 English
 Русский
 Қазақша
Anthropic ja OpenAI numbrites enne IPO-d
Kahe tehisintellekti liidri ärimudelite, hinnangute ja finantside analüüs
Roman Z., Raison’i riskianalüütik
OpenAI ja Anthropicu lugu meenutab filmi „Ford vs Ferrari“. Üks ettevõte teeb toote odavamaks ja massilisemaks, teine võidab kvaliteediga ja on kallim, ning võistluse eri hetkedel pääsevad kord ette ühed, kord teised. Praegu valmistuvad mõlemad IPO-ks. Anthropic edasi lükkas emissiooni novembrisse, OpenAI aga sihib 2027. aastat. On aeg fikseerida, kus kumbki neist praegu asub.
Kuidas kõik algas
OpenAI asutati 2015. aastal mittetulundusühinguna, mille eesmärk oli luua AGI (Artificial General Intelligence) ohutult ja kasulikult kogu inimkonnale. Kuid tehisintellekti arendamine nõuab tohutult raha ning ainult annetustest seda ei kogu. Aja jooksul läks ettevõte üle ärimudelile.
- aastal lahkus osa meeskonnast, mida juhtis OpenAI uurimistööd vedanud Dario Amodei, ja asutas Anthropicu. Üks peamisi erimeelsusi oli alignment — ülesanne tagada, et tehisintellekt järgiks mitte ainult ülesande sõnastust, vaid ka selle mõtet.
Näiteks kui paluda mudelil kasutajate tähelepanu hoida, võib see hakata kasutama klikimagnetit. Formaalselt on eesmärk täidetud, kuid mitte nii, nagu oli kavandatud. Mida võimsam on mudel, seda tõsisemad on selliste vigade tagajärjed, ja Anthropicu asutajad leidsid, et OpenAI ei pööra sellele probleemile piisavalt tähelepanu. Sellest ajast alates on arenduse turvalisus jäänud Anthropicu identiteedi oluliseks osaks, kuigi ka selle lähenemine tekitab tööstuses vaidlusi.
Kust tuleb 25 miljardi dollari suurune vahe tuludes
Mõne aastaga kasvasid mõlemad ettevõtted uurimislaboritest maailma suurimateks eraomanduses tehisintellektiettevõteteks, ning erinevus nende vahel paistab kõige selgemalt välja tuludes. Võrdluseks kasutame ARR-i (annualized revenue run rate) — viimase kuu või kvartali tulu, mis on ümber arvestatud aastaseks.
- Anthropic — $65 miljardit CNBC andmetel
- OpenAI — üle $40 miljardi Bloombergi andmetel
Vahe tuleneb kahe teguri koosmõjust:
- Anthropic on tugevamalt esindatud ettevõtlussektoris, kus raha on kõige rohkem
- Selle tokenid on kallimad ja mudelid kulutavad neid rohkem.
Isegi kui mõlema ettevõtte süsteemides lahendataks samu ülesandeid samas mahus, teeniks Anthropic nende pealt rohkem. Tokenite hinda ja kulu võrdleb Artificial Analysis.
Hinnang ja kordajad
Hinnangute võrdlemiseks kasutame kordajat P/S (price-to-sales). See näitab, mitu korda ületab ettevõtte väärtus tema aastase tulu. Tavaliselt arvutatakse seda tegeliku tulu põhjal, kuid Anthropic ja OpenAI ei avalda aruandlust, seega kasutame ARR-i.
Sellel lähenemisel on üks nüanss. Mõlemad ettevõtted kasvavad kiiresti, seega on ARR suurem kui nende eelmise aasta keskmine tulu ning kordaja tuleb madalam ja ettevõtted paistavad veidi odavamad. Anthropicu ja OpenAI puhul on see siiski sobiv ligikaudne näitaja. Märkimisväärne osa tulust tuleb automaatselt pikenevatest tellimustest ja API-st, kus kasutus tavaliselt kasvab, seega on praegune run rate piisavalt stabiilne, et kasutada seda tulevase aastase tulu orientiirina.
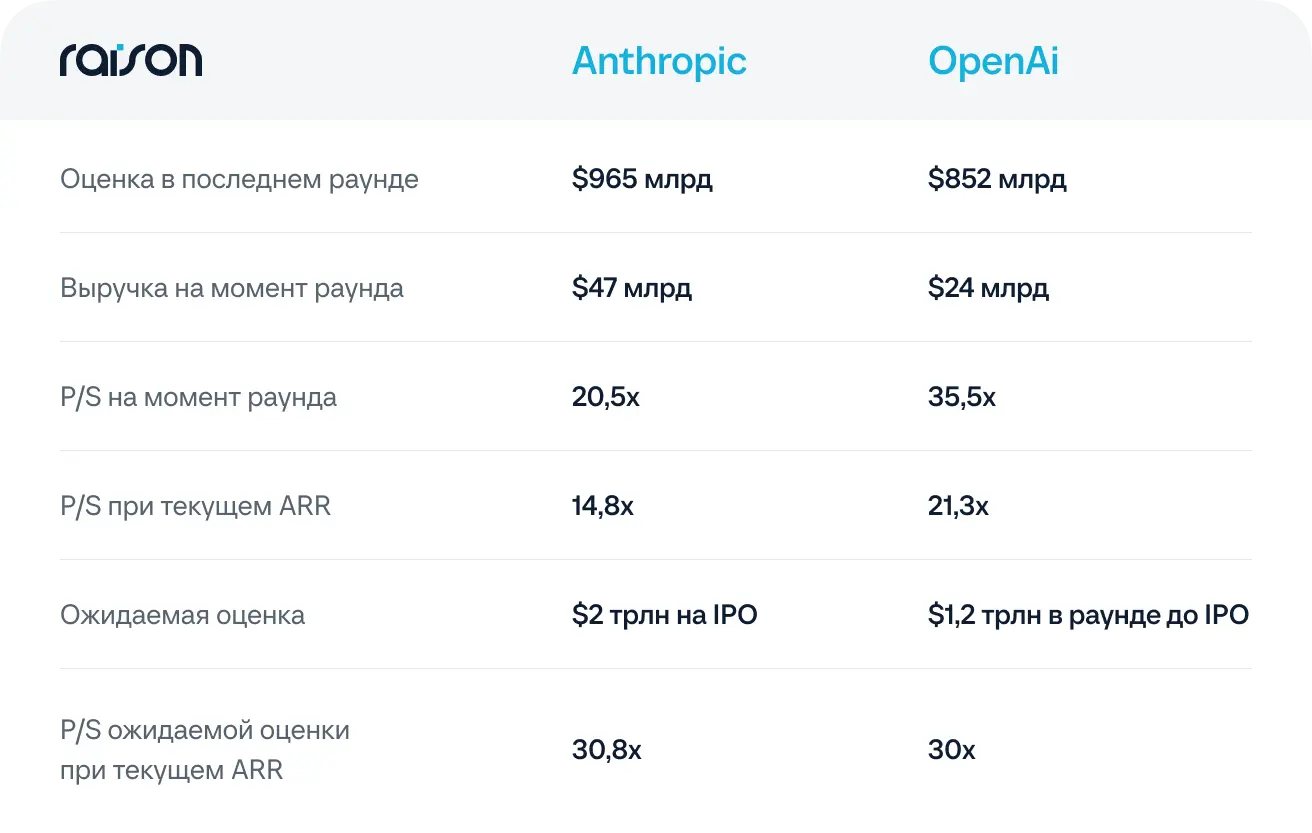
Viimaste voorude ajal hinnati OpenAI-d märgatava preemiaga võrreldes Anthropicuga, ehk see oli iga tuludollari kohta kallim, kuigi näitas tagasihoidlikumaid tulemusi. See preemia on suures osas ajalooline: OpenAI jõudis esimesena närvivõrkude turule ja kogus märkimisväärse osa oma väärtusest juba enne, kui Anthropic kiiremini kasvama hakkas.
FT kirjutatud oodatavad hinnangud tasandavad pilti. Turg hindab mõlemat ettevõtet ligikaudu 30 aastase tulu juures ning OpenAI ajalooline preemia kaob. Lisaks jõuavad mõlemad enne IPO-d ja uut rahastusvooru oma ARR-i kasvatada ning kordajad kahanevad.
Võrdluseks suurte tehnoloogiaettevõtete varasemate IPO-de kordajad:
- Facebook — umbes 26x ARR-i põhjal
- Amazon — umbes 27,8x 12 kuu tulult enne noteerimist
- Palantir — umbes 30x
- SpaceX — 103x
Nende võrdlusnäitajate arvutusmetoodikad erinevad, seega on võrdlus ligikaudne. Kuid järeldust see kinnitab: absoluutväärtuses saavad Anthropic ja OpenAI olema ühed kõige kallimad ettevõtted, mis kunagi börsile on läinud, kuid kordajate poolest pole nendes numbrites midagi anomaalset.
Tulude struktuur
Ettevõtted teenivad erinevatelt klientidelt:
- Anthropic — umbes 80% tulust toob API, veel $2,5 miljardit annab Claude Code, tellimustele jääb umbes 20%.
- OpenAI — 26% tulust tuleneb API-st ja 16% ettevõttesisestest Enterprise-taseme tellimustest, seega saab ettevõtlussektoriga kindlalt seostada vaid 42%.
Osa OpenAI tavapärastest tellimustest vormistatakse samuti töö jaoks, kuid ka selle parandusega toob see äri ettevõttele märgatavalt vähem raha. Anthropic sihtis algusest peale ettevõttekliiente ning paljuski aitab sellele kaasa Claude’i kättesaadavus AWS-is — Amazoni pilveplatvormil, mis on maailma suurim äriklientidele mõeldud arvutusvõimsuse pakkuja. Paljud ettevõtted hoiavad seal juba oma taristut, seega saab Claude’i sinna kiiresti ja ilma liigsete integratsioonideta ühendada.
Oluline täpsustus: nendest numbritest ei saa järeldada, kellel on rohkem kasutajaid. Anthropic küsib sama töömahu eest rohkem raha, seega võib OpenAI-l olla rohkem kliente ja lahendatud ülesandeid isegi ettevõtlussektoris, lihtsalt monetiseerib seda halvemini.
Arvutusvõimsuse kohustused
Täpset pilti võlgadest tuleb tavaliselt kokku panna killukestest, sest suur osa taristu-IA võlast on praegu bilansiväline. Anthropicu ja OpenAI kohta on juba lekkinud sisemised finantsdokumendid, mis selgitavad osa pildist: IPO prospekt esimesel ja auditeeritud aruandlus 2025. aasta kohta teisel. Nendest on näha arvutusvõimsuse kohustuste kogusumma, kuid mitte see, kui suur osa sellest on lepingutega kinnitatud ja kui suur osa jääb vaid kavatsuseks. Seda jaotust täiendavad juba avalikud analüütikute hinnangud.
Kohustusi on kahte tüüpi. Osa on lepingutega kinnitatud ja nende eest tuleb igal juhul maksta. Teised on veel raamlepingud, mida saab ümber vaadata:
- Anthropic — $518 miljardit, millest umbes 60%, ehk ligikaudu $310 miljardit, tuleneb siduvatest lepingutest.
- OpenAI — kogusumma ulatub $750 miljardini, millest siduvaks võib pidada umbes poolt, ehk ligikaudu $375 miljardit
OpenAI on oma plaane juba ümber hinnanud. Algul ettevõte vähendas neid $1,4 triljonilt $600 miljardile, seejärel tõstis taas. Siduvate lepingute osas on ettevõtete summad võrreldavad. Mittesiduvate lubaduste osakaal on ajalooliselt suurem OpenAI-l, kuigi viimasel ajal on ettevõte muutunud tagasihoidlikumaks.
Anthropic kulutab üldiselt taristule ettevaatlikumalt. See vähendab finantsriske, kuid nagu allpool näeme, on ka ettevaatlikkusel oma hind.
Tee kasumlikkuseni
Anthropic jõudis esimest korda tegevuskasumisse 2026. aasta teises kvartalis ja teatas aktsionäridele, et ootab sama tulemust ka kolmandas kvartalis. Praegu on tegu korrigeeritud näitajaga ning ettevõte täpseid summasid ei avalda. Teises kvartalis oli tulu $11,5 miljardit, kolm korda rohkem kui 2025. aastal.
Lekkinud IPO prospekt annab varasemate aastate kohta täielikuma pildi. Anthropicu tegevuskahjum aastate lõikes:
- 2023 — $2 miljardit;
- 2024 — $8 miljardit;
- 2025 — $8 miljardit, kui puhastada $42 miljardi suurune puhaskahjum $34 miljardi suurusest mitteoperatiivsest finantskohustuste ümberhindlusest.
Kolme aasta peale kokku on see umbes $18 miljardit. Võrdluseks, OpenAI enda lekkinud dokumentide järgi oli 2025. aasta tegevuskahjum üksi $20,9 miljardit ja tulu $13,07 miljardit, ehk rohkem kui Anthropicul kolme aastaga kokku kogunes.
Oluline detail selles, kuidas Anthropic nende numbriteni jõudis. 2024–2025 kasvas selle tulu 12 korda, samal ajal kui tegevuskahjum peaaegu ei suurenenud. See tähendab, et äri kasvab kiiremini, kui selle ülalpidamine kallineb, ning peaks varem või hiljem jõudma plussi, mida kinnitas ka 2026. aasta teine kvartal.
Ka ettevõtete kaasatud summad olid erinevad. Anthropic on kogunud veidi üle $130 miljardi, OpenAI umbes $190 miljardit. Suurem puhver võimaldab OpenAI-l kauem kahjumis püsida ja julgemalt taristusse investeerida.
Kuidas jõujooned 2026. aastal muutusid
- aasta kevad oli Anthropicule parim periood. Nõudlus Claude’i järele kasvas järsult, ilmusid Mythos ja Fable, ning hinnangu järgi möödus ettevõte OpenAI-st ja esitas IPO dokumendid. Kuid siis ei jätkunud enam oma võimsust: Anthropic pidi piiranguid kärpima, tokenite hindu tõstma ja SpaceX-ilt Colossuse andmekeskuse rentima — sellest tehingust kirjutasime lähemalt SpaceX-i IPO käsitlevas materjalis.
Suvel jõudsid turule odavad Hiina mudelid ja Kimi tõusis Artificial Analysisi edetabelis kolmandale kohale. Suured ettevõtted hakkasid kulude kokkuhoiuks ülesandeid eri mudelite vahel jaotama ning Claude’i kõrge hind muutus nõrkuseks.
OpenAI-le tulid samal ajal kasuks võimsused, mille ta oli varuga lepingutega kindlustanud. Kui nõudluse kasv aeglustus, suunas ettevõte need uute mudelite treenimiseks ja nüüd annab need välja peaaegu samaaegselt Anthropicuga, mõnikord vaid mõnetunnise vahega. Artificial Analysisi Intelligence Indexis on Claude’i mudelid endiselt konkurentidest veidi ees, kuid ülesannete lahendamise kulus on OpenAI eespool.
Järeldused
Kevadel uskus turg kahte ideesse. Esimene väitis, et Anthropic on juba võistluse võitnud ja selle eelist on peaaegu võimatu tagasi mängida. Teine ennustas OpenAI peatset kokkuvarisemist. Kumbki ei leidnud kinnitust.
Anthropicu liidripositsioon osutus vähem püsivaks, kui tundus. Selle tagasid ettevõttekliendid ja tokenite kõrge hind, kuid seesama hind muutus nõrkuseks, kui ilmusid odavad alternatiivid ja võimsuse nappus sundis kliente piirama. OpenAI kasutas samal ajal ära oma võimsusvaru ja kiirendas mudelite väljalaset.
Anthropic on juba lükanud IPO oktoobrist novembrisse. Meedia andmetel soovib ettevõte enne emissiooni algust näidata investoritele kolmanda kvartali tulemusi ning otsus tehti veel enne seda, kui endise Anthropicu uurija avaldused teravdasid vaidlusi tehisintellekti arengu tempo üle. Kuid väljalaskevõidujooksu ja tehisintellekti ümber valitseva ärevuse taustal ei saa uusi edasilükkamisi välistada.
Claude’il on endiselt tugev positsioon ettevõtlussektoris ja Anthropicul on väiksemad kahjumid. Kuid ilma tokenite hinna ja nende kasutusefektiivsuse probleemi lahendamata on ettevõttel raske eelist hoida.
Filmis on tavaliselt selge, kes tegelastest on õige. Siin ei saa seda joont nii lihtsalt tõmmata — kumbki ettevõte on jõudnud olla nii Ford kui Ferrari. Võistlus pole veel lõppenud ja lähikuud enne IPO-d võivad liidrit taas muuta.