 English
 Қазақша
 Eesti
Anthropic и OpenAI в цифрах перед IPO
Разбор бизнес-моделей, оценок и финансов двух ИИ-лидеров
Роман З., венчурный аналитик Raison
История OpenAI и Anthropic напоминает фильм «Форд против Феррари». Одна компания делает продукт дешевле и массовее, другая берет качеством и стоит дороже, и в разные моменты гонки вперед вырываются то одни, то другие. Сейчас обе готовятся к IPO. Anthropic перенесла размещение на ноябрь, а OpenAI нацелилась на 2027 год. Самое время зафиксировать, где находится каждая из них.
Как все начиналось
OpenAI появилась в 2015 году как некоммерческая организация, которая ставила цель создать AGI (Artificial General Intelligence) безопасным и полезным для всего человечества. Но разработка ИИ требует огромных денег, и одними пожертвованиями их не собрать. Постепенно компания перешла к коммерческой модели.
В 2021 году часть команды во главе с Дарио Амодеем, который руководил исследованиями в OpenAI, ушла и основала Anthropic. Одним из главных разногласий был alignment — задача сделать так, чтобы ИИ следовал не только формулировке задания, но и его смыслу.
Например, если попросить модель удерживать внимание пользователей, она может начать использовать кликбейт. Формально цель выполнена, но не так, как задумано. Чем мощнее модель, тем серьезнее последствия таких ошибок, и основатели Anthropic считали, что OpenAI уделяет этой проблеме недостаточно внимания. С тех пор безопасность разработки остается важной частью идентичности Anthropic, хотя и ее подход вызывает споры в индустрии.
Откуда разрыв в выручке на $25 млрд
За несколько лет обе компании выросли из исследовательских лабораторий в крупнейшие частные ИИ-бизнесы мира, и разницу между ними лучше всего видно по выручке. Для сравнения используем ARR (annualized revenue run rate) — выручку за последний месяц или квартал, пересчитанную на год.
Разрыв объясняется сочетанием двух факторов:
- Anthropic сильнее представлена в корпоративном сегменте, где денег больше всего
- Ее токены стоят дороже, и модели расходуют их больше.
Даже если бы на системах двух компаний решали одинаковые задачи в одинаковом объеме, Anthropic зарабатывала бы на них больше. Стоимость и расход токенов сравнивает Artificial Analysis.
Оценка и мультипликаторы
Чтобы сравнить оценки, используем мультипликатор P/S (price-to-sales). Он показывает, во сколько раз оценка компании превышает ее годовую выручку. Обычно его считают по фактической выручке, но Anthropic и OpenAI не публикуют отчетность, поэтому мы берем ARR.
У этого подхода есть нюанс. Обе компании быстро растут, поэтому ARR выше их средней выручки за прошлый год, и мультипликатор получается ниже, а компании выглядят немного дешевле. Но для Anthropic и OpenAI это допустимое приближение. Значительная часть выручки приходится на подписки с автопродлением и API, где потребление обычно растет, поэтому текущий run rate достаточно устойчив, чтобы использовать его как ориентир будущей годовой выручки.
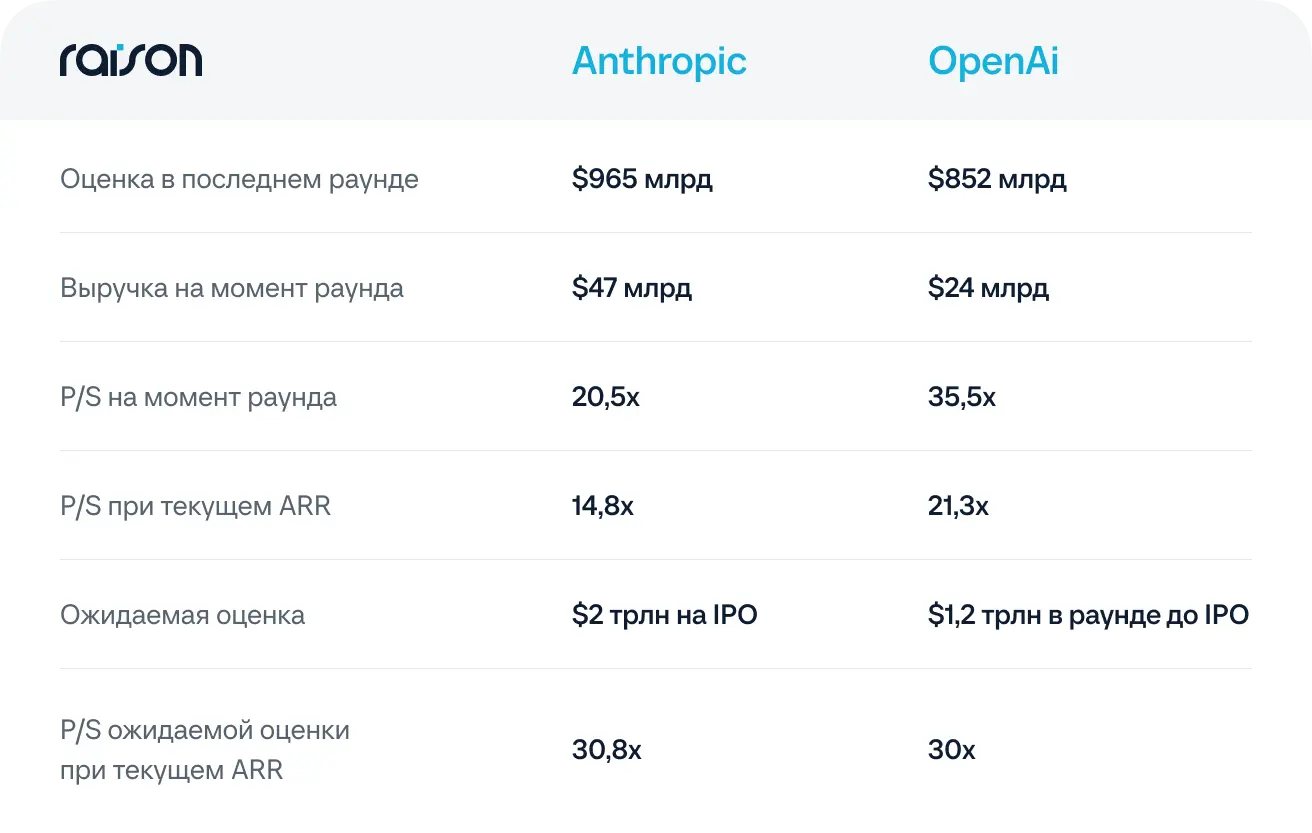
На момент последних раундов OpenAI оценивалась с заметной премией к Anthropic, то есть стоила дороже в расчете на каждый доллар выручки, хотя показывала более скромные результаты. Эта премия во многом историческая: OpenAI первой вышла на рынок нейросетей и накопила значительную часть оценки еще до того, как Anthropic начала расти быстрее.
Ожидаемые оценки, о которых пишут FT, выравнивают картину. Рынок оценивает обе компании примерно в 30 годовых выручек, и историческая премия OpenAI исчезает. К тому же до IPO и нового раунда обе успеют нарастить ARR, и мультипликаторы сожмутся.
Для сравнения мультипликаторы крупных технологических IPO прошлых лет:
- Facebook — около 26x по ARR
- Amazon — около 27,8x по выручке за 12 месяцев до размещения
- Palantir — около 30x
- SpaceX — 103x
Методики расчета у этих ориентиров различаются, поэтому сравнение приблизительное. Но вывод оно подтверждает: по абсолютной стоимости Anthropic и OpenAI станут одними из самых дорогих компаний, когда-либо выходивших на биржу, а вот по мультипликаторам ничего аномального в этих цифрах нет.
Структура выручки
Компании зарабатывают на разных клиентах:
- Anthropic — около 80% выручки приносит API, еще $2,5 млрд дает Claude Code, на подписки остается около 20%.
- OpenAI — 26% выручки приходится на API и 16% на корпоративные подписки уровня Enterprise, то есть уверенно отнести к корпоративным можно только 42%.
Часть обычных подписок OpenAI тоже оформляют для работы, но и с этой поправкой бизнес приносит компании заметно меньше денег. Anthropic с самого начала целилась в корпоративных клиентов, и во многом ей помогает доступность Claude на AWS — облачной платформе Amazon, крупнейшем в мире поставщике вычислительных мощностей для бизнеса. Многие компании уже держат там свою инфраструктуру, поэтому подключить к ней Claude можно быстро и без лишних интеграций.
Важная оговорка: из этих цифр нельзя понять, у кого больше пользователей. Anthropic за тот же объем задач берет больше денег, поэтому OpenAI вполне может лидировать по числу клиентов и решенных задач даже в корпоративном сегменте, просто хуже это монетизируя.
Обязательства по вычислительным мощностям
Точную картину по долгам обычно приходится собирать по крупицам, поскольку значительная часть инфраструктурного ИИ-долга сейчас находится вне баланса. У Anthropic и OpenAI уже утекли внутренние финансовые документы, которые проясняют часть картины: проспект к IPO у первой и аудированная отчетность за 2025 год у второй. Из них видно общую сумму обязательств по вычислительным мощностям, но не то, какая ее часть закреплена в контрактах, а какая остается лишь намерением. Эту разбивку дополняют уже публичные оценки аналитиков.
Обязательства бывают двух типов. Одни закреплены в контрактах, и по ним придется платить в любом случае. Другие пока остаются рамочными соглашениями, которые можно пересмотреть:
- Anthropic — $518 млрд, из них около 60%, или примерно $310 млрд, приходится на обязывающие контракты.
- OpenAI — общая сумма достигает $750 млрд, обязывающими из них можно считать около половины, то есть примерно $375 млрд
Свои планы OpenAI уже пересматривала. Сначала компания снизила их с $1,4 трлн до $600 млрд, а затем снова повысила.По обязывающим контрактам суммы у компаний сопоставимы. Необязывающих обещаний у OpenAI исторически больше, хотя в последнее время компания стала сдержаннее.
Anthropic в целом осторожнее тратит на инфраструктуру. Это снижает финансовые риски, но, как мы увидим дальше, у осторожности тоже есть цена.
Путь к прибыльности
Anthropic впервые вышла на операционную прибыль во втором квартале 2026 года и сообщила акционерам, что ожидает повторить результат в третьем. Пока речь идет о скорректированном показателе, и точные суммы компания не раскрывает. Во втором квартале выручка составила $11,5 млрд, втрое больше чем за 2025 год.
Утекший проспект к IPO дает более полную картину за предыдущие годы. Операционный убыток Anthropic по годам:
- 2023 — $2 млрд;
- 2024 — $8 млрд;
- 2025 — $8 млрд, если очистить чистый убыток в $42 млрд от неоперационной переоценки финансовых обязательств на $34 млрд.
В сумме за три года это около $18 млрд. Для сравнения, у OpenAI по ее собственным утекшим документам операционный убыток только за 2025 год составил $20,9 млрд при выручке $13,07 млрд, то есть больше, чем у Anthropic накопилось за три года.
Важная деталь в том, как Anthropic пришла к этим цифрам. За 2024–2025 годы ее выручка выросла в 12 раз, а операционный убыток почти не увеличился. Это значит, что бизнес растет быстрее, чем дорожает его обслуживание, и рано или поздно должен выйти в плюс, что и подтвердил второй квартал 2026 года.
Привлекли компании тоже разные суммы. Anthropic собрала немногим более $130 млрд, OpenAI — около $190 млрд. Больший запас позволяет OpenAI дольше оставаться убыточной и смелее вкладываться в инфраструктуру.
Как менялась расстановка сил в 2026 году
Весна 2026 стала для Anthropic лучшим периодом. Спрос на Claude резко вырос, вышли Mythos и Fable, а по оценке компания обошла OpenAI и подала документы на IPO. Но вдруг перестало хватать собственных мощностей: Anthropic пришлось сокращать лимиты, поднимать цены на токены и арендовать дата-центр Colossus у SpaceX — подробнее об этой сделке мы писали в материале об IPO SpaceX.
Летом на рынок вышли дешевые китайские модели, и Kimi поднялась на третье место в рейтинге Artificial Analysis. Крупные компании стали распределять задачи между разными моделями, чтобы экономить, и высокая цена Claude превратилась в уязвимость.
OpenAI тем временем пригодились мощности, которые она законтрактовала с запасом. Когда рост спроса замедлился, компания направила их на обучение новых моделей и теперь выпускает их почти одновременно с Anthropic, иногда с разницей в несколько часов. В Intelligence Index от Artificial Analysis модели Claude по-прежнему немного опережают конкурентов, но по стоимости решения задач впереди OpenAI.
Выводы
Весной рынок поверил в две идеи. Первая гласила, что Anthropic уже выиграла гонку и ее преимущество почти невозможно отыграть. Вторая предрекала OpenAI скорый крах. Ни одна из них не подтвердилась.
Лидерство Anthropic оказалось менее устойчивым, чем казалось. Его обеспечили корпоративные клиенты и высокая цена токенов, но та же цена стала уязвимостью, когда появились дешевые альтернативы, а нехватка мощностей заставила ограничивать клиентов. OpenAI тем временем воспользовалась запасом мощностей и ускорила выпуск моделей.
Anthropic уже перенесла IPO с октября на ноябрь. По данным СМИ, компания хочет показать инвесторам результаты третьего квартала до начала размещения, а решение приняли еще до того, как заявления бывшего исследователя Anthropic обострили споры о темпах развития ИИ. Но на фоне гонки релизов и тревожных настроений вокруг ИИ новые переносы исключать нельзя.
У Claude по-прежнему сильные позиции в корпоративном сегменте, а у Anthropic меньше убытков. Но без решения проблемы стоимости токенов и эффективности их расхода компании будет сложно удержать преимущество.
В кино обычно ясно, кто из героев прав. Здесь черту так просто не провести — каждая из компаний успела побыть и Фордом, и Феррари. Гонка еще не закончена, и ближайшие месяцы перед IPO вполне могут снова поменять лидера.