 English
 Русский
 Қазақша
SpaceX sai pärast IPO-d esimese tegevuskasumi
Tulu kolmandas kvartalis kasvas aastaga 161%.
- oktoobril, poolteist kuud enne põhilise lock-up-perioodi lõppu (aktsiate müügipiirang varajastele aktsionäridele), avaldas SpaceX 2026. aasta kolmanda kvartali finantstulemused ja esitles neid investoritega peetud kõnes. Aastaga kasvas ettevõtte käive 161%, kuni $14,575 mld, ning ärikasum muutus esimest korda pärast IPO-d positiivseks, ulatudes peaaegu $2,8 mld-ni.
Vaatame kvartali peamisi tulemusi: kust käive tuleb, miks põhitegevuse rahast veel ei piisa ja kuidas turg kvartalitulemustele reageeris.
Aruande peamised numbrid
Koos käibega kasvas ka põhitegevuse kasumlikkus. Korrigeeritud EBITDA näitab, kui palju teenib ettevõte enne intresse, makse, amortisatsiooni ning mitmeid mitterahalisi ja ühekordseid kulusid. Aastaga suurenes see 306%, kuni $8,8 mld.
Kasvu peamine allikas oli Super Intelligence’i segment (varem kandis nime AI). Sinna kuuluvad andmekeskused ja pilvevõimsused, mudel Grok, arendajatele mõeldud teenus Cursor ning sotsiaalvõrgustik X. Segmendi kvartalikäive oli $7,6 mld ning see edestas esimest korda Starlinki.
Starlink kasvab jätkuvalt ja on endiselt kõige kasumlikum segment. Segmendi käive suurenes aastaga 69%, kuni $5,2 mld, ning ärikasum moodustas $2,4 mld ettevõtte $2,8 mld-lisest ärikasumist. Starlinki korrigeeritud EBITDA ulatus kvartalis $3,5 mld-ni, kapitalikulud olid $1,5 mld.
Kosmosesegmendi käive kasvas aastaga 6%, kuni $1,8 mld. Selle korrigeeritud EBITDA vähenes $674 mln-lt $357 mln-ni. Startide arv langes 44-lt 35-le ning Starshipi arenduskulud kasvasid 44%, kuni $1,2 mld.
Kolmandas kvartalis tuli üle poole SpaceX-i käibest kahest kliendist: 34,5% ja 16,6%. Ettevõte nende nimesid ei avalda. Backlog ehk sõlmitud lepingute täitmisele kuuluv osa oli septembri lõpus $63,0 mld, klientide ettemaksed aga $17,5 mld.
Puhaskasum ja rahavoog
Kolmandas kvartalis sai SpaceX esimest korda pärast IPO-d puhaskasumi — $4,4 mld. Analüütikute hinnangul andsid umbes 40% sellest summast ühekordsed ja ajutised tegurid: intressitulu IPO käigus kaasatud vahenditelt, Elon Muski osaluse ümberhindlus The Boring Companys ning maksusoodustus. Üheksa kuu kokkuvõttes oli SpaceX-i puhaskahjum $413 mln.
Puhaskasumi olemasolu ei tähenda, et ettevõte teenib rohkem, kui kulutab. Investeeringud seadmetesse kajastuvad selles järk-järgult: nende väärtus kantakse kuludesse amortisatsiooni kaudu mitme aasta jooksul. Kolmandas kvartalis investeeris SpaceX seadmetesse ja taristusse $19,6 mld ning nende kulude arvestamisel on rahavoogude mõttes endiselt miinuses.
Põhitegevuse rahast sellest veel ei piisa: TIKR-i hinnangul oli üheksa kuu lõikes vahe umbes $35 mld. Selle katab ettevõte IPO rahaga ja uute laenudega.
Rahastusvajadus kasvab: neljanda kvartali kohta prognoosib juhtkond kapitalikuludeks $35–40 mld. Kui prognoos täitub, ületavad SpaceX-i investeeringud seadmetesse ja taristusse 2026. aastal $80 mld. See on rohkem kui Aserbaidžaani aastane SKP, mis 2025. aastal oli IMF-i andmetel $75,94 mld.
Raamatupidamislikus kasumis kajastuvad need investeeringud järk-järgult, kuid raha kulutab ettevõte juba praegu. Septembri lõpu seisuga kuulus $23,7 mld pooleliolevale ehitusele, peamiselt serveritele ja andmekeskustele, mis ei ole veel kuludesse jõudnud. Kui need tööle hakkavad, hakatakse nende väärtust amortisatsiooni kaudu kuludesse kandma ning see vähendab ärikasumit.
Hinnang: kallim kui suurimad tehnoloogiaettevõtted
Et mõista, kas ettevõte on kallis, vaatavad investorid sageli kordajat EV/EBITDA: see näitab, mitu korda ületab ettevõtte väärtus selle EBITDA-d. Selle näitaja järgi on SpaceX märgatavalt kallim kui suurimad tehnoloogiaettevõtted.
Osaliselt selgitavad erinevust kasvutempod: SpaceX-i käive kasvas aastaga 161%, samas kui enamikul suurimatest tehnoloogiaettevõtetest oli see võrdluseks 16–26%.
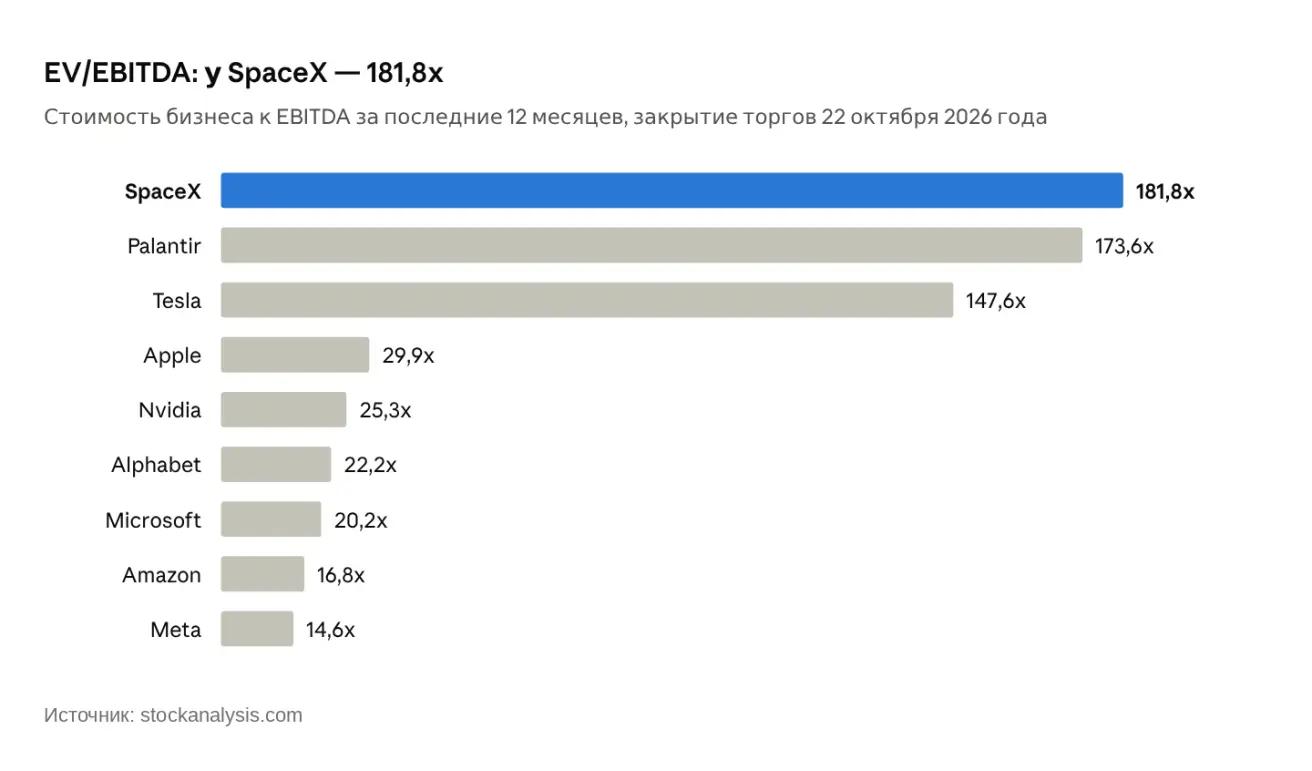
Tõenäoliselt on SpaceX-i hinnas sees ka preemiad, mida aruandluses ei näe: Elon Muski isiku, kosmoselennunduse juhtpositsiooni, tehisintellekti suuna väljavaadete ja võimaliku ühinemise eest Teslaga.
Võlg ja uus rahastus
Septembri lõpu seisuga oli SpaceX-i võlg umbes $39 mld, raha ja väärtpaberid aga umbes $90 mld. Võla põhiosa moodustavad $25 mld väärtuses võlakirjad keskmise intressimääraga 5,855% ja esimese tagasimaksega 2031. aasta juulis. Lisaks on ettevõte kohustatud tasuma umbes $38 mld seadmete ostu- ja pilvevõimsuste rendilepingute alusel, millest ta ei saa loobuda.
Eraldi tähelepanu väärivad $12,9 mld, ehk kolmandik SpaceX-i võlast, mis on kaasatud Valor Equity Partnersilt. Fondi juhib Antonio Gracias, SpaceX-i juhatuse liige. Aasta alguses oli võlg Valorile $4 507 mln.
Rahastus on vormistatud serverite müügina koos hilisema tagasiüürimisega: Valor ostab seadmed, SpaceX jätkab nende kasutamist ja maksab rendi eest. Fondi osalus, mida juhib SpaceX-i juhatuse liige, tekitas küsimusi huvide konflikti kohta.
- oktoobril, juba pärast aruande avaldamist, teatas SpaceX veel umbes $40 mld kaasamisest Apollo hallatava struktuuri kaudu. Fond ostab kiibid ja serverid ning annab need SpaceX-ile 5–5,25 aastaks rendile. See aitab investeeringuid rahastada, kuid suurendab samal ajal ettevõtte tulevasi kohustusi.
Juhtkonna prognoosid
- aasta esimeseks kvartaliks ootab finantsjuht Bret Johnsen käivet $33–37 mld, mis on 2,26–2,54 korda rohkem kui kolmandas kvartalis. Johnsen kinnitas ka eesmärki jõuda 2026. aasta detsembris aastase käibe temposse $100 mld.
Elon Musk on märksa optimistlikum: 2027. aasta lõpuks loodab ta viia aastase käibe tempo $500 mld–1 trln-ni ning tuua 2027. aasta jooksul juurde veel 10 GW arvutusvõimsust. Seetõttu jäävad kapitalikulud kõrgeks.
Kuidas turg aruandele reageeris
Turu esmane reaktsioon oli positiivne: 21. oktoobril SpaceX-i aktsia tõusis 7,8%, kuni $159,31. Järgmisel päeval langes see 9,1%, kuni $144,75. Motley Fool seostab langust kasumi võtmise, kapitalikulude mahu ja insaiderite aktsiate müügipiirangute leevenemisega. Langus jätkus ning 30. oktoobril sulgesid aktsiad tasemel $134,72, allpool IPO märkimishinda ($135).
Pankade analüütikud tõstsid seevastu enamasti SpaceX-i aktsia hinnasihtmärke. JPMorgan tõstis hinnasihi $240-lt $500-le, Bernstein tõstis selle $248-lt $267-le, Morgan Stanley säilitas varasema, $300. Uued hinnasihid jäävad vahemikku $224 (TD Cowen) kuni $500 (JPMorgan).
Lock-up’i lõpp: väljumine osade kaupa
Pärast IPO-d eemaldatakse SpaceX-i aktsiate müügipiirangud järk-järgult. 1,3 mld aktsiat muutus müügiks kättesaadavaks kaks kauplemispäeva pärast aruande avaldamist. 8. detsembril lõpeb peamine 180-päevane piiranguperiood, mille järel saab müüa veel umbes 342 mln aktsiat. Suurim pakett, 6,4 mld Elon Muski aktsiat, vabaneb 12. juunil 2027.
Kokkuvõte
Kolmandas kvartalis sai tehisintellekti suunast SpaceX-i peamine käibeallikas ning ettevõte jõudis esimest korda pärast IPO-d ärikasumisse. Selline kasv nõuab suuri investeeringuid: üheksa kuuga ületasid kapitalikulud operatsioonilise rahavoo umbes $35 mld võrra.
Lähikuudel jälgivad investorid tehisintellekti suuna käivet, kapitalikulusid võrreldes neljanda kvartali prognoosiga, uute võimsuste kasutuselevõttu ja rahastamistingimusi. Järgmine aruanne näitab, kas SpaceX suudab säilitada kasvutempot, mis on selle turuväärtusesse sisse hinnatud.
Järgmistes materjalides räägime, kuidas kulges peamise müügipiirangu eemaldamine ja mida näitas SpaceX-i neljanda kvartali aruanne.
Kas soovite teada, kuidas toimivad investeeringud tehnoloogiaettevõtetesse enne börsile minekut? Jätke avaldus Raisoni botis ja meie eksperdid võtavad teiega ühendust.