 English
 Қазақша
 Eesti
SpaceX: первая операционная прибыль после IPO
Выручка за третий квартал выросла на 161% год к году
20 октября, за полтора месяца до окончания основного периода локапа (ограничения на продажу акций для ранних акционеров), SpaceX опубликовала финансовые результаты за третий квартал 2026 года и представила их на звонке с инвесторами. За год выручка компании выросла на 161%, до $14,575 млрд, а операционная прибыль впервые после IPO стала положительной, составив почти $2,8 млрд.
Разбираем ключевые итоги квартала: откуда поступает выручка, почему денег от основной деятельности пока не хватает и как на результаты квартала отреагировал рынок.
Главные цифры отчета
Вместе с выручкой выросла и прибыльность основного бизнеса. Скорректированная EBITDA показывает, сколько зарабатывает компания до вычета процентов, налогов, амортизации и ряда неденежных и разовых расходов. За год она увеличилась на 306%, до $8,8 млрд.
Главным источником роста стал сегмент Super Intelligence (ранее назывался AI). В него входят центры обработки данных и облачные мощности, модель Grok, сервис для программистов Cursor и соцсеть X. Выручка сегмента за квартал составила $7,6 млрд, и он впервые обогнал Starlink.
Starlink продолжает расти и остается самым прибыльным сегментом. Выручка сегмента увеличилась за год на 69%, до $5,2 млрд, а операционная прибыль составила $2,4 млрд из $2,8 млрд по компании. Скорректированная EBITDA Starlink за квартал достигла $3,5 млрд при капитальных затратах $1,5 млрд.
Выручка космического сегмента выросла за год на 6%, до $1,8 млрд. Его скорректированная EBITDA сократилась с $674 млн до $357 млн. Число запусков уменьшилось с 44 до 35, а расходы на разработку Starship выросли на 44%, до $1,2 млрд.
В третьем квартале больше половины выручки SpaceX пришлось на двух клиентов: 34,5% и 16,6%. Компания не раскрывает их имена. Бэклог, то есть обязательная к исполнению часть заключенных контрактов, на конец сентября составил $63,0 млрд, а авансовые платежи клиентов — $17,5 млрд.
Чистая прибыль и движение денег
В третьем квартале SpaceX впервые после IPO получила чистую прибыль — $4,4 млрд. По оценкам аналитиков, около 40% этой суммы обеспечили разовые и временные факторы: процентный доход на средства, привлеченные при IPO, переоценка доли в The Boring Company Илона Маска и налоговая выгода. По итогам девяти месяцев чистый убыток SpaceX составил $413 млн.
Наличие чистой прибыли не означает, что компания зарабатывает больше, чем тратит. Вложения в оборудование отражаются в ней постепенно: их стоимость списывается через амортизацию в течение нескольких лет. В третьем квартале SpaceX вложила в оборудование и инфраструктуру $19,6 млрд и с учетом этих расходов по движению средств пока остается в минусе.
Средств от основной деятельности на это пока не хватает: по оценке TIKR, за девять месяцев разница составила около $35млрд. Ее компания покрывает деньгами от IPO и новыми займами.
Потребность в финансировании будет расти: на четвертый квартал руководство прогнозирует капитальные затраты на уровне $35–40 млрд. Если прогноз оправдается, вложения SpaceX в оборудование и инфраструктуру за 2026 год превысят $80 млрд. Это больше годового ВВП Азербайджана, который в 2025 году составил $75,94 млрд по данным МВФ.
В бухгалтерской прибыли эти вложения отражаются постепенно, а деньги компания тратит уже сейчас. На конец сентября $23,7 млрд приходилось на незавершенное строительство, в основном серверы и центры обработки данных, которые еще не попали в расходы. Когда они заработают, их стоимость начнут списывать через амортизацию, и это снизит операционную прибыль.
Оценка: дороже крупнейших технологических компаний
Чтобы понять, дорого ли стоит компания, инвесторы часто смотрят на мультипликатор EV/EBITDA: он показывает, во сколько раз стоимость бизнеса превышает его EBITDA. По этому показателю SpaceX заметно дороже крупнейших технологических компаний.
Отчасти разницу объясняют темпы роста: выручка SpaceX за год выросла на 161%, у большинства крупнейших технологических компаний для сравнения — на 16–26%.
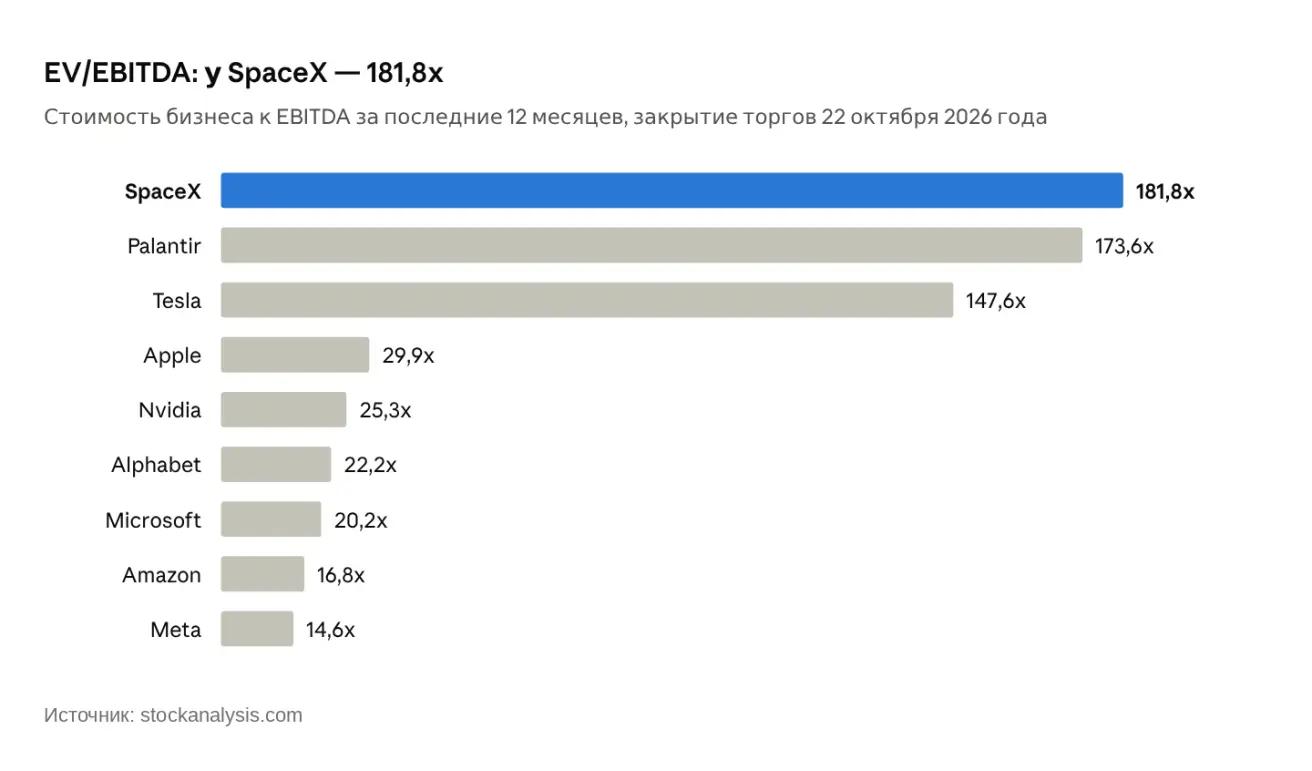
Вероятно, в цену SpaceX заложены и премии, которых не видно в отчетности: за личность Илона Маска, лидерство в космических запусках, перспективы направления искусственного интеллекта и возможное слияние с Tesla.
Долг и новое финансирование
На конец сентября долг SpaceX составлял порядка $39 млрд, а денежные средства и ценные бумаги — около $90 млрд. Основная часть долга приходится на облигации на $25 млрд со средней ставкой 5,855% и первым погашением в июле 2031 года. Кроме того, компания обязалась выплатить около $38 млрд по договорам на закупку оборудования и аренду облачных мощностей, от которых не может отказаться.
Отдельного внимания заслуживают $12,9 млрд, или треть долга SpaceX, привлеченные у Valor Equity Partners. Фондом руководит Антонио Грасиас, член совета директоров SpaceX. На начало года задолженность перед Valor составляла $4 507 млн.
Финансирование оформлено как продажа серверов с последующей обратной арендой: Valor покупает оборудование, а SpaceX продолжает им пользоваться и платит за аренду. Участие фонда, которым руководит член совета директоров SpaceX, вызывало вопросы о конфликте интересов.
26 октября, уже после публикации отчета, SpaceX объявила о привлечении еще около $40 млрд через структуру под управлением Apollo. Фонд купит чипы и серверы и передаст их SpaceX в аренду на 5–5,25 года. Это поможет профинансировать инвестиции, но одновременно увеличит будущие обязательства компании.
Прогнозы руководства
На первый квартал 2027 года финансовый директор Брет Джонсен ожидает выручку $33–37 млрд, в 2,26–2,54 раза больше, чем в третьем квартале. Джонсен также подтвердил цель выйти в декабре 2026 года на годовой темп выручки $100 млрд.
Илон Маск настроен значительно оптимистичнее: к концу 2027 года он рассчитывает довести годовой темп выручки до $500 млрд–1 трлн, а в течение 2027 года ввести еще 10 ГВт вычислительных мощностей. Поэтому капитальные затраты останутся высокими.
Как рынок отреагировал на отчет
Первая реакция рынка была положительной: 21 октября акции SpaceX подорожали на 7,8%, до $159,31. На следующий день они упали на 9,1%, до $144,75. Motley Fool связывает падение с фиксацией прибыли, масштабом капитальных затрат и снятием ограничений на продажу части акций инсайдеров. Снижение продолжилось, и 30 октября акции закрылись на отметке $134,72, ниже цены размещения при IPO ($135).
Аналитики банков при этом в основном повысили целевые цены по акциям SpaceX. JPMorgan поднял целевую цену с $240 до $500, Bernstein повысил с $248 до $267, Morgan Stanley сохранил прежнюю, $300. Новые целевые цены находятся в диапазоне от $224 (TD Cowen) до $500 (JPMorgan).
Снятие локапа: выход по частям
После IPO ограничения на продажу акций SpaceX снимаются поэтапно. Пакет из 1,3 млрд акций стал доступен для продажи через два торговых дня после публикации отчета. 8 декабря истекает основной 180-дневный период ограничений, после чего продать можно будет еще около 342 млн акций. Самый крупный пакет, 6,4 млрд акций Илона Маска, освободится 12 июня 2027 года.
Итог
В третьем квартале направление искусственного интеллекта стало главным источником выручки SpaceX, а компания впервые после IPO вышла на операционную прибыль. Такой рост требует больших вложений: за девять месяцев капитальные затраты превысили операционный денежный поток примерно на $35 млрд.
В ближайшие месяцы инвесторы будут следить за выручкой направления искусственного интеллекта, капитальными затратами в сравнении с прогнозом на четвертый квартал, вводом новых мощностей и условиями финансирования. Следующий отчет покажет, удается ли SpaceX поддерживать темпы роста, заложенные в ее рыночную оценку.
Хотите узнать, как устроены инвестиции в технологические компании до выхода на биржу? Оставьте заявку в боте Raison, и наши эксперты свяжутся с вами.