English
 Русский
 Қазақша
2.–8. november 2026: Nädalane majandusülevaade
Peamised turuülevaated
Ameerika Ühendriigid
Eelmisel nädalal toimusid USA-s vahevalimised ning tulemused mõjutasid meeleolu finantsturgudel.
Demokraadid võitsid kontrolli Esindajatekoja ja Senati üle, mis võib potentsiaalselt tuua muudatusi nii USA sise- kui ka välispoliitikas. Nende muudatuste ulatust on aga praegu raske hinnata: Donald Trump on veel kaks aastat president ning säilitab vetoõiguse, seega vajab märkimisväärne osa demokraatide seadusandlikest algatustest kas kompromissi Valge Majaga või laiapõhjalist kaheparteilist toetust.
Demokraatide kontroll on suhteline: formaalselt saab Esindajatekoda Trumpi lihthäälteenamusega tagandamismenetluse algatada. Kuid presidendi ametist kõrvaldamiseks on vaja kahekolmandikulist enamust kohalolevatest senaatoritest ning demokraatidel sellist enamust ei ole. Seetõttu oleks isegi tagandamismenetluse algatamise korral Trumpi ametist kõrvaldamine ilma märkimisväärse vabariiklaste toetuseta äärmiselt keeruline.
Peamised järeldused:
- Põhiintressimäär tõsteti vahemikku 3.75 - 4.00%; retoorika on kulliline;
- Rahapoliitika on endiselt mõõdukalt piirav;
- USA makromajandusandmed toetavad jätkuvalt pehme maandumise stsenaariumi: inflatsiooniriskid suurenevad, tööturg jahtub ilma majanduslanguse märkideta ning praegused tingimused ei õigusta veel intressimäära langetamist.
- Fed parandas veidi oma SKP ja tööhõive prognoose ning tõstis lähiaja inflatsiooniprognoose.
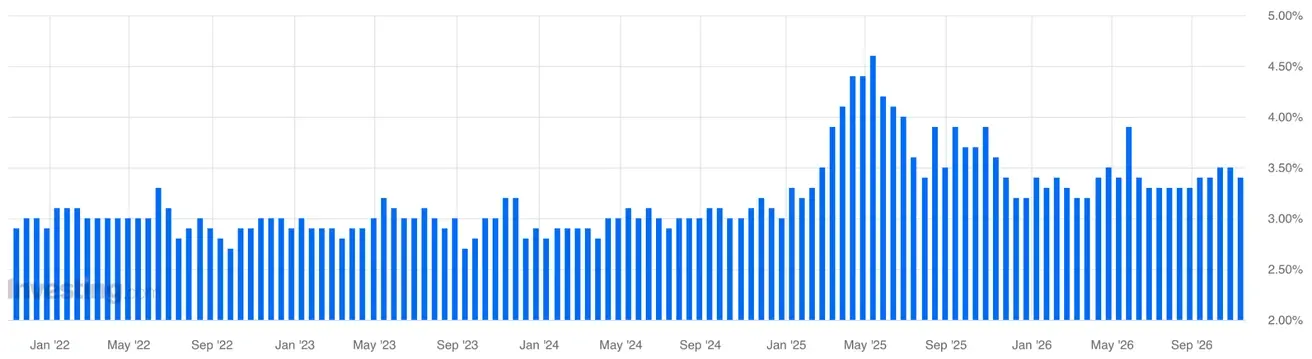
Inflatsioon: tarbijahinnaindeks (september)
- Põhi-CPI (MoM): 0.3% (eelmine: 0.3%).
- Põhi-CPI (YoY): 2.6% (eelmine: 2.4%).
- CPI (MoM): 0.6% (eelmine: 0.4%).
- CPI (YoY): 3.7% (eelmine: 3.4%).
Tootjahinnaindeks (september)
- PPI (MoM): 1.3% (eelmine: 0.4%).
- Põhi-PPI (MoM): 0.7% (eelmine: 0.3%).
Inflatsiooniootused (Michigan) (oktoober)
- 12 kuu inflatsiooniootused: 4.3% (eelmine: 4.7%).
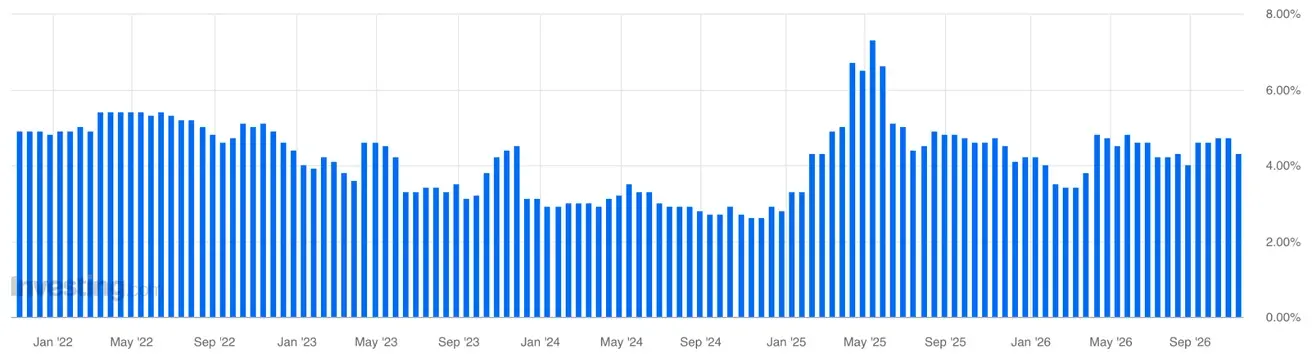
- 5 aasta inflatsiooniootused: 3.4% (eelmine: 3.5%).
Fedi inflatsioonimõõdik:
Põhi-PCE hinnaindeks (september): MoM: 0.3% (eelmine: 0.2%); YoY: 3.1% (eelmine: 3.0%):
Üldine PCE hinnaindeks (september): MoM: 0.5% (eelmine: 0.3%); YoY: 3.6% (eelmine: 3.4%):
SKP (USA Majandusanalüüsi Büroo, BEA) — 2026. aasta III kvartal (QoQ), esialgne hinnang: 3.4% (2026. aasta II kvartal: 2.2%):
GDPNow (Atlanta Fedi reaalajas hinnang ametlikule SKP kasvule enne avaldamist (2026. aasta III kvartal)): 3.4% (eelmine: 3.6%).
Äritegevuse indeks (PMI) (oktoober)
(Üle 50 näitab laienemist; alla 50 näitab kahanemist)
- Teenuste PMI: 56.1 (eelmine: 58.8)
- Tööstuse PMI: 54.9 (eelmine: 56.0)
- Kombineeritud PMI: 55.9 (eelmine: 58.4)
Tööturg (BLS) (oktoober)
- Töötuse määr: 4.1% (eelmine: 4.2%);
- USA-s töötushüvitisi saavate inimeste koguarv: 1,718K (eelmine: 1,701K);
- Esmaste töötushüvitise taotluste arv: 189K (eelmine: 194K) — massiliste koondamiste märke ei ole;
- Töökohtade arv väljaspool põllumajandust: 165K (eelmine: 60K, korrigeeritud);
- Töökohtade arv erasektoris väljaspool põllumajandust: 159K (eelmine: 78K, korrigeeritud);
- Keskmine tunnitasu (YoY): 3.1% (eelmine: 3.2%, korrigeeritud) — aeglustumine, mis on inflatsioonisurve seisukohalt positiivne;
- JOLTSi töökohtade vakantsused: 7.523M (eelmine: 7.271M).
Rahapoliitika
Fedi ametnike retoorika:
Richmondi Fedi president Thomas Barkin (5. november): kulliline retoorika, kuid pooldab järkjärgulist karmistamist. Barkin ütles, et inflatsioon on endiselt liiga kõrge ja tööpuudus väga madal, seega on edasised intressitõusud tema hinnangul tõenäolised; samal ajal eelistab ta liikuda järk-järgult, arvestades suurt ebakindlust ja vajadust koguda rohkem andmeid.
New Yorgi Fedi president John Williams (6. november): ettevaatlikult kulliline signaal. Ta rõhutas, et inflatsioon on endiselt „liiga kõrge” ja tuleb püsivalt viia 2%-ni, kuid märkis ka, et inflatsiooniootused on endiselt ankurdunud, palgakasv on kooskõlas Fedi eesmärgiga ning enne järgmist otsust on mõistlik koguda rohkem andmeid — st ilma kohest tõstmist nõudmata.
Mõlemad kõnelejad: pooldavad edasisi, kuid järkjärgulisi intressitõuse.
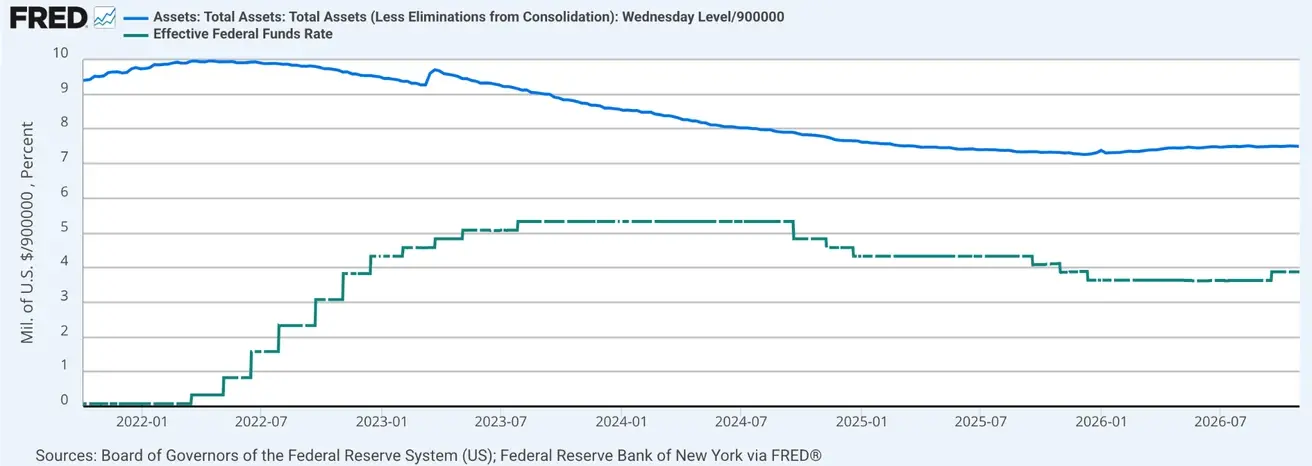
Föderaalfondide intressimäär (EFFR): 3.75%–4.00%
Föderaalreservi bilanss: $6.748 triljonit, +3.26% alates QT lõpust ($6.535 triljonit):
Turuootus intressimäärale (FedWatch)
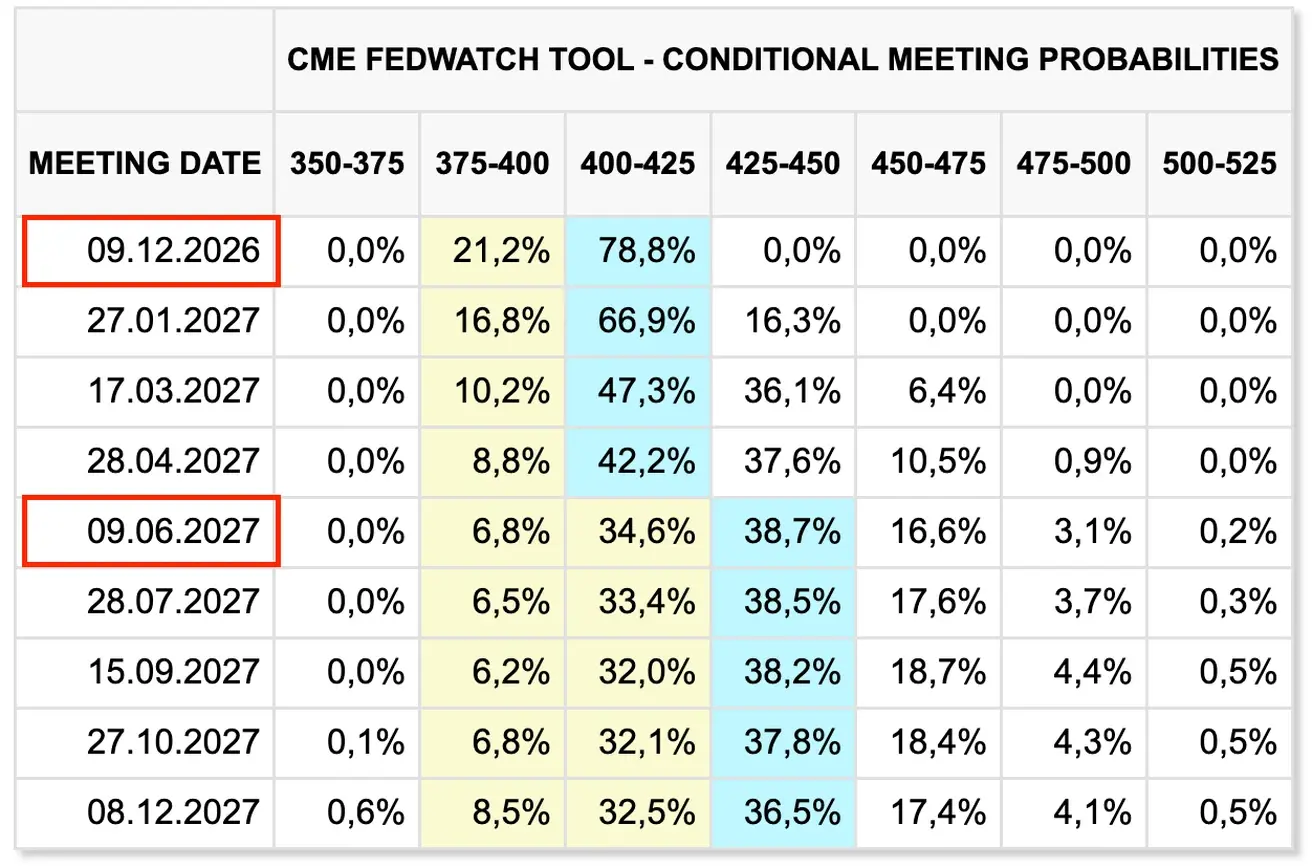
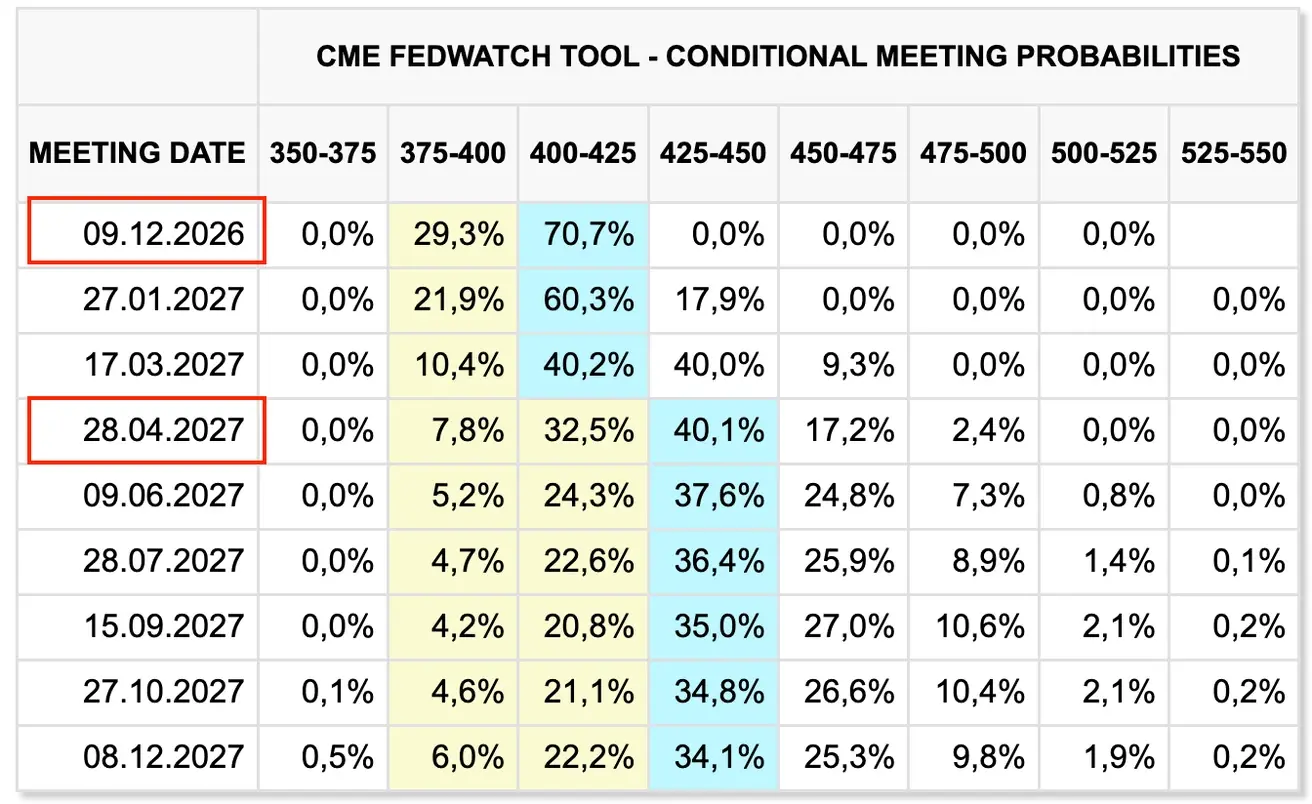
Järgmise FOMC koosoleku (9. detsember) puhul on intressitõus endiselt tõenäolisem tulemus: 0.25% tõusu tõenäosus on 78.83% (nädal varem: 70.74%):
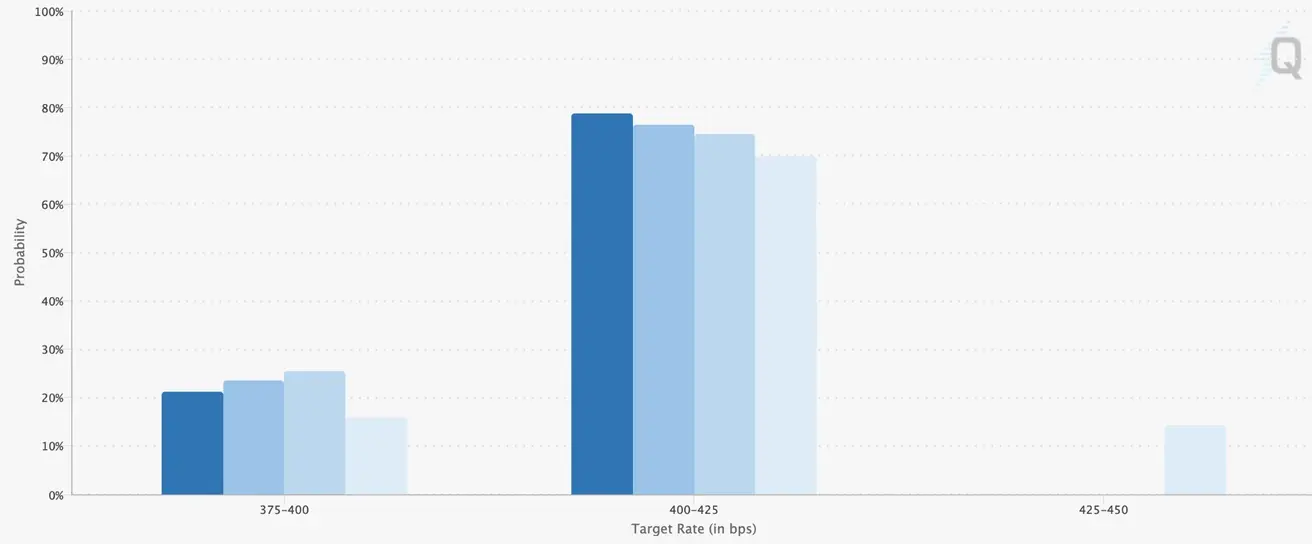
Järgmise 12 kuu jooksul: kaks 0.25% intressitõusu, mis viivad määra vahemikku 4.25–4.50%, kusjuures esimene tõus toimub järgmisel koosolekul:
Täna:
Nädal varem:
Võlakirjaturg
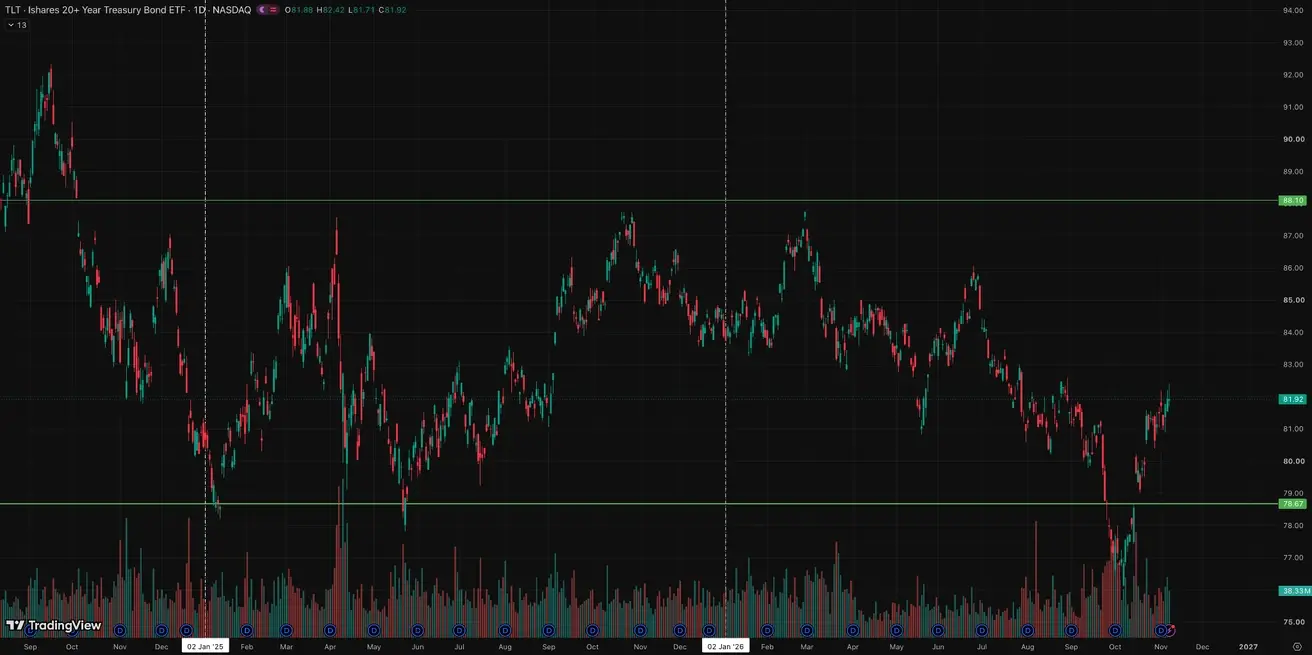
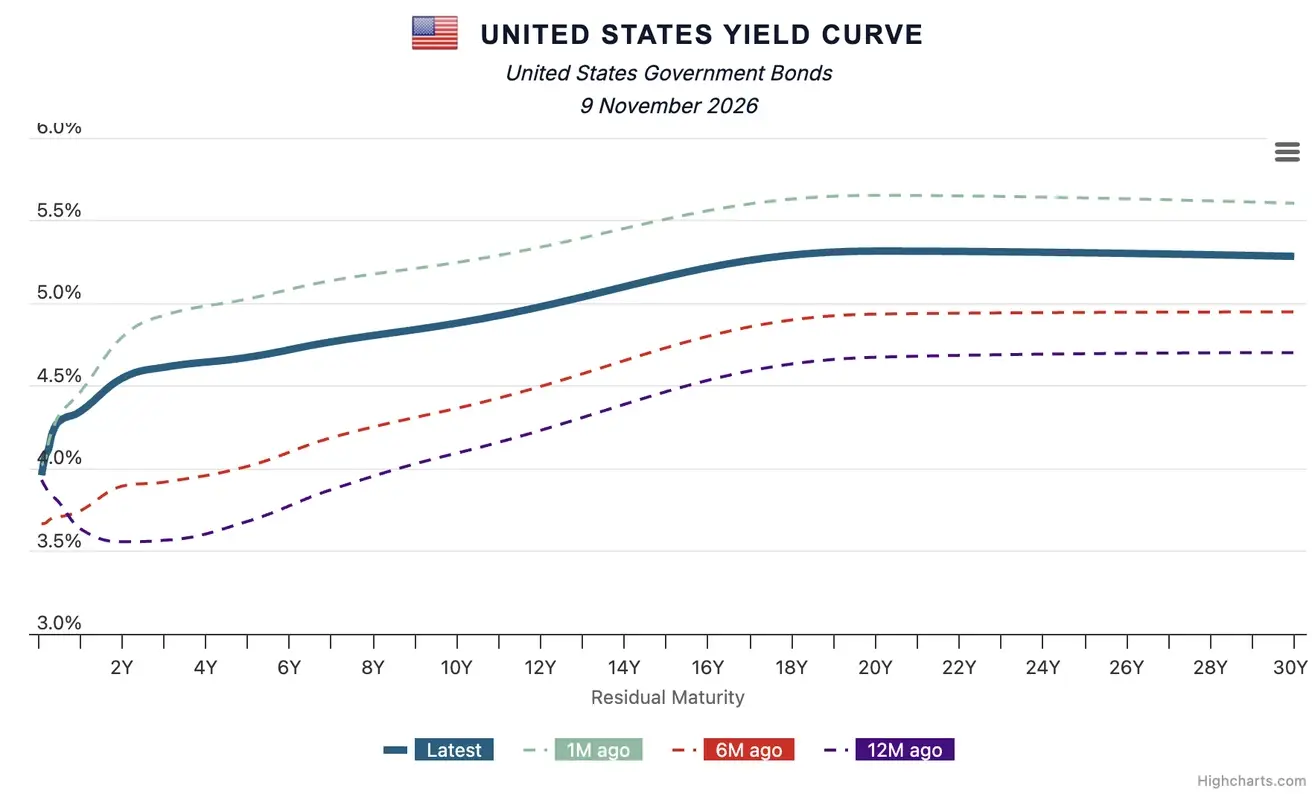
USA võlaturg: tootlused langesid kogu tulukõvera ulatuses, mis viitab kasvavale nõudlusele võlakirjade järele ja riskipreemia osalisele vähenemisele pärast oktoobrikuu müügilainet, kuigi kõvera pikk ots püsib kõrgel.
USA riigivõlakirjad 20+ aastat (TLT ETF): nädala tootlus: +0.10% (nädala sulgemishind: $81.92); aasta algusest: -6.01%
Tootlused ja vahed
- USA riigiväärtpaberite 10-aastase konstantse tähtajaga turutootlus: 4.88% (eelmine: 4.93%);
- USA 2-aastase riigivõlakirja tootlus: 4.54% (eelmine: 4.58%);
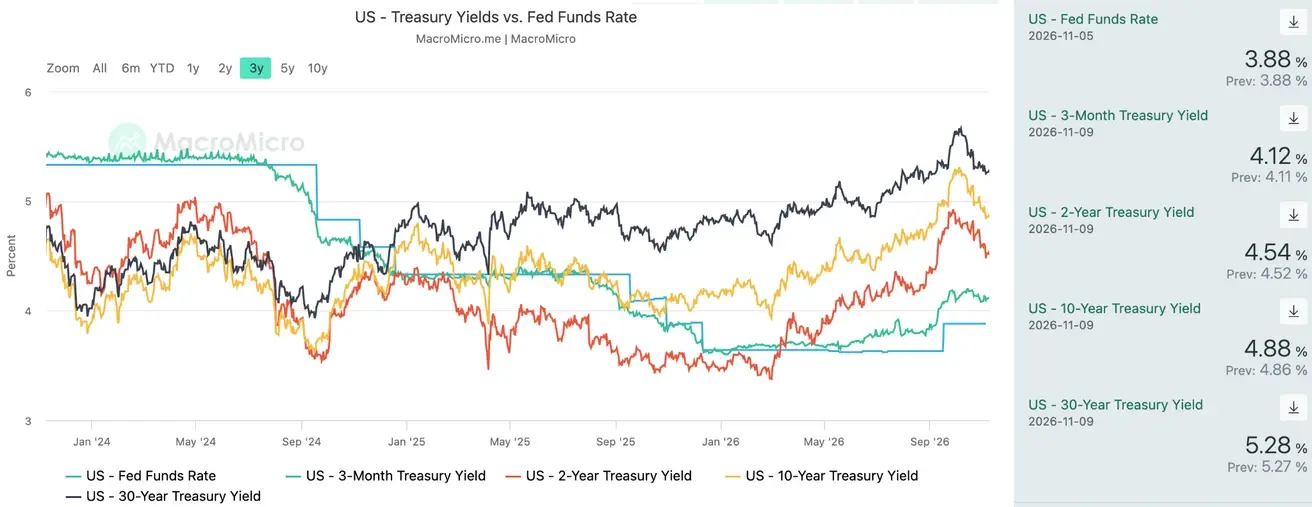
- 10-aastaste ja 2-aastaste USA riigiväärtpaberite tootlusvahe on 34 baaspunkti (eelmine: 35 bps);
- 10-aastaste ja 3-kuuliste USA riigiväärtpaberite tootlusvahe on 76 baaspunkti (eelmine: 85 bps).
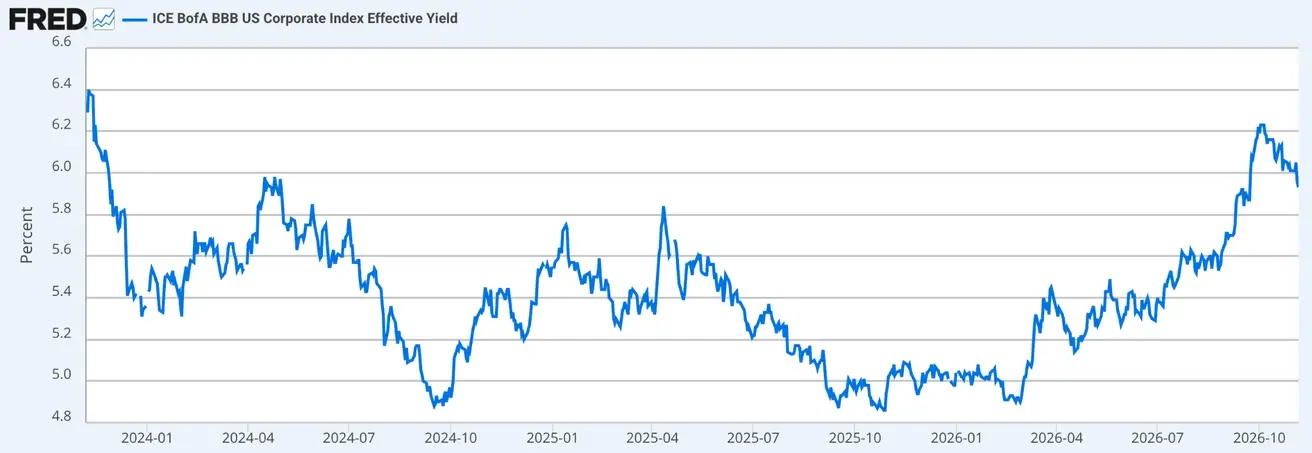
- ICE BofA BBB US Corporate Index Effective Yield: 5.93% (eelmine: 6.01%).
USA riigivõlakirjade tulukõver
5-aastase USA krediidiriski vahetustehingu (CDS) maksumus (maksejõuetuse vastu kindlustamine): 34.87 bps (vs. 34.87 bps nädal varem).
Neljapäeval saatis tehnoloogiasektori müügilainet narratiiv tehisintellekti arendamisele ähvardavatest riskidest.
Pärast demokraatide võitu võitsid mitmed kandidaadid, kes olid varem andmekeskustele vastu seisnud, kubernerivalimised osariikides, kus tehisintellekti arendamine on koondunud — Texas, Georgia, Ohio ja teised —, mis moodustavad umbes 40% USA kavandatavast andmekeskuste võimsusest.
Sellest tulenevalt kardab turg nüüd, et see poliitiline koosseis võib tehisintellekti arendamist aeglustada. Mõnede hinnangute kohaselt seab osariigi tasandi andmekeskuste tegevuse peatamine 2027. aastal ohtu ligikaudu 5–7% tehisintellekti kapitalikulutustest.
Demokraatide enamus Esindajatekojas ja Senatis hakkab kehtima 2027. aasta jaanuaris. Föderaalne moratoorium andmekeskustele vajaks presidendi allkirja ning on väga kaheldav, et Trump selle allkirjastaks.
Isegi kui piirangud kehtestatakse, viiksid hyperscalerid oma projektid teistesse osariikidesse, mis on peamine riski maandaja.
Lisaks, kui capexi kasv peaks aeglustuma, saavad suured tehnoloogiaettevõtted suunata oma suure tegevusrahavoo aktsiate tagasiostudesse, dividendidesse ja võla vähendamisse.
Eelmise nädala müügilainet tuleks pigem tõlgendada poliitilise riski ja tehisintellekti capexi tempo ootuste ümberhindamisena, mitte investeerimistsükli fundamentaalse murdumisena. Samal ajal püsivad kolmanda kvartali ettevõtete kasumid tugevad.
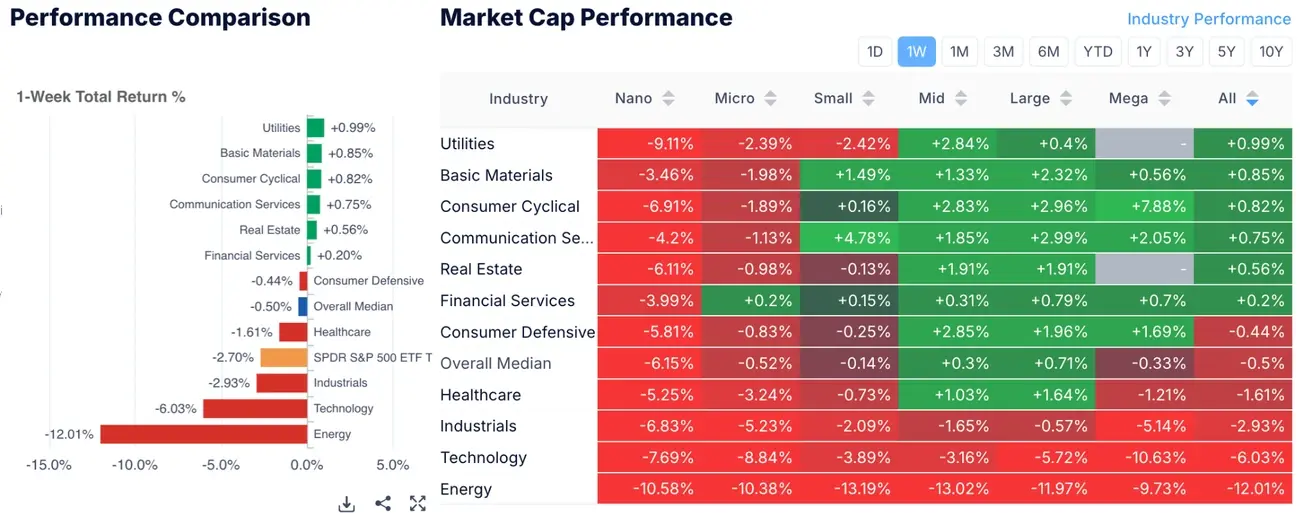
Kaitsvad sektorid olid eelmisel nädalal võitjad:
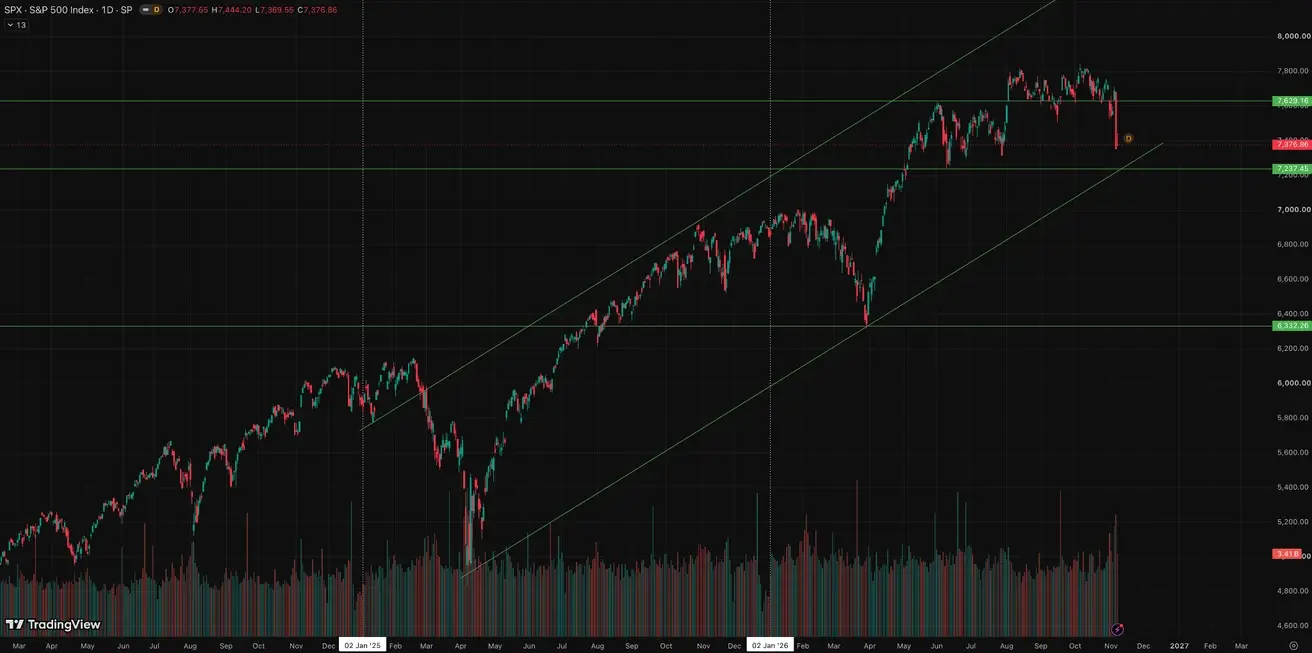
S&P500
Nädala tootlus: -2,68% (nädala lõpu sulgemishind: 7376,86); aasta algusest: +7,76%.
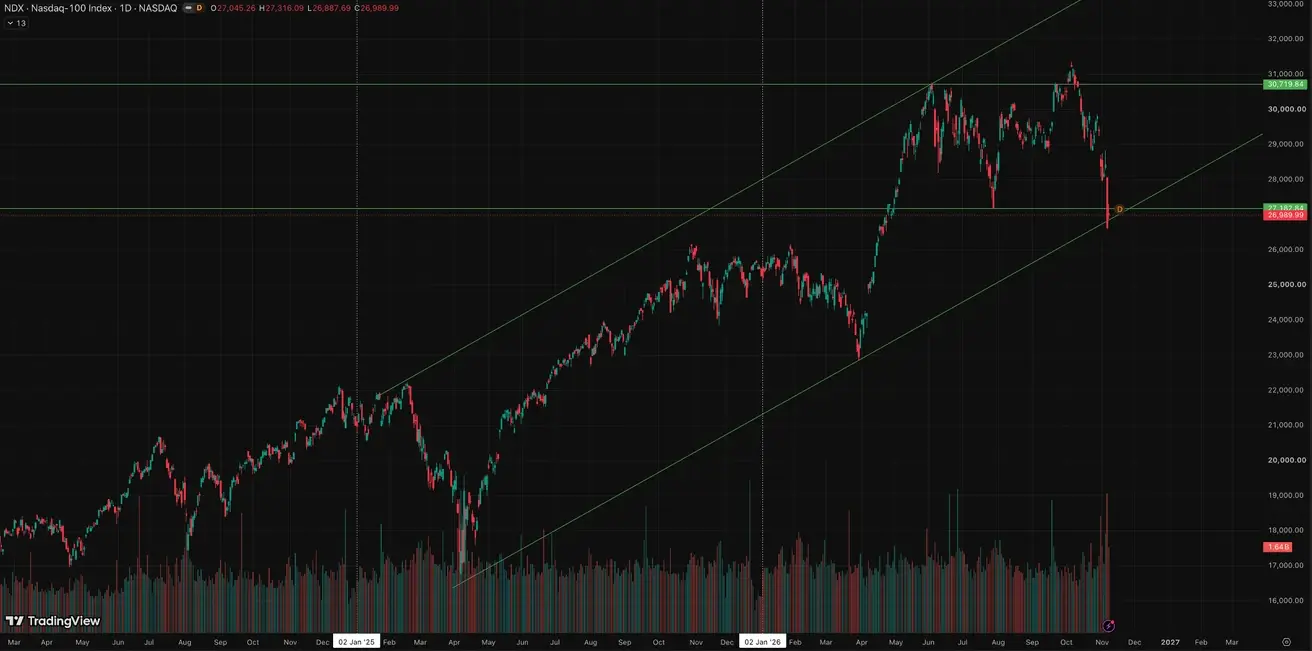
NASDAQ100
Nädala tootlus: -4,91% (nädala lõpu sulgemishind: 26989,99); aasta algusest: +6,89%.
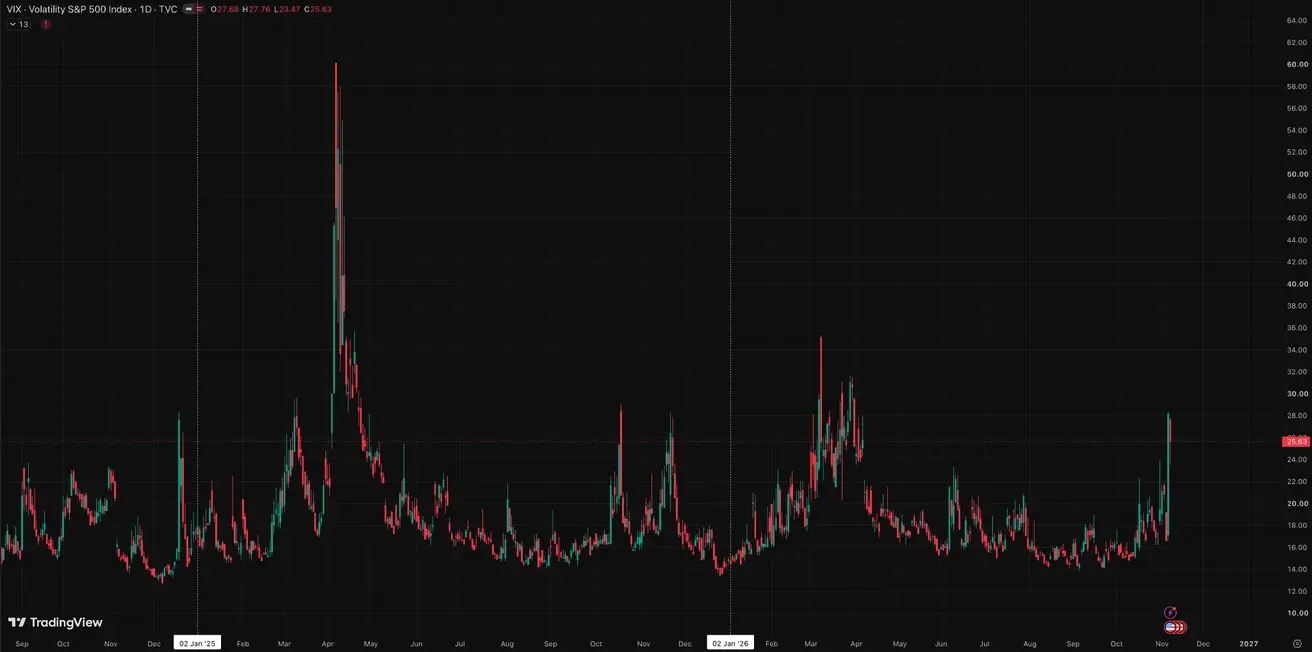
VIX
VIX (volatiilsusindeks): nädala lõpu sulgemishind 25,63 punkti.
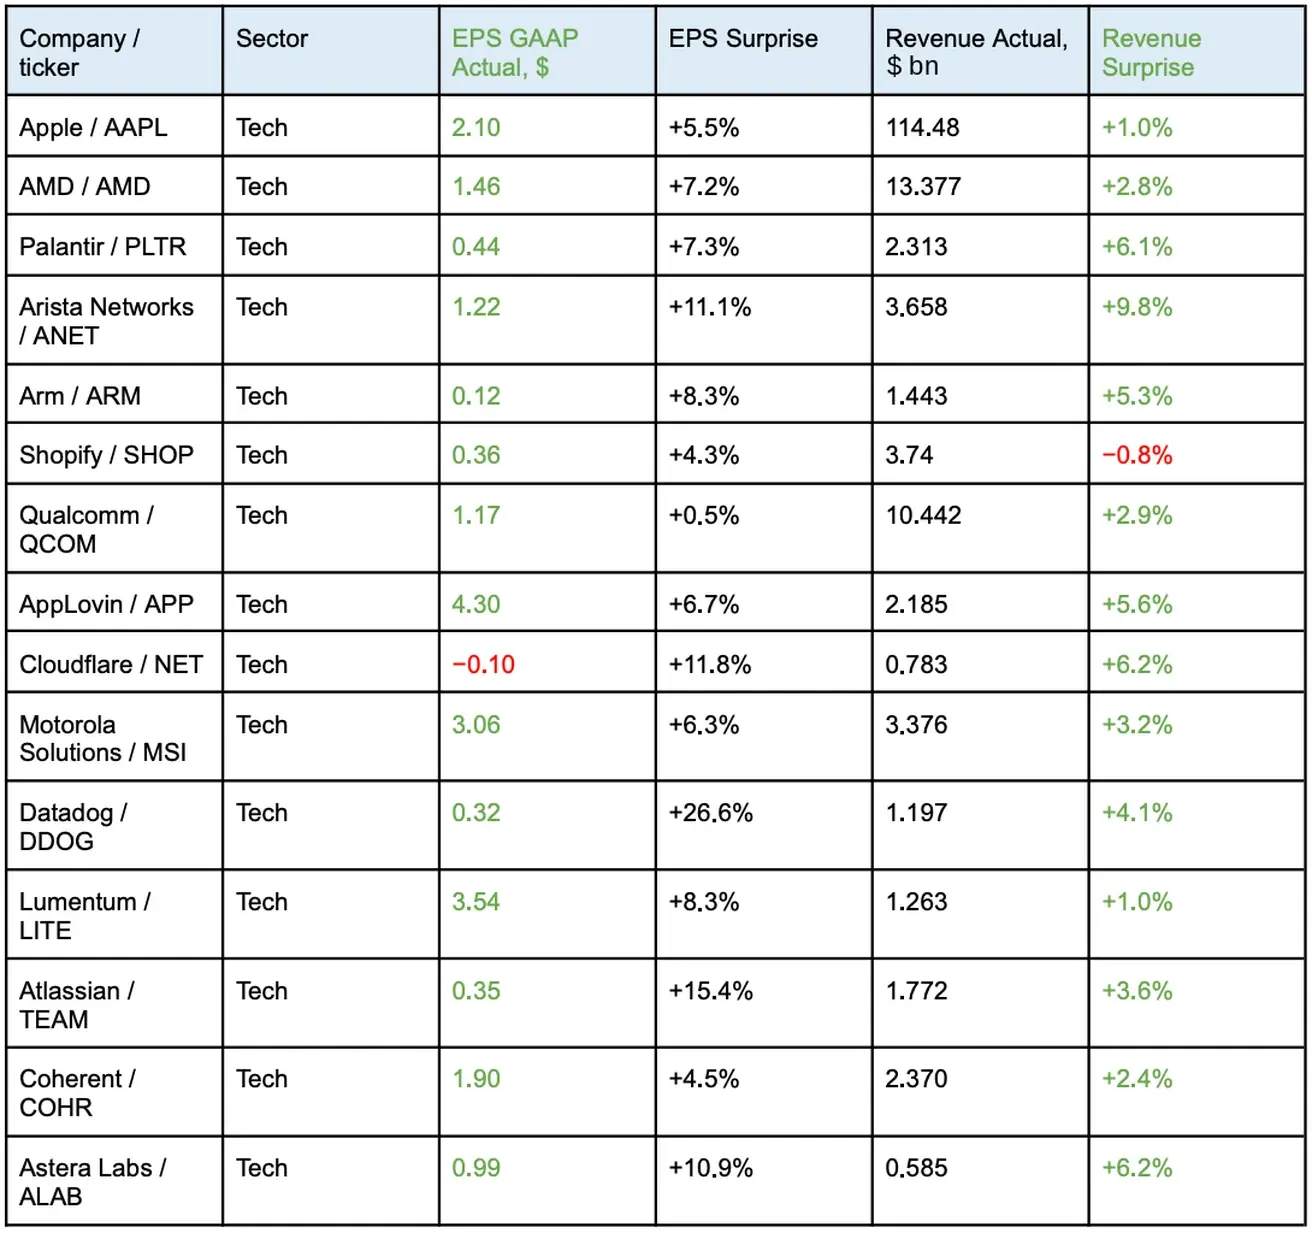
15 suurima tehnoloogiaettevõtte tulemused, 2.–6. november 2026
Kommentaar:
Dünaamika on positiivne. 2.–6. novembri nädalal esitas USA tehnoloogiasektor valdavalt tugevaid finantstulemusi: enamik valimisse kuulunud ettevõtteid ületas analüütikute kasumi- ja tuluprognoose. Eriti märkimisväärsed olid Datadogi, Atlassiani, Cloudflare’i ja Arista Networksi korrigeeritud kasumitulemused. AMD, Palantiri ja võrguseadmete tootjate aruanded viitavad jätkuvalt tugevale nõudlusele tehisintellekti lahenduste ja pilveinfrastruktuuri järele. Kokkuvõttes on tulemused väga positiivsed.
Kuid 5. novembril, pärast USA vahevalimisi Kongressi valimistel, langesid USA tehnoloogiaaktsiad investorite mure tõttu demokraatide võidu pärast. Sellest hoolimata on enamiku tehnoloogiahiidude finantstulemused väga head.
Ettevõtete väljavaated:
Üldiselt on väljavaated positiivsed: enamik juhte ootab tulude kasvu, tugevat nõudlust või edasist äritegevuse laienemist, eriti tehisintellekti ja pilveinfrastruktuuri vallas, kuid neljal ettevõttel on konkreetsed nõrgad kohad või vastutuul:
- Apple ootab tulude kasvu, kuid hoiatab marginaalide surve eest, mis tuleneb mäluhindade tõusust ja uute Siri funktsioonide kuludest.
- Shopify prognoosib brutokasumi aeglasemat kasvu kui tulude kasvu.
- Arm märgib, et autoritasud kasvasid aeglasemalt kui litsentsitulu ning jäid juhtkonna ootustele alla.
- Atlassian ootab madalamat tulu oma Data Centeri ärist, kuigi selle pilvesegment jätkab kasvu.
Ükski ettevõte ei oota järgmisel kvartalil madalamat kasumit.
Ettevõtete kommentaarid kongressivalimiste kohta:
Pärast USA kongressivalimisi ei teatanud ükski ettevõte oma väljavaadete muutmisest otseselt valimistulemuste tõttu. Ainult kolm ettevõtet kommenteerisid seda 4. ja 5. novembri intervjuudes.
AMD — AMD tegevjuht Lisa Su nimetas valimistulemusi põhjuseks, miks tööstus peaks andmekeskuste eeliseid kohalikele elanikele selgemalt selgitama. Tema sõnul peaks tehisintellektist kasu saama igaüks, sealhulgas kogukonnad, kuhu infrastruktuuri rajatakse.
Arm — Arm tegevjuht Rene Haas tunnistas, et poliitilised muutused võivad lühiajaliselt mõjutada seda, kus ja kuidas andmekeskusi USA-s ehitatakse. Tema hinnangul, kui mõnel osariigil on projekte raskem ligi meelitada, võivad teised need üle võtta. Ta hoiatas ka, et kui USA aeglustab ehitamist, arendavad teised riigid seda infrastruktuuri. Ta ei pea pikaajalist ohtu Armile oluliseks.
Qualcomm — Qualcommi tegevjuht Cristiano Amon ütles, et mured andmekeskuste ehituse tempo pärast ei kujuta ettevõttele sama suurt ohtu kui tootjatele, kes sõltuvad sellest turust rohkem: andmekeskused on vaid üks osa Qualcommi ärist. Ta lisas, et nõudlus arvutusvõimsuse järele püsib, kuigi võimalikud ehitusasukohad (osariikide lõikes) muutuvad ning laienemise tempot piirab praegu ka seadmete ja elektrivõimsuse kättesaadavus.
Euroala
- EKP — retoorika on mõõdukalt kulliline, kuid puudub signaal, et agressiivseid intressitõuse oleks vaja. EKP tunnistab inflatsiooniriske, võttes samal ajal arvesse juba karmimate finantstingimuste jahutavat mõju;
- Lähis-Ida konflikti taustal korrigeeris EKP oma SKP prognoose allapoole ja tõstis järgmiste aastate inflatsiooniprognoose.
EKP ametnike retoorika:
Isabel Schnabel (5. november): peamine sõnum on, et maailm on muutunud vähem prognoositavaks ja inflatsioonisokid võivad korduda sagedamini, seega peab EKP jääma paindlikuks ega tohi tugineda ühele instrumendile ega ühele stsenaariumile. Schnabel rõhutas eraldi fiskaalse ja finantssurve riske keskpankadele ning vajadust säilitada sõltumatus ja võime kiiresti uutele šokkidele reageerida. Retoorika on endiselt pigem kulliline/ettevaatlik.
Makromajanduslikud andmed
Intressimäärad
- Hoiustamise püsivõimaluse määr: 2.50% (eelmine: 2.50%);
- Marginaalse laenamise püsivõimaluse määr: 2.9% (eelmine: 2.9%) — määr, millega pangad saavad keskpangast üleöö rahastust;
- Põhiline refinantseerimismäär (põhiintressimäär): 2.65% (eelmine: 2.65%).
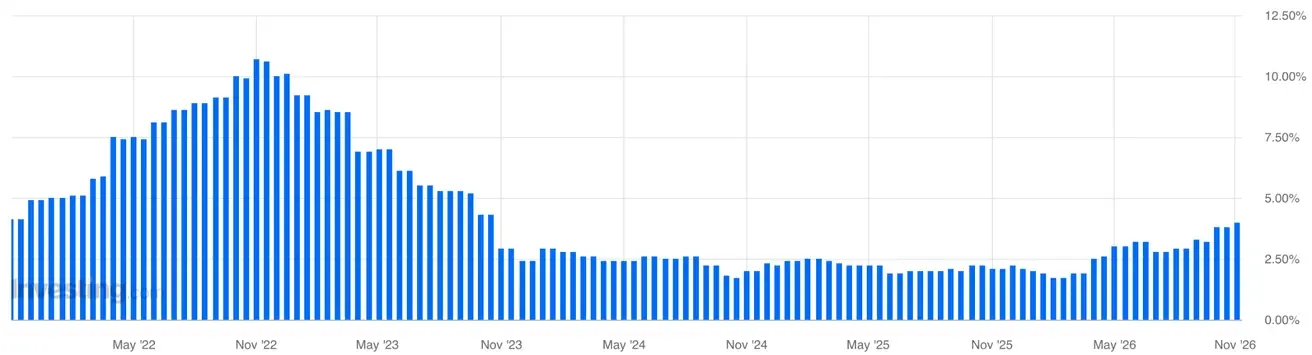
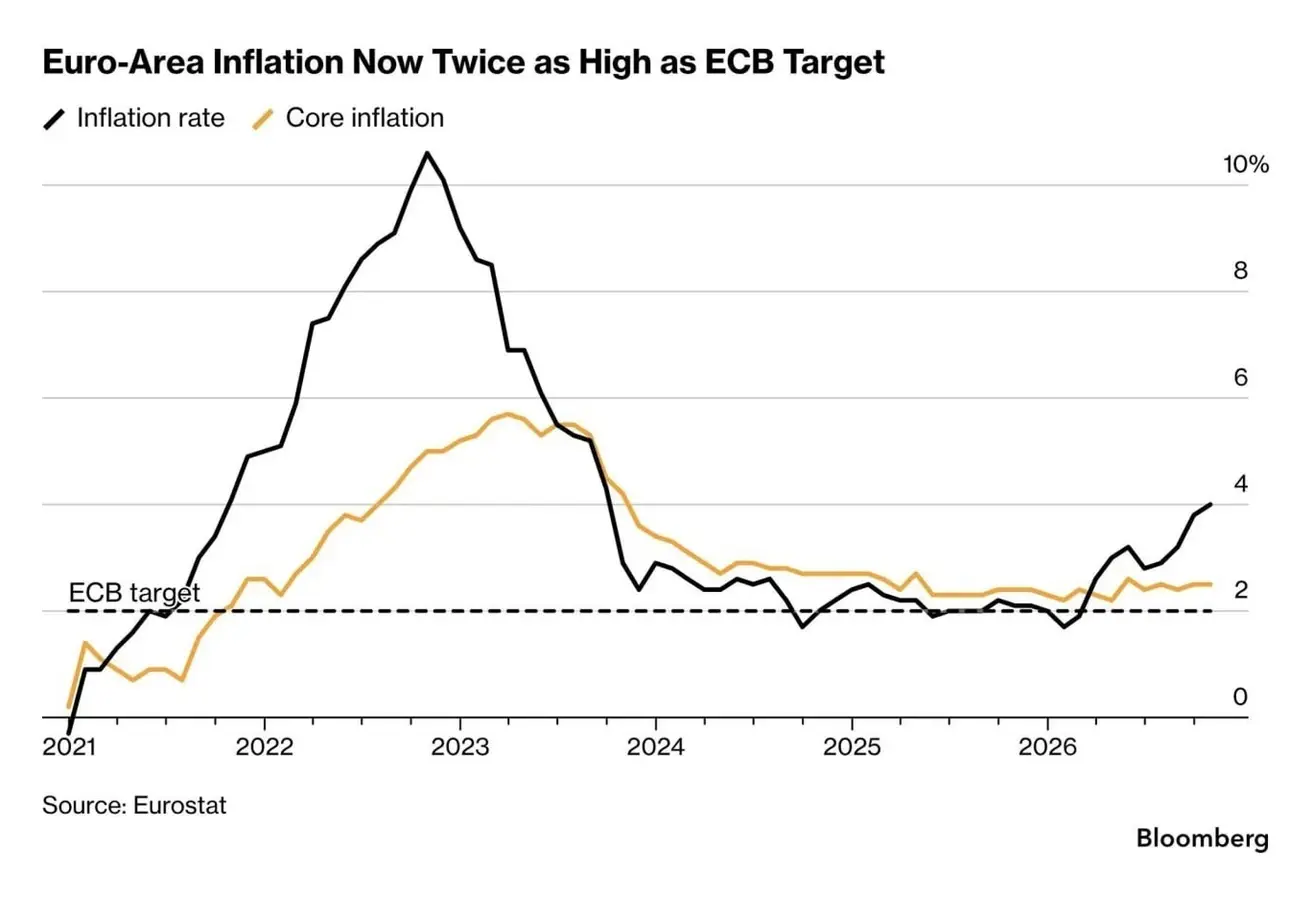
Inflatsioon: tarbijahinnaindeks (CPI) (oktoober, esialgne hinnang)
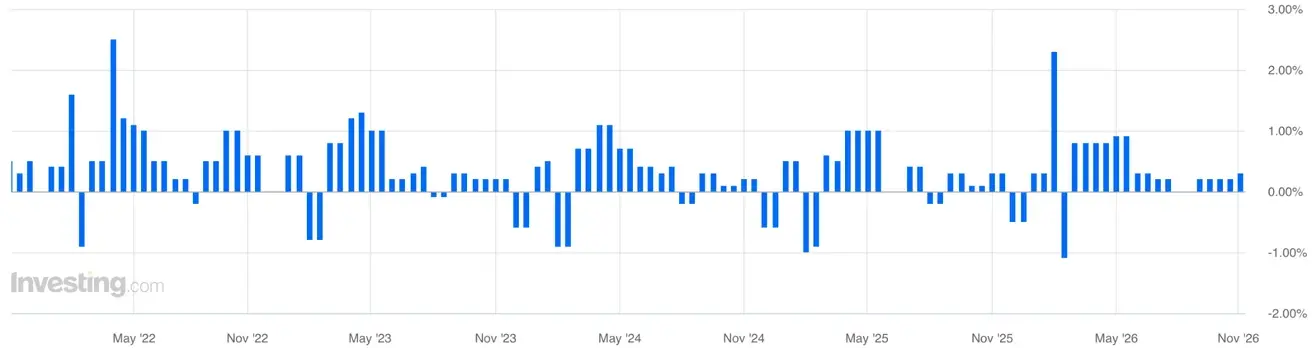
- Põhi-CPI (MoM): 0.3% (eelmine: 0.2%):
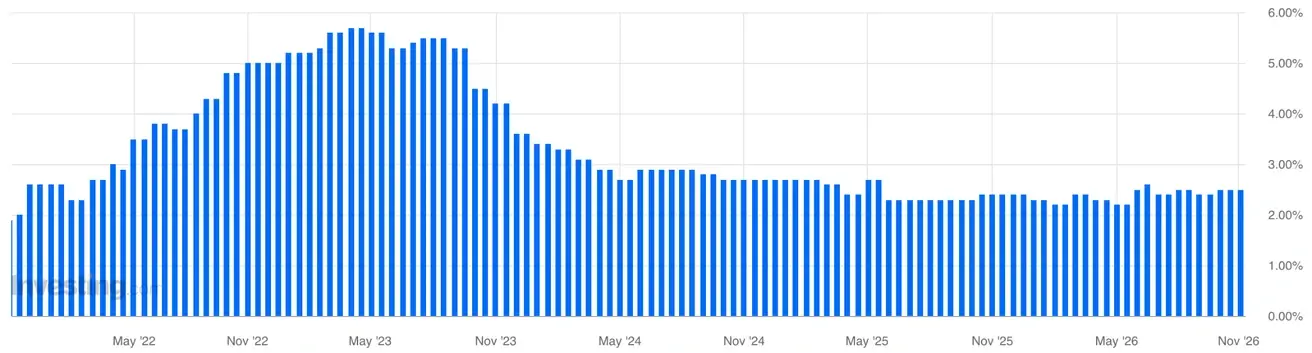
- Põhi-CPI (YoY): 2.5% (eelmine: 2.5%):
- Üldine CPI: 0.4% (MoM) (eelmine: 0.6%);
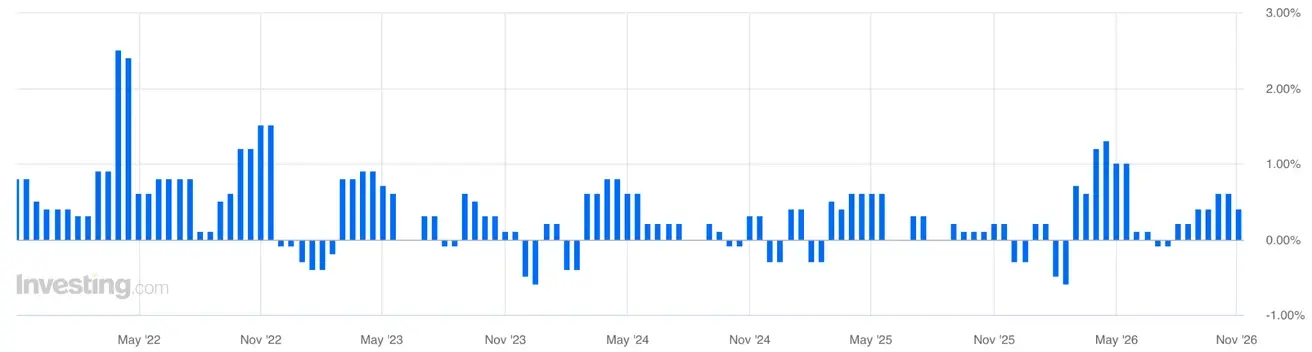
- CPI: 4.0% (YoY) (eelmine: 3.8%).
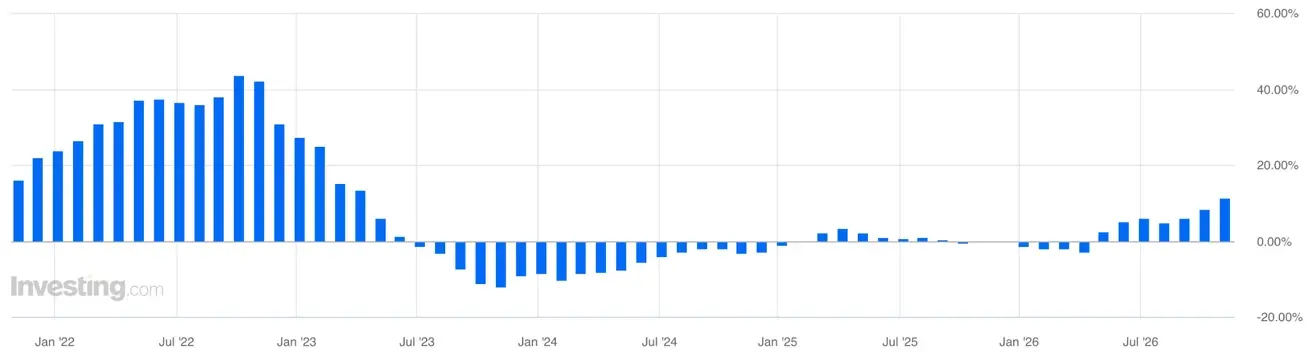
Tootjahinnaindeks (PPI) (oktoober)
- MoM: 2.5% (eelmine: 2.0%):
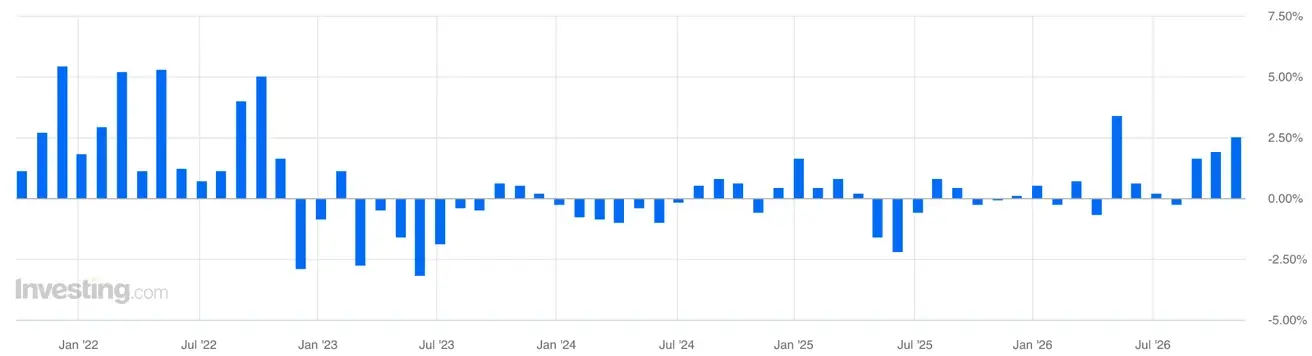
- YoY: 11.1% (eelmine: 8.3%):
SKP 2026. aasta II kvartal (esialgne hinnang)
- QoQ: 0.4% (eelmine: 0.6%);
- YoY: 1.3% (eelmine: 0.5%).
Kaubandusbilanss (USD) (YoY): -16.1 bn (eelmine: 10.7 bn);
Tööstustoodang (september): (MoM) -0.5% (eelmine: -0.3%, korrigeeritud):
Töötuse määr (august): 6.5% (eelmine: 6.4%).
Euroala tarbijate kindlustunde indeks: -17.9 (eelmine: -16.8)
Ostujuhtide indeks (PMI) (september)
- Teenuste PMI: 51.4 (eelmine: 53.0, korrigeeritud);
- Tööstuse PMI: 52.7 (eelmine: 52.9);
- S&P Globali kombineeritud PMI: 51.7 (eelmine: 52.9).
Euro Stoxx 600 (FXXP1!)
Nädala tootlus: +0,20% (nädala lõpu sulgemishind: 649,1); aasta algusest: +9,28%.
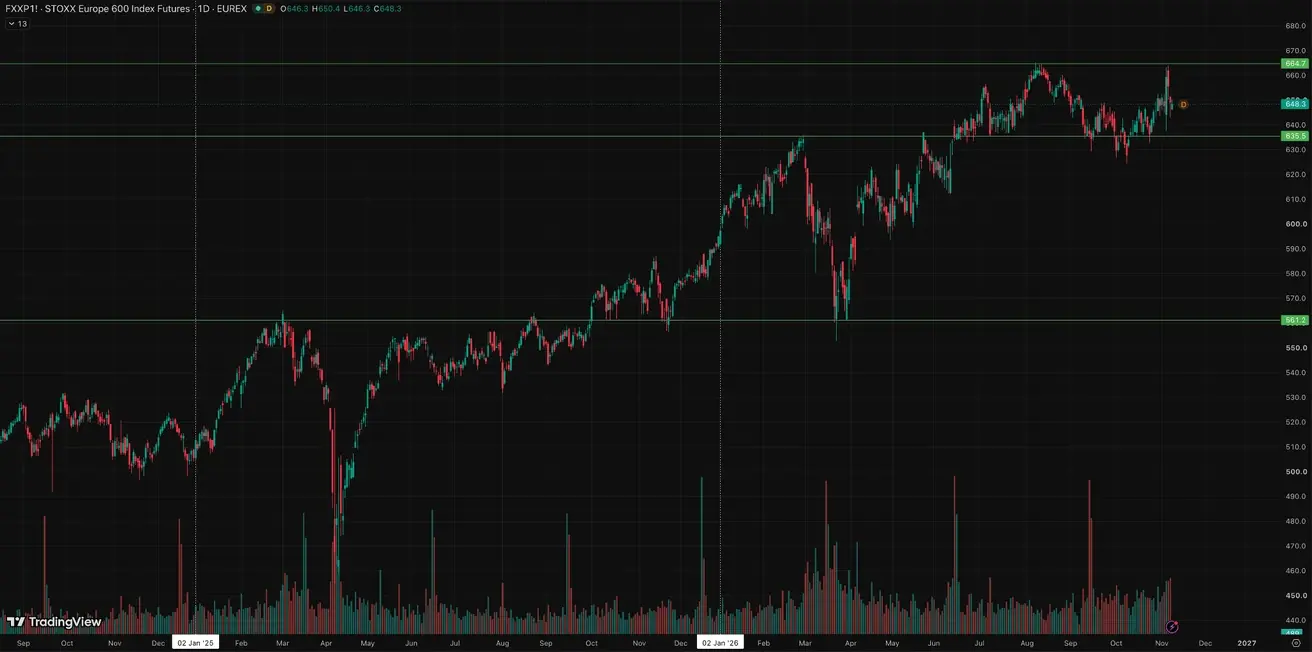
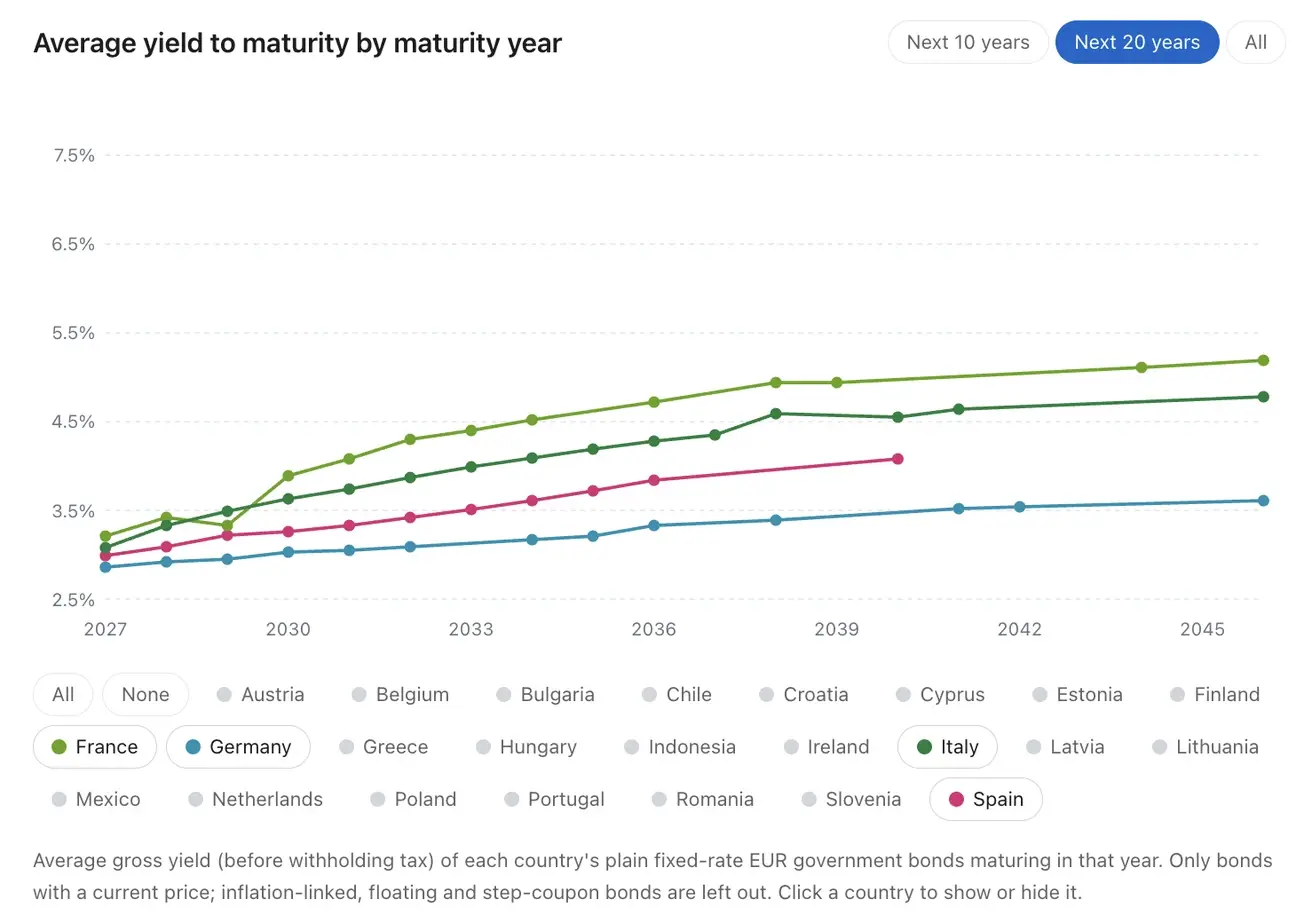
Fitch Ratings tegi Prantsusmaa reitinguväljavaate erakorralise muutmise negatiivseks, kinnitades reitingu tasemel A+. Agentuur viitab nõrgale kasvule, kõrgetele laenukuludele ja halvenevale fiskaalteele: võlg võib 2028. aastaks tõusta ligikaudu 124%-ni SKP-st ning selle stabiliseerimiseks oleks vaja umbes 3.5% SKP-st suurust fiskaalkorrigeerimist.
Euroala tulukõver näitab, et fiskaalrisk muutub juba Euroopa riskipreemia püsivaks osaks.
Riigivõlakirjade tootlused riikide lõikes:
Hiina
Hiina majandus jätkab stabiliseerumist, mida toetavad tugevad ekspordid, samal ajal kui sisenõudlus ja investeeringud taastuvad järk-järgult. Poliitikakujundajad jäävad stiimulite rakendamisel mõõdukaks ja sihipäraseks.
- Intressimäärad jäävad muutumatuks;
- Rahapoliitika jääb toetavaks;
- Hiina kinnitas oma pühendumust majanduskasvu toetavale fiskaalpoliitikale 2026. aasta plaani raames, sealhulgas meetmed sisenõudluse stimuleerimiseks, maksusoodustuste ja toetuste optimeerimiseks ning tööstusvõimsuse moderniseerimiseks.
Makromajanduslikud andmed
Intressimäärad
- 1-aastane laenu baasintressimäär (keskmise tähtajaga laenamine): 3.00%;
- 5-aastane laenu baasintressimäär (hüpoteeklaenude võrdlusmäär): 3.50%.
Inflatsiooni näitajad (september)
- Tarbijahinnaindeks (CPI): 0.2% MoM (eelmine: 0.4%)
- Tarbijahinnaindeks (CPI): 0.9% YoY (eelmine: 0.8%)
- Tootjahinnaindeks (PPI): 5.0% YoY (eelmine: 3.8%).
Kaubandusandmed (september)
Kaubandusbilanss (USD) (YoY): $133.53 bn (eelmine: $119.9 bn);
Import: 31.0% YoY (eelmine: 28.2%);
Eksport: 36.3% YoY (eelmine: 25.0%);
SKP (2026. aasta III kvartal)
- QoQ: 1.2% (eelmine: 0.9%);
- YoY: 4.5% (eelmine: 4.3%).
Tööturg
- Töötuse määr (september): 5.2% (eelmine: 5.3%).
Tööstustegevus
- Tööstustoodang (september, YoY): 5.5% (eelmine: 5.2%).
Põhivarainvesteeringud
- September, YoY: -7.2% (eelmine: -6.7%).
Jaemüük
- September, YoY: 1.1% (eelmine: 0.4%):
Ostujuhtide indeksid (PMI) (oktoober)
- Tööstuse PMI: 49.3 (eelmine: 50.1);
- Mittetööstuslik PMI: 49.7 (eelmine: 50.2);
- Kombineeritud PMI: 49.7 (eelmine: 50.7).
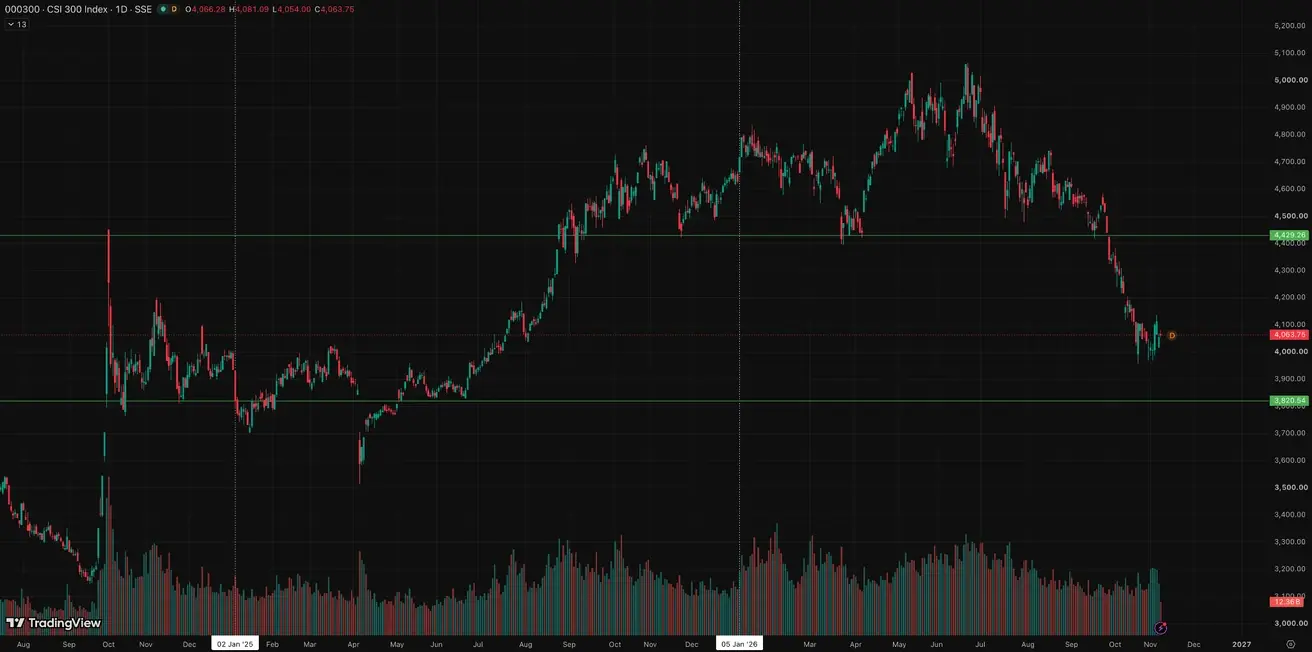
CSI 300 indeks (000300.HK)
Nädala tootlus: +1,73% (nädala lõpu sulgemishind: 4054,28); aasta algusest: -13,03%.
Kulla futuurid (GC)
Nädala tootlus: +4,09% (nädala sulgemishind: $4094,4 troiuntsi kohta); aasta algusest: -5,49%
See on selge signaal turvasadama nõudlusest. Aktsiaturu müügilainete, vahevalimiste järel suurenenud poliitilise ebakindluse ja turvasadama varade kõrgema nõudluse taustal toimib kuld taas maandajana.
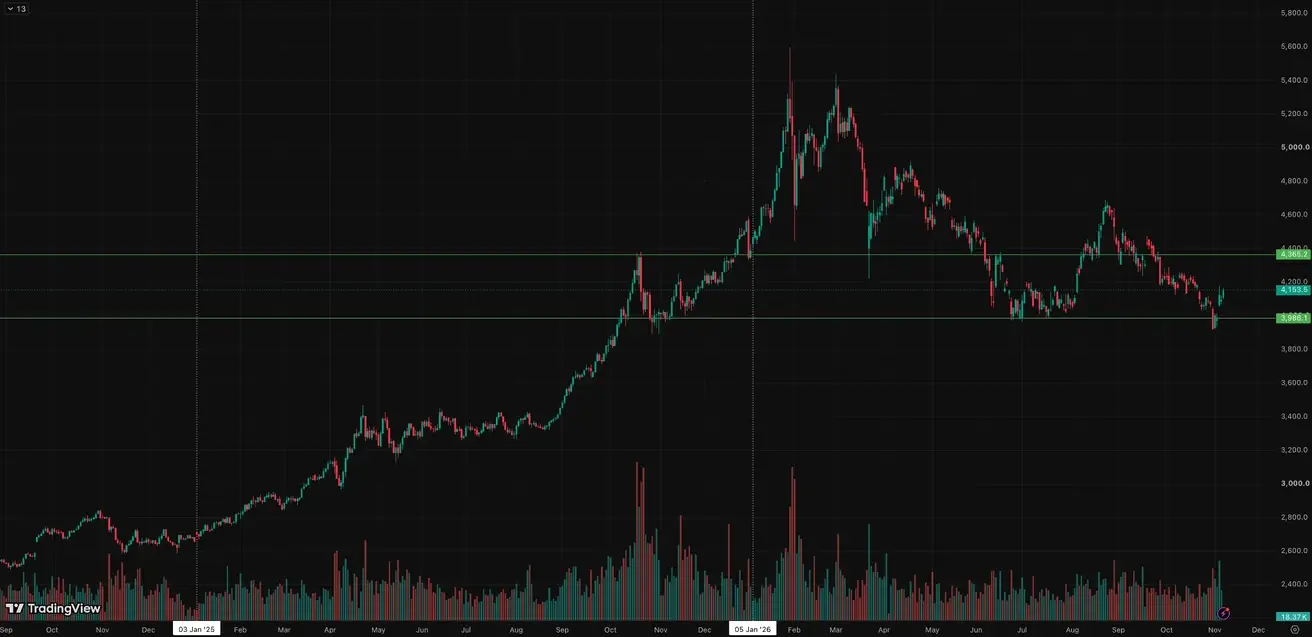
Kolmandas kvartalis ostsid keskpangad 321 tonni kulda. Ostude eesotsas olid Hiina (+63 tonni) ja Poola (+41 tonni). Aasta algusest on keskpankade kulliostud ulatunud 675 tonnini.
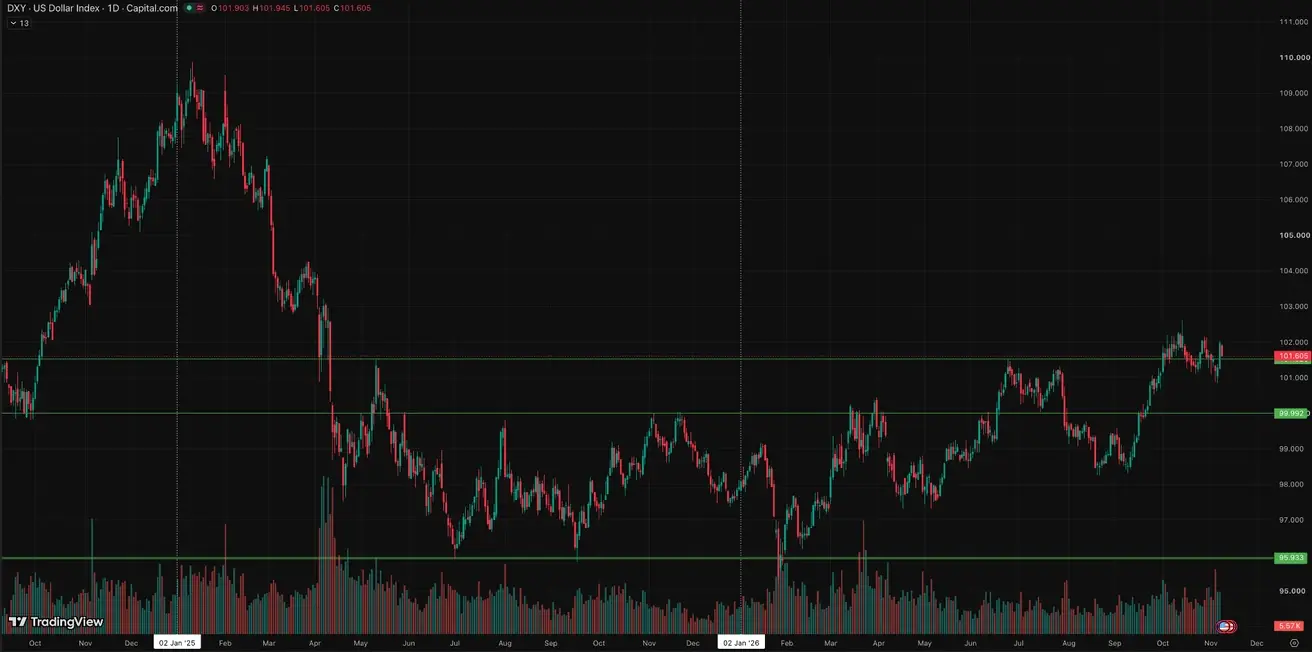
Dollari indeksi futuurid (DX)
Nädala tootlus: +0,32% (nädala sulgemishind: 101,964); aasta algusest: +4,05%.
Nagu kuld, võib ka dollar ebakindluse perioodil nüüd meelitada turvasadama nõudlust.
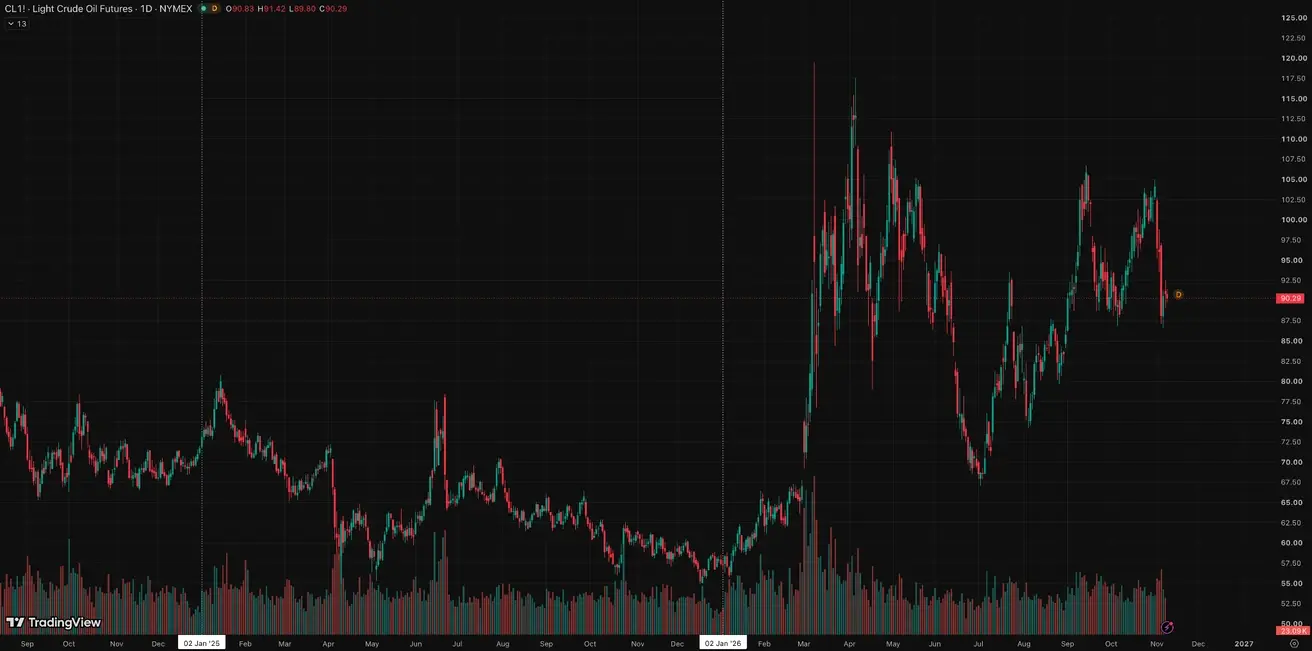
Naftafutuurid
Nädala tootlus: -12,76% (nädala sulgemishind: $90,83 barreli kohta); aasta algusest: +58,21%
Naftahindade järsk langus viitab desinflatsioonile. Turg on hakanud eemaldama osa geopoliitilisest preemiast, eriti pärast seda, kui demokraatide senaator Chuck Schumer ütles: „Me lõpetame sõja Iraaniga.”
See on inflatsiooniväljavaate seisukohalt positiivne: kui nafta püsib madalamal tasemel, peaks CPI surve lähikuudel leevenema.
Bloombergi andmetel (2. november) ütles Iraani president Masoud Pezeshkian, et ülemjuht Mojtaba Khamenei oli andnud valitsusele teatud volitused rahuläbirääkimiste jätkamiseks. Nende volituste täpset ulatust ei avaldatud.
Krüptoturg
Krüptoturu regulatiivne taust on halvenenud: CLARITY Acti vastuvõtmise tõenäosus selle praegusel kujul on järsult langenud.
Tulevane päevakord liigub rangema järelevalve, investorikaitse ning DeFi ja huvide konflikti kontrolli suunas. See tõstab krüptovarade poliitilist riskipreemiat, kuigi teatud krüptoregulatsiooni elementide toetus püsib Demokraatlikus Parteis.
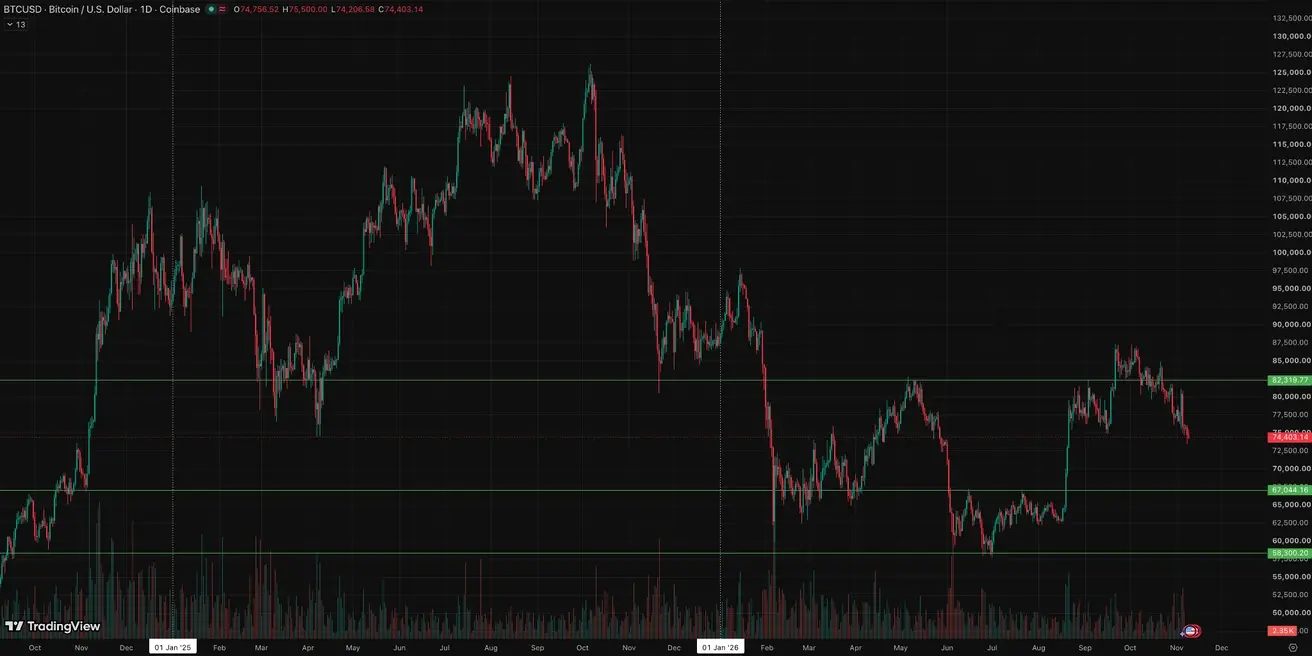
BTC futuurid
Nädala tootlus: -4,44% (nädala sulgemishind: $74,754.08); aasta algusest: -14,78%.
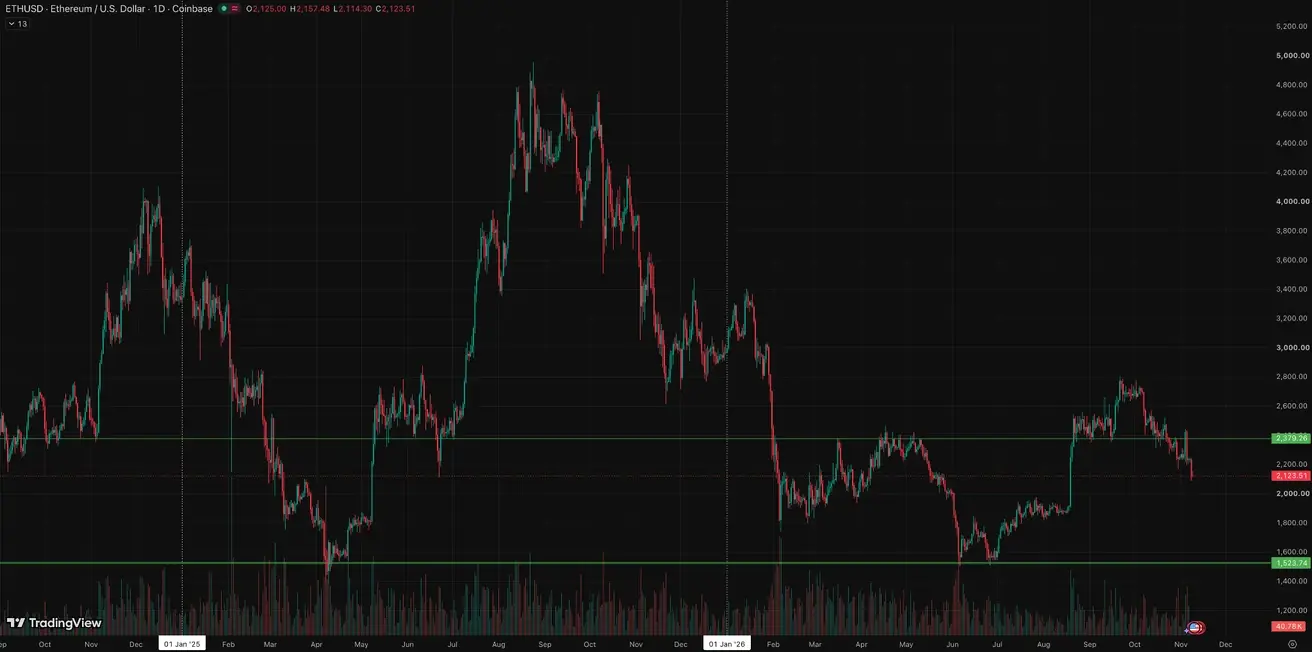
ETH futuurid
Nädala tootlus: -6,47% (nädala sulgemishind: $2125,32); aasta algusest: -28,53%.
ETF-i netovood