English
 Русский
 Қазақша
26. oktoober – 1. november 2026: iganädalane majandusülevaade
Peamised turuülevaated
Peamised järeldused:
- Põhimäär tõsteti vahemikku 3.75 - 4.00%; retoorika on kulliline;
- Rahapoliitika on endiselt mõõdukalt piirav;
- USA makromajanduslikud andmed toetavad jätkuvalt pehme maandumise stsenaariumi: inflatsiooniriskid kasvavad, tööturg jahtub ilma majanduslanguse märkideta ning praegused tingimused ei õigusta veel intressimäära langetamist.
- Fed parandas veidi oma SKP ja tööhõive prognoose ning tõstis lähiaja inflatsiooniprognoose.
Inflatsioon: tarbijahinnaindeks (september)
- Põhi-CPI (MoM): 0.3% (eelmine: 0.3%).
- Põhi-CPI (YoY): 2.6% (eelmine: 2.4%).
- CPI (MoM): 0.6% (eelmine: 0.4%).
- CPI (YoY): 3.7% (eelmine: 3.4%).
Tootjahinnaindeks (september)
- PPI (MoM): 1.3% (eelmine: 0.4%).
- Põhi-PPI (MoM): 0.7% (eelmine: 0.3%).
Inflatsiooniootused (Michigan) (september)
- 12 kuu inflatsiooniootused: 4.7% (eelmine: 4.6%).
- 5 aasta inflatsiooniootused: 3.5% (eelmine: 3.4%).
Fedi inflatsioonimõõdik:
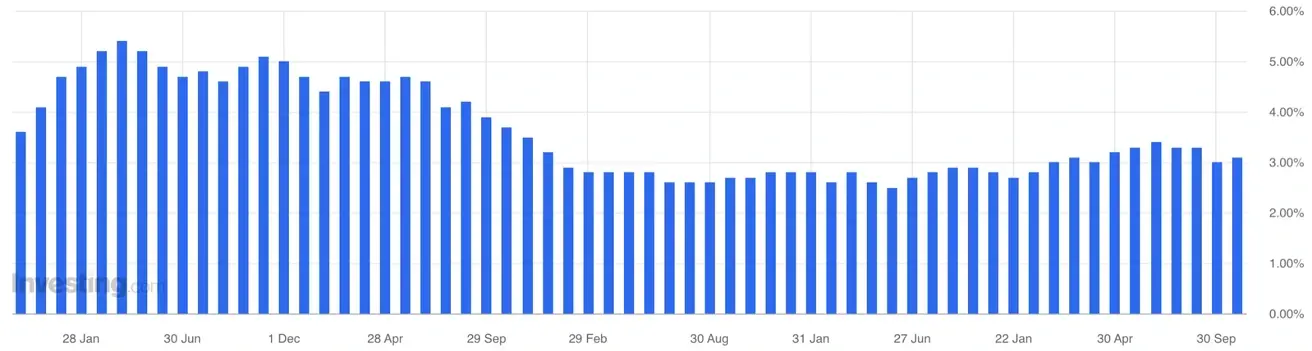
Põhiline PCE hinnaindeks (september): MoM: 0.3% (eelmine: 0.2%):
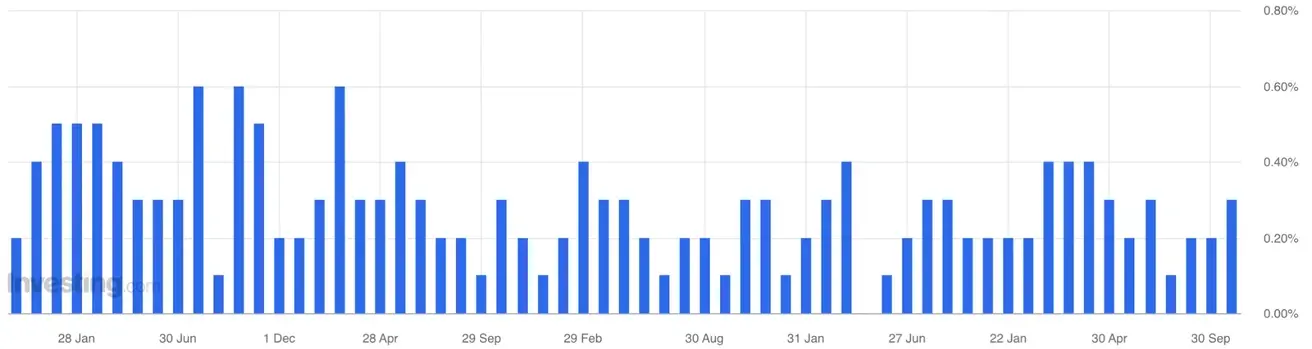
YoY: 3.1% (eelmine: 3.0%):
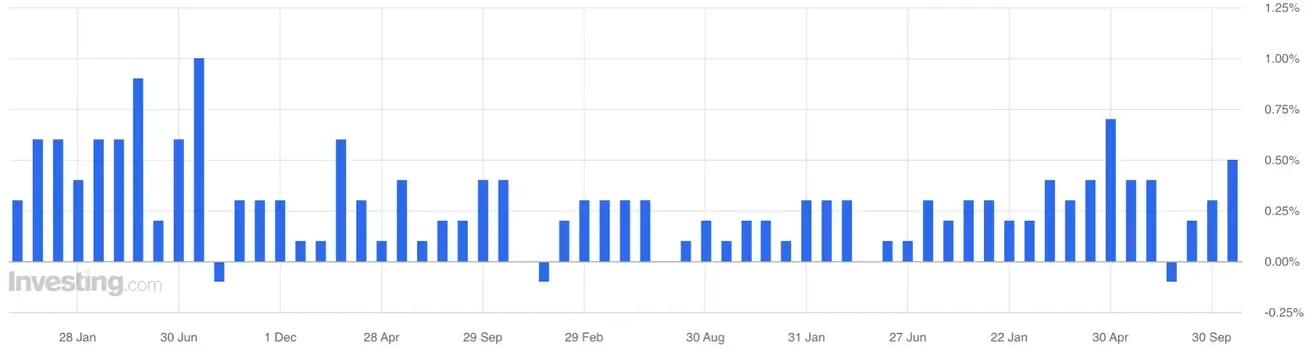
Kogupõhine PCE hinnaindeks (september): MoM: 0.5% (eelmine: 0.3%):
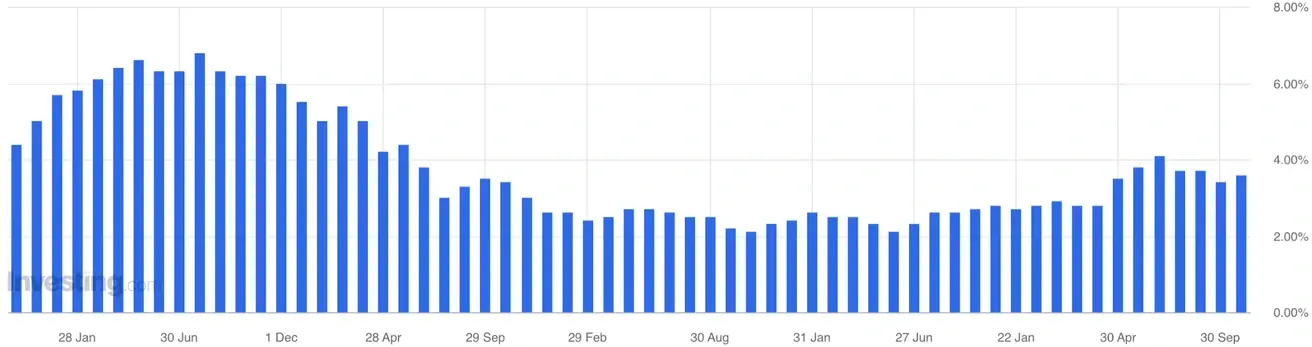
YoY: 3.6% (eelmine: 3.4%):
USA SKP deflaator (QoQ): 2.2% (eelmine: 6.1%)
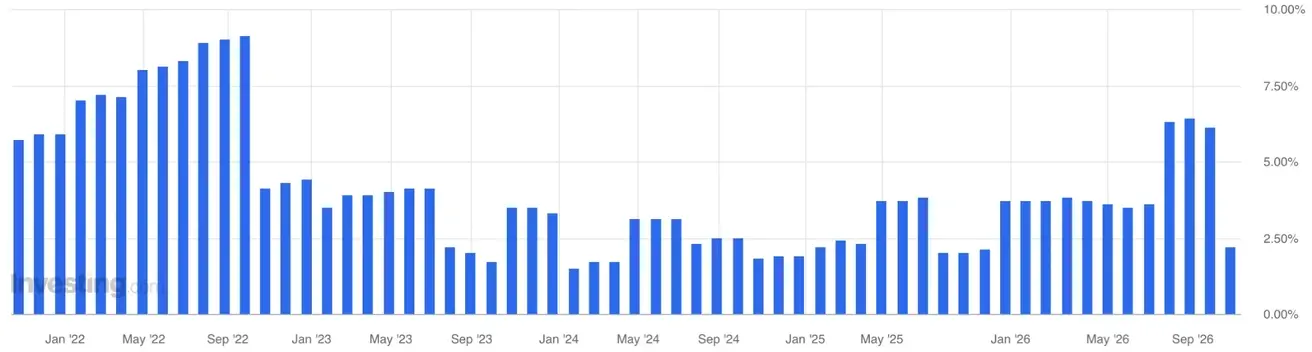
* SKP deflaator kajastab hinnamuutusi kõigis riigis toodetud lõpptoodetes ja -teenustes, mitte ainult tarbimiskulutustes. Selle aeglustumine on seega positiivne signaal; samas näitab PCE ja põhilise PCE kiirenemine septembris, et inflatsioonisurve tarbijasektoris püsib.
Reaalne tarbimiskulu, III kv 2026: 3.8% (eelmine: 3.8%)
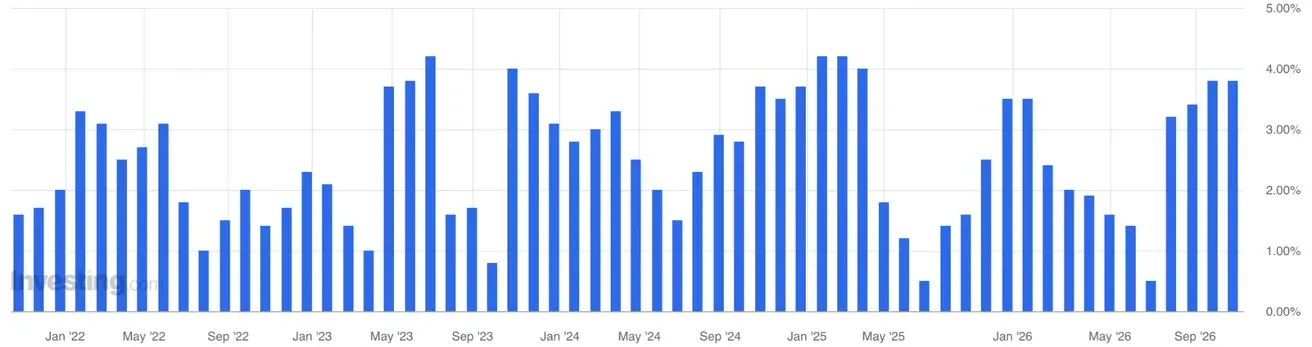
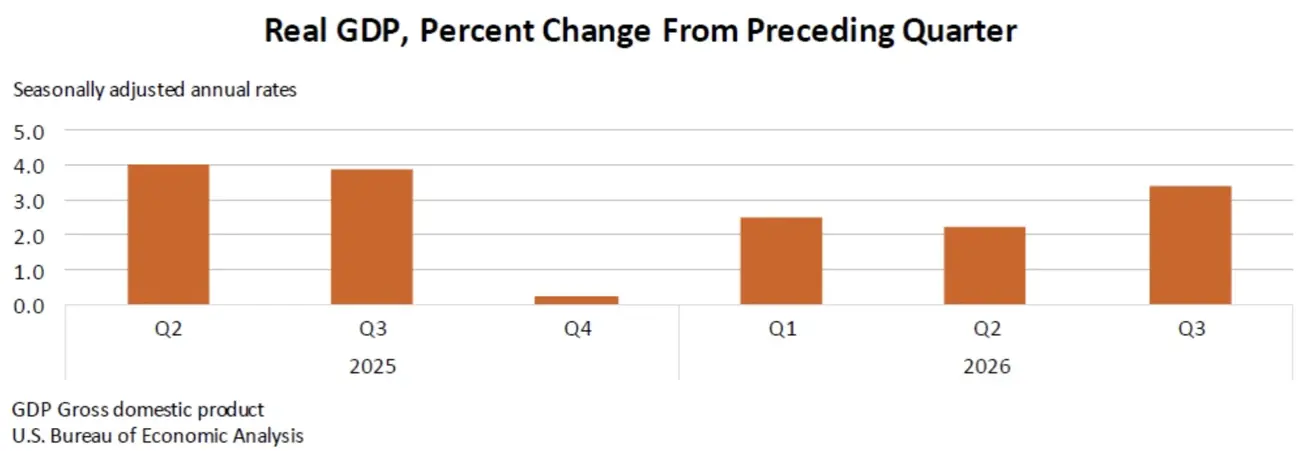
SKP (USA Majandusanalüüsi Büroo, BEA) — III kv 2026 (QoQ), esialgne hinnang: 3.4% (II kv 2026: 2.2%):
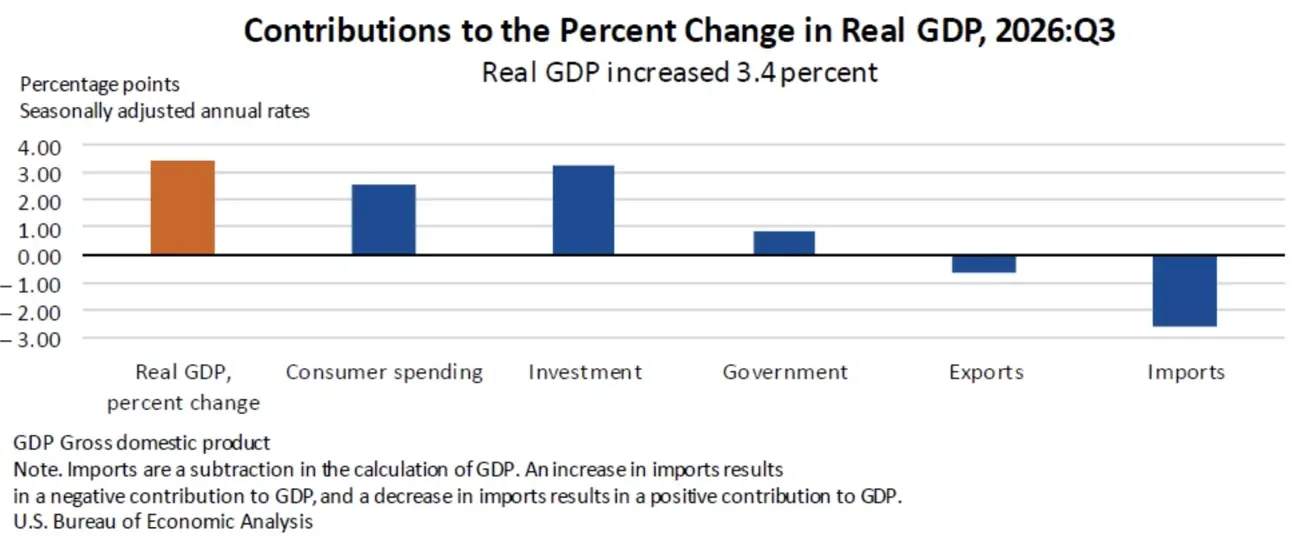
Võrreldes teise kvartaliga peegeldas reaal-SKP kasvu kiirenemine kolmandas kvartalis peamiselt investeeringute kiiremat kasvu ja valitsuse suuremaid kulutusi, mida osaliselt tasakaalustas ekspordi langus. Import kasvas kolmandas kvartalis rohkem kui teises.
GDPNow (Atlanta Fedi reaalajas hinnang ametlikule SKP kasvule enne avaldamist (III kv 2026)): 3.4% (eelmine: 3.6%).
Äritegevuse indeks (PMI) (oktoober)
(Üle 50 näitab kasvu; alla 50 näitab langust)
- Teenuste PMI: 57.9 (eelmine: 58.8)
- Tööstuse PMI: 56.0 (eelmine: 55.9)
- Kombineeritud PMI: 57.6 (eelmine: 58.4)
Tööturg (BLS) (september/oktoober)
- Töötuse määr: 4.2% (eelmine: 4.1%);
- USA-s töötushüvitisi saavate inimeste koguarv: 1,701K (eelmine: 1,728K);
- Esmaste töötushüvitise taotluste arv: 194K (eelmine: 194K) — massiliste koondamiste märke ei ole;
- Mittetööstussektori töökohtade muutus: 29K (eelmine: 133K, korrigeeritud) — märkimisväärne aeglustumine värbamises;
- Erasektori mittetööstussektori töökohtade muutus: 46K (eelmine: 89K, korrigeeritud) — märkimisväärne aeglustumine värbamises;
- Keskmine tunnitasu (YoY): 3.0% (eelmine: 3.1%) — aeglustumine, mis on inflatsioonisurve seisukohalt positiivne;
- JOLTSi töökohtade vakantsid: 7.271M (eelmine: 6.866M).
Rahapoliitika
Makromajanduslikud näitajad on kooskõlas Kevin Warshi retoorikaga: majandusaktiivsus ja tööturg püsivad vastupidavad, tootlikkus kasvab ning ettevõtete investeeringud on kõrged.
FOMC koosolek lühidalt — intressimäärad jäeti muutmata; retoorika inflatsioonieesmärgi saavutamise suhtes on endiselt kompromissitu, kuid tegelikud poliitilised sammud ei peegelda seda veel:
- Warshi sõnul ei ole sisendid pärast eelmist koosolekut muutunud, kuid intressimäär on endiselt paigal;
- Rõhuasetuse muutus: tugev äritegevus ei ole iseenesest põhjus, miks Fed peaks intressimäärasid tõstma.
Tõenäolised stsenaariumid:
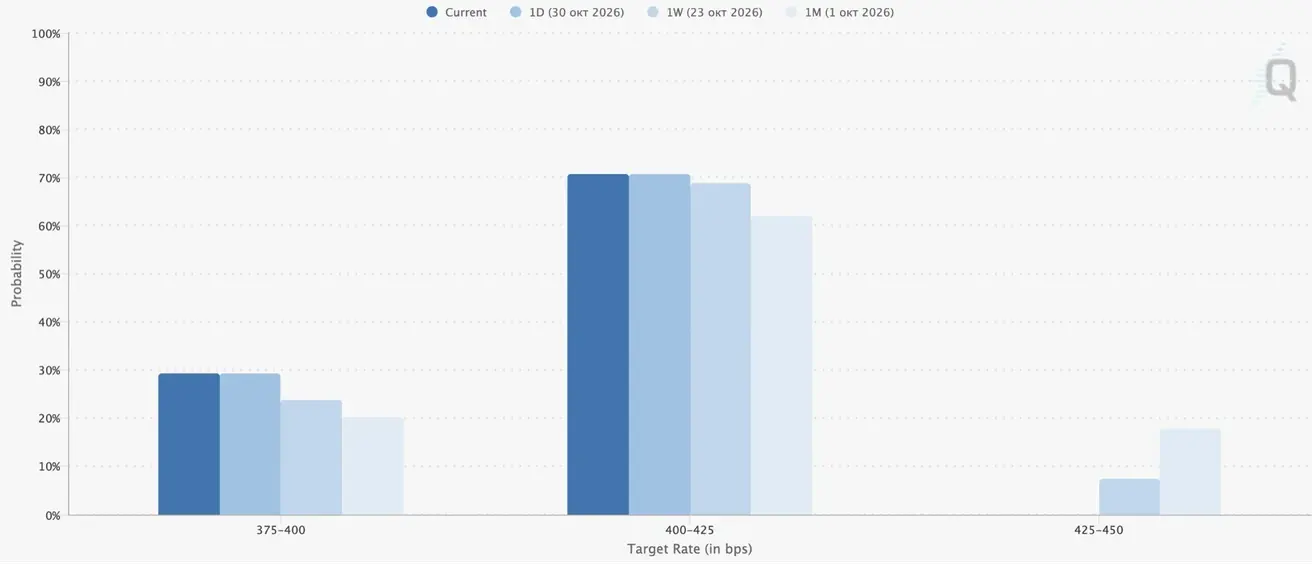
Intressimäära langetamine ei ole praegu päevakorras. Kui inflatsioonisurve tugevneb, tõstetakse intressimäära — praegu on see turuootuste põhjal järgmise koosoleku, 9. detsembri, kõige tõenäolisem stsenaarium. Turg hindab Fedi intressitõusu tõenäosuseks 70%, ja mitte ilma põhjuseta: Fedi inflatsioonimõõdik (PCE hinnaindeks) tõusis pärast kolmekuulist langust. Seetõttu jäävad inflatsiooniandmed turu tähelepanu keskmesse.
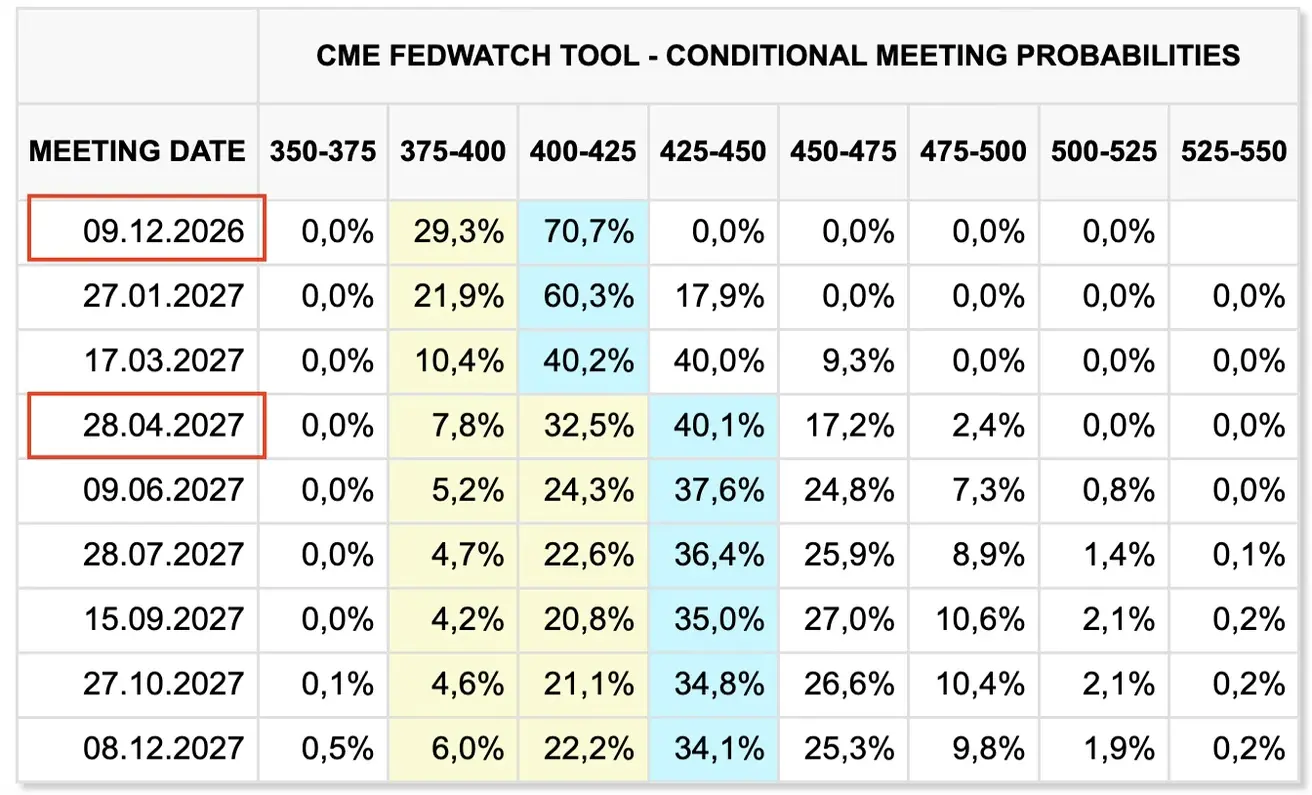
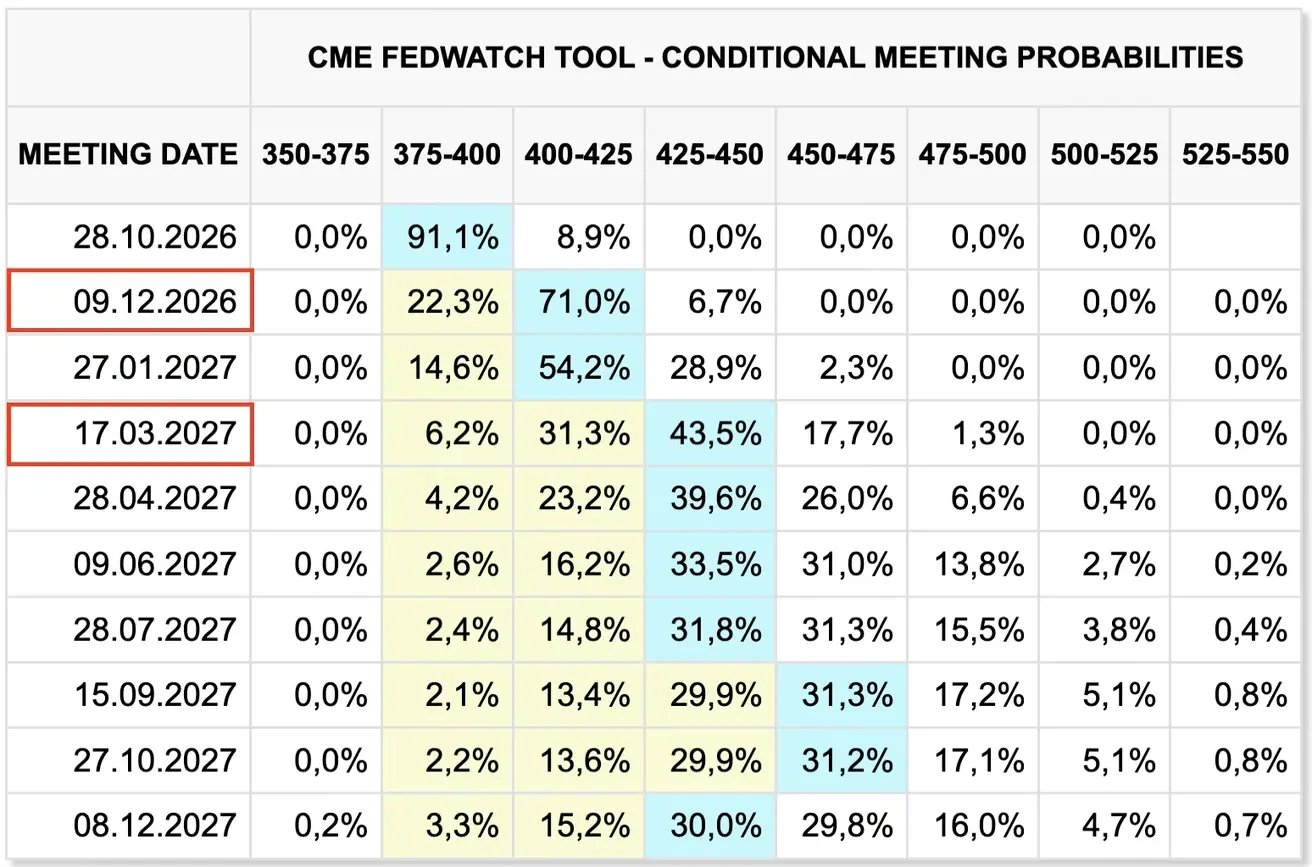
Samas on paigalpüsimise ootused veidi kasvanud, peaaegu 30%-ni. Järgmise 12 kuu jooksul ootab turg kahte 0.25% tõusu, detsembris ja 2027. aasta aprillis.
Warshi märkuste põhjal võib eeldada, et Fed püüab teha kõik võimaliku, et vältida rahapoliitika järsku karmistamist, säilitades samal ajal oma kullilise retoorika.
Turu reaktsioon FOMC koosolekule oli FedWatchi ootustes ja võlakirjaturul mõõdukalt positiivne ning aktsiaindeksite tootluses neutraalne.
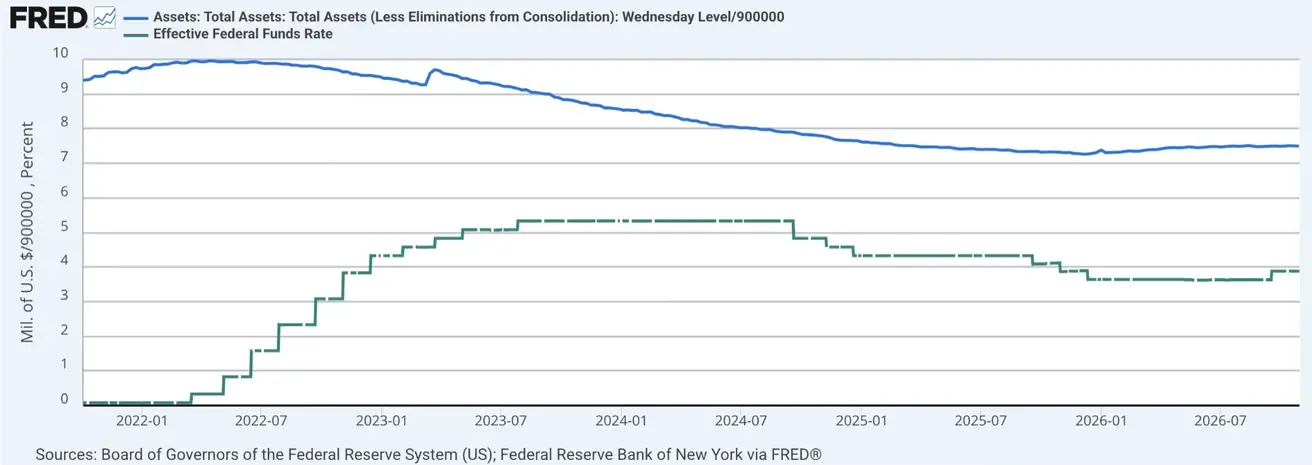
Föderaalfondide määr (EFFR): 3.75%–4.00%
Föderaalreservi bilanss: $6.745 triljonit, +3.21% alates QT lõpust ($6.535 triljonit):
Turuootus intressimäärale (FedWatch)
Järgmise FOMC koosoleku (9. detsember) puhul jääb tõenäolisemaks intressitõus: 0.25% tõusu tõenäosus on 70.74% (nädal varem: 68.86%):
Järgmise 12 kuu jooksul: kaks 0.25% intressitõusu, mis viivad määra vahemikku 4.25–4.50%, kusjuures esimene tõus toimub järgmisel koosolekul:
Täna:
Nädal varem:
Võlakirjaturg
USA võlaturg reageeris FOMC koosolekule positiivselt: tootlused langesid kogu kõveras nii esmastel oksjonitel kui ka järelturul.
USA riigivõlakirjade esmased oksjonid:
- 3 kuu riigivõlakirjad: 4.050% (eelmine: 4.095%);
- 6 kuu riigivõlakirjad: 4.210% (eelmine: 4.220%);
- 2 aasta riigivõlakirjad: 4.708% (eelmine: 4.787%);
- 5 aasta riigivõlakirjad: 4.708% (eelmine: 5.033%);
- 7 aasta riigivõlakirjad: 4.894% (eelmine: 5.085%).
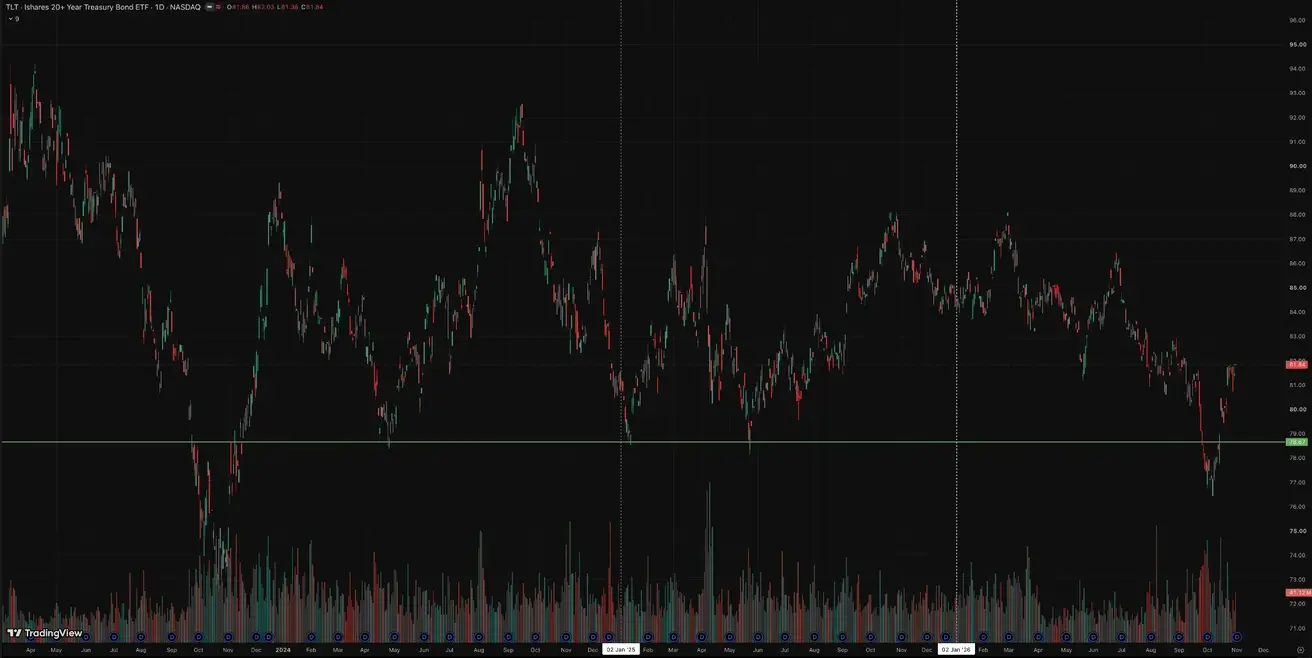
USA riigivõlakirjad 20+ aastat (TLT ETF): nädala tootlus: +0.61% (nädala sulgemishind: $81.84); aasta algusest: -6.10%
Tootlused ja spreadid
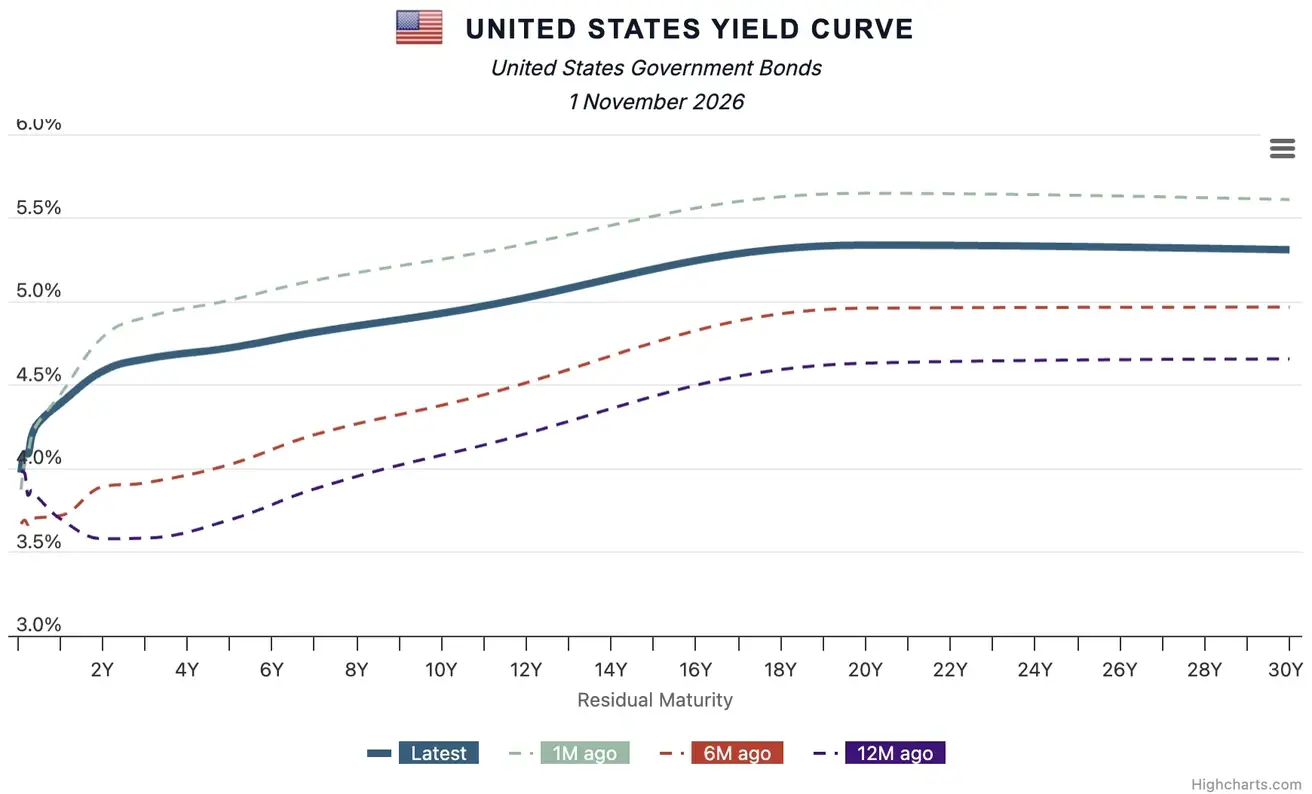
- USA riigivõlakirjade 10 aasta konstantse tähtajaga turutootlus: 4.93% (eelmine: 4.96%);
- USA riigivõlakirjade 2 aasta tootlus: 4.58% (eelmine: 4.66%);
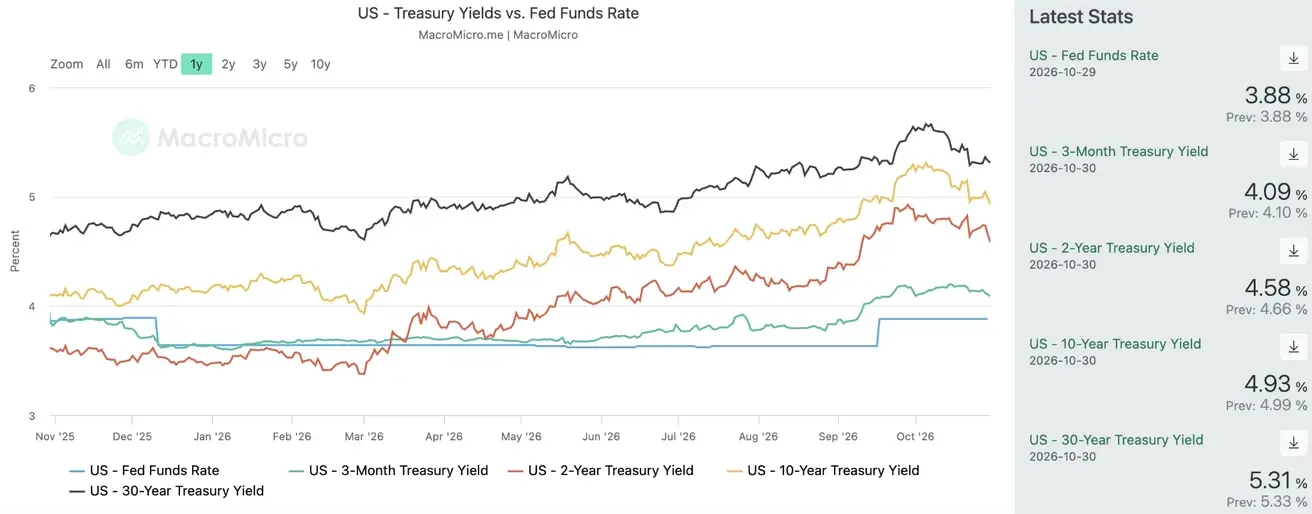
- USA riigivõlakirjade 10 aasta ja 2 aasta tootluse vahe on 35 baaspunkti (eelmine: 30 bps);
- USA riigivõlakirjade 10 aasta ja 3 kuu tootluse vahe on 85 baaspunkti (eelmine: 82 bps).
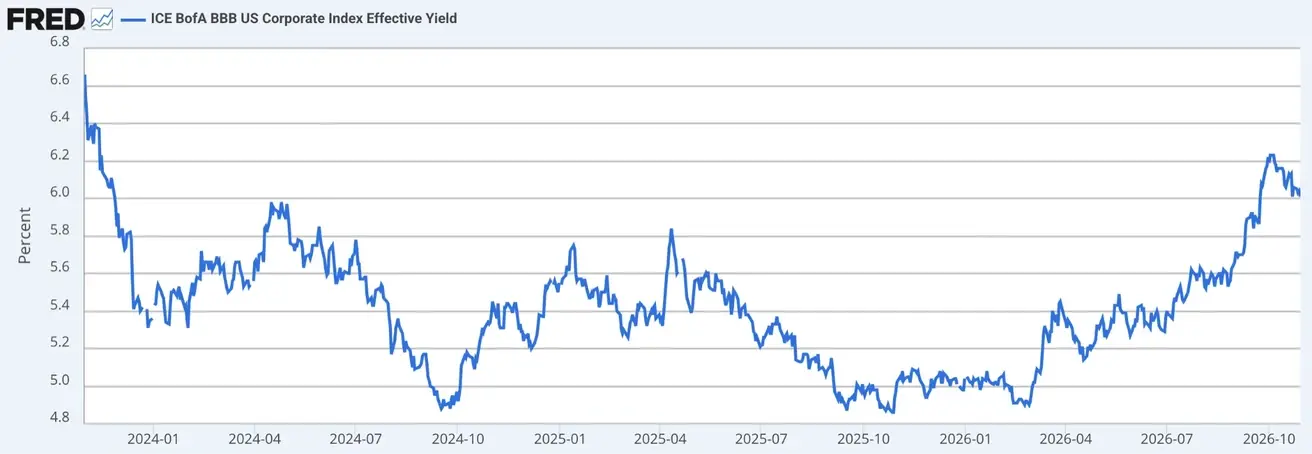
- ICE BofA BBB US Corporate Index Effective Yield: 6.01% (eelmine: 6.01%).
USA riigivõlakirjade tootluskõver
5 aasta USA krediidiriski vahetustehingu (CDS) maksumus — turupõhine suveräänse maksejõuetuskindlustuse mõõdik — on 34.87 baaspunkti (võrreldes 34.14 baaspunktiga nädal varem).
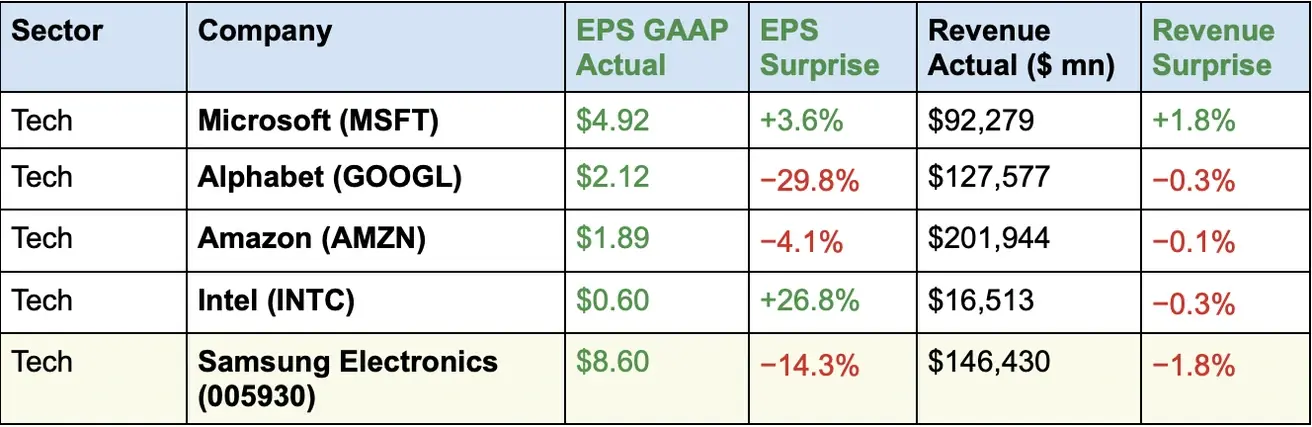
Turu liidrid esitasid prognooside ja ootuste suhtes väga erinevaid tulemusi.
Peamine järeldus ei ole nõrgad kasumid, vaid turu äärmiselt kõrged ootused — investorid olid hinnastanud veel kiiremat kasvu ning isegi tugev tegevustulemus ei taga enam positiivset turureaktsiooni. Lisaks kinnitavad ettevõtted jätkuvalt kõrgeid kapitalikulusid, samal ajal kui vaba rahavoog mõnel tehnoloogiagigandil halveneb.
On veel liiga vara järeldada, et tehisintellekti investeerimistsükkel on läbi, kuid turg nõuab veenvamaid tõendeid, et see kulutus end ära tasub.
Turu reaktsioon oli negatiivne.
Valitud kasumiaruanded, 26.–30. oktoober 2026.
Tegelik tulukasv:
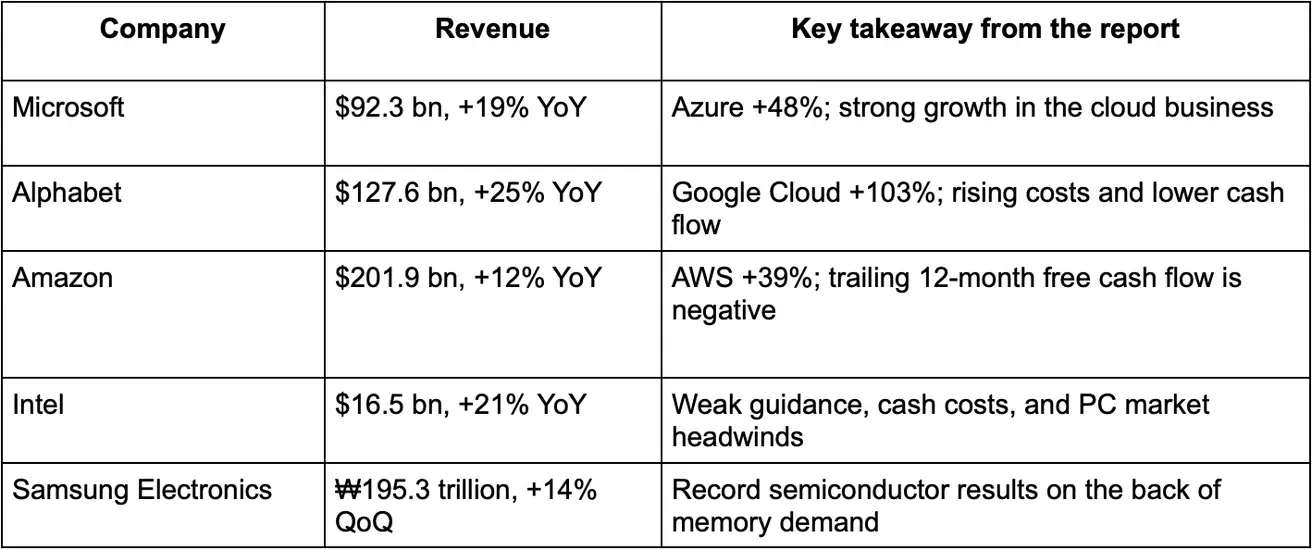
Juhised:
1. Microsoft (MSFT)
Tulu 2027. majandusaasta II kvartalis: $96–97.1 bn (+18–19% YoY).
CapEx: üle $50 bn järgmisel kvartalil ja umbes $170 bn kalendriaastal 2026.
Plaani: tehisintellekti taristu edasine laiendamine, GPU ja CPU ostud ning andmekeskuste suurem tõhusus.
Lisaks: juhtkond ootab, et vaba rahavoog jääb 2027. majandusaastal positiivseks hoolimata ulatuslikest investeeringutest.
Järeldus: Microsofti juhtkond on kindel, et pilvetegevuse kiire kasv jätkub. Märkimisväärselt ületab Azure’i platvormi nõudlus endiselt olemasolevat arvutusvõimsust.
2. Alphabet (GOOGL)
CapEx 2026. aastal: $195–205 bn.
2027: ettevõte ootab kapitalikulutuste märkimisväärset edasist kasvu.
Google Cloud: ettevõtte enda TPU kiipide müügi kasv peaks 4. kvartalis veelgi kiirenema ning sellega seotud tulu kasvab 2027. aastal märkimisväärselt.
Kasumlikkus: juhtkond hoiatas pilveteenuste marginaalide surve eest kolmandate osapoolte arvutusvõimsuse tõttu (nt SpaceX).
Google Search: tulukasv võib 4. kvartalis aeglustuda eelmise aasta kõrge võrdlusbaasi tõttu.
Järeldus: Alphabet säilitab optimistlikud pikaajalised ootused tehisintellekti ja pilveteenuste suhtes, kuid tunnistab, et massiivsed investeeringud survestavad vaba rahavoogu ja kasumlikkust.
3. Amazon (AMZN)
Juhised: väga optimistlikud
Tulu 2026. majandusaasta IV kvartalis: $240–247 bn (+12–16% YoY).
Ärikasum: $28.5–33.5 bn võrreldes $25 bn-ga aasta varem.
AWS: juhtkond prognoosib pilvetulu kasvu üle 40% aastas 2027. ja 2028. aastal.
Pikaajalised ambitsioonid: Amazoni tegevjuht Andy Jassy usub, et AWS-ist võib järgmise 5–10 aasta jooksul saada äri, mille aastane tulu ulatub 1 triljoni dollarini.
CapEx: umbes $220 bn 2026. aastal, millele järgneb 2027. aastal veel märkimisväärne kasv.
Uued algatused: ettevõte plaanib alustada omaenda Trainiumi tehisintellekti kiipide müüki välistele klientidele 2027. aasta lõpus.
Järeldus: Amazon esitas vaadeldud ettevõtete seas kõige ambitsioonikamad pikaajalised juhised. Samas avaldab massiivne tehisintellekti kulutamine juba praegu märkimisväärset survet vabale rahavoole, mistõttu nende plaanide elluviimine jääb oluliseks riskiks.
4. Intel (INTC)
Juhised: lühiajaliselt negatiivsed, pikaajaliselt ettevaatlikult positiivsed
Tulu 2026. majandusaasta IV kvartalis: juhis $15–16 bn, mis jääb oluliselt alla analüütikute ootusele $17.07 bn.
EPS: juhis $0.10 GAAP ja $0.25 korrigeeritud.
Brutomarginaal: oodatavalt langeb 37.1% GAAP-ni.
Personaalarvutite turg: juhtkond ootab, et nõrk nõudlus püsib vähemalt 2027. aasta keskpaigani.
Plaani: suurendada Xeoni protsessorite tootmist, arendada edasi Intel 14A protsessisõlme ja laiendada koostööd Oracle’iga.
CapEx: umbes $20 bn 2026. aastal, plaaniga suurendada investeeringuid 2027. aastal märkimisväärselt.
Järeldus: Inteli juhtkond ootab oma positsiooni tugevnemist pooljuhtide tööstuse liidrina, mida toetab serveriprotsessorite kasvav nõudlus ja valukodade äri areng. Samas kujutavad nõrk lühiajaline juhis ja tootmisvõimsuse piirangud endast olulisi riske.
5. Samsung Electronics
Juhised: pooljuhtide äris väga optimistlikud, tarbeelektroonikas ettevaatlikud.
HBM ja tehisintellekti mälu: juhtkond ootab, et mälunõudlus ületab pakkumise märkimisväärselt ning puudujääk püsib kuni 2028. aastani (suur positiivne tegur).
Valukoda: 2026. aasta IV kvartalis oodatakse kahekohalist tulukasvu võrreldes III kvartaliga. 2027. aastal plaanib ettevõte laiendada täiustatud 2nm ja 4nm kiipide tootmist.
Uus USA tehas: Samsung plaanib alustada tegevust oma uues tehases Texases 2027. aastal, suurendades täiustatud pooljuhtide tootmisvõimsust.
CapEx: 2026. aasta kapitalikulutused ulatuvad umbes $62.8 bn-ni, millest $57.1 bn on eraldatud pooljuhtide ärile.
Nutitelefonid: juhtkond hoiatab marginaalide surve eest komponentide kasvavate kulude tõttu. Ettevõte plaanib suurendada premium-seadmete osakaalu ja parandada tegevuse tõhusust.
Aktsionäridele tehtavad väljamaksed: Samsung ootab 2026. aastaks koguväljamakseid $66.99–81.84 bn, sealhulgas dividendid ja aktsiate tagasiostud. Lõplik otsus on plaanis teatada 2027. aasta jaanuaris.
Järeldus: Samsungi juhtkond on 2027. aasta pooljuhtide väljavaate suhtes väga optimistlik. Ettevõte arvestab pikaajalise mälupuudusega, rekordilise investeeringuga tehisintellekti taristusse ja täiustatud kiipide tootmise laiendamisega. Sisuliselt on ettevõte leidnud tehisintellekti buumis uue niši. Samas kujutavad nutitelefonide tootmiskulude kasvud endast riski üldisele kasumlikkusele. Kokkuvõttes on juhtkonna juhis väga positiivne, eriti tehisintellekti mälu segmendis.
Aktsiaindeksid (oktoobri tootlus)
- Riskivalmidus suurimate tehnoloogiaettevõtete suhtes vähenes. Tehnoloogiasektor kaotas 8.56% ja side teenused 12.25%. Need kaks sektorit moodustavad märkimisväärse osa suurimatest USA ettevõtetest.
- Samal ajal lõpetas seitse üheteistkümnest sektorist kuu plussis. Kapital suunati ümber ettevõtetele millel on vastupidavam nõudlus, mistõttu nihe oli valdavalt kaitsev: tarbekaubad, tervishoid, kommunaalteenused ja energia olid tõusjate seas.
Peamine järeldus: kapital liigub suurimatest ettevõtetest laiemasse aktsiate ringi — kapitali ümberpaigutus, mitte laiapõhjaline müügilaine.
Sektoritootlus oktoobris:
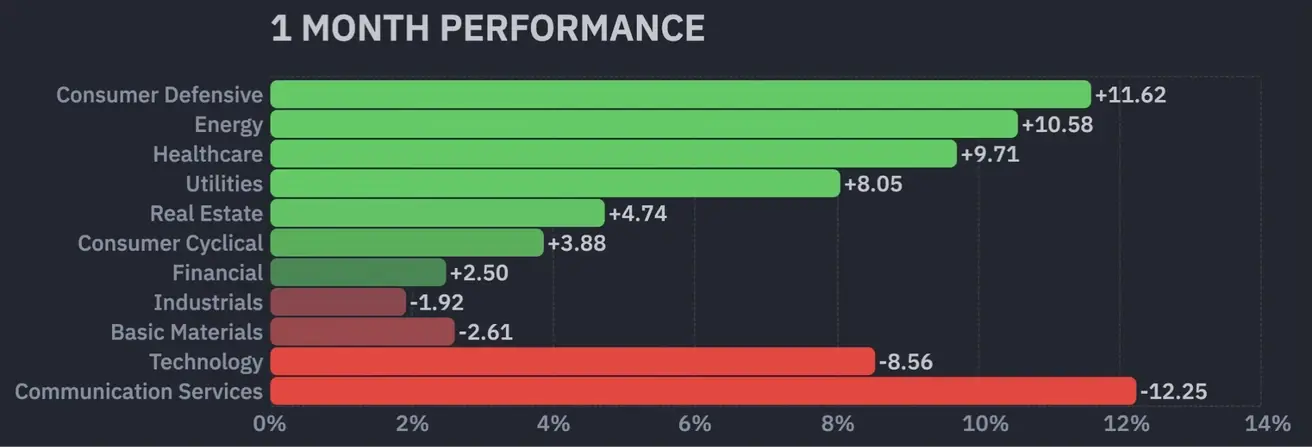
Hoolimata meedias valitsevast negatiivsest meeleolust näitas oktoober turu osaluse laienemise märke.
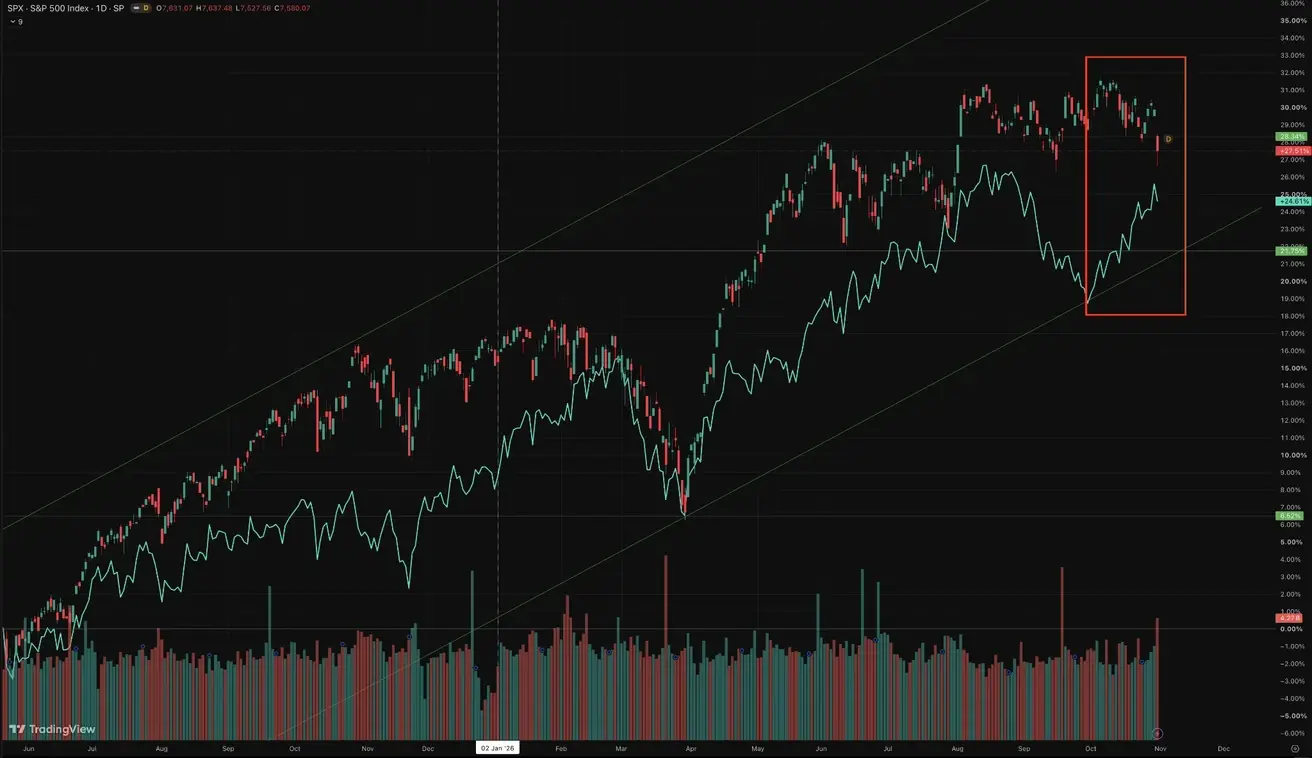
S&P500
Nädala tootlus: -0,57% (nädala lõpu sulgemishind: 7580,07); aasta algusest: +10,73%.
Oktoobri tulemus — RSP (võrdse kaaluga S&P 500, joon): +4.45%; SPX (turukapitalisatsiooniga kaalutud S&P 500, küünlad): -1.38%:
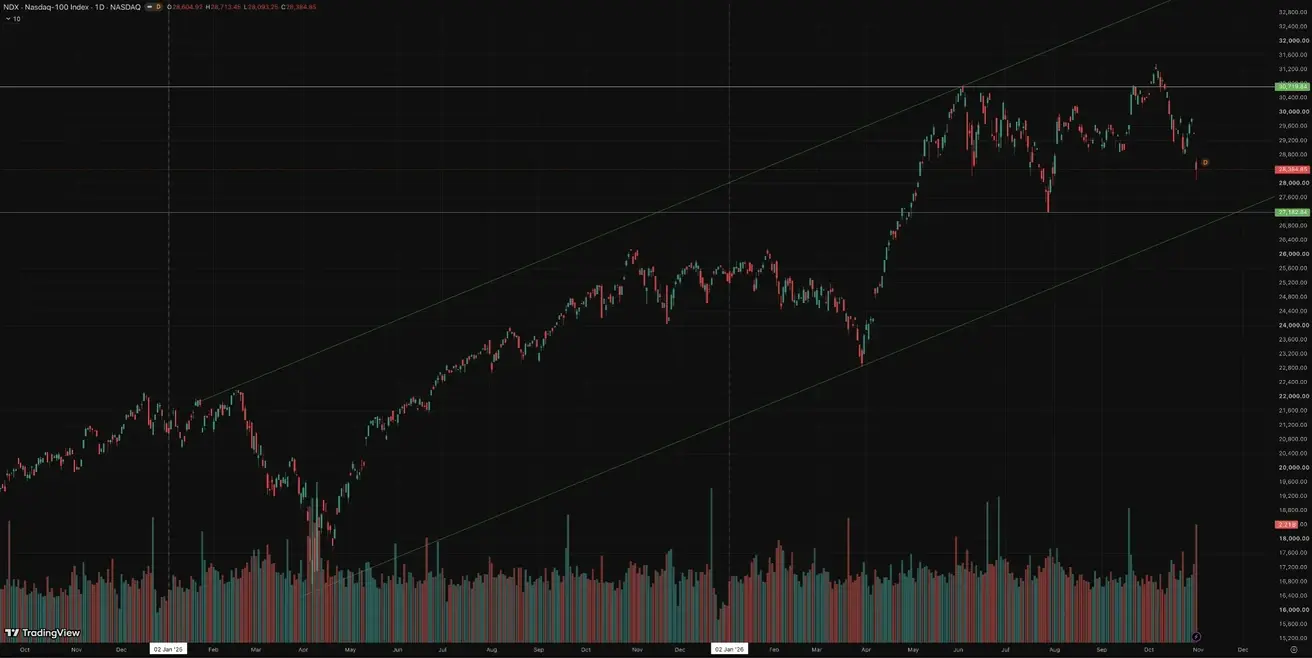
NASDAQ100
Nädala tootlus: -1,98% (nädala lõpu sulgemishind: 28384,85); aasta algusest: +12,42%.
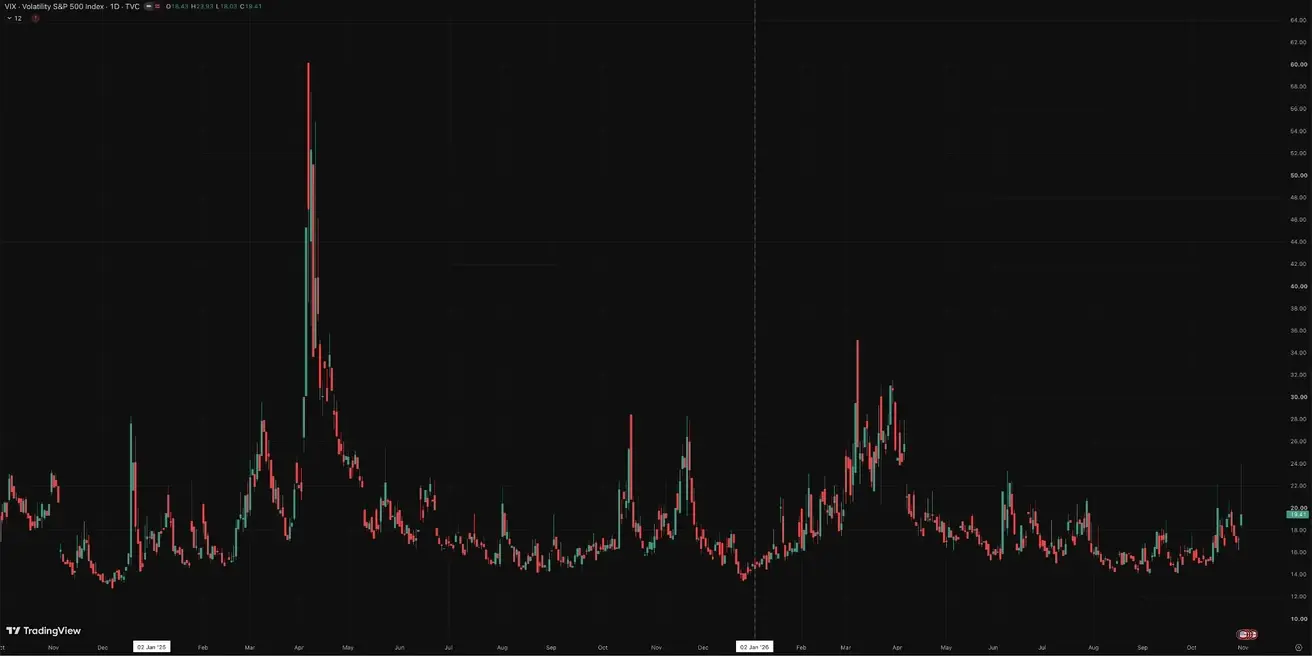
VIX
VIX (volatiilsusindeks): nädala lõpu sulgemishind 19,41 punkti.
Euroala
- EKP — retoorika on mõõdukalt kulliline, kuid puudub signaal, et agressiivseid intressitõuse oleks vaja. EKP tunnistab inflatsiooniriske, arvestades samal ajal juba karmimate finantstingimuste jahutavat mõju;
- Lähis-Ida konflikti taustal korrigeeris EKP oma SKP prognoose allapoole ja tõstis järgmiste aastate inflatsiooniprognoose.
- oktoobri koosolekul jättis EKP intressimäärad muutmata, kusjuures peamine refinantseerimismäär oli 2.65%. Põhisõnum: euroala inflatsioon kiirenes septembris 3.8%-ni YoY kõrgete energiahindade tõttu. EKP säilitab äraootava hoiaku, arvestades edasise inflatsioonikasvu ja majanduse aeglustumise riske.
Christine Lagarde teatas, et astub EKP presidendi kohalt ennetähtaegselt tagasi 7. veebruaril 2027, peaaegu üheksa kuud enne ametiaja lõppu. Ta ütles, et otsus peegeldab tema soovi rääkida vabamalt teemadel, mis jäävad väljapoole rahapoliitikat. Tema järglase nimetamise protsess on juba käimas.
Makromajanduslikud andmed
Intressimäärad
- Hoiustamise püsivõimaluse määr: 2.50% (eelmine: 2.50%);
- Marginaalse laenuvõimaluse määr: 2.9% (eelmine: 2.9%) — määr, millega pangad saavad keskpangast üleöö rahastust;
- Põhiline refinantseerimismäär (põhimäär): 2.65% (eelmine: 2.65%).
Inflatsioon: tarbijahinnaindeks (CPI) (september)
- Põhi-CPI (YoY): 2.5% (eelmine: 2.4%);
- Kogupõhine CPI: 0.6% (MoM) (eelmine: 0.4%);
- CPI: 3.8% (YoY) (eelmine: 3.2%).
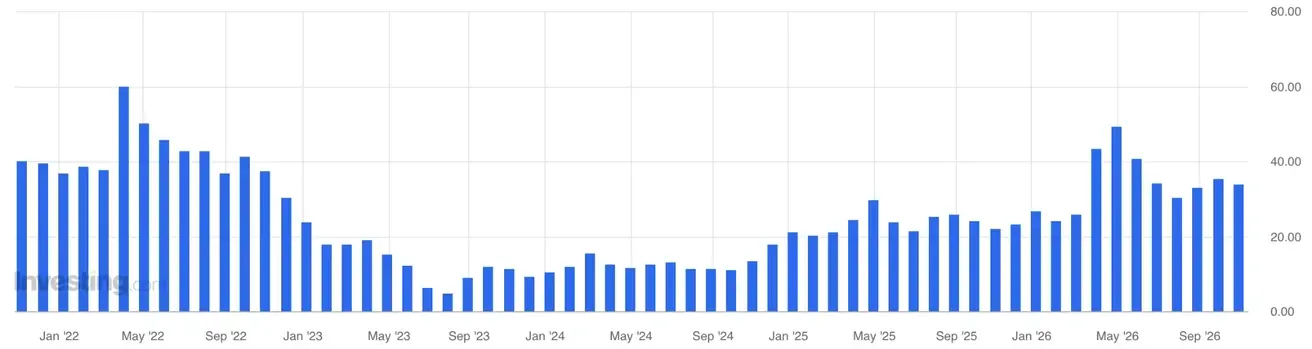
Euroala tarbijainflatsiooni ootused: 33.9 (eelmine: 34.7):
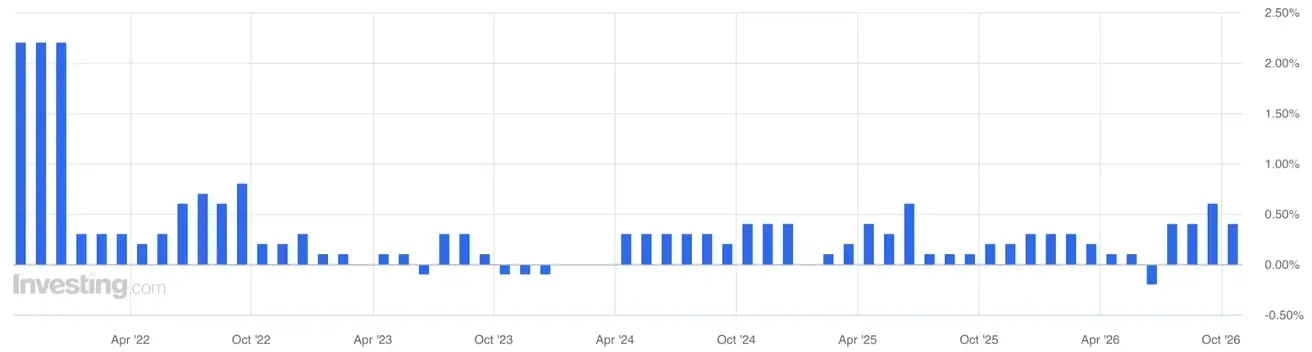
SKP II kv 2026 (esialgne hinnang)
- QoQ: 0.4% (eelmine: 0.6%);
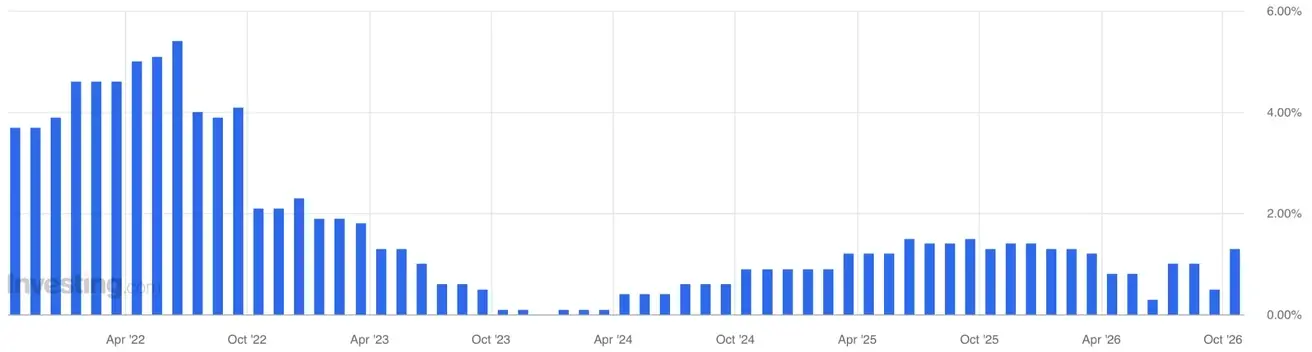
- YoY: 1.3% (eelmine: 0.5%).
Kaubandusbilanss (USD) (YoY): -16.1 bn (eelmine: 10.7 bn);
Tööstustoodang (september): (MoM) -0.5% (eelmine: -0.3%, korrigeeritud):
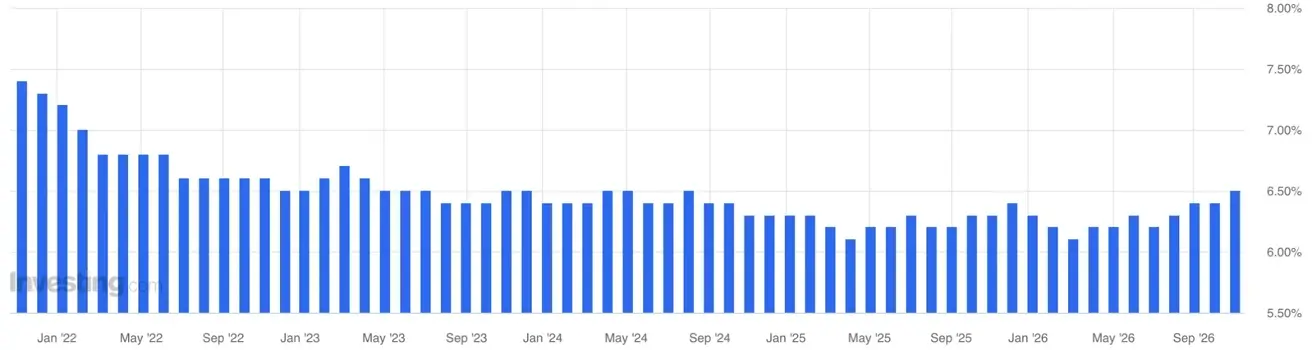
Töötuse määr (august): 6.5% (eelmine: 6.4%).
Euroala tarbijate kindlustunde indeks: -17.9 (eelmine: -16.8)
Ostujuhtide indeks (PMI) (september)
- Teenuste PMI: 51.7 (eelmine: 53.0, korrigeeritud);
- Tööstuse PMI: 52.4 (eelmine: 52.9);
- S&P Globali kombineeritud PMI: 51.9 (eelmine: 52.9).
Euro Stoxx 600 (FXXP1!)
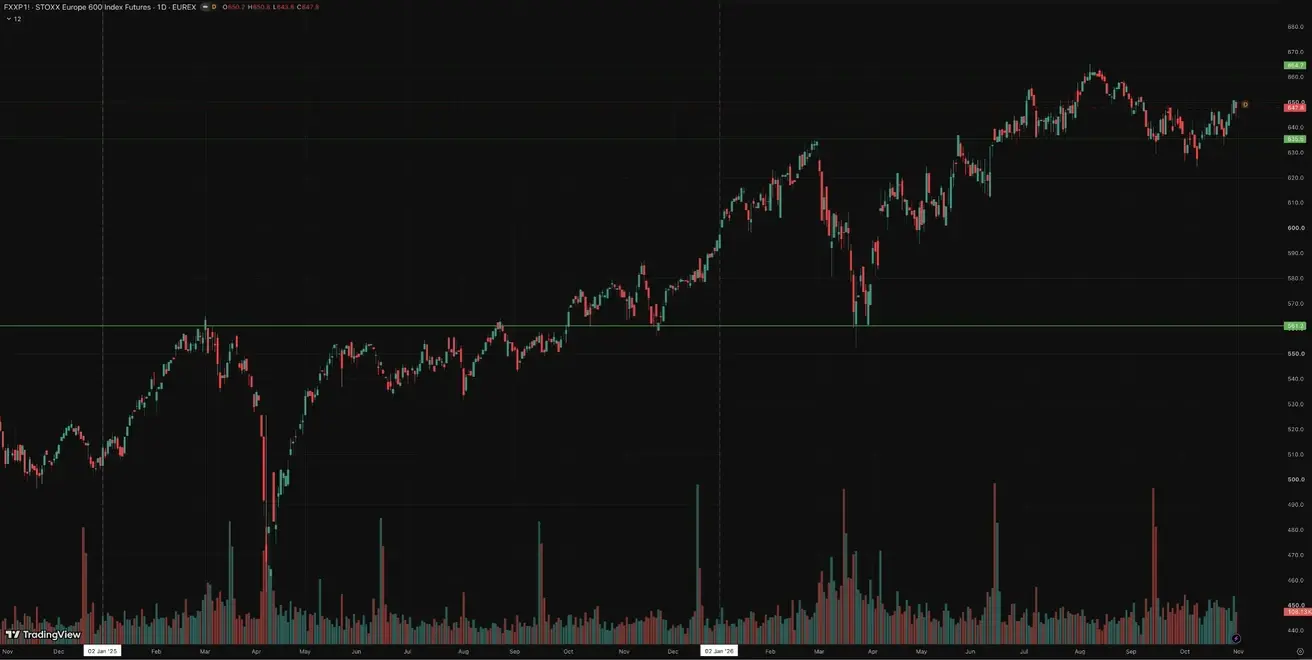
Nädala tootlus: -1,79% (nädala lõpu sulgemishind: 647,80); aasta algusest: +9,06%.
Hiina
Hiina majandus jätkab stabiliseerumist, mida toetavad tugevad ekspordid, samal ajal kui sisenõudlus ja investeeringud taastuvad järk-järgult. Poliitikakujundajad jäävad stiimulite rakendamisel mõõdukaks ja sihipäraseks.
- Intressimäärad jäid muutmata;
- Rahapoliitika on endiselt toetav;
- Hiina kinnitas oma 2026. aasta plaanis taas pühendumust eelarvelisele toetusele majanduskasvuks, sealhulgas meetmeid sisenõudluse stimuleerimiseks, maksusoodustuste ja toetuste optimeerimiseks ning tööstusvõimsuse moderniseerimiseks.
PMI andmed olid nõrgad: töötleva tööstuse aktiivsus langes oktoobris taas kahanemise tsooni, kukkudes 50.1-lt 49.3-le. Teenuste indeks langes 49.4-ni ja kombineeritud PMI 49.7-ni.
Makromajanduslikud andmed
Intressimäärad
- 1-aastane laenu baasintressimäär (keskmise tähtajaga laenamine): 3.00%;
- 5-aastane laenu baasintressimäär (hüpoteeklaenude võrdlusmäär): 3.50%.
Inflatsiooni näitajad (september)
- Tarbijahinnaindeks (CPI): 0.2% MoM (eelmine: 0.4%)
- Tarbijahinnaindeks (CPI): 0.9% YoY (eelmine: 0.8%)
- Tootjahinnaindeks (PPI): 5.0% YoY (eelmine: 3.8%).
Kaubandusandmed (september)
Kaubandusbilanss (USD) (YoY): $133.53 bn (eelmine: $119.9 bn);
Import: 31.0% YoY (eelmine: 28.2%);
Eksport: 36.3% YoY (eelmine: 25.0%);
SKP (III kv 2026)
- QoQ: 1.2% (eelmine: 0.9%);
- YoY: 4.5% (eelmine: 4.3%).
Tööturg
- Töötuse määr (september): 5.2% (eelmine: 5.3%).
Tööstusaktiivsus
- Tööstustoodang (september, YoY): 5.5% (eelmine: 5.2%).
Põhivara investeeringud
- September, YoY: -7.2% (eelmine: -6.7%).
Jaemüük
- September, YoY: 1.1% (eelmine: 0.4%):
Ostujuhtide indeksid (PMI) (oktoober)
- Töötleva tööstuse PMI: 49.3 (eelmine: 50.1);
- Mittetööstuslik PMI: 49.7 (eelmine: 50.2);
- Kombineeritud PMI: 49.7 (eelmine: 50.7).
CSI 300 indeks (000300.HK)
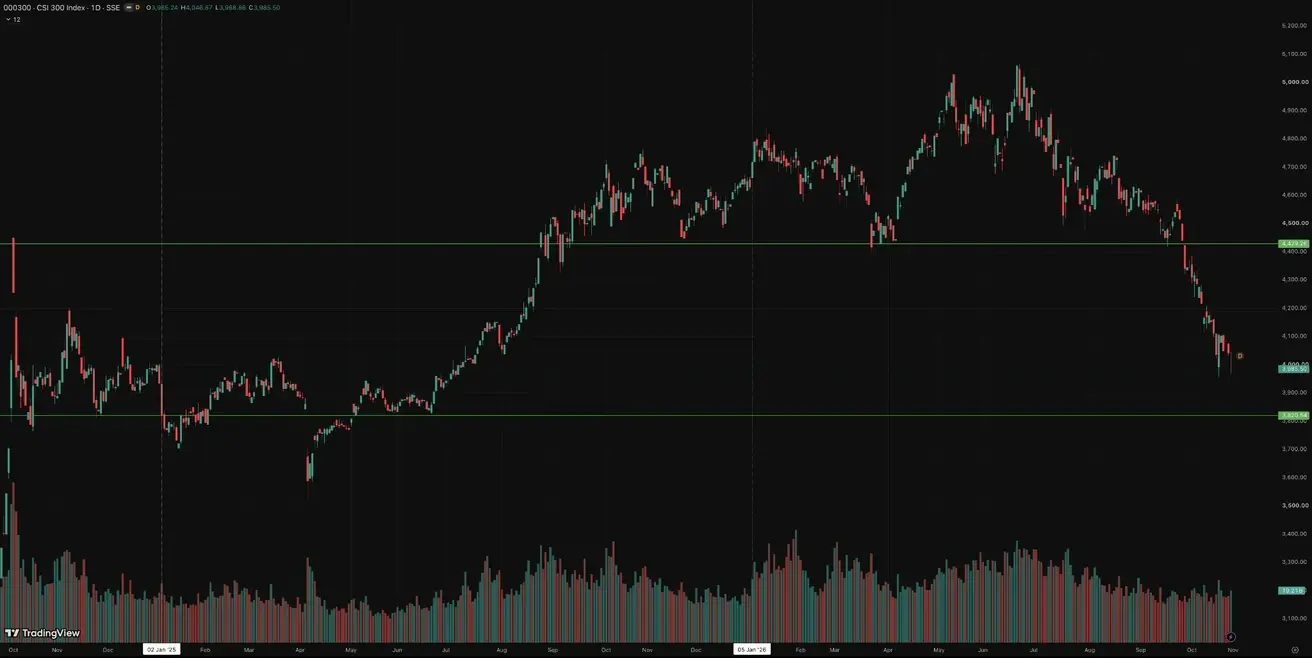
Nädala tootlus: -2,92% (nädala lõpu sulgemishind: 3985,50); aasta algusest: -14,50%.
Kulla futuurid (GC)
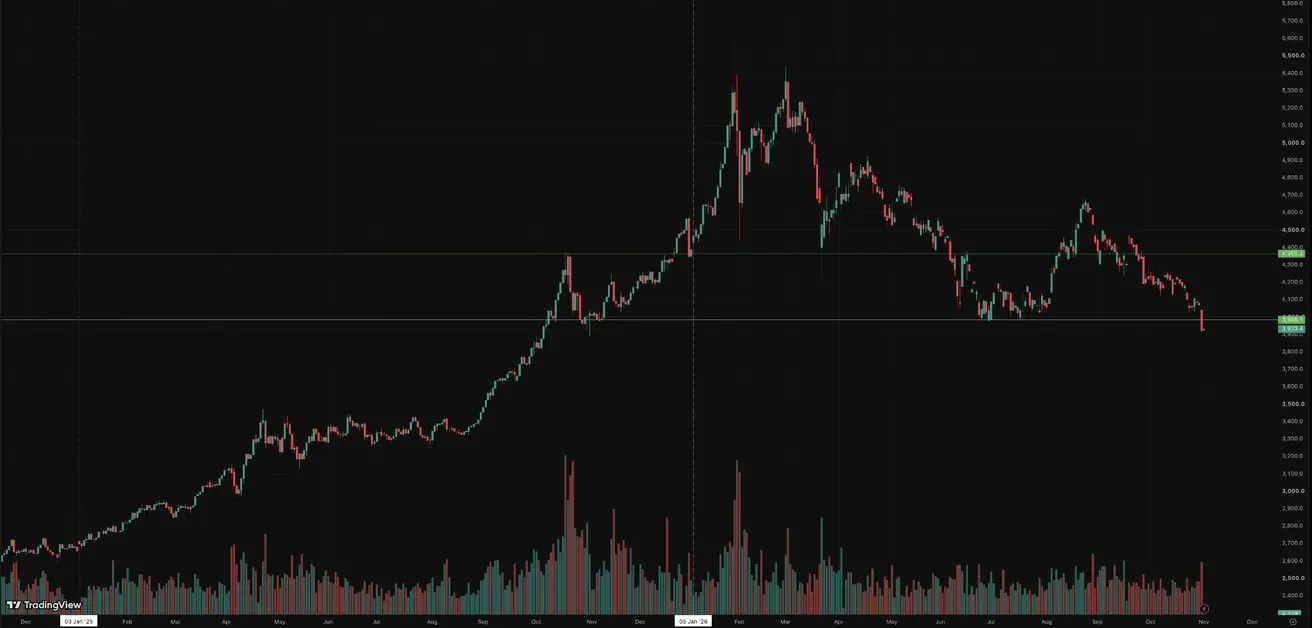
Nädala tootlus: -2,99% (nädala sulgemishind: $3933,40 troiuntsi kohta); aasta algusest: -9,20%
Kuld on langenud alla $4,000; metall on endiselt surve all kõrgete tootluste ja tugevneva dollari tõttu.
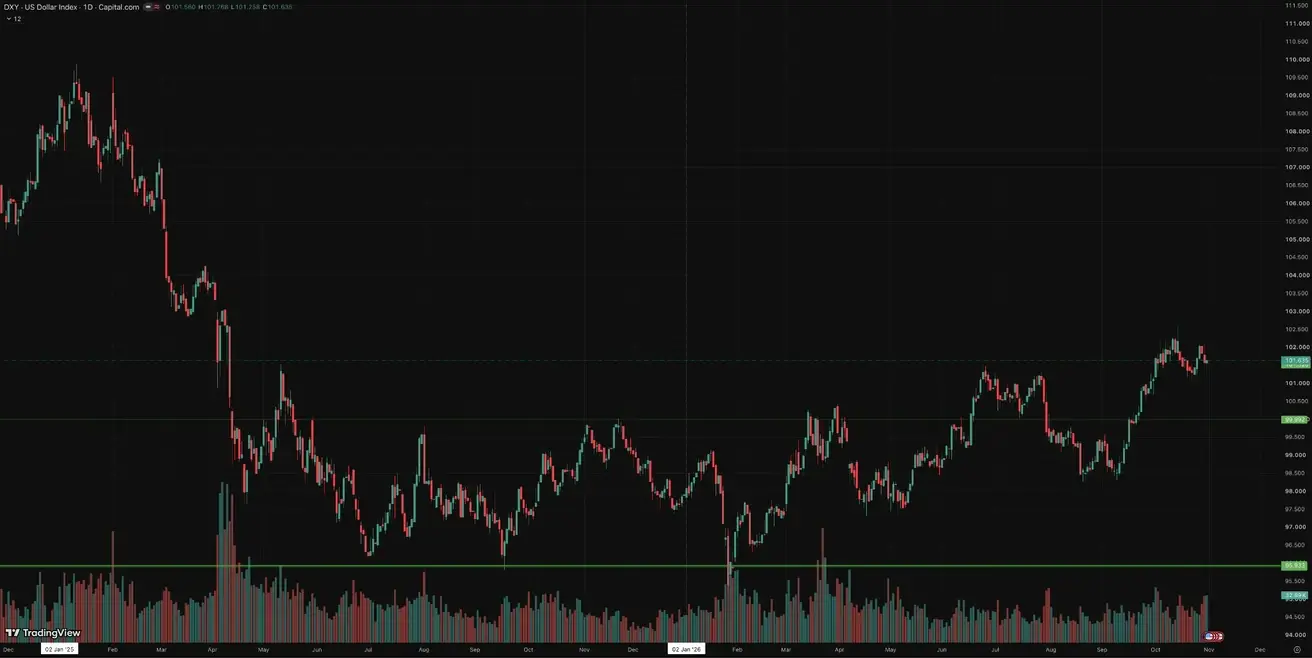
Dollariindeksi futuurid (DX)
Nädala tootlus: +0,20% (nädala sulgemishind: 101,635); aasta algusest: +3,71%.
Naftafutuurid
Nädala tootlus: +0,82% (nädala sulgemishind: $104,12 barreli kohta); aasta algusest: +81,36%
Nafta on endiselt kõige selgem potentsiaalse inflatsioonisurve allikas. Püsivalt kõrged energiahinnad võivad takistada edasist disinflatsiooni ja piirata Fedi ruumi rahapoliitika lõdvendamiseks.
Krüptoturg
Krüptoturg on surve all pärast Binance’i ulatuslikku häkkimist, mille käigus varastati umbes $6.3 bn. Börs teatas, et kavatseb kahjud katta oma vahenditest.
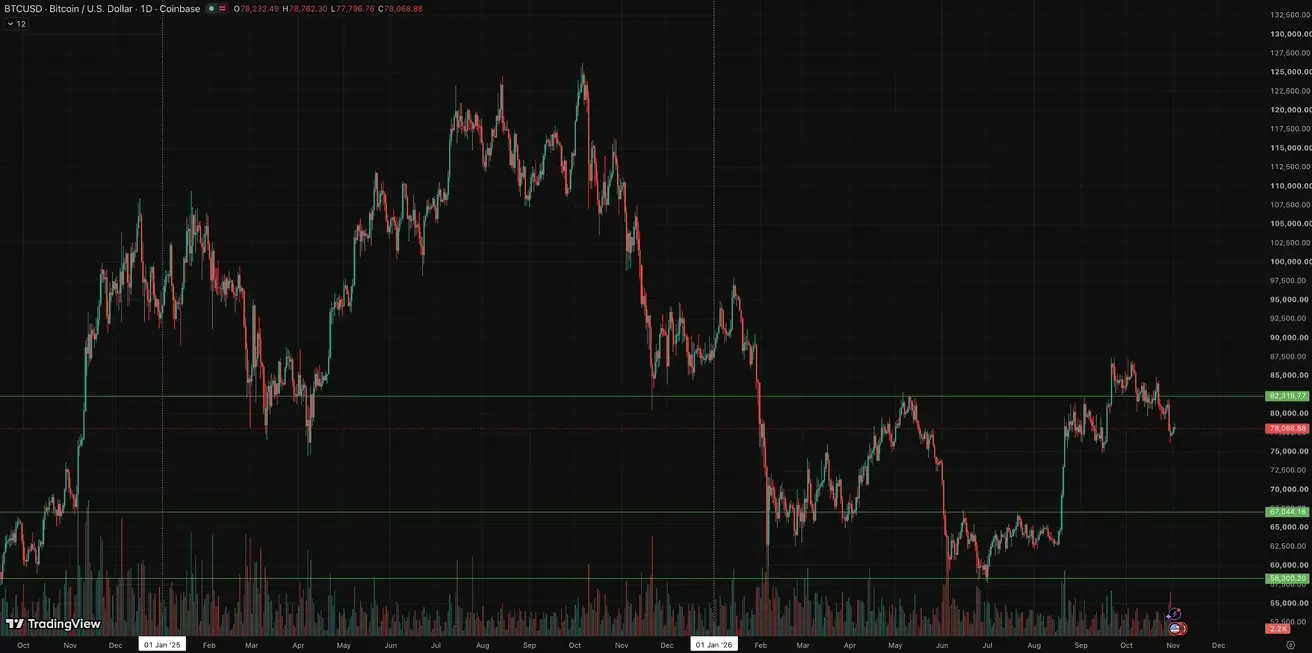
BTC futuurid
Nädala tootlus: -2,28% (nädala sulgemishind: $78,230.50); aasta algusest: -10,82%.
ETH futuurid
Nädala tootlus: -2,34% (nädala sulgemishind: $2272,23); aasta algusest: -23,59%.
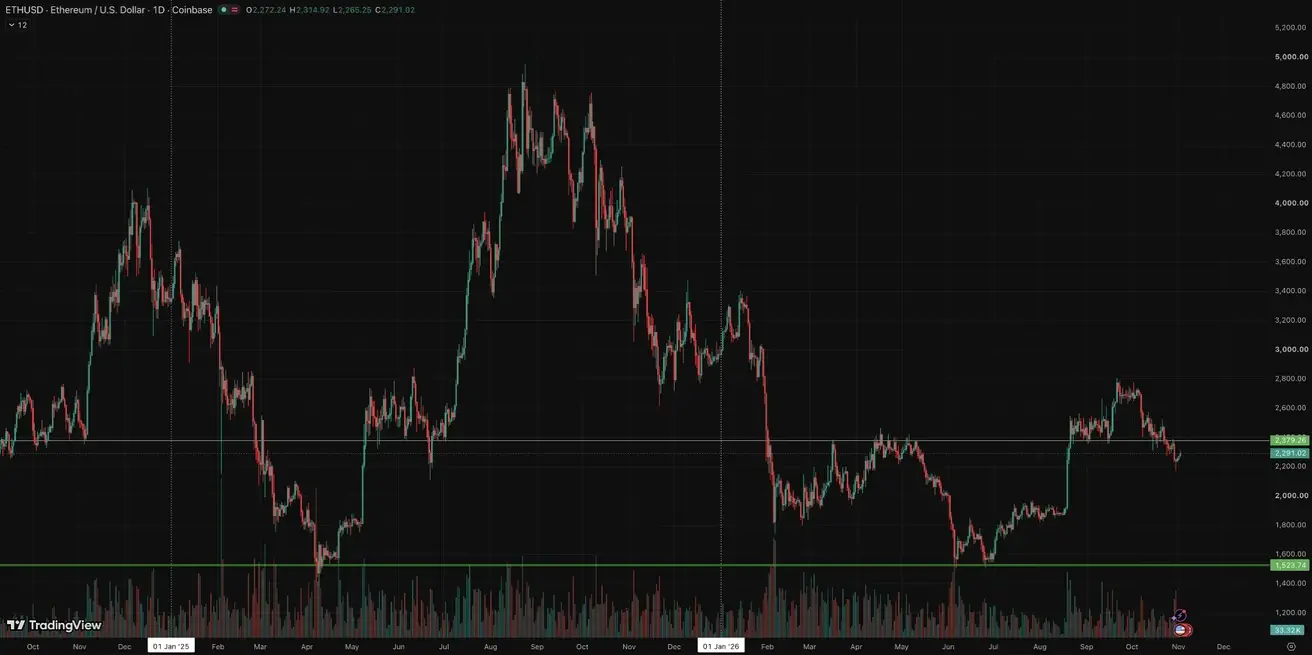
Kriitilist krahhi ei toimunud, kuid lühiajalised riskid kõrgema volatiilsuse ja edasise võimenduse vähendamise osas püsivad.
Turu stabiliseerumine sõltub usalduse taastamisest Binance’i vastu, likviidsuse normaliseerumisest ja meeleolu paranemisest üleilmsel riskiturgudel.
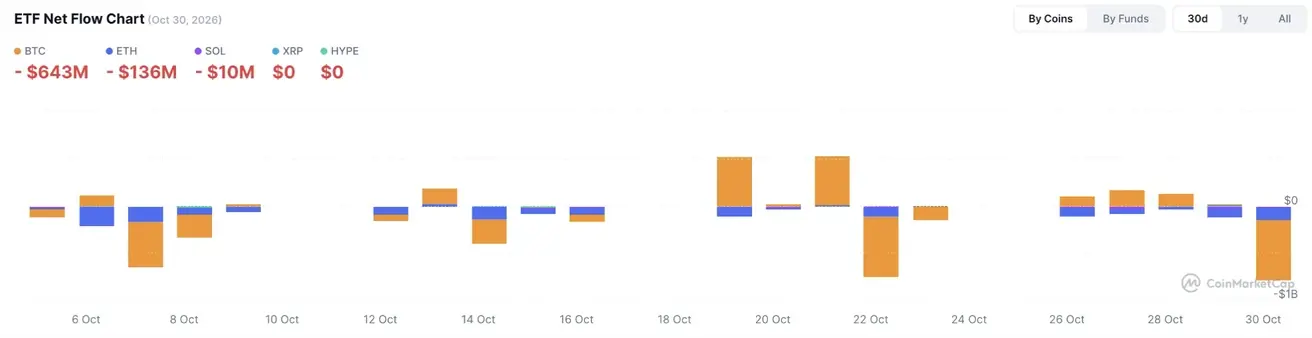
ETF-i netovood