English
 Қазақша
 Eesti
26 октября – 1 ноября 2026: Еженедельный экономический обзор
Ключевые обновления рынка
Основные тезисы:
- Ставка повышена до диапазона 3,75-4,00%, риторика “ястребиная”;
- Режим ДКП умеренно жесткий;
- Макроданные США подтверждают сценарий мягкой посадки, риски инфляции растут, рынок труда охлаждается без признаков рецессии и пока не требует снижения ставки.
- ФРС немного улучшила прогнозы по ВВП и занятости, краткосрочные инфляционные прогнозы повышены.
Макростатистика. США
Потребительская инфляция (сентябрь)
- Core CPI: (м/м) 0,3% (пред: 0,3%); (г/г) 2,6% (пред: 2,4%);
- CPI: (м/м) 0,6% (пред: 0,4%); (г/г) 3,7% (пред: 3,4%).
Индексы цен производителей (сентябрь)
- PPI (м/м): 1,3%, (пред: 0,4%);
- Core PPI (м/м): 0,7%, (пред: 0,3%).
Инфляционные ожидания (Michigan) (сентябрь)
- 12-ти месячная ожидаемая инфляция: 4,7%, пред: 4,6%;
- 5-ти летняя ожидаемая инфляция: 3,5%, пред: 3,4%.
Инфляционный ориентир ФРС: ценовой индекс расходов на личное потребление (сентябрь):
Core PCE: м/м 0,3% (пред: 0,2%):
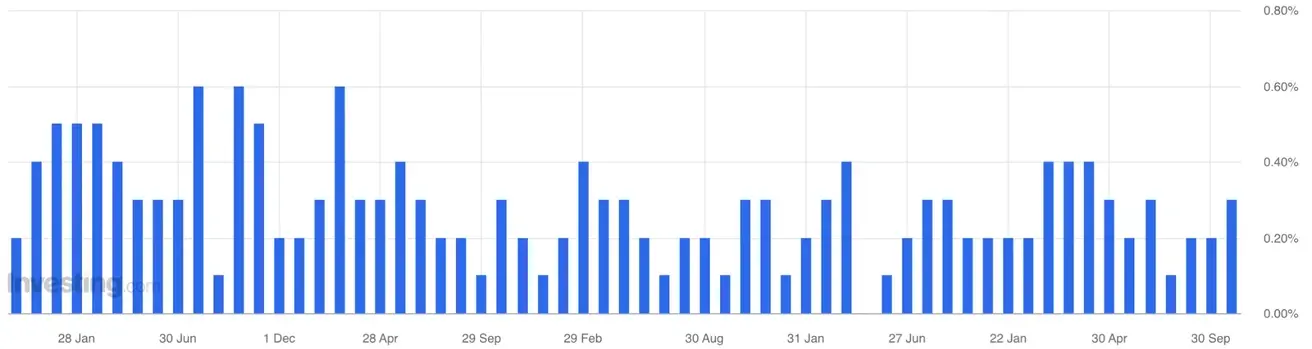
Core PCE: г/г 3,1% (пред: 3,0%):
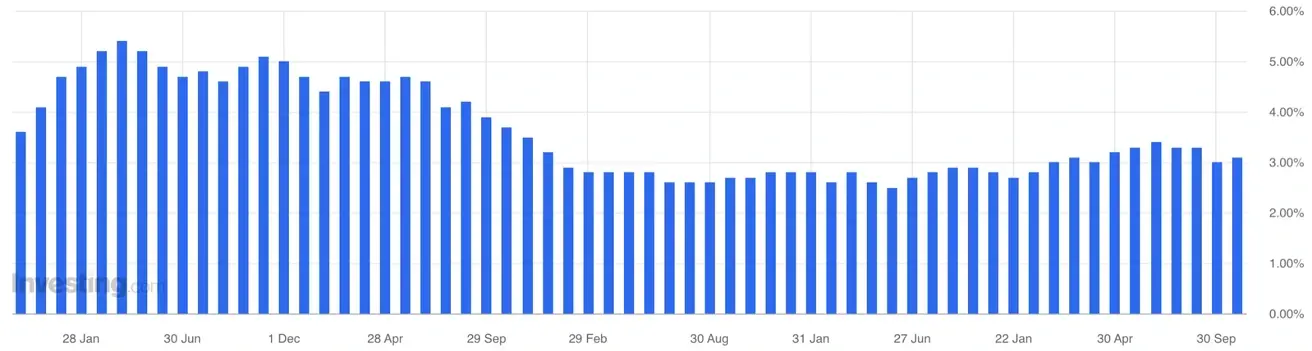
PCE: м/м 0,5% (пред: 0,3%):
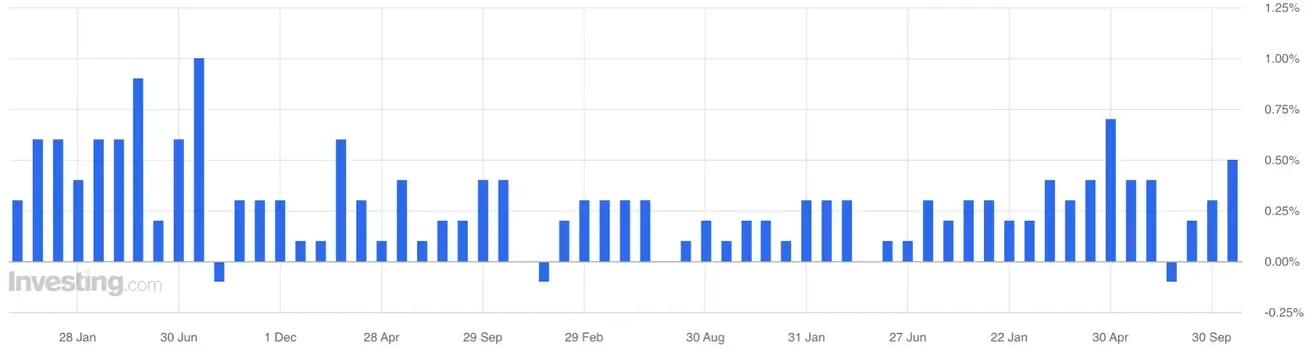
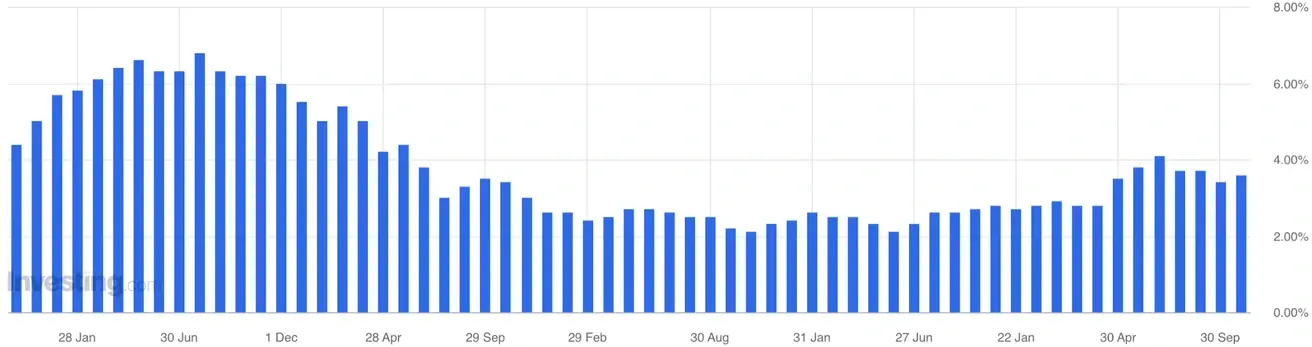
PCE: г/г 3,6% (пред: 3,4%):
Дефлятор ВВП США (кв/кв): 2,2% (пред: 6,1%):
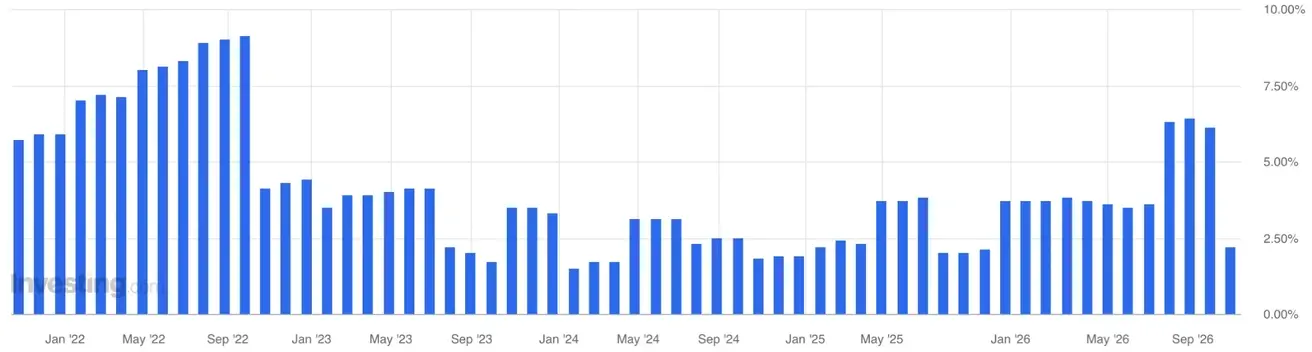
* Дефлятор ВВП отражает изменение цен на все конечные товары и услуги, произведенные внутри страны, а не только потребительские расходы. Поэтому его замедление - позитивный сигнал, однако ускорение PCE и Core PCE в сентябре показывает, что инфляционное давление в потребительском секторе сохраняется.
Реальные потребительские расходы 3Q2026: 3,8% (пред: 3,8%):
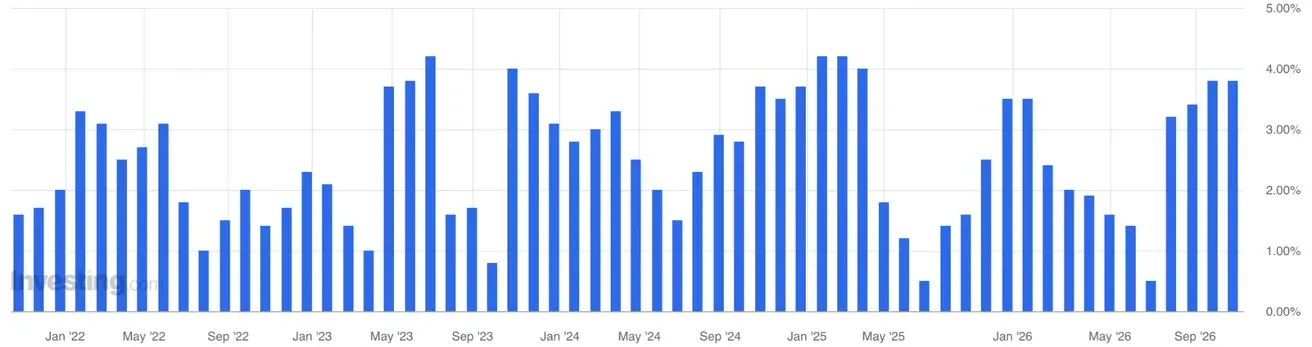
ВВП (Бюро экономического анализа США, BEA) 3Q26 (кв/кв), предварительная оценка: 3,4% (2Q26: 2,2%):
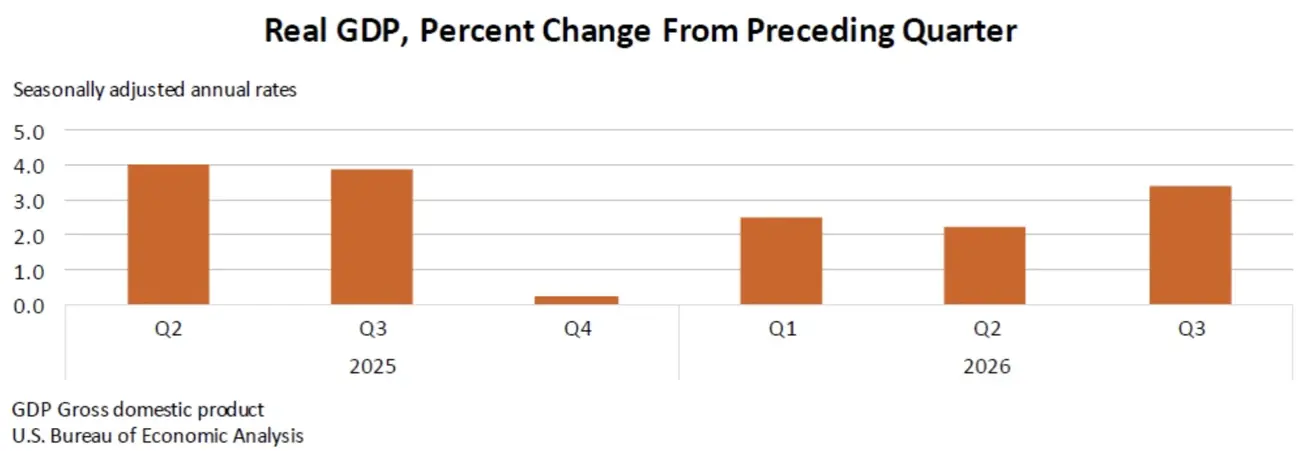
По сравнению со вторым кварталом ускорение роста реального ВВП в третьем квартале в основном отражало ускорение инвестиций и увеличение государственных расходов, которые частично компенсировались спадом экспорта. Импорт в третьем квартале вырос больше, чем во втором.
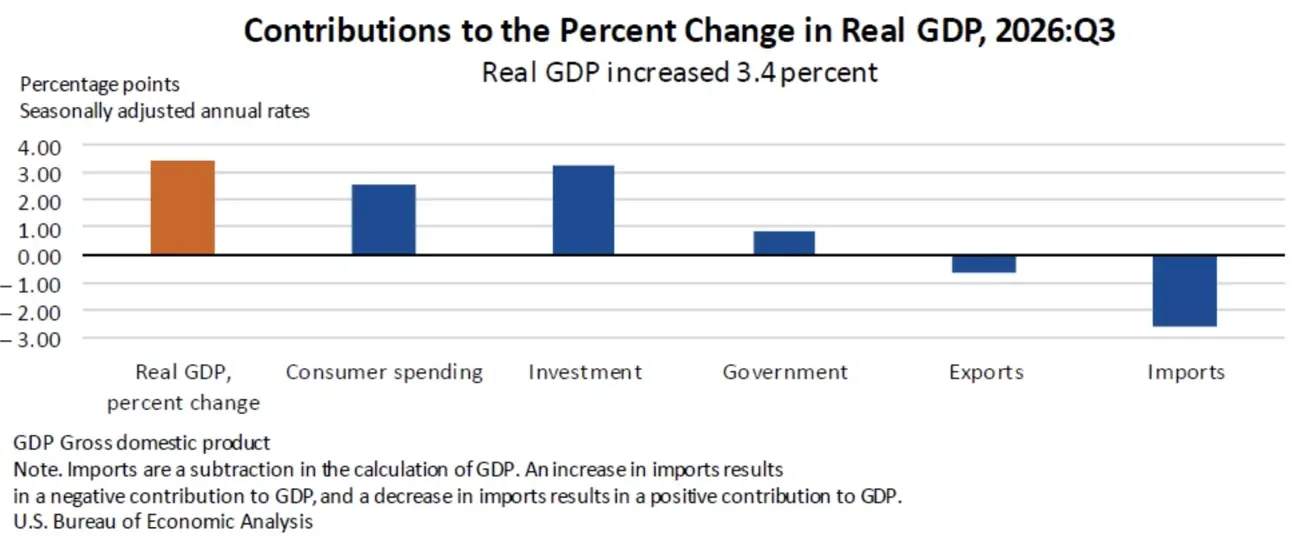
Индикатор GDPNow («текущая» версия официальной оценки до ее публикации) от Федерального резервного банка Атланты (3Q2026): 3,4% (пред: 3,6%).
Индексы деловой активности (PMI) от S&P Global (октябрь)
(выше 50 - расширение экономики, ниже - замедление)
- В секторе услуг: 57,9 (пред: 58,8);
- В производственном секторе: 56,0 (пред: 55,9);
- Composite: 57,6 (пред: 58,4).
Рынок труда в США (BLS) (сентябрь/октябрь)
- Уровень безработицы 4,2% (пред: 4,1%);
- Общее число лиц, получающих пособия по безработице в США: 1701 К (пред: 1728 К);
- Число первичных заявок на получение пособий по безработице: 194К (пред: 194К) - массовых увольнений не наблюдается;
- Изменение числа занятых в несельскохозяйственном секторе (Nonfarm Payrolls): 29К, (пред: 133K, пересмотр) - существенное замедление найма;
- Изменение числа занятых в частном несельскохозяйственном секторе: 46К (пред: 89К, пересмотр) - существенное замедление найма;
- Средний почасовой заработок (г/г): 3,0% (пред: 3,1%) - замедлился, что позитивно с точки зрения инфляционного давления;
- Число открытых вакансий на рынке труда JOLTS: 7,271M (пред: 6,866M).
Денежно-кредитная политика и долговой рынок США
Макроэкономические показатели согласуются с риторикой Кевина Уорша - экономическая активность и рынок труда устойчивые, наблюдается рост производительности труда и высокие инвестиции бизнеса.
Тезисно по заседанию ФРС - ставки оставлены без изменения, риторика в контексте достижения цели по инфляции остается непреклонной, но фактические действия этого не подтверждают:
- Вводные данные, согласно риторике Уорша, не изменились по сравнению с предыдущим заседанием, но ставка на паузе;
- Смена риторики - высокая деловая активность не повод для ФРС повышать ставку.
Вероятные сценарии:
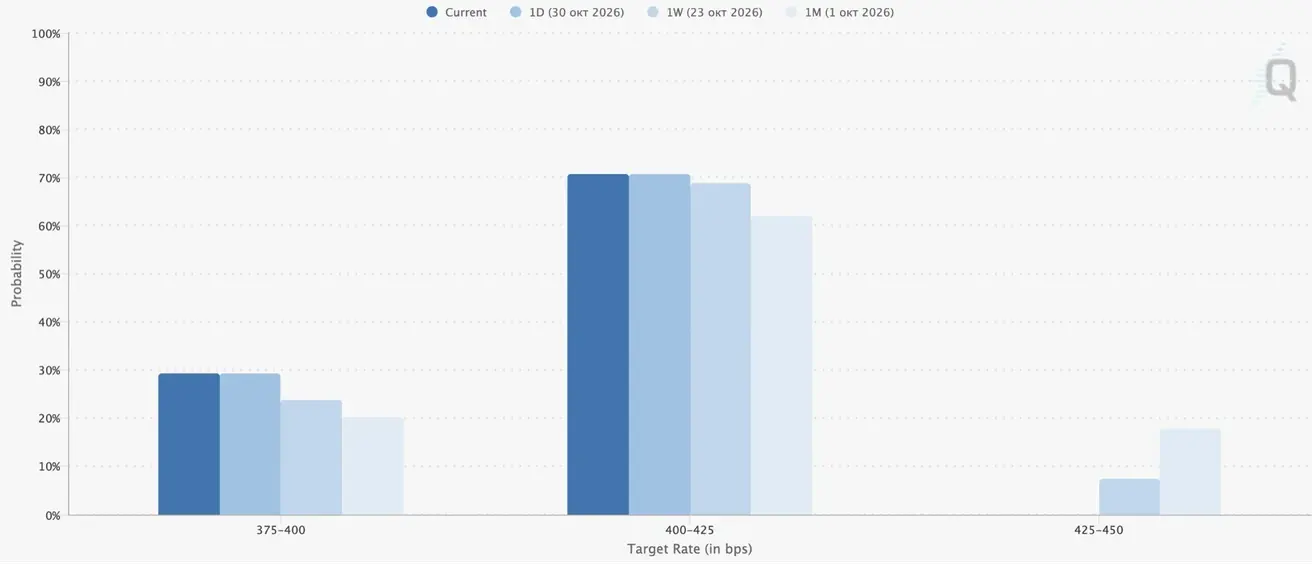
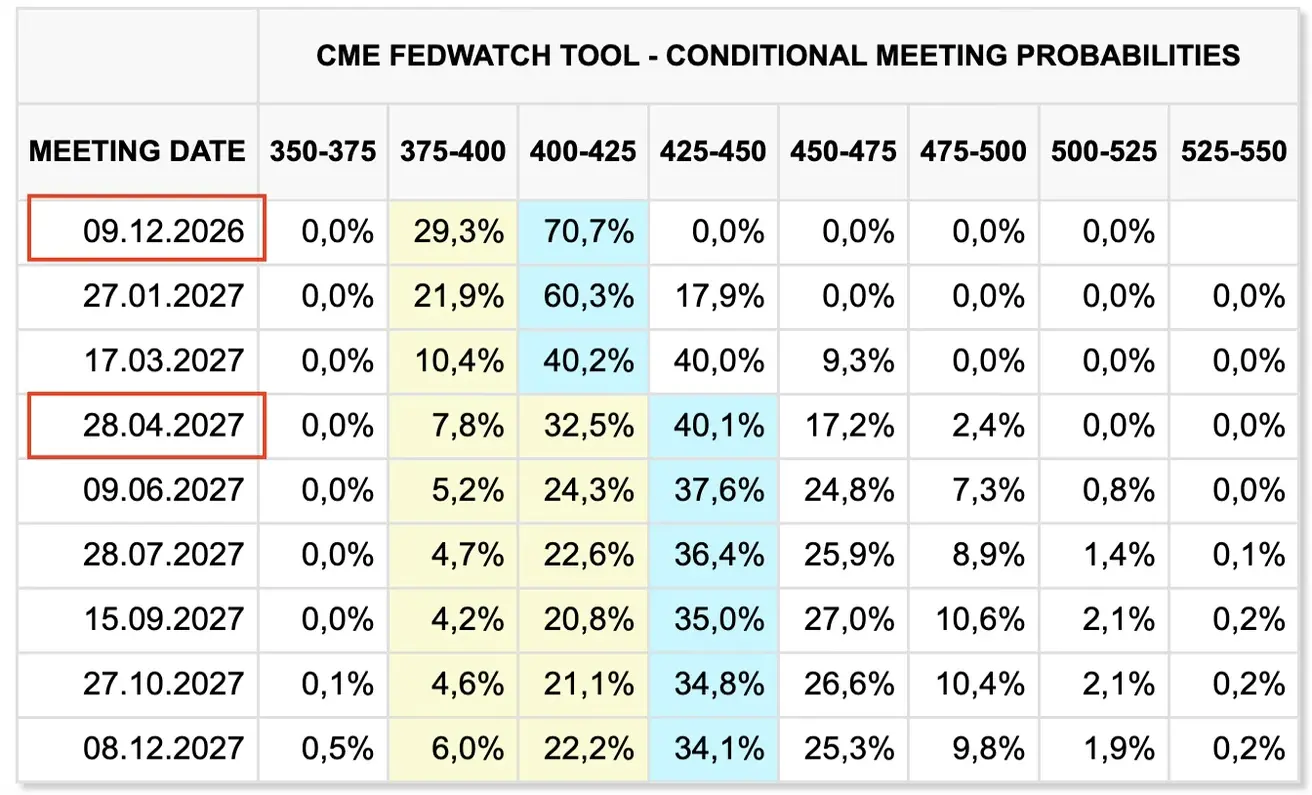
О снижении ставки речи пока не идет. Если будет усиление инфляционного давления, то ставка будет повышена - на сегодня это наиболее вероятный сценарий по ожиданиям рынка на следующее заседание 9 декабря: рынок закладывает 70% вероятность, что ФРС повысит ставку, и здесь не без оснований - инфляционный ориентир (ценовой индекс расходов на личное потребление) после 3-х месячного снижения показал рост. Соответственно, показатели инфляции будут оставаться в центре внимания рынков.
Но при этом несколько выросли ожидания по сохранению ставки - эта вероятность выросла почти до 30%. На след 12 месяцев рынок ждет 2 повышения по 0,25% - в декабре и апреле 2027 года.
Исходя из выступления Уорша, можно вполне ожидать, что регулятор будет стараться всеми силами не переходить к резкому ужесточению ДКП, при этом сохраняя “ястребиную” риторику.
Реакция рынка на заседание ФРС была умеренно позитивной в контексте рыночных ожиданий по FedWatch и долгового рынка и нейтральной по динамике фондовых индексов.
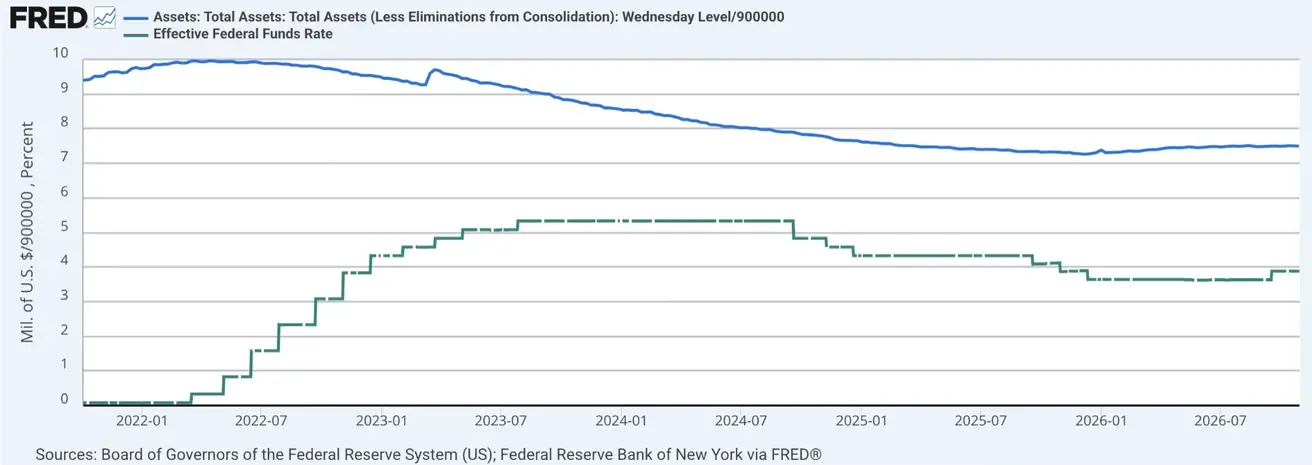
- Процентная ставка по федеральным фондам (EFFR): 3,75% - 4,00%;
- Баланс ФРС: $6,745 трлн: +3,21% с момента остановки QT ($6,535 трлн):
Fedwatch
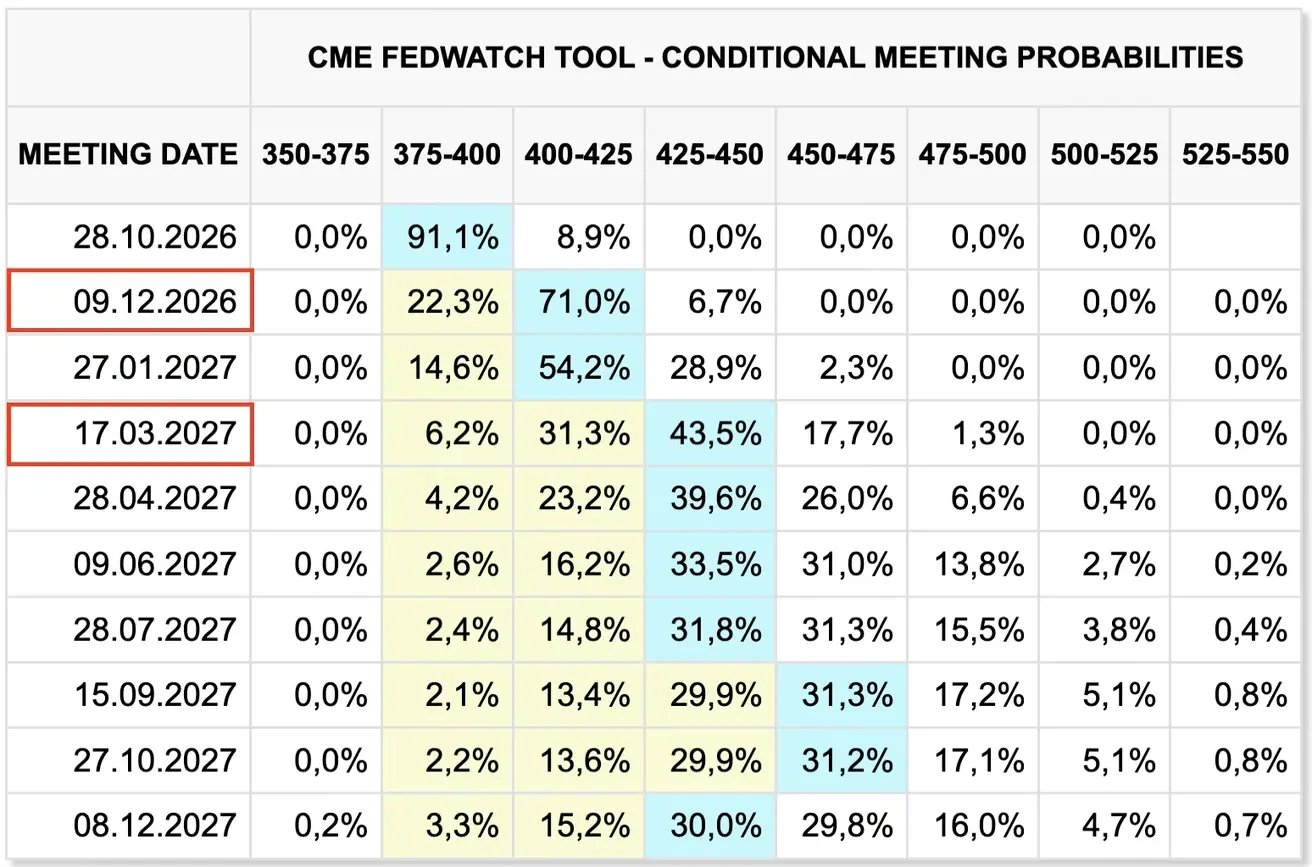
- На следующее заседание (9 декабря) пока преобладает вероятность повышения ставки на 0,25% - она составляет 70,74% (неделей ранее 68,86%):
- На след 12 месяцев: 2 шага повышения ставки по 0,25% до диапазона 4,25-4,50% с первым повышением на следующем заседании:
Сегодня:
Неделей ранее:
Долговой рынок США
Долговой рынок США показал позитивную динамику после заседания ФРС - снизились доходности по всей кривой как по первичным размещениям, так и на вторичном рынке.
Первичные аукционы по размещению казначейских облигаций:
- 3-месячных казначейских векселей: 4,050% (пред: 4,095%);
- 6-месячных казначейских векселей: 4,210% (пред: 4,220%);
- 2-летних казначейских нот: 4,708% (пред: 4,787%);
- 5-летних казначейских нот: 4,708% (пред: 5,033%);
- 7-летних казначейских нот: 4,894% (пред: 5,085%).
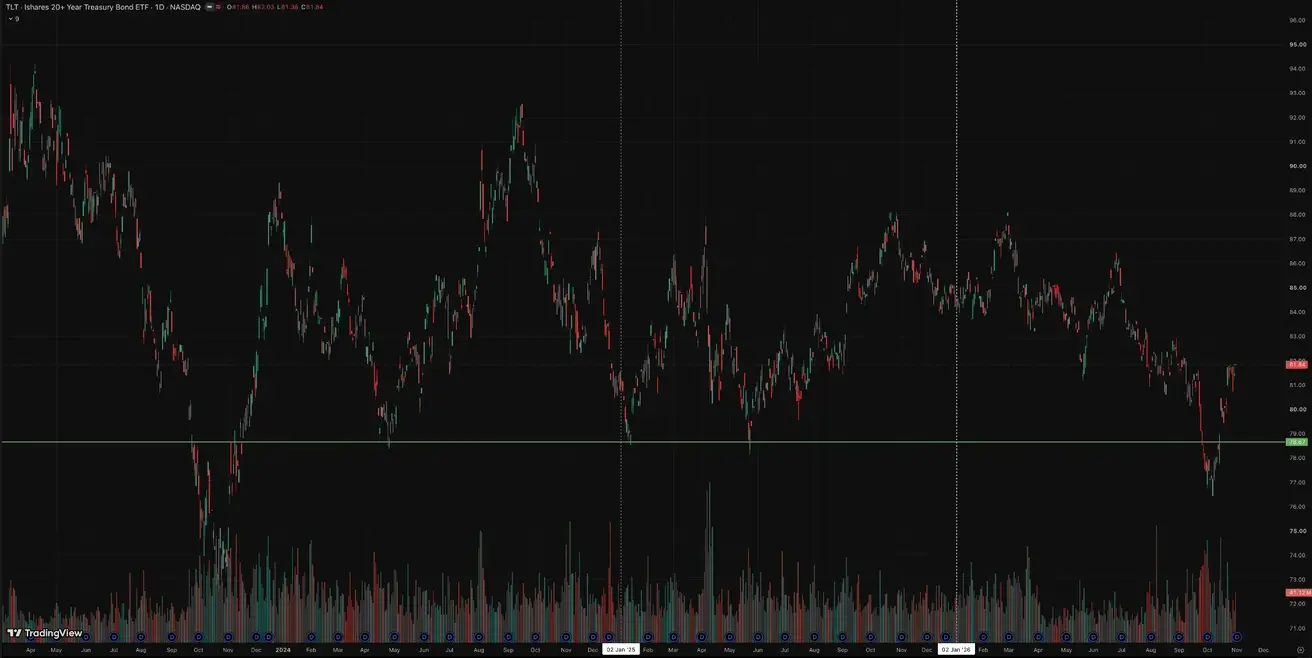
Казначейские облигации 20+ (ETF TLT): по итогу недели: +0,61% (закрытие недели $81,84); с начала года: -6,10%.
Доходности и спреды
- Market Yield on U.S. Treasury Securities at 10-Year Constant Maturity: 4,93% (пред: 4,96%);
- Доходность по 2-х леткам: 4,58% (пред: 4,66%);
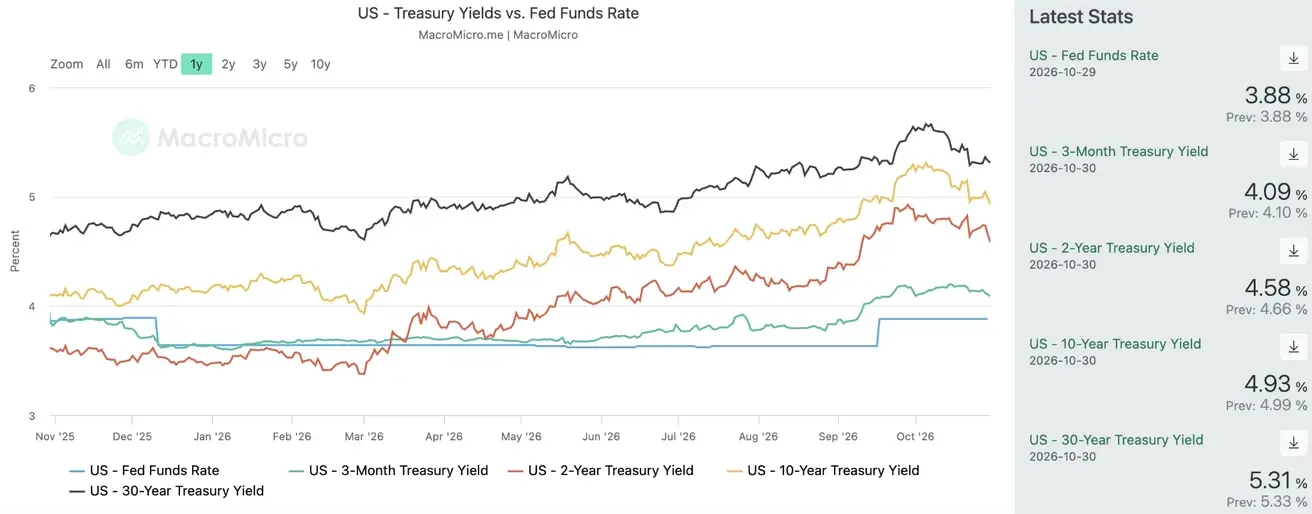
- Спред доходности между 10-летними и 2-летними государственными облигациями США составляет 35 базисных пунктов (пред: 30);
- Спред доходности между 10-летними и 3-х месячными государственными облигациями США составляет 85 базисных пунктов (пред: 82).
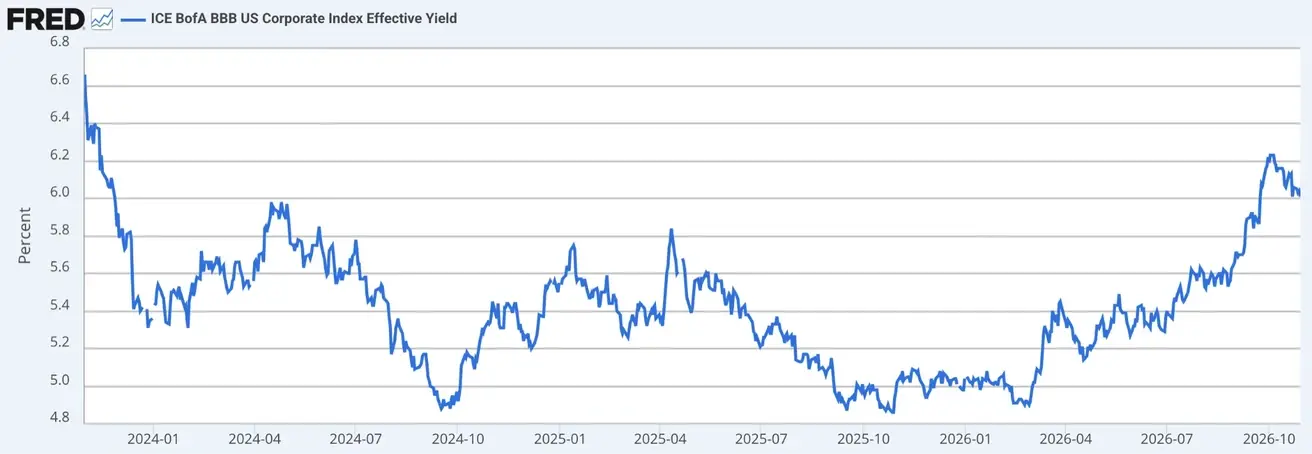
- ICE BofA BBB US Corporate Index Effective Yield: 6,01% (пред: 6,01%):
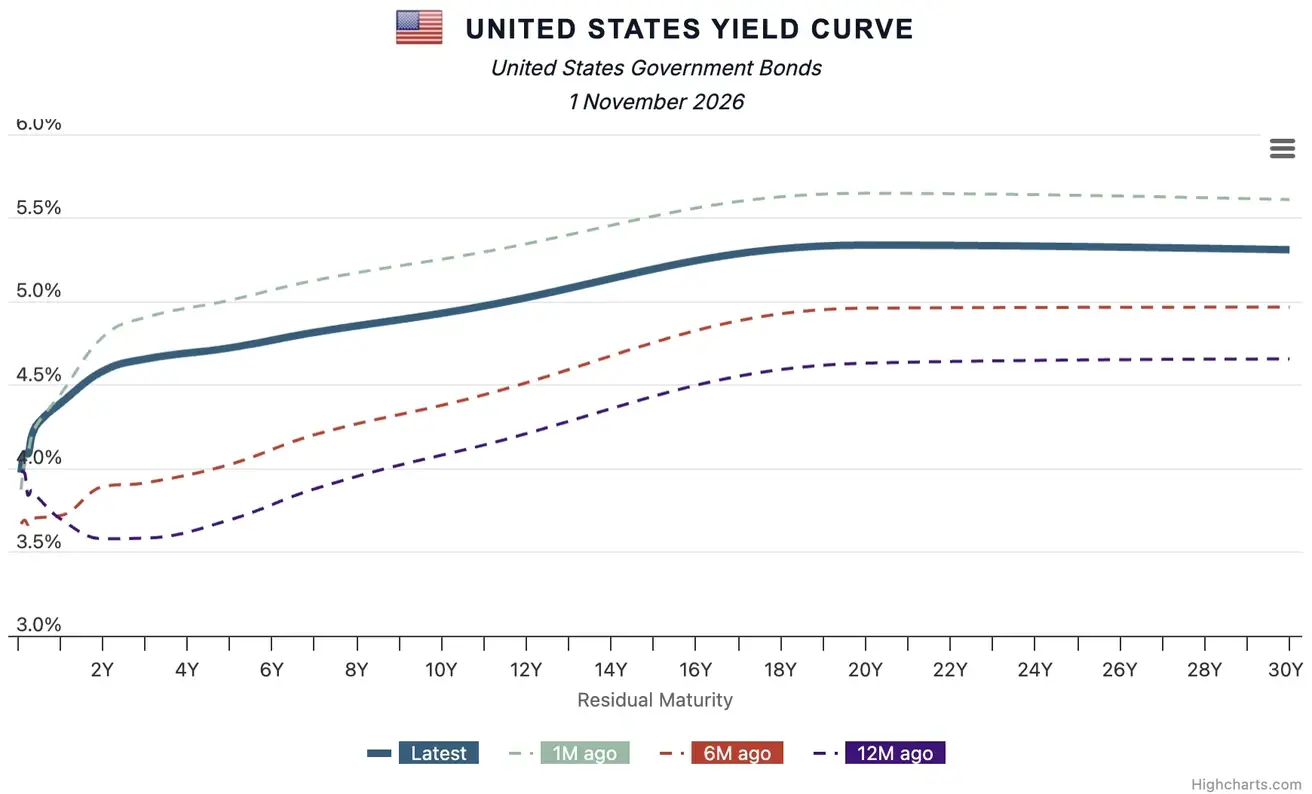
Кривая доходностей по государственному долгу США
Стоимость 5-летнего кредитного дефолтного свопа (CDS) США (страховка от дефолта): 34,87 б.п. (vs 34,14 б.п. на прошлой неделе).
Фондовый рынок
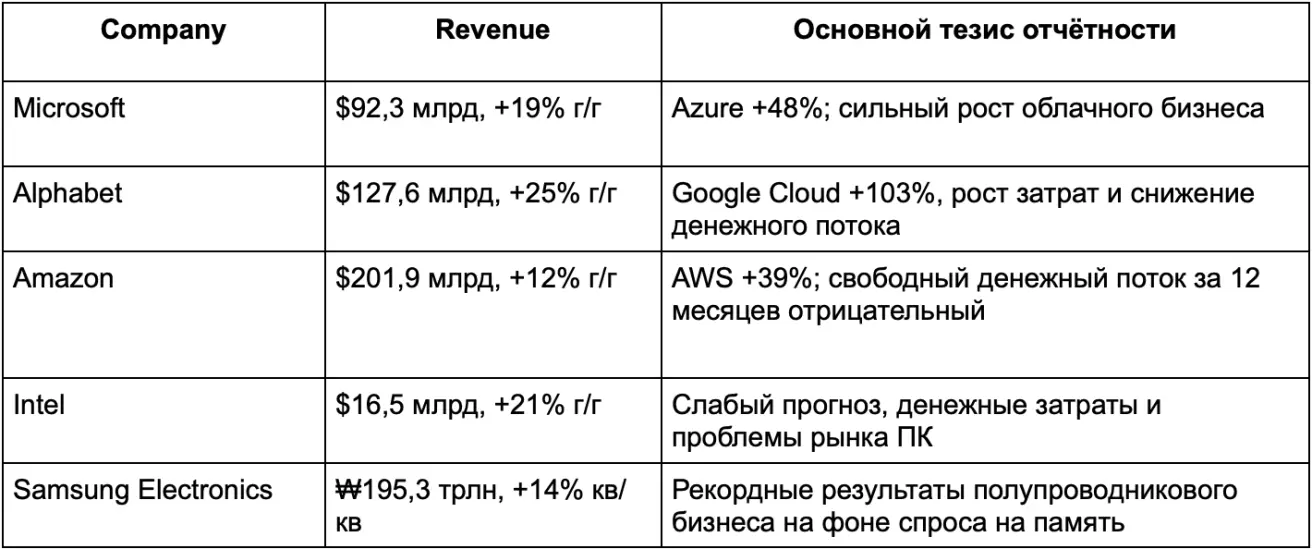
Локомотивы показали крайне неоднозначные отчеты в контексте прогнозов и ожиданий.
Главный вывод не в слабости отчетностей, а в чрезвычайно высоких ожиданиях рынка - инвесторы закладывали еще более высокие темпы роста, и даже сильная операционная динамика уже не гарантирует положительной реакции рынка. Плюс компании подтверждают высокие капексы, но при этом наблюдается ухудшение динамики свободного денежного потока отдельных технологических гигантов.
Пока рано делать вывод о завершении ИИ-инвестиционного цикла, но рынок будет требовать более убедительных доказательств окупаемости затрат.
Реакция рынка была негативной.
Выборка отчетностей 26–30 октября 2026 года.
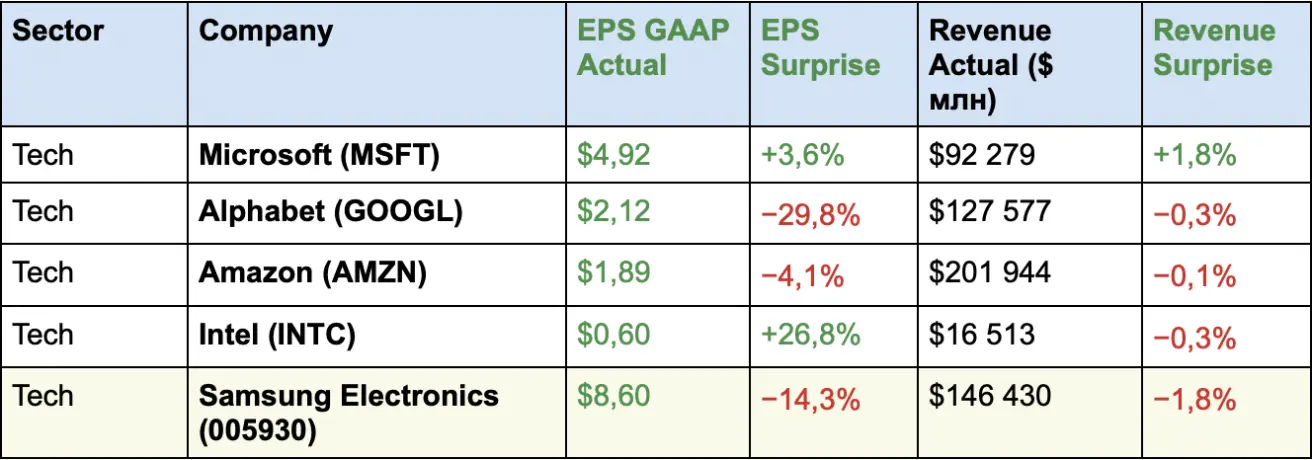
Фактический рост доходов:
Прогнозы:
1. Microsoft (MSFT)
Выручка за II квартал FY2027: $96–97,1 млрд (+18–19% г/г).
CapEx: свыше $50 млрд в следующем квартале и около $170 млрд за календарный 2026 год.
Планы: дальнейшее расширение ИИ-инфраструктуры, закупки GPU и CPU, повышение эффективности дата-центров.
Дополнительно: руководство ожидает сохранения положительного свободного денежного потока в FY2027, несмотря на масштабные инвестиции.
Вывод: руководство Microsoft уверено в продолжении быстрого роста облачного бизнеса. Особенно важно, что спрос на платформу Azure, по словам компании, все еще превышает доступные вычислительные мощности.
2. Alphabet (GOOGL)
CapEx на 2026 год: $195–205 млрд.
2027 год: компания ожидает дальнейшего значительного увеличения капитальных расходов.
Google Cloud: прогнозируется дальнейшее масштабирование продаж собственных TPU-чипов в IV квартале, а в 2027 году - существенный прирост соответствующей выручки.
Рентабельность: руководство предупредило о давлении на маржу облачного бизнеса из-за использования сторонних вычислительных мощностей (например, SpaceX).
Google Search: темпы роста выручки в IV квартале могут замедлиться из-за высокой сравнительной базы прошлого года.
Вывод: Alphabet сохраняет оптимистичные долгосрочные ожидания относительно ИИ и облачных сервисов, однако признает, что огромные инвестиции будут оказывать давление на свободный денежный поток и рентабельность.
3. Amazon (AMZN)
Прогноз: очень оптимистичный.
Выручка за IV квартал 2026: $240–247 млрд (+12–16% г/г).
Операционная прибыль: $28,5–33,5 млрд против $25 млрд годом ранее.
AWS: руководство прогнозирует рост выручки облачного подразделения более чем на 40% ежегодно в 2027 и 2028 годах.
Долгосрочные амбиции: глава Amazon Энди Джасси допускает, что AWS может превратиться в бизнес с годовой выручкой $1 трлн в ближайшие 5–10 лет.
CapEx: около $220 млрд в 2026 году с дальнейшим существенным увеличением в 2027 году.
Новые направления: компания планирует начать внешние продажи собственных ИИ-чипов Trainium в конце 2027 года.
Вывод: Amazon представила наиболее амбициозные долгосрочные прогнозы из рассмотренных компаний. Однако масштабные расходы на ИИ уже оказывают существенное давление на свободный денежный поток, поэтому реализация этих планов остается важным риском.
4. Intel (INTC)
Прогноз: негативный в краткосрочной перспективе, осторожно позитивный в долгосрочной.
Выручка за IV квартал 2026: прогноз в $15–16 млрд, заметно ниже ожиданий аналитиков в $17,07 млрд.
EPS: прогноз $0,10 по GAAP и $0,25 по скорректированному показателю.
Валовая маржа: ожидается снижение до 37,1% по GAAP.
Рынок ПК: руководство ожидает сохранения слабого спроса как минимум до середины 2027 года.
Планы: увеличение производства процессоров Xeon, развитие технологического процесса Intel 14A и сотрудничества с Oracle.
CapEx: около $20 млрд в 2026 году, с планами существенно увеличить инвестиции в 2027 году.
Вывод: руководство Intel рассчитывает на укрепление своей позиции как одного из лидеров полупроводниковой отрасли благодаря растущему спросу на серверные процессоры и развитию контрактного производства. Но слабый краткосрочный прогноз и ограничения производственных мощностей создают значительные риски.
5. Samsung Electronics
Прогноз: очень оптимистичный в полупроводниковом бизнесе, осторожный в потребительской электронике.
HBM и память для ИИ: руководство ожидает, что спрос на память будет существенно превышать предложение, а дефицит предложения сохранится до 2028 года (это большой плюс).
Foundry (контрактное производство): в IV квартале 2026 года ожидается двузначный рост выручки относительно III квартала. В 2027 году компания планирует расширять производство передовых 2-нм и 4-нм чипов.
Новый завод в США: Samsung планирует начать работу нового завода в Техасе в 2027 году, увеличив мощности для производства передовых полупроводников.
CapEx: капитальные расходы в 2026 году составят приблизительно $62,8 млрд, из которых $57,1 млрд направляются на полупроводниковый бизнес.
Смартфоны: руководство предупреждает о давлении на рентабельность из-за удорожания комплектующих. Планирует увеличить долю премиальных устройств и повысить операционную эффективность.
Выплаты акционерам: Samsung ожидает совокупные выплаты в размере $66,99–81,84 млрд за 2026 год, включая дивиденды и выкуп акций. Окончательное решение планируется объявить в январе 2027 года.
Вывод: руководство Samsung демонстрирует высокий оптимизм относительно перспектив полупроводникового бизнеса на 2027 год. Компания рассчитывает на продолжительный дефицит памяти, рекордные инвестиции в ИИ-инфраструктуру и расширение производства передовых чипов. Можно сказать, что компания нашла себе новую нишу в сфере ИИ-бума. Однако рост себестоимости смартфонов создает риски для общей рентабельности. В целом прогнозы руководства можно охарактеризовать как очень позитивные, особенно в сегменте памяти для ИИ.
Фондовые индексы (динамика за октябрь)
- Снижение аппетита к риску в крупнейших технологических компаниях. Технологический сектор потерял 8,56%, коммуникационные услуги - 12,25%. Именно в этих двух секторах сосредоточена значительная часть крупнейших компаний американского рынка.
- При этом семь из одиннадцати секторов завершили месяц ростом. Капитал перераспределялся в пользу компаний с более устойчивым спросом, то есть сдвиг имел преимущественно защитный характер: лидировали потребительские товары первой необходимости, здравоохранение, коммунальные услуги и энергетика.
Основной вывод - наблюдается ротация капитала из крупнейших компаний в более широкий круг акций, то есть происходит перераспределение капитала, а не повсеместная распродажа.
Динамика по секторам за октябрь:
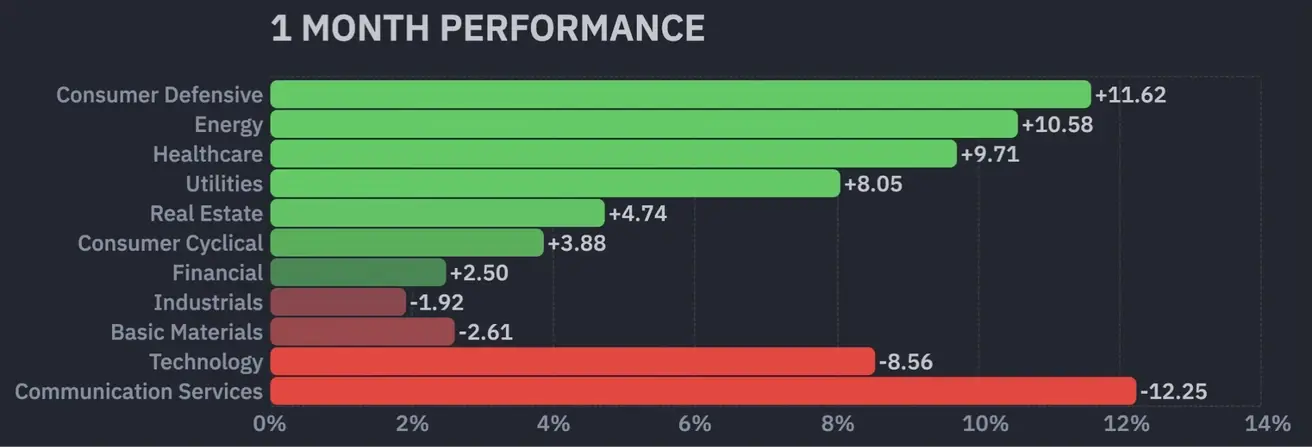
Несмотря на преобладание негативных настроений в информационном пространстве, октябрь продемонстрировал признаки расширения рыночного интереса.
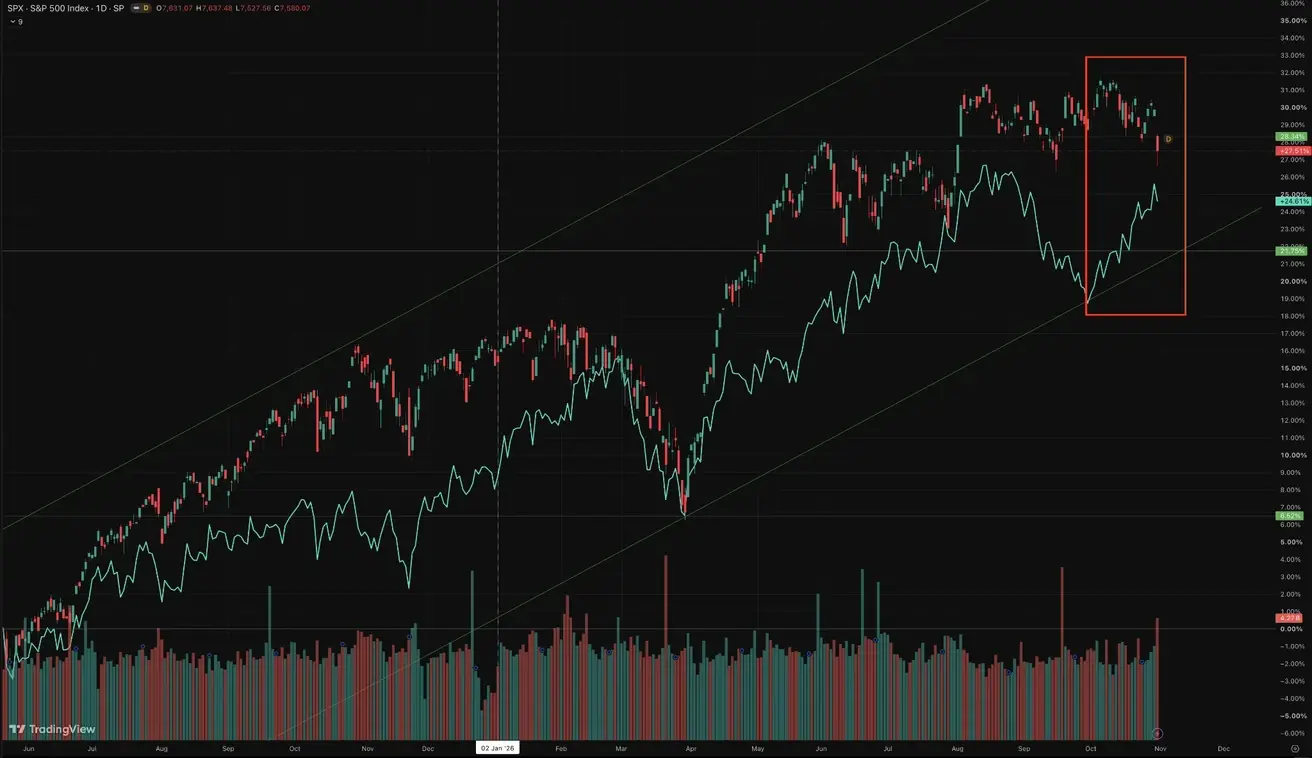
Индекс SP500: по итогу недели: -0,57% (закрытие недели 7580,07); с начала года: +10,73%.
Результат за октябрь - RSP (равновзвешенный SP500, линия): +4,45%; SPX (взвешенный по капитализации SP500, свечи): -1,38%:
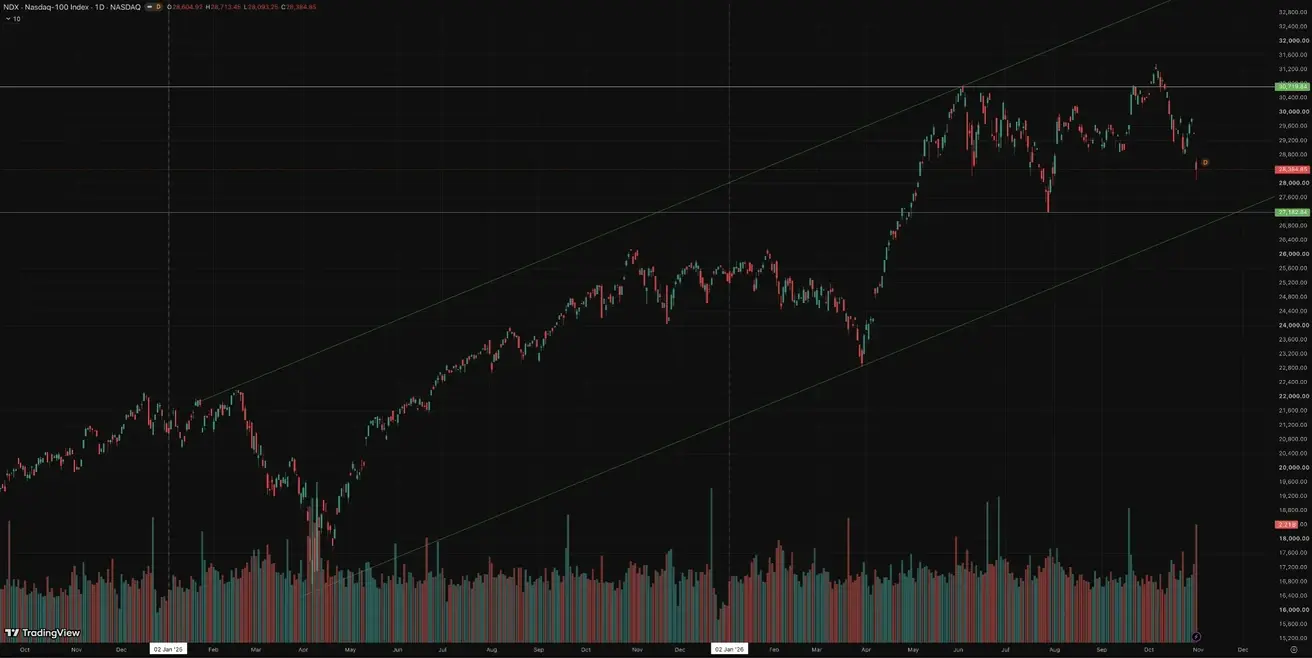
Nasdaq 100: по итогу недели: -1,98% (закрытие недели 28384,85); с начала года: +12,42%:
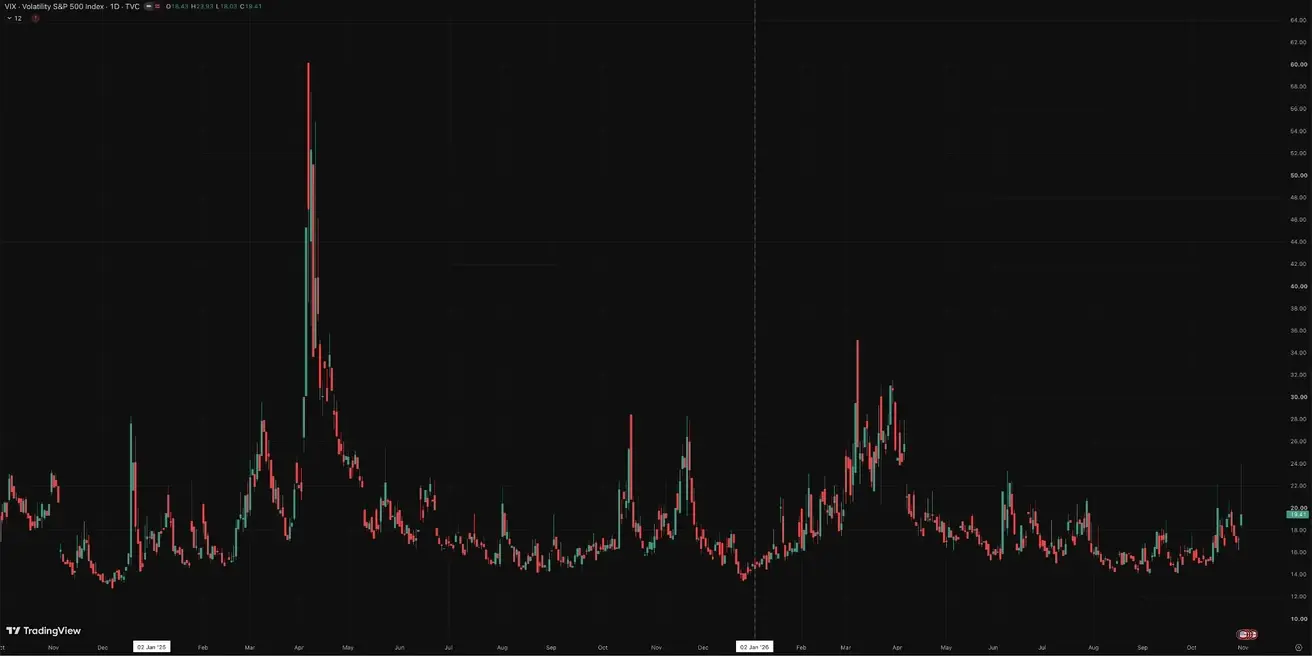
VIX (индекс волатильности): закрытие недели 19,41 пункта:
Еврозона
Основные тезисы:
- ЕЦБ - риторика умеренно ястребиная, но без сигнала о необходимости агрессивного повышения ставок. Регулятор признает инфляционные риски, одновременно учитывая охлаждающее воздействие уже ужесточившихся финансовых условий;
- На фоне конфликта на Ближнем Востоке ЕЦБ пересмотрел в сторону понижения свои прогнозы по ВВП и повысил прогноз по инфляции на ближайшие годы.
29 октября прошло заседание ЕЦБ, на котором регулятор сохранил ставки без изменений: ключевая - 2,65%. Основной посыл - инфляция в еврозоне ускорилась до 3,8% г/г в сентябре на фоне высоких цен на энергоносители. ЕЦБ сохраняет выжидательную позицию, учитывая риски дальнейшего роста инфляции и замедления экономики.
Кристин Лагард объявила о досрочном уходе с поста председателя ЕЦБ 7 февраля 2027 года, почти за девять месяцев до окончания мандата. По ее словам, решение связано с желанием свободнее высказываться по вопросам за пределами денежно-кредитной политики. Процедура назначения преемника уже запущена.
Макростатистика
Процентные ставки
- Ставка по депозитам: 2,50% (пред. 2,50%);
- Ставка маржевого кредитования: 2,90% (пред. 2,90%) (по ней банки могут брать у регулятора кредиты овернайт);
- Краткосрочная (ключевая) ставка: 2,65% (пред. 2,65%).
Инфляция: индекс потребительских цен (сентябрь)
- Core CPI: (г/г) 2,5% (пред: 2,4%);
- CPI: (м/м) 0,6% (пред: 0,4%); (г/г) 3,8% (пред: 3,2%).
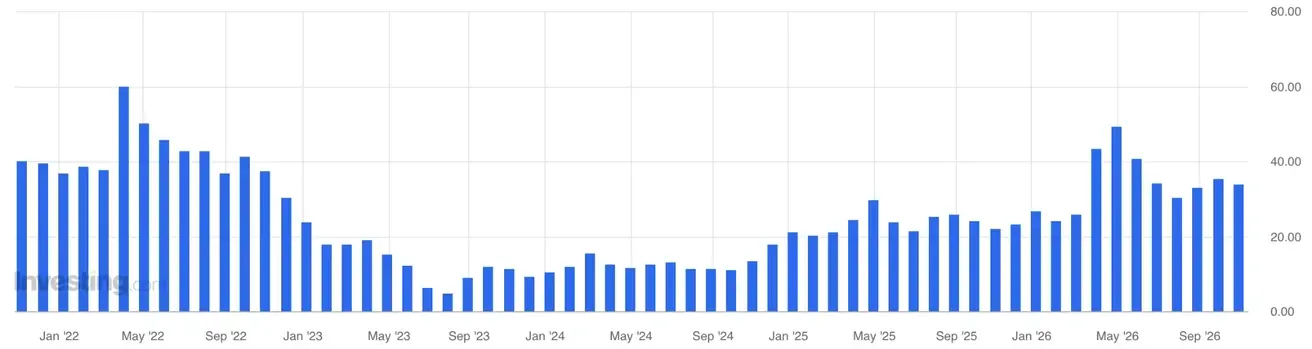
Ожидаемая потребительская инфляция в еврозоне: 33,9 (пред: 34,7):
ВВП 2Q26 (предварительная оценка)
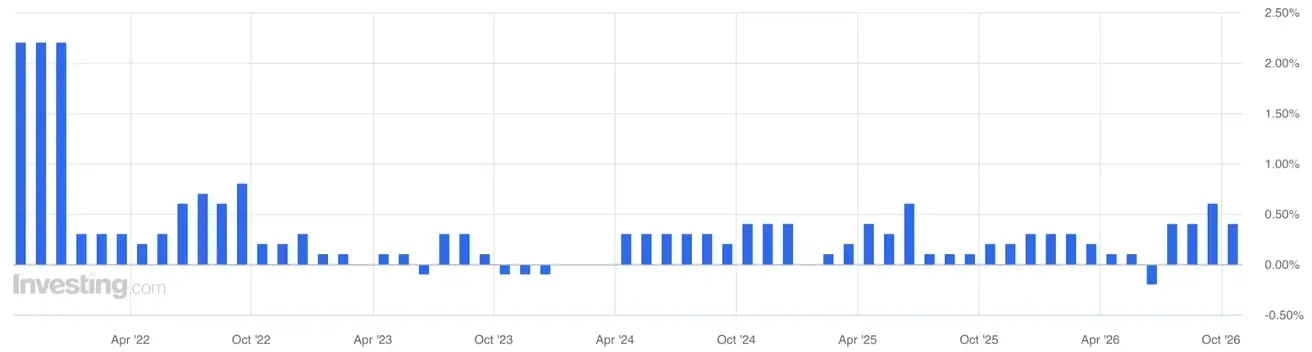
- (кв/кв): 0,4% (пред: 0,6%):
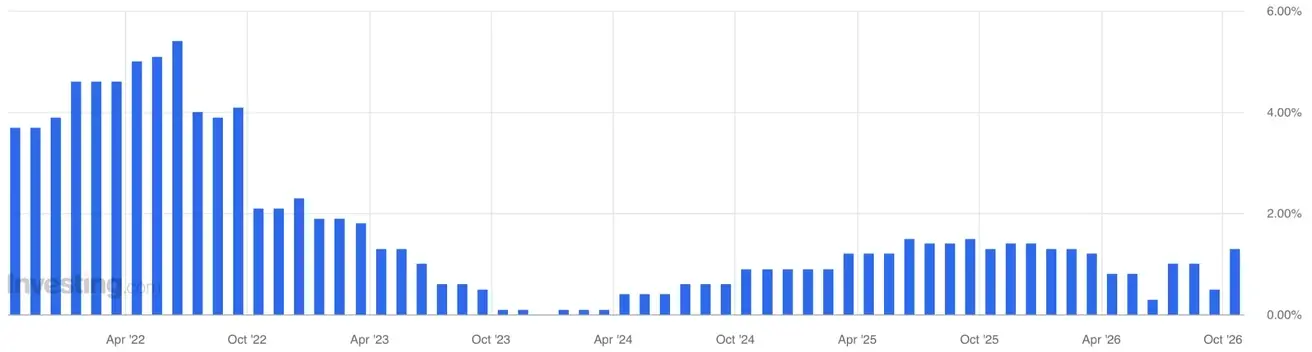
- (г/г): 1,3% (пред: 0,5%):
Сальдо торгового баланса (USD) (г/г): -16,1 млрд (пред: 10,7 млрд);
Объем промышленного производства (сентябрь): (м/м) -0,5% (пред: -0,3%, пересмотр);
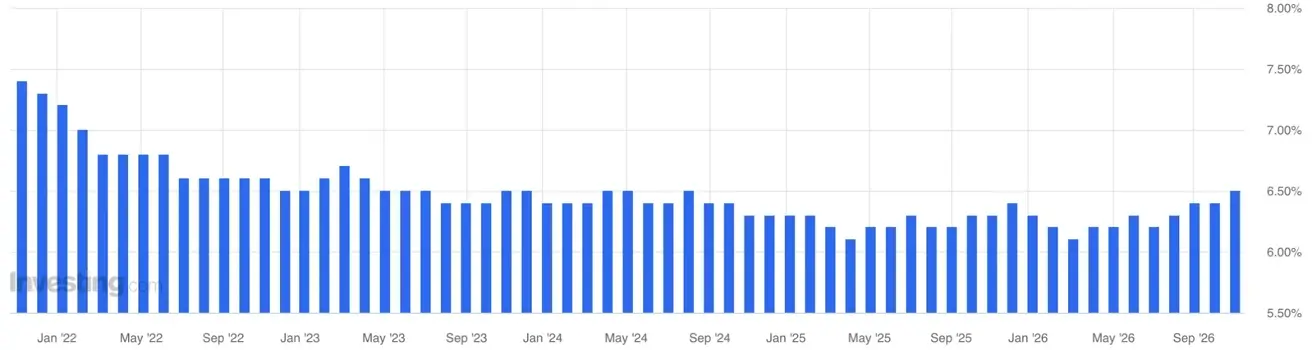
Уровень безработицы (сентябрь): 6,5% (пред. 6,4%):
Индекс доверия потребителей в еврозоне: -17,9 (пред: -16,8).
Индекс деловой активности (PMI) (сентябрь)
- В секторе услуг: 51,7 (пред: 53,0, пересмотр);
- В производственном секторе: 52,4 (пред: 52,9);
- S&P Global Composite: 51,9 (пред: 52,9, пересмотр).
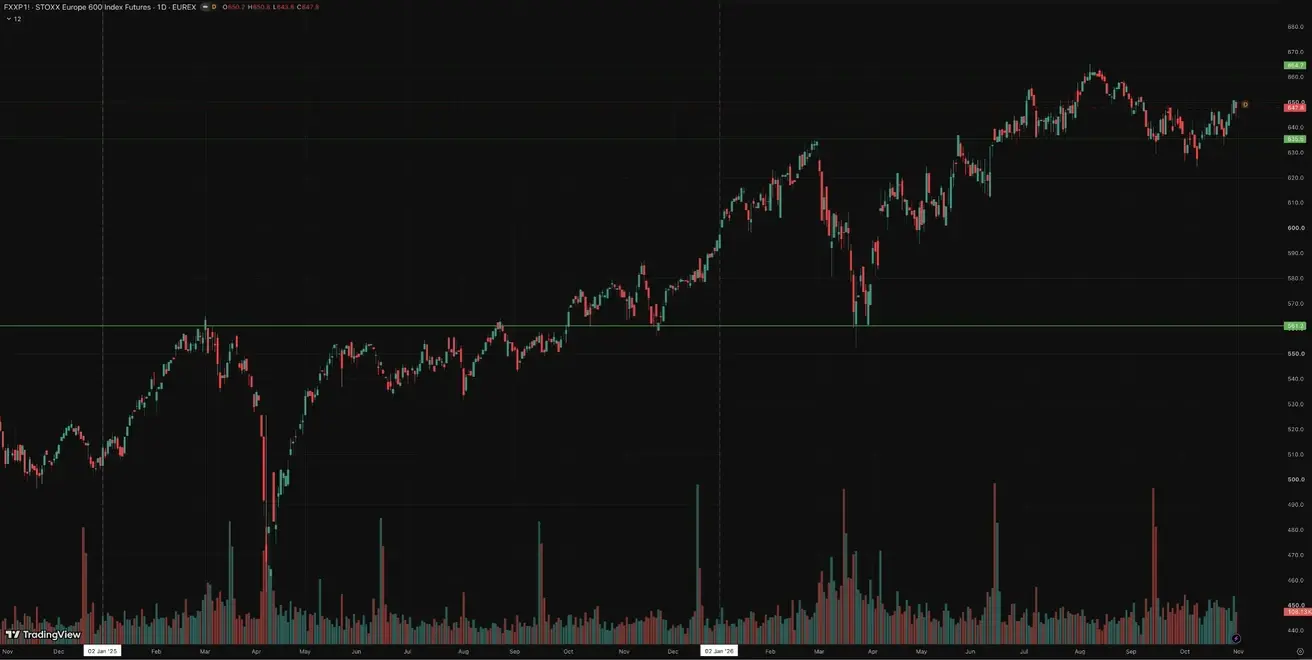
Euro Stoxx 600 (FXXP1!): по итогу недели: +1,79% (закрытие недели 647,8); с начала года: +9,06%:
Китай
Основные тезисы:
Экономика стабилизируется за счет экспорта, при этом внутренний спрос и инвестиции восстанавливаются; стимулирование носит точечный и осторожный характер.
- Ставки без изменений;
- Режим ДКП мягкий;
- Китай сообщил о сохранении фискальной поддержки экономического роста в рамках плана на 2026 год (стимулирование внутреннего спроса, оптимизация налоговых льгот и субсидий, модернизация промышленности).
Вышла слабая статистика PMI - производственная активность в октябре вновь перешла в зону сокращения: индекс снизился с 50,1 до 49,3 пункта. Индекс в секторе услуг снизился до 49,4, а совокупный PMI - до 49,7 пункта.
Макростатистика
Процентные ставки
- 1Y Loan Prime Rate (среднесрочное кредитование): 3,00%;
- 5Y Rate (пятилетняя ставка, влияет на ипотеку): 3,50%.
Инфляционные показатели (сентябрь)
- Индекс потребительских цен (CPI): м/м 0,2% (пред: 0,4%);
- Индекс потребительских цен (CPI): г/г 0,9% (пред: 0,8%);
- Индекс цен производителей (PPI): (г/г) 5,0% (пред: 3,8%).
Торговый баланс (сентябрь)
- Сальдо торгового баланса (USD) (г/г): 133,53 млрд (пред: 119,9 млрд);
- Объем импорта: (г/г) 31,0% (пред: 28,2%);
- Объем экспорта: (г/г) 36,3% (пред: 25,0%).
ВВП за 3Q2026
- кв/кв: 1,2% (пред: 0,9%);
- г/г: 4,5% (пред: 4,3%).
Уровень безработицы (сентябрь): 5,2% (пред: 5,3%);
Объем промышленного производства (сентябрь) (г/г): 5,5% (пред: 5,2%);
Инвестиции в основной капитал (сентябрь) (г/г): -7,2% (пред: -6,7%);
Розничные продажи (сентябрь) (г/г): 1,1% (пред: 0,4%).
Индексы деловой активности (PMI) (октябрь)
- В производственном секторе: 49,3 (пред: 50,1);
- В НЕпроизводственном секторе: 49,7 (пред: 50,2);
- Композитный индекс: 49,7 (пред: 50,7).
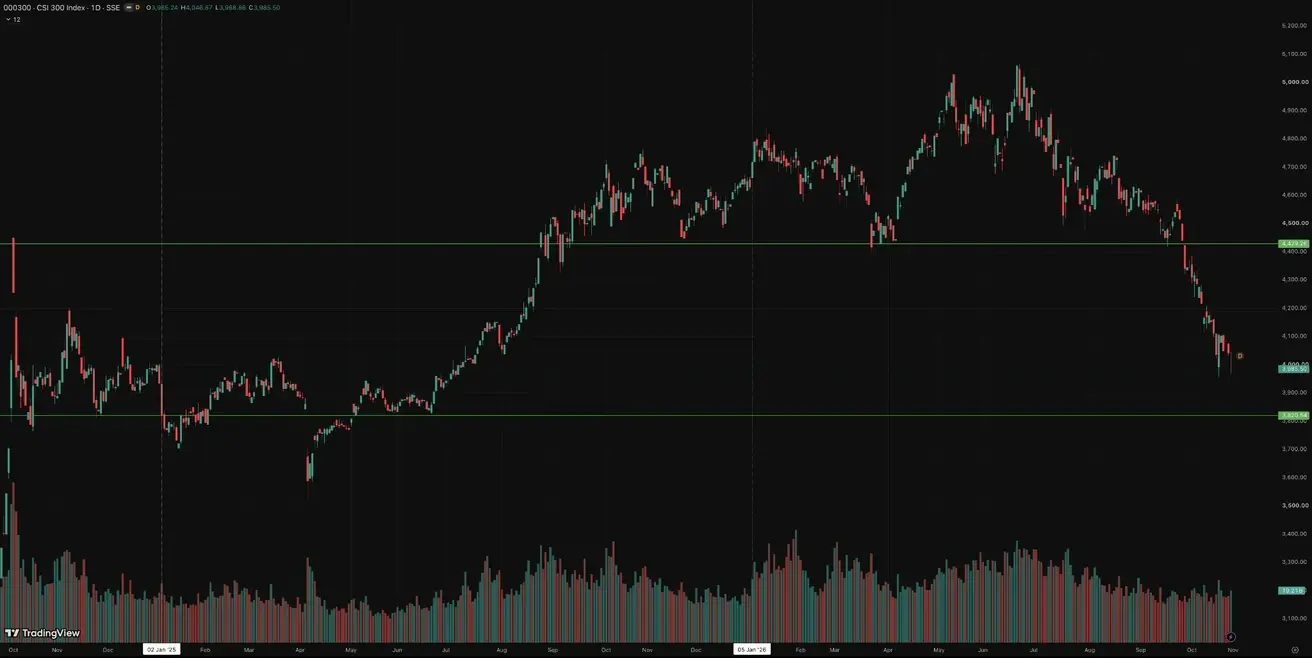
CSI 300 index (000300.HK): по итогу недели: -2,92% (закрытие недели 3985,50); с начала года: -14,50%:
Товарный рынок
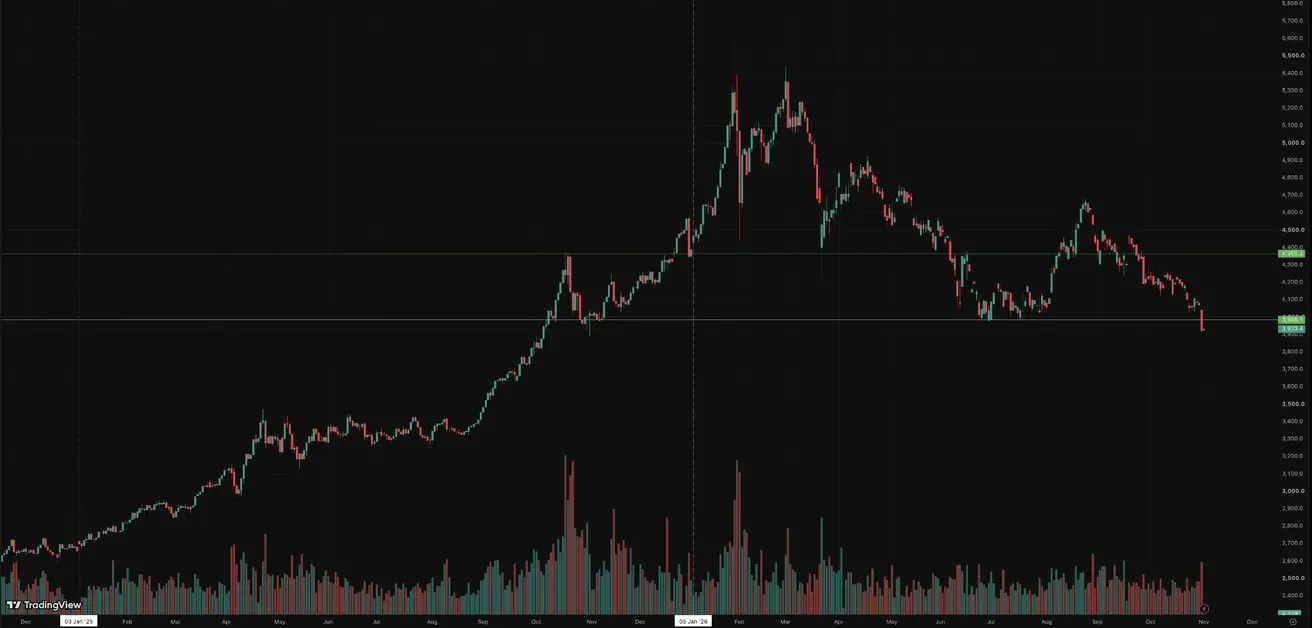
Фьючерс на золото (GC) по итогу недели: -2,99% (закрытие недели 3933,4 $/тр унц.); с начала года: -9,20%.
Цена на золото опустилась ниже 4000 $, металл пока остается под давлением из-за высоких доходностей и укрепляющегося доллара.
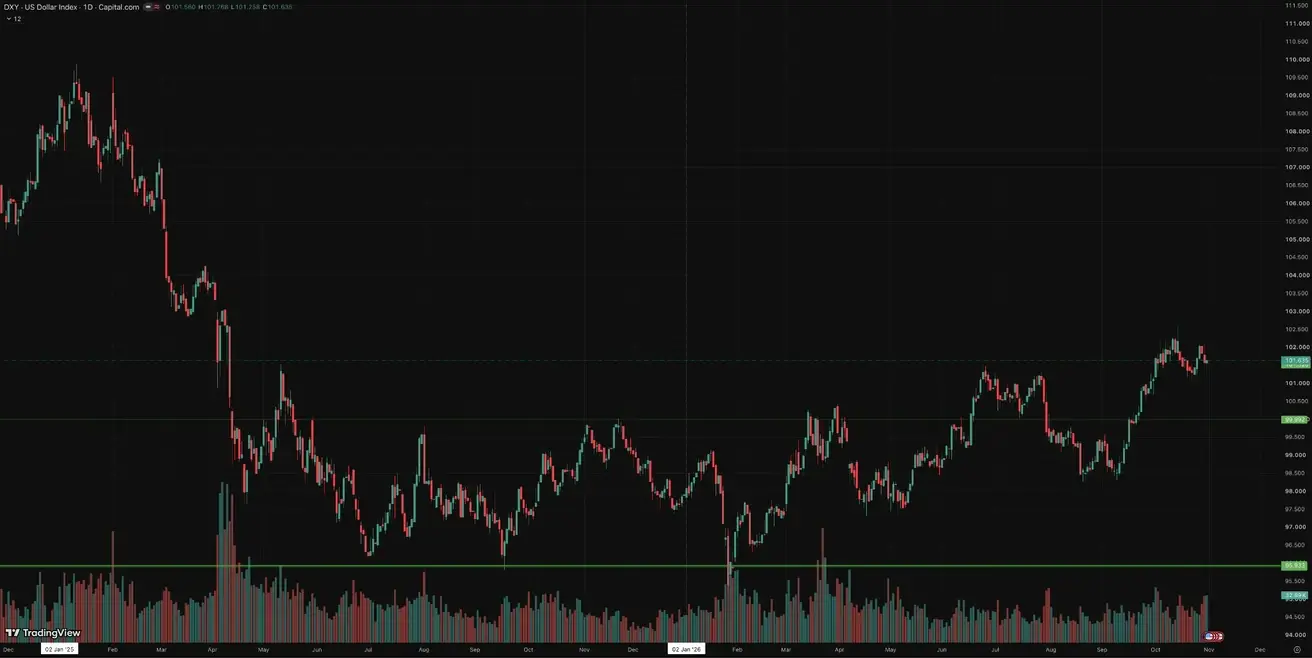
Фьючерс на индекс доллара (DXY) по итогу недели: +0,20% (закрытие недели: 101,635); с начала года: +3,71%:
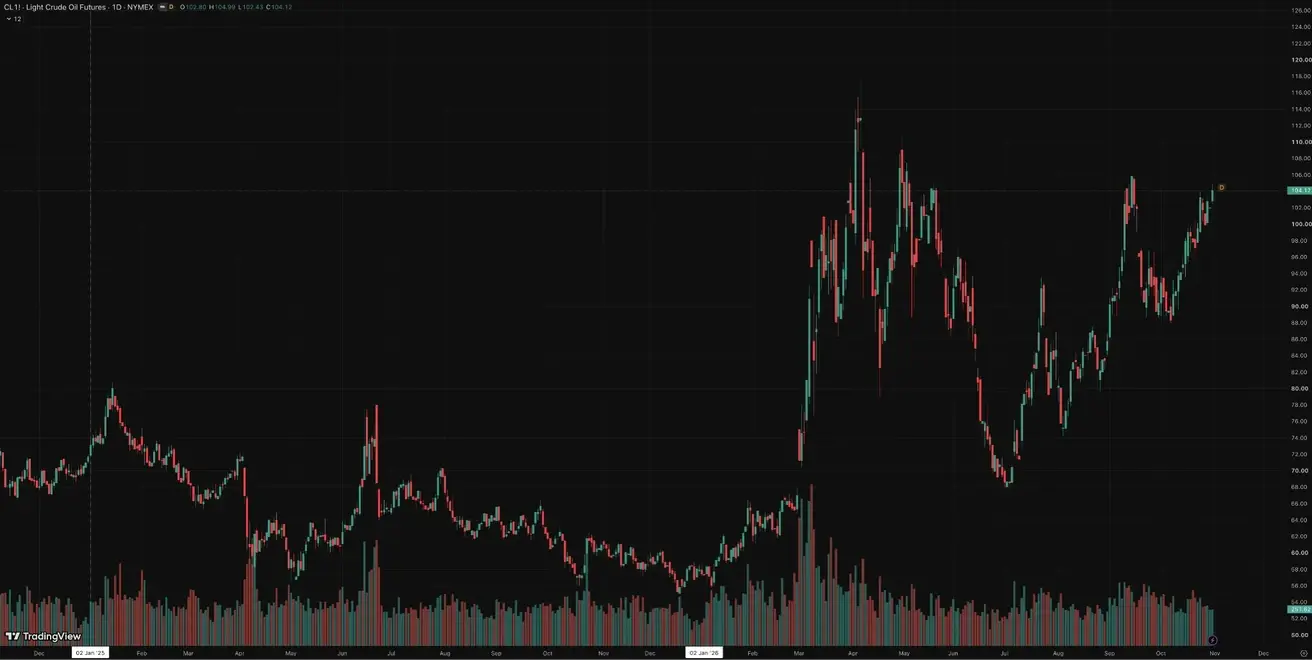
Фьючерс на легкую нефть (CL) по итогу прошлой недели: +0,82% (закрытие недели 104,12 $/бар); с начала года: +81,36%.
Нефть остается наиболее выраженным источником потенциального инфляционного давления. Сохранение высоких энергетических цен может препятствовать дальнейшему замедлению инфляции и ограничивать возможности ФРС по смягчению денежно-кредитной политики.
Крипторынок
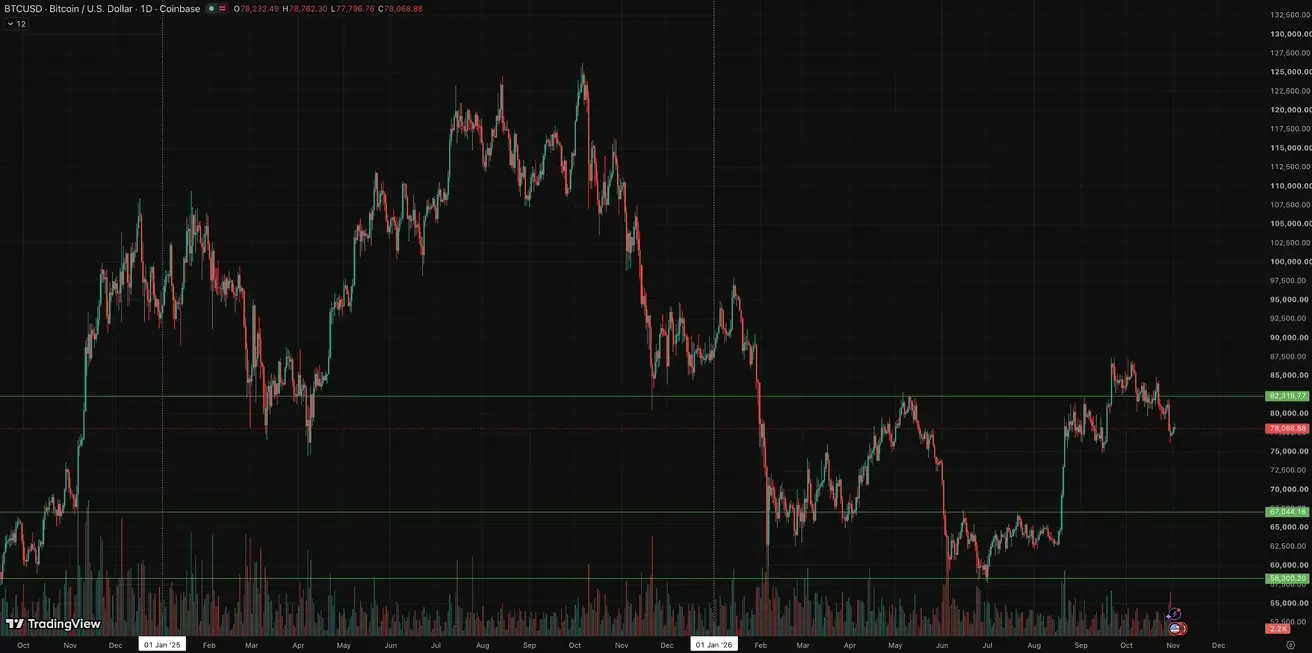
Криптовалюты под давлением после масштабной хакерской атаки на Binance, в результате которой было похищено около $6,3 млрд. Биржа заявила о намерении покрыть убытки собственными средствами.
Bitcoin: по итогу прошлой недели: -2,28% (закрытие недели: $78230,50); с начала года: -10,82%:
Ethereum: по итогу недели: -2,34% (закрытие недели: $2272,23); с начала года: -23,59%:
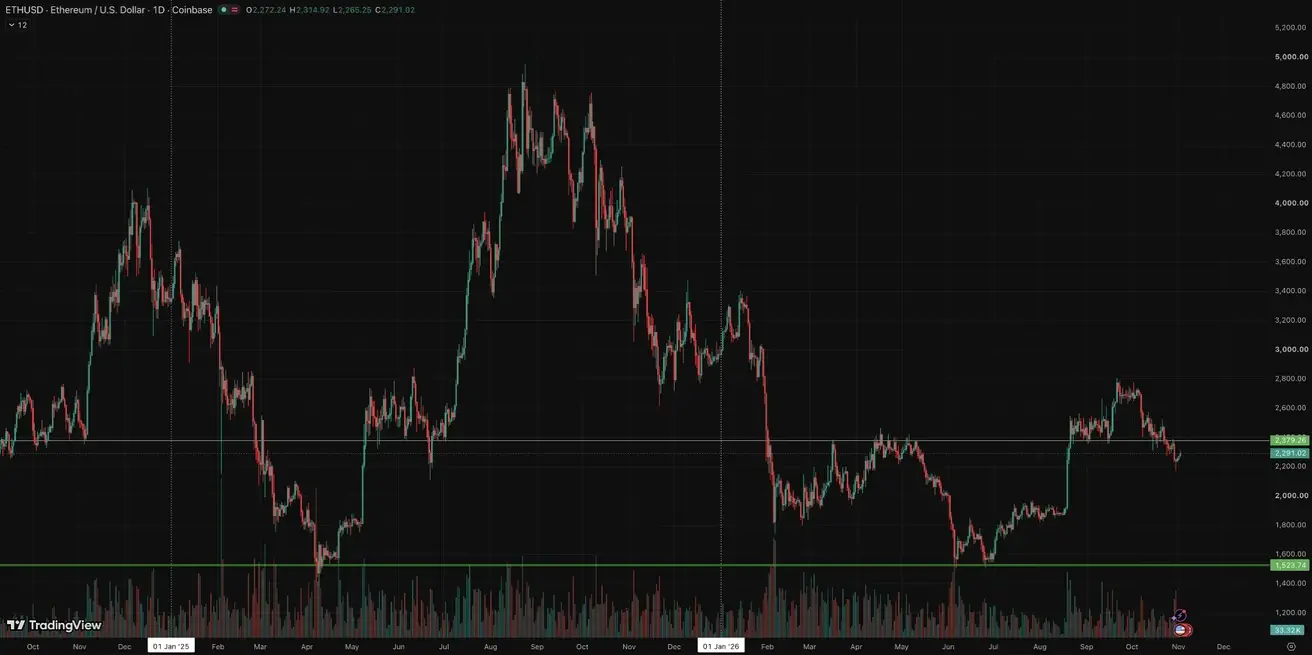
Не наблюдается критического обвала, но краткосрочно сохраняются риски повышенной волатильности и дальнейшего сокращения позиций с кредитным плечом.
Для стабилизации рынка важны восстановление доверия к Binance, нормализация ликвидности и улучшение настроений на глобальных рисковых рынках.
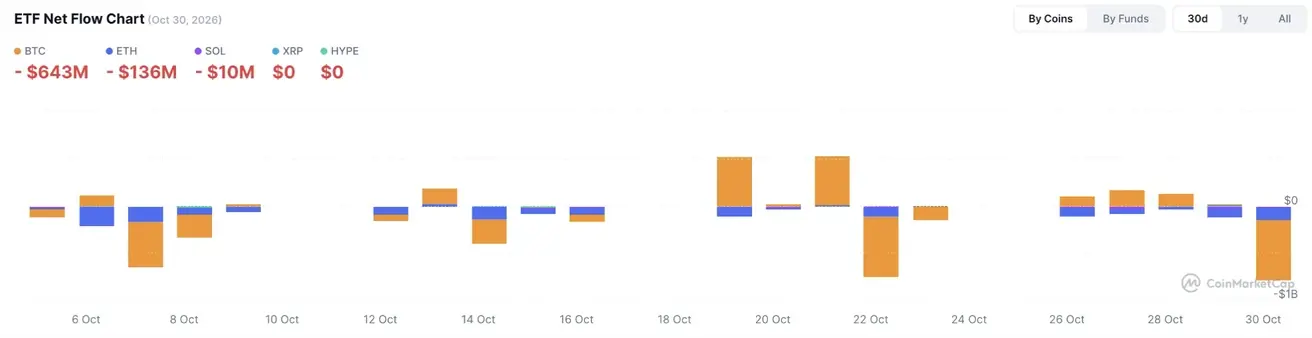
Чистые потоки ETF