English
 Русский
 Eesti
2026 жылғы 26 қазан – 1 қараша: Апталық экономикалық шолу
Негізгі нарық жаңартулары
Негізгі тұжырымдар:
- Саясаттық мөлшерлеме 3.75 - 4.00% аралығына көтерілді; риторика қатаң;
- Ақша-кредит саясаты орташа деңгейде шектеуші күйінде қалып отыр;
- АҚШ-тың макроэкономикалық деректері жұмсақ қону сценарийін қолдауды жалғастыруда: инфляциялық тәуекелдер артып келеді, еңбек нарығы рецессия белгілерінсіз баяулап жатыр, ал қазіргі жағдай әзірге мөлшерлемені төмендетуді ақтамайды.
- Fed ЖІӨ және жұмыспен қамту бойынша болжамдарын сәл жақсартып, қысқа мерзімді инфляция болжамдарын көтерді.
Инфляция: Тұтыну бағаларының индексі (қыркүйек)
- Core CPI (MoM): 0.3% (previous: 0.3%).
- Core CPI (YoY): 2.6% (previous: 2.4%).
- CPI (MoM): 0.6% (previous: 0.4%).
- CPI (YoY): 3.7% (previous: 3.4%).
Өндіруші бағаларының индексі (қыркүйек)
- PPI (MoM): 1.3% (previous: 0.4%).
- Core PPI (MoM): 0.7% (previous: 0.3%).
Инфляциялық күтулер (Michigan) (қыркүйек)
- 12-month Inflation Expectations: 4.7% (previous: 4.6%).
- 5-Year Inflation Expectations: 3.5% (previous: 3.4%).
Fed-тің инфляция бойынша эталоны:
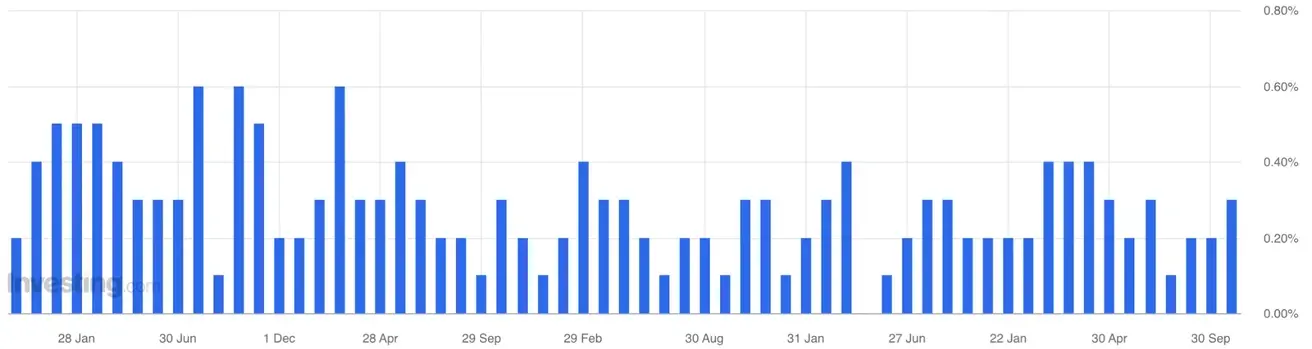
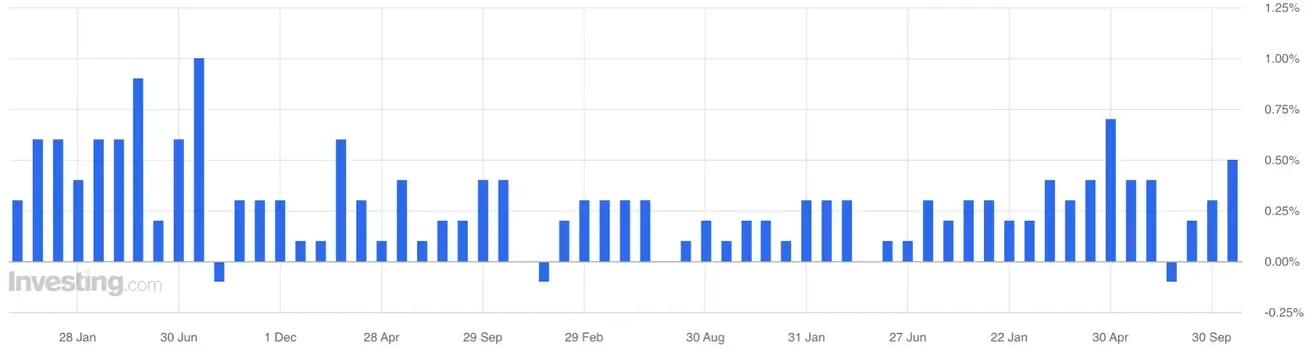
Core PCE Price Index (қыркүйек): MoM: 0.3% (previous: 0.2%):
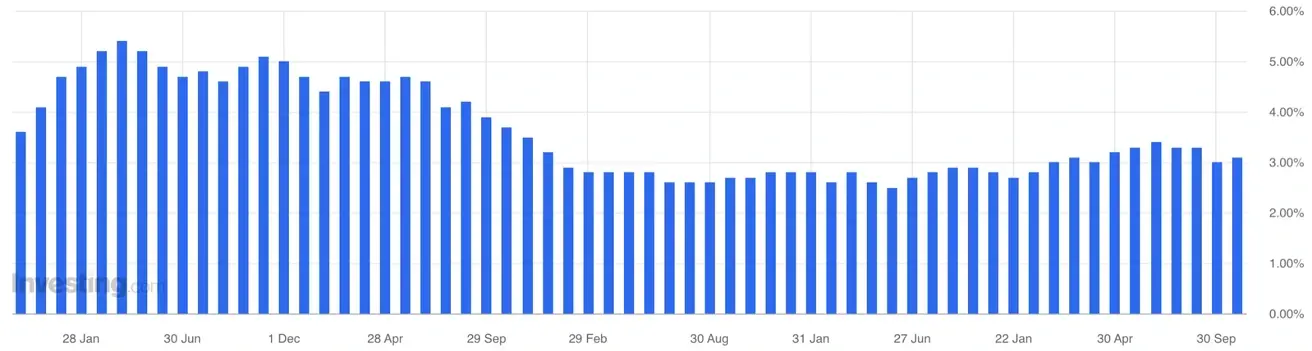
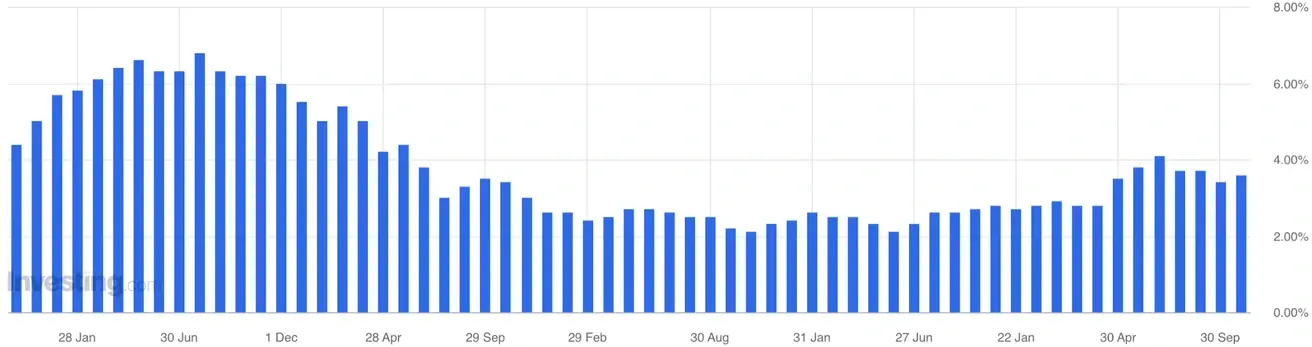
YoY: 3.1% (previous: 3.0%):
Headline PCE Price Index (қыркүйек): MoM: 0.5% (previous: 0.3%):
YoY: 3.6% (previous: 3.4%):
АҚШ ЖІӨ дефляторы (QoQ): 2.2% (previous: 6.1%)
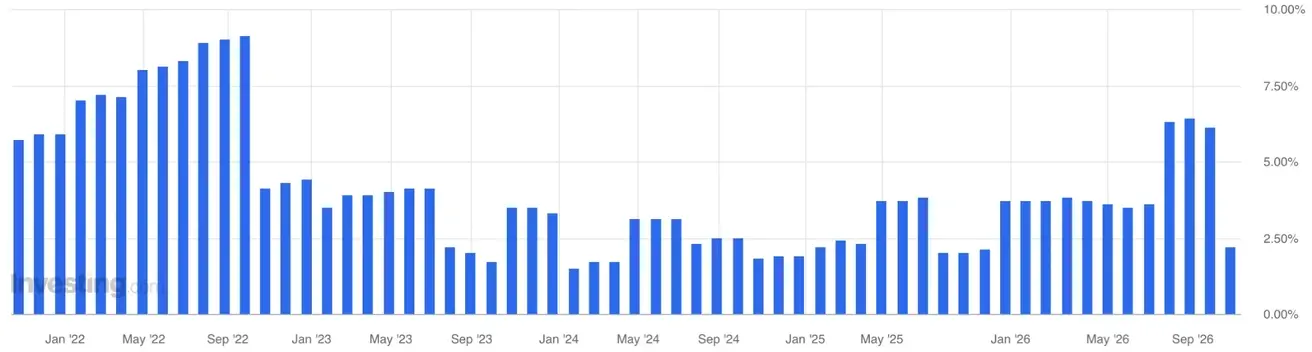
* ЖІӨ дефляторы ішкі өндірілген барлық түпкілікті тауарлар мен қызметтер бойынша баға өзгерістерін көрсетеді, тек тұтынушылық шығындарды ғана емес. Сондықтан оның баяулауы оң белгі болып табылады; алайда қыркүйекте PCE және Core PCE-нің жеделдеуі тұтыну секторындағы инфляциялық қысымның сақталып отырғанын көрсетеді.
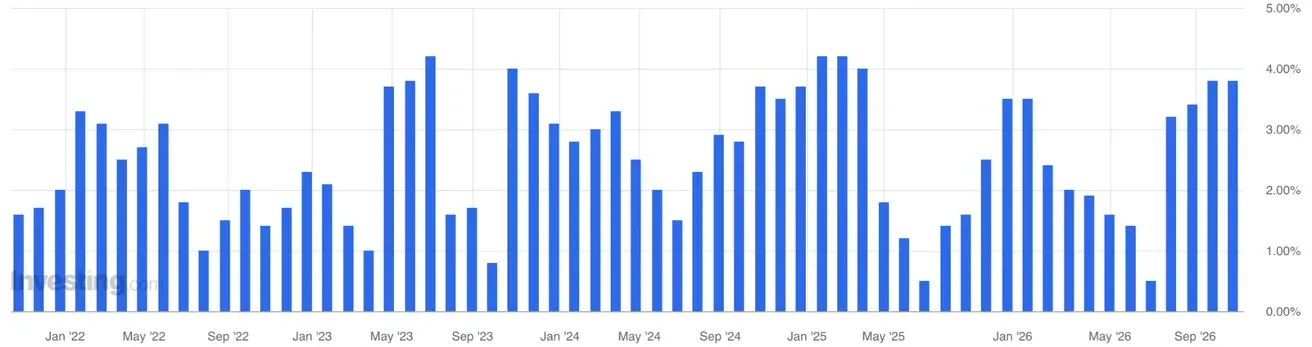
Нақты тұтынушылық шығындар, 2026 ж. III тоқсан: 3.8% (previous: 3.8%)
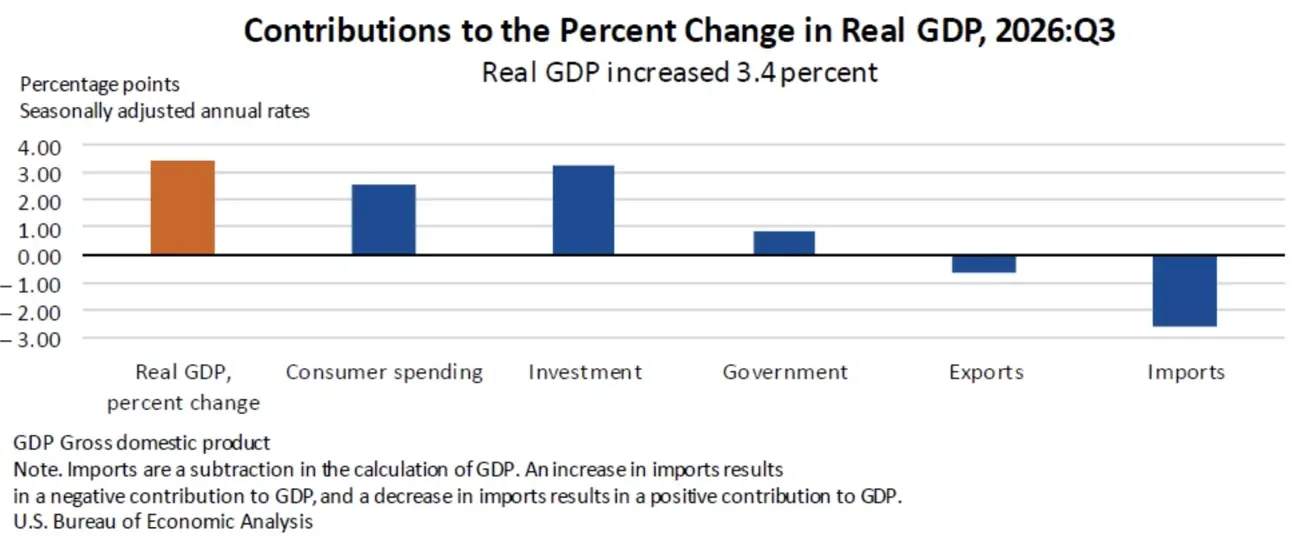
ЖІӨ (АҚШ Экономикалық талдау бюросы, BEA) — 2026 ж. III тоқсан (QoQ), алдын ала бағалау: 3.4% (2026 ж. II тоқсан: 2.2%):
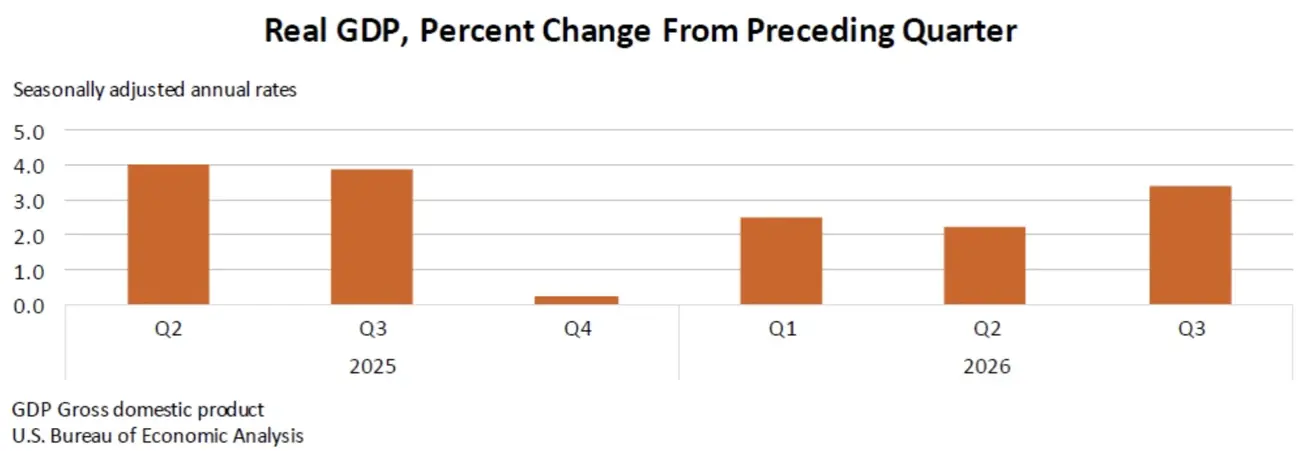
Екінші тоқсанмен салыстырғанда, үшінші тоқсанда нақты ЖІӨ өсімінің жеделдеуі негізінен инвестиция өсімінің жылдамдауын және мемлекеттік шығындардың артуын көрсетті, бұл экспорттың төмендеуімен ішінара өтелді. Импорт үшінші тоқсанда екінші тоқсанға қарағанда көбірек өсті.
GDPNow (Atlanta Fed-тің ресми ЖІӨ өсімі жарияланар алдындағы нақты уақыттағы бағалауы (2026 ж. III тоқсан)): 3.4% (previous: 3.6%).
Іскерлік белсенділік индексі (PMI) (қазан)
(50-ден жоғары — кеңею; 50-ден төмен — қысқару)
- Қызмет көрсету PMI: 57.9 (previous: 58.8)
- Өңдеу өнеркәсібі PMI: 56.0 (previous: 55.9)
- Құрама PMI: 57.6 (previous: 58.4)
Еңбек нарығы (BLS) (қыркүйек/қазан)
- Жұмыссыздық деңгейі: 4.2% (previous: 4.1%);
- АҚШ-та жұмыссыздық бойынша жәрдемақы алатын адамдардың жалпы саны: 1,701K (previous: 1,728K);
- Алғашқы жұмыссыздық өтініштері: 194K (previous: 194K) — жаппай қысқарту белгілері жоқ;
- Nonfarm payrolls өзгерісі: 29K (previous: 133K, revised) — жалдаудың айтарлықтай баяулауы;
- Private nonfarm payrolls өзгерісі: 46K (previous: 89K, revised) — жалдаудың айтарлықтай баяулауы;
- Орташа сағаттық жалақы (YoY): 3.0% (previous: 3.1%) — баяулау, бұл инфляциялық қысым тұрғысынан оң;
- JOLTS бос жұмыс орындары: 7.271M (prev: 6.866M).
Ақша-кредит саясаты
Макроэкономикалық көрсеткіштер Kevin Warsh-тың риторикасымен сәйкес келеді: экономикалық белсенділік пен еңбек нарығы орнықты күйде, өнімділік өсіп келеді, ал бизнес-инвестициялар жоғары деңгейде.
FOMC отырысының қысқаша қорытындысы — мөлшерлемелер өзгеріссіз қалдырылды; инфляция мақсатына жету жөніндегі риторика ымырасыз күйінде, бірақ нақты саясат әрекеттері әзірге соны көрсетпейді:
- Warsh-тың айтуынша, алдыңғы отырыстан бері кіріс деректері өзгерген жоқ, алайда мөлшерлеме өзгеріссіз қалды;
- Риторикадағы өзгеріс: күшті іскерлік белсенділік өздігінен Fed-тің мөлшерлемені көтеруіне себеп емес.
Ықтимал сценарийлер:
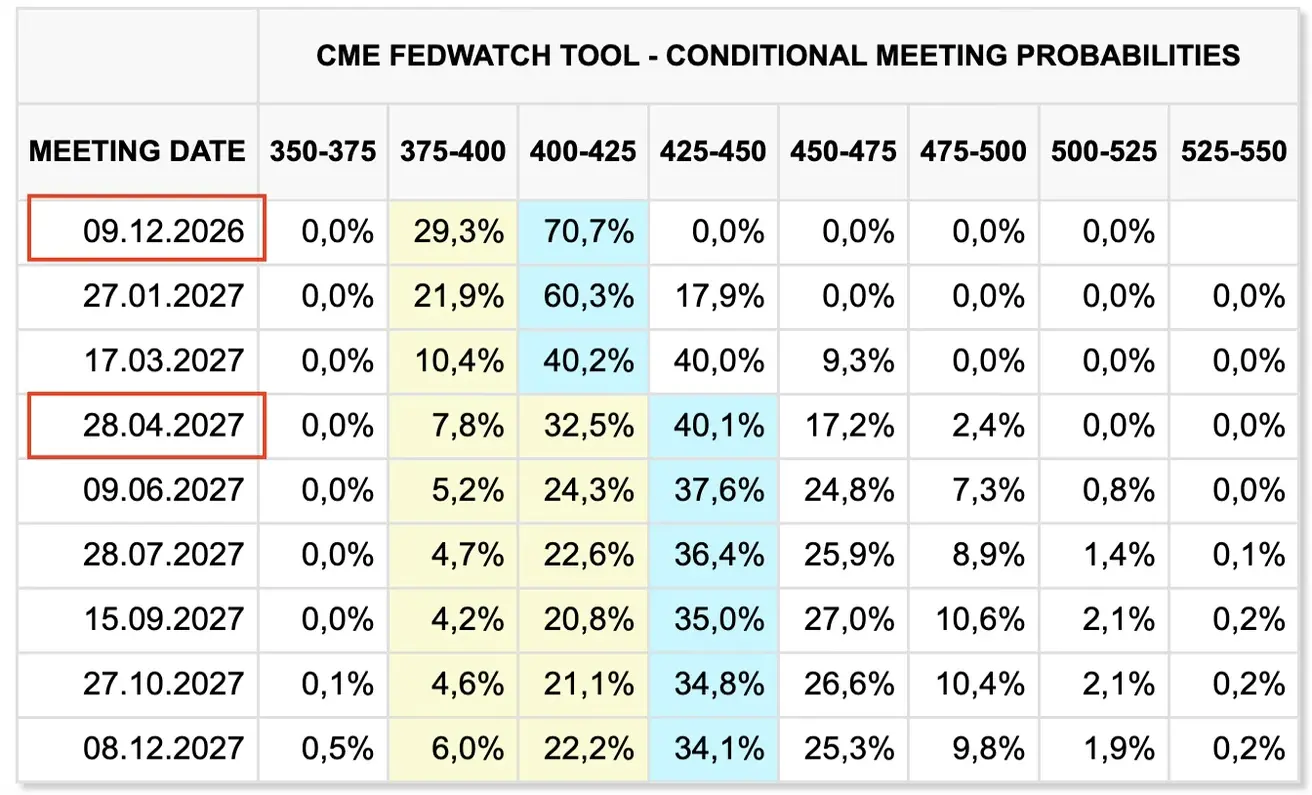
Қазірше мөлшерлемені төмендету күн тәртібінде жоқ. Егер инфляциялық қысым күшейсе, мөлшерлеме көтеріледі — қазіргі таңда бұл 9 желтоқсандағы келесі отырысқа қатысты нарық күтулеріне сүйенген ең ықтимал сценарий. Нарық Fed мөлшерлемесін 70% ықтималдықпен көтеруді бағалап отыр, және бұл негізсіз емес: Fed-тің инфляция бойынша эталоны (PCE Price Index) үш айлық төмендеуден кейін өсті. Тиісінше, инфляция деректері нарықтың назарында қала береді.
Сонымен қатар, мөлшерлемені өзгеріссіз қалдыру күтулері де сәл өсіп, шамамен 30%-ға жетті. Алдағы 12 айда нарық желтоқсанда және 2027 жылғы сәуірде 0.25% көлеміндегі екі көтеруді күтеді.
Warsh-тың пікірлеріне қарағанда, Fed қатаң риториканы сақтай отырып, ақша-кредит саясатын күрт қатаңдатудан барынша аулақ болуға тырысады деп күтуге болады.
FOMC отырысына нарық реакциясы FedWatch күтулерінде және облигациялар нарығында орташа оң болды, ал акция индекстерінің динамикасында бейтарап болды.
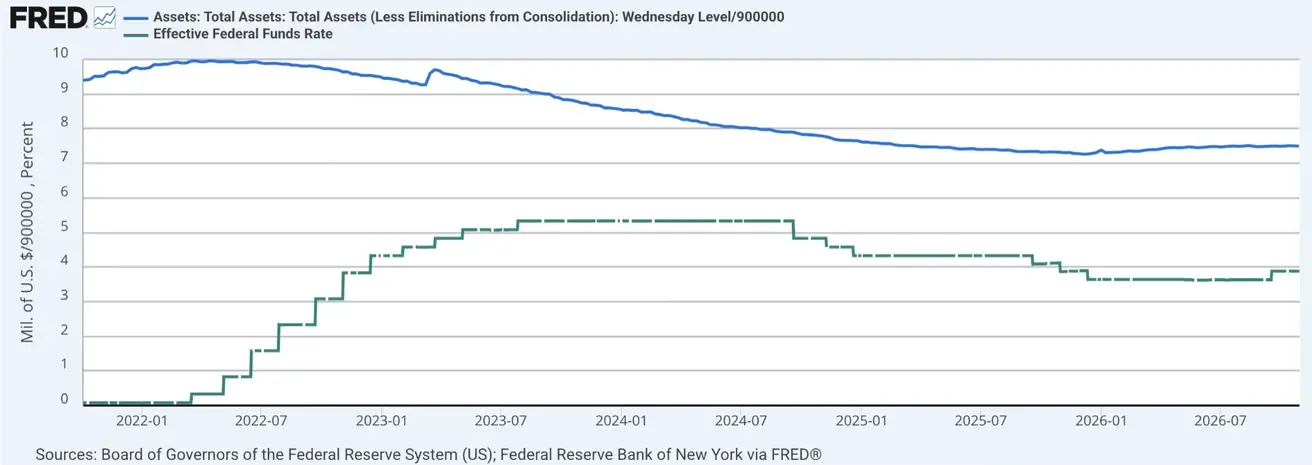
Federal funds rate (EFFR): 3.75%–4.00%
Federal Reserve balance sheet: $6.745 trillion, +3.21% since the end of QT ($6.535 trillion):
Мөлшерлеме бойынша нарықтық болжам (FedWatch)
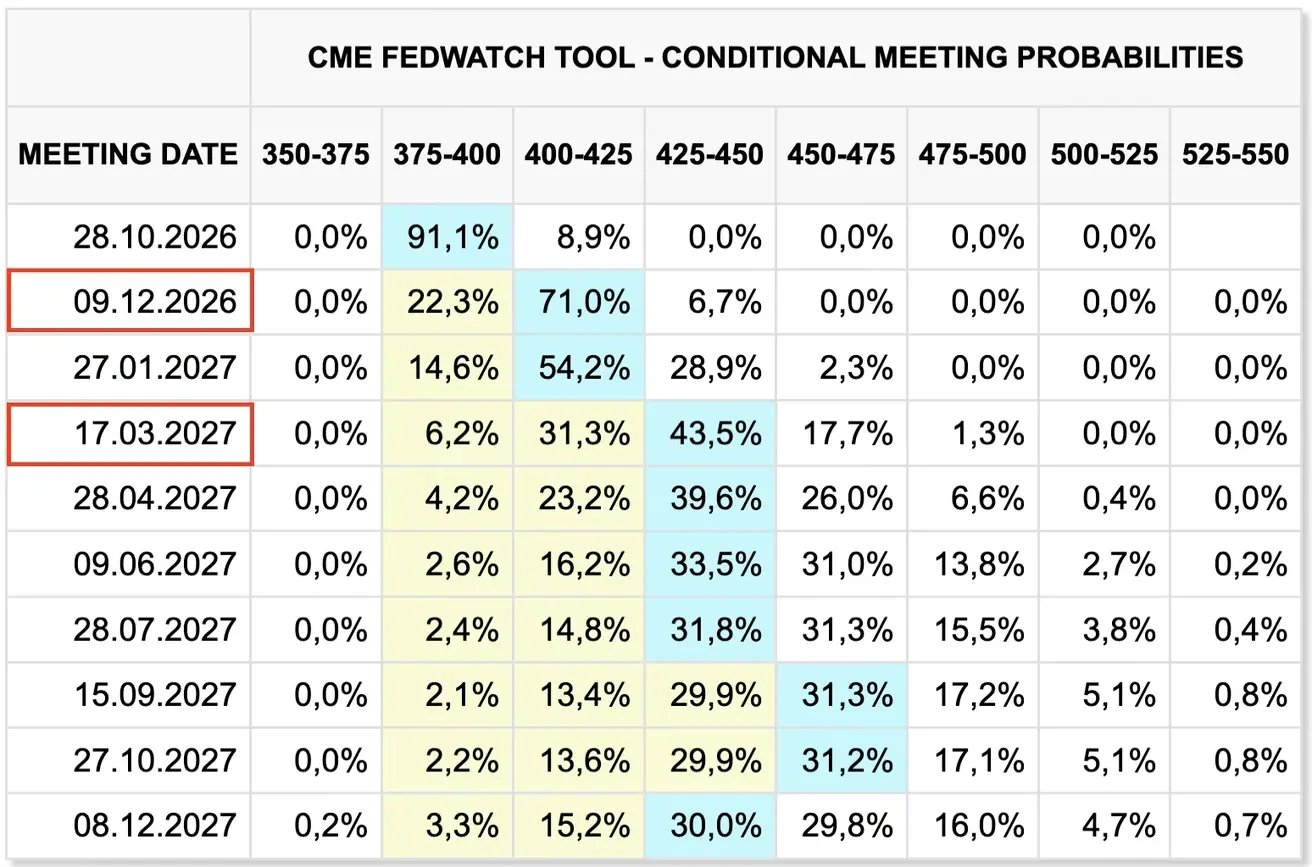
Келесі FOMC отырысы үшін (9 желтоқсан) мөлшерлемені көтеру ықтималдығы жоғарырақ күйінде қалып отыр: 0.25% көтерудің ықтималдығы 70.74% (бір апта бұрын: 68.86%):
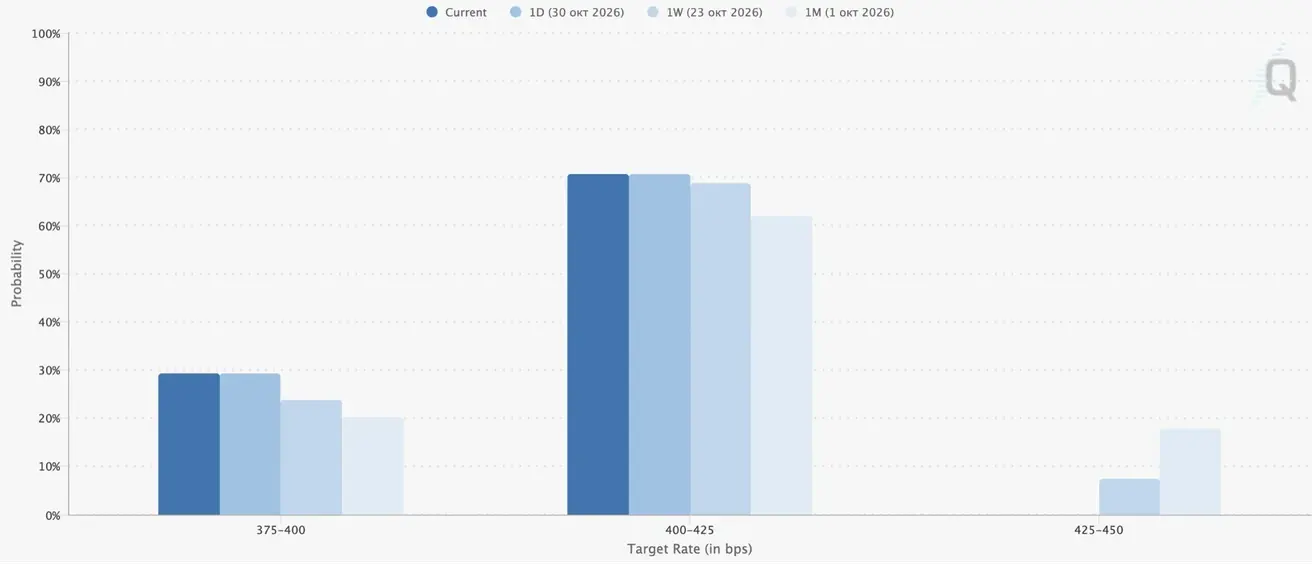
Алдағы 12 айда: мөлшерлемені 4.25–4.50% аралығына жеткізетін 0.25% көлеміндегі екі көтеру, алғашқысы келесі отырыста:
Бүгін:
Бір апта бұрын:
Облигациялар нарығы
АҚШ қарыз нарығы FOMC отырысынан кейін оң нәтиже көрсетті: кірістілік бастапқы аукциондарда да, екінші нарықта да қисық бойымен төмендеді.
Қазынашылықтың бастапқы аукциондары:
- 3 айлық Treasury bills: 4.050% (previous: 4.095%);
- 6 айлық Treasury bills: 4.210% (previous: 4.220%);
- 2 жылдық Treasury notes: 4.708% (previous: 4.787%);
- 5 жылдық Treasury notes: 4.708% (previous: 5.033%);
- 7 жылдық Treasury notes: 4.894% (previous: 5.085%).
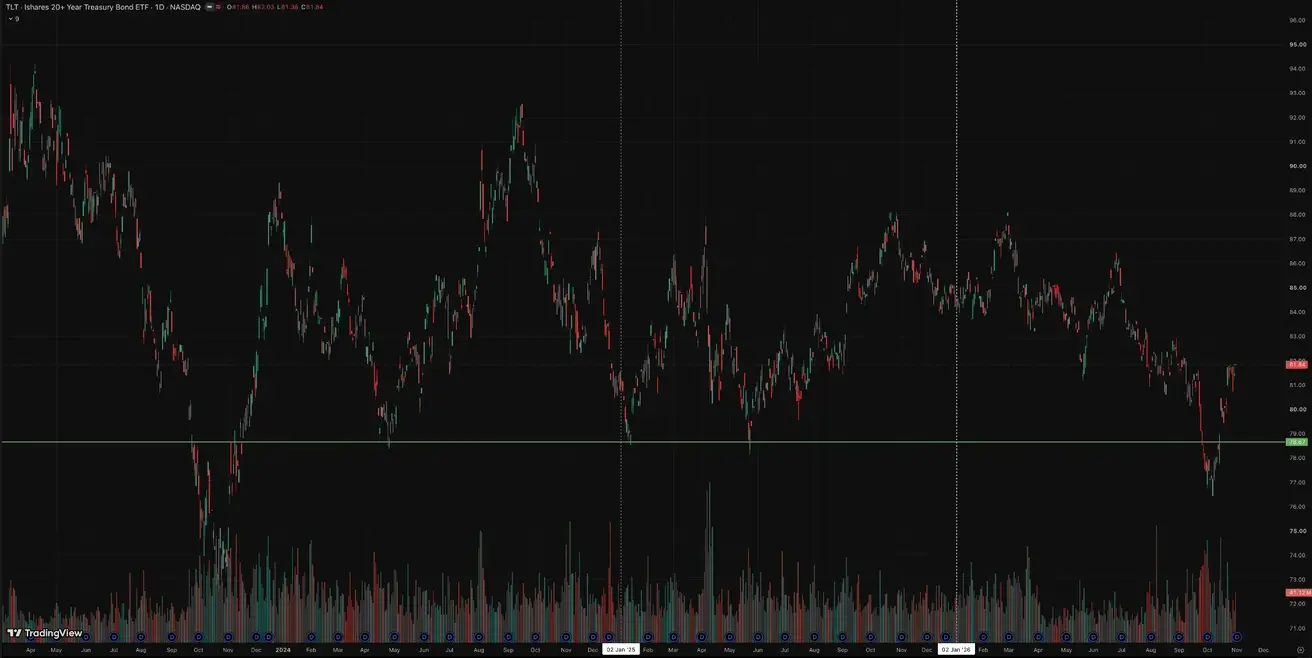
U.S. Treasury Bonds 20+ Years (TLT ETF): weekly performance: +0.61% (week close: $81.84); year-to-date: -6.10%
Кірістілік және спрэдтер
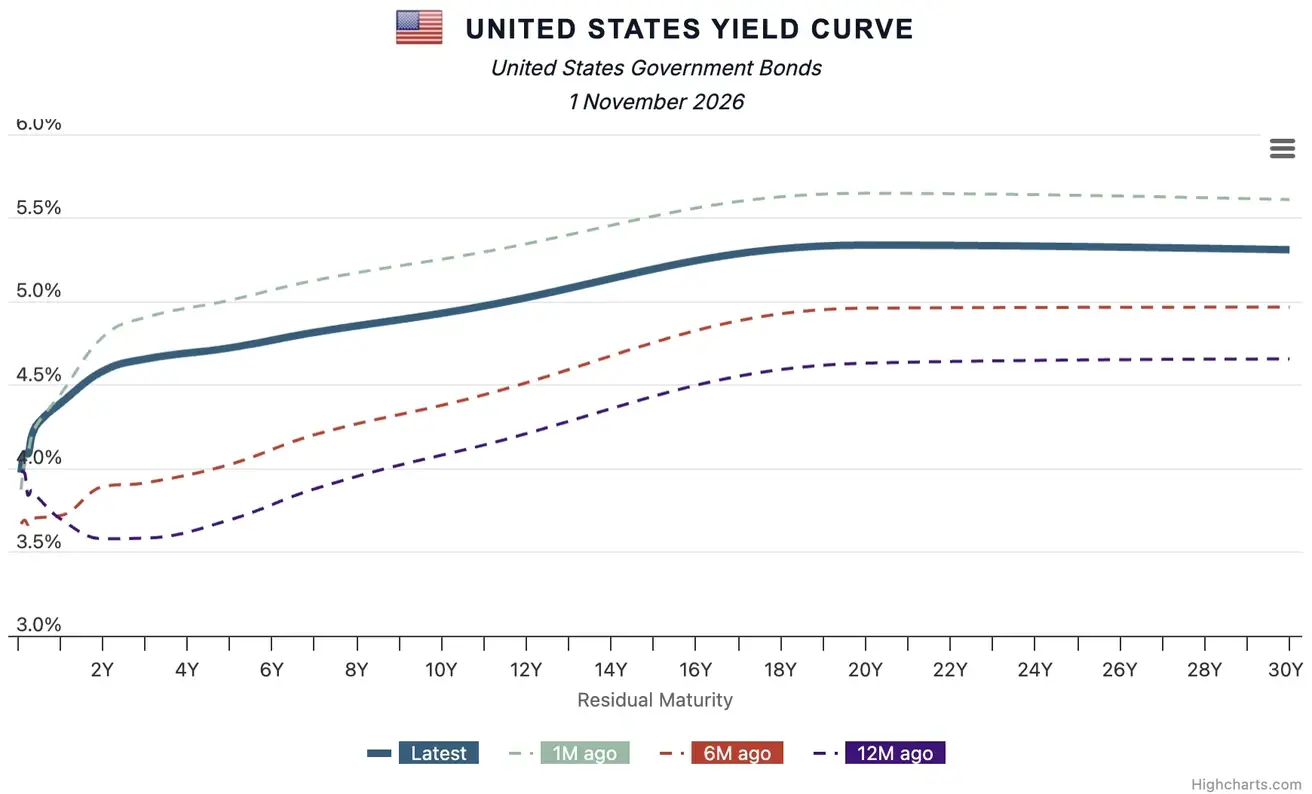
- Market Yield on U.S. Treasury Securities at 10-Year Constant Maturity: 4.93% (previous: 4.96%);
- 2-Year U.S. Treasury Yield: 4.58% (previous: 4.66%);
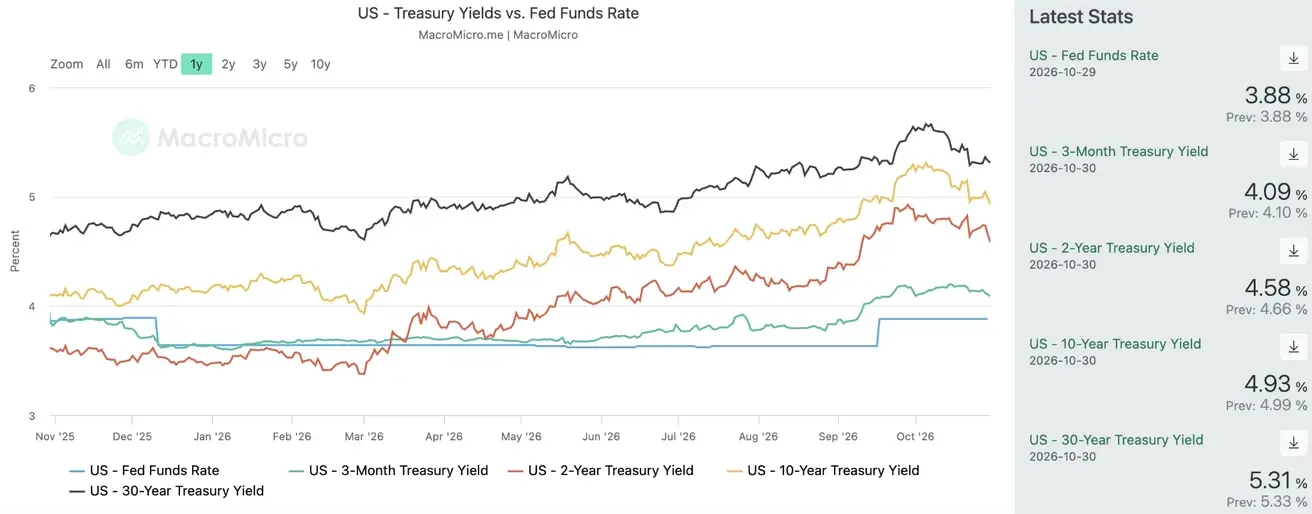
- 10 жылдық және 2 жылдық АҚШ қазынашылық бағалы қағаздарының кірістілік спрэдi 35 базистік пунктті құрайды (previous: 30 bps);
- 10 жылдық және 3 айлық АҚШ қазынашылық бағалы қағаздарының кірістілік спрэдi 85 базистік пунктті құрайды (previous: 82 bps).
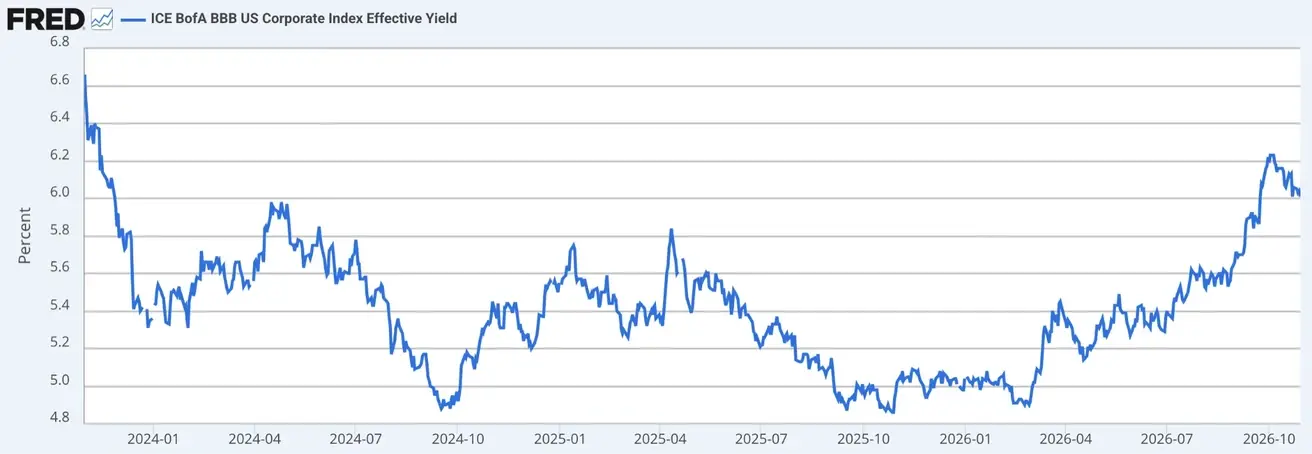
- ICE BofA BBB US Corporate Index Effective Yield: 6.01% (previous: 6.01%).
АҚШ қазынашылық кірістілік қисығы
5 жылдық АҚШ Credit Default Swap (CDS) құны — мемлекеттік дефолттан сақтандырудың нарықтық өлшемі — 34.87 базистік пунктті құрайды (vs. 34.14 basis points бір апта бұрын).
Нарық көшбасшылары болжамдар мен күтулерге қатысты өте аралас есептер ұсынды.
Негізгі түйін әлсіз табыста емес, нарықтың тым жоғары күтулерінде — инвесторлар одан да жылдам өсімді бағаға енгізіп қойған, сондықтан тіпті күшті операциялық нәтиже де енді оң нарықтық реакцияға кепілдік бермейді. Бұған қоса, компаниялар жоғары capex-ті қайта растап отыр, ал free cash flow кейбір технологиялық алыптарда нашарлап келеді.
AI инвестициялық циклі аяқталды деп айтуға әлі ерте, бірақ нарық бұл шығындардың ақталатынына әлдеқайда сенімді дәлелдер күтеді.
Нарық реакциясы теріс болды.
Таңдалған табыс есептері, 2026 жылғы 26–30 қазан.
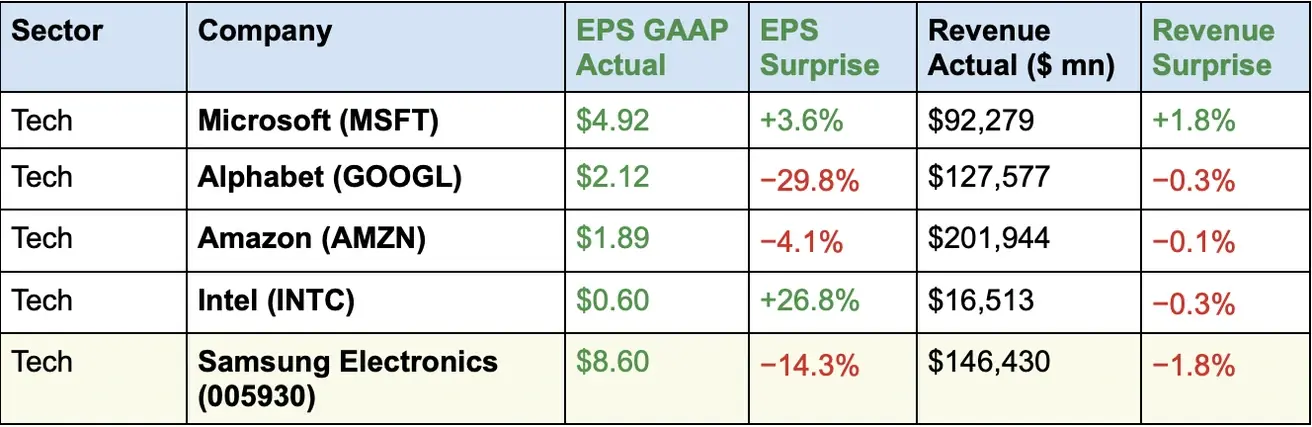
Нақты кіріс өсімі:
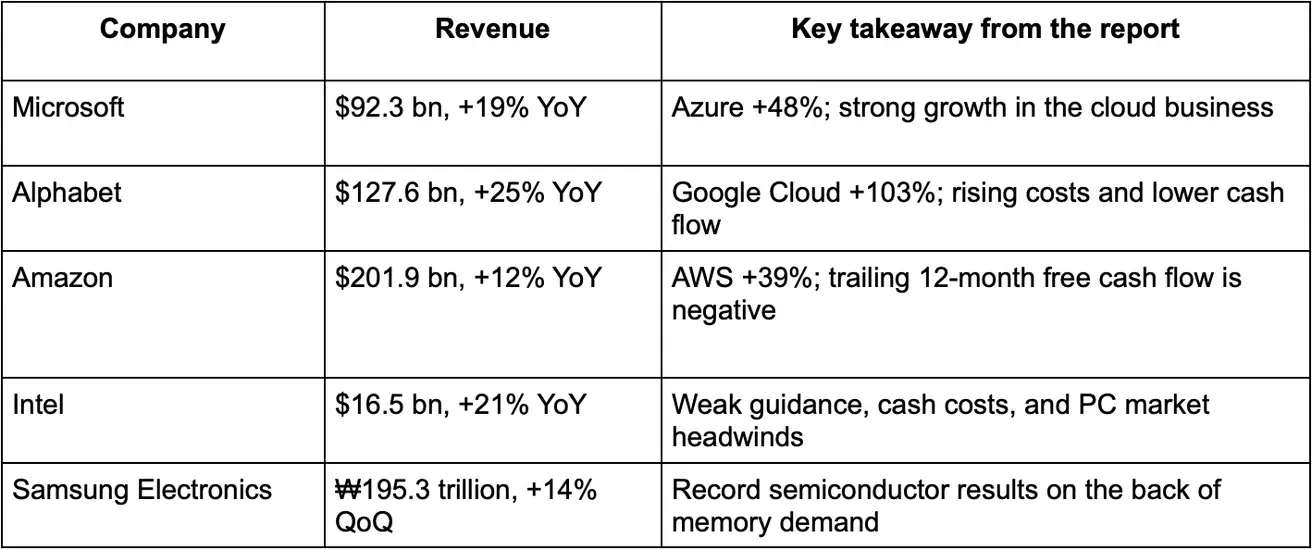
Болжам:
1. Microsoft (MSFT)
2027 қаржы жылының II тоқсанына кіріс: $96–97.1 bn (+18–19% YoY).
CapEx: келесі тоқсанда $50 bn-нан астам және 2026 күнтізбелік жылына шамамен $170 bn.
Жоспарлар: AI инфрақұрылымын одан әрі кеңейту, GPU және CPU сатып алуларын ұлғайту, деректер орталықтарының тиімділігін арттыру.
Қосымша: басшылық ауқымды инвестицияларға қарамастан 2027 қаржы жылында free cash flow оң күйде қалады деп күтеді.
Түйін: Microsoft басшылығы бұлттық бизнестегі жылдам өсім жалғасады деп сенімді. Айта кетерлігі, компания Azure платформасына сұраныс қолжетімді есептеу қуатынан әлі де жоғары екенін айтады.
2. Alphabet (GOOGL)
2026 жылға CapEx: $195–205 bn.
2027: компания капиталдық шығындар айтарлықтай әрі қарай өседі деп күтеді.
Google Cloud: компанияның өз TPU чиптерін сату көлемі Q4-та одан әрі ұлғаяды деп күтіледі, ал 2027 жылы осыған байланысты кіріс едәуір өседі.
Табыстылық: басшылық үшінші тараптың есептеу қуатына байланысты (мысалы, SpaceX) бұлттық маржаларға қысым болуы мүмкін екенін ескертті.
Google Search: өткен жылғы жоғары салыстыру базасына байланысты Q4-та кіріс өсімі баяулауы мүмкін.
Түйін: Alphabet AI және бұлттық қызметтер бойынша ұзақ мерзімді оң күтулерін сақтап отыр, бірақ ауқымды инвестициялар free cash flow мен табыстылыққа салмақ түсіретінін мойындайды.
3. Amazon (AMZN)
Болжам: өте оң
2026 жылғы Q4 кірісі: $240–247 bn (+12–16% YoY).
Операциялық табыс: $28.5–33.5 bn, бір жыл бұрынғы $25 bn-мен салыстырғанда.
AWS: басшылық 2027 және 2028 жылдары бұлттық кірістің жыл сайын 40%-дан астам өсуін болжайды.
Ұзақ мерзімді мақсаттар: Amazon CEO Andy Jassy AWS алдағы 5–10 жыл ішінде жылдық кірісі $1 трлн болатын бизнеске айналуы мүмкін деп санайды.
CapEx: 2026 жылы шамамен $220 bn, ал 2027 жылы одан әрі айтарлықтай өсім күтіледі.
Жаңа бастамалар: компания 2027 жылдың соңында өзінің Trainium AI чиптерін сыртқа сатуды бастауды жоспарлап отыр.
Түйін: Amazon қаралған компаниялардың ішінде ең өршіл ұзақ мерзімді болжамды ұсынды. Алайда AI-ға ауқымды шығындар қазірдің өзінде free cash flow-ға айтарлықтай қысым түсіріп отыр, сондықтан бұл жоспарлардың орындалуы негізгі тәуекел болып қала береді.
4. Intel (INTC)
Болжам: қысқа мерзімде теріс, ұзақ мерзімде сақтықпен оң
2026 жылғы Q4 кірісі: $15–16 bn болжамы, бұл сарапшылар күткен $17.07 bn-нан едәуір төмен.
EPS: GAAP бойынша $0.10 және түзетілген $0.25 болжамы.
Жалпы маржа: GAAP бойынша 37.1%-ға дейін төмендейді деп күтіледі.
ДК нарығы: басшылық сұраныс кем дегенде 2027 жылдың ортасына дейін әлсіз болып қалады деп күтеді.
Жоспарлар: Xeon процессорларының өндірісін ұлғайту, Intel 14A техпроцесін ілгерілету және Oracle-пен ынтымақтастықты кеңейту.
CapEx: 2026 жылы шамамен $20 bn, ал 2027 жылы инвестицияны айтарлықтай арттыру жоспарланып отыр.
Түйін: Intel басшылығы серверлік процессорларға өсіп келе жатқан сұраныс пен foundry бизнесінің дамуы есебінен жартылай өткізгіштер индустриясындағы жетекші позициясын нығайтуды күтеді. Алайда қысқа мерзімді әлсіз болжам және қуат шектеулері елеулі тәуекел тудырады.
5. Samsung Electronics
Болжам: жартылай өткізгіш бизнесі үшін өте оң, тұтынушылық электроника үшін сақтықты.
HBM және AI жады: басшылық жадыға сұраныс ұсыныстан айтарлықтай асып түседі деп күтеді, ал тапшылық 2028 жылға дейін сақталады (ірі оң фактор).
Foundry: 2026 жылғы Q4-та Q3-пен салыстырғанда кірістің екі таңбалы өсімі күтіледі. 2027 жылы компания озық 2nm және 4nm чиптер өндірісін кеңейтуді жоспарлап отыр.
АҚШ-тағы жаңа fab: Samsung 2027 жылы Техастағы жаңа зауытында өндірісті бастауды жоспарлап отыр, бұл озық жартылай өткізгіш өндірісінің қуатын арттырады.
CapEx: 2026 жылғы капиталдық шығындар шамамен $62.8 bn болады, оның $57.1 bn-ы жартылай өткізгіш бизнесіне бөлінген.
Смартфондар: басшылық компоненттер құнының өсуіне байланысты маржаға қысым болуы мүмкін екенін ескертеді. Компания премиум құрылғылар үлесін арттырып, операциялық тиімділікті жақсартуды жоспарлап отыр.
Акционерлерге қайтарым: Samsung 2026 жылға жалпы төлемдер $66.99–81.84 bn болады деп күтеді, оған дивидендтер мен акцияларды кері сатып алу кіреді. Samsung түпкілікті шешімді 2027 жылғы қаңтарда жариялауы тиіс.
Түйін: Samsung басшылығы 2027 жылға арналған жартылай өткізгіштер болжамына өте оптимистік қарайды. Компания жады тапшылығының ұзаққа созылуына, AI инфрақұрылымына рекордтық инвестицияларға және озық чиптер өндірісінің кеңеюіне сүйеніп отыр. Іс жүзінде компания AI бумында жаңа ниша тапты. Алайда смартфон өндірісінің өсіп жатқан шығындары жалпы табыстылыққа тәуекел төндіреді. Жалпы алғанда, басшылықтың болжамы өте оң, әсіресе AI жады сегментінде.
Акция индекстері (қазан айындағы көрсеткіш)
- Ең ірі технологиялық компанияларға тәуекелге тәбет төмендеді. Технология секторы 8.56%-ға, ал байланыс қызметтері 12.25%-ға төмендеді. Бұл екі сектор АҚШ-тың ең ірі компанияларының елеулі бөлігін құрайды.
- Сонымен қатар, он бір сектордың жетеуі айды өсіммен аяқтады. Капитал сұранысы анағұрлым орнықты компанияларға ауысты, яғни ауысым негізінен қорғаныс сипатында болды: тұтыну тауарларының негізгі санаты, денсаулық сақтау, коммуналдық қызметтер және энергетика өсім көшін бастады.
Негізгі түйін: капитал ең ірі компаниялардан акциялардың кеңірек ауқымына ауысып жатыр — бұл кең ауқымды сатылым емес, капиталды қайта бөлу.
Қазандағы секторлық көрсеткіштер:
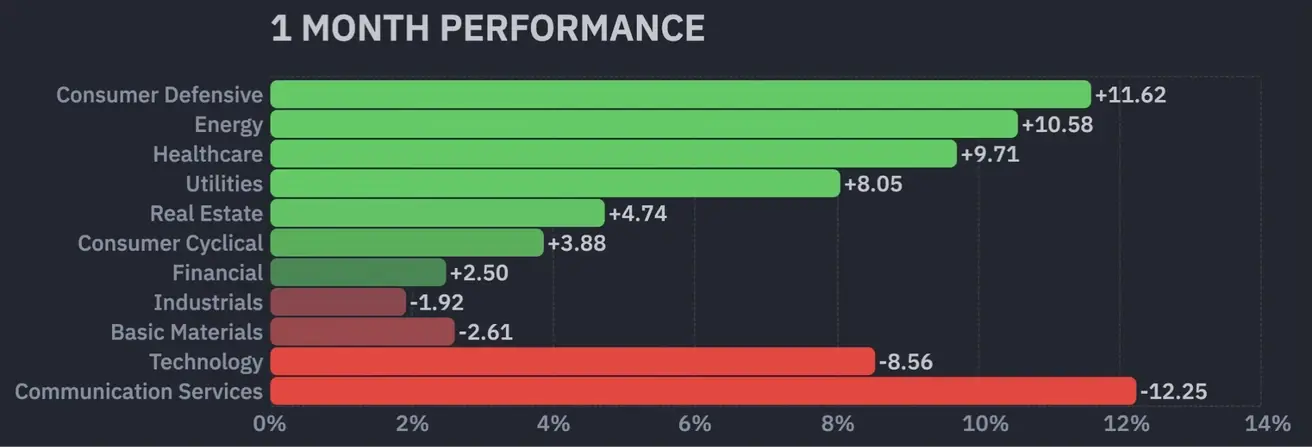
Бұқаралық ақпарат құралдарындағы басым теріс көңіл-күйге қарамастан, қазан нарыққа қатысудың кеңейе бастағанын көрсетті.
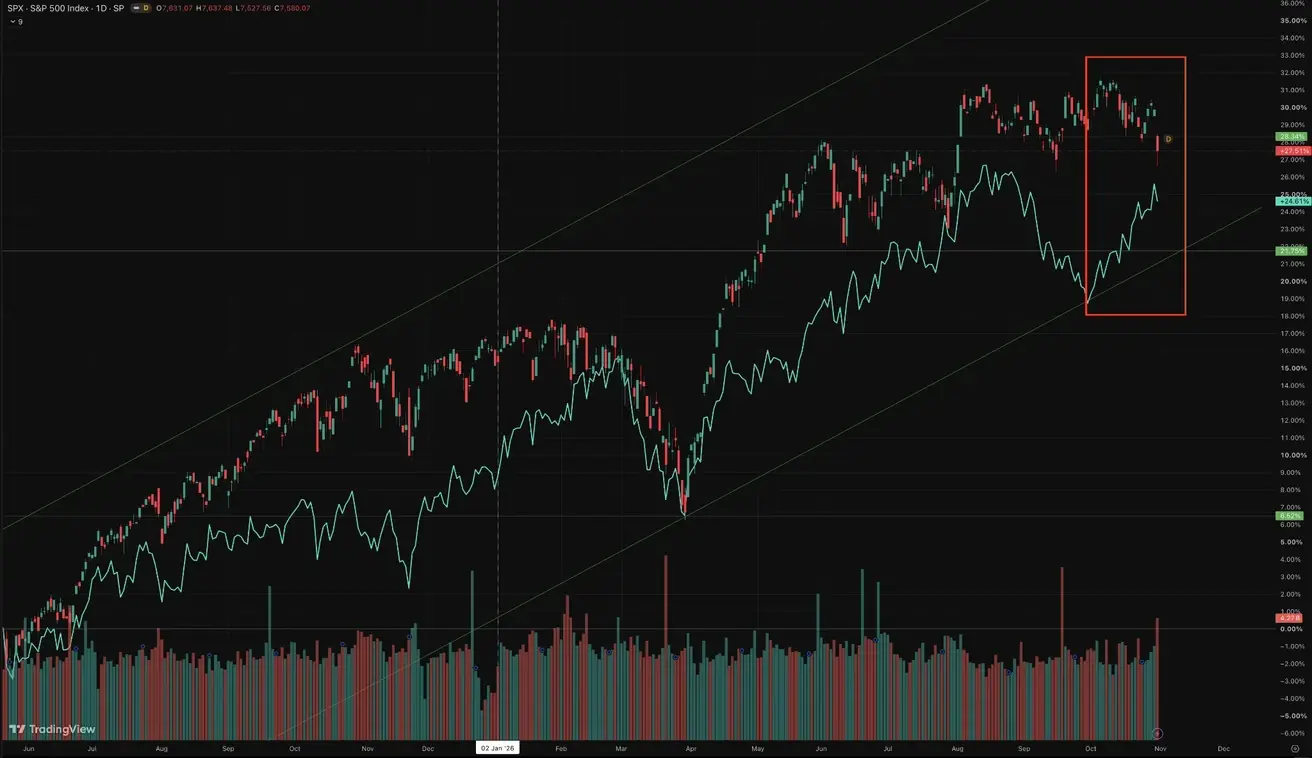
S&P500
Апталық нәтиже: -0,57% (апта соңындағы жабылу: 7580,07); жыл басынан бері: +10,73%.
Қазан нәтижесі — RSP (тең салмақталған S&P 500, сызық): +4.45%; SPX (нарықтық капиталдандыру бойынша өлшенген S&P 500, шамдар): -1.38%:
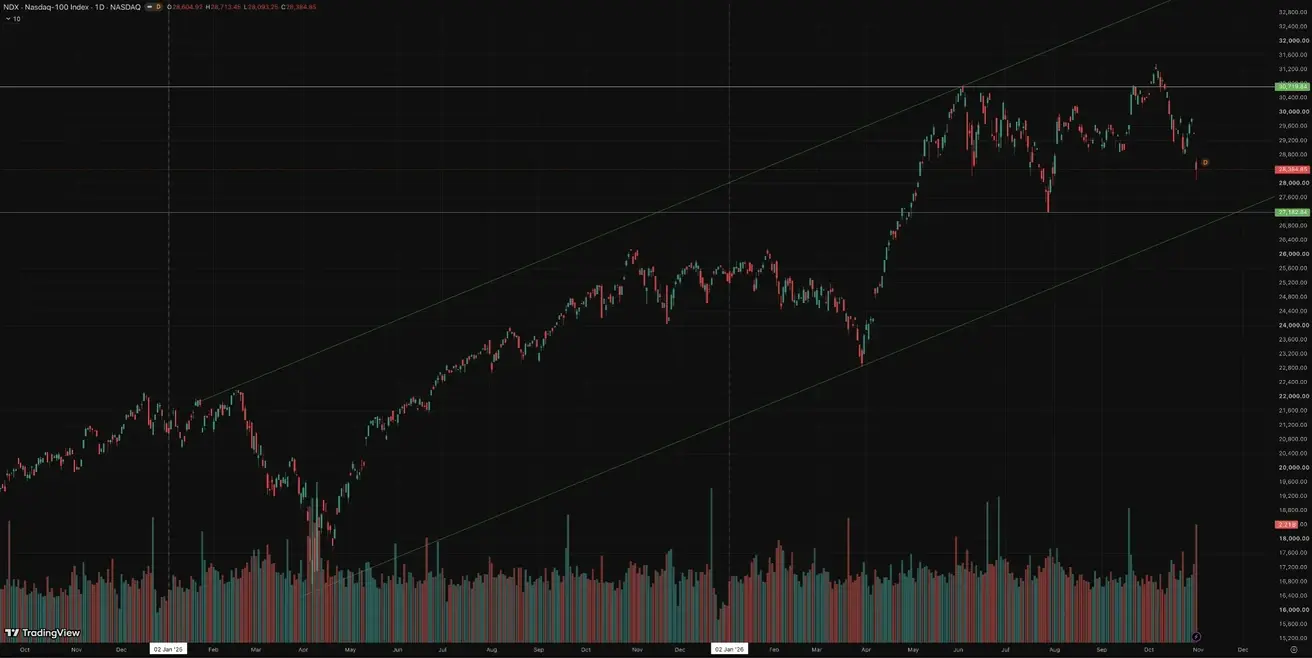
NASDAQ100
Апталық нәтиже: -1,98% (апта соңындағы жабылу: 28384,85); жыл басынан бері: +12,42%.
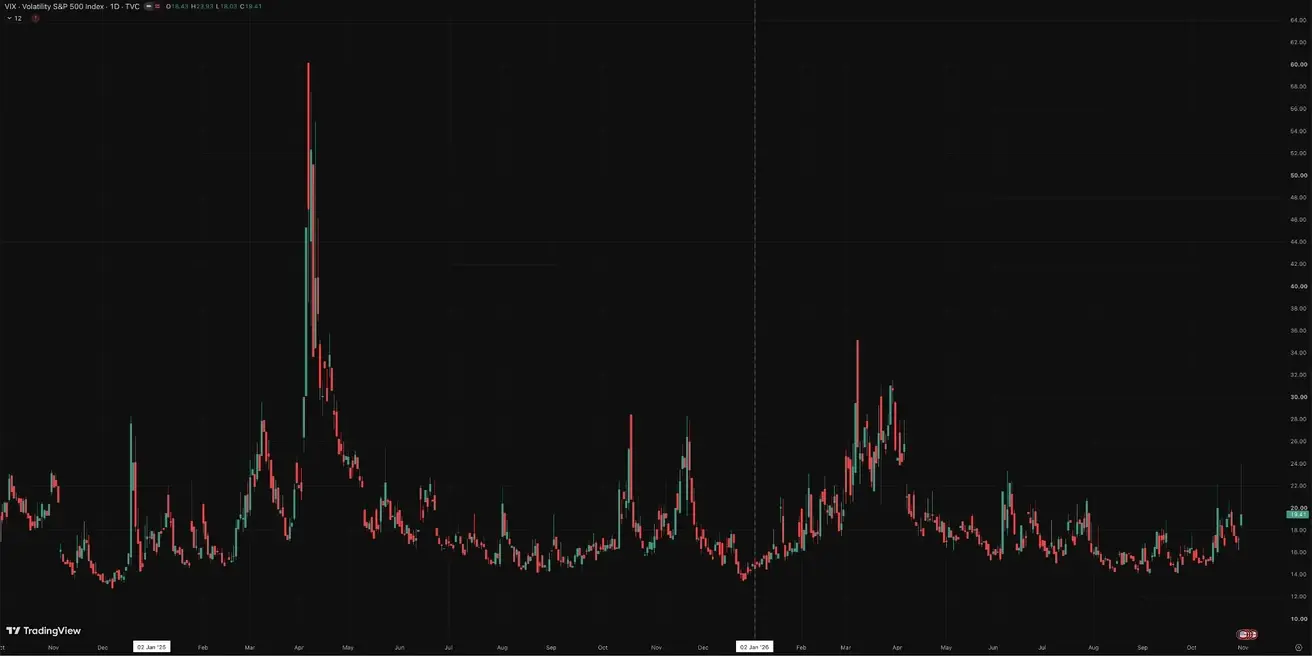
VIX
VIX (құбылмалылық индексі): апта соңындағы жабылу 19,41 пункт.
Еуроаймақ
- ECB — риторика орташа қатаң, бірақ агрессивті мөлшерлеме көтерулер қажет деген белгі жоқ. ECB қатаңдатылған қаржылық жағдайлардың баяулатушы әсерін ескере отырып, инфляциялық тәуекелдерді мойындайды;
- Таяу Шығыстағы қақтығыс аясында ECB ЖІӨ болжамдарын төмендетіп, алдағы жылдарға арналған инфляция болжамдарын көтерді.
29 қазандағы отырысында ECB мөлшерлемелерді өзгеріссіз қалдырды, негізгі қайта қаржыландыру мөлшерлемесі 2.65% деңгейінде қалды. Негізгі хабарлама: еуроаймақта инфляция қыркүйекте жоғары энергия бағалары аясында жылдық есепте 3.8%-ға дейін жеделдеді. ECB инфляцияның әрі қарай өсуі және экономикалық баяулау тәуекелдерін ескере отырып, күту режимін сақтап отыр.
Christine Lagarde 2027 жылғы 7 ақпанда ECB Президенті қызметінен мерзімінен бұрын кететінін, яғни өкілеттік мерзімі аяқталуына шамамен тоғыз ай қалғанда отставкаға кететінін хабарлады. Оның айтуынша, бұл шешім ақша-кредит саясатынан тыс мәселелер бойынша еркінірек сөйлеуге деген ниетін көрсетеді. Оның мұрагерін тағайындау үдерісі қазірдің өзінде басталды.
Макроэкономикалық деректер
Пайыздық мөлшерлемелер
- Депозиттік мүмкіндік мөлшерлемесі: 2.50% (previous: 2.50%);
- Шекті несиелеу мөлшерлемесі: 2.9% (previous: 2.9%) — банктер орталық банктен бір түндік қаржыландыру ала алатын мөлшерлеме;
- Негізгі қайта қаржыландыру мөлшерлемесі (саясаттық мөлшерлеме): 2.65% (previous: 2.65%).
Инфляция: Тұтыну бағаларының индексі (CPI) (қыркүйек)
- Core CPI (YoY): 2.5% (previous: 2.4%);
- Headline CPI: 0.6% (MoM) (previous: 0.4%);
- CPI: 3.8% (YoY) (previous: 3.2%).
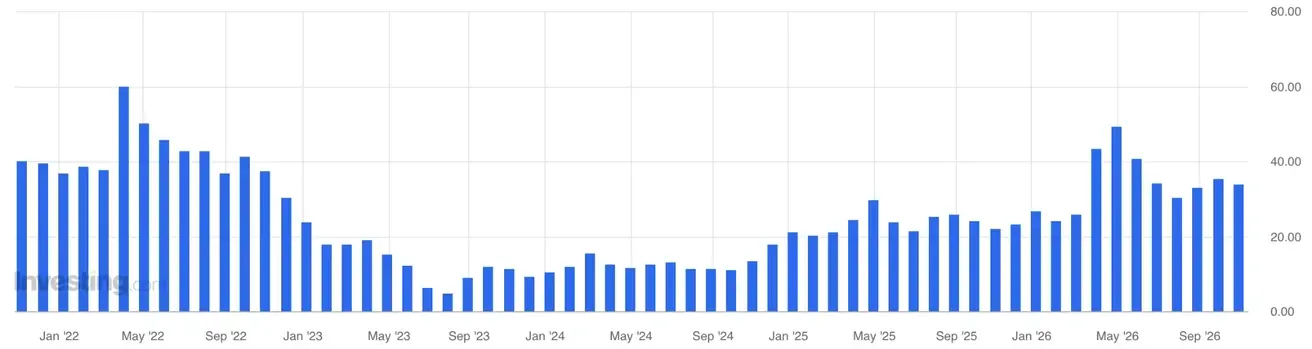
Еуроаймақтың тұтынушылық инфляциялық күтулері: 33.9 (previous: 34.7):
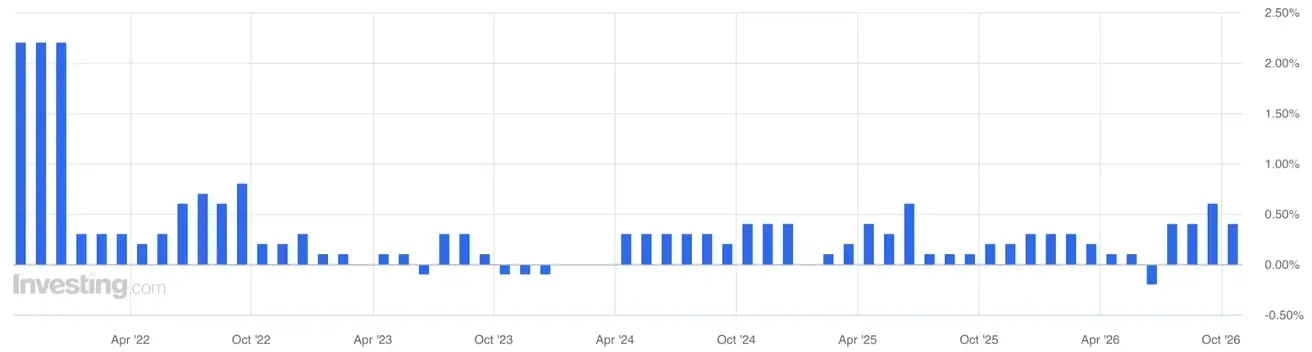
ЖІӨ 2026 ж. II тоқсан (алдын ала бағалау)
- QoQ: 0.4% (previous: 0.6%);
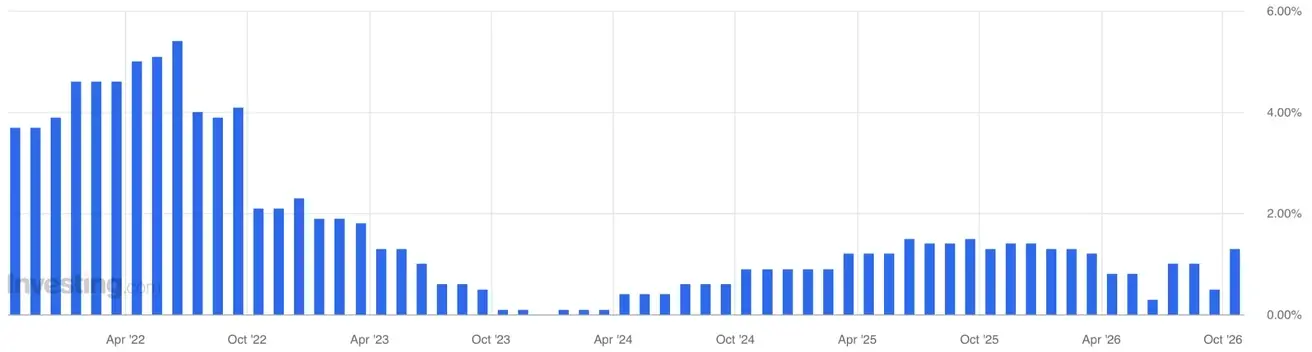
- YoY: 1.3% (previous: 0.5%).
Сауда балансы (USD) (YoY): -16.1 bn (previous: 10.7 bn);
Өнеркәсіп өндірісі (қыркүйек): (MoM) -0.5% (previous: -0.3%, revised):
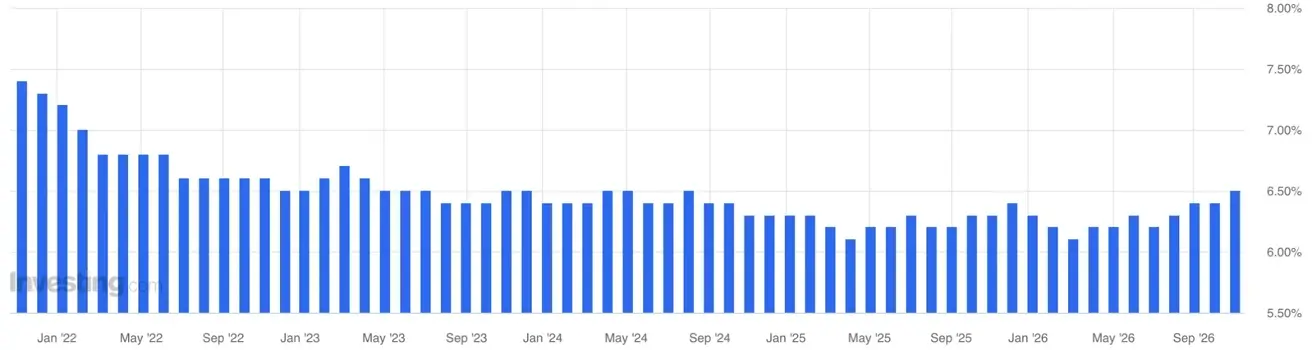
Жұмыссыздық деңгейі (тамыз): 6.5% (previous: 6.4%).
Еуроаймақтың тұтынушылық сенім индексі: -17.9 (previous: -16.8)
Сатып алу менеджерлерінің индексі (PMI) (қыркүйек)
- Қызмет көрсету PMI: 51.7 (previous: 53.0, revised);
- Өңдеу өнеркәсібі PMI: 52.4 (previous: 52.9);
- S&P Global Composite PMI: 51.9 (previous: 52.9).
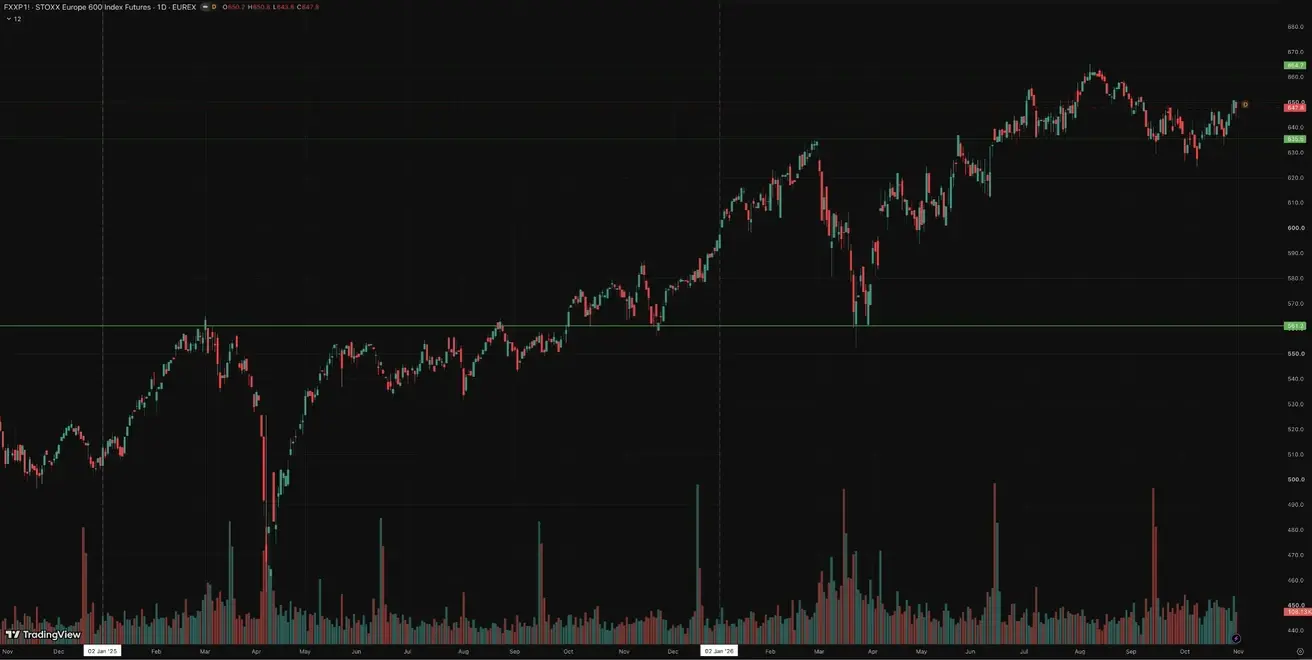
Euro Stoxx 600 (FXXP1!)
Апталық нәтиже: -1,79% (апта соңындағы жабылу: 647,80); жыл басынан бері: +9,06%.
Қытай
Қытай экономикасы күшті экспорттың қолдауымен тұрақтанып келеді, ал ішкі сұраныс пен инвестициялар біртіндеп қалпына келуде. Саясаткерлер ынталандыру шараларында өлшенген әрі нысаналы тәсілді сақтап отыр.
- Пайыздық мөлшерлемелер өзгеріссіз қалды;
- Ақша-кредит саясаты ынталандырушы күйінде қалып отыр;
- Қытай 2026 жылғы жоспары аясында экономикалық өсімді қолдауға арналған фискалдық шараларға, соның ішінде ішкі сұранысты ынталандыруға, салықтық жеңілдіктер мен субсидияларды оңтайландыруға және өнеркәсіптік қуатты жаңғыртуға адалдығын растады.
PMI деректері әлсіз шықты: өндірістік белсенділік қазанда қайтадан қысқару аймағына өтіп, 50.1-ден 49.3-ке түсті. Қызмет көрсету индексі 49.4-ке дейін төмендеді, ал құрама PMI 49.7-ге дейін түсті.
Макроэкономикалық деректер
Пайыздық мөлшерлемелер
- 1 жылдық Loan Prime Rate (орта мерзімді несиелеу): 3.00%;
- 5 жылдық Loan Prime Rate (ипотекалық несиелеу үшін эталон): 3.50%.
Инфляция көрсеткіштері (қыркүйек)
- Тұтыну бағаларының индексі (CPI): 0.2% MoM (previous: 0.4%)
- Тұтыну бағаларының индексі (CPI): 0.9% YoY (previous: 0.8%)
- Өндіруші бағаларының индексі (PPI): 5.0% YoY (previous: 3.8%).
Сауда деректері (қыркүйек)
Сауда балансы (USD) (YoY): $133.53 bn (previous: $119.9 bn);
Импорт: 31.0% YoY (previous: 28.2%);
Экспорт: 36.3% YoY (previous: 25.0%);
ЖІӨ (2026 ж. III тоқсан)
- QoQ: 1.2% (previous: 0.9%);
- YoY: 4.5% (previous: 4.3%).
Еңбек нарығы
- Жұмыссыздық деңгейі (қыркүйек): 5.2% (previous: 5.3%).
Өнеркәсіптік белсенділік
- Өнеркәсіп өндірісі (қыркүйек, YoY): 5.5% (previous: 5.2%).
Негізгі капиталға инвестициялар
- Қыркүйек, YoY: -7.2% (previous: -6.7%).
Бөлшек сауда
- Қыркүйек, YoY: 1.1% (previous: 0.4%):
Сатып алу менеджерлерінің индекстері (PMI) (қазан)
- Өңдеу өнеркәсібі PMI: 49.3 (previous: 50.1);
- Өңдеуден тыс PMI: 49.7 (previous: 50.2);
- Құрама PMI: 49.7 (previous: 50.7).
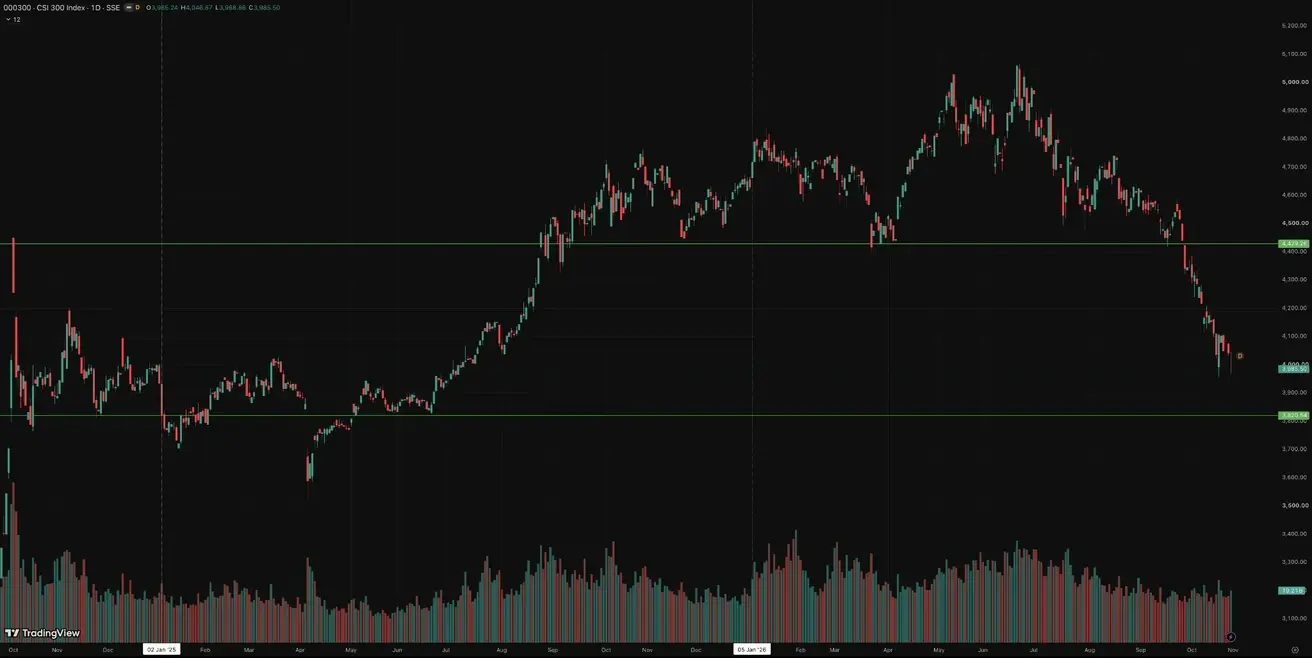
CSI 300 Index (000300.HK)
Апталық нәтиже: -2,92% (апта соңындағы жабылу: 3985,50); жыл басынан бері: -14,50%.
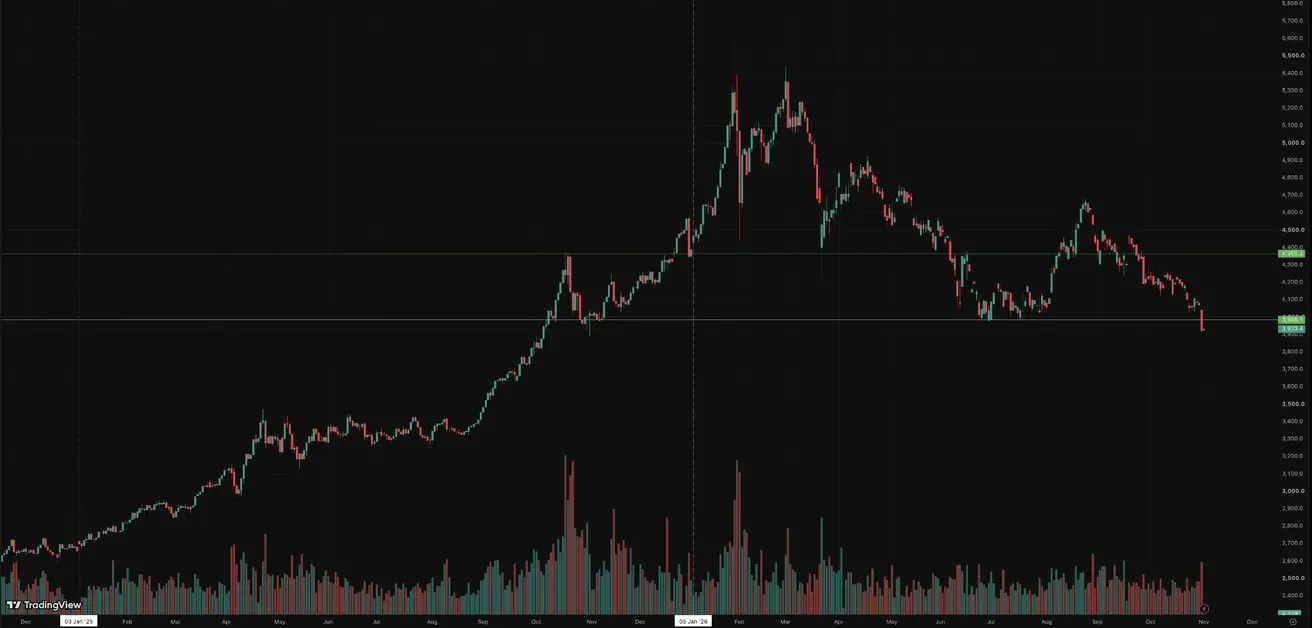
Алтын фьючерстері (GC)
Апталық нәтиже: -2,99% (апта жабылуы: $3933,40 per troy oz); жыл басынан бері: -9,20%
Алтын $4,000 деңгейінен төмен түсті; металл жоғары кірістілік пен нығайып жатқан доллардың қысымында қалып отыр.
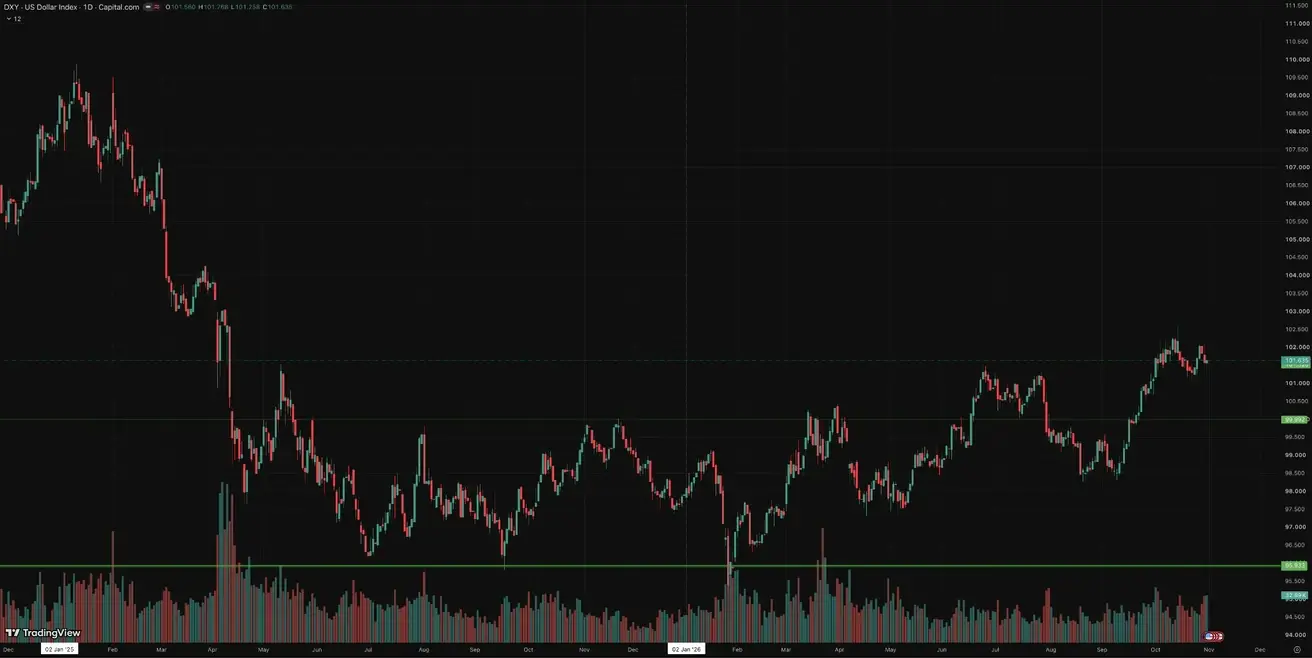
Dollar Index Futures (DX)
Апталық нәтиже: +0,20% (апта жабылуы: 101,635); жыл басынан бері: +3,71%.
Мұнай фьючерстері
Апталық нәтиже: +0,82% (апта жабылуы: $104,12 per barrel); жыл басынан бері: +81,36%
Мұнай ықтимал инфляциялық қысымның ең айқын көзі болып қала береді. Энергия бағасының ұзақ уақыт жоғары болуы дезинфляцияны тежеп, Fed-тің ақша-кредит саясатын жұмсартуға арналған мүмкіндігін шектеуі мүмкін.
Crypto Market
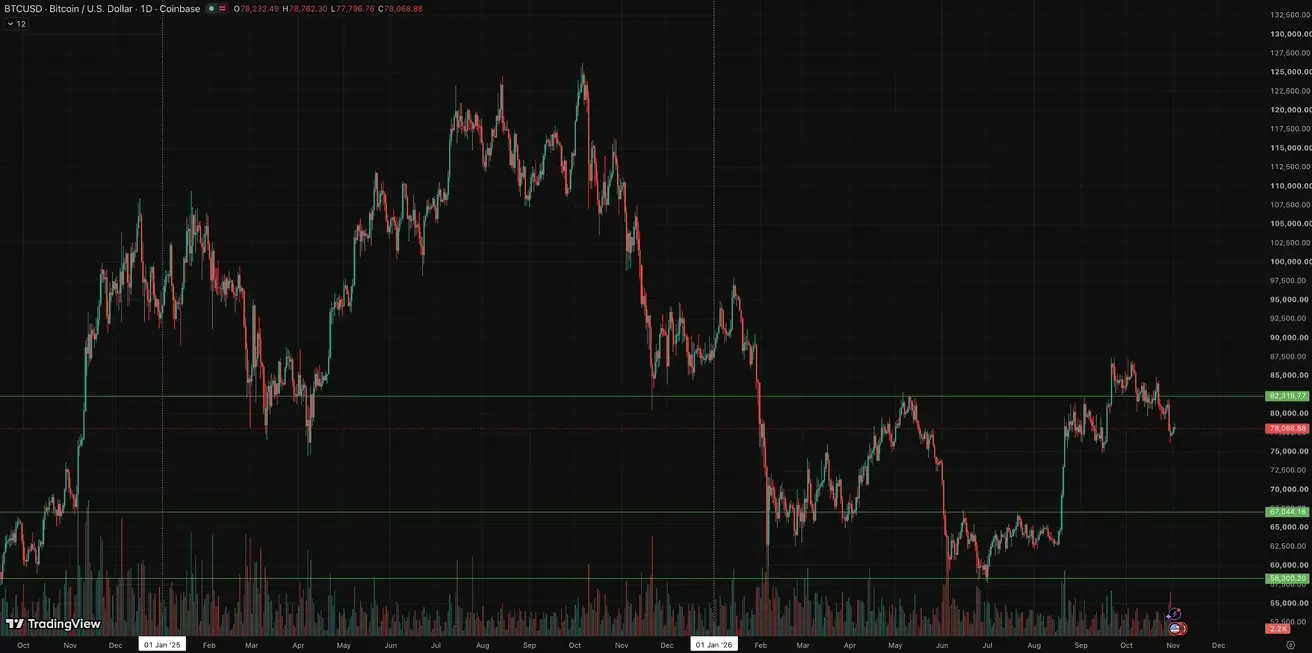
Crypto Market Binance-ке жасалған ауқымды хакерлік шабуылдан кейін қысымда тұр, онда шамамен $6.3 bn ұрланды. Биржа шығынды өз қаражаты есебінен өтейтінін мәлімдеді.
BTC Futures
Апталық нәтиже: -2,28% (апта жабылуы: $78,230.50); жыл басынан бері: -10,82%.
ETH Futures
Апталық нәтиже: -2,34% (апта жабылуы: $2272,23); жыл басынан бері: -23,59%.
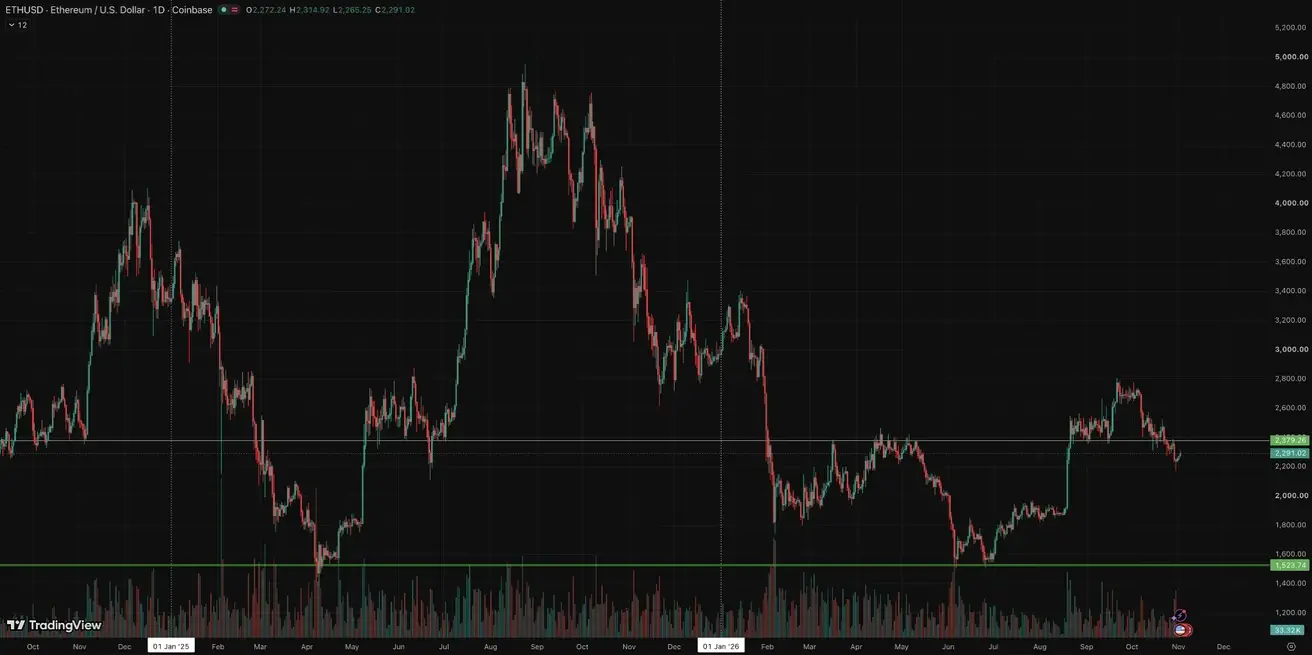
Аса маңызды құлдырау болған жоқ, бірақ қысқа мерзімде жоғары құбылмалылық пен әрі қарай deleveraging тәуекелдері сақталып отыр.
Нарықтың тұрақтануы Binance-ке деген сенімді қалпына келтіруге, өтімділікті қалыпқа келтіруге және жаһандық тәуекел активтері нарығындағы көңіл-күйді жақсартуға байланысты.
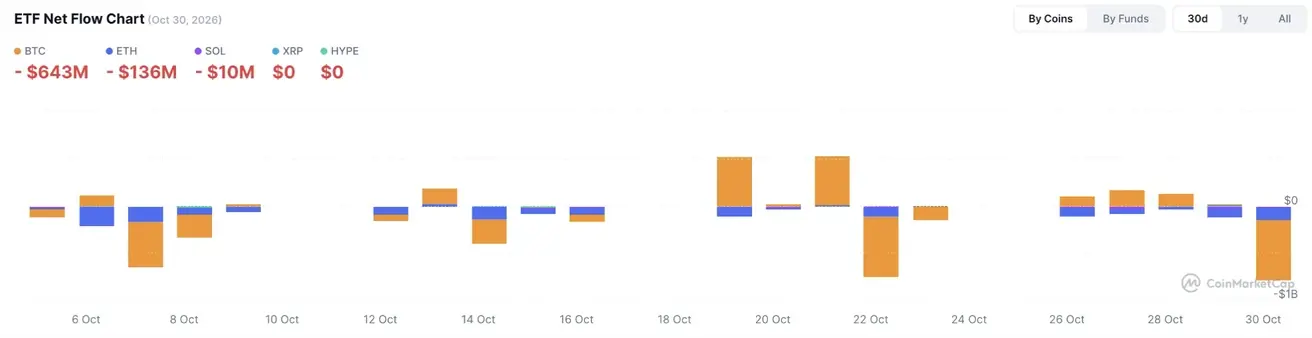
ETF Net Flows