English
 Русский
 Eesti
2026 жылғы 12 қазан – 2026 жылғы 18 қазан: Апталық экономикалық шолу
Негізгі нарық жаңартулары
Негізгі қорытындылар:
- Саясаттық мөлшерлеме 3.75 - 4.00% аралығына көтерілді; риторика қатаң;
- Ақша-кредит саясаты орташа деңгейде шектеуші күйінде қалып отыр;
- АҚШ-тың макроэкономикалық деректері жұмсақ қону сценарийін қолдауды жалғастыруда: инфляциялық тәуекелдер артып келеді, еңбек нарығы рецессия белгілерінсіз баяулап жатыр, ал қазіргі жағдайлар әзірге мөлшерлемені төмендетуді ақтамайды.
- ФРЖ ЖІӨ және жұмыспен қамту бойынша болжамдарын сәл жақсартып, жақын мерзімдегі инфляция болжамдарын көтерді.
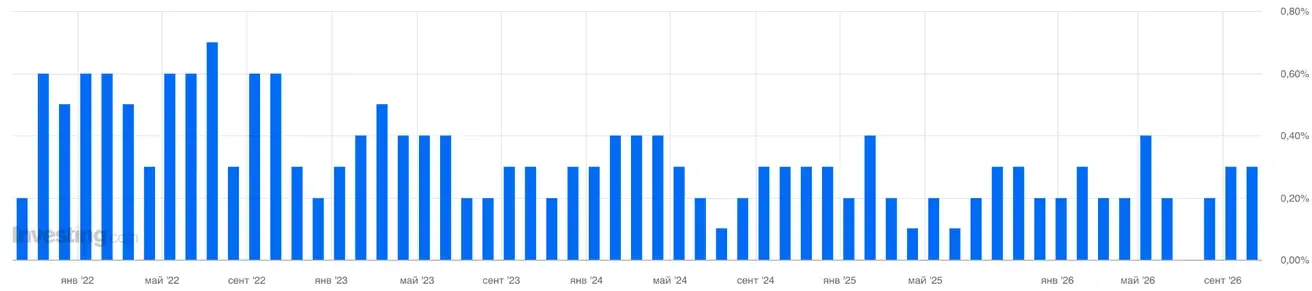
Инфляция деректері құбылмалы құрамдас бөліктердің сәл өскенін көрсетті, ал базалық инфляция айлық мәнде өзгеріссіз қалды және бес айлық төмендеуден кейін жылдық мәнде 2.6%-ға (+0.2 т.п.) дейін көтерілді.
Инфляция: Тұтыну бағаларының индексі (қыркүйек)
- Базалық CPI (MoM): 0.3% (алдыңғы: 0.3%).
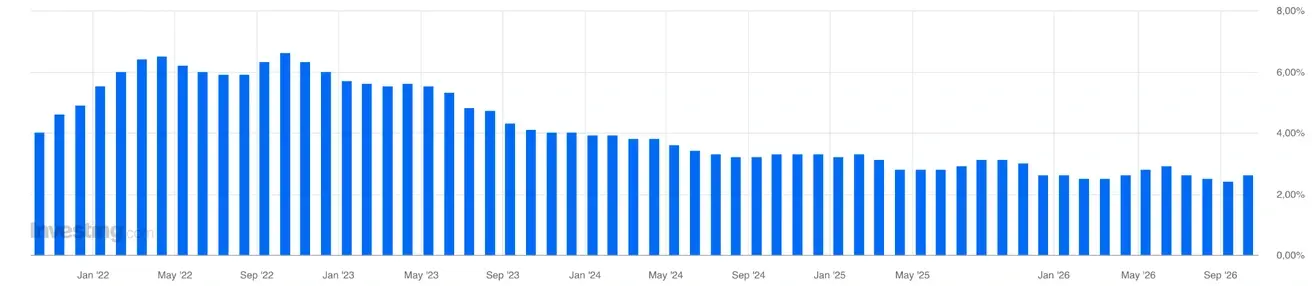
- Базалық CPI (YoY): 2.6% (алдыңғы: 2.4%).
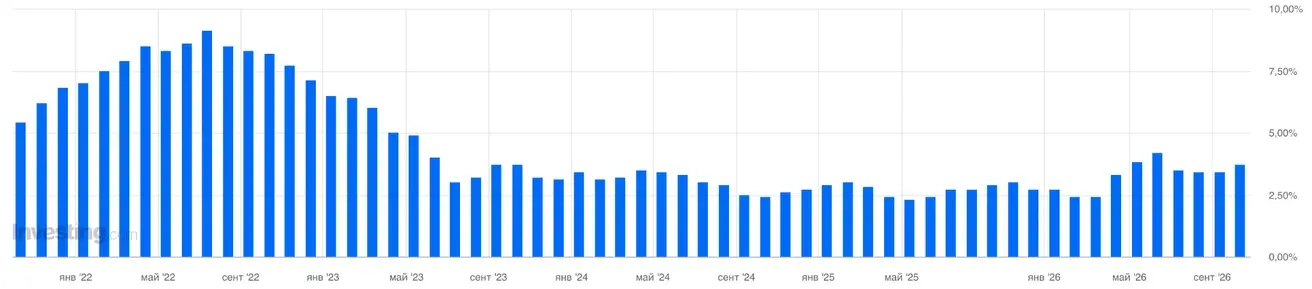
- CPI (MoM): 0.6% (алдыңғы: 0.4%).
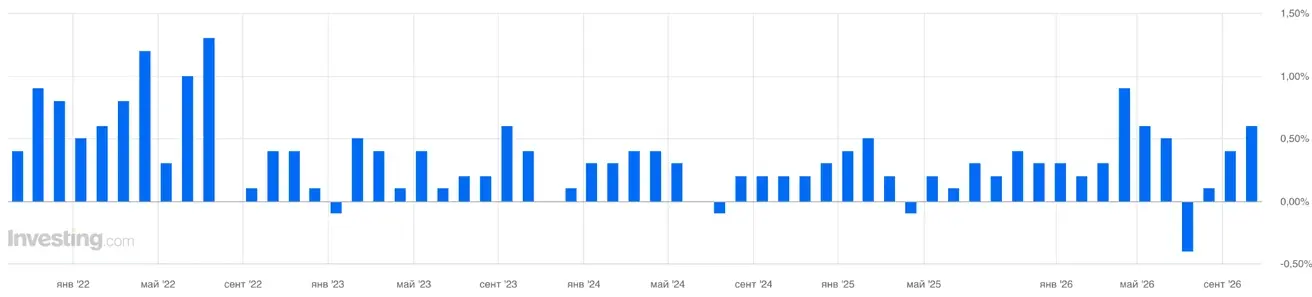
- CPI (YoY): 3.7% (алдыңғы: 3.4%).
Өндіруші бағалар индексі (қыркүйек)
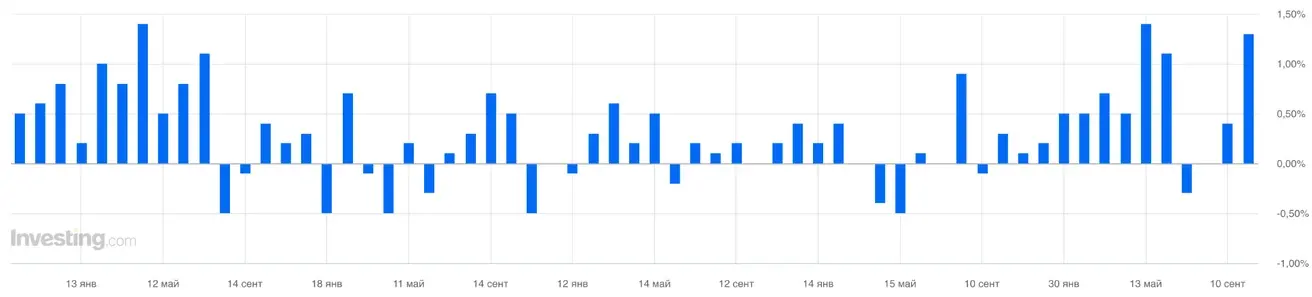
- PPI (MoM): 1.3% (алдыңғы: 0.4%).
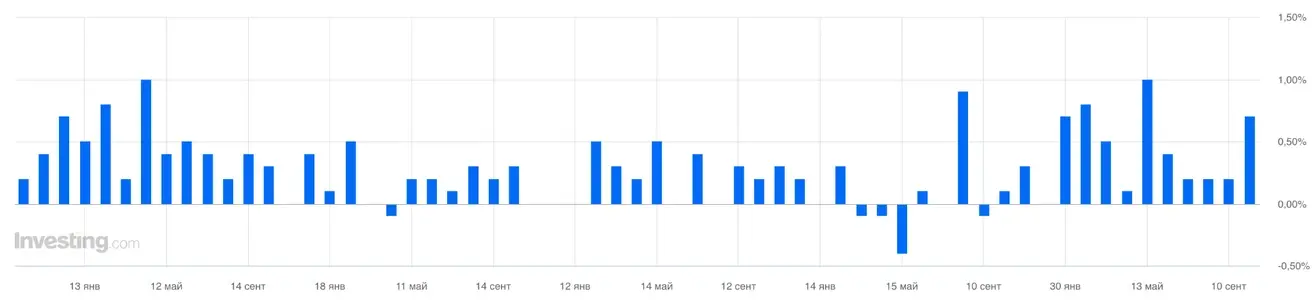
- Базалық PPI (MoM): 0.7% (алдыңғы: 0.3%).
Инфляциялық күтулер (Michigan) (қыркүйек)
- 12 айлық инфляциялық күтулер: 4.7% (алдыңғы: 4.6%).
- 5 жылдық инфляциялық күтулер: 3.5% (алдыңғы: 3.4%).
ФРЖ-ның инфляциялық бағдарлығы:
Базалық PCE баға индексі (тамыз): MoM: 0.2% (алдыңғы: 0.1%); YoY: 3.0% (алдыңғы: 3.7%):
Жалпы PCE баға индексі (тамыз): MoM: 0.3% (алдыңғы: 0.1%); YoY: 3.4% (алдыңғы: 3.4%):
ЖІӨ (АҚШ-тың Экономикалық талдау бюросы, BEA) — 2026 ж. II тоқсан, жылдық қарқынмен, үшінші бағалау: 2.2% (екінші бағалау: +1.5%; 2026 ж. I тоқсан +2.1%-дан 2.5%-ға қайта қаралды).
GDPNow (Атланта ФРЖ-сының ресми ЖІӨ өсімі жарияланар алдындағы нақты уақыттағы бағасы (2026 ж. III тоқсан)): 3.6% (алдыңғы: 3.6%).
Еңбек нарығы (BLS) (қыркүйек)
- Жұмыссыздық деңгейі: 4.2% (алдыңғы: 4.1%):
- АҚШ-та жұмыссыздық бойынша жәрдемақы алатын адамдардың жалпы саны: 1,710K (алдыңғы: 1,716K);
- Алғашқы жұмыссыздық өтініштері: 199K (алдыңғы: 197K);
- Ауыл шаруашылығынан тыс жұмыс орындарының өзгерісі: 29K (алдыңғы: 133K, қайта қаралған):
- Жеке ауыл шаруашылығынан тыс жұмыс орындарының өзгерісі: 46K (алдыңғы: -89K, қайта қаралған):
- Орташа сағаттық жалақы (YoY): 3.0% (алдыңғы: 3.1%):
- JOLTS бос жұмыс орындары: 7.271M (алдыңғы: 6.866M).
Іскерлік белсенділік индексі (PMI) (тамыз)
(50-ден жоғары мән кеңеюді; 50-ден төмен мән қысқаруды білдіреді)
- Қызмет көрсету PMI: 58.8 (алдыңғы: 58.7).
- Өңдеу өнеркәсібі PMI: 55.9 (алдыңғы: 53.9).
- Құрама PMI: 58.4 (алдыңғы: 58.4).
Ақша-кредит саясаты
ФРЖ өкілдерінің риторикасы:
Кевин Уорш (16 қазан, инфляция деректерінен кейін): оның риторикасы сақ болды, келесі мөлшерлеме қадамы бойынша тікелей белгі берілмеді. Ол баға тұрақтылығының басымдығын тағы да атап өтті және қыркүйектегі мөлшерлеме көтерілгеннен бері экономика жалпы алғанда ФРЖ күткеніне жақын дамып келеді деді, бірақ қазан және желтоқсан отырыстары бойынша алдын ала пікір білдіруден бас тартты. Жұмсағырақ, аз агрессивті тон нарықтарға қазанда үзіліс болатынын, бірден тағы бір көтеру болмайтынын көрсетті.
Сонымен қатар, Уорш AI-ға инвестициялардың қарқынды өсуіне назар аударды: қысқа мерзімде ол сұраныс пен инфляциялық қысымды қолдауы мүмкін, ал ұзақ мерзімде өнімділікті арттыруы ықтимал.
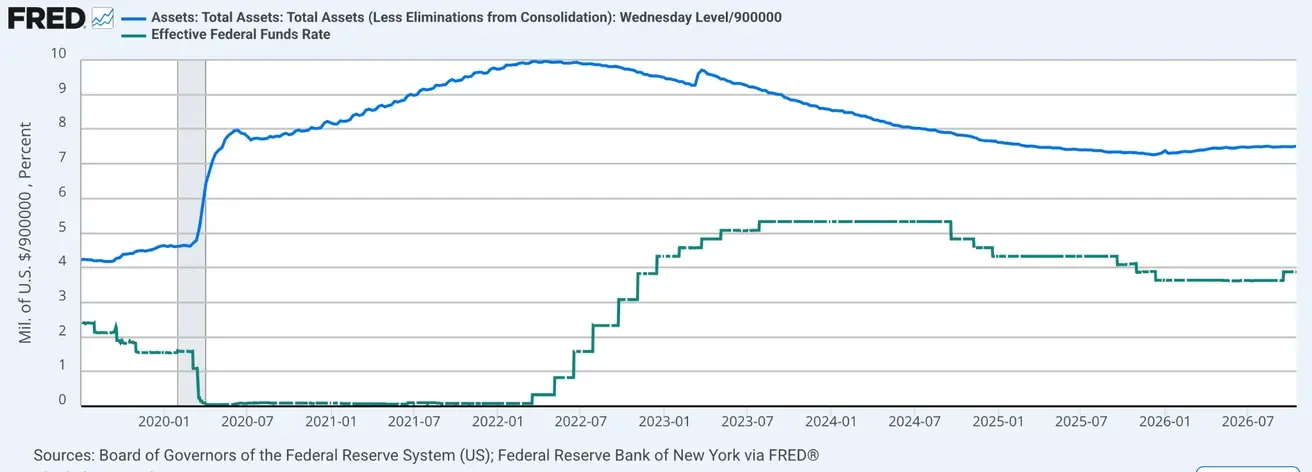
Федералдық қорлар мөлшерлемесі (EFFR): 3.75%–4.00%
Федералдық резервтің баланстық есебі: $6.755 трлн, QT аяқталғаннан бері +3.37% ($6.535 трлн):
Мөлшерлеме бойынша нарықтық болжам (FedWatch)
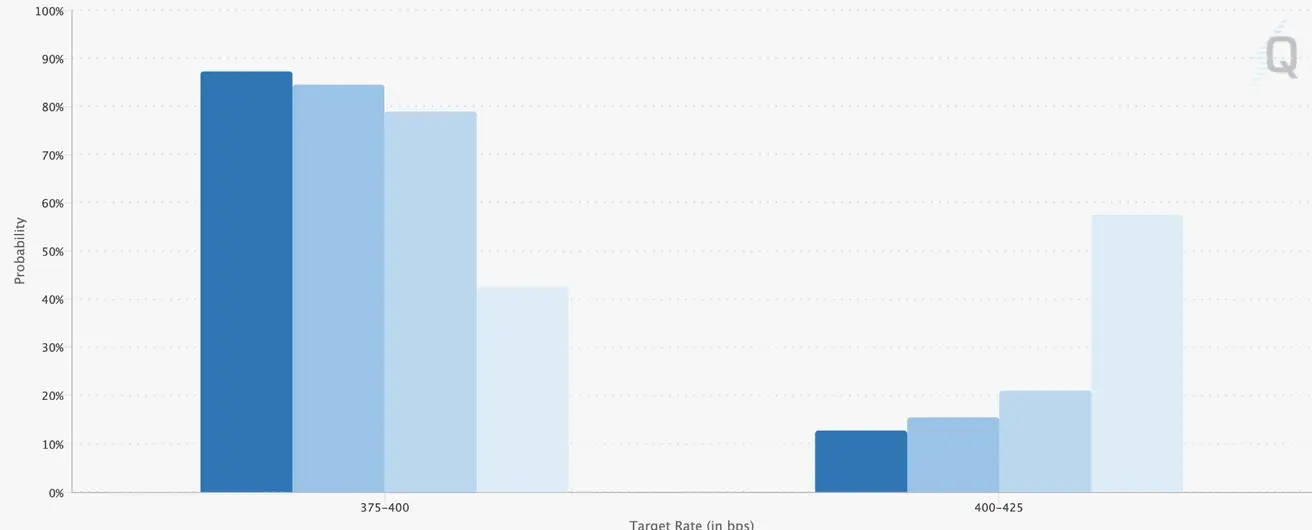
Келесі FOMC отырысы үшін (28 қазан) 0.25% мөлшерлеме көтеру ықтималдығы 12.73% деп бағаланады (бір апта бұрын: 19.37%; үш апта бұрын: 68.1%).
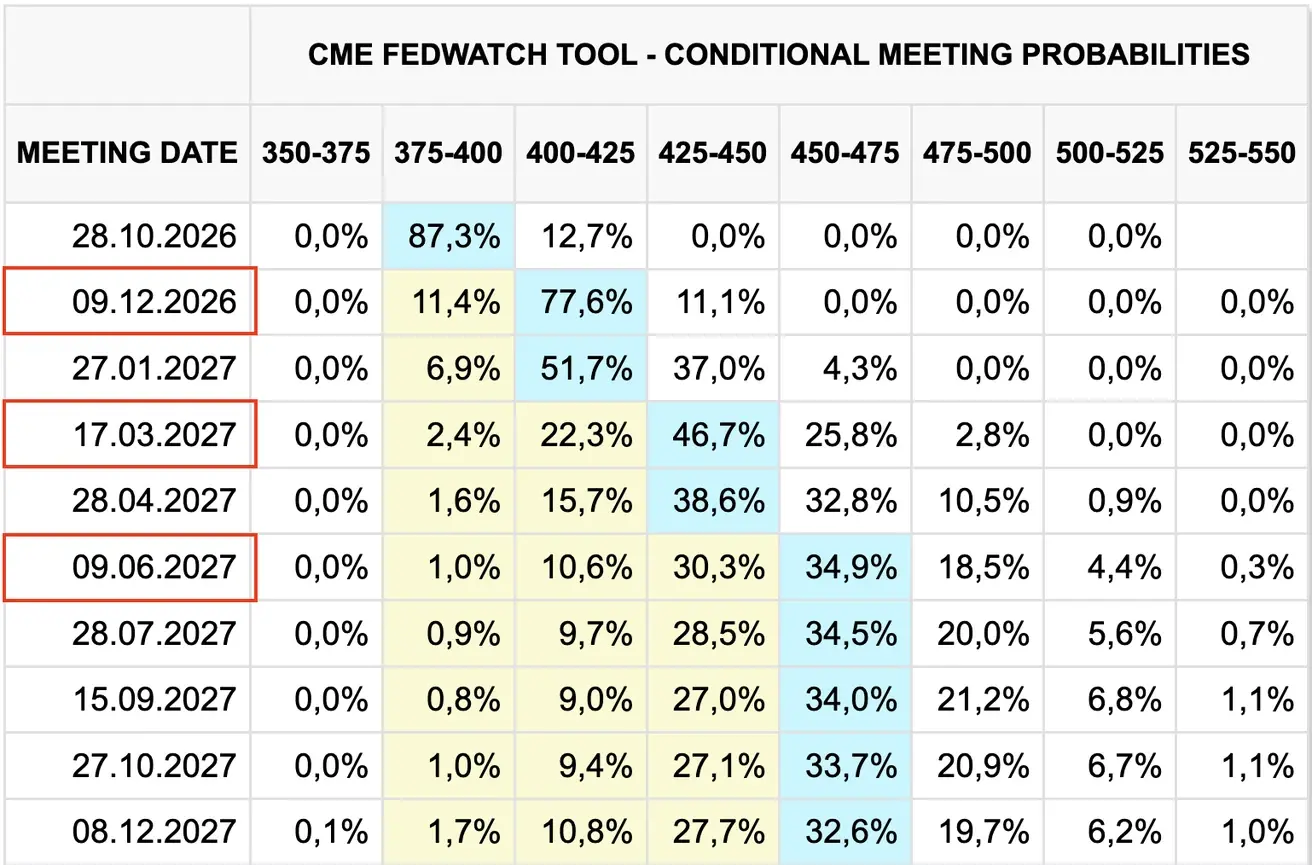
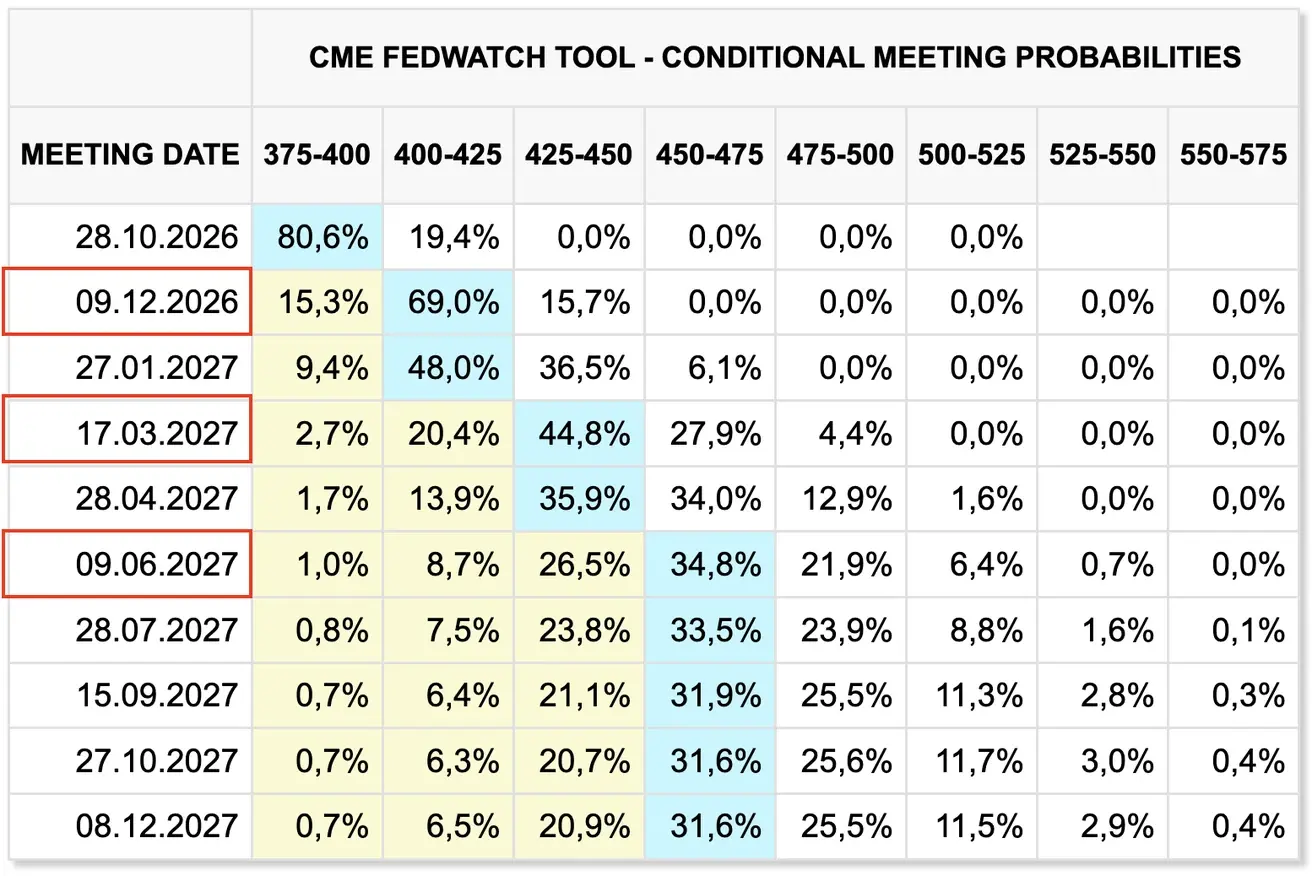
Алдағы 12 айда өзгеріссіз: нарық мөлшерлемені 4.50–4.75%-ға жеткізетін үш 0.25% көтеруді күтеді, соңғы көтеру 2027 жылғы маусымда болады деп болжанады. Энергия бағалары жоғары күйінде қалып отырғандықтан, нарық геосаяси белгісіздікті әлі де бағаға қосып отыр.
Бүгін:
Бір апта бұрын:
Облигациялар нарығы
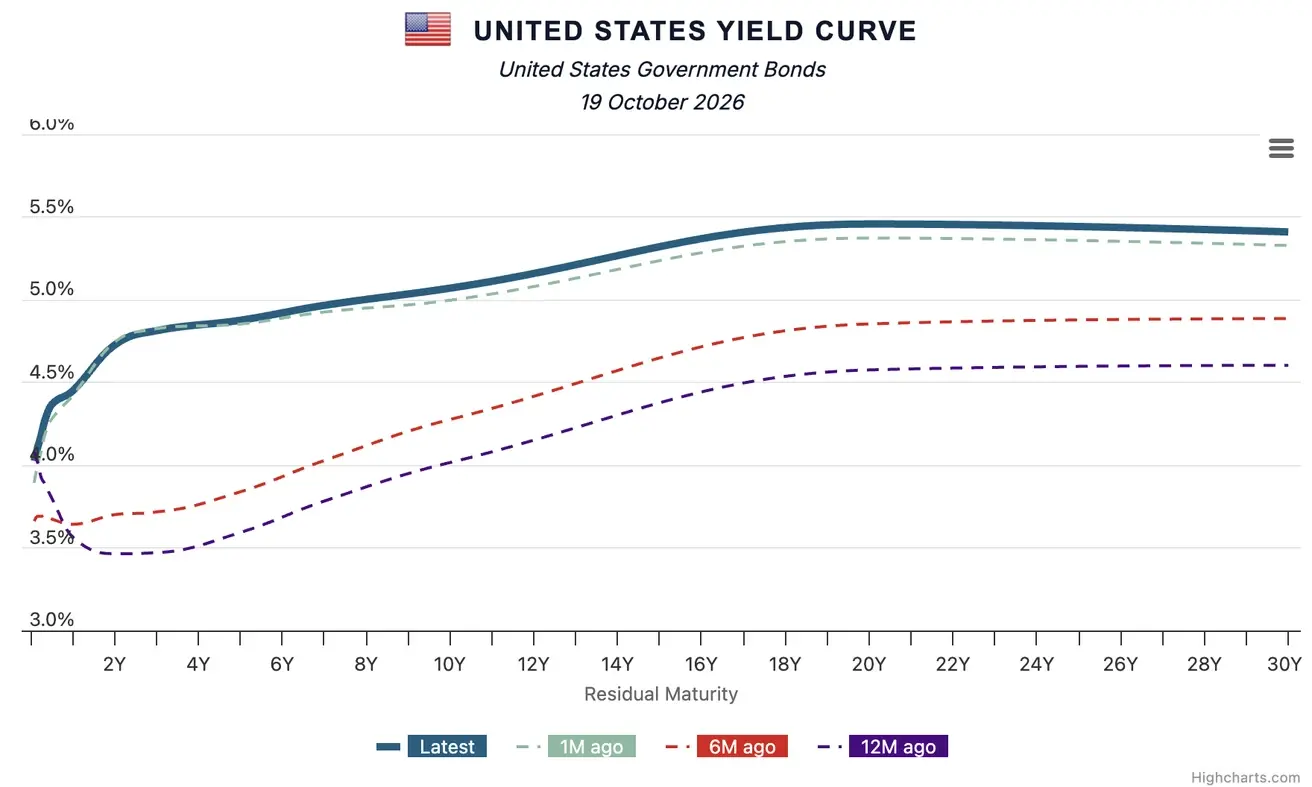
2 жылдан 30 жылға дейінгі аралықта кірістілік күрт төмендеді.
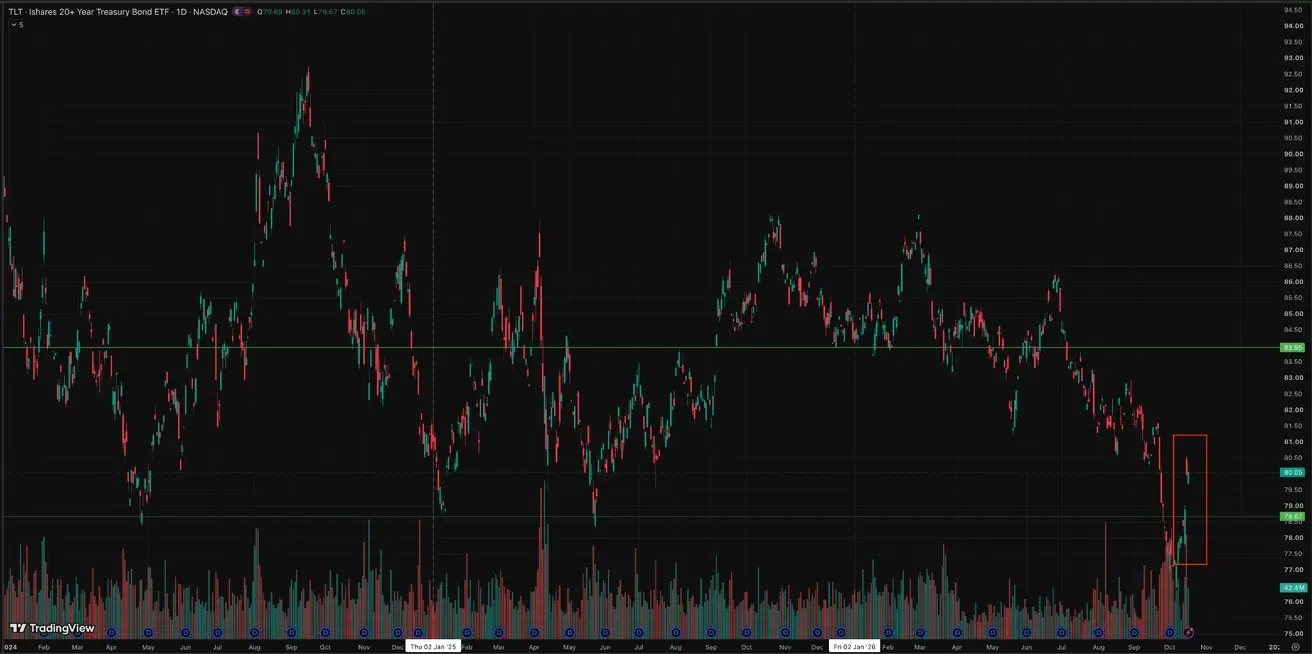
Ұзақ мерзімді облигациялардың бағасы тұтынушылық инфляция жарияланғаннан кейін бірден өсе бастады, ал дерек тек шамалы өсімді көрсетті. Бұл кірістілік инфляциялық тәуекелдің елеулі бөлігін алдын ала бағаға қосқанын білдіреді — басқаша айтқанда, қазіргі жоғары кірістілік инфляцияның деректерде көрінгеннен үлкенірек өсуін күткен. Соған сәйкес, CPI-дің қалыпты көрсеткіші облигация бағаларын көтерді:
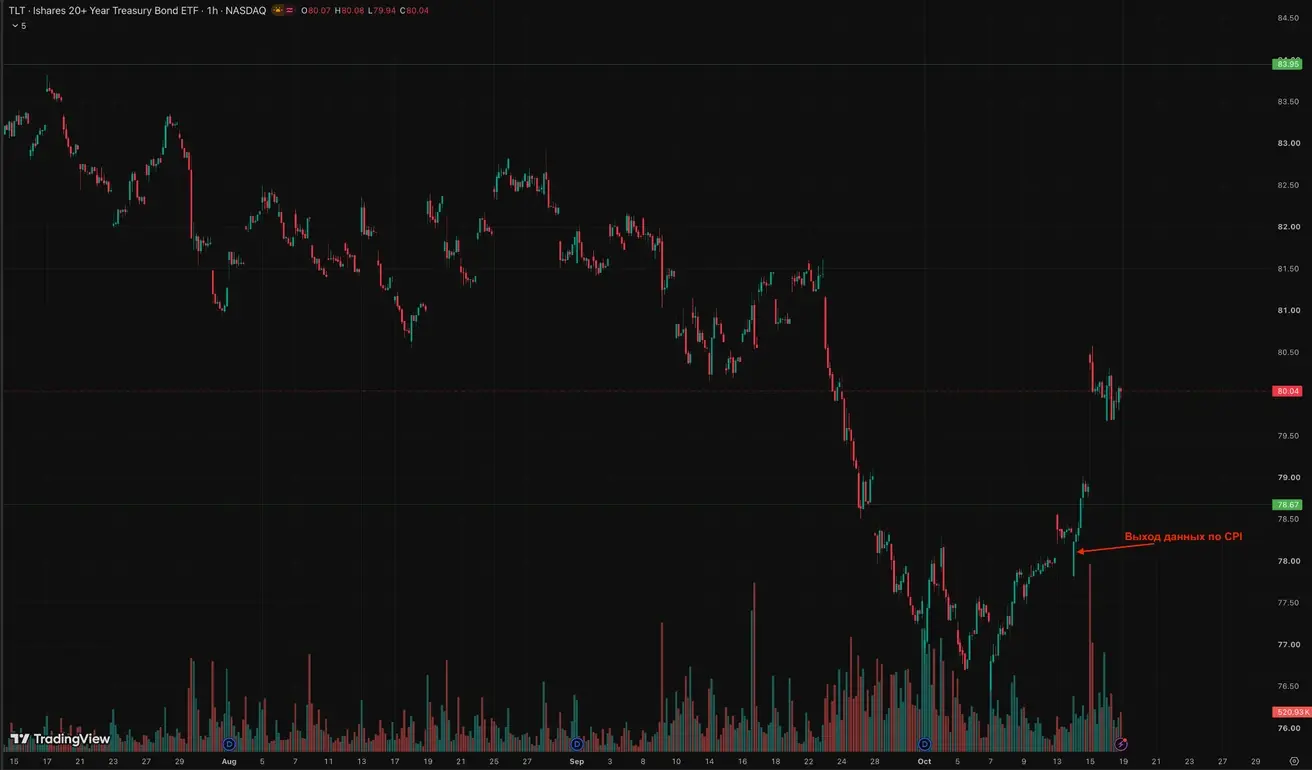
АҚШ қазынашылық облигациялары 20+ жыл (TLT ETF): апталық нәтиже: +2.65% (апта соңындағы жабылу: $80.05); жыл басынан бері: -8.61%
Кірістілік және спрэдтер
- АҚШ қазынашылық бағалы қағаздарының 10 жылдық тұрақты өтеу мерзімі бойынша нарықтық кірістілігі: 5.07% (алдыңғы: 5.23%);
- АҚШ қазынашылық облигацияларының 2 жылдық кірістілігі: 4.72% (алдыңғы: 4.79%);
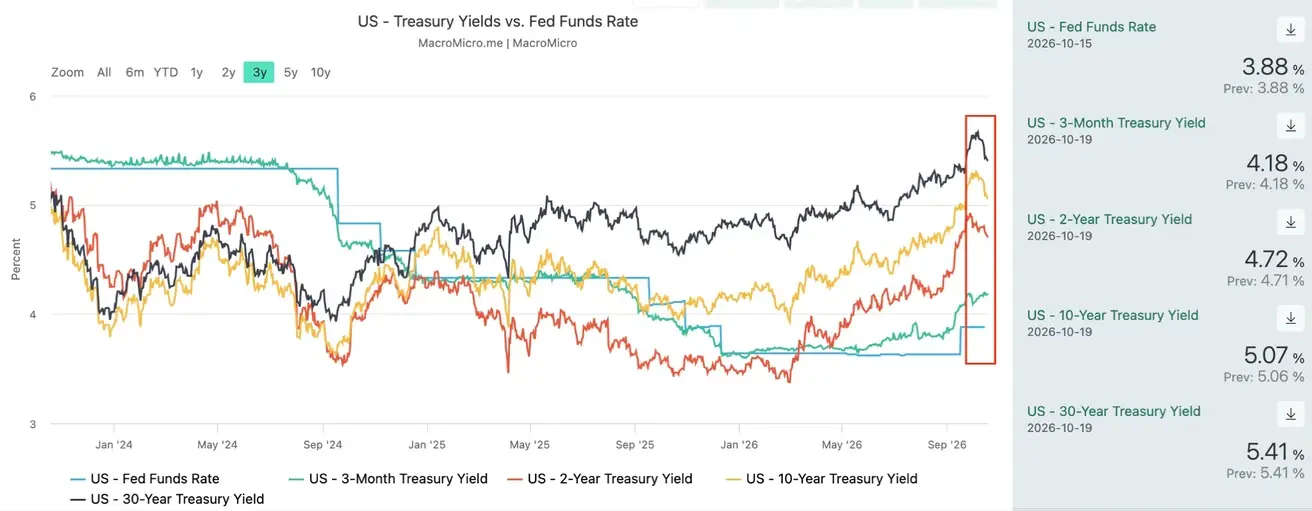
- 10 жылдық және 2 жылдық АҚШ қазынашылық бағалы қағаздары арасындағы кірістілік спрэдi 35 базистік тармақты құрайды (алдыңғы: 44 б.т.);
- 10 жылдық және 3 айлық АҚШ қазынашылық бағалы қағаздары арасындағы кірістілік спрэдi 89 базистік тармақты құрайды (алдыңғы: 107 б.т.).
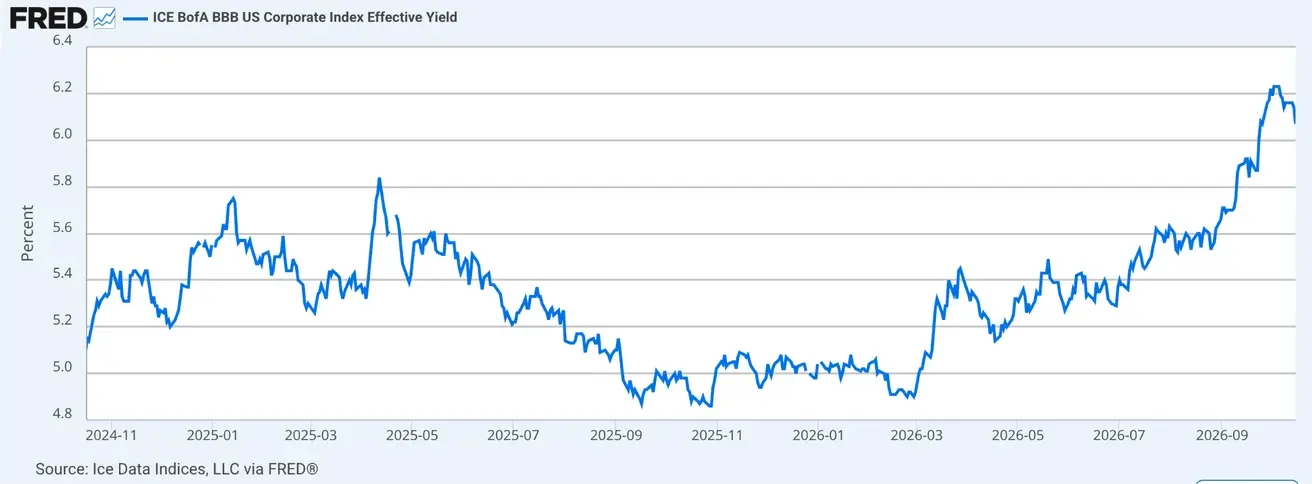
- ICE BofA BBB US Corporate Index Effective Yield: 6.07% (алдыңғы: 6.14%).
АҚШ қазынашылық кірістілік қисығы
5 жылдық АҚШ Credit Default Swap (CDS) құны — егемен дефолттан сақтандырудың нарықтық өлшемі — 37.36 базистік тармақты құрайды (бір апта бұрынғы 37.36 базистік тармақпен салыстырғанда).
Акция индекстері
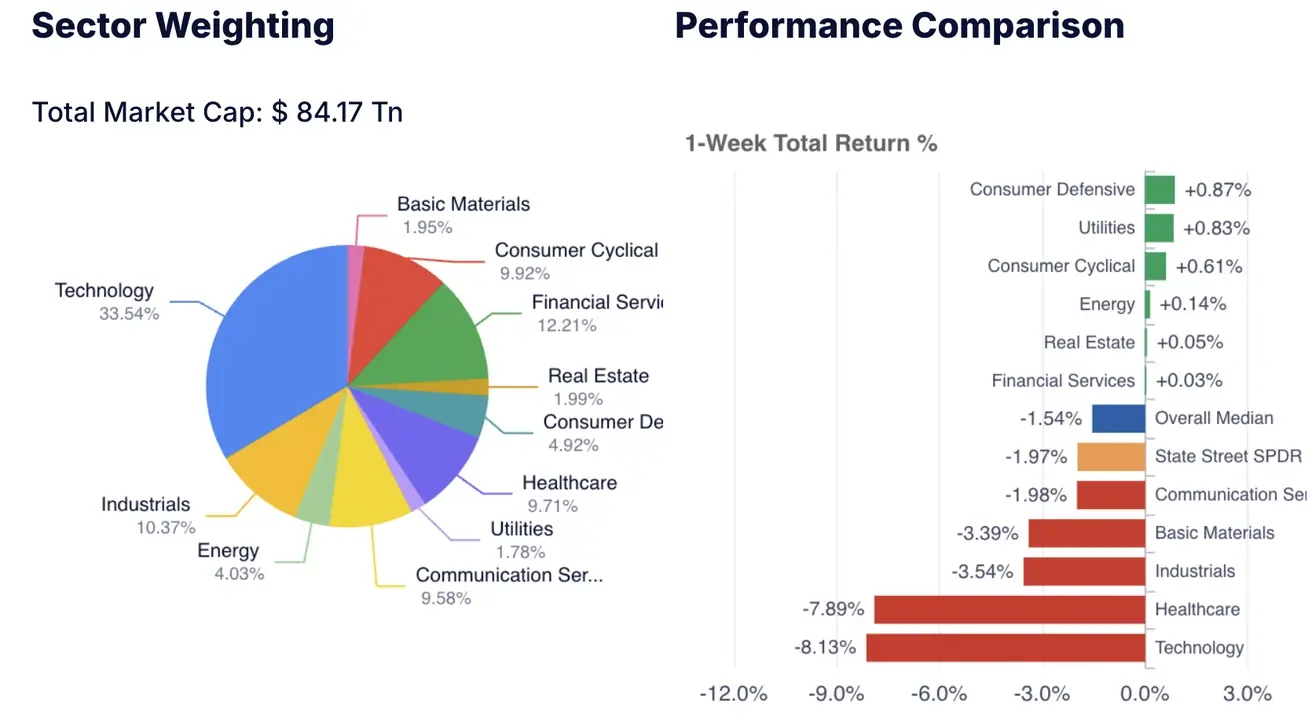
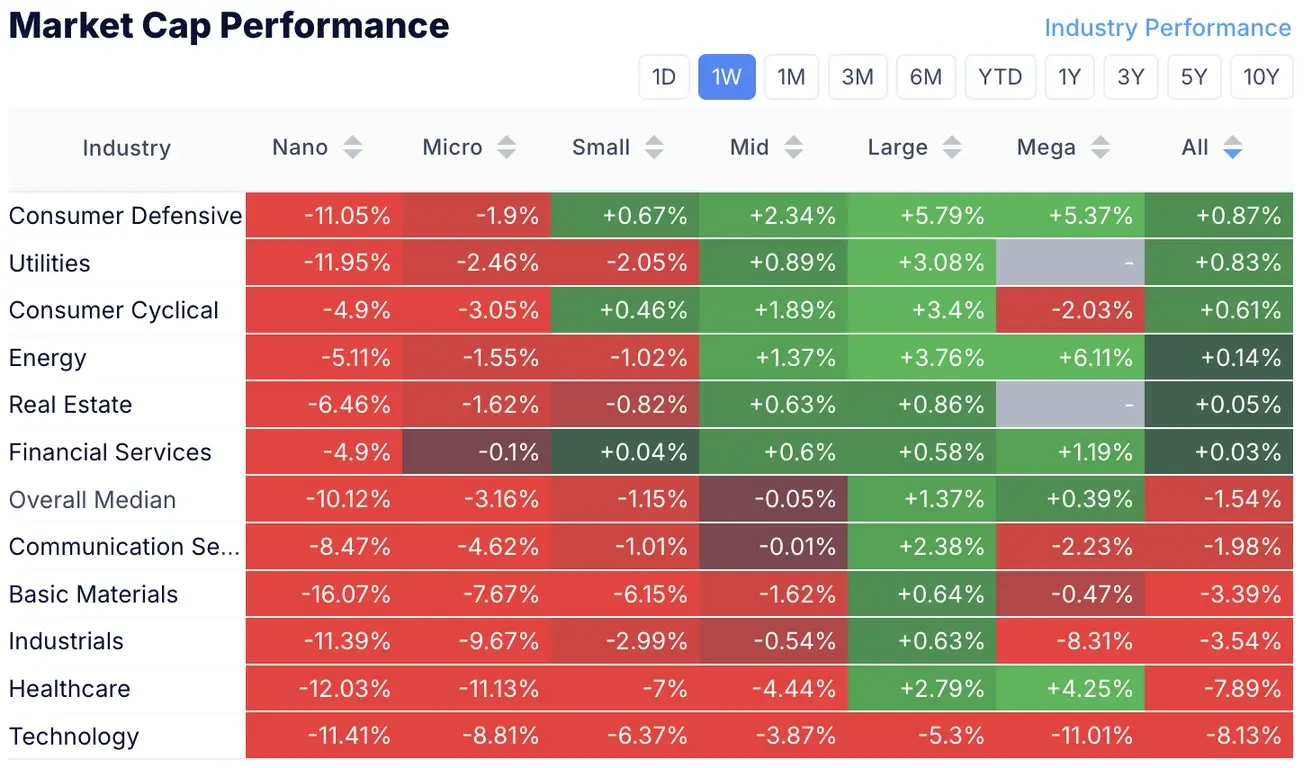
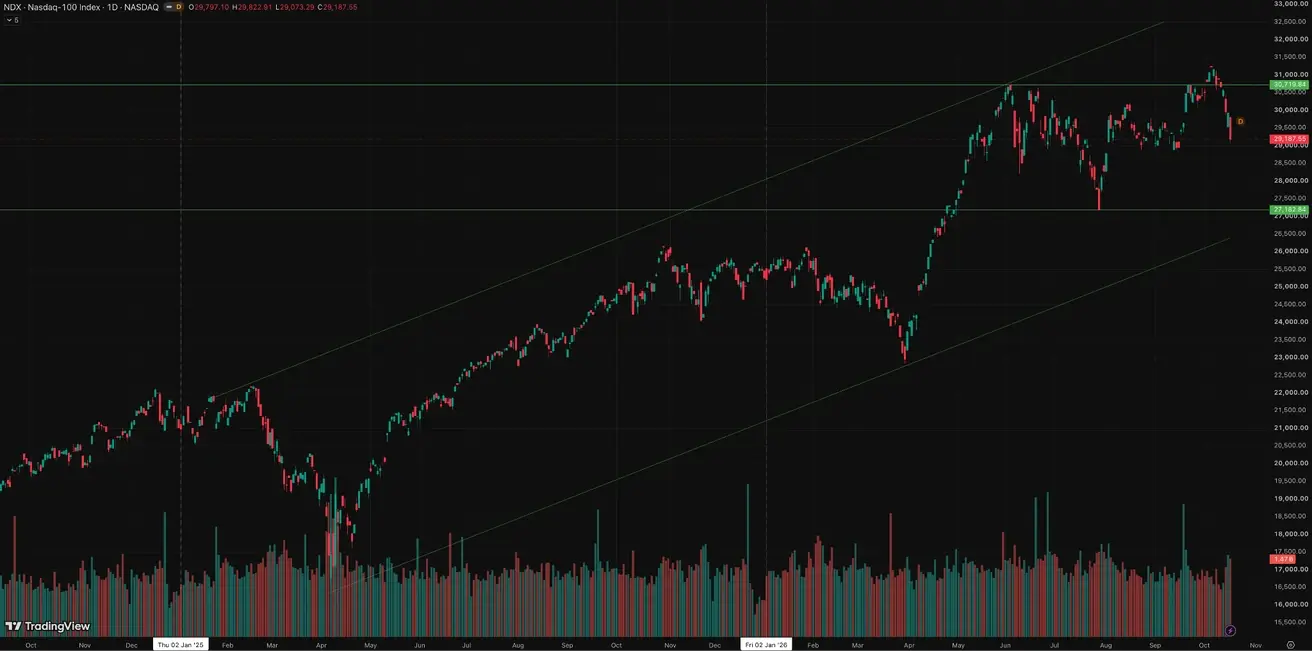
Сәрсенбідегі инфляция деректерінен кейін акция нарығы қысқа уақытқа төмендеді, бірақ бейсенбіде жабылу деңгейі сәрсенбіден жоғары болды. Жұма күні сатылымның екінші толқыны басталды, бірақ бұл инфляцияға байланысты емес еді. Бірден әсер еткен фактор — AI және жартылай өткізгіш акцияларындағы жалғасқан ауқымды сатылым.
Нарық CoreWeave-ке назар аударды: оның 2031 жылғы облигациясының кірістілігі шамамен 15.8%-ға дейін көтеріліп, AI инфрақұрылымындағы кредиттік тәуекелге қатысты теріс көңіл-күй туғызды. Осы жағдай аясында AMD, Micron, Intel, Broadcom және басқа да жартылай өткізгіш компаниялардың акциялары да қатты қысымға ұшырады.
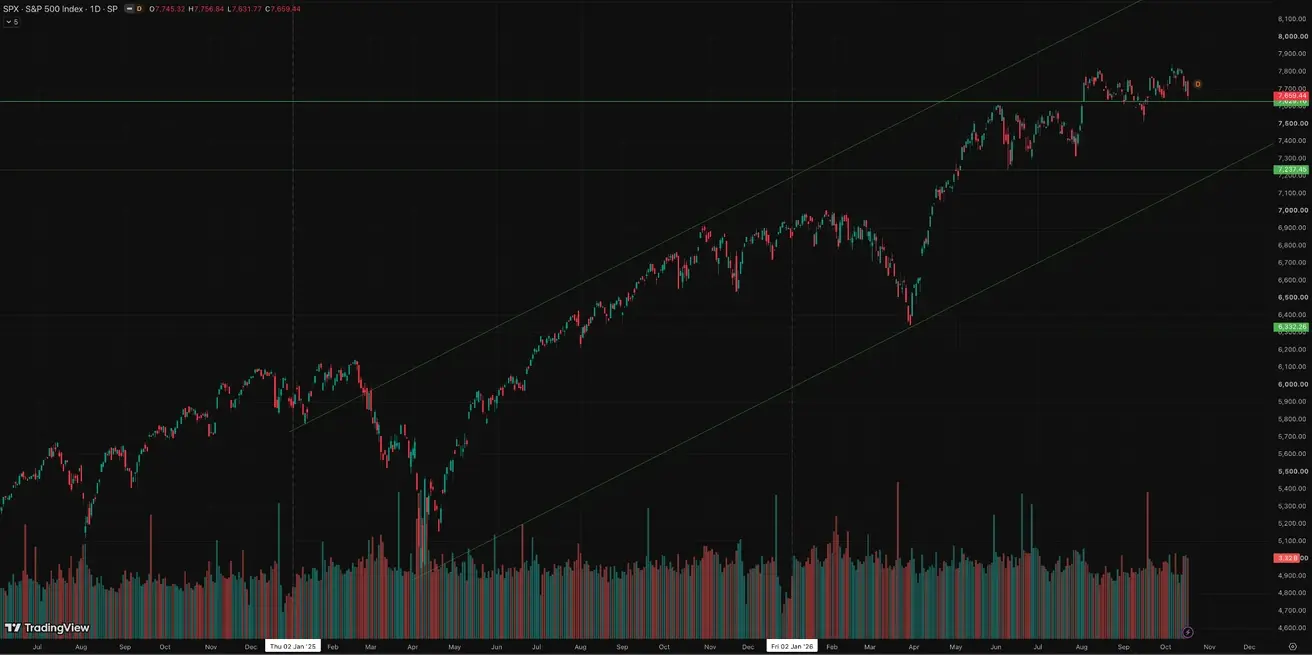
S&P500
Тарихи ең жоғары деңгейге жақын саудалануда.
Апталық нәтиже: -1,95% (апта соңындағы жабылу: 7659,44); жыл басынан бері: +11,89%.
NASDAQ100
Апталық нәтиже: -5,49% (апта соңындағы жабылу: 29187,55); жыл басынан бері: +15,59%.
VIX
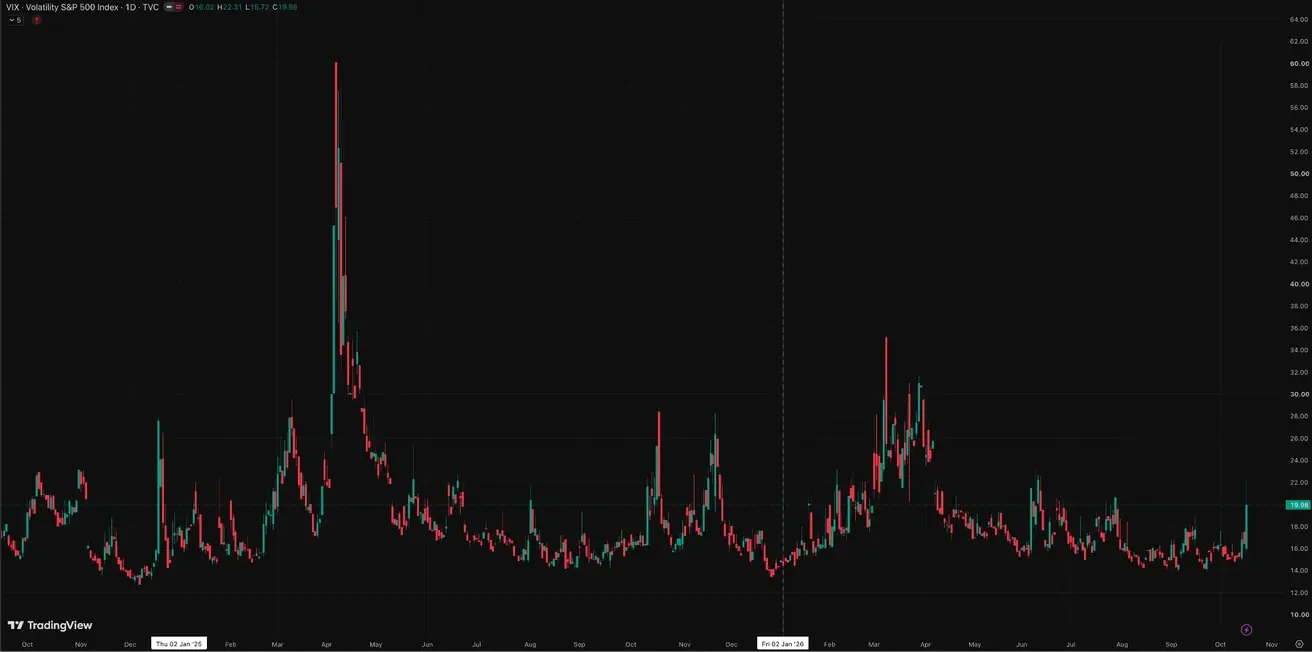
VIX (құбылмалылық индексі): апта соңындағы жабылу 19,98 тармақ.
Есеп беру маусымы
Технология секторы
Нәтиже: күшті есептерге қарамастан теріс.
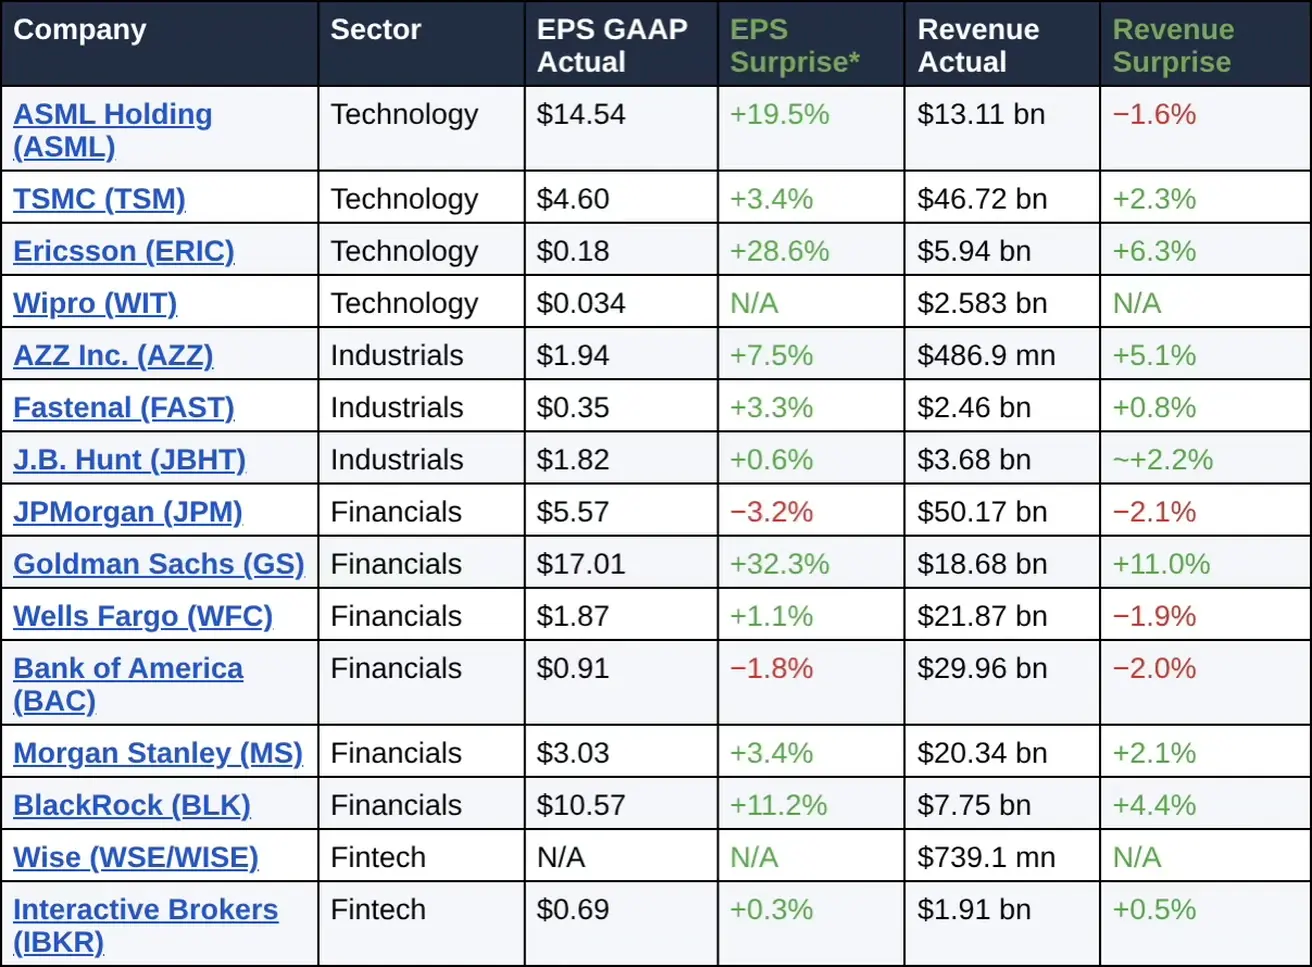
Технология секторы ірі жартылай өткізгіш өндірушілердің сенімді қаржылық нәтижелеріне қарамастан қысымға түсті. ASML және TSMC жасанды интеллектке салынған инвестициялармен қолдау тапқан жабдық пен озық чиптерге сұраныстың орнықтылығын хабарлады. Ericsson да желілік жабдық сатылымы мен шығындарды бақылау бойынша талдаушылар күткеннен жоғары нәтиже көрсетті. Алайда оң нәтижелер инвесторлардың AI инфрақұрылымының қайтарымы, қарыз алу құнының өсуі және технологиялық компаниялардың жоғары бағалануы жөніндегі алаңдаушылығын өтей алмады. Жартылай өткізгіш акциялары төмендеуді жалғастырды. Соған қарамастан, нарық динамикасын компаниялардың іргелі көрсеткіштерінің нашарлауы емес, акциялардың қайта бағалануы айқындады.
Өнеркәсіп секторы
Нәтиже: операциялық көрсеткіштердің орнықтылығымен орташа оң.
Өнеркәсіп секторы кеңірек акция нарығындағы құбылмалылыққа қарамастан салыстырмалы түрде орнықты нәтижелер көрсетті. Fastenal жаңа ірі клиенттерді тарту, бағаның өсуі және өнеркәсіптік компаниялар тарапынан тұрақты сұраныс есебінен күнделікті сатылымның жылдық 15.5% өскенін хабарлады. Операциялық маржалардың жақсаруы шығындарды тиімді бақылауды көрсетеді. AZZ-дің пайда мен түсім бойынша күткеннен жоғары нәтижелері де кейбір өнеркәсіптік сегменттердегі белсенділіктің жалғасып жатқанын білдіреді. Инфляциялық тәуекелдер мен жоғары қаржыландыру құнына қарамастан, есептер сұраныстың сақталып отырғанын және компаниялардың күрделі макроэкономикалық ортада табыстылықты ұстап тұра алатынын көрсетеді.
Банктік сектор
Нәтиже: оң.
Банктік сектор капитал нарықтарындағы белсенділіктің артуын көрсететін күшті нәтижелер ұсынды. Банктердің есеп беруінің алғашқы толқыны тұтынушылар мен корпоративтік сектор әзірге салыстырмалы түрде орнықты екенін, кредиттік шығындар бақылауда екенін және жоғары мөлшерлемелер таза пайыздық кірісті қолдауды жалғастырып отырғанын көрсетті. Goldman Sachs, Morgan Stanley және BlackRock сауда белсенділігімен қолдау тапқан сенімді нәтижелер жариялады. Ірі банктердің көпшілігінің акциялары өсті.
Fintech секторы
Нәтиже: іргелі тұрғыдан оң; нарық реакциясы аралас.
Fintech секторы клиенттік базаның кеңеюі және қаржылық транзакциялар көлемінің артуы есебінен операциялық көрсеткіштерде тұрақты өсім көрсетті. Wise трансшекаралық аударымдардың жеделдегенін хабарлап, жылдық түсім өсімі бойынша болжамын бұрын жарияланған диапазонның жоғарғы шегіне дейін көтерді. Interactive Brokers пайда мен түсім бойынша талдаушылар күткеннен жоғары нәтиже көрсетіп, клиенттік шоттар санын жылдық 35% арттырды. Алайда сауда көлемдері әркелкі болды: жалпы клиенттер саны өссе де, акциялармен сауда белсенділігі төмендеді. Жалпы алғанда, нәтижелер цифрлық қаржылық қызметтерге сұраныстың орнықтылығын көрсетеді, дегенмен инвесторлар әрі қарайғы өсім перспективаларына сәл сақ қарайды.
Еуроаймақ
- ЕОБ пайыздық мөлшерлемелерді көтерді, ал инфляциялық тәуекелдер артып келе жатқандықтан қатаң ұстанымды сақтап қалды;
- Таяу Шығыстағы қақтығыс аясында ЕОБ ЖІӨ болжамдарын төмендетіп, алдағы жылдарға арналған инфляция болжамдарын көтерді.
ЕОБ өкілдерінің риторикасы:
ЕОБ Басқарушы кеңесінің мүшесі Frank Elderson (14 қазан): оның сөзі ақша-кредит саясатына емес, банктердің климатқа байланысты және басқа да сызықтық емес тәуекелдерге төзімділігіне арналды. Негізгі ой: тарихи деректерге сүйенген дәстүрлі тәуекел модельдері соққылар неғұрлым өткір әрі өзара байланысқан сайын нашар жұмыс істейді; сондықтан банктерге үлкенірек буферлер, күштірек сценарийлік талдау және өткен статистика нашар қамтитын оқиғаларға дайындық қажет. Elderson мөлшерлемелер бойынша жаңа белгі берген жоқ.
ЕОБ бас экономисі Philip Lane (13 қазан): оның сөзі жасанды интеллект пен өнімділікке арналды. Негізгі тезисі: Еуропа AI арқылы өнімділік пен инновацияның артуы есебінен елеулі пайда көре алады, бірақ бұл инфрақұрылымға, энергияға, қаржыландыруға, білімге және компания деңгейінде технологияны енгізуге инвестицияны талап етеді. Сонымен қатар, Lane AI электр энергиясына сұраныстың жаңа көзін қалыптастырып, ірі капиталдық шығындарды қажет ететінін атап өтті, сондықтан экономикалық әсер Еуропаның инфрақұрылым мен қаржыландыруды тез ауқымда кеңейте алуына байланысты болады. ЕОБ ақша-кредит саясаты бойынша тікелей белгі берген жоқ.
Жалпы алғанда, ЕОБ мөлшерлемелер бойынша жаңа белгі берген жоқ. Сондықтан жалпы ахуал өзгеріссіз қалады: ЕОБ қатаң ұстанымды сақтап отыр, бірақ 29 қазандағы отырыс алдында көбірек дерек күтуде.
Макроэкономикалық деректер
Пайыздық мөлшерлемелер
- Депозиттік мүмкіндік мөлшерлемесі: 2.5% (алдыңғы: 2.25%);
- Шекті кредит беру мөлшерлемесі: 2.9% (алдыңғы: 2.65%) — банктер орталық банктен бір түндік қаржыландыру ала алатын мөлшерлеме;
- Негізгі қайта қаржыландыру мөлшерлемесі (саясаттық мөлшерлеме): 2.65% (алдыңғы: 2.40%).
Макродеректер қысқаша: Еуропада инфляция әзірге күрт жеделдеген жоқ, бірақ жоғары күйінде қалып отыр. Осы жағдай аясында нақты экономика баяулап келеді: өнеркәсіптік өндіріс төмендеуді жалғастыруда, ал сауда балансы тапшылыққа ауысты.
Инфляция: Тұтыну бағаларының индексі (CPI) (қыркүйек)
- Базалық CPI (YoY): 2.5% (алдыңғы: 2.4%);
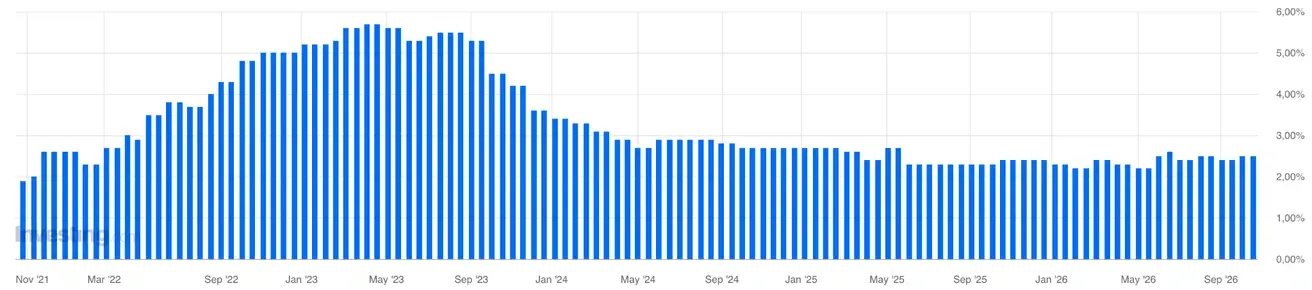
- Жалпы CPI: 0.6% (MoM) (алдыңғы: 0.4%);
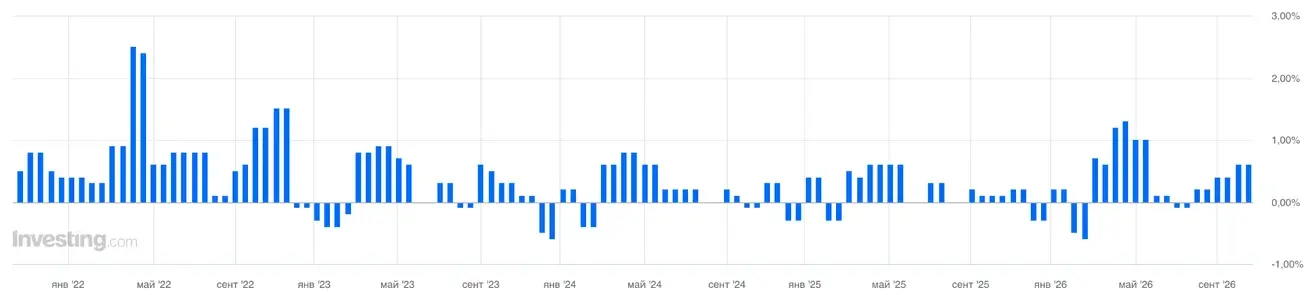
- CPI: 3.8% (YoY) (алдыңғы: 3.2%).
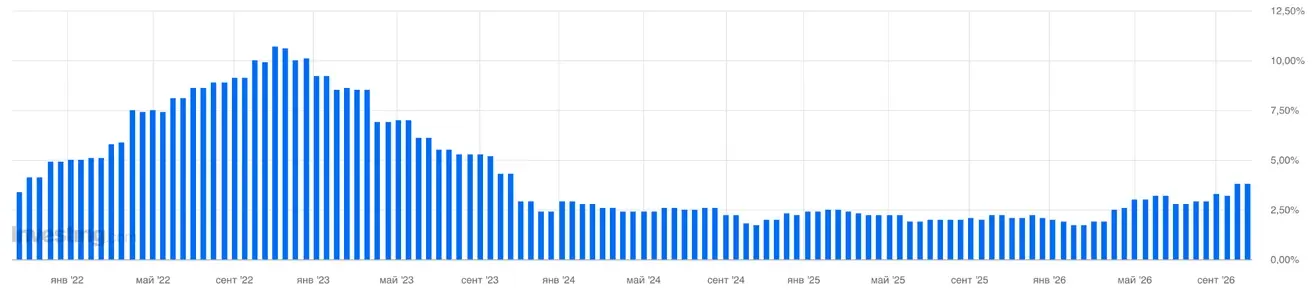
ЖІӨ (2026 ж. II тоқсан)
- QoQ: 0.6% (алдыңғы: -0.2%);
- YoY (соңғы): 0.5% (алдын ала бағалау: 0.4%); (алдыңғы: 0.3%).
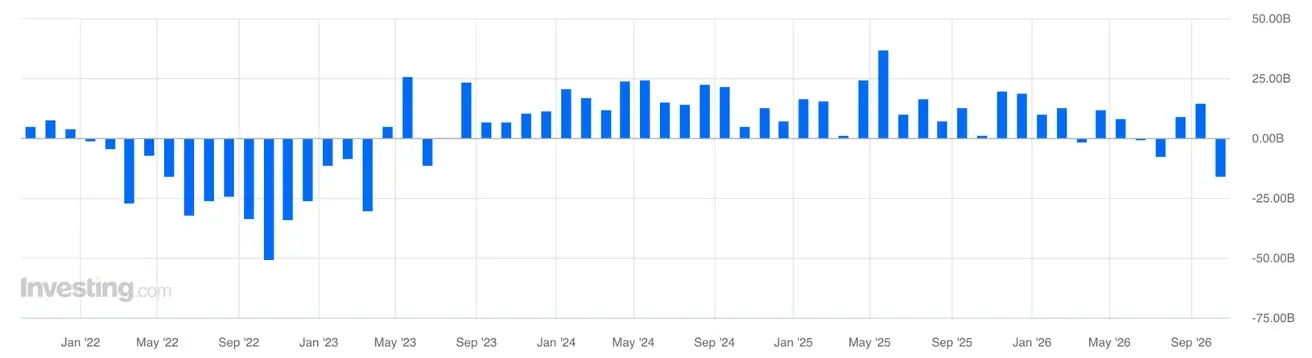
Сауда балансы (USD)
(YoY): -16.1 bn (алдыңғы: 10.7 bn);
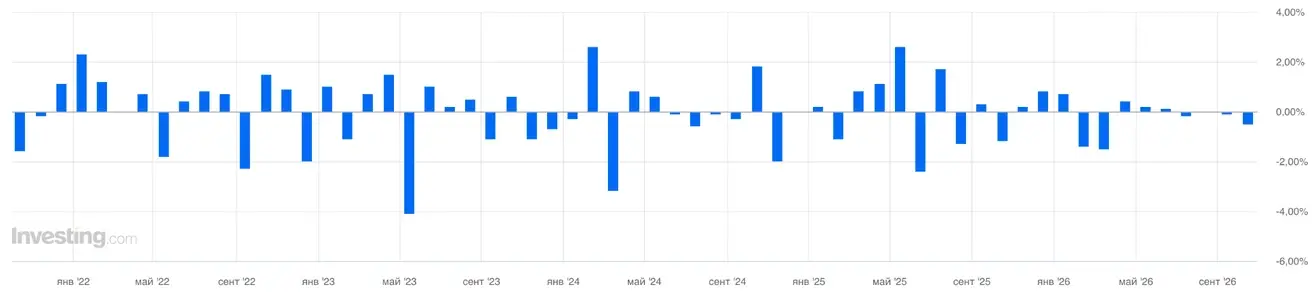
Өнеркәсіптік өндіріс (қыркүйек)
(MoM) -0.5% (алдыңғы: -0.3%, қайта қаралған):
Жұмыссыздық деңгейі (тамыз)
- 6.4% (алдыңғы: 6.4%).
Сатып алу менеджерлерінің индексі (PMI) (қыркүйек)
- Қызмет көрсету PMI: 51.3 (алдыңғы: 51.3, қайта қаралған);
- Өңдеу өнеркәсібі PMI: 52.9 (алдыңғы: 52.7);
- S&P Global Composite PMI: 52.0 (алдыңғы: 51.3).
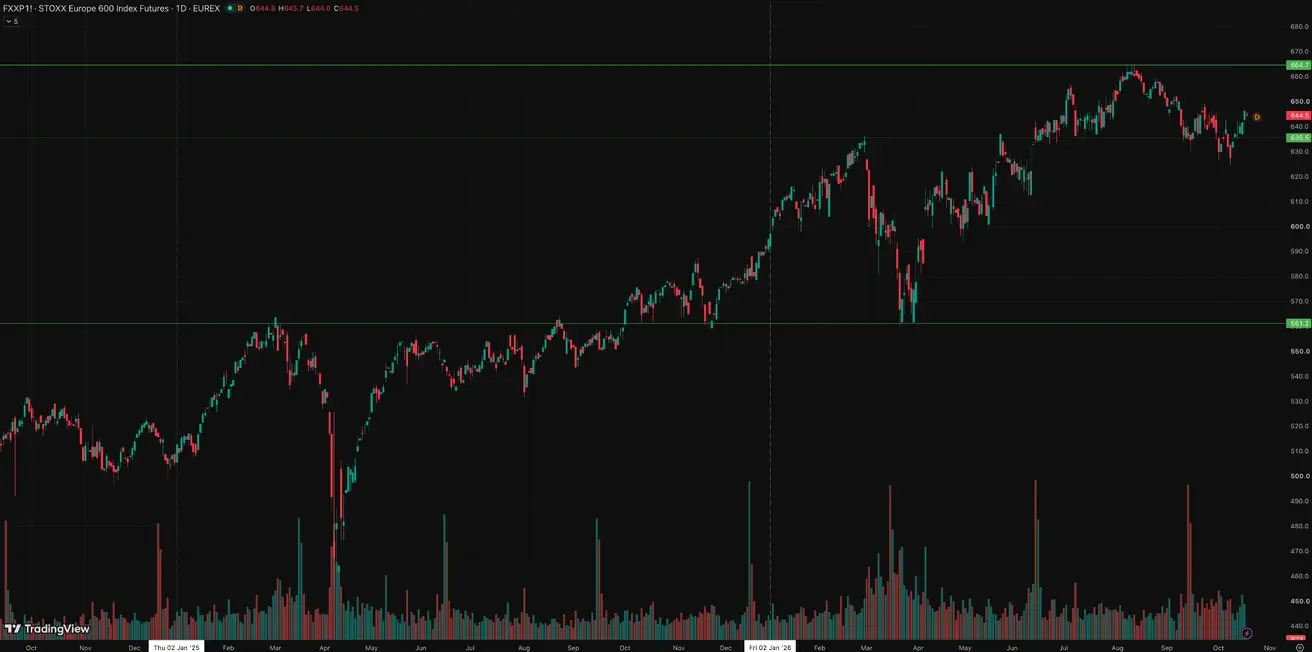
Euro Stoxx 600 (FXXP1!)
Апталық нәтиже: +1,92% (апта соңындағы жабылу: 646,10); жыл басынан бері: +8,77%.
Қытай
Қытай экономикасы күшті экспорттың қолдауымен тұрақтанып келеді, ал ішкі сұраныс пен инвестициялар біртіндеп қалпына келуде. Саясаткерлер экономикалық ынталандыруда өлшенген әрі нысаналы тәсілді ұстанып отыр.
- Пайыздық мөлшерлемелер өзгеріссіз қалды;
- Ақша-кредит саясаты ынталандырушы күйінде қалып отыр;
- Қытай 2026 жылғы жоспар аясында экономикалық өсімді қолдауға арналған фискалдық шараларды, соның ішінде ішкі сұранысты ынталандыру, салықтық жеңілдіктер мен субсидияларды оңтайландыру және өнеркәсіптік қуатты жаңғырту шараларын растады.
Макроэкономикалық деректер
Пайыздық мөлшерлемелер
- 1 жылдық Loan Prime Rate (орта мерзімді кредит беру): 3.00%;
- 5 жылдық Loan Prime Rate (ипотекалық кредит беру үшін бағдар): 3.50%.
Инфляция көрсеткіштері (қыркүйек)
Әзірге Қытайдағы үдемелі инфляция толыққанды ішкі тұтынушылық сұраныстың қалпына келуінен гөрі энергия мен шикізаттан келетін импорттық баға қысымына көбірек ұқсайды.
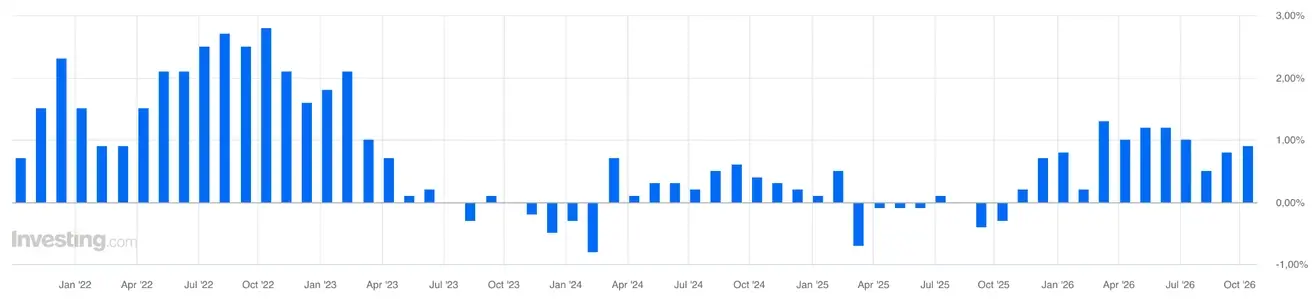
Қыркүйекте CPI жылдық мәнде небәрі 0.9% және айлық мәнде 0.2% өсті, ал азық-түлік пен энергияны қоспағандағы базалық инфляция YoY 1.0% деңгейінде қалды. Сонымен қатар, қызмет көрсету бағалары қыркүйекте MoM 0.2% төмендеді, ал азық-түлік бағалары YoY 1.7% төмендеді. Бұл тұтынушылар тарапынан күшті ішкі инфляциялық серпін бар екенін көрсетпейді.
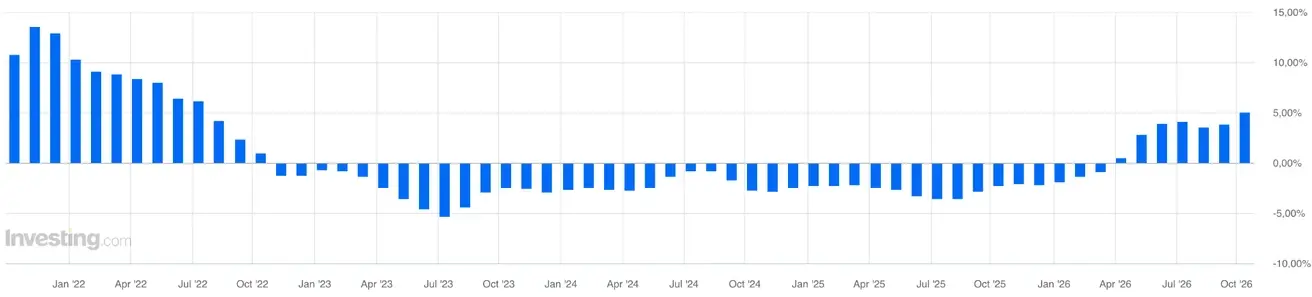
PPI керісінше көрініс береді: YoY +5.0% және MoM +1.2%, өсімнің дерлік бәрі өндірістік кірістер арқылы өтті. Өндіріс тауарларының бағасы 6.5%, тау-кен өндірісі 25.4%, ал шикізат 9.4% өсті. Өндірушілердің сатып алу бағалары одан да көп — YoY 6.9% өсті. Отын мен энергия (+13.6%), химиялық шикізат (+12.6%) және түсті металдар (+20%) ерекше көзге түседі.
Осылайша, ішкі сұраныс компаниялардың өсіп жатқан шығындарды тұтынушыларға толық өткізуі үшін әлі де әлсіз. Соның салдарынан, бөлшек бағаларға қысымның бір бөлігі өткенге дейін бизнес маржалары біраз уақыт қысымда қалуы мүмкін.
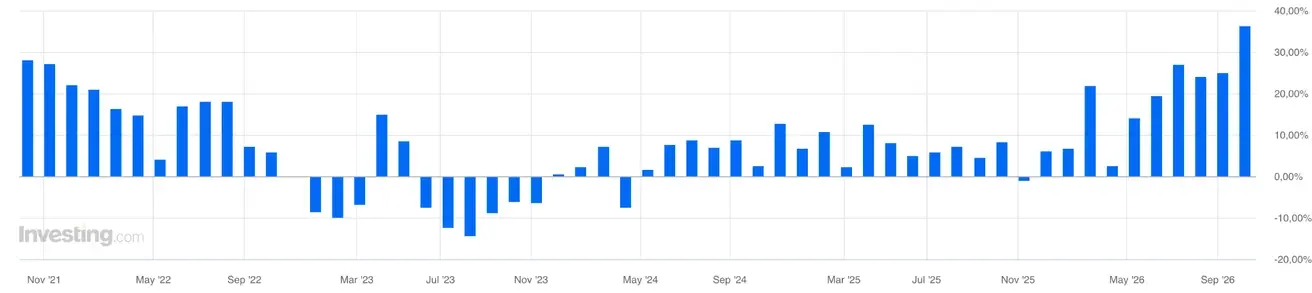
Алайда сыртқы сауда жақсы жүріп жатыр: Қытайдың экспорты қыркүйекте жылдық мәнде 36% өсті — АҚШ тарифтеріне қарамастан, ақпаннан бергі ең жылдам қарқын. Импорт 31%-ға артты, ал сауда профициті шамамен $134 bn-ға жетіп, экономистер болжамынан асты.
Өсімнің негізгі драйвері — жаһандық AI бумы: жоғары технологиялық өнімдердің жөнелтілімі шамамен 64%-ға өсті. АҚШ-қа экспорт 40%-ға секірді — бұл бес жылдан астам уақыттағы ең жылдам қарқын.
- Тұтыну бағаларының индексі (CPI): 0.2% MoM (алдыңғы: 0.4%)
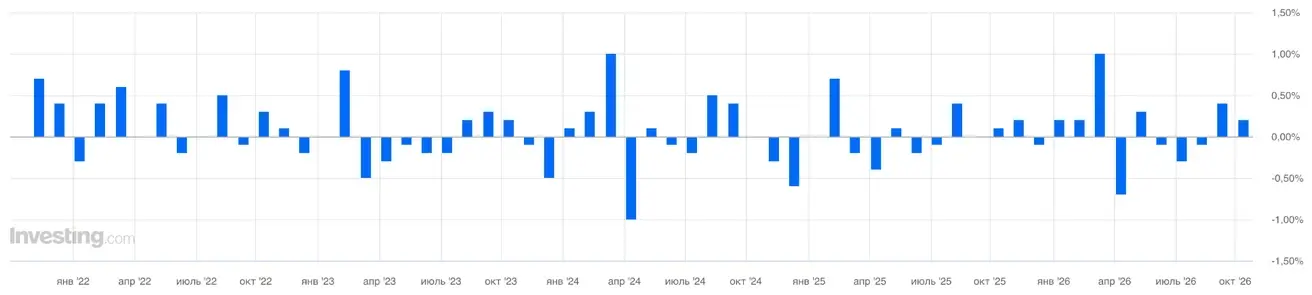
- Тұтыну бағаларының индексі (CPI): 0.9% YoY (алдыңғы: 0.8%)
- Өндіруші бағалар индексі (PPI): 5.0% YoY (алдыңғы: 3.8%).
Сауда деректері (қыркүйек)
Сауда балансы (USD) (YoY): $133.53 bn (алдыңғы: $119.9 bn);
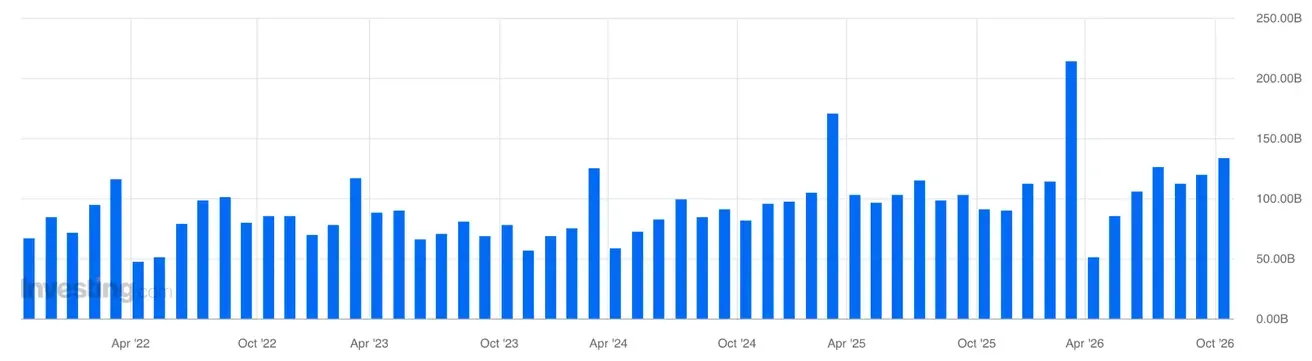
Импорт: 31.0% YoY (алдыңғы: 28.2%);
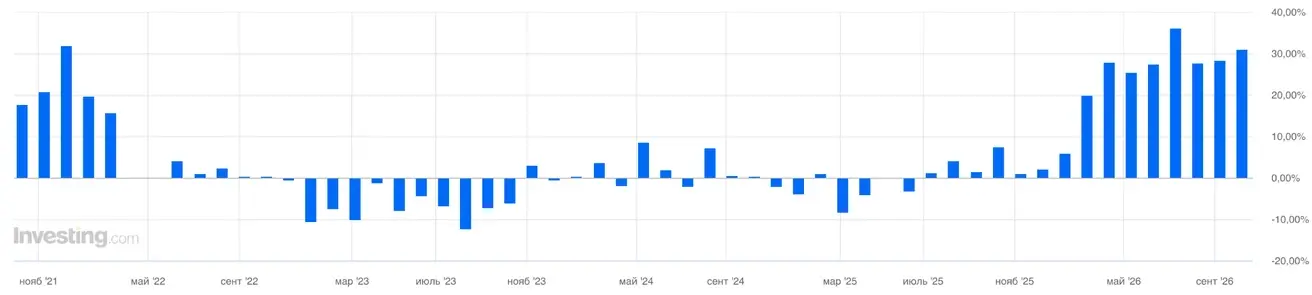
Экспорт: 36.3% YoY (алдыңғы: 25.0%);
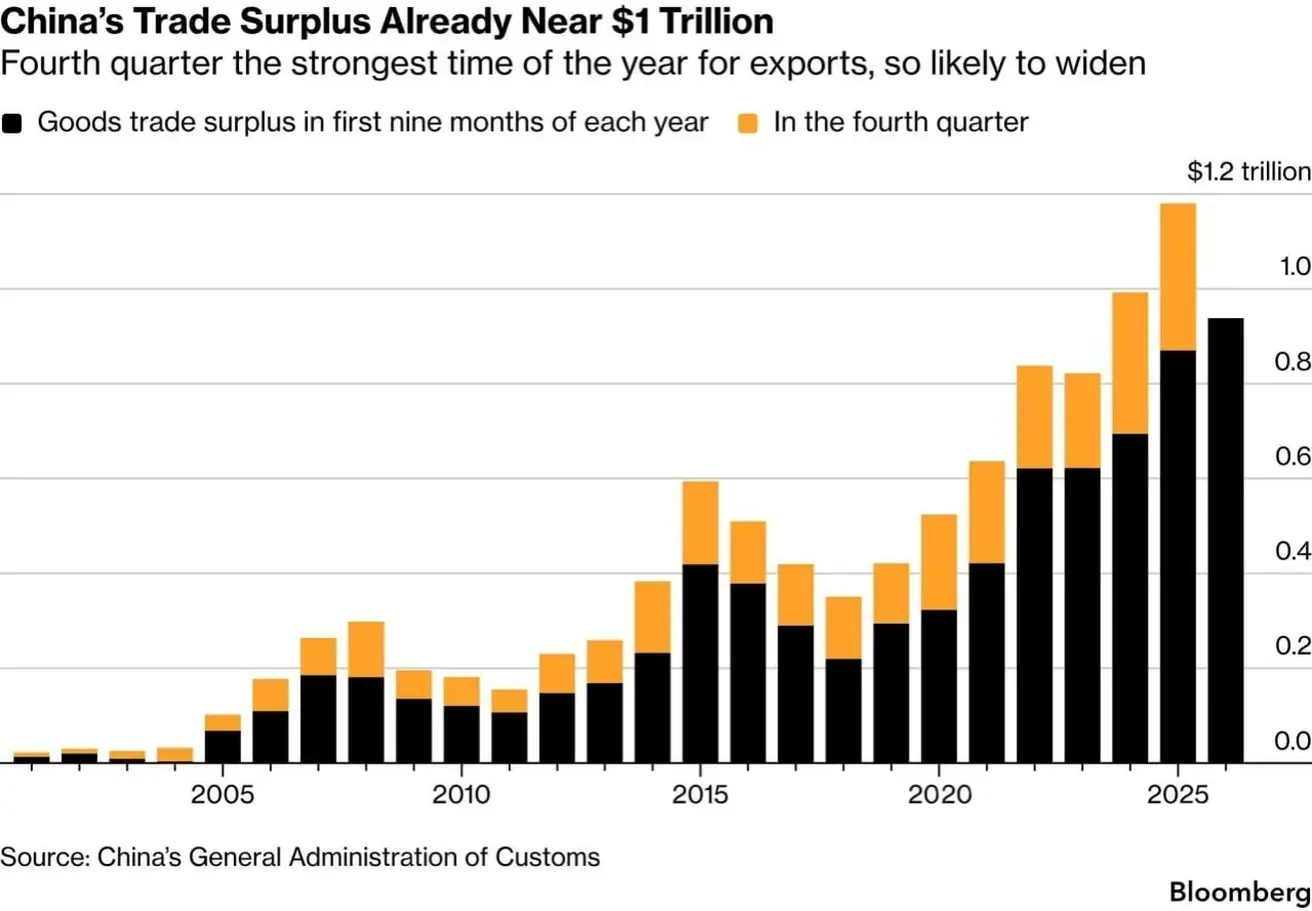
Жыл басынан бері Қытайдың сауда профициті қазірдің өзінде $938 bn-ға жетті және 2026 жылдың соңына қарай бір жыл бұрын орнатылған рекордтық $1.2 трлн-нан асуы болжанып отыр.
ЖІӨ (2026 ж. II тоқсан)
- QoQ: 0.9% (алдыңғы: 1.3%);
- YoY: 4.3% (алдыңғы: 5.0%).
Бұл мақсатты траекториядан төмен және ішкі серпіннің әлсіздігін көрсетеді.
Еңбек нарығы
- Жұмыссыздық деңгейі (тамыз): 5.3% (алдыңғы: 5.2%).
Өнеркәсіптік белсенділік
- Өнеркәсіптік өндіріс (тамыз, YoY): 5.2% (алдыңғы: 4.5%).
Негізгі капиталға инвестициялар
- Тамыз, YoY: -7.2% (алдыңғы: -6.7%).
Бөлшек сауда
- Шілде, YoY: 0.6% (алдыңғы: 0.9%).
Сатып алу менеджерлерінің индекстері (PMI) (тамыз)
- Өңдеу өнеркәсібі PMI: 50.1 (алдыңғы: 49.8);
- Өңдеу өнеркәсібіне жатпайтын PMI: 50.2 (алдыңғы: 49.0);
- Құрама PMI: 50.7 (алдыңғы: 49.5).
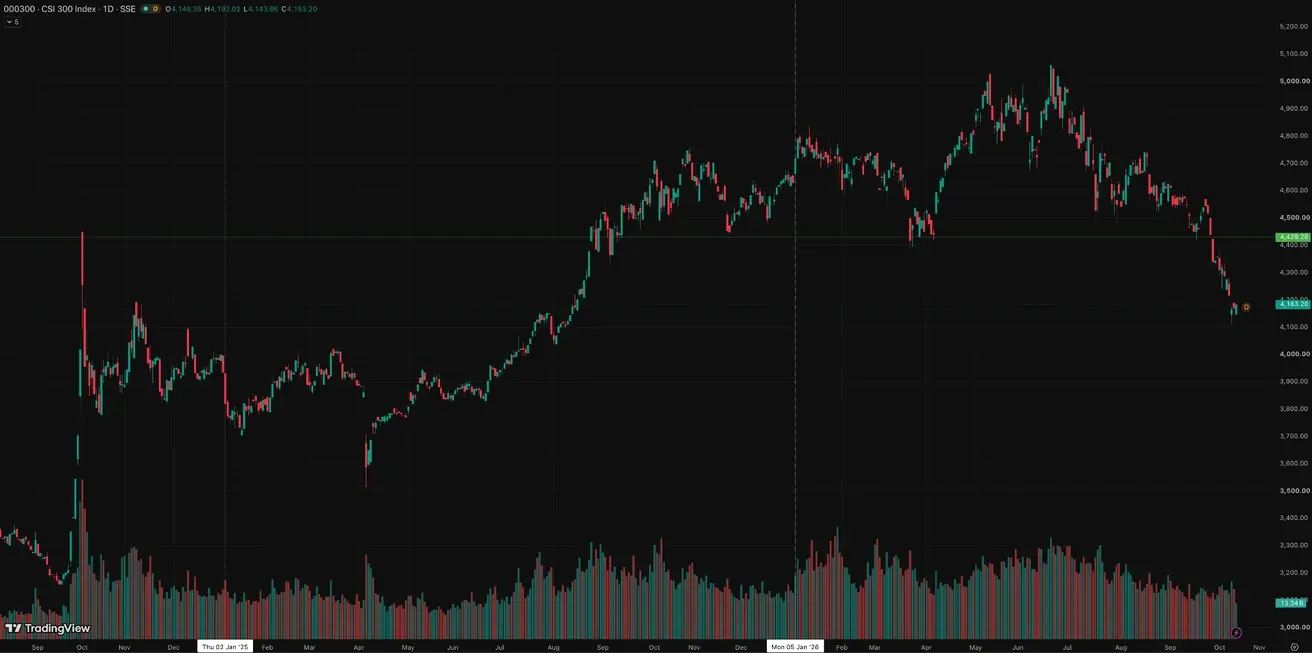
АҚШ-пен жасалған сауда келісімі Тайваньның AI чиптерін Қытайға экспорттауын шектегені туралы хабардан кейін Қытайдың қор индексі төмендеді.
CSI 300 Index (000300.HK)
Апталық нәтиже: -3,40% (апта соңындағы жабылу: 4170,61); жыл басынан бері: -10,53%.
Алтын фьючерстері (GC)
Апталық нәтиже: -0,57% (апта жабылуы: $4215,8 троя унциясына); жыл басынан бері: -2,68%
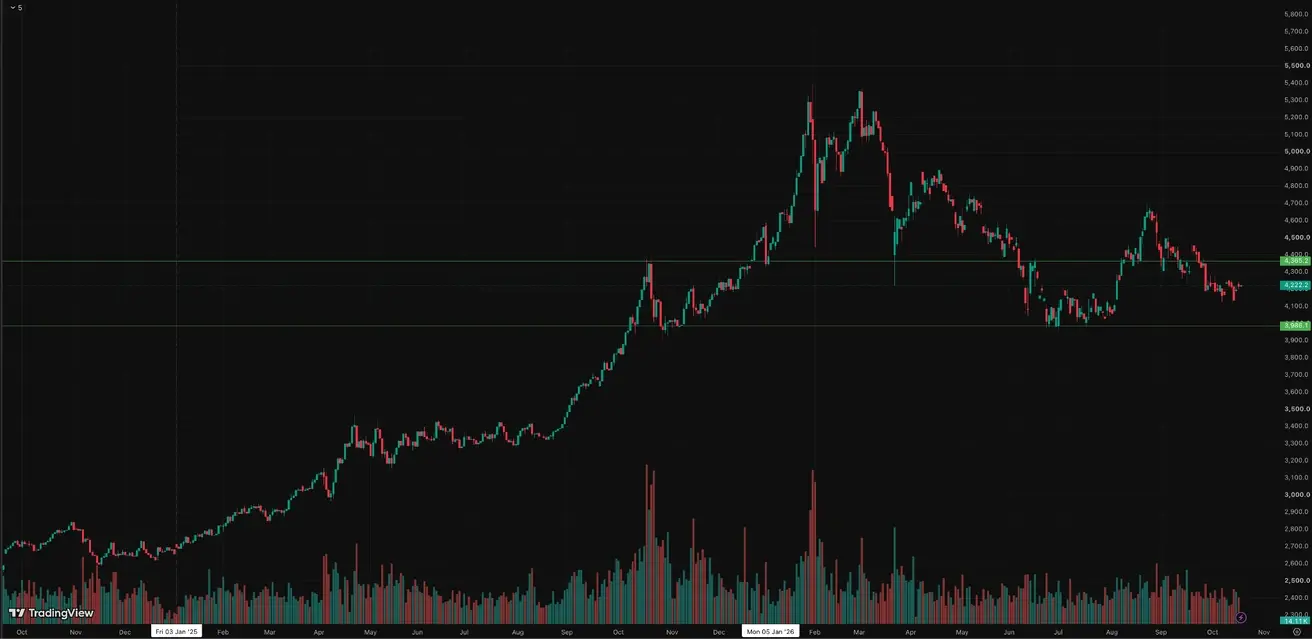
World Gold Council-дің алдын ала деректеріне сәйкес, орталық банктер қыркүйекте шамамен 63 тонна алтын сатып алды — бұл 2024 жылғы қарашадан бергі ең үлкен айлық көлем. Қытай да алтын резервтерін толықтыруды жалғастырып келеді, олар шамамен 2,410 тоннаға жетті.
Bloomberg мәліметінше, Қазақстан Ұлттық Банкі халықаралық резервтердегі алтын үлесін шамамен 78%-дан 2026 жылдың соңына қарай 75%-ға дейін қысқартуды жоспарлап отыр. Негізгі себептер — резервтердің алтынға жоғары шоғырлануы және қазынашылық кірістіліктердің көпжылдық ең жоғары деңгейінде болуы аясында доллармен номинацияланған облигациялардың тартымдылығының артуы.
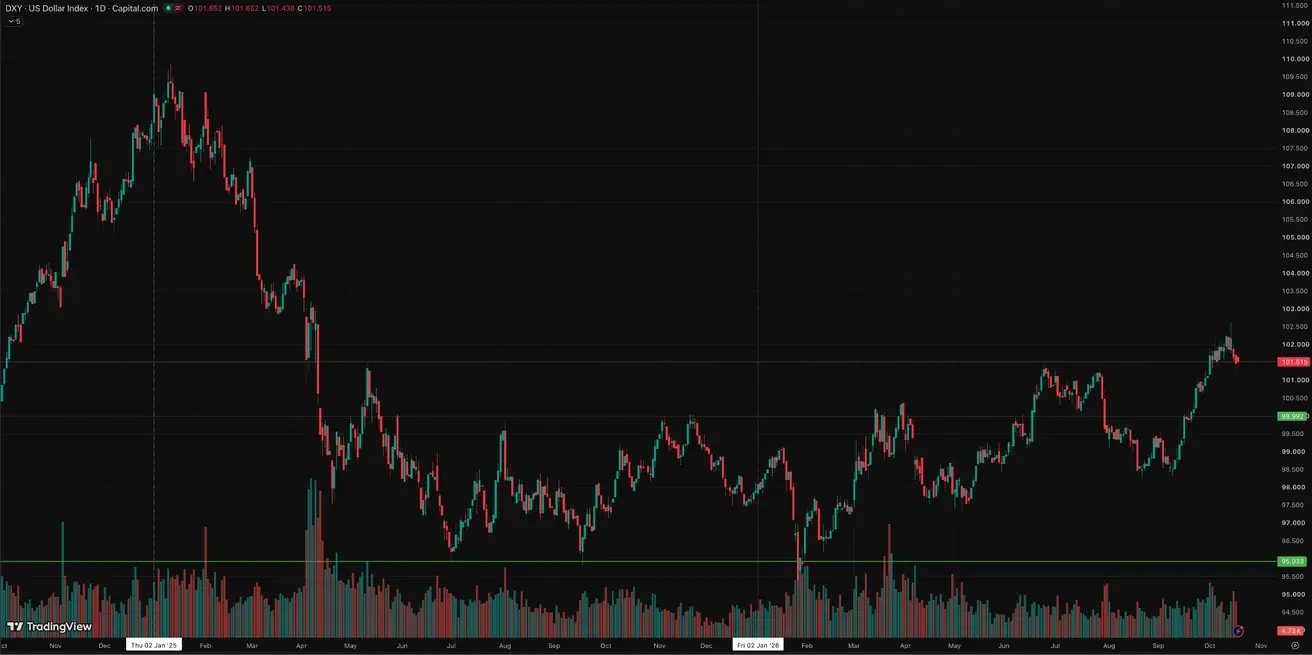
Доллар индексі фьючерстері (DX)
Апталық нәтиже: -0,43% (апта жабылуы: 101,46); жыл басынан бері: +3,54%.
Мұнай фьючерстері
Апталық нәтиже: +7,81% (апта жабылуы: $99,02 баррельге); жыл басынан бері: +72,48%
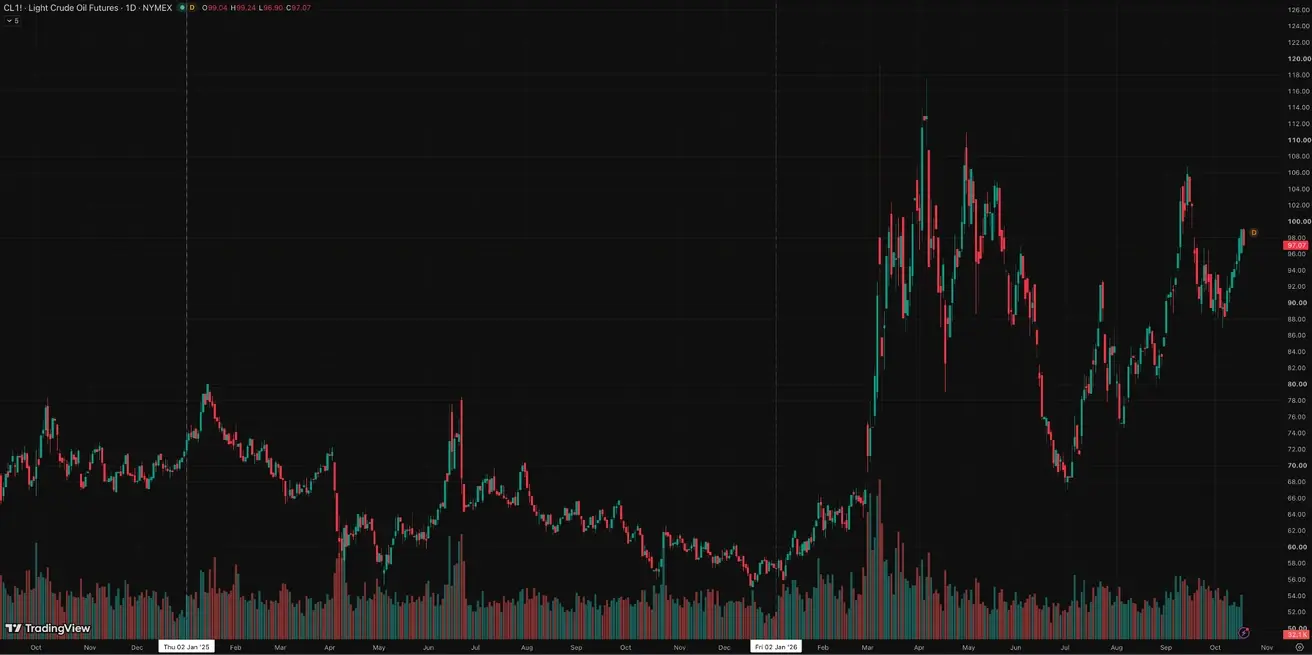
OPEC+ айлық есебі: ұйым мұнай нарығын тұрақтандыруға бағытталған қазіргі бағытын сақтады, бірақ жаңа квота өзгерістерін жариялаған жоқ. Негізгі назар жеткізілім тәуекелдеріне ауысты: теңіз бағыттарындағы іркілістер тасымалдау мен мұнайды сақтандыру құнын күрт өсіріп, физикалық ағындарды шектеп, инфляциялық қысымды күшейтті.
Crypto Market
BTC Futures
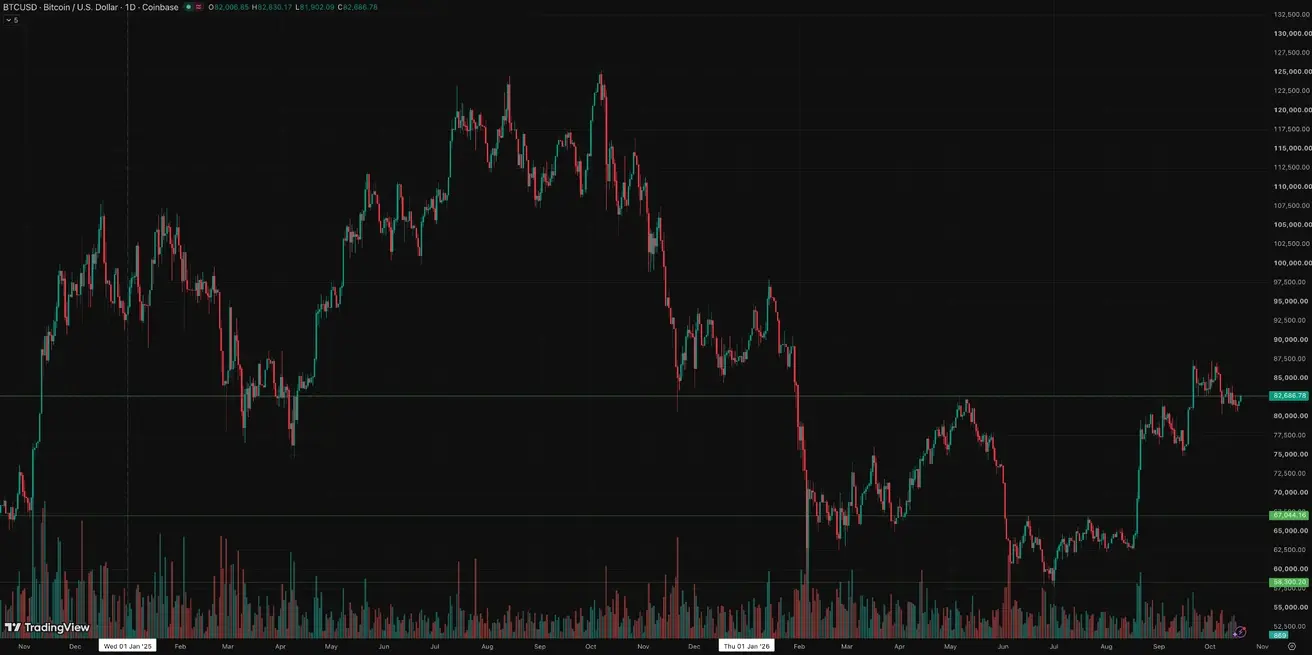
Апталық нәтиже: -2,00% (апта жабылуы: $82,006.85); жыл басынан бері: -6,51%.
ETH Futures
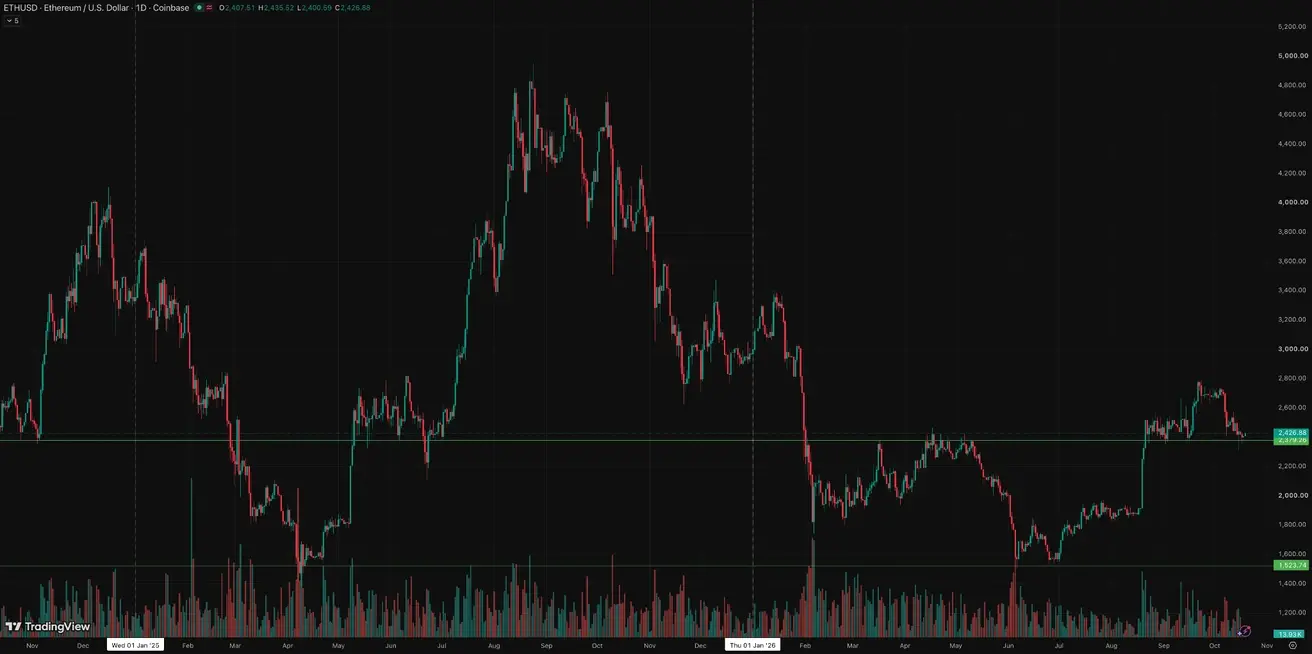
Апталық нәтиже: -5,00% (апта жабылуы: $2407,51); жыл басынан бері: -19,05%.
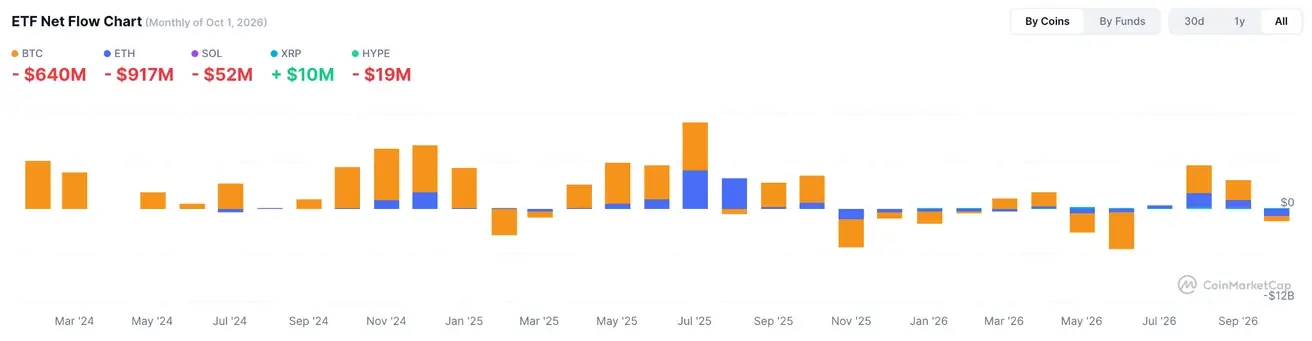
ETF Net Flows