English
 Русский
 Қазақша
12. oktoober – 18. oktoober 2026: Nädalane majandusülevaade
Peamised turu uuendused
Peamised järeldused:
- Poliitikakork tõsteti vahemikku 3,75–4,00%; retoorika on kulliline;
- Rahapoliitika jääb mõõdukalt piiravaks;
- USA makromajanduslikud andmed toetavad jätkuvalt pehme maandumise stsenaariumi: inflatsiooniriskid kasvavad, tööturg jahtub ilma majanduslanguse märkideta ning praegused tingimused ei õigusta veel intressimäära langetamist.
- Fed parandas veidi oma SKP ja tööhõive prognoose ning tõstis lähiaja inflatsiooniprognoose.
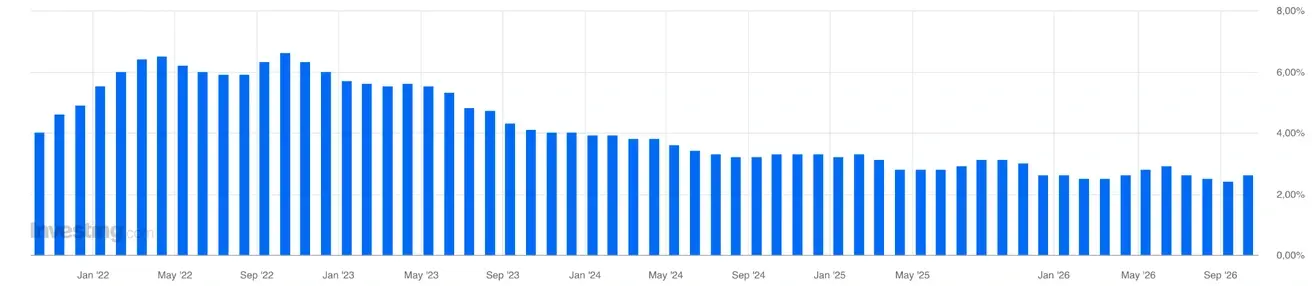
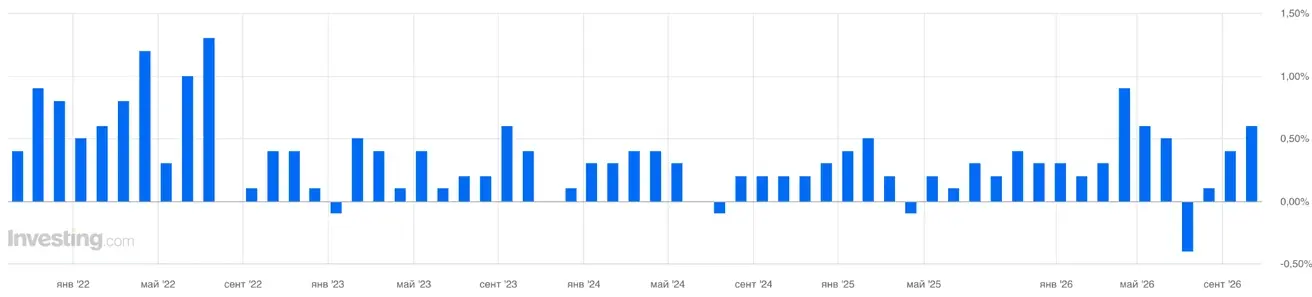
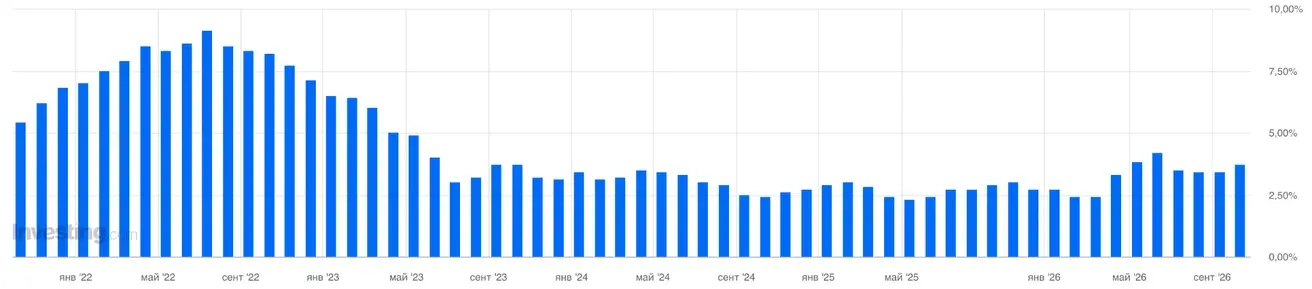
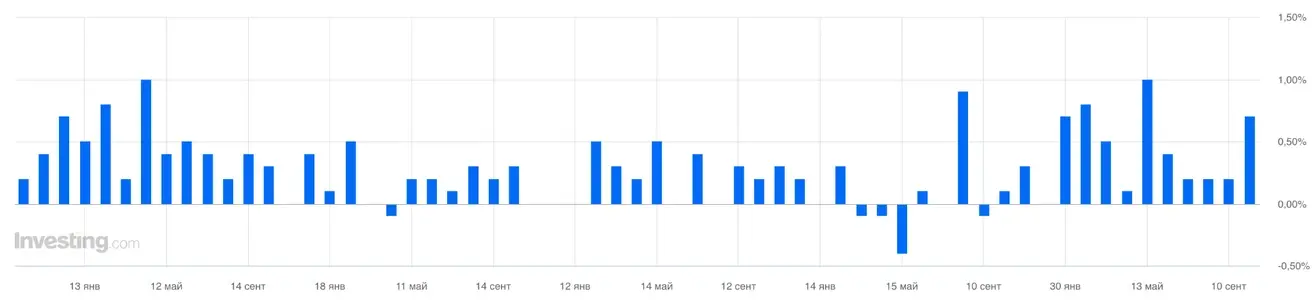
Inflatsiooniandmed näitasid volatiilsete komponentide kerget tõusu, samas kui põhinflatsioon kuises võrdluses ei muutunud ja tõusis pärast viiekuulist langust aastavõrdluses 2,6%-ni (+0,2 protsendipunkti).
Inflatsioon: tarbijahinnaindeks (september)
- Põhiline CPI (MoM): 0,3% (eelmine: 0,3%).
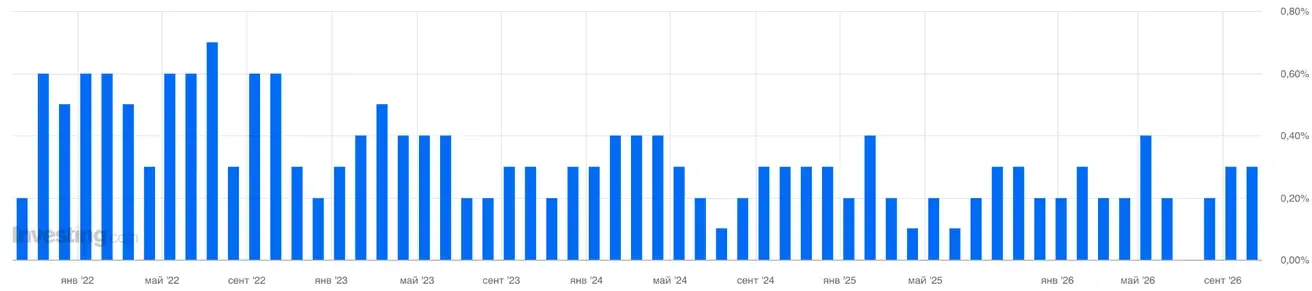
- Põhiline CPI (YoY): 2,6% (eelmine: 2,4%).
- CPI (MoM): 0,6% (eelmine: 0,4%).
- CPI (YoY): 3,7% (eelmine: 3,4%).
Tootjahinnaindeks (september)
- PPI (MoM): 1,3% (eelmine: 0,4%).
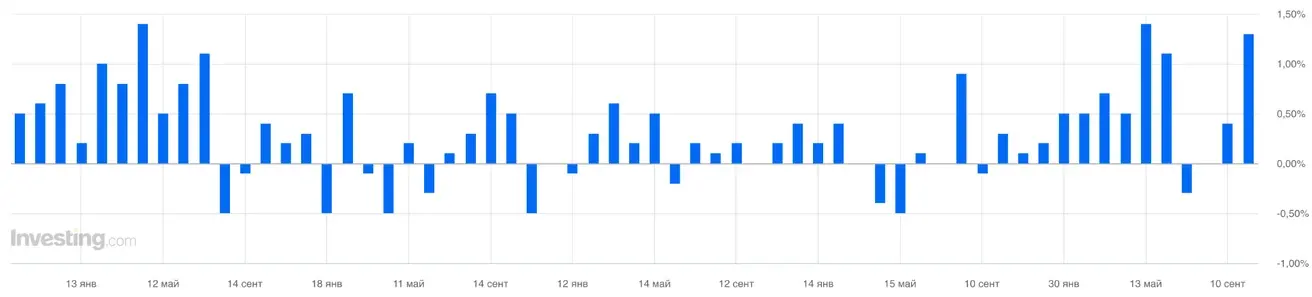
- Põhiline PPI (MoM): 0,7% (eelmine: 0,3%).
Inflatsiooniootused (Michigan) (september)
- 12 kuu inflatsiooniootused: 4,7% (eelmine: 4,6%).
- 5 aasta inflatsiooniootused: 3,5% (eelmine: 3,4%).
Fedi inflatsioonimõõdik:
Põhiline PCE hinnaindeks (august): MoM: 0,2% (eelmine: 0,1%); YoY: 3,0% (eelmine: 3,7%):
Üldine PCE hinnaindeks (august): MoM: 0,3% (eelmine: 0,1%); YoY: 3,4% (eelmine: 3,4%):
SKP (U.S. Bureau of Economic Analysis, BEA) — 2026. aasta II kvartal, aastastatud, kolmas hinnang: 2,2% (teine hinnang: +1,5%; 2026. aasta I kvartal vaadati üle +2,1%-lt 2,5%-ni).
GDPNow (Atlanta Fedi reaalajas hinnang ametlikule SKP kasvule enne avaldamist (2026. aasta III kvartal)): 3,6% (eelmine: 3,6%).
Tööturg (BLS) (september)
- Töötuse määr: 4,2% (eelmine: 4,1%):
- USA-s töötushüvitisi saavate inimeste koguarv: 1,710K (eelmine: 1,716K);
- Esmaste töötushüvitise taotluste arv: 199K (eelmine: 197K);
- Tööhõive muutus väljaspool põllumajandussektorit: 29K (eelmine: 133K, korrigeeritud):
- Tööhõive muutus erasektoris väljaspool põllumajandussektorit: 46K (eelmine: -89K, korrigeeritud):
- Keskmine tunnitasu (YoY): 3,0% (eelmine: 3,1%):
- JOLTSi töökohtade arv: 7.271M (eelmine: 6.866M).
Äritegevuse indeks (PMI) (august)
(Üle 50 näitab laienemist; alla 50 näitab kahanemist)
- Teenuste PMI: 58,8 (eelmine: 58,7).
- Tööstuse PMI: 55,9 (eelmine: 53,9).
- Kombineeritud PMI: 58,4 (eelmine: 58,4).
Rahapoliitika
Fedi ametnike retoorika:
Kevin Warsh (16. oktoober, pärast inflatsiooniandmeid): tema retoorika oli ettevaatlik, ilma otsese signaalita järgmise intressiliikumise kohta. Ta kordas hinnastabiilsuse prioriteeti ja märkis, et alates septembri tõusust on majandus üldjoontes arenenud kooskõlas Fedi ootustega, kuid ei soovinud oktoobri ja detsembri koosolekute otsuseid ette kommenteerida. Pehmem ja vähem agressiivne toon andis turgudele märku oktoobri pausist, mitte kohesest täiendavast tõusust.
Lisaks rõhutas Warsh tehisintellekti investeerimisbuumi: lühiajaliselt võib see toetada nõudlust ja inflatsioonisurvet, pikemas plaanis aga tootlikkust suurendada.
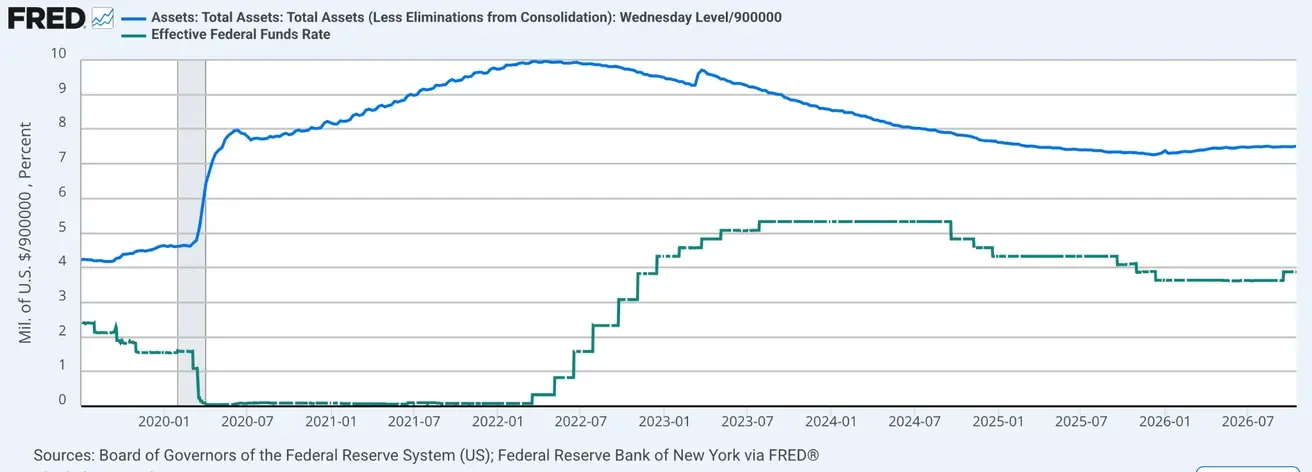
Föderaalfondide intressimäär (EFFR): 3,75%–4,00%
Föderaalreservi bilanss: 6,755 triljonit dollarit, +3,37% alates QT lõppemisest (6,535 triljonit dollarit):
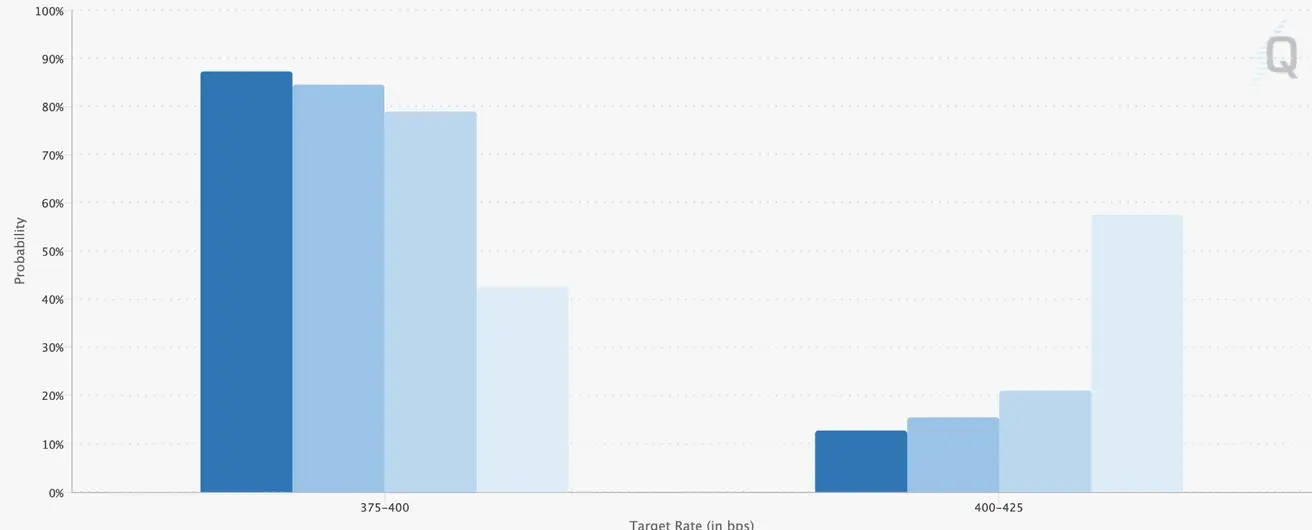
Turuprognoos intressimäära kohta (FedWatch)
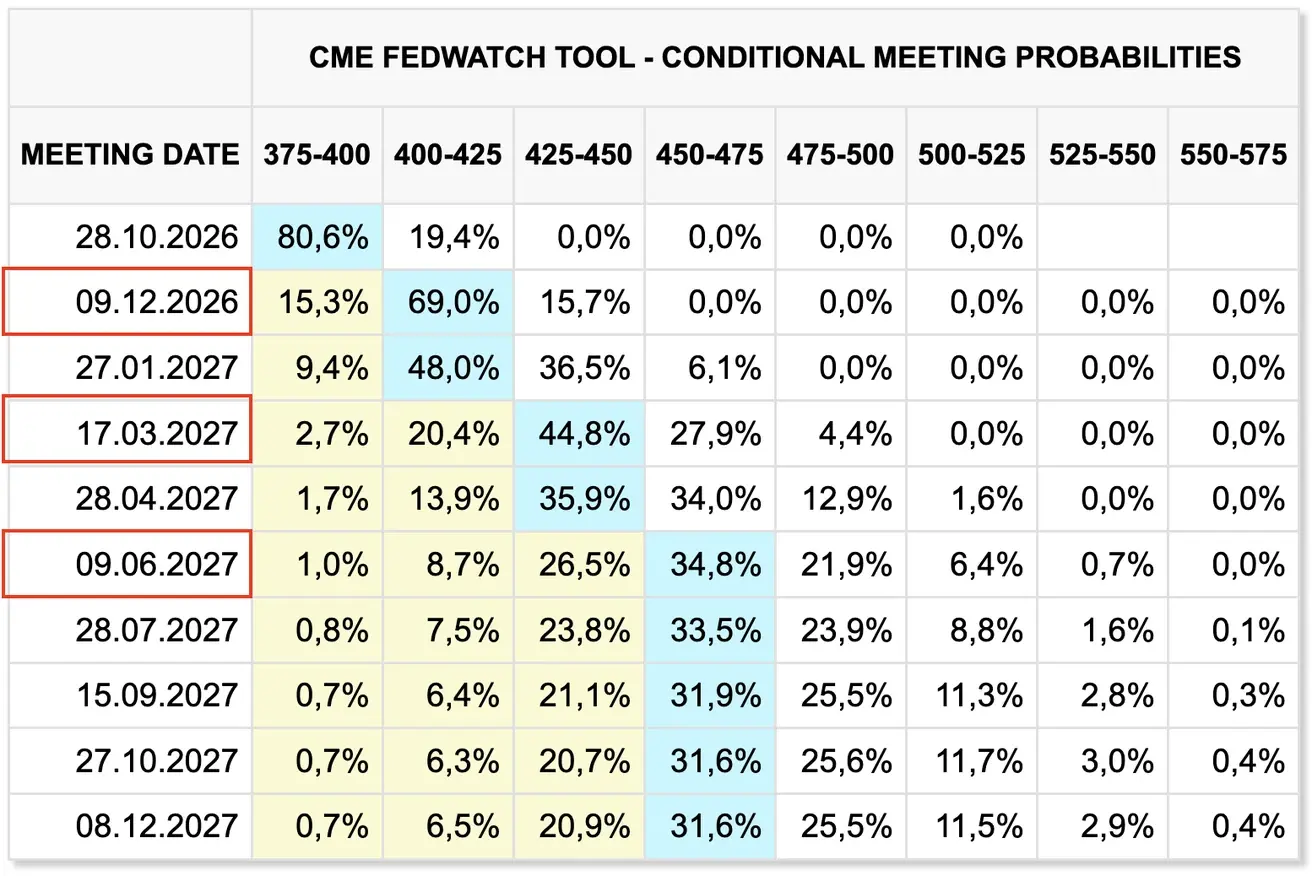
Järgmise FOMC koosoleku (28. oktoober) puhul on 0,25% intressitõusu hinnanguline tõenäosus 12,73% (nädal varem: 19,37%; kolm nädalat varem: 68,1%).
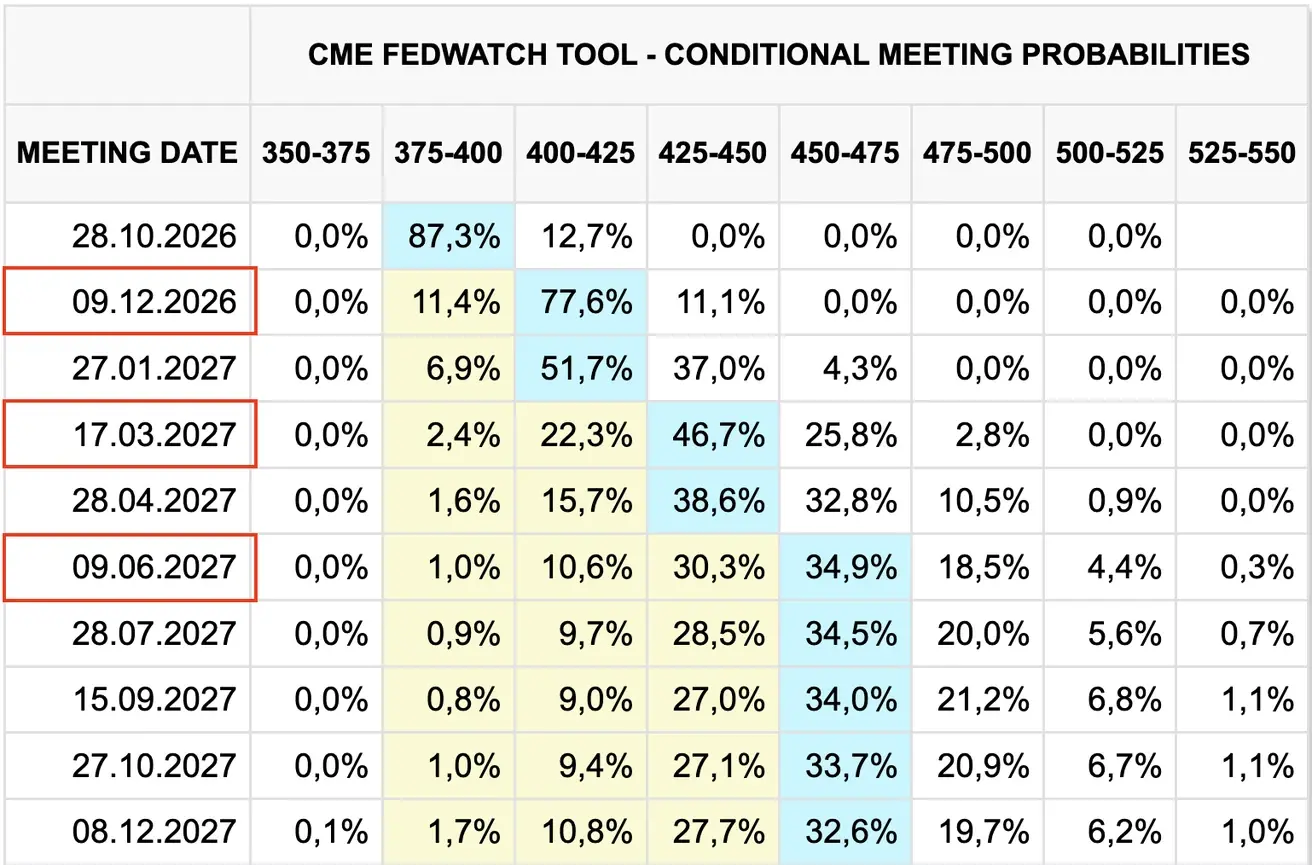
Järgmise 12 kuu jooksul on prognoos muutumatu: turg ootab kolme 0,25% suurust intressitõusu, mis viiks määra 4,50–4,75%-ni, kusjuures viimane tõus on oodata 2027. aasta juunis. Turg jätkab geopoliitilise ebakindluse arvestamist, kuna energiahinnad püsivad kõrgel.
Täna:
Nädal varem:
Võlakirjaturg
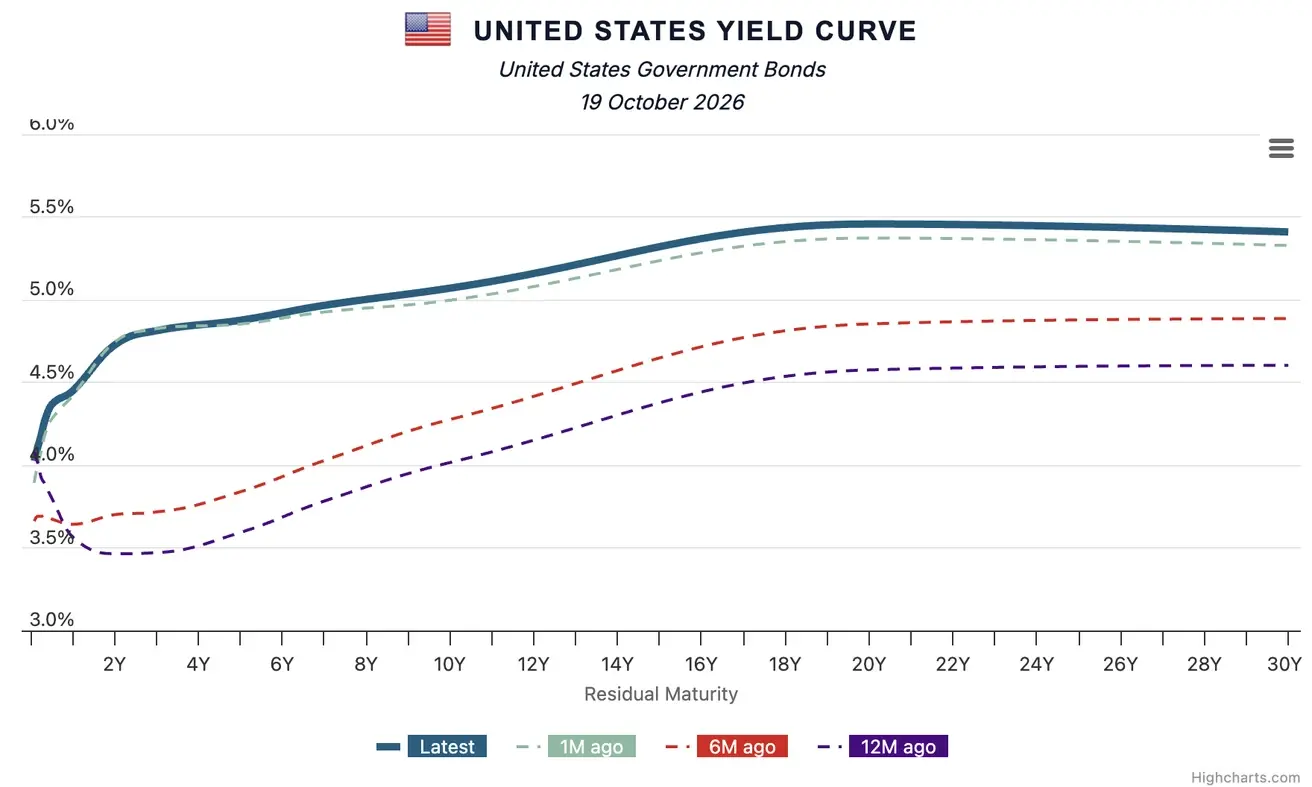
Tulud langesid järsult kogu 2- kuni 30-aastases vahemikus.
Pika kestusega võlakirjade hinnad hakkasid kohe pärast tarbijainflatsiooni avaldamist tõusma, mis näitas vaid mõõdukat kasvu. See viitab sellele, et tulud olid juba suure osa inflatsiooniriskist sisse hinnanud — teisisõnu olid praegused kõrged tulud arvestanud suurema inflatsioonitõusuga, kui andmed näitasid. Seetõttu tõstis mõõdukas CPI näit võlakirjade hindu:
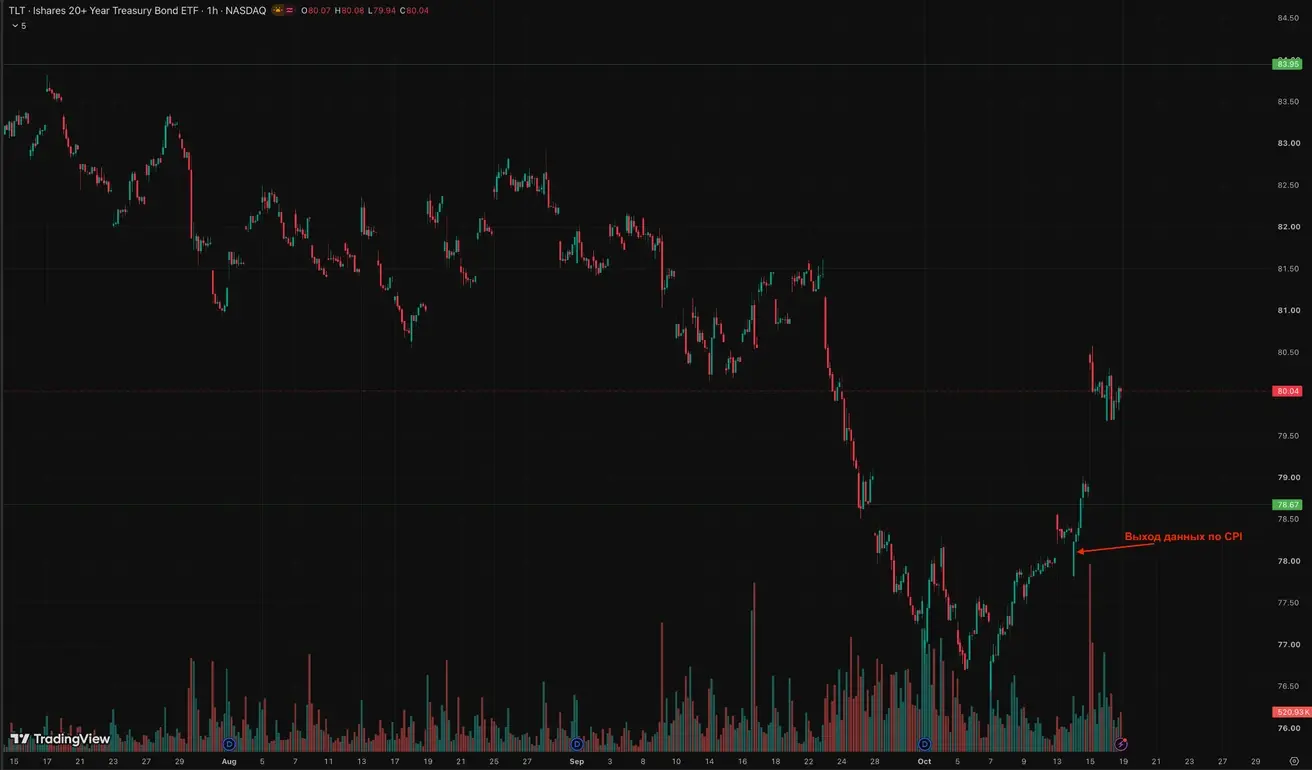
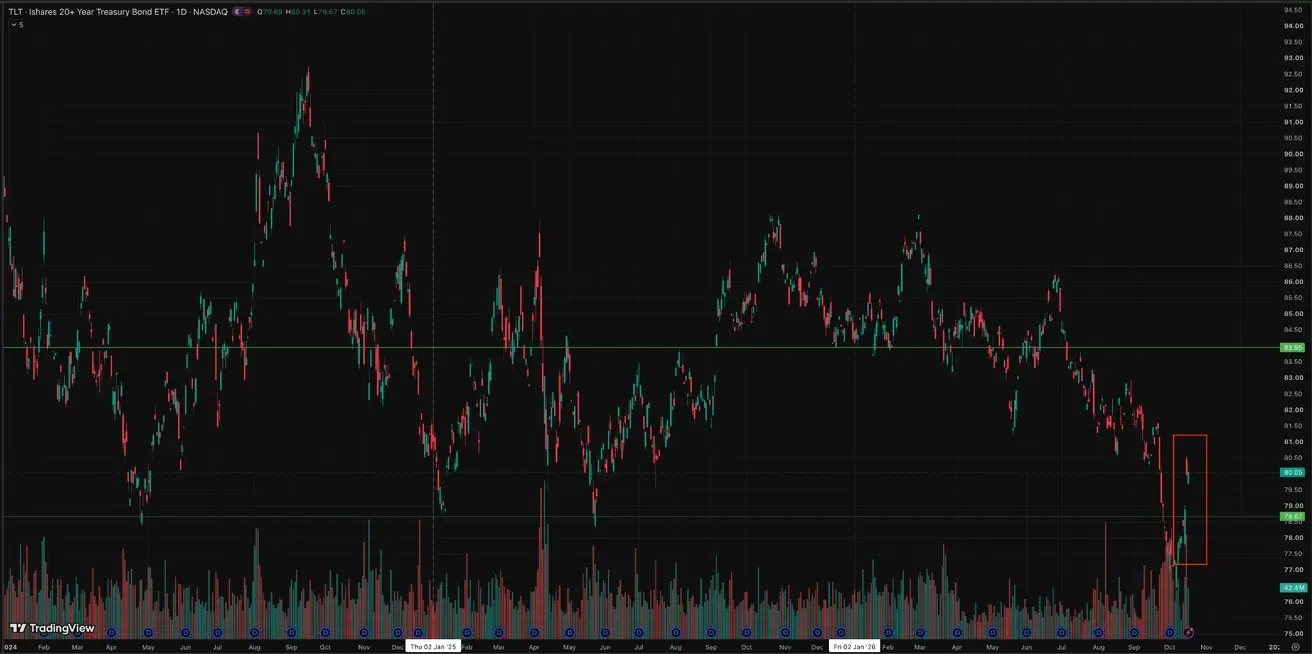
USA riigivõlakirjad 20+ aastat (TLT ETF): nädala tootlus: +2,65% (nädala lõpu sulgemishind: 80,05 dollarit); aasta algusest: -8,61%
Tulud ja spreadid
- USA riigivõlakirjade 10-aastase konstantse tähtajaga turutulu: 5,07% (eelmine: 5,23%);
- USA 2-aastase riigivõlakirja tulusus: 4,72% (eelmine: 4,79%);
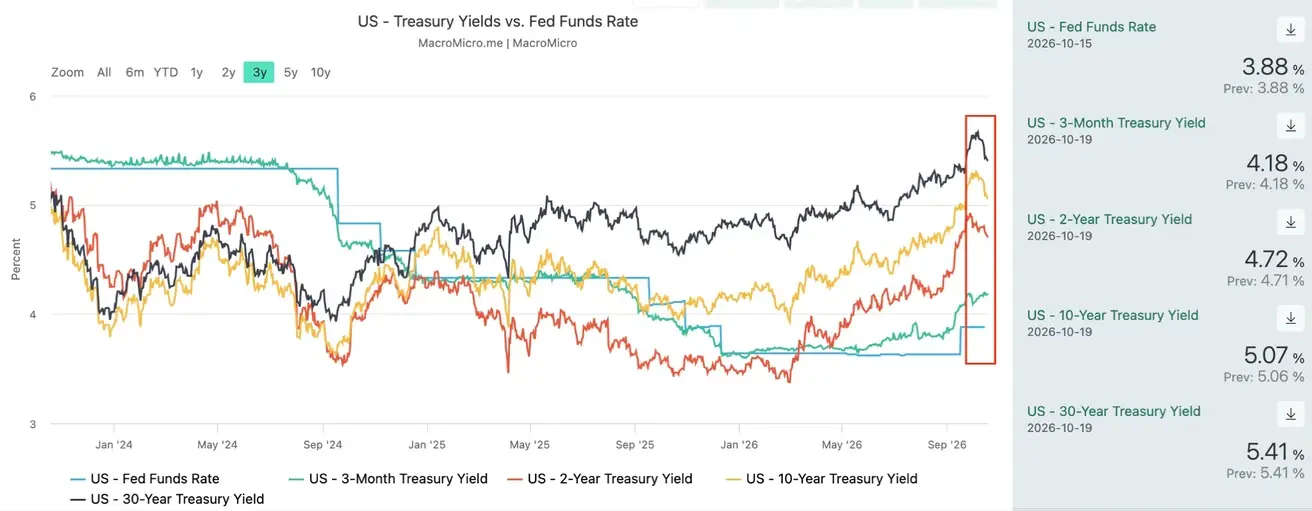
- USA 10-aastaste ja 2-aastaste riigivõlakirjade tulususe vahe on 35 baaspunkti (eelmine: 44 bps);
- USA 10-aastaste ja 3-kuuliste riigivõlakirjade tulususe vahe on 89 baaspunkti (eelmine: 107 bps).
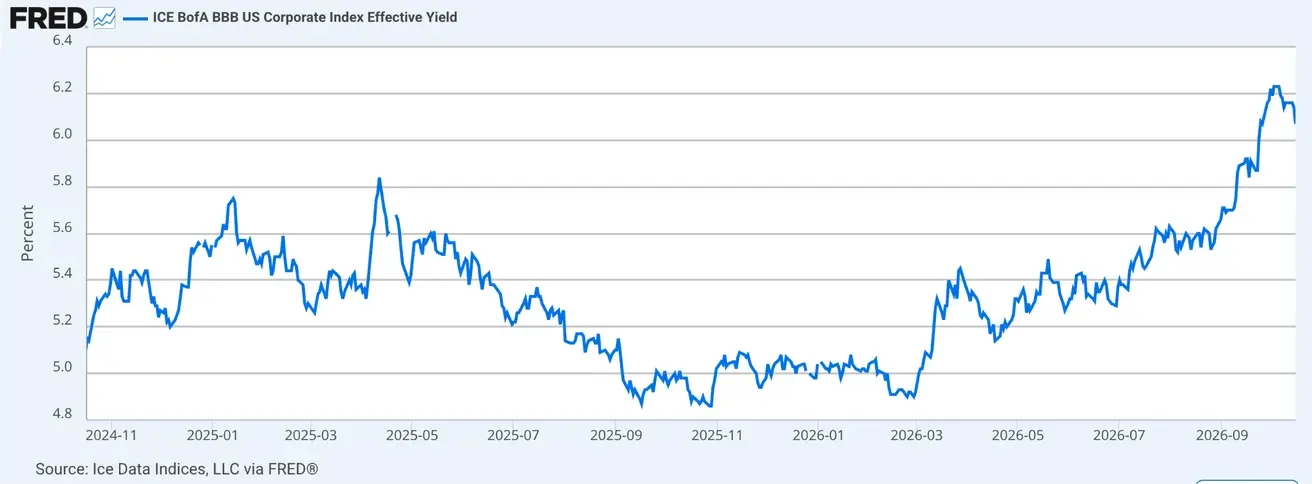
- ICE BofA BBB US Corporate Index Effective Yield: 6,07% (eelmine: 6,14%).
USA riigivõlakirjade tulukõver
5-aastase USA krediidiriski vahetustehingu (CDS) maksumus — turupõhine suveräänse maksejõuetuskindlustuse mõõdik — on 37,36 baaspunkti (vs 37,36 baaspunkti nädal varem).
Aktsiaindeksid
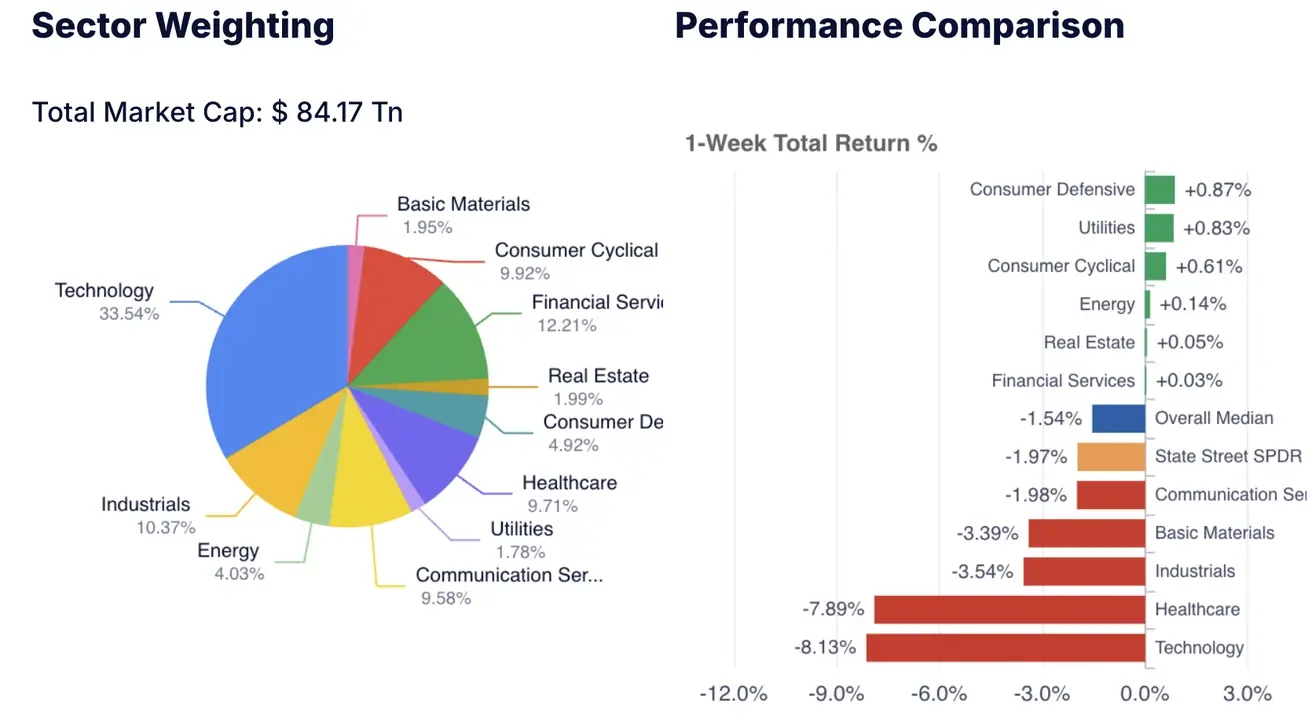
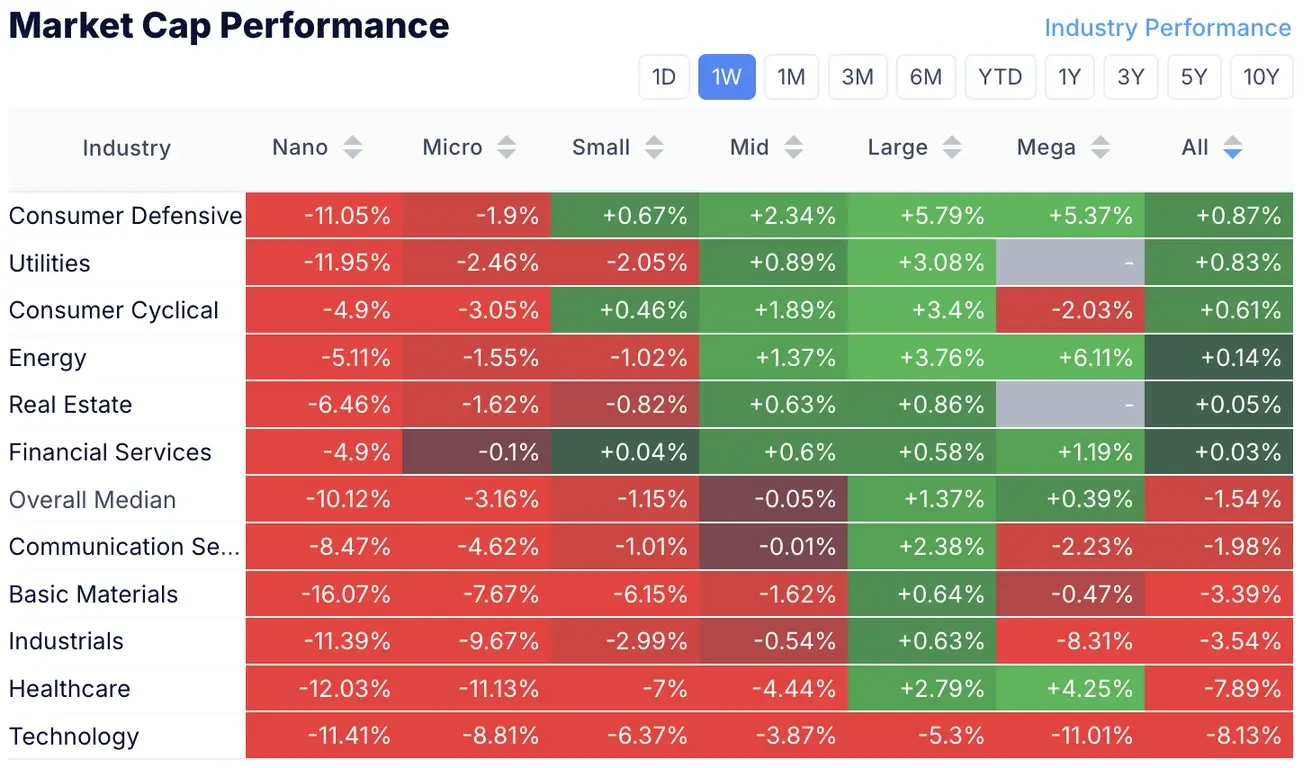
Pärast kolmapäevaseid inflatsiooniandmeid langes aktsiaturg lühiajaliselt, kuid sulgus neljapäeval kolmapäevasest tasemest kõrgemal. Reedel tabas turgu teine müügilaine, kuigi mitte inflatsiooni tõttu. Vahetu ajend oli jätkuv tugev müügisurve tehisintellekti ja pooljuhtide aktsiates.
Turg keskendus CoreWeave’ile: selle 2031. aasta võlakirja tulusus tõusis umbes 15,8%-ni, mis tekitas negatiivse meelsuse tehisintellekti taristu krediidiriski suhtes. Selle taustal sattusid tugeva surve alla ka AMD, Micron, Intel, Broadcom ja teised pooljuhtide aktsiad.
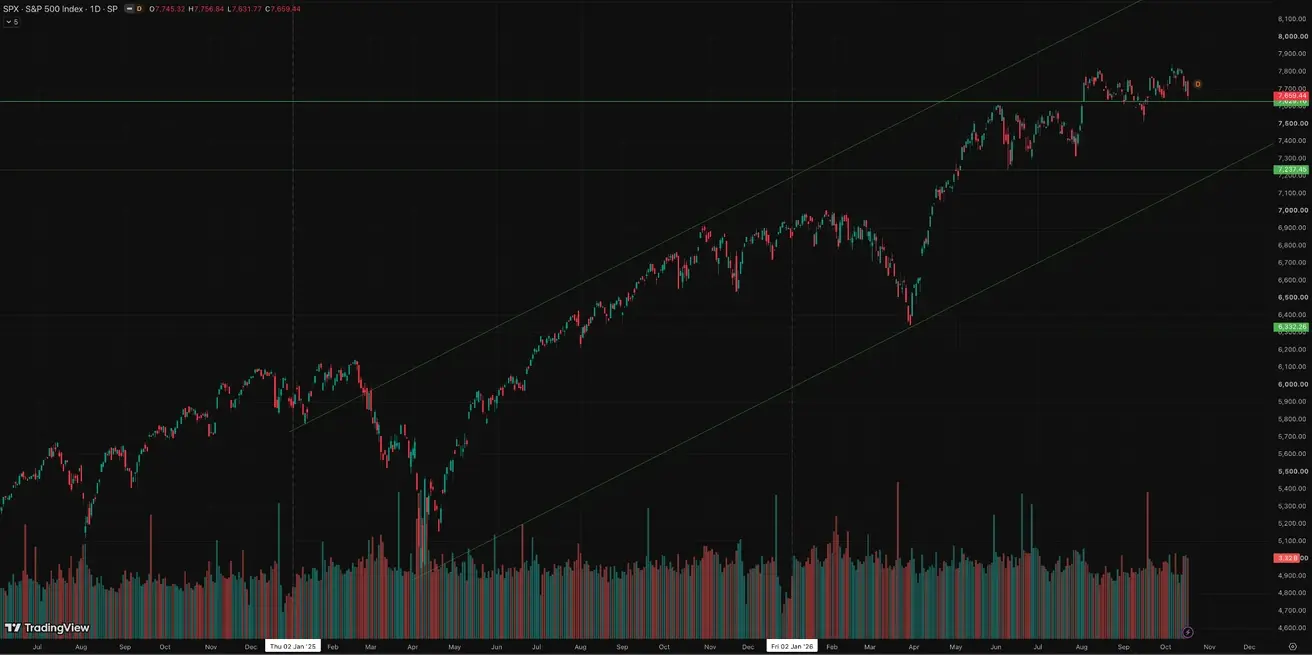
S&P500
Kaubeldakse kõigi aegade tipu lähedal.
Nädala tootlus: -1,95% (nädala lõpu sulgemishind: 7659,44); aasta algusest: +11,89%.
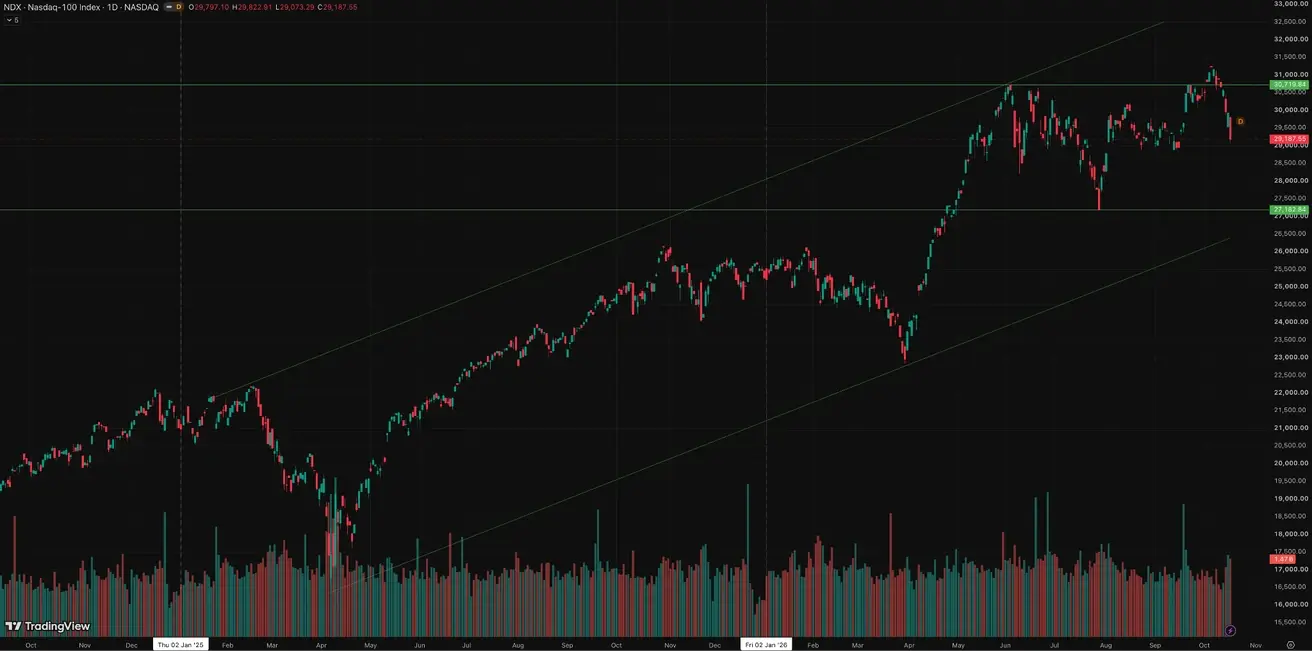
NASDAQ100
Nädala tootlus: -5,49% (nädala lõpu sulgemishind: 29187,55); aasta algusest: +15,59%.
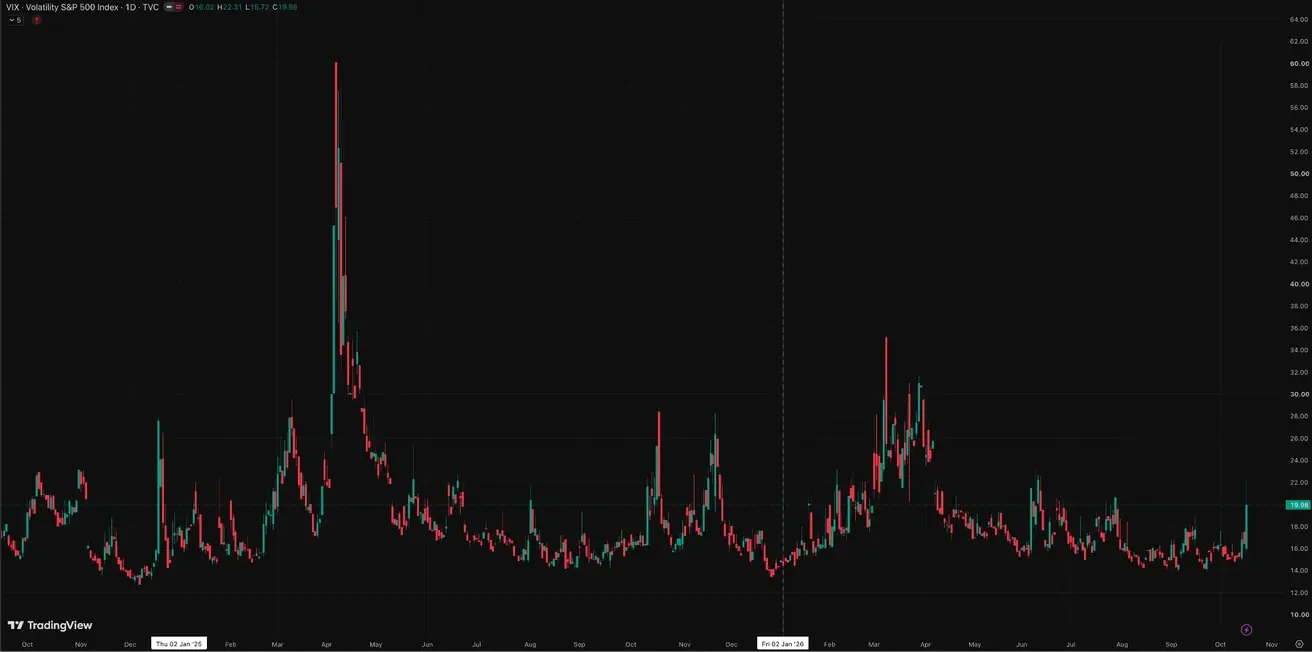
VIX
VIX (volatiilsusindeks): nädala lõpu sulgemishind 19,98 punkti.
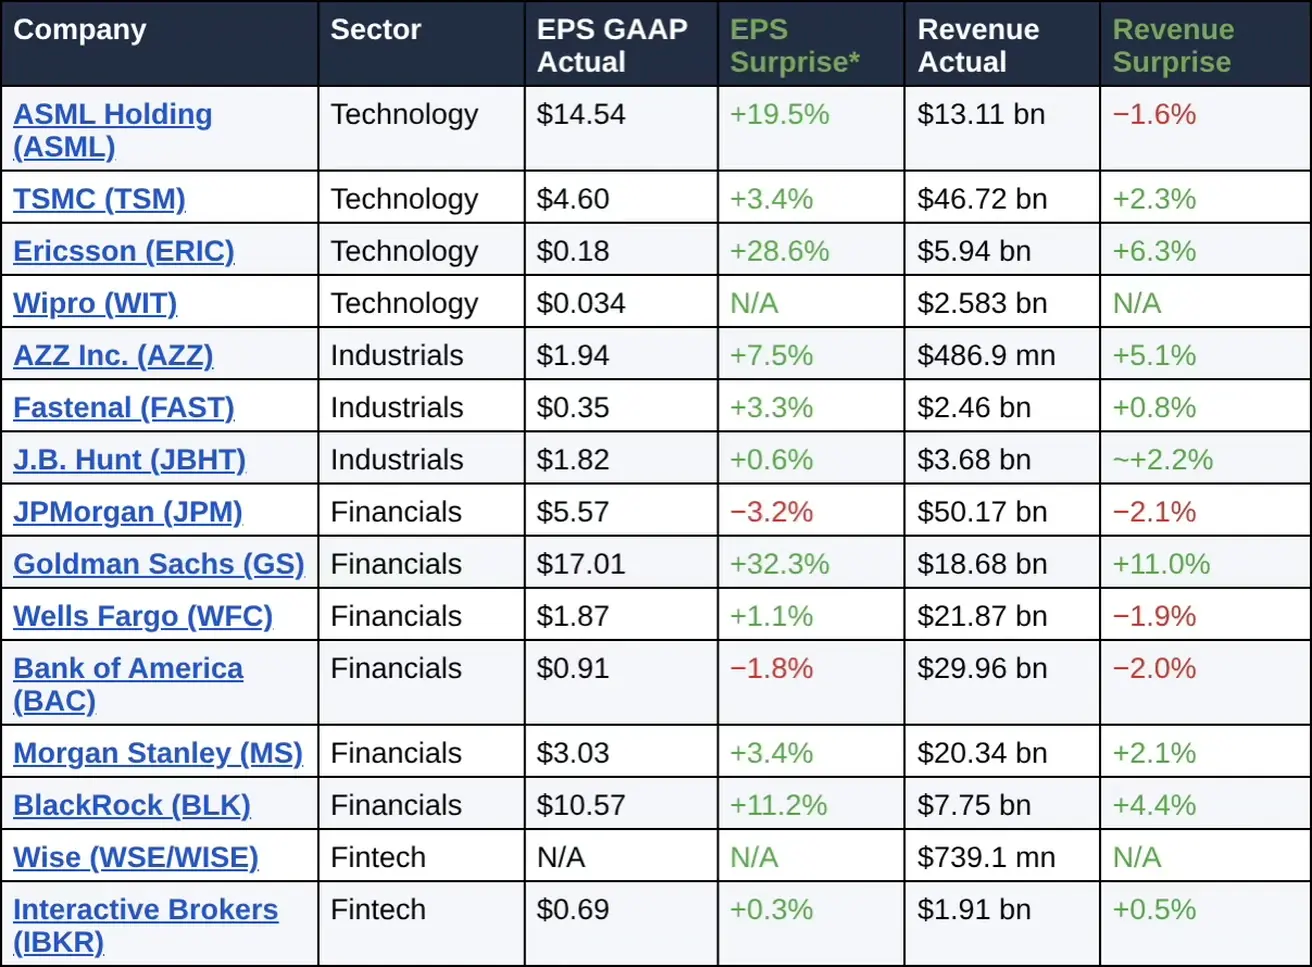
Tulemuste hooaeg
Tehnoloogiasektor
Tulemuslikkus: negatiivne, hoolimata tugevatest kasumitest.
Tehnoloogiasektor sattus surve alla vaatamata suurimate pooljuhtide tootjate tugevatele finantstulemustele. ASML ja TSMC teatasid vastupidavast nõudlusest seadmete ja täiustatud kiipide järele, mida toetasid investeeringud tehisintellekti. Ericsson ületas samuti analüütikute ootusi võrguseadmete müügi ja kulukontrolli osas. Positiivsed tulemused ei suutnud siiski tasakaalustada investorite muret tehisintellekti taristu tasuvuse, kasvavate laenukulude ja tehnoloogiaettevõtete kõrgete väärtustuste pärast. Pooljuhtide aktsiad jätkasid langust. Sellegipoolest ajendas turu dünaamikat aktsiate ümberhindlus, mitte ettevõtete fundamentaalnäitajate halvenemine.
Tööstussektor
Tulemuslikkus: mõõdukalt positiivne, vastupidavate tegevusnäitajatega.
Tööstussektor andis laiemas aktsiaturu volatiilsuses suhteliselt vastupidavaid tulemusi. Fastenal teatas päevamüügi 15,5% suurusest aastakasvust, mida toetasid uued suured kliendivõidud, hinnatõusud ja stabiilne nõudlus tööstusettevõtetelt. Paranenud tegevusmarginaalid viitavad tõhusale kulukontrollile. AZZ-i kasumi ja käibe ületamine ootusi näitab samuti jätkuvat aktiivsust teatud tööstussegmentides. Vaatamata inflatsiooniriskidele ja kõrgetele finantseerimiskuludele viitavad aruanded püsivale nõudlusele ning ettevõtete võimele säilitada kasumlikkus keerulises makromajanduslikus keskkonnas.
Pangandussektor
Tulemuslikkus: positiivne.
Pangandussektor andis tugevaid tulemusi, mis peegeldavad suurenenud aktiivsust kapitaliturgudel. Pankade tulemuste esimene laine näitas, et tarbijad ja ettevõtlussektor püsivad praegu üsna vastupidavad, krediidikahjumid on kontrolli all ning kõrged intressimäärad toetavad jätkuvalt netointressitulu. Goldman Sachs, Morgan Stanley ja BlackRock avaldasid tugevaid tulemusi, mida toetas kauplemisaktiivsus. Enamiku suuremate pankade aktsiad tõusid.
Fintech-sektor
Tulemuslikkus: fundamentaalselt positiivne; turureaktsioon segane.
Fintech-sektor näitas tegevusnäitajates stabiilset kasvu, mida toetas laienev kliendibaas ja suurem finantstehingute maht. Wise teatas piiriüleste ülekannete kiirenemisest ja tõstis oma aastase käibekasvu prognoosi varem antud vahemiku ülemisse otsa. Interactive Brokers ületas analüütikute ootusi nii kasumi kui ka käibe osas, kasvatades kliendikontosid aastaga 35%. Kauplemismahud olid siiski segased: aktsiatega kauplemise aktiivsus vähenes vaatamata klientide koguarvu kasvule. Üldiselt viitavad tulemused digitaalse finantsteenuste nõudluse vastupidavusele, kuigi investorid on edasiste kasvuväljavaadete suhtes endiselt veidi ettevaatlikud.
Euroala
- EKP tõstis intressimäärasid, säilitades samal ajal kullilise hoiaku, kuna inflatsiooniriskid jätkavad kasvu;
- Lähis-Ida konflikti taustal alandas EKP oma SKP prognoose ja tõstis järgmiste aastate inflatsiooniprognoose.
EKP ametnike retoorika:
EKP juhatuse liige Frank Elderson (14. oktoober): tema kõne keskendus pigem pankade vastupidavusele kliima- ja muude mittelineaarsete riskide suhtes kui rahapoliitikale. Põhisõnum oli, et traditsioonilised ajaloolistel andmetel põhinevad riskimudelid töötavad šokkide muutudes teravamaks ja omavahel tihedamalt seotud vähem hästi; seetõttu vajavad pangad suuremaid puhvreid, tugevamat stsenaariumianalüüsi ja ettevalmistust sündmusteks, mida varasem statistika halvasti tabab. Elderson ei andnud intressimäärade kohta uut signaali.
EKP peaökonomist Philip Lane (13. oktoober): tema kõne keskendus tehisintellektile ja tootlikkusele. Tema põhitees oli, et Euroopa võiks tehisintellekti kaudu saada märkimisväärset kasu suurema tootlikkuse ja innovatsiooni näol, kuid see eeldab investeeringuid taristusse, energiasse, rahastamisse, haridusse ja tehnoloogia kasutuselevõttu ettevõtete tasandil. Samal ajal märkis Lane, et tehisintellekt tekitab uue elektrinõudluse allika ja nõuab suuri kapitalikulutusi, mistõttu majanduslik mõju sõltub Euroopa võimest taristut ja rahastamist kiiresti laiendada. EKP ei andnud otsest rahapoliitilist signaali.
Kokkuvõttes ei andnud EKP intressimäärade kohta uusi signaale. Üldine taust jääb seega muutumatuks: EKP säilitab kullilise hoiaku, kuid ootab enne 29. oktoobri kohtumist rohkem andmeid.
Makromajanduslikud andmed
Intressimäärad
- Hoiustamise püsivõimaluse määr: 2,5% (eelmine: 2,25%);
- Marginaalse laenuvõimaluse määr: 2,9% (eelmine: 2,65%) — määr, millega pangad saavad keskpangast üleöö rahastust;
- Põhiline refinantseerimismäär (poliitikakork): 2,65% (eelmine: 2,40%).
Makroandmed lühidalt: inflatsioon Euroopas ei kiirene praegu järsult, kuid püsib kõrgel. Selle taustal jahtub reaalmajandus: tööstustoodang jätkab langust ning kaubandusbilanss on pöördunud puudujääki.
Inflatsioon: tarbijahinnaindeks (CPI) (september)
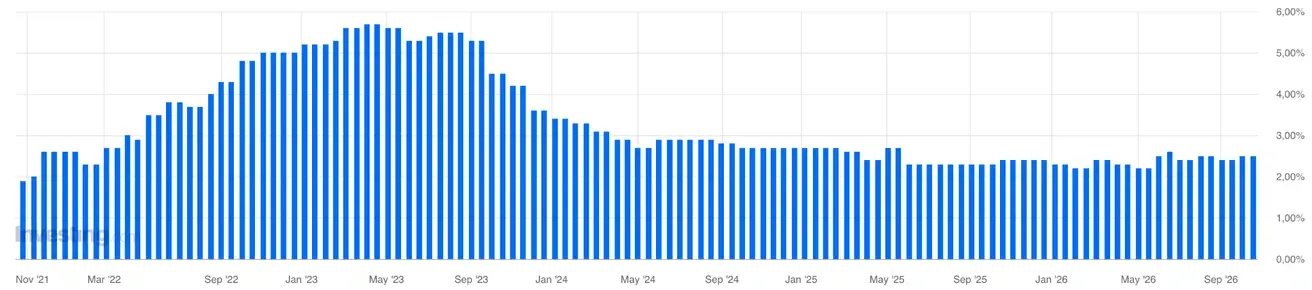
- Põhiline CPI (YoY): 2,5% (eelmine: 2,4%);
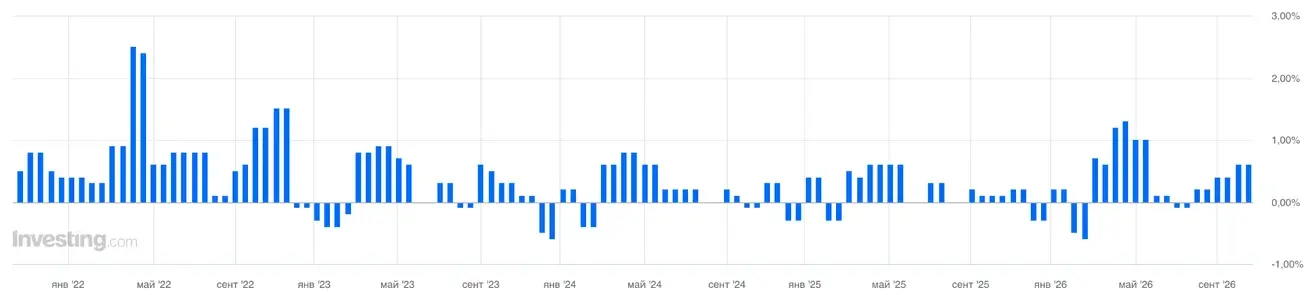
- Üldine CPI: 0,6% (MoM) (eelmine: 0,4%);
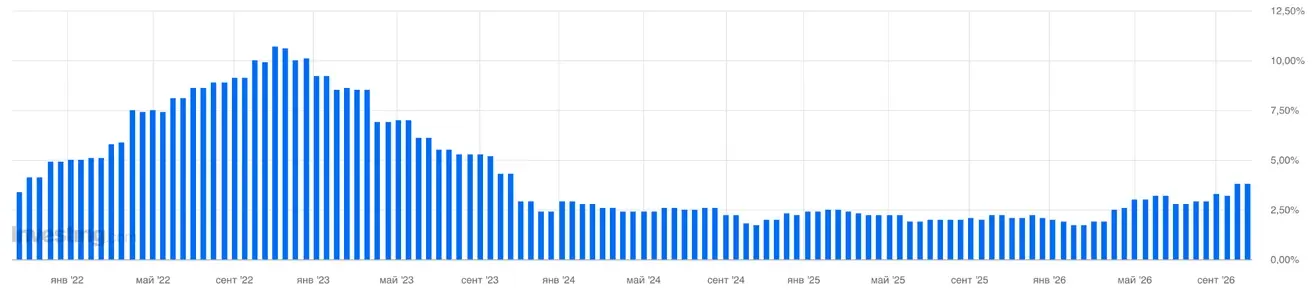
- CPI: 3,8% (YoY) (eelmine: 3,2%).
SKP (II kvartal 2026)
- QoQ: 0,6% (eelmine: -0,2%);
- YoY (lõplik): 0,5% (esialgne hinnang: 0,4%); (eelmine: 0,3%).
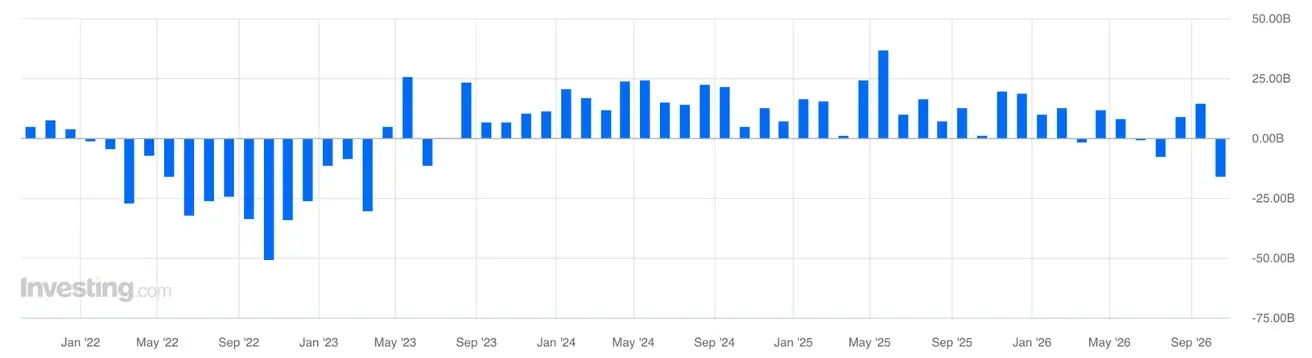
Kaubandusbilanss (USD)
(YoY): -16,1 mld (eelmine: 10,7 mld);
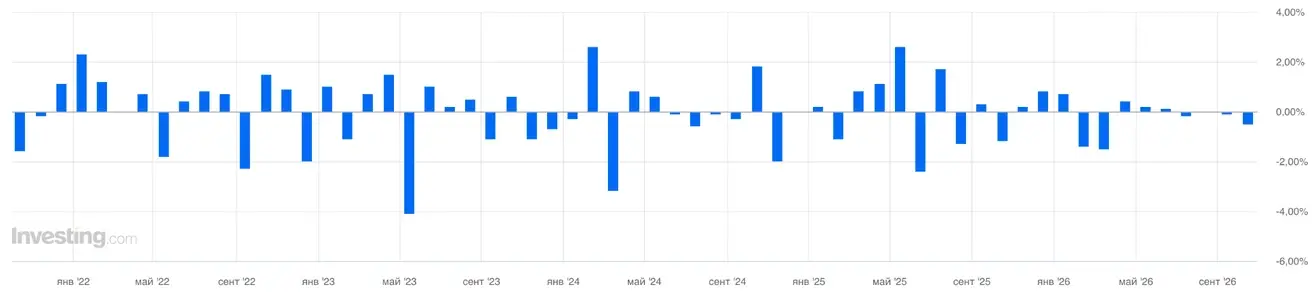
Tööstustoodang (september)
(MoM) -0,5% (eelmine: -0,3%, korrigeeritud):
Töötuse määr (august)
- 6,4% (eelmine: 6,4%).
Ostujuhtide indeks (PMI) (september)
- Teenuste PMI: 51,3 (eelmine: 51,3, korrigeeritud);
- Tööstuse PMI: 52,9 (eelmine: 52,7);
- S&P Globali kombineeritud PMI: 52,0 (eelmine: 51,3).
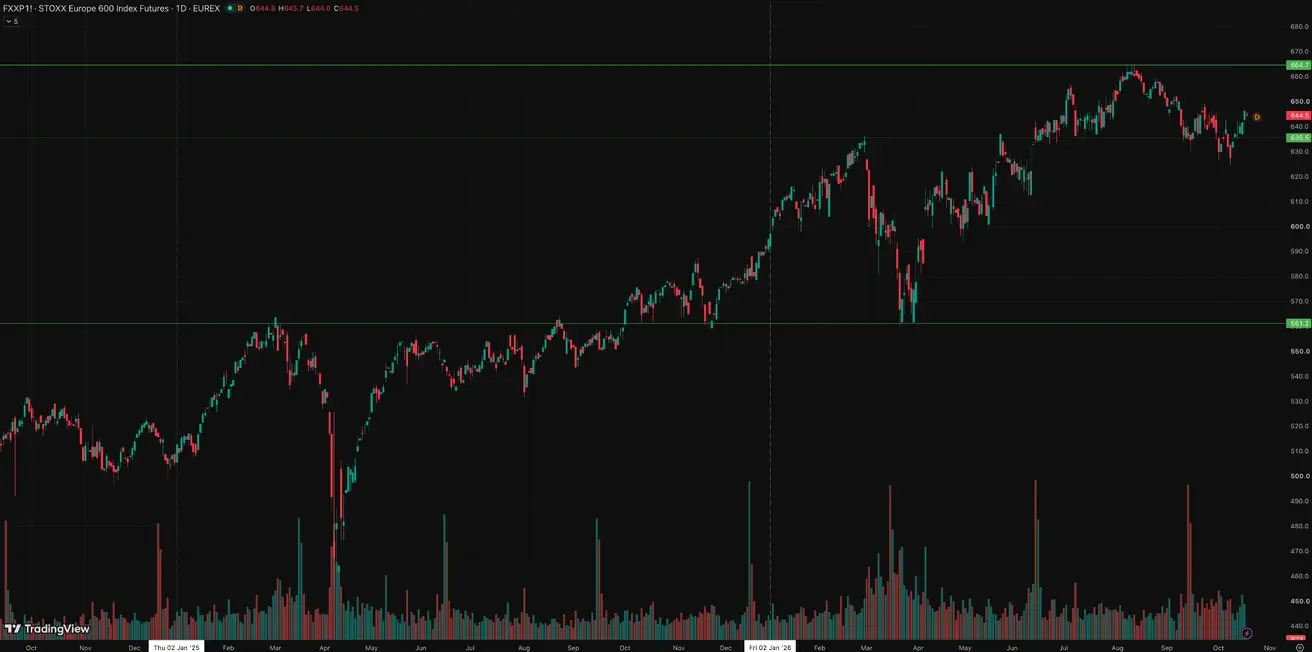
Euro Stoxx 600 (FXXP1!)
Nädala tootlus: +1,92% (nädala lõpu sulgemishind: 646,10); aasta algusest: +8,77%.
Hiina
Hiina majandus jätkab stabiliseerumist, mida toetavad tugevad ekspordid, samal ajal kui sisenõudlus ja investeeringud taastuvad järk-järgult. Poliitikakujundajad jäävad majanduse stimuleerimisel mõõdukaks ja sihipäraseks.
- Intressimäärad jäävad muutumatuks;
- Rahapoliitika jääb toetavaks;
- Hiina kinnitas oma pühendumust eelarvelisele toetusele majanduskasvu jaoks 2026. aasta plaani raames, sealhulgas meetmed sisenõudluse stimuleerimiseks, maksusoodustuste ja toetuste optimeerimiseks ning tööstusvõimsuse moderniseerimiseks.
Makromajanduslikud andmed
Intressimäärad
- 1-aastane laenu baasintressimäär (keskmise tähtajaga laenamine): 3,00%;
- 5-aastane laenu baasintressimäär (hüpoteeklaenude võrdlusalus): 3,50%.
Inflatsiooni näitajad (september)
Praegu näib Hiina kiirenev inflatsioon pigem energia ja toorainete imporditud hinnasurvena kui kodumaise tarbijanõudluse täieliku taastumisena.
Septembri CPI tõusis vaid 0,9% YoY ja 0,2% MoM, samas kui põhinflatsioon ilma toidu ja energiata püsis 1,0% YoY tasemel. Lisaks langesid teenuste hinnad septembris 0,2% MoM ning toiduhinnad 1,7% YoY. See ei viita tugevale, tarbijapõhisele kodumaisele inflatsioonisurvele.
PPI näitab vastupidist pilti: +5,0% YoY ja +1,2% MoM, kusjuures peaaegu kogu tõus tuli tootmissisenditest. Tootmiskaupade hinnad tõusid 6,5%, kaevanduses 25,4% ja toorainetes 9,4%. Tootjahinnad tõusid veelgi rohkem — 6,9% YoY. Silma paistavad kütus ja energia (+13,6%), keemilised toorained (+12,6%) ja värvilised metallid (+20%).
Seega on sisenõudlus endiselt liiga nõrk, et ettevõtted saaksid kasvavaid kulusid täielikult tarbijatele edasi kanda. Selle tulemusel võivad ettevõtete marginaalid mõnda aega surve all olla, enne kui osa survest jõuab jaehindadesse.
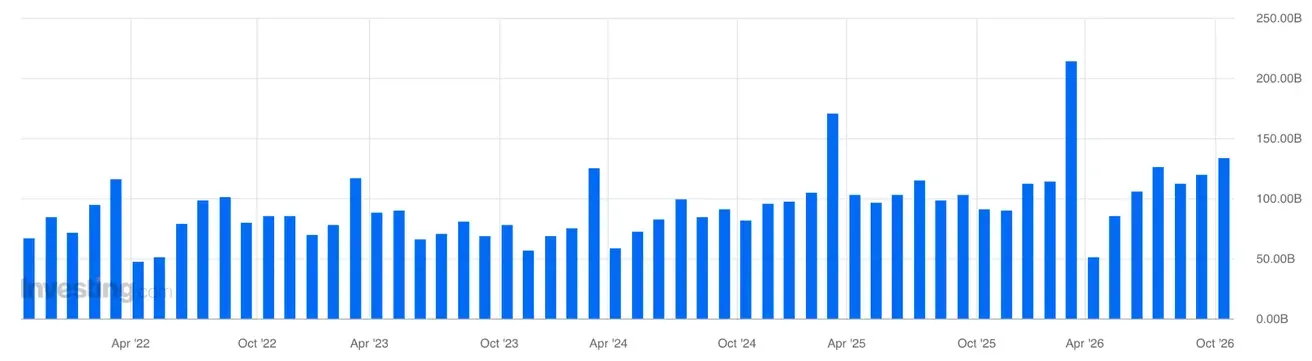
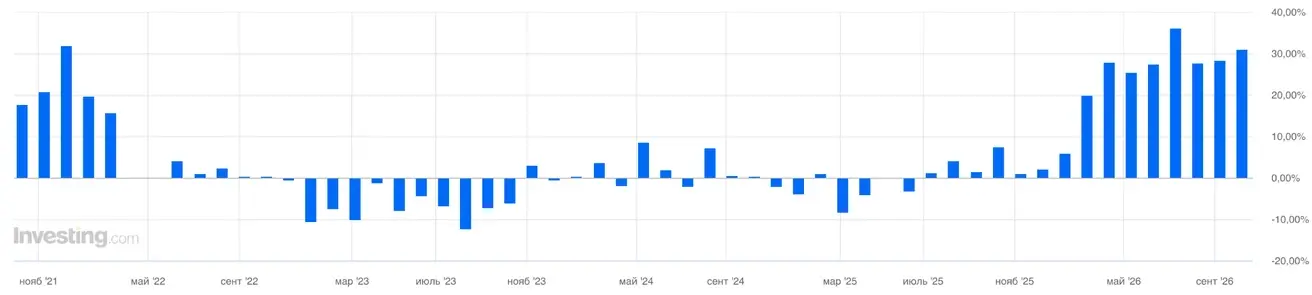
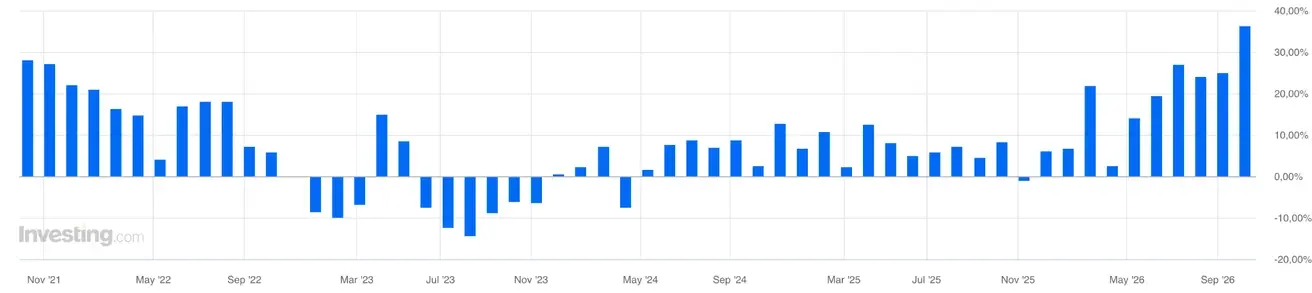
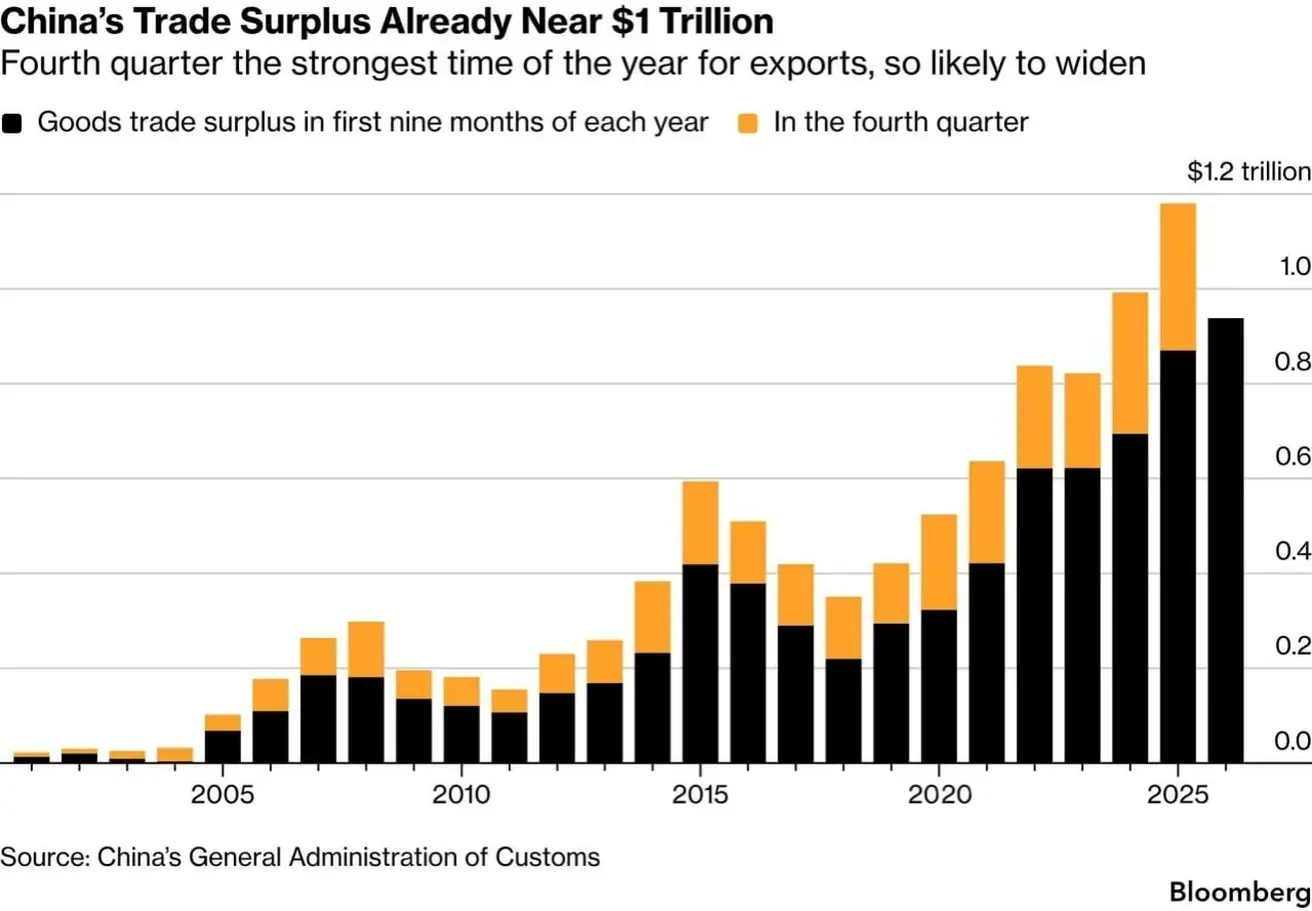
Väliskaubandus on aga tugev: Hiina ekspordid kasvasid septembris aastaga 36% — kiireim tempo alates veebruarist, hoolimata USA tollidest. Import kasvas 31% ning kaubanduse ülejääk ulatus peaaegu 134 miljardi dollarini, ületades majandusteadlaste ootusi.
Peamine kasvuvedur oli üleilmne tehisintellekti buum: kõrgtehnoloogiliste toodete saadetised kasvasid peaaegu 64%. Eksport USA-sse hüppas 40% — kiireim tempo enam kui viie aasta jooksul.
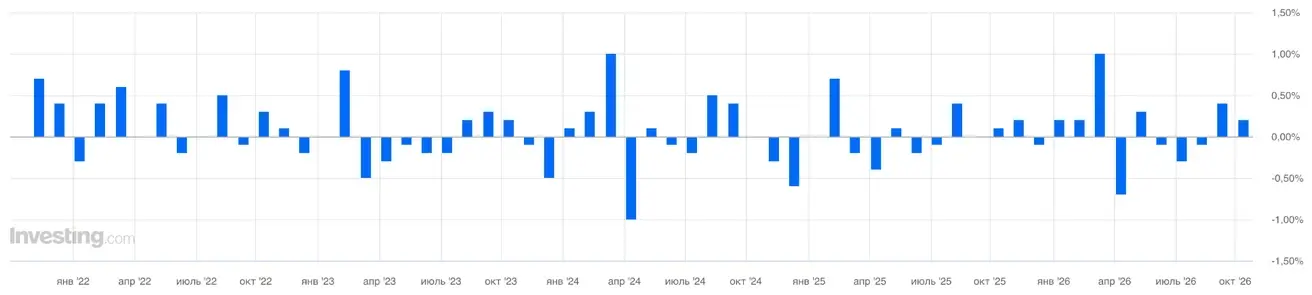
- Tarbijahinnaindeks (CPI): 0,2% MoM (eelmine: 0,4%)
- Tarbijahinnaindeks (CPI): 0,9% YoY (eelmine: 0,8%)
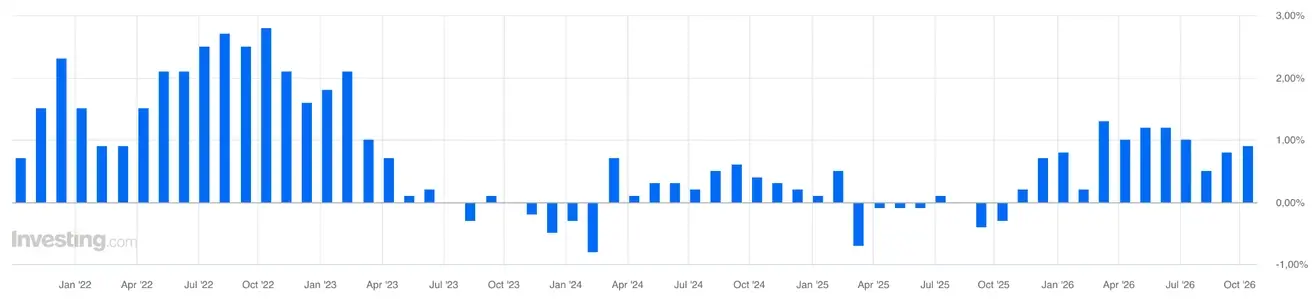
- Tootjahinnaindeks (PPI): 5,0% YoY (eelmine: 3,8%).
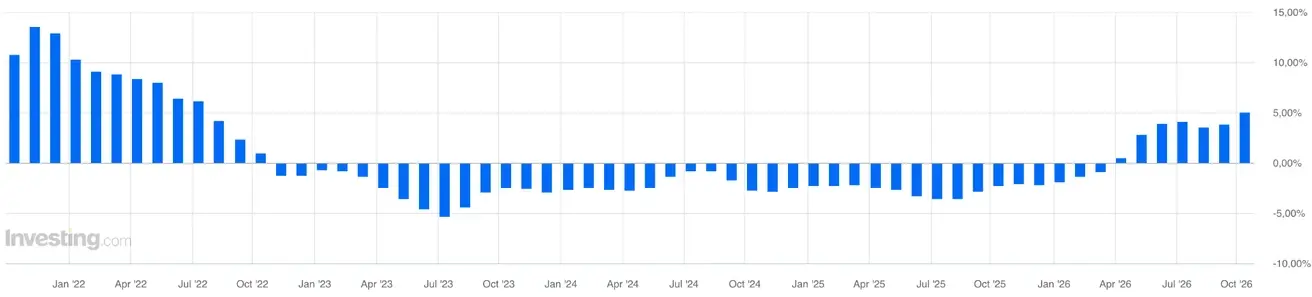
Kaubandusandmed (september)
Kaubandusbilanss (USD) (YoY): 133,53 mld dollarit (eelmine: 119,9 mld dollarit);
Import: 31,0% YoY (eelmine: 28,2%);
Eksport: 36,3% YoY (eelmine: 25,0%);
Aasta algusest on Hiina kaubandusülejääk juba jõudnud 938 miljardi dollarini ning prognoosi kohaselt ületab see 2026. aasta lõpuks aasta varem seatud rekordilise 1,2 triljoni dollari taseme.
SKP (II kvartal 2026)
- QoQ: 0,9% (eelmine: 1,3%);
- YoY: 4,3% (eelmine: 5,0%).
See jääb alla sihttrajektoori ja peegeldab nõrgemat sisenõudlust.
Tööturg
- Töötuse määr (august): 5,3% (eelmine: 5,2%).
Tööstustegevus
- Tööstustoodang (august, YoY): 5,2% (eelmine: 4,5%).
Põhivarainvesteeringud
- August, YoY: -7,2% (eelmine: -6,7%).
Jaemüük
- Juuli, YoY: 0,6% (eelmine: 0,9%).
Ostujuhtide indeksid (PMI) (august)
- Tööstuse PMI: 50,1 (eelmine: 49,8);
- Mitte-tööstuse PMI: 50,2 (eelmine: 49,0);
- Kombineeritud PMI: 50,7 (eelmine: 49,5).
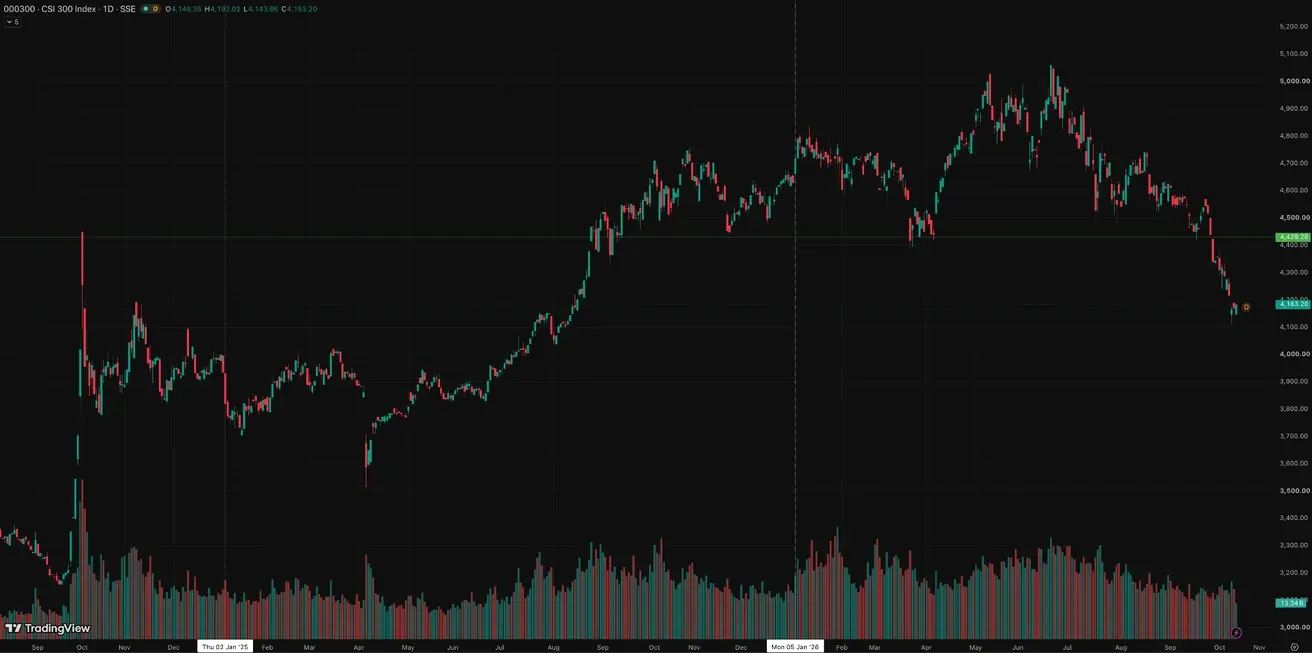
Hiina aktsiaindeks langes uudise peale, et kaubandusleping USA-ga piiras Taiwani tehisintellekti kiipide eksporti Hiinasse.
CSI 300 indeks (000300.HK)
Nädala tootlus: -3,40% (nädala lõpu sulgemishind: 4170,61); aasta algusest: -10,53%.
Kulla futuurid (GC)
Nädala tootlus: -0,57% (nädala lõpu hind: 4215,8 dollarit troiuntsi kohta); aasta algusest: -2,68%
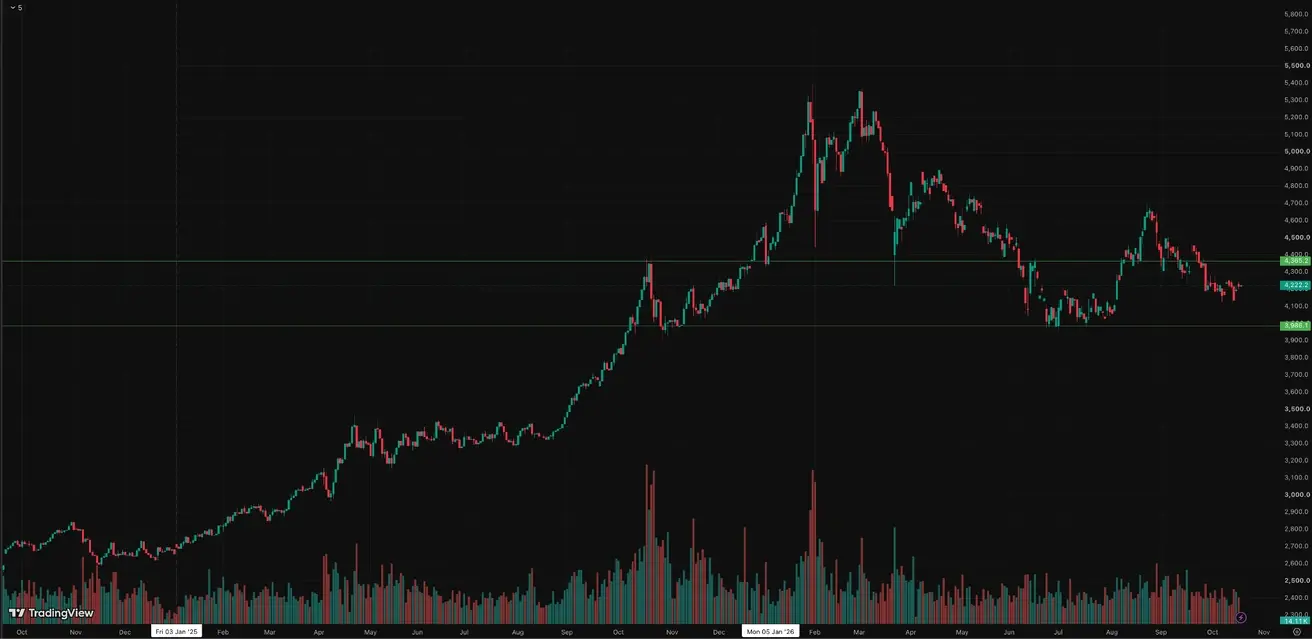
World Gold Councili esialgsete andmete kohaselt ostsid keskpangad septembris umbes 63 tonni kulda — suurim kuine maht alates 2024. aasta novembrist. Hiina jätkab samuti oma kullareservide suurendamist, mis on jõudnud ligikaudu 2 410 tonnini.
Bloombergi andmetel kavatseb Kasahstani Rahvuspank vähendada kulla osakaalu oma rahvusvahelistes reservides umbes 78%-lt 75%-ni 2026. aasta lõpuks. Peamised põhjused on reservide suur kontsentratsioon kullas ja dollarites nomineeritud võlakirjade kasvav atraktiivsus riigivõlakirjade tulususe mitmeaastaste tippude taustal.
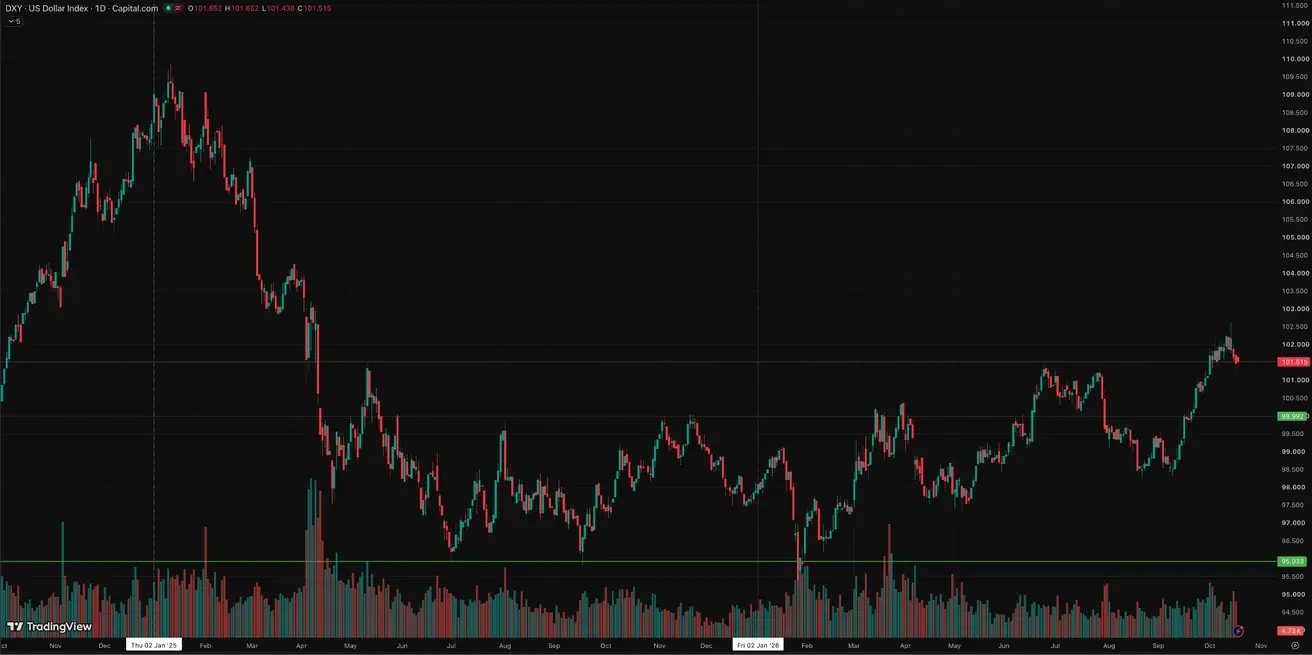
Dollariindeksi futuurid (DX)
Nädala tootlus: -0,43% (nädala lõpu hind: 101,46); aasta algusest: +3,54%.
Naftafutuurid
Nädala tootlus: +7,81% (nädala lõpu hind: 99,02 dollarit barreli kohta); aasta algusest: +72,48%
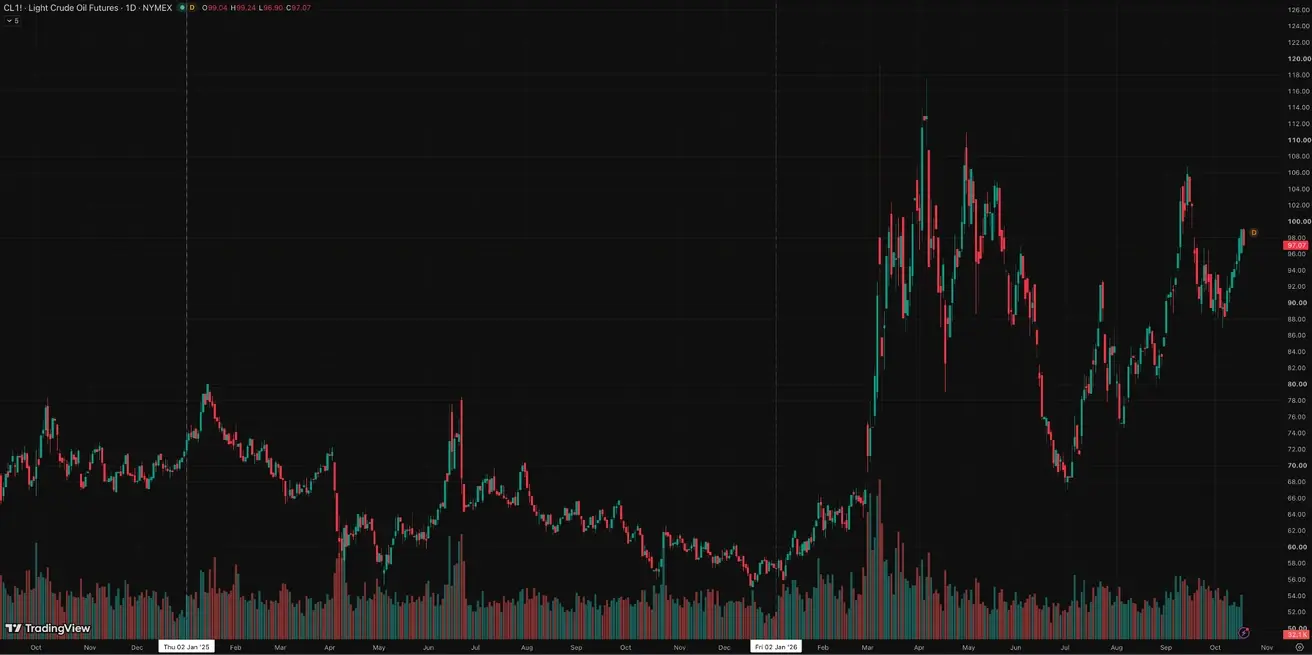
OPEC+ kuuaruanne: organisatsioon jätkas praegust kurssi naftaturu stabiliseerimise suunas, kuid ei teatanud uutest kvoodimuudatustest. Fookus on nihkunud tarneriskidele: häired mereteedel on järsult suurendanud nafta transpordi- ja kindlustuskulusid, piirates füüsilisi voogusid ja lisades inflatsioonisurvet.
Krüptoturg
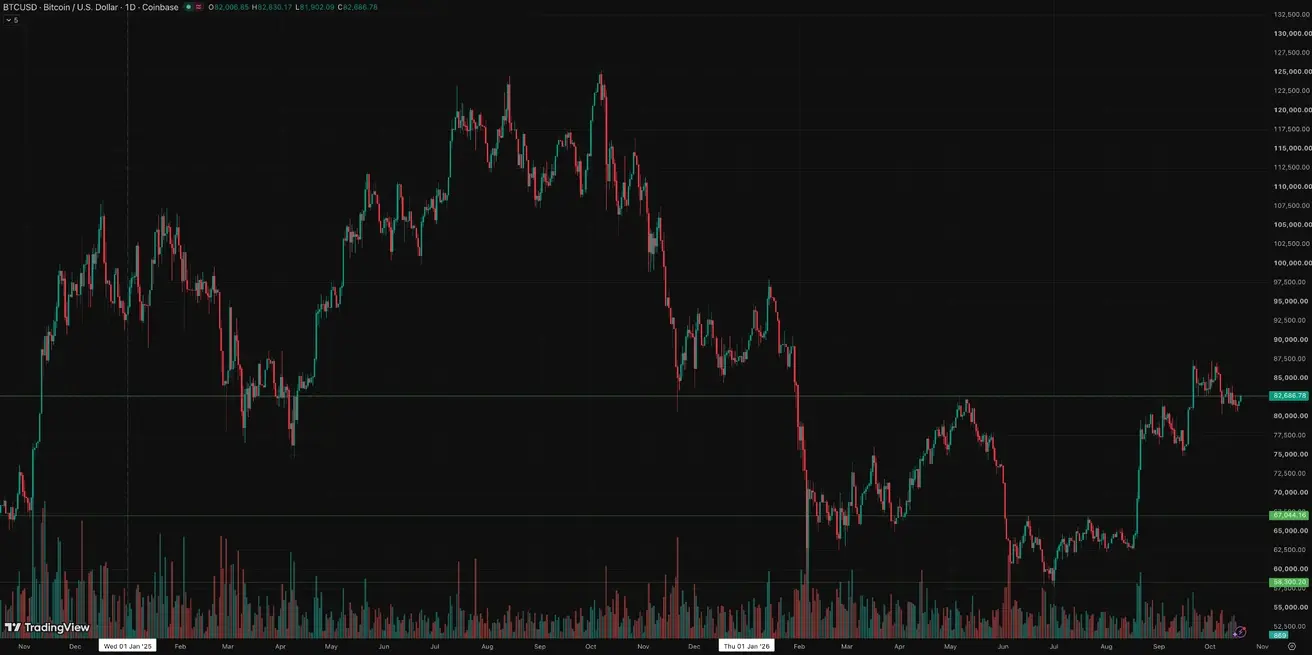
BTC futuurid
Nädala tootlus: -2,00% (nädala lõpu hind: 82,006.85 dollarit); aasta algusest: -6,51%.
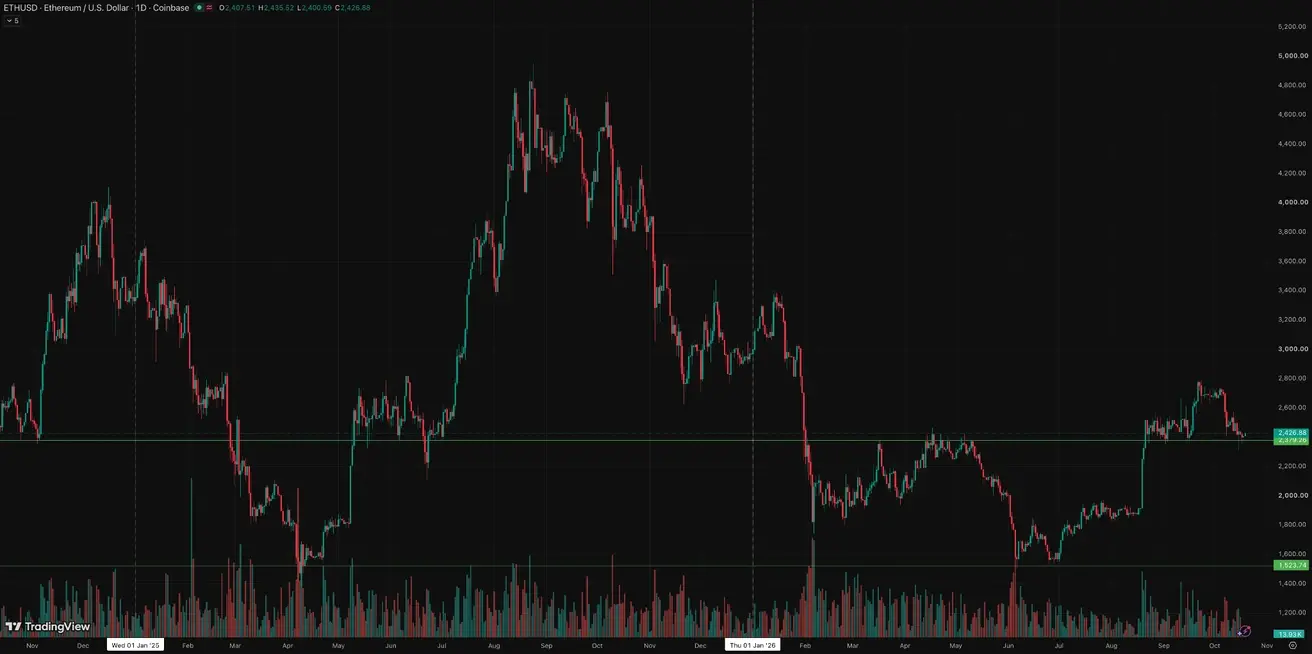
ETH futuurid
Nädala tootlus: -5,00% (nädala lõpu hind: 2407,51 dollarit); aasta algusest: -19,05%.
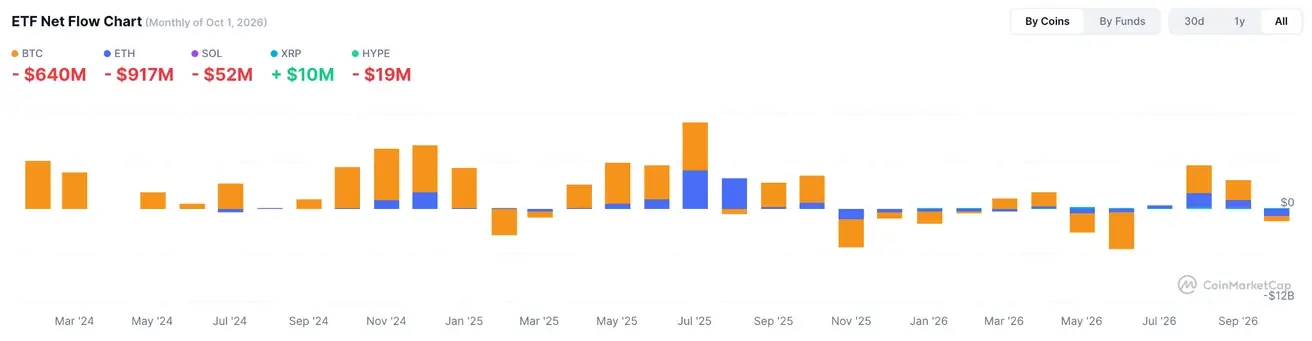
ETF-i netovood