English
 Русский
 Қазақша
28. september – 4. oktoober 2026: Nädalane majandusülevaade
Peamised turuülevaated
Peamised järeldused:
- Poliitikakork tõsteti vahemikku 3,75–4,00%; retoorika on kulliline;
- Rahapoliitika on endiselt mõõdukalt piirav;
- USA makromajandusandmed toetavad jätkuvalt pehme maandumise stsenaariumi: inflatsiooniriskid kasvavad, tööturg jahtub ilma majanduslanguse märkideta ning praegused tingimused ei õigusta veel intressimäära langetamist.
- Fed parandas veidi oma SKP ja tööhõive prognoose; lähiaja inflatsiooniprognoose tõsteti.
Inflatsioon: tarbijahinnaindeks (august)
- Põhi-CPI (MoM): 0,3% (eelmine: 0,2%).
- Põhi-CPI (YoY): 2,4% (eelmine: 2,5%).
- CPI (MoM): 0,4% (eelmine: 0,1%).
- CPI (YoY): 3,4% (eelmine: 3,4%).
Tootjahinnaindeks (august)
- PPI (MoM): 0,4% (eelmine: 0,0%).
- Põhi-PPI (MoM): 0,3% (eelmine: 0,2%).
Inflatsiooniootused (Michigan) (september)
- 12 kuu inflatsiooniootused: 4,6% (eelmine: 4,6%).
- 5 aasta inflatsiooniootused: 3,4% (eelmine: 3,3%).
Fedi eelistatud inflatsiooninäitaja ei näita ülespoole suunduvat hoogu.
Põhi-PCE hinnaindeks (august): MoM: 0,2% (eelmine: 0,1%); YoY: 3,0% (eelmine: 3,7%):
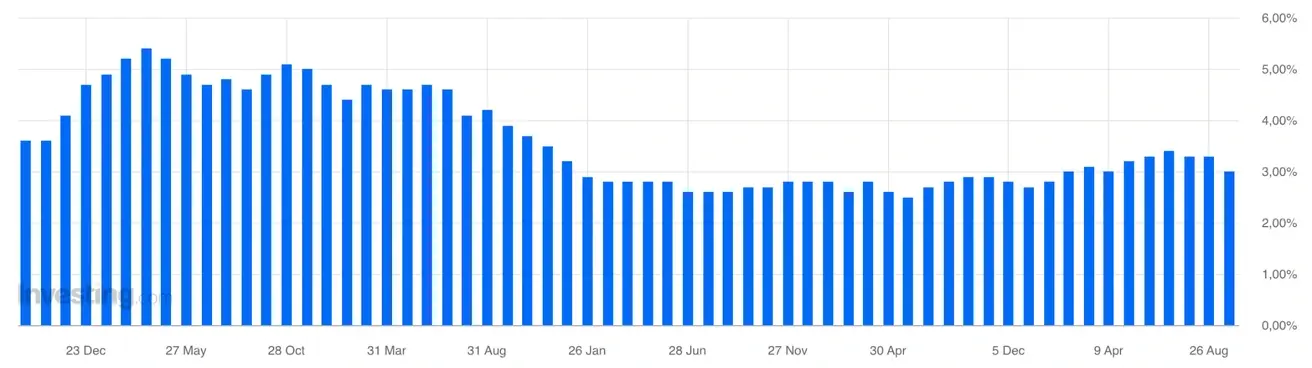
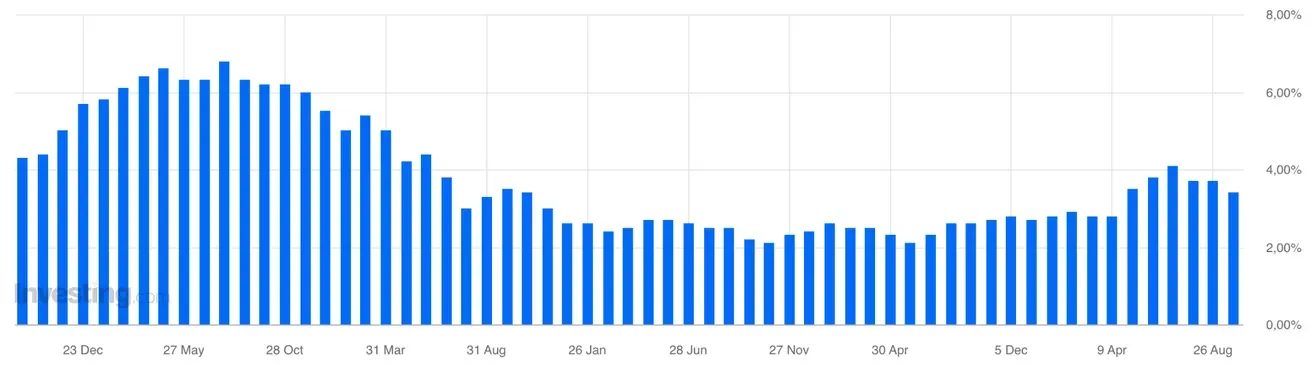
Üldine PCE hinnaindeks (august): MoM: 0,3% (eelmine: 0,1%); YoY: 3,4% (eelmine: 3,7%):
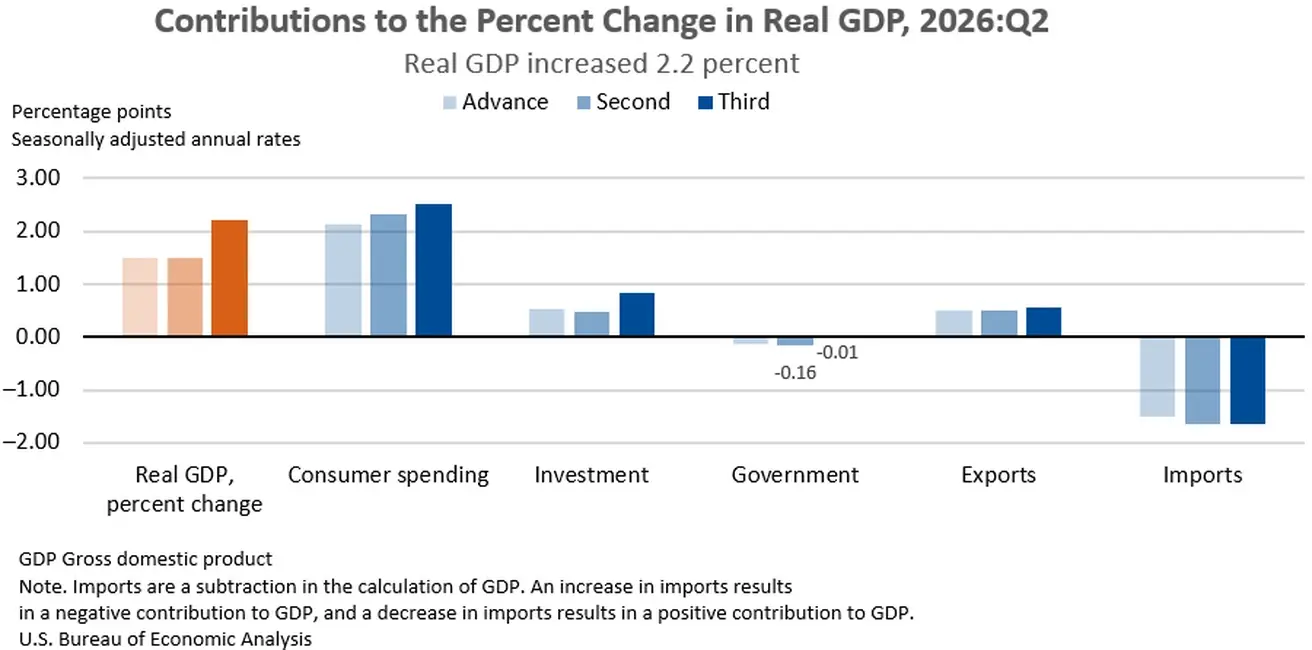
SKP (U.S. Bureau of Economic Analysis, BEA) — 2026. aasta II kvartali aastapõhine, kolmas hinnang: 2,2% (teine hinnang: +1,5%; 2026. aasta I kvartal vaadati üle +2,1%-lt 2,5%-le).
Kolmandas hinnangus kasvas reaalne SKP teise hinnanguga võrreldes 0,7 protsendipunkti, peegeldades peamiselt investeeringute, tarbijakulutuste ja valitsuskulutuste ülespoole korrigeerimist.
GDPNow (Atlanta Fedi reaalajas hinnang ametlikule SKP kasvule enne avaldamist (2026. aasta III kvartal)): 3,7% (eelmine: 5,0%).
Kaubandusbilanss (juuli): -$88 mld (-$71,2 mld).
Tööturg (BLS) (september)
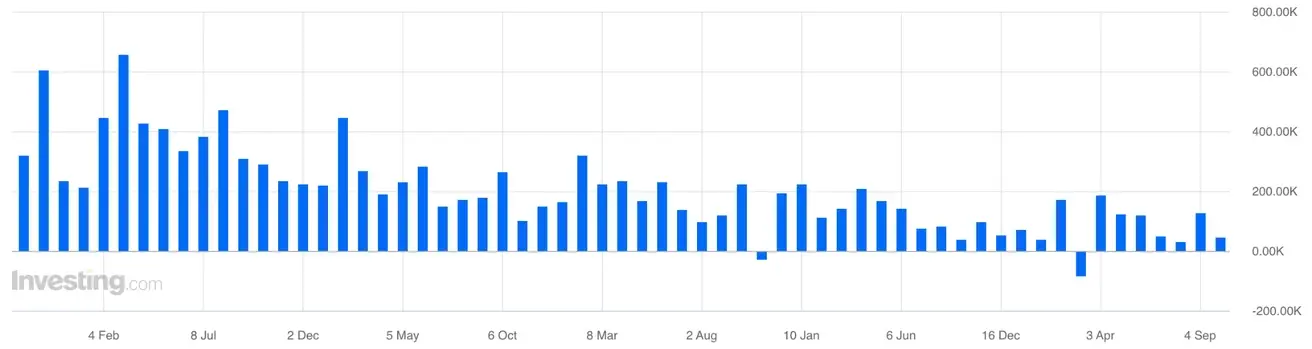
USA tööturg jahtub jätkuvalt järk-järgult: töötuse määr tõusis 4,2%-ni, töökohtade kasv aeglustus septembris 29 tuhandele (erasektoris 46 tuhat) ning varasemad kuud korrigeeriti allapoole.
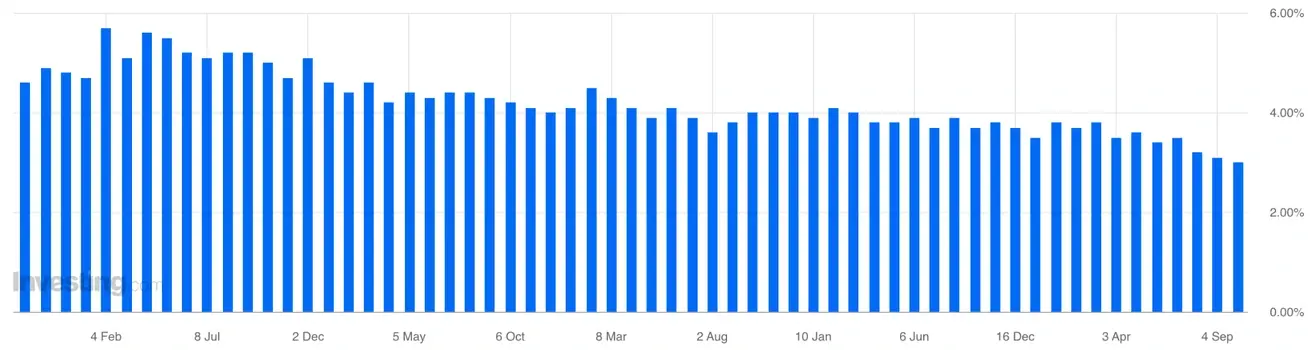
Palgakasv aeglustus 3,0%-ni YoY. Samal ajal koondamised püsivad madalad, seega viitab see praegu pigem nõrgale värbamisele kui tööturu järsule halvenemisele. Siiski kitsendab üldine trend järk-järgult Fedi ruumi edasiseks karmistamiseks.
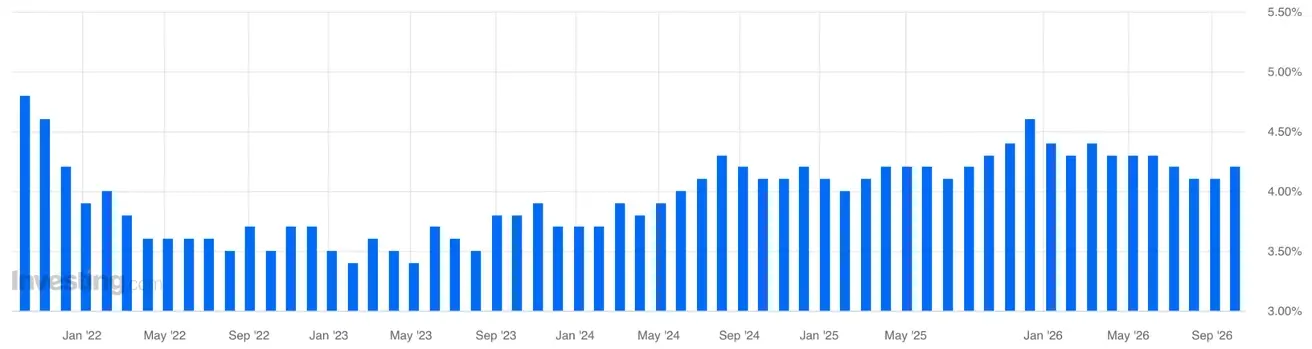
- Töötuse määr: 4,2% (eelmine: 4,1%):
- USA-s töötushüvitisi saavate inimeste koguarv: 1,701K (eelmine: 1,719K);
- Esialgsed töötutoetuse taotlused: 197K (eelmine: 196K);
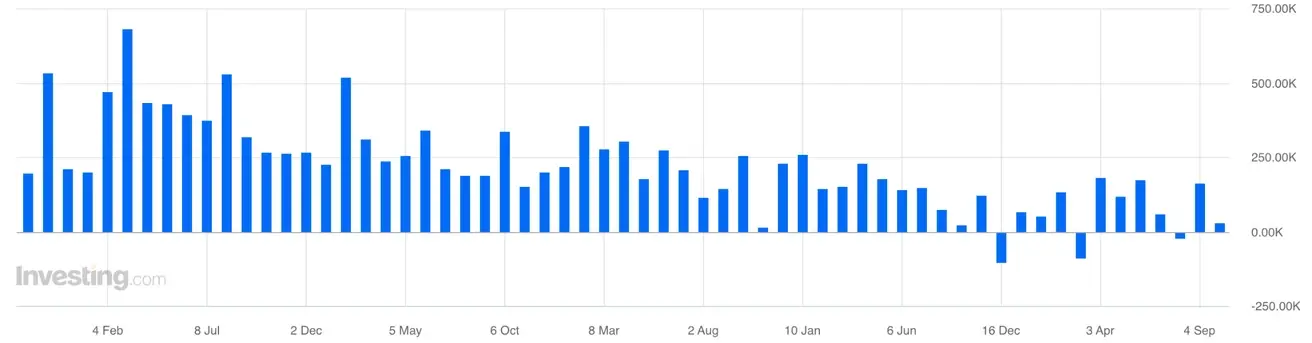
- Mittepõllumajanduslike töökohtade muutus: 29K (eelmine: 133K, korrigeeritud):
- Erasektori mittepõllumajanduslike töökohtade muutus: 46K (eelmine: -89K, korrigeeritud):
- Keskmine tunnipalk (YoY): 3,0% (eelmine: 3,1%):
- JOLTSi töökohtade vakantsid: 7.271M (eelmine: 6.866M).
Äritegevuse indeks (PMI) (august)
(Üle 50 näitab laienemist; alla 50 näitab kahanemist)
- Teenuste PMI: 58,7 (eelmine: 56,5).
- Tööstuse PMI: 55,9 (eelmine: 57,0).
- Kombineeritud PMI: 58,4 (eelmine: 56,0).
Rahapoliitika
Peamised järeldused Fedi ametnike kõnedest:
- Minneapolis Fedi president Neel Kashkari (30. september, Council on Foreign Relations): sõnum oli mõõdukalt kulliline — edasised intressitõusud on võimalikud. Ta ootab, et Fed peab tõenäoliselt intresse veel tõstma, kui majandus ja inflatsioon arenevad kooskõlas praeguste ootustega. Samas rõhutas ta, et septembri FOMC prognoosid on vaid „hetkepilt”, mitte kohustus ette määratud teekonna suhtes.
- John Williams (New York Fed): peab USA majandust vastupidavaks ja tööturgu tugevaks, samas kui inflatsioon umbes 3,7% juures on endiselt liiga kõrge. Peamised surveallikad on praegu energia, geopoliitika ja AI investeeringutega seotud tugev nõudlus. Pärast septembri intressitõusu ei ole vaja järgmiste sammudega kiirustada; siiski, kui majandus areneb praeguse stsenaariumi järgi, võib enne aasta lõppu olla põhjendatud veel üks intressitõus.
- Christopher Waller: tema eelmise nädala kõne keskendus peamiselt makseinfrastruktuuri arengule ja AI kasutamisele finantssüsteemis, mitte intressiteele. Ta tõi esile AI potentsiaali parandada piiriüleste maksete tõhusust, võidelda pettuste vastu ja automatiseerida arveldusi, rõhutades samal ajal uute tehnoloogiate töökindluse, turvalisuse ja järelevalve vajadust. Ta ei andnud rahapoliitika kohta uut otsest signaali.
- Michelle Bowman: põhifookus oli panganduse regulatsioonil ja riigikassa turu toimimisel. Bowman märkis, et varasemad finantsvõimenduse suhtarvu nõuded olid liigselt piiranud suurpankade võimet tegutseda vahendajatena riigikassa turul, seega peaks nende kohandamine parandama turu likviidsust ja vastupidavust. Ka see kõne ei andnud uusi signaale intresside või inflatsiooni kohta.
Kokkuvõttes toetab retoorika stsenaariumi „kõrgem kauemaks” koos võimalusega veel üheks tõusuks, kuid ilma ette määratud teekonnata. Samas hakkavad makromajandusandmed kullilist poliitikat piirama. Vastavalt on turu ootused rahapoliitika suhtes paranenud.
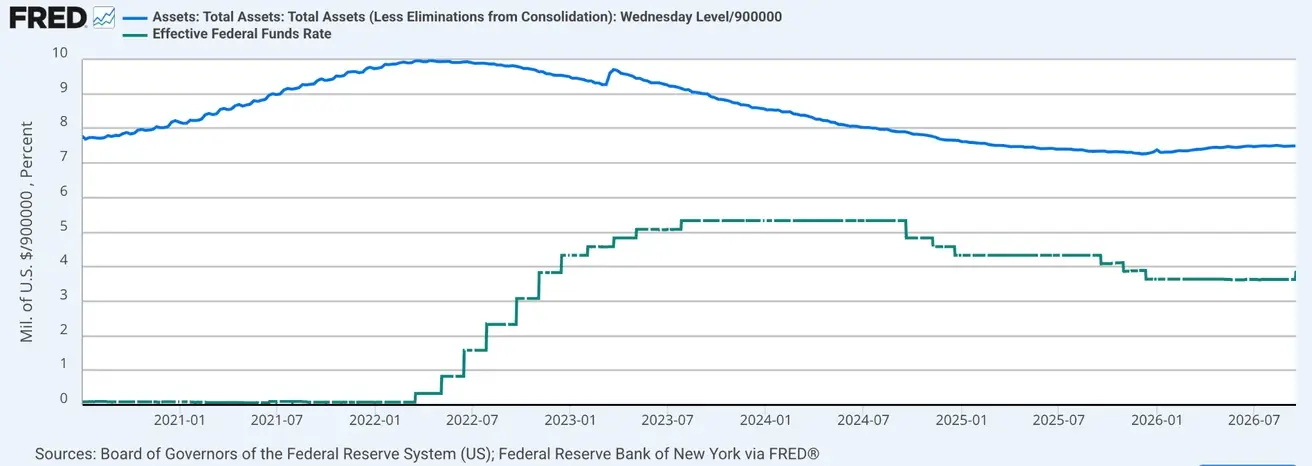
Föderaalfondide intressimäär (EFFR): 3,75%–4,00%
Föderaalreservi bilanss: $6.743 triljonit, +3,18% alates QT lõpust ($6.535 triljonit):
Intressimäära turuprognoos (FedWatch)
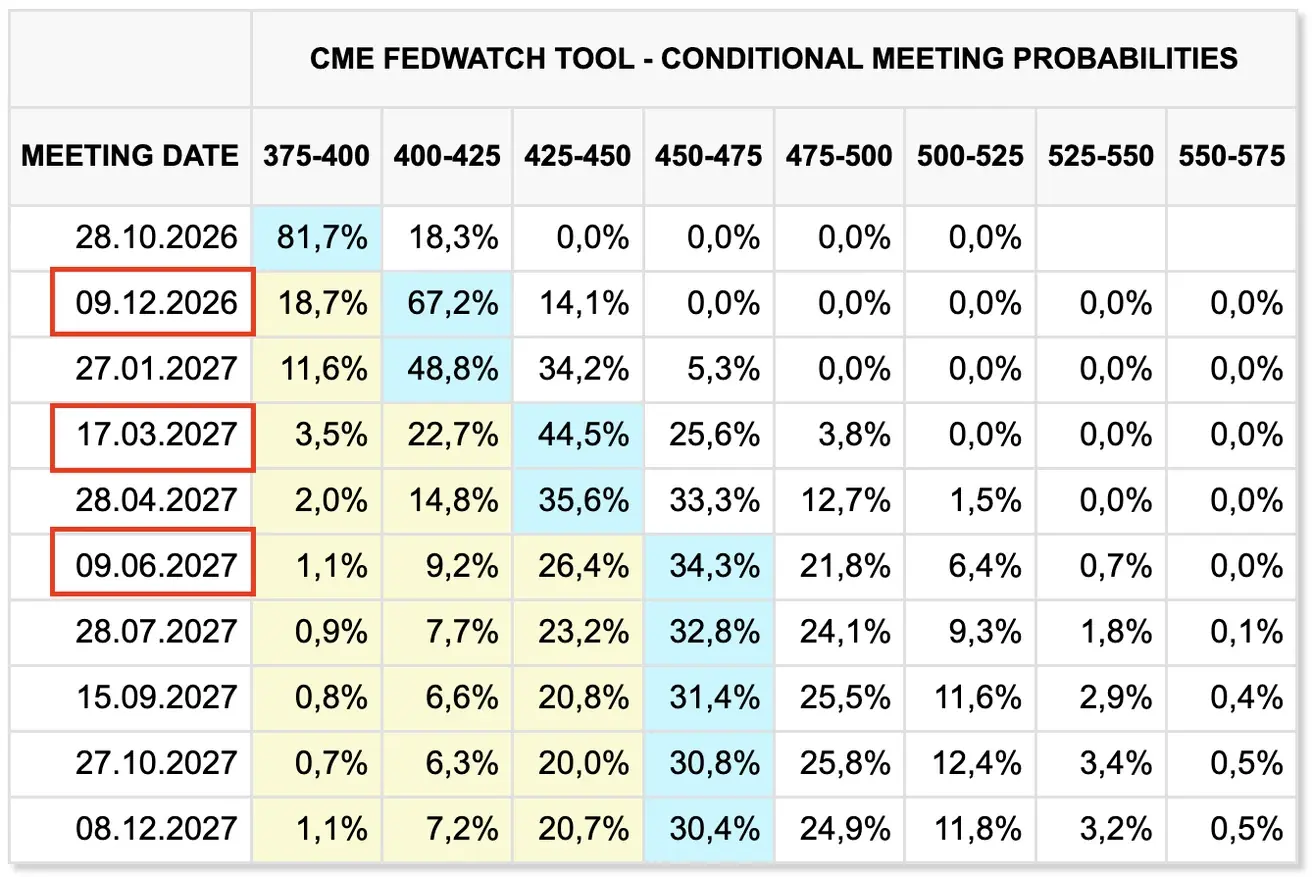
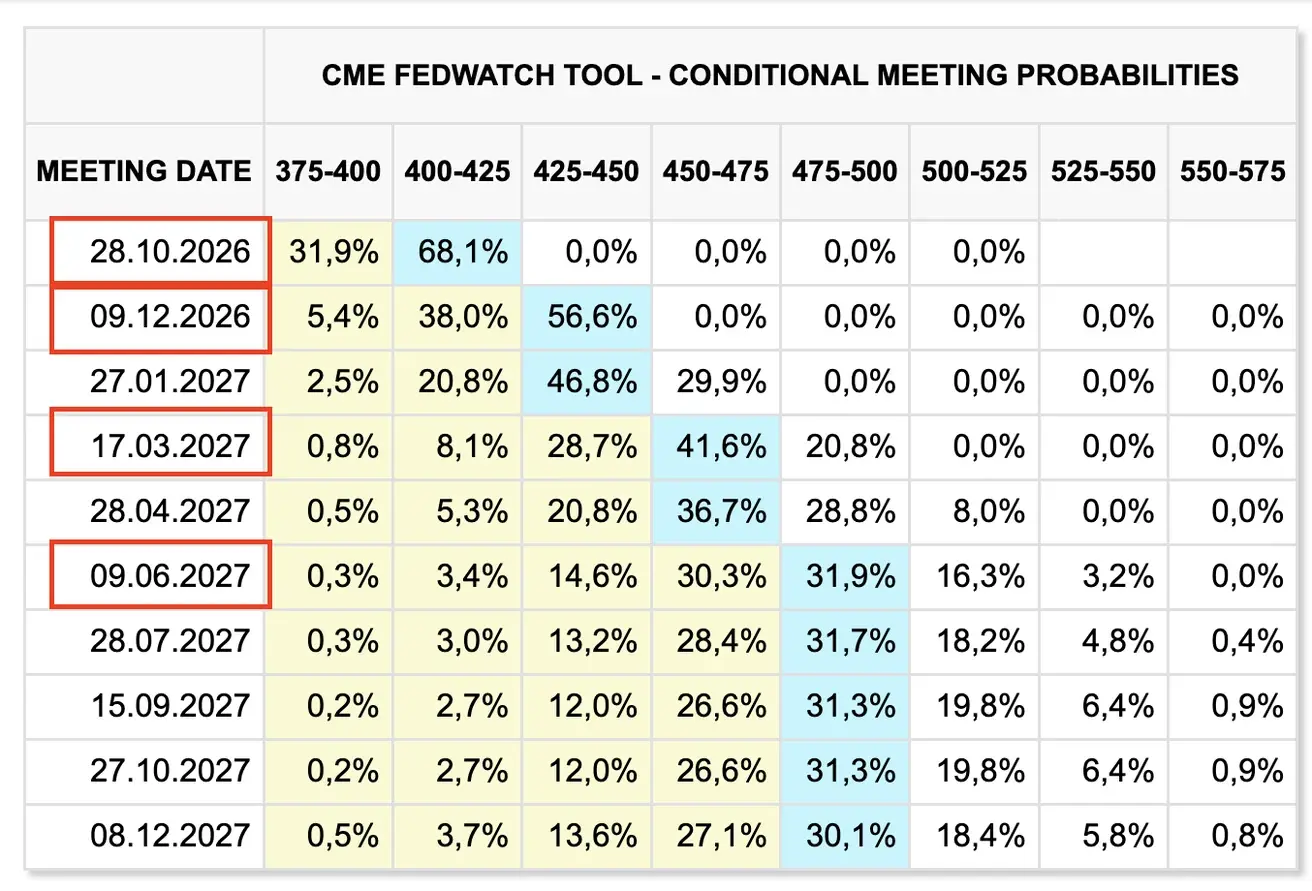
Järgmise FOMC koosoleku (28. oktoober) puhul langes 0,25% intressitõusu hinnanguline tõenäosus järsult 18,27%-ni (nädal varem: 68,1%).
Tegelikult ei hinda turg järgmise koosoleku puhul enam intressitõusu sisse.
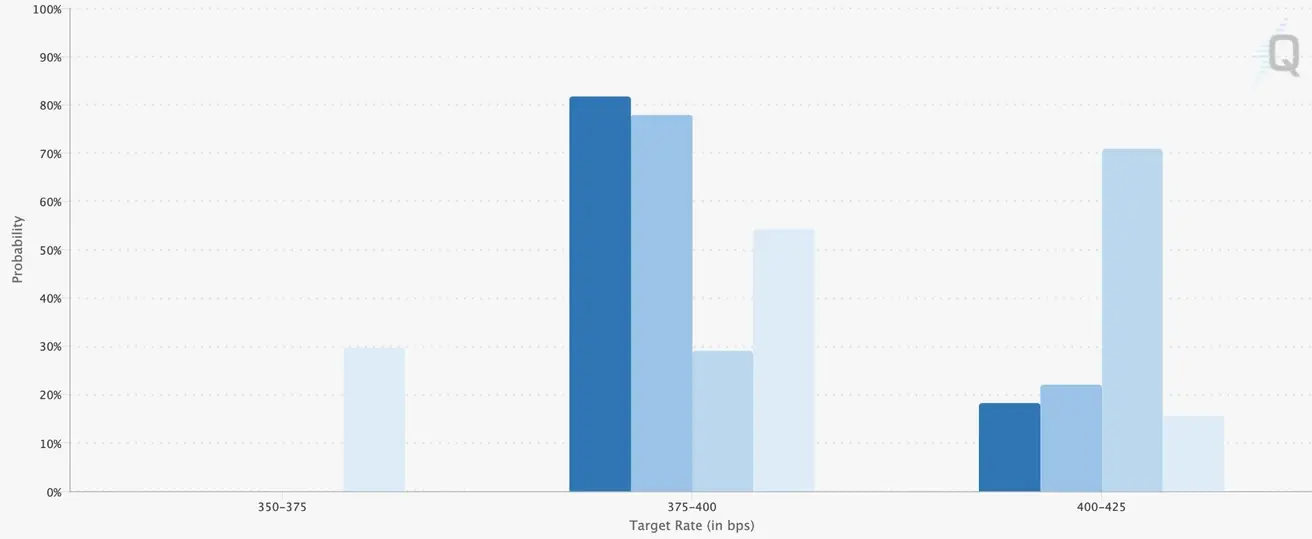
Järgmise 12 kuu jooksul ootab turg kolme 25 baaspunkti suurust intressitõusu vahemikku 4,50–4,75%, kusjuures viimane tõus on oodata 2027. aasta juunis:
Täna:
Nädal varem:
Võlakirjaturg
USA võlakirjaturg — tootlused liikusid tähtaegade lõikes erinevalt.
Kõvera lühike ots reageeris nõrgale tööturule: 2-aastase võlakirja tootlus langes 4,91%-lt 4,81%-le, kuna turg vähendas kohese Fedi intressitõusu tõenäosust.
Kõvera pikk ots liikus aga vastassuunas: 10-aastase võlakirja tootlus tõusis 5,27%-ni ja 30-aastase oma 5,62%-ni. Teisisõnu ootab turg, et Fed võib lähiajal muutuda ettevaatlikumaks, kuid pikaajalised riskid ei ole kadunud ning investorid on taas hakanud müüma pika tähtajaga riigivõlakirju inflatsiooni, nafta ja kõrge föderaalse võla tõttu.
Ka ettevõtete segment halveneb: BBB tootlus tõusis 6,08%-lt 6,19%-le. Teisisõnu jätkavad ettevõtete laenukulud tõusmist isegi siis, kui tööturg jahtub.
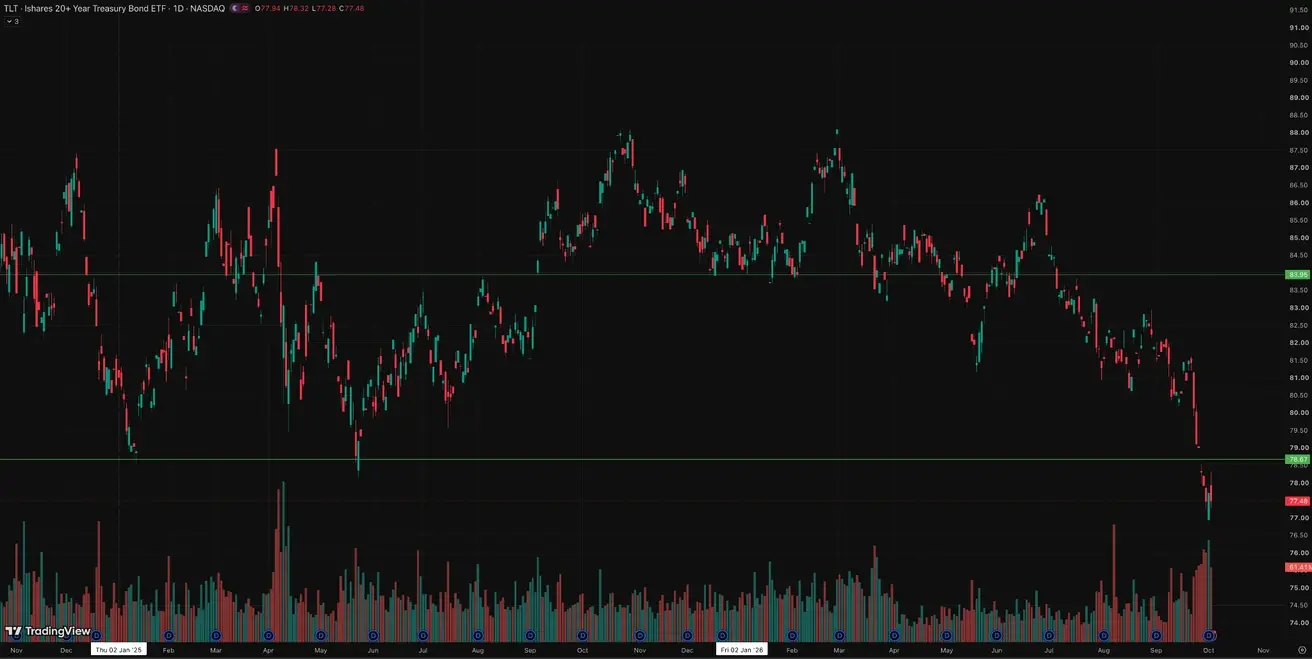
USA riigivõlakirjad 20+ aastat (TLT ETF): nädalane tootlus -2,32% (nädala lõpu sulgemishind: $77,48); aasta algusest: -11.11%
Tootlused ja spreadid
- USA riigiväärtpaberite 10-aastase konstantse tähtajaga turutootlus: 5,27% (eelmine: 5,21%);
- USA 2-aastase riigivõlakirja tootlus: 4,81% (eelmine: 4,91%);
- ICE BofA BBB USA ettevõtete indeksi efektiivne tootlus: 6,19% (eelmine: 6,08%).
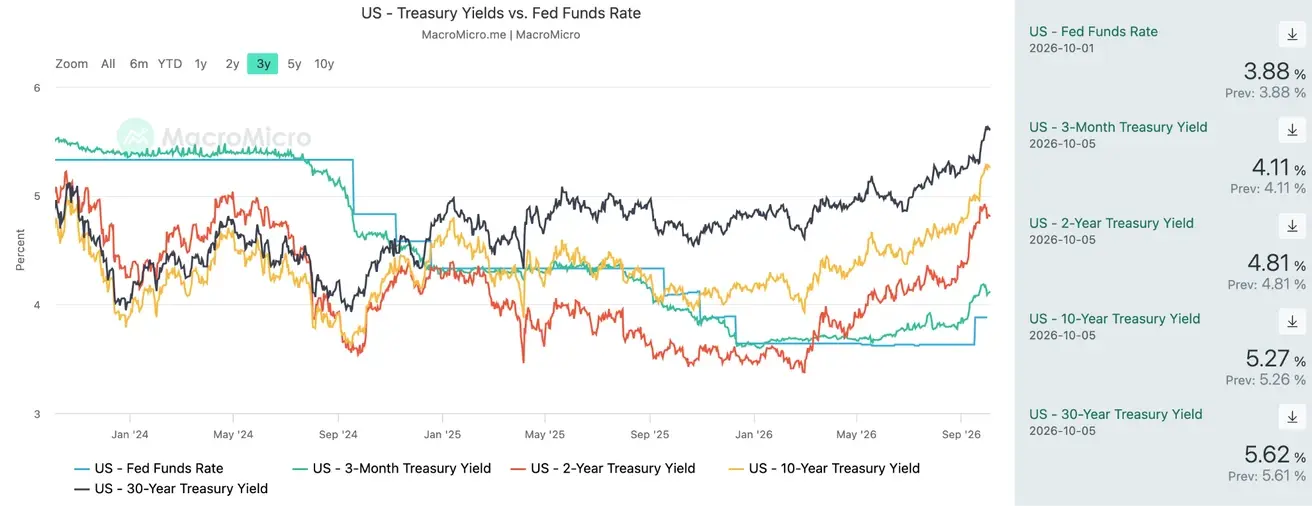
- 10-aastaste ja 2-aastaste USA riigiväärtpaberite tootluse vahe on 46 baaspunkti (eelmine: 30 bps);
- 10-aastaste ja 3-kuuliste USA riigiväärtpaberite tootluse vahe on 116 baaspunkti (eelmine: 102 bps).
USA riigivõlakirjade tootluskõver
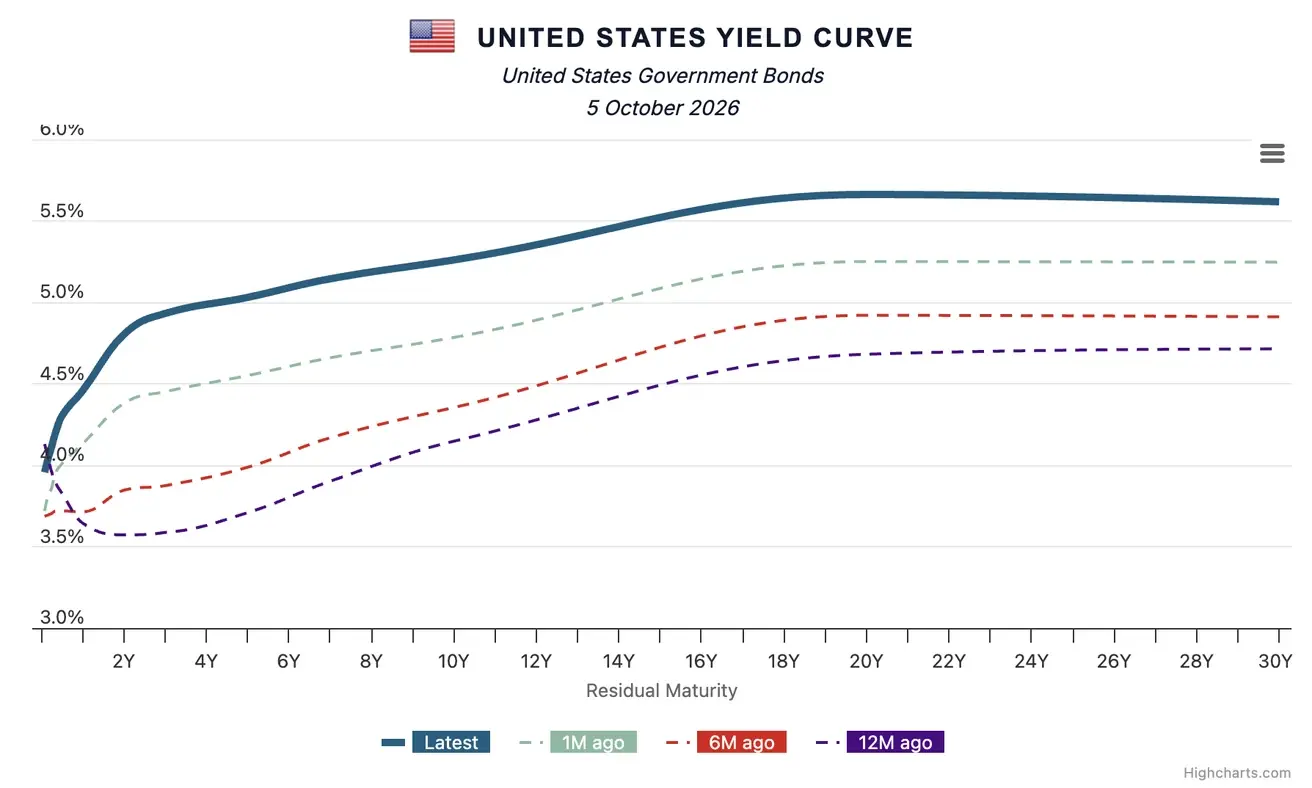
5-aastase USA krediidiriski vahetustehingu (CDS) maksumus — turupõhine suveräänse maksejõuetuskindlustuse mõõdik — on 37,32 baaspunkti, võrreldes 33,75 baaspunktiga nädal varem.
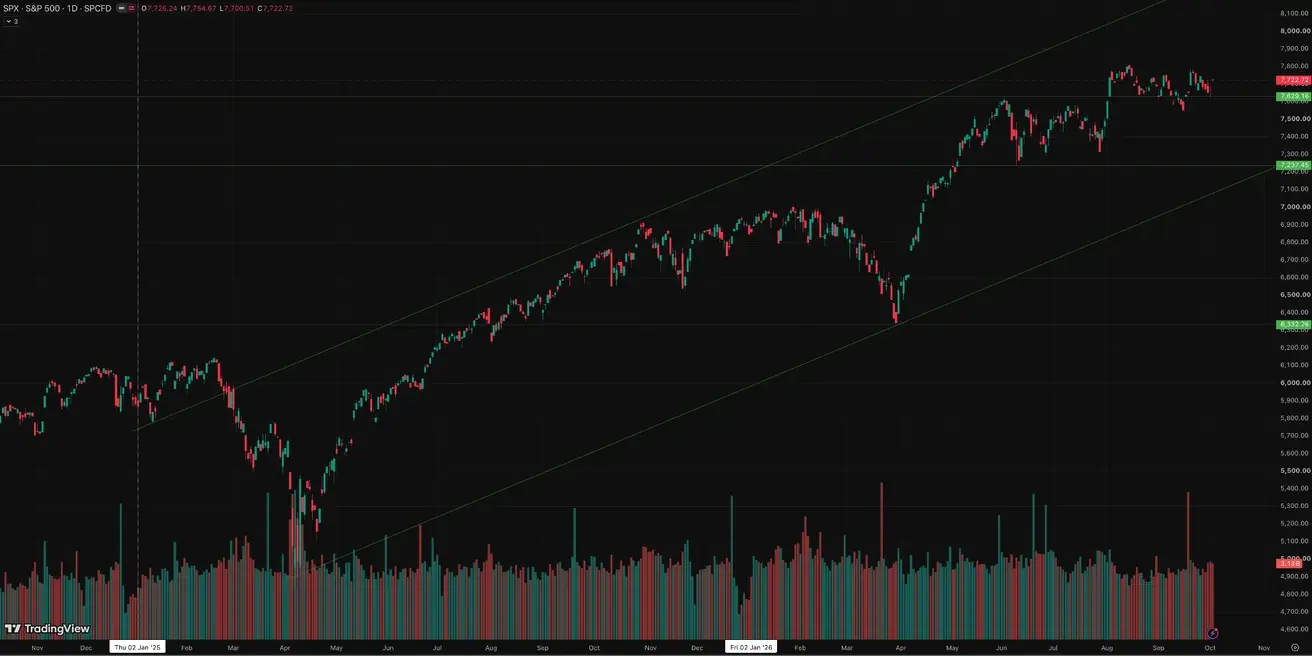
SP500
Nädalane tootlus: -0,27% (nädala lõpu sulgemishind: 7722,73); aasta algusest: +12,81%.
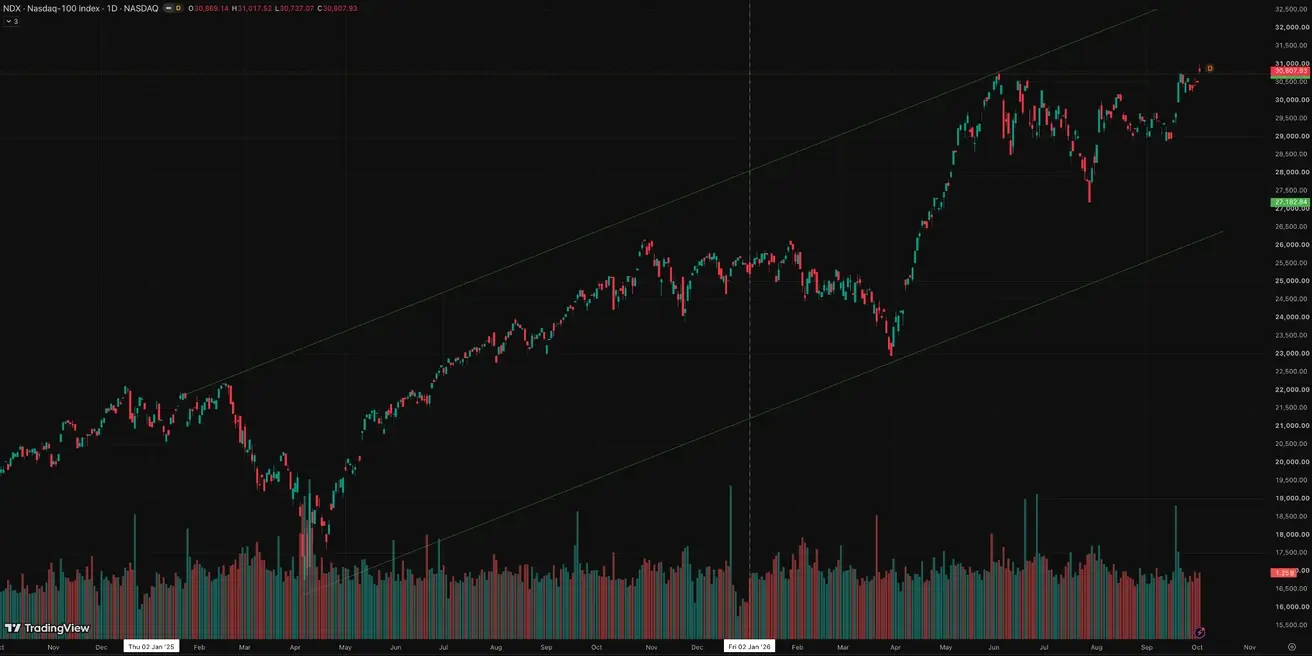
NASDAQ100
Tegi kõigi aegade intrapäevase tipu; nädalane tootlus: +0,65% (nädala lõpu sulgemishind: 30807,93); aasta algusest: +22,01%.
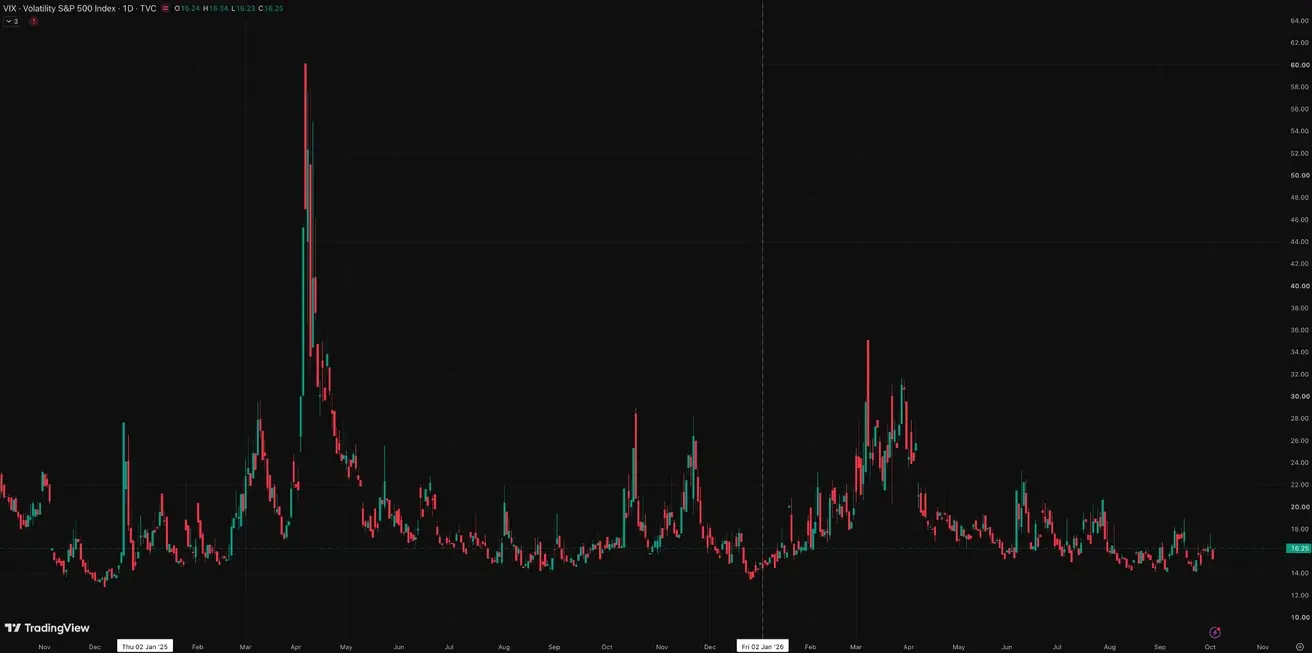
VIX
VIX (volatiilsusindeks): nädala lõpu sulgemishind 16,25 punkti.
Euroala
- EKP tõstis intressimäärasid, säilitades samal ajal kullilise hoiaku, kuna inflatsiooniriskid jätkavad kasvu;
- Lähis-Ida konflikti taustal vaatas EKP oma SKP prognoosid allapoole ja tõstis järgmiste aastate inflatsiooniprognoose.
EKP ametnike retoorika:
EKP juhatuse liige Isabel Schnabel pidas Luksemburgis kapitaliturgude seminaril märgilise kõne. Tuntud oma kullilise hoiaku poolest, saatis ta turgudele selge signaali, kutsudes üles ennetavale tegutsemisele: inflatsioon on uute šokkide tõttu tagasi tulnud ja keskpank ei saa endale lubada karmide meetmete edasilükkamist.
Järgmine EKP rahapoliitika koosolek toimub 29. oktoobril.
Oma 1. oktoobri kõnes keskendus Christine Lagarde mitte intressidele, vaid riskidele, mida tehisintellekt finantsstabiilsusele kujutab. Ta tõi esile kolm võtmevaldkonda: kauplemine finantsturgudel, kübervastupidavus ja geopoliitika. Lagarde’i sõnul võivad sarnaste AI-mudelite laialdane kasutamine võimendada sünkroniseeritud tehinguid ja turuliikumisi, autonoomsed AI-süsteemid võivad muuta kauplemisotsuseid raskemini kontrollitavaks ning Euroopa sõltuvus piiratud arvust USA ja Hiina eesrindlikest mudelitest tekitab täiendavat süsteemset riski. Seetõttu peavad EKP ja Euroopa regulaatorid tugevdama järelevalvet ja küberkaitset ning arendama oma tehnoloogilisi võimekusi. Lagarde ei andnud selles kõnes uut rahapoliitilist signaali.
Makromajandusandmed
Intressimäärad
- Hoiustamise püsivõimaluse määr: 2,5% (eelmine: 2,25%);
- Marginaalse laenuvõimaluse määr: 2,9% (eelmine: 2,65%) — määr, millega pangad saavad keskpangast üleöö rahastust;
- Peamine refinantseerimismäär (poliitikakork): 2,65% (eelmine: 2,40%).
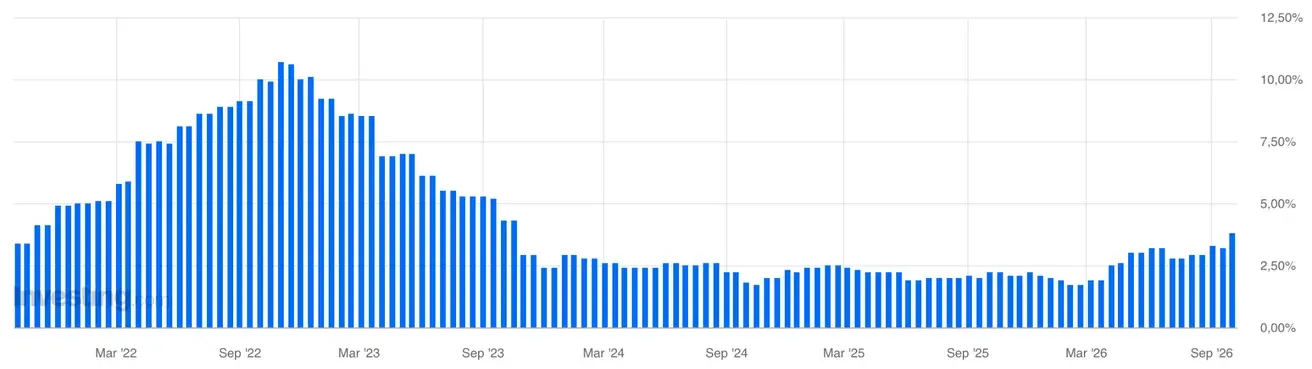
Euroala inflatsioon jätkas tõusu.
Inflatsioon: tarbijahinnaindeks (CPI) (september, esialgsed andmed)
- Põhi-CPI (YoY): 2,5% (eelmine: 2,4%);
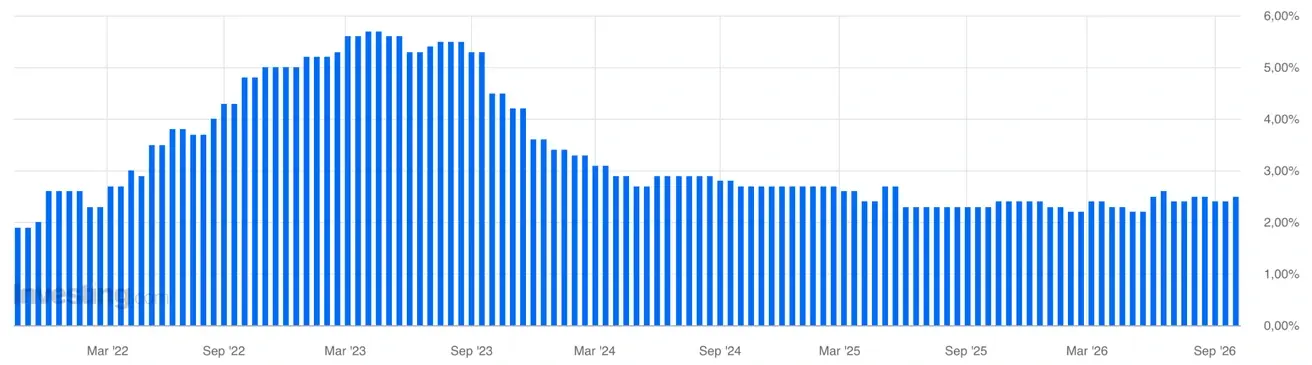
- Üldine CPI: 0,4% (MoM) (eelmine: 0,4%);
- CPI: 3,8% (YoY) (eelmine: 3,2%).
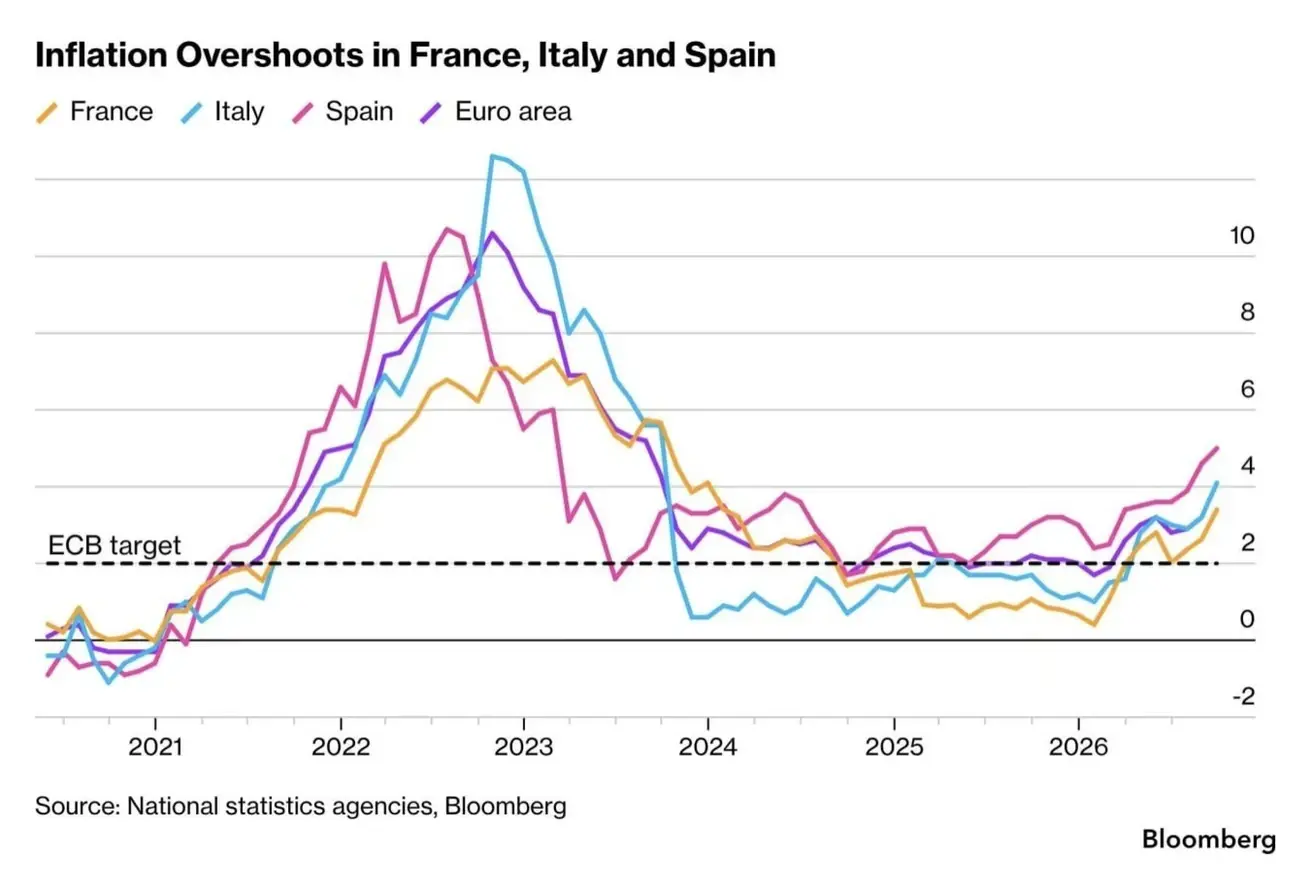
Septembris kiirenes inflatsioon korraga kolmes euroala suurimas majanduses — Prantsusmaal 3,4%-ni, Itaalias 4,1%-ni ja Hispaanias 5%-ni — ületades analüütikute ootusi. Peamine hinnakasvu vedur on endiselt energia.
Prantsusmaal tõusid energiahinnad aastaga 21,2%, teenuste inflatsioon kiirenes 2,2%-ni ja toiduainete inflatsioon 1,5%-ni.
Andmed suurendavad survet EKP-le, kes on juba tõstnud intresse kahel korral, 2,5%-ni. Turud ootavad nafta- ja gaasihindade tõusu taustal edasist karmistamist.
SKP (2026. aasta II kvartal)
- Kvartalivõrdluses: 0,6% (eelmine: -0,2%);
- Aastavõrdluses: 0,5% (esialgne hinnang: 0,4%); (eelmine: 0,3%).
Töötuse määr (august)
- 6,4% (eelmine: 6,4%).
Tööstustoodang (august)
- MoM: -0,1% (eelmine: 0,0%);
- YoY: 1,67% (eelmine: 1,37%).
Ostujuhtide indeks (PMI) (september)
- Teenuste PMI: 53,0 (eelmine: 51,6);
- Tööstuse PMI: 52,9 (eelmine: 52,7);
- S&P Globali kombineeritud PMI: 53,1 (eelmine: 52,0).
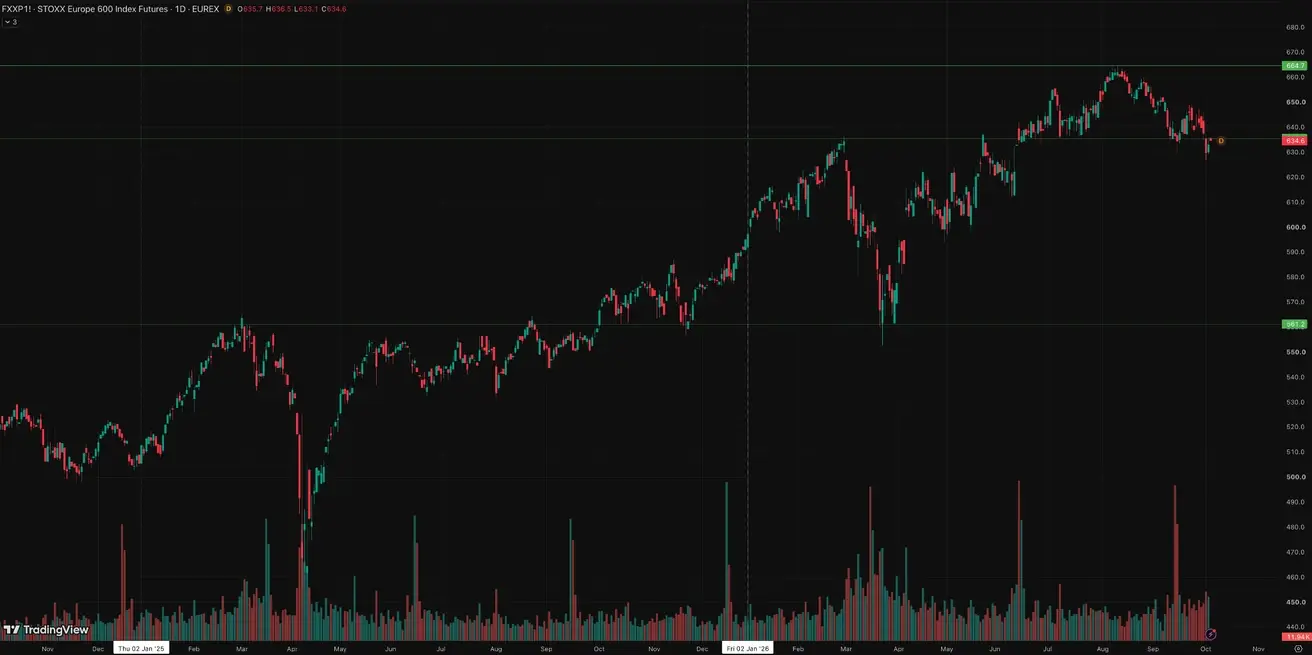
Euro Stoxx 600 (FXXP1!)
Nädalane tootlus: -1,33% (nädala lõpu sulgemishind: 633,0); aasta algusest: +6,57%.
Hiina
Hiina majandus jätkab stabiliseerumist, mida toetavad tugevad ekspordid, samal ajal kui sisenõudlus ja investeeringud taastuvad järk-järgult. Poliitikakujundajad jäävad majandusstiimuli osas mõõdukaks ja sihipäraseks.
- Intressimäärad jäid muutumatuks;
- Rahapoliitika on endiselt toetav;
- Hiina kinnitas oma 2026. aasta plaanis taas pühendumust eelarvelisele toetusele majanduskasvule, sealhulgas meetmetele sisenõudluse stimuleerimiseks, maksusoodustuste ja toetuste optimeerimiseks ning tööstusvõimsuse moderniseerimiseks.
Makromajandusandmed
Intressimäärad
- 1-aastane laenu baasintressimäär (keskmise tähtajaga laenamine): 3,00%;
- 5-aastane laenu baasintressimäär (hüpoteeklaenude võrdlusalus): 3,50%.
Inflatsiooni näitajad (august)
- Tarbijahinnaindeks (CPI): 0,4% MoM (eelmine: -0,1%); 0,8% YoY (eelmine: 0,5%):
- Tootjahinnaindeks (PPI): 3,8% YoY (eelmine: 3,5%).
Kaubandusandmed
- Import (august): 28,2% YoY (eelmine: 27,5%);
- Eksport (august): 25,0% YoY (eelmine: 23,9%);
- Kaubandusbilanss (USD) (august, YoY): $119,9 miljardit (eelmine: $112,5 miljardit).
SKP (2026. aasta II kvartal)
- Kvartalivõrdluses: 0,9% (eelmine: 1,3%);
- Aastavõrdluses: 4,3% (eelmine: 5,0%).
See jääb alla sihttrajektoori ja peegeldab nõrgemat sisenõudluse hoogu.
Tööturg
- Töötuse määr (august): 5,3% (eelmine: 5,2%).
Tööstustegevus
- Tööstustoodang (juuli, YoY): 5,2% (eelmine: 4,5%).
Põhivarainvesteeringud
- August, YoY: -7,2% (eelmine: -6,7%).
Jaemüük
- Juuli, YoY: 0,6% (eelmine: 0,9%).
Ostujuhtide indeksid (PMI) (august)
- Tööstuse PMI: 50,1 (eelmine: 49,8);
- Mitte-tööstuse PMI: 50,2 (eelmine: 49,0);
- Kombineeritud PMI: 50,7 (eelmine: 49,5).
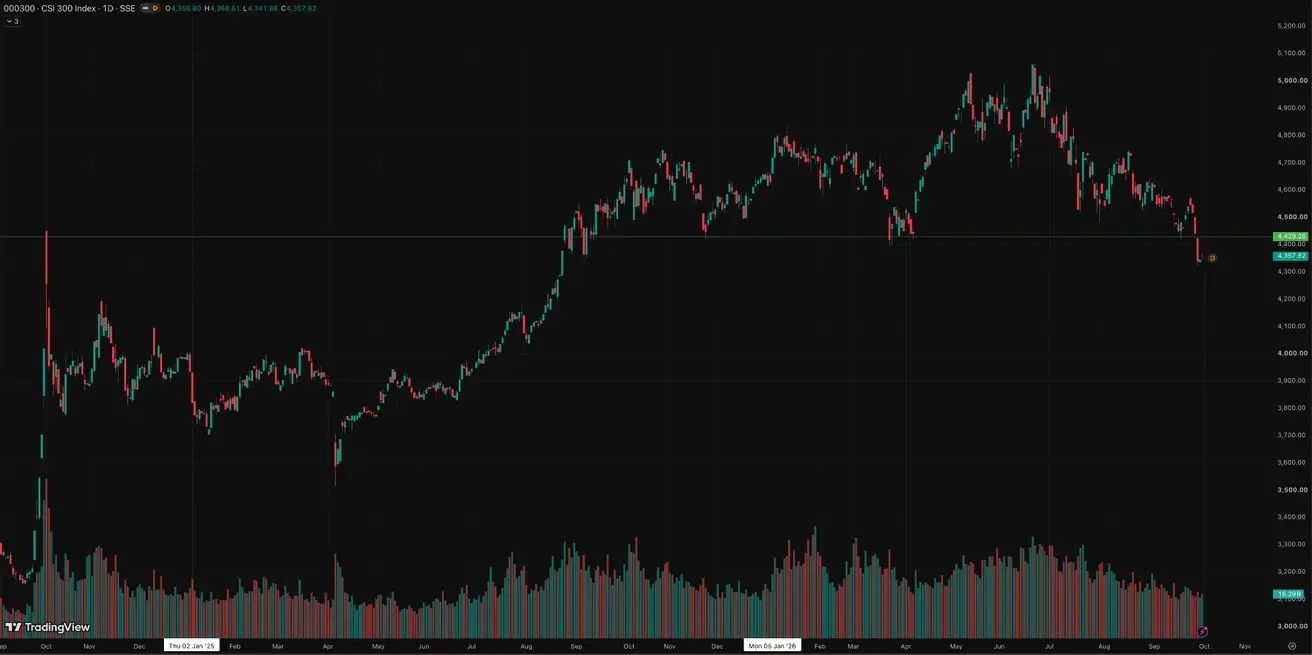
CSI 300 indeks (000300.HK)
Nädalane tootlus: +2,76% (nädala lõpu sulgemishind: 4357,62); aasta algusest: -6,52%.
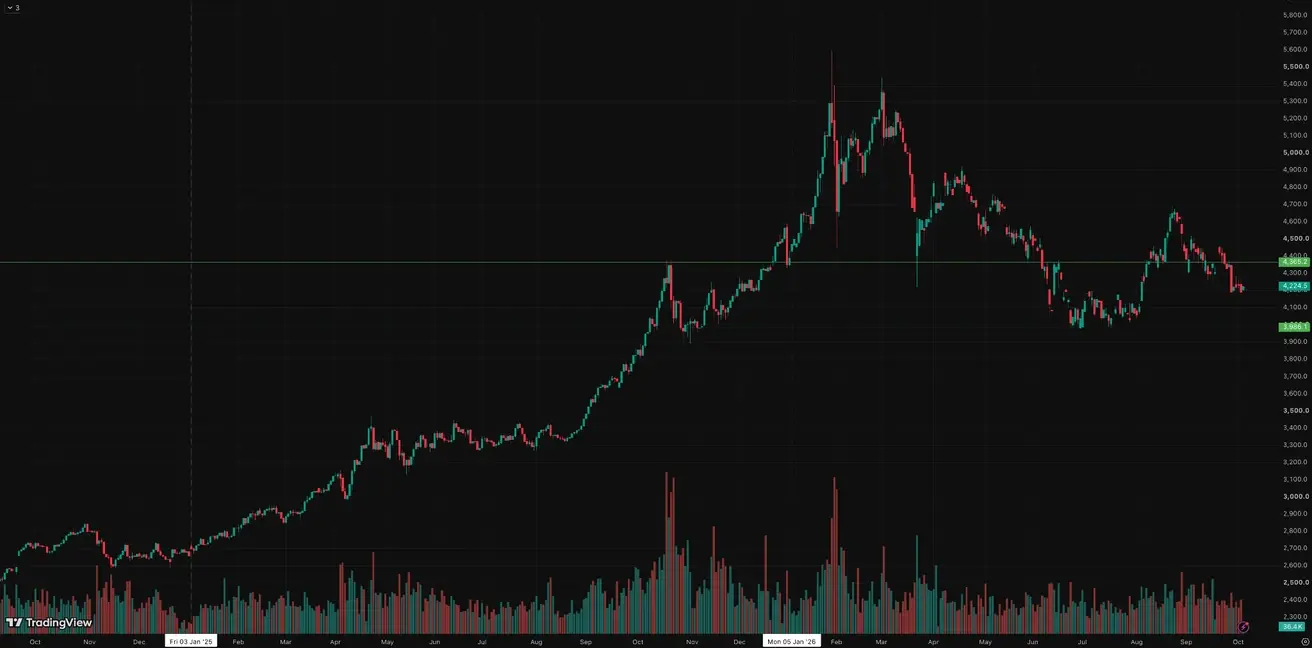
Kulla futuurid (GC)
Nädalane tootlus: -0,34% (nädala sulgemishind: $4224,2 troiuntsi kohta); aasta algusest: -2,49%
Kuld peatas languse, kuna ootused edasistele USA intressitõusudele leevenesid, kuid tugevam dollar piirab praegu tõusu.
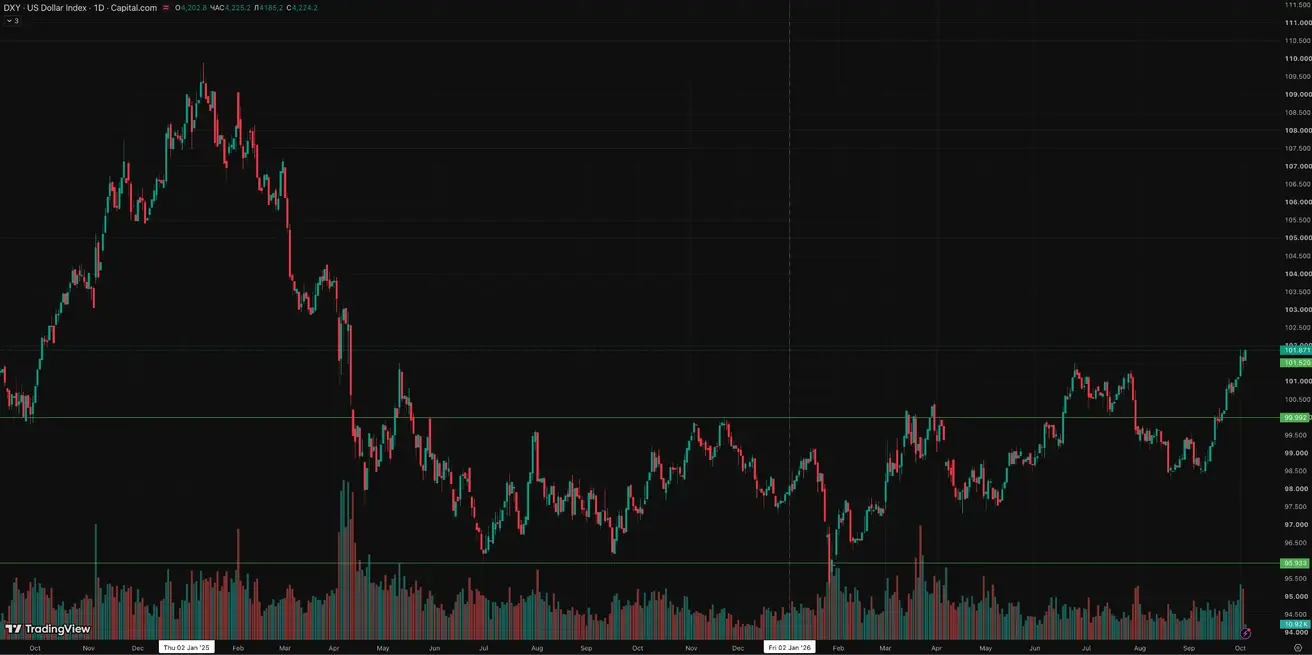
Dollari indeksi futuurid (DX)
Nädalane tootlus: +0,88% (nädala sulgemishind: 101,564); aasta algusest: +3,64%.
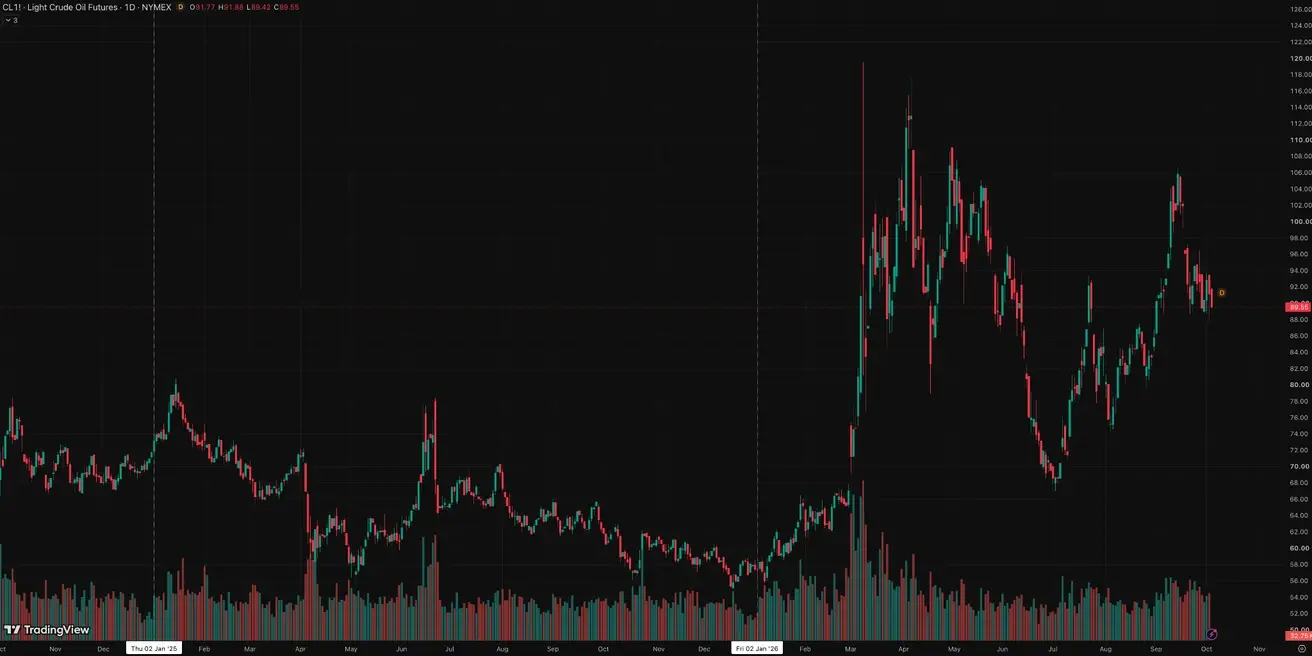
Naftafutuurid
Nädalane tootlus: -3,79% (nädala sulgemishind: $91,11 barreli kohta); aasta algusest: +58,70%
Reutersi andmetel ületasid Lähis-Ida toornafta ekspordid septembri viimase nädala 7 päevast 4 päeval sõjaeelse taseme. 24. septembril ning 27.–29. septembril jäid need ligikaudu 19,5–22,5 miljoni barreli päevas vahele, võrreldes sõjaeelse keskmisega umbes 18 miljonit barrelit päevas. Seitsme päeva liikuv keskmine oli 1. oktoobri seisuga umbes 18,5 miljonit barrelit päevas.
Reuters märgib, et rünnakud laevade vastu Hormuzi väina piirkonnas jätkuvad ning viimastel päevadel on registreeritud vähemalt 7 juhtumit, mis hoiab geopoliitilist lisatasu naftahindades alles.
G7 riigid leppisid IEA (Rahvusvaheline Energiaagentuur) kaudu kokku umbes 100 miljoni barreli nafta ja diisli vabastamises hädaolukorra varudest, kusjuures märkimisväärne osa diislist peaks turule jõudma järgmise 20 päeva jooksul. Programm on kavandatud kestma ligikaudu neli kuud.
Meede on eelkõige mõeldud leevendama pinget naftatoodete füüsilisel turul (eriti diisli puhul, kus puudujäägid kanduvad tavaliselt kiiremini üle transpordi- ja tootmiskuludesse) ning seeläbi piirama hinnasurvet. Lühiajaliselt võiks see langetada inflatsiooniootusi ja toetada võlakirju ning riskivarasid; siiski sõltub püsiv mõju edasisest tegelikust naftapakkumisest. Teisisõnu annab 100 miljoni barreli vabastamine varudest turgudele vaid aega — see ei kõrvalda puudujääki.
Krüptoturg
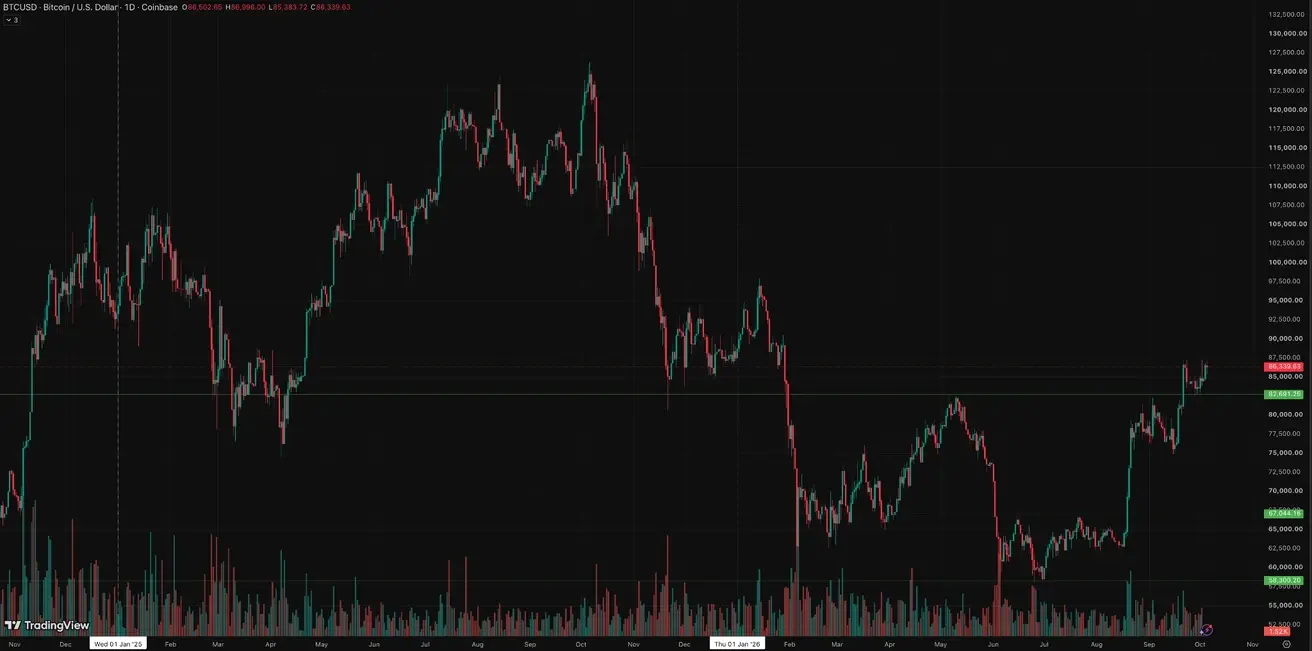
BTC futuurid
Nädalane tootlus: +2,42% (nädala sulgemishind: $86,507.11); aasta algusest: -1,38%.
ETH futuurid
Nädalane tootlus: +1,43% (nädala sulgemishind: $2726,66); aasta algusest: -8,31%.
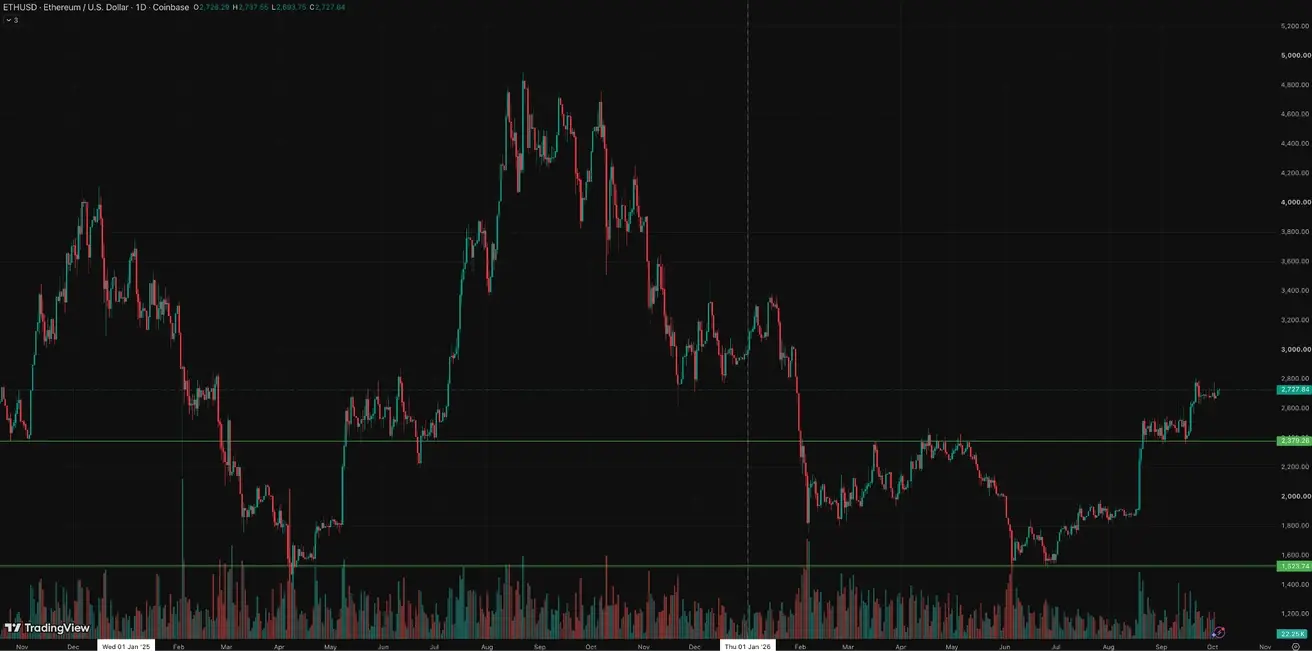
Citi tõstis oma 12 kuu ETHUSD hinnasihi $3,028-le varasemalt $2,240-lt.
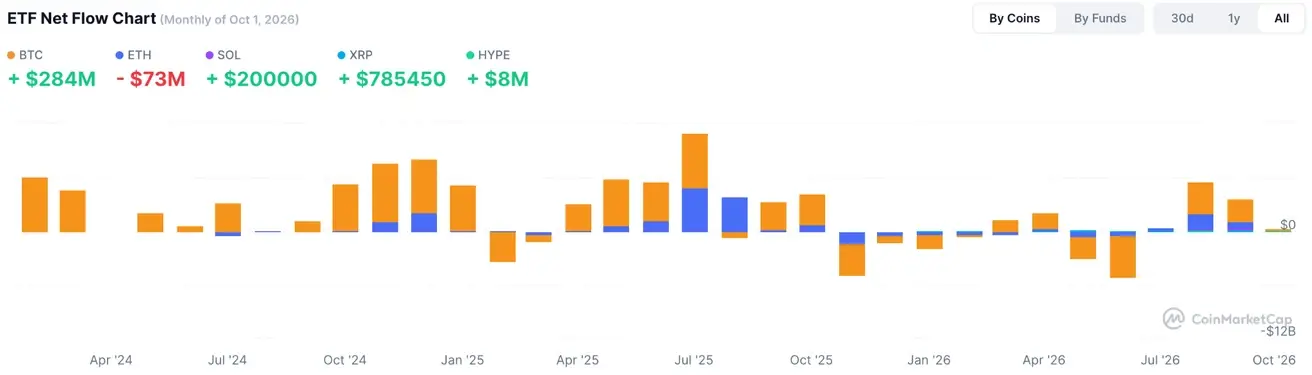
ETF-i netovood
Kogu krüptovaluutaturu kapitalisatsioon
Kogu krüptoturu kapitalisatsioon: $2,948 triljonit (võrreldes $2,85 triljoniga nädal varem) (coinmarketcap.com).
Krüptovarade turuosad:
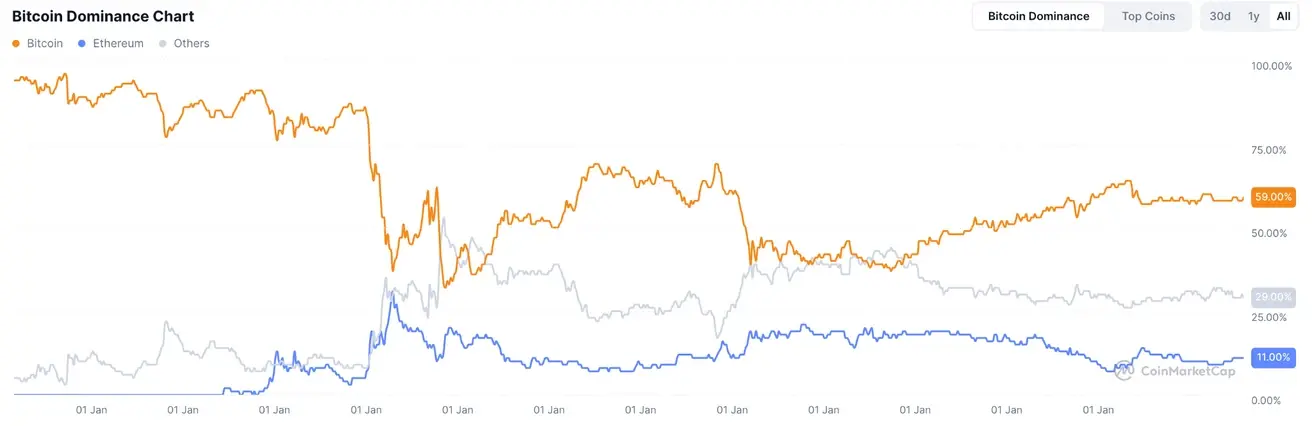
- Bitcoin 59,0% (eelmine: 58,6%)
- Ethereum 11,3% (eelmine: 11,3%)
- Muud 29,6% (eelmine: 30,0%)