English
 Lietuvių
 Русский
 Қазақша
14. september – 20. september 2026: Nädalane majandusülevaade
Peamised turuuuendused
Peamised järeldused:
- Poliitikakork tõsteti vahemikku 3,75–4,00%; retoorika muutus karmimaks;
- Rahapoliitika on endiselt mõõdukalt piirav;
- USA makromajandusandmed toetavad jätkuvalt pehme maandumise stsenaariumi: inflatsiooniriskid kasvavad, tööturg jahtub ilma majanduslanguse märkideta ning praegused tingimused ei õigusta veel intressimäära langetamist.
- Fed parandas veidi oma SKP ja tööhõive prognoose; lähiaja inflatsiooniprognoose tõsteti.
Inflatsioon: tarbijahinnaindeks (august)
- Põhi-CPI (MoM): 0,3% (eelmine: 0,2%).
- Põhi-CPI (YoY): 2,4% (eelmine: 2,5%).
- CPI (MoM): 0,4% (eelmine: 0,1%).
- CPI (YoY): 3,4% (eelmine: 3,4%).
Tootjahinnaindeks (august)
- PPI (MoM): 0,4% (eelmine: 0,0%).
- Põhi-PPI (MoM): 0,3% (eelmine: 0,2%).
Inflatsiooniootused (Michigan) (august)
- 12 kuu inflatsiooniootused: 4,6% (eelmine: 4,3%).
- 5 aasta inflatsiooniootused: 3,4% (eelmine: 3,3%).
SKP (U.S. Bureau of Economic Analysis, BEA) — 2026. aasta II kvartali annualiseeritud kasvutempo, teine hinnang: +1,5% (2026. aasta I kvartal: +2,1%); prognoos: 1,5%.
GDPNow (Atlanta Fedi reaalajas hinnang ametlikule SKP kasvule enne avaldamist (2026. aasta III kvartal)): 5,1% (eelmine: 4,4%).
Kaubandusbilanss (juuli): -88 mld (-71,2 mld).
Tööturg (BLS) (juuli/august)
- Töötuse määr 4,1% (eelmine: 4,1%):
- USA-s töötushüvitisi saavate inimeste koguarv: 1 774K (eelmine: 1 779K);
- Esmased töötushüvitise taotlused: 196K (eelmine: 207K);
- Muutus mittepõllumajanduslikes töökohtades: 162K (eelmine: 23K):
- Muutus tööhõives erasektori mittepõllumajanduslikes töökohtades: 127K (eelmine: -30K):
- Keskmine tunnitasu (a/a): 3,1% (eelmine: 3,2%);
- JOLTSi tööpakkumised: 7,271M (eelmine: 6,866M).
Äritegevuse indeks (PMI) (juuli)
(Üle 50 näitab kasvu; alla 50 näitab kahanemist)
- Teenuste PMI: 56,5 (eelmine: 56,8).
- Tööstuse PMI: 53,9 (eelmine: 53,8).
- Koond-PMI: 56,0 (eelmine: 56,0).
Rahapoliitika
FOMC (Federal Open Market Committee) pidas oma koosoleku. Komitee tõstis intressimäära 25 baaspunkti võrra.
Esimees Kevin Warshi peamine sõnum: USA majandus tugevneb, kuid inflatsiooniriskid on kallutatud ülespoole, samas kui tööturu riskid on ligikaudu tasakaalus. Inflatsioon on liiga kõrge ja on püsinud sellisena liiga kaua.
Üldiselt oli toon märgatavalt karmim kui eelmisel koosolekul.
Esitatud prognoosides parandas Komitee veidi oma SKP ja tööhõive väljavaadet. Lühiajalisi inflatsiooniprognoose tõsteti, pikaajalised prognoosid jäid muutumatuks.
- Föderaalfondide intressimäär (EFFR): 3,75%–4,00%
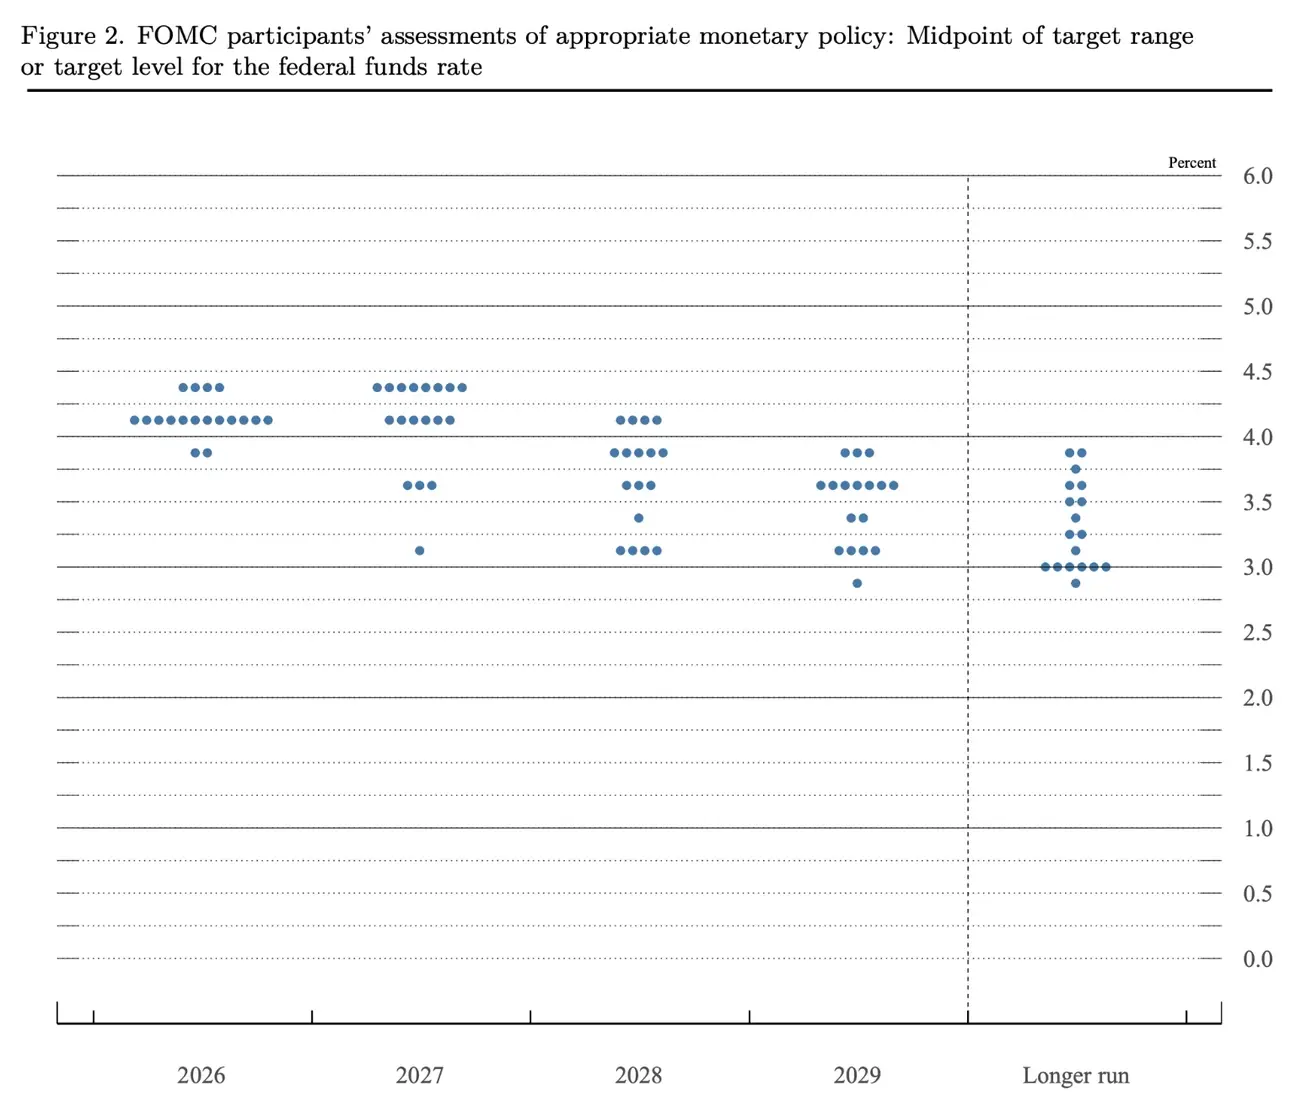
FOMC prognoosid:
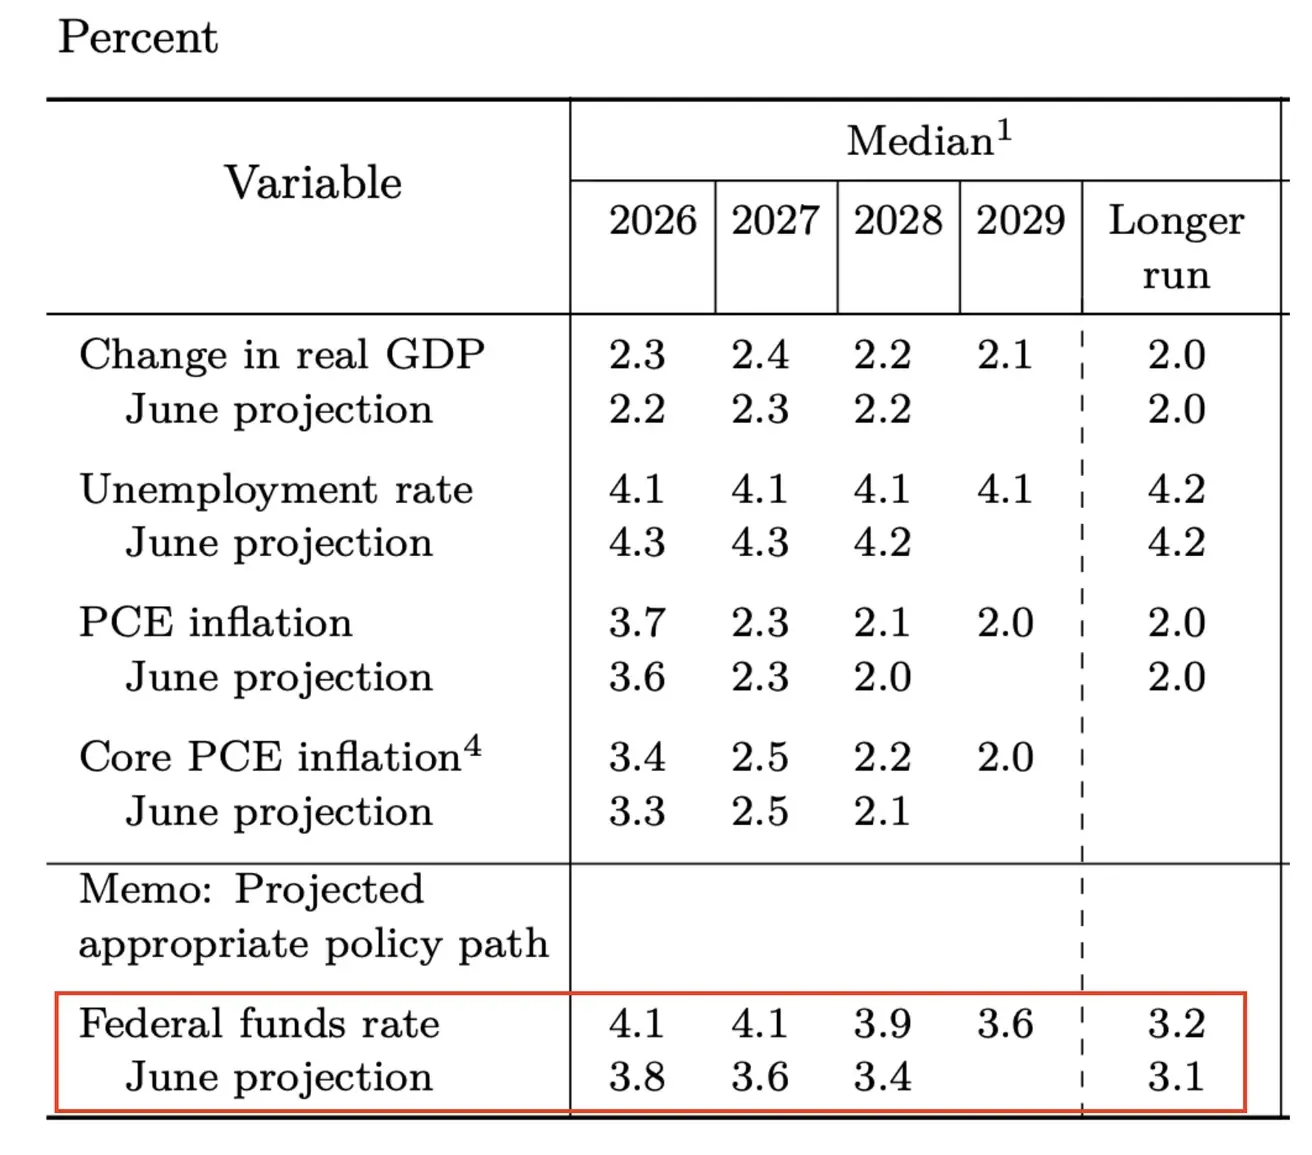
Föderaalfondide intressimäära mediaanprognoos viitab tasemele 4,1% (täiendav +0,25%) kuni 2027. aasta lõpuni. Pikaajaline prognoosivahemik: 3,00–3,50%.
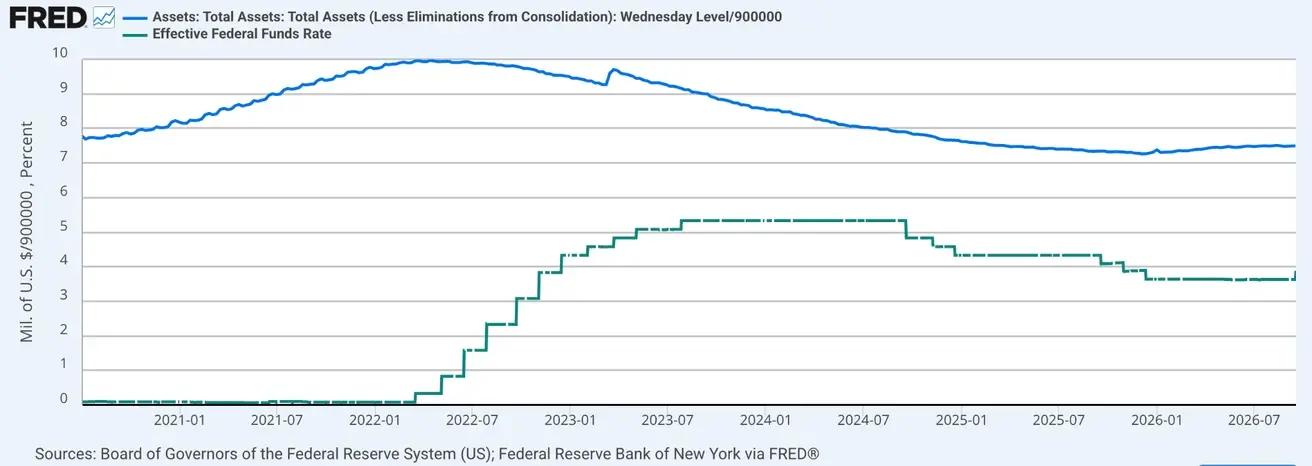
Föderaalreservi bilanss: 6,746 triljonit dollarit, +3,23% alates kvantitatiivse karmistamise (QT) peatamisest, mil bilanss oli 6,535 triljonit dollarit.
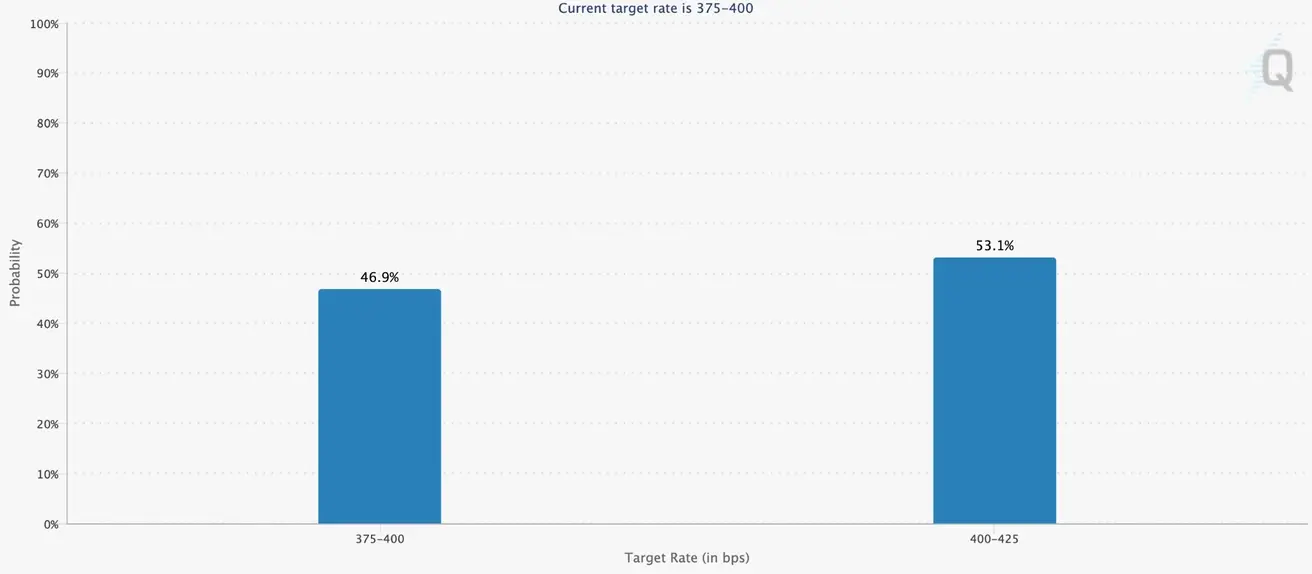
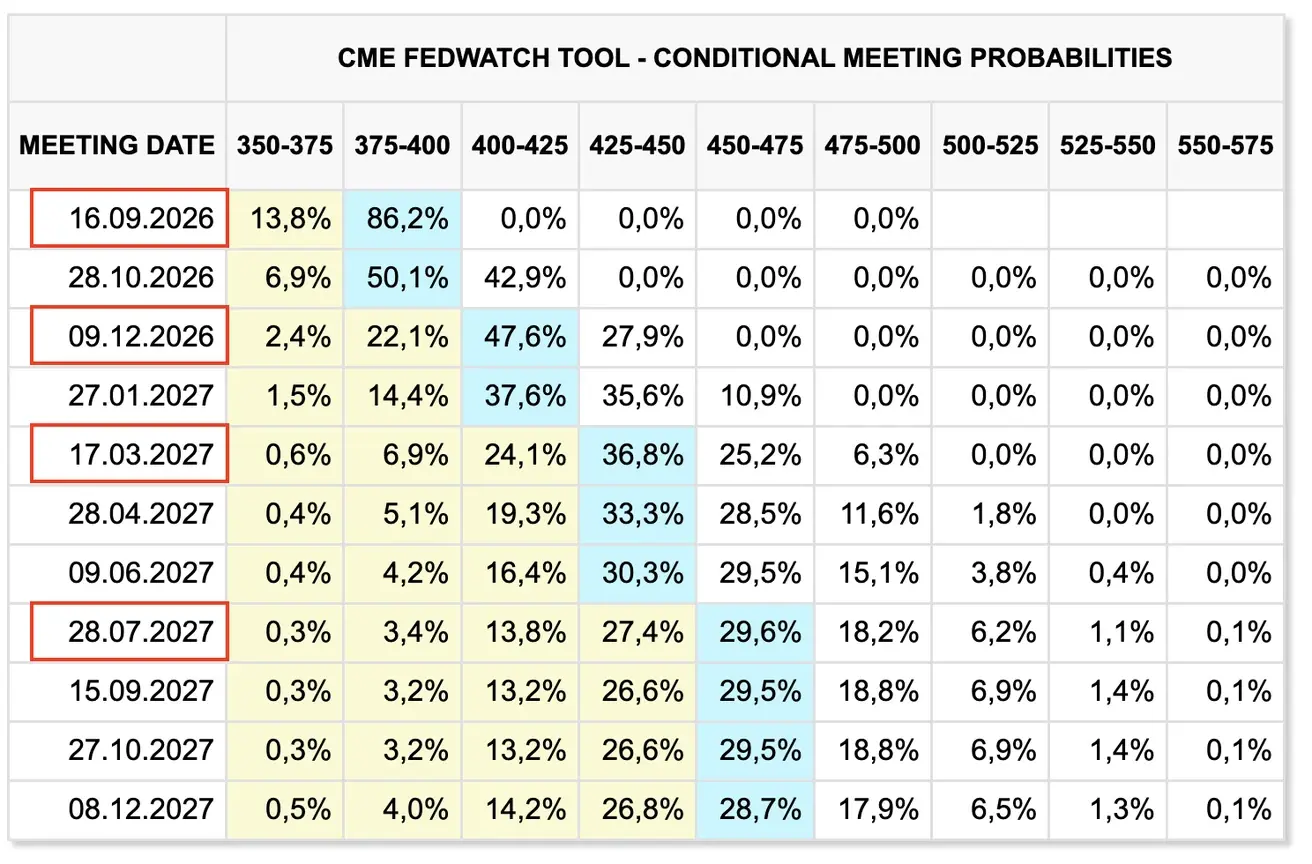
Turuprognoos intressimäära kohta (FedWatch)
Järgmise FOMC koosoleku (28. oktoober) puhul on 0,25% intressitõusu hinnanguline tõenäosus 53,1%:
Järgmise 12 kuu jooksul ootab turg endiselt kolme 25 baaspunkti suurust intressitõusu vahemikku 4,50–4,75%, kusjuures viimane tõus on oodata 2027. aasta aprillis:
Täna:
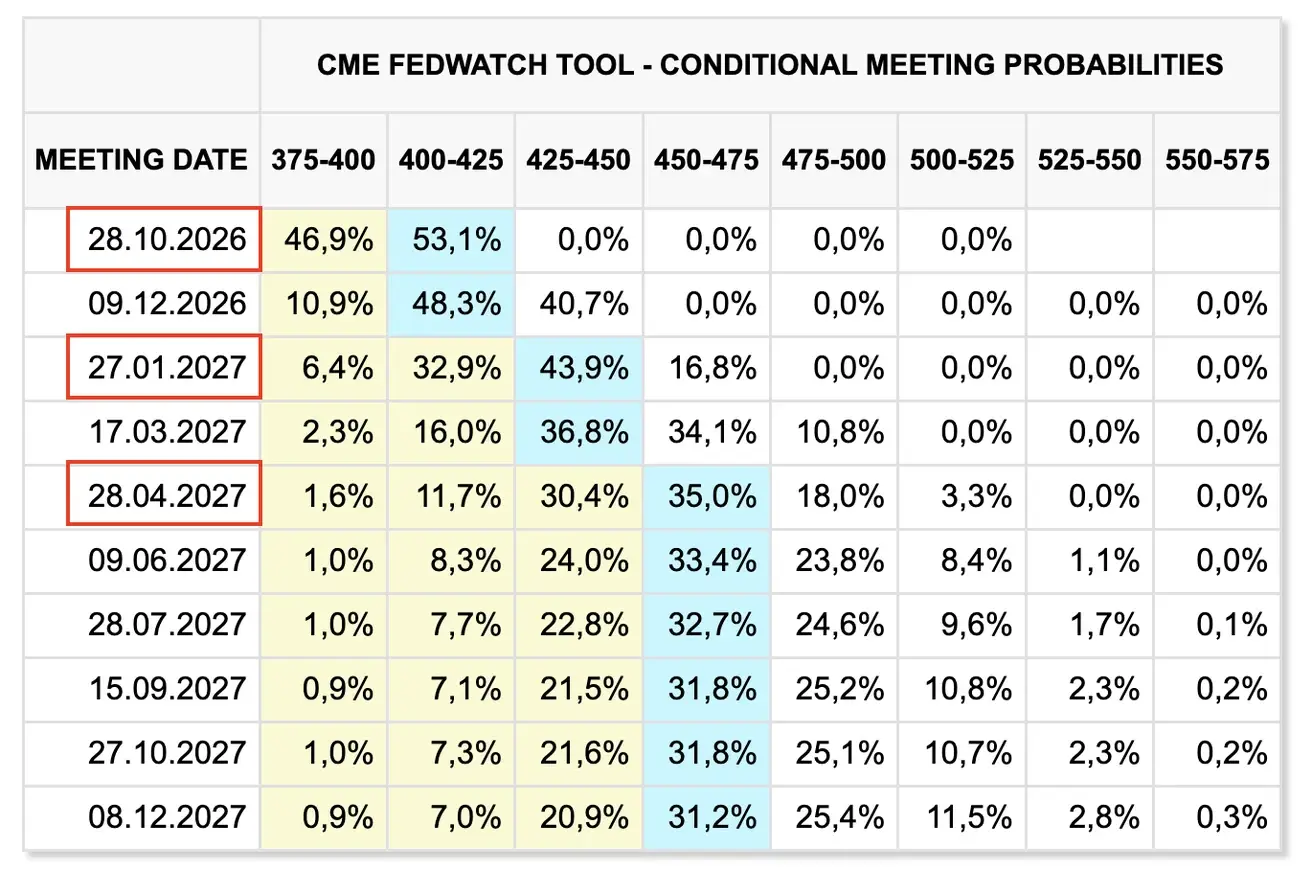
Nädal varem:
Võlakirjaturg
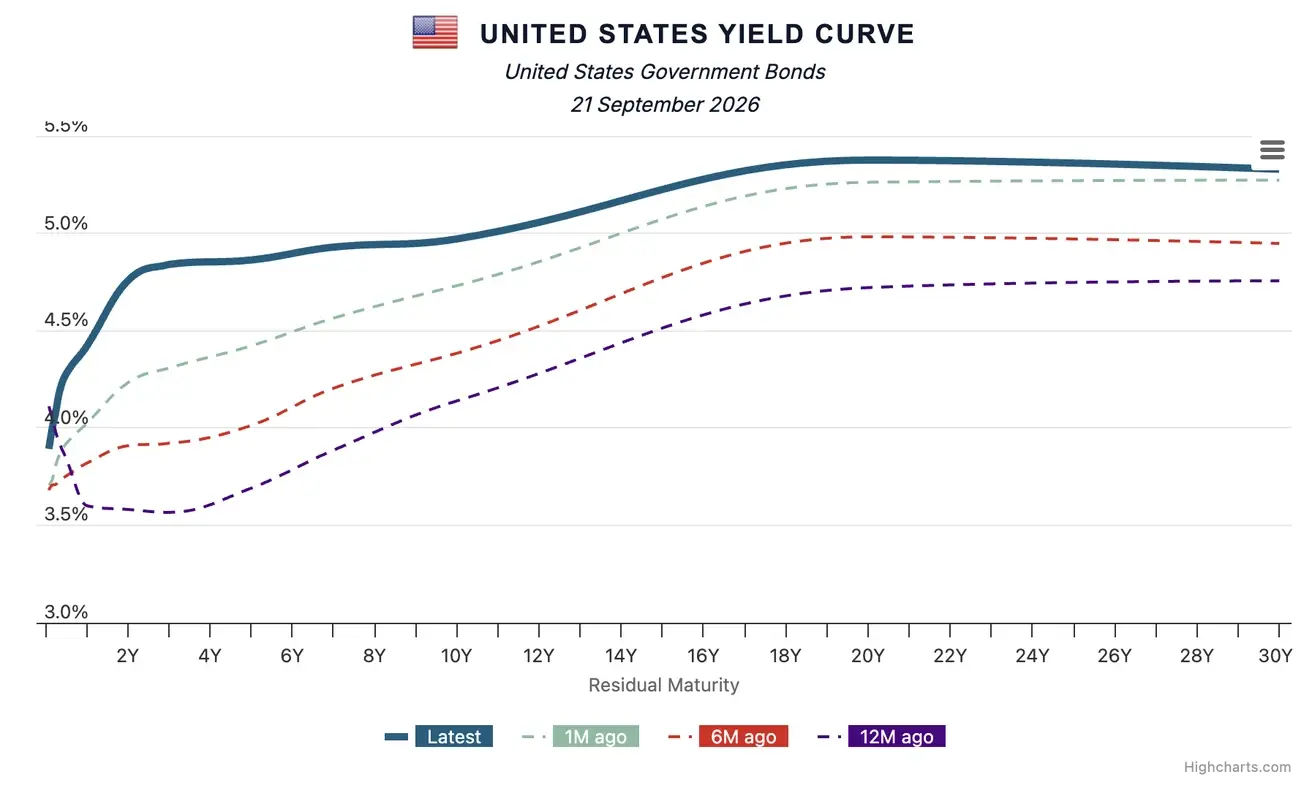
USA võlakirjaturg — tootlused tõusid kõvera lühemas/keskmises otsas, samal ajal kui 30-aastaste võlakirjade tootlus langes.
USA riigivõlakirjad 20+ aastat (TLT ETF): +0,47% (nädala sulgemishind: 81,25); aasta algusest: -6.78%
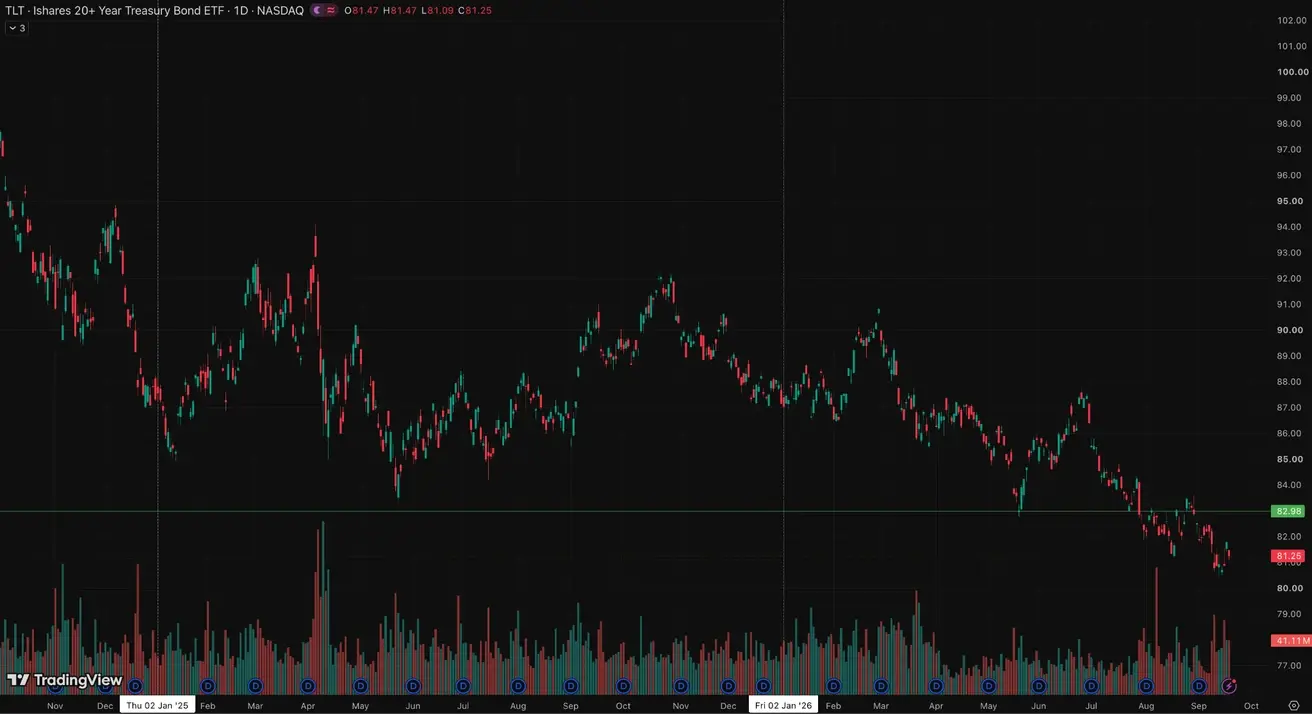
Pika tähtajaga USA riigivõlakirjad peegeldavad kasvavat usaldust Fedi otsustavalt inflatsioonivastase hoiaku suhtes. Lühiajalised tootlused jäid pärast intressitõusu ülespoole surve alla, samal ajal kui pikaajalised tootlused liikusid allapoole. Seda võib tõlgendada nii: poliitika on täna karmim, kuid tõenäosus, et kõrge inflatsioon juurdub aastateks, on veidi vähenenud.
Tootlused ja vahed
- 10-aastaste USA riigivõlakirjade turutootlus: 4,97% (eelmine: 4,98%);
- 2-aastaste USA riigivõlakirjade tootlus: 4,76% (eelmine: 4,63%);
- ICE BofA BBB US Corporate Index efektiivne tootlus: 5,84% (eelmine: 5,86%).
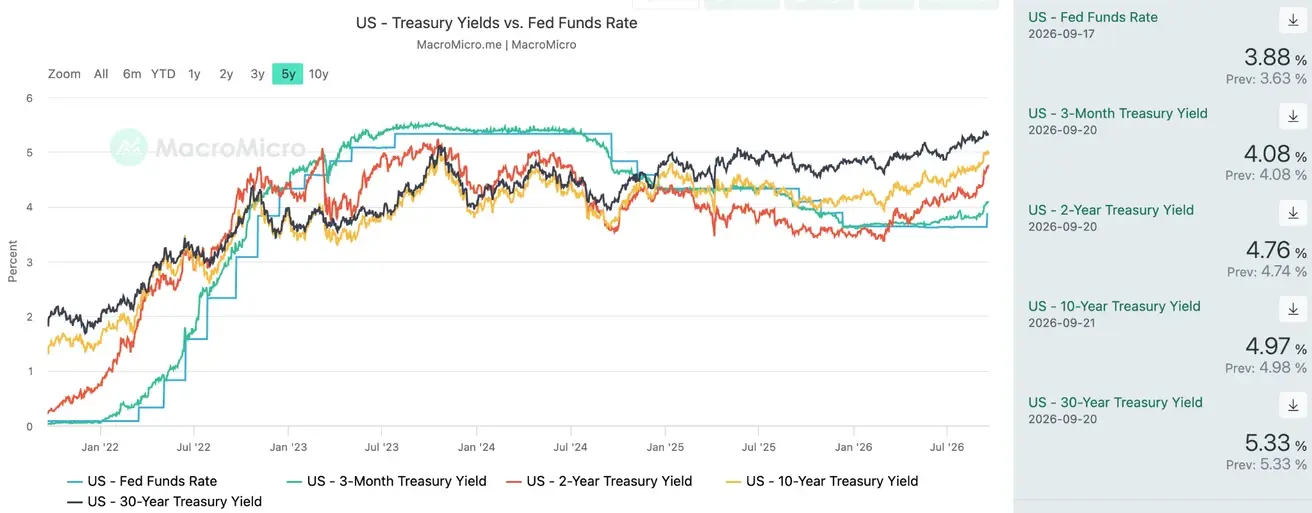
- Tootlusvahe 10-aastaste ja 2-aastaste USA riigivõlakirjade vahel on 21 baaspunkti (eelmine: 35 bp);
- Tootlusvahe 10-aastaste ja 3-kuuliste USA riigivõlakirjade vahel on 89 baaspunkti (eelmine: 96 bp).
USA riigivõlakirjade tootluskõver
5-aastase USA krediidiriski vahetustehingu (CDS) maksumus — turupõhine suveräänse maksejõuetuskindlustuse mõõdik — on 32,39 baaspunkti, võrreldes 32,95 baaspunktiga nädal varem.
Aktsiaturg
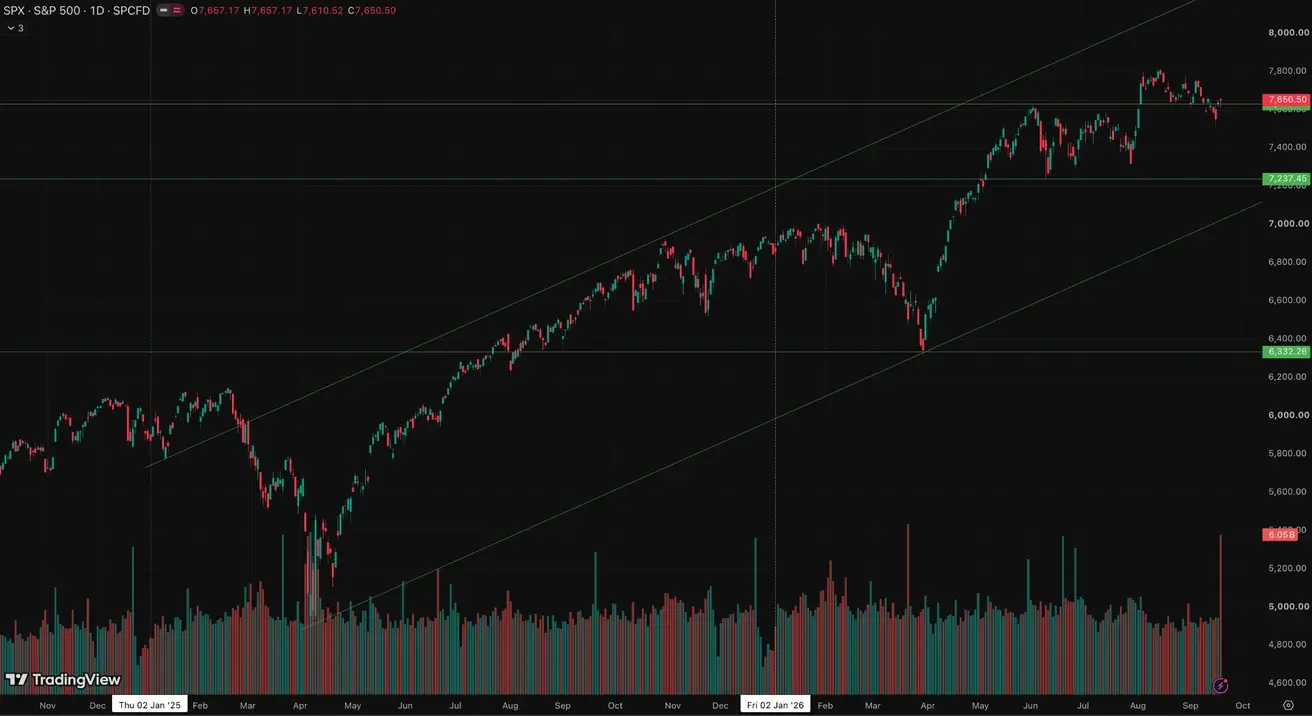
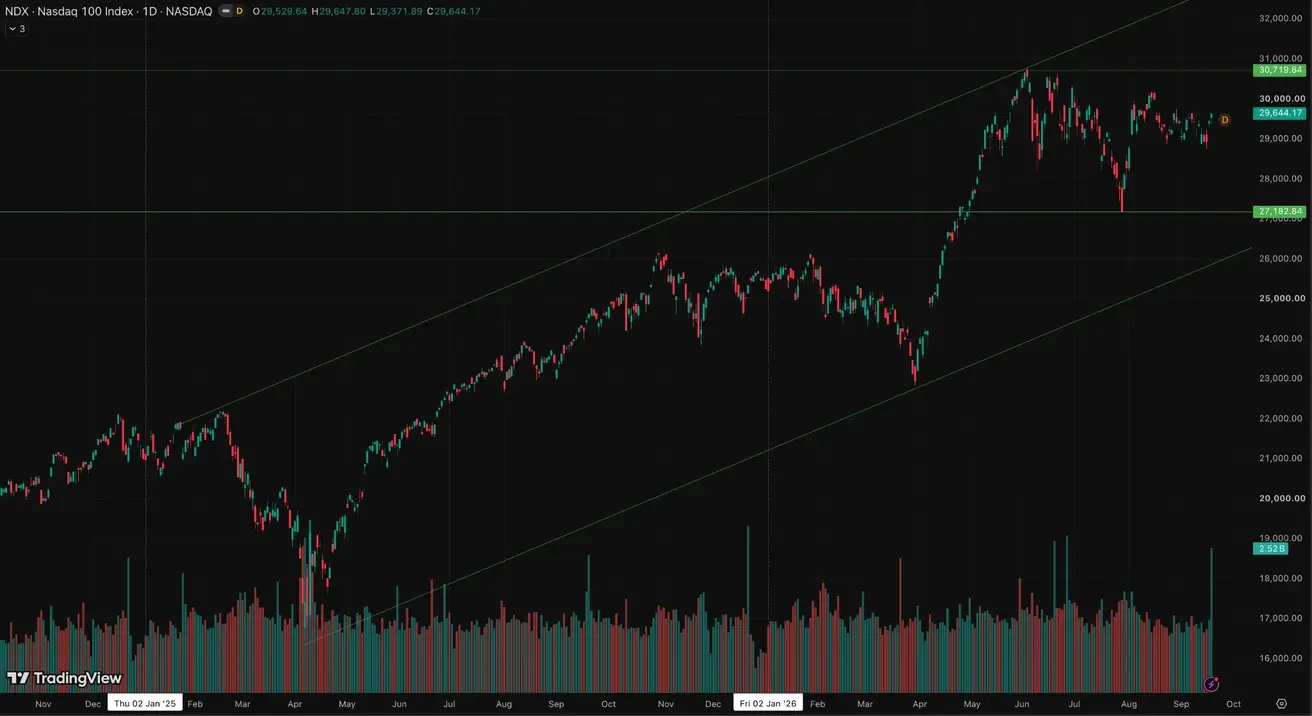
Pärast Warshi pressikonverentsi tõlgendas turg koosolekut algselt oodatust karmimana. Kuid nüüdseks on kogu müügisurve tagasi ostetud ning turg jõudis tõenäoliselt järeldusele, et retoorika oli karmim kui tegelik poliitikatee — pigem sõnaline sekkumine kui tulevane tegevus. Peamine risk on endiselt energiahinnad.
SP500
Nädala tootlus: -0,08% (nädala lõpu sulgemishind: 7650,50); aasta algusest: +11,76%.
NASDAQ100
Nädala tootlus: +0,94% (nädala lõpu sulgemishind: 29644,17); aasta algusest: +17,40%.
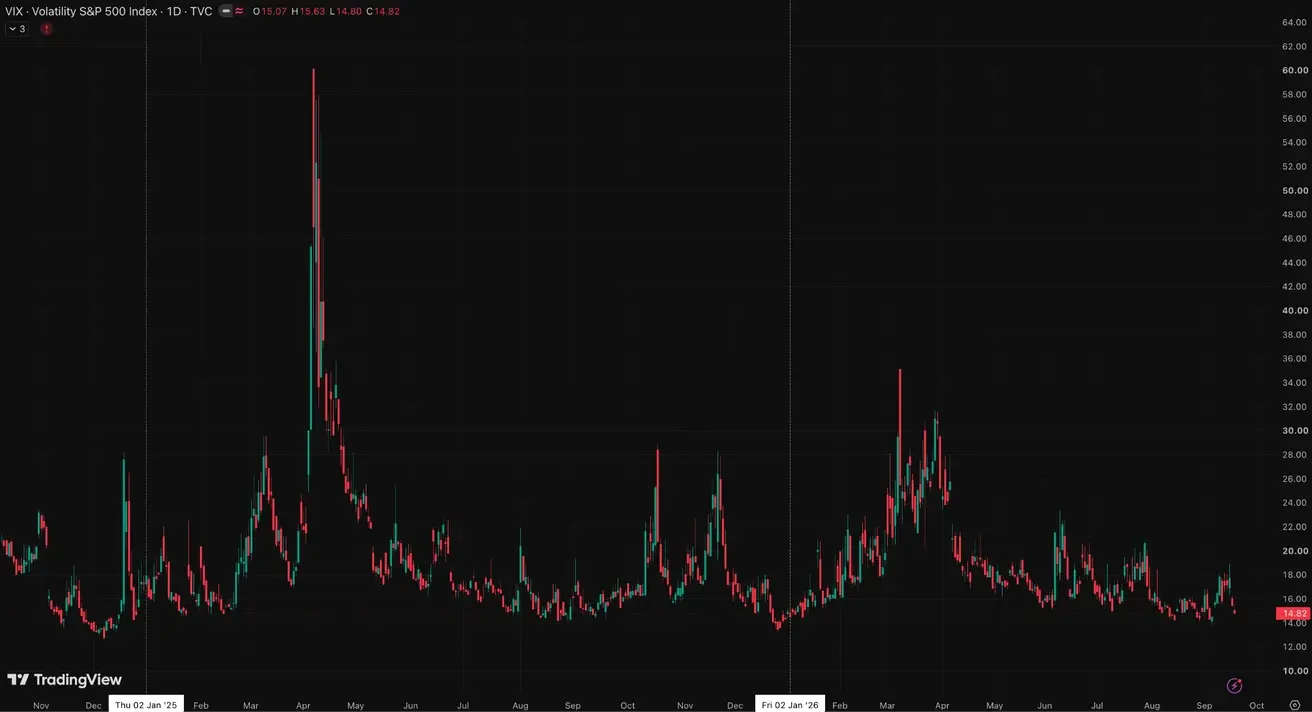
VIX
VIX (volatiilsusindeks): nädala lõpu sulgemishind 14,82 punkti.
Wells Fargo langetas oma 2026. aasta lõpu S&P 500 sihthinna 7 950-lt 7 700-le.
Euroala
- EKP tõstis intressimäärasid, säilitades samal ajal karmi hoiaku, kuna inflatsiooniriskid jätkavad kasvu;
- Lähis-Ida konflikti taustal korrigeeris EKP oma SKP prognoose allapoole ja tõstis järgmiste aastate inflatsiooniprognoose.
Makromajanduslikud andmed
Intressimäärad
- Hoiustamise püsivõimaluse määr: 2,5% (eelmine: 2,25%);
- Marginaalse laenuvõimaluse määr: 2,9% (eelmine: 2,65%) — määr, millega pangad saavad keskpangast üleöö rahastust;
- Peamine refinantseerimismäär (poliitikamäär): 2,65% (eelmine: 2,40%).
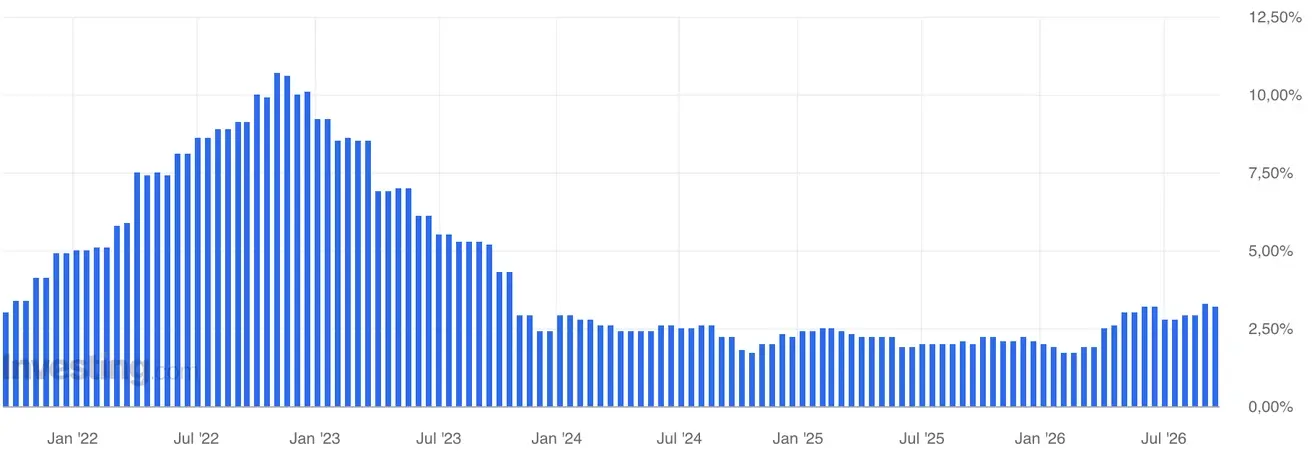
Inflatsioon: tarbijahinnaindeks (CPI) (august)
- Põhi-CPI (YoY): 2,4% (eelmine: 2,5%);
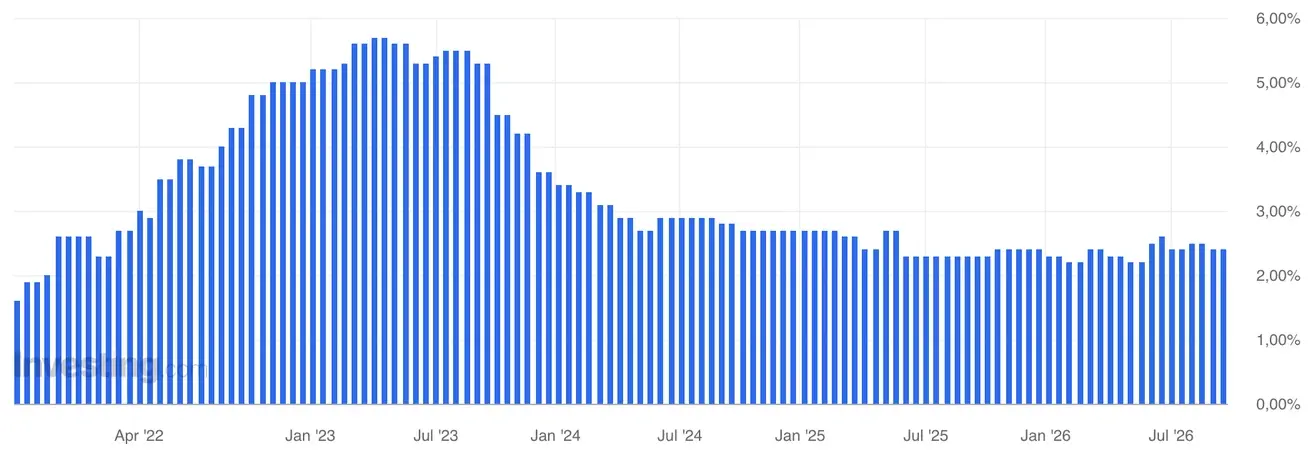
- Peamine CPI: muudetud 2,9%-lt 0,4%-le (MoM) (eelmine: 0,2%);
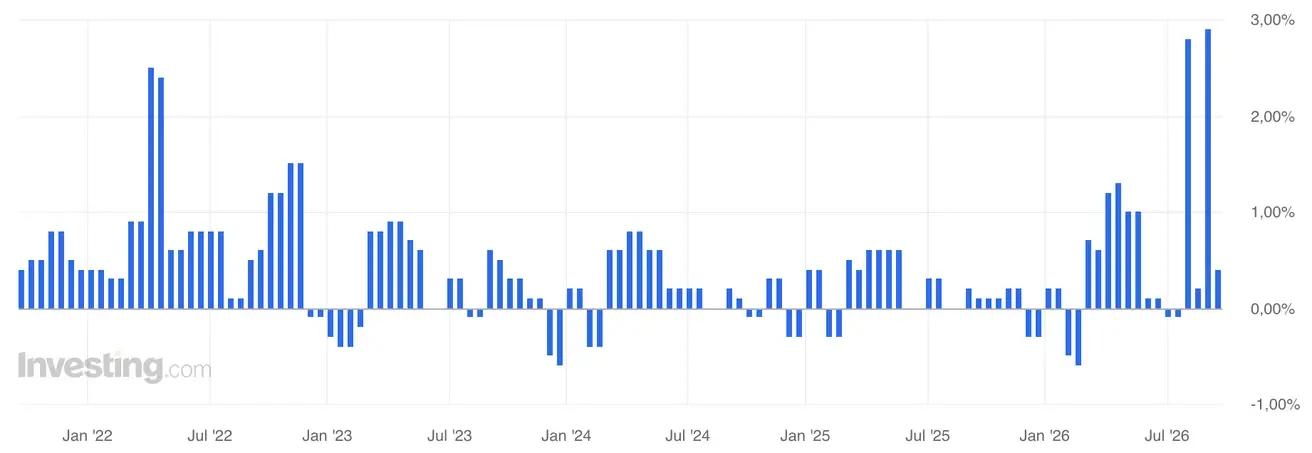
- CPI: 3,2% (YoY) (eelmine: 2,9%).
Inflatsiooniootused (august)
- 1 aasta ootused: 3,0% (eelmine: 2,9%).
- 3 aasta ootused: 2,9% (eelmine: 2,7%).
SKP (2026. aasta II kvartal)
- QoQ: 0,6% (eelmine: -0,2%);
- YoY: 0,5% (esialgne hinnang: 0,4%); (eelmine: 0,3%).
Töötuse määr (august)
- 6,4% (eelmine: 6,3%).
Tööstustoodang (august)
- MoM: -0,1% (eelmine: 0,0%);
- YoY: 1,67% (eelmine: 1,37%).
Ostujuhtide indeks (PMI) (august)
- Teenuste PMI: 51,6 (eelmine: 51,7);
- Tööstuse PMI: 52,7 (eelmine: 52,8);
- S&P Globali koond-PMI: 52,0 (eelmine: 52,0).
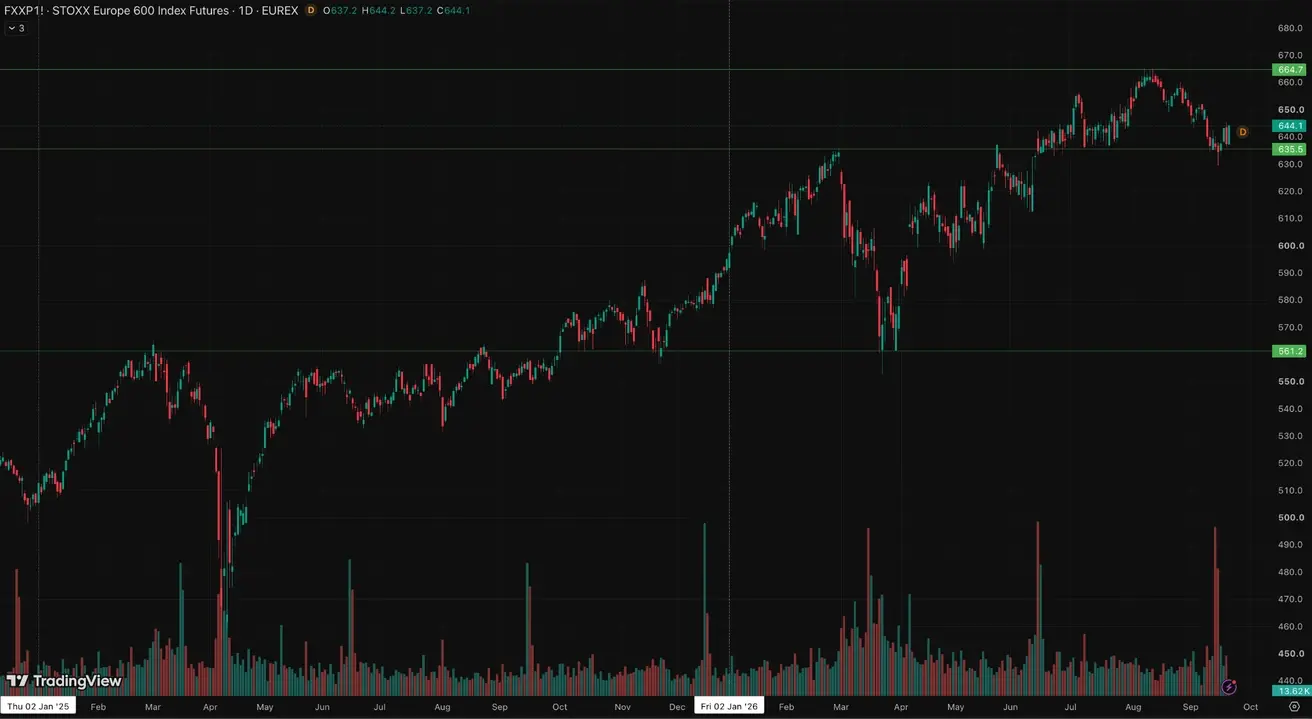
Euro Stoxx 600 (FXXP1!)
Nädala tootlus: +0,22% (nädala lõpu sulgemishind: 640,8); aasta algusest: +7,88%.
Hiina
Hiina majandus jätkab stabiliseerumist, mida toetavad tugevad ekspordid, samal ajal kui sisenõudlus ja investeeringud taastuvad järk-järgult. Poliitikakujundajad jäävad majandusstiimuli rakendamisel mõõdukaks ja sihitud lähenemisviisis.
- Intressimäärad jäävad muutumatuks;
- Rahapoliitika jääb toetavaks;
- Hiina kinnitas oma pühendumust eelarvelisele toetusele majanduskasvu jaoks oma 2026. aasta plaani raames, sealhulgas meetmed sisenõudluse stimuleerimiseks, maksusoodustuste ja toetuste optimeerimiseks ning tööstusvõimsuse moderniseerimiseks.
Makromajanduslikud andmed
Intressimäärad
- 1-aastane laenu baasintressimäär (keskmise tähtajaga laenamine): 3,00%;
- 5-aastane laenu baasintressimäär (hüpoteeklaenude võrdlusalus): 3,50%.
Inflatsiooni näitajad (august)
- Tarbijahinnaindeks (CPI): 0,4% MoM (eelmine: -0,1%); 0,8% YoY (eelmine: 0,5%):
- Tootjahinnaindeks (PPI): 3,8% YoY (eelmine: 3,5%).
Kaubandusandmed
- Import (august): 28,2% YoY (eelmine: 27,5%);
- Eksport (august): 25,0% YoY (eelmine: 23,9%);
- Kaubandusbilanss (USD) (august, YoY): 119,9 miljardit dollarit (eelmine: 112,5 miljardit dollarit).
SKP (2026. aasta II kvartal)
- QoQ: 0,9% (eelmine: 1,3%);
- YoY: 4,3% (eelmine: 5,0%).
See jääb alla sihttrajektoori ja peegeldab nõrgemat sisenõudluse hoogu.
Tööturg
- Töötuse määr (august): 5,3% (eelmine: 5,2%).
Tööstustegevus
- Tööstustoodang (juuli, YoY): 5,2% (eelmine: 4,5%).
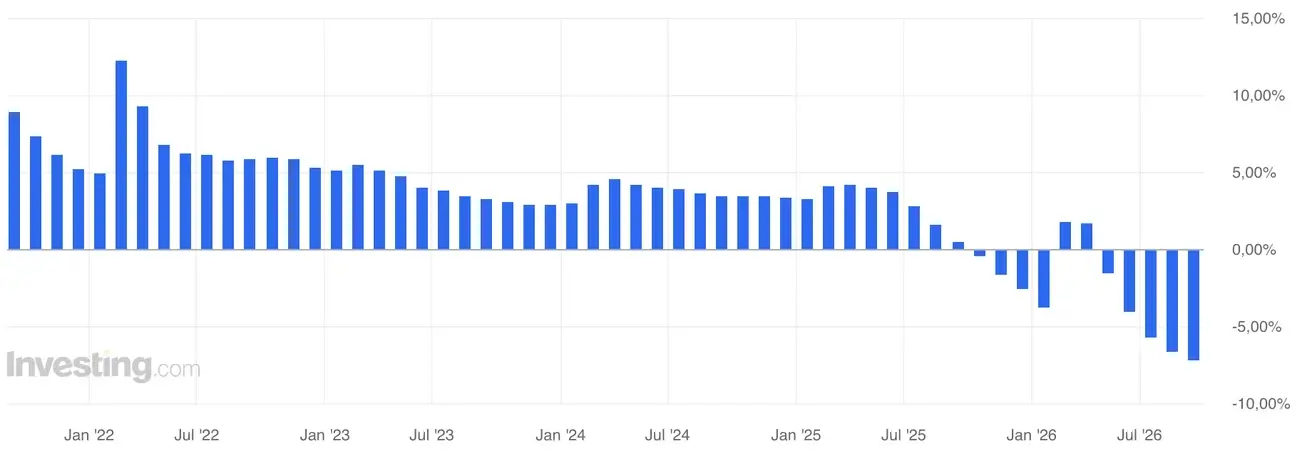
Põhivarainvesteeringud
- Juuni, YoY: -7,2% (eelmine: -6,7%).
Jaemüük
- Juuli, YoY: 0,6% (eelmine: 0,9%).
Ostujuhtide indeksid (PMI) (august)
- Tööstuse PMI: 49,8 (eelmine: 49,2);
- Mitte-tööstuse PMI: 49,0 (eelmine: 49,0);
- Koond-PMI: 49,5 (eelmine: 49,3).
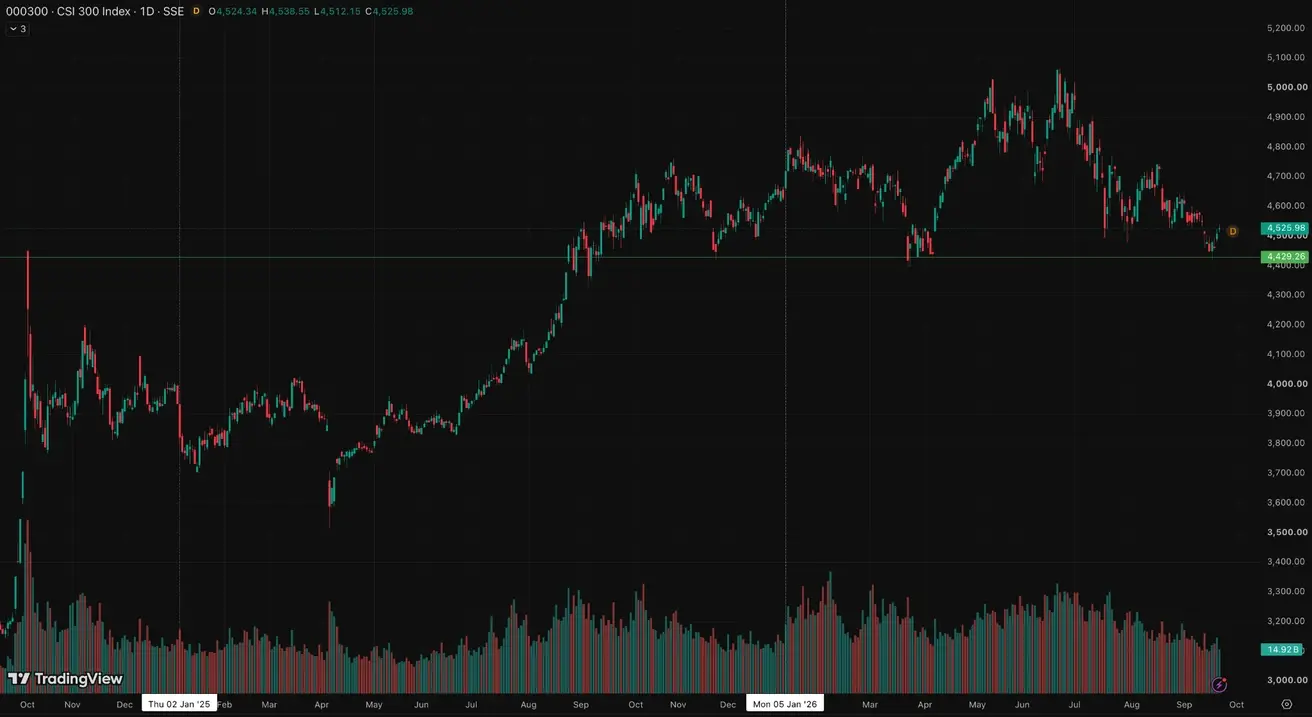
CSI 300 indeks (000300.HK)
Nädala tootlus: -0,06% (nädala lõpu sulgemishind: 4525,98); aasta algusest: -3,31%.
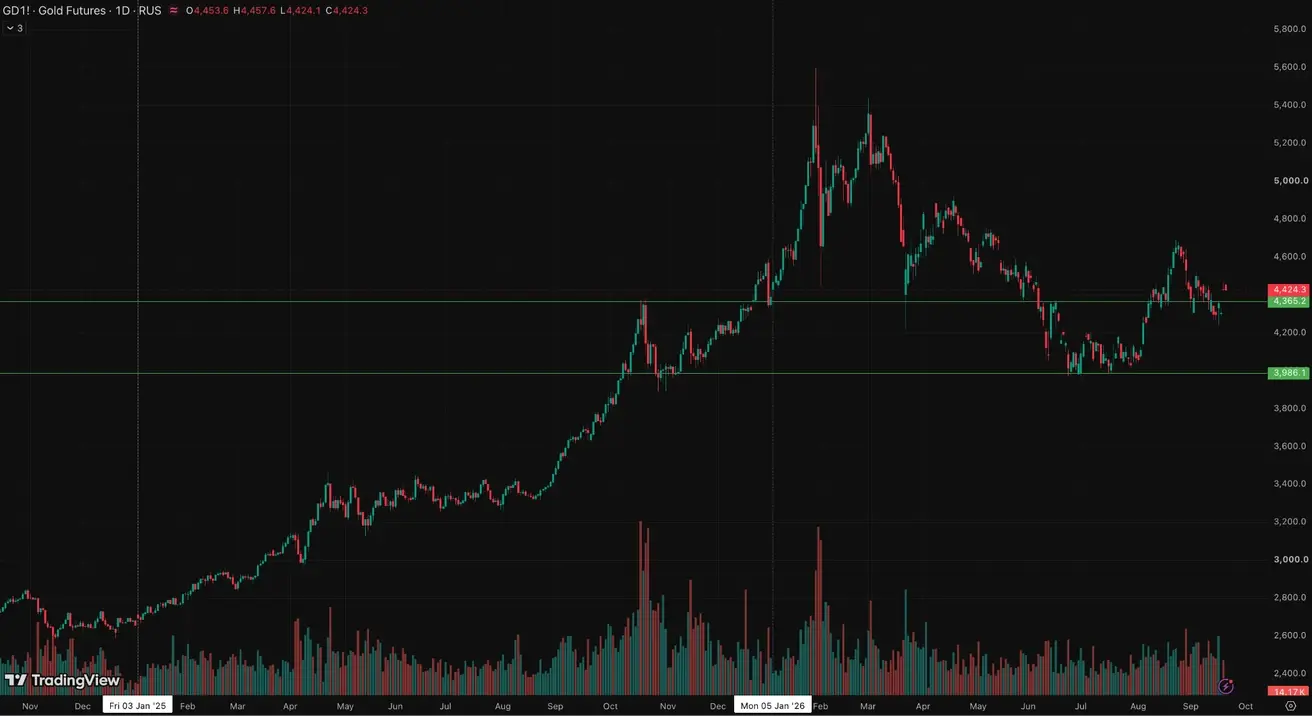
Kulla futuurid (GC)
Nädala tootlus: +1,25% (nädala sulgemishind: 4428,2 dollarit troiuntsi kohta); aasta algusest: +2,22%
Nafta futuurid
Nädala tootlus: -3,97% (nädala sulgemishind: 96,08 dollarit barreli kohta); aasta algusest: +67,36%
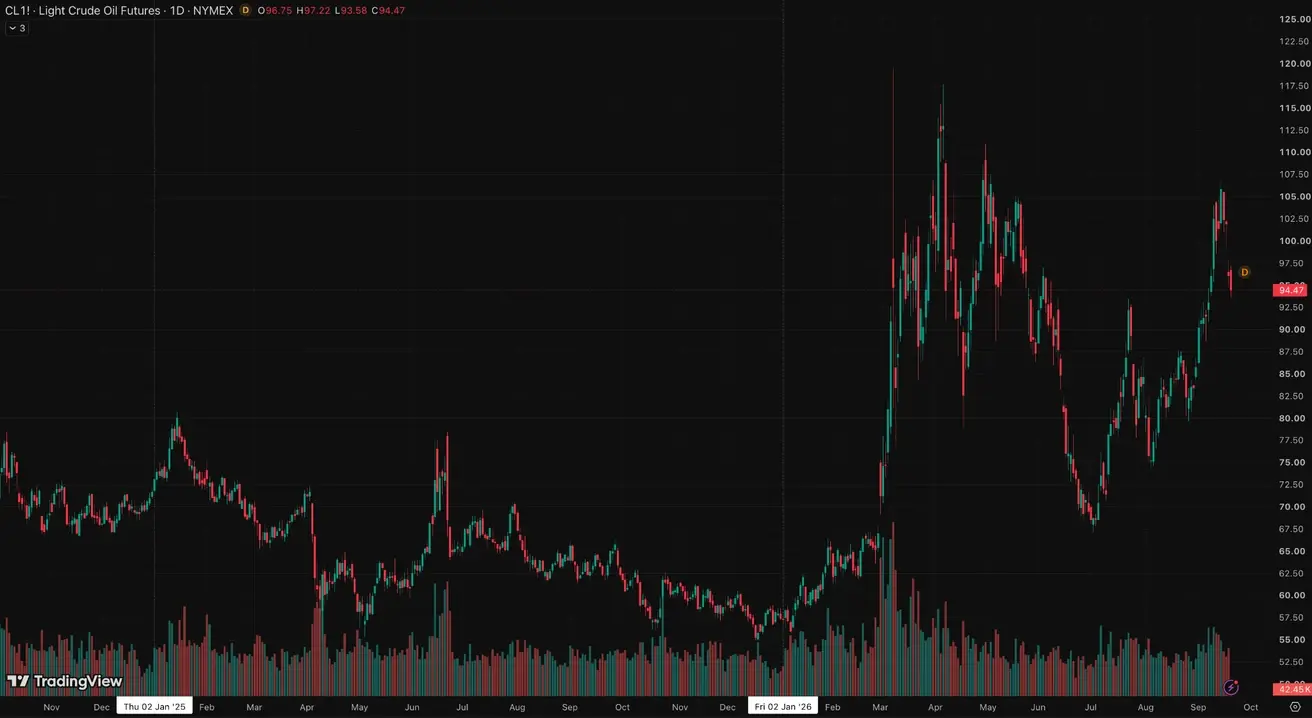
Nafta langes umbes 4%, kuna tarnehirmud leevenesid, eelkõige seoses Saudi toornafta voogudega läbi Omaani. Turule tähendab see loomulikult väiksemaid inflatsioonimuresid ja väiksemat vajadust veelgi agressiivsema keskpanga reaktsiooni järele.
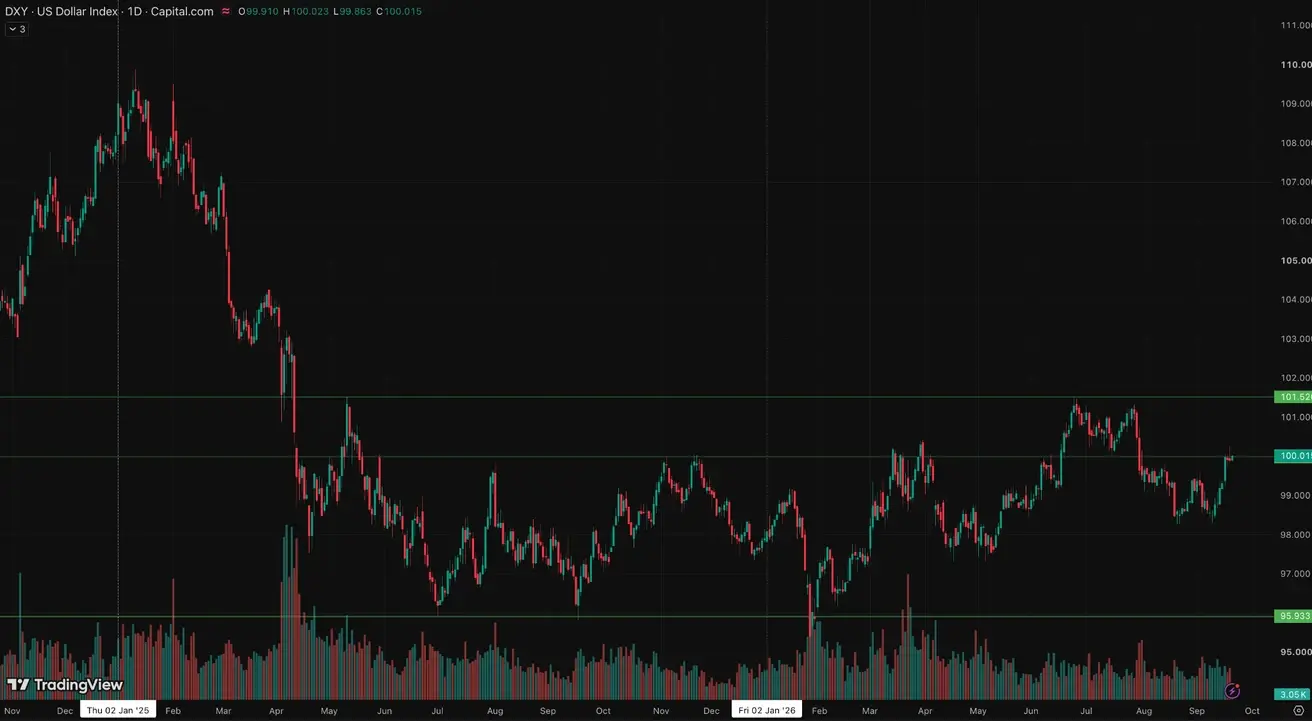
Dollari indeksi futuurid (DX)
Nädala tootlus: +1,10% (nädala sulgemishind: 99,895); aasta algusest: +1,94%.
Krüptoturg
CLARITY Act ei läbinud 15. septembril olulist Senati hääletust ja ei ole praeguseks vastu võetud. Senat ei hääletanud eelnõu lõppvastuvõtmise üle, vaid arutelu lõpetamise ja sisulise menetluse alustamise üle. Selleks oli vaja 60 häält, kuid tulemus oli 49 poolt, 50 vastu ja üks senaator ei hääletanud. Lühidalt, Senat ei jõudnudki eelnõu sisulise aruteluni.
Samas säilis menetluslik võimalus kordushääletuseks. Selle kasutamiseks peavad vabariiklased jätkama läbirääkimisi ja leidma vähemalt 11 lisahäält. Peamised takistused on endiselt eetikapiirangud, huvide konfliktid seoses administratsiooniametnike krüptovaradega ning eraldi küsimused stabiilsusraha regulatsiooni ja regulaatorite volituste kohta.
CFTC (Commodity Futures Trading Commission) juht ütles, et amet on valmis kehtestama krüptoreegleid hoolimata CLARITY Acti ebaõnnestunud menetluslikust hääletusest Senatis. SECi esimees Atkins ütles CFTC juhi järel samuti, et SEC esitab oma krüptoreeglid. See retoorika toetas krüptoturgu.
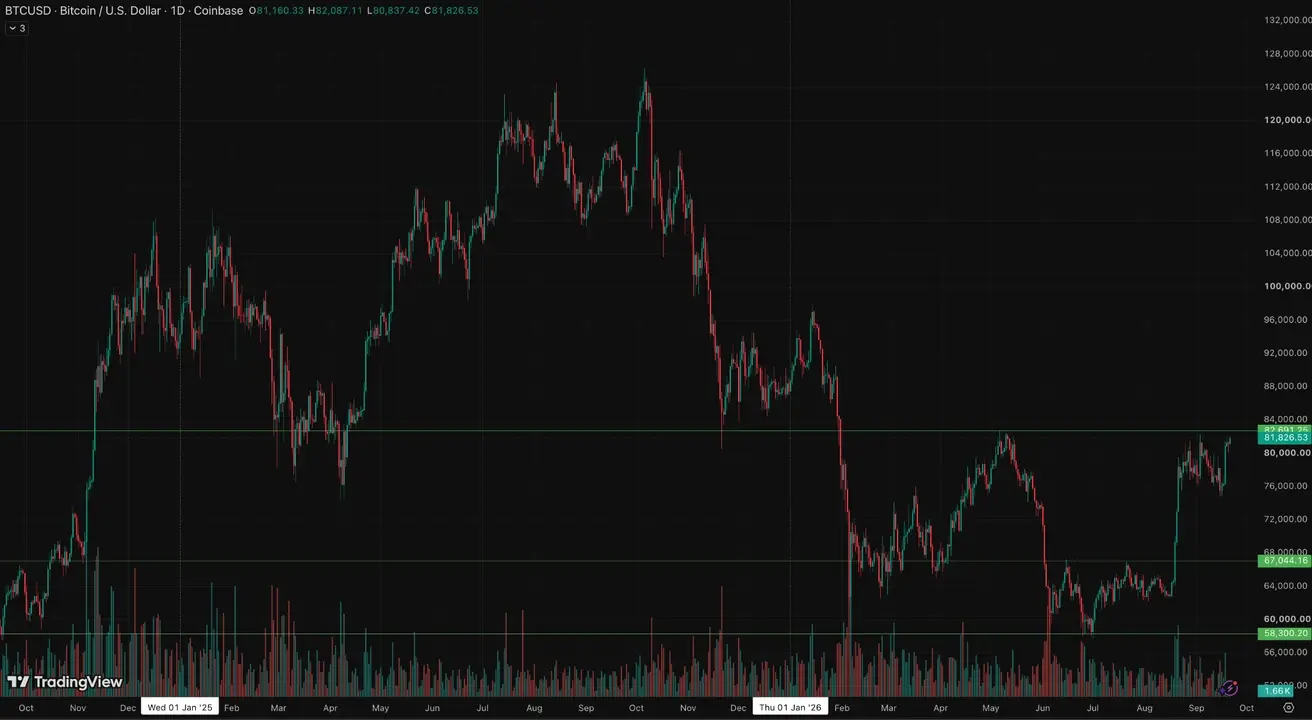
BTC futuurid
Nädala tootlus: +5,68% (nädala sulgemishind: 81 159,64 dollarit); aasta algusest: -7,48%.
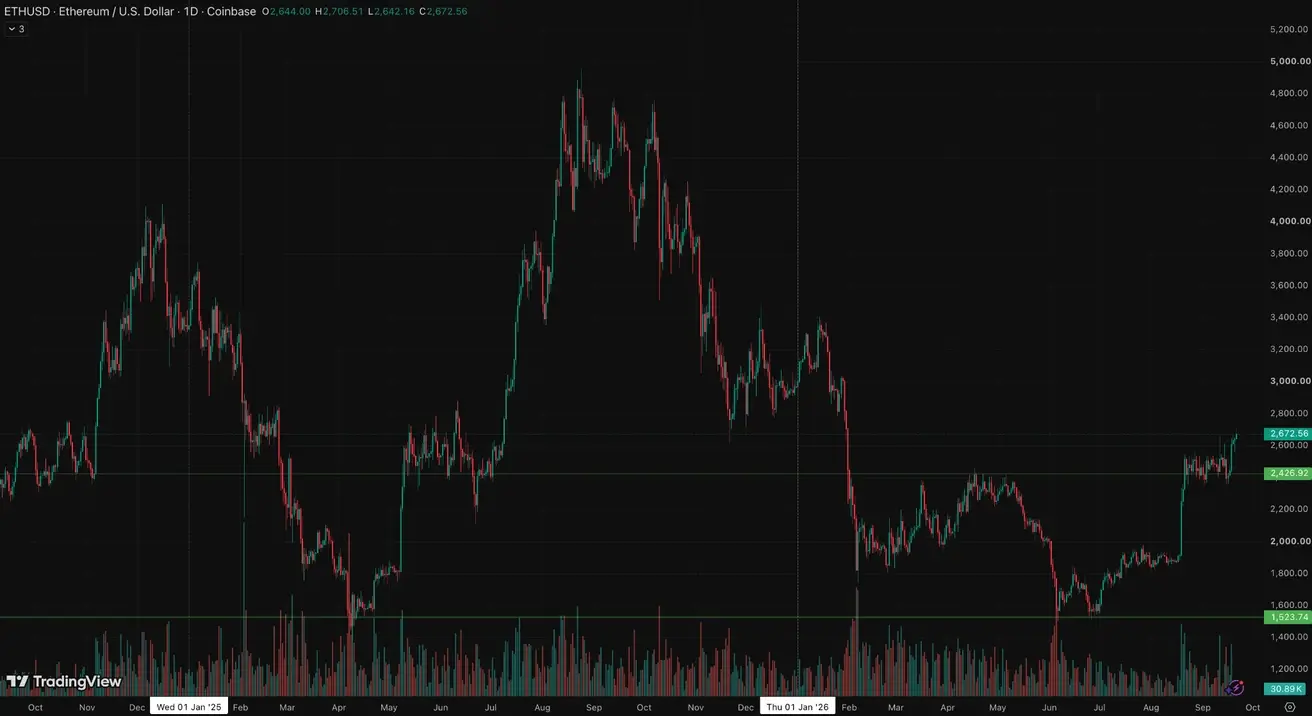
ETH futuurid
Nädala tootlus: +6,80% (nädala sulgemishind: 2644,31 dollarit); aasta algusest: -11,08%.
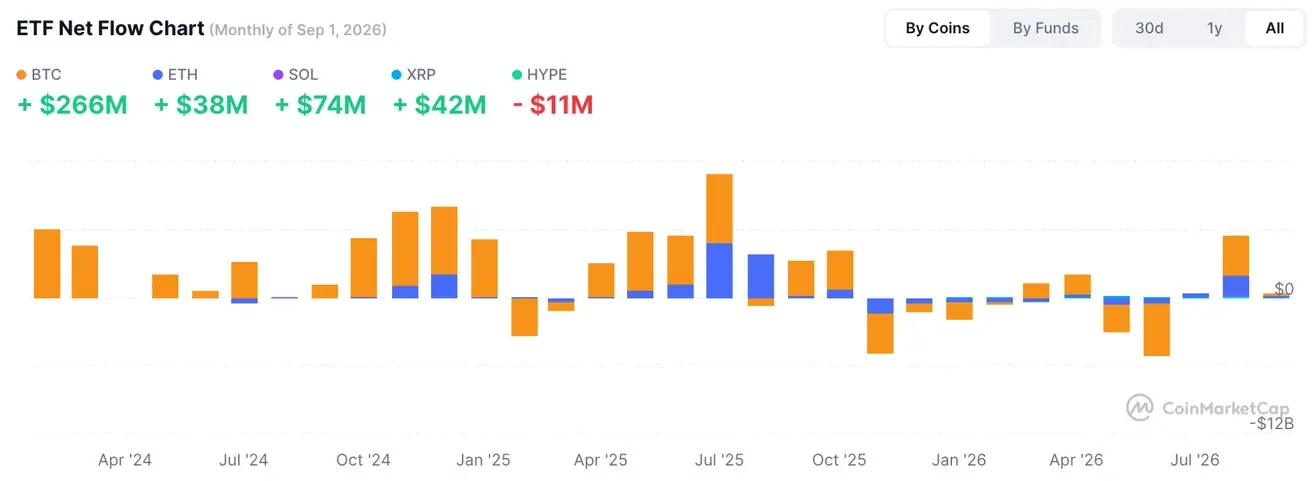
Krüptovaluutaturu kogukapitalisatsioon
Krüptoturu kogukapitalisatsioon: 2,87 triljonit dollarit (vs 2,66 triljonit dollarit nädal varem) (coinmarketcap.com).
Krüptovarade turuosad:
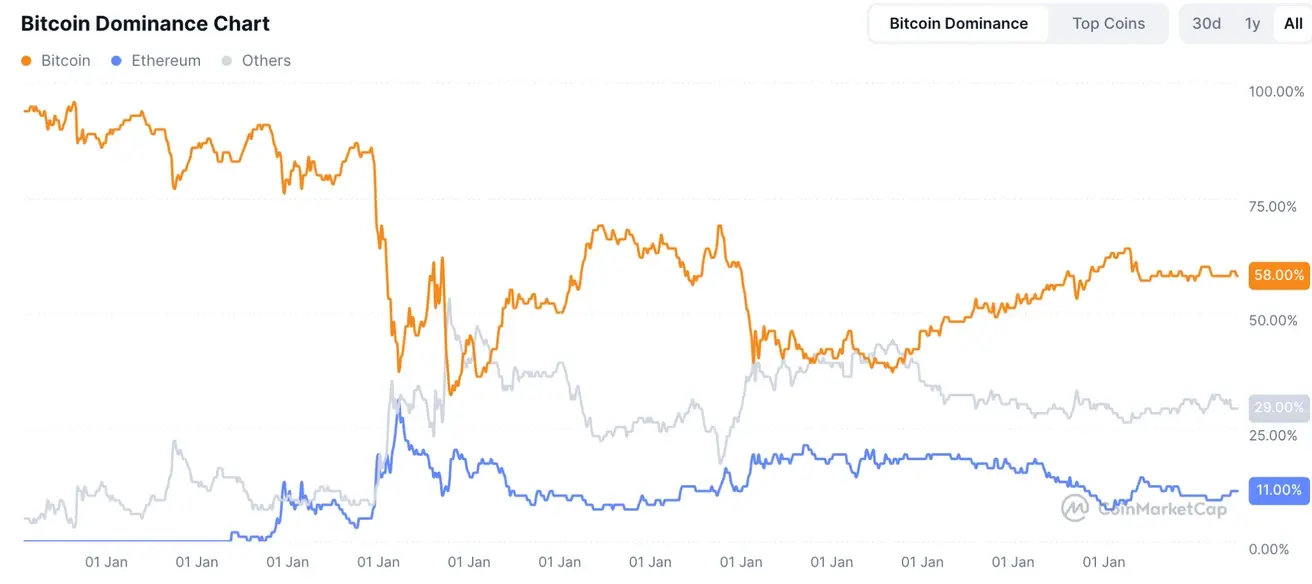
- Bitcoin 58,9% (eelmine: 58,9%)
- Ethereum 11,5% (eelmine: 11,6%)
- Muud 29,6% (eelmine: 29,5%)