English
 Lietuvių
 Русский
 Қазақша
7. september – 13. september 2026: iganädalane majandusülevaade
Peamised turuülevaated
Peamised järeldused:
- Intressimäär jääb muutumatuks, samal ajal kui Föderaalreservi retoorika püsib ettevaatlik, kuid on muutunud karmimaks;
- Rahapoliitika on endiselt mõõdukalt piirav;
- USA makromajandusandmed toetavad jätkuvalt pehme maandumise stsenaariumi: inflatsiooniriskid kasvavad, tööturg jahtub ilma majanduslanguse märkideta ning praegused tingimused ei õigusta veel intressimäära langetamist.
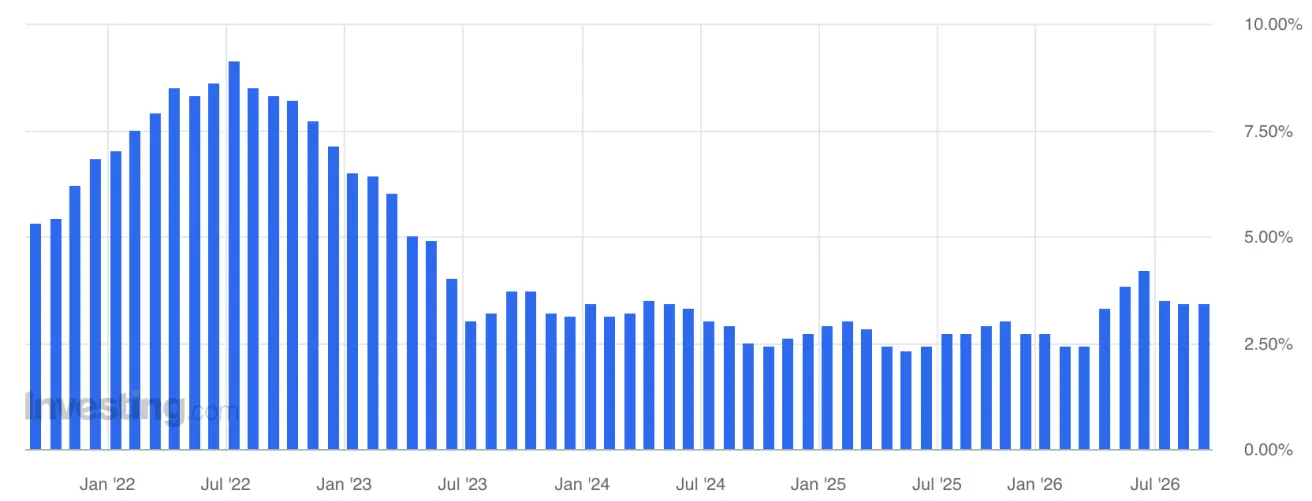
Inflatsioon: tarbijahinnaindeks (august)
- Põhi-CPI (MoM): 0,3% (eelmine: 0,2%).
- Põhi-CPI (YoY): 2,4% (eelmine: 2,5%).
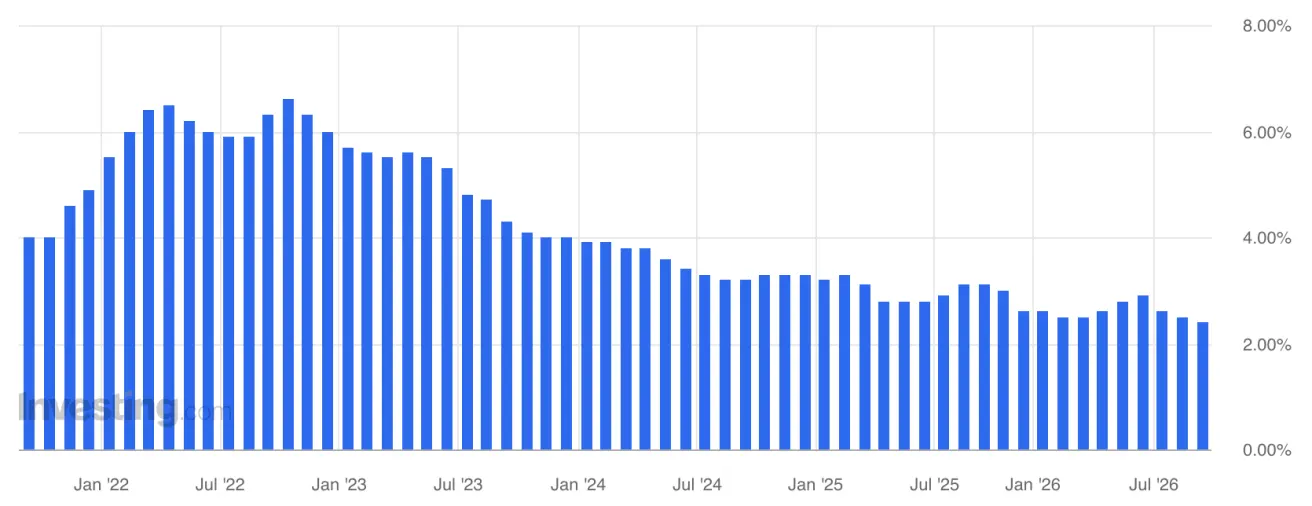
- CPI (MoM): 0,4% (eelmine: 0,1%).
- CPI (YoY): 3,4% (eelmine: 3,4%).
Tootjahinnaindeks (august)
- PPI (MoM): 0,4% (eelmine: 0,0%).
- Põhi-PPI (MoM): 0,3% (eelmine: 0,2%).
Inflatsiooniootused (Michigan) (august)
- 12 kuu inflatsiooniootused: 4,6% (eelmine: 4,3%).
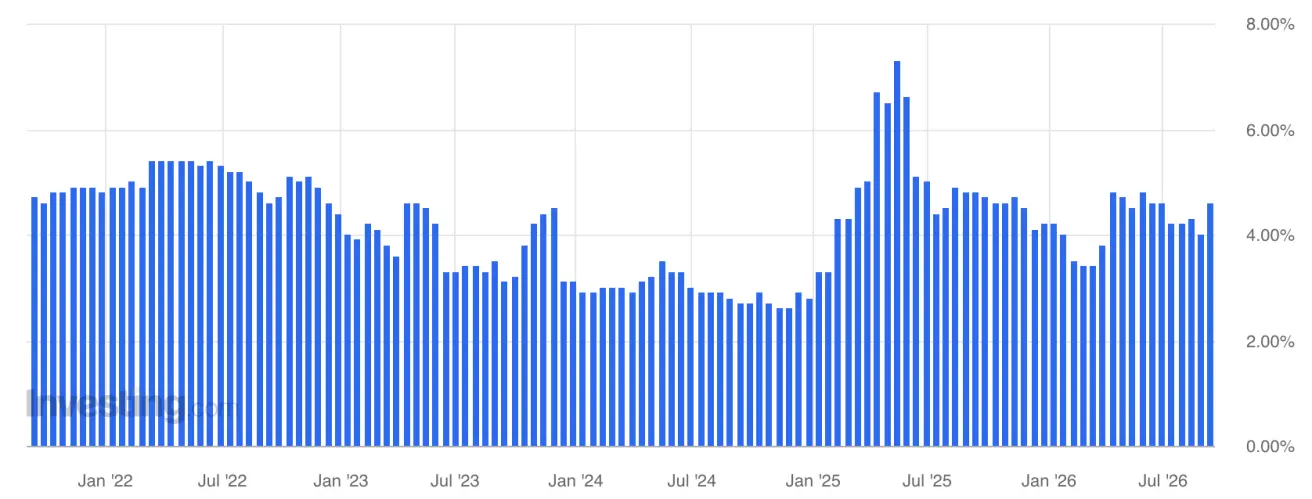
- 5 aasta inflatsiooniootused: 3,4% (eelmine: 3,3%).
SKP (U.S. Bureau of Economic Analysis, BEA) — 2026. aasta II kvartali annualiseeritud kasvutempo, esialgne: +1,5% (2026. aasta I kvartal: +2,1%); prognoos: 1,5%
GDPNow (Atlanta Fedi reaalajas hinnang ametlikule SKP kasvule enne avaldamist (2026. aasta III kvartal)): 4,4% (eelmine: 4,7%).
Kaubandusbilanss (juuli): -88 mld (eelmine: -71,2 mld).
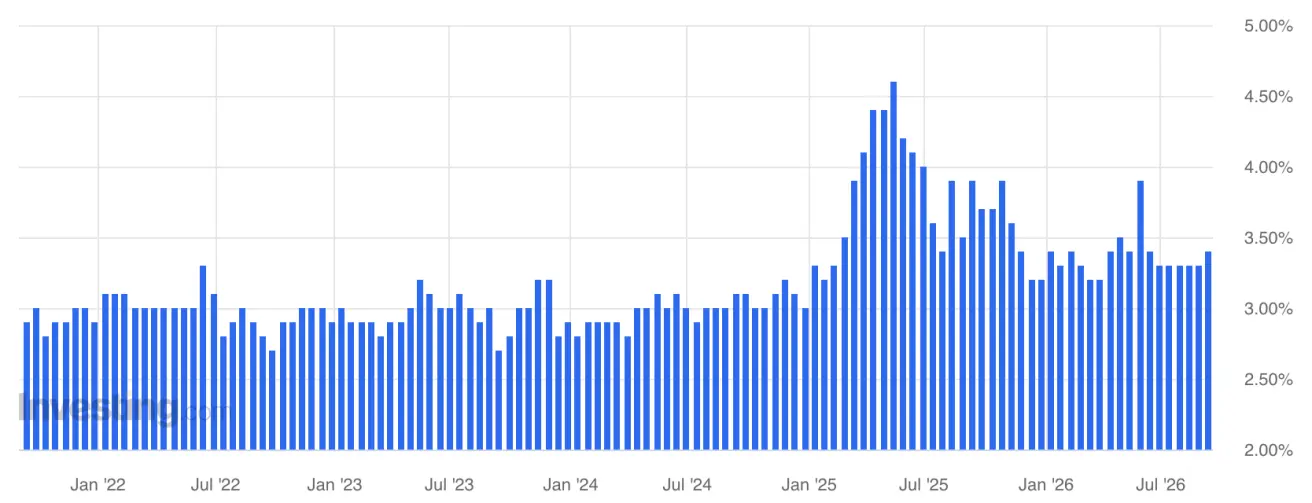
Tööturg (BLS) (juuli/august)
- Tööpuuduse määr: 4,1% (eelmine: 4,1%).
- USA-s töötushüvitisi saavate inimeste koguarv: 1 774K (eelmine: 1 779K).
- Esialgsed töötuskindlustushüvitise taotlused: 207K (eelmine: 206K).
- Mittepõllumajanduslike töökohtade muutus: 162K (eelmine: 23K).
- Erasektori mittepõllumajandusliku tööhõive muutus: 127K (eelmine: -30K).
- Keskmine tunnitasu (YoY): 3,1% (eelmine: 3,2%).
- JOLTSi vabad töökohad: 7.271M (eelmine: 6.866M).
Äritegevuse indeks (PMI) (juuli)
(Üle 50 näitab kasvu; alla 50 näitab kahanemist)
- Teenuste PMI: 56,5 (eelmine: 56,8).
- Tööstuse PMI: 53,9 (eelmine: 53,8).
- Kombineeritud PMI: 56,0 (eelmine: 56,0).
CPI andmed räägivad pigem intressimäärade hoidmise kasuks, kuid geopoliitika — eelkõige naftahindade järsk tõus — on halvendanud FedWatchi ootusi ja jahutanud meeleolu võlakirjaturgudel.
Rahapoliitika
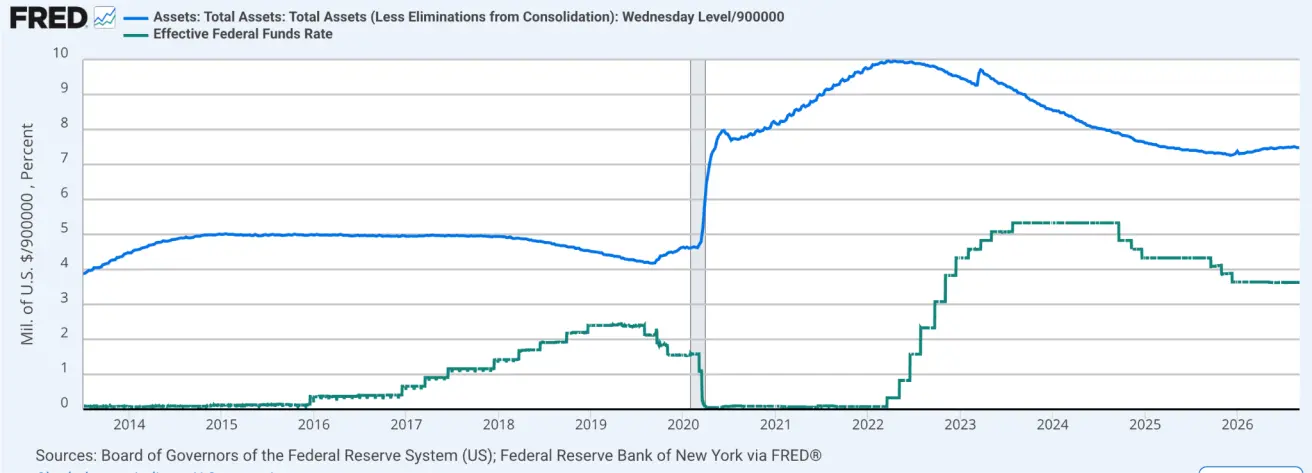
Efektiivne föderaalfondide intressimäär (EFFR): 3.50%–3.75%.
Föderaalreservi bilanss: $6.737 triljonit, +3.09% alates kvantitatiivse karmistamise (QT) peatamisest, mil bilansi maht oli $6.535 triljonit.
16. september – FOMC koosolek
Turuprognoos intressimäärale (FedWatch)
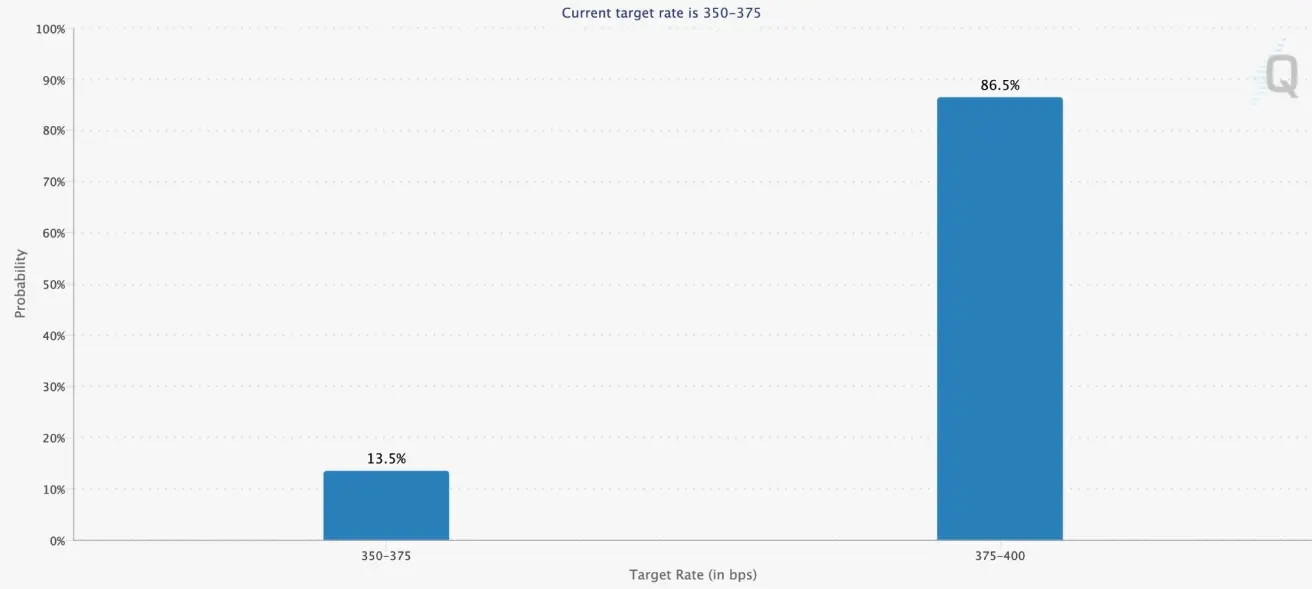
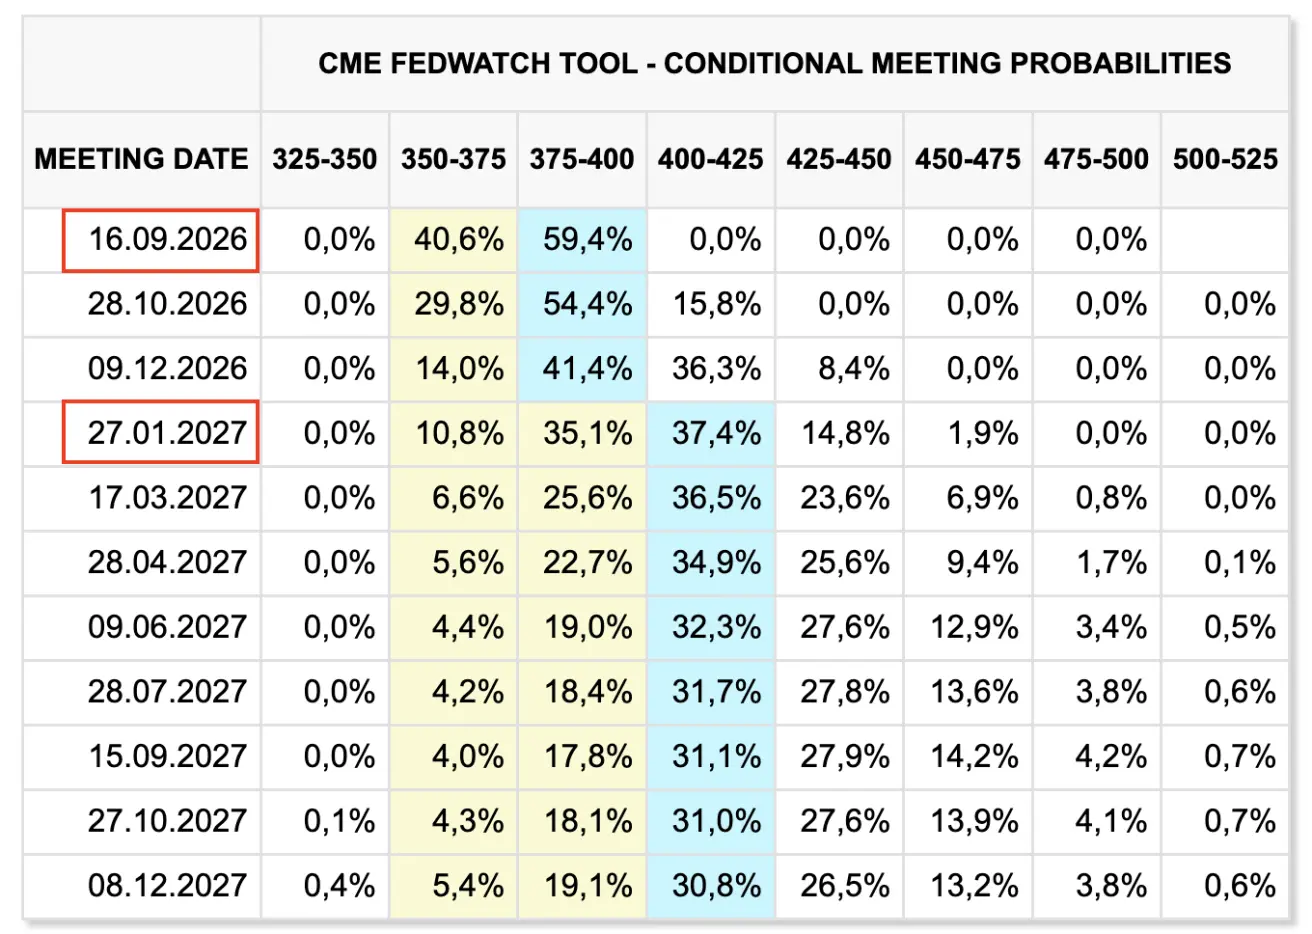
Järgmise FOMC koosoleku (16. september) puhul on turu kaudne tõenäosus 0,25% intressitõusuks 86.5% (nädal tagasi: 59.4%):
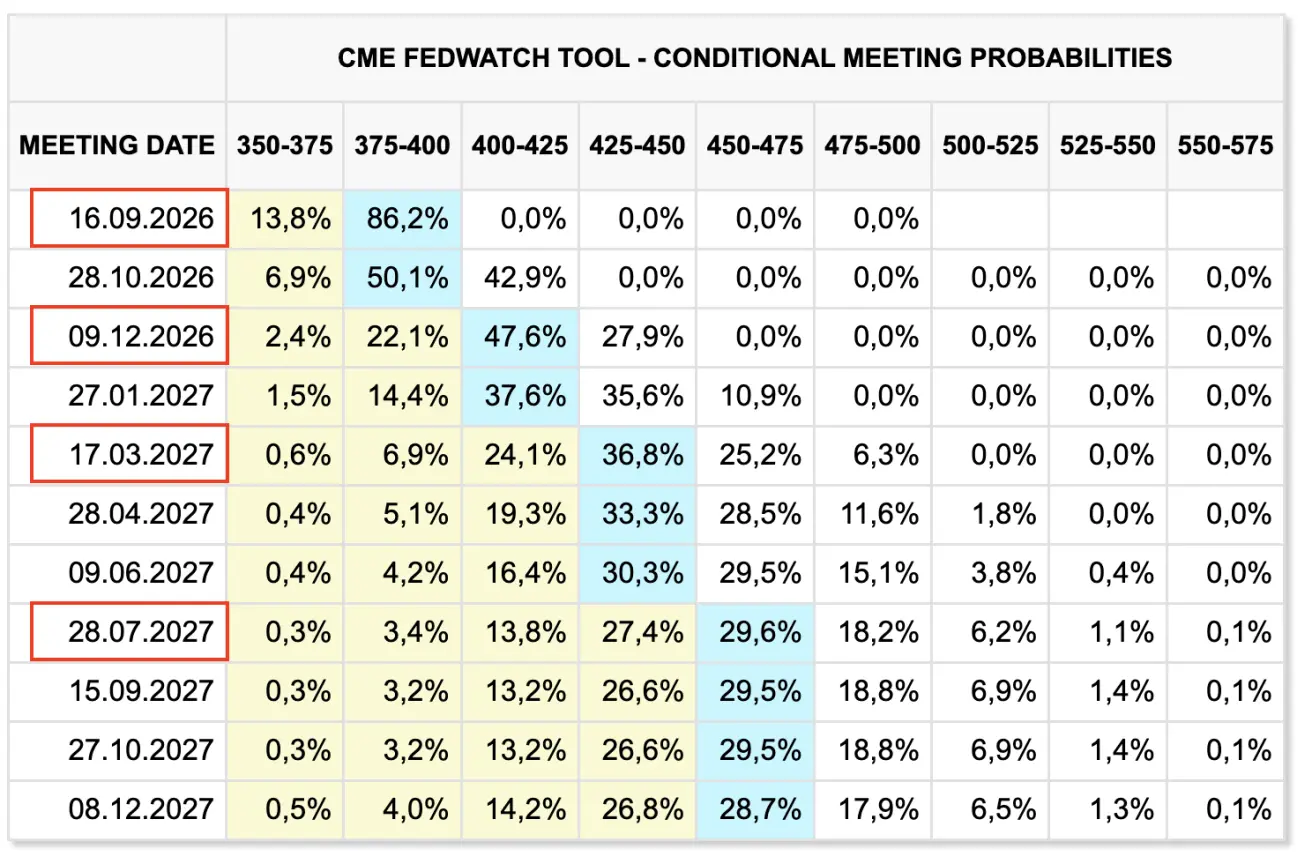
Järgmise 12 kuu jooksul ootab turg nüüd nelja 25 baaspunkti suurust intressitõusu, mis viiks sihtvahemiku 4.50%–4.75%-ni:
Täna:
Nädal varem:
Võlakirjaturg
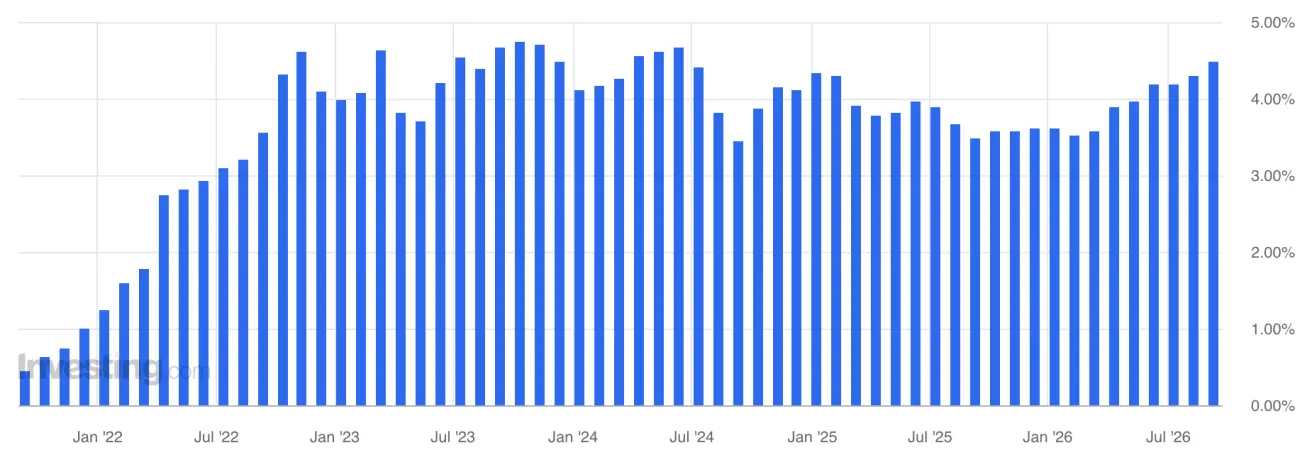
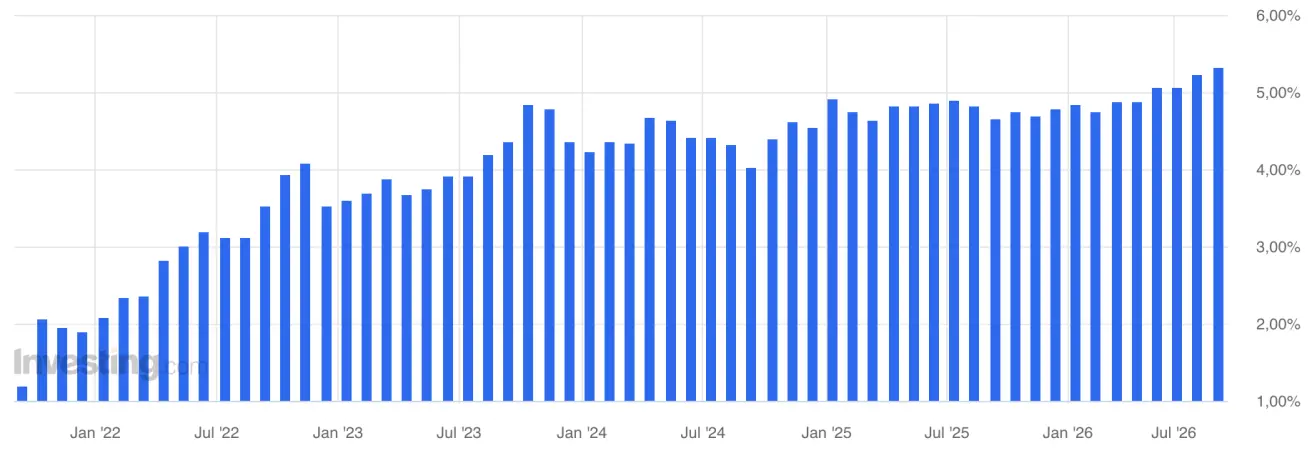
Esmaste turuoksjonite tootlused jätkasid tõusu kogu tähtajastruktuuri ulatuses.
3-aastase Treasury võlakirja oksjon: 4.474% (eelmine: 4.291%):
10-aastase Treasury võlakirja oksjon: 4.834% (eelmine: 4.683%)
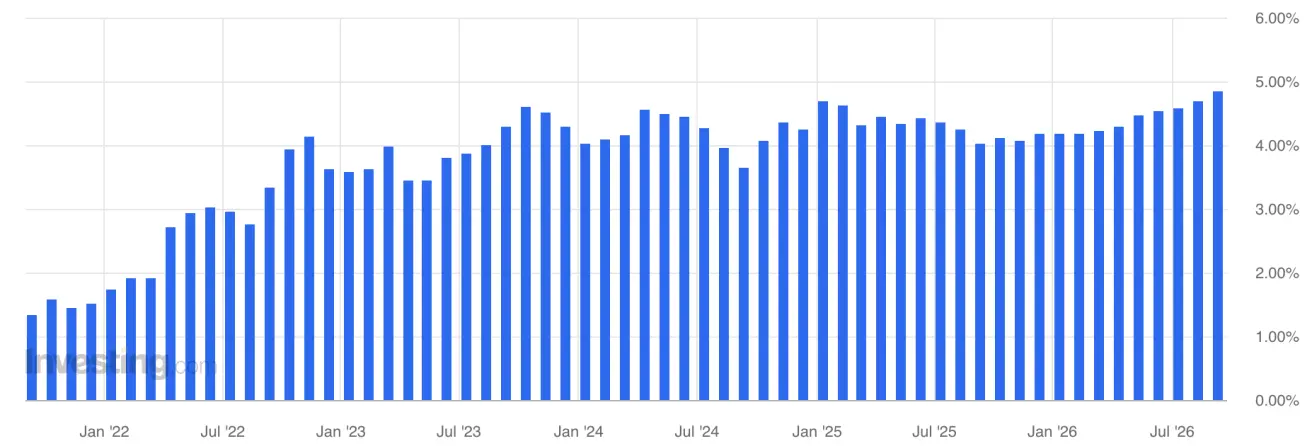
30-aastase Treasury võlakirja oksjon: 5.308% (eelmine: 5.216%):
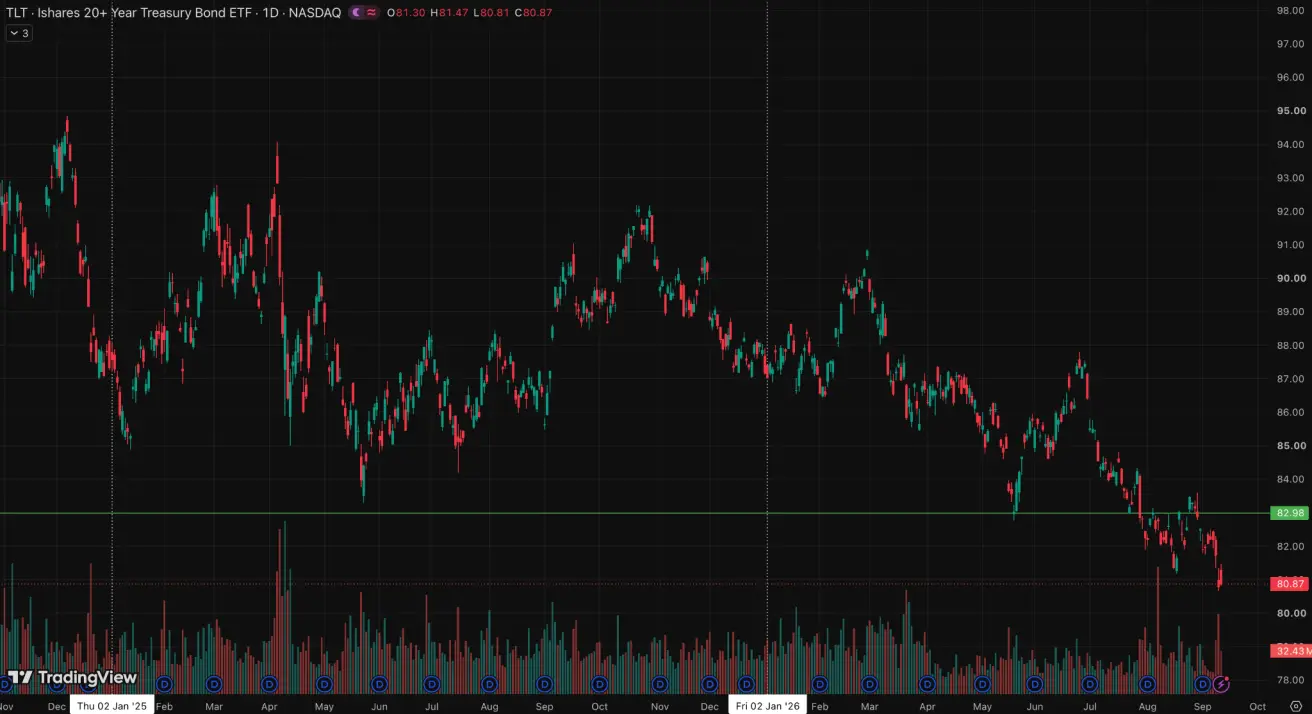
USA Treasury võlakirjad 20+ aastat (TLT ETF): -1,63% (nädala lõpu sulgemishind: 80,87); -7,22% aasta algusest.
Tootlused ja spreadid
- USA riigiväärtpaberite 10-aastase konstantse tähtajaga turutootlus: 4.98% (eelmine: 4.8%);
- USA riigiväärtpaberite 2-aastane tootlus: 4.63% (eelmine: 4.38%);
- ICE BofA BBB US Corporate Index Effective Yield: 5.86% (eelmine: 5.69%).
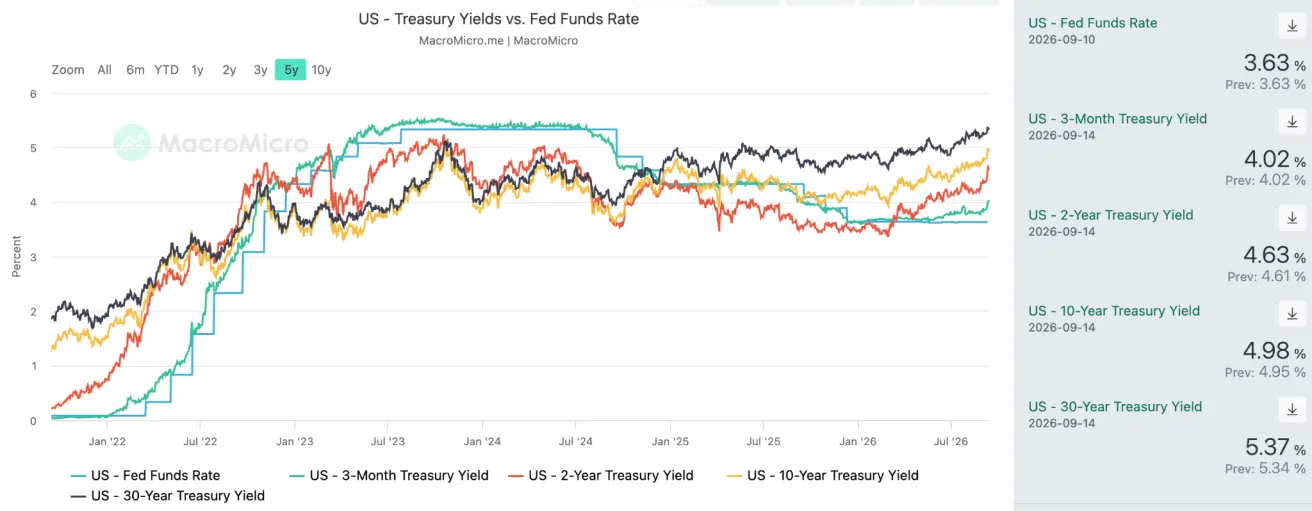
- 10-aastaste ja 2-aastaste USA riigiväärtpaberite tootluse vahe on 35 baaspunkti (eelmine: 42 bps);
- 10-aastaste ja 3-kuuliste USA riigiväärtpaberite tootluse vahe on 96 baaspunkti (eelmine: 94 bps).
USA riigiväärtpaberite tootluskõver
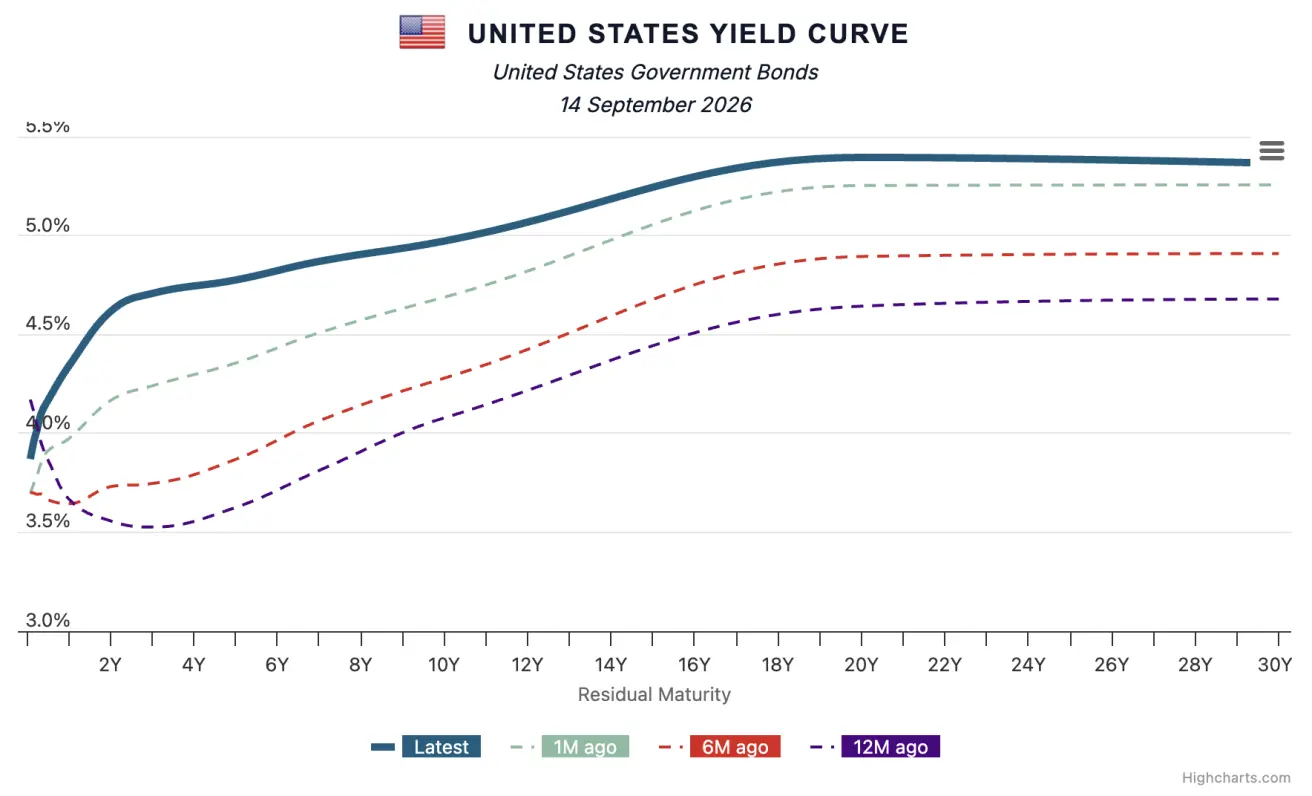
5-aastase USA krediidiriski vahetustehingu (CDS) maksumus — turupõhine suveräänse maksejõuetuskindlustuse mõõdik — on 31.95 baaspunkti, võrreldes 32.38 baaspunktiga nädal varem.
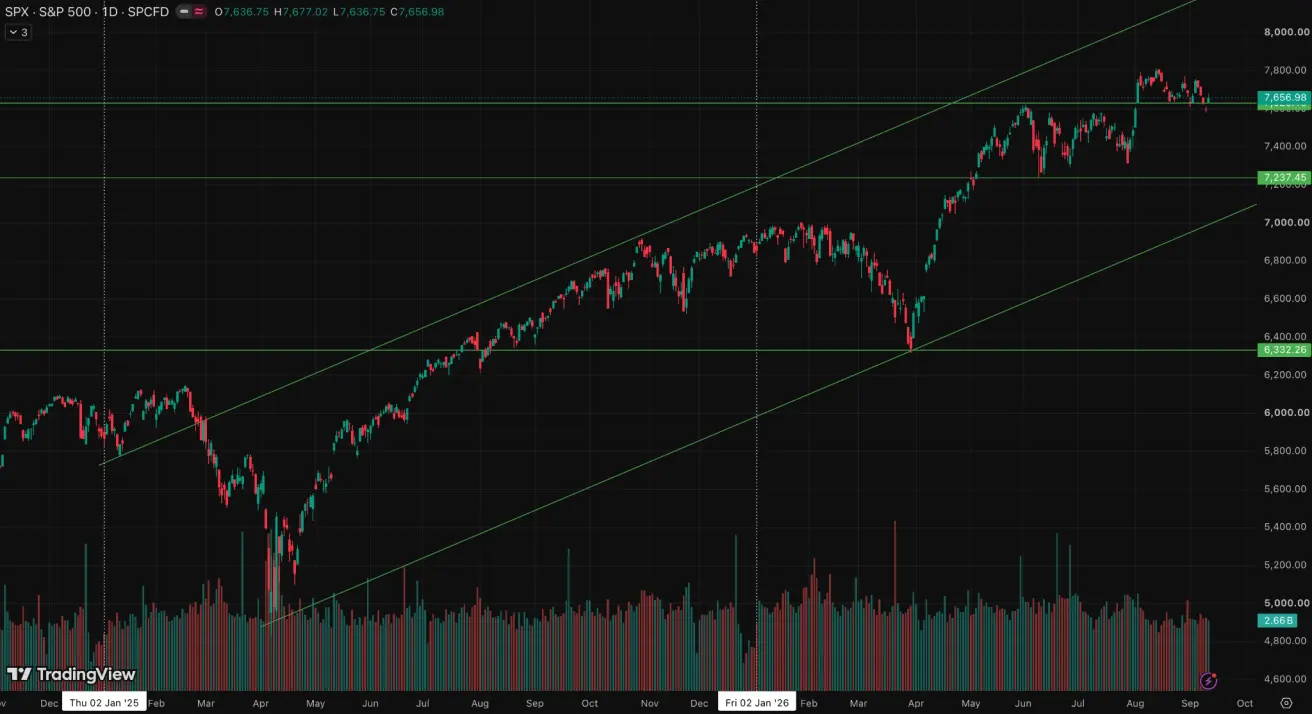
SP500
Nädala tootlus: -0,8% (nädala lõpu sulgemishind: 7656,98); aasta algusest: +11,85%.
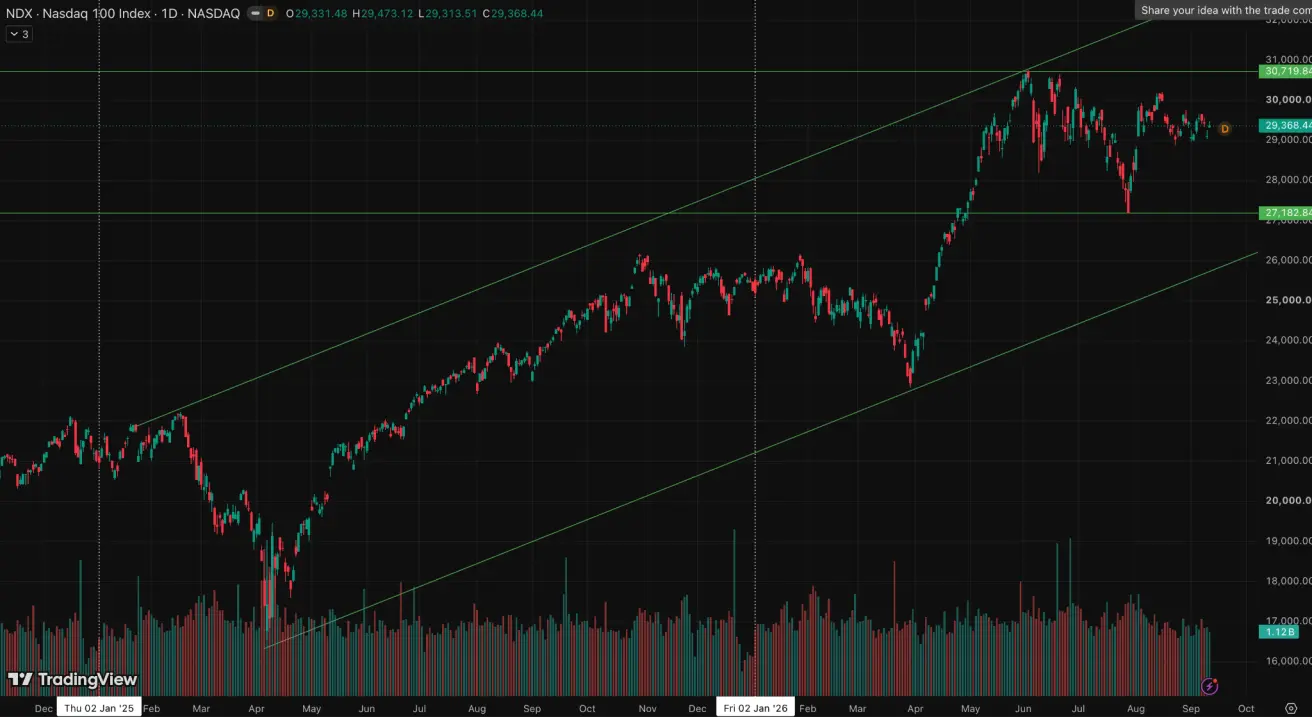
NASDAQ100
Nädala tootlus: -0,59% (nädala lõpu sulgemishind: 29368,44); aasta algusest: +16,31%.
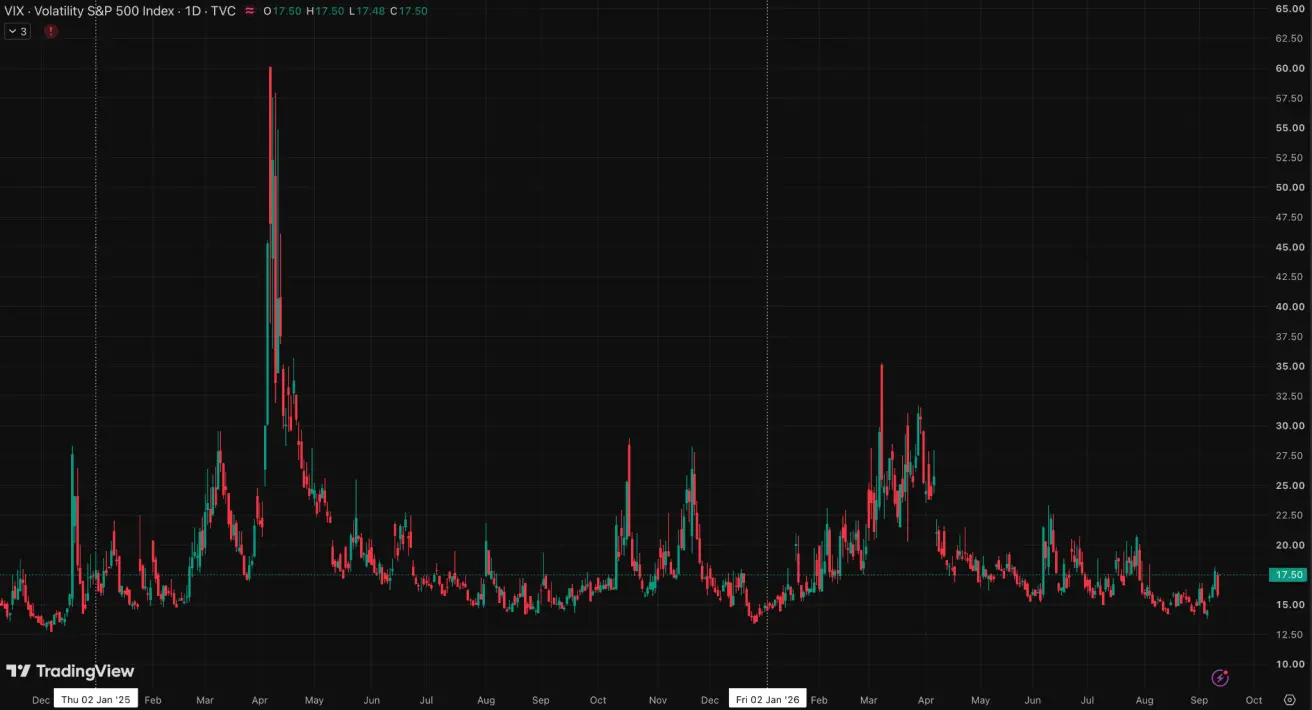
VIX
VIX (volatiilsusindeks): nädala lõpu sulgemishind 15,85 punkti.
Euroala
- EKP tõstis intressimäärasid, säilitades samal ajal karmist hoiaku, kuna inflatsiooniriskid jätkuvalt kasvavad;
- Lähis-Ida konflikti taustal alandas EKP oma SKP prognoose ja tõstis järgmiste aastate inflatsiooniprognoose.
Peamised punktid EKP 10. septembri otsusest ja Lagarde’i pressikonverentsi järeldused:
Intressimäärad
- Hoiustamise püsivõimaluse intressimäär: 2.5% (eelmine: 2.25%);
- Marginaalse laenuvõimaluse intressimäär: 2.9% (eelmine: 2.65%) — määr, millega pangad saavad keskpangast üleöö rahastust;
- Põhiline refinantseerimismäär (poliitikamäär): 2.65% (eelmine: 2.40%).
Inflatsioon: tarbijahinnaindeks (CPI) (august)
- Põhi-CPI (YoY): 2.4% (eelmine: 2.5%);
- Peamine CPI: 2.9% (MoM) (eelmine: 0.2%);
- CPI: 3.3% (YoY) (eelmine: 2.9%).
SKP (2026. aasta II kvartal, lõplik)
- QoQ: 0.6% (eelmine: -0.2%);
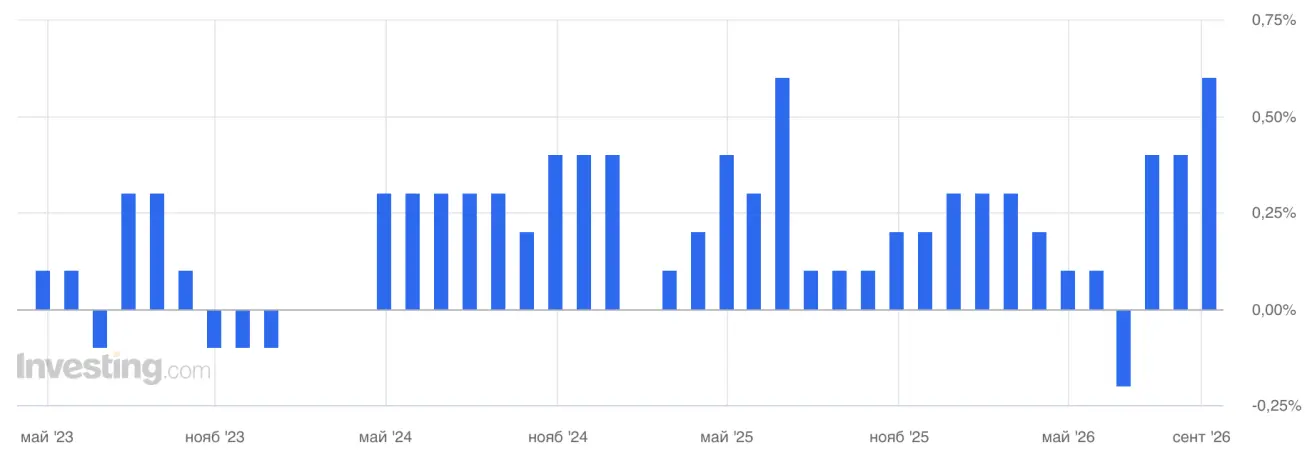
- YoY: 0.5% (esialgne hinnang: 0.4%); (eelmine: 0.3%).
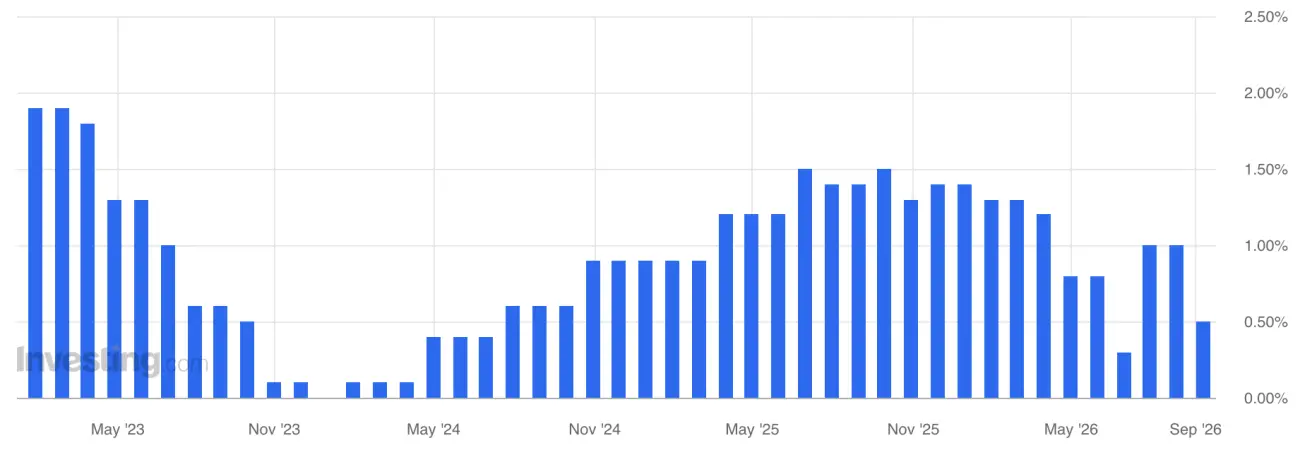
Tööpuuduse määr (august)
- 6.4% (eelmine: 6.3%).
Tööstustoodang (juuni)
- MoM: 0.0% (eelmine: 0.3% muudetud);
- YoY: 1.67% (eelmine: 1.37%).
Ostujuhtide indeks (PMI) (august)
- Teenuste PMI: 51.6 (eelmine: 51.7);
- Tööstuse PMI: 52.7 (eelmine: 52.8);
- S&P Globali kombineeritud PMI: 52.0 (eelmine: 52.0).
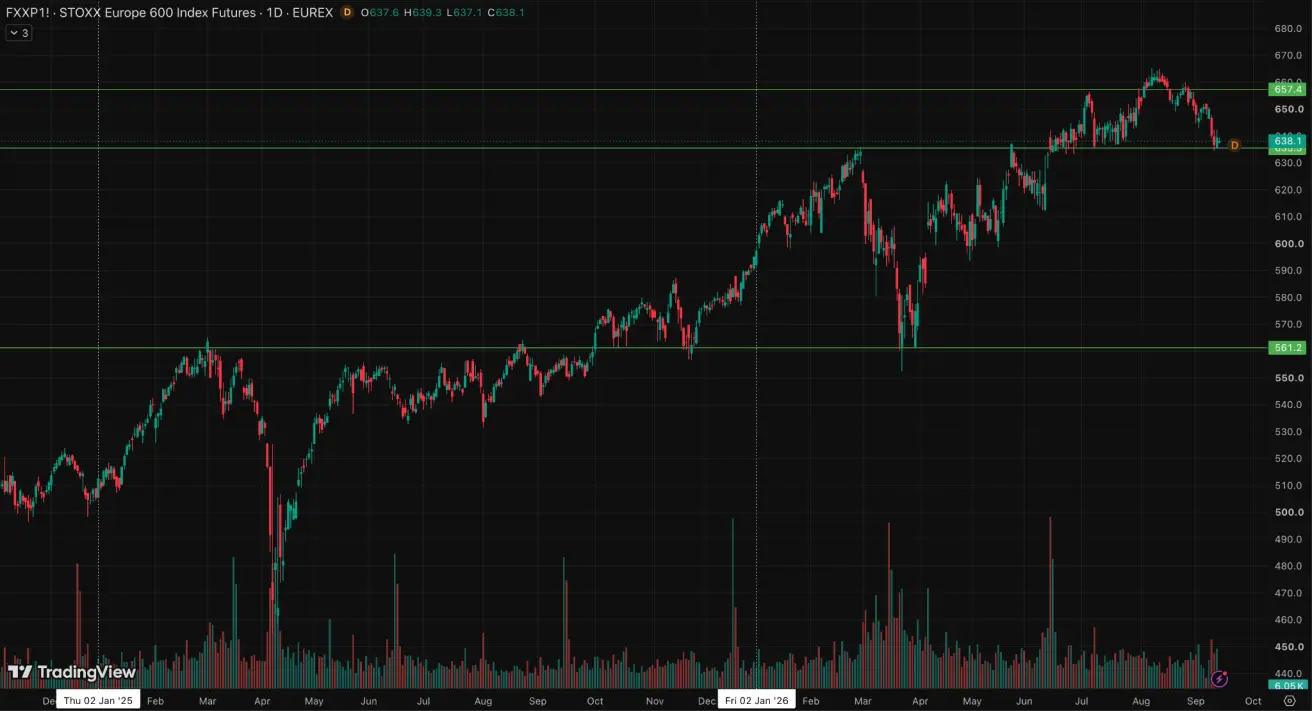
Euro Stoxx 600 (FXXP1!)
Nädala tootlus: -1,74% (nädala lõpu sulgemishind: 639,4); aasta algusest: +7,64%.
Hiina
Hiina majandus jätkab stabiliseerumist, mida toetavad tugevad ekspordid, samal ajal kui sisenõudlus ja investeeringud taastuvad järk-järgult. Poliitikakujundajad jäävad majanduse stimuleerimisel mõõdukaks ja sihipäraseks.
- Intressimäärad jäävad muutumatuks;
- Rahapoliitika jääb toetavaks;
- Hiina kinnitas oma pühendumust eelarvelisele toetusele majanduskasvule oma 2026. aasta plaani raames, sealhulgas meetmed sisenõudluse stimuleerimiseks, maksusoodustuste ja toetuste optimeerimiseks ning tööstusvõimsuse moderniseerimiseks.
Tugev signaal Hiina eelarvelisest toetusest: Peking eraldab 300 miljardit jüaani ($44 miljardit) erivalitsuse võlakirjade tuludest, et rekapitaliseerida kaheksat riigi suurimat riiklikku finantsasutust. Need vahendid suurendavad pankade, kindlustusandjate ja ekspordikrediidi agentuuride põhi esimese taseme kapitali, parandades nende vastupanuvõimet riskidele ja laiendades nende võimet rahastada reaalmajandust. Koos teiste riiklike investorite panusega ulatub kogu kapitali suurendamine 360 miljardi jüaanini.
Intressimäärad
- 1-aastane laenu baasintressimäär (keskmise tähtajaga laenamine): 3.00%;
- 5-aastane laenu baasintressimäär (hüpoteeklaenude võrdlusalus): 3.50%.
Inflatsiooni näitajad (august)
- Tarbijahinnaindeks (CPI): 0.4% MoM (eelmine: -0.1%); 0.8% YoY (eelmine: 0.5%):
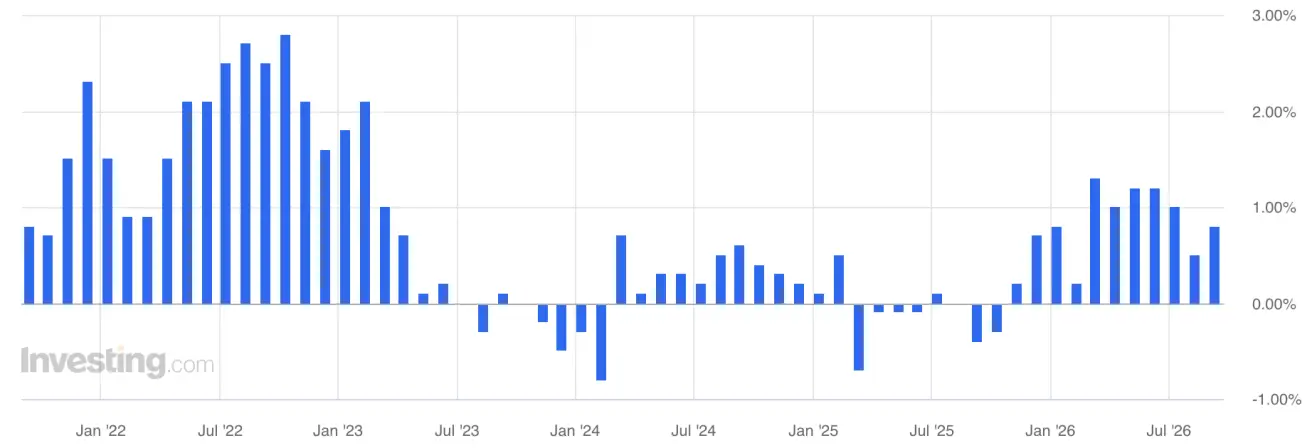
- Tootjahinnaindeks (PPI): 3.8% YoY (eelmine: 3.5%).
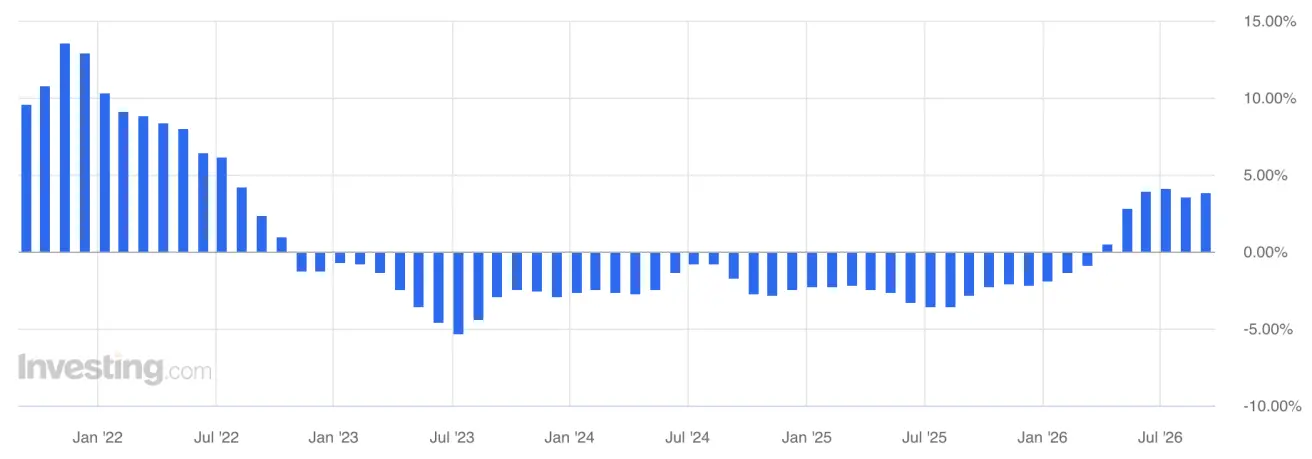
Kaubandusandmed
- Import (august): 28.2% YoY (eelmine: 27.5%);
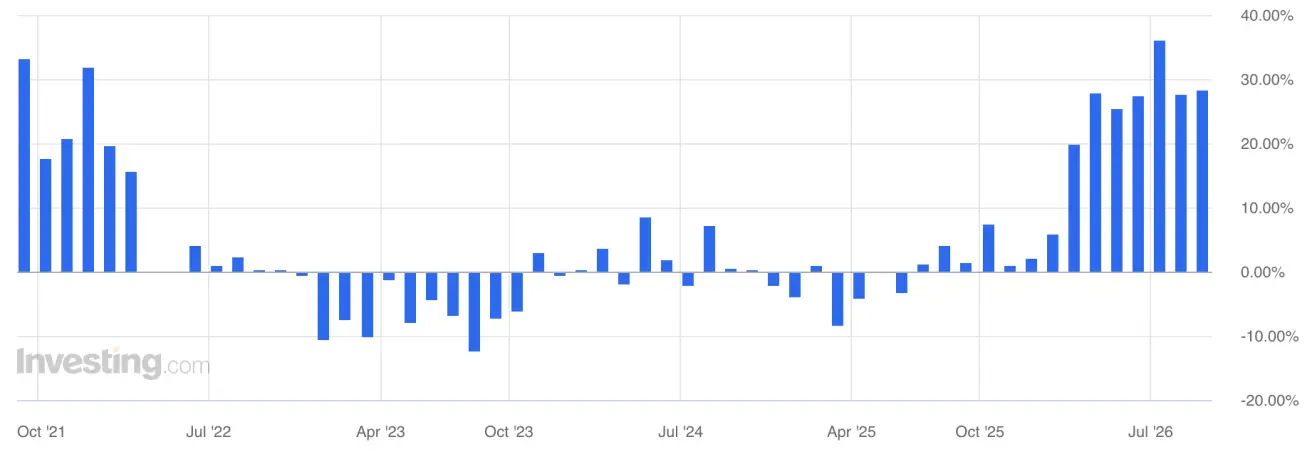
- Eksport (august): 25.0% YoY (eelmine: 23.9%);
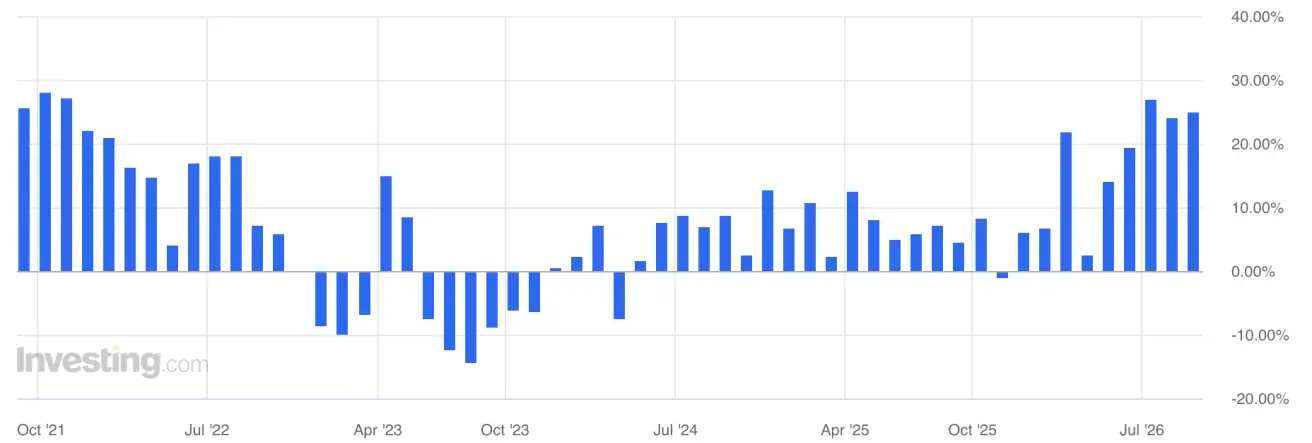
- Kaubandusbilanss (USD) (august, YoY): $119.9 miljardit (eelmine: $112.5 miljardit).
SKP (2026. aasta II kvartal)
- QoQ: 0.9% (eelmine: 1.3%);
- YoY: 4.3% (eelmine: 5.0%).
See jääb alla sihttasemele ja peegeldab nõrgemat sisenõudlust.
Tööturg
- Tööpuuduse määr (juuli): 5.2% (eelmine: 5.0%).
Tööstustegevus
- Tööstustoodang (juuli, YoY): 4.5% (eelmine: 5.3%).
Põhivara investeeringud
- Juuni, YoY: -6.7% (eelmine: -5.7%).
Jaemüük
- Juuli, YoY: 0.6% (eelmine: 0.9%).
Ostujuhtide indeksid (PMI) (august)
- Tööstuse PMI: 49.8 (eelmine: 49.2);
- Mitte-tööstuse PMI: 49.0 (eelmine: 49.0);
- Kombineeritud PMI: 49.5 (eelmine: 49.3).
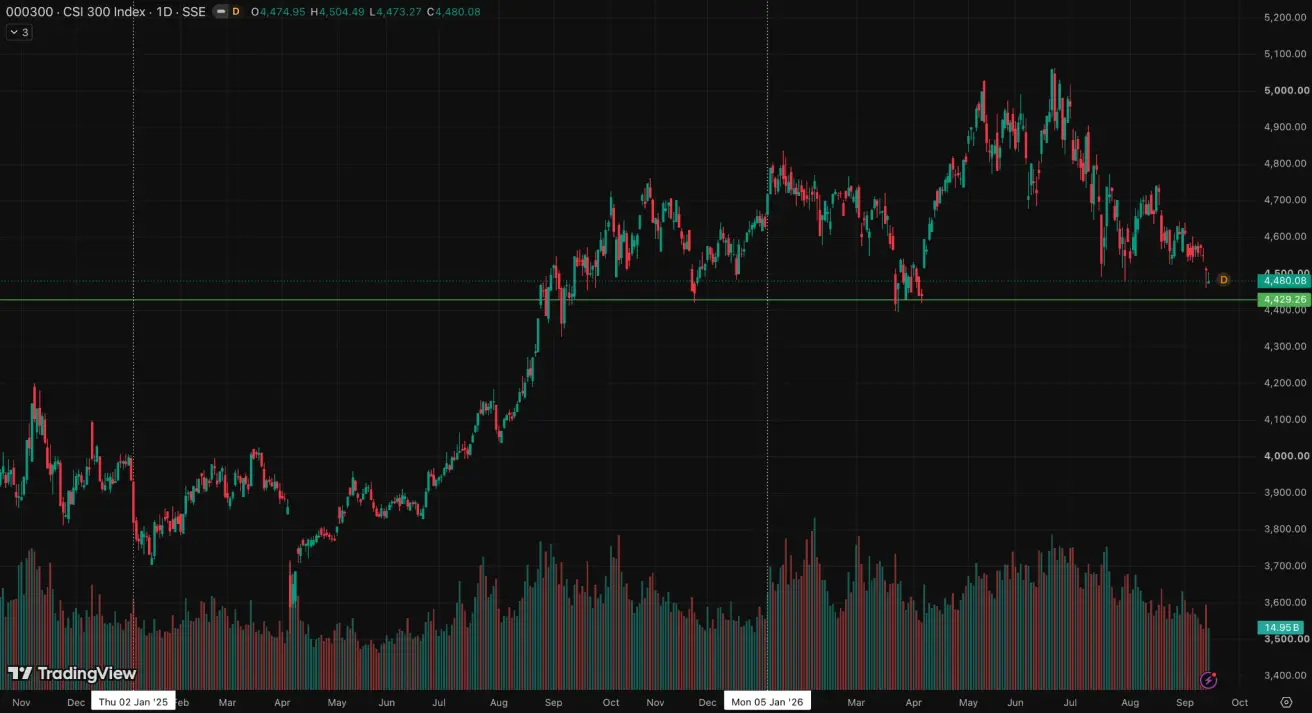
CSI 300 indeks (000300.HK)
Nädala tootlus: -0,83% (nädala lõpu sulgemishind: 4510,16); aasta algusest: -3,25%.
Kulla futuurid (GC)
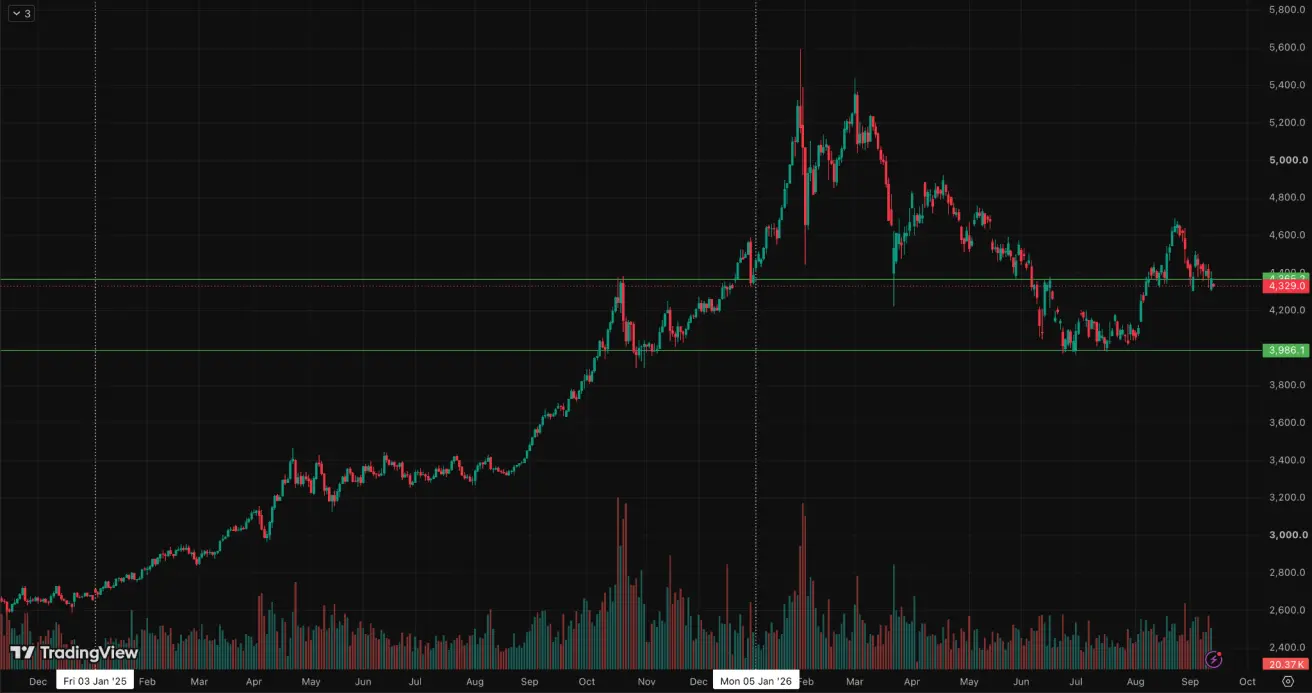
Nädala tootlus: -1,63% (nädala lõpu hind: $4373,6 troiuntsi kohta); aasta algusest: +0,96%.
Nafta futuurid
Nädala tootlus: +9,37% (nädala lõpu hind: $100,05 barreli kohta); aasta algusest: +74,27%.
Naftahinnad jätkavad tõusu Hormuzi väina kasvavate pingete taustal.
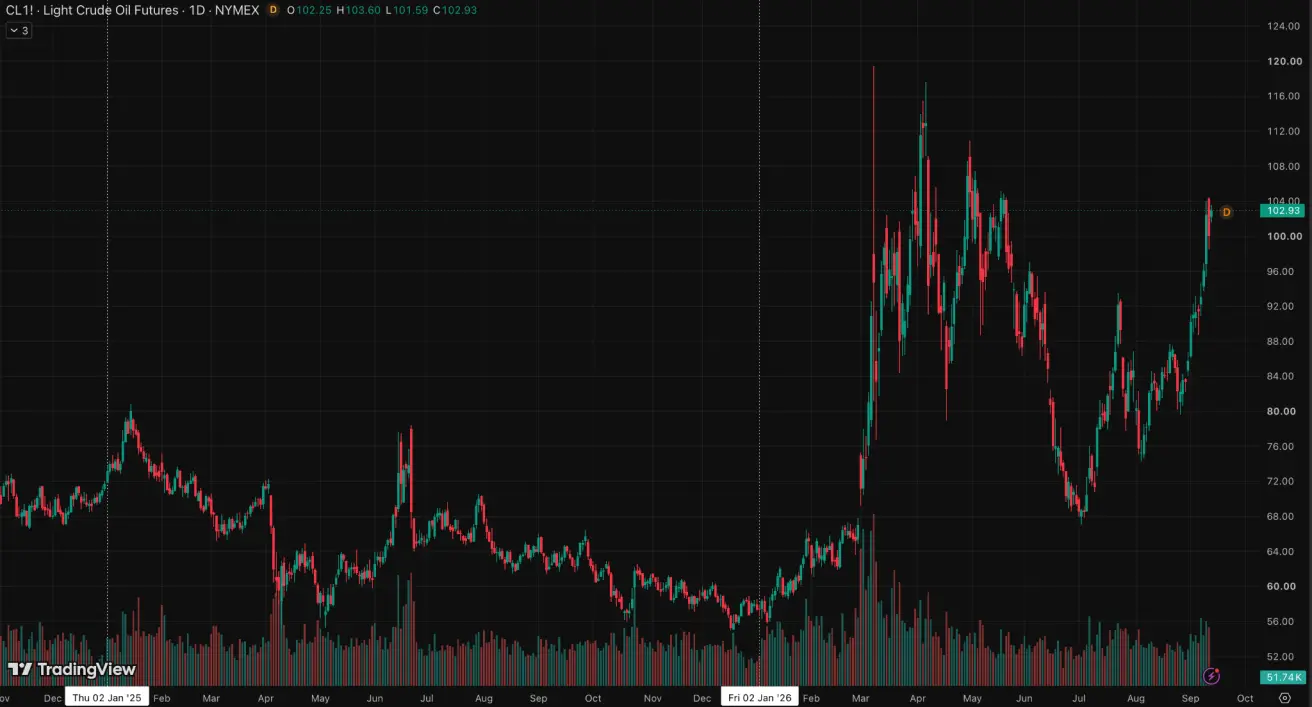
Viimase nädala jooksul geopoliitiline olukord halvenes märgatavalt, eelkõige Lähis-Idas. USA korraldas uusi rünnakuid Iraani rajatistele ja hävitas viis Iraani naftatankerit; vastuseks teatas Iraan, et ründas kaubalaevu Hormuzi väina lähedal ja Ameerika rajatisi piirkonnas.
Samal ajal suurendasid huthid survet Saudi Araabiale ja ründasid olulist Ida-Lääne torujuhet, mida kasutatakse Hormuzi vältimiseks; Pärsia lahe riikide ja Iraani vahelised läbirääkimised laevanduse stabiliseerimiseks lükati edasi.
EIA 9. septembri STEO aruande peamised järeldused:
Turu peamine probleem on endiselt pakkumine. IEA hinnangul langes üleilmne tootmine augustis 1,6 miljoni barreli võrra päevas, samal ajal kui enam kui 10 miljonit b/d võimsust Pärsia lahes jäi seisma. EIA ootab samuti, et Lähis-Ida ekspordipiirangud püsivad aasta lõpuni ning voogude täielik taastumine nihkub 2027. aasta II kvartalisse.
Varud vähenevad kiiresti, seega jääb turg füüsiliselt pingeliseks. IEA hinnangul on üleilmsed varud veebruarist alates vähenenud 507 miljoni barreli võrra, sealhulgas augustis üksi veel 95 miljoni barreli võrra. Puudus on eriti terav diisli ja muude destillaatide osas Pärsia lahe ja Venemaa ekspordipiirangute tõttu. EIA ootab samuti, et üleilmsed varud jätkavad vähenemist kuni 2026. aasta lõpuni.
Nafta võib jääda kalliks kuni pakkumine normaliseerub, kuid 2027. aastal on oodata langust. EIA tõstis oma Brent’i teise poolaasta prognoosi umbes 90 dollarini barreli kohta, kuid kui Lähis-Ida tootmine ja varud taastuvad, ootab ta 2027. aastal keskmiseks hinnaks umbes 74 dollarit. Samal ajal näeb IEA juba nõudluse hävimist: ta hindab, et üleilmne naftanõudlus langeb 2026. aastal 2,5 miljoni b/d võrra kõrgete hindade ja toodete nappuse tõttu.
Sinopeci uurimisüksuse hinnangul väheneb Hiina naftanõudlus 2026. aastal 3,9% — see oleks kolmas järjestikune langusaasta. Langus on kõige tugevam bensiini ja diisli tarbimises kõrgete hindade ja elektrisõidukite kasvava osakaalu tõttu. Nõudluse vähenemine maailma suurima naftaimportija poolt tasakaalustab osaliselt piiratud Lähis-Ida pakkumise mõju ja toimib naftahindu pidurdava tegurina.
Dollariindeksi futuurid (DX)
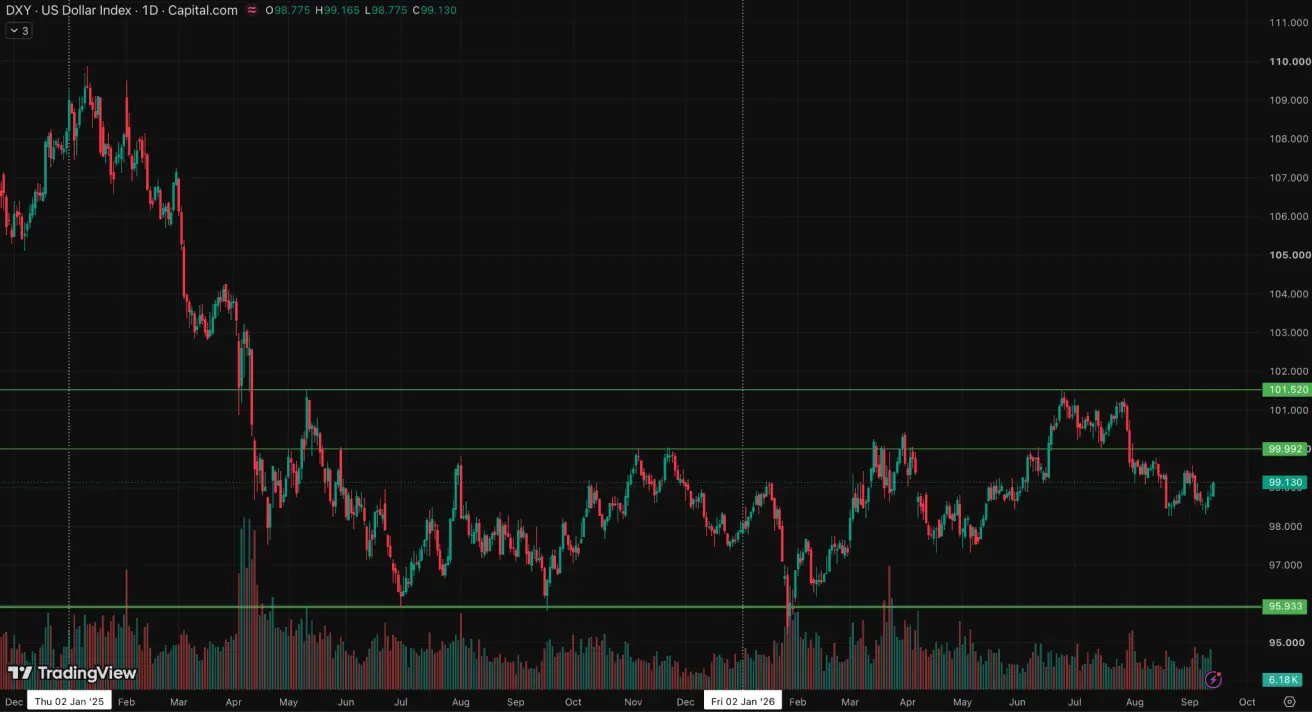
Nädala tootlus: -0,08% (nädala lõpu hind: 98,805); aasta algusest: +0,83%.
BTC futuurid
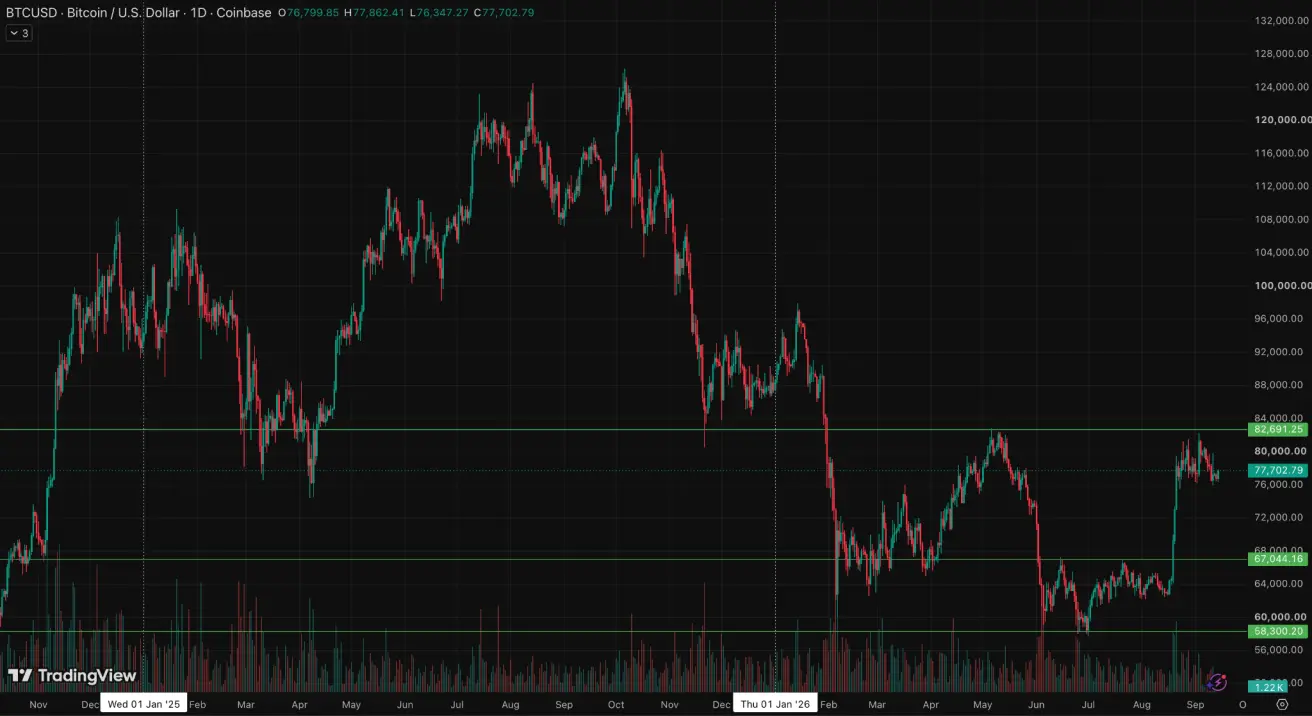
Nädala tootlus: -4,41% (nädala lõpu hind: $79799,85); aasta algusest: -12,45%.
ETH futuurid
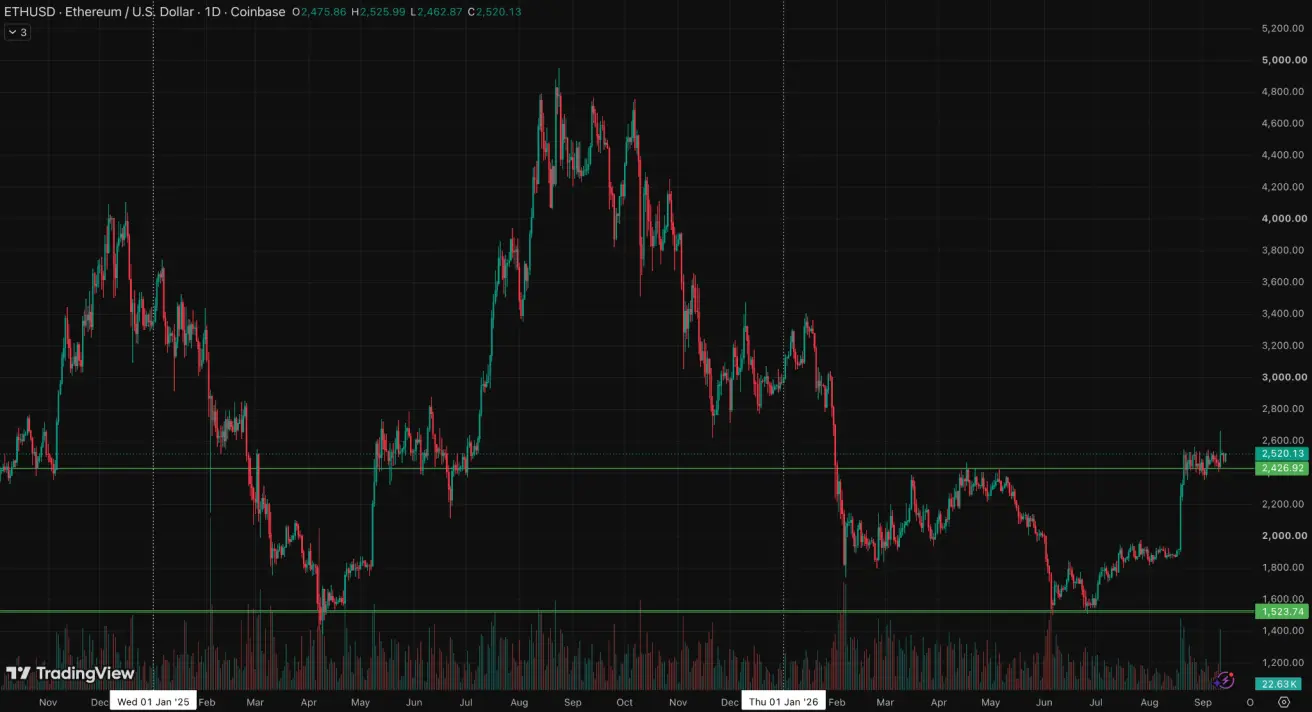
Nädala tootlus: -1,53% (nädala lõpu hind: $2475,86); aasta algusest: -16,75%.
- september — oodatakse Senati hääletust CLARITY Acti üle.
Senati vabariiklased esitasid uuendatud, 630-leheküljelise CLARITY Acti versiooni. Dokument lisab enam kui 114 demokraatide taotletud sätet, sealhulgas uusi nõudeid krüptoprotokollidele, mis ei ole täielikult detsentraliseeritud: need peaksid registreeruma CFTC-s ning CFTC koos rahandusministeeriumiga saaks õiguse nende jaoks eraldi reegleid koostada. Üldiselt on eelnõu eesmärk vormistada SEC-i ja CFTC vahelise pädevuse jaotus ning luua digitaalsete varade turule püsiv föderaalne regulatiivne raamistik.
Kuid eelnõu vastuvõtmine ei ole endiselt tagatud. Peamine lahendamata küsimus on eetikapiirangud valitsusametnikele ja nende krüptovaradele; uus kavand ei sisalda selles osas olulisi muudatusi. Praeguseks ei ole uuendatud tekst saanud vajalikku demokraatide toetust ning 15. septembri menetluslikuks hääletuseks on vastuvõtmiseks vaja 60 häält.
Üldiselt on eelnõu liikunud märgatavalt lähemale kompromisstekstile, kuid 15. septembri hääletus jääb oluliseks riskiks. Selle edukas vastuvõtmine oleks krüptoturule positiivne regulatiivne signaal, kuna see suurendaks oluliselt püsiva seadusandliku raamistiku tekkimise tõenäosust USA-s.
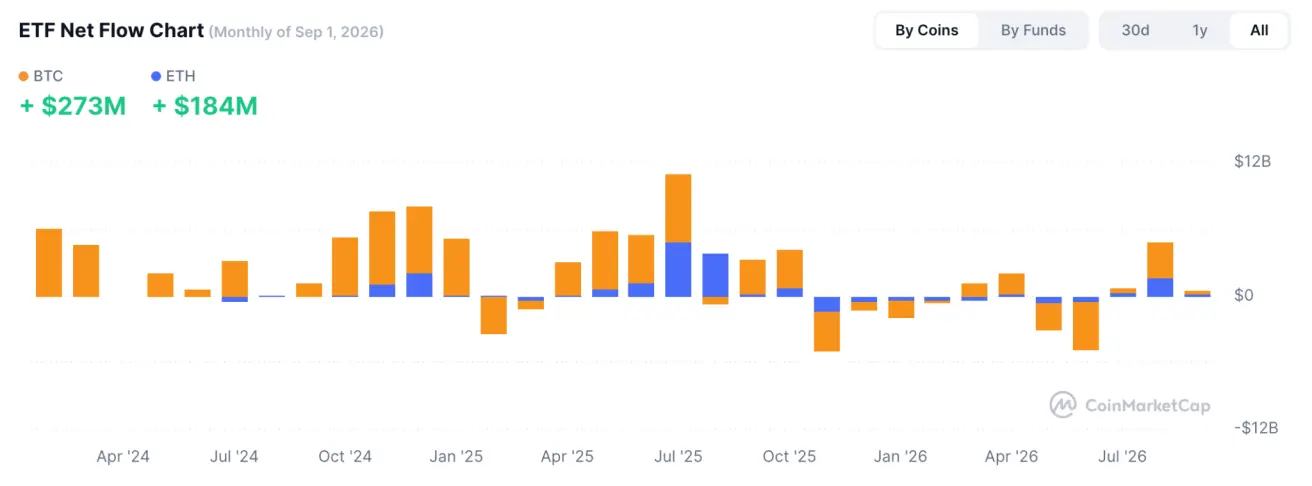
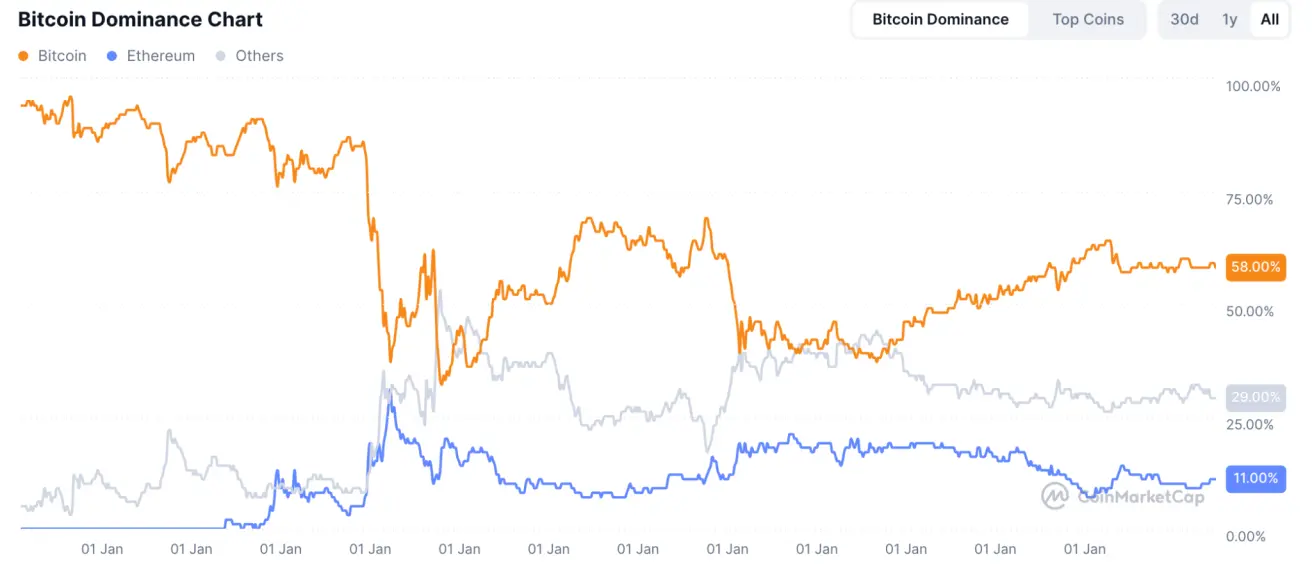
Kogu krüptovaluutaturu kapitalisatsioon
Kogu krüptoturu kapitalisatsioon: $2,66 triljonit (vs $2,7 triljonit nädal varem) (coinmarketcap.com).
Krüptovarade turuosad:
- Bitcoin 58,9% (eelmine: 59,1%)
- Ethereum 11,6% (eelmine: 11,3%)
- Muud 29,5% (eelmine: 29,7%)