English
 Lietuvių
 Русский
 Eesti
2026 жылғы 07 қыркүйек – 13 қыркүйек: Апталық экономикалық шолу
Негізгі нарық жаңартулары
Негізгі тұжырымдар:
- Саясаттық мөлшерлеме өзгеріссіз қалды, ал ФРЖ риторикасы сақтықты сақтағанымен, қатаңырақ сипатқа ие болды;
- Ақша-кредит саясаты орташа деңгейде шектеуші күйінде қалып отыр;
- АҚШ-тың макроэкономикалық деректері жұмсақ қону сценарийін қолдауды жалғастыруда: инфляциялық тәуекелдер артып келеді, еңбек нарығы рецессия белгілерінсіз баяулап жатыр, ал қазіргі жағдайлар әзірге мөлшерлемені төмендетуді ақтамайды.
Инфляция: Тұтыну бағаларының индексі (тамыз)
- Базалық CPI (MoM): 0,3% (алдыңғысы: 0,2%).
- Базалық CPI (YoY): 2,4% (алдыңғысы: 2,5%).
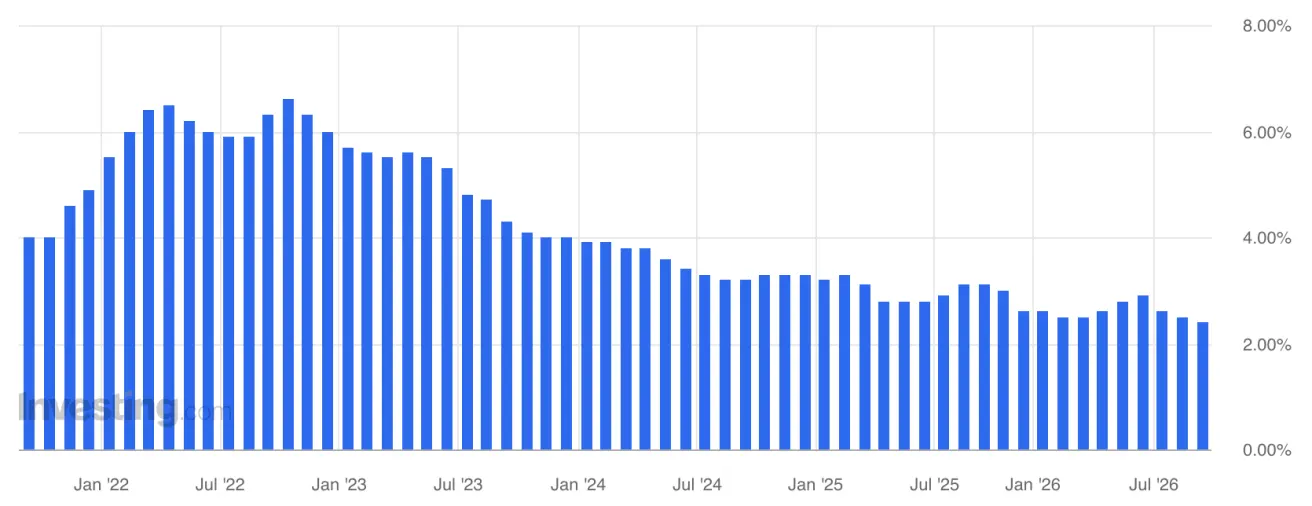
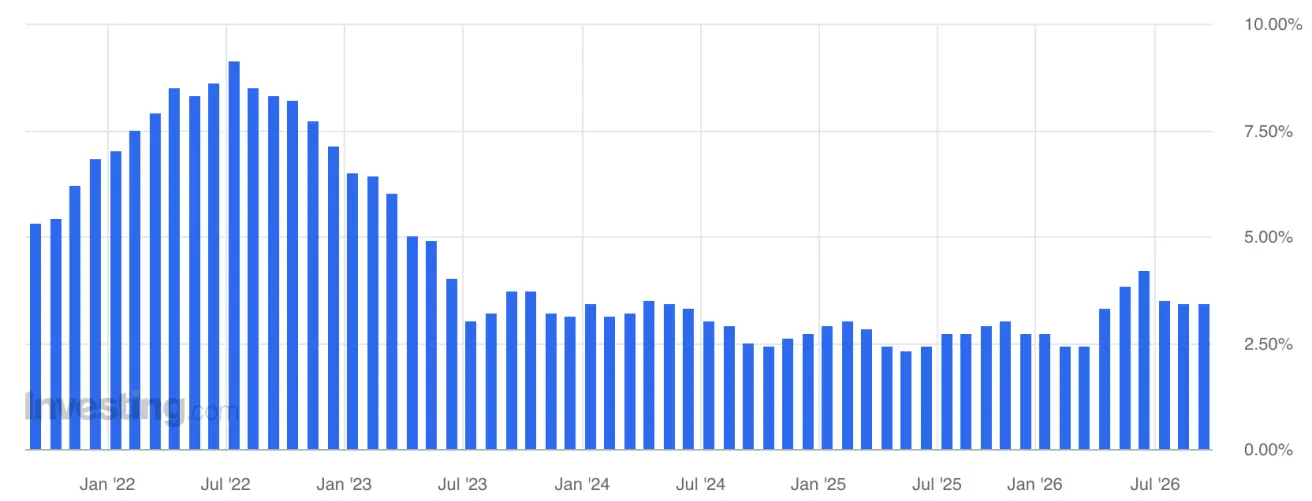
- CPI (MoM): 0,4% (алдыңғысы: 0,1%).
- CPI (YoY): 3,4% (алдыңғысы: 3,4%).
Өндіруші бағаларының индексі (тамыз)
- PPI (MoM): 0,4% (алдыңғысы: 0,0%).
- Базалық PPI (MoM): 0,3% (алдыңғысы: 0,2%).
Инфляциялық күтулер (Michigan) (тамыз)
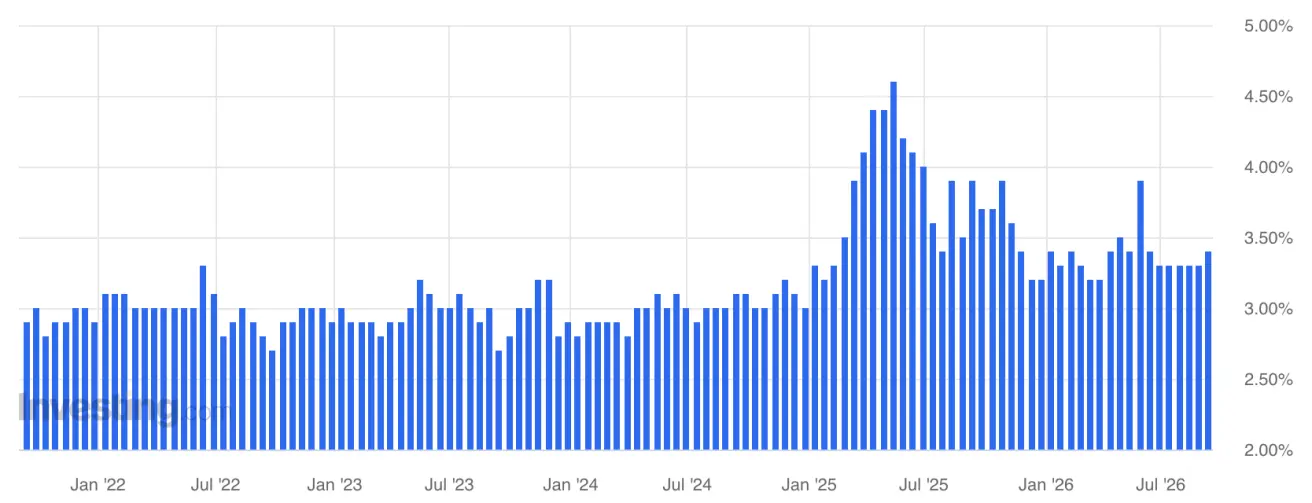
- 12 айлық инфляциялық күтулер: 4,6% (алдыңғысы: 4,3%).
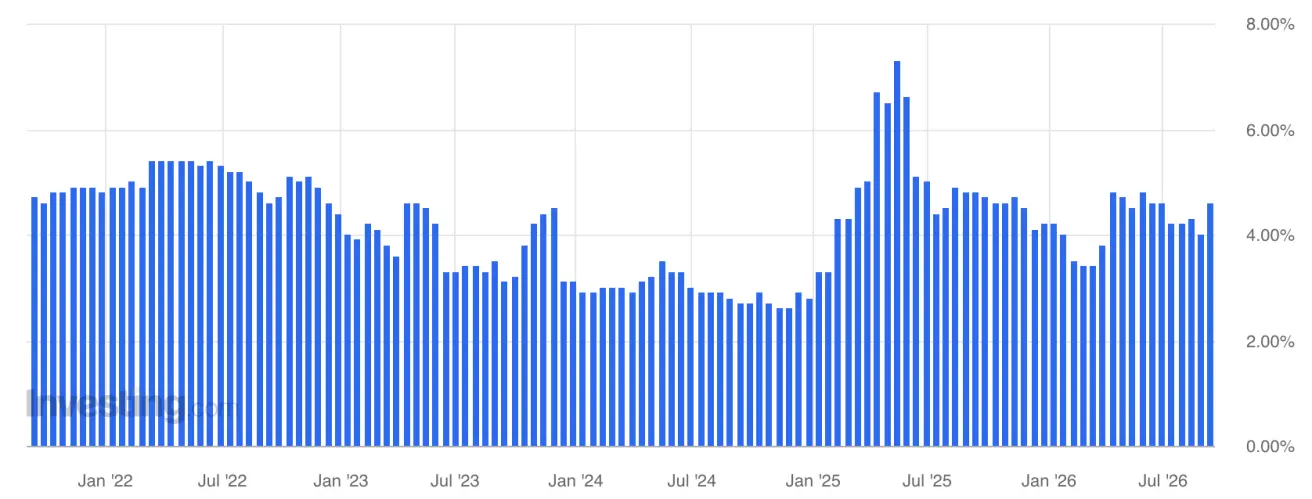
- 5 жылдық инфляциялық күтулер: 3,4% (алдыңғысы: 3,3%).
ЖІӨ (АҚШ-тың Экономикалық талдау бюросы, BEA) — 2026 ж. II тоқсанның жылдық қарқынмен өсуі, алдын ала бағалау: +1,5% (2026 ж. I тоқсан: +2,1%); болжам: 1,5%
GDPNow (Атланта ФРЖ-ның ресми ЖІӨ өсімін жарияланар алдындағы нақты уақыттағы бағасы (2026 ж. III тоқсан)): 4,4% (алдыңғысы: 4,7%).
Сауда балансы (шілде): -88 млрд (алдыңғысы: -71,2 млрд).
Еңбек нарығы (BLS) (шілде/тамыз)
- Жұмыссыздық деңгейі: 4,1% (алдыңғысы: 4,1%).
- АҚШ-та жұмыссыздық бойынша жәрдемақы алатын адамдардың жалпы саны: 1 774K (алдыңғысы: 1 779K).
- Жұмыссыздық бойынша бастапқы өтініштер: 207K (алдыңғысы: 206K).
- Ауыл шаруашылығынан тыс жұмыс орындарының өзгерісі: 162K (алдыңғысы: 23K).
- Жеке ауыл шаруашылығынан тыс сектордағы жұмыспен қамтылудың өзгерісі: 127K (алдыңғысы: -30K).
- Орташа сағаттық жалақы (YoY): 3,1% (алдыңғысы: 3,2%).
- JOLTS бос жұмыс орындары: 7.271M (алдыңғысы: 6.866M).
Іскерлік белсенділік индексі (PMI) (шілде)
(50-ден жоғары — кеңеюді; 50-ден төмен — қысқаруды білдіреді)
- Қызмет көрсету PMI: 56,5 (алдыңғысы: 56,8).
- Өңдеу өнеркәсібі PMI: 53,9 (алдыңғысы: 53,8).
- Құрама PMI: 56,0 (алдыңғысы: 56,0).
CPI деректері мөлшерлемені өзгеріссіз қалдыруды көбірек қолдайды, алайда геосаясат — әсіресе мұнай бағасының күрт өсуі — Fedwatch күтулерін нашарлатып, борыш нарықтарындағы көңіл-күйді әлсіретті.
Ақша-кредит саясаты
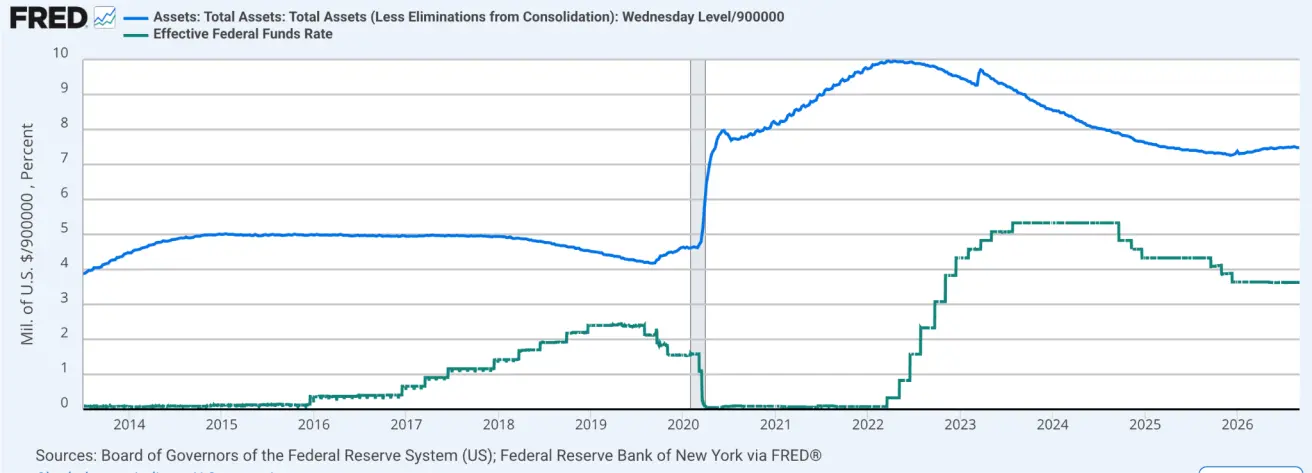
Федералдық қорлар мөлшерлемесі (EFFR): 3.50%–3.75%.
Федералдық резервтің балансы: $6.737 трлн, сандық қатаңдатуды (QT) тоқтатқаннан бері +3.09%, ол кезде баланс $6.535 трлн болған.
16 қыркүйек – FOMC отырысы
Мөлшерлеме бойынша нарықтық болжам (FedWatch)
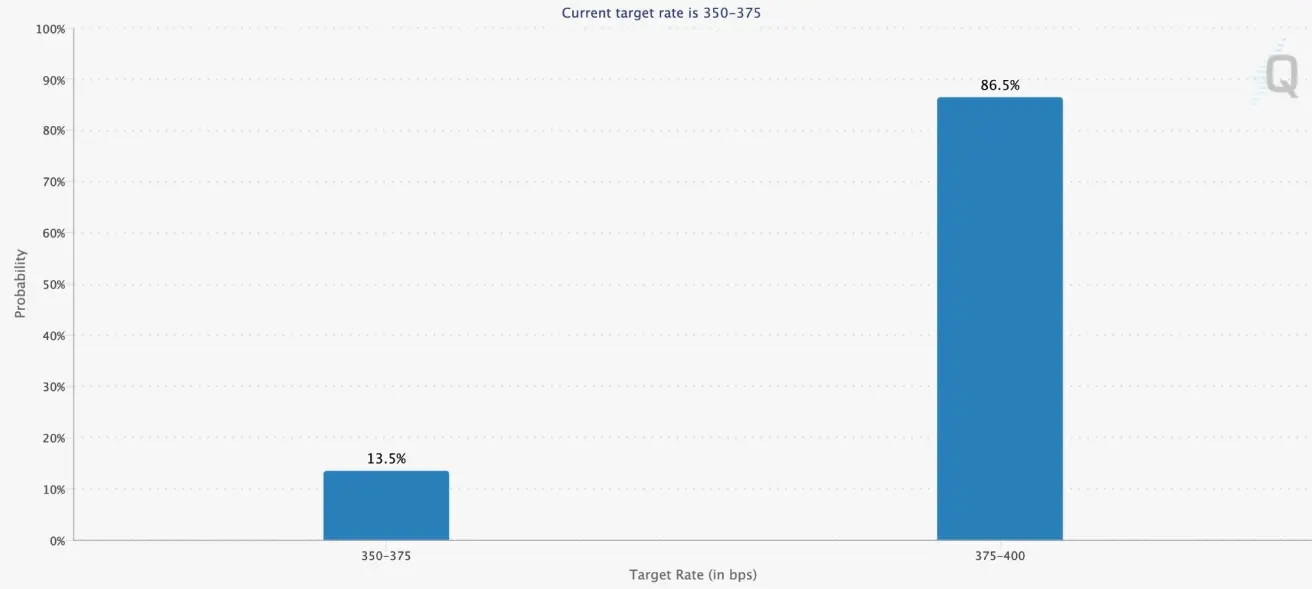
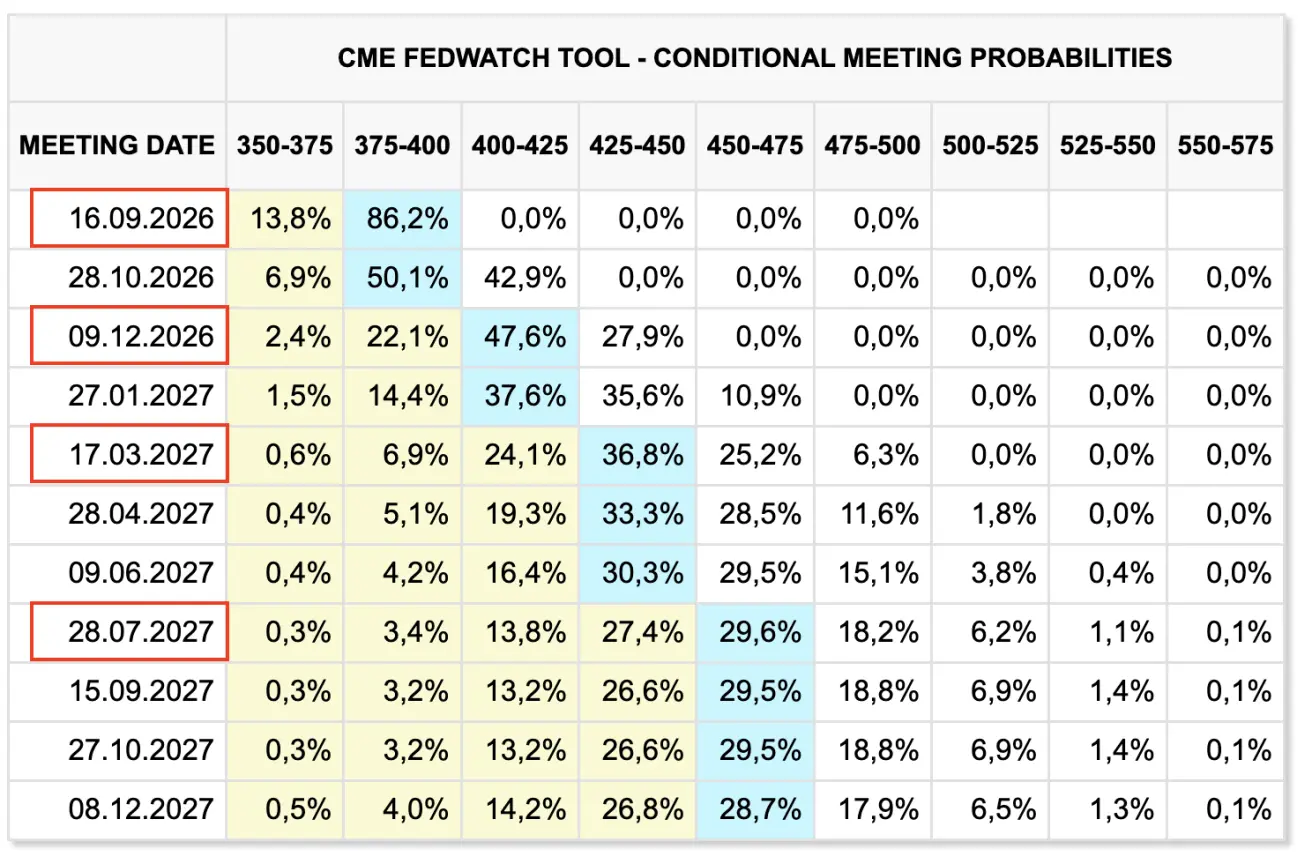
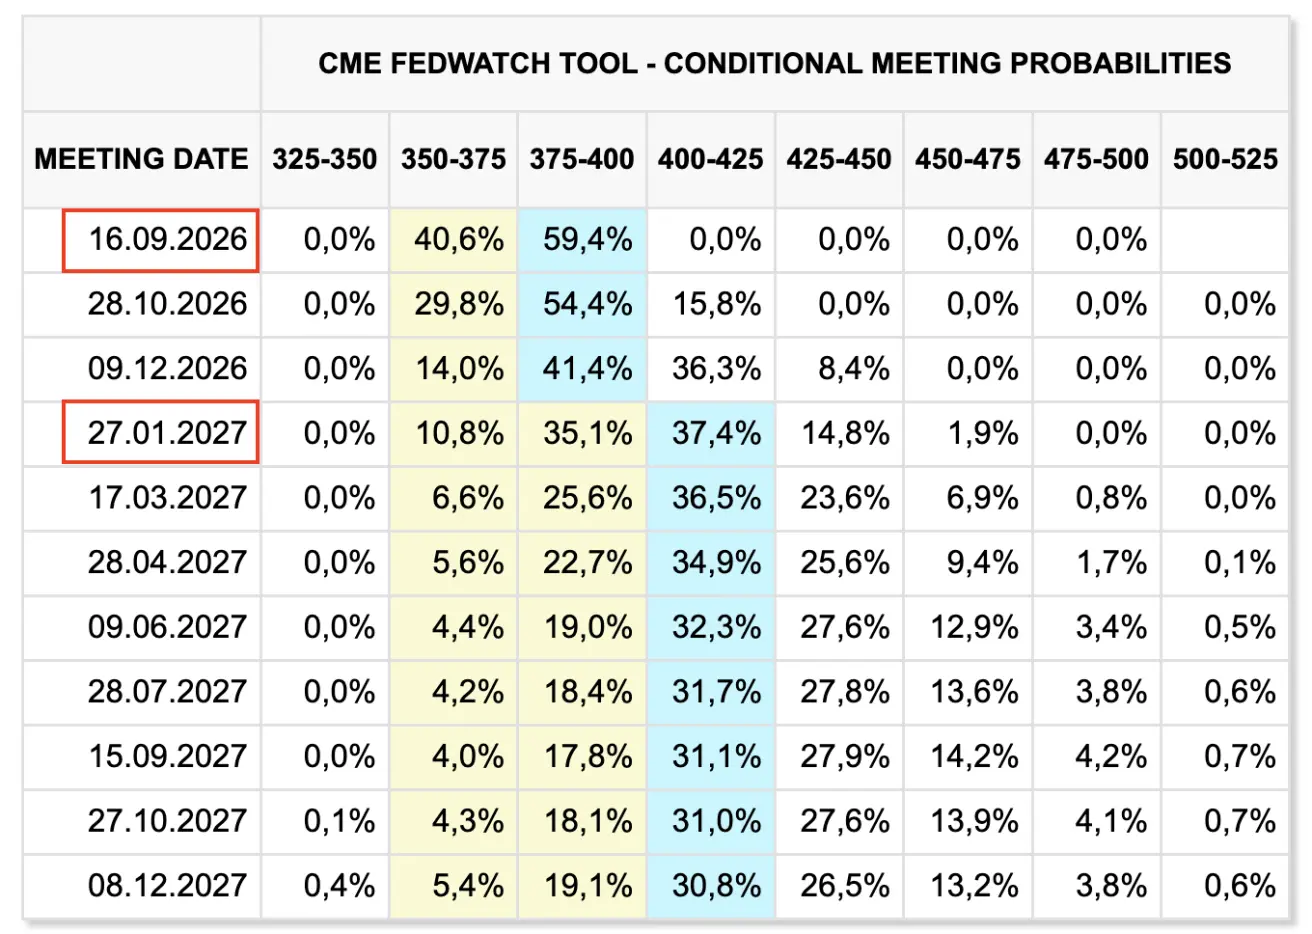
Келесі FOMC отырысы үшін (16 қыркүйек) — 0,25% мөлшерлеме көтерудің нарықтық ықтималдығы 86,5% (бір апта бұрын: 59,4%):
Алдағы 12 айда нарық қазір 25 базистік пункттік төрт мөлшерлеме көтеруді күтеді, бұл мақсатты дәлізді 4.50%–4.75% деңгейіне жеткізеді:
Бүгін:
Бір апта бұрын:
Облигациялар нарығы
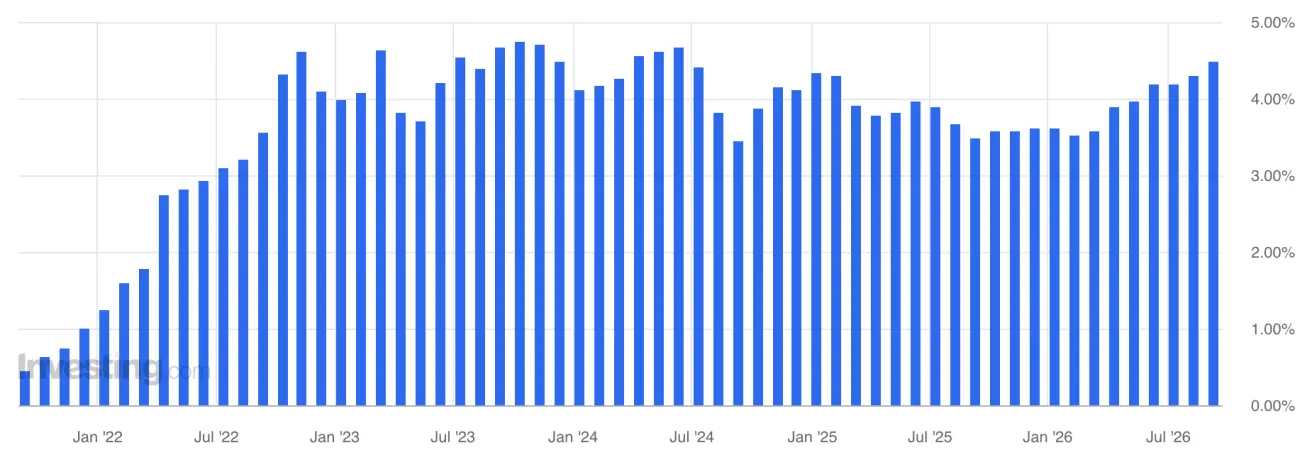
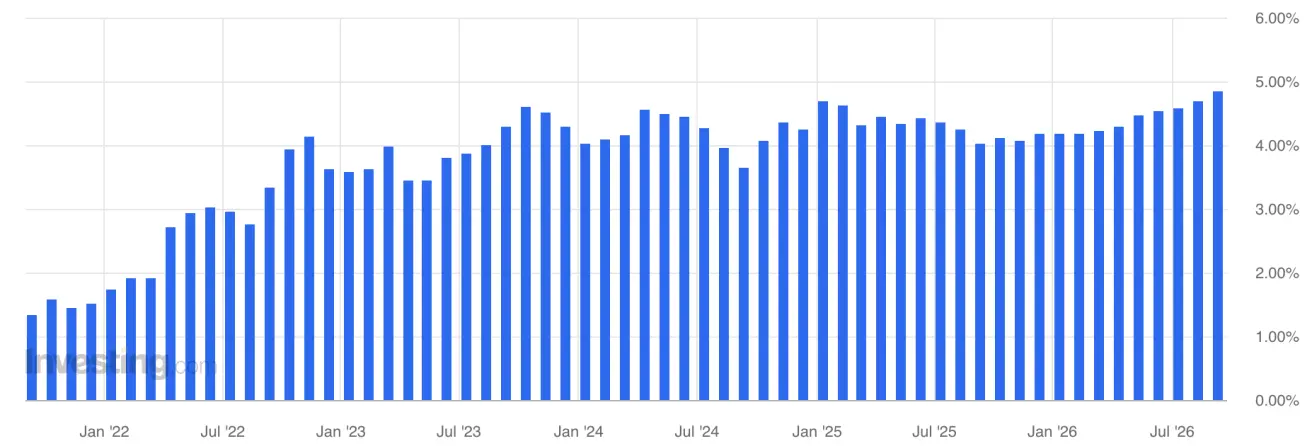
Бастапқы нарықтағы аукциондық кірістілік өтеу мерзімдерінің бүкіл спектрі бойынша өсе берді.
3 жылдық қазынашылық облигация аукционы: 4.474% (алдыңғысы: 4.291%):
10 жылдық қазынашылық облигация аукционы: 4.834% (алдыңғысы: 4.683%)
30 жылдық қазынашылық облигация аукционы: 5.308% (алдыңғысы: 5.216%):
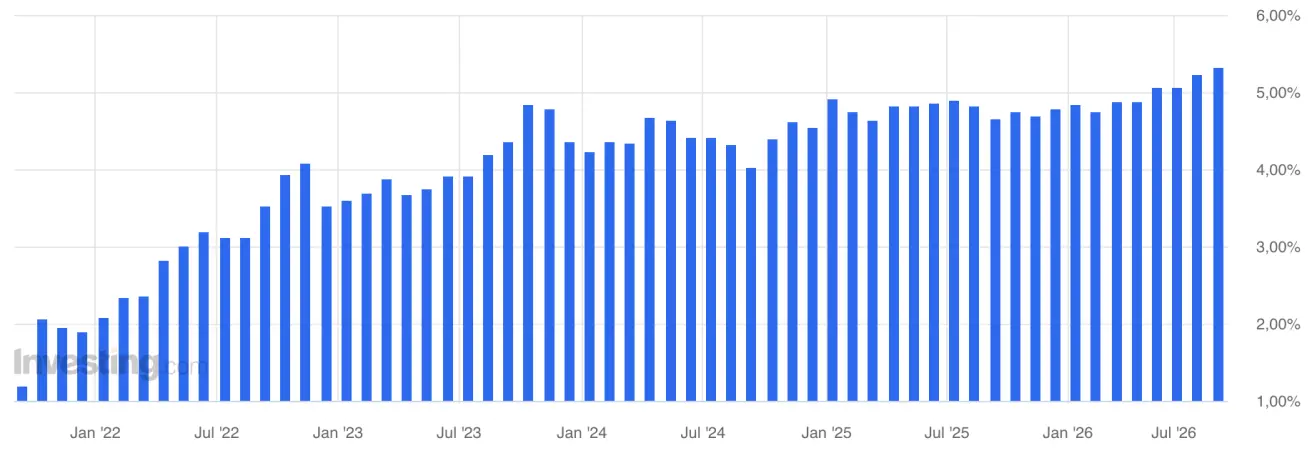
АҚШ қазынашылық облигациялары 20+ жыл (TLT ETF): -1,63% (апталық жабылу: 80,87); жыл басынан бері: -7,22%.
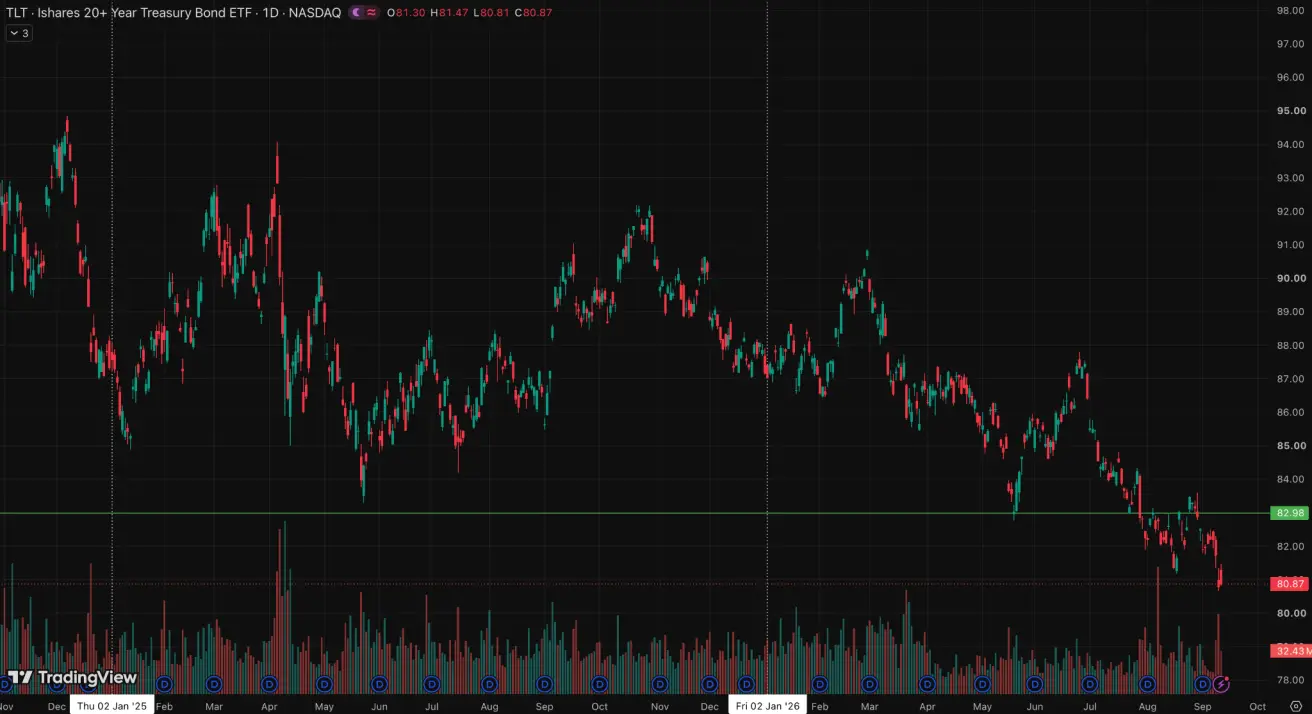
Кірістілік пен спрэдтер
- 10 жылдық өтеу мерзіміндегі АҚШ қазынашылық бағалы қағаздарының нарықтық кірістілігі: 4.98% (алдыңғысы: 4.8%);
- 2 жылдық АҚШ қазынашылық кірістілігі: 4.63% (алдыңғысы: 4.38%);
- ICE BofA BBB US Corporate Index тиімді кірістілігі: 5.86% (алдыңғысы: 5.69%).
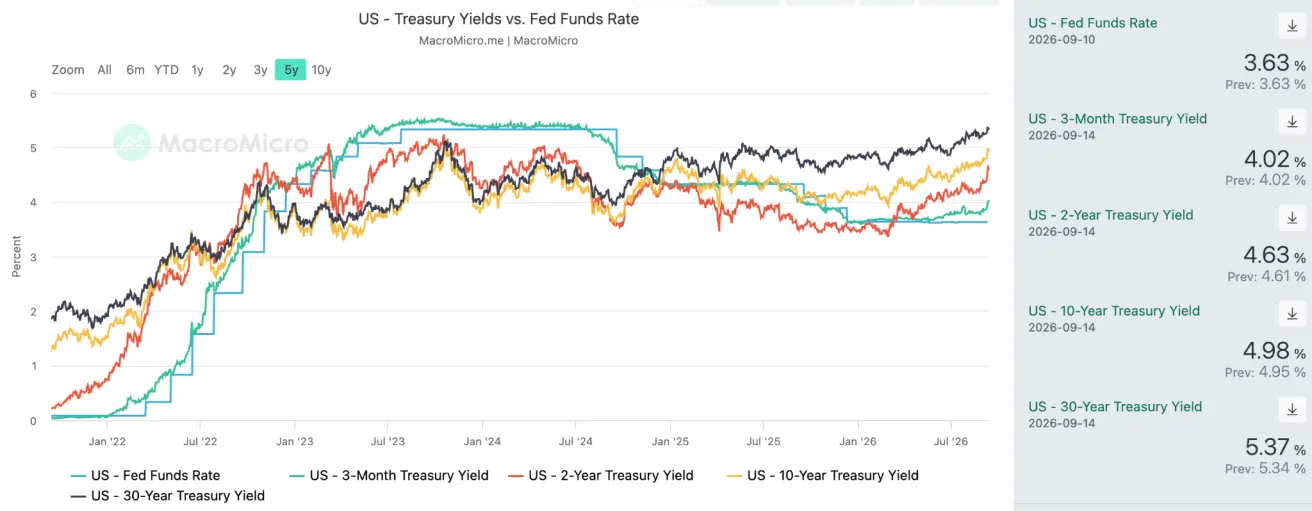
- 10 жылдық және 2 жылдық АҚШ қазынашылық бағалы қағаздары арасындағы кірістілік спрэдi 35 базистік пунктті құрайды (алдыңғысы: 42 б.п.);
- 10 жылдық және 3 айлық АҚШ қазынашылық бағалы қағаздары арасындағы кірістілік спрэдi 96 базистік пунктті құрайды (алдыңғысы: 94 б.п.).
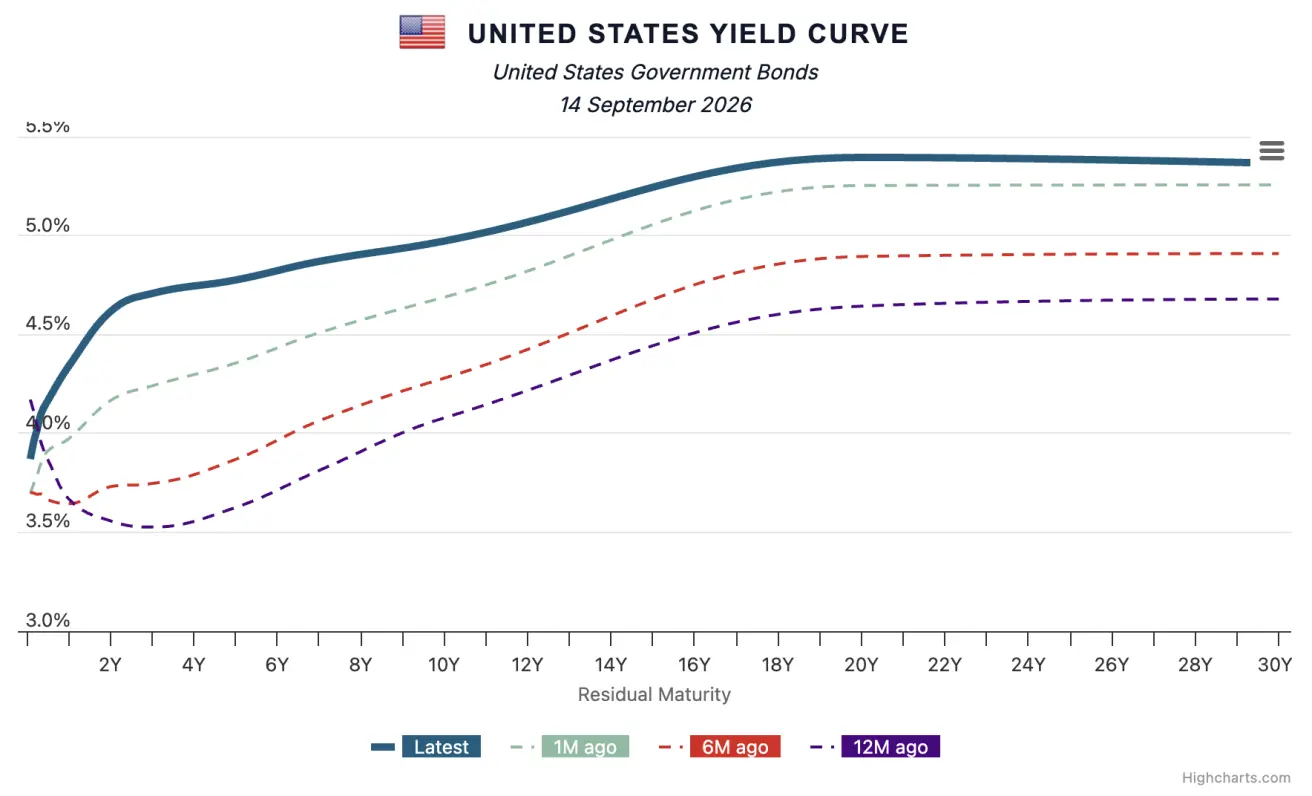
АҚШ қазынашылық кірістілік қисығы
5 жылдық АҚШ Credit Default Swap (CDS) құны — егемен дефолттан сақтандырудың нарықтық өлшемі — 31.95 базистік пункт, бір апта бұрынғы 32.38 базистік пунктпен салыстырғанда.
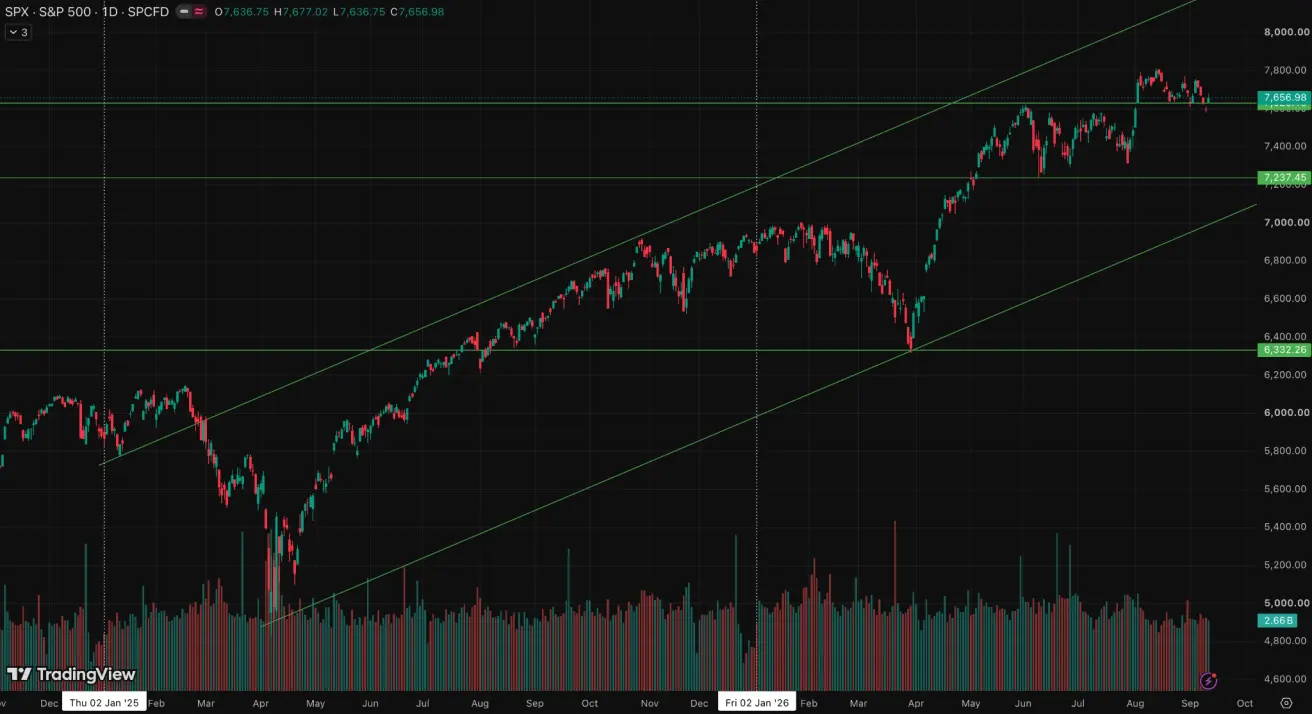
SP500
Апталық нәтиже: -0,8% (апталық жабылу: 7656,98); жыл басынан бері: +11,85%.
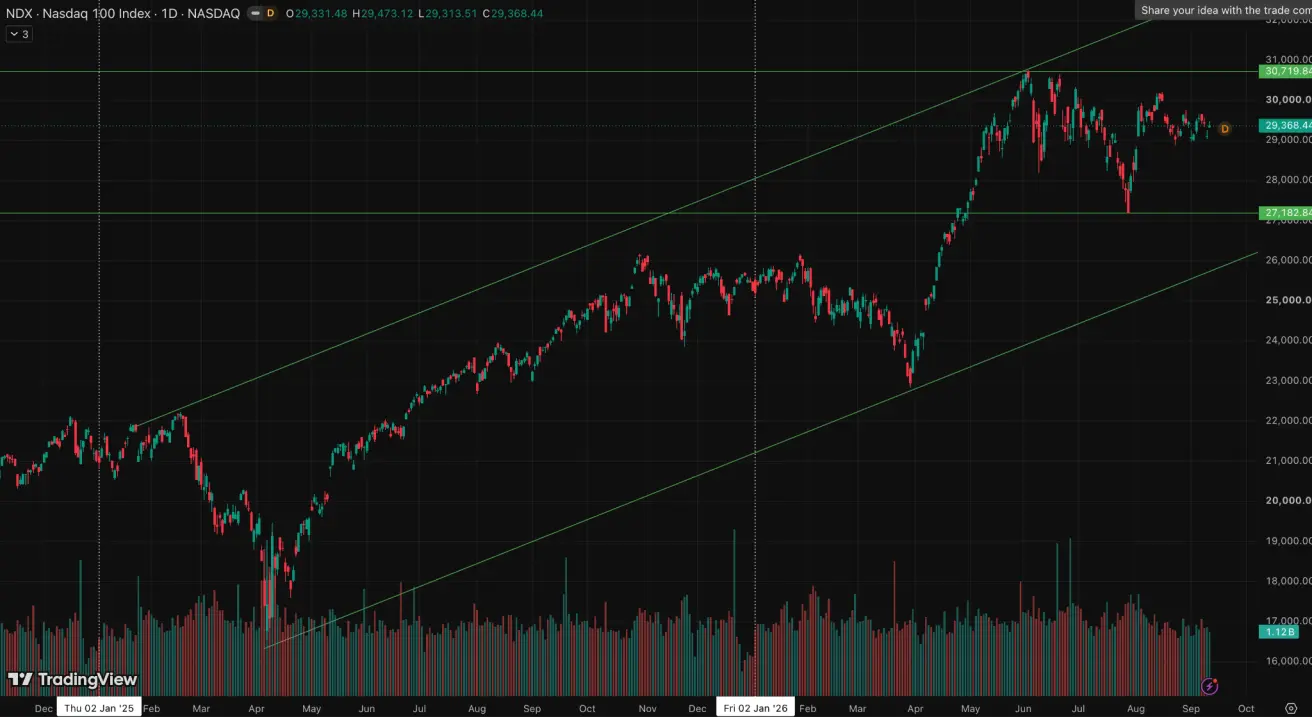
NASDAQ100
Апталық нәтиже: -0,59% (апталық жабылу: 29368,44); жыл басынан бері: +16,31%.
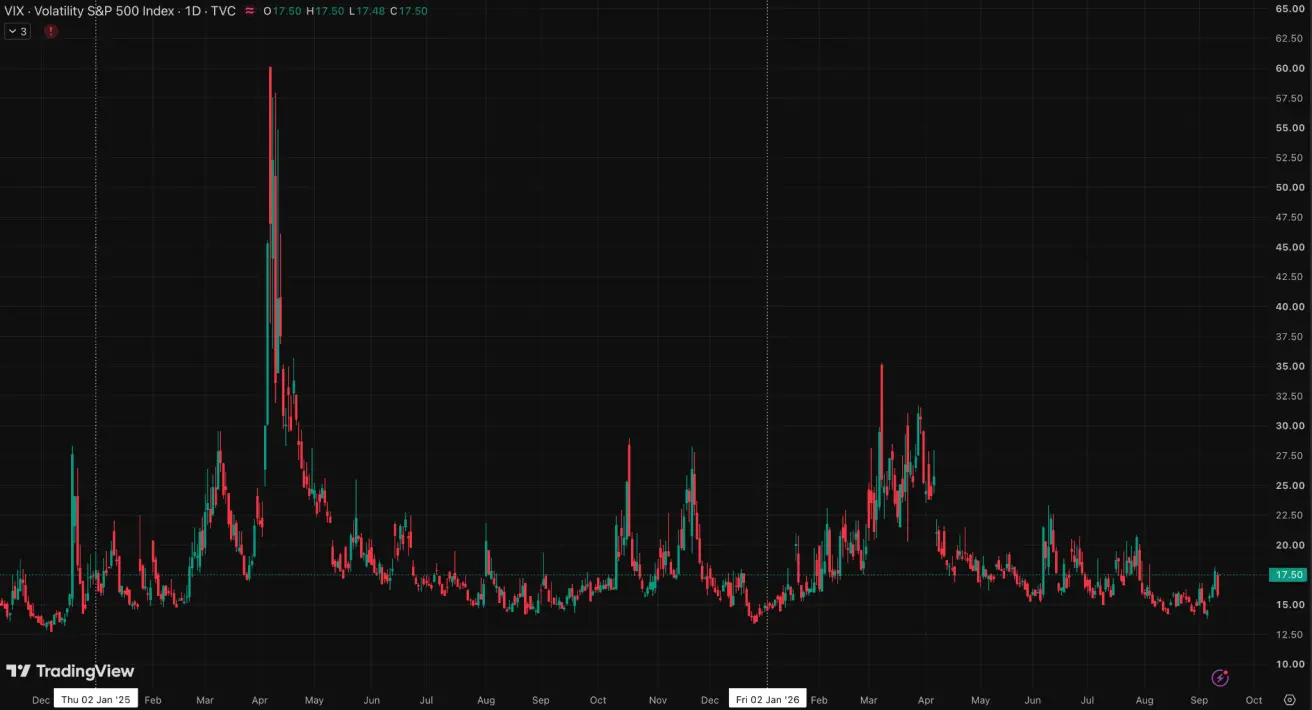
VIX
VIX (құбылмалылық индексі): апталық жабылу 15,85 пункт деңгейінде.
Еуроаймақ
- ЕОБ пайыздық мөлшерлемелерді көтерді, ал инфляциялық тәуекелдер артып келе жатқандықтан, қатаң ұстанымын сақтап қалды;
- Таяу Шығыстағы қақтығыс аясында ЕОБ ЖІӨ болжамдарын төмендетіп, алдағы жылдарға арналған инфляция болжамдарын көтерді.
ЕОБ-тың 10 қыркүйектегі шешімінен негізгі тұстар және Лагардтың баспасөз мәслихатынан алынған қорытындылар:
Пайыздық мөлшерлемелер
- Депозиттік мүмкіндік мөлшерлемесі: 2.5% (алдыңғысы: 2.25%);
- Маржиналдық кредиттеу мүмкіндігінің мөлшерлемесі: 2.9% (алдыңғысы: 2.65%) — банктер орталық банктен бір түндік қаржыландыру ала алатын мөлшерлеме;
- Негізгі қайта қаржыландыру мөлшерлемесі (саясаттық мөлшерлеме): 2.65% (алдыңғысы: 2.40%).
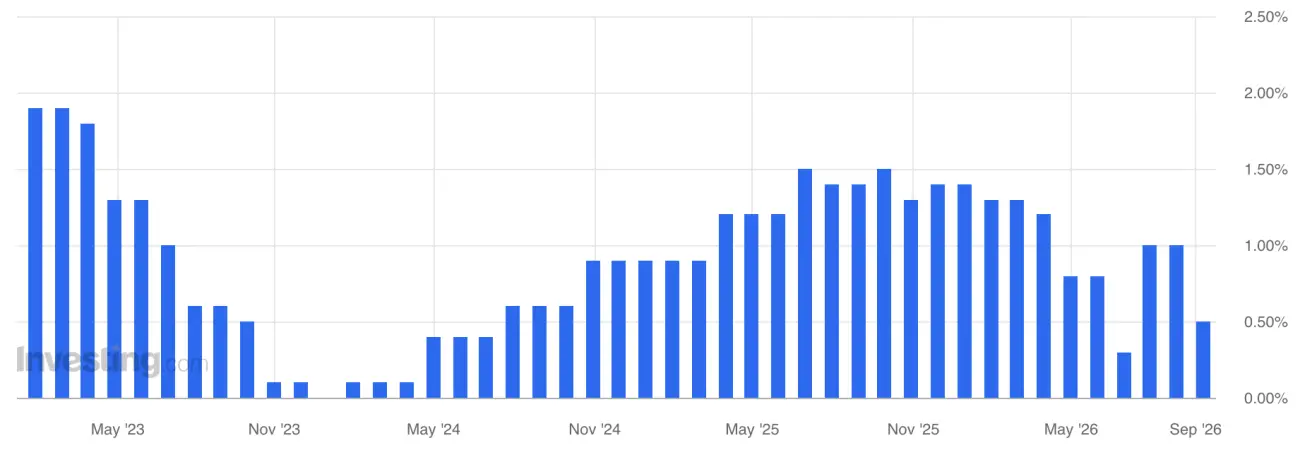
Инфляция: Тұтыну бағаларының индексі (CPI) (тамыз)
- Базалық CPI (YoY): 2.4% (алдыңғысы: 2.5%);
- Негізгі CPI: 2.9% (MoM) (алдыңғысы: 0.2%);
- CPI: 3.3% (YoY) (алдыңғысы: 2.9%).
ЖІӨ (2026 ж. II тоқсан, түпкілікті)
- QoQ: 0.6% (алдыңғысы: -0.2%);
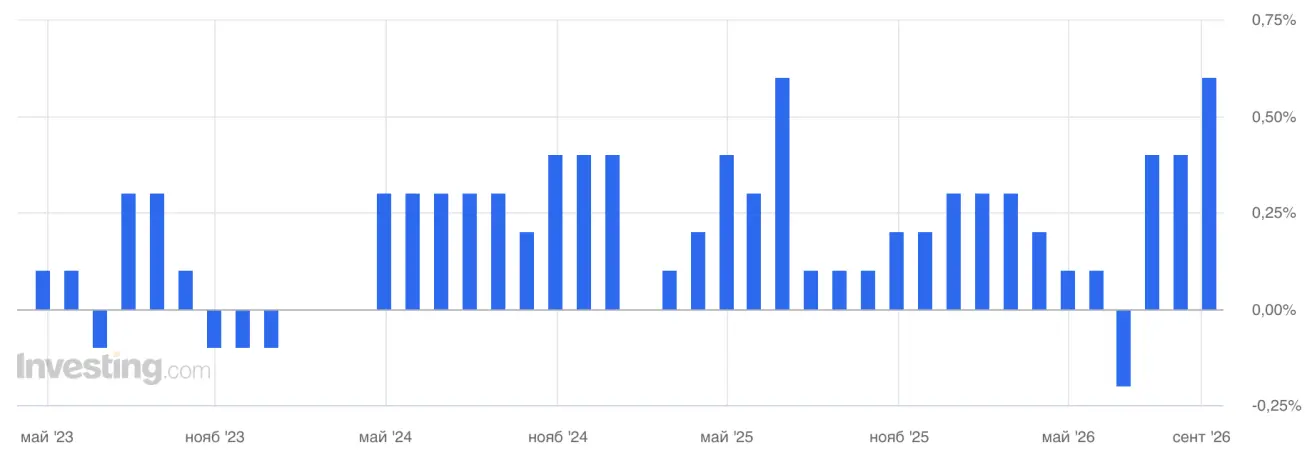
- YoY: 0.5% (алдын ала бағалау: 0.4%); (алдыңғысы: 0.3%).
Жұмыссыздық деңгейі (тамыз)
- 6.4% (алдыңғысы: 6.3%).
Өнеркәсіптік өндіріс (маусым)
- MoM: 0.0% (қайта қаралған алдыңғысы: 0.3%);
- YoY: 1.67% (алдыңғысы: 1.37%).
Сатып алу менеджерлерінің индексі (PMI) (тамыз)
- Қызмет көрсету PMI: 51.6 (алдыңғысы: 51.7);
- Өңдеу өнеркәсібі PMI: 52.7 (алдыңғысы: 52.8);
- S&P Global құрама PMI: 52.0 (алдыңғысы: 52.0).
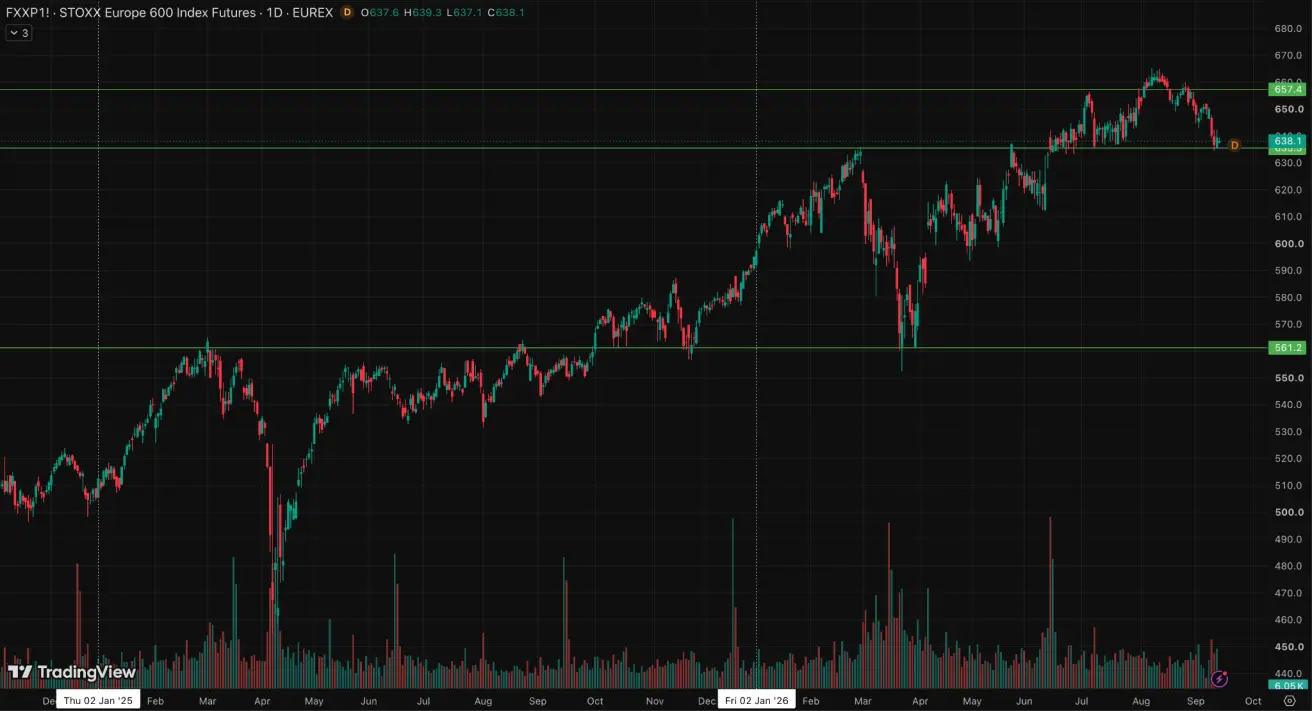
Euro Stoxx 600 (FXXP1!)
Апталық нәтиже: -1,74% (апталық жабылу: 639,4); жыл басынан бері: +7,64%.
Қытай
Қытай экономикасы күшті экспорттың қолдауымен тұрақтанып келеді, ал ішкі сұраныс пен инвестициялар біртіндеп қалпына келуде. Саясаткерлер экономикалық ынталандыруға қатысты байыпты әрі нысаналы тәсілді ұстанып отыр.
- Пайыздық мөлшерлемелер өзгеріссіз қалды;
- Ақша-кредит саясаты ынталандырушы күйінде қалып отыр;
- Қытай 2026 жылғы жоспар аясында экономикалық өсімді қолдауға арналған фискалдық қолдау міндеттемесін растады, соның ішінде ішкі сұранысты ынталандыру, салықтық жеңілдіктер мен субсидияларды оңтайландыру және өнеркәсіптік қуатты жаңғырту шаралары бар.
Қытайдан фискалдық қолдаудың айқын сигналы: Бейжің арнайы мемлекеттік облигациялар түсімінен 300 млрд юань ($44 млрд) бөліп, елдегі ең ірі сегіз мемлекеттік қаржы институтын қайта капиталдандырады. Бұл қаражат банктердің, сақтандыру компанияларының және экспорттық-кредит агенттіктерінің Core Tier 1 капиталын арттырып, олардың тәуекелге төзімділігін күшейтеді және нақты экономиканы қаржыландыру мүмкіндігін кеңейтеді. Басқа мемлекеттік инвесторлардың үлесімен бірге жалпы капитал ұлғайту 360 млрд юаньға жетеді.
Пайыздық мөлшерлемелер
- 1 жылдық Loan Prime Rate (орта мерзімді кредиттеу): 3.00%;
- 5 жылдық Loan Prime Rate (ипотекалық кредиттеудің бағдарлық мөлшерлемесі): 3.50%.
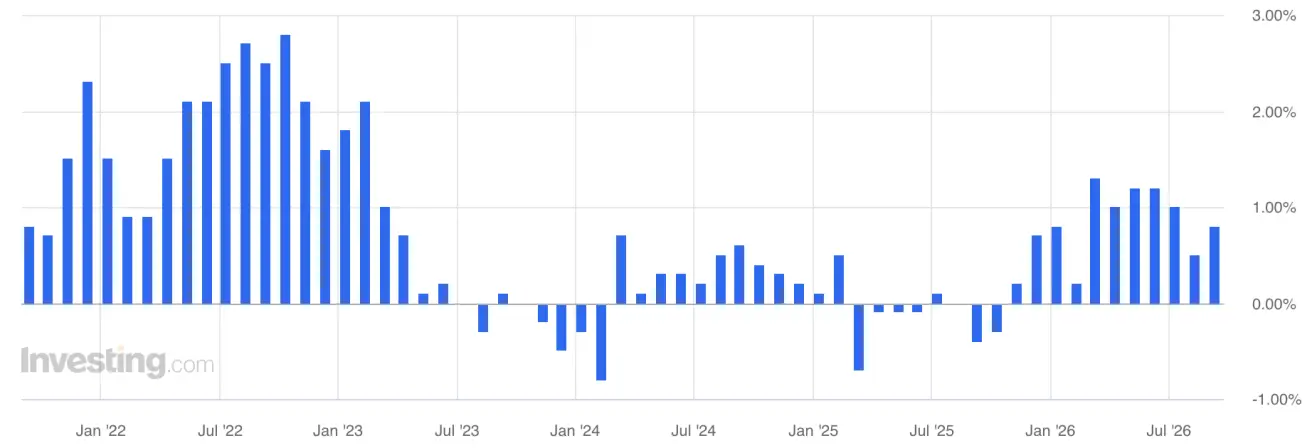
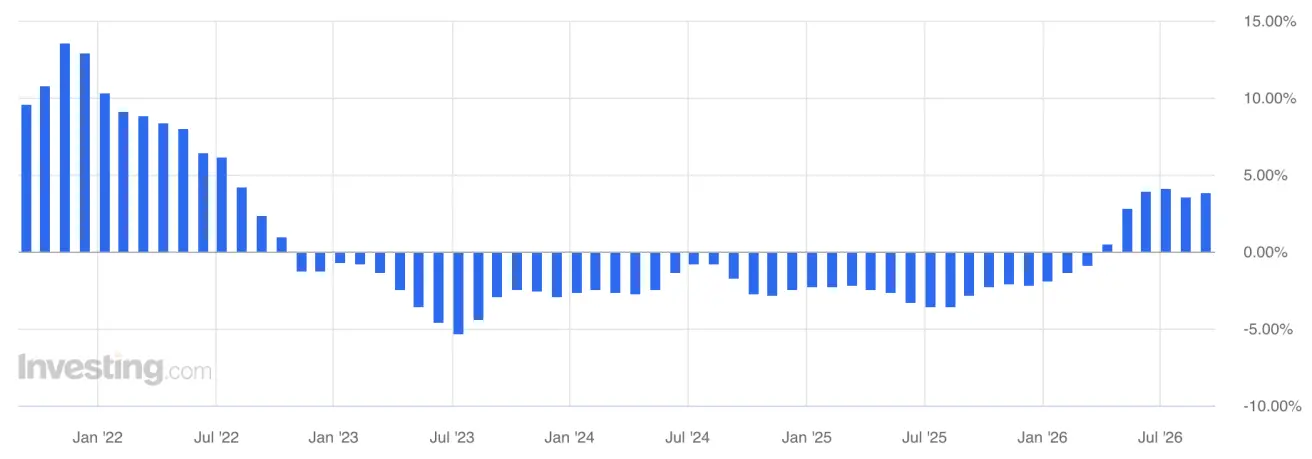
Инфляция көрсеткіштері (тамыз)
- Тұтыну бағаларының индексі (CPI): 0.4% MoM (алдыңғысы: -0.1%); 0.8% YoY (алдыңғысы: 0.5%):
- Өндіруші бағаларының индексі (PPI): 3.8% YoY (алдыңғысы: 3.5%).
Сауда деректері
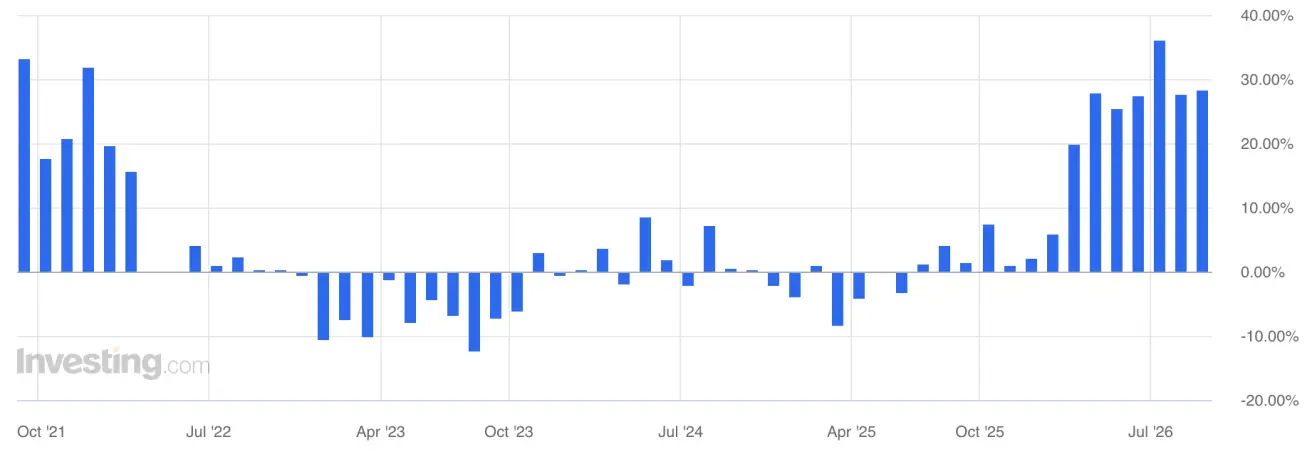
- Импорт (тамыз): 28.2% YoY (алдыңғысы: 27.5%);
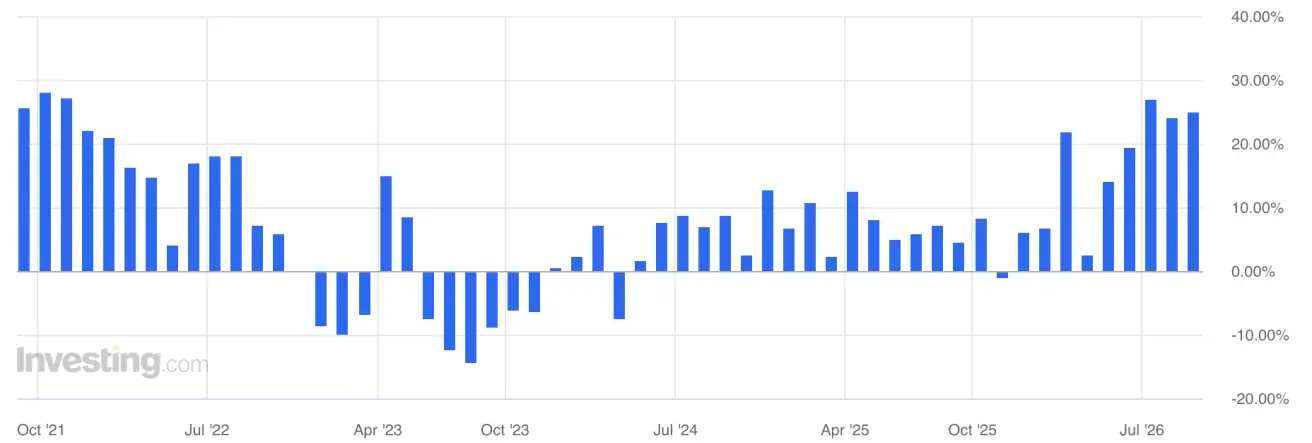
- Экспорт (тамыз): 25.0% YoY (алдыңғысы: 23.9%);
- Сауда балансы (USD) (тамыз, YoY): $119.9 млрд (алдыңғысы: $112.5 млрд).
ЖІӨ (2026 ж. II тоқсан)
- QoQ: 0.9% (алдыңғысы: 1.3%);
- YoY: 4.3% (алдыңғысы: 5.0%).
Бұл мақсатты траекториядан төмен және ішкі серпіннің әлсіздігін көрсетеді.
Еңбек нарығы
- Жұмыссыздық деңгейі (шілде): 5.2% (алдыңғысы: 5.0%).
Өнеркәсіптік белсенділік
- Өнеркәсіптік өндіріс (шілде, YoY): 4.5% (алдыңғысы: 5.3%).
Негізгі капиталға инвестициялар
- Маусым, YoY: -6.7% (алдыңғысы: -5.7%).
Бөлшек сауда
- Шілде, YoY: 0.6% (алдыңғысы: 0.9%).
Сатып алу менеджерлерінің индекстері (PMI) (тамыз)
- Өңдеу өнеркәсібі PMI: 49.8 (алдыңғысы: 49.2);
- Өңдеу өнеркәсібіне жатпайтын PMI: 49.0 (алдыңғысы: 49.0);
- Құрама PMI: 49.5 (алдыңғысы: 49.3).
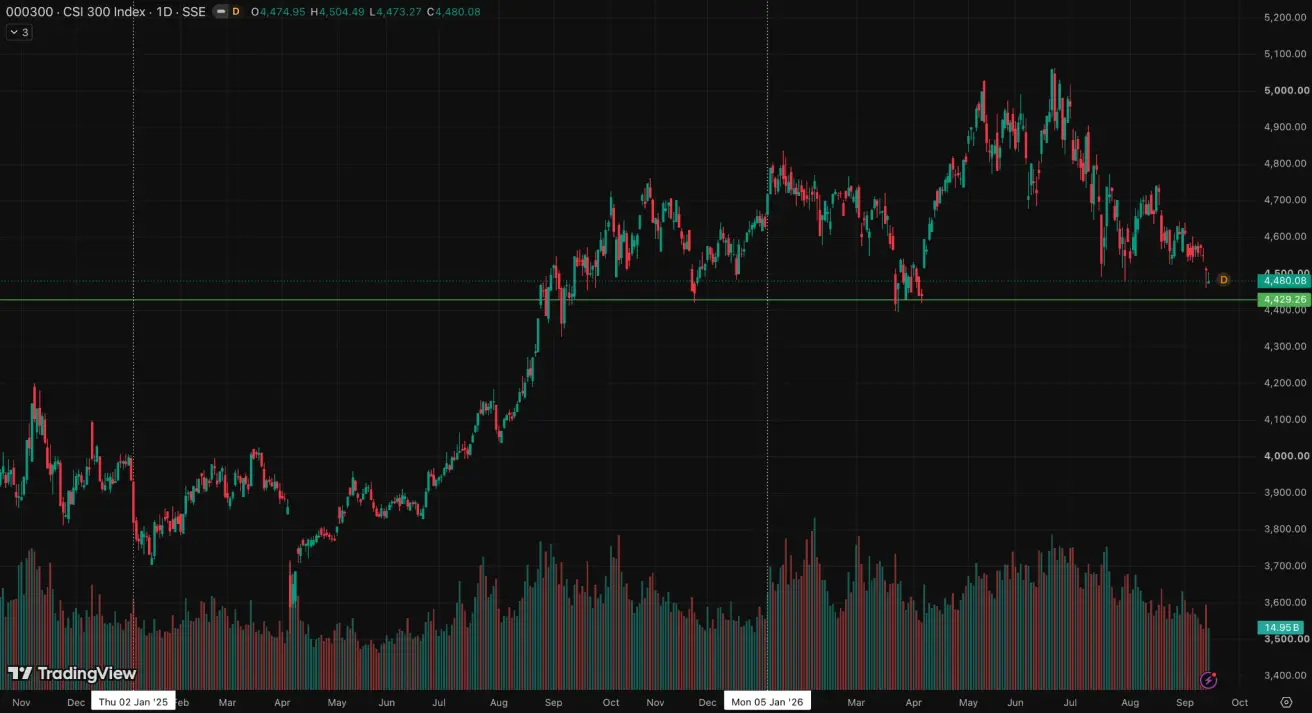
CSI 300 Index (000300.HK)
Апталық нәтиже: -0,83% (апталық жабылу: 4510,16); жыл басынан бері: -3,25%.
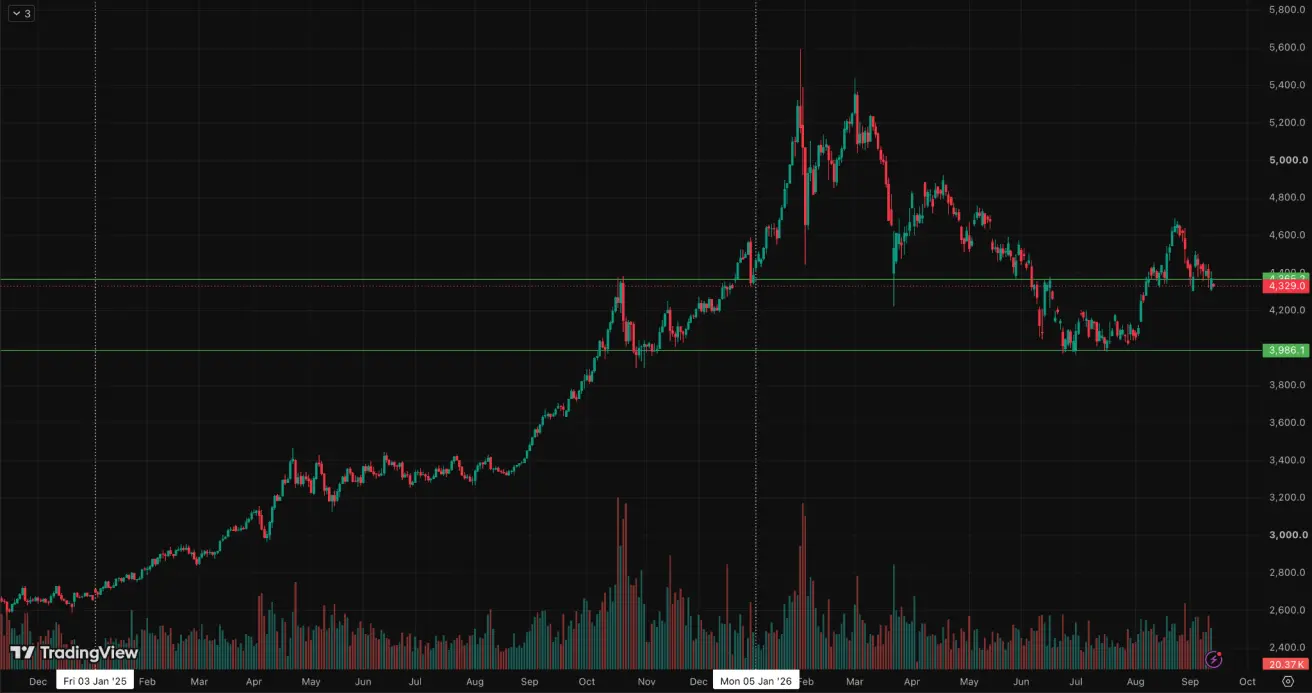
Алтын фьючерстері (GC)
Апталық нәтиже: -1,63% (апталық жабылу: $4373,6 трой унциясына); жыл басынан бері: +0,96%.
Мұнай фьючерстері
Апталық нәтиже: +9,37% (апталық жабылу: $100,05 барреліне); жыл басынан бері: +74,27%.
Ормуз бұғазындағы шиеленістің күшеюі аясында мұнай бағасы өсуін жалғастыруда.
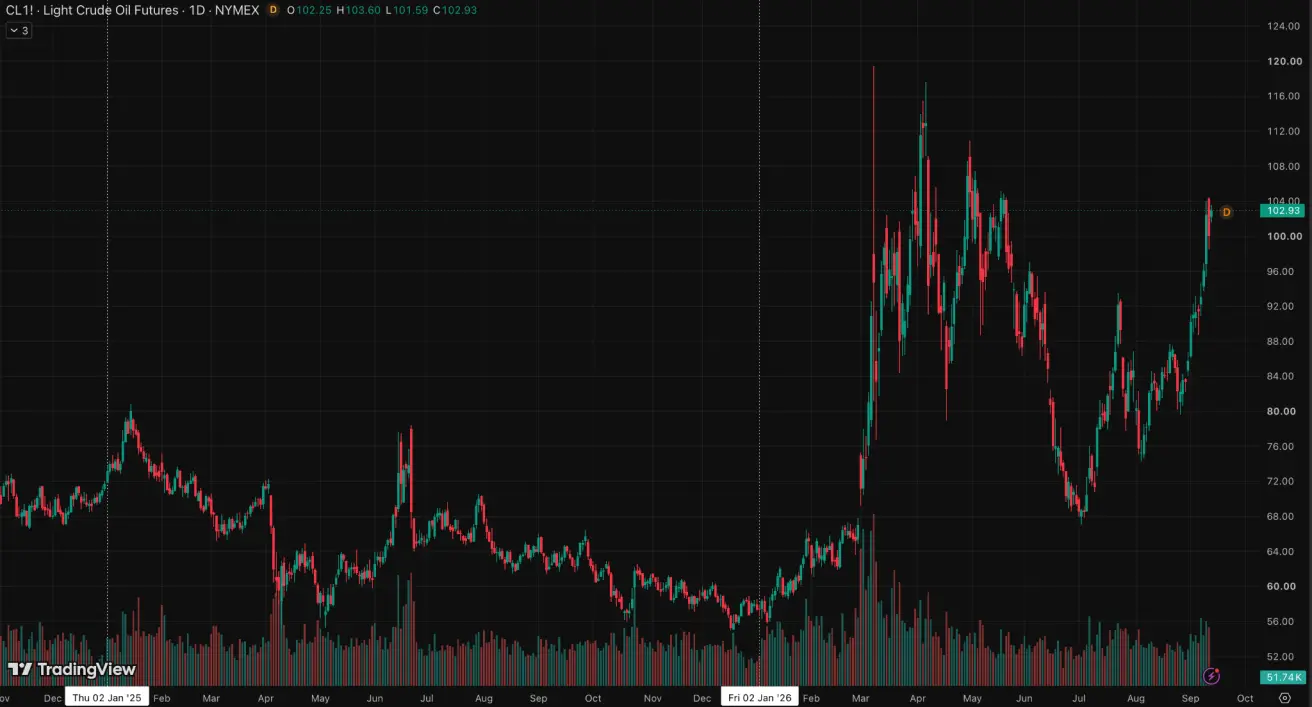
Өткен аптада геосаяси ахуал айтарлықтай нашарлады, ең алдымен Таяу Шығыста. АҚШ Иран нысандарына жаңа соққылар жасады және бес ирандық мұнай танкерін жойды; бұған жауап ретінде Иран Ормуз бұғазы маңындағы коммерциялық кемелерге және өңірдегі америкалық нысандарға шабуыл жасағанын мәлімдеді.
Сонымен қатар, хуситтер Сауд Арабиясына қысымды күшейтіп, Ормузды айналып өту үшін пайдаланылатын негізгі Шығыс-Батыс құбырына шабуыл жасады; Парсы шығанағы елдері мен Иран арасындағы тасымалды тұрақтандыру жөніндегі келіссөздер кейінге қалдырылды.
EIA-ның 9 қыркүйектегі STEO есебінен негізгі тұжырымдар:
Нарық үшін басты мәселе әлі де ұсыныс болып отыр. IEA бағалауынша, жаһандық өндіріс тамызда тәулігіне 1,6 млн баррельге төмендеді, ал Парсы шығанағындағы қуаттың 10 млн баррельден астамы әлі де іске қосылмаған күйде қалды. EIA сондай-ақ Таяу Шығыстан экспортқа шектеулер жыл соңына дейін сақталады, ал ағындардың толық қалпына келуі 2027 ж. II тоқсанға дейін созылады деп күтеді.
Қорлар тез азаюда, сондықтан нарық физикалық тұрғыдан тар күйде қалып отыр. IEA бағалауынша, жаһандық қорлар ақпаннан бері 507 млн баррельге азайған, оның 95 млн баррелі тек тамызда қысқарған. Дизель мен басқа да дистилляттардағы тапшылық Парсы шығанағы мен Ресейден экспортқа шектеулерге байланысты әсіресе өткір. EIA сондай-ақ жаһандық қорлар 2026 жылдың соңына дейін төмендей береді деп күтеді.
Ұсыныс қалыпқа келгенге дейін мұнай қымбат болып қалуы мүмкін, бірақ 2027 жылы төмендеу күтіледі. EIA Brent бойынша екінші жартыжылдық болжамын шамамен $90/баррельге дейін көтерді, алайда Таяу Шығыстағы өндіріс пен қорлар қалпына келген сайын 2027 жылы орташа баға шамамен $74 болады деп күтеді. Сонымен қатар, IEA қазірдің өзінде сұраныстың жойылуын байқап отыр: жоғары бағалар мен өнім тапшылығына байланысты 2026 жылы жаһандық мұнай сұранысы 2,5 млн б/тәул. төмендейді деп бағалайды.
Sinopec-тің зерттеу бөлімінің бағалауынша, Қытайдың мұнайға сұранысы 2026 жылы 3,9% төмендейді — бұл қатарынан үшінші жылдық құлдырау. Жоғары бағалар мен электр көліктерінің үлесінің артуы аясында бензин мен дизель тұтынуы ең қатты қысқарады. Әлемдегі ең ірі мұнай импорттаушы елден сұраныстың төмендеуі Таяу Шығыстағы шектеулі ұсыныстың әсерін ішінара өтейді және мұнай бағасын тежейтін фактор ретінде әрекет етеді.
Dollar Index Futures (DX)
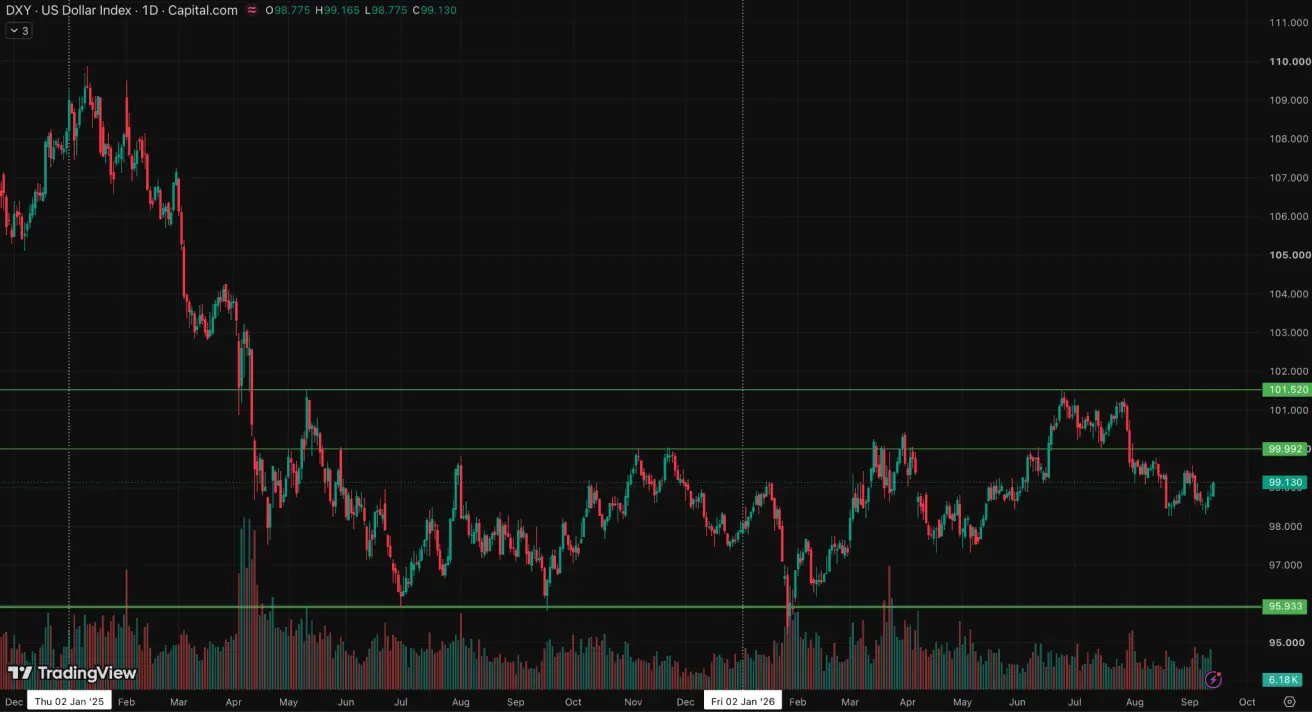
Апталық нәтиже: -0,08% (апталық жабылу: 98,805); жыл басынан бері: +0,83%.
BTC Futures
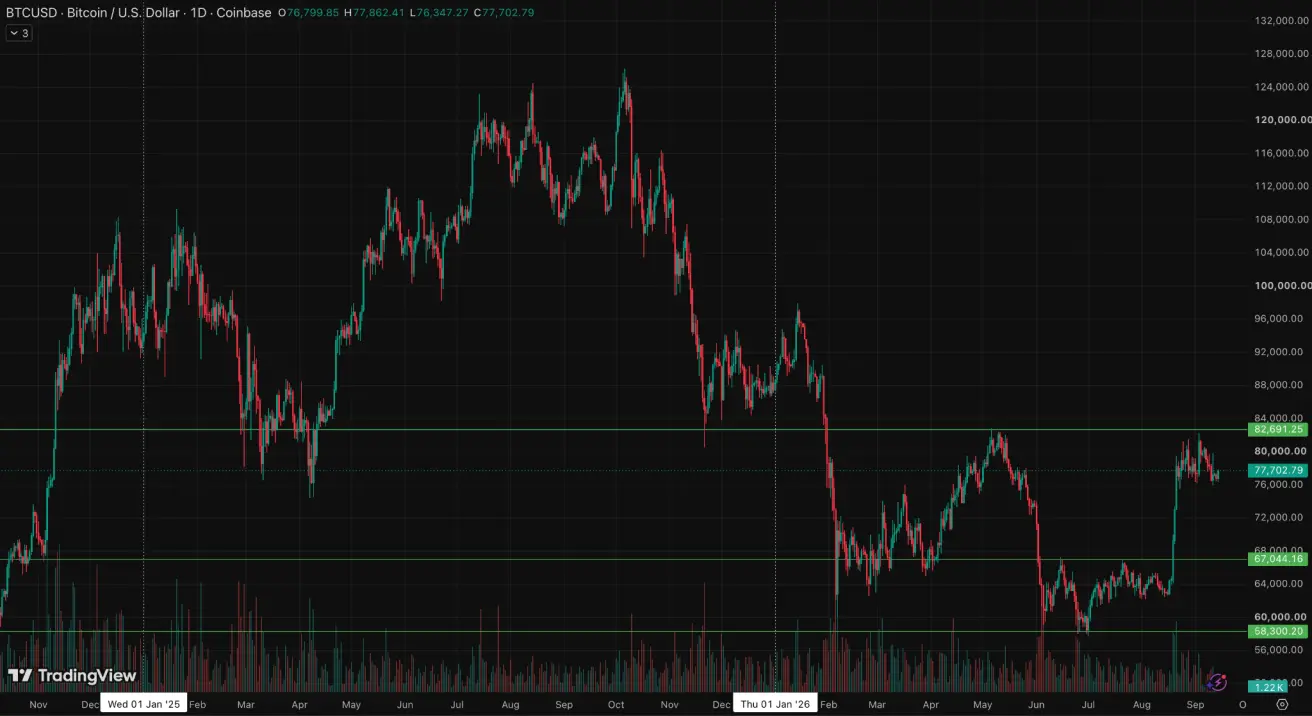
Апталық нәтиже: -4,41% (апталық жабылу: $79799,85); жыл басынан бері: -12,45%.
ETH Futures
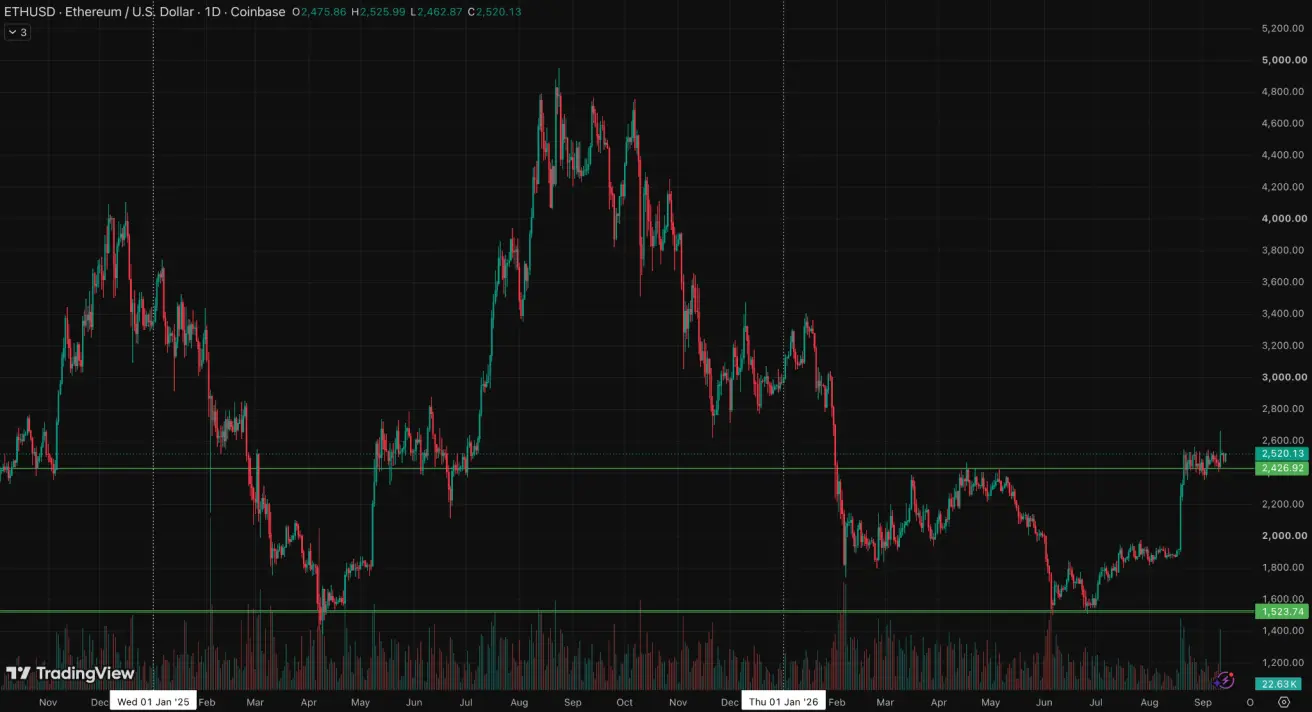
Апталық нәтиже: -1,53% (апталық жабылу: $2475,86); жыл басынан бері: -16,75%.
15 қыркүйекте Сенаттың CLARITY Act бойынша дауыс беруі күтіледі.
Сенаттағы республикашылдар CLARITY Act-тің жаңартылған, 630 беттік нұсқасын ұсынды. Құжат демократтар сұраған 114-тен астам ережені қосады, соның ішінде толық орталықтандырылмаған crypto протоколдарына қойылатын жаңа талаптар бар: олар CFTC-де тіркелуі тиіс, ал CFTC Қазынашылықпен бірге олар үшін бөлек ережелер әзірлеу құқығына ие болады. Жалпы алғанда, заң жобасы SEC пен CFTC арасындағы өкілеттіктерді бөлу тәртібін ресімдеуге және цифрлық активтер нарығы үшін тұрақты федералдық реттеу негізін құруға бағытталған.
Алайда заң жобасының қабылдануы әлі де кепілдендірілмеген. Шешілмеген негізгі мәселе — мемлекеттік қызметкерлер мен олардың crypto holdings-іне қатысты этикалық шектеулер; жаңа жобада бұл бағытта елеулі өзгерістер жоқ. Қазіргі сәтте жаңартылған мәтін қажетті демократиялық қолдауды қамтамасыз еткен жоқ, ал 15 қыркүйектегі рәсімдік дауыс беру үшін 60 дауыс қажет болады.
Жалпы алғанда, заң жобасы ымыралы нұсқаға айтарлықтай жақындады, бірақ 15 қыркүйектегі дауыс беру әлі де негізгі тәуекел болып отыр. Оның сәтті қабылдануы crypto нарығы үшін оң реттеушілік сигнал болар еді, өйткені бұл АҚШ-та тұрақты заңнамалық негіздің қалыптасу ықтималдығын едәуір арттырады.
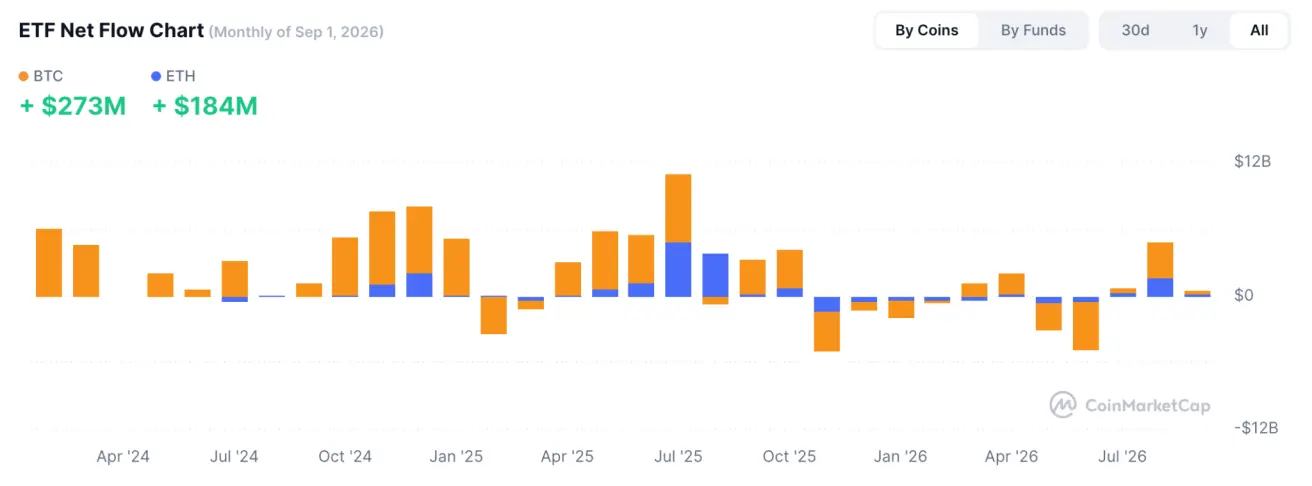
Жалпы криптовалюта нарығының капитализациясы
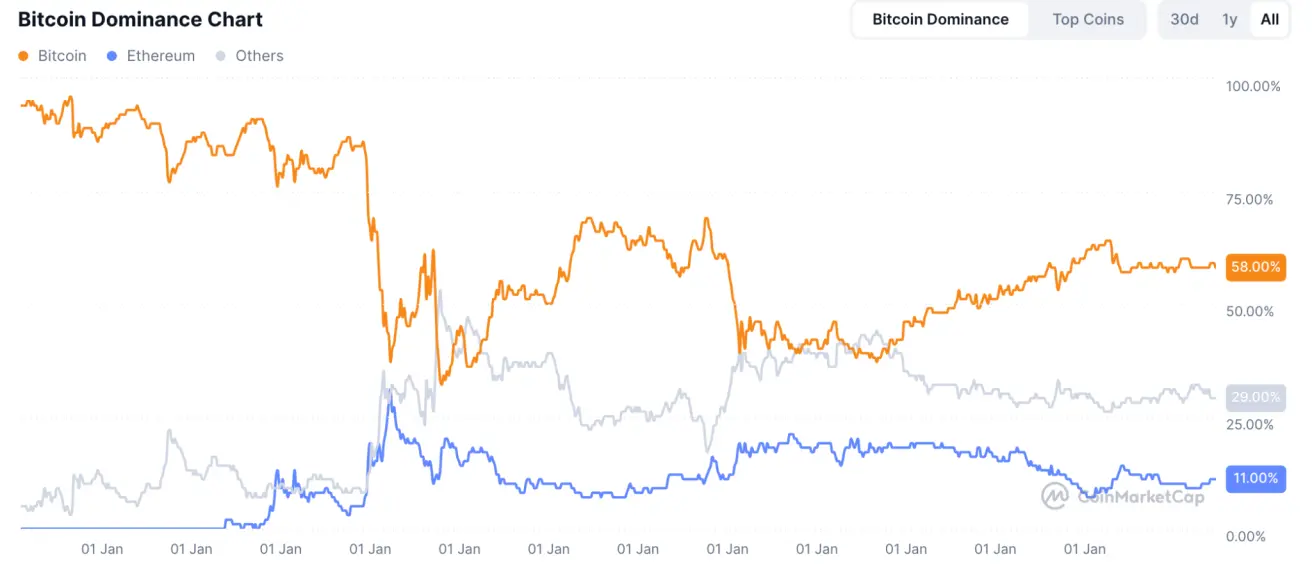
Жалпы crypto нарығының капитализациясы: $2,66 трлн (бір апта бұрынғы $2,7 трлн-пен салыстырғанда) (coinmarketcap.com).
Crypto активтер нарығындағы үлестер:
- Bitcoin 58,9% (алдыңғысы: 59,1%)
- Ethereum 11,6% (алдыңғысы: 11,3%)
- Others 29,5% (алдыңғысы: 29,7%)