English
 Lietuvių
 Қазақша
 Eesti
7 сентября – 13 сентября 2026: Еженедельный экономический обзор
Ключевые обновления рынка
Основные тезисы:
- Ставка без изменений, риторика осторожная с усилением агрессии;
- Режим ДКП умеренно жесткий;
- Макроданные США подтверждают сценарий мягкой посадки, риски инфляции растут, рынок труда охлаждается без признаков рецессии и пока не требует снижения ставки.
Макростатистика. США
Потребительская инфляция (август)
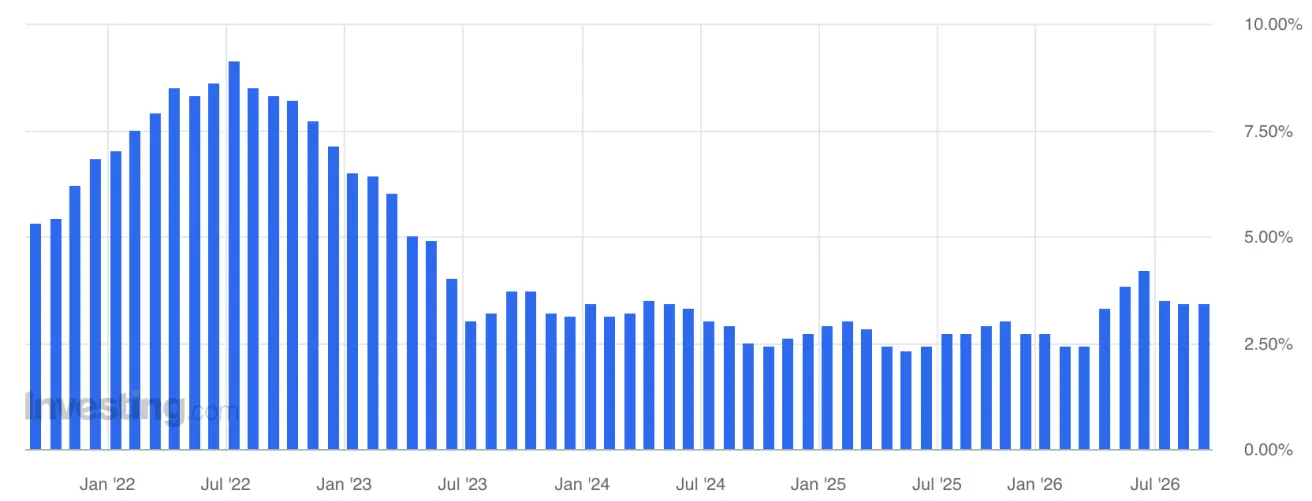
- Core CPI: (м/м) 0,3% (пред: 0,2%); (г/г) 2,4% (пред: 2,5%):
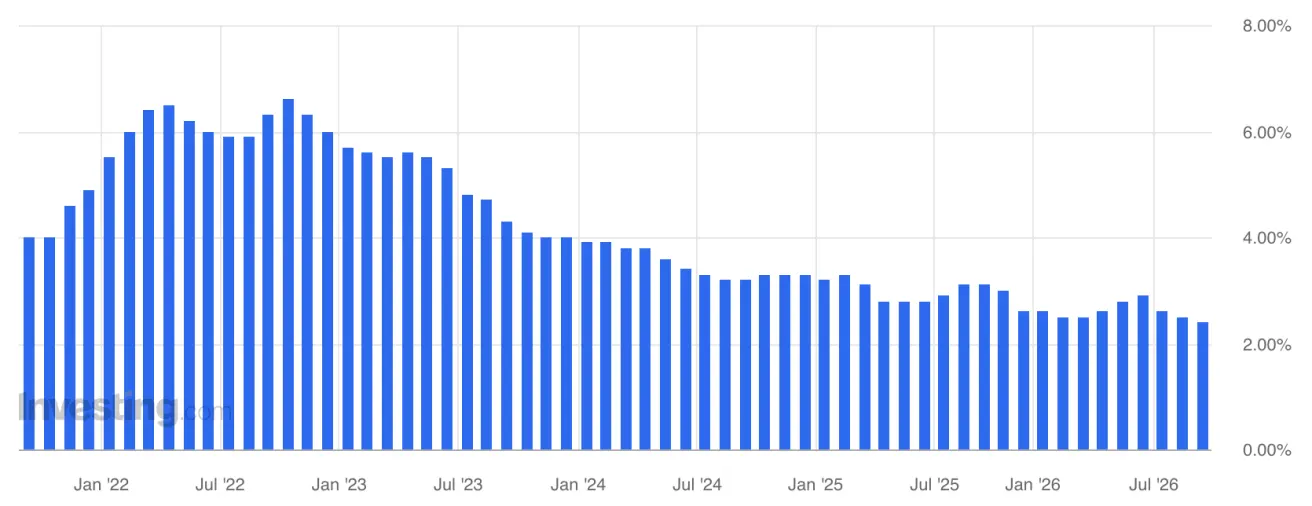
- CPI: (м/м) 0,4% (пред: 0,1%); (г/г) 3,4% (пред: 3,4%):
Индексы цен производителей (август)
- PPI (м/м): 0,4%, (пред: 0,0%); Core PPI (м/м): 0,3%, (пред: 0,2%):
Инфляционные ожидания (Michigan) (август)
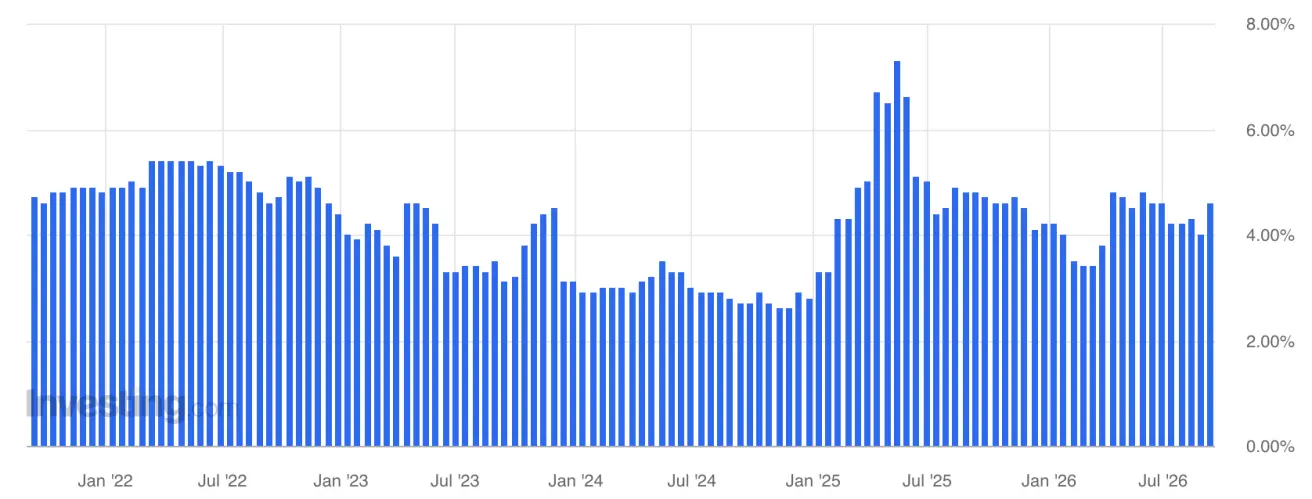
- 12-ти месячная ожидаемая инфляция: 4,6%, пред: 4,3%:
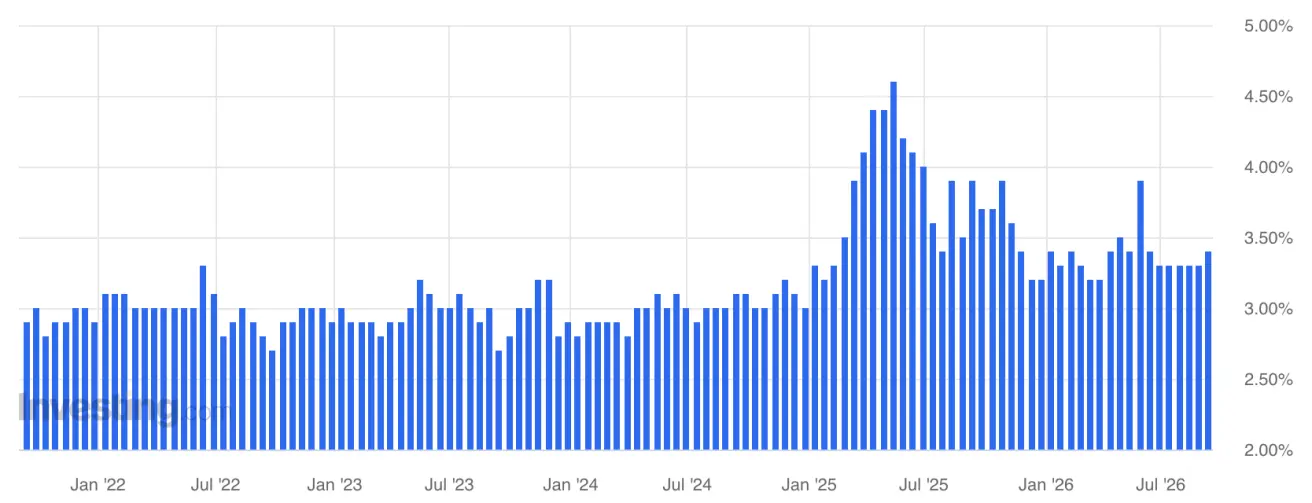
- 5-ти летняя ожидаемая инфляция снизилась: 3,4%, пред: 3,3%:
ВВП (Бюро экономического анализа США, BEA) (2Q26 в годовом исчислении, вторая оценка): +1,5%, прогноз: +1,5%; (1Q26: +2,1%):
Индикатор GDPNow («текущая» версия официальной оценки до ее публикации) от Федерального резервного банка Атланты (3Q2026): 4,4% (пред: 4,7%).
Сальдо торгового баланса (июль): -88 млрд (-71,20 млрд):
Рынок труда (BLS) (июль/август)
- Уровень безработицы 4,1% (пред: 4,1%);
- Общее число лиц, получающих пособия по безработице в США: 1774К (пред: 1779К);
- Число первичных заявок на получение пособий по безработице: 207К (пред: 206К);
- Изменение числа занятых в несельскохозяйственном секторе: 162К, (пред: 23K);
- Изменение числа занятых в частном несельскохозяйственном секторе: 127К (пред: -30К);
- Средний почасовой заработок (г/г): 3,1% (пред: 3,2%);
- Число открытых вакансий на рынке труда JOLTS: 7,271M (пред: 6,866M).
Индексы деловой активности (PMI) от S&P Global (август)
(выше 50 - расширение экономики, ниже - замедление)
- В секторе услуг: 56,5 (пред: 56,8);
- В производственном секторе: 53,9 (пред: 53,8);
- Composite: 56,0 (пред: 56,0).
Данные по CPI говорят больше в пользу сохранения ставок, но из-за геополитики и в частности резкого роста цен на нефть, ожидания по инструменту Fedwatch ухудшились и также ухудшились настроения на долговых рынках.
Денежно-кредитная политика и долговой рынок США
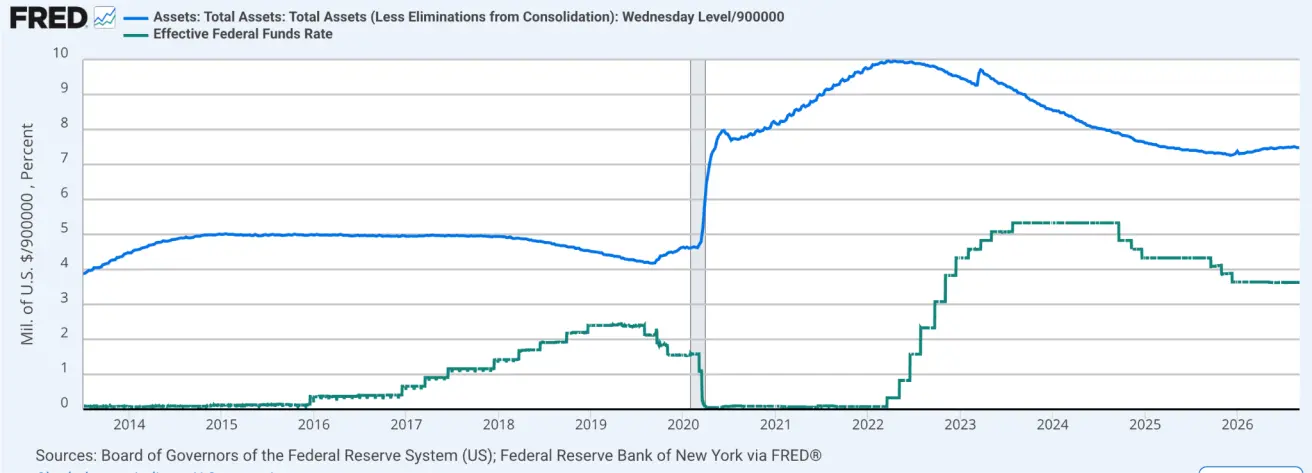
Процентная ставка по федеральным фондам (EFFR): 3,50%–3,75%.
Баланс ФРС: $ трлн: +% с момента остановки QT ($6,535 трлн):
Fedwatch
16 сентября - заседание FOMC
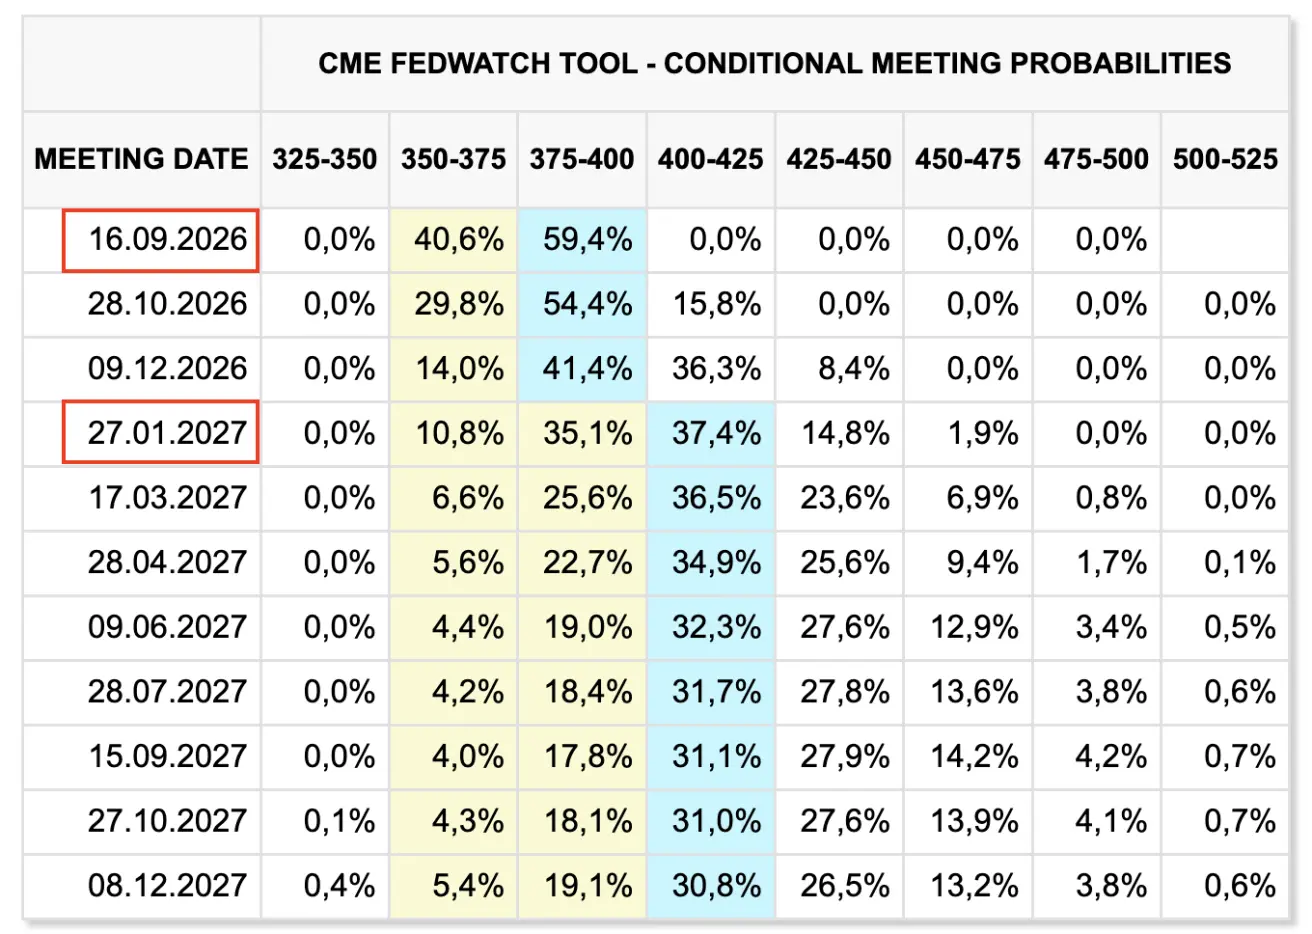
На следующее заседание (16 сентября) - оценочная вероятность повышения ставки на 0,25% составляет 86,5% (59,4% неделю назад):
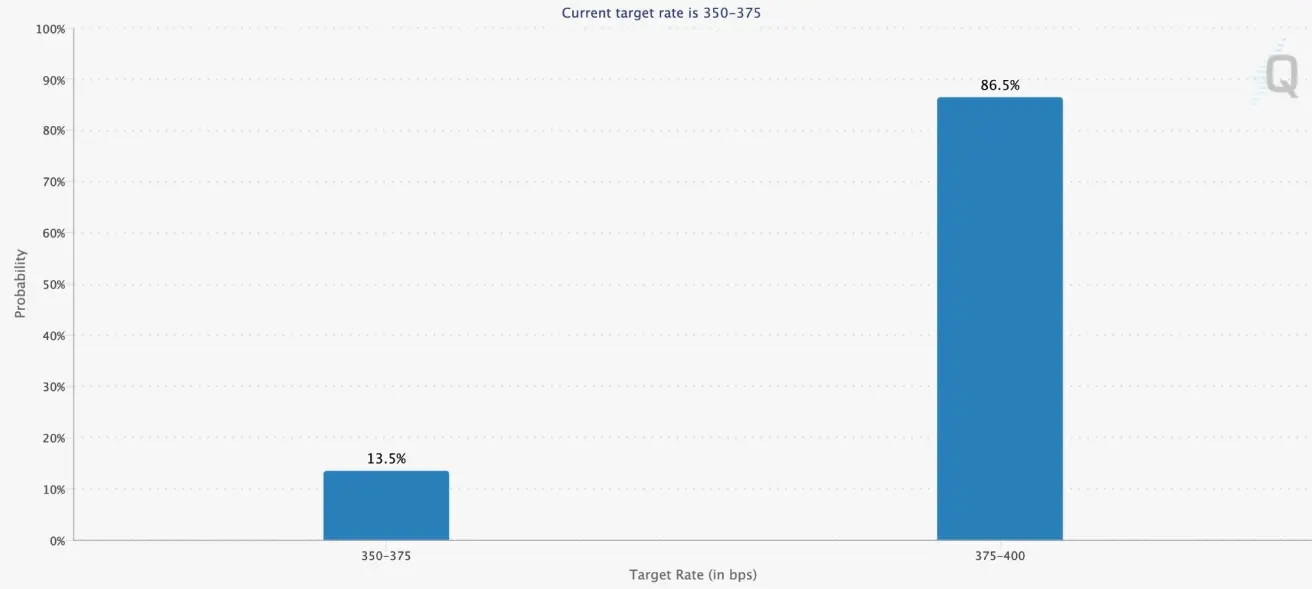
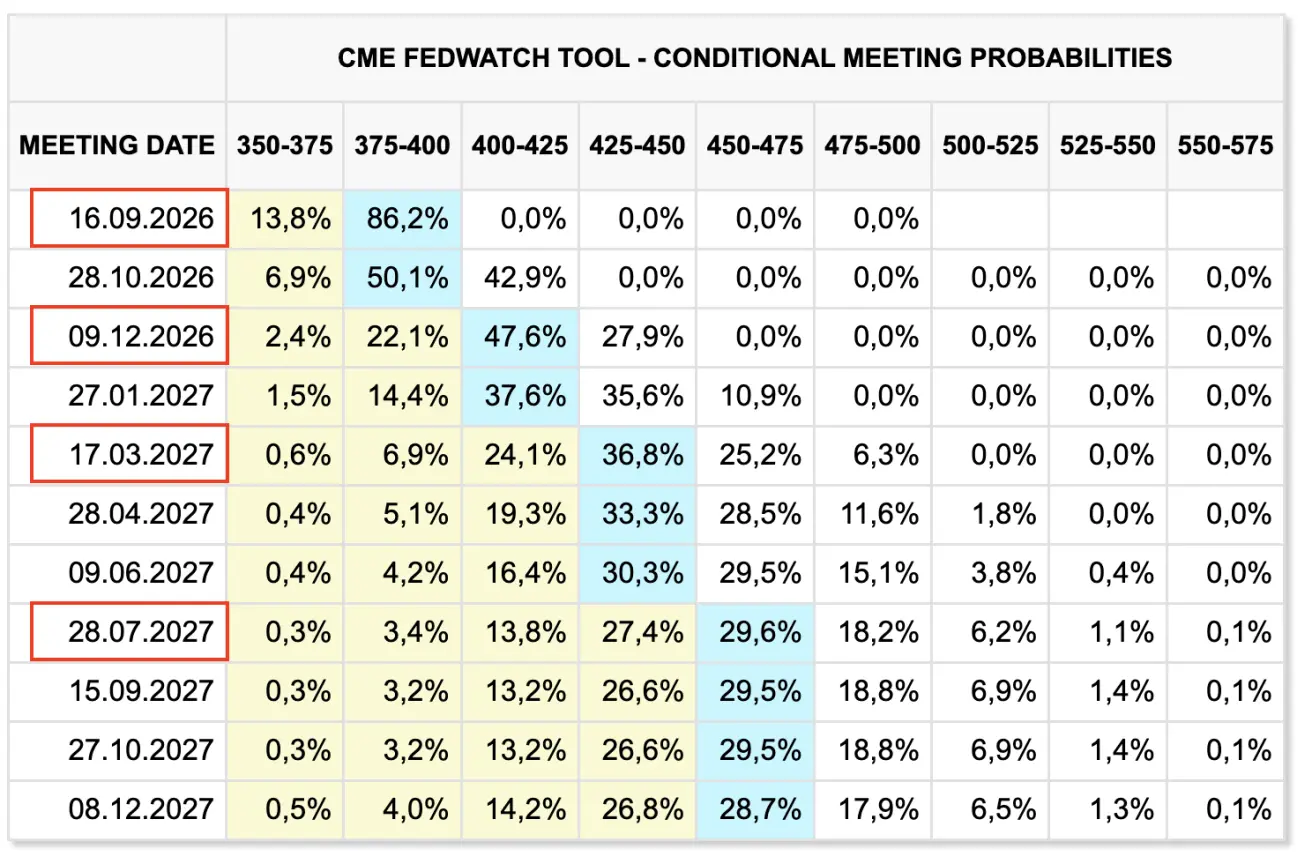
На след 12 месяцев: рынок ожидает 4(!!!) шага повышения ставки по 0,25% до диапазона 4,50-4,75%.
Сегодня:
Неделей ранее:
Долговой рынок США
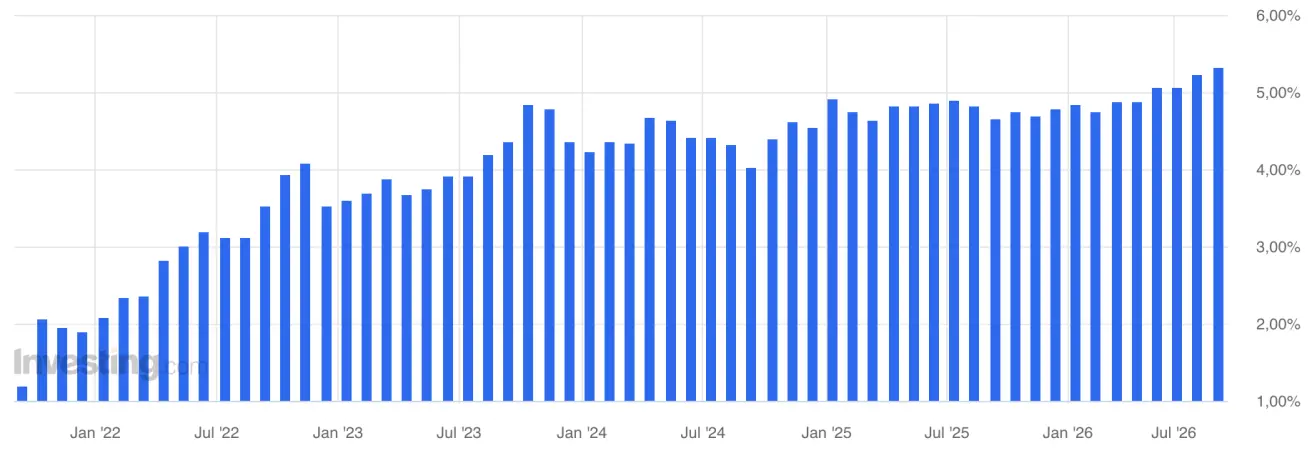
Доходности на первичном размещении по всему диапазону дюрации продолжили рост.
Аукцион по размещению 3-летних казначейских нот: 4,474% (пред: 4,291%):
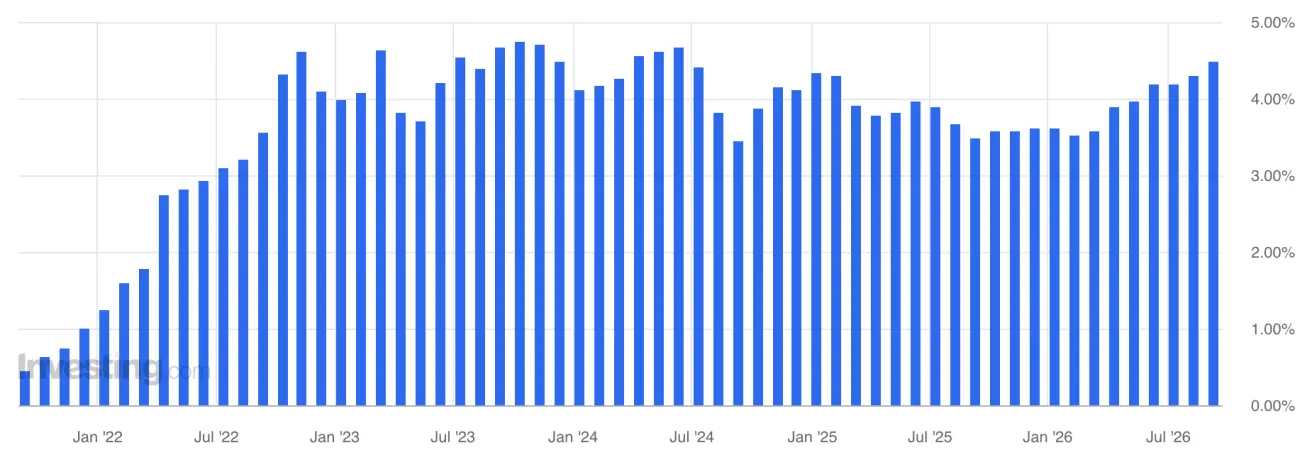
Аукцион по размещению 10-летних казначейских нот: 4,834% (пред: 4,683%):
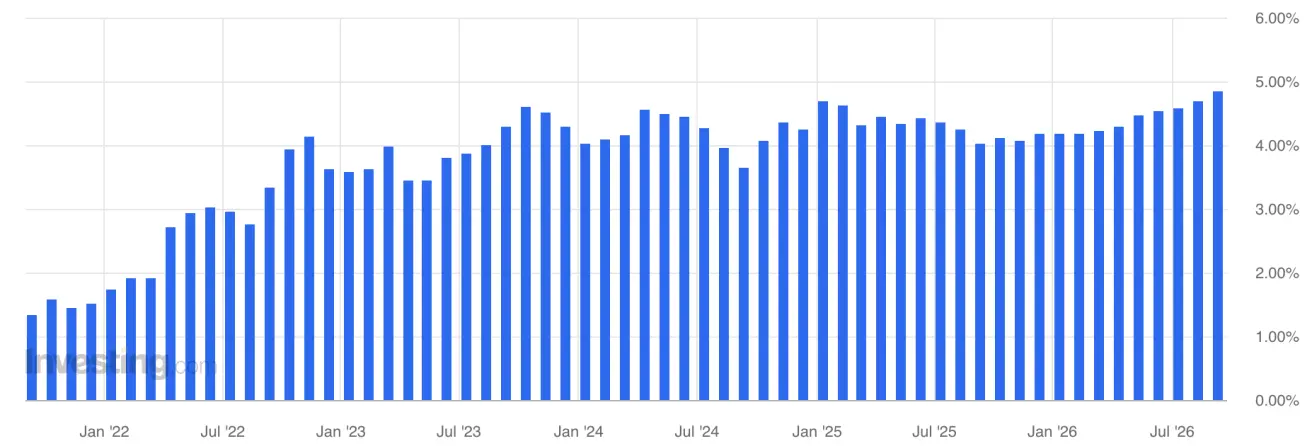
Аукцион по размещению 30-летних казначейских облигаций: 5,308% (5,216%):
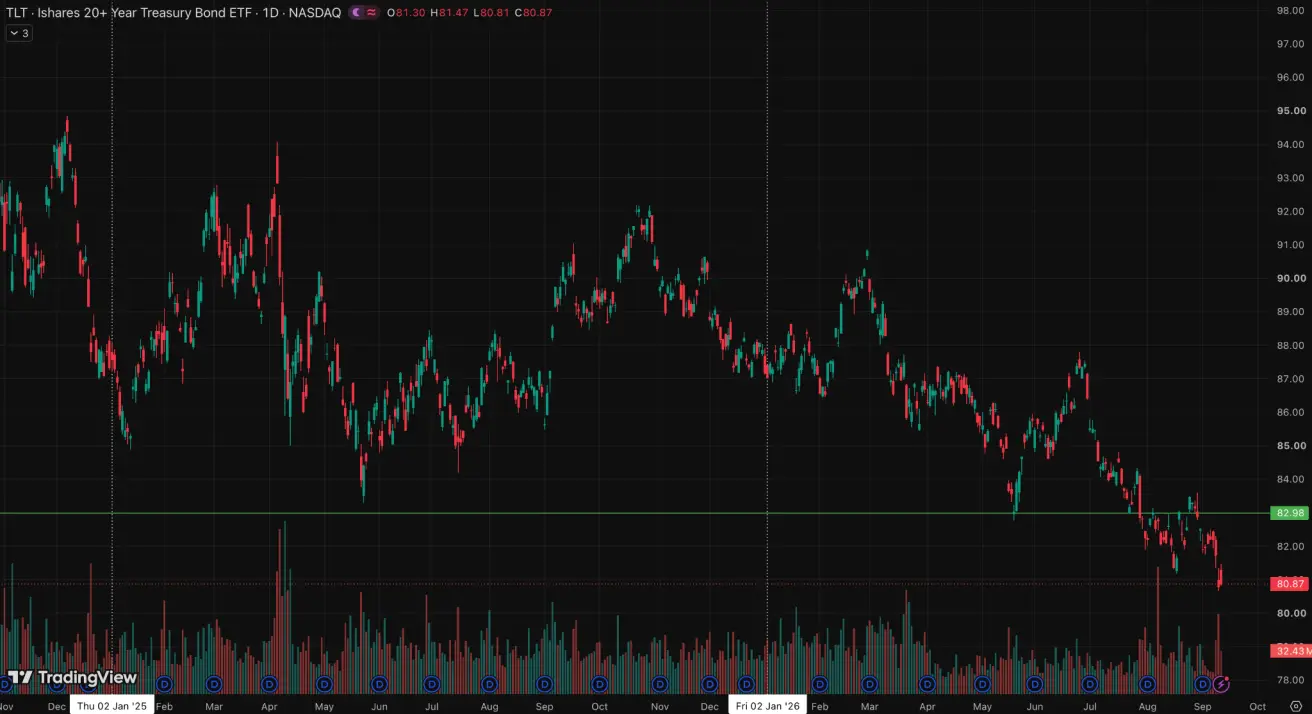
Казначейские облигации 20+ (ETF TLT): по итогу недели: -1,63% (закрытие недели 80,87); с начала года: -7,22%:
Доходности и спреды
Market Yield on U.S. Treasury Securities at 10-Year Constant Maturity: 4,98% (пред: 4,80%); Доходность по 2-х леткам: 4,63% (пред: 4,38%); ICE BofA BBB US Corporate Index Effective Yield: 5,86% (пред: 5,69%).
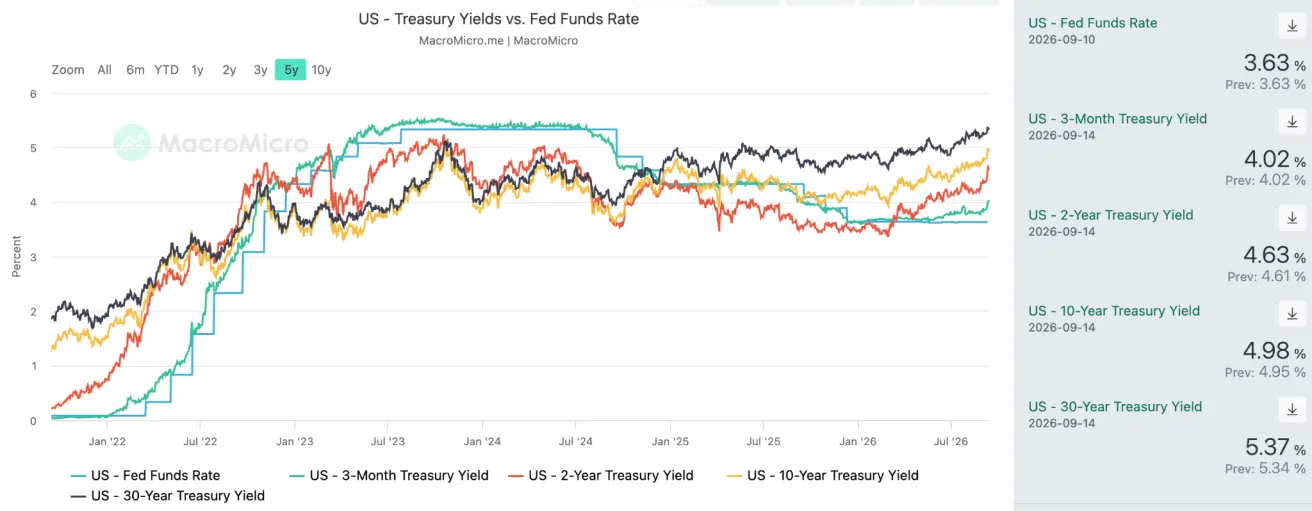
- Спред доходности между 10-летними и 2-летними государственными облигациями США составляет 35 базисных пунктов (пред: 42);
- Спред доходности между 10-летними и 3-х месячными государственными облигациями США составляет 96 базисных пунктов (пред: 94).
Кривая доходностей по государственному долгу США
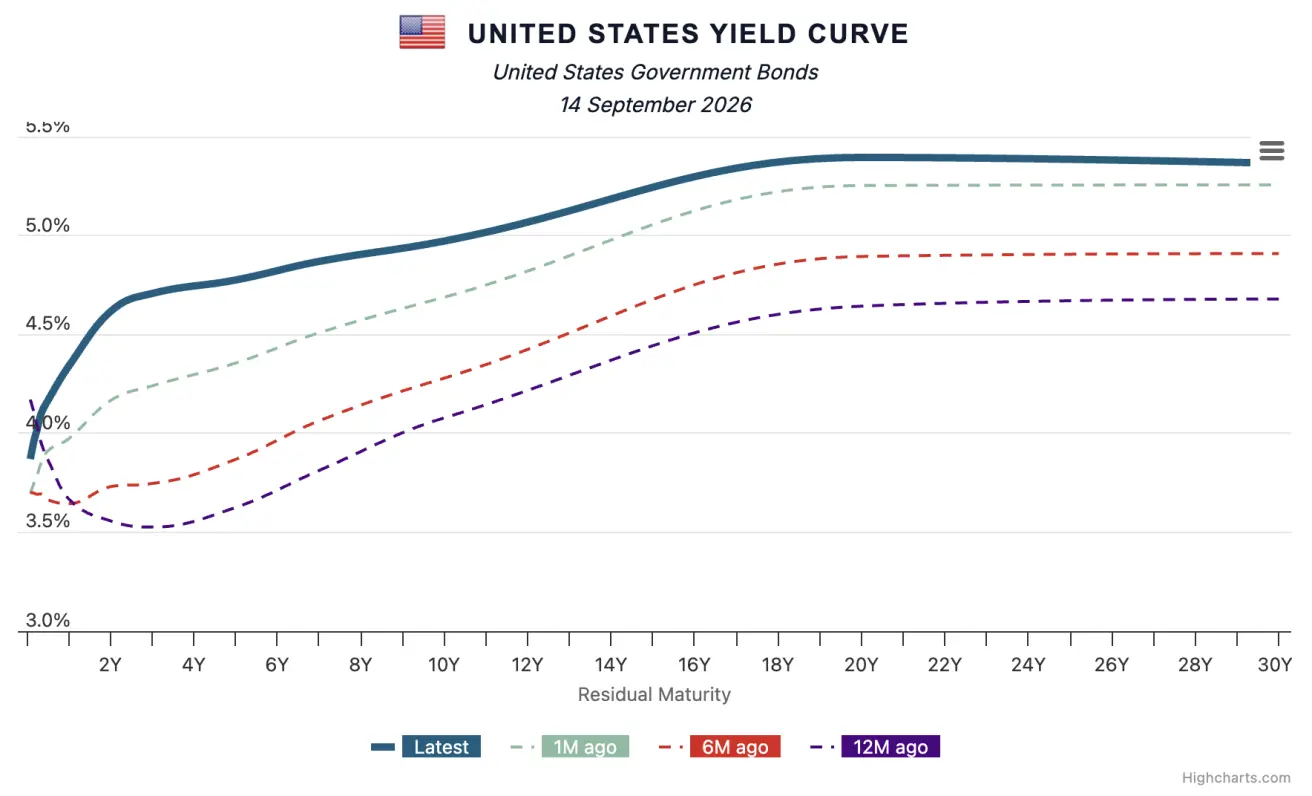
Стоимость 5-летнего кредитного дефолтного свопа (CDS) США (страховка от дефолта): 31,95 б.п. (vs 32,38 б.п. на прошлой неделе).
Фондовый рынок
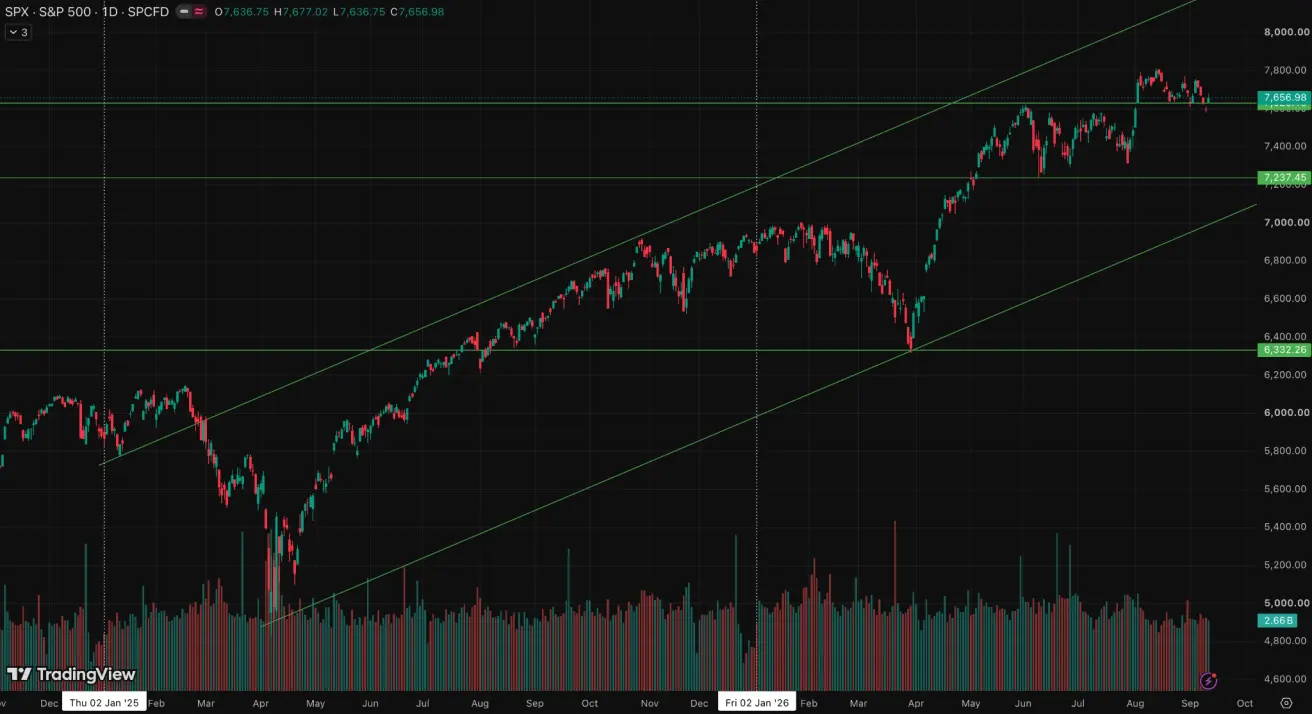
Индекс SP500: по итогу недели: -0,8% (закрытие недели 7656,98); с начала года: +11,85%:
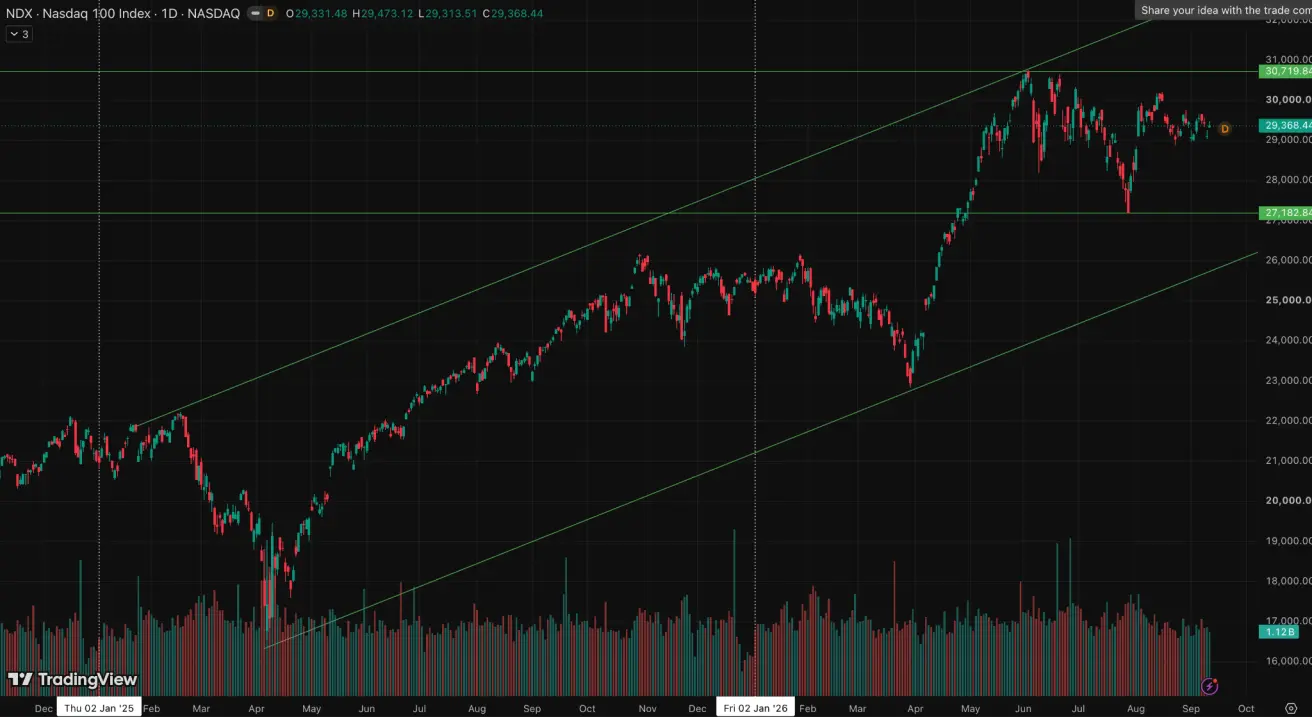
Nasdaq 100: по итогу недели: -0,59% (закрытие недели 29368,44); с начала года: +16,31%:
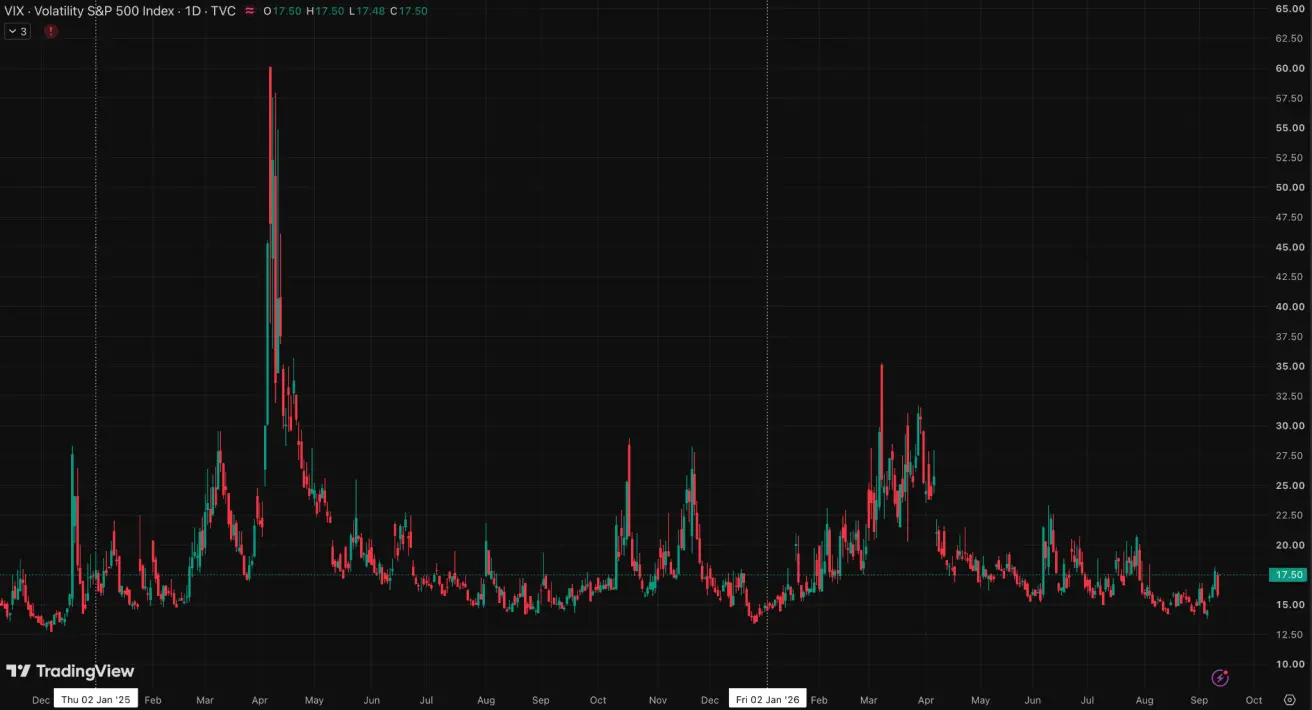
VIX (индекс волатильности): закрытие недели 15,85 пунктов:
Еврозона
- ЕЦБ повысил ставки, риторика сохраняется жёсткой - риски инфляции сохраняются;
- На фоне конфликта на Ближнем Востоке ЕЦБ пересмотрел в сторону понижения свои прогнозы по ВВП и повысил прогноз по инфляции на ближайшие годы.
Макростатистика
Решение ЕЦБ 10 сентября и выводы из пресс-конференции Лагард:
Процентные ставки
- Ставка по депозитам: 2,50% (пред. 2,25%);
- Ставка маржевого кредитования: 2,90% (пред. 2,65%) (по ней банки могут брать у регулятора кредиты овернайт);
- Краткосрочная (ключевая) ставка: 2,65% (пред. 2,40%).
Инфляция стала более устойчивой проблемой. ЕЦБ повысил все три ставки на 25 б.п. Главная причина - энергетический шок на фоне конфликта на Ближнем Востоке. Регулятор теперь ожидает, что инфляция будет оставаться заметно выше цели ещё продолжительное время и приблизится к 2% только к концу 2027 года. Прогноз инфляции на 2027 год повышен до 2,5%, на 2028-й - до 2,1%.
Экономика оказалась устойчивее, чем ожидал ЕЦБ. Несмотря на дорогую энергию, рост во втором квартале был широким по странам и секторам, потребление остаётся устойчивым, а инвестиции поддерживаются инфраструктурными расходами, обороной и AI. Поэтому прогноз роста ВВП повышен до 0,9% в 2026 году и 1,4% в 2027-м. Это даёт ЕЦБ больше пространства для борьбы с инфляцией.
Дальнейшее повышение ставки остаётся на столе. Лагард не дала прямого сигнала на октябрь и вновь подчеркнула принцип meeting-by-meeting и зависимость от данных. Однако внутри Совета управляющих, по данным Reuters, уже обсуждается необходимость дополнительного ужесточения, причём следующее повышение возможно уже 29 октября, если энергетический шок продолжит распространяться на другие цены.
В целом сентябрьское заседание получилось ястребиным. Баланс рисков ЕЦБ видит как повышательный для инфляции и понижательный для экономического роста, однако пока устойчивость экономики позволяет регулятору сосредоточиться именно на ценах. Рынок после заседания поднял вероятность ещё одного повышения в октябре примерно до 50%, а вероятность повышения до конца года - почти до 90%.
Инфляция: индекс потребительских цен (август)
- Core CPI: (г/г) 2,4% (пред: 2,5%);
- CPI: (м/м) 2,9% (пред: 0,2%); (г/г) 3,3% (пред: 2,9%).
ВВП 2Q26 (кв/кв): 0,6% (пред: -0,2%):
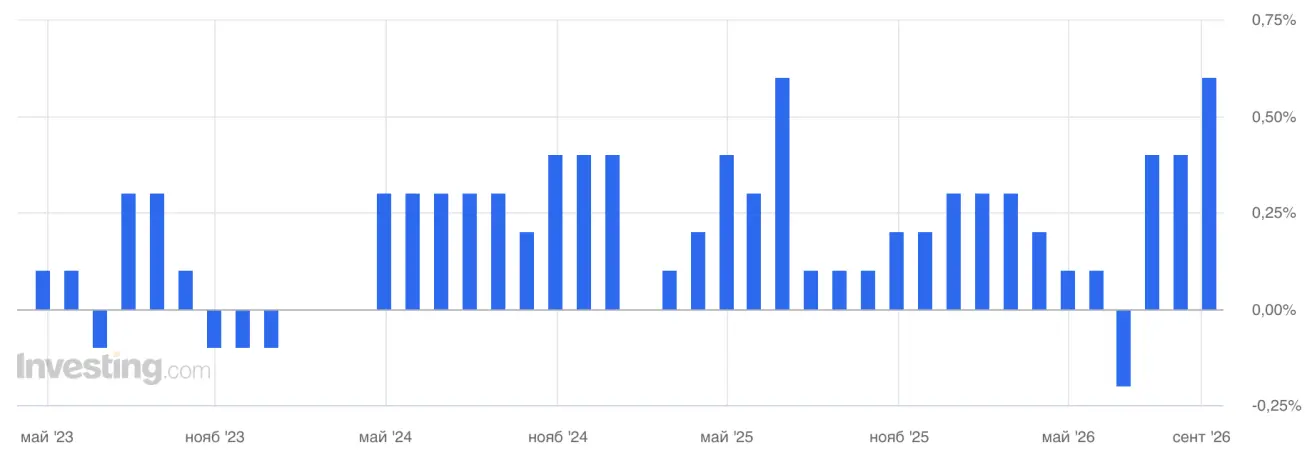
ВВП 2Q26 (итоговая): г/г: 0,5% (предварительная оценка: 0,4%); (пред. 0,3%).
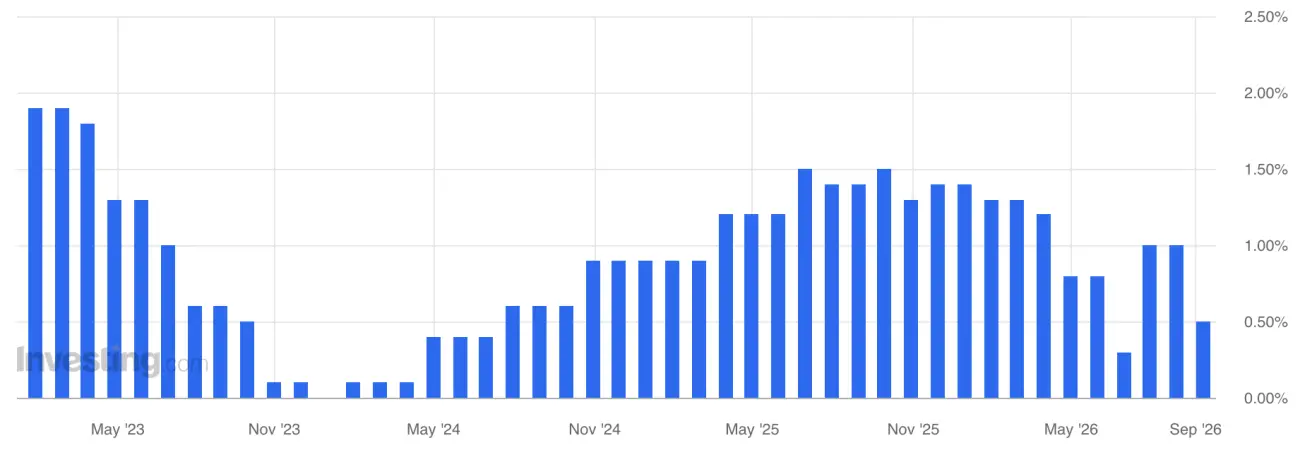
Уровень безработицы (август): 6,4% (пред. 6,3%).
Объём промышленного производства (июнь): (м/м) 0,0% (пред: 0,3% пересмотр), (г/г) 1,67% (пред. 1,37%).
Индекс деловой активности (PMI) (август)
- В секторе услуг: 51,6 (пред: 51,7);
- В производственном секторе: 52,7 (пред: 52,8);
- S&P Global Composite: 52,0 (пред: 52,0).
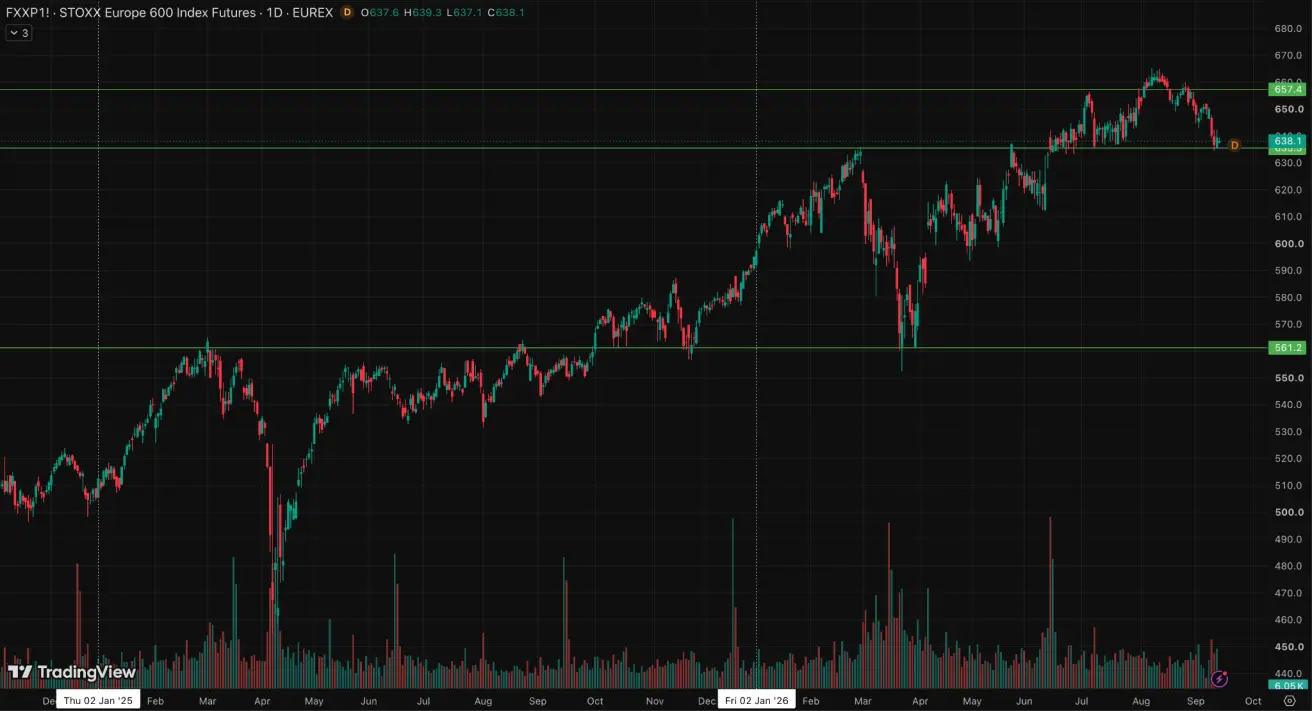
Euro Stoxx 600 (FXP1!): по итогу недели: -1,74%; (закрытие недели 639,4); с начала года: +7,64%.
Китай
Экономика стабилизируется за счет экспорта, при этом внутренний спрос и инвестиции восстанавливаются; стимулирование носит точечный и осторожный характер.
- Ставки без изменений;
- Режим ДКП мягкий;
- Китай сообщил о сохранении фискальной поддержки экономического роста в рамках плана на 2026 год (стимулирование внутреннего спроса, оптимизация налоговых льгот и субсидий, модернизация промышленности).
Макростатистика
Сильный сигнал фискальной поддержки Китая - Пекин направит 300 млрд юаней ($44 млрд) из средств специальных гособлигаций на рекапитализацию восьми крупнейших государственных финансовых институтов. Средства пойдут на увеличение Core Tier 1 капитала банков, страховых и экспортно-кредитных организаций, что должно повысить их устойчивость к рискам и расширить возможности финансирования реального сектора. Вместе со средствами других государственных инвесторов общий объём увеличения капитала составит 360 млрд юаней.
Процентные ставки
- 1Y Loan Prime Rate (среднесрочное кредитование): 3,00%;
- 5Y Rate (пятилетняя ставка, влияет на ипотеку): 3,50%.
Инфляционные показатели (август)
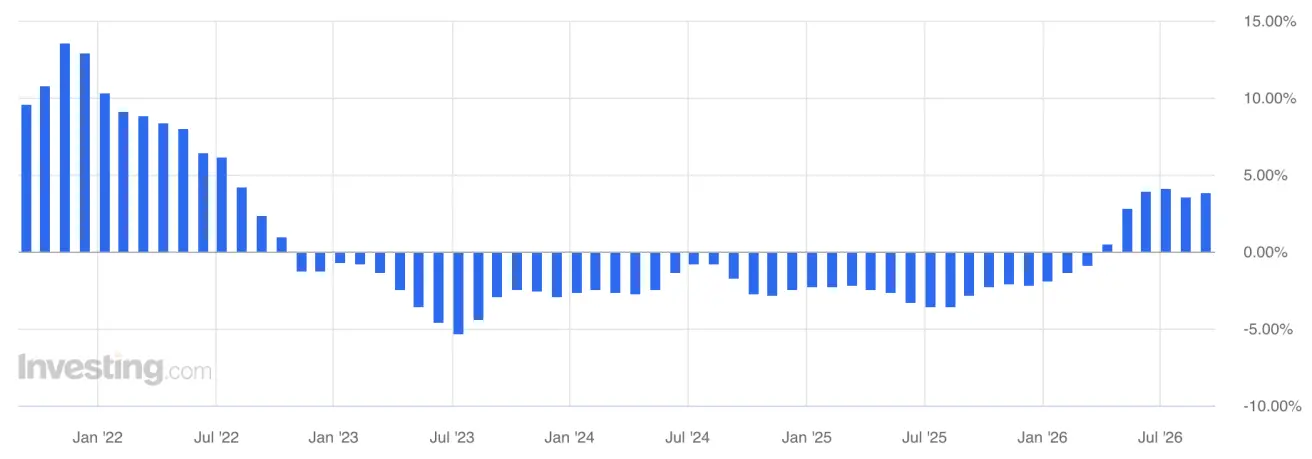
- Индекс потребительских цен (CPI): м/м 0,4 (пред -0,1); г/г: 0,8%, пред: 0,5%:
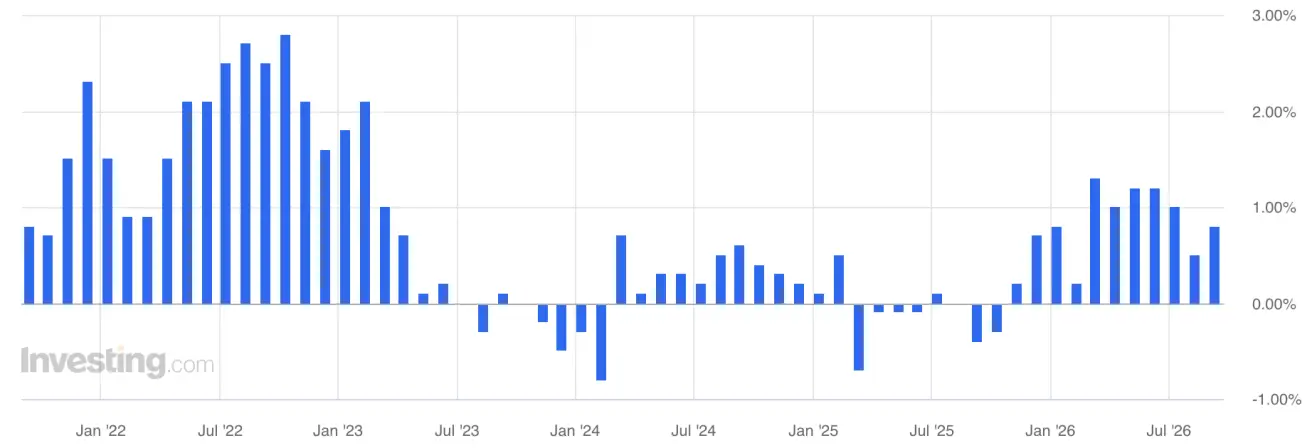
- Индекс цен производителей (PPI): (г/г) 3,8%, пред: 3,5:
Внешняя торговля
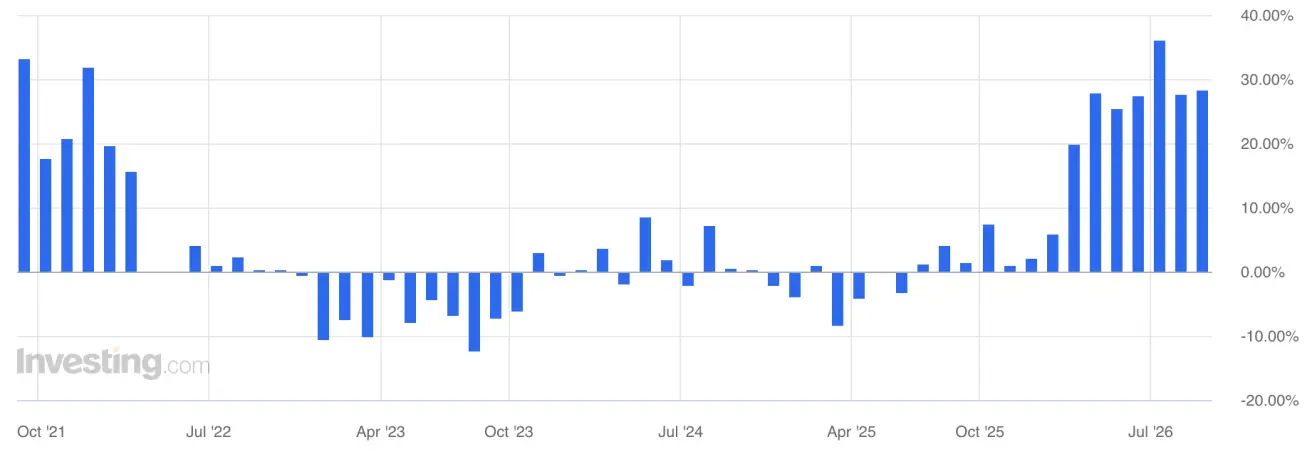
- Объем импорта (август): (г/г) 28,2% (пред: 27,5%):
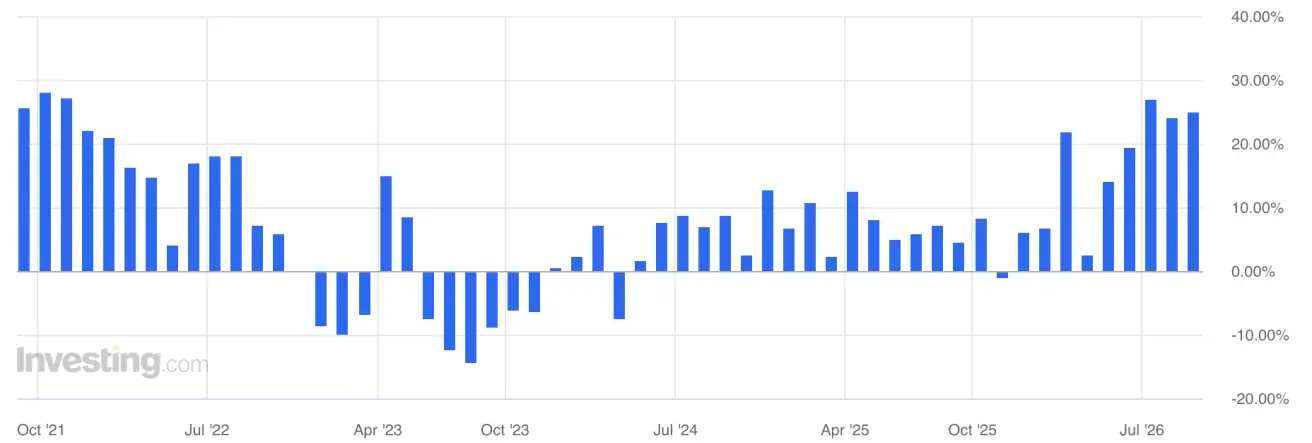
- Объем экспорта (август): (г/г) 25,0% (пред: 23,9%):
Сальдо торгового баланса (USD) (август, г/г): 119,9 млрд (пред: 112,5 млрд).
ВВП за 2Q2026: кв/кв: 0,9% (пред 1,3%); г/г: 4,3% (пред. 5,0%) - это ниже целевой траектории и отражает более слабый внутренний импульс.
Уровень безработицы (июль): 5,2% (пред: 5,0%).
Объем промышленного производства (г/г) (июль): 4,5% (пред: 5,3%).
Инвестиции в основной капитал (июль), (г/г): -6,7% (пред: -5,7%).
Розничные продажи (июль) (г/г): 0,6% (пред: 0,9%).
Индексы деловой активности (PMI) (авг)
- В производственном секторе: 49,8 (пред: 49,2);
- В непроизводственном секторе: 49,0 (пред: 49,0);
- Композитный индекс: 49,5 (пред: 49,3).
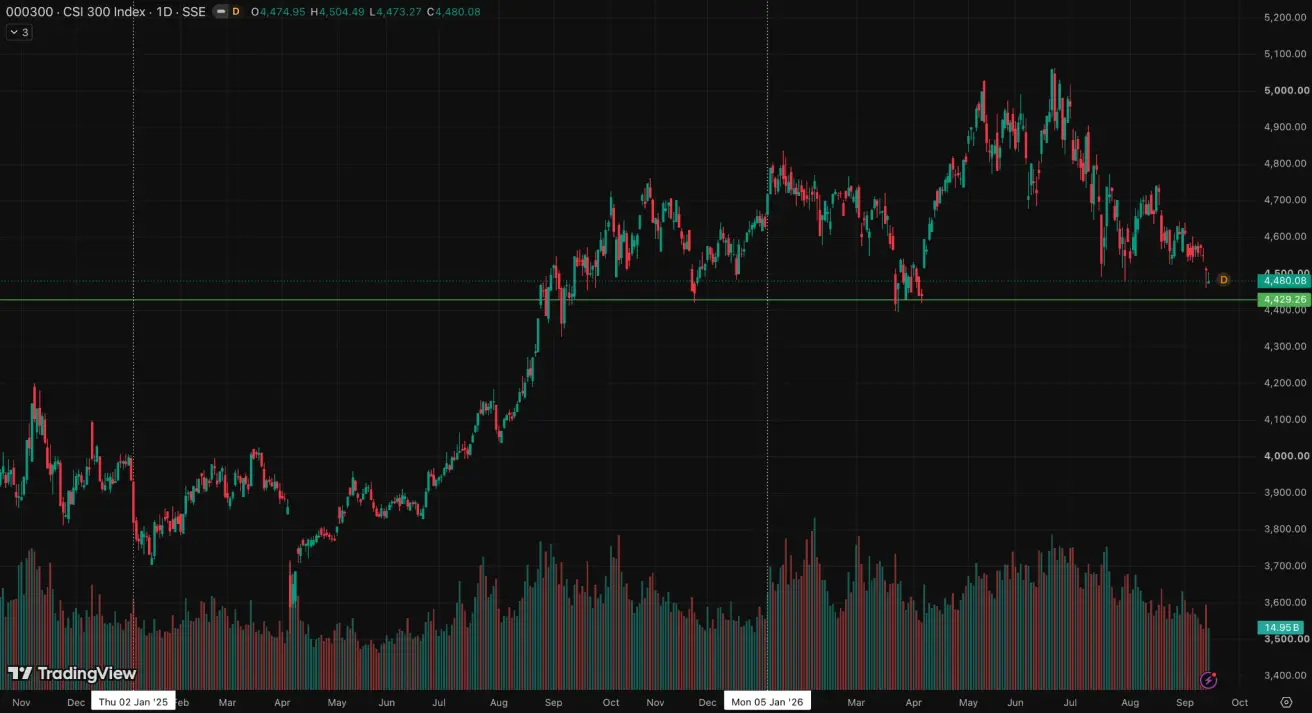
CSI 300 index (000300.HK): по итогу недели: -0,83% (закрытие недели 4510,16); с начала года: -3,25%:
Товарный рынок
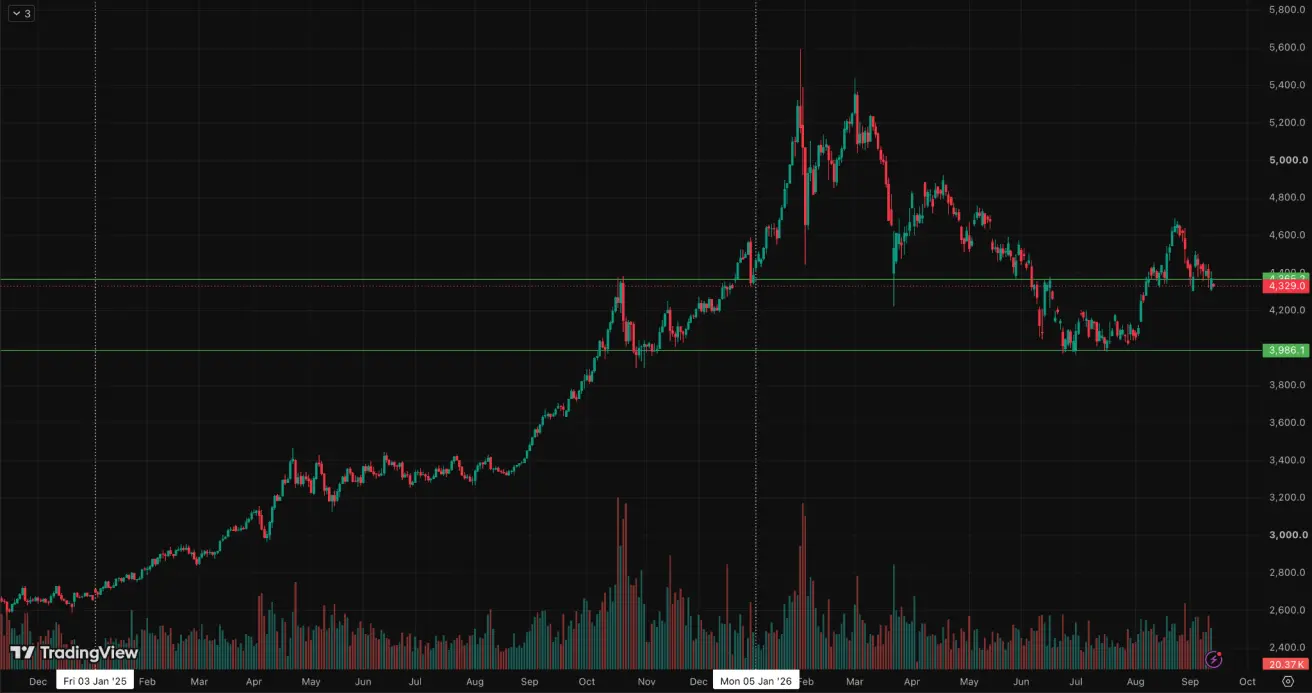
Фьючерс на золото (GC) по итогу недели: -1,63%, (закрытие недели 4373,6 $/тр унц.); с начала года: +0,96%:
Фьючерс на лёгкую нефть (CL) по итогу прошлой недели: +9,37% (закрытие недели 100,05 $/бар); с начала года: +74,27%:
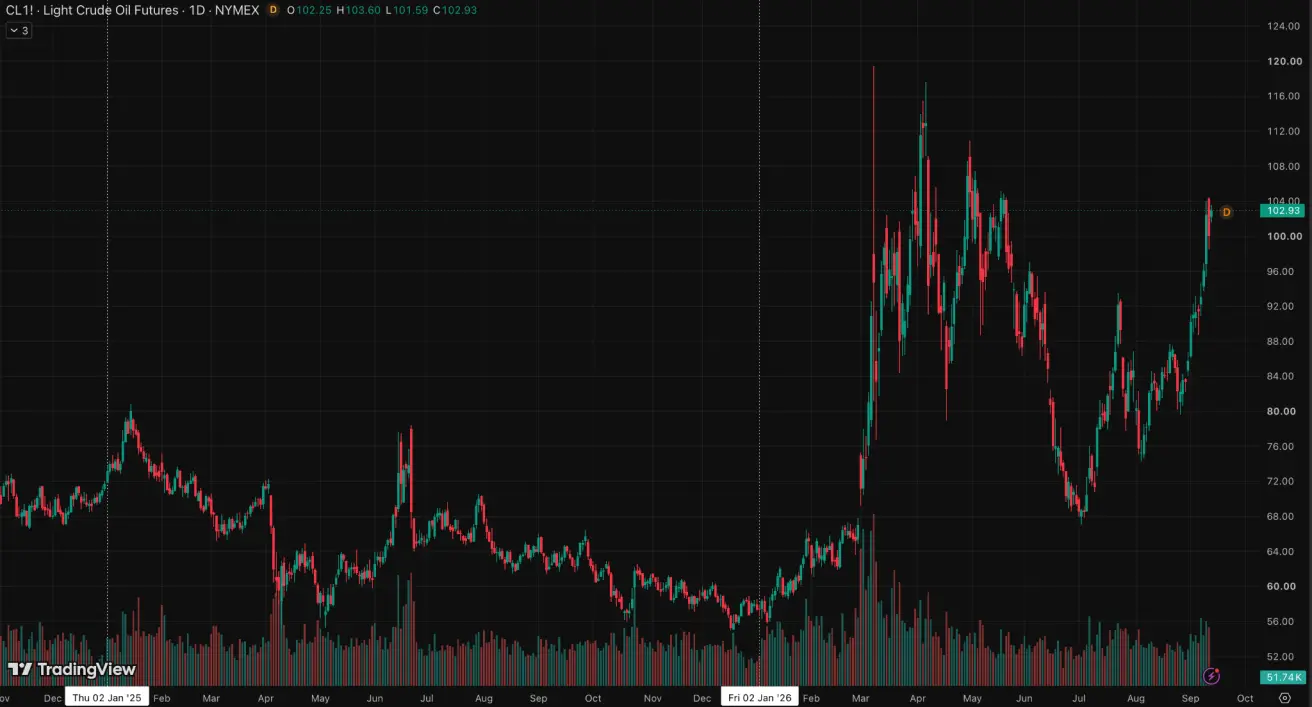
За прошедшую неделю геополитический фон заметно ухудшился прежде всего на Ближнем Востоке. США нанесли новые удары по иранским объектам и уничтожили пять иранских нефтяных танкеров, в ответ Иран заявил об атаках на коммерческие суда у Ормузского пролива и американские объекты в регионе.
Одновременно хуситы усилили давление на Саудовскую Аравию и атаковали ключевой нефтепровод East-West, используемый для обхода Ормуза; переговоры стран Персидского залива с Ираном по стабилизации судоходства были отложены.
Выводы из отчёта EIA STEO от 9 сентября:
Главная проблема рынка - по-прежнему предложение. IEA оценивает, что мировая добыча в августе снизилась на 1,6 млн б/с, при этом более 10 млн б/с мощностей в Персидском заливе оставались остановленными. EIA также ожидает, что ограничения экспорта с Ближнего Востока сохранятся до конца года, а полноценное восстановление потоков растянется до 2К27.
Запасы быстро сокращаются, поэтому рынок остаётся физически напряжённым. IEA оценивает падение мировых запасов с февраля уже на 507 млн баррелей, только в августе - ещё на 95 млн. Особенно острый дефицит наблюдается в дизеле и других дистиллятах из-за ограничений экспорта из Персидского залива и России. EIA также ожидает дальнейшего снижения глобальных запасов до конца 2026 года.
Нефть может оставаться дорогой до нормализации поставок, но в 2027 году ожидается снижение. EIA повысило прогноз Brent на второе полугодие до примерно $90/барр., однако по мере восстановления ближневосточной добычи и запасов - ожидает среднюю цену около $74 в 2027 году. При этом IEA уже видит разрушение спроса: мировой спрос на нефть в 2026 году, по его оценке, сократится на 2,5 млн б/с из-за высоких цен и дефицита нефтепродуктов.
По оценке исследовательского подразделения Sinopec, спрос на нефть в Китае в 2026 году снизится на 3,9% - третий год подряд. Наиболее заметно сокращается потребление бензина и дизеля на фоне высоких цен и роста доли электротранспорта. Снижение спроса крупнейшего мирового импортёра нефти частично компенсирует влияние ограниченного предложения с Ближнего Востока и выступает сдерживающим фактором для нефтяных цен.
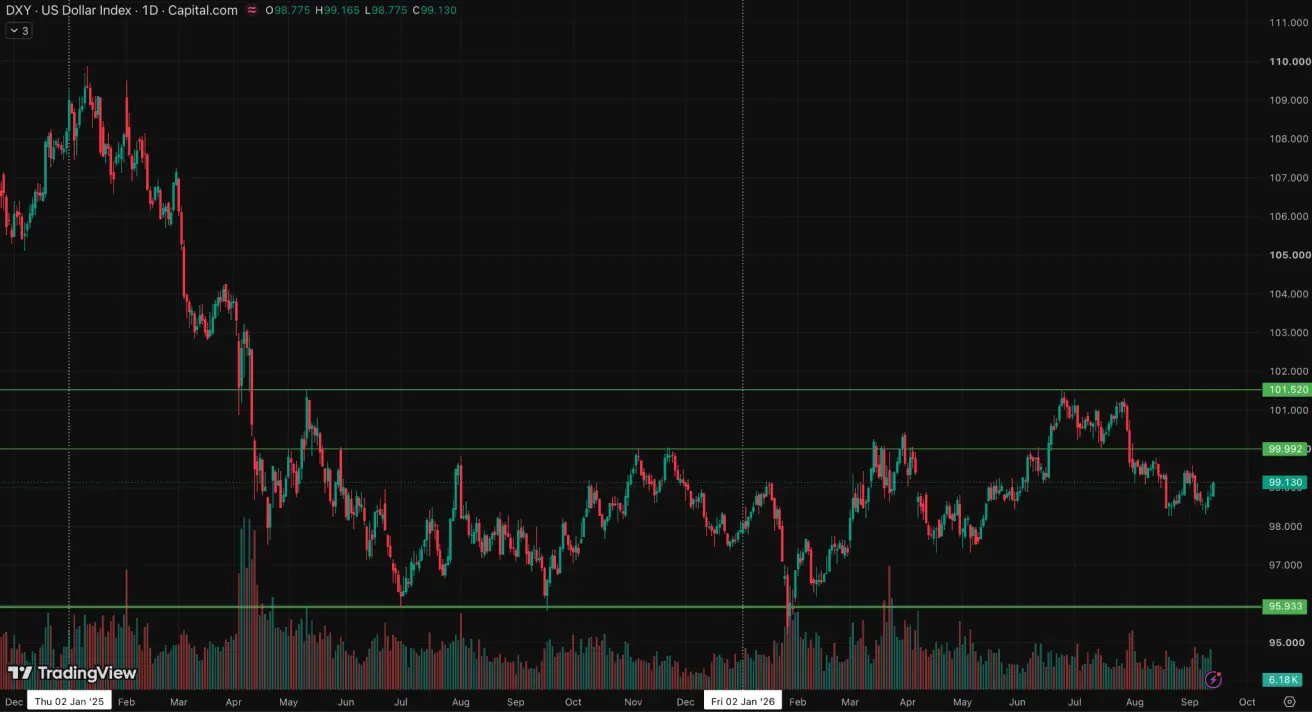
Фьючерс на индекс доллара (DX): по итогу недели: -0,08% (закрытие недели: 98,805); с начала года: +0,83%:
Крипторынок
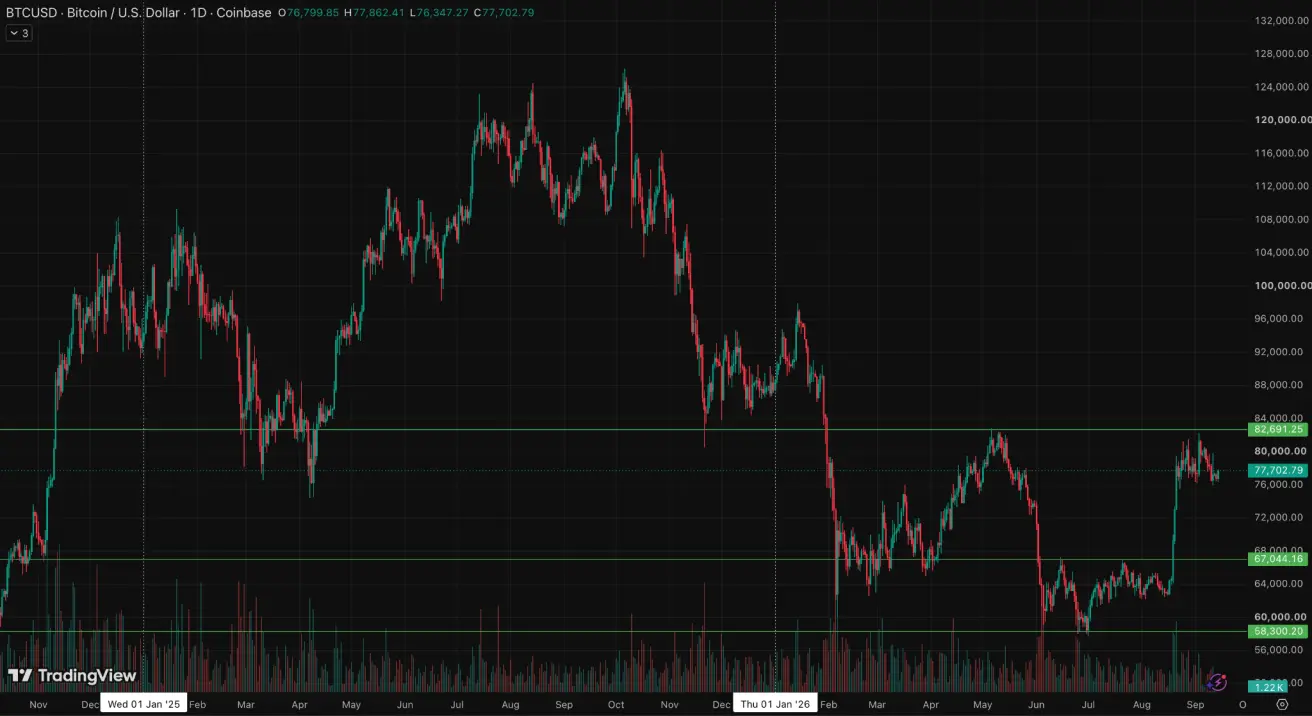
Bitcoin: по итогу прошлой недели: -4,41% (закрытие недели: $79799,85); с начала года: -12,45%:
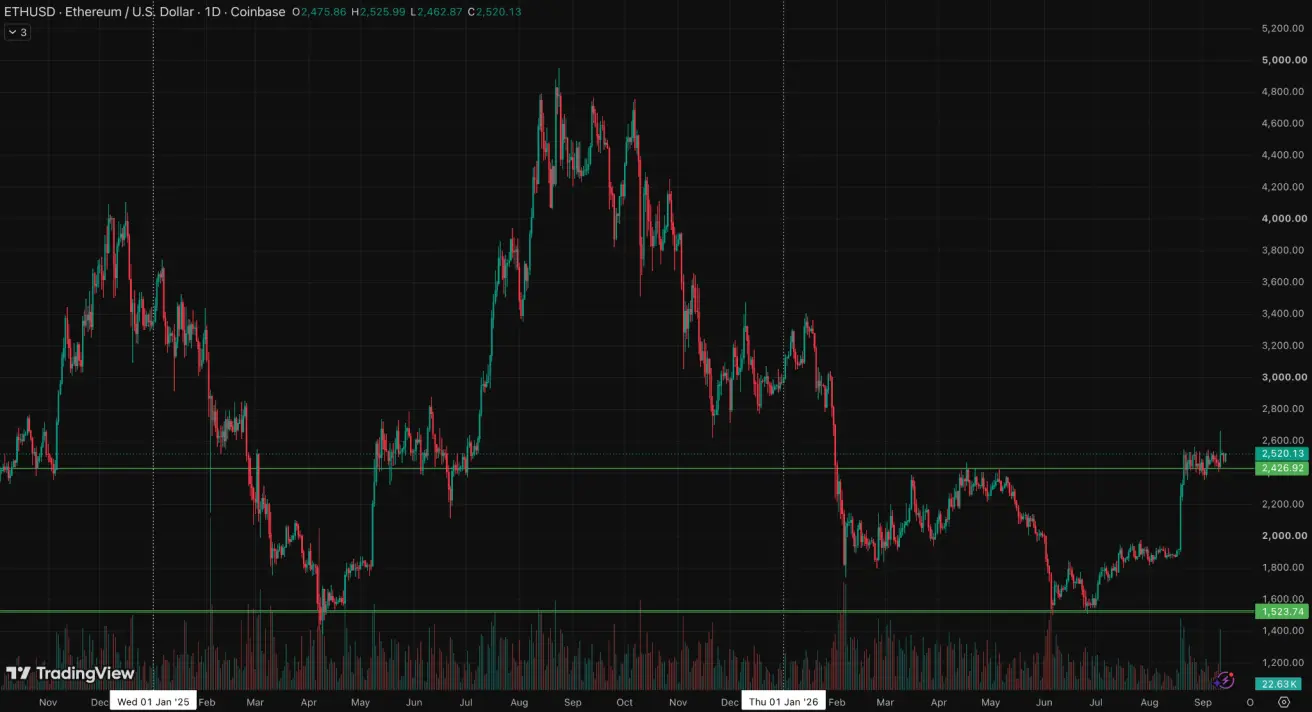
Ethereum: по итогу недели: -1,53% (закрытие недели: $2475,86); с начала года: -16,75%:
15 сентября - ожидается голосование в Сенате по законопроекту CLARITY Act.
Республиканцы Сената представили обновлённую 630-страничную версию CLARITY Act. В документ добавили более 114 положений по запросам демократов, в том числе новые требования к криптопротоколам, которые не являются полностью децентрализованными: они должны будут регистрироваться в CFTC, а CFTC совместно с Минфином получат полномочия разработать для них отдельные правила. Закон в целом должен закрепить распределение полномочий между SEC и CFTC и создать постоянную федеральную нормативную базу для рынка цифровых активов.
Однако прохождение закона всё ещё не гарантировано. Ключевой нерешённый вопрос - этические ограничения для государственных чиновников и их криптоактивов; существенных изменений в этой части новая редакция не содержит. На данный момент обновлённый текст не получил необходимой поддержки демократов, а для прохождения процедурного голосования 15 сентября потребуется 60 голосов.
В целом, законопроект заметно приблизился к компромиссной версии, но голосование 15 сентября остаётся ключевым риском. Его успешное прохождение будет позитивным регуляторным сигналом для крипторынка, поскольку существенно повысит вероятность появления устойчивой законодательной базы в США.
Чистые потоки ETF
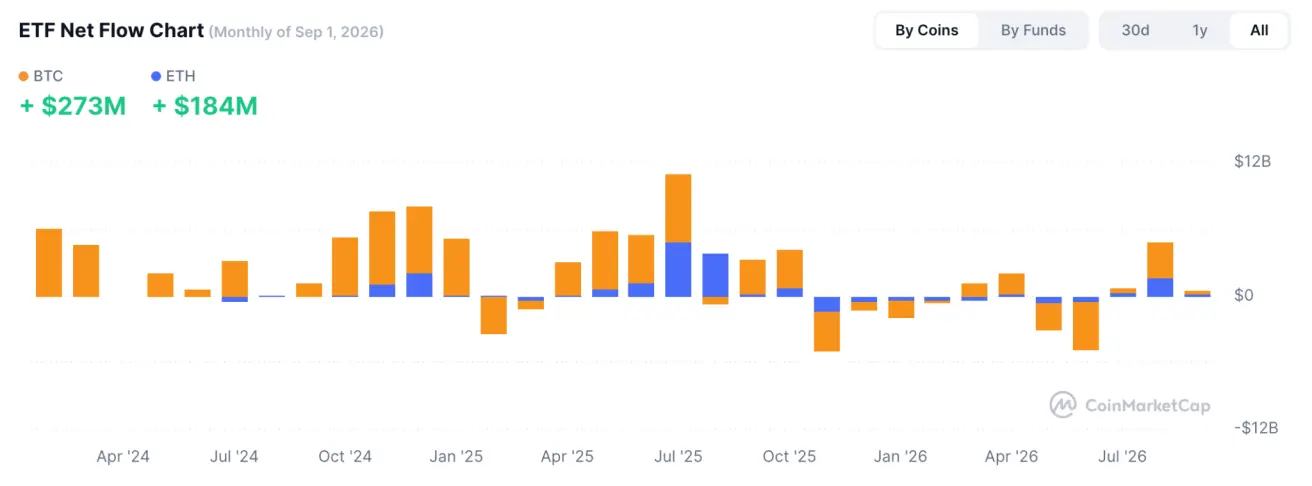
Капитализация крипто рынка: $2,66 трлн (vs $2,64 трлн неделей ранее) (coinmarketcap.com):
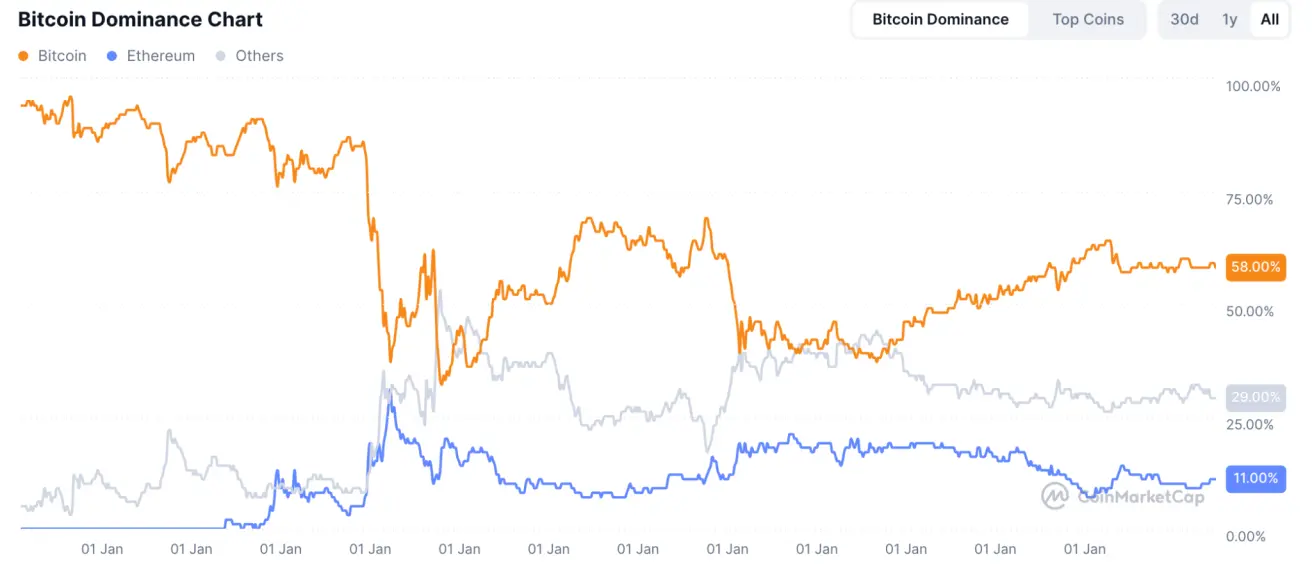
Доли крипто активов: Bitcoin: 58,9% (59,1%); Ethereum: 11,6% (11,3%); доля остальных: 29,5% (29,7%):