English
 Lietuvių
 Русский
 Eesti
2026 жылғы 14 қыркүйек – 20 қыркүйек: Апталық экономикалық шолу
Негізгі нарық жаңартулары
Негізгі тұжырымдар:
- Саясаттық мөлшерлеме 3.75-4.00% аралығына көтерілді; риторика қатаңырақ сипат алды;
- Ақша-кредит саясаты орташа деңгейде шектеуші күйінде қалып отыр;
- АҚШ-тың макроэкономикалық деректері жұмсақ қону сценарийін қолдауды жалғастыруда: инфляциялық тәуекелдер артып келеді, еңбек нарығы рецессия белгілерінсіз баяулап жатыр, ал қазіргі жағдай әзірге мөлшерлемені төмендетуді ақтамайды.
- Fed ЖІӨ және жұмыспен қамту болжамдарын сәл жақсартты; жақын мерзімді инфляция болжамдарын көтерді.
Инфляция: Тұтыну бағаларының индексі (тамыз)
- Негізгі CPI (MoM): 0.3% (алдыңғы: 0.2%).
- Негізгі CPI (YoY): 2.4% (алдыңғы: 2.5%).
- CPI (MoM): 0.4% (алдыңғы: 0.1%).
- CPI (YoY): 3.4% (алдыңғы: 3.4%).
Өндіруші бағаларының индексі (тамыз)
- PPI (MoM): 0.4% (алдыңғы: 0.0%).
- Негізгі PPI (MoM): 0.3% (алдыңғы: 0.2%).
Инфляциялық күтулер (Michigan) (тамыз)
- 12 айлық инфляциялық күтулер: 4.6% (алдыңғы: 4.3%).
- 5 жылдық инфляциялық күтулер: 3.4% (алдыңғы: 3.3%).
ЖІӨ (U.S. Bureau of Economic Analysis, BEA) — 2026 ж. II тоқсанның жылдықтандырылған өсім қарқыны, екінші бағалау: +1.5% (2026 ж. I тоқсан: +2.1%); болжам: 1.5%.
GDPNow (Atlanta Fed-тің ресми ЖІӨ өсімін жариялануға дейінгі нақты уақыттағы бағалауы (2026 ж. III тоқсан)): 5.1% (алдыңғы: 4.4%).
Сауда балансы (шілде): -88 млрд (-71.2 млрд).
Еңбек нарығы (BLS) (шілде/тамыз)
- Жұмыссыздық деңгейі 4.1% (алд.: 4.1%):
- АҚШ-та жұмыссыздық бойынша жәрдемақы алатын адамдардың жалпы саны: 1,774K (алд.: 1,779K);
- Алғашқы жұмыссыздық өтініштері: 196K (алд.: 207K);
- Ауыл шаруашылығынан тыс жұмыс орындарының өзгерісі: 162K (алд.: 23K):
- Жеке сектордағы ауыл шаруашылығынан тыс жұмыспен қамтудың өзгерісі: 127K (алд.: -30K):
- Орташа сағаттық жалақы (ж/ж): 3.1% (алд.: 3.2%);
- JOLTS бос жұмыс орындары: 7.271M (алд.: 6.866M).
Іскерлік белсенділік индексі (PMI) (шілде)
(50-ден жоғары мән кеңеюді, 50-ден төмен мән қысқаруды білдіреді)
- Қызмет көрсету PMI: 56.5 (алдыңғы: 56.8).
- Өңдеу өнеркәсібі PMI: 53.9 (алдыңғы: 53.8).
- Құрама PMI: 56.0 (алдыңғы: 56.0).
Ақша-кредит саясаты
FOMC (Federal Open Market Committee) отырысын өткізді. Комитет мөлшерлемені 25 б.п.-қа көтерді.
Төраға Kevin Warsh-тың негізгі пікірі: АҚШ экономикасы нығайып келеді, бірақ инфляциялық тәуекелдер жоғары бағытқа бейім, ал еңбек нарығындағы тәуекелдер шамамен теңгерілген. Инфляция тым жоғары және бұл жағдай тым ұзақ сақталып отыр.
Жалпы алғанда, реңк алдыңғы отырыспен салыстырғанда айқын қатаңырақ болды.
Ұсынылған болжамдарда Комитет ЖІӨ және жұмыспен қамтуға қатысты болжамын сәл жақсартты. Қысқа мерзімді инфляция болжамдары көтерілді, ұзақ мерзімді болжамдар өзгеріссіз қалды.
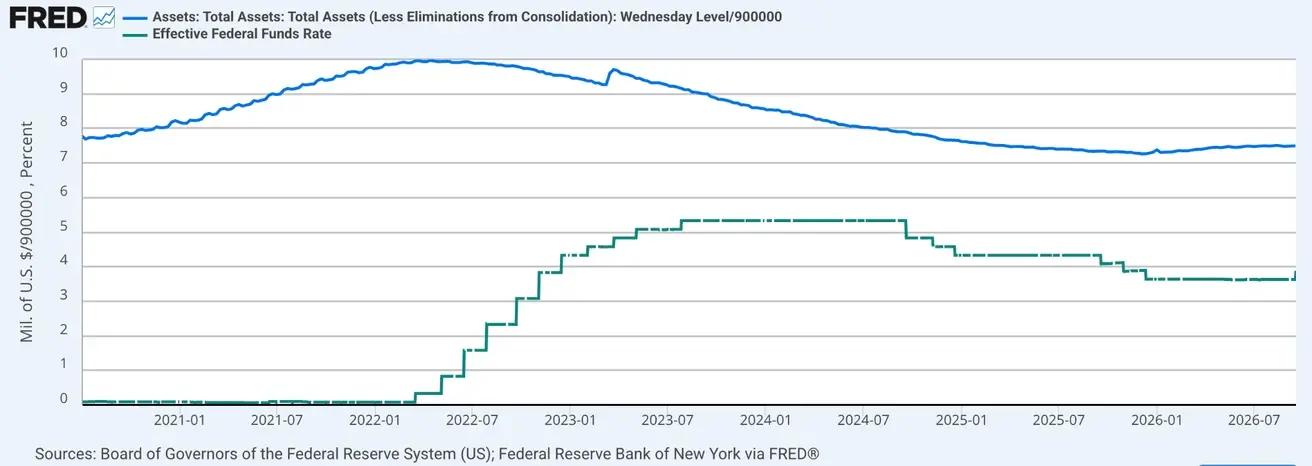
- Federal funds rate (EFFR): 3.75%–4.00%
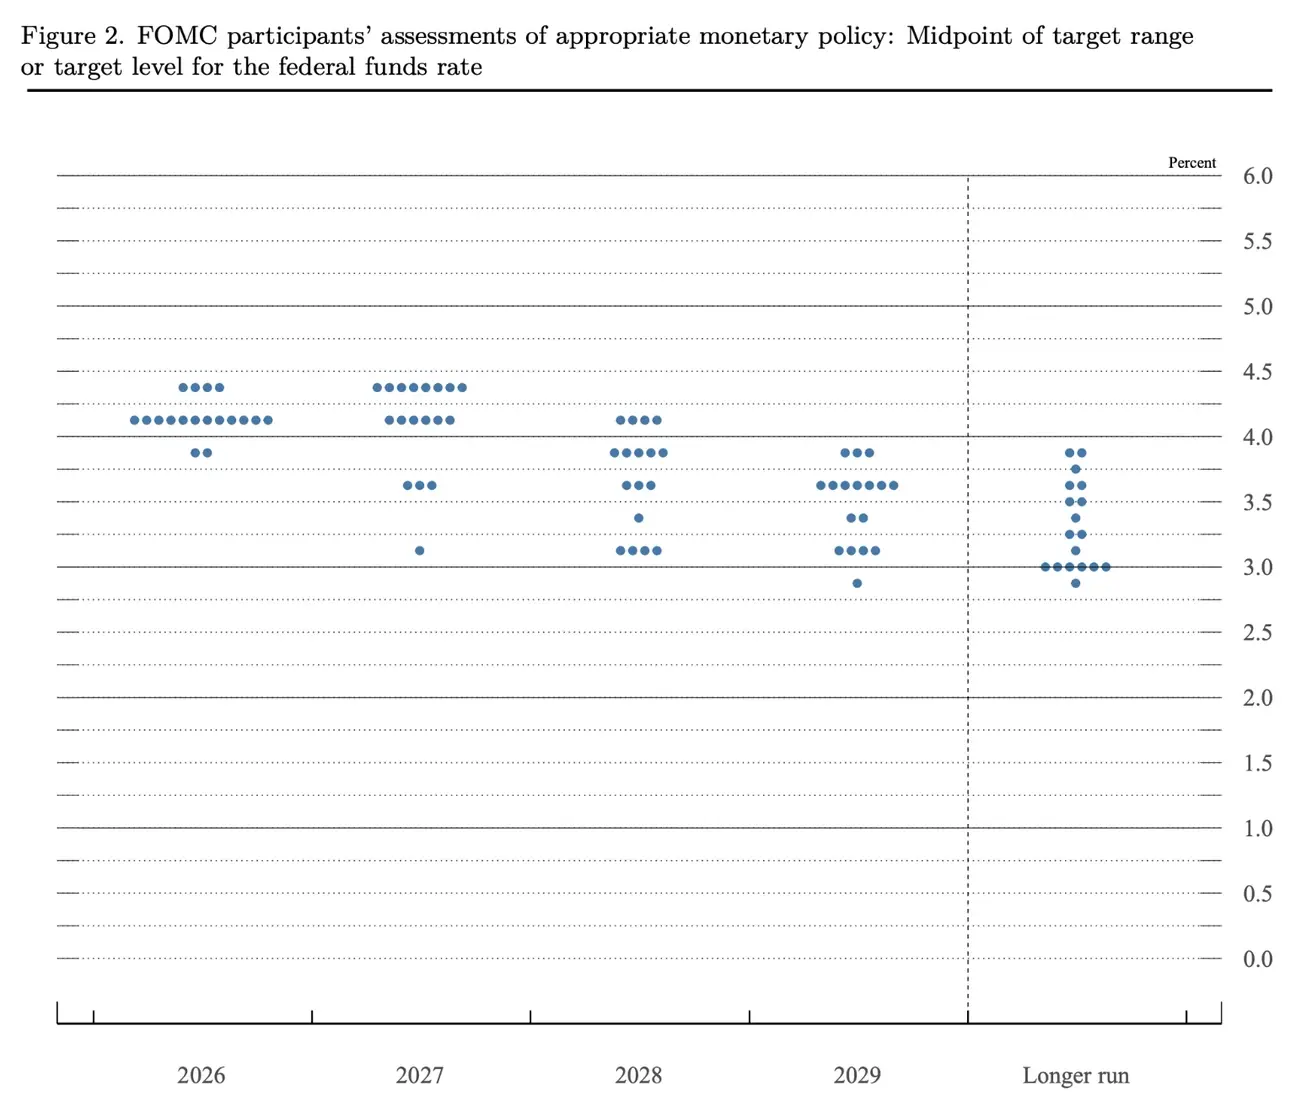
FOMC болжамдары:
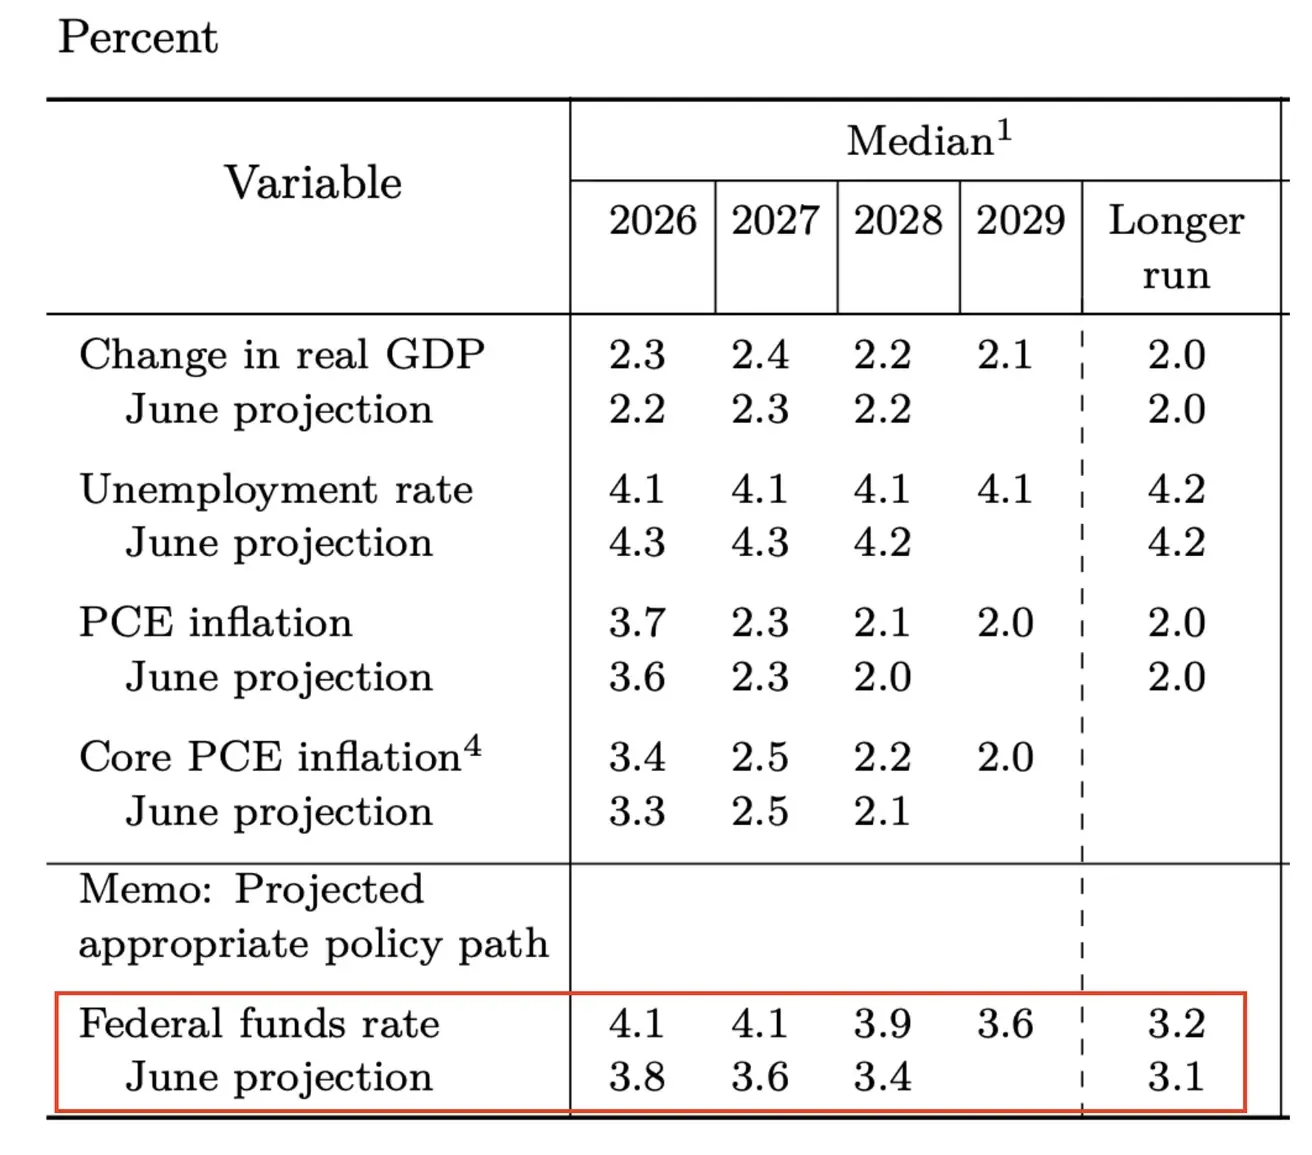
Медианалық federal funds rate болжамы 2027 жылдың соңына дейін 4.1% деңгейін (+0.25% қосымша) білдіреді. Ұзақ мерзімді болжам диапазоны: 3.00–3.50%.
Federal Reserve баланстық есебі: $6.746 трлн, сандық қатаңдатуды (QT) тоқтатқаннан бері +3.23%, ол кезде баланстық есеп $6.535 трлн болған.
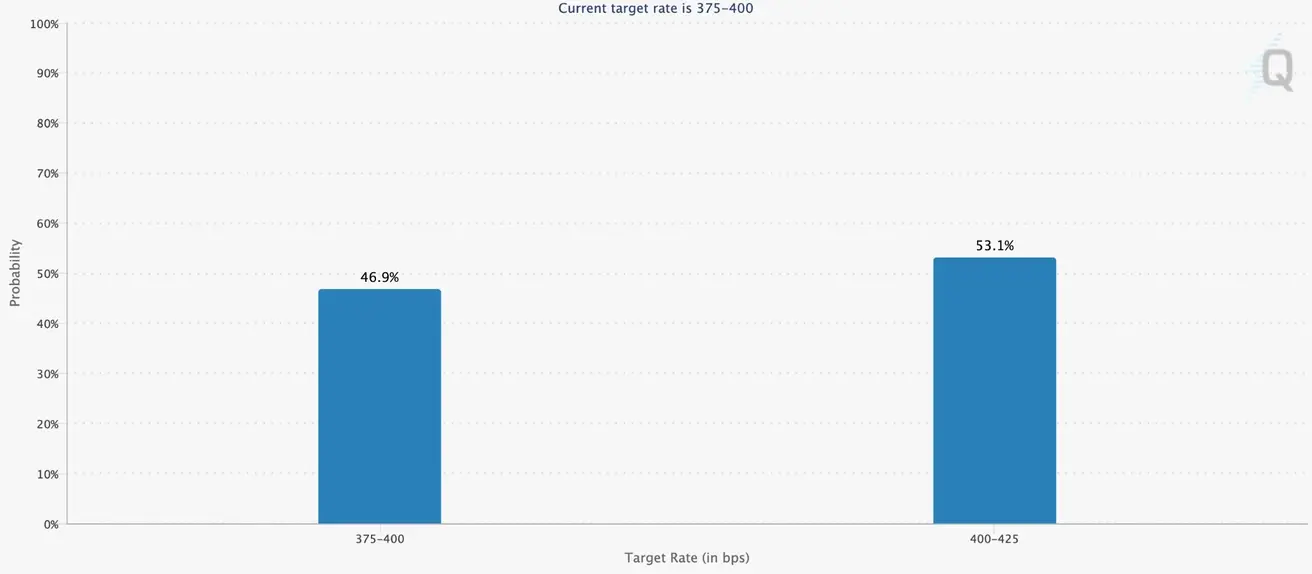
Мөлшерлеме бойынша нарықтық болжам (FedWatch)
Келесі FOMC отырысы үшін (28 қазан) 0.25% мөлшерлеме көтеру ықтималдығы 53.1% деп бағаланады:
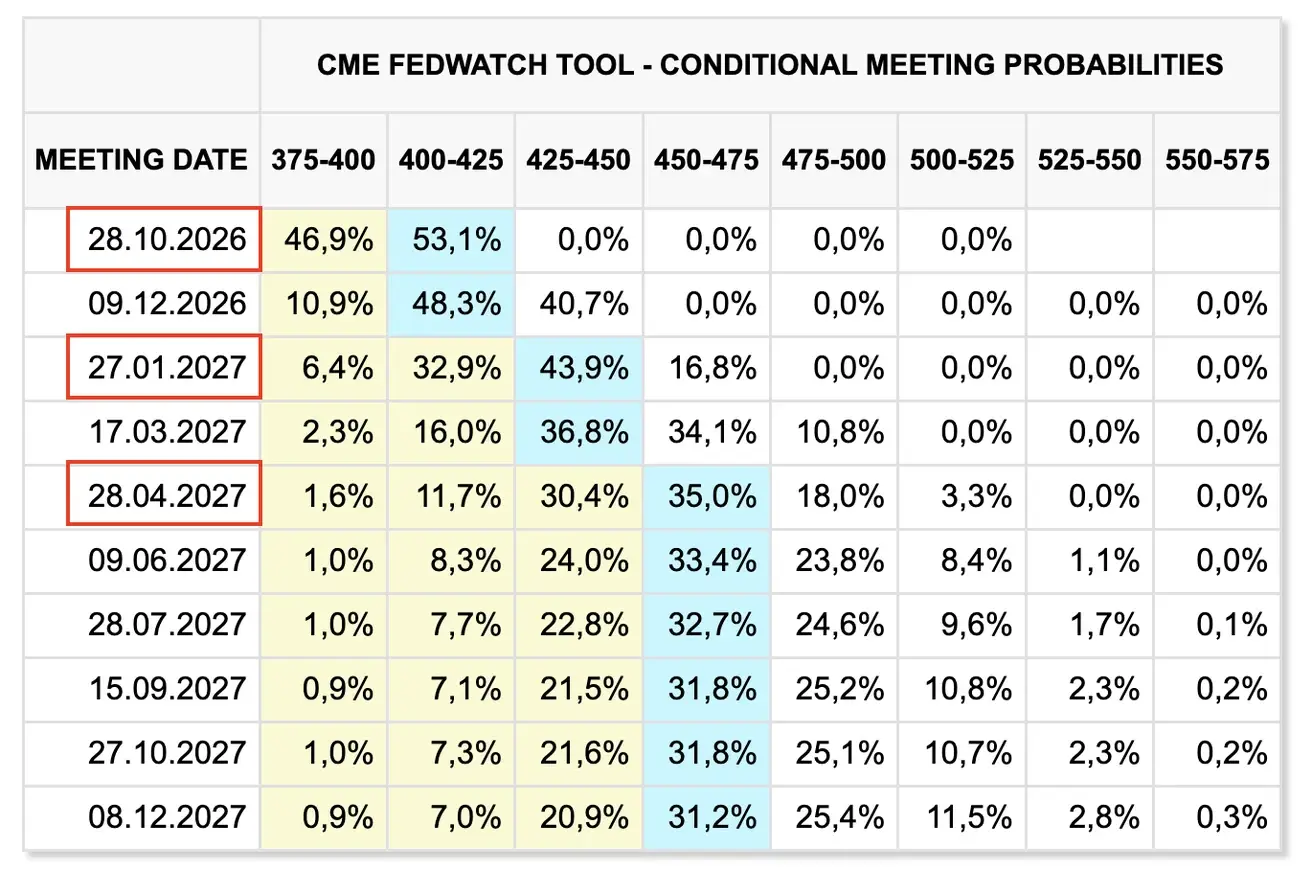
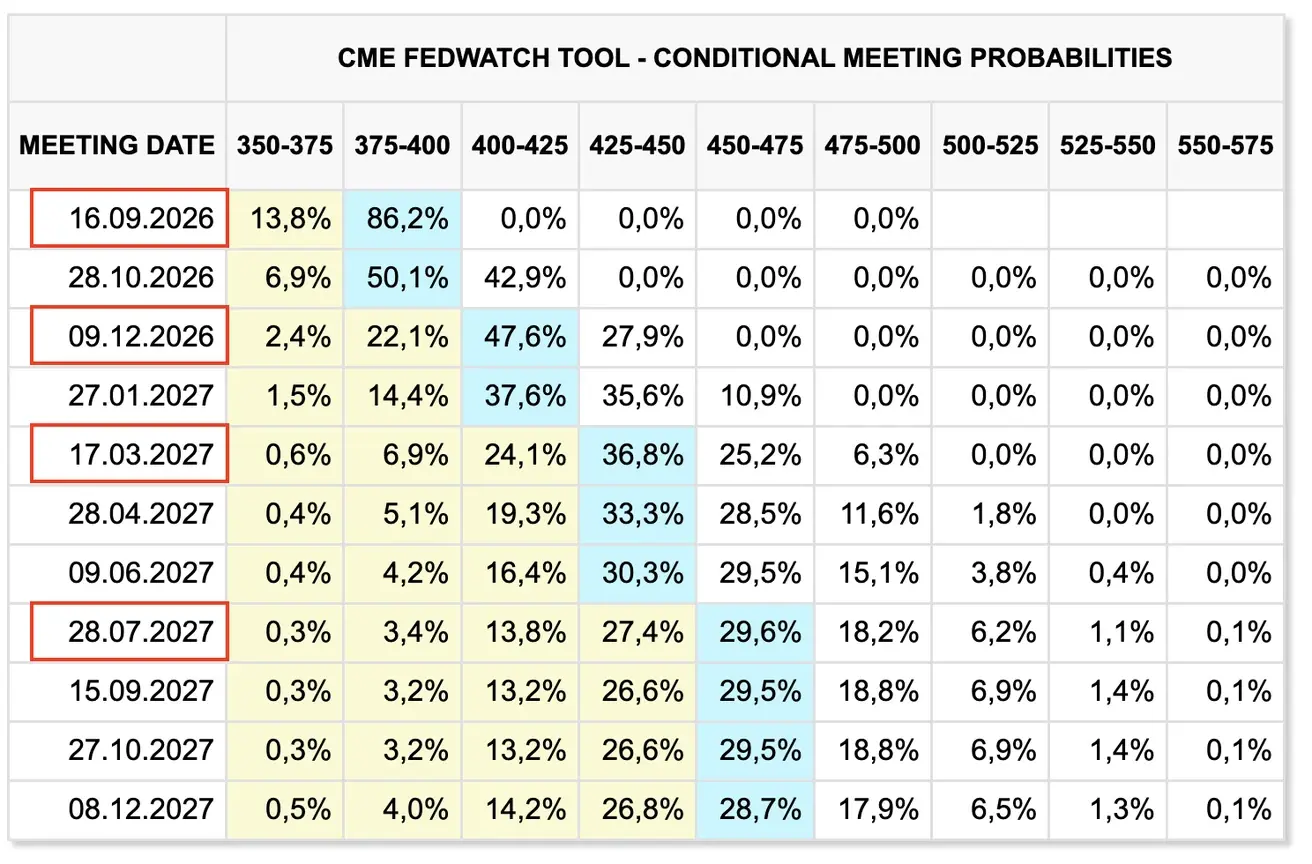
Алдағы 12 айда нарық 4.50–4.75% диапазонына дейін үш рет 25 базистік тармақтық мөлшерлеме көтеруді күтуді жалғастыруда, соңғы көтеру 2027 жылғы сәуірде күтіледі:
Бүгін:
Бір апта бұрын:
Облигациялар нарығы
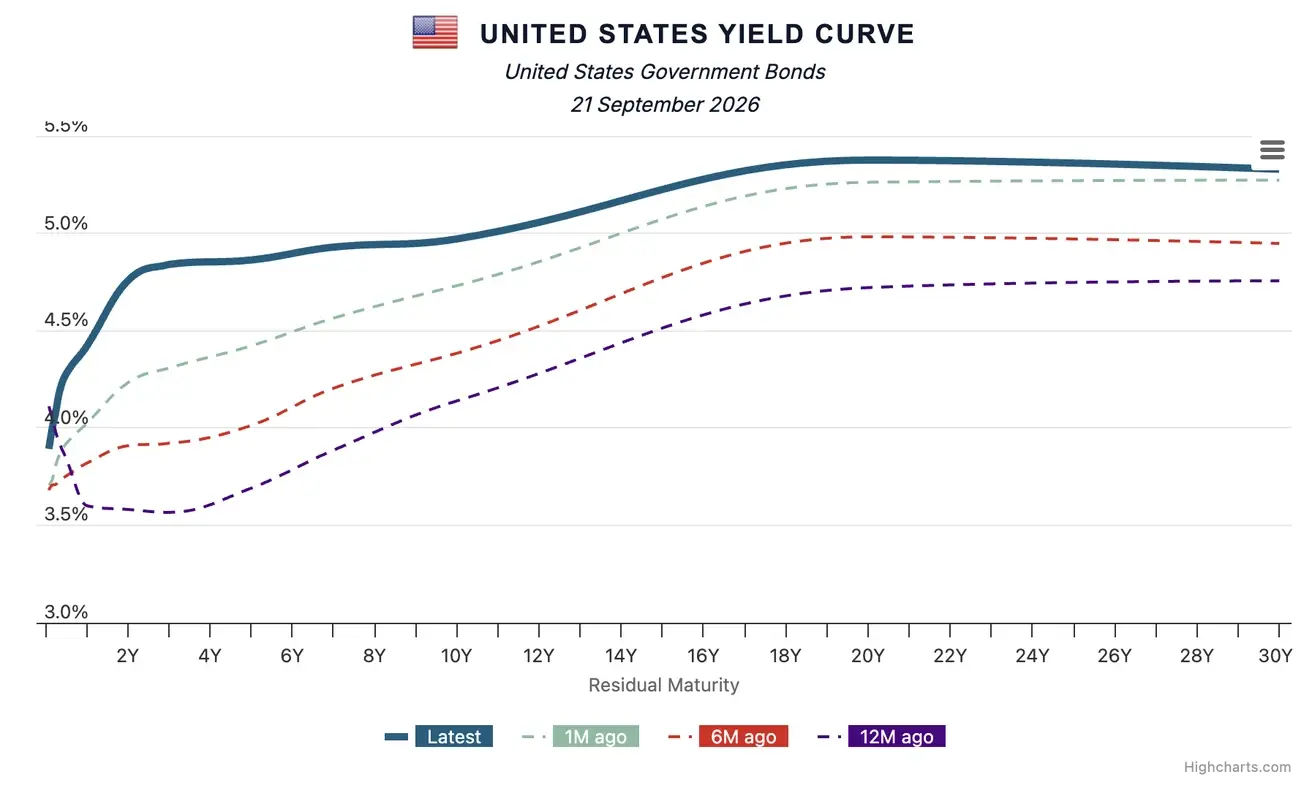
АҚШ облигациялар нарығы — кірістілік қисығының қысқа/орта бөлігі бойынша кірістілік өсті, ал 30 жылдық кірістілік төмендеді.
U.S. Treasury Bonds 20+ Years (TLT ETF): +0,47% (апталық жабылу: 81,25); жыл басынан бері: -6.78%
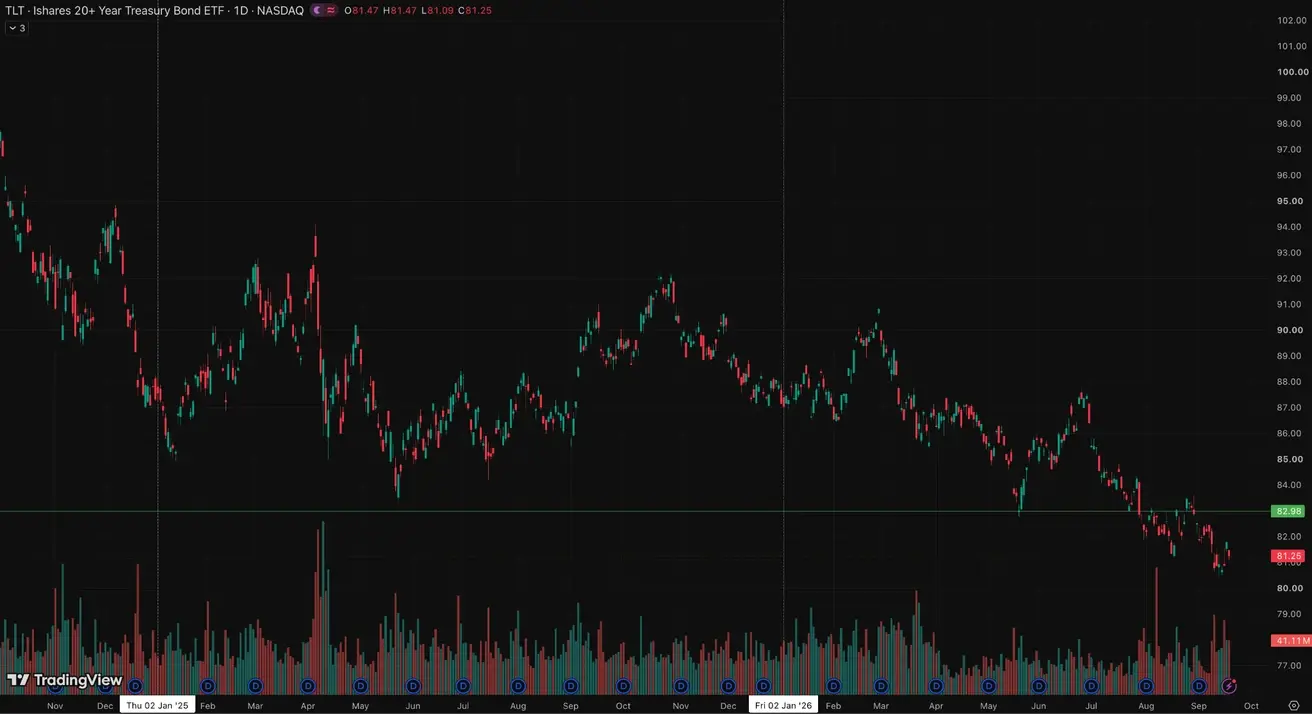
Ұзақ мерзімді Treasuries Fed-тің инфляцияға қарсы айқын қатаң ұстанымына деген сенімнің артып келе жатқанын көрсетеді. Қысқа мерзімді кірістілік мөлшерлеме көтерілгеннен кейін жоғары қысымда қалды, ал ұзақ мерзімді кірістілік төмендеді. Мұны былай түсіндіруге болады: саясат бүгін қатаңырақ болды, бірақ жоғары инфляцияның жылдар бойы орнығып қалу ықтималдығы аздап төмендеді.
Кірістілік және спрэдтер
- Market Yield on U.S. Treasury Securities at 10-Year Constant Maturity: 4.97% (алдыңғы: 4.98%);
- 2-Year U.S. Treasury Yield: 4.76% (алдыңғы: 4.63%);
- ICE BofA BBB US Corporate Index Effective Yield: 5.84% (алдыңғы: 5.86%).
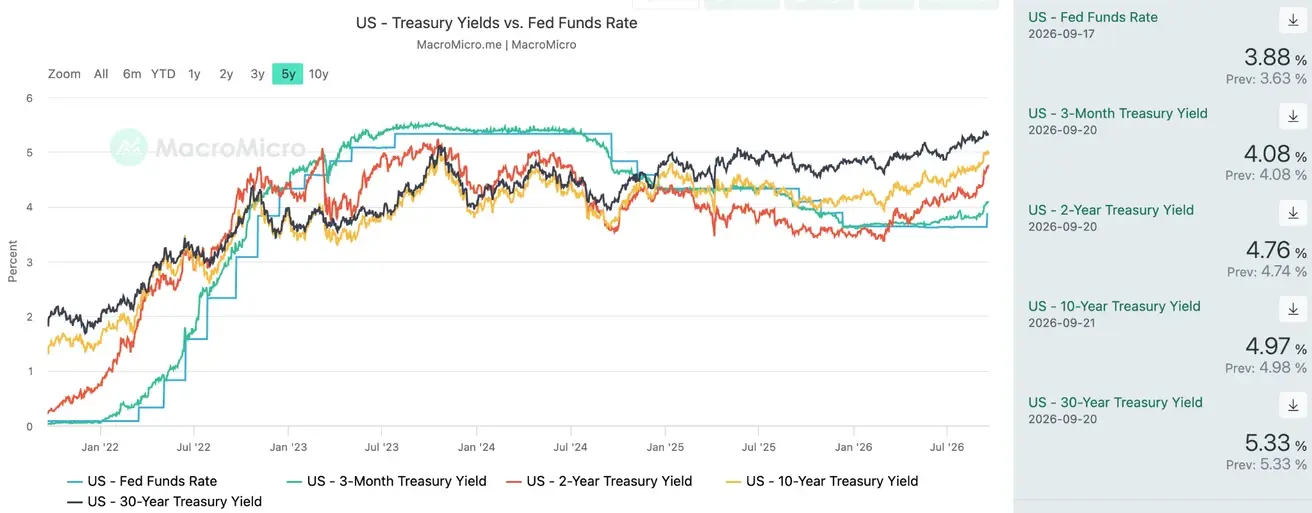
- 10 жылдық және 2 жылдық АҚШ қазынашылық бағалы қағаздары арасындағы кірістілік спрэдi 21 базистік тармақты құрайды (алдыңғы: 35 б.п.);
- 10 жылдық және 3 айлық АҚШ қазынашылық бағалы қағаздары арасындағы кірістілік спрэдi 89 базистік тармақты құрайды (алдыңғы: 96 б.п.).
АҚШ қазынашылық кірістілік қисығы
5 жылдық U.S. Credit Default Swap (CDS) құны — мемлекеттік дефолттан сақтандырудың нарықтық өлшемі — 32.39 базистік тармақты құрайды, бір апта бұрынғы 32.95 базистік тармақпен салыстырғанда.
Акциялар нарығы
Warsh-тың баспасөз мәслихатынан кейін нарық бастапқыда отырысты күткеннен де қатаңырақ деп қабылдады. Бірақ қазір бүкіл сатылым қайта сатып алынды, және нарық риторика нақты саясат траекториясынан қаталдау болды деген қорытындыға келген сияқты — болашақ әрекеттен гөрі сөз жүзіндегі араласу көбірек. Негізгі тәуекел әлі де энергия бағалары болып отыр.
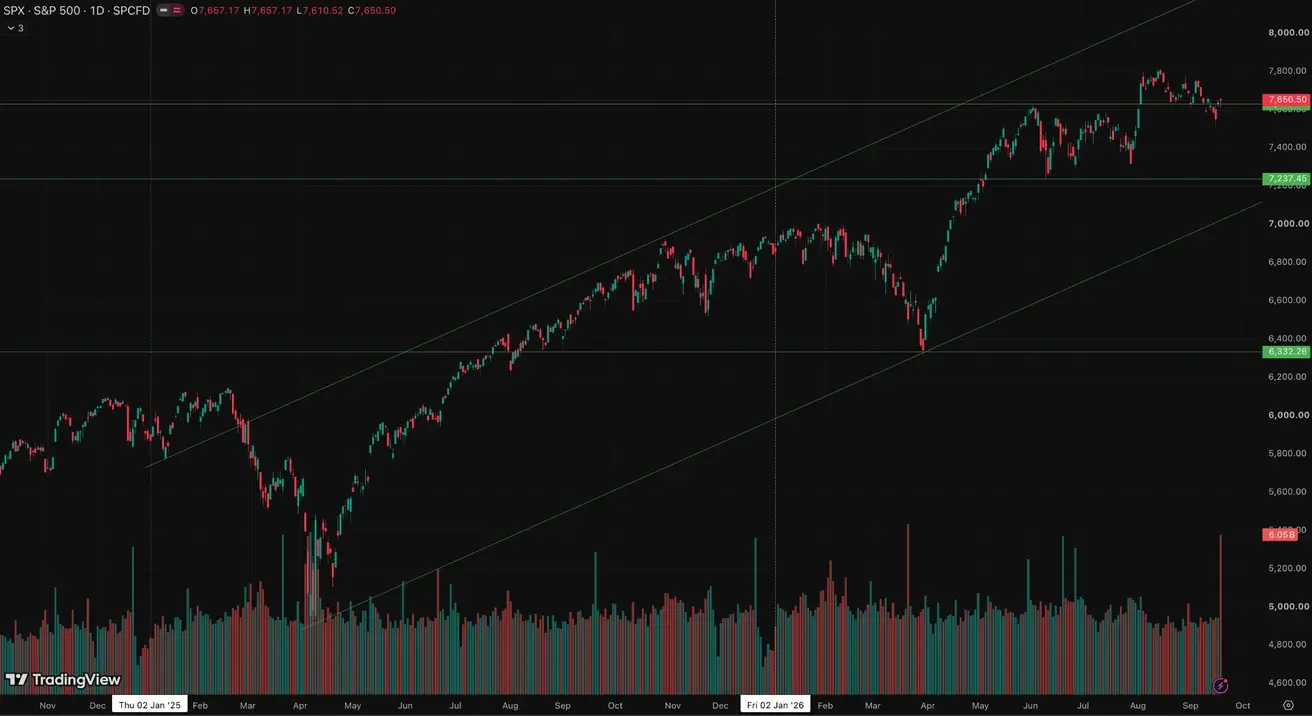
SP500
Апталық нәтиже: -0,08% (апта соңындағы жабылу: 7650,50); жыл басынан бері: +11,76%.
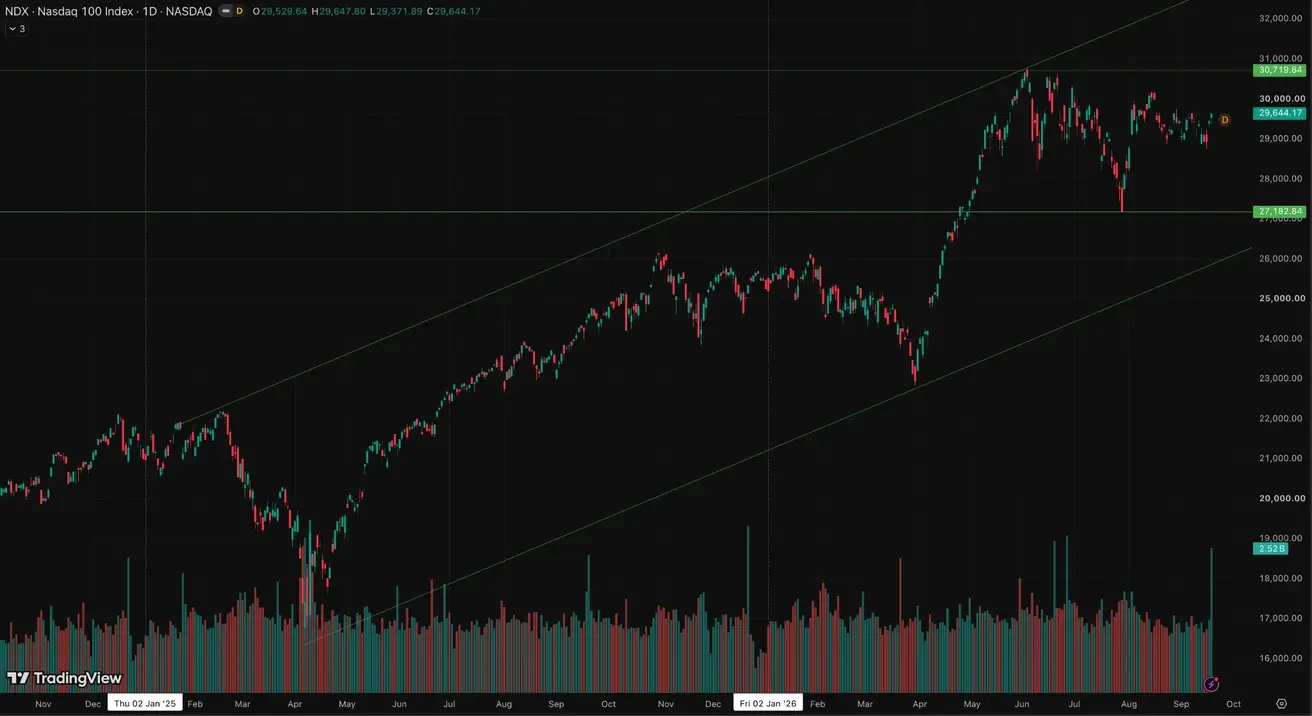
NASDAQ100
Апталық нәтиже: +0,94% (апта соңындағы жабылу: 29644,17); жыл басынан бері: +17,40%.
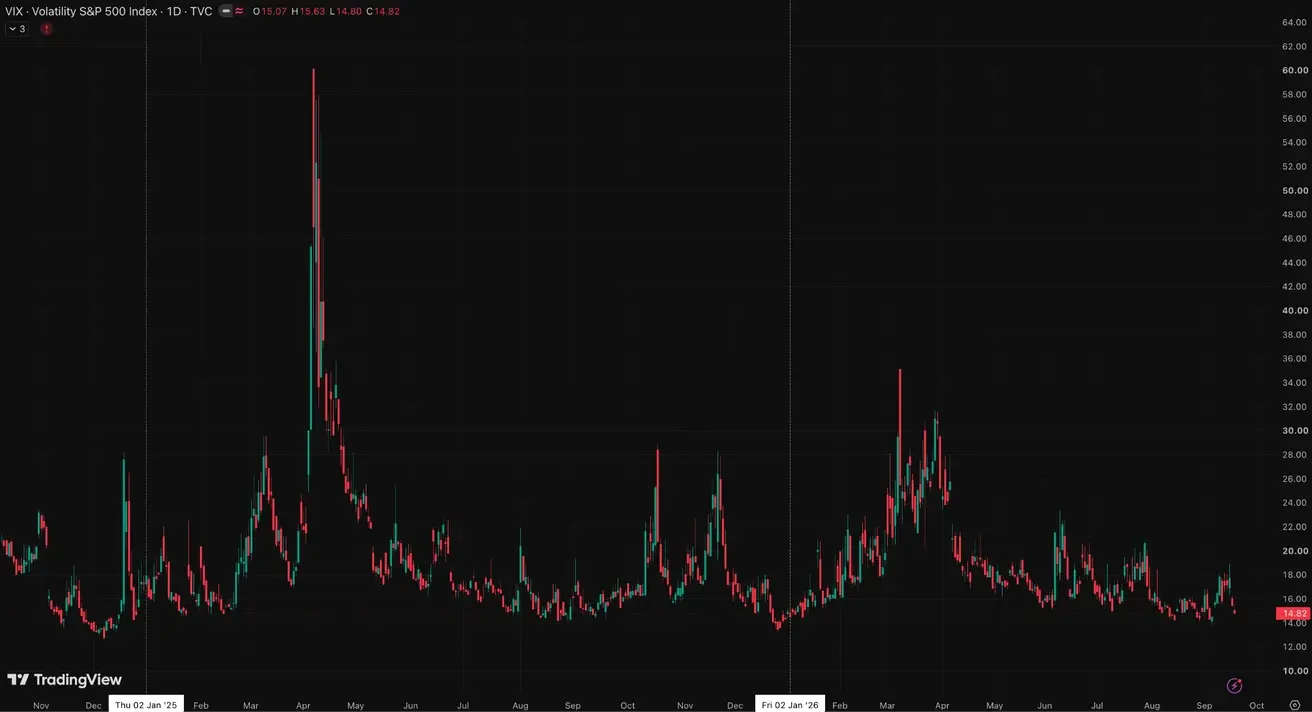
VIX
VIX (құбылмалылық индексі): апта соңындағы жабылу 14,82 пункт.
Wells Fargo 2026 жылдың соңына арналған S&P 500 мақсатты деңгейін 7,950-ден 7,700-ге дейін төмендетті.
Еуроаймақ
- ECB пайыздық мөлшерлемелерді көтерді, ал инфляциялық тәуекелдер артып келе жатқандықтан, қатаң ұстанымын сақтап қалды;
- Таяу Шығыстағы қақтығыс аясында ECB ЖІӨ болжамдарын төмендетіп, алдағы жылдарға арналған инфляция болжамдарын көтерді.
Макроэкономикалық деректер
Пайыздық мөлшерлемелер
- Депозиттік мүмкіндік мөлшерлемесі: 2.5% (алдыңғы: 2.25%);
- Маржиналдық кредит беру мүмкіндігі мөлшерлемесі: 2.9% (алдыңғы: 2.65%) — банктер орталық банктен түнгі қаржыландыру ала алатын мөлшерлеме;
- Негізгі қайта қаржыландыру мөлшерлемесі (саясаттық мөлшерлеме): 2.65% (алдыңғы: 2.40%).
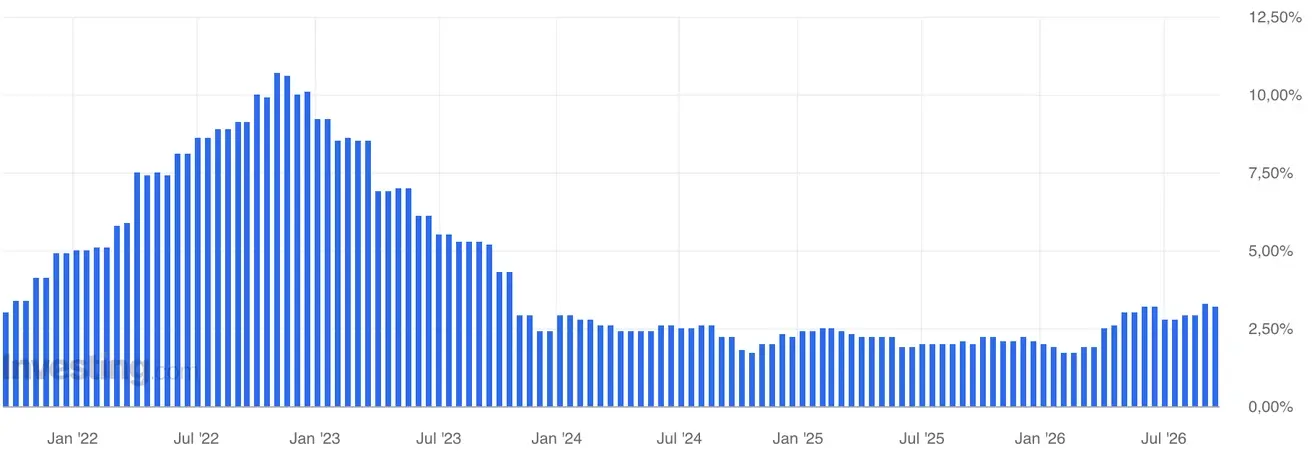
Инфляция: Тұтыну бағаларының индексі (CPI) (тамыз)
- Негізгі CPI (YoY): 2.4% (алдыңғы: 2.5%);
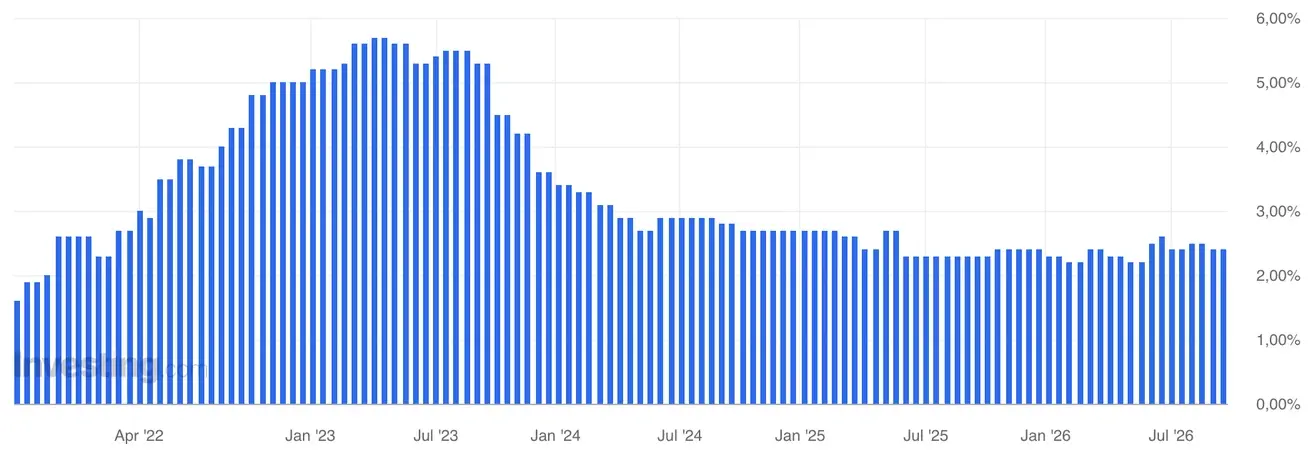
- Жалпы CPI: 2.9%-дан 0.4%-ға дейін қайта қаралды (MoM) (алдыңғы: 0.2%);
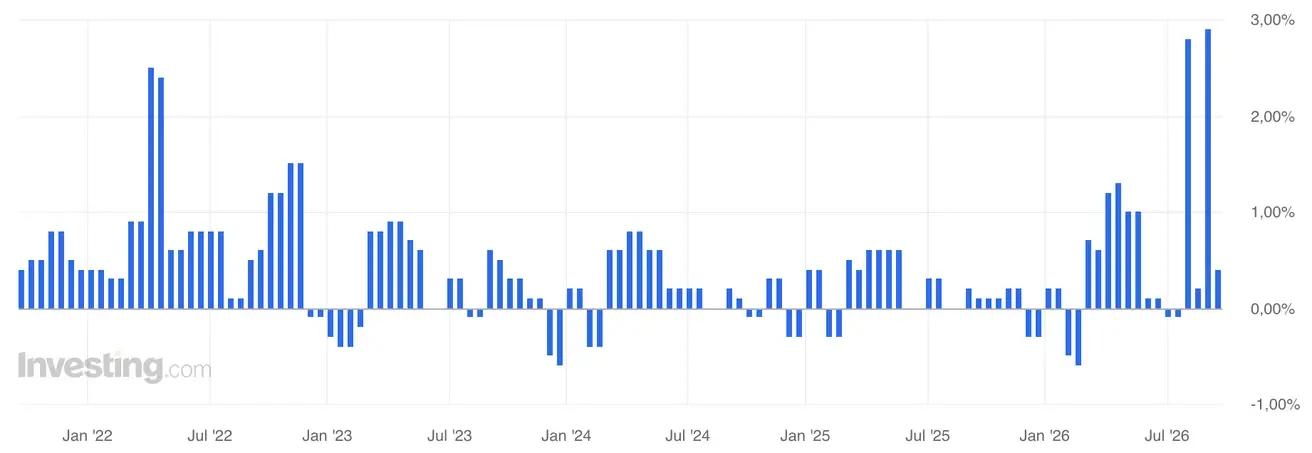
- CPI: 3.2% (YoY) (алдыңғы: 2.9%).
Инфляциялық күтулер (тамыз)
- 1 жылдық күтулер: 3.0% (алдыңғы: 2.9%).
- 3 жылдық күтулер: 2.9% (алдыңғы: 2.7%).
ЖІӨ (2026 ж. II тоқсан)
- QoQ: 0.6% (алдыңғы: -0.2%);
- YoY: 0.5% (алдын ала бағалау: 0.4%); (алдыңғы: 0.3%).
Жұмыссыздық деңгейі (тамыз)
- 6.4% (алдыңғы: 6.3%).
Өнеркәсіптік өндіріс (тамыз)
- MoM: -0.1% (алдыңғы: 0.0%);
- YoY: 1.67% (алдыңғы: 1.37%).
Сатып алу менеджерлерінің индексі (PMI) (тамыз)
- Қызмет көрсету PMI: 51.6 (алдыңғы: 51.7);
- Өңдеу өнеркәсібі PMI: 52.7 (алдыңғы: 52.8);
- S&P Global құрама PMI: 52.0 (алдыңғы: 52.0).
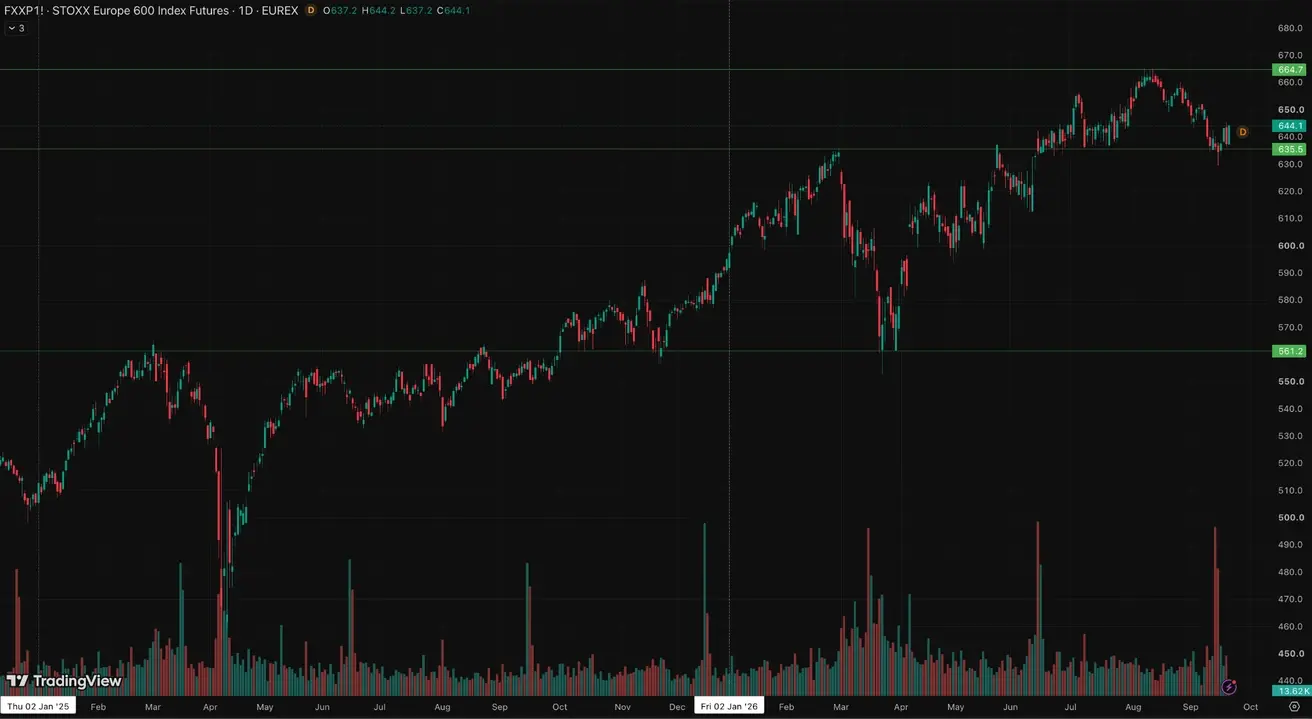
Euro Stoxx 600 (FXXP1!)
Апталық нәтиже: +0,22% (апта соңындағы жабылу: 640,8); жыл басынан бері: +7,88%.
Қытай
Қытай экономикасы күшті экспорттың қолдауымен тұрақтанып келеді, ал ішкі сұраныс пен инвестициялар біртіндеп қалпына келуде. Саясаткерлер экономикалық ынталандыруға қатысты байыпты әрі нысаналы тәсілді сақтап отыр.
- Пайыздық мөлшерлемелер өзгеріссіз қалды;
- Ақша-кредит саясаты ынталандырушы күйінде қалып отыр;
- Қытай 2026 жылғы жоспар аясында экономикалық өсімді қолдауға арналған фискалдық қолдауға бейілділігін растады, соның ішінде ішкі сұранысты ынталандыру, салықтық жеңілдіктер мен субсидияларды оңтайландыру және өнеркәсіптік қуатты жаңғырту шаралары бар.
Макроэкономикалық деректер
Пайыздық мөлшерлемелер
- 1 жылдық Loan Prime Rate (орта мерзімді кредит беру): 3.00%;
- 5 жылдық Loan Prime Rate (ипотекалық кредит берудің бағдарлық мөлшерлемесі): 3.50%.
Инфляция көрсеткіштері (тамыз)
- Тұтыну бағаларының индексі (CPI): 0.4% MoM (алдыңғы: -0.1%); 0.8% YoY (алдыңғы: 0.5%):
- Өндіруші бағаларының индексі (PPI): 3.8% YoY (алдыңғы: 3.5%).
Сауда деректері
- Импорт (тамыз): 28.2% YoY (алдыңғы: 27.5%);
- Экспорт (тамыз): 25.0% YoY (алдыңғы: 23.9%);
- Сауда балансы (USD) (тамыз, YoY): $119.9 млрд (алдыңғы: $112.5 млрд).
ЖІӨ (2026 ж. II тоқсан)
- QoQ: 0.9% (алдыңғы: 1.3%);
- YoY: 4.3% (алдыңғы: 5.0%).
Бұл мақсатты траекториядан төмен және ішкі серпіннің әлсірегенін көрсетеді.
Еңбек нарығы
- Жұмыссыздық деңгейі (тамыз): 5.3% (алдыңғы: 5.2%).
Өнеркәсіптік белсенділік
- Өнеркәсіптік өндіріс (шілде, YoY): 5.2% (алдыңғы: 4.5%).
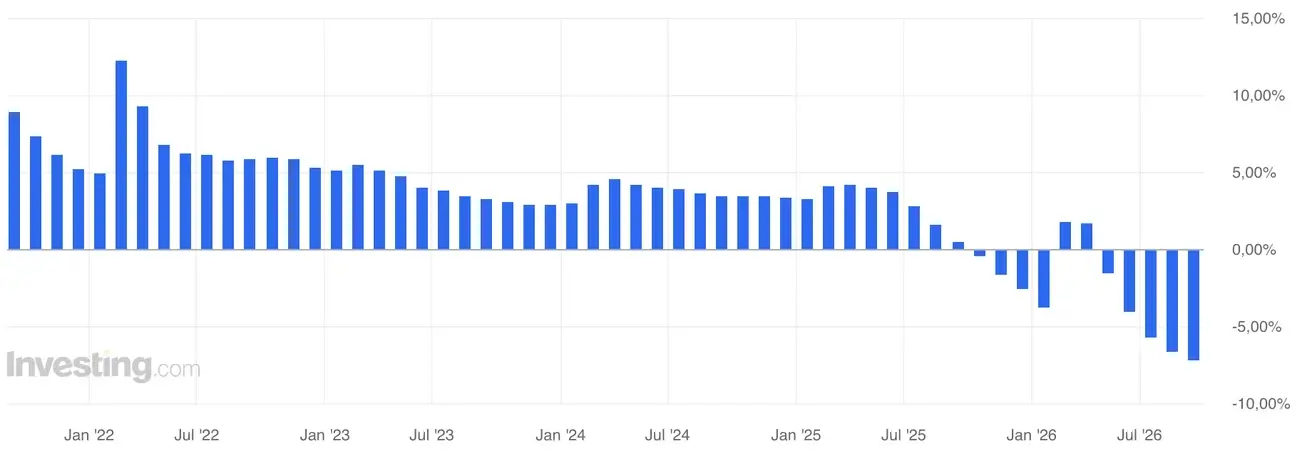
Негізгі капиталға инвестициялар
- Маусым, YoY: -7.2% (алдыңғы: -6.7%).
Бөлшек сауда
- Шілде, YoY: 0.6% (алдыңғы: 0.9%).
Сатып алу менеджерлерінің индекстері (PMI) (тамыз)
- Өңдеу өнеркәсібі PMI: 49.8 (алдыңғы: 49.2);
- Өңдеуші емес PMI: 49.0 (алдыңғы: 49.0);
- Құрама PMI: 49.5 (алдыңғы: 49.3).
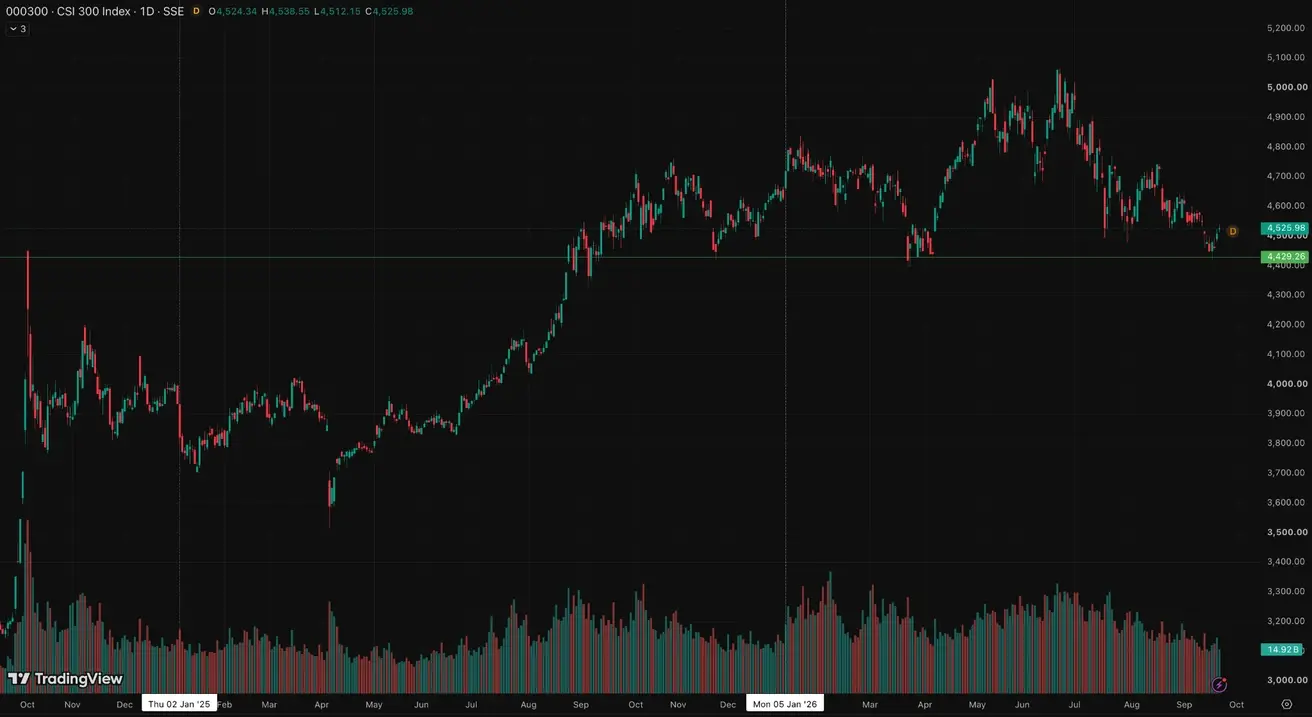
CSI 300 Index (000300.HK)
Апталық нәтиже: -0,06% (апта соңындағы жабылу: 4525,98); жыл басынан бері: -3,31%.
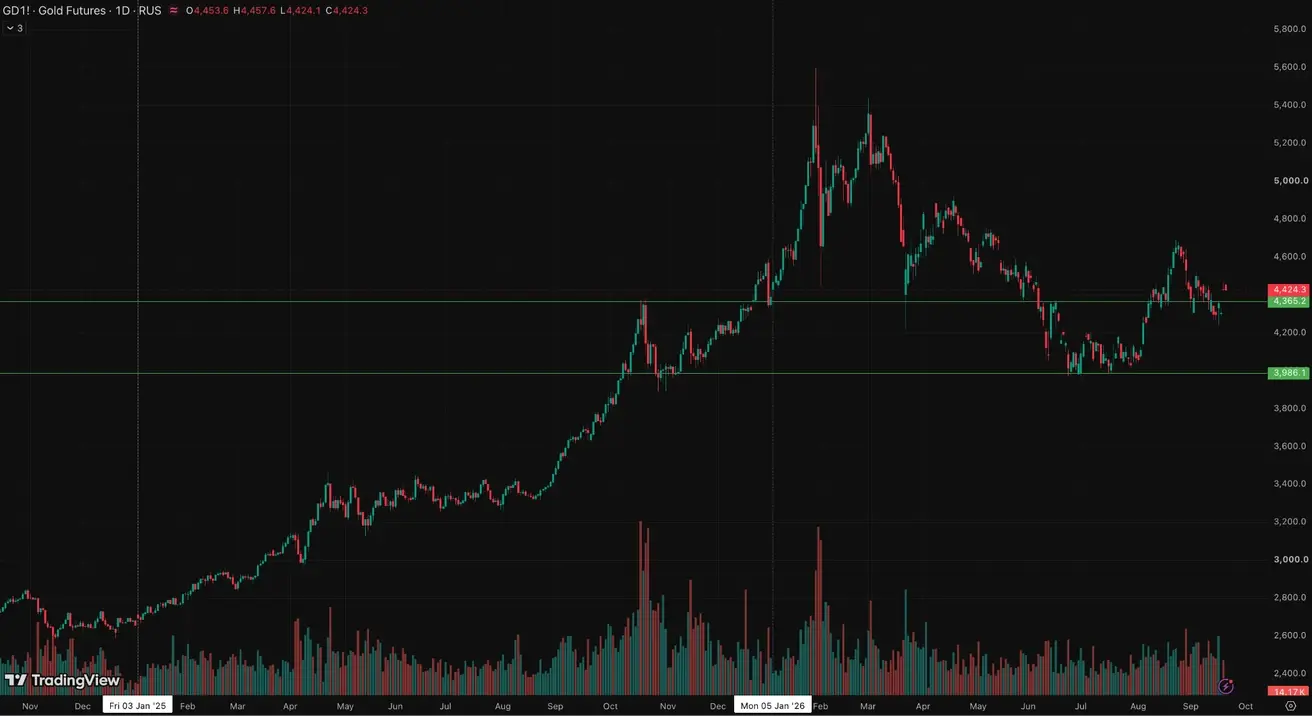
Алтын фьючерстері (GC)
Апталық нәтиже: +1,25% (апта жабылуы: $4428,2 трой унциясына); жыл басынан бері: +2,22%
Мұнай фьючерстері
Апталық нәтиже: -3,97% (апта жабылуы: $96,08 баррельге); жыл басынан бері: +67,36%
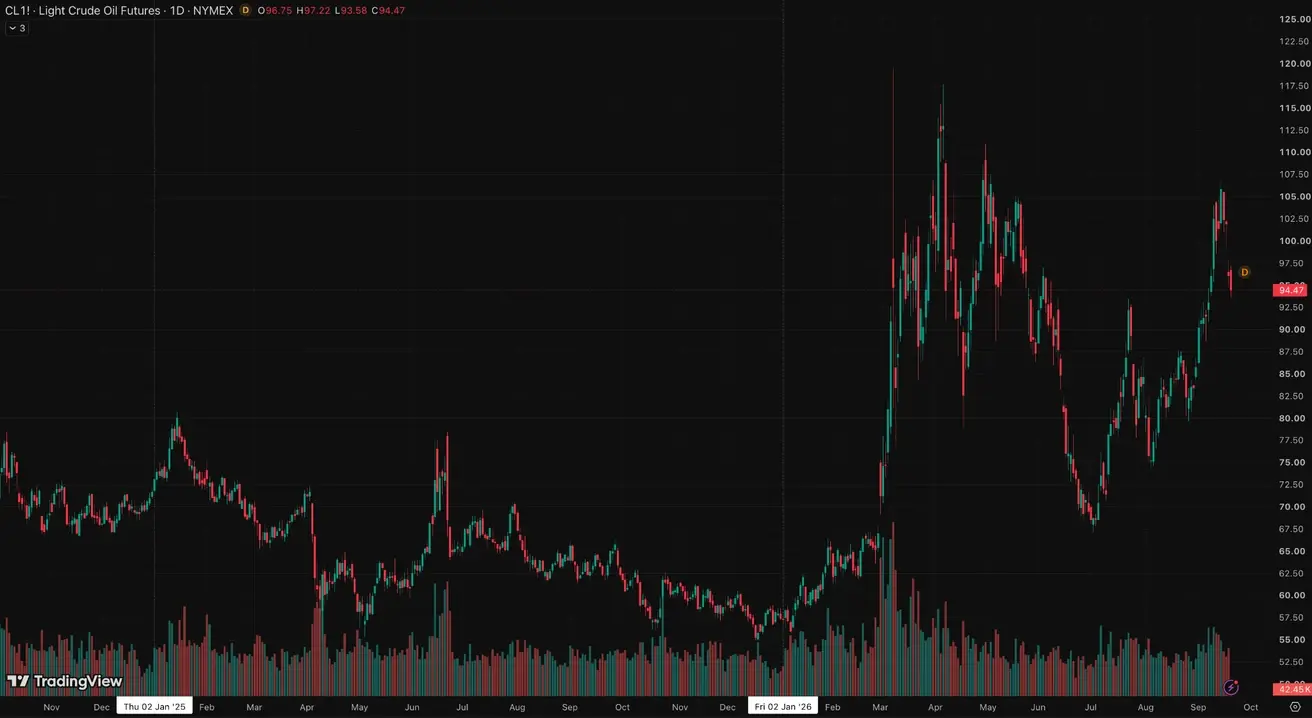
Мұнай жеткізілімге қатысты алаңдаушылықтар, әсіресе Саудия мұнайы Оман арқылы өтетін ағындарға байланысты, бәсеңдегендіктен шамамен 4% төмендеді. Нарық үшін бұл, әрине, инфляцияға қатысты алаңдаушылықты азайтады және орталық банктің одан да агрессивті әрекетіне қажеттілікті төмендетеді.
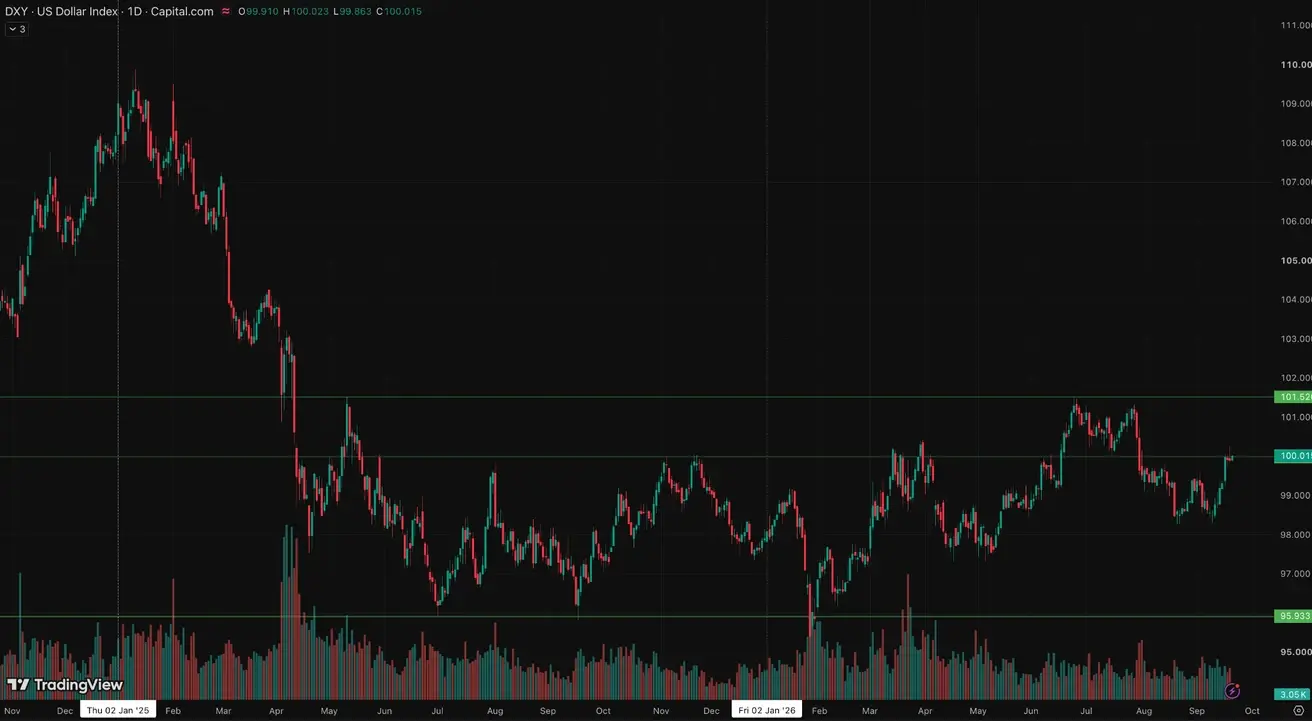
Dollar Index Futures (DX)
Апталық нәтиже: +1,10% (апта жабылуы: 99,895); жыл басынан бері: +1,94%.
Крипто нарығы
CLARITY Act 15 қыркүйектегі Сенаттағы маңызды дауыс беруден өте алмады және осы кезеңде қабылданған жоқ. Сенат заң жобасының түпкілікті қабылдануына емес, пікірталасты аяқтап, оны мазмұндық қарауға көшіруге дауыс берді. Ол үшін 60 дауыс қажет еді, бірақ нәтиже 49 қолдап, 50 қарсы және бір сенатор дауыс бермеді болды. Қысқасы, Сенат заң жобасын мазмұндық қарауға да өтпеді.
Соған қарамастан, қайталама дауыс беру мүмкіндігі сақталып қалды. Оны пайдалану үшін республикашылдарға келіссөздерді қайта бастап, кемінде тағы 11 дауыс табу қажет болады. Негізгі кедергілер ретінде этикалық шектеулер, әкімшілік өкілдерінің крипто активтеріне қатысты мүдделер қақтығысы және stablecoin реттелуі мен реттеушілер өкілеттігіне қатысты бөлек мәселелер қалып отыр.
CFTC (Commodity Futures Trading Commission) басшысы агенттік Сенаттағы CLARITY Act бойынша сәтсіз процедуралық дауыс беруге қарамастан крипто ережелерін енгізуге дайын екенін айтты. SEC төрағасы Atkins те CFTC басшысынан кейін SEC өз крипто ережелерін ұсынатынын мәлімдеді. Бұл риторика крипто нарығын қолдады.
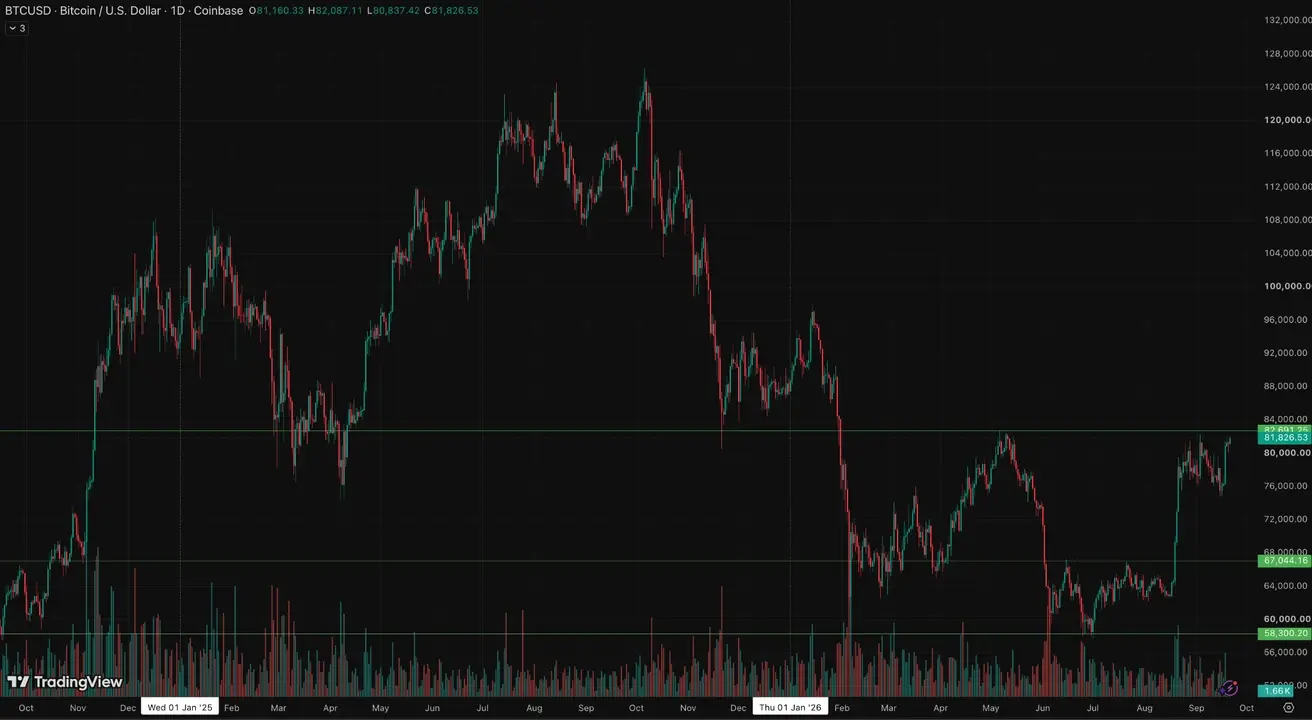
BTC фьючерстері
Апталық нәтиже: +5,68% (апта жабылуы: $81,159.64); жыл басынан бері: -7,48%.
ETH фьючерстері
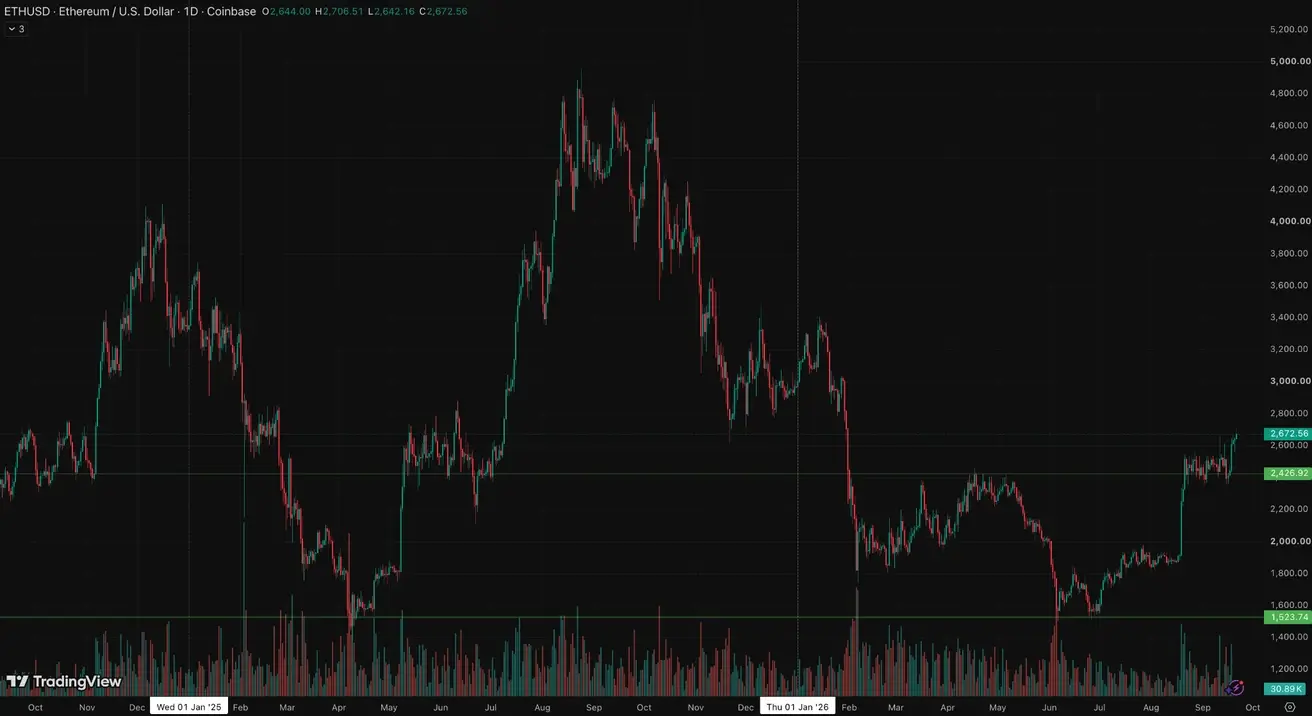
Апталық нәтиже: +6,80% (апта жабылуы: $2644,31); жыл басынан бері: -11,08%.
Криптовалюта нарығының жалпы капитализациясы
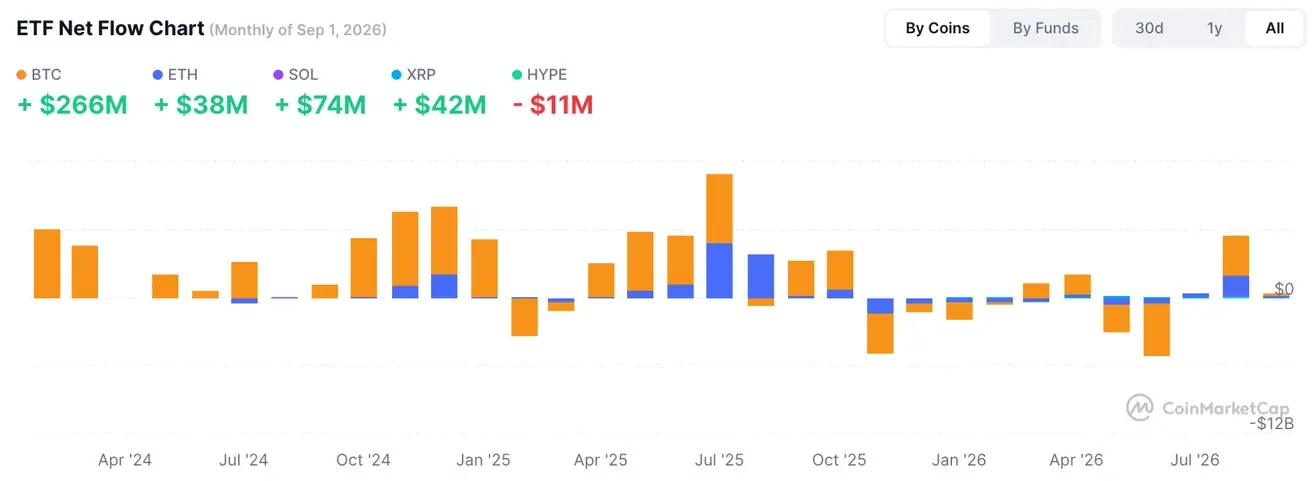
Жалпы крипто нарығының капитализациясы: $2,87 трлн (бір апта бұрынғы $2,66 трлн-пен салыстырғанда) (coinmarketcap.com).
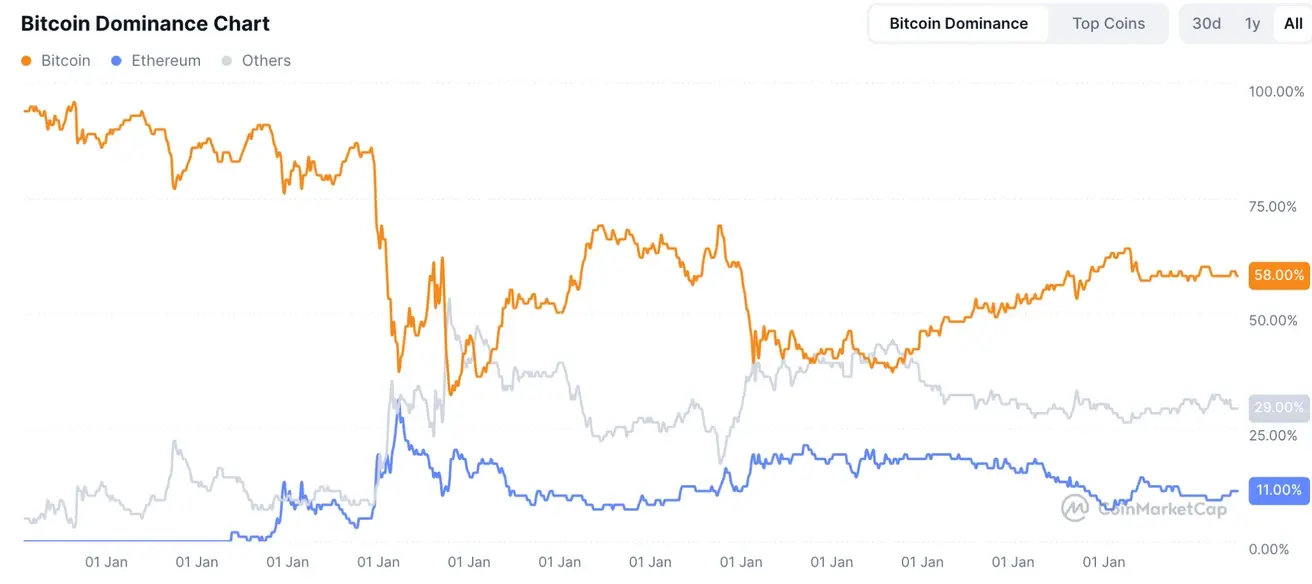
Криптоактивтер нарығындағы үлестер:
- Bitcoin 58,9% (алд. (58,9%)
- Ethereum 11,5% (алд. 11,6%)
- Others 29,6% (алд. 29,5%)