English
 Lietuvių
 Қазақша
 Eesti
14 сентября – 20 сентября 2026: Еженедельный экономический обзор
Ключевые обновления рынка
Основные тезисы:
- Ставка повышена до диапазона 3,75-4,00%, риторика "ястребиная";
- Режим ДКП умеренно жесткий;
- Макроданные США подтверждают сценарий мягкой посадки, риски инфляции растут, рынок труда охлаждается без признаков рецессии и пока не требует снижения ставки.
- ФРС немного улучшил прогнозы по ВВП и занятости, краткосрочные инфляционные прогнозы повышены.
Макростатистика. США
Потребительская инфляция (август)
- Core CPI: (м/м) 0,3% (пред: 0,2%); (г/г) 2,4% (пред: 2,5%):
- CPI: (м/м) 0,4% (пред: 0,1%); (г/г) 3,4% (пред: 3,4%):
Индексы цен производителей (август)
- PPI (м/м): 0,4%, (пред: 0,0%); Core PPI (м/м): 0,3%, (пред: 0,2%):
Инфляционные ожидания (Michigan) (август)
- 12-ти месячная ожидаемая инфляция: 4,6%, пред: 4,3%:
- 5-ти летняя ожидаемая инфляция снизилась: 3,4%, пред: 3,3%:
ВВП (Бюро экономического анализа США, BEA) (2Q26 в годовом исчислении, вторая оценка): +1,5%, прогноз: +1,5%; (1Q26: +2,1%):
Индикатор GDPNow («текущая» версия официальной оценки до ее публикации) от Федерального резервного банка Атланты (3Q2026): 5,1% (пред: 4,4%).
Сальдо торгового баланса (июль): -88 млрд (-71,20 млрд):
Рынок труда (BLS) (июль/август)
- Уровень безработицы 4,1% (пред: 4,1%):
- Общее число лиц, получающих пособия по безработице в США: 1774 К (пред: 1779 К);
- Число первичных заявок на получение пособий по безработице: 196К (пред: 207К);
- Изменение числа занятых в несельскохозяйственном секторе: 162К, (пред: 23K):
- Изменение числа занятых в частном несельскохозяйственном секторе: 127К (пред: -30К):
- Средний почасовой заработок (г/г): 3,1% (пред: 3,2%);
- Число открытых вакансий на рынке труда JOLTS: 7,271M (пред: 6,866M).
Индексы деловой активности (PMI) от S&P Global (август)
(выше 50 - расширение экономики, ниже - замедление)
- В секторе услуг: 56,5 (пред: 56,8);
- В производственном секторе: 53,9 (пред: 53,8);
- Composite: 56,0 (пред: 56,0).
Денежно-кредитная политика и долговой рынок США
Состоялось заседание FOMC (Федеральный комитет по операциям на открытом рынке).
По итогу заседания, ставка была повышена на 0,25%.
Основной посыл председателя Кевина Уорша: американская экономика укрепляется, но риски по инфляции смещены вверх, тогда как риски по рынку труда примерно сбалансированы. Инфляция слишком высока и остаётся такой уже слишком долго.
В целом, риторика была заметно агрессивнее в сравнении с предыдущим заседанием.
В предоставленных прогнозах Комитет немного улучшил прогнозы по ВВП и занятости. Краткосрочные инфляционные прогнозы повышены, долгосрочные без изменений.
- Процентная ставка по федеральным фондам (EFFR): 3,75% - 4,00%;
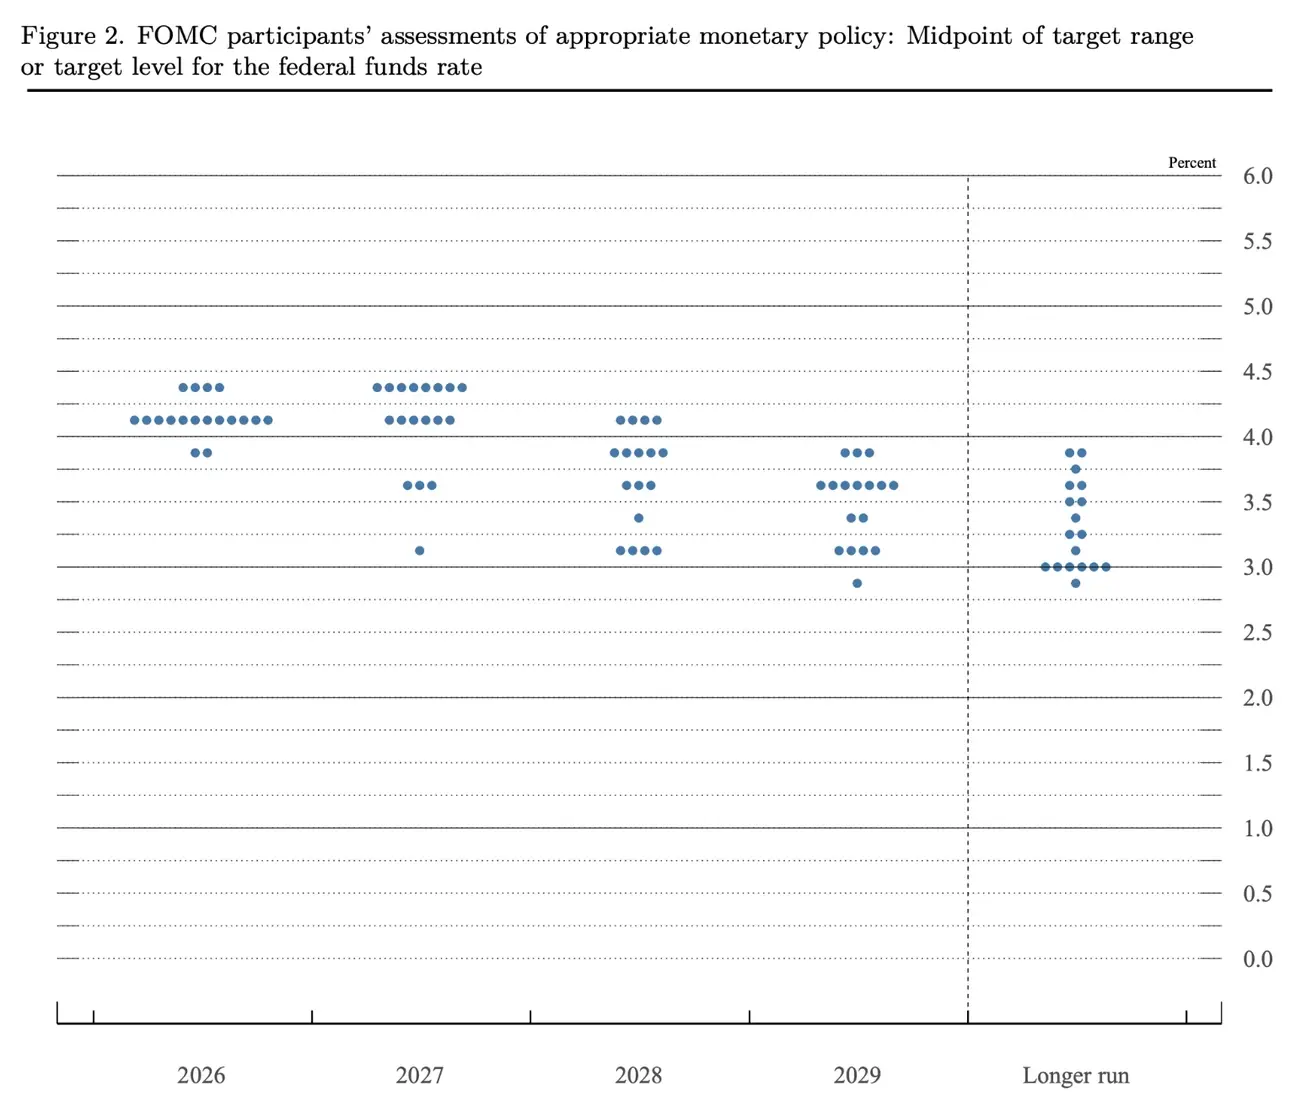
Прогнозы FOMC:
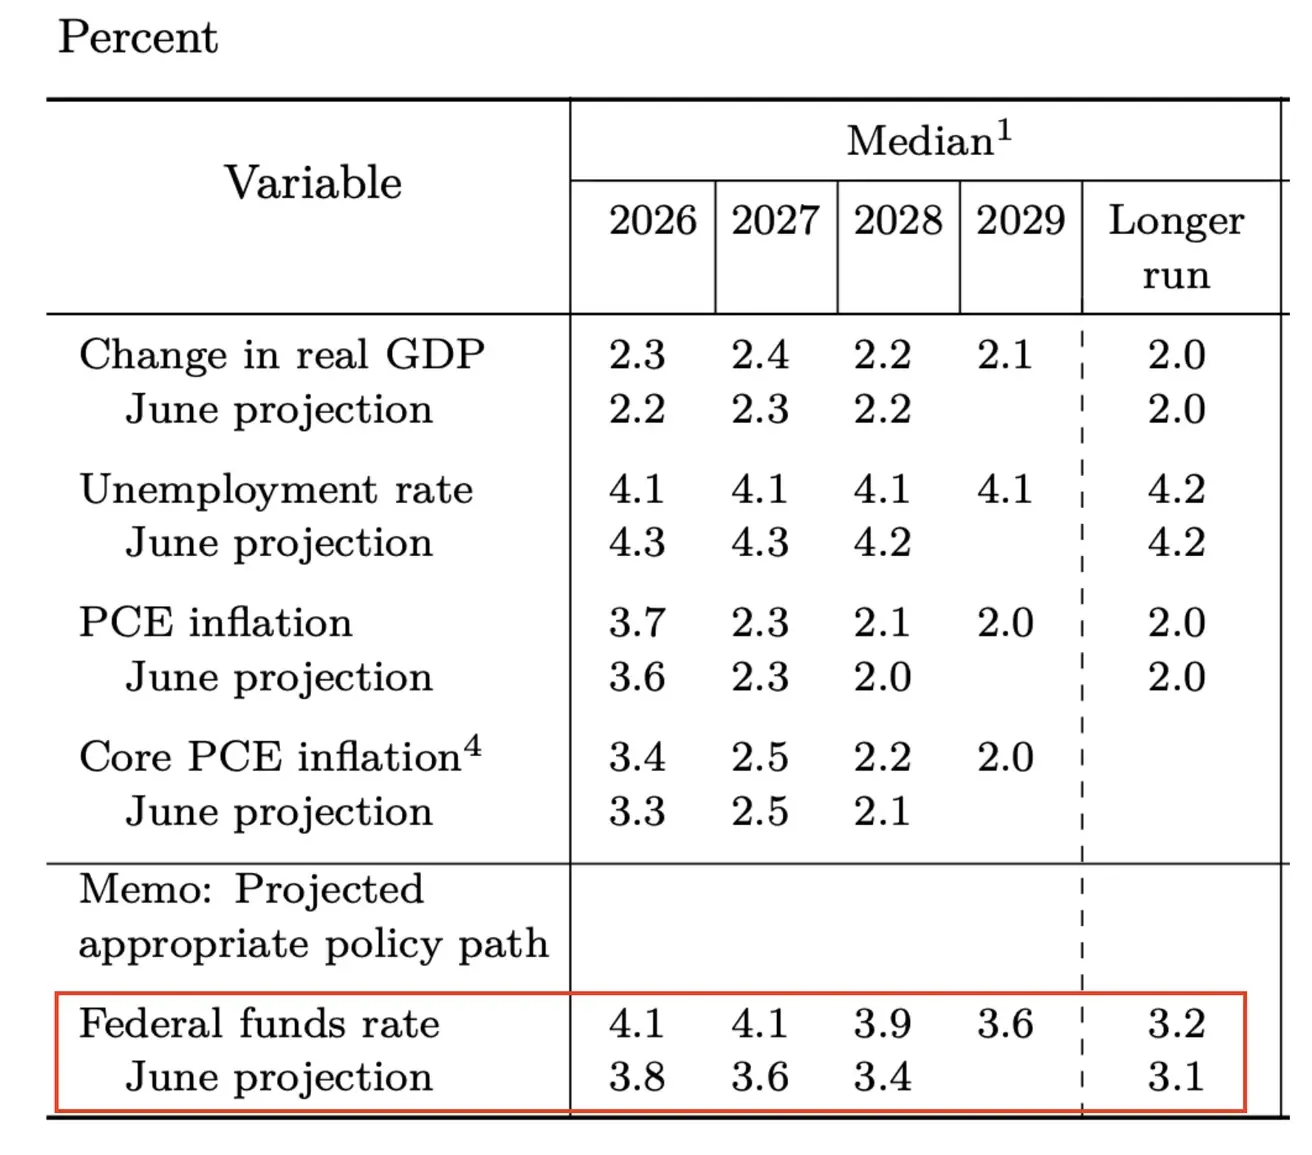
Медианный прогноз по ставке федеральных фондов предполагает уровень 4,1% (дополнительные +0,25%) до конца 2027 года. Долгосрочный прогнозный диапазон: 3,00-3,50%:
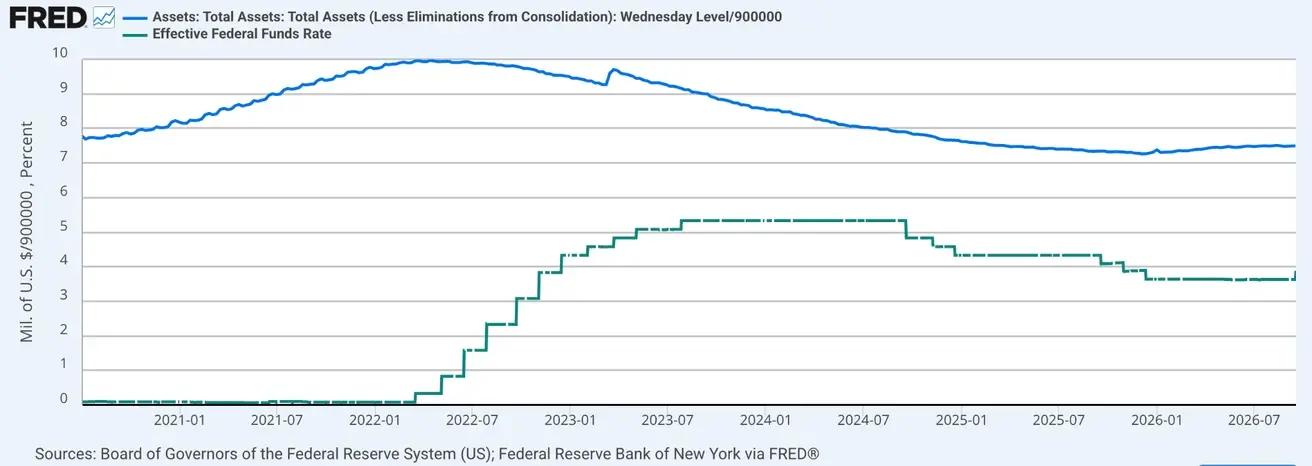
- Баланс ФРС: $ 6,746трлн: +3,23% с момента остановки QT ($6,535 трлн):
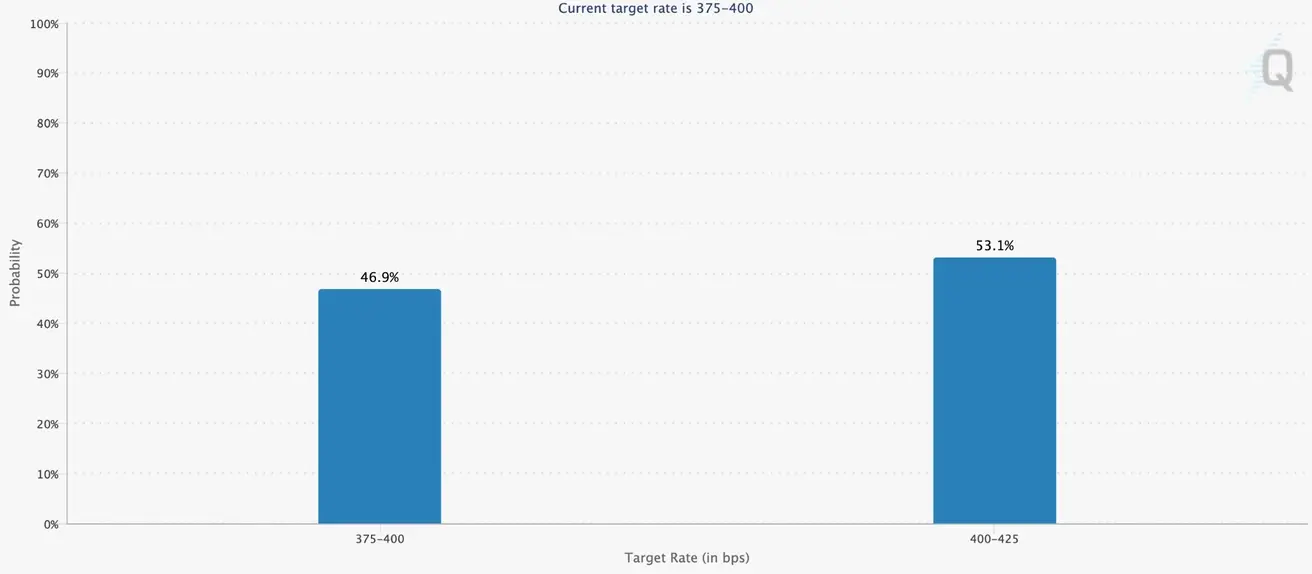
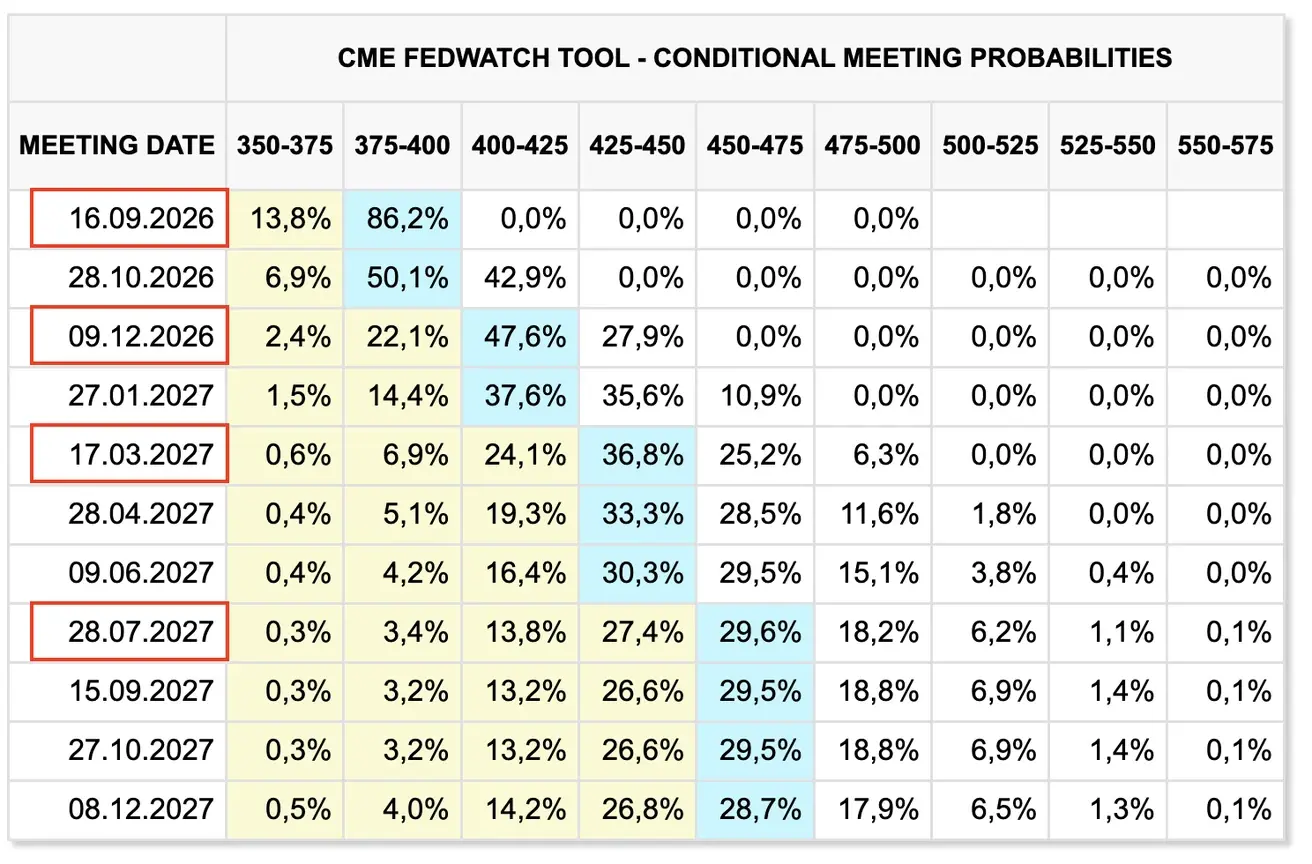
Fedwatch
- На следующее заседание (28 октября) - оценочная вероятность повышения ставки на 0,25% составляет 53,1%:
- На след 12 месяцев: рынок сохраняет ожидания в 3 шага повышения ставки по 0,25% до диапазона 4,50-4,75% с крайним повышением в апреле 2027 года:
Сегодня:
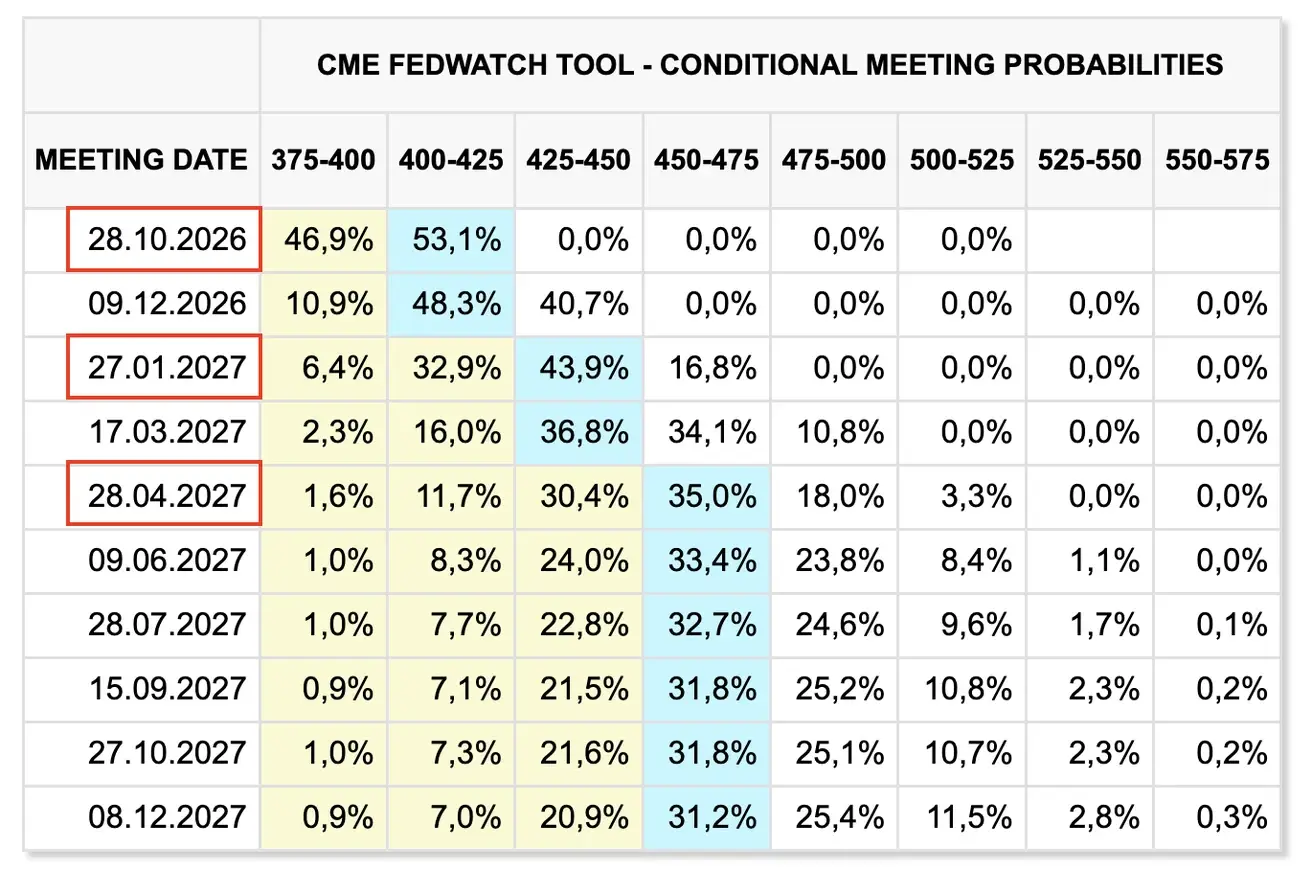
Неделей ранее:
Долговой рынок США
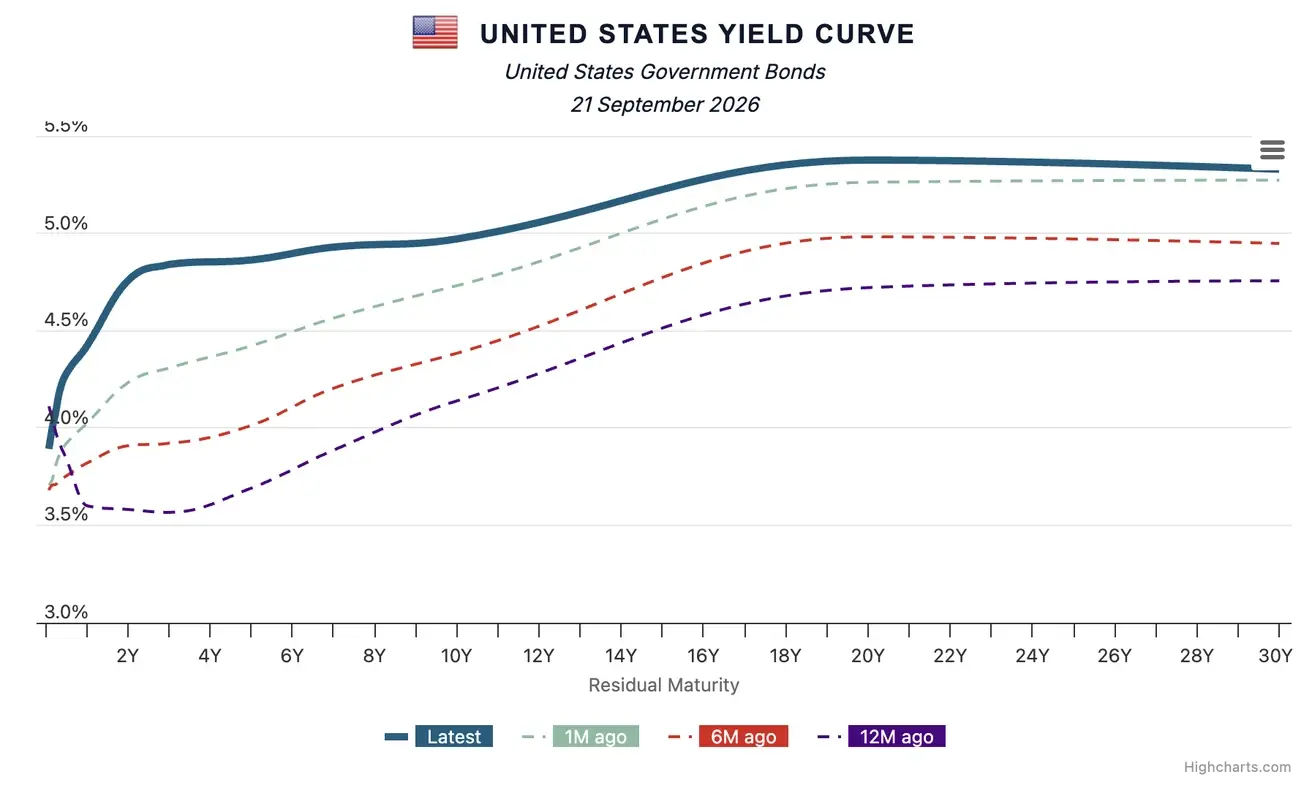
Долговой рынок США - рост доходностей на краткосрочном / среднесрочном участке кривой и снижение доходности по 30-летним.
Казначейские облигации 20+ (ETF TLT): по итогу недели: +0,47% (закрытие недели 81,25); с начала года: -6,78%:
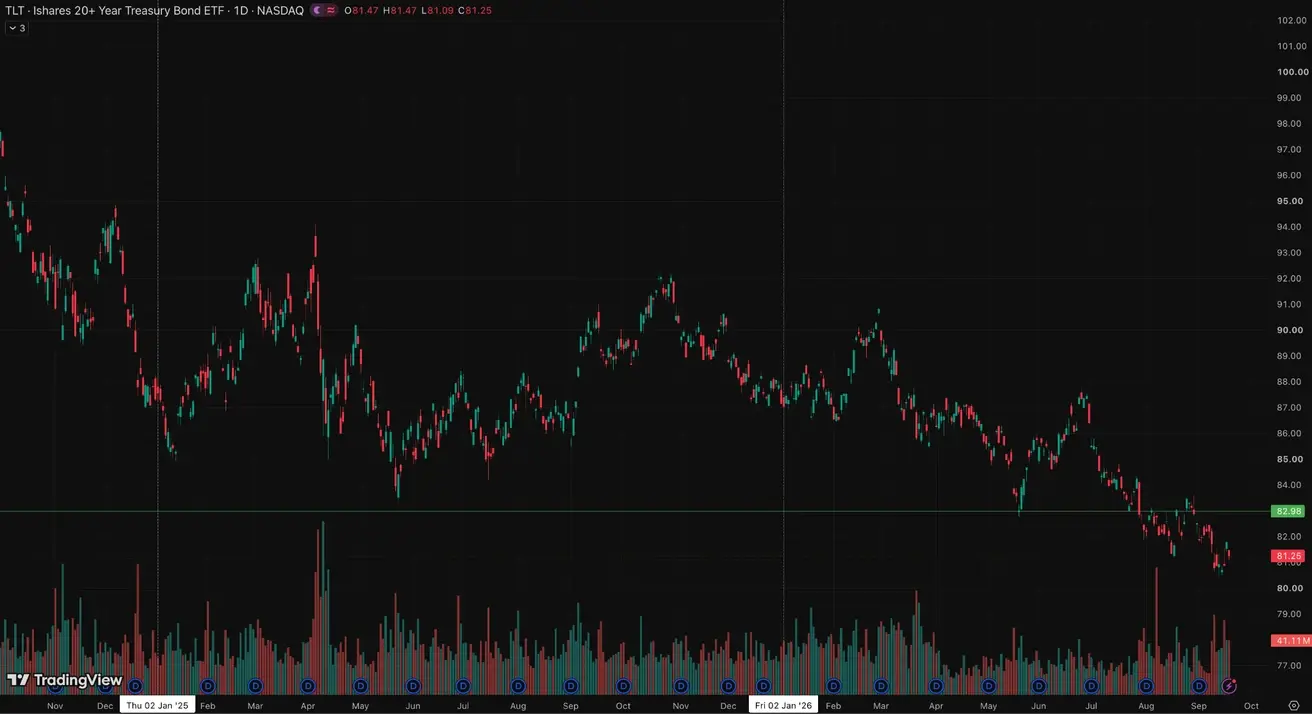
Длинные Treasuries показывают рост доверия к резкой антиинфляционной позиции ФРС. Короткие доходности после повышения ставки оставались под давлением вверх, тогда как длинные пошли вниз. Это можно расценить так, что сегодня политика стала жёстче, зато вероятность того, что высокая инфляция закрепится на годы, стала немного ниже.
Доходности и спреды
- Market Yield on U.S. Treasury Securities at 10-Year Constant Maturity: 4,97% (пред: 4,98%);
- Доходность по 2-х леткам: 4,76% (пред: 4,63%);
- ICE BofA BBB US Corporate Index Effective Yield: 5,84% (пред: 5,86%).
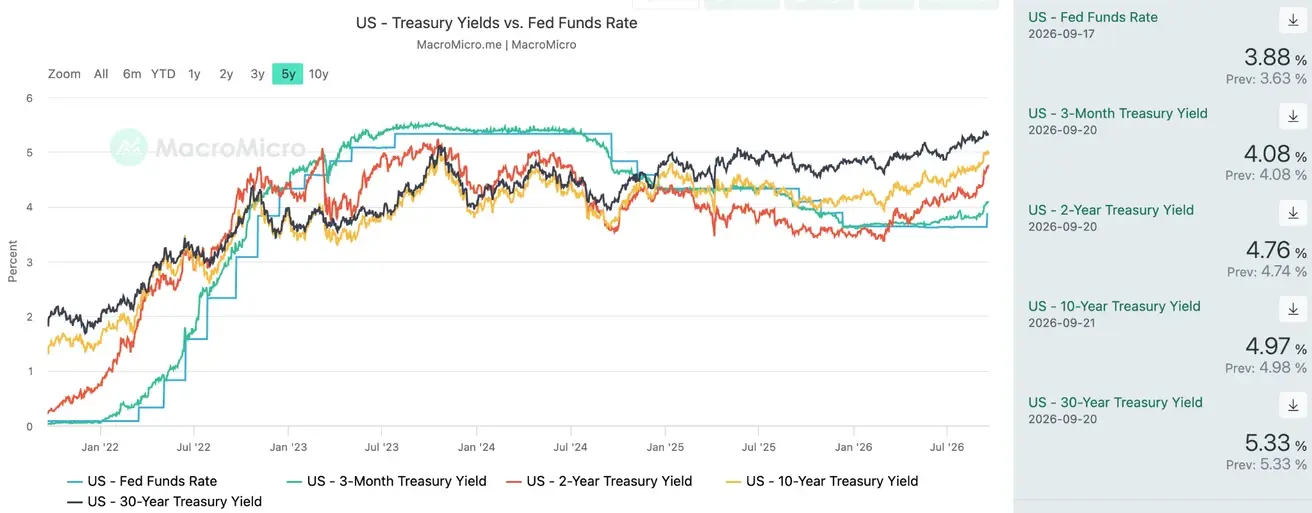
- Спред доходности между 10-летними и 2-летними государственными облигациями США составляет 21 базисных пунктов (пред: 35);
- Спред доходности между 10-летними и 3-х месячными государственными облигациями США составляет 89 базисных пунктов (пред: 96).
Кривая доходностей по государственному долгу США
Стоимость 5-летнего кредитного дефолтного свопа (CDS) США (страховка от дефолта): 32,39 б.п. (vs 32,95 б.п. на прошлой неделе).
Фондовый рынок
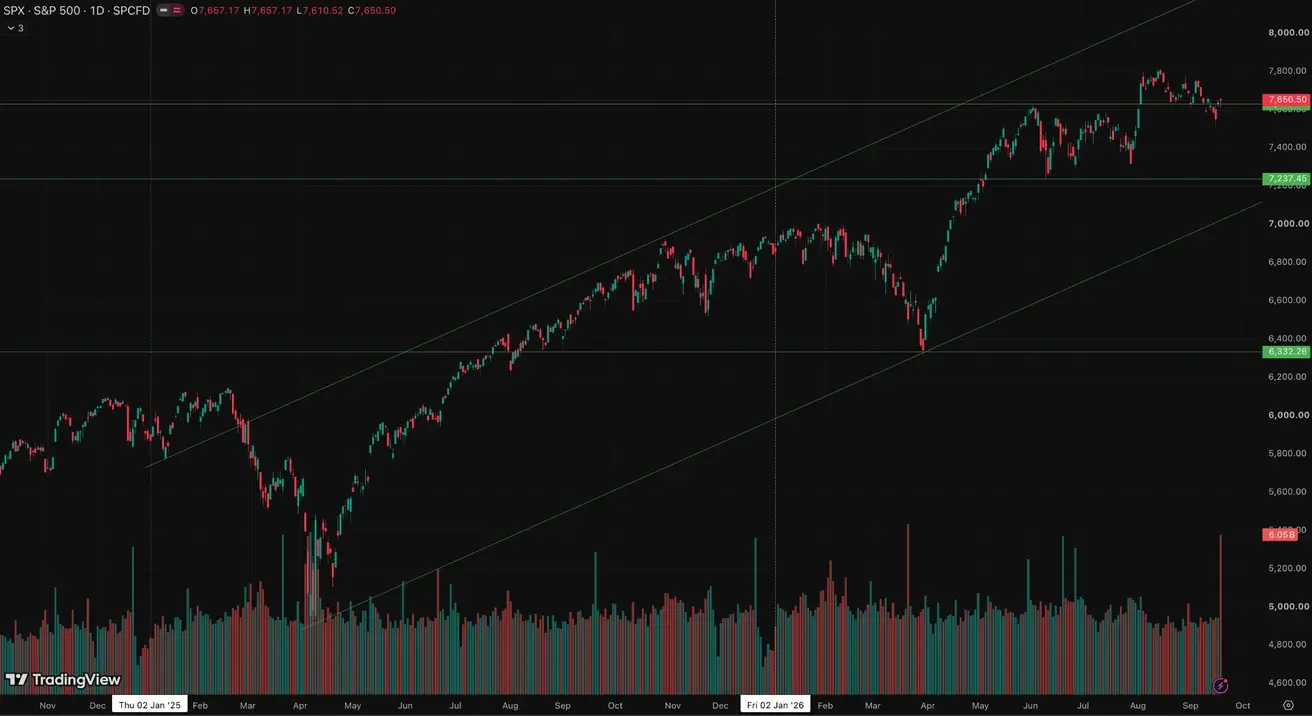
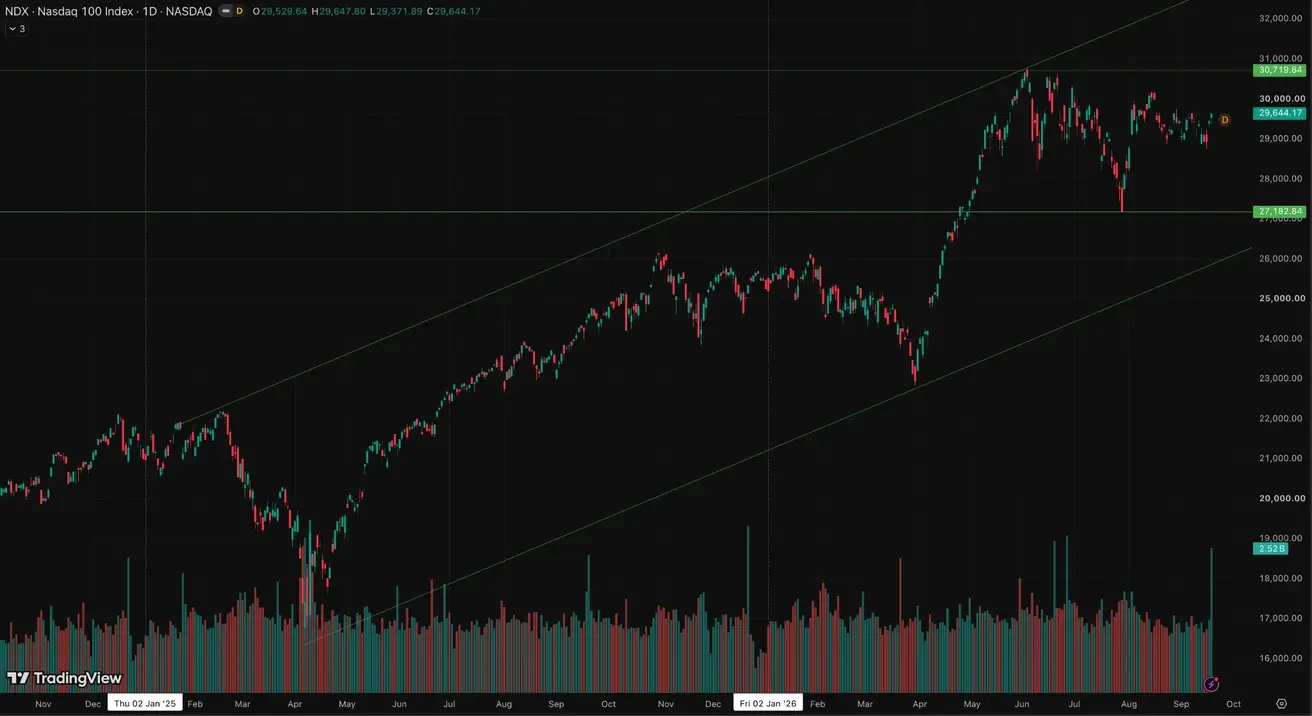
После пресс-конференции Уорша рынок первоначально воспринял заседание как более ястребиное, чем ожидалось. Но, к сегодняшнему дню уже выкуплено всё падение и вероятно рынок посчитал, что риторика была жестче, чем фактическая траектория политики - больше вербальной интервенции, чем будущих действий.
Основной риск сохраняется - это цены на энергоносители.
Индекс SP500: по итогу недели: -0,08% (закрытие недели 7650,50); с начала года: +11,76%:
Nasdaq 100: по итогу недели: +0,94% (закрытие недели 29644,17); с начала года: +17,40%:
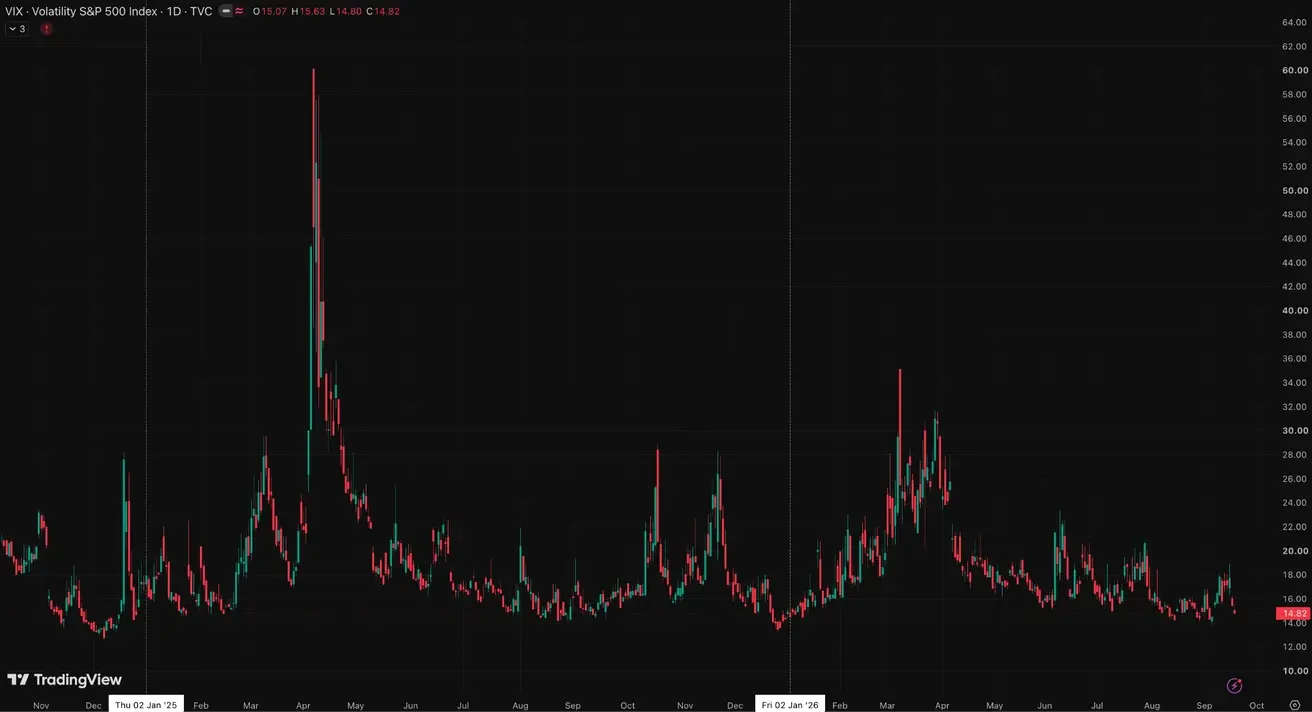
VIX (индекс волатильности): закрытие недели 14,82 пункта:
Wells Fargo понизил прогноз по SP500 на конец 2026 г до 7700 с 7950.
Еврозона
- ЕЦБ повысил ставки, риторика сохраняется жёсткой - риски инфляции сохраняются;
- На фоне конфликта на Ближнем Востоке ЕЦБ пересмотрел в сторону понижения свои прогнозы по ВВП и повысил прогноз по инфляции на ближайшие годы.
Макростатистика
Процентные ставки
- Ставка по депозитам: 2,50% (пред. 2,25%);
- Ставка маржевого кредитования: 2,90% (пред. 2,65%) (по ней банки могут брать у регулятора кредиты овернайт);
- Краткосрочная (ключевая) ставка: 2,65% (пред. 2,40%).
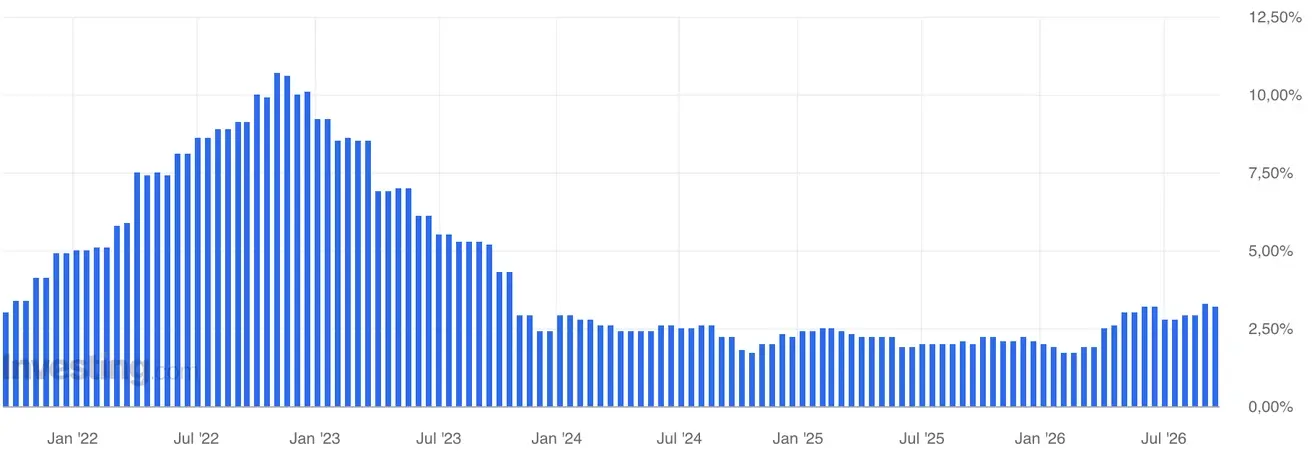
Инфляция: индекс потребительских цен (август)
- Core CPI: (г/г) 2,4% (пред: 2,5%):
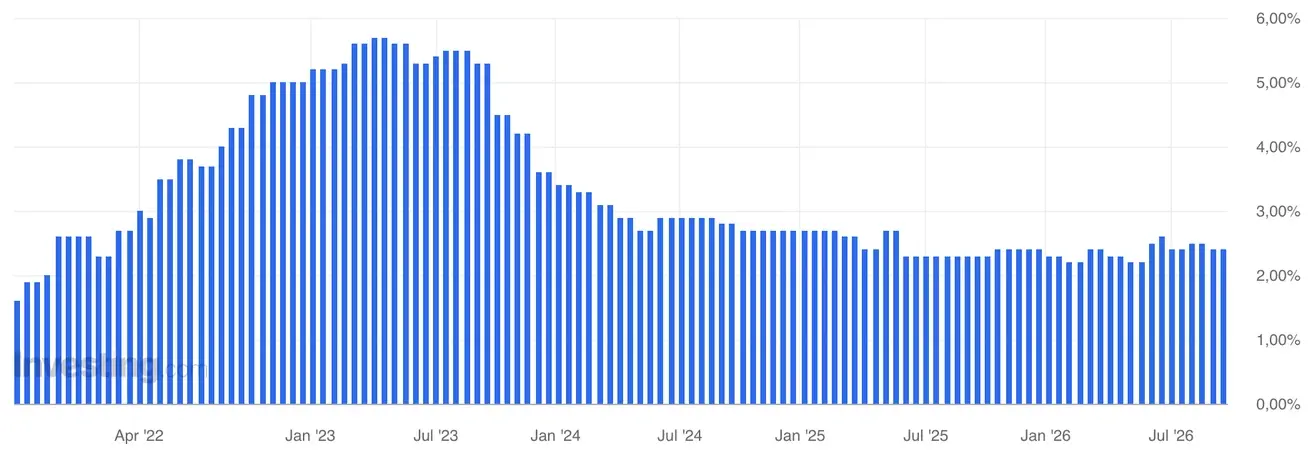
- CPI: (м/м) пересмотрено с 2,9% до 0,4% (пред: 0,2%):
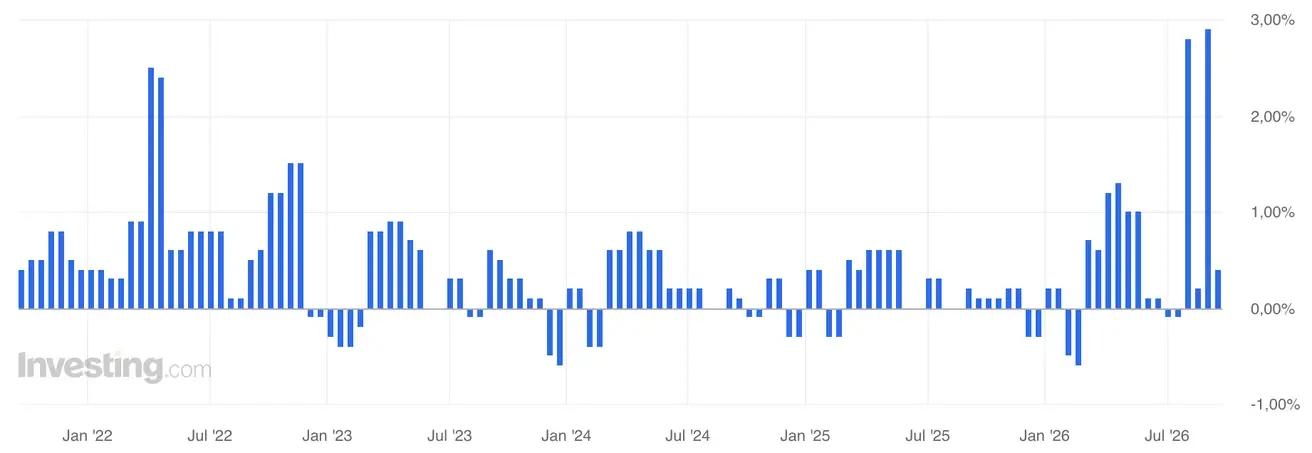
- CPI: (г/г) 3,2% (пред: 2,9%)%
Инфляционные ожидания (август)
- 1-летние ожидания: 3,0% (пред: 2,9%)
- 3-летние ожидания: 2,9% (ранее 2,7%)
ВВП 2Q26 (кв/кв): 0,6% (пред: -0,2%):
ВВП 2Q26 (итоговая): г/г: 0,5% (предварительная оценка: 0,4%); (пред. 0,3%).
Уровень безработицы (август): 6,4% (пред. 6,3%).
Объём промышленного производства (август): (м/м) -0,1% (пред: 0,0%), (г/г) 1,67% (пред. 1,37%)
Индекс деловой активности (PMI) (авг)
- В секторе услуг: 51,6 (пред: 51,7);
- В производственном секторе: 52,7 (пред: 52,8);
- S&P Global Composite: 52,0 (пред: 52,0).
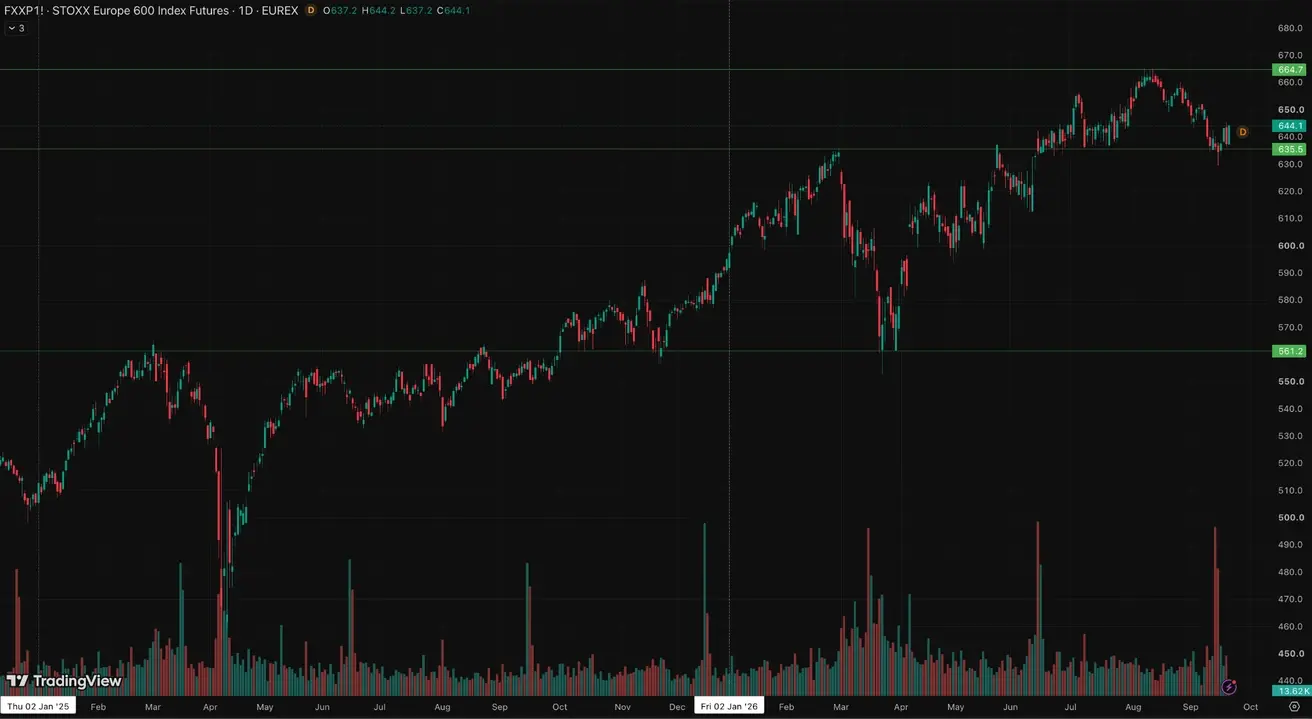
Euro Stoxx 600 (FXP1!): по итогу недели: +0,22%; (закрытие недели 640,8); с начала года: +7,88%.
Китай
Экономика стабилизируется за счет экспорта, при этом внутренний спрос и инвестиции восстанавливаются; стимулирование носит точечный и осторожный характер.
- Ставки без изменений;
- Режим ДКП мягкий;
- Китай сообщил о сохранении фискальной поддержки экономического роста в рамках плана на 2026 год (стимулирование внутреннего спроса, оптимизация налоговых льгот и субсидий, модернизация промышленности).
Макростатистика
Процентные ставки
- 1Y Loan Prime Rate (среднесрочное кредитование): 3,00%;
- 5Y Rate (пятилетняя ставка, влияет на ипотеку): 3,50%.
Инфляционные показатели (август)
- Индекс потребительских цен (CPI): м/м 0,4 (пред -0,1); г/г: 0,8%, пред: 0,5%):
- Индекс цен производителей (PPI): (г/г) 3,8%, пред: 3,5:
Внешняя торговля
Объем импорта (август): (г/г) 28,2% (пред: 27,5%): Объем экспорта (август): (г/г) 25,0% (пред: 23,9%):
Сальдо торгового баланса (USD) (август, г/г): 119,9 млрд (пред: 112,5 млрд).
ВВП за 2Q2026: кв/кв: 0,9% (пред 1,3%); г/г: 4,3% (пред. 5,0%): - это ниже целевой траектории и отражает более слабый внутренний импульс.
Уровень безработицы (август): 5,3% (пред: 5,2%);
Объем промышленного производства (г/г): (август) 5,2% (пред:4,5%)
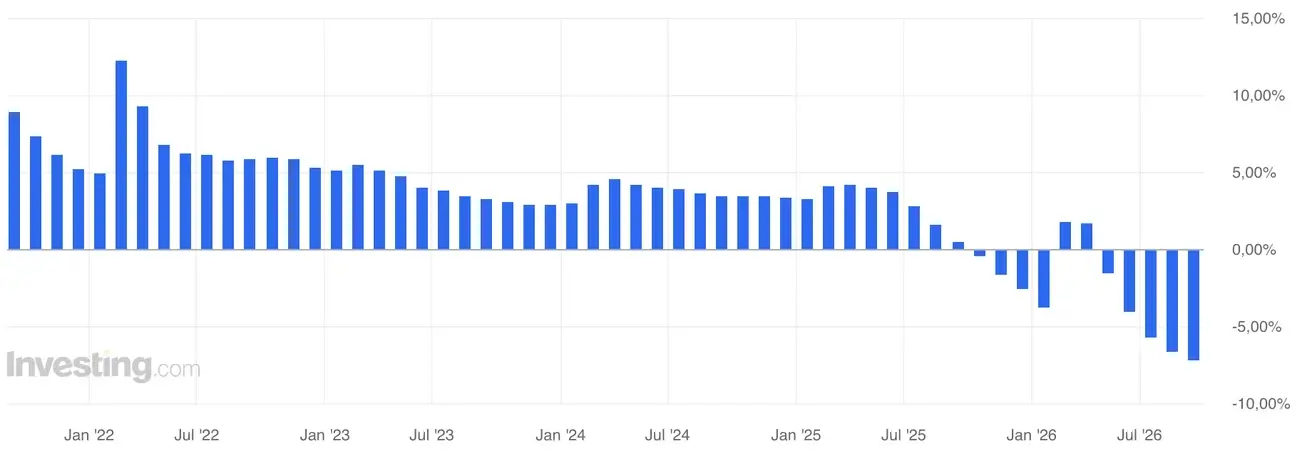
Инвестиции в основной капитал (август), (г/г): -7,2% (пред: -6,7%):
Розничные продажи (июль) (г/г): 0,6% (пред: 0,9%).
Индексы деловой активности (PMI) (авг)
- В производственном секторе: 49,8 (пред: 49,2);
- В НЕпроизводственном секторе: 49,0 (пред: 49,0);
- Композитный индекс: 49,5 (пред: 49,3).
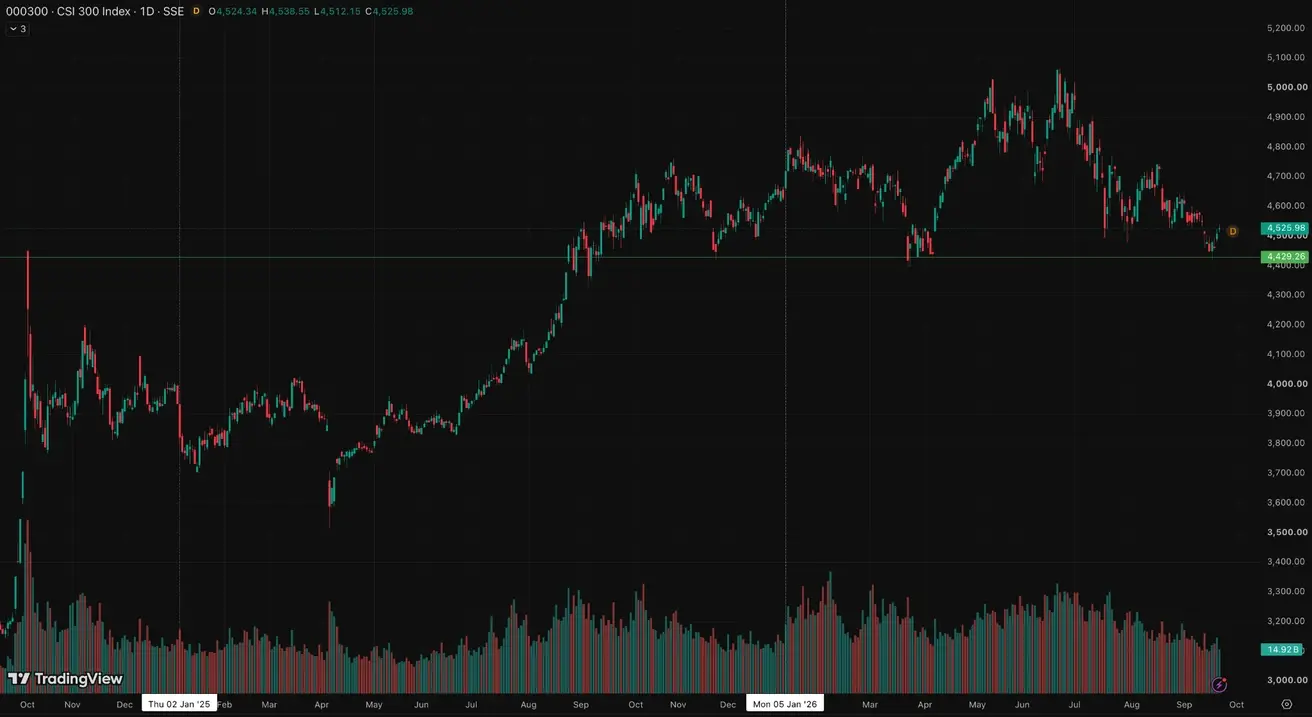
CSI 300 index (000300.HK): по итогу недели: -0,06% (закрытие недели ); с начала года: -3,31%:
Товарный рынок
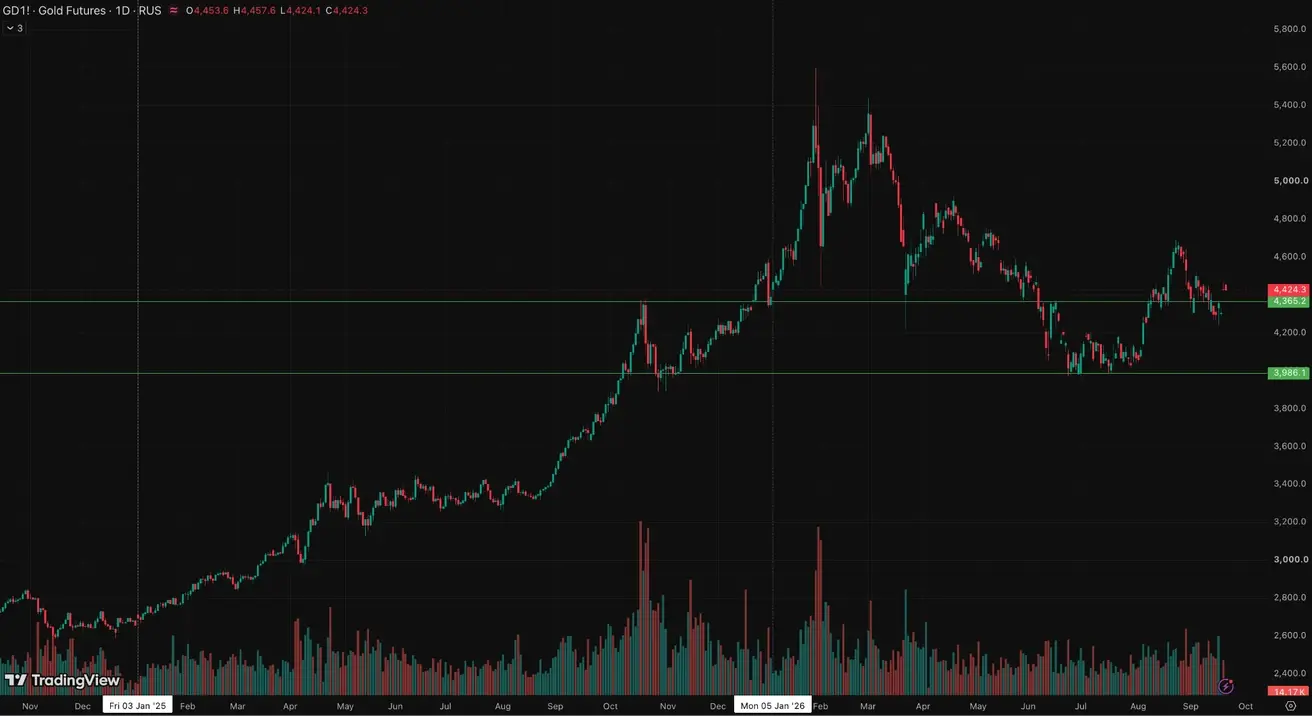
Фьючерс на золото (GC) по итогу недели: +1,25%, (закрытие недели 4428,2 $/тр унц.); с начала года: +2,22%:
Фьючерс на лёгкую нефть (CL) по итогу прошлой недели: -3,97% (закрытие недели 96,08 $/бар); с начала года: +67,36%:
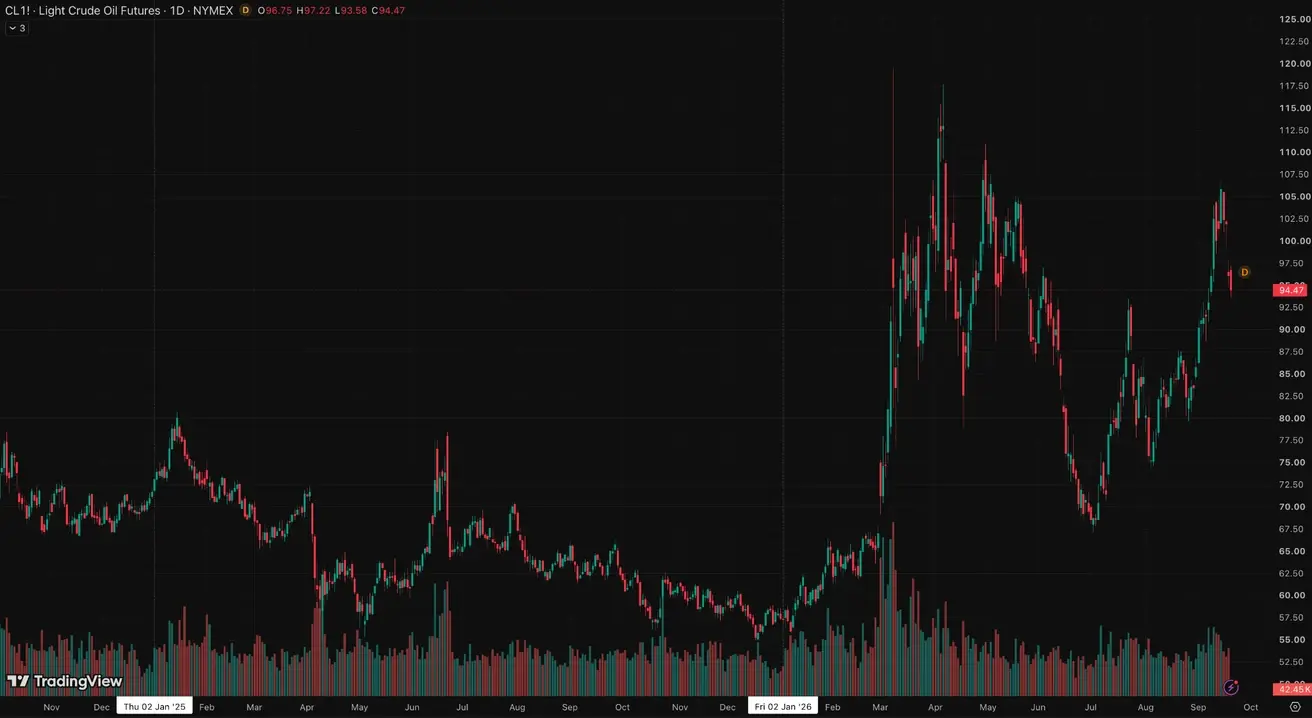
Нефть снизилась на 4% после ослабления опасений вокруг поставок, в частности о движении саудовской нефти через Оман. Для рынка это конечно снижает опасения по инфляции и уменьшает необходимость еще более агрессивной реакции центральных банков.
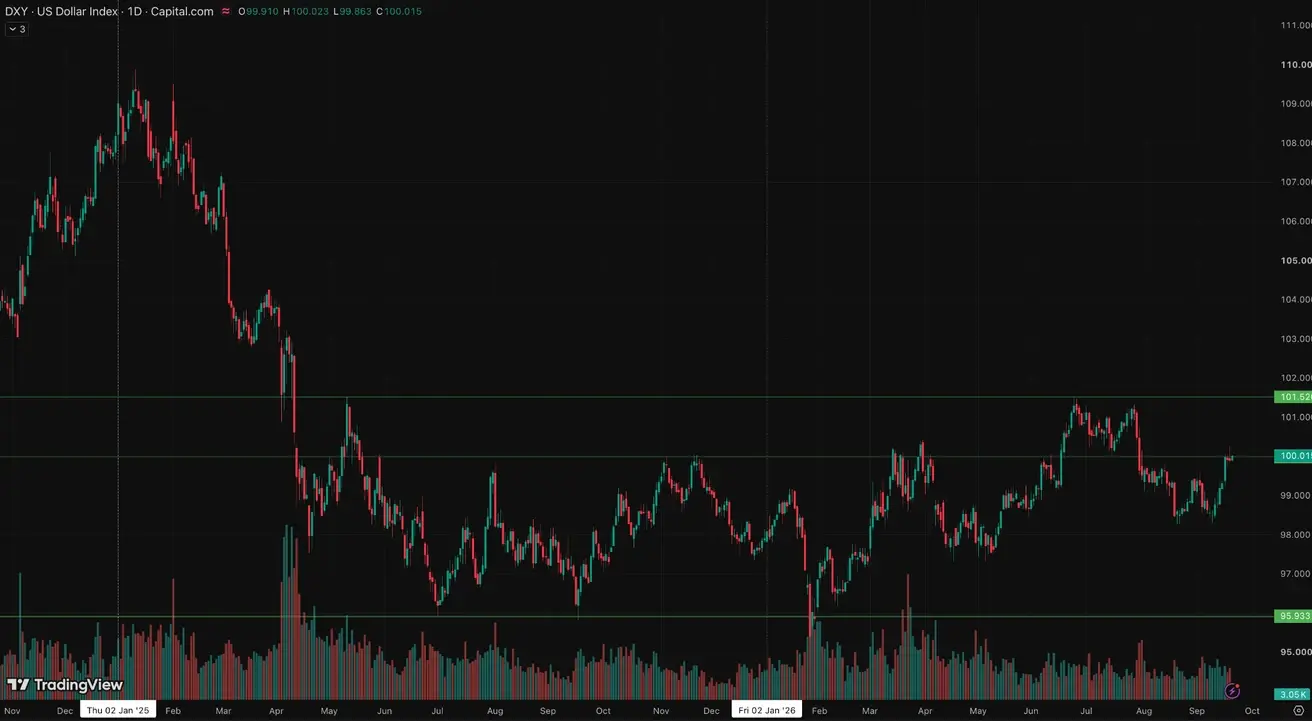
Фьючерс на индекс доллара (DXY) по итогу недели: +1,10% (закрытие недели: 99,895); с начала года: +1,94%:
Крипторынок
CLARITY Act 15 сентября не прошёл ключевое голосование в Сенате и на данном этапе не принят. Сенат голосовал не за окончательное принятие закона, а за прекращение дебатов и переход к рассмотрению закона по существу. Для этого требовалось 60 голосов, но результат составил 49 «за» против 50 «против», один сенатор не голосовал. В общем, Сенат даже не перешёл к содержательному рассмотрению законопроекта.
Но при этом была сохранена процедурная возможность повторного голосования. Для этого республиканцам потребуется возобновить переговоры и найти еще как минимум 11 голосов. Главным камнем преткновения остаются этические ограничения, конфликт интересов вокруг крипто активов представителей администрации, а также отдельные вопросы регулирования стейблкоинов и полномочий регуляторов.
Глава CFTC (Комиссия по торговле товарными фьючерсами) заявил, что готов ввести правила в отношении криптовалют, несмотря провал процедурного голосования в Сенате по законопроекту CLARITY Act. Глава SEC Аткинс, вслед за главой CFTC, также заявил, что SEC внесет свои правила в отношении криптовалют. Данная риторика поддержала криптовалютный рынок.
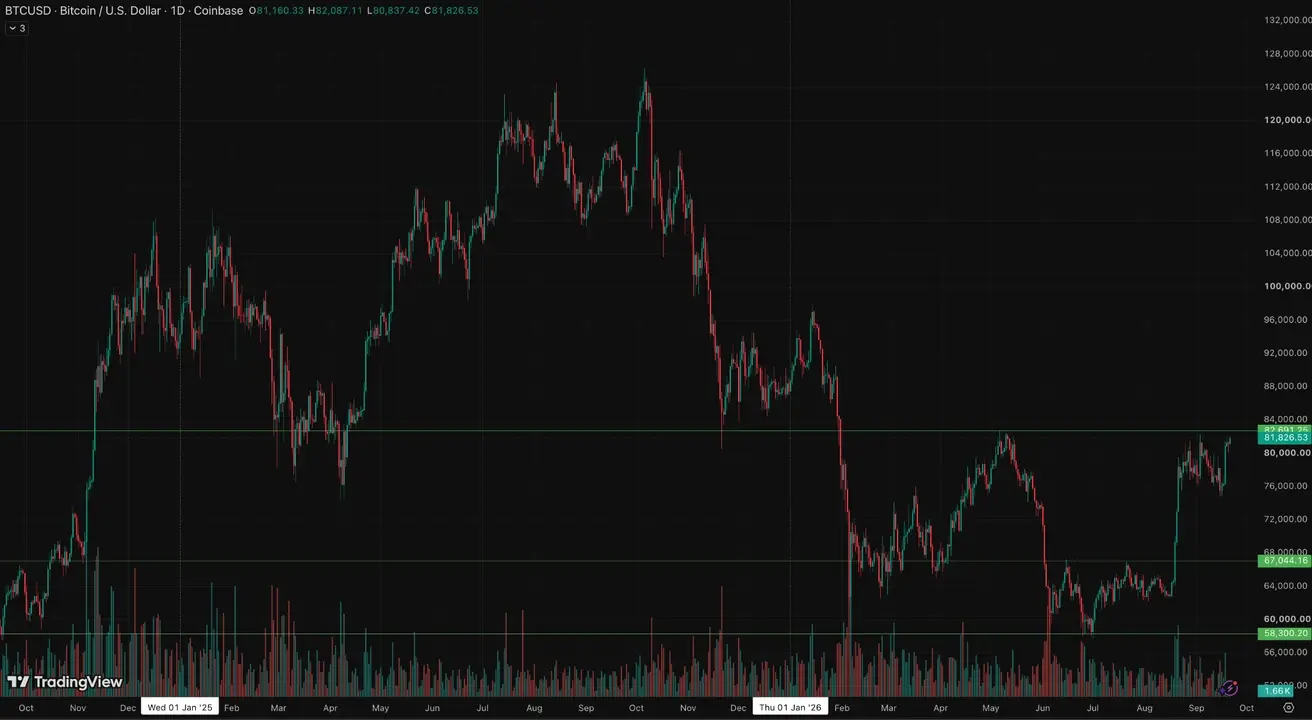
Bitcoin: по итогу прошлой недели: +5,68% (закрытие недели: $81159,64); с начала года: -7,48%:
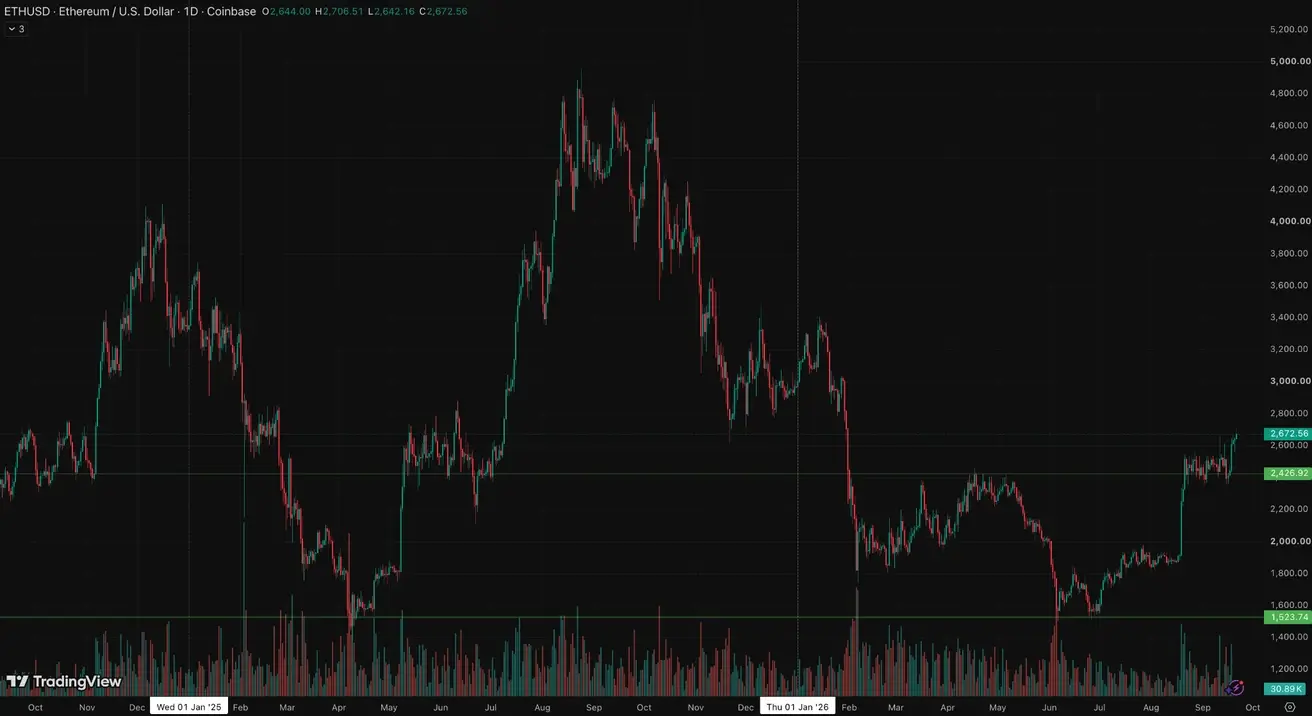
Ethereum: по итогу недели: +6,80% (закрытие недели: $2644,31); с начала года: -11,08%:
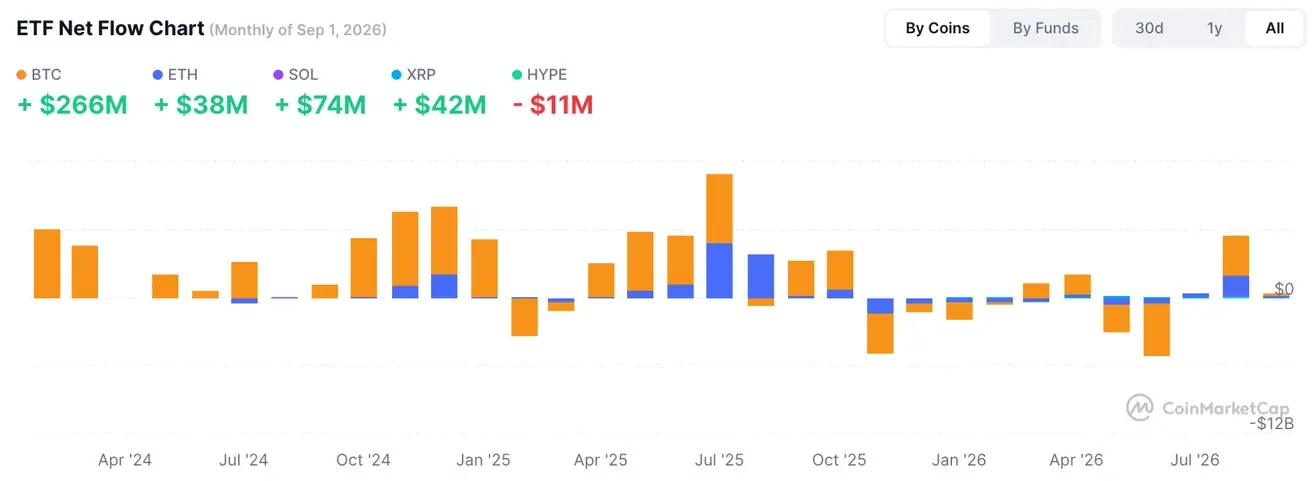
Чистые потоки ETF
Капитализация крипто рынка: $ 2,87 трлн (vs $2,66 трлн неделей ранее) (coinmarketcap.com):
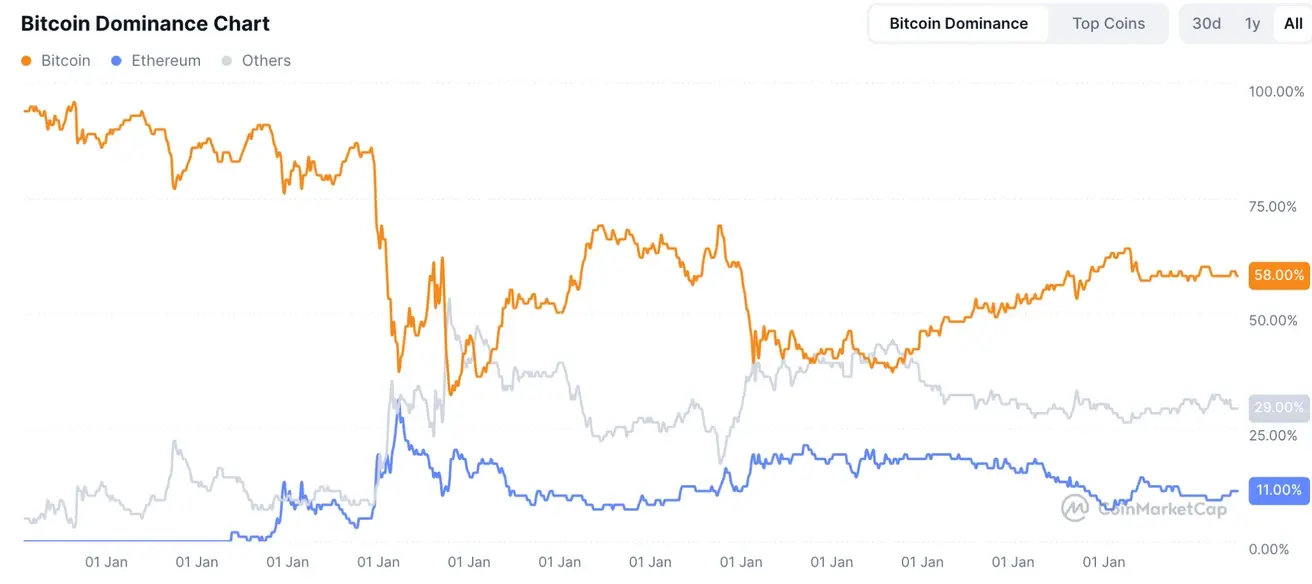
Доли крипто активов: Bitcoin: 58,9% (58,9%); Ethereum: 11,5% (11,6%); доля остальных: 29,6% (29,5%):