English
 Русский
 Eesti
2026 жылғы 28 қыркүйек – 4 қазан: Апталық экономикалық шолу
Негізгі нарық жаңартулары
Негізгі тұжырымдар:
- Саяси мөлшерлеме 3,75 - 4,00% аралығына көтерілді; риторика қатаң;
- Ақша-кредит саясаты орташа деңгейде шектеуші күйінде қалып отыр;
- АҚШ-тың макроэкономикалық деректері жұмсақ қону сценарийін қолдауды жалғастыруда: инфляциялық тәуекелдер артып келеді, еңбек нарығы рецессия белгілерінсіз баяулап жатыр, ал қазіргі жағдай әзірге мөлшерлемені төмендетуді ақтамайды.
- ФРЖ ЖІӨ және жұмыспен қамту болжамдарын сәл жақсартты; жақын мерзімдегі инфляция болжамдарын көтерді.
Инфляция: Тұтыну бағаларының индексі (тамыз)
- Негізгі CPI (айлық): 0.3% (алдыңғысы: 0.2%).
- Негізгі CPI (жылдық): 2.4% (алдыңғысы: 2.5%).
- CPI (айлық): 0.4% (алдыңғысы: 0.1%).
- CPI (жылдық): 3.4% (алдыңғысы: 3.4%).
Өндіруші бағаларының индексі (тамыз)
- PPI (айлық): 0.4% (алдыңғысы: 0.0%).
- Негізгі PPI (айлық): 0.3% (алдыңғысы: 0.2%).
Инфляциялық күтулер (Michigan) (қыркүйек)
- 12 айлық инфляциялық күтулер: 4.6% (алдыңғысы: 4.6%).
- 5 жылдық инфляциялық күтулер: 3.4% (алдыңғысы: 3.3%).
ФРЖ-ның артық көретін инфляция көрсеткіші жоғарылау серпінін көрсетпейді.
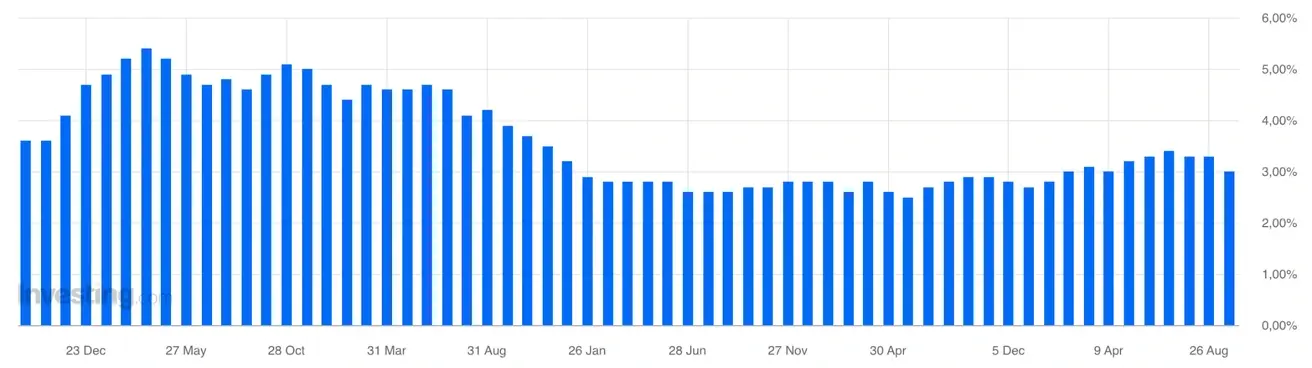
Негізгі PCE баға индексі (тамыз): айлық: 0.2% (алдыңғысы: 0.1%); жылдық: 3.0% (алдыңғысы: 3.7%):
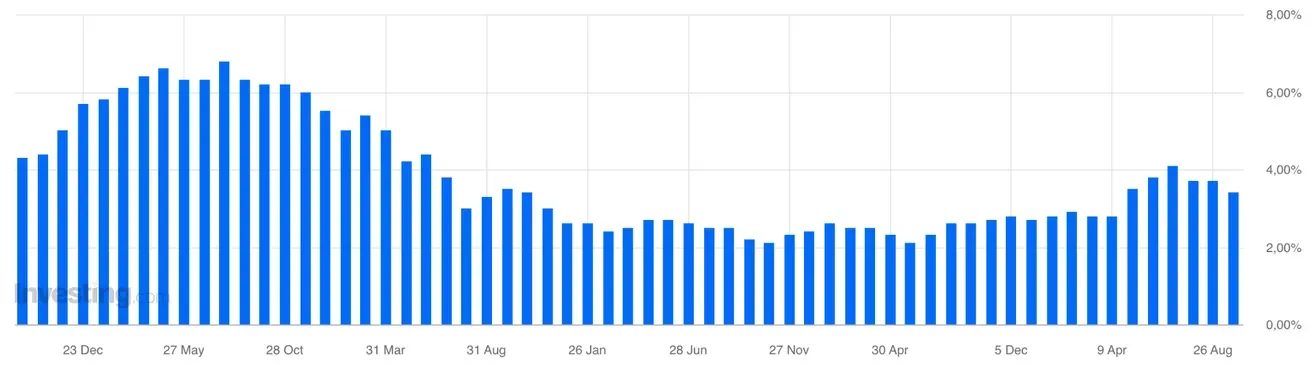
Жалпы PCE баға индексі (тамыз): айлық: 0.3% (алдыңғысы: 0.1%); жылдық: 3.4% (алдыңғысы: 3.7%):
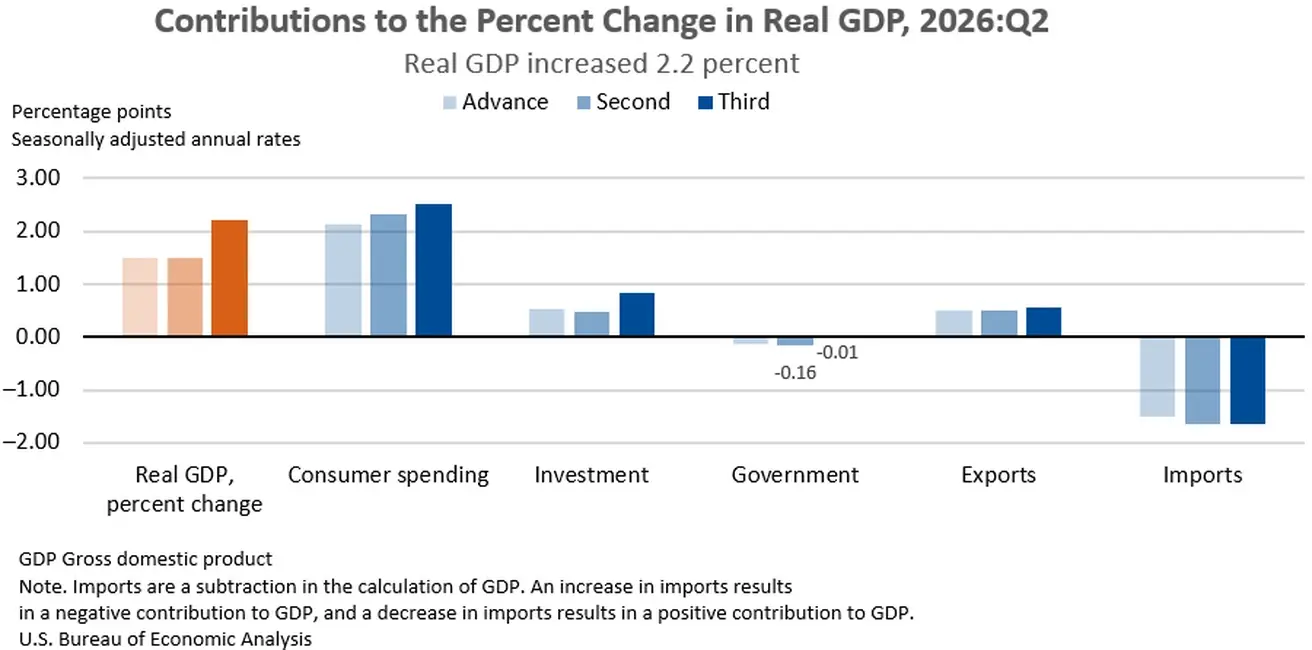
ЖІӨ (АҚШ-тың Экономикалық талдау бюросы, BEA) — 2026 ж. II тоқсан, жылдық мәнге келтірілген, үшінші бағалау: 2.2% (екінші бағалау: +1.5%; 2026 ж. I тоқсан +2.1%-дан 2.5%-ға қайта қаралды).
Үшінші бағалауда нақты ЖІӨ екінші бағалаумен салыстырғанда 0.7 пайыздық тармаққа өсті, бұл негізінен инвестиция, тұтынушылық шығындар және мемлекеттік шығындар бойынша жоғары қарай қайта қарауларды көрсетеді.
GDPNow (Атланта ФРЖ-ның ресми ЖІӨ өсімі жарияланар алдындағы нақты уақыттағы бағасы (2026 ж. III тоқсан)): 3.7% (алдыңғысы: 5.0%).
Сауда балансы (шілде): -$88 млрд (-$71.2 млрд).
Еңбек нарығы (BLS) (қыркүйек)
АҚШ еңбек нарығы біртіндеп баяулап келеді: жұмыссыздық 4.2%-ға көтерілді, қыркүйектегі жұмыс орындарының өсімі 29 мыңға дейін баяулады (жеке секторда 46 мың), ал алдыңғы айлар төмен қарай қайта қаралды.
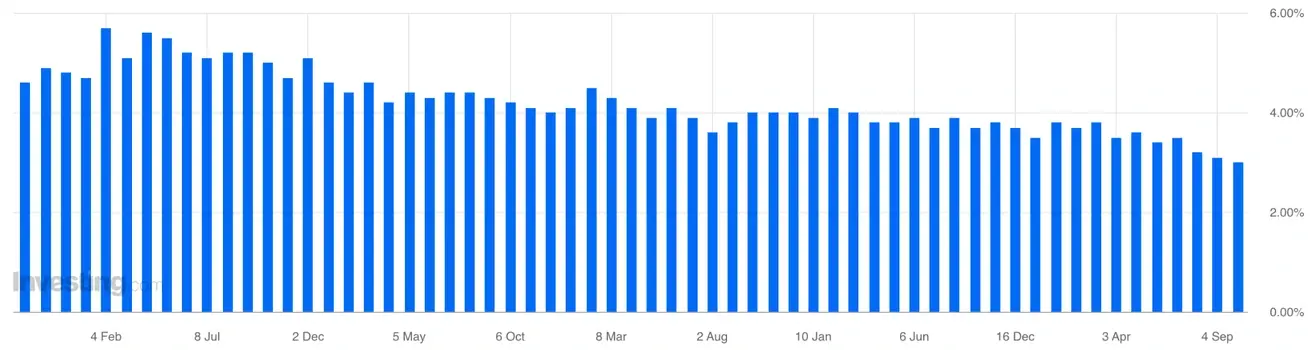
Жалақы өсімі жылдық мәнде 3.0%-ға дейін баяулады. Сонымен қатар, жұмыстан босатулар төмен деңгейде қалып отыр, сондықтан әзірге бұл еңбек нарығының күрт нашарлауынан гөрі әлсіз жалдауды көрсетеді. Дегенмен, жалпы үрдіс ФРЖ-ның әрі қарай қатаңдату үшін кеңістігін біртіндеп тарылтып отыр.
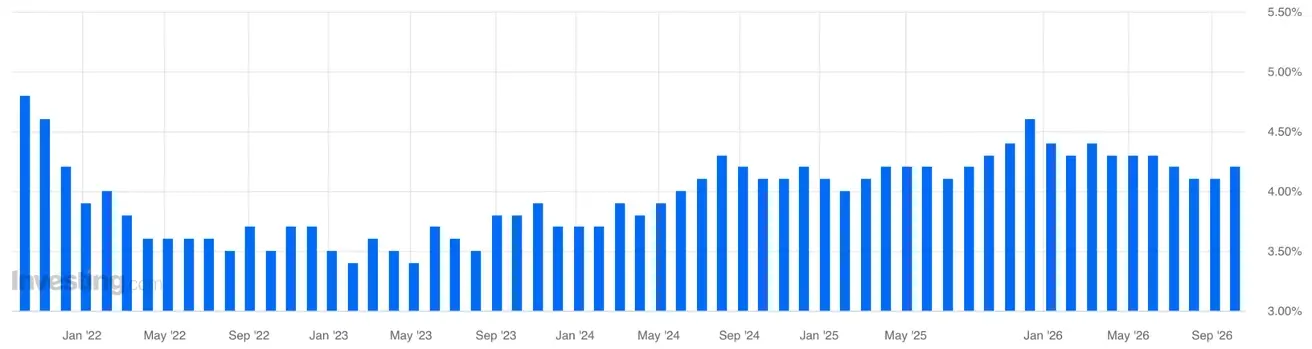
- Жұмыссыздық деңгейі: 4.2% (алдыңғысы: 4.1%):
- АҚШ-та жұмыссыздық бойынша жәрдемақы алатын адамдардың жалпы саны: 1,701K (алдыңғысы: 1,719K);
- Жұмыссыздық бойынша бастапқы өтініштер: 197K (алдыңғысы: 196K);
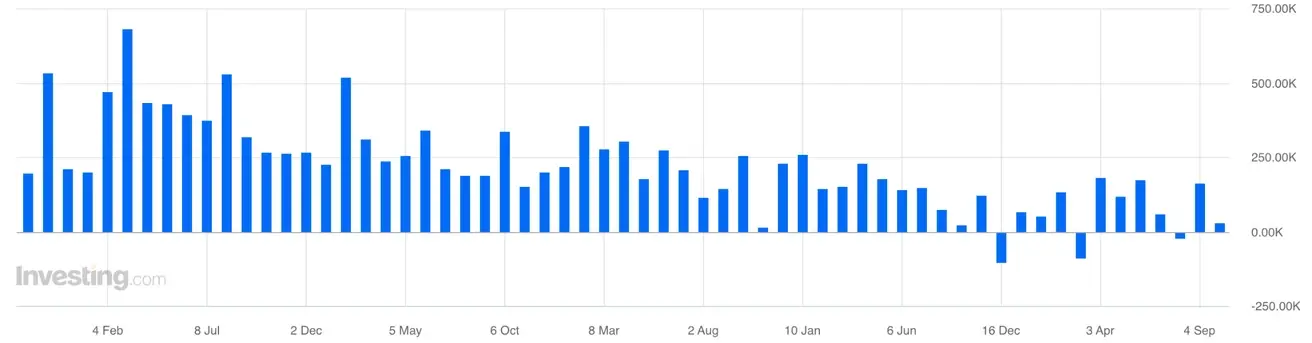
- Ауыл шаруашылығынан тыс жұмыс орындарының өзгерісі: 29K (алдыңғысы: 133K, қайта қаралған):
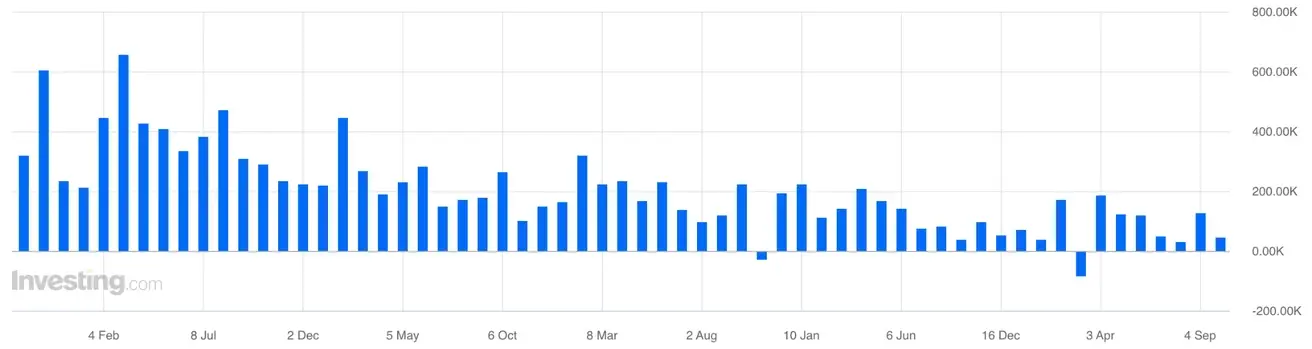
- Жеке сектордағы ауыл шаруашылығынан тыс жұмыс орындарының өзгерісі: 46K (алдыңғысы: -89K, қайта қаралған):
- Орташа сағаттық жалақы (жылдық): 3.0% (алдыңғысы: 3.1%):
- JOLTS бос жұмыс орындары: 7.271M (алдыңғысы: 6.866M).
Іскерлік белсенділік индексі (PMI) (тамыз)
(50-ден жоғары — кеңеюді; 50-ден төмен — қысқаруды білдіреді)
- Қызмет көрсету PMI: 58.7 (алдыңғысы: 56.5).
- Өңдеу өнеркәсібі PMI: 55.9 (алдыңғысы: 57.0).
- Құрама PMI: 58.4 (алдыңғысы: 56.0).
Ақша-кредит саясаты
ФРЖ шенеуніктерінің сөздерінен негізгі тұжырымдар:
- Миннеаполис ФРЖ президенті Нил Кашкари (30 қыркүйек, Council on Foreign Relations): риторика орташа қатаң болды — мөлшерлемені әрі қарай көтеру мүмкін. Ол экономика мен инфляция қазіргі күтулерге сай дамыса, ФРЖ-ға мөлшерлемені одан әрі көтеру қажет болуы мүмкін деп күтеді. Алайда ол қыркүйектегі FOMC болжамдары тек “уақыт сәтіндегі көрініс”, алдын ала белгіленген траекторияға міндеттеме емес екенін атап өтті.
- Джон Уильямс (Нью-Йорк ФРЖ): АҚШ экономикасын орнықты, ал еңбек нарығын күшті деп бағалайды, ал шамамен 3.7% деңгейіндегі инфляция әлі де тым жоғары. Қазіргі қысымның негізгі көздері — энергия, геосаясат және AI инвестицияларымен байланысты күшті сұраныс. Қыркүйектегі мөлшерлеме көтерілгеннен кейін әрі қарайғы қадамдарды асықтырудың қажеті жоқ; алайда экономика қазіргі сценарий бойынша дамыса, жыл соңына дейін тағы бір мөлшерлеме көтеру орынды болуы мүмкін.
- Кристофер Уоллер: оның өткен аптадағы сөзі негізінен төлем инфрақұрылымының дамуына және қаржы жүйесінде AI қолдануға арналды, мөлшерлеме траекториясына емес. Ол AI-дың трансшекаралық төлемдердің тиімділігін арттыру, алаяқтықпен күресу және есеп айырысуды автоматтандыру әлеуетін атап өтті, сонымен бірге жаңа технологиялардың сенімділігі, қауіпсіздігі және қадағалануы қажет екенін айтты. Ақша-кредит саясаты бойынша жаңа тікелей сигнал берген жоқ.
- Мишель Боуман: негізгі назар банк реттеуі мен Қазынашылық нарығының жұмыс істеуіне ауды. Боуман бұрынғы левередж коэффициенті талаптары ірі банктердің Қазынашылық нарығында делдал ретінде әрекет ету мүмкіндігін шамадан тыс шектегенін атап өтті, сондықтан оларды түзету нарық өтімділігі мен орнықтылығын жақсартуы тиіс. Бұл сөз де мөлшерлемелер немесе инфляция бойынша жаңа сигнал берген жоқ.
Жалпы алғанда, риторика “ұзағырақ жоғары” сценарийін, тағы бір рет көтеру мүмкіндігін, бірақ алдын ала белгіленген траекториясыз қолдайды. Алайда макроэкономикалық деректер қатаң саясатты біртіндеп шектей бастады. Соған байланысты ақша-кредит саясатына қатысты нарықтық күтулер жақсарды.
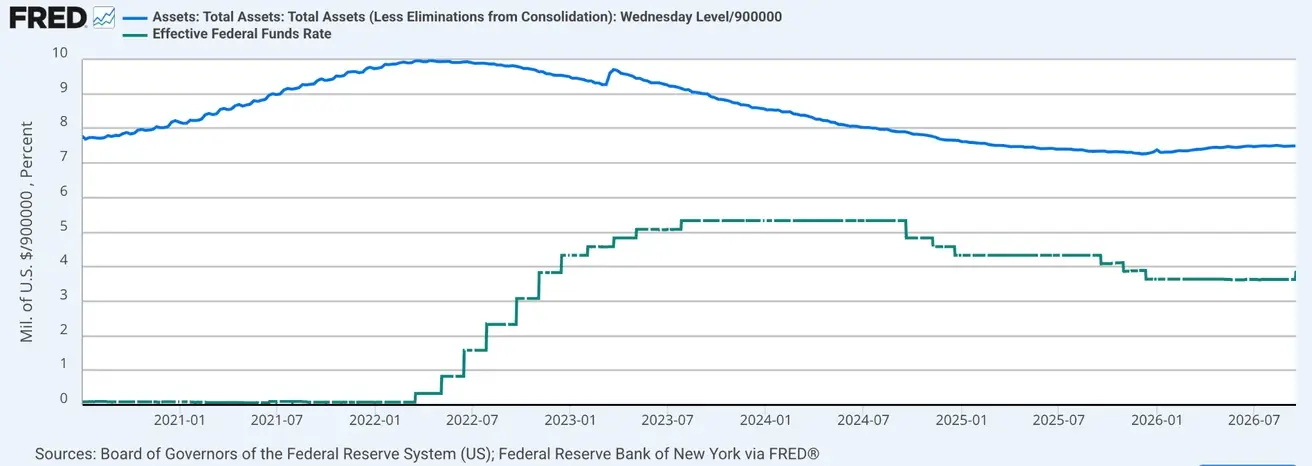
Федералдық қорлар мөлшерлемесі (EFFR): 3.75%–4.00%
Федералдық резервтің баланстық есебі: $6.743 трлн, QT аяқталғаннан бері +3.18% ($6.535 трлн):
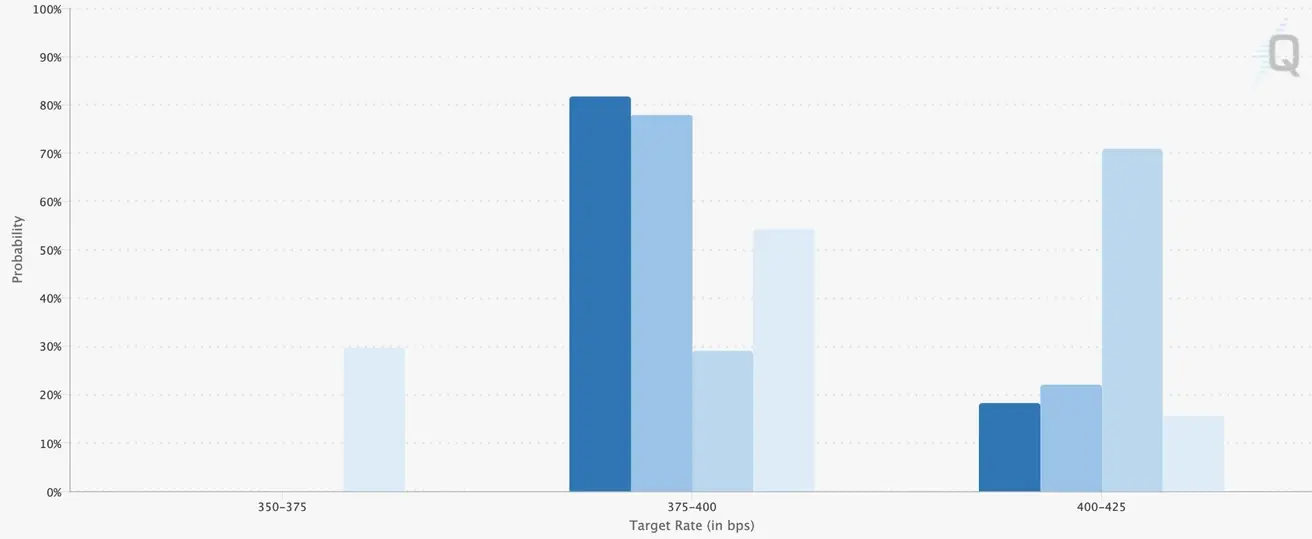
Мөлшерлеме бойынша нарықтық болжам (FedWatch)
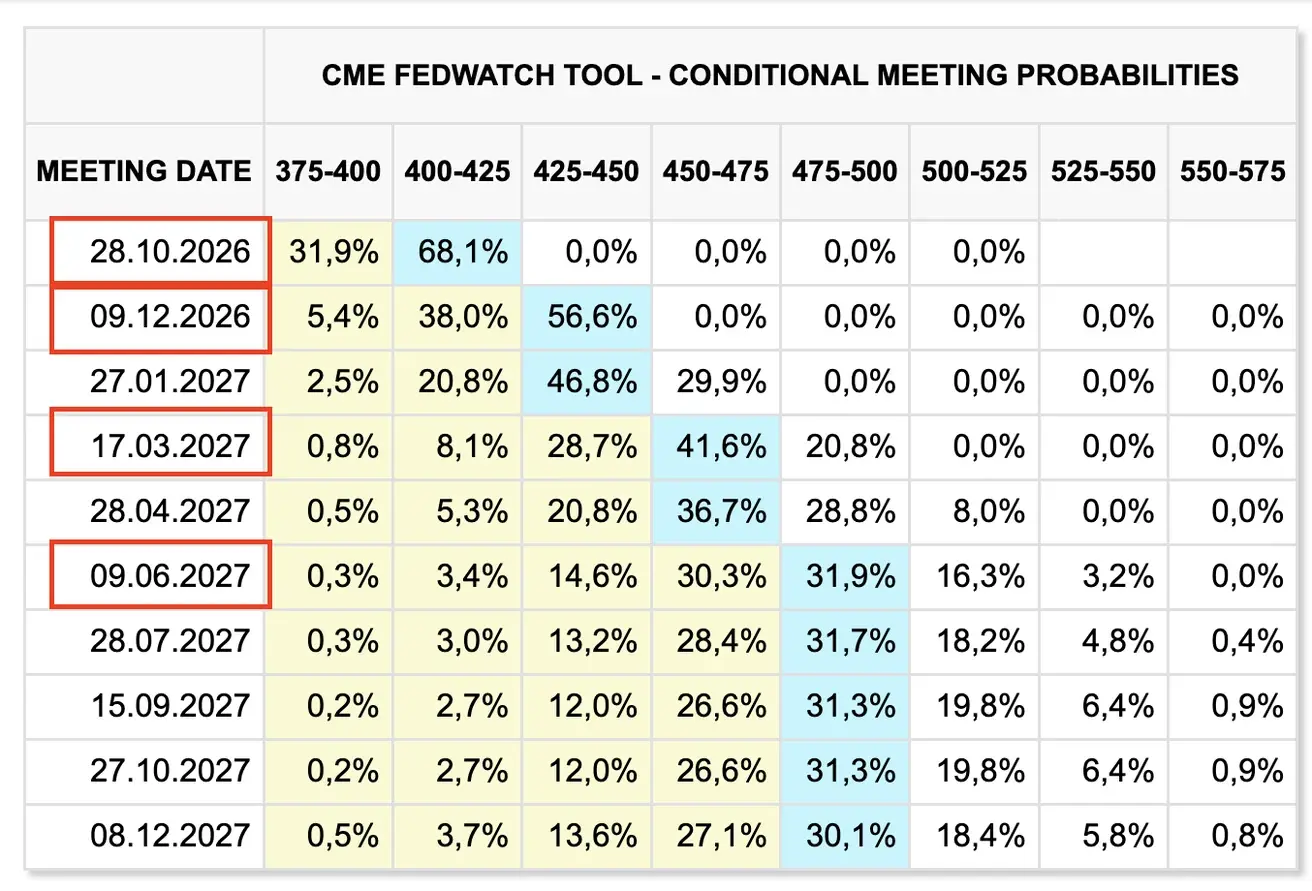
Келесі FOMC отырысы үшін (28 қазан) 0.25% мөлшерлеме көтеру ықтималдығы күрт төмендеп, 18.27%-ға түсті (бір апта бұрын: 68.1%).
Іс жүзінде нарық келесі отырыста мөлшерлеме көтеруді енді бағаға қоспайды.
Алдағы 12 айда нарық мөлшерлемені 25 базистік тармақтан үш рет көтеріп, оны 4.50–4.75% аралығына жеткізуді күтеді, соңғы көтеру 2027 жылғы маусымда болады:
Бүгін:
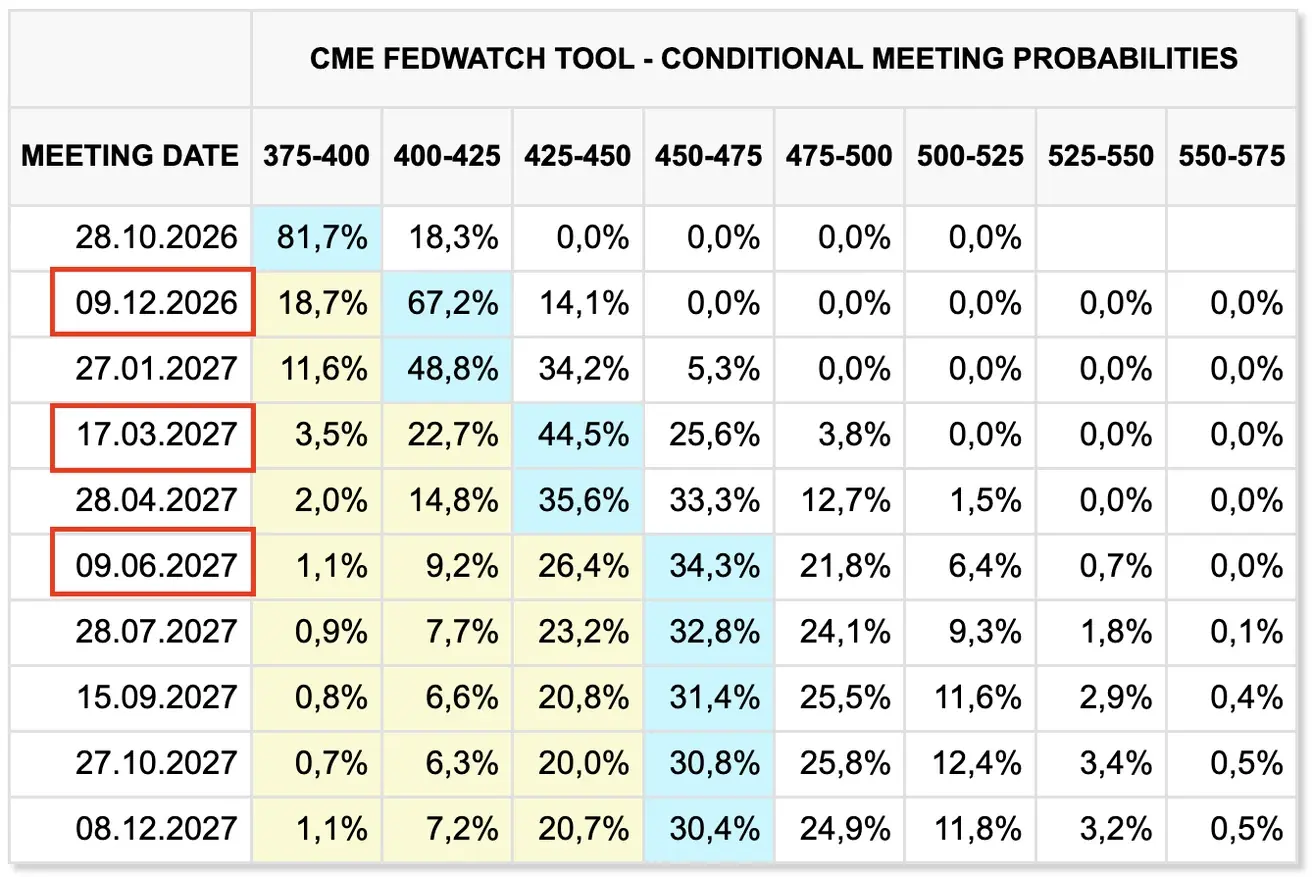
Бір апта бұрын:
Облигациялар нарығы
АҚШ облигациялар нарығы — кірістілік мерзімдер бойынша әркелкі болды.
Қисықтың қысқа бөлігі әлсіз еңбек нарығына жауап берді: 2 жылдық кірістілік 4.91%-дан 4.81%-ға түсті, өйткені нарық ФРЖ-ның дереу мөлшерлеме көтеру ықтималдығын төмендетті.
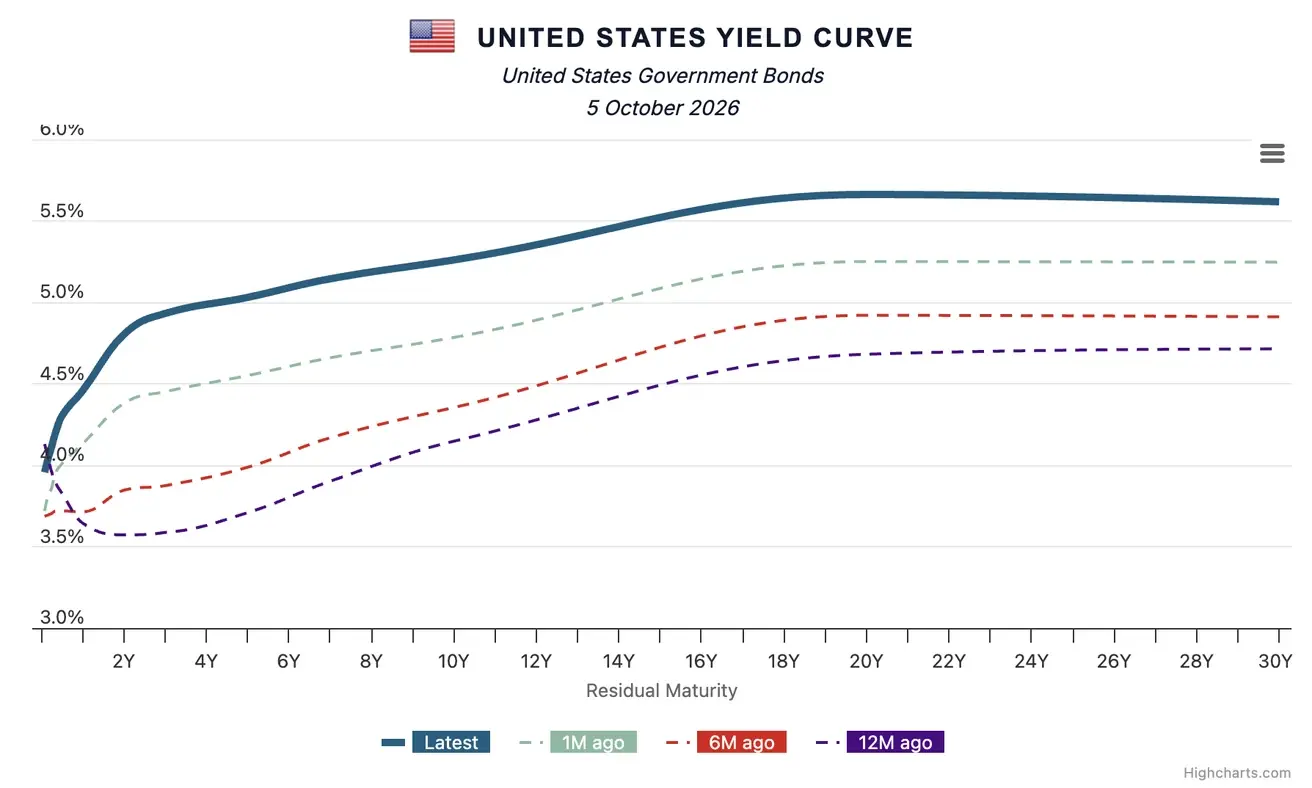
Алайда қисықтың ұзақ бөлігі керісінше қозғалды: 10 жылдық кірістілік 5.27%-ға, ал 30 жылдық 5.62%-ға көтерілді. Басқаша айтқанда, нарық ФРЖ жақын мерзімде сақтық танытуы мүмкін деп күтеді, бірақ ұзақ мерзімді тәуекелдер жойылған жоқ, ал инвесторлар инфляция, мұнай және жоғары федералдық қарызға қатысты алаңдаушылық аясында ұзақ мерзімді Қазынашылық облигацияларды қайта сата бастады.
Корпоративтік сегмент те нашарлап жатыр: BBB кірістілігі 6.08%-дан 6.19%-ға өсті. Басқаша айтқанда, еңбек нарығы баяуласа да, корпоративтік қарыз алу құны өсуді жалғастыруда.
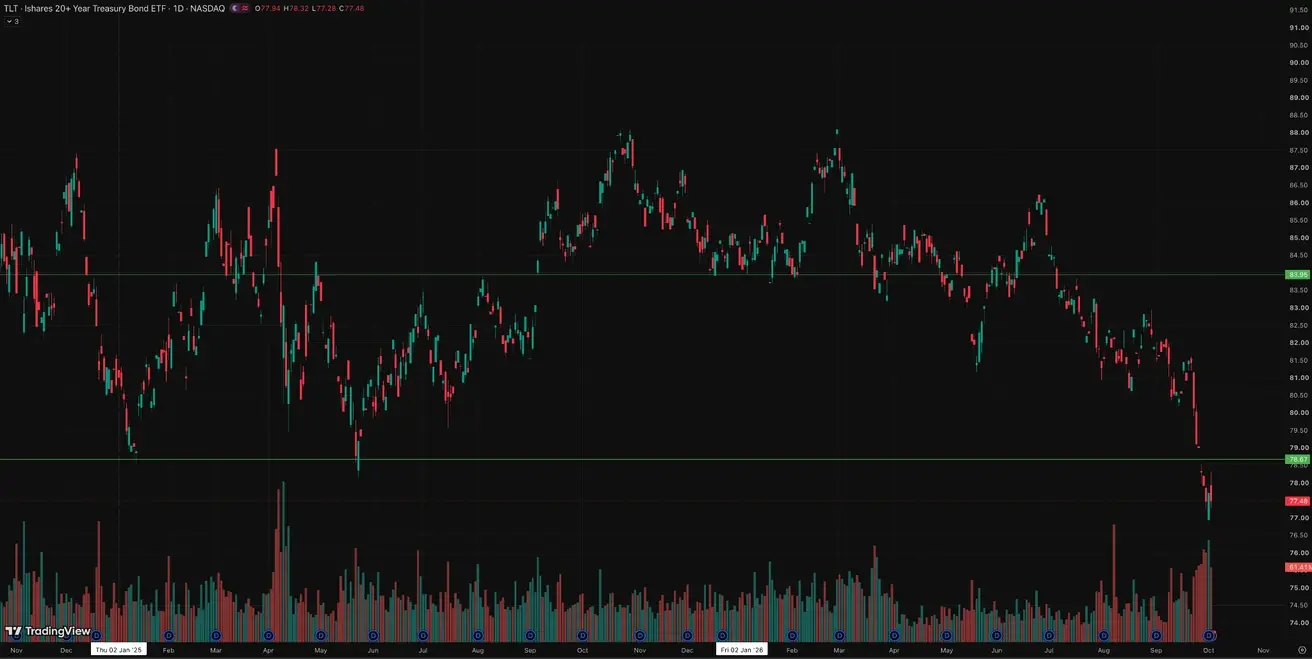
АҚШ Қазынашылық облигациялары 20+ жыл (TLT ETF): апталық нәтиже -2,32% (апта соңындағы жабылу: $77,48); жыл басынан бері: -11.11%
Кірістілік және спрэдтер
- АҚШ Қазынашылық бағалы қағаздарының 10 жылдық тұрақты өтеу мерзімі бойынша нарықтық кірістілігі: 5.27% (алдыңғысы: 5.21%);
- АҚШ Қазынашылық облигацияларының 2 жылдық кірістілігі: 4.81% (алдыңғысы: 4.91%);
- ICE BofA BBB US Corporate Index тиімді кірістілігі: 6.19% (алдыңғысы: 6.08%).
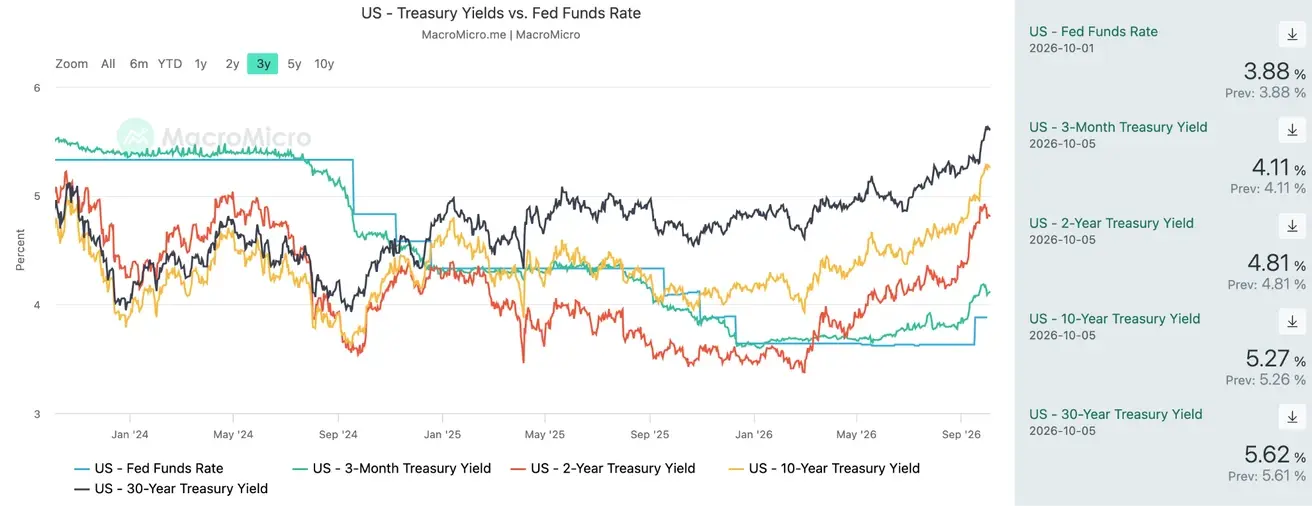
- АҚШ Қазынашылық бағалы қағаздарының 10 жылдық және 2 жылдық кірістілігі арасындағы спрэд 46 базистік тармақты құрайды (алдыңғысы: 30 б.п.);
- АҚШ Қазынашылық бағалы қағаздарының 10 жылдық және 3 айлық кірістілігі арасындағы спрэд 116 базистік тармақты құрайды (алдыңғысы: 102 б.п.).
АҚШ Қазынашылық кірістілік қисығы
5 жылдық АҚШ Credit Default Swap (CDS) құны — мемлекеттік дефолттан сақтандырудың нарықтық өлшемі — 37.32 базистік тармақты құрайды, бір апта бұрынғы 33.75 базистік тармақпен салыстырғанда.
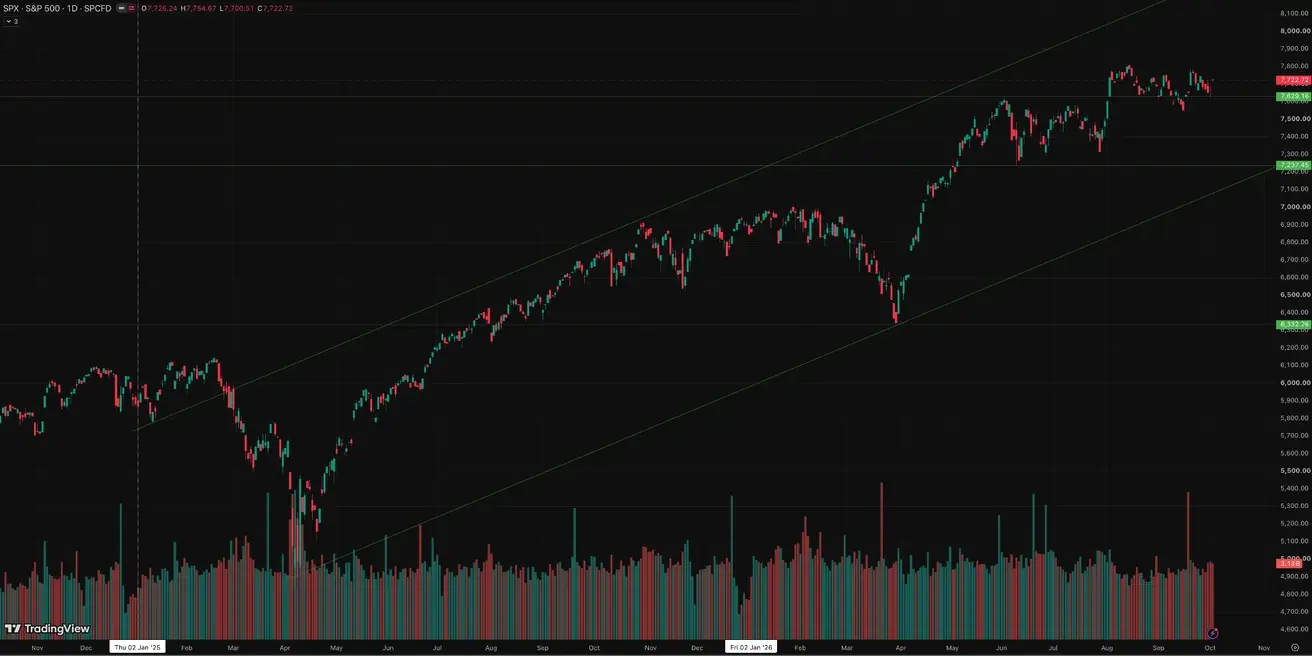
SP500
Апталық нәтиже: -0,27% (апта соңындағы жабылу: 7722,73); жыл басынан бері: +12,81%.
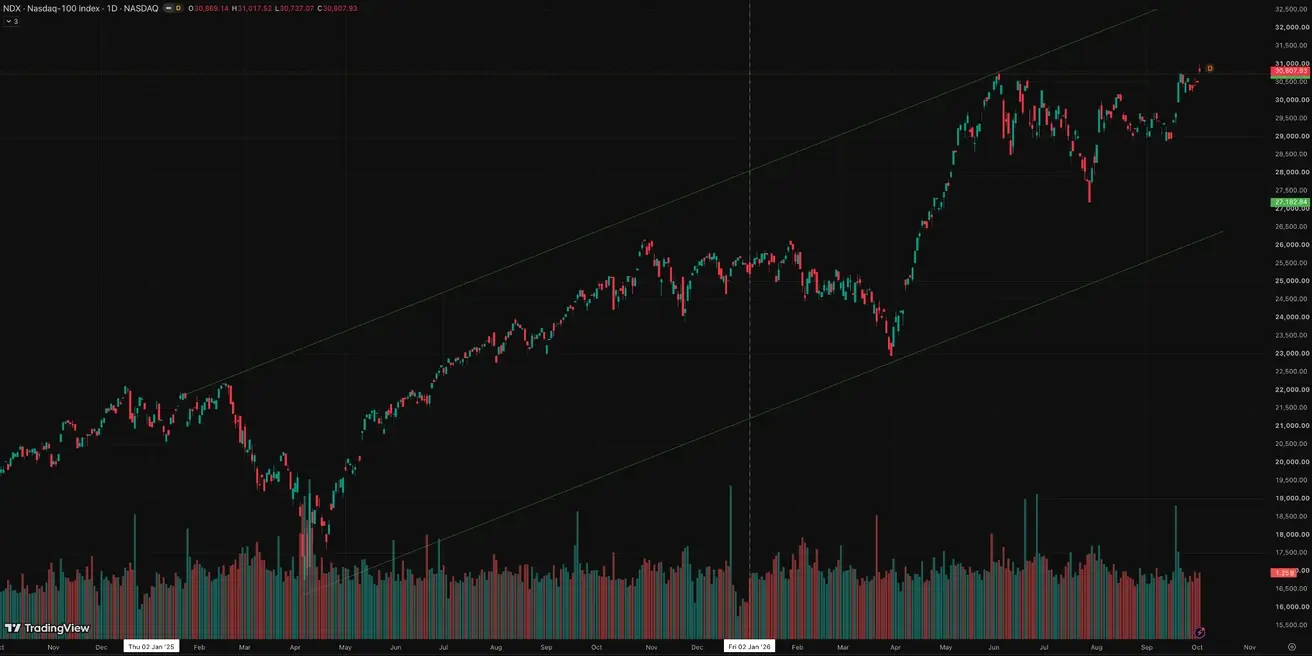
NASDAQ100
Күн ішіндегі тарихи максимумға жетті; апталық нәтиже: +0,65% (апта соңындағы жабылу: 30807,93); жыл басынан бері: +22,01%.
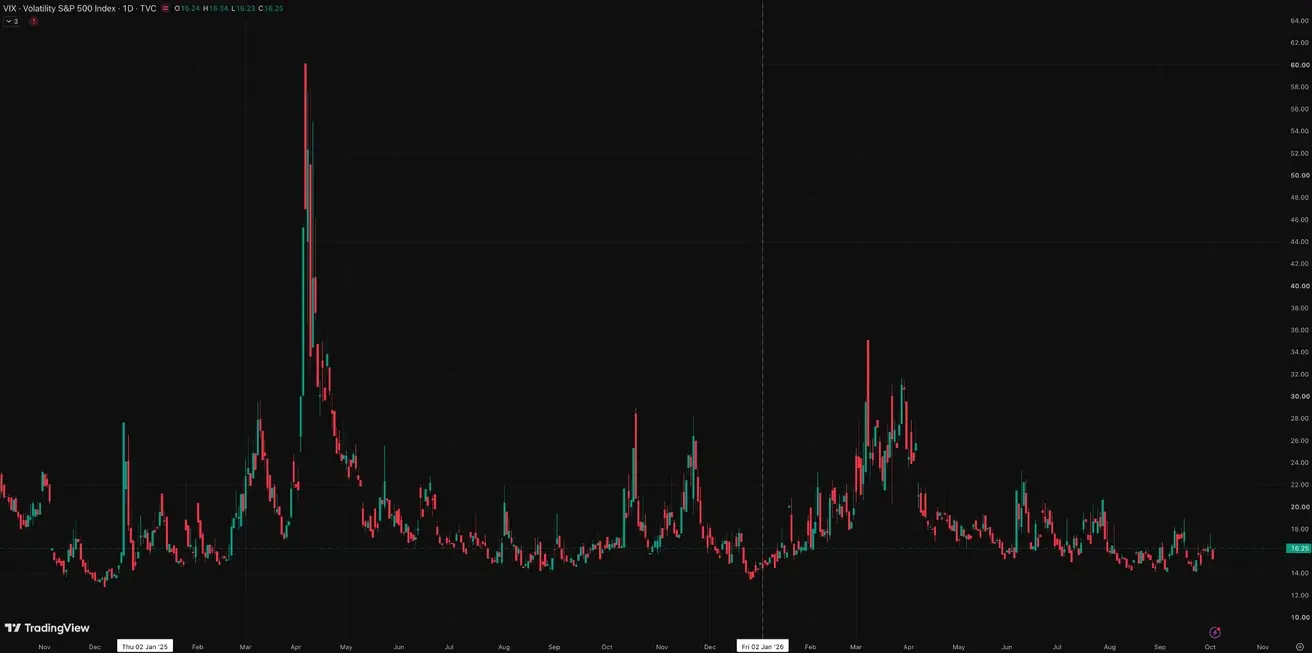
VIX
VIX (құбылмалылық индексі): апта соңындағы жабылу 16,25 пункт.
Еуроаймақ
- ЕОБ пайыздық мөлшерлемелерді көтерді, ал инфляциялық тәуекелдер артып келе жатқандықтан қатаң ұстанымды сақтап қалды;
- Таяу Шығыстағы қақтығыс аясында ЕОБ ЖІӨ болжамдарын төмендетіп, алдағы жылдарға арналған инфляция болжамдарын көтерді.
ЕОБ шенеуніктерінің риторикасы:
ЕОБ Атқарушы кеңесінің мүшесі Изабель Шнабель Люксембургтегі капитал нарықтары семинарында маңызды сөз сөйледі. Қатаң ұстанымымен танымал ол нарықтарға алдын ала әрекет етуге шақырған айқын сигнал берді: жаңа күйзелістер салдарынан инфляция қайта оралды, және орталық банк қатаң шараларды кейінге қалдыра алмайды.
Келесі ЕОБ ақша-кредит саясаты жөніндегі отырыс 29 қазанда өтеді.
1 қазандағы сөзінде Кристин Лагард мөлшерлемелерге емес, жасанды интеллекттің қаржылық тұрақтылыққа төндіретін тәуекелдеріне назар аударды. Ол үш негізгі саланы атап өтті: қаржы нарықтарындағы сауда, кибер тұрақтылық және геосаясат. Лагардтың айтуынша, ұқсас AI модельдерін кеңінен қолдану синхрондалған мәмілелер мен нарықтық қозғалыстарды күшейтуі мүмкін, автономды AI жүйелері сауда шешімдерін бақылауды қиындатуы мүмкін, ал Еуропаның АҚШ пен Қытайдағы шектеулі санды алдыңғы қатарлы модельдерге тәуелділігі қосымша жүйелік тәуекел тудырады. Сондықтан ЕОБ пен еуропалық реттеушілер қадағалауды және киберқорғанысты күшейтіп, өз технологиялық мүмкіндіктерін дамытуы қажет. Лагард бұл сөзінде ақша-кредит саясаты бойынша жаңа сигнал берген жоқ.
Макроэкономикалық деректер
Пайыздық мөлшерлемелер
- Депозиттік мүмкіндік мөлшерлемесі: 2.5% (алдыңғысы: 2.25%);
- Маржиналдық несие беру мүмкіндігінің мөлшерлемесі: 2.9% (алдыңғысы: 2.65%) — банктер орталық банктен түнгі қаржыландыру ала алатын мөлшерлеме;
- Негізгі қайта қаржыландыру мөлшерлемесі (саяси мөлшерлеме): 2.65% (алдыңғысы: 2.40%).
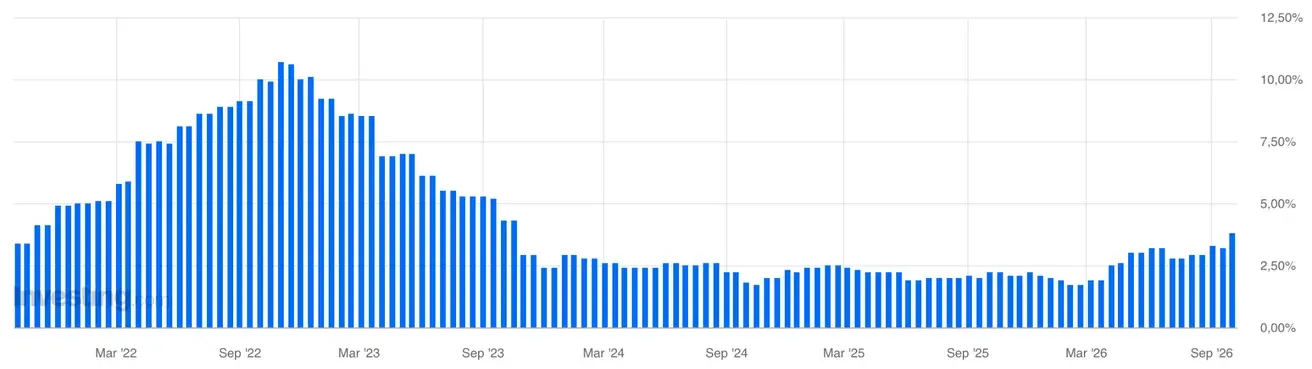
Еуроаймақта инфляция өсуді жалғастырды.
Инфляция: Тұтыну бағаларының индексі (CPI) (қыркүйек, алдын ала деректер)
- Негізгі CPI (жылдық): 2.5% (алдыңғысы: 2.4%);
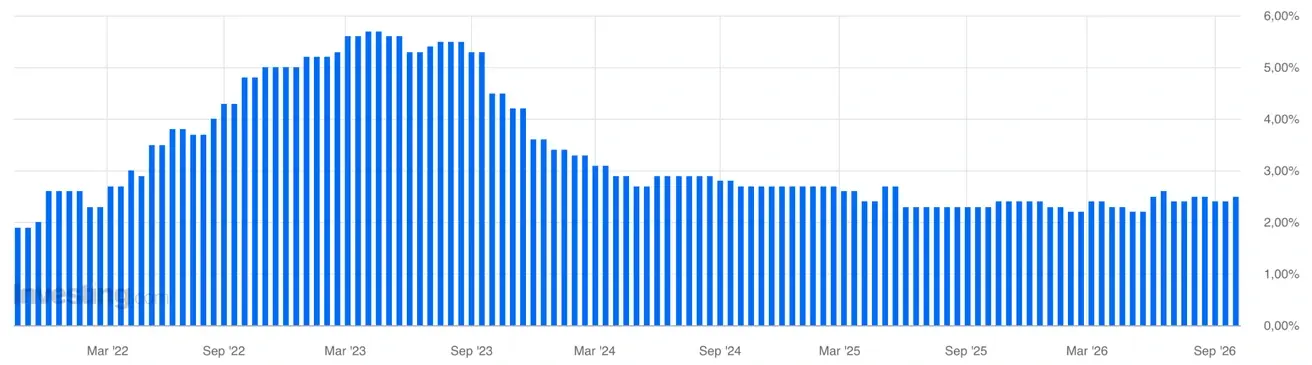
- Жалпы CPI: 0.4% (айлық) (алдыңғысы: 0.4%);
- CPI: 3.8% (жылдық) (алдыңғысы: 3.2%).
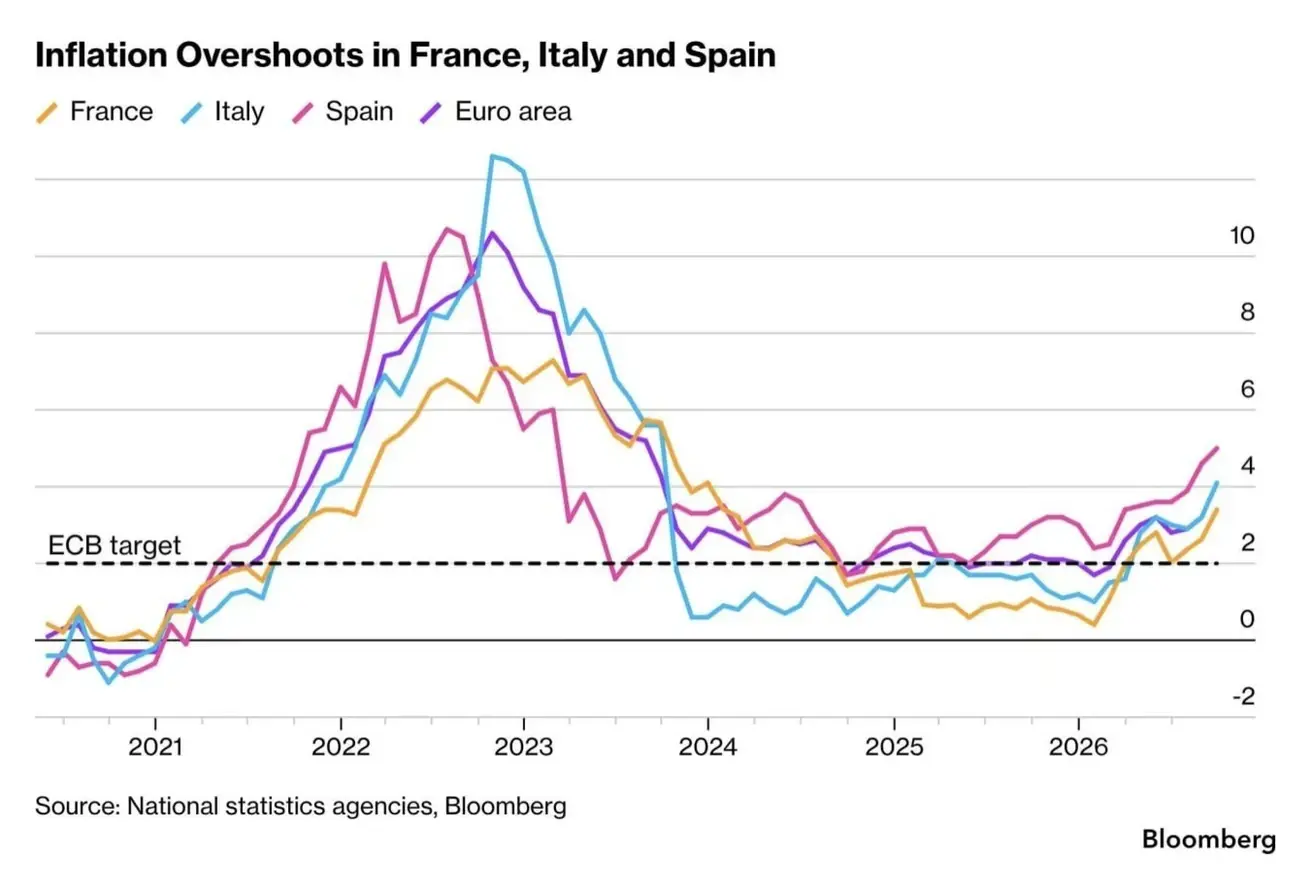
Қыркүйекте инфляция еуроаймақтың үш ірі экономикасында бір мезетте жеделдеді — Францияда 3.4%-ға, Италияда 4.1%-ға және Испанияда 5%-ға дейін — бұл талдаушылар болжамынан жоғары болды. Баға өсімінің негізгі қозғаушысы әлі де энергия болып отыр.
Францияда энергия бағасы жылдық мәнде 21.2%-ға өсті, қызмет көрсету инфляциясы 2.2%-ға, ал азық-түлік инфляциясы 1.5%-ға дейін жеделдеді.
Бұл деректер ЕОБ-қа қысымды күшейтеді: ол мөлшерлемелерді қазірдің өзінде екі рет, 2.5%-ға дейін көтерді. Нарықтар мұнай мен газ бағасының өсуі аясында әрі қарай қатаңдатуды күтеді.
ЖІӨ (2026 ж. II тоқсан)
- Тоқсаннан тоқсанға: 0.6% (алдыңғысы: -0.2%);
- Жылдық: 0.5% (алдын ала бағалау: 0.4%); (алдыңғысы: 0.3%).
Жұмыссыздық деңгейі (тамыз)
- 6.4% (алдыңғысы: 6.4%).
Өнеркәсіптік өндіріс (тамыз)
- Айлық: -0.1% (алдыңғысы: 0.0%);
- Жылдық: 1.67% (алдыңғысы: 1.37%).
Сатып алу менеджерлерінің индексі (PMI) (қыркүйек)
- Қызмет көрсету PMI: 53.0 (алдыңғысы: 51.6);
- Өңдеу өнеркәсібі PMI: 52.9 (алдыңғысы: 52.7);
- S&P Global құрама PMI: 53.1 (алдыңғысы: 52.0).
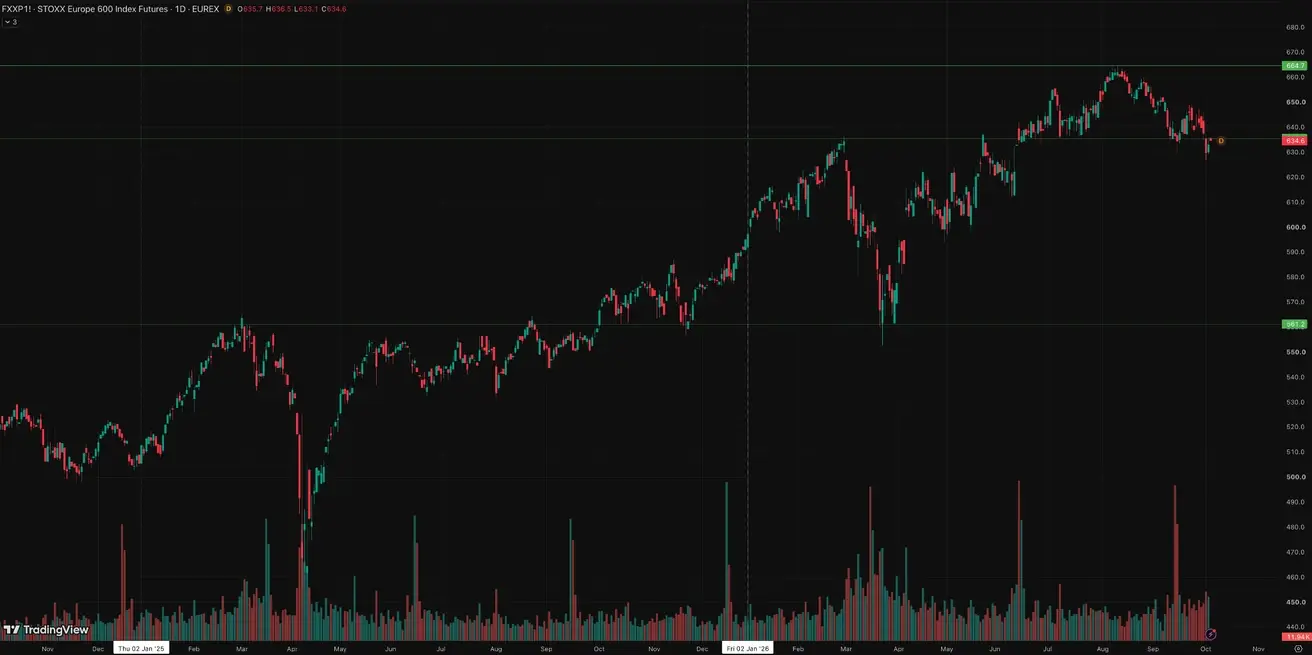
Euro Stoxx 600 (FXXP1!)
Апталық нәтиже: -1,33% (апта соңындағы жабылу: 633,0); жыл басынан бері: +6,57%.
Қытай
Қытай экономикасы күшті экспорттың қолдауымен тұрақтанып келеді, ал ішкі сұраныс пен инвестициялар біртіндеп қалпына келуде. Саясаткерлер экономикалық ынталандыруға қатысты байыпты әрі нысаналы тәсілді сақтап отыр.
- Пайыздық мөлшерлемелер өзгеріссіз қалды;
- Ақша-кредит саясаты ынталандырушы күйінде қалып отыр;
- Қытай 2026 жылғы жоспары аясында экономикалық өсімді қолдау үшін фискалдық қолдауға бейілділігін растады, соның ішінде ішкі сұранысты ынталандыру, салықтық жеңілдіктер мен субсидияларды оңтайландыру және өнеркәсіптік қуатты жаңғырту шаралары бар.
Макроэкономикалық деректер
Пайыздық мөлшерлемелер
- 1 жылдық Loan Prime Rate (орта мерзімді кредит беру): 3.00%;
- 5 жылдық Loan Prime Rate (ипотекалық кредит берудің эталоны): 3.50%.
Инфляция көрсеткіштері (тамыз)
- Тұтыну бағаларының индексі (CPI): 0.4% айлық (алдыңғысы: -0.1%); 0.8% жылдық (алдыңғысы: 0.5%):
- Өндіруші бағаларының индексі (PPI): 3.8% жылдық (алдыңғысы: 3.5%).
Сауда деректері
- Импорт (тамыз): 28.2% жылдық (алдыңғысы: 27.5%);
- Экспорт (тамыз): 25.0% жылдық (алдыңғысы: 23.9%);
- Сауда балансы (USD) (тамыз, жылдық): $119.9 млрд (алдыңғысы: $112.5 млрд).
ЖІӨ (2026 ж. II тоқсан)
- Тоқсаннан тоқсанға: 0.9% (алдыңғысы: 1.3%);
- Жылдық: 4.3% (алдыңғысы: 5.0%).
Бұл мақсатты траекториядан төмен және ішкі серпіннің әлсіздігін көрсетеді.
Еңбек нарығы
- Жұмыссыздық деңгейі (тамыз): 5.3% (алдыңғысы: 5.2%).
Өнеркәсіптік белсенділік
- Өнеркәсіптік өндіріс (шілде, жылдық): 5.2% (алдыңғысы: 4.5%).
Негізгі капиталға инвестициялар
- Тамыз, жылдық: -7.2% (алдыңғысы: -6.7%).
Бөлшек сауда
- Шілде, жылдық: 0.6% (алдыңғысы: 0.9%).
Сатып алу менеджерлерінің индекстері (PMI) (тамыз)
- Өңдеу өнеркәсібі PMI: 50.1 (алдыңғысы: 49.8);
- Өңдеу өнеркәсібіне жатпайтын PMI: 50.2 (алдыңғысы: 49.0);
- Құрама PMI: 50.7 (алдыңғысы: 49.5).
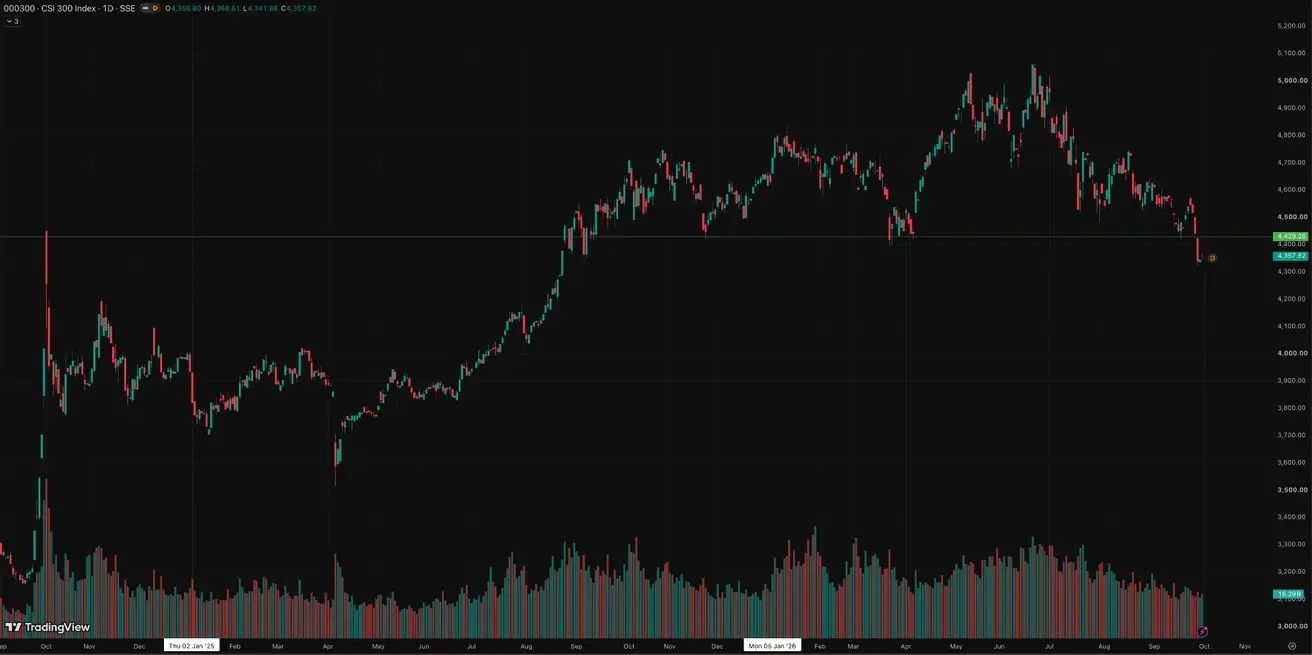
CSI 300 Index (000300.HK)
Апталық нәтиже: +2,76% (апта соңындағы жабылу: 4357,62); жыл басынан бері: -6,52%.
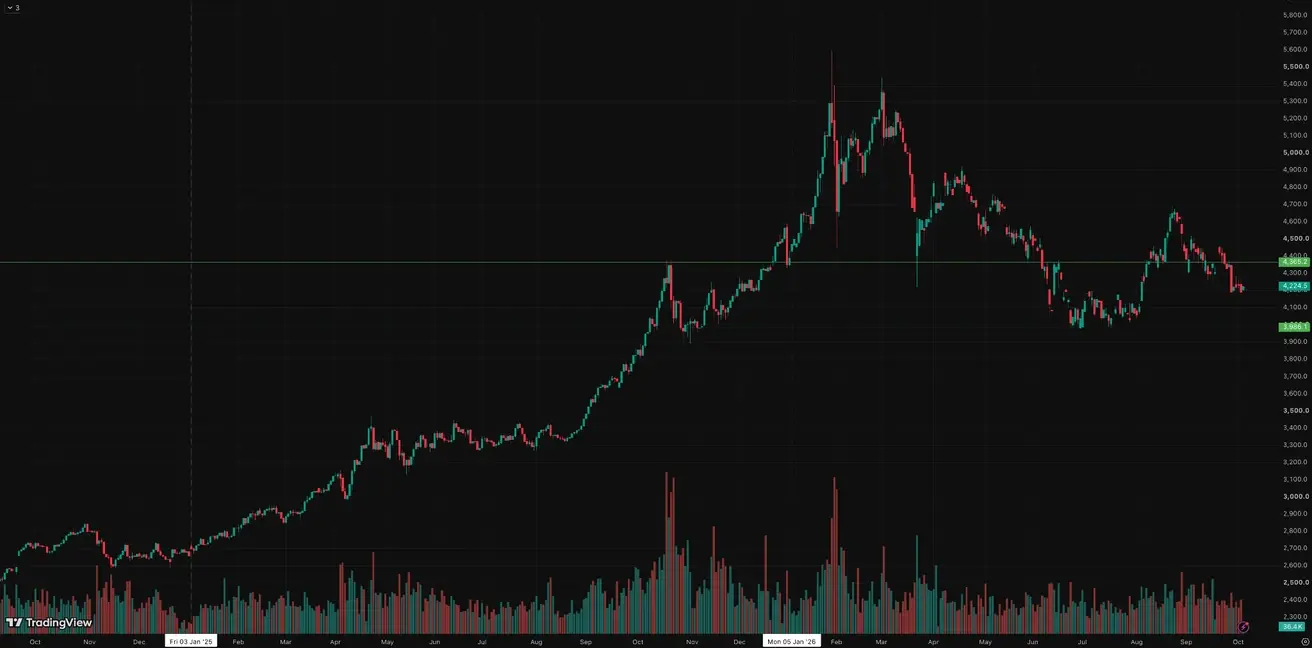
Алтын фьючерстері (GC)
Апталық нәтиже: -0,34% (апта жабылуы: $4224,2 трой унциясына); жыл басынан бері: -2,49%
Алтын АҚШ-та мөлшерлемелердің әрі қарай көтерілуі жөніндегі күтулер бәсеңдеген соң төмендеуін тоқтатты, бірақ күшейген доллар әзірге өсімді тежеп тұр.
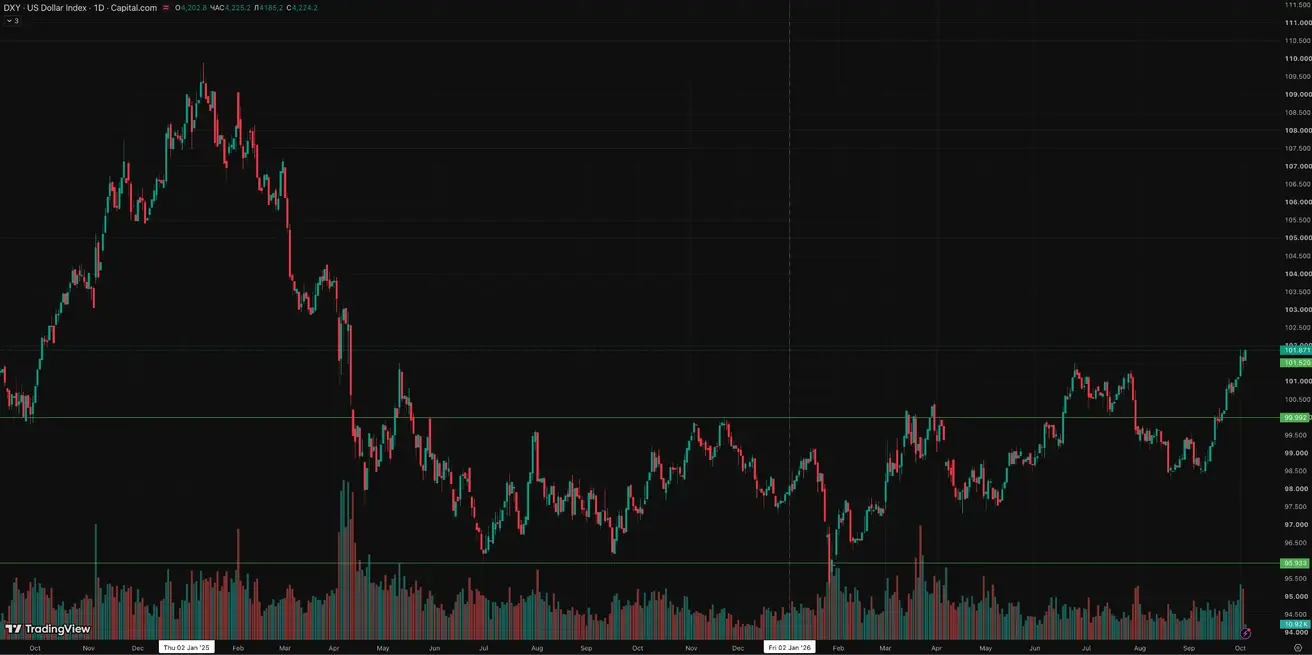
Доллар индексінің фьючерстері (DX)
Апталық нәтиже: +0,88% (апта жабылуы: 101,564); жыл басынан бері: +3,64%.
Мұнай фьючерстері
Апталық нәтиже: -3,79% (апта жабылуы: $91,11 баррельге); жыл басынан бері: +58,70%
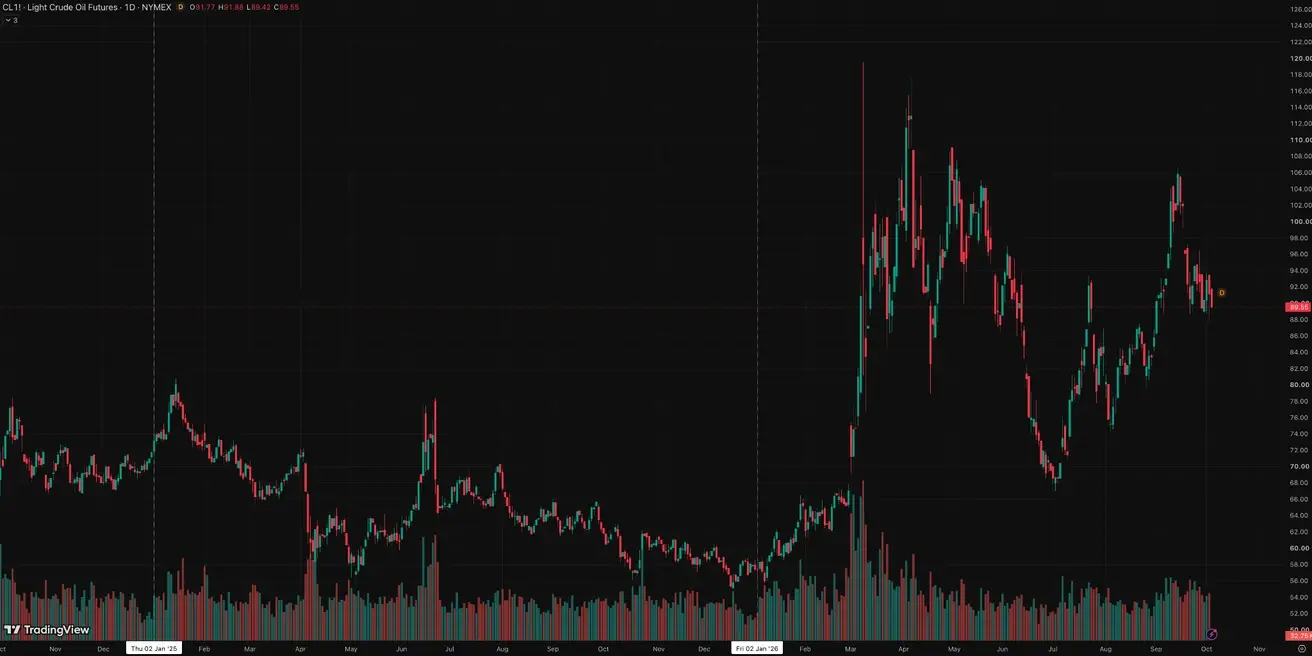
Reuters агенттігінің хабарлауынша, Таяу Шығыстағы шикі мұнай экспорты қыркүйектің соңғы аптасындағы 7 күннің 4-інде соғысқа дейінгі деңгейден асты. 24 қыркүйекте және 27–29 қыркүйек аралығында ол тәулігіне шамамен 19.5–22.5 миллион баррель аралығында болды, ал соғысқа дейінгі орташа көрсеткіш тәулігіне шамамен 18 миллион баррель еді. 1 қазандағы жеті күндік жылжымалы орташа көрсеткіш тәулігіне шамамен 18.5 миллион баррель деңгейінде болды.
Reuters атап өткендей, Ормуз бұғазы маңындағы кемелерге шабуылдар жалғасуда, соңғы күндері кемінде 7 оқиға тіркелді, бұл мұнай бағасындағы геосаяси үстемақыны сақтап отыр.
G7 елдері IEA (Халықаралық энергетика агенттігі) арқылы төтенше қорлардан шамамен 100 миллион баррель мұнай мен дизельді босатуға келісті, ал дизельдің елеулі бөлігі алдағы 20 күн ішінде нарыққа шығуы тиіс. Бағдарлама шамамен төрт айға созылады деп жоспарланған.
Бұл шара ең алдымен мұнай өнімдерінің нақты нарығындағы шиеленісті жеңілдетуге бағытталған (әсіресе дизельде, өйткені тапшылық әдетте тасымал мен өндіріс шығындарына тезірек өтеді) және, тиісінше, баға қысымын тежеуге арналған. Қысқа мерзімде бұл инфляциялық күтулерді төмендетіп, облигациялар мен тәуекел активтерін қолдауы мүмкін; алайда ұзақ әсері алдағы нақты мұнай жеткізіліміне байланысты болады. Басқаша айтқанда, қорлардан 100 миллион баррельді босату нарықтарға тек уақыт береді — тапшылықты жоймайды.
Крипто нарығы
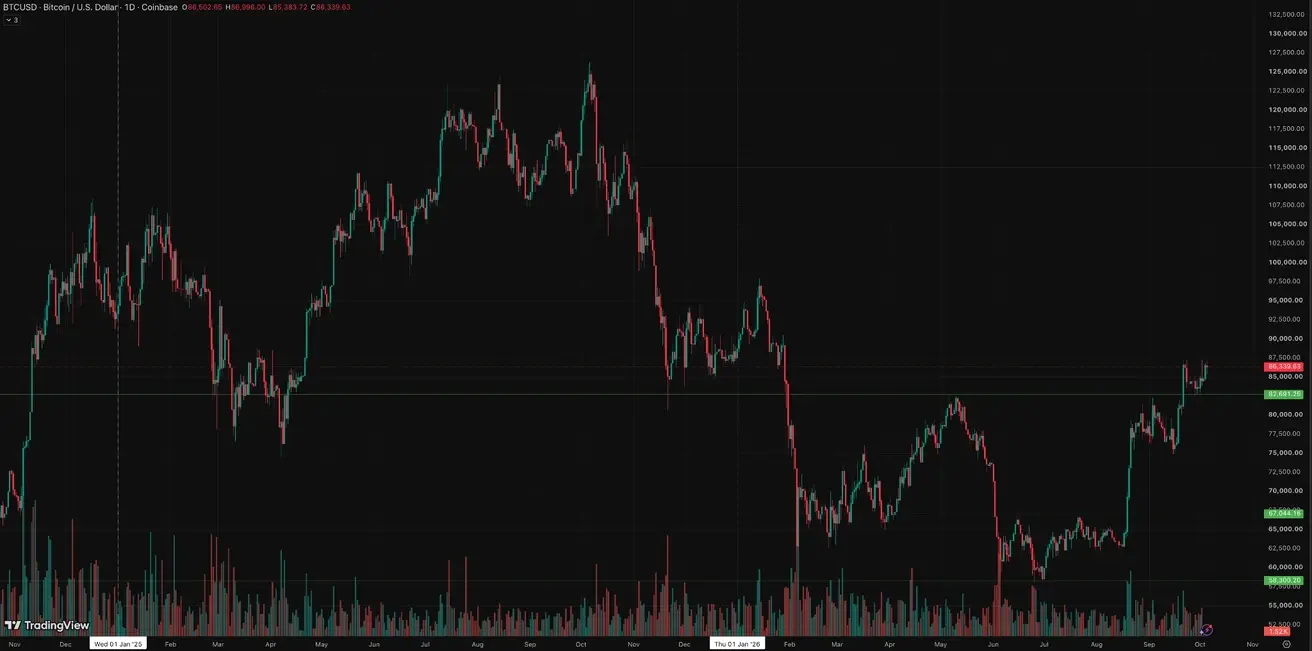
BTC фьючерстері
Апталық нәтиже: +2,42% (апта жабылуы: $86,507.11); жыл басынан бері: -1,38%.
ETH фьючерстері
Апталық нәтиже: +1,43% (апта жабылуы: $2726,66); жыл басынан бері: -8,31%.
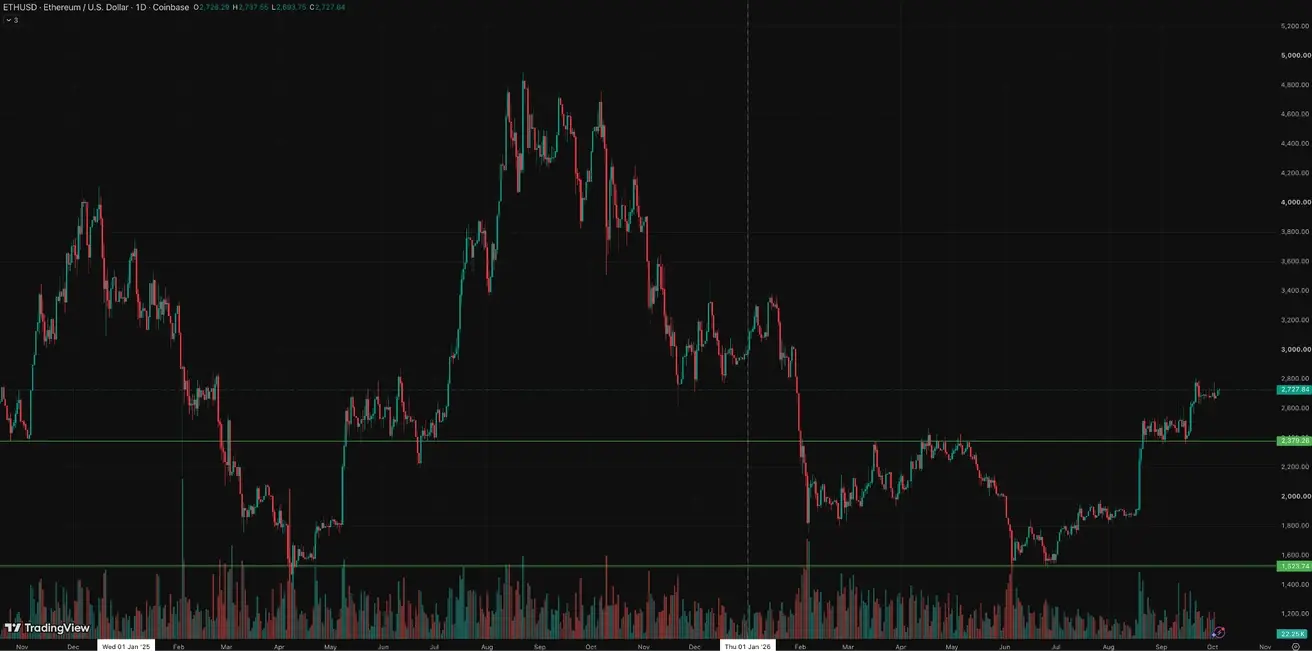
Citi ETHUSD бойынша 12 айлық баға мақсатын $2,240-тан $3,028-ге көтерді.
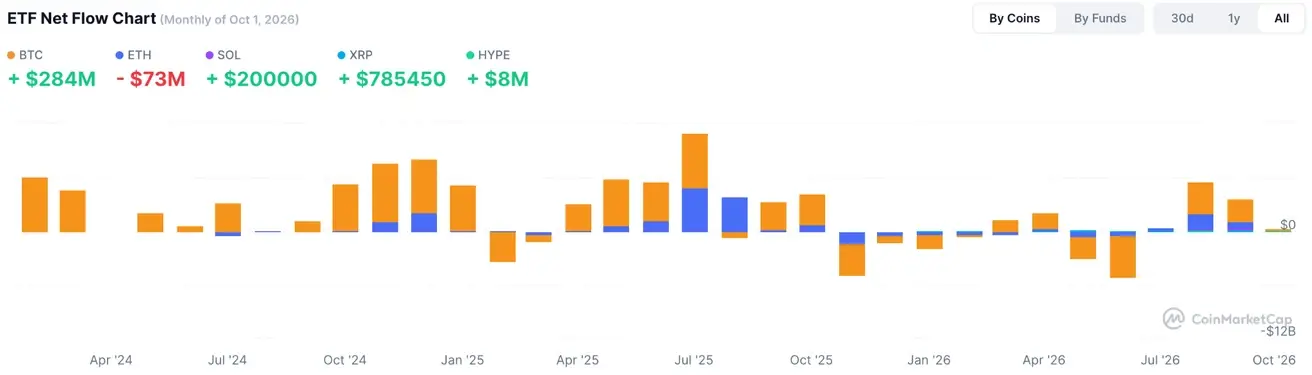
ETF таза ағындары
Жалпы криптовалюта нарығының капитализациясы
Жалпы крипто нарығының капитализациясы: $2,948 трлн (бір апта бұрынғы $2,85 трлн-мен салыстырғанда) (coinmarketcap.com).
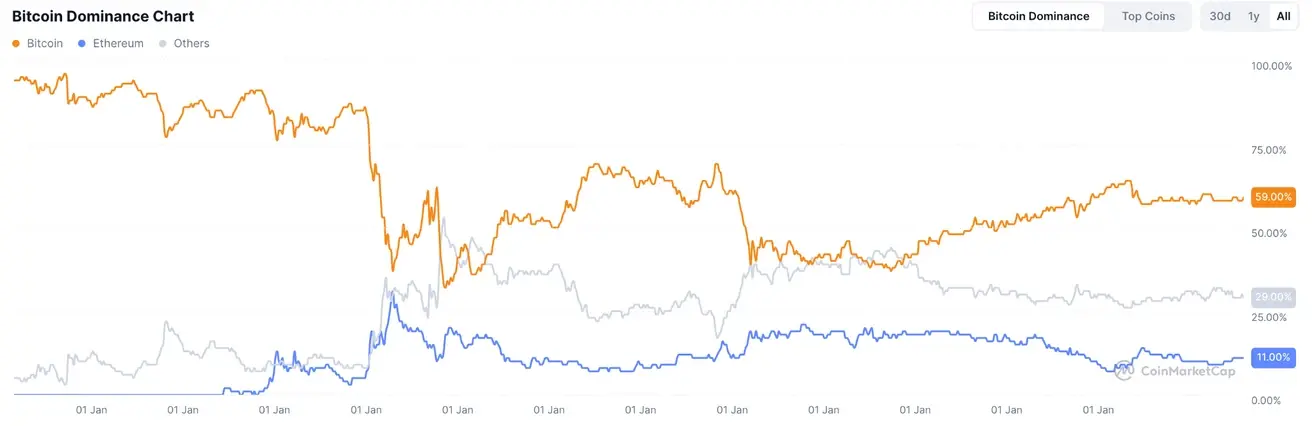
Криптоактивтер нарығындағы үлестер:
- Bitcoin 59,0% (алдыңғысы: 58,6%)
- Ethereum 11,3% (алдыңғысы: 11,3%)
- Others 29,6% (алдыңғысы: 30,0%)