English
 Lietuvių
 Русский
 Eesti
2026 жылғы 21 қыркүйек – 27 қыркүйек: Апталық экономикалық шолу
Негізгі нарық жаңартулары
Негізгі тұжырымдар:
- Саясаттық мөлшерлеме 3,75–4,00% аралығына көтерілді; риторика қатаңырақ сипат алды;
- Ақша-кредит саясаты орташа деңгейде шектеуші күйінде қалып отыр;
- АҚШ-тың макроэкономикалық деректері жұмсақ қону сценарийін қолдауды жалғастыруда: инфляциялық тәуекелдер артып келеді, еңбек нарығы рецессия белгілерінсіз баяулап жатыр, ал қазіргі жағдайлар әзірге мөлшерлемені төмендетуді ақтамайды.
- ФРЖ ЖІӨ және жұмыспен қамту бойынша болжамдарын сәл жақсартты; жақын мерзімдегі инфляция болжамдарын көтерді.
Инфляция: Тұтыну бағаларының индексі (тамыз)
- Базалық CPI (айлық): 0,3% (алдыңғысы: 0,2%).
- Базалық CPI (жылдық): 2,4% (алдыңғысы: 2,5%).
- CPI (айлық): 0,4% (алдыңғысы: 0,1%).
- CPI (жылдық): 3,4% (алдыңғысы: 3,4%).
Өндіруші бағаларының индексі (тамыз)
- PPI (айлық): 0,4% (алдыңғысы: 0,0%).
- Базалық PPI (айлық): 0,3% (алдыңғысы: 0,2%).
Инфляциялық күтулер (Michigan) (қыркүйек)
- 12 айлық инфляциялық күтулер: 4,6% (алдыңғысы: 4,6%).
- 5 жылдық инфляциялық күтулер: 3,4% (алдыңғысы: 3,3%).
ЖІӨ (АҚШ-тың Экономикалық талдау бюросы, BEA) — 2026 ж. II тоқсанның жылдықталған өсім қарқыны, екінші бағалау: +1,5% (2026 ж. I тоқсан: +2,1%); болжам: 1,5%.
GDPNow (Атланта ФРЖ-ның ресми ЖІӨ өсімін жарияланар алдындағы нақты уақыттағы бағасы (2026 ж. III тоқсан)): 5,0% (алдыңғысы: 5,1%).
Сауда балансы (шілде): -$88 млрд (-$71,2 млрд).
Еңбек нарығы (BLS) (тамыз/қыркүйек)
- Жұмыссыздық деңгейі 4,1% (алдыңғысы: 4,1%):
- АҚШ-та жұмыссыздық бойынша жәрдемақы алатын адамдардың жалпы саны: 1 719 мың (алдыңғысы: 1 774 мың);
- Жұмыссыздық бойынша бастапқы өтініштер: 196 мың (алдыңғысы: 207 мың);
- Ауыл шаруашылығынан тыс жұмыс орындарының өзгерісі: 162 мың (алдыңғысы: 23 мың):
- Жеке сектордағы ауыл шаруашылығынан тыс жұмыспен қамтудың өзгерісі: 127 мың (алдыңғысы: -30 мың):
- Орташа сағаттық жалақы (ж/ж): 3,1% (алдыңғысы: 3,2%);
- JOLTS бос жұмыс орындары: 7,271 млн (алдыңғысы: 6,866 млн).
Іскерлік белсенділік индексі (PMI) (тамыз)
(50-ден жоғары — кеңеюді; 50-ден төмен — қысқаруды білдіреді)
- Қызмет көрсету PMI: 58,7 (алдыңғысы: 56,5).
- Өңдеу өнеркәсібі PMI: 57,0 (алдыңғысы: 53,9).
- Құрама PMI: 58,4 (алдыңғысы: 56,0).
Ақша-кредит саясаты
ФРЖ қадағалау жөніндегі төраға орынбасары Майкл С. Баррдың (Economic Outlook and Housing) сөзінен негізгі тұжырымдар:
- Барр ақша-кредит саясаты бойынша тікелей әрі айтарлықтай қатаң сигнал берді. Оның айтуынша, экономика орнықты өсіп келеді және еңбек нарығы төзімділігін сақтап отыр, ал инфляция әлі де 2%-дан жоғары және мақсатқа жеткілікті сенімді түрде оралған жоқ. Баррдың пікірінше, инфляциялық тәуекелдер артты, ал еңбек нарығындағы тәуекелдер азайды;
- Осыған байланысты ол қыркүйектегі мөлшерлемені көтеруді қолдады және ФРЖ бұған дейін «дұрыс позицияда болмағанын» айтты. Негізгі сценарийінде Барр ақша-кредит саясатын одан әрі түзету инфляцияны 2%-ға уақтылы қайтарады деп күтеді.
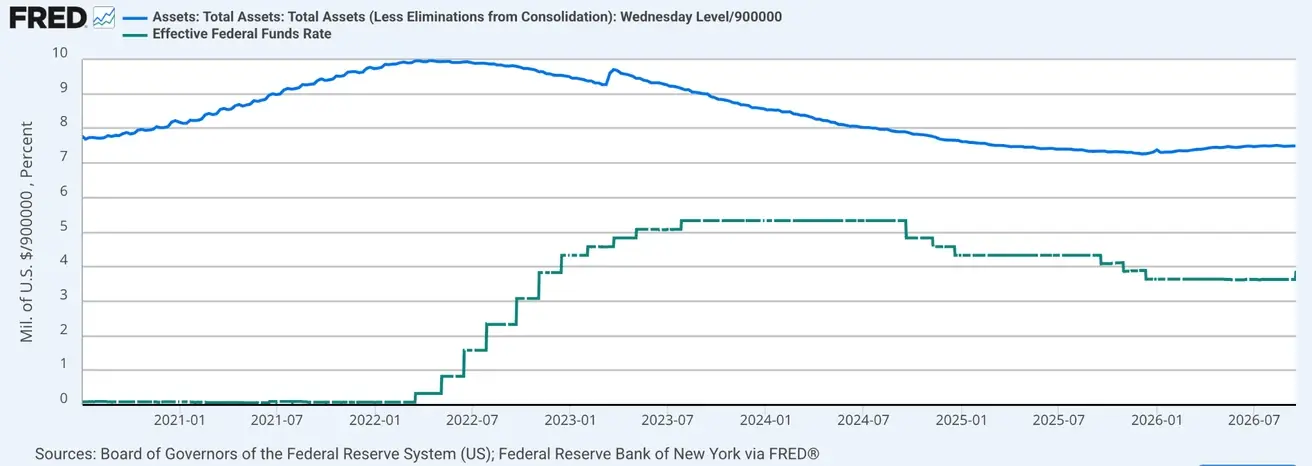
Федералдық қорлар мөлшерлемесі (EFFR): 3,75%–4,00%
Федералдық резервтің балансы: $6,747 трлн, QT аяқталғаннан бері +3,24% ($6,535 трлн):
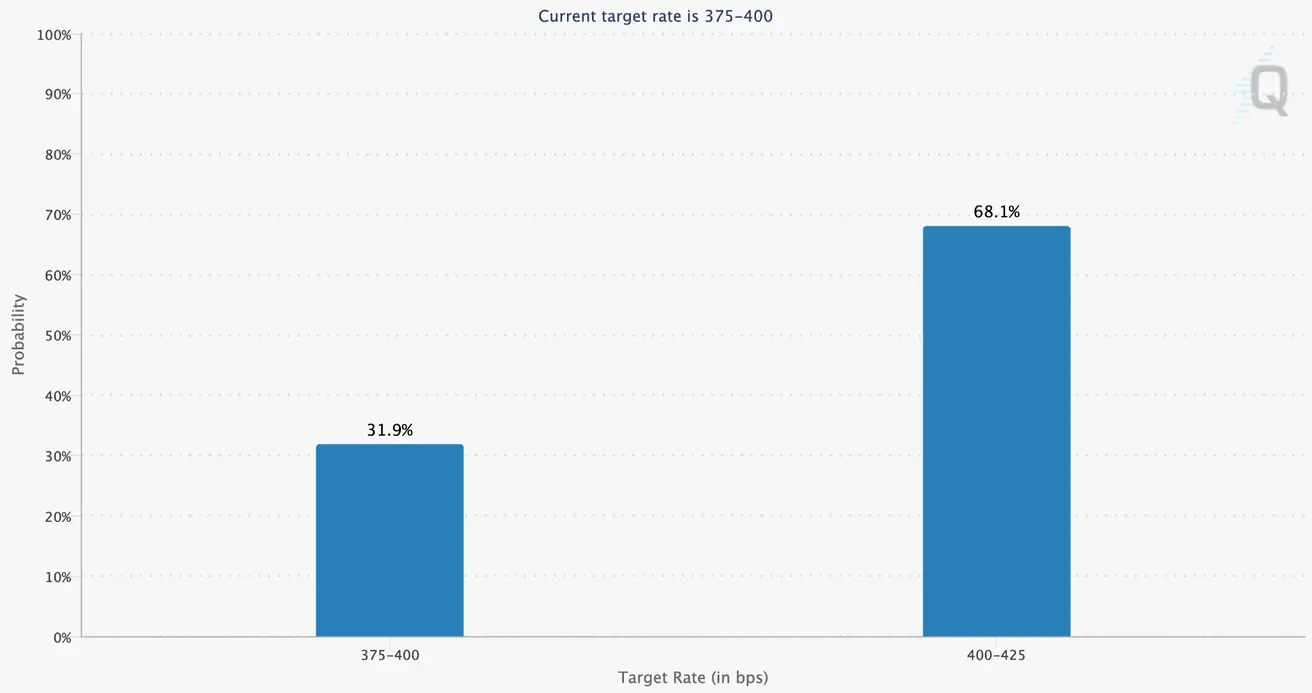
Мөлшерлеме бойынша нарықтық болжам (FedWatch)
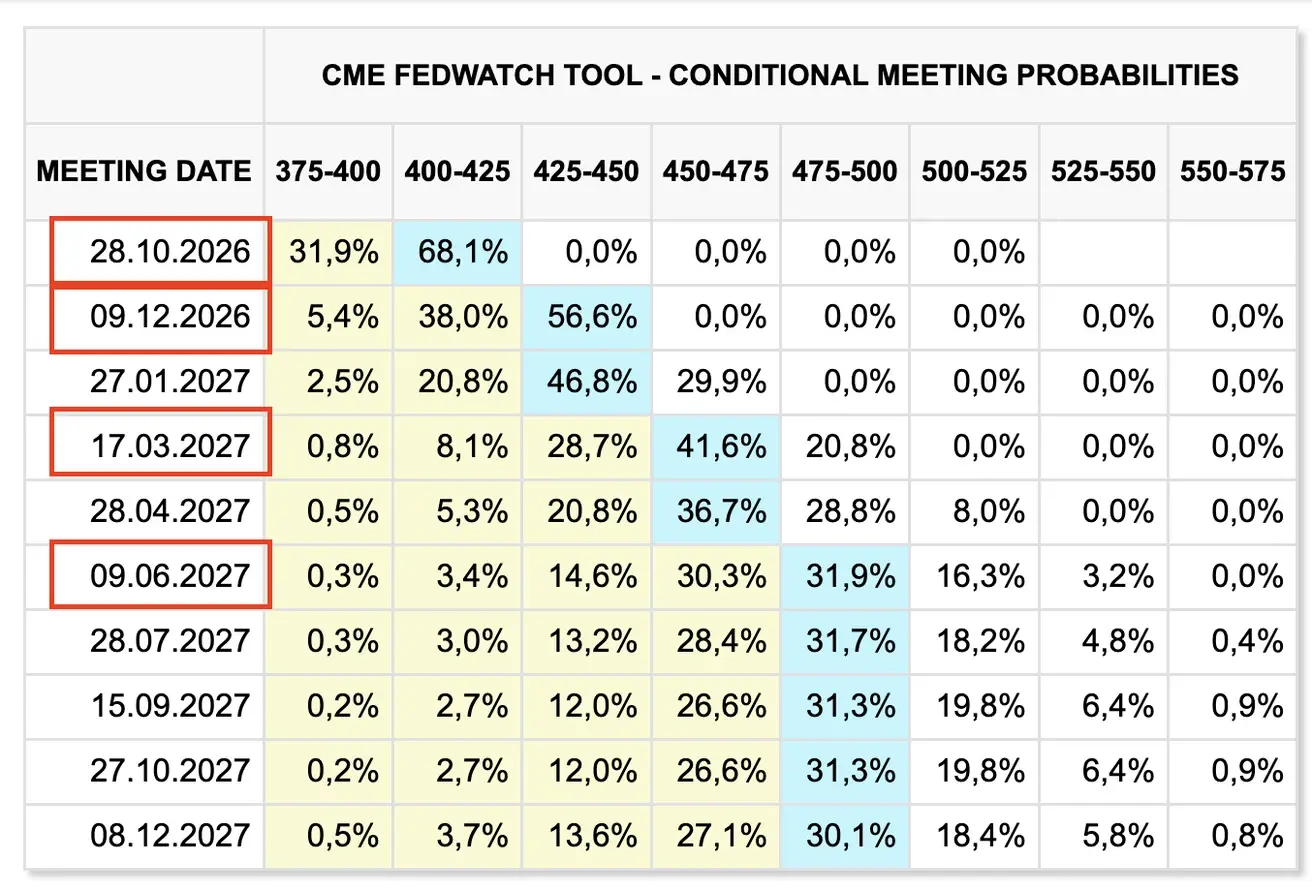
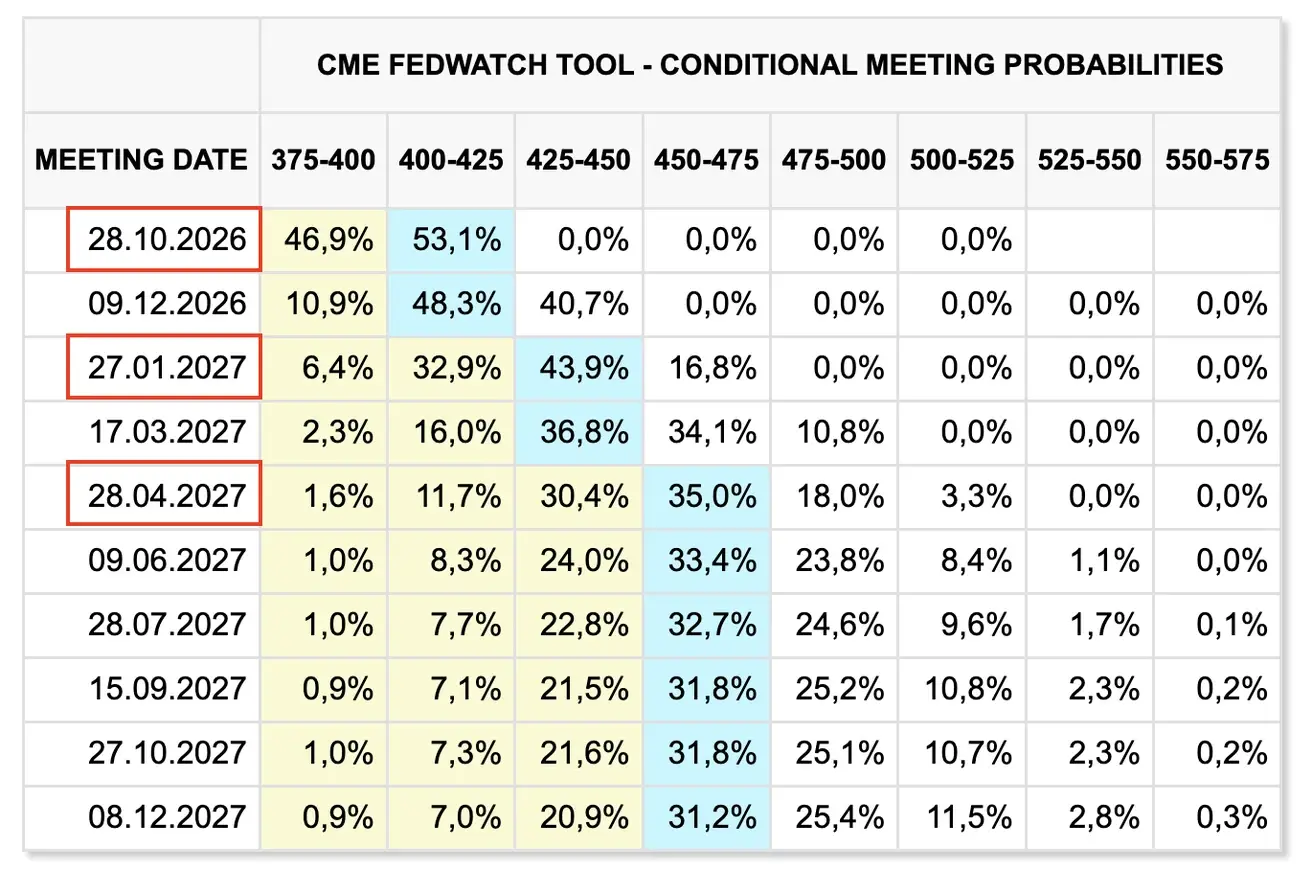
Келесі FOMC отырысы үшін (28 қазан) 0,25% мөлшерлеме көтеру ықтималдығы 68,1% деп бағаланады (бір апта бұрын: 53,1%):
Алдағы 12 айда нарық мөлшерлеменің 25 базистік тармаққа төрт рет көтеріліп, 4,75–5,00% аралығына жетуін күтуді жалғастыруда, соңғы көтеру 2027 жылғы маусымда күтіледі:
Бүгін:
Бір апта бұрын:
Облигациялар нарығы
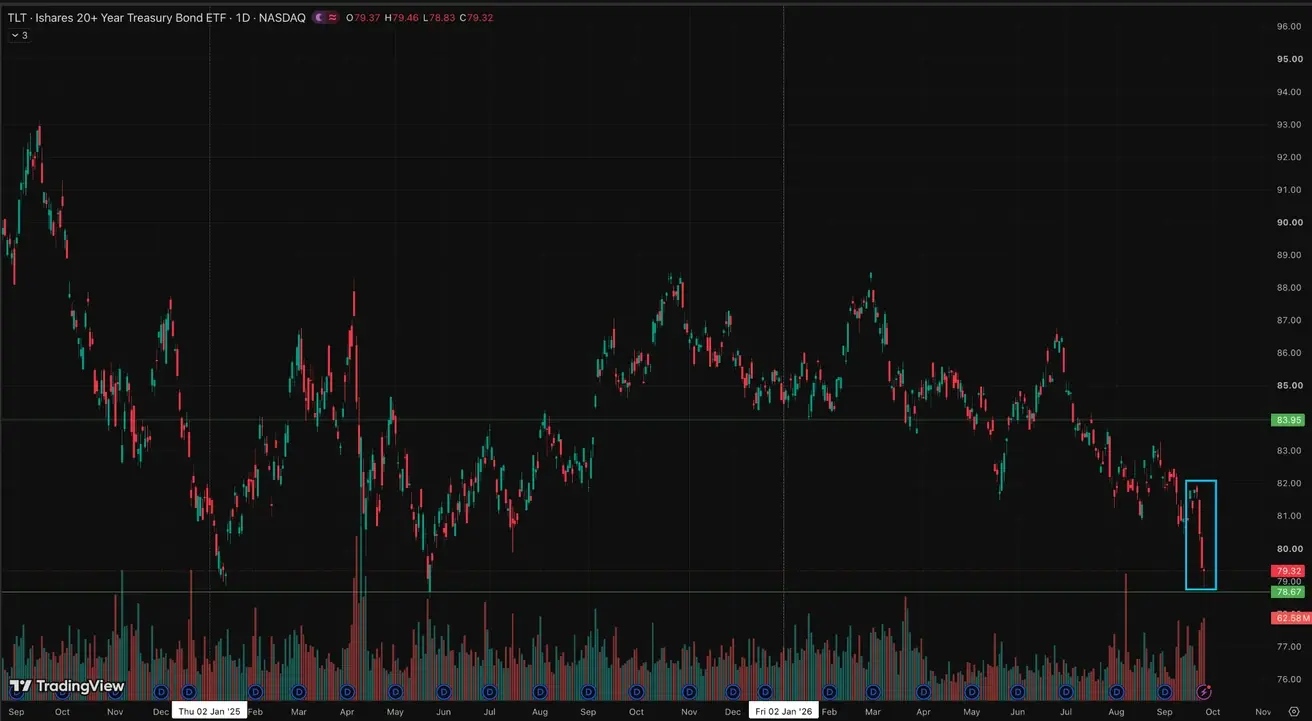
АҚШ облигациялар нарығы — кірістілік бүкіл қисық бойымен күрт өсті.
АҚШ қазынашылық облигациялары 20+ жыл (TLT ETF): -2,38% (апталық жабылу: 79,32); жыл басынан бері: -8,99%
АҚШ қазынашылық қарыз қағаздарының 5 жылдық аукционы: 5,033% (алдыңғысы: 4,393%):
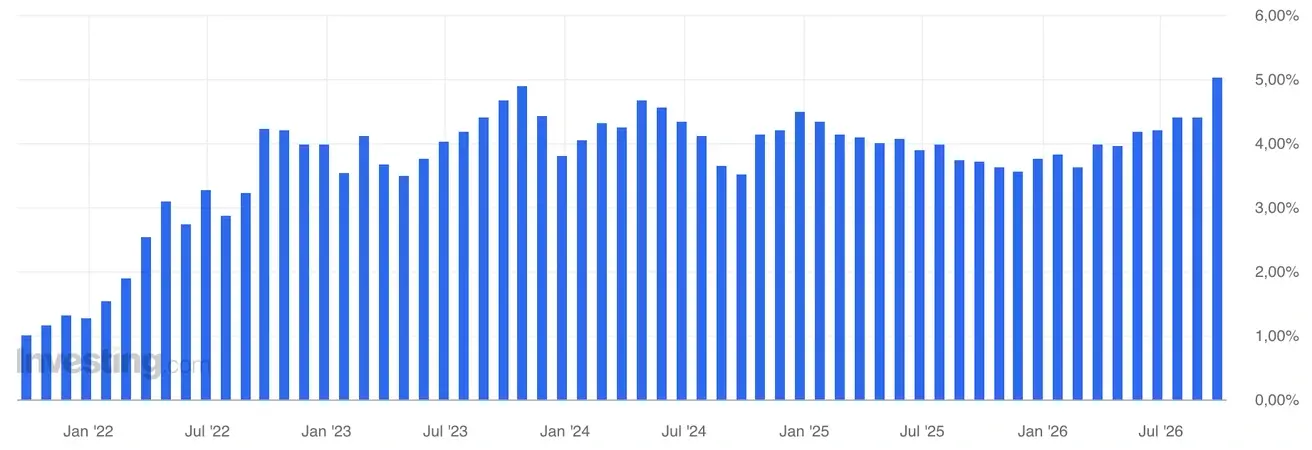
АҚШ қазынашылық қарыз қағаздарының 7 жылдық аукционы: 5,085% (алдыңғысы: 4,512%):
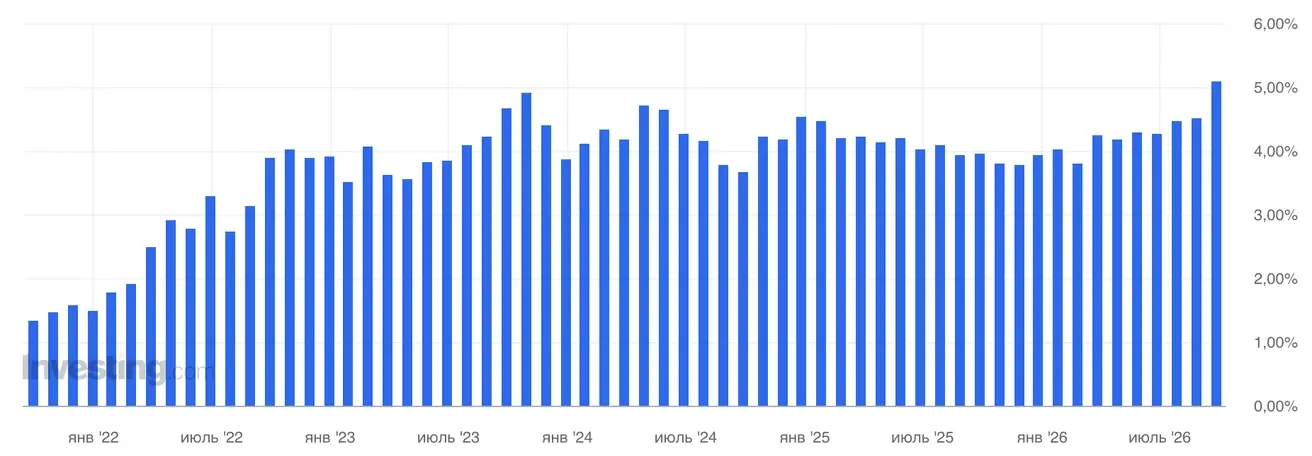
Кірістілік және спрэдтер
- АҚШ қазынашылық бағалы қағаздарының 10 жылдық тұрақты өтеу мерзімі бойынша нарықтық кірістілігі: 5,21% (алдыңғысы: 4,97%);
- АҚШ қазынашылық қағаздарының 2 жылдық кірістілігі: 4,91% (алдыңғысы: 4,76%);
- ICE BofA BBB US Corporate Index тиімді кірістілігі: 6,08% (алдыңғысы: 5,84%).
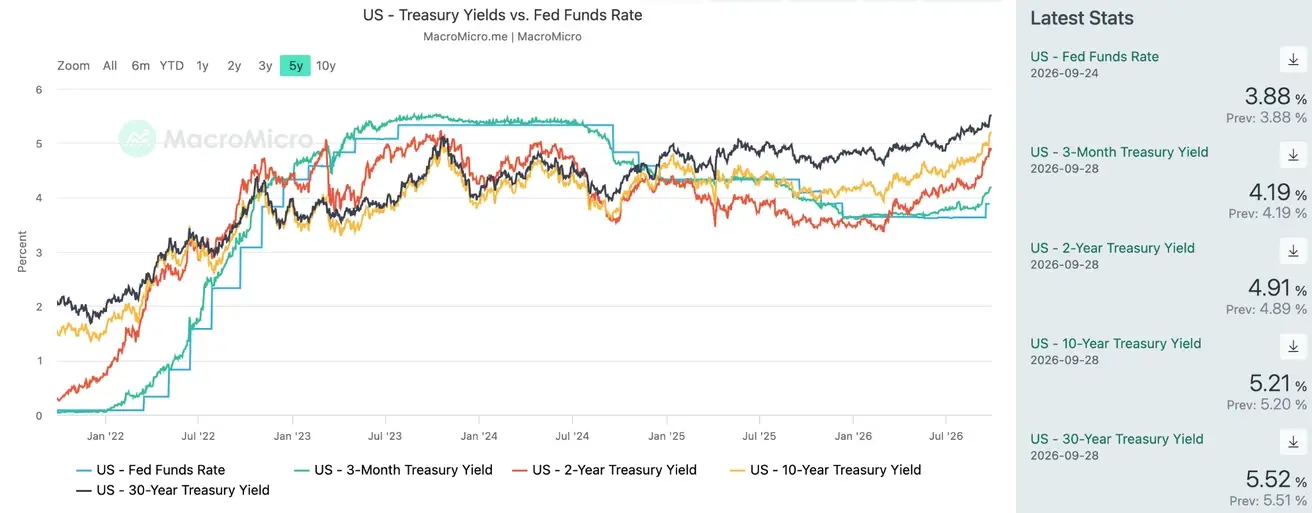
- АҚШ қазынашылық бағалы қағаздарының 10 жылдық және 2 жылдық кірістілігі арасындағы спрэд 30 базистік тармақты құрайды (алдыңғысы: 21 б.т.);
- АҚШ қазынашылық бағалы қағаздарының 10 жылдық және 3 айлық кірістілігі арасындағы спрэд 102 базистік тармақты құрайды (алдыңғысы: 89 б.т.).
АҚШ қазынашылық кірістілік қисығы
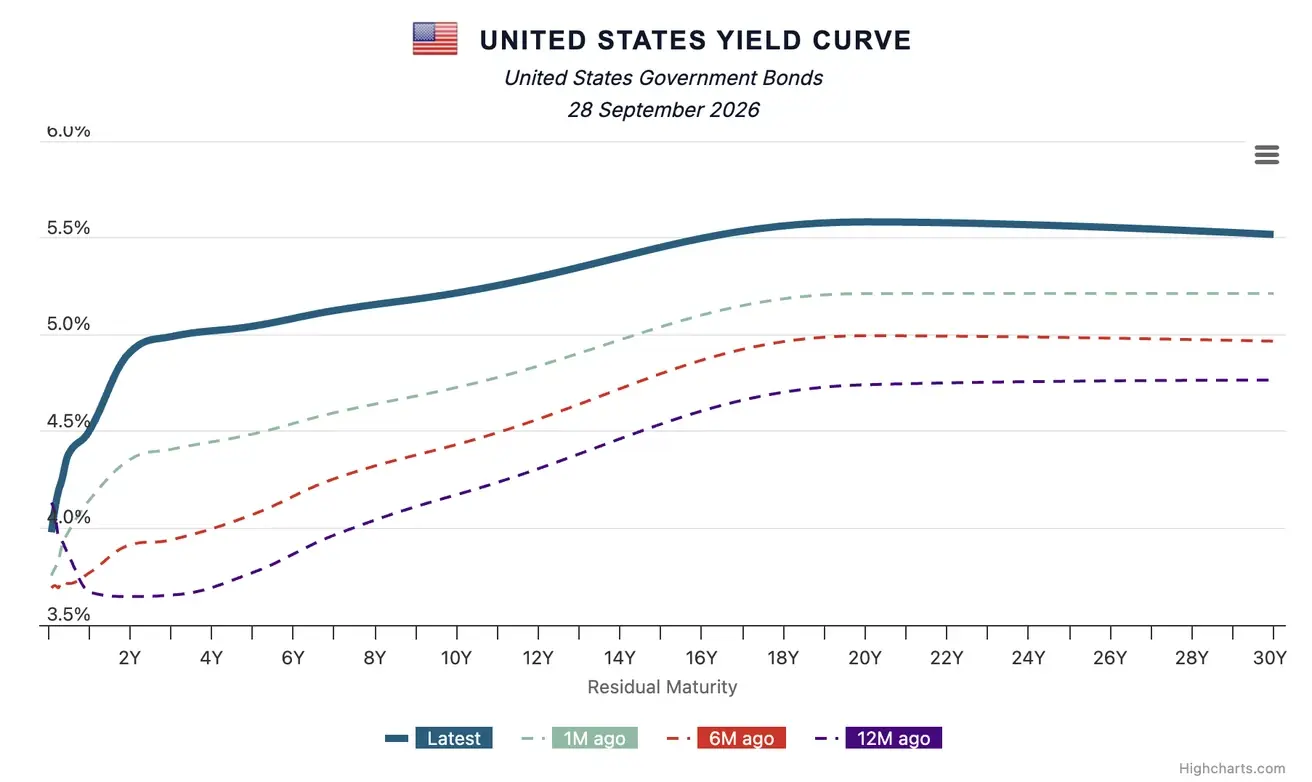
5 жылдық АҚШ Credit Default Swap (CDS) құны — егемен дефолттан сақтандырудың нарықтық өлшемі — бір апта бұрынғы 32,39 базистік тармақпен салыстырғанда 33,75 базистік тармақты құрайды.
SP500
Апталық нәтиже: +1,21% (апталық жабылу: 7743,41); жыл басынан бері: +13,12%.
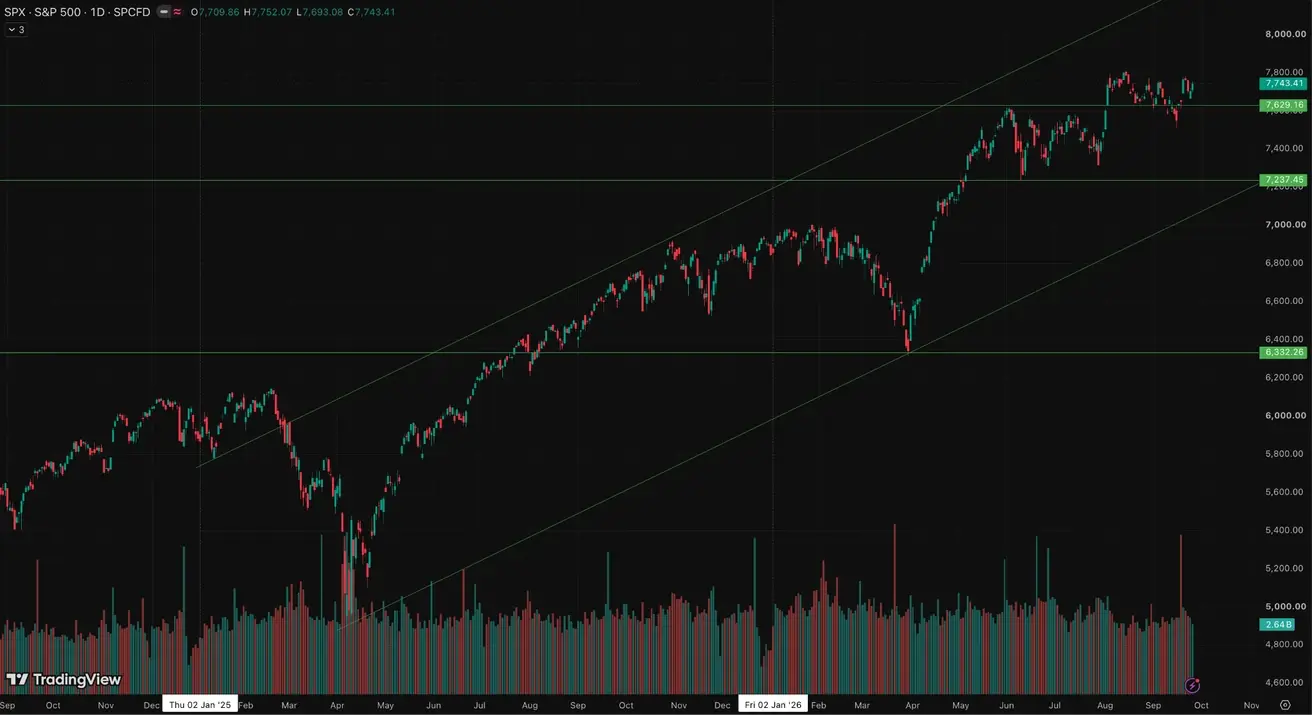
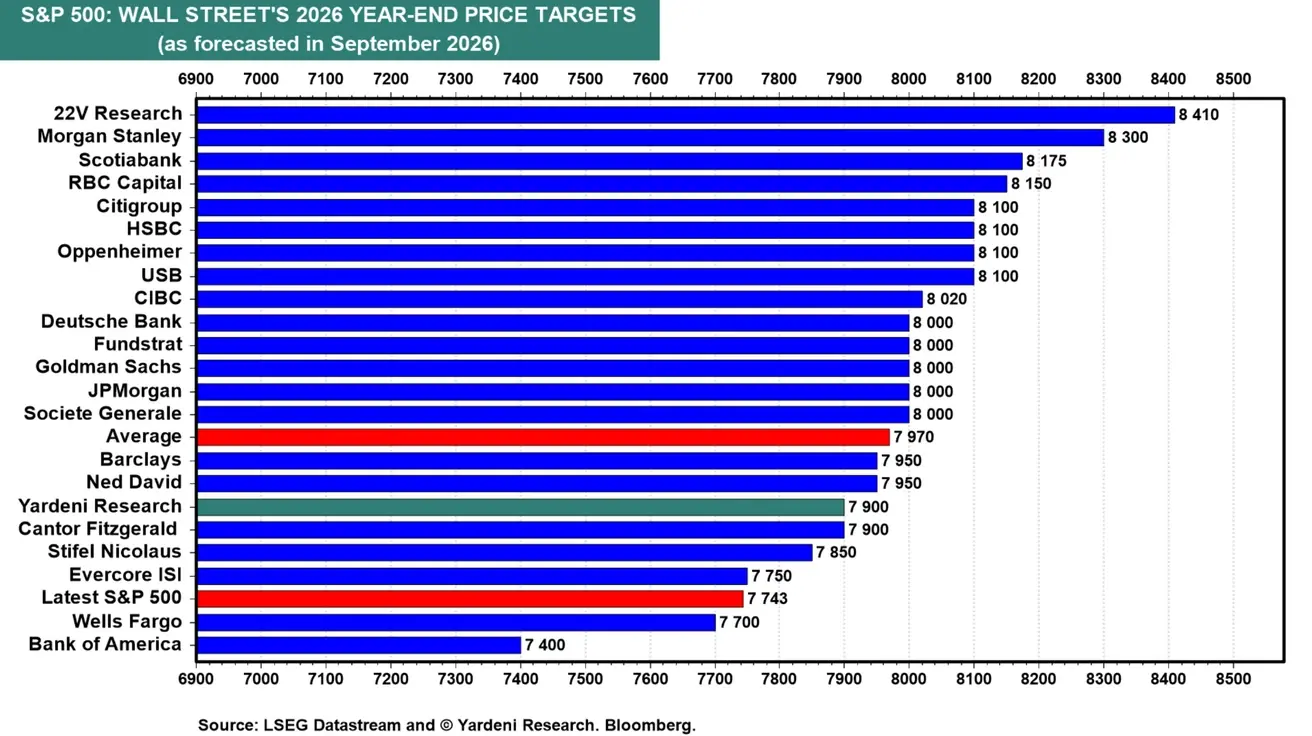
Wall Street-тің 2026 жылдың соңындағы S&P 500 бойынша консенсусы орташа деңгейде оң күйінде қалып отыр: орташа жыл соңындағы мақсатты мән 7 970 пункт, ал қазіргі деңгей 7 743, бұл шамамен 3% өсу әлеуетін білдіреді.
22 болжамның 20-сы индекстің қазіргі деңгейінен жоғары. Сонымен қатар, болжамдар ауқымы кең күйінде қалып отыр — Bank of America-дағы 7 400-ден 22V Research-тегі 8 410-ға дейін.
NASDAQ100
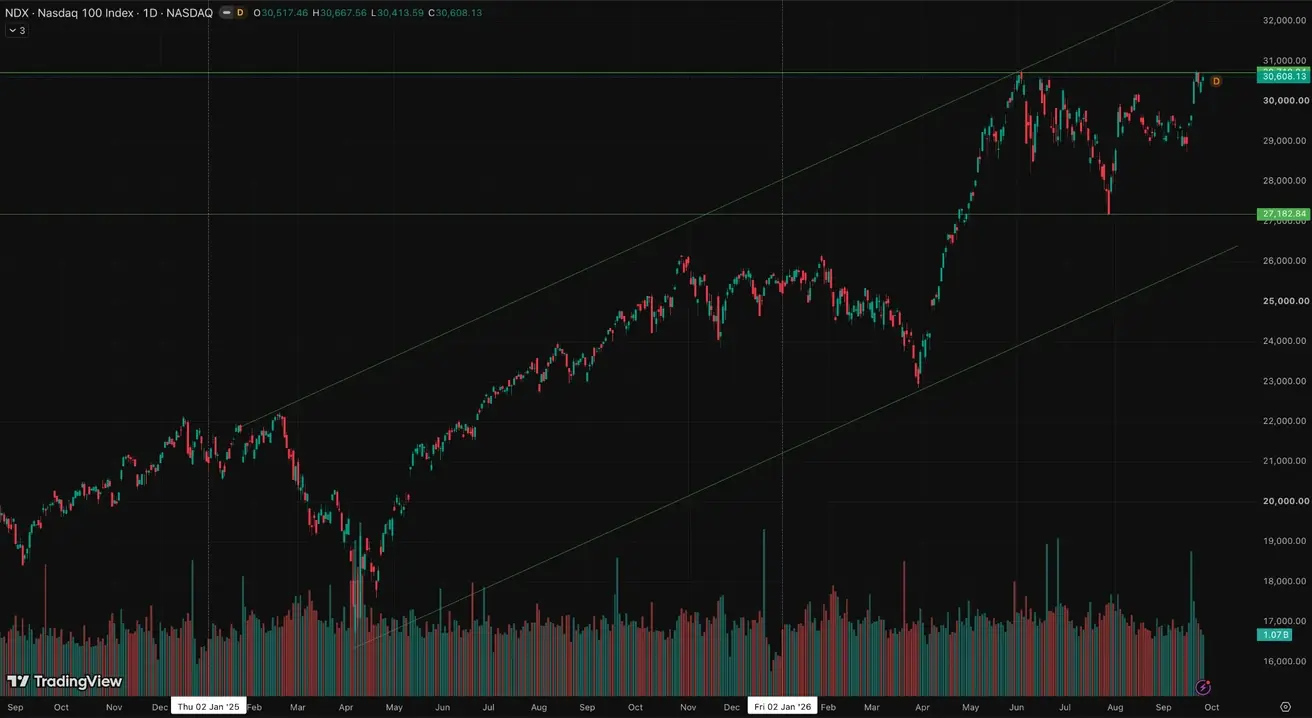
Күн ішіндегі тарихи максимумға жетті; апталық нәтиже: +3,25% (апталық жабылу: 30608,13); жыл басынан бері: +21,22%.
VIX
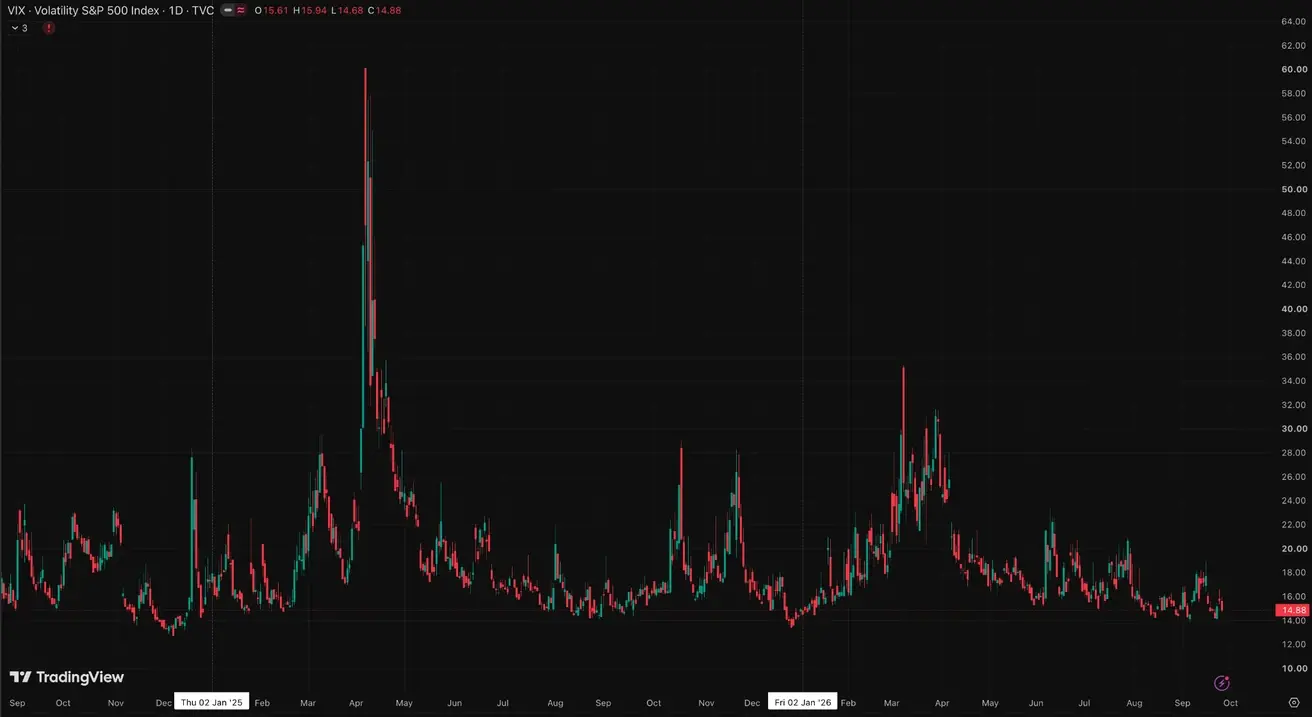
VIX (құбылмалылық индексі): апталық жабылу 14,88 пункт.
Еуроаймақ
- ЕОБ пайыздық мөлшерлемелерді көтерді, ал инфляциялық тәуекелдер артып келе жатқандықтан қатаң ұстанымын сақтап қалды;
- Таяу Шығыстағы қақтығыс аясында ЕОБ ЖІӨ болжамдарын төмендетіп, алдағы жылдарға арналған инфляция болжамдарын көтерді.
ЕОБ президенті Кристин Лагард: инфляциялық тәуекелдер, әсіресе энергияға байланысты, сақталып отыр; банк қатаң ұстанымды сақтауды және мөлшерлеме бойынша шешімдерді келіп түсетін деректерге сүйене отырып қабылдауды көздейді. Сонымен қатар, әлсіз өсім Еуропада көбірек инвестиция мен құрылымдық реформаларды талап етеді.
Макроэкономикалық деректер
Пайыздық мөлшерлемелер
- Депозиттік мүмкіндік мөлшерлемесі: 2,5% (алдыңғысы: 2,25%);
- Маржиналдық кредиттеу мөлшерлемесі: 2,9% (алдыңғысы: 2,65%) — банктер орталық банктен бір түндік қаржыландыру ала алатын мөлшерлеме;
- Негізгі қайта қаржыландыру мөлшерлемесі (саясаттық мөлшерлеме): 2,65% (алдыңғысы: 2,40%).
Инфляция: Тұтыну бағаларының индексі (CPI) (тамыз)
- Базалық CPI (ж/ж): 2,4% (алдыңғысы: 2,5%);
- Негізгі CPI: 2,9%-дан 0,4%-ға дейін қайта қаралды (айлық) (алдыңғысы: 0,2%);
- CPI: 3,2% (ж/ж) (алдыңғысы: 2,9%).
Инфляциялық күтулер (тамыз)
- 1 жылдық күтулер: 3,0% (алдыңғысы: 2,9%)
- 3 жылдық күтулер: 2,9% (алдыңғысы: 2,7%)
ЖІӨ (2026 ж. II тоқсан)
- Тоқсандық: 0,6% (алдыңғысы: -0,2%);
- Жылдық: 0,5% (алдын ала бағалау: 0,4%); (алдыңғысы: 0,3%).
Жұмыссыздық деңгейі (тамыз)
- 6,4% (алдыңғысы: 6,3%).
Өнеркәсіптік өндіріс (тамыз)
- Айлық: -0,1% (алдыңғысы: 0,0%);
- Жылдық: 1,67% (алдыңғысы: 1,37%).
Сатып алу менеджерлерінің индексі (PMI) (қыркүйек)
- Қызмет көрсету PMI: 53,0 (алдыңғысы: 51,6);
- Өңдеу өнеркәсібі PMI: 52,7 (алдыңғысы: 52,7);
- S&P Global құрама PMI: 53,1 (алдыңғысы: 52,0).
Euro Stoxx 600 (FXXP1!)
Апталық нәтиже: +0,11% (апталық жабылу: 641,5); жыл басынан бері: +8,00%.
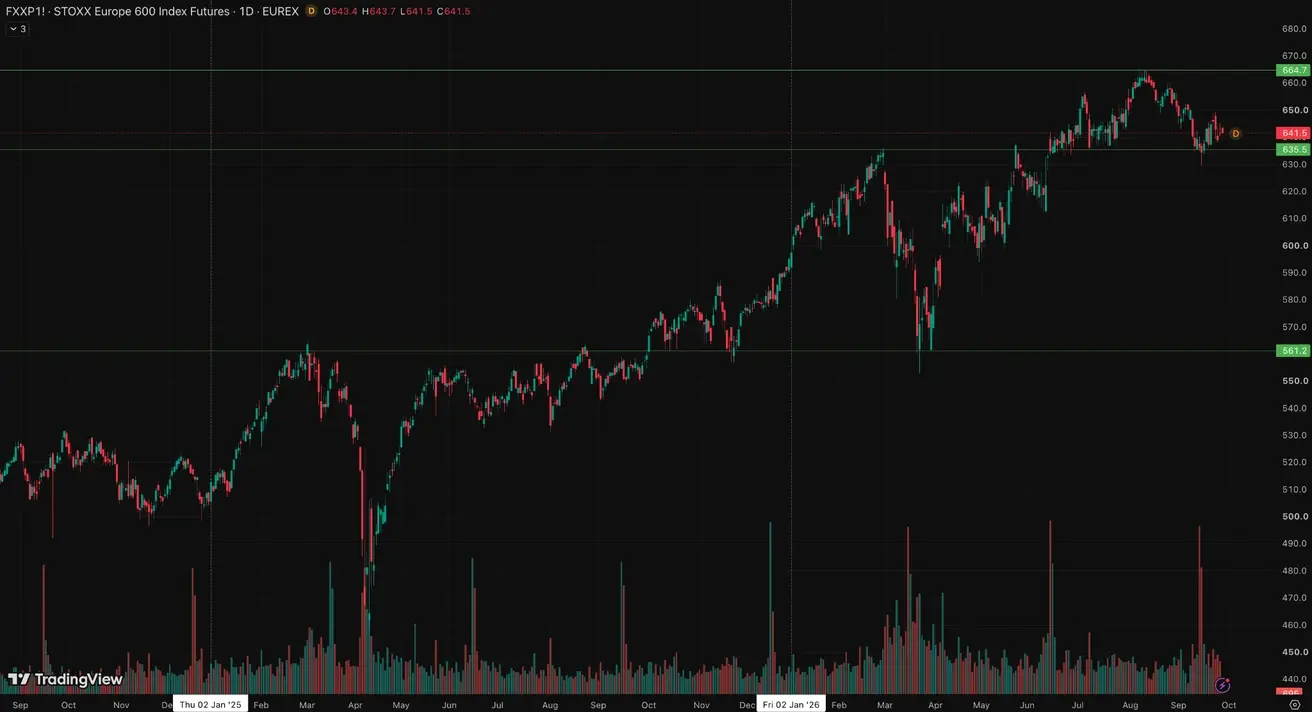
HSBC Stoxx 600 бойынша 2026 жылдың соңындағы мақсатты мәнін 670-тің орнына 680-ге көтерді.
Қытай
Қытай экономикасы күшті экспорттың қолдауымен тұрақтанып келеді, ал ішкі сұраныс пен инвестициялар біртіндеп қалпына келуде. Саясаткерлер экономикалық ынталандыруға қатысты байыпты әрі нысаналы тәсілді ұстанып отыр.
- Пайыздық мөлшерлемелер өзгеріссіз қалды;
- Ақша-кредит саясаты ынталандырушы күйінде қалып отыр;
- Қытай 2026 жылғы жоспары аясында экономикалық өсімді фискалдық қолдауға бейілділігін растады, соның ішінде ішкі сұранысты ынталандыру, салықтық жеңілдіктер мен субсидияларды оңтайландыру және өнеркәсіптік қуатты жаңғырту шаралары бар.
Қытай Халық банкі ұзақ «Алтын апта» мерекесі (ҚХР Ұлттық күні) алдында күн сайын 1 трлн юаньға дейінгі қысқа мерзімді өтімділік операцияларын жүргізетінін мәлімдеді. Негізгі мақсат — қолма-қол ақшаға сұраныстың артуы, салық төлемдері және басқа да қаржылық ағындар туындататын маусымдық өтімділік тапшылығын жұмсарту.
Си Цзиньпин мен Дональд Трамптың кездесуі нәтижесінде сауда бітімі тек екі айға ғана ұзартылды, ал нарық бұдан ұзақ мерзімді күтті. Тайвань мәселесі бойынша да ешқандай мәлімдеме жасалған жоқ.
Макроэкономикалық деректер
Пайыздық мөлшерлемелер
- 1 жылдық Loan Prime Rate (орта мерзімді кредиттеу): 3,00%;
- 5 жылдық Loan Prime Rate (ипотекалық кредиттеудің эталоны): 3,50%.
Инфляция көрсеткіштері (тамыз)
- Тұтыну бағаларының индексі (CPI): 0,4% айлық (алдыңғысы: -0,1%); 0,8% жылдық (алдыңғысы: 0,5%):
- Өндіруші бағаларының индексі (PPI): 3,8% жылдық (алдыңғысы: 3,5%).
Сауда деректері
- Импорт (тамыз): 28,2% ж/ж (алдыңғысы: 27,5%);
- Экспорт (тамыз): 25,0% ж/ж (алдыңғысы: 23,9%);
- Сауда балансы (USD) (тамыз, ж/ж): $119,9 млрд (алдыңғысы: $112,5 млрд).
ЖІӨ (2026 ж. II тоқсан)
- Тоқсандық: 0,9% (алдыңғысы: 1,3%);
- Жылдық: 4,3% (алдыңғысы: 5,0%).
Бұл мақсатты траекториядан төмен және ішкі серпіннің әлсірегенін көрсетеді.
Еңбек нарығы
- Жұмыссыздық деңгейі (тамыз): 5,3% (алдыңғысы: 5,2%).
Өнеркәсіптік белсенділік
- Өнеркәсіптік өндіріс (шілде, ж/ж): 5,2% (алдыңғысы: 4,5%).
Негізгі капиталға инвестициялар
- Тамыз, ж/ж: -7,2% (алдыңғысы: -6,7%).
Бөлшек сауда
- Шілде, ж/ж: 0,6% (алдыңғысы: 0,9%).
Сатып алу менеджерлерінің индекстері (PMI) (тамыз)
- Өңдеу өнеркәсібі PMI: 49,8 (алдыңғысы: 49,2);
- Өңдеу өнеркәсібіне жатпайтын PMI: 49,0 (алдыңғысы: 49,0);
- Құрама PMI: 49,5 (алдыңғысы: 49,3).
CSI 300 Index (000300.HK)
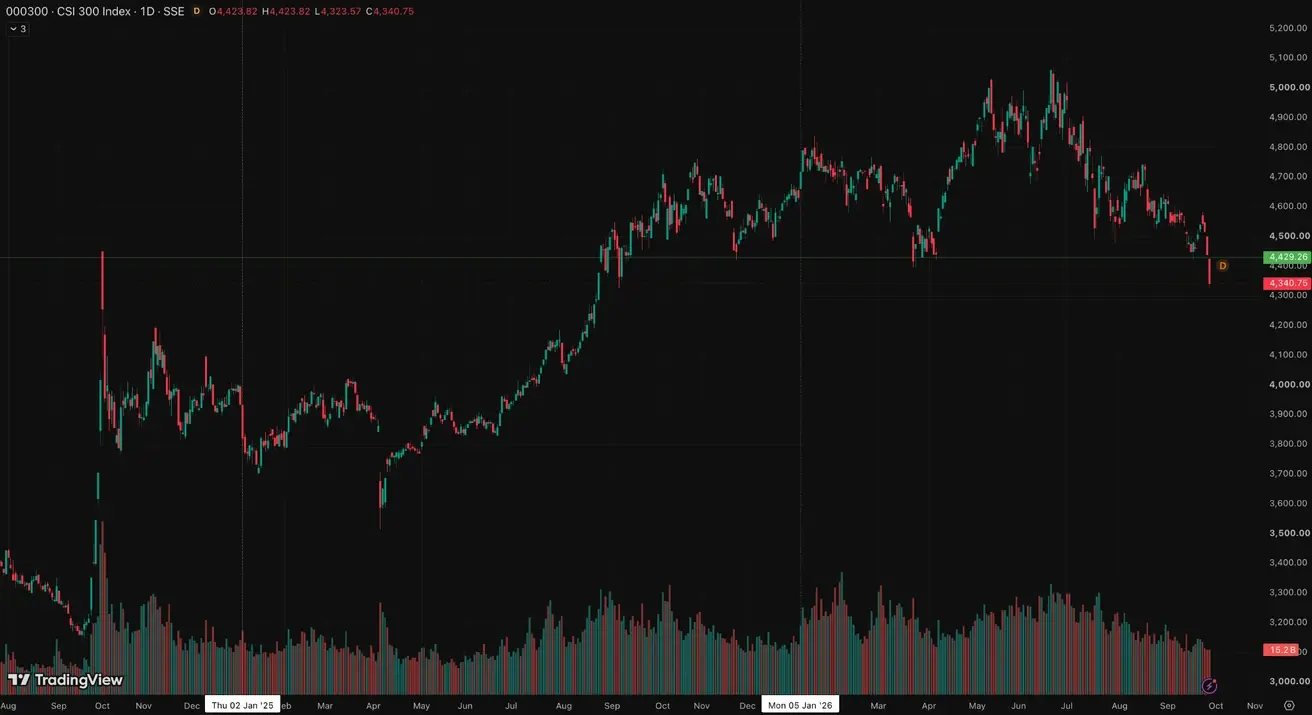
Апталық нәтиже: -5,92% (апталық жабылу: 4340,75); жыл басынан бері: -9,03%.
Әлем
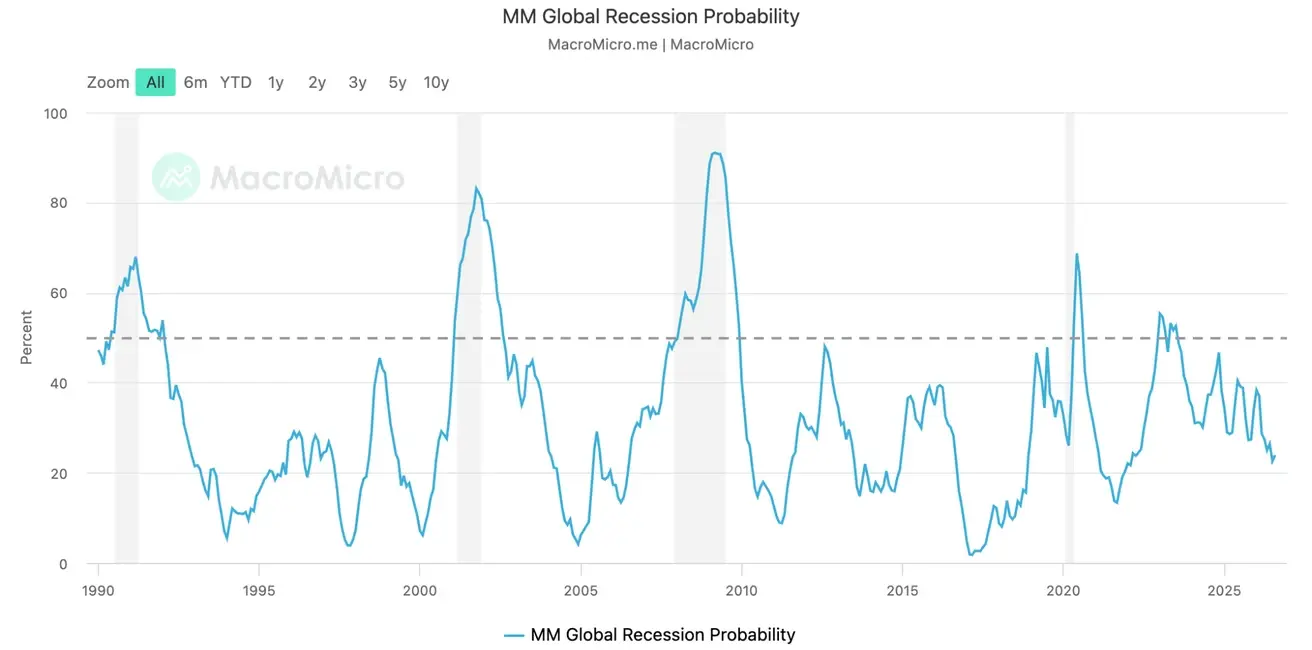
MacroMicro индикаторы бойынша жаһандық рецессия ықтималдығы шамамен 25%-ға дейін төмендеді және сыни 50% шегінен айтарлықтай төмен күйінде қалып отыр. Қазіргі динамика жаһандық экономика рецессияға ұрынбай, баяулау сценарийінің жалғасуын көрсетеді:
Экономикалық ынтымақтастық және даму ұйымы (OECD) 2026 жылғы қыркүйекке арналған Interim Economic Outlook есебін жариялады:
Геосаяси күйзелістерге, соның ішінде энергия нарығындағы соққыларға қарамастан, жаһандық экономика төзімділік танытып отыр. OECD 2026 жылға арналған жаһандық ЖІӨ өсімі болжамын 2,9%-ға дейін көтерді (маусымдағы бағалаулардағы 2,8%-дан), бірақ 2027 жылға қатысты күтулерін 3,0%-ға дейін төмендетті.
Өсім драйверлері және оң факторлар:
- Жасанды интеллект (AI) серпіні: AI саласындағы жоғары белсенділік пен ауқымды инвестициялар технология секторына елеулі қолдау көрсетіп, жалпы өнімділікті арттыруда;
- Энергия бағасының төмендеуі: Қысқа мерзімді құбылмалылыққа қарамастан, энергия бағалары 2027 жылы тұрақтанып, түзеледі деп күтіледі, бұл тұтынушыларды қолдап, бизнес шығындарын азайтады;
- Табыстардың төзімділігі: Бірқатар ірі экономикада баға қысымы біртіндеп бәсеңдеп, үй шаруашылықтарының нақты табыстарының тұрақтануына мүмкіндік беріп отыр.
Жаһандық экономика үшін негізгі тәуекелдер
OECD төмендегі тәуекелдер бір мезгілде іске асса, 2027 жылы жаһандық өсім қосымша 0,7%-ға төмендеуі, ал инфляция 1,1%-ға көтерілуі мүмкін екенін ескертеді:
- Егемен қарыз дағдарысы: ЕО үкіметтік облигацияларының кірістілігі көпжылдық ең жоғары деңгейлерге жетті. OECD елдерге қарыз күйреуін болдырмау үшін мемлекеттік шығыстарды шектеуді және қайта бөлуді қатаң ұсынады;
- Геосаясат және энергия: Таяу Шығыстағы ұзаққа созылған қақтығыстар мұнай мен газ бағасының күрт өсуін туындатуда;
- Климаттық соққылар: Күшті Эль-Ниньо егін өнімділігіне қауіп төндіріп, азық-түлік инфляциясының жаңа толқынын қоздыруы мүмкін;
- AI секторын қайта бағалау: Жасанды интеллектке салынған триллиондаған доллардың кірістілігі күткеннен төмен болуы мүмкін.
Алтын фьючерстері (GC)
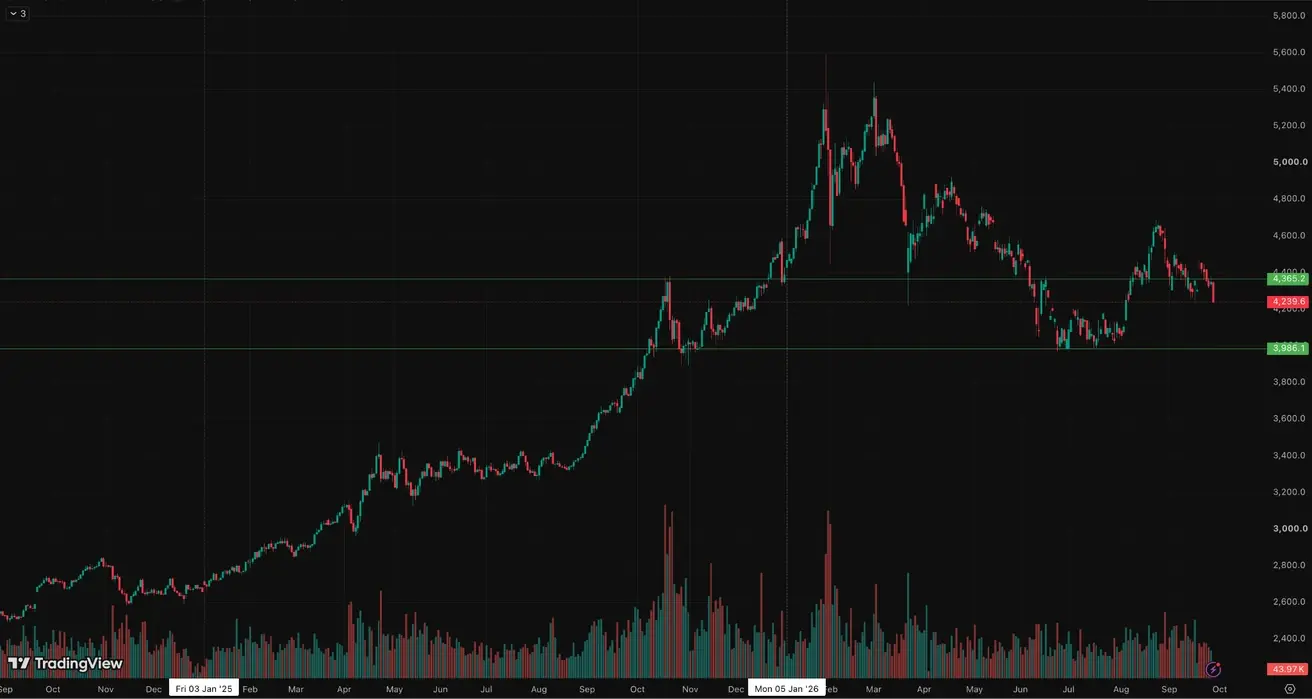
Апталық нәтиже: -4,28% (апталық жабылу: $4238,7 бір троя унциясына); жыл басынан бері: -2,16%
Мұнай фьючерстері
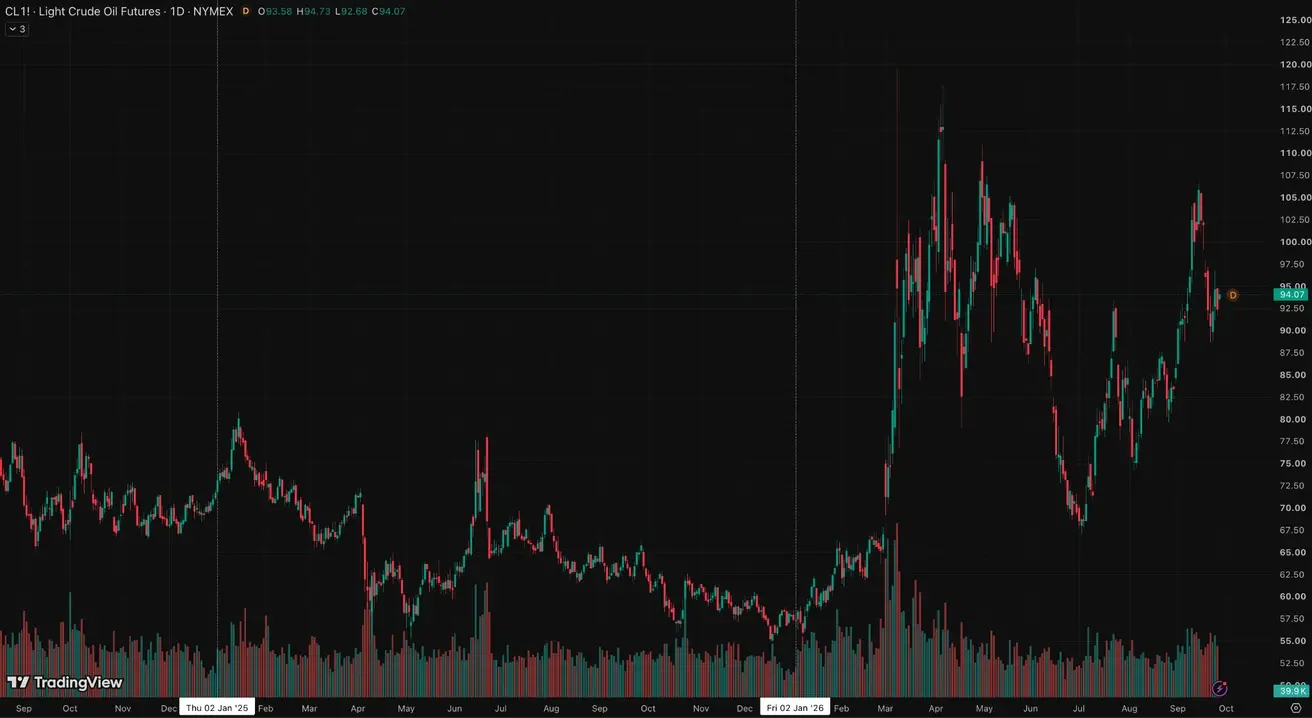
Апталық нәтиже: -1,44% (апталық жабылу: $94,7 барреліне); жыл басынан бері: +64,95%
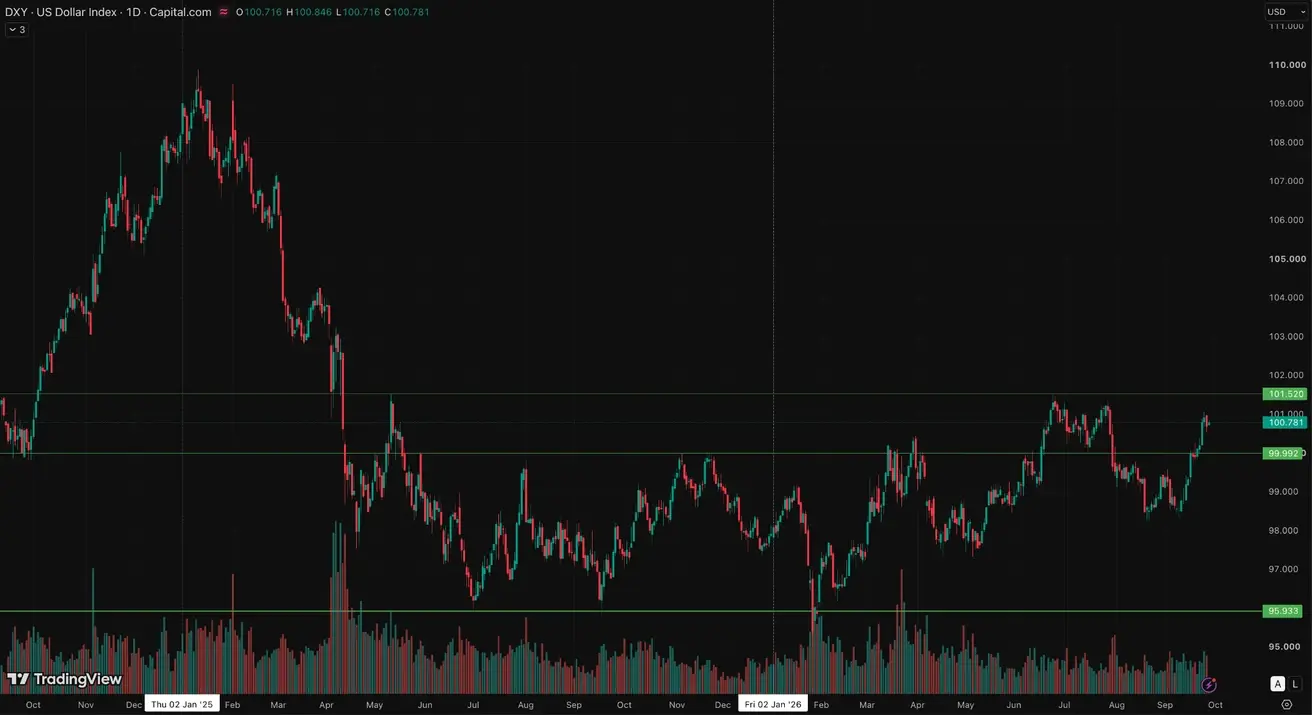
Доллар индексі фьючерстері (DX)
ФРЖ мөлшерлемені көтереді деген күтулер мен облигациялар кірістілігінің күрт өсуі аясында доллар негізгі валюталарға қатысты нығаюда.
Апталық нәтиже: +0,79% (апталық жабылу: 100,681); жыл басынан бері: +2,74%.
Крипто нарығы
Крипто нарығы өсімнің екінші толқынынан кейін шоғырлану кезеңіне өтті, SEC пен CFTC-ден жаңа реттеуші ережелерді күтуде.
ФРЖ GENIUS Act аясында stablecoin эмитенттеріне арналған реттеуші негіз жөніндегі ұсыныстарын қоғамдық талқылауға шығарды.
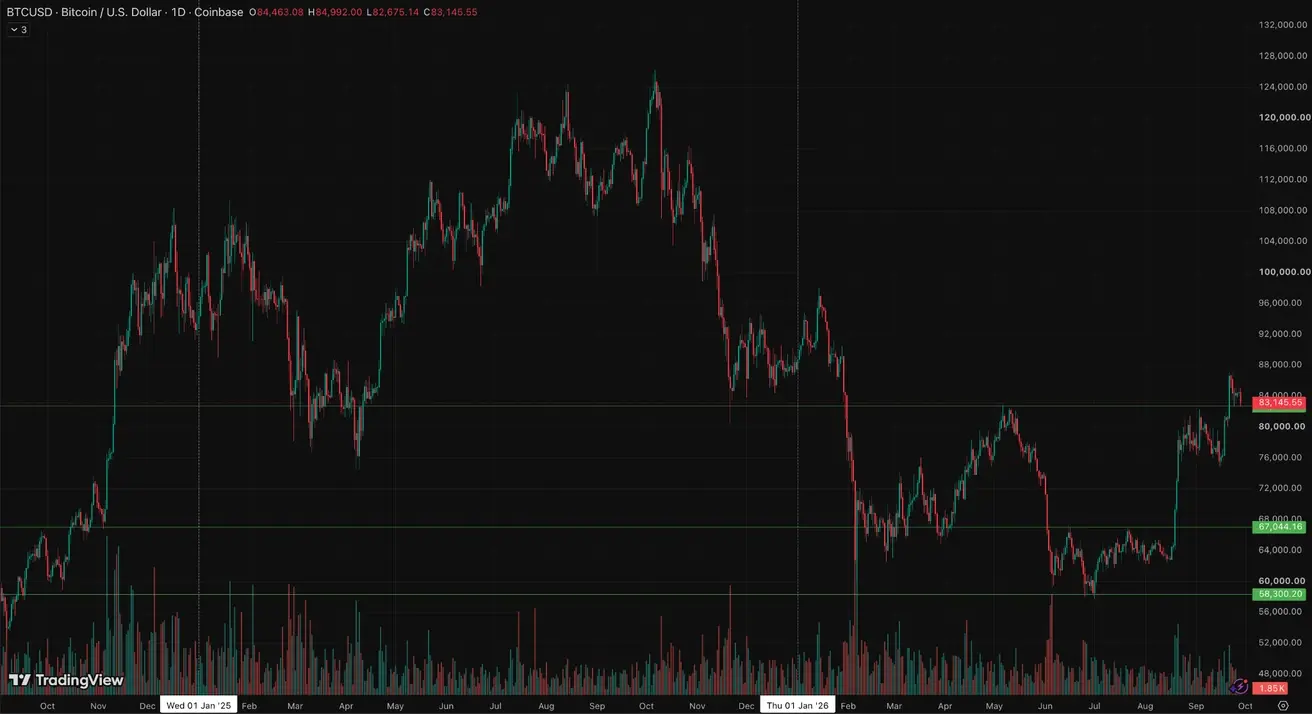
BTC фьючерстері
Апталық нәтиже: +4,07% (апталық жабылу: $84,462.14); жыл басынан бері: -3,71%.
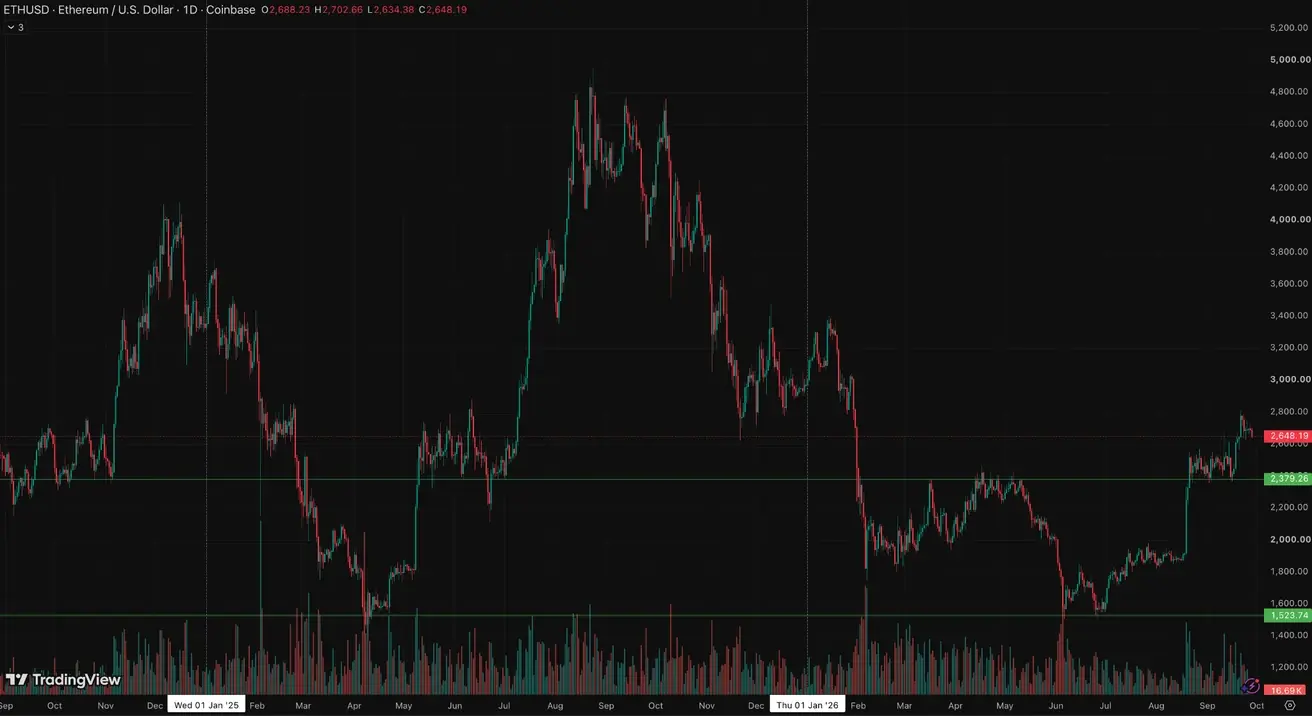
ETH фьючерстері
Апталық нәтиже: +1,66% (апталық жабылу: $2688,23); жыл басынан бері: -9,61%.
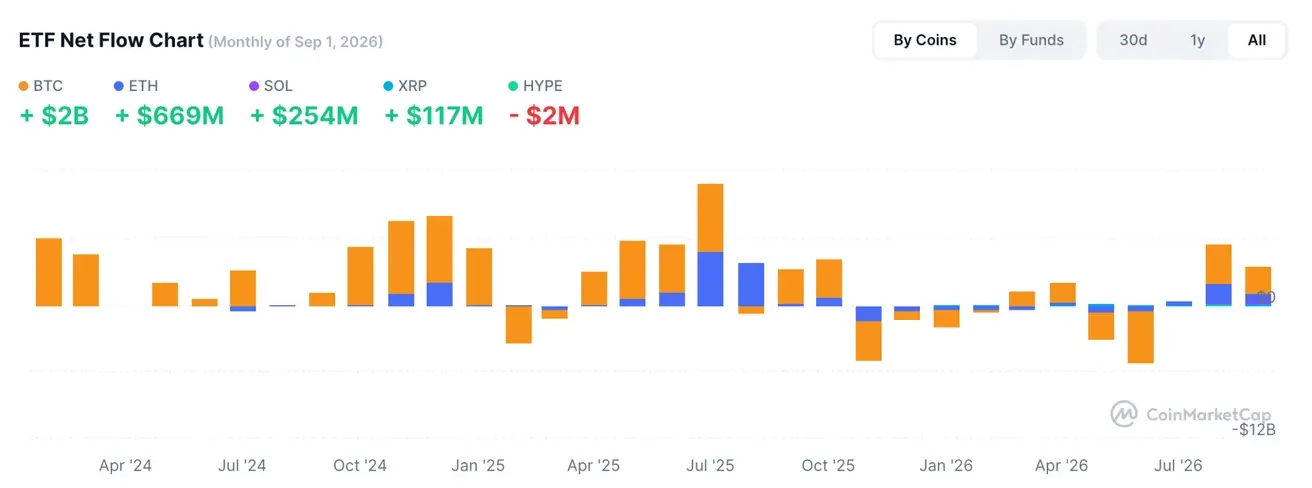
ETF таза ағындары
Жалпы криптовалюта нарығының капитализациясы
Жалпы крипто нарығының капитализациясы: $2,85 трлн (бір апта бұрынғы $2,87 трлн-мен салыстырғанда) (coinmarketcap.com).
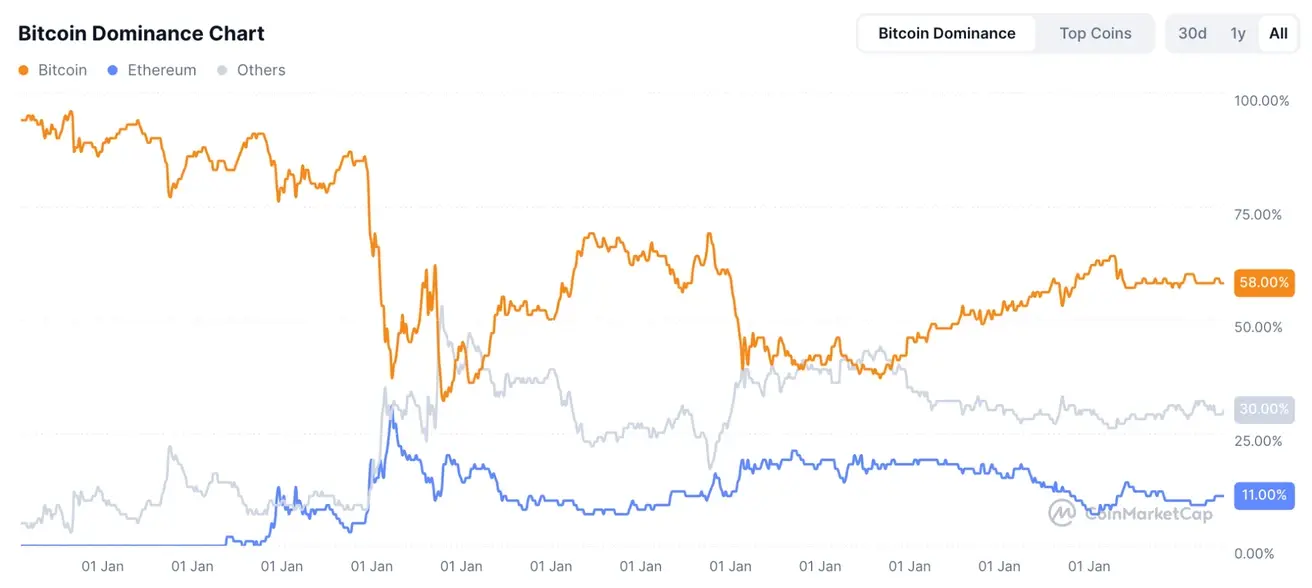
Криптоактивтер нарығындағы үлестер:
- Bitcoin 58,6% (алдыңғысы 58,9%)
- Ethereum 11,3% (алдыңғысы 11,5%)
- Басқалары 30,0% (алдыңғысы 29,6%)