English
 Lietuvių
 Қазақша
 Eesti
21 сентября – 27 сентября 2026: Еженедельный экономический обзор
Ключевые обновления рынка
Основные тезисы:
- Ставка повышена до диапазона 3,75-4,00%, риторика “ястребиная”;
- Режим ДКП умеренно жесткий;
- Макроданные США подтверждают сценарий мягкой посадки, риски инфляции растут, рынок труда охлаждается без признаков рецессии и пока не требует снижения ставки.
- ФРС немного улучшил прогнозы по ВВП и занятости, краткосрочные инфляционные прогнозы повышены.
Макростатистика. США
Потребительская инфляция (август)
- Core CPI: (м/м) 0,3% (пред: 0,2%); (г/г) 2,4% (пред: 2,5%):
- CPI: (м/м) 0,4% (пред: 0,1%); (г/г) 3,4% (пред: 3,4%):
Индексы цен производителей (август)
- PPI (м/м): 0,4%, (пред: 0,0%); Core PPI (м/м): 0,3%, (пред: 0,2%):
Инфляционные ожидания (Michigan) (сентябрь)
- 12-ти месячная ожидаемая инфляция: 4,6%, пред: 4,6%:
- 5-ти летняя ожидаемая инфляция выросла: 3,4%, пред: 3,3%:
ВВП (Бюро экономического анализа США, BEA) (2Q26 в годовом исчислении, вторая оценка): +1,5%, прогноз: +1,5%; (1Q26: +2,1%):
Индикатор GDPNow («текущая» версия официальной оценки до ее публикации) от Федерального резервного банка Атланты (3Q2026): 5,0% (пред: 5,1%).
Сальдо торгового баланса (июль): -88 млрд (-71,20 млрд):
Рынок труда (BLS) (август/сентябрь)
- Уровень безработицы 4,1% (пред: 4,1%):
- Общее число лиц, получающих пособия по безработице в США: 1719 К (пред: 1774 К);
- Число первичных заявок на получение пособий по безработице: 196К (пред: 207К);
- Изменение числа занятых в несельскохозяйственном секторе: 162К, (пред: 23K):
- Изменение числа занятых в частном несельскохозяйственном секторе: 127К (пред: -30К):
- Средний почасовой заработок (г/г): 3,1% (пред: 3,2%);
- Число открытых вакансий на рынке труда JOLTS: 7,271M (пред: 6,866M).
Индексы деловой активности (PMI) от S&P Global (август)
(выше 50 - расширение экономики, ниже - замедление)
- В секторе услуг: 58,7 (пред: 56,5);
- В производственном секторе: 57,0 (пред: 53,9);
- Composite: 58,4 (пред: 56,0).
Денежно-кредитная политика и долговой рынок США
Выводы из выступления зампреда по надзору Совета управляющих ФРС Майкла С. Барра (Economic Outlook and Housing):
-
Барр дал прямой и достаточно ястребиный сигнал по ДКП. Он заявил, что экономика растёт уверенно, рынок труда остаётся устойчивым, тогда как инфляция всё ещё выше 2% и не демонстрирует достаточно убедительного возвращения к цели. По его словам, инфляционные риски выросли, а риски по рынку труда снизились;
-
Соответственно, он поддержал сентябрьское повышение ставки и считает, что ФРС до этого была “вне позиции”. В базовом сценарии Барр ожидает, что потребуются дальнейшие корректировки политики, чтобы своевременно вернуть инфляцию к 2%.
-
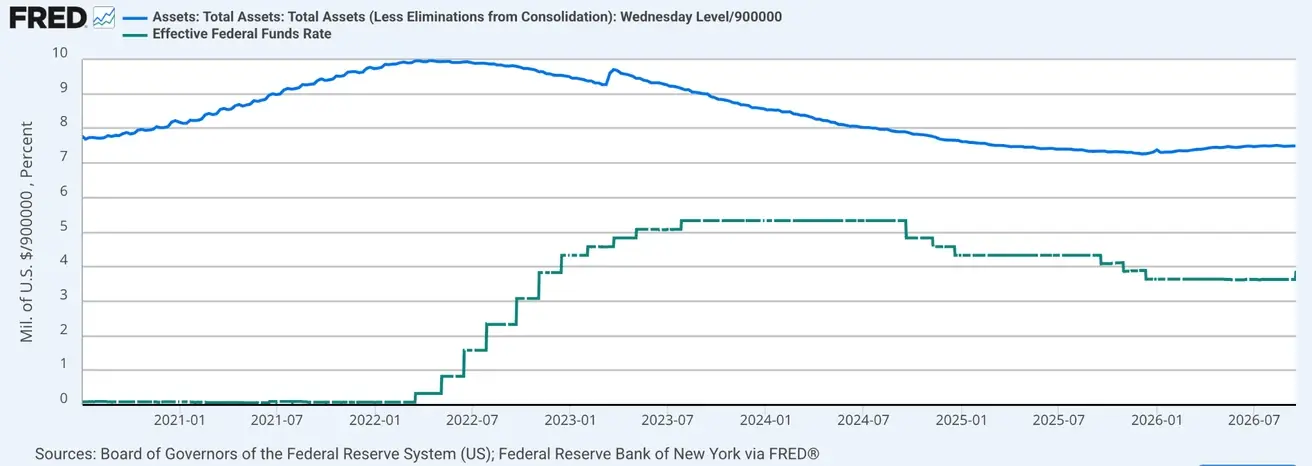
Процентная ставка по федеральным фондам (EFFR): 3,75% - 4,00%;
-
Баланс ФРС: $6,747 трлн: +3,24% с момента остановки QT ($6,535 трлн):
Fedwatch
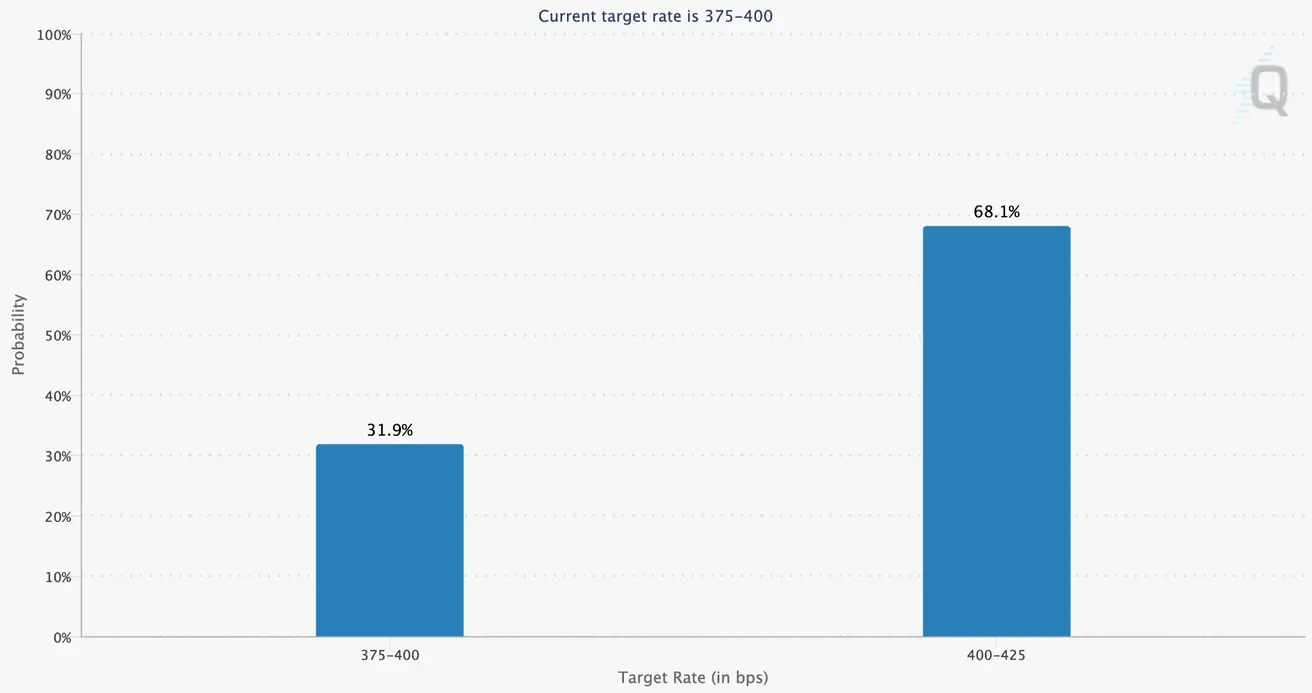
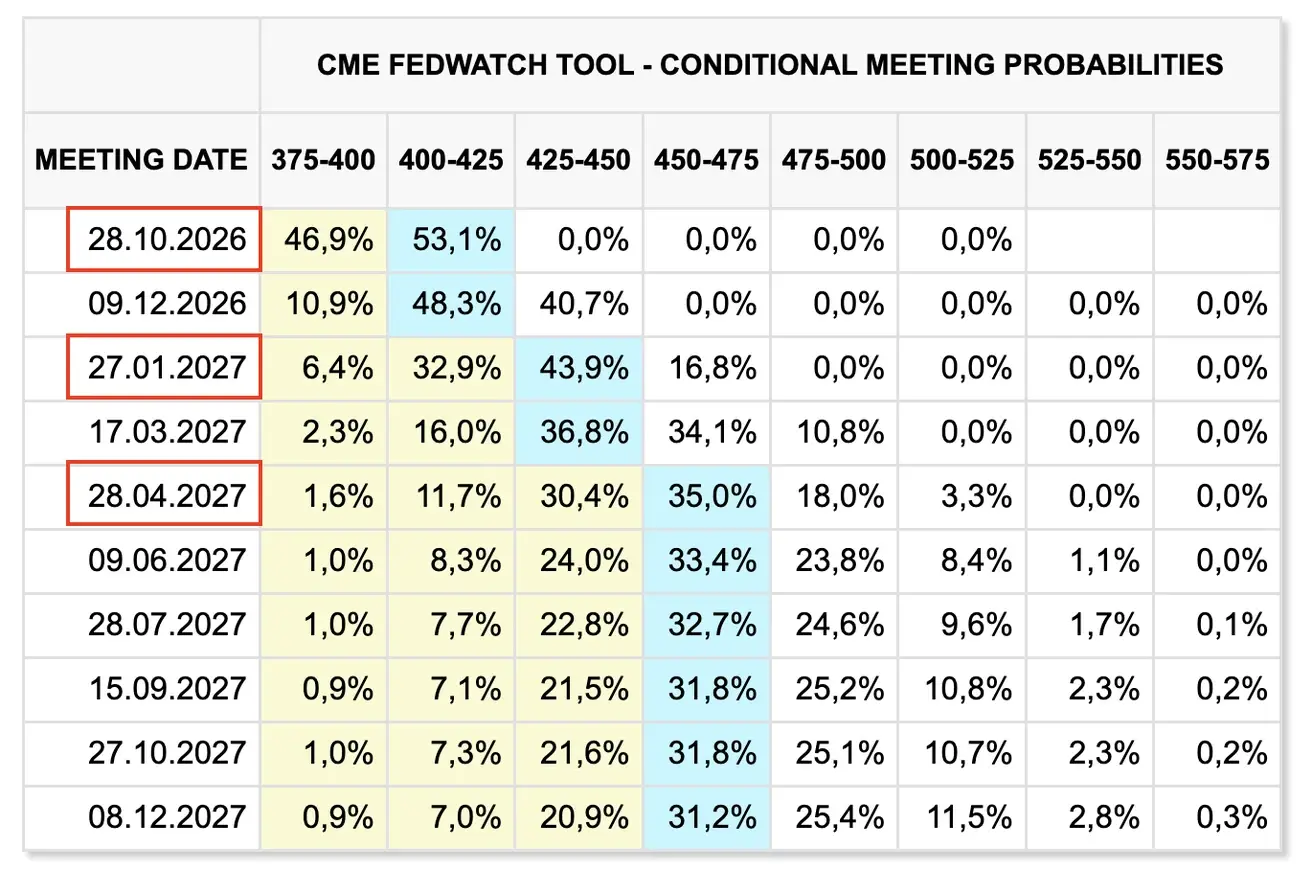
- На следующее заседание (28 октября) - оценочная вероятность повышения ставки на 0,25% составляет 68,1% (неделей ранее 53,1%):
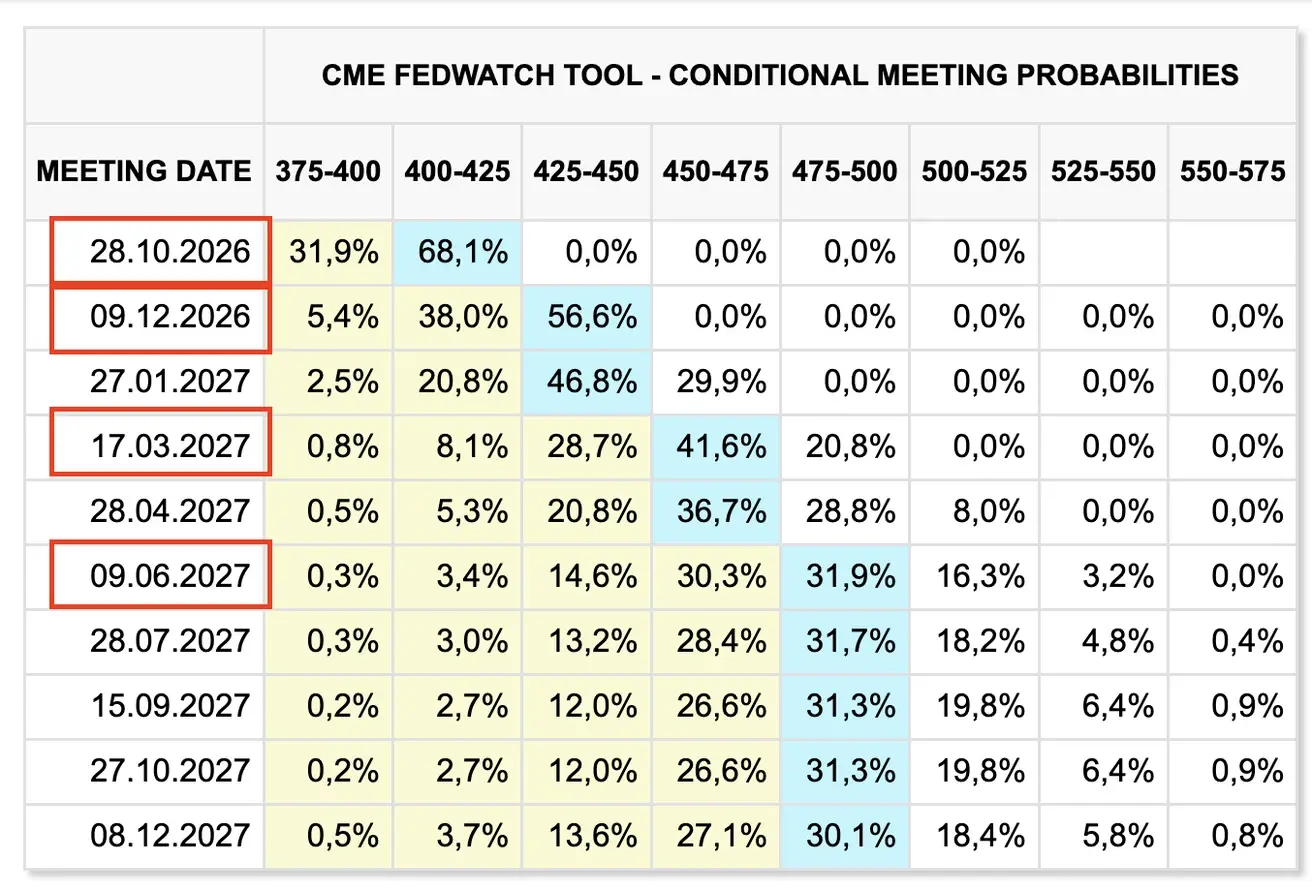
- На след 12 месяцев: рынок сохраняет ожидания в 4 шага повышения ставки по 0,25% до диапазона 4,75-5,00% с крайним повышением в июне 2027 года:
Сегодня:
Неделей ранее:
Долговой рынок США
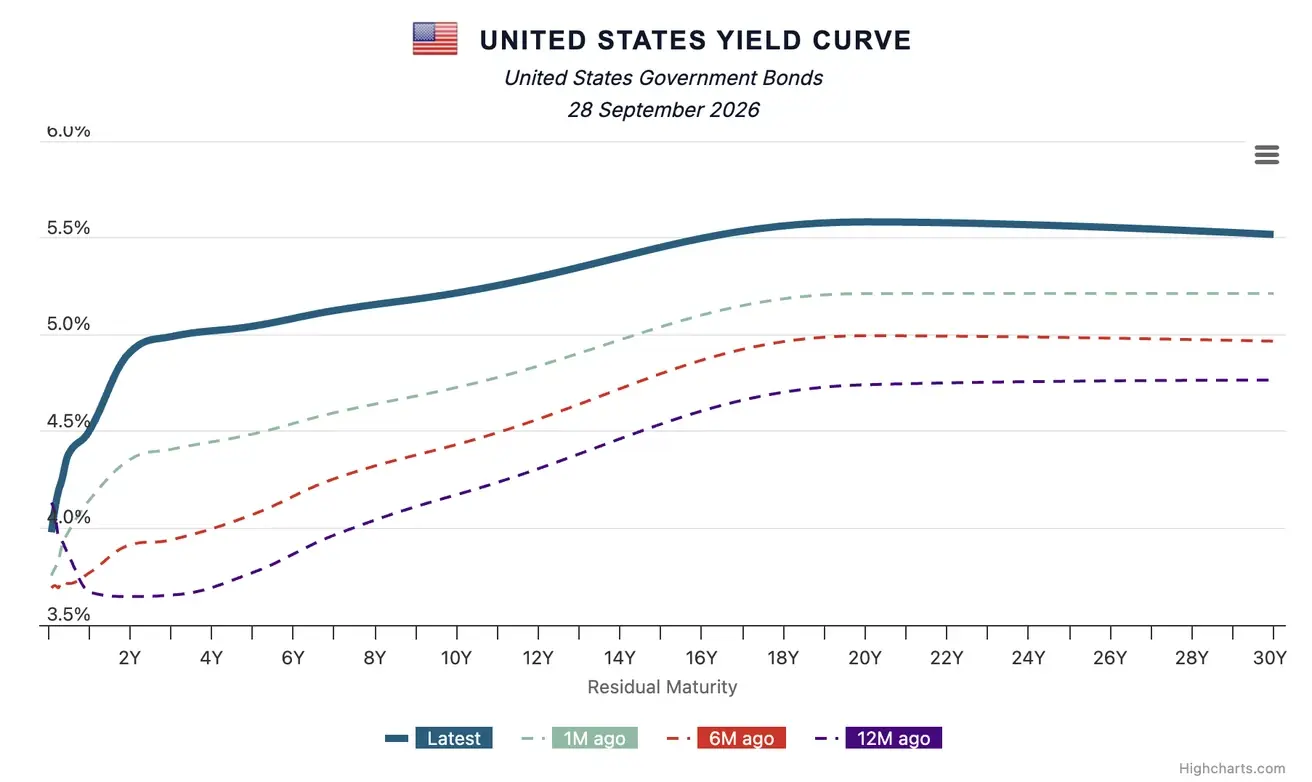
Долговой рынок США - сильный рост по всему диапазону кривой доходностей.
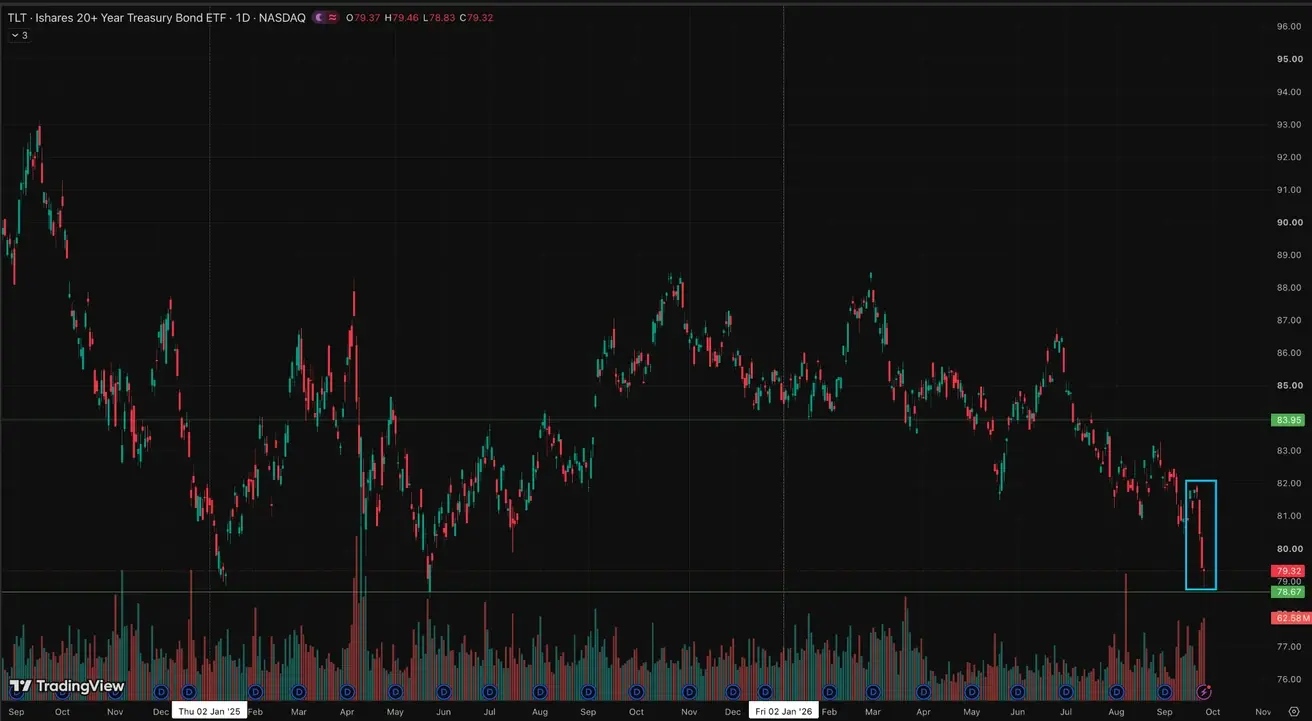
Казначейские облигации 20+ (ETF TLT): по итогу недели: -2,38% (закрытие недели 79,32); с начала года: -8,99%:
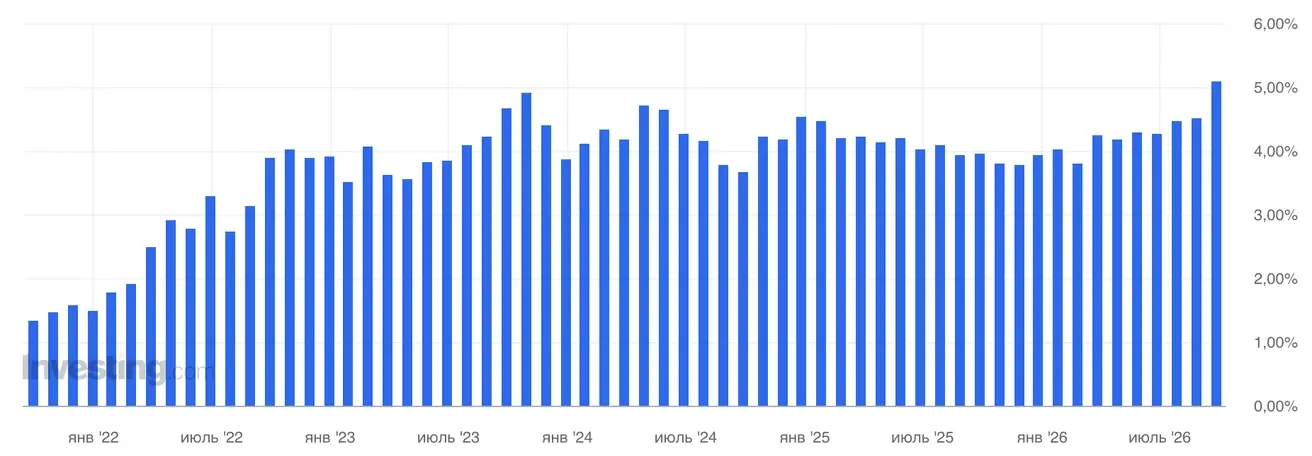
Аукцион по размещению 5-летних казначейских нот США: 5,033% (пред: 4,393%):
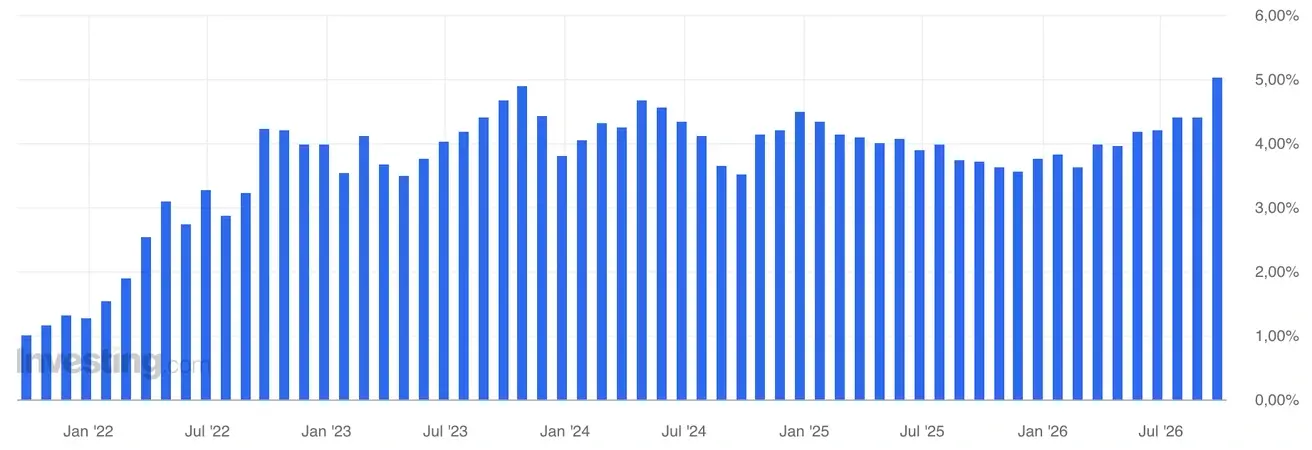
Аукцион по размещению 7-летних казначейских нот США: 5,085% (пред: 4,512%):
Доходности и спреды
- Market Yield on U.S. Treasury Securities at 10-Year Constant Maturity: 5,21% (пред: 4,97%);
- Доходность по 2-х леткам: 4,91% (пред: 4,76%);
- ICE BofA BBB US Corporate Index Effective Yield: 6,08% (пред: 5,84%).
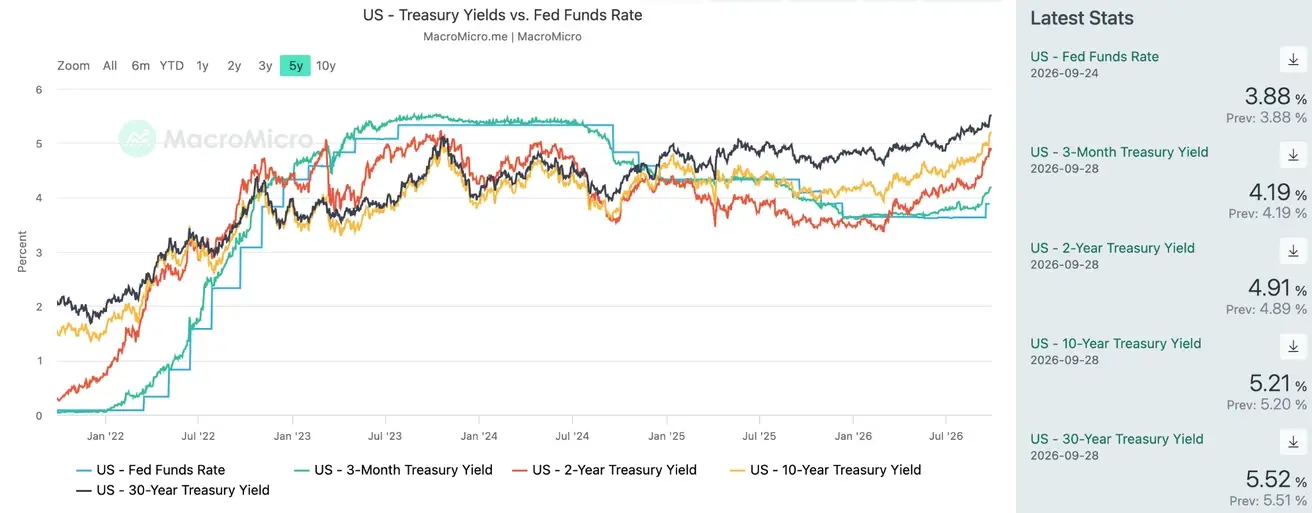
- Спред доходности между 10-летними и 2-летними государственными облигациями США составляет 30 базисных пунктов (пред: 21);
- Спред доходности между 10-летними и 3-х месячными государственными облигациями США составляет 102 базисных пунктов (пред: 89).
Кривая доходностей по государственному долгу США
Стоимость 5-летнего кредитного дефолтного свопа (CDS) США (страховка от дефолта): 33,75 б.п. (vs 32,39 б.п. на прошлой неделе).
Фондовый рынок
Индекс SP500: по итогу недели: +1,21% (закрытие недели 7743,41); с начала года: +13,12%:
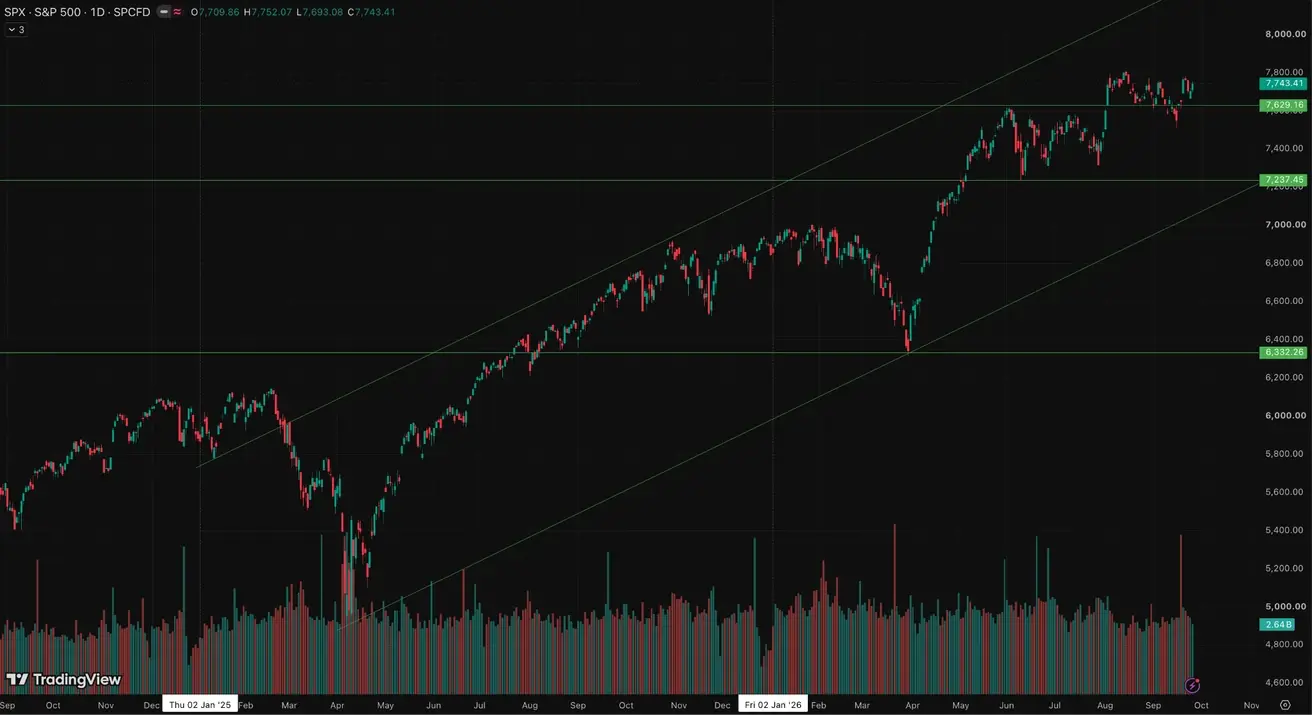
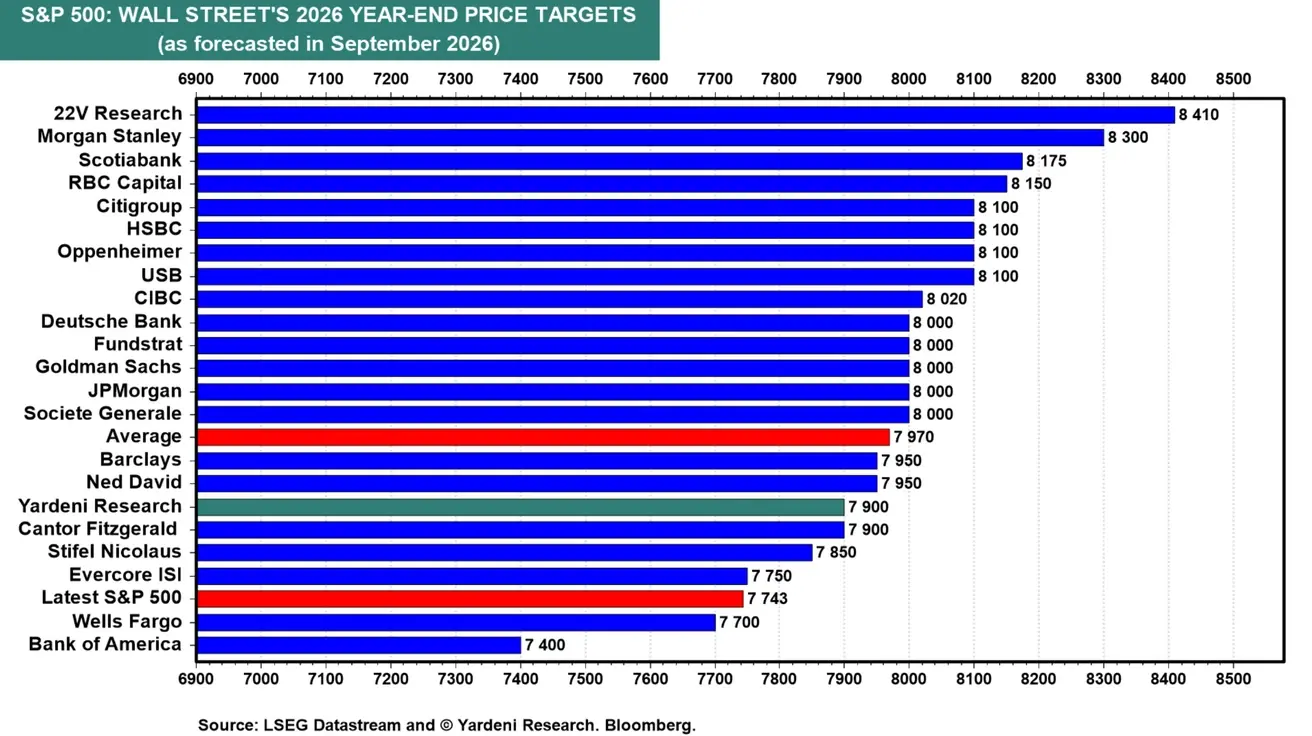
Консенсус инвест-домов по S&P 500 на конец 2026 года остаётся умеренно позитивным: средний целевой уровень составляет 7970 пунктов против текущего значения в 7743, что предполагает около 3% потенциального роста.
20 из 22 представленных прогнозов находятся выше текущего уровня индекса. При этом разброс прогнозов остаётся значительным - от 7 400 у Bank of America до 8 410 у 22V Research.
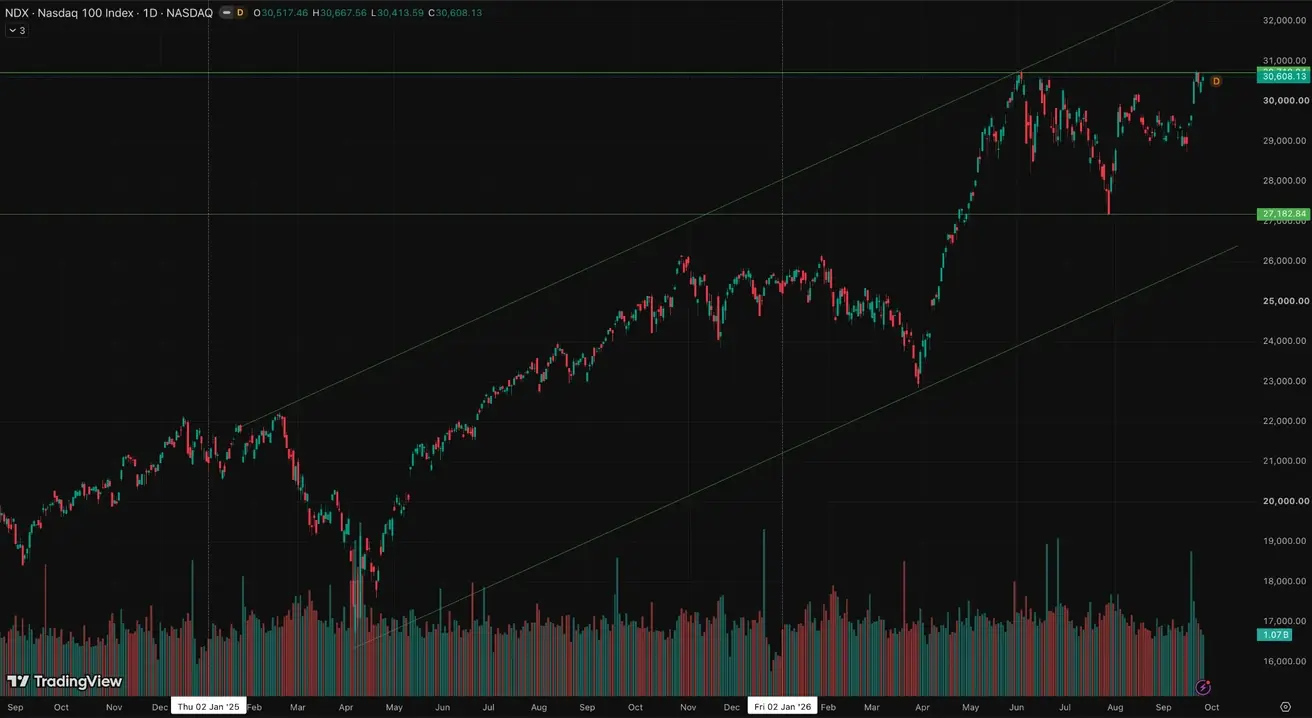
Nasdaq 100: в моменте исторический максимум, по итогу недели: +3,25% (закрытие недели 30608,13); с начала года: +21,22%:
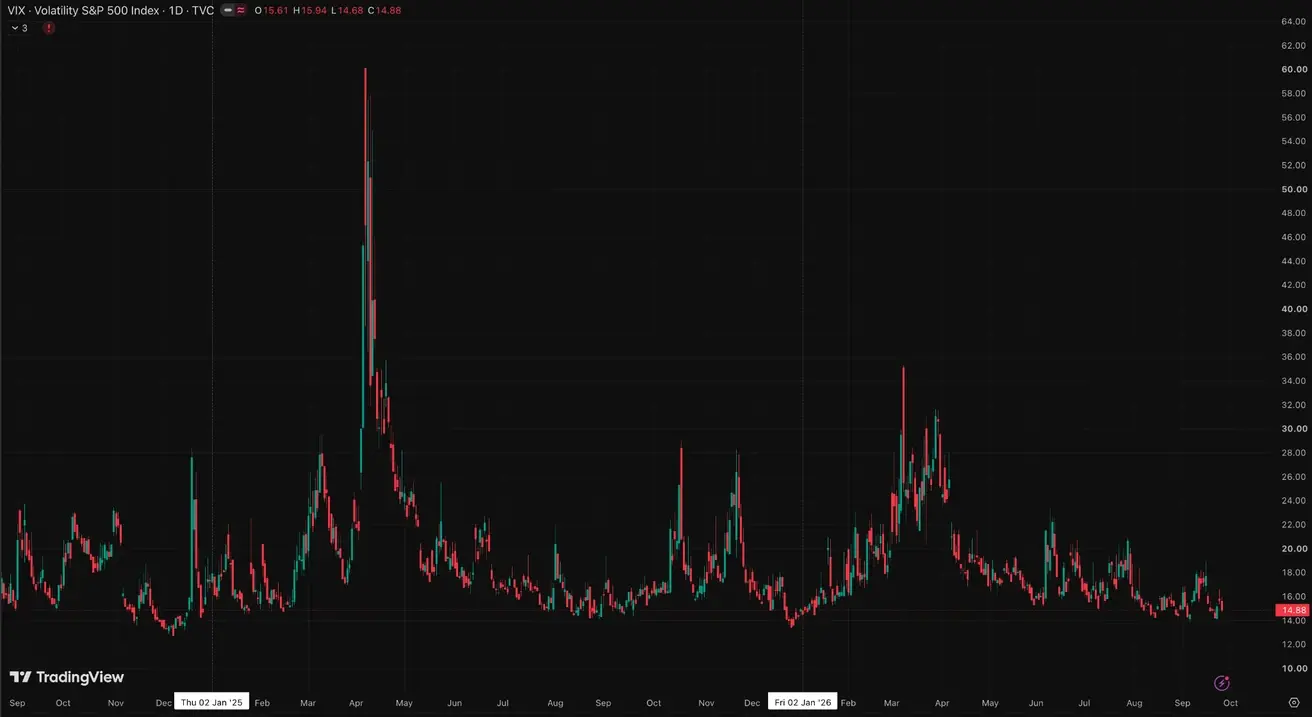
VIX (индекс волатильности): закрытие недели 14,88 пункта:
Еврозона
- ЕЦБ повысил ставки, риторика сохраняется жёсткой - риски инфляции сохраняются;
- На фоне конфликта на Ближнем Востоке ЕЦБ пересмотрел в сторону понижения свои прогнозы по ВВП и повысил прогноз по инфляции на ближайшие годы.
Глава ЕЦБ Кристин Лагард: инфляционные риски сохраняются, особенно на фоне энергетического фактора; банк намерен сохранять жёсткий подход и принимать решения по ставкам исходя из поступающих данных. Одновременно слабый рост требует усиления инвестиций и структурных реформ в Европе.
Макростатистика
Процентные ставки
- Ставка по депозитам: 2,50% (пред. 2,25%);
- Ставка маржевого кредитования: 2,90% (пред. 2,65%) (по ней банки могут брать у регулятора кредиты овернайт);
- Краткосрочная (ключевая) ставка: 2,65% (пред. 2,40%).
Инфляция: индекс потребительских цен (август)
- Core CPI: (г/г) 2,4% (пред: 2,5%); (м/м) пересмотрено с 2,9% до 0,4% (пред: 0,2%):
- CPI: (г/г) 3,2% (пред: 2,9%);
Инфляционные ожидания (август)
- 1-летние ожидания: 3,0% (пред: 2,9%)
- 3-летние ожидания: 2,9% (ранее 2,7%)
ВВП 2Q26 (кв/кв): 0,6% (пред: -0,2%):
ВВП 2Q26 (итоговая): г/г: 0,5% (предварительная оценка: 0,4%); (пред. 0,3%).
Уровень безработицы (август): 6,4% (пред. 6,3%).
Объём промышленного производства (август): (м/м) -0,1% (пред: 0,0%), (г/г) 1,67% (пред. 1,37%)
Индекс деловой активности (PMI) (сентябрь)
- В секторе услуг: 53,0 (пред: 51,6);
- В производственном секторе: 52,7 (пред: 52,7);
- S&P Global Composite: 53,1 (пред: 52,0).
Euro Stoxx 600 (FXP1!): по итогу недели: +0,11%; (закрытие недели 641,5); с начала года: +8,00%:
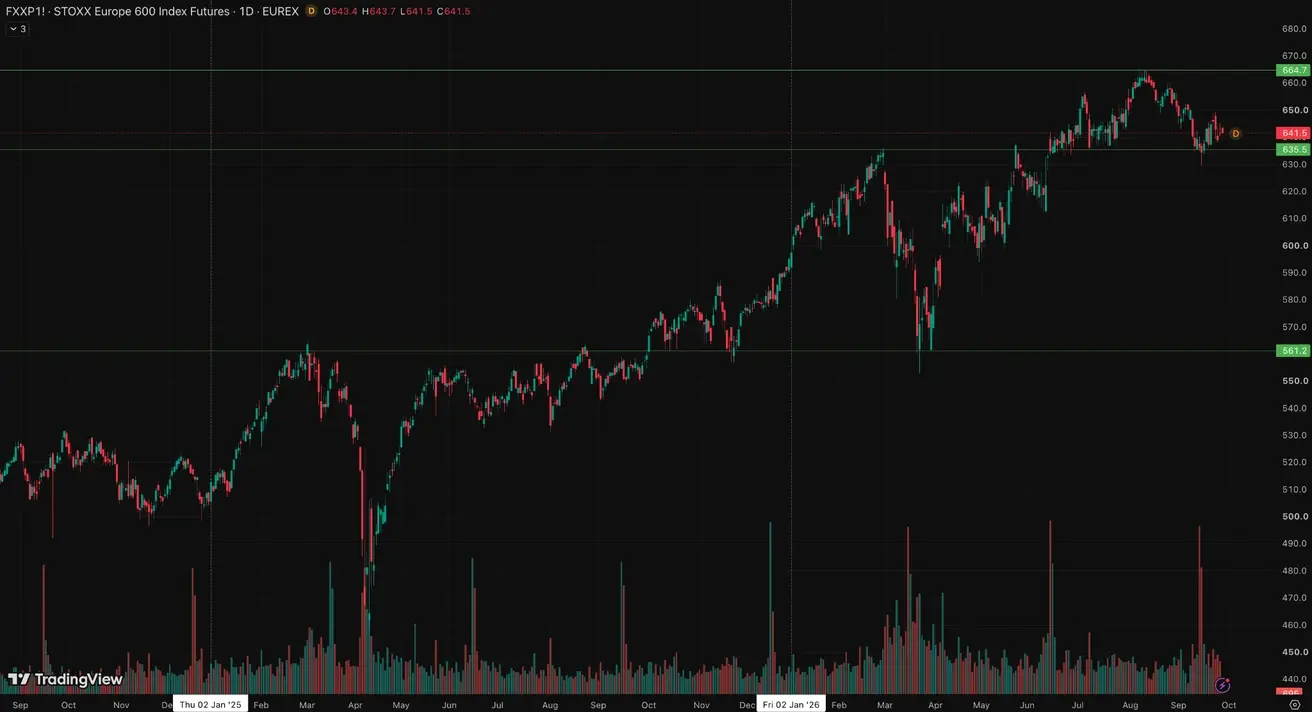
HSBC повысил прогноз по индексу Stoxx 600 на конец 2026 года до 680 с 670.
Китай
Экономика стабилизируется за счет экспорта, при этом внутренний спрос и инвестиции восстанавливаются; стимулирование носит точечный и осторожный характер.
- Ставки без изменений;
- Режим ДКП мягкий;
- Китай сообщил о сохранении фискальной поддержки экономического роста в рамках плана на 2026 год (стимулирование внутреннего спроса, оптимизация налоговых льгот и субсидий, модернизация промышленности).
Народный банк Китая заявил, что перед длинными праздничными выходными «Золотая неделя» (День образования КНР) будет проводить ежедневные операции по предоставлению краткосрочной ликвидности объёмом до 1 трлн юаней. Главная цель - сгладить сезонный дефицит ликвидности из-за повышенного спроса на наличные, налоговых платежей и других финансовых потоков.
На фоне встречи Си Цзиньпина и Дональда Трампа торговое перемирие было продлено лишь на два месяца, тогда как рынок рассчитывал на более длительный период. Также не было представлено никаких анонсов по Тайваньскому вопросу.
Макростатистика
Процентные ставки
- 1Y Loan Prime Rate (среднесрочное кредитование): 3,00%;
- 5Y Rate (пятилетняя ставка, влияет на ипотеку): 3,50%.
Инфляционные показатели (август)
- Индекс потребительских цен (CPI): м/м 0,4 (пред -0,1); г/г: 0,8%, пред: 0,5%):
- Индекс цен производителей (PPI): (г/г) 3,8%, пред: 3,5:
Объем импорта (август): (г/г) 28,2% (пред: 27,5%): Объем экспорта (август): (г/г) 25,0% (пред: 23,9%):
Сальдо торгового баланса (USD) (август, г/г): 119,9 млрд (пред: 112,5 млрд).
ВВП за 2Q2026: кв/кв: 0,9% (пред 1,3%); г/г: 4,3% (пред. 5,0%): - это ниже целевой траектории и отражает более слабый внутренний импульс.
Уровень безработицы (август): 5,3% (пред: 5,2%);
Объем промышленного производства (г/г): (август) 5,2% (пред: 4,5%)
Инвестиции в основной капитал (август), (г/г): -7,2% (пред: -6,7%):
Розничные продажи (июль) (г/г): 0,6% (пред: 0,9%).
Индексы деловой активности (PMI) (авг)
- В производственном секторе: 49,8 (пред: 49,2);
- В НЕпроизводственном секторе: 49,0 (пред: 49,0);
- Композитный индекс: 49,5 (пред: 49,3).
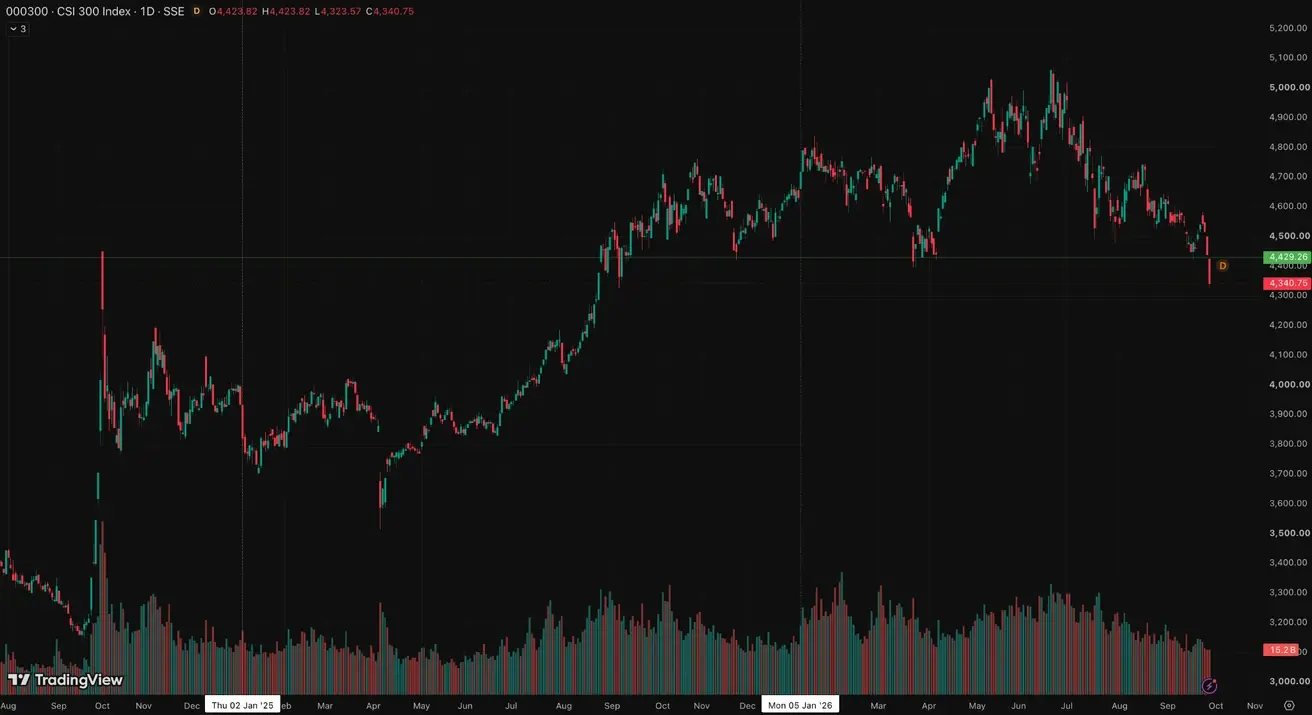
CSI 300 index (000300.HK): по итогу недели: -5,92% (закрытие недели 4340,75); с начала года: -9,03%:
Мир
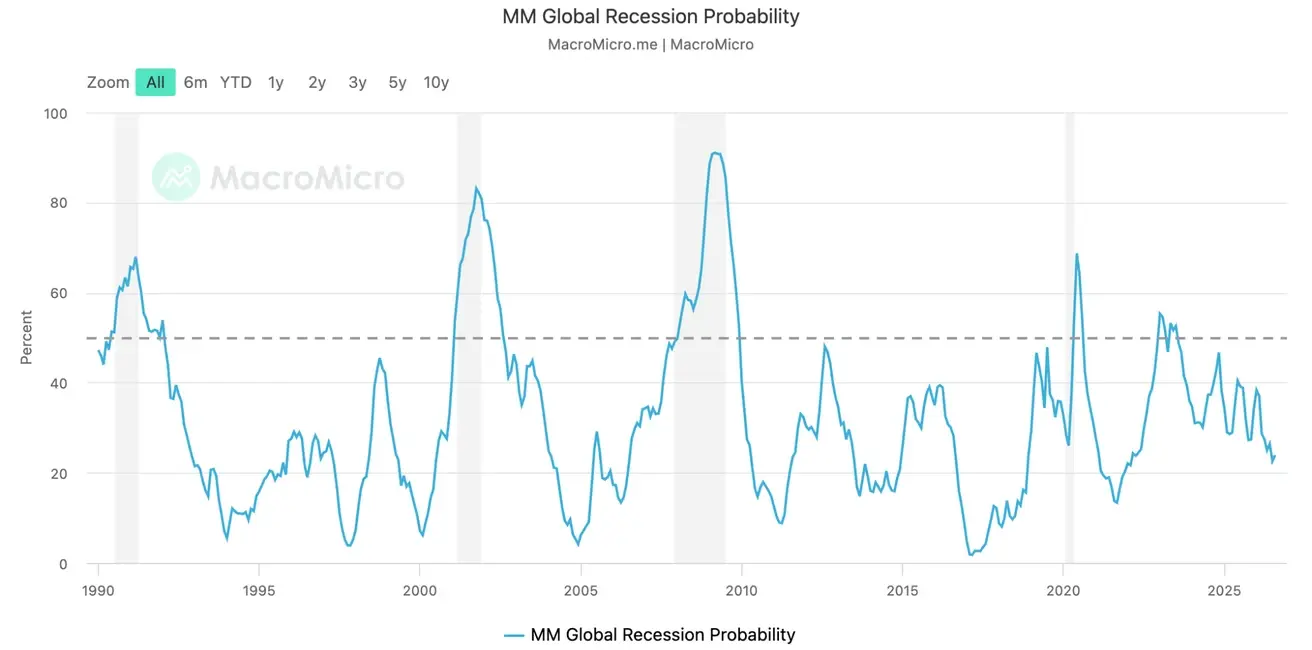
Вероятность глобальной рецессии, по индикатору MacroMicro, снизилась примерно до 25% и остаётся существенно ниже критической отметки 50%. Текущая динамика указывает на сохранение сценария замедления без перехода мировой экономики в рецессию:
Организация экономического сотрудничества и развития (ОЭСР) опубликовала промежуточный экономический прогноз (Interim Economic Outlook) за сентябрь 2026 года:
Несмотря на геополитические потрясения, включая шоки на энергетических рынках, мировая экономика демонстрирует устойчивость. ОЭСР повысила прогноз роста мирового ВВП на 2026 год до 2,9% (по сравнению с 2,8% в июньских оценках), однако снизила ожидания на 2027 год до 3,0%.
Драйверы роста и позитивные факторы
- Импульс от искусственного интеллекта (ИИ): Высокая активность и масштабные инвестиции в сектор ИИ оказывают значительную поддержку технологическому сектору и повышают общую производительность;
- Снижение цен на энергоносители: Несмотря на краткосрочную волатильность, в 2027 году ожидается стабилизация и коррекция стоимости энергоресурсов, что поддержит потребительский сектор и снизит издержки бизнеса;
- Устойчивость доходов: В ряде крупных экономик ценовое давление постепенно ослабевает, позволяя реальным доходам населения стабилизироваться.
Ключевые риски для мировой экономики
ОЭСР предупреждает: если перечисленные ниже риски реализуются одновременно, глобальный рост в 2027 году может просесть еще на 0,7%, а инфляция подскочит на 1,1%:
- Кризис суверенного долга: Доходности гособлигаций в ЕС обновили многолетние максимумы. ОЭСР настоятельно рекомендует странам сдерживать и перераспределять госрасходы, чтобы избежать долгового коллапса;
- Геополитика и энергетика: Затяжные конфликты на Ближнем Востоке провоцируют резкие скачки цен на нефть и газ;
- Климатические шоки: Сильное проявление климатического феномена Эль-Ниньо ставит под угрозу урожаи, что может спровоцировать новый виток продовольственной инфляции;
- Переоценка сектора ИИ: Существует риск менее высокой, чем ожидалось, окупаемости триллионных инвестиций в технологии искусственного интеллекта.
Товарный рынок
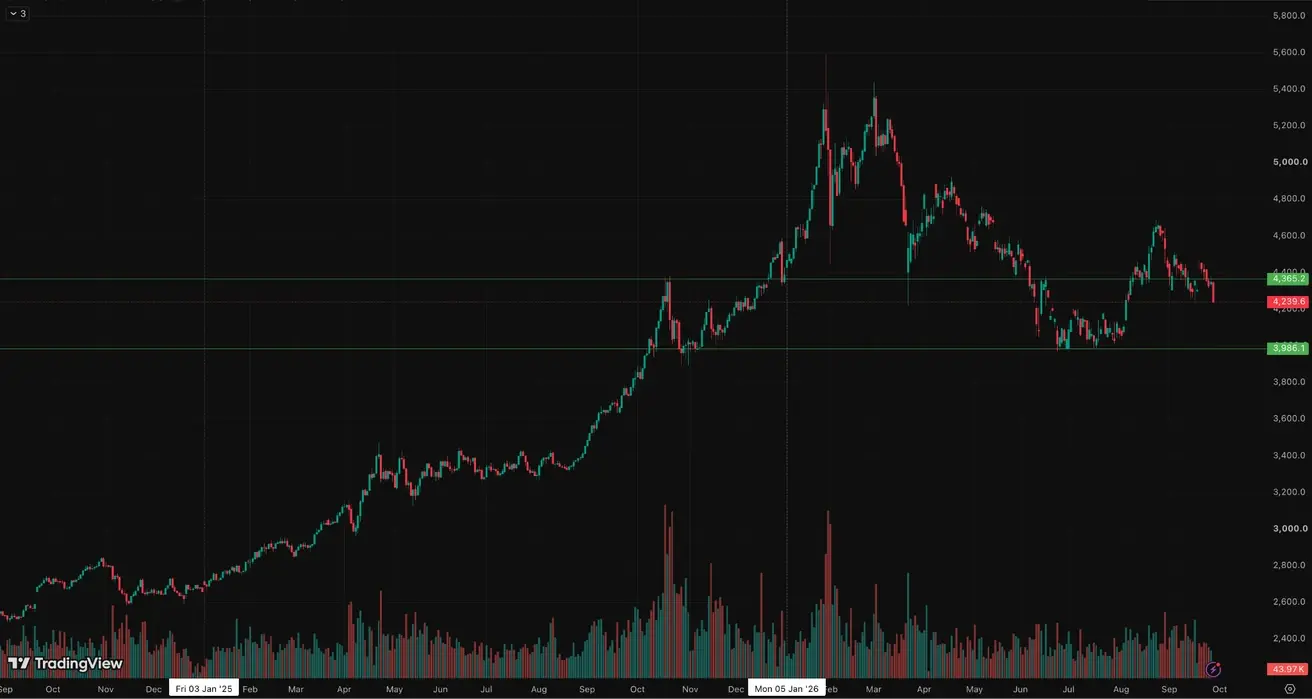
Фьючерс на золото (GC) по итогу недели: -4,28%, (закрытие недели 4238,7 $/тр унц.); с начала года: -2,16%:
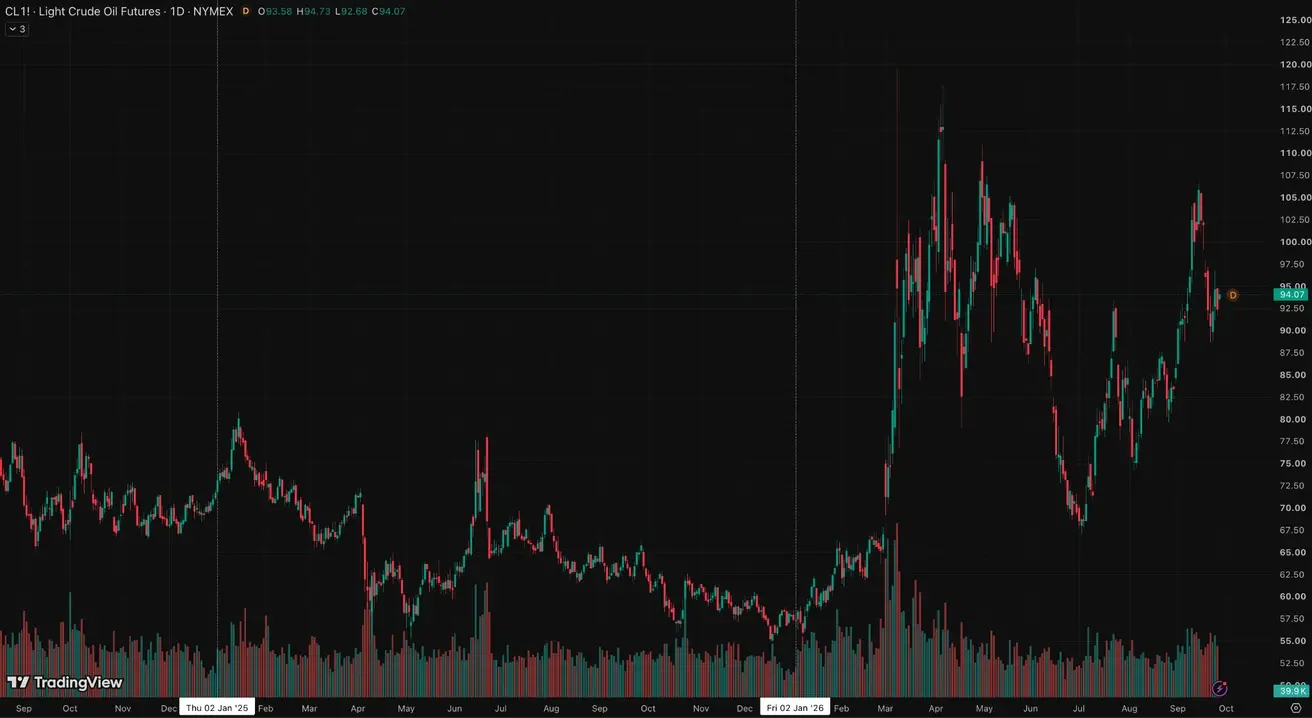
Фьючерс на лёгкую нефть (CL) по итогу прошлой недели: -1,44% (закрытие недели 94,7 $/бар); с начала года: +64,95%:
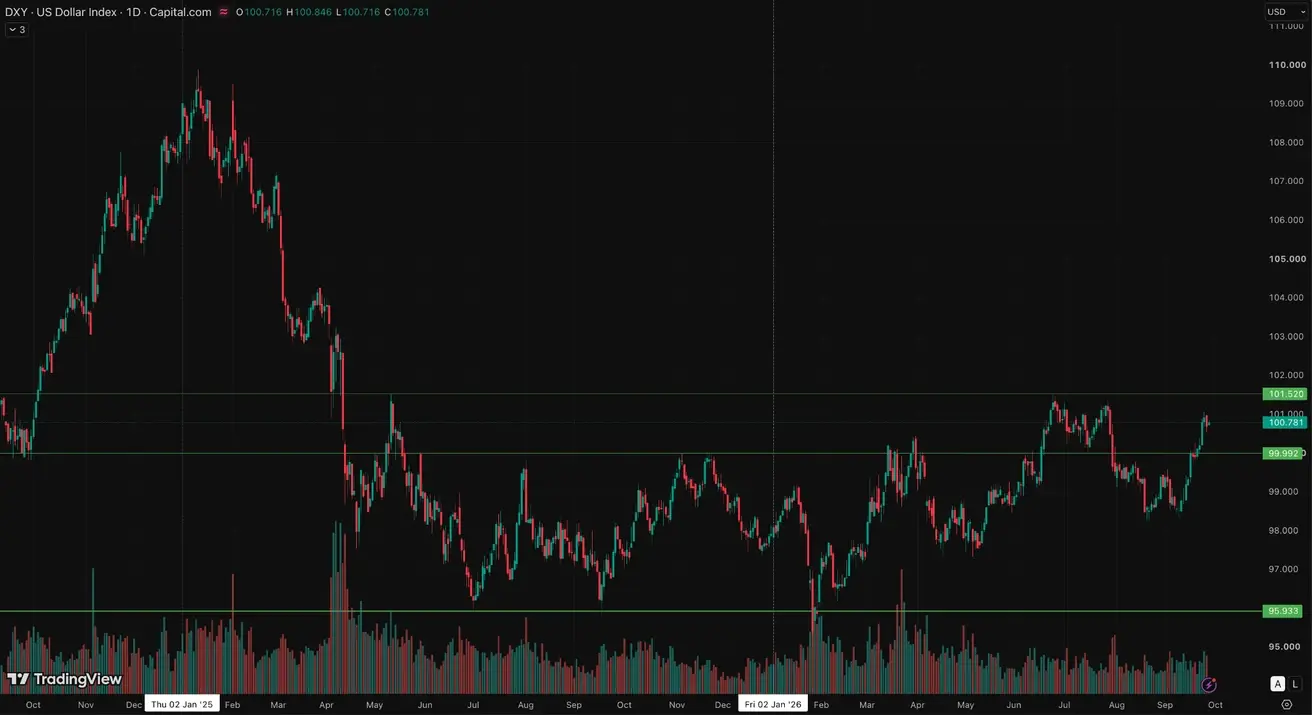
Доллар укрепляется против основных валют на фоне ожиданий повышения ставки ФРС и из-за сильного роста доходностей на рынке облигаций.
Фьючерс на индекс доллара (DXY) по итогу недели: +0,79% (закрытие недели: 100,681); с начала года: +2,74%:
Крипторынок
Крипторынок консолидируется после второй волны роста в ожидании новых регуляторных норм от SEC и CFTC.
ФРС вынесла на публичные обсуждения предложения по созданию нормативно-правовой базы для эмитентов стейблкоинов в соответствии с законом GENIUS.
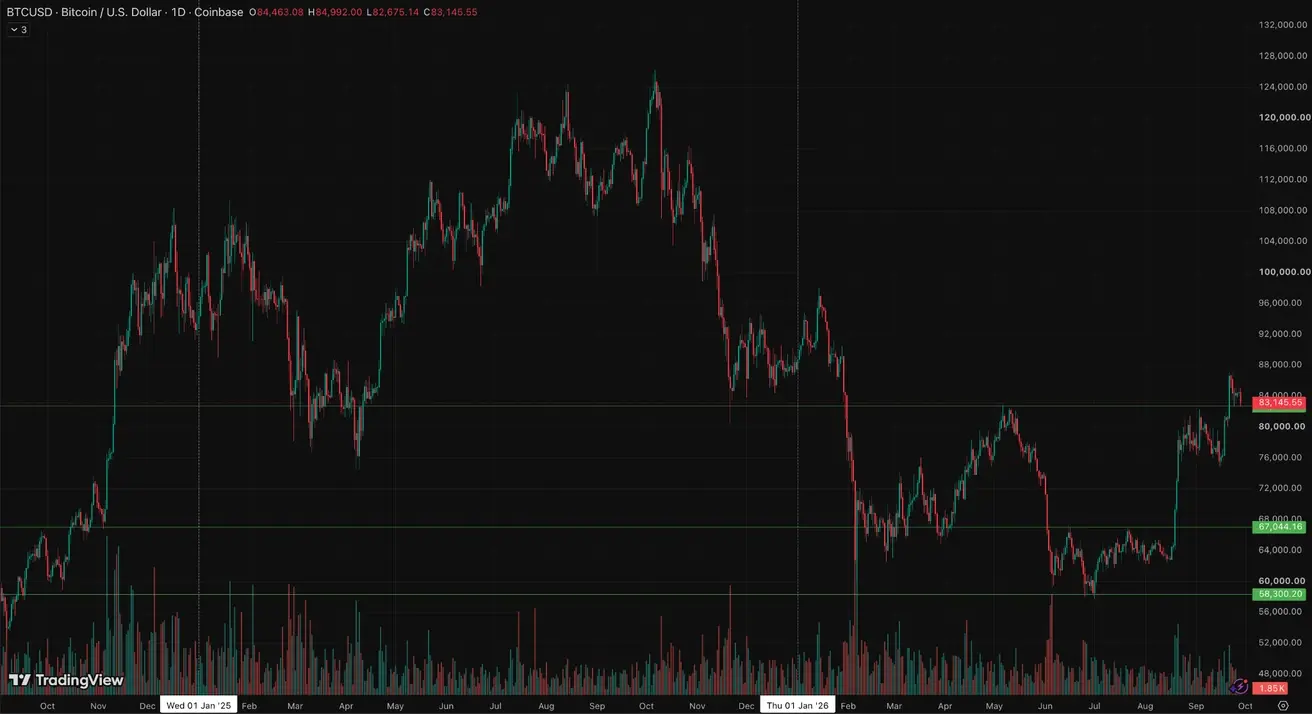
Bitcoin: по итогу прошлой недели: +4,07% (закрытие недели: $84462,14); с начала года: -3,71%:
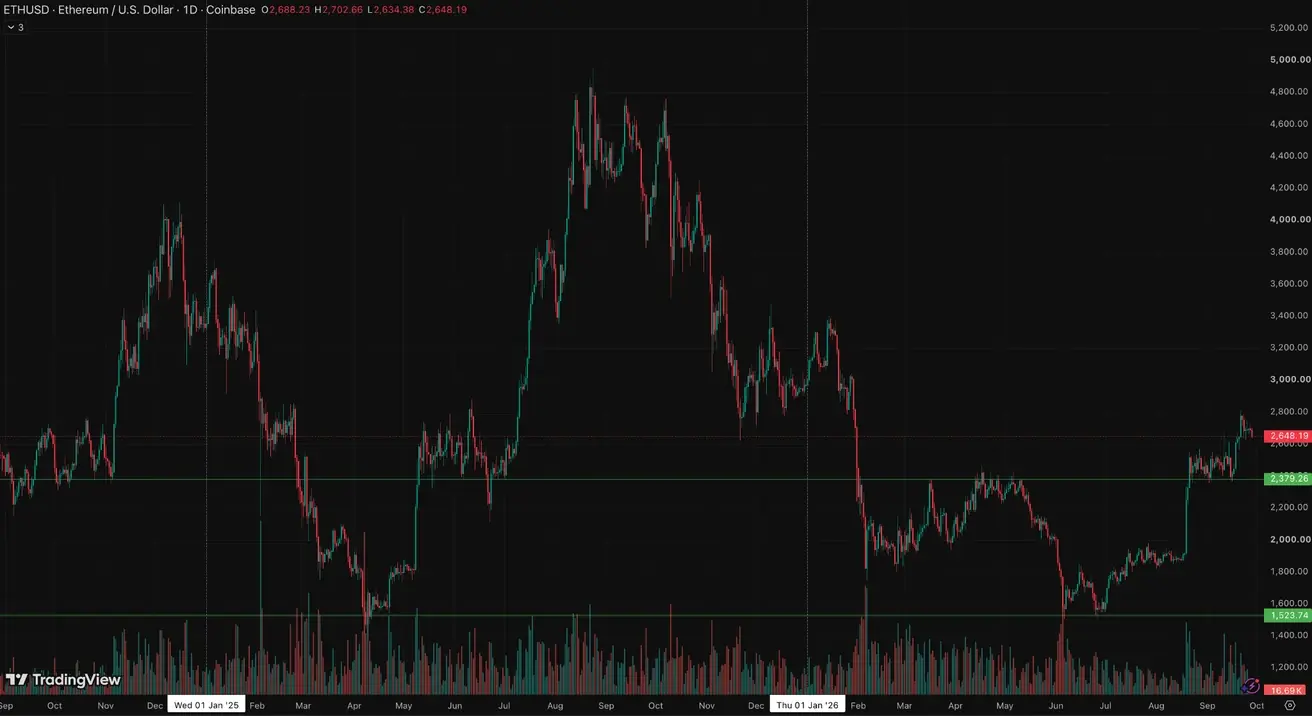
Ethereum: по итогу недели: +1,66% (закрытие недели: $2688,23); с начала года: -9,61%:
Чистые потоки ETF
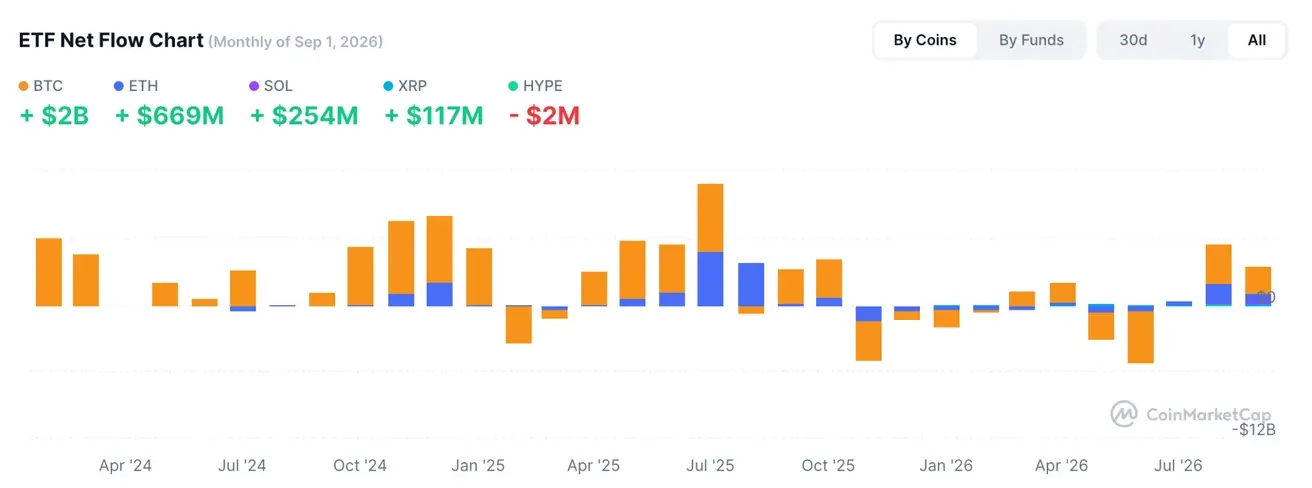
Капитализация крипто рынка: $2,85 трлн (vs $2,87 трлн неделей ранее) (coinmarketcap.com):
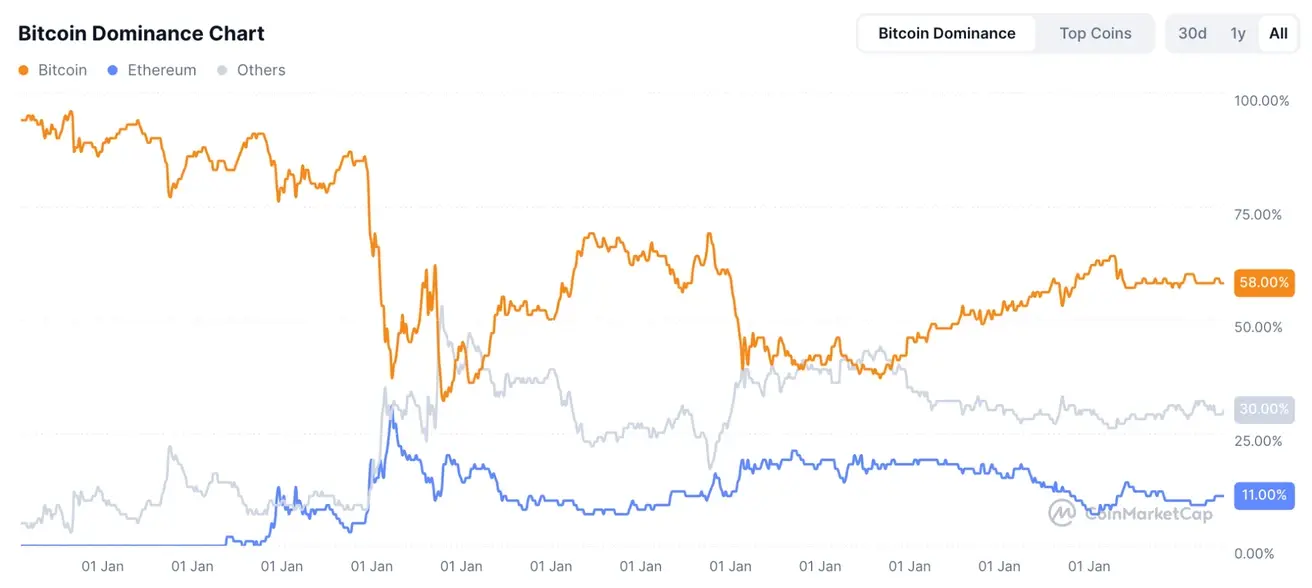
Доли крипто активов: Bitcoin: 58,6% (58,9%); Ethereum: 11,3% (11,5%); доля остальных: 30,0% (29,6%):