English
 Lietuvių
 Русский
 Қазақша
21. september – 27. september 2026: iganädalane majandusülevaade
Peamised turu uuendused
Peamised järeldused:
- Poliitikakork tõsteti vahemikku 3,75–4,00%; retoorika muutus karmimaks;
- Rahapoliitika on endiselt mõõdukalt piirav;
- USA makromajandusandmed toetavad jätkuvalt pehme maandumise stsenaariumi: inflatsiooniriskid suurenevad, tööturg jahtub ilma majanduslanguse märkideta ning praegused tingimused ei õigusta veel intressimäära langetamist.
- Fed parandas veidi oma SKP- ja tööhõiveprognoose; lähiaja inflatsiooniprognoose tõsteti.
Inflatsioon: tarbijahinnaindeks (august)
- Põhi-CPI (MoM): 0,3% (eelmine: 0,2%).
- Põhi-CPI (YoY): 2,4% (eelmine: 2,5%).
- CPI (MoM): 0,4% (eelmine: 0,1%).
- CPI (YoY): 3,4% (eelmine: 3,4%).
Tootjahinnaindeks (august)
- PPI (MoM): 0,4% (eelmine: 0,0%).
- Põhi-PPI (MoM): 0,3% (eelmine: 0,2%).
Inflatsiooniootused (Michigan) (september)
- 12 kuu inflatsiooniootused: 4,6% (eelmine: 4,6%).
- 5 aasta inflatsiooniootused: 3,4% (eelmine: 3,3%).
SKP (U.S. Bureau of Economic Analysis, BEA) — 2026. aasta II kvartali aastastatud kasvutempo, teine hinnang: +1,5% (2026. aasta I kvartal: +2,1%); prognoos: 1,5%.
GDPNow (Atlanta Fedi reaalajas hinnang ametlikule SKP kasvule enne avaldamist (2026. aasta III kvartal)): 5,0% (eelmine: 5,1%).
Kaubandusbilanss (juuli): -$88 mld (-$71,2 mld).
Tööturg (BLS) (august/september)
- Töötuse määr 4,1% (eelmine: 4,1%):
- USA-s töötushüvitisi saavate inimeste koguarv: 1 719K (eelmine: 1 774K);
- Esmased töötuabitaotlused: 196K (eelmine: 207K);
- Mittepõllumajanduslike töökohtade muutus: 162K (eelmine: 23K):
- Erasektori mittepõllumajanduslike töökohtade muutus: 127K (eelmine: -30K):
- Keskmine tunnitasu (a/a): 3,1% (eelmine: 3,2%);
- JOLTS-i tööpakkumised: 7,271M (eelmine: 6,866M).
Äritegevuse indeks (PMI) (august)
(Üle 50 näitab kasvu; alla 50 näitab langust)
- Teenuste PMI: 58,7 (eelmine: 56,5).
- Tööstuse PMI: 57,0 (eelmine: 53,9).
- Koond-PMI: 58,4 (eelmine: 56,0).
Rahapoliitika
Peamised järeldused Föderaalreservi järelevalve aseesimehe Michael S. Barri kõnest (Economic Outlook and Housing):
- Barr andis rahapoliitika kohta otsese ja üsna karmima signaali. Ta ütles, et majandus kasvab kindlalt ja tööturg püsib vastupidav, samal ajal kui inflatsioon on endiselt üle 2% ega ole näidanud piisavalt veenvat naasmist sihttasemele. Barri sõnul on inflatsiooniriskid suurenenud, samal ajal kui tööturu riskid on vähenenud;
- Sellest tulenevalt toetas ta septembri intressitõusu ja leiab, et Fed oli varem olnud „vales positsioonis“. Baassenaariumis ootab Barr, et edasised poliitikamuudatused viivad inflatsiooni õigeaegselt 2%-ni.
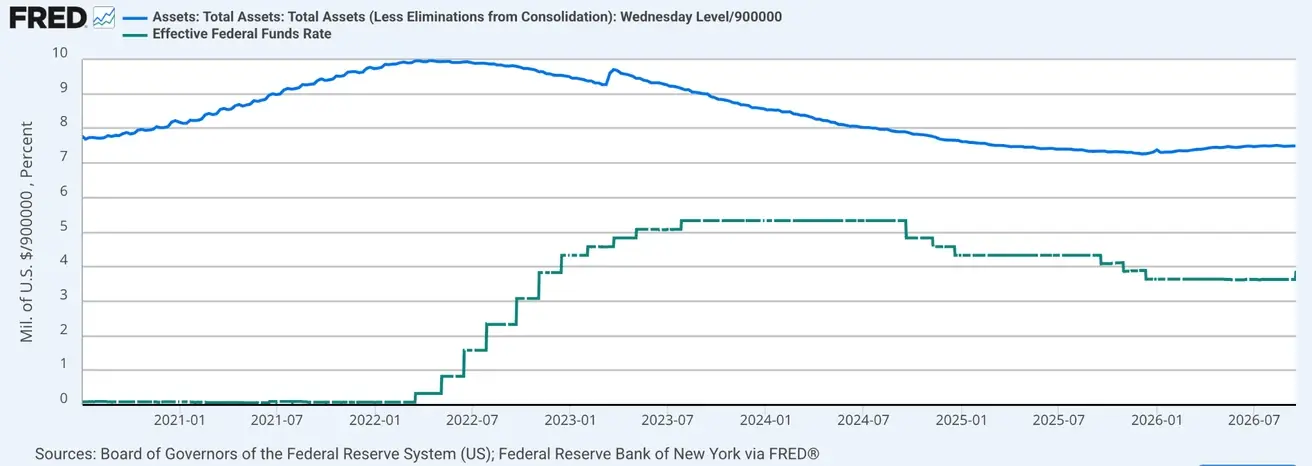
Föderaalfondide intressimäär (EFFR): 3,75%–4,00%
Föderaalreservi bilanss: $6,747 triljonit, +3,24% alates QT lõpust ($6,535 triljonit):
Turuprognoos intressimäära kohta (FedWatch)
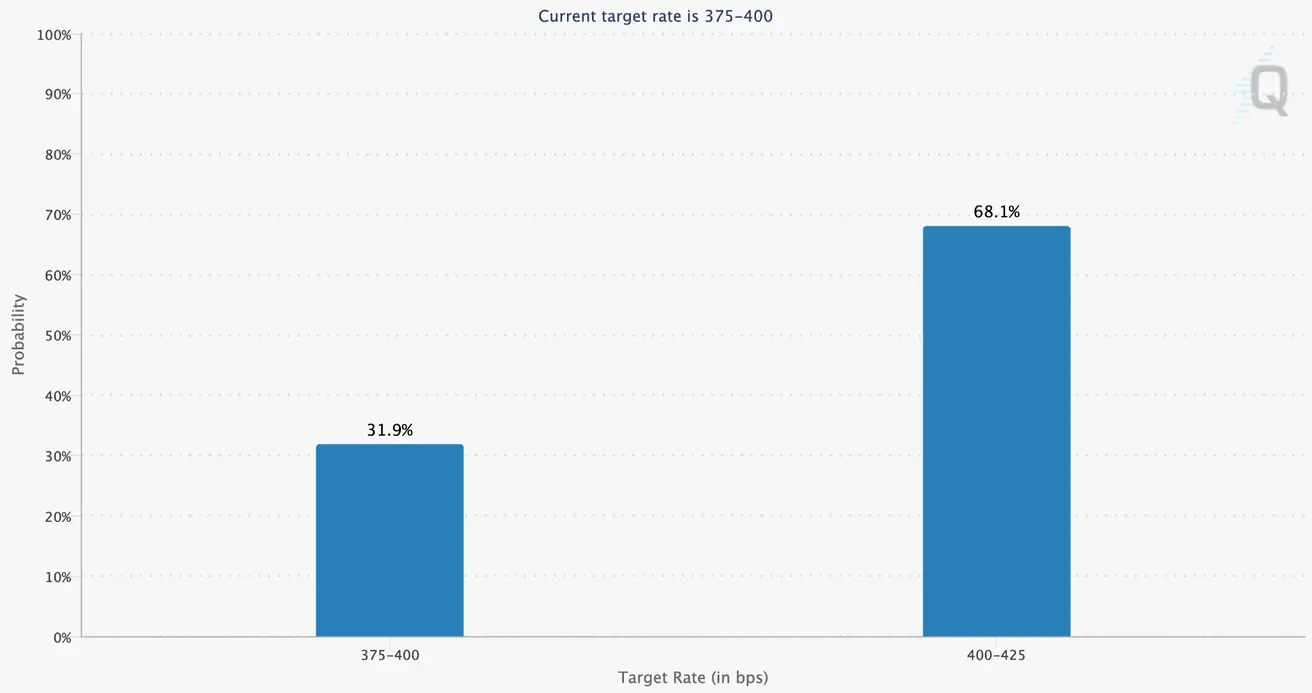
Järgmise FOMC koosoleku (28. oktoober) puhul on 0,25% intressitõusu hinnanguline tõenäosus 68,1% (nädal varem: 53,1%):
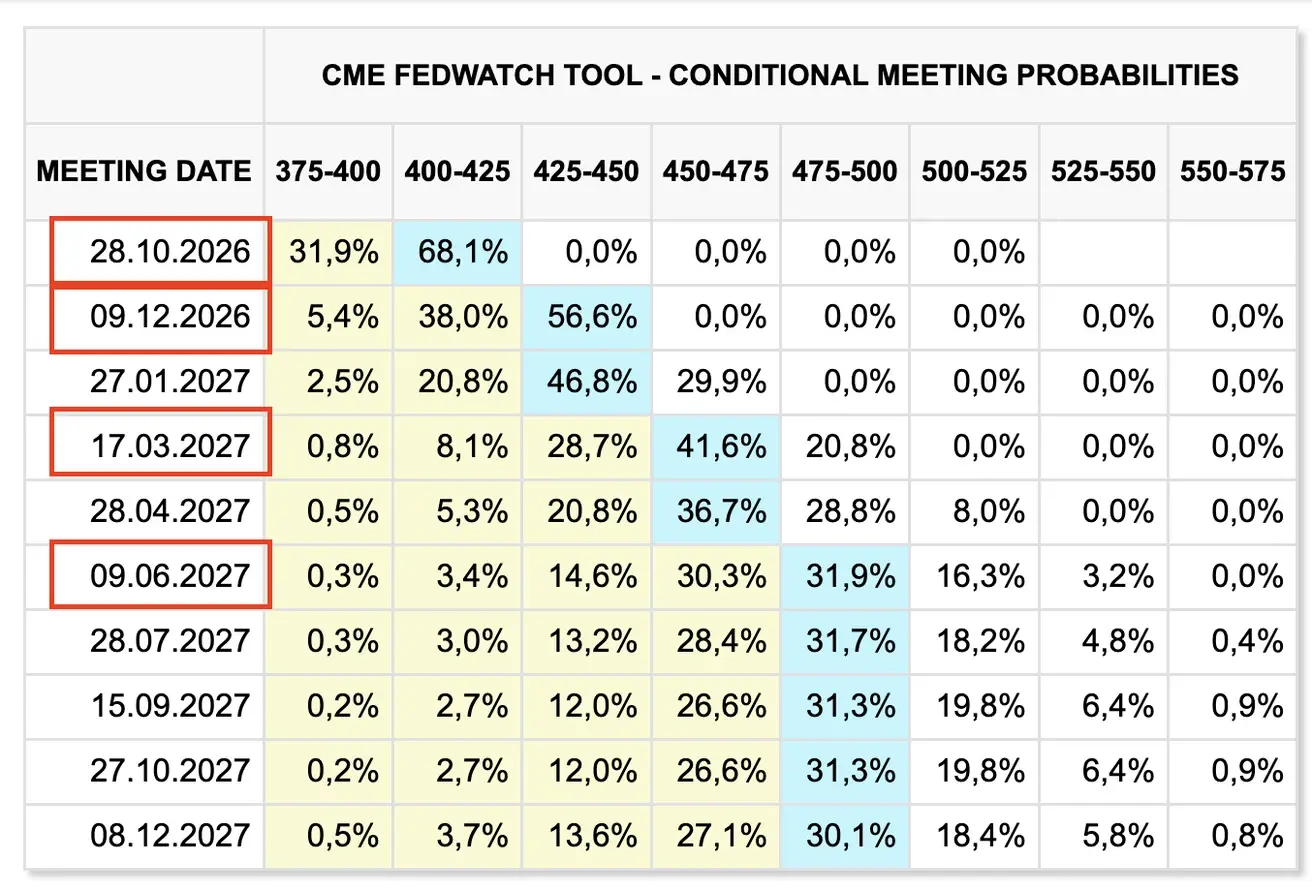
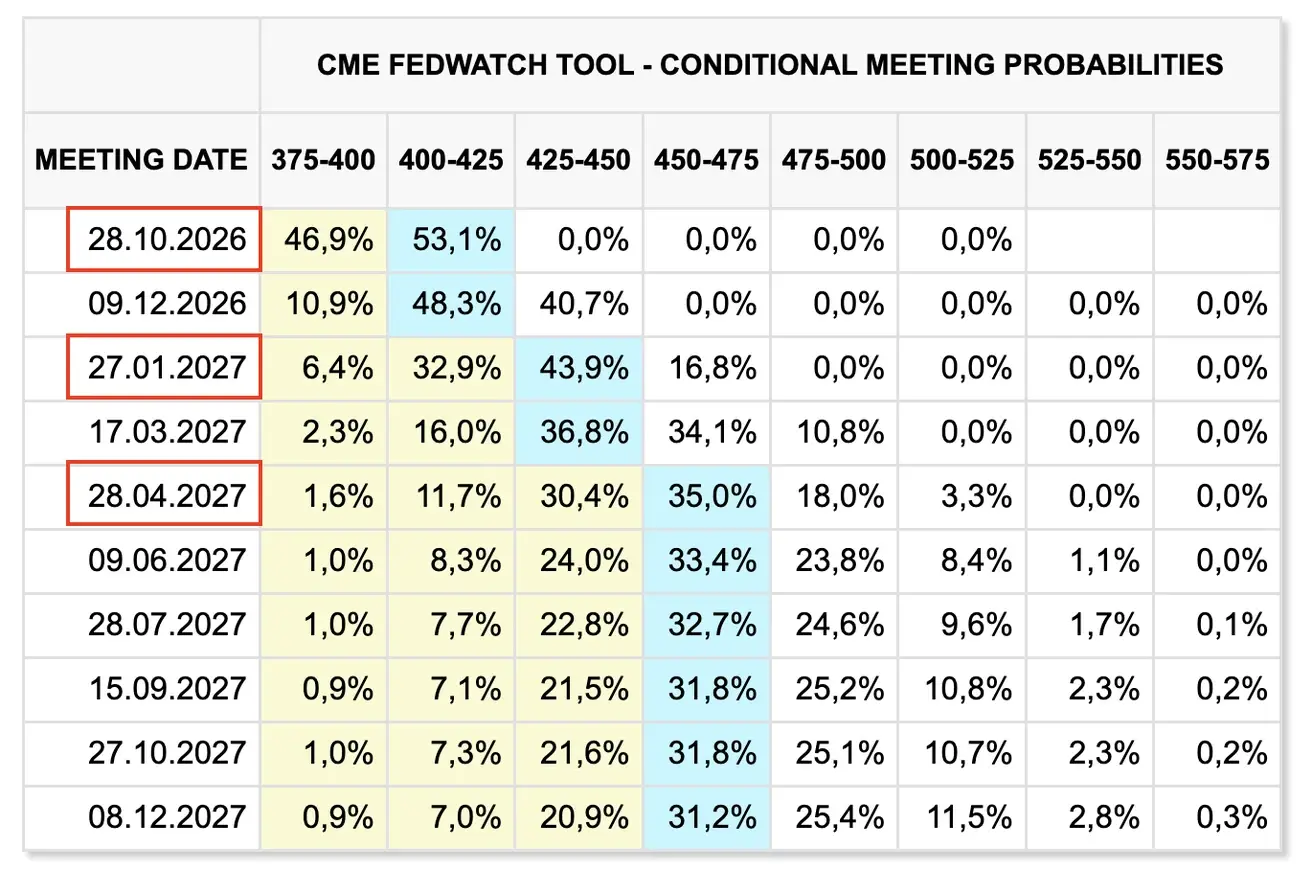
Järgmise 12 kuu jooksul ootab turg jätkuvalt nelja 25 baaspunkti suurust intressitõusu vahemikku 4,75–5,00%, kusjuures viimane tõus on oodatud 2027. aasta juunis:
Täna:
Nädal varem:
Võlakirjaturg
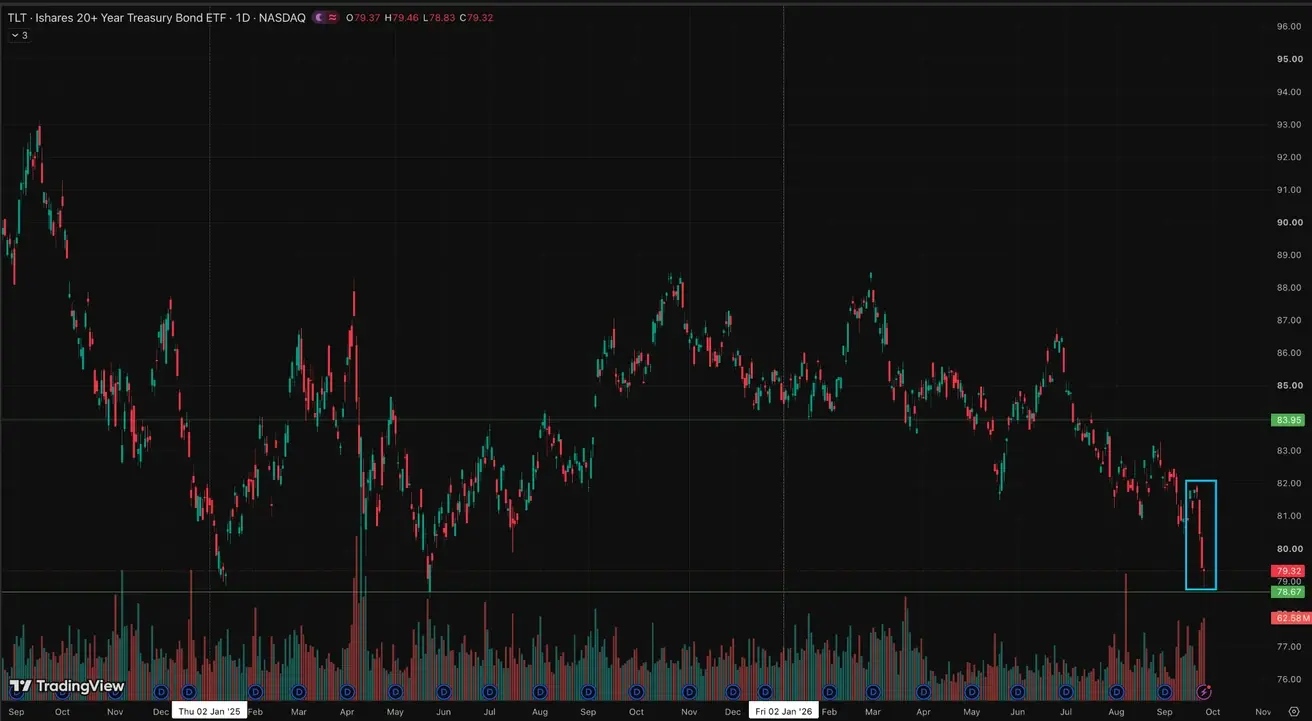
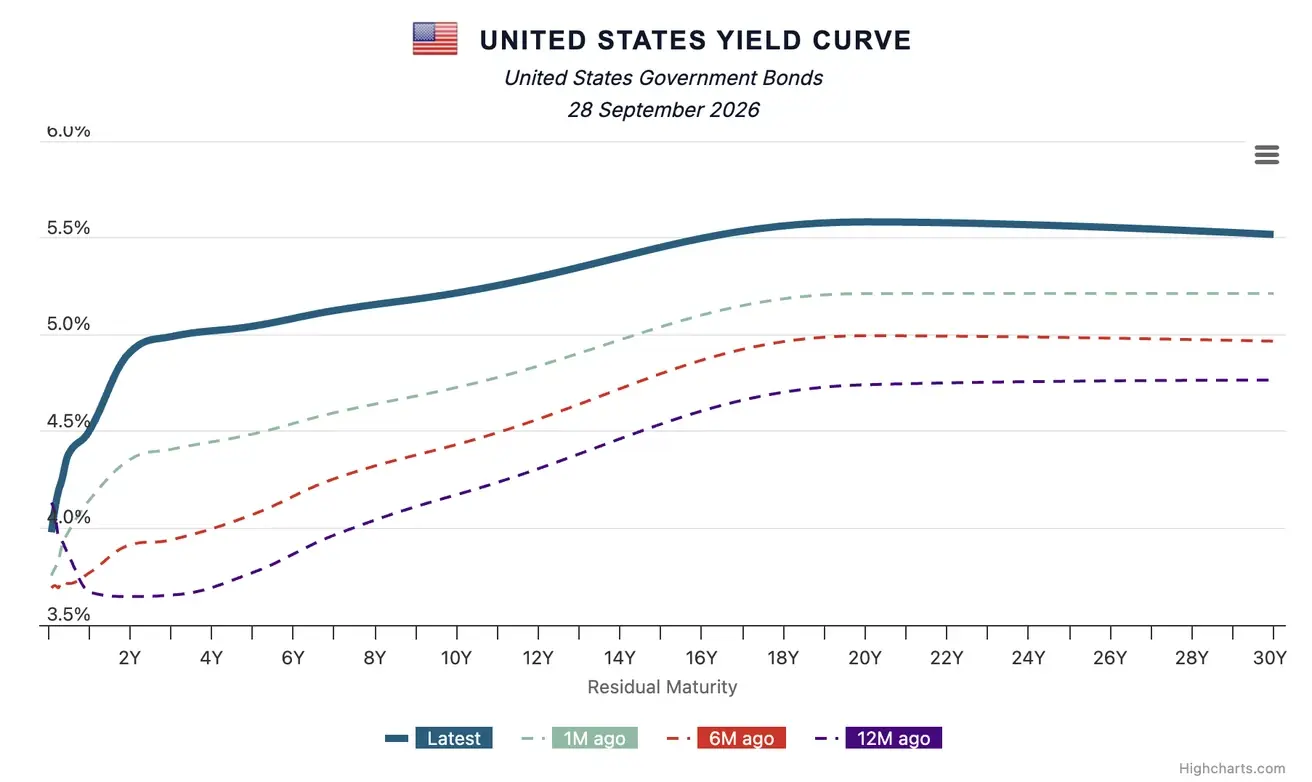
USA võlakirjaturg — tootlused tõusid järsult kogu tulukõvera ulatuses.
USA riigivõlakirjad 20+ aastat (TLT ETF): -2,38% (nädala lõpu sulgemishind: 79,32); aasta algusest: -8,99%
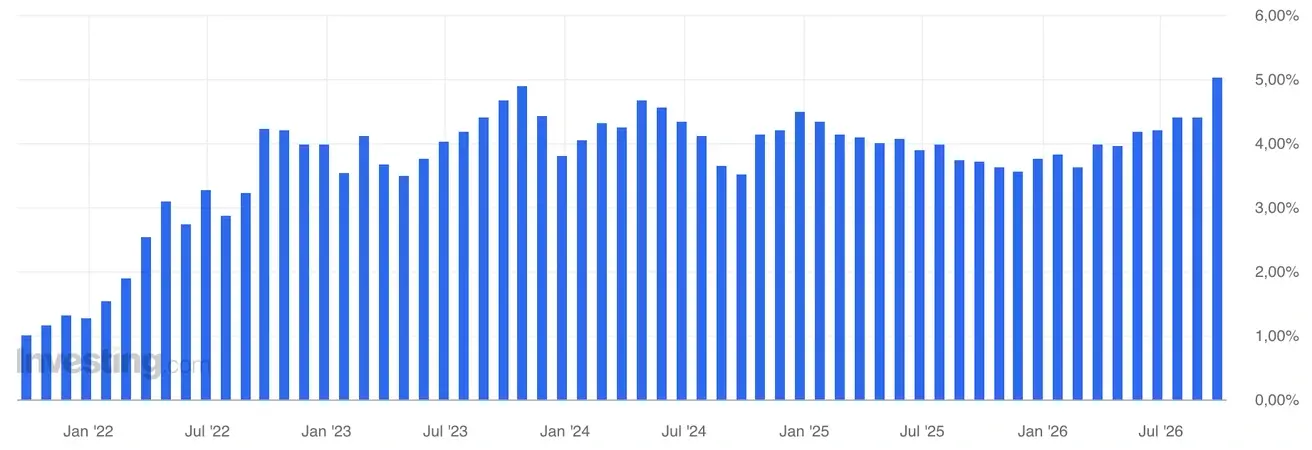
5-aastase USA riigivõlakirja oksjon: 5,033% (eelmine: 4,393%):
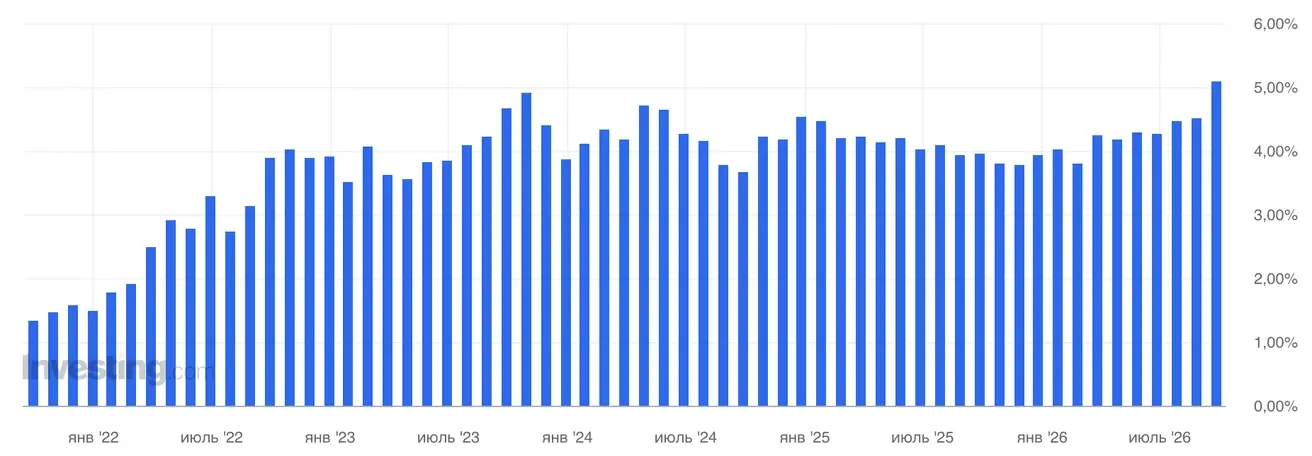
7-aastase USA riigivõlakirja oksjon: 5,085% (eelmine: 4,512%):
Tootlused ja vahed
- USA riigiväärtpaberite 10-aastase tähtajaga turutootlus: 5,21% (eelmine: 4,97%);
- 2-aastase USA riigivõlakirja tootlus: 4,91% (eelmine: 4,76%);
- ICE BofA BBB US Corporate Indexi efektiivne tootlus: 6,08% (eelmine: 5,84%).
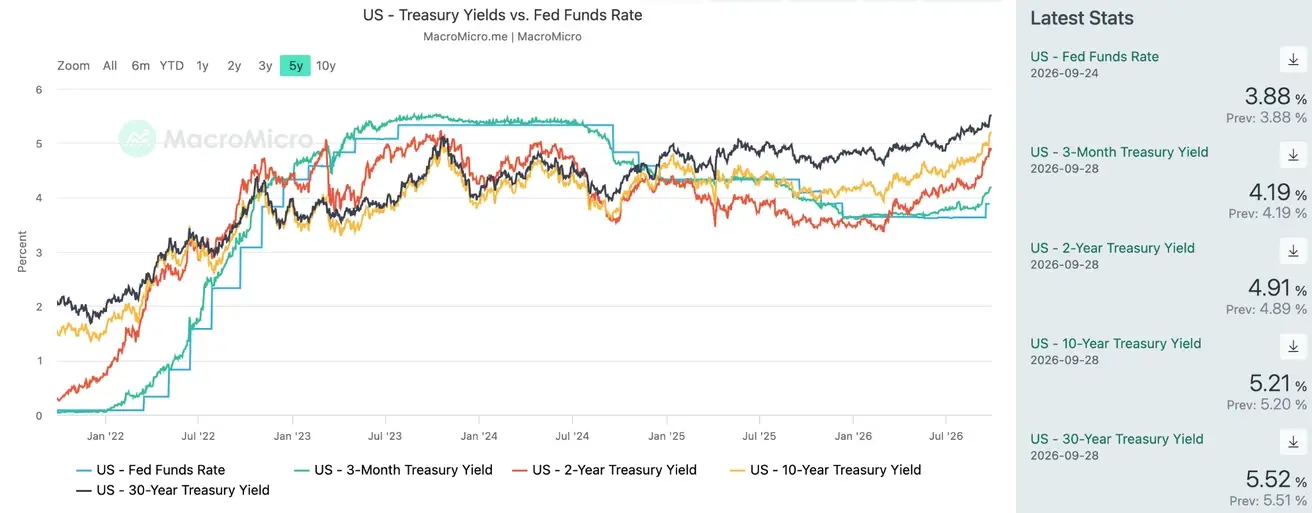
- 10-aastaste ja 2-aastaste USA riigiväärtpaberite tootlusvahe on 30 baaspunkti (eelmine: 21 bps);
- 10-aastaste ja 3-kuuliste USA riigiväärtpaberite tootlusvahe on 102 baaspunkti (eelmine: 89 bps).
USA riigivõlakirjade tulukõver
5-aastase USA krediidiriski vahetustehingu (CDS) hind — turupõhine suveräänse maksejõuetuskindlustuse mõõdik — on 33,75 baaspunkti, võrreldes 32,39 baaspunktiga nädal varem.
S&P 500
Nädala tootlus: +1,21% (nädala lõpu sulgemishind: 7743,41); aasta algusest: +13,12%.
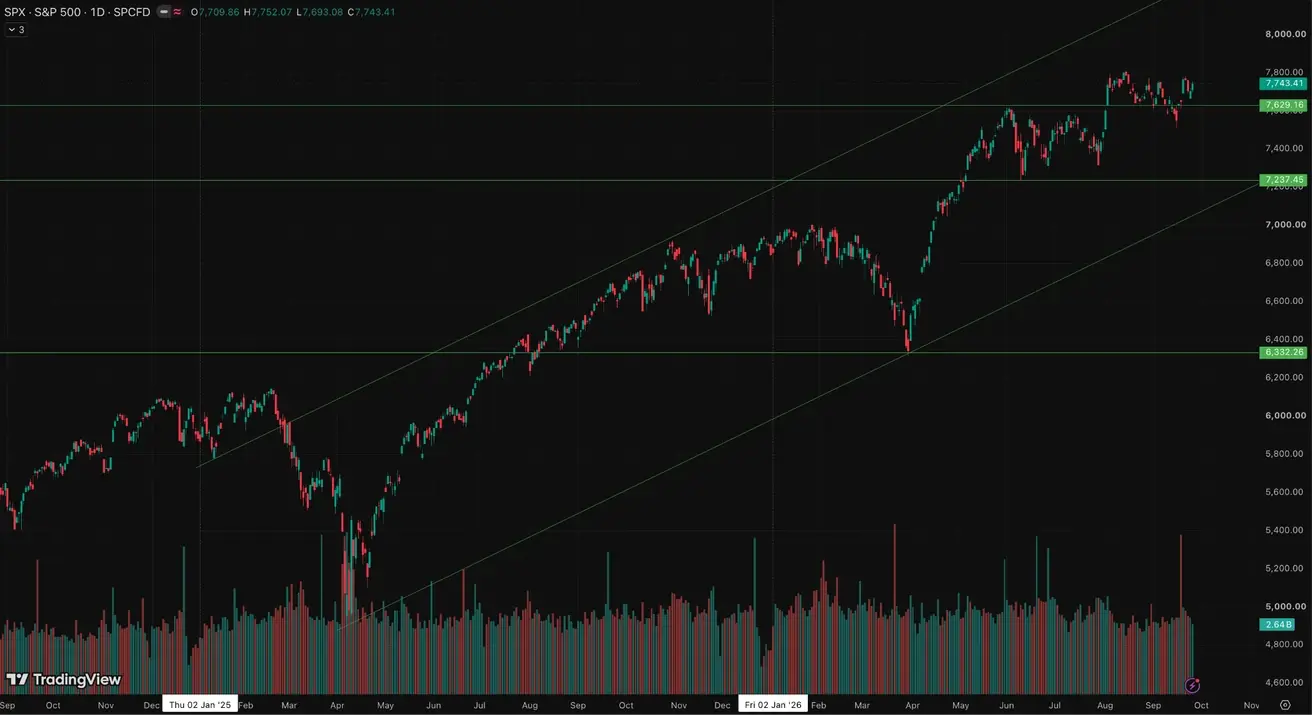
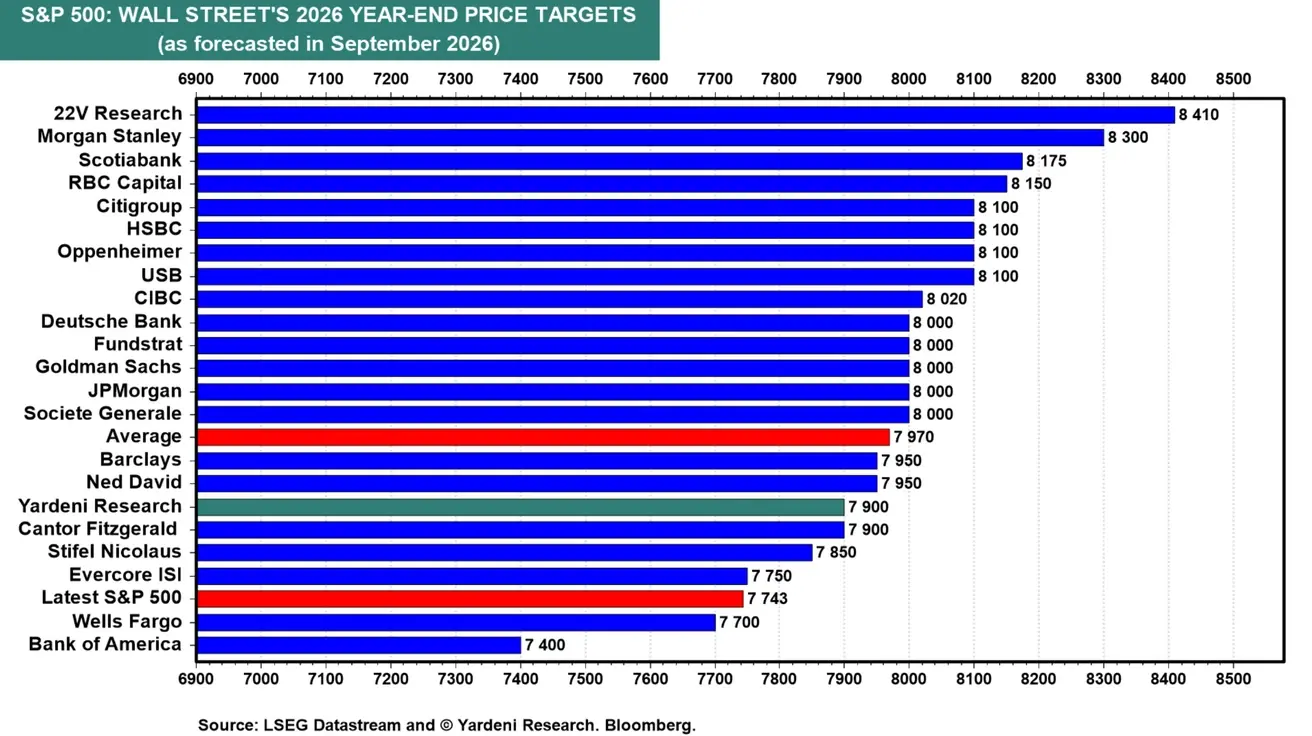
Wall Streeti konsensus S&P 500 kohta 2026. aasta lõpus on endiselt mõõdukalt positiivne: keskmine aasta lõpu siht on 7 970 punkti võrreldes praeguse 7 743 punktiga, mis viitab ligikaudu 3% tõusupotentsiaalile.
20 prognoosist 22-st on indeksi praegusest tasemest kõrgemal. Samal ajal jääb prognoosivahemik laiaks — Bank of America 7 400 punktist kuni 22V Researchi 8 410 punktini.
NASDAQ100
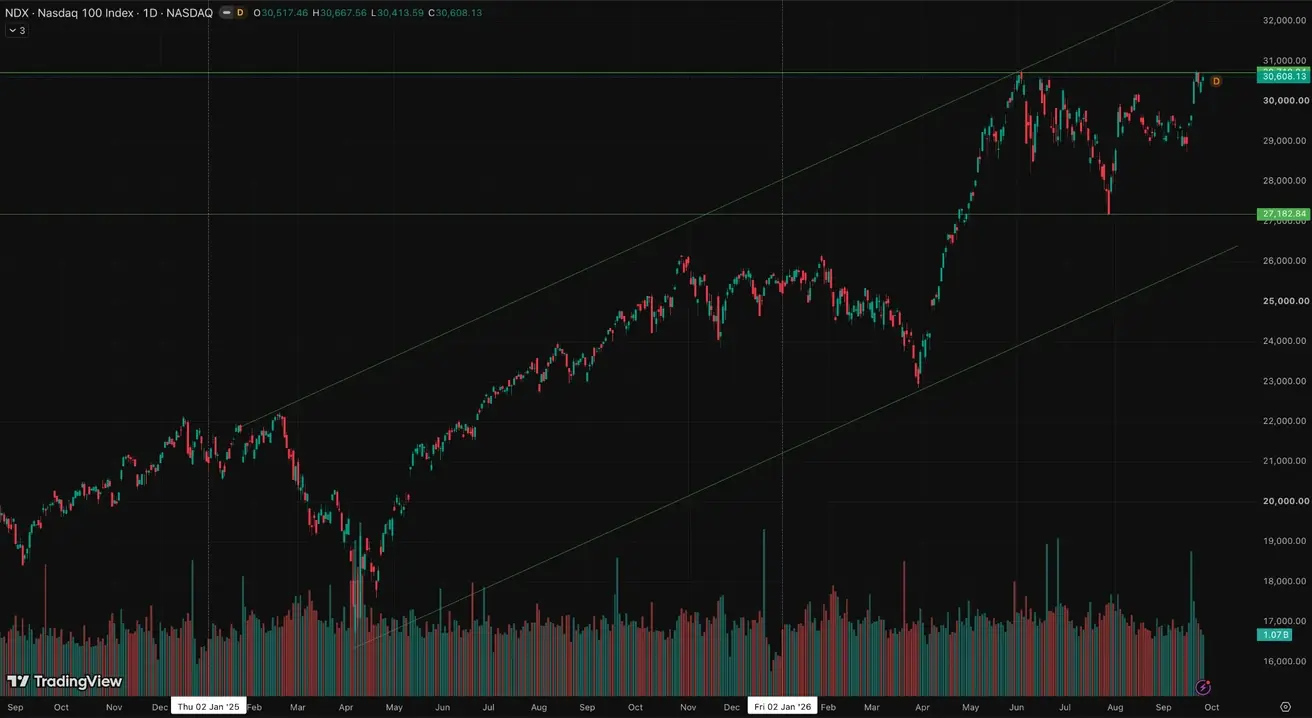
Tegi kõigi aegade intrapäevase tipu; nädala tootlus: +3,25% (nädala lõpu sulgemishind: 30608,13); aasta algusest: +21,22%.
VIX
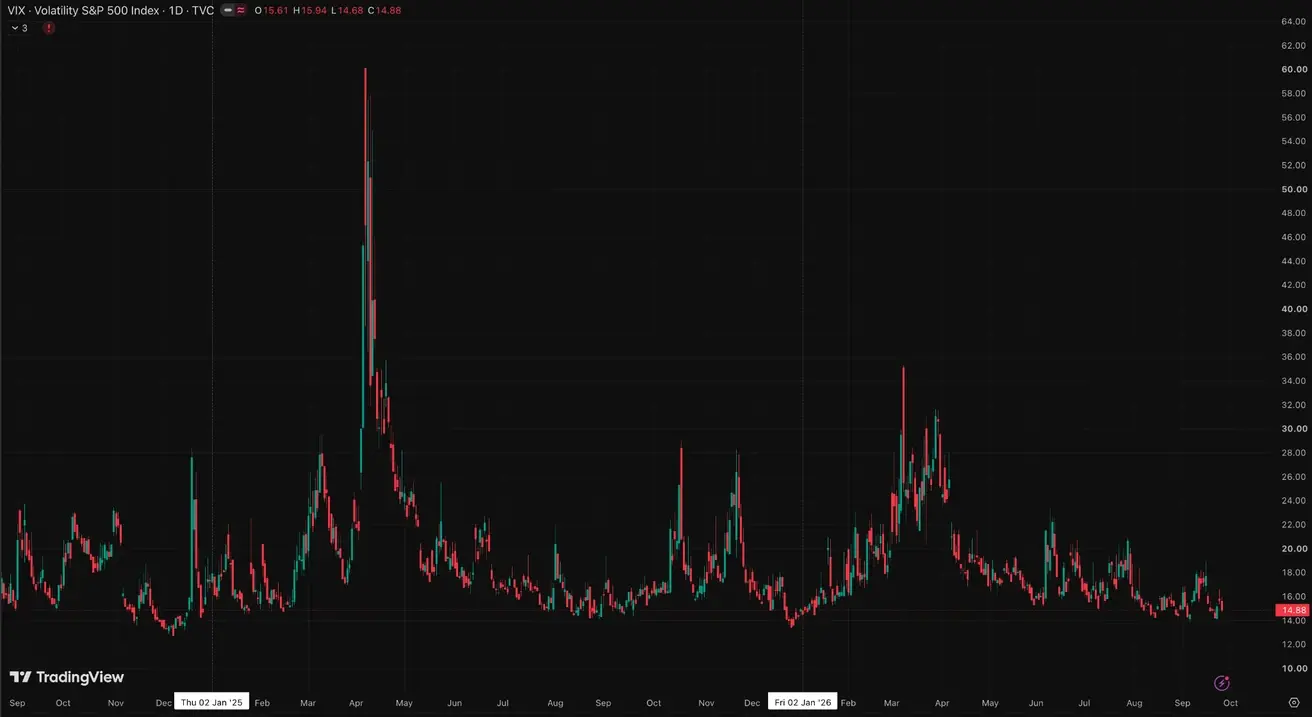
VIX (volatiilsusindeks): nädala lõpu sulgemishind 14,88 punkti.
Euroala
- EKP tõstis intressimäärasid, säilitades samal ajal karmima hoiaku, kuna inflatsiooniriskid jätkuvalt suurenevad;
- Lähis-Ida konflikti taustal vaatas EKP oma SKP prognoosid allapoole ja tõstis järgmiste aastate inflatsiooniprognoose.
EKP president Christine Lagarde: inflatsiooniriskid püsivad, eriti energia tõttu; pank kavatseb hoida ranget hoiakut ja teha intressiotsuseid sissetulevate andmete põhjal. Samal ajal nõrk kasv nõuab Euroopas suuremaid investeeringuid ja struktuurireforme.
Makromajanduslikud andmed
Intressimäärad
- Hoiustamise püsivõimaluse määr: 2,5% (eelmine: 2,25%);
- Marginaalse laenuvõimaluse määr: 2,9% (eelmine: 2,65%) — määr, millega pangad saavad keskpangast üleöö rahastamist;
- Põhiline refinantseerimismäär (poliitikamäär): 2,65% (eelmine: 2,40%).
Inflatsioon: tarbijahinnaindeks (CPI) (august)
- Põhi-CPI (YoY): 2,4% (eelmine: 2,5%);
- Pealkirja-CPI: muudetud 2,9%-lt 0,4%-le (MoM) (eelmine: 0,2%);
- CPI: 3,2% (YoY) (eelmine: 2,9%).
Inflatsiooniootused (august)
- 1 aasta ootused: 3,0% (eelmine: 2,9%)
- 3 aasta ootused: 2,9% (eelmine: 2,7%)
SKP (2026. aasta II kvartal)
- QoQ: 0,6% (eelmine: -0,2%);
- YoY: 0,5% (esialgne hinnang: 0,4%); (eelmine: 0,3%).
Töötuse määr (august)
- 6,4% (eelmine: 6,3%).
Tööstustoodang (august)
- MoM: -0,1% (eelmine: 0,0%);
- YoY: 1,67% (eelmine: 1,37%).
Ostujuhtide indeks (PMI) (september)
- Teenuste PMI: 53,0 (eelmine: 51,6);
- Tööstuse PMI: 52,7 (eelmine: 52,7);
- S&P Globali koond-PMI: 53,1 (eelmine: 52,0).
Euro Stoxx 600 (FXXP1!)
Nädala tootlus: +0,11% (nädala lõpu sulgemishind: 641,5); aasta algusest: +8,00%.
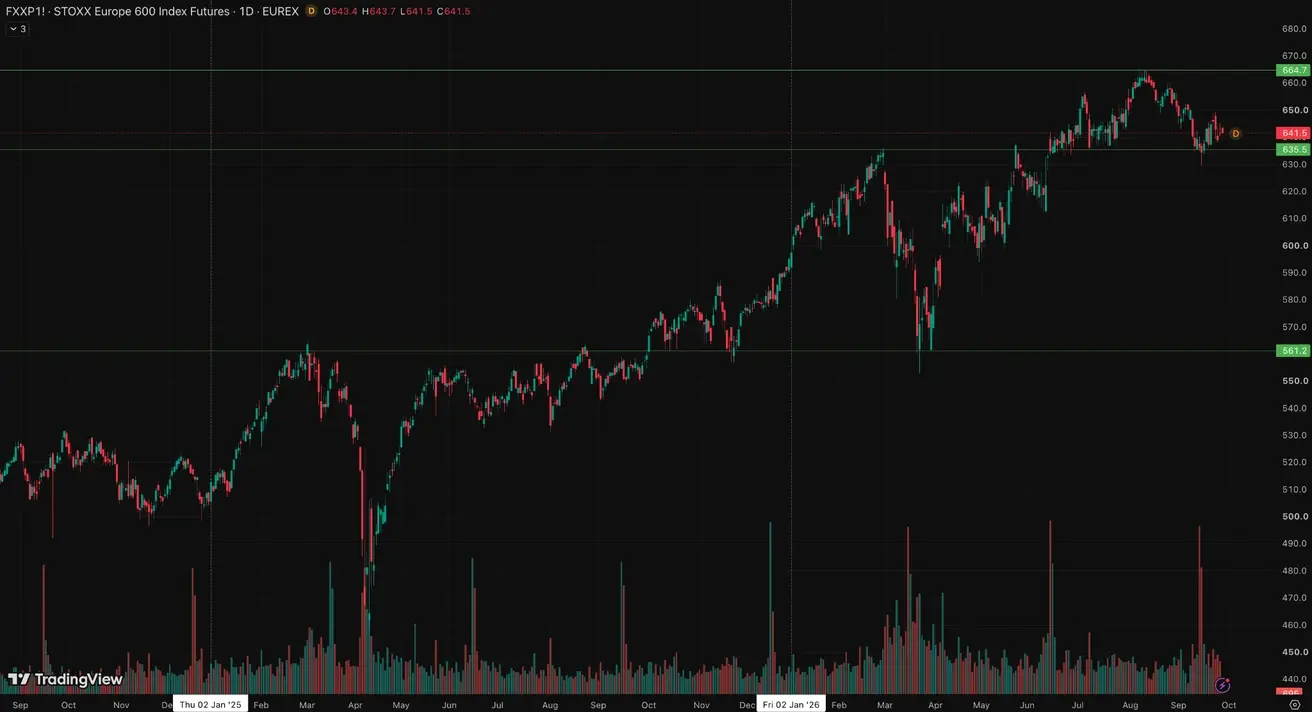
HSBC tõstis Stoxx 600 2026. aasta lõpu sihthinna 670 punktilt 680 punktile.
Hiina
Hiina majandus jätkab stabiliseerumist, mida toetavad tugevad ekspordid, samal ajal kui sisenõudlus ja investeeringud taastuvad järk-järgult. Poliitikakujundajad jäävad majanduse stimuleerimisel mõõdukaks ja sihipäraseks.
- Intressimäärad jäävad muutumatuks;
- Rahapoliitika jääb toetavaks;
- Hiina kinnitas oma pühendumust 2026. aasta plaani raames majanduskasvu eelarvelisele toetamisele, sealhulgas meetmetele sisenõudluse stimuleerimiseks, maksusoodustuste ja toetuste optimeerimiseks ning tööstusvõimsuse moderniseerimiseks.
Hiina Rahvapank ütles, et enne pikka „Kuldnädala” püha (Hiina Rahvavabariigi rahvuspüha) viib ta läbi kuni 1 triljoni jüaani ulatuses igapäevaseid lühiajalisi likviidsusoperatsioone. Peamine eesmärk on tasandada hooajalist likviidsuspuudujääki, mida põhjustab suurem sularahanõudlus, maksude maksmine ja muud finantsvood.
Pärast Xi Jinpingi ja Donald Trumpi kohtumist pikendati kaubandusvaherahu vaid kahe kuu võrra, kuigi turg oli arvestanud pikema perioodiga. Samuti ei tehtud Taiwaniga seotud teateid.
Makromajanduslikud andmed
Intressimäärad
- 1-aastane laenu baasintressimäär (keskmise tähtajaga laenamine): 3,00%;
- 5-aastane laenu baasintressimäär (hüpoteeklaenude võrdlusmäär): 3,50%.
Inflatsiooni näitajad (august)
- Tarbijahinnaindeks (CPI): 0,4% MoM (eelmine: -0,1%); 0,8% YoY (eelmine: 0,5%):
- Tootjahinnaindeks (PPI): 3,8% YoY (eelmine: 3,5%).
Kaubandusandmed
- Import (august): 28,2% YoY (eelmine: 27,5%);
- Eksport (august): 25,0% YoY (eelmine: 23,9%);
- Kaubandusbilanss (USD) (august, YoY): $119,9 miljardit (eelmine: $112,5 miljardit).
SKP (2026. aasta II kvartal)
- QoQ: 0,9% (eelmine: 1,3%);
- YoY: 4,3% (eelmine: 5,0%).
See jääb alla sihttrajektoori ja peegeldab nõrgemat sisenõudluse hoogu.
Tööturg
- Töötuse määr (august): 5,3% (eelmine: 5,2%).
Tööstustegevus
- Tööstustoodang (juuli, YoY): 5,2% (eelmine: 4,5%).
Põhivarainvesteeringud
- August, YoY: -7,2% (eelmine: -6,7%).
Jaemüük
- Juuli, YoY: 0,6% (eelmine: 0,9%).
Ostujuhtide indeksid (PMI) (august)
- Tööstuse PMI: 49,8 (eelmine: 49,2);
- Mittetööstuslik PMI: 49,0 (eelmine: 49,0);
- Koond-PMI: 49,5 (eelmine: 49,3).
CSI 300 indeks (000300.HK)
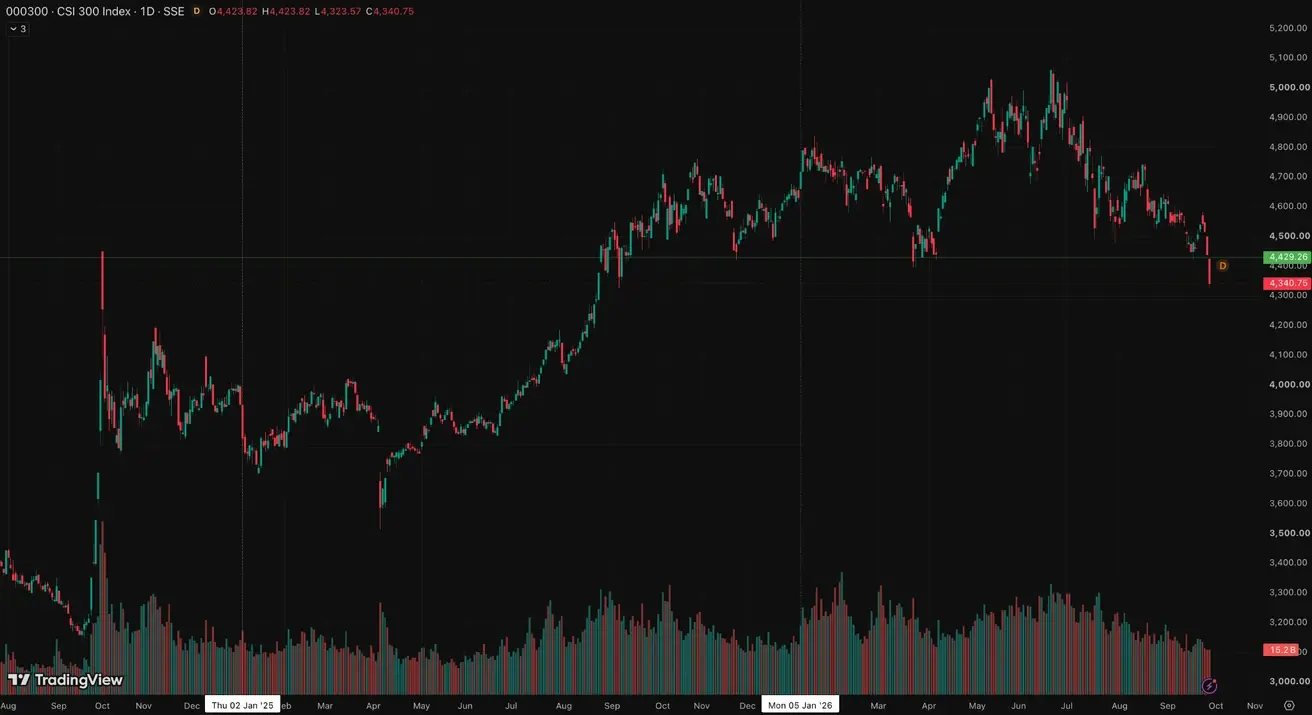
Nädala tootlus: -5,92% (nädala lõpu sulgemishind: 4340,75); aasta algusest: -9,03%.
Maailm
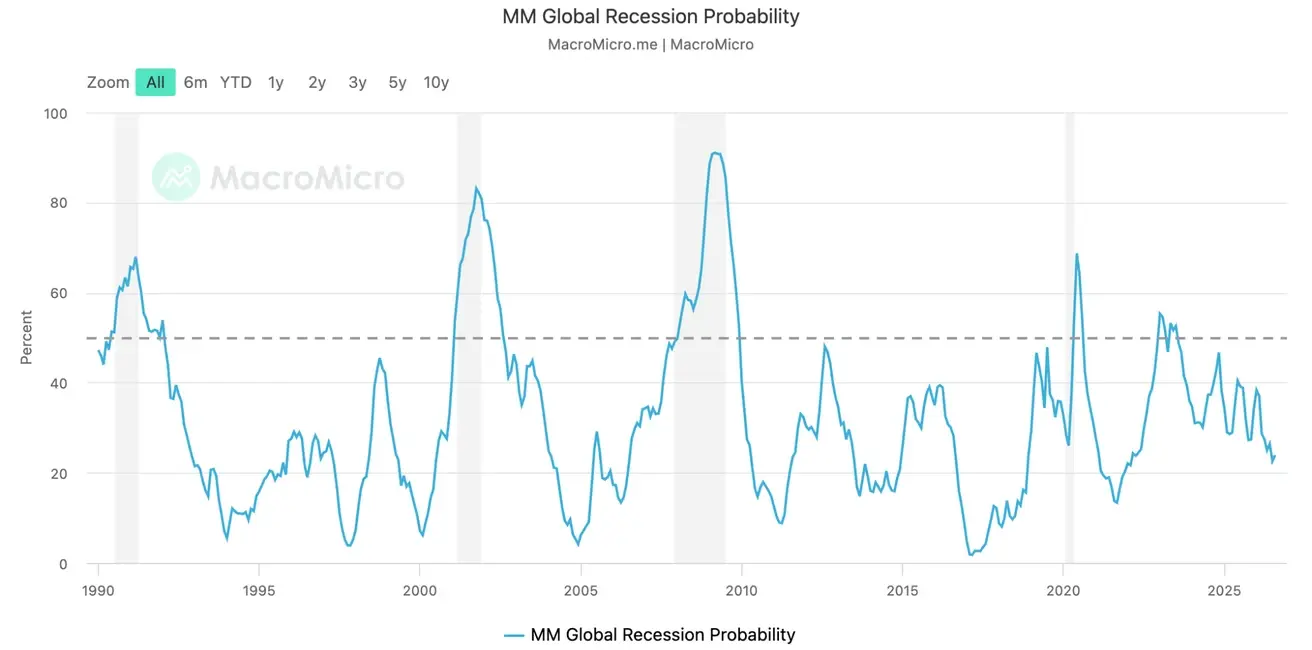
MakroMicro näitaja järgi on globaalse majanduslanguse tõenäosus langenud umbes 25%-ni ja jääb selgelt alla kriitilise 50% piiri. Praegune dünaamika viitab jätkuvale aeglustumisele, ilma et maailmamajandus langeks majanduslangusesse:
Majanduskoostöö ja Arengu Organisatsioon (OECD) avaldas 2026. aasta septembri vahepealse majandusväljavaate:
Vaatamata geopoliitilistele vapustustele, sealhulgas energiaturu šokkidele, osutub maailmamajandus vastupidavaks. OECD tõstis oma 2026. aasta globaalse SKP kasvuprognoosi 2,9%-ni (juuni hinnangute 2,8%-lt), kuid langetas 2027. aasta ootused 3,0%-ni.
Kasvuvedurid ja positiivsed tegurid:
- Tehisintellekti (AI) hoog: tugev aktiivsus ja ulatuslikud investeeringud AI-sse toetavad märkimisväärselt tehnoloogiasektorit ja suurendavad üldist tootlikkust;
- Madalamad energiahinnad: vaatamata lühiajalisele volatiilsusele peaksid energiahinnad stabiliseeruma ja 2027. aastal korrigeeruma, toetades tarbijaid ja vähendades ettevõtete kulusid;
- Sissetulekute vastupidavus: mitmes suuremas majanduses hinnasurve järk-järgult leeveneb, võimaldades leibkondade reaalsissetulekutel stabiliseeruda.
Peamised riskid maailmamajandusele
OECD hoiatab, et kui alltoodud riskid realiseeruvad samaaegselt, võib globaalne kasv 2027. aastal langeda veel 0,7%, samal ajal kui inflatsioon võib tõusta 1,1%:
- Riigivõlakriis: ELi valitsusvõlakirjade tootlused on jõudnud mitme aasta kõrgtasemeni. OECD soovitab riikidel tungivalt avalikke kulutusi ohjeldada ja ümber suunata, et vältida võlakoormuse kokkuvarisemist;
- Geopoliitika ja energia: pikaajalised konfliktid Lähis-Idas põhjustavad nafta- ja gaasihindade järske hüppeid;
- Kliimashokid: tugev El Niño ohustab saagikust, mis võib vallandada uue toiduinflatsiooni laine;
- AI-sektori ümberhindlus: triljonitesse dollaritesse ulatuvate tehisintellekti investeeringute tootlus võib jääda oodatust madalamaks.
Kulla futuurid (GC)
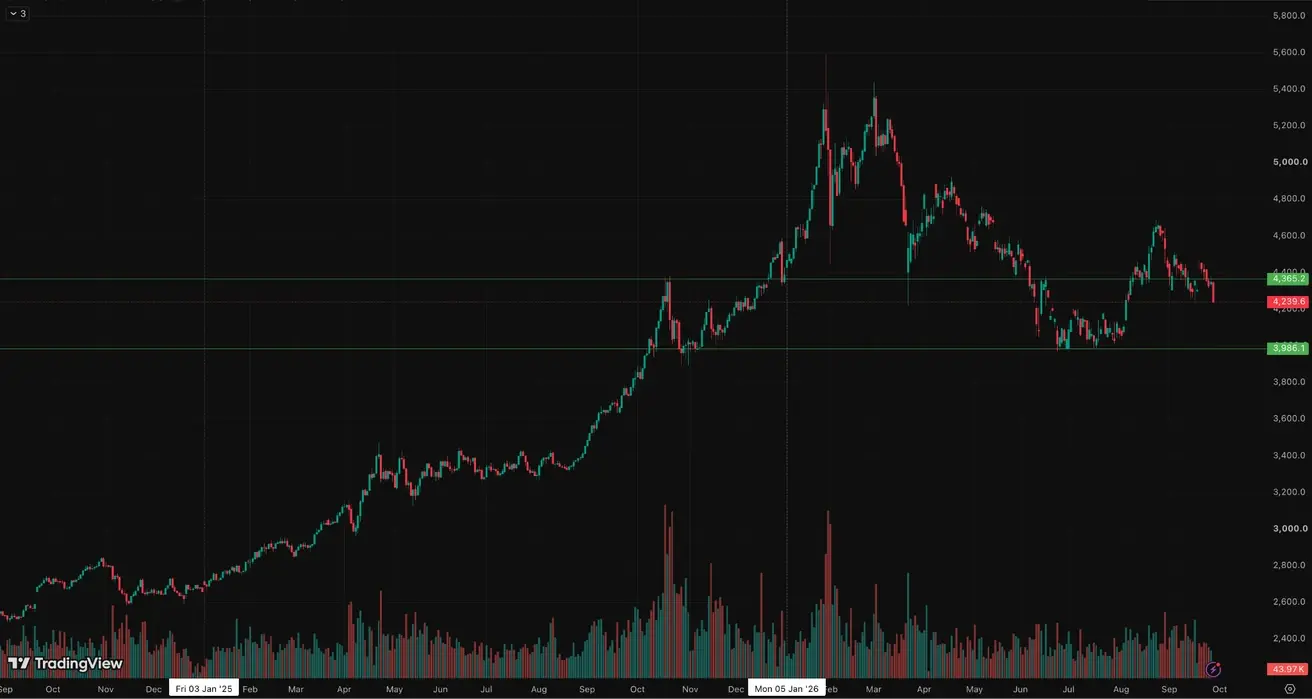
Nädala tootlus: -4,28% (nädala lõpu hind: $4238,7 trooja untsi kohta); aasta algusest: -2,16%
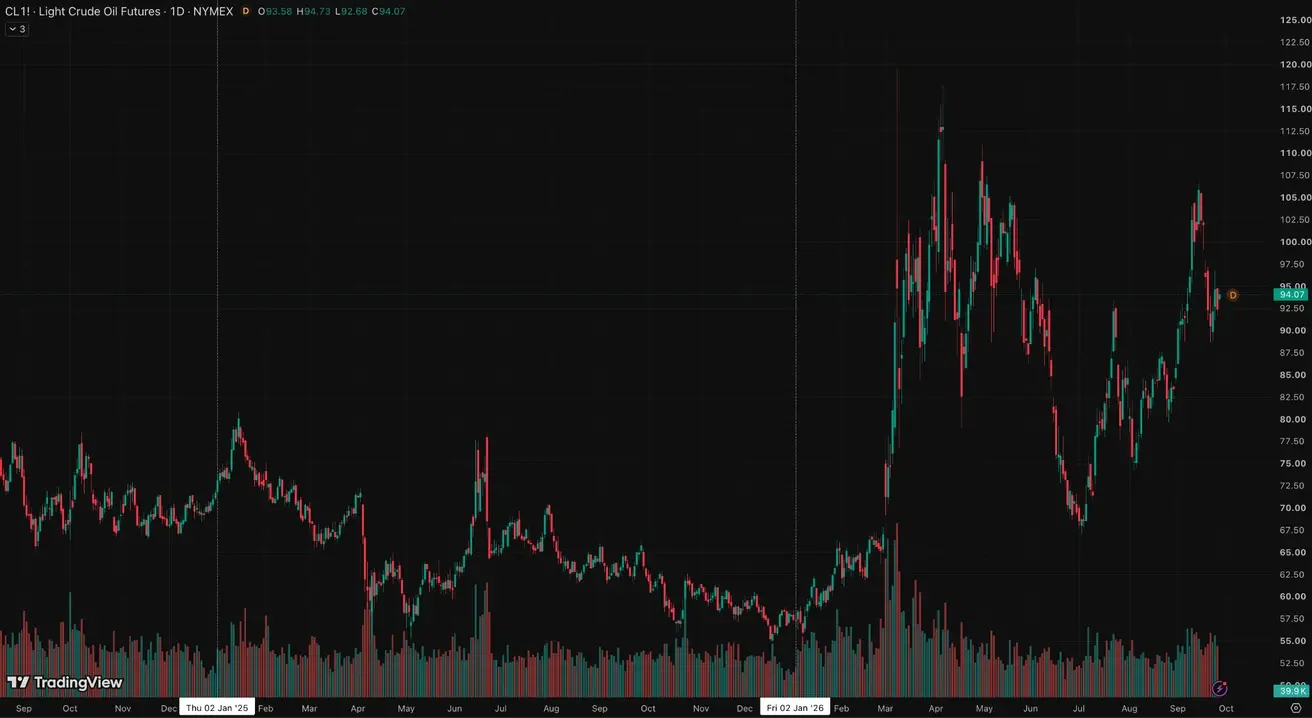
Nafta futuurid
Nädala tootlus: -1,44% (nädala lõpu hind: $94,7 barreli kohta); aasta algusest: +64,95%
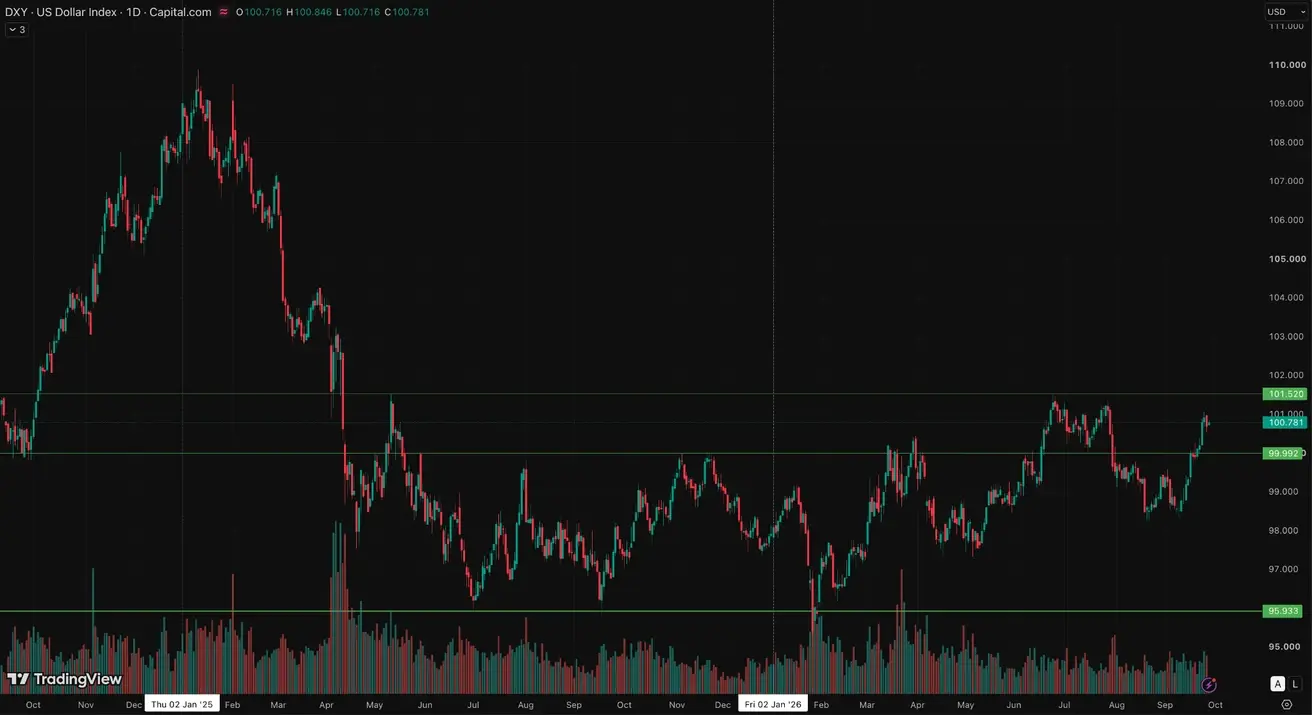
Dollari indeksi futuurid (DX)
Dollar tugevneb peamiste valuutade suhtes Fedi intressitõusu ootuste ja võlakirjatootluste järsu tõusu tõttu.
Nädala tootlus: +0,79% (nädala lõpu hind: 100,681); aasta algusest: +2,74%.
Krüptoturg
Krüptoturg konsolideerub pärast teist kasvulaine, oodates SEC-i ja CFTC uusi regulatiivseid reegleid.
Fed on avanud avalikuks kommenteerimiseks oma ettepanekud stabiilsete müntide emitentide regulatiivse raamistiku kohta GENIUS Acti alusel.
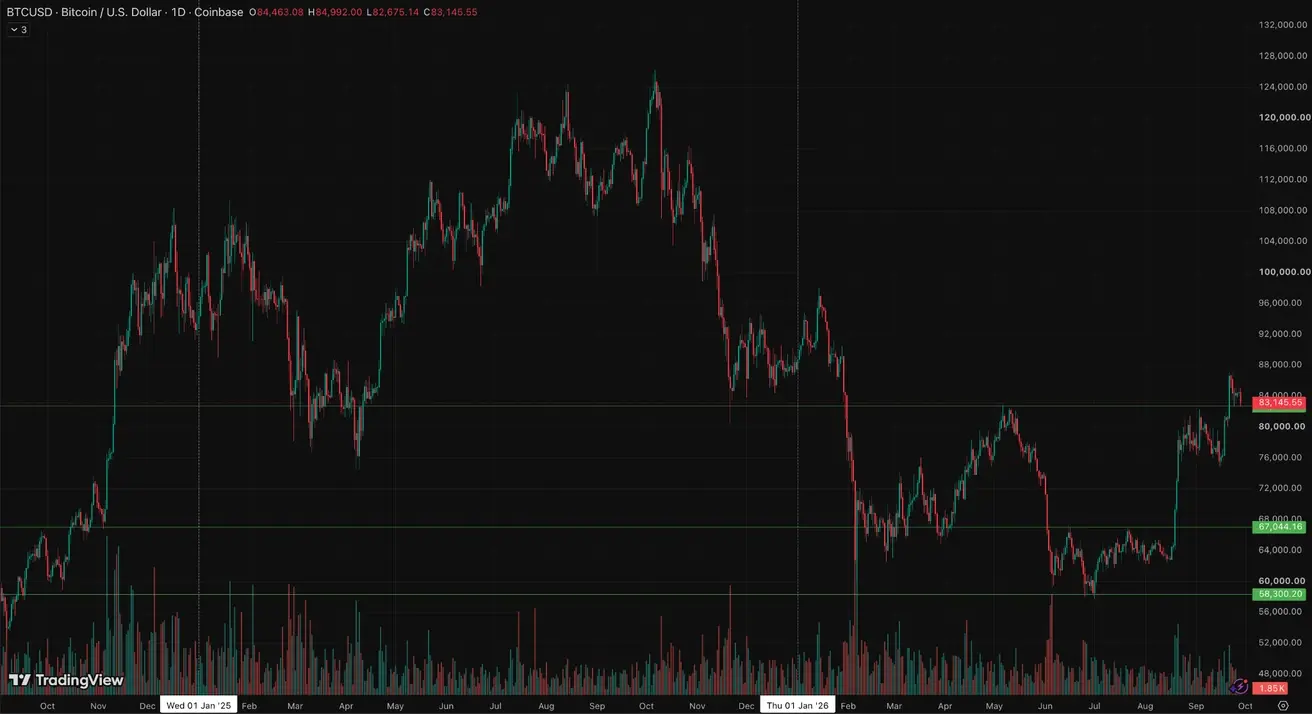
BTC futuurid
Nädala tootlus: +4,07% (nädala lõpu hind: $84,462.14); aasta algusest: -3,71%.
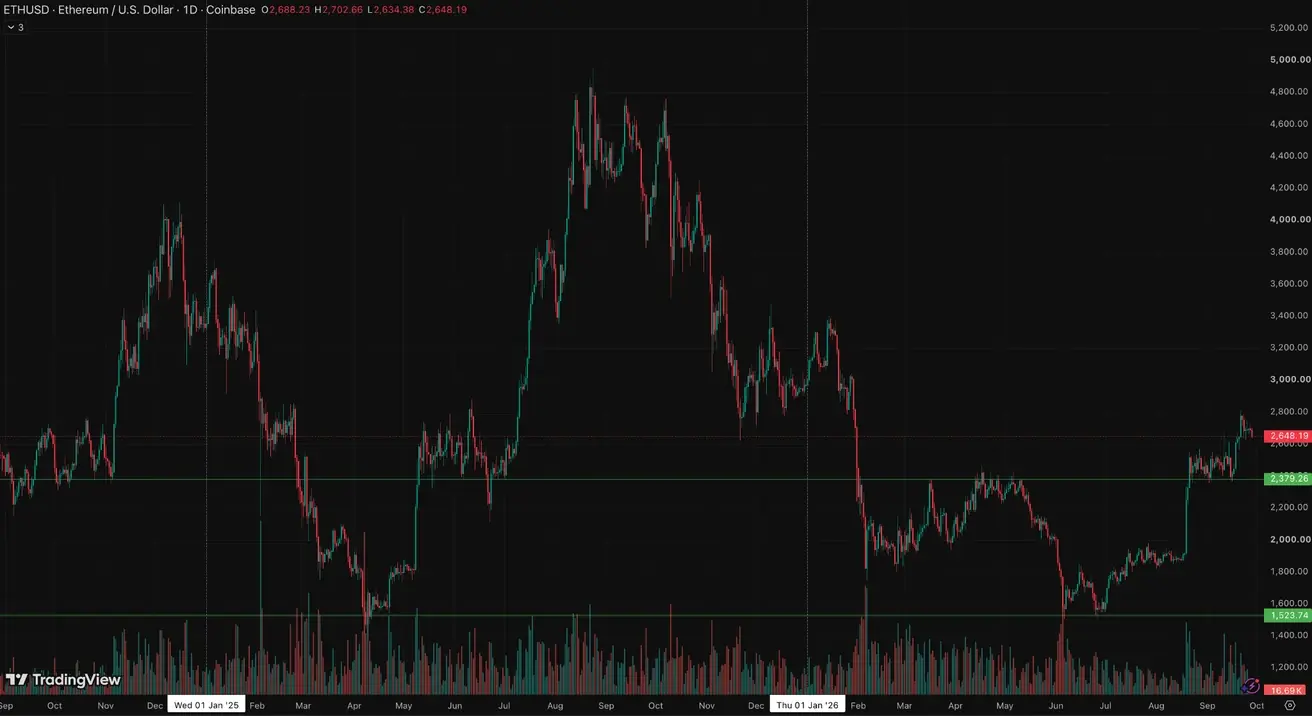
ETH futuurid
Nädala tootlus: +1,66% (nädala lõpu hind: $2688,23); aasta algusest: -9,61%.
ETF-i netovood
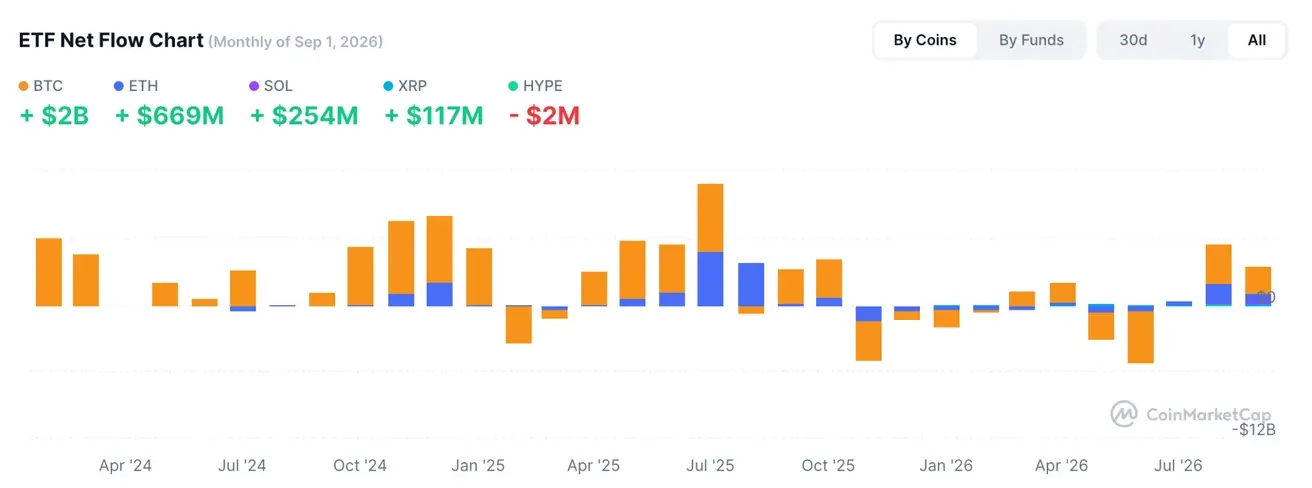
Krüptovaluutaturu kogukapitalisatsioon
Krüptoturu kogukapitalisatsioon: $2,85 triljonit (võrreldes $2,87 triljoniga nädal varem) (coinmarketcap.com).
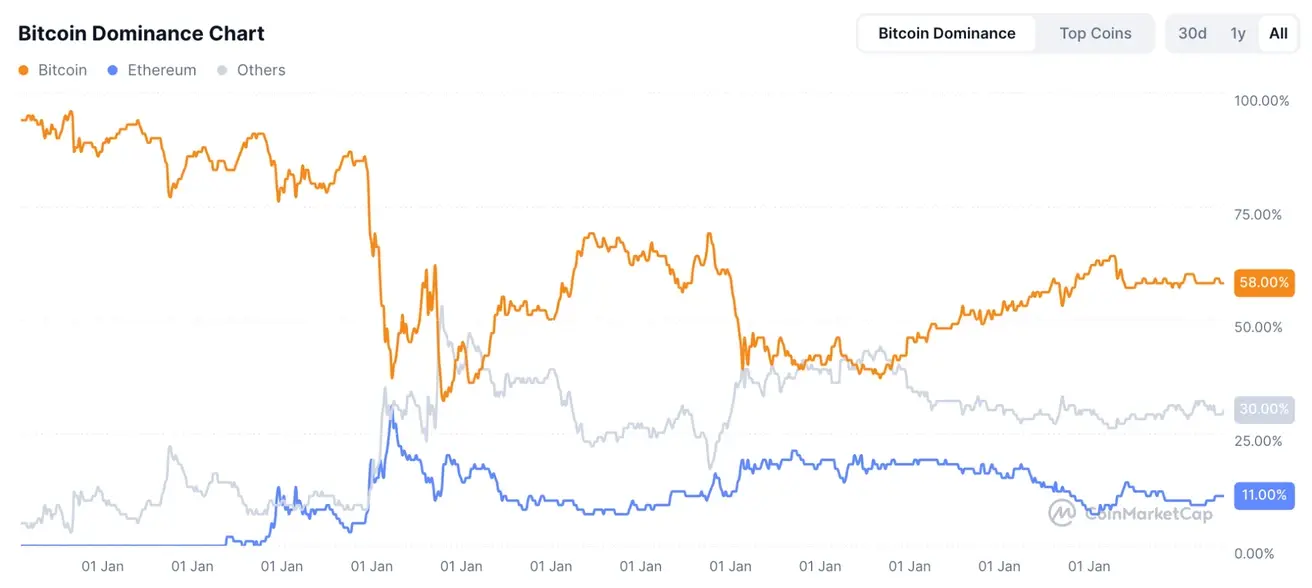
Krüptovarade turuosad:
- Bitcoin 58,6% (eelmine: 58,9%)
- Ethereum 11,3% (eelmine: 11,5%)
- Muud 30,0% (eelmine: 29,6%)