English
 Қазақша
 Eesti
28 сентября – 4 октября 2026: Еженедельный экономический обзор
Ключевые обновления рынка
Основные тезисы:
- Ставка повышена до диапазона 3,75-4,00%, риторика “ястребиная”;
- Режим ДКП умеренно жесткий;
- Макроданные США подтверждают сценарий мягкой посадки, риски инфляции растут, рынок труда охлаждается без признаков рецессии и пока не требует снижения ставки.
- ФРС немного улучшил прогнозы по ВВП и занятости, краткосрочные инфляционные прогнозы повышены.
Макростатистика. США
Потребительская инфляция (август)
- Core CPI: (м/м) 0,3% (пред: 0,2%); (г/г) 2,4% (пред: 2,5%):
- CPI: (м/м) 0,4% (пред: 0,1%); (г/г) 3,4% (пред: 3,4%):
Индексы цен производителей (август)
- PPI (м/м): 0,4%, (пред: 0,0%); Core PPI (м/м): 0,3%, (пред: 0,2%):
Инфляционные ожидания (Michigan) (сентябрь)
- 12-ти месячная ожидаемая инфляция: 4,6%, пред: 4,6%:
- 5-ти летняя ожидаемая инфляция: 3,4%, пред: 3,3%:
Инфляционный ориентир ФРС - сегодня не демонстрирует импульса к росту.
Базовый ценовой индекс расходов на личное потребление (август): м/м: 0,2% (пред: 0,1%); г/г: 3,0% (пред: 3,7%):
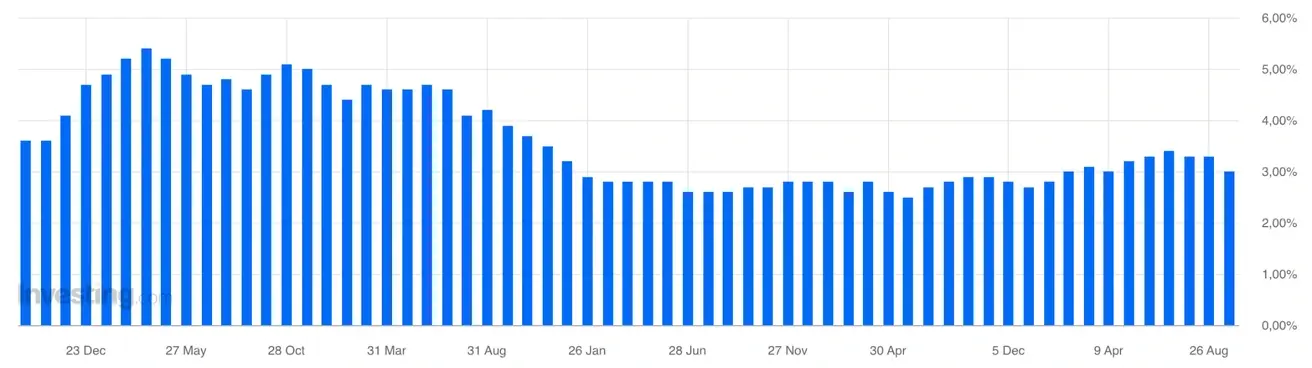
Общий ценовой индекс расходов на личное потребление (август): м/м: 0,3% (пред: 0,1%); г/г: 3,4% (пред: 3,7%):
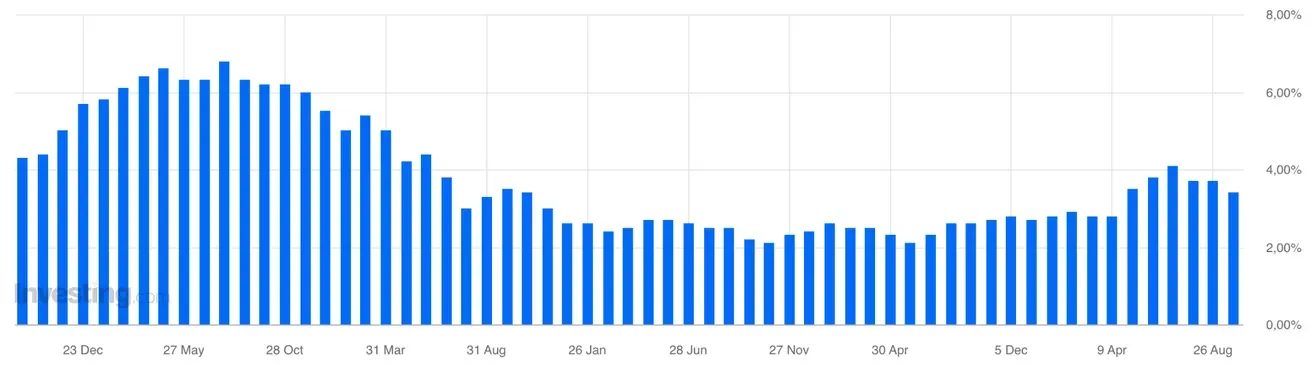
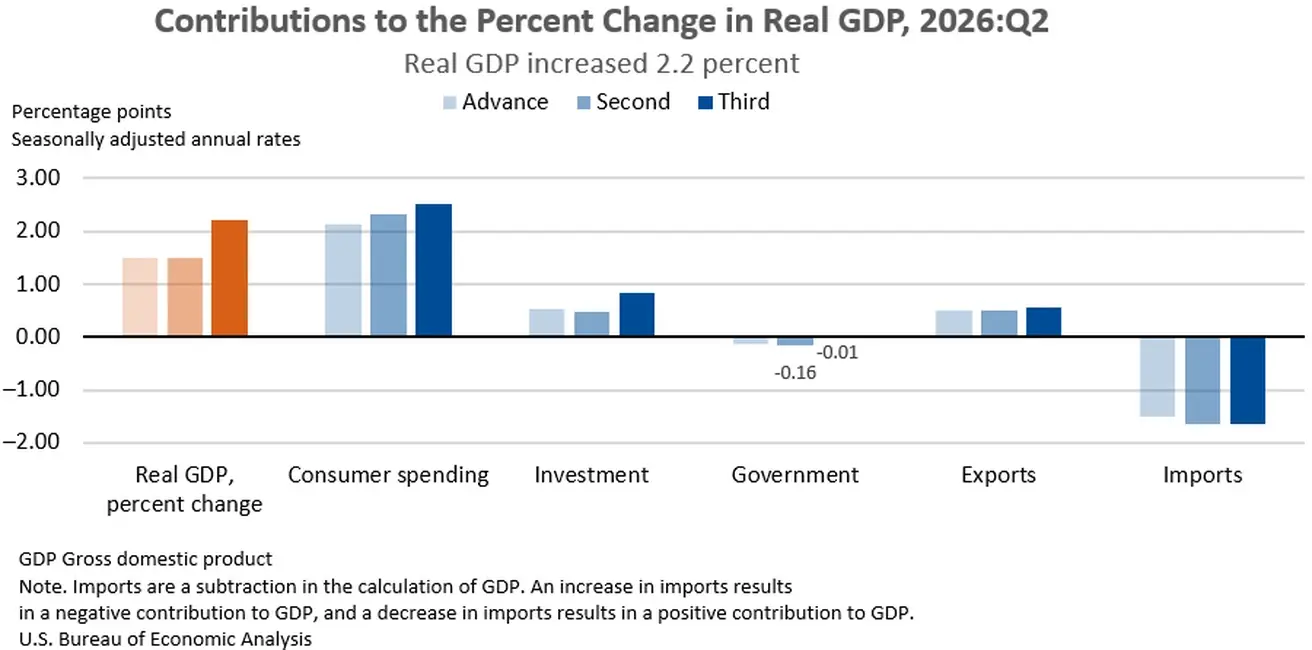
ВВП (Бюро экономического анализа США, BEA) 2Q26 в годовом исчислении, третья оценка: 2,2%, (вторая оценка: +1,5%; 1Q26 был пересмотрен с +2,1% до 2,5%).
Реальный ВВП в третьей оценке был пересмотрен в сторону повышения на 0,7 процентных пункта по сравнению со второй оценкой, что в основном отражает повышение прогнозов по инвестициям, потребительским расходам и государственным расходам.
Индикатор GDPNow («текущая» версия официальной оценки до ее публикации) от Федерального резервного банка Атланты (3Q2026): 3,7% (пред: 5,0%).
Сальдо торгового баланса (июль): -88 млрд (-71,20 млрд):
Рынок труда (BLS) (сентябрь)
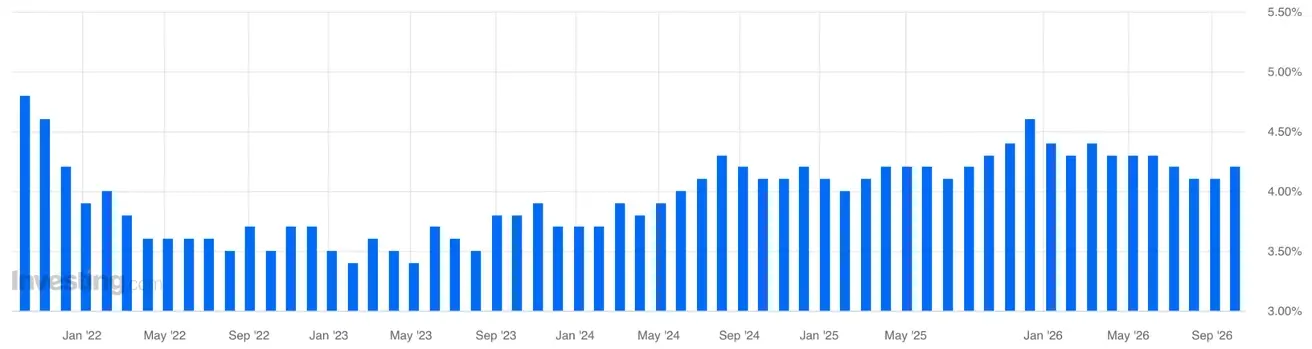
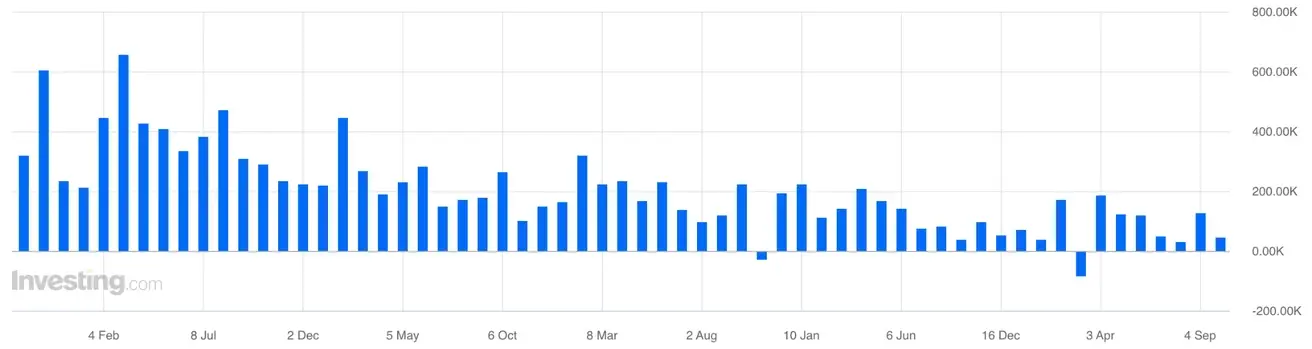
Рынок труда США продолжает постепенно охлаждаться: безработица выросла до 4,2%, прирост занятости в сентябре замедлился до 29 тыс. и до 46 тыс в частном секторе и предыдущие месяцы были пересмотрены вниз.
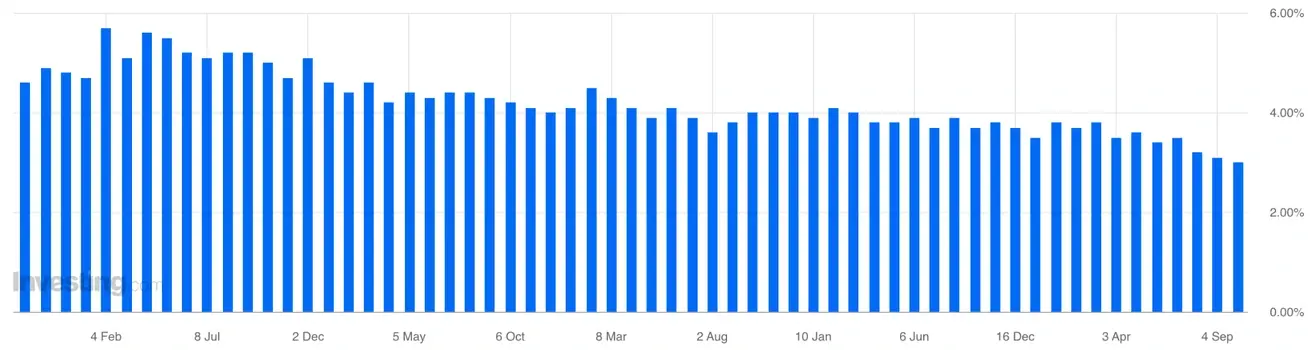
Рост зарплат снизился до 3,0% г/г. Но, при этом увольнения остаются низкими, поэтому пока речь идёт скорее о слабом найме, чем о резком ухудшении рынка труда. Но, общая динамика постепенно сужает пространство ФРС для дальнейшего ужесточения политики.
- Уровень безработицы 4,2% (пред: 4,1%):
- Общее число лиц, получающих пособия по безработице в США: 1701 К (пред: 1719 К);
- Число первичных заявок на получение пособий по безработице: 197К (пред: 196К);
- Изменение числа занятых в несельскохозяйственном секторе (Nonfarm Payrolls): 29К, (пред: 133K, пересмотр):
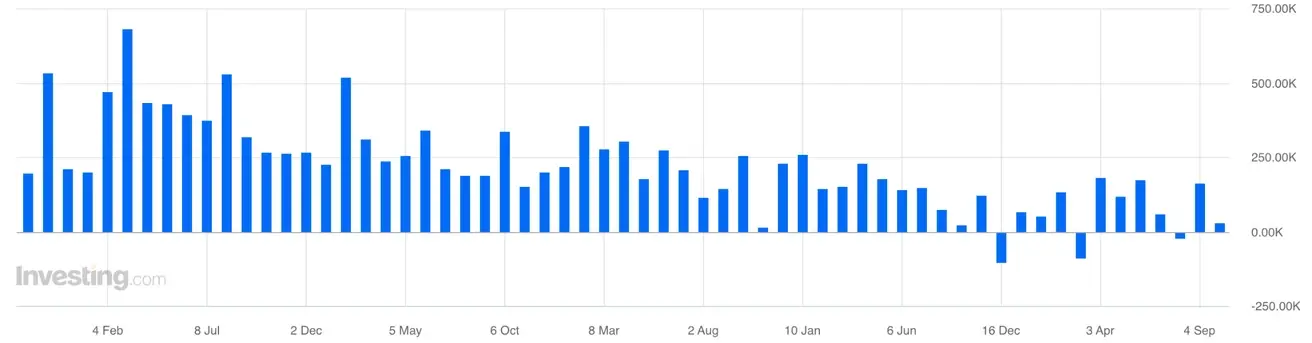
- Изменение числа занятых в частном несельскохозяйственном секторе: 46К (пред: - 89К, пересмотр):
- Средний почасовой заработок (г/г): 3,0% (пред: 3,1%):
- Число открытых вакансий на рынке труда JOLTS: 7,271M (пред: 6,866M).
Индексы деловой активности (PMI) от S&P Global (август/сентябрь)
(выше 50 - расширение экономики, ниже - замедление)
- В секторе услуг: 58,7 (пред: 56,5);
- В производственном секторе: 55,9 (пред: 53,9);
- Composite: 58,4 (пред: 56,0).
Денежно-кредитная политика и долговой рынок США
Выводы из выступлений членов правления ФРС:
- Председатель ФРБ Миннеаполиса Нил Кашкари (30 сентября, Council on Foreign Relations): посыл умеренно-ястребиный - дальнейшее повышение ставки возможно. Он ожидает, что ФРС, вероятно, придётся повышать ставку ещё, если экономика и инфляция будут развиваться в соответствии с текущими ожиданиями. Но подчеркнул, что сентябрьские прогнозы FOMC - это лишь «снимок на текущий момент», а не обязательство следовать заранее заданной траектории.
- Джон Уильямс (ФРб Нью-Йорка): считает экономику США устойчивой, рынок труда - сильным, а инфляцию на уровне около 3,7% всё ещё слишком высокой. Основные источники давления сейчас - энергетика, геополитика и высокий спрос, связанный с инвестициями в ИИ. После сентябрьского повышения ставки спешить с дальнейшими шагами не нужно, однако если экономика будет развиваться по текущему сценарию, ещё одно повышение ставки до конца года может быть оправдано.
- К. Уоллер: его выступление на прошлой неделе было посвящено в первую очередь развитию платёжной инфраструктуры и использованию ИИ в финансовой системе, а не траектории ставки. Он отметил потенциал ИИ для повышения эффективности трансграничных платежей, борьбы с мошенничеством и автоматизации расчётов, при этом акцентировал необходимость надёжности, безопасности и контроля за новыми технологиями. Прямого нового сигнала по ДКП он не дал.
- Мишель Боумен: основной акцент был на регулировании банков и функционировании рынка казначейских облигаций. Боумен отметила, что прежние требования к коэффициенту левериджа слишком сильно ограничивали способность крупных банков выступать посредниками на рынке Treasuries, поэтому их корректировка должна повысить ликвидность и устойчивость рынка. Новых сигналов по ставке или инфляции в этом выступлении также не было.
В целом, общая риторика подтверждает сценарий «ставки выше и дольше» с возможностью ещё одного повышения, но без заранее заданной траектории. Но макроданные начинают ограничивать реализацию ястребиной политики. Соответственно улучшились ожидания рынка по денежно-кредитной политике.
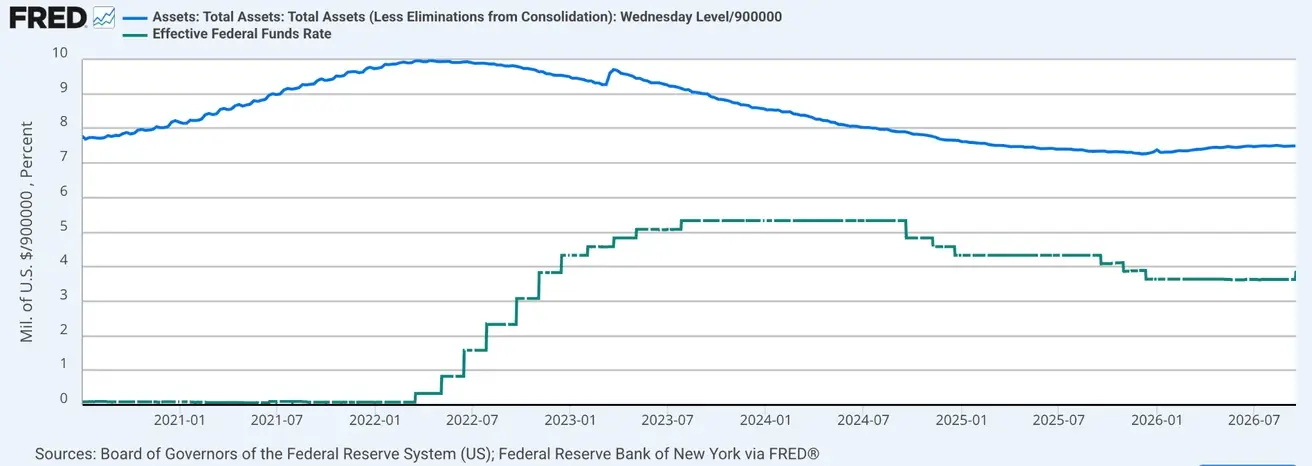
- Процентная ставка по федеральным фондам (EFFR): 3,75% - 4,00%;
- Баланс ФРС: $6,743 трлн: +3,18% с момента остановки QT ($6,535 трлн):
Fedwatch
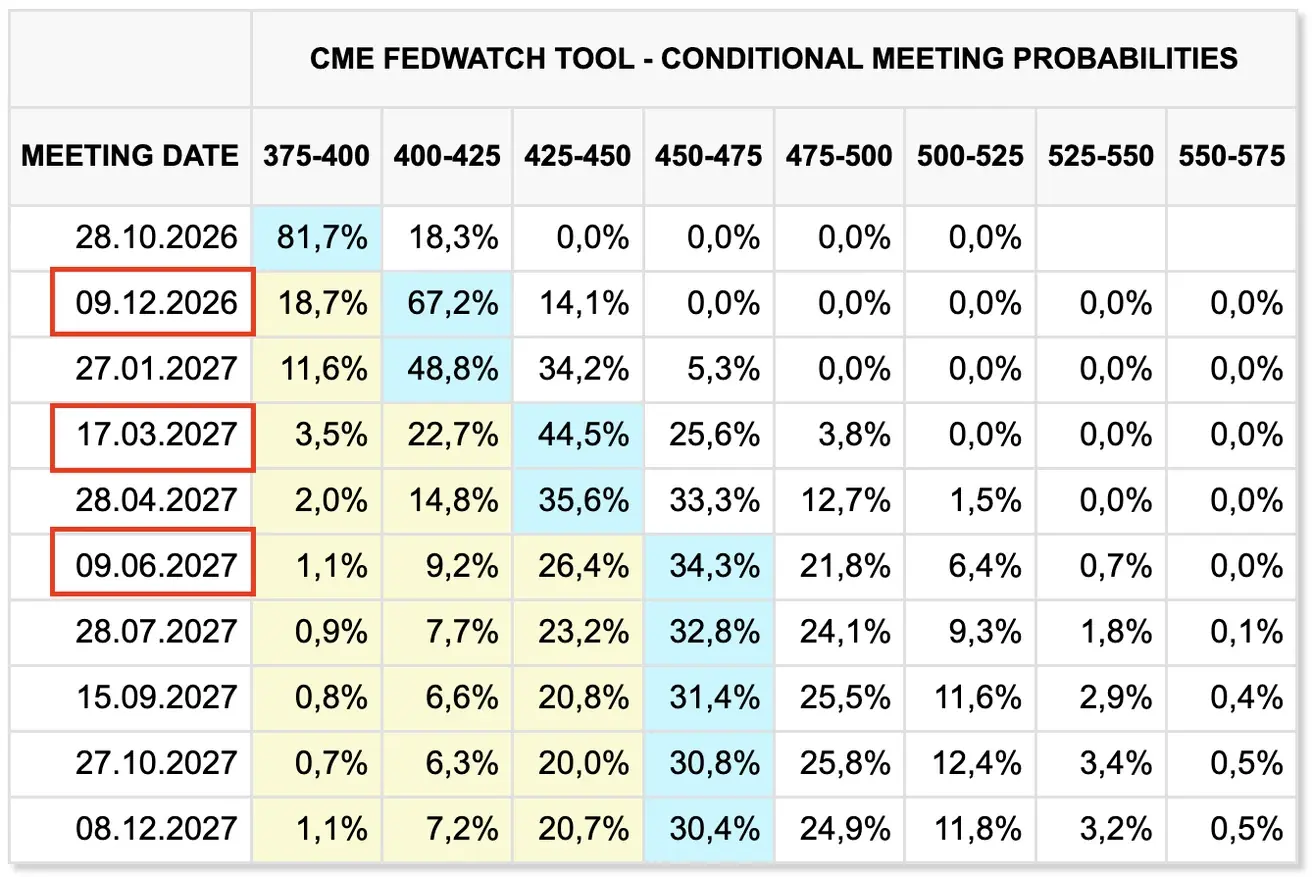
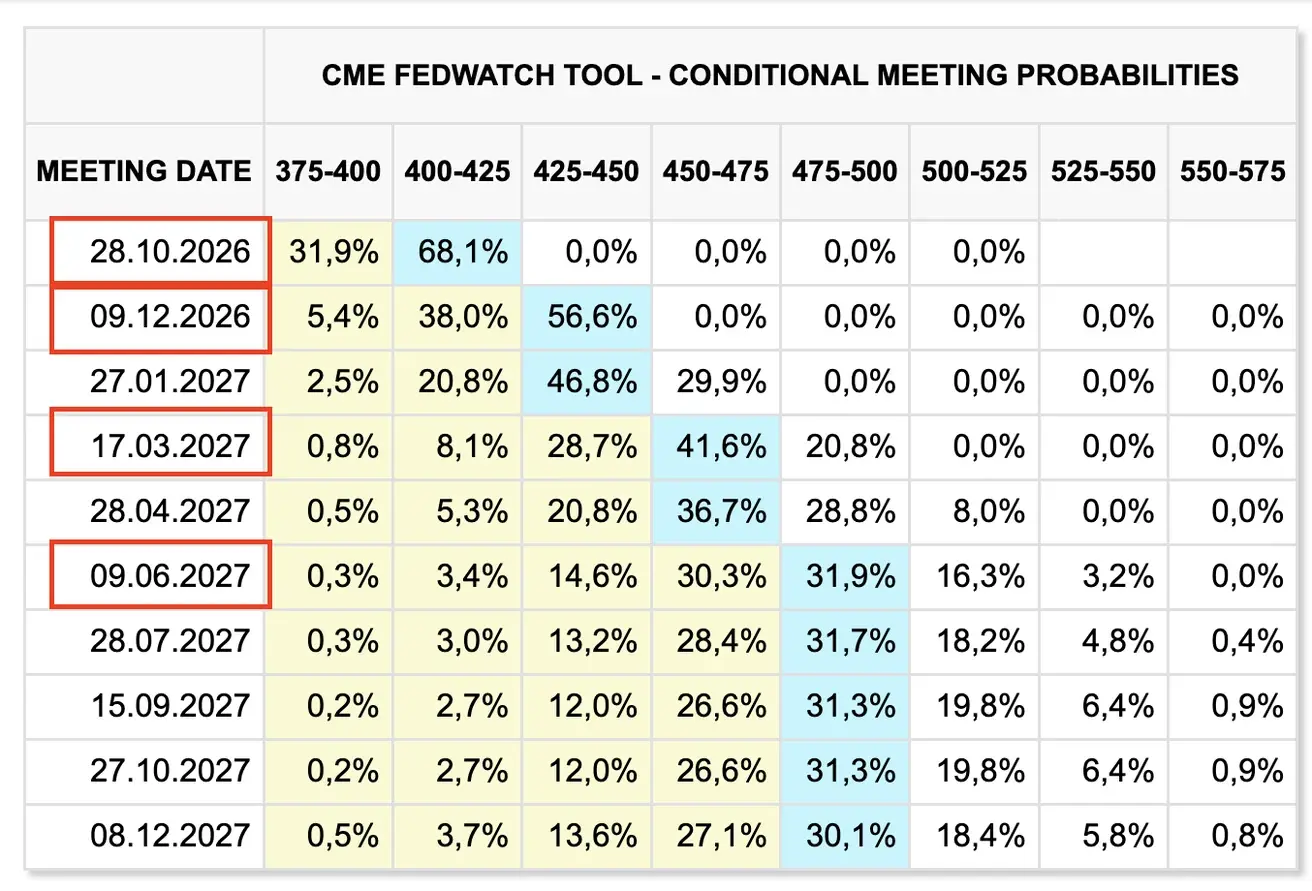
- На следующее заседание (28 октября) - оценочная вероятность повышения ставки на 0,25% резко снизилась до 18,27% (неделей ранее 68,1%).
Фактически рынок уже не закладывает повышения на следующем заседании.
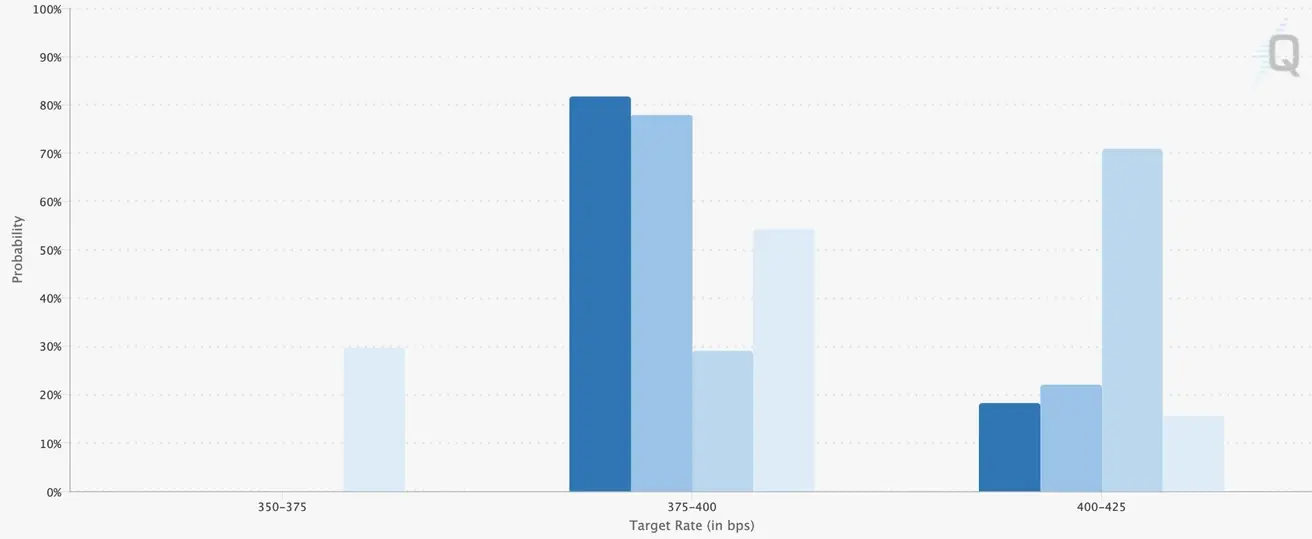
- На след 12 месяцев: рынок ожидает 3 шага повышения ставки по 0,25% до диапазона 4,50-4,75% с крайним повышением в июне 2027 года:
Сегодня:
Неделей ранее:
Долговой рынок США
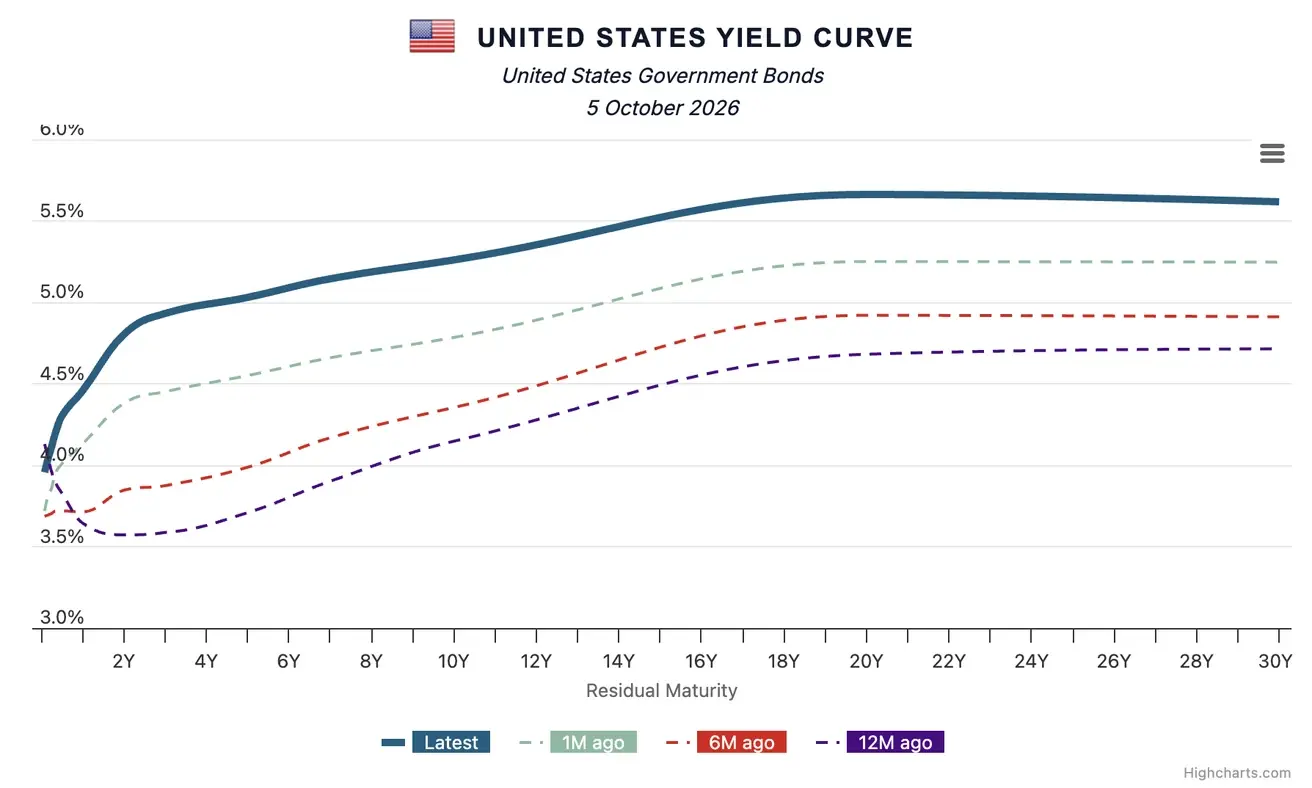
Долговой рынок США - расхождение динамики доходностей по срокам погашения.
Короткий участок кривой отреагировал на слабый рынок труда: доходность 2-летних бумаг снизилась с 4,91% до 4,81%, потому что рынок уменьшил вероятность немедленного повышения ставки ФРС.
Но длинный диапазон кривой пошёл в противоположную сторону: 10-летняя доходность выросла до 5,27%, 30-летняя - до 5,62%. То есть рынок ожидает, что краткосрочно ФРС может стать осторожнее, но долгосрочные риски никуда не исчезли и инвесторы снова начали продавать длинные Treasuries на фоне опасений по инфляции, нефти и высокому федеральному долгу.
Корпоративный сегмент тоже ухудшается: доходность BBB выросла с 6,08% до 6,19%. То есть стоимость заимствований для компаний продолжает расти даже при охлаждении рынка труда.
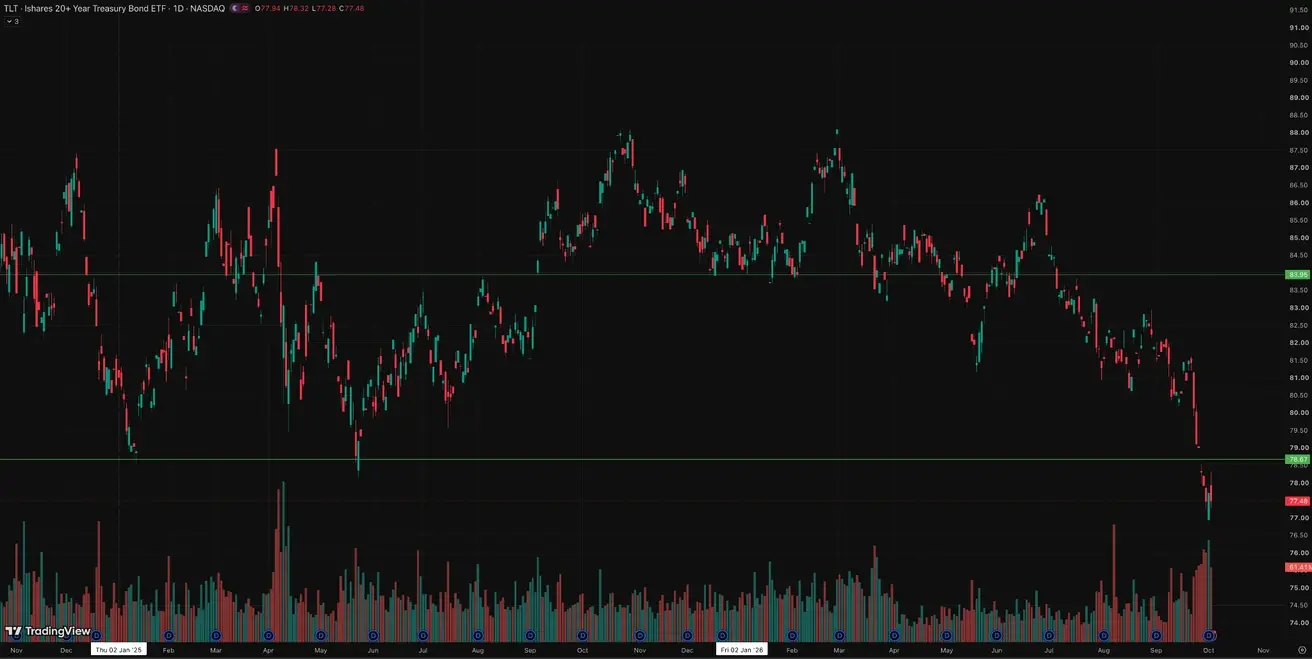
Казначейские облигации 20+ (ETF TLT): по итогу недели: -2,32% (закрытие недели $77,48); с начала года: -11,11%:
Доходности и спреды
- Market Yield on U.S. Treasury Securities at 10-Year Constant Maturity: 5,27% (пред: 5,21%);
- Доходность по 2-х леткам: 4,81% (пред: 4,91%);
- ICE BofA BBB US Corporate Index Effective Yield: 6,19% (пред: 6,08%).
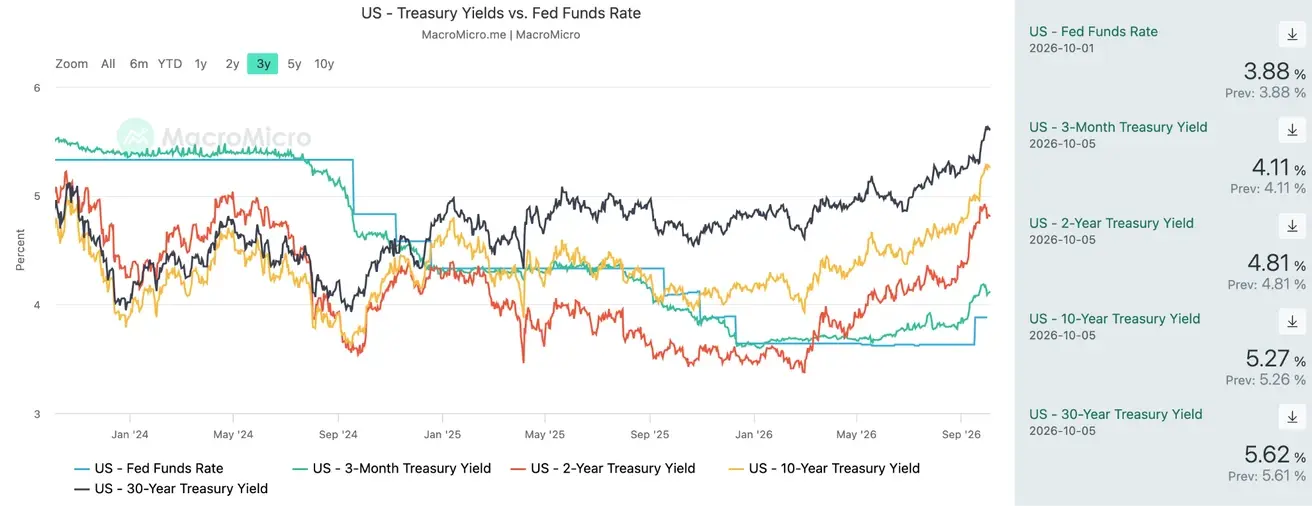
- Спред доходности между 10-летними и 2-летними государственными облигациями США составляет 46 базисных пунктов (пред: 30);
- Спред доходности между 10-летними и 3-х месячными государственными облигациями США составляет 116 базисных пунктов (пред: 102).
Кривая доходностей по государственному долгу США
Снова становится круче:
Стоимость 5-летнего кредитного дефолтного свопа (CDS) США (страховка от дефолта): 37,32 б.п. (vs 33,75 б.п. на прошлой неделе).
Фондовый рынок
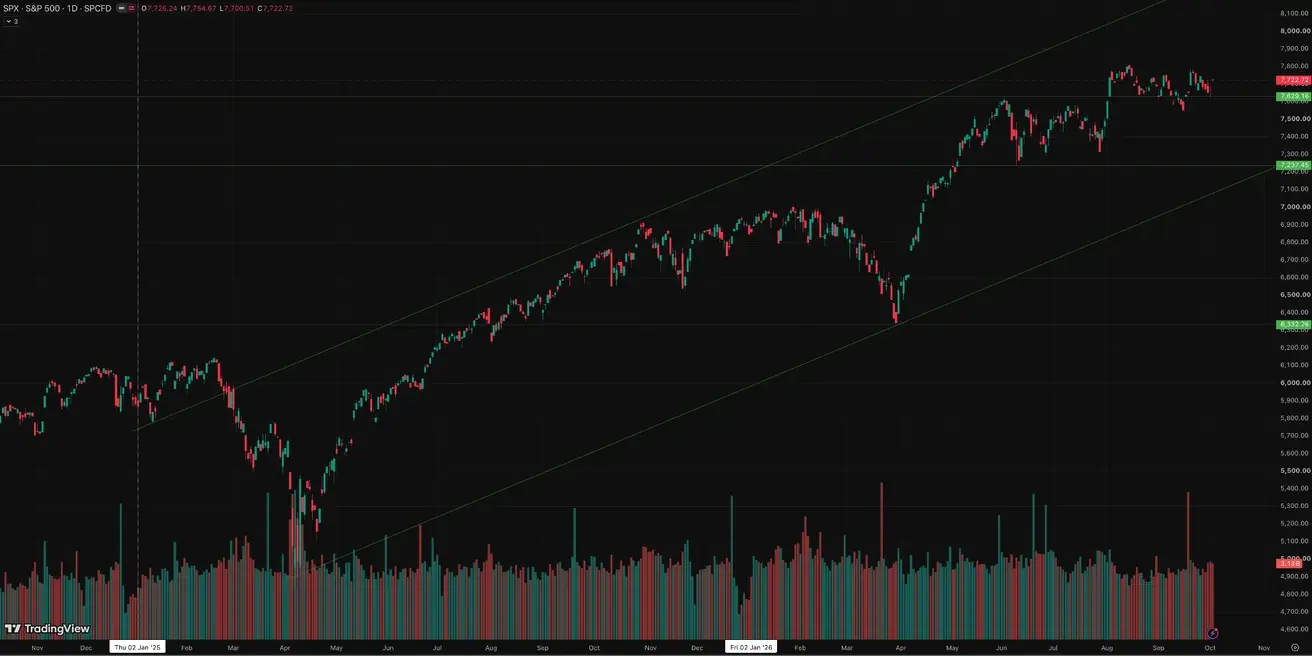
Индекс SP500: по итогу недели: -0,27% (закрытие недели 7722,73); с начала года: 12,81%:
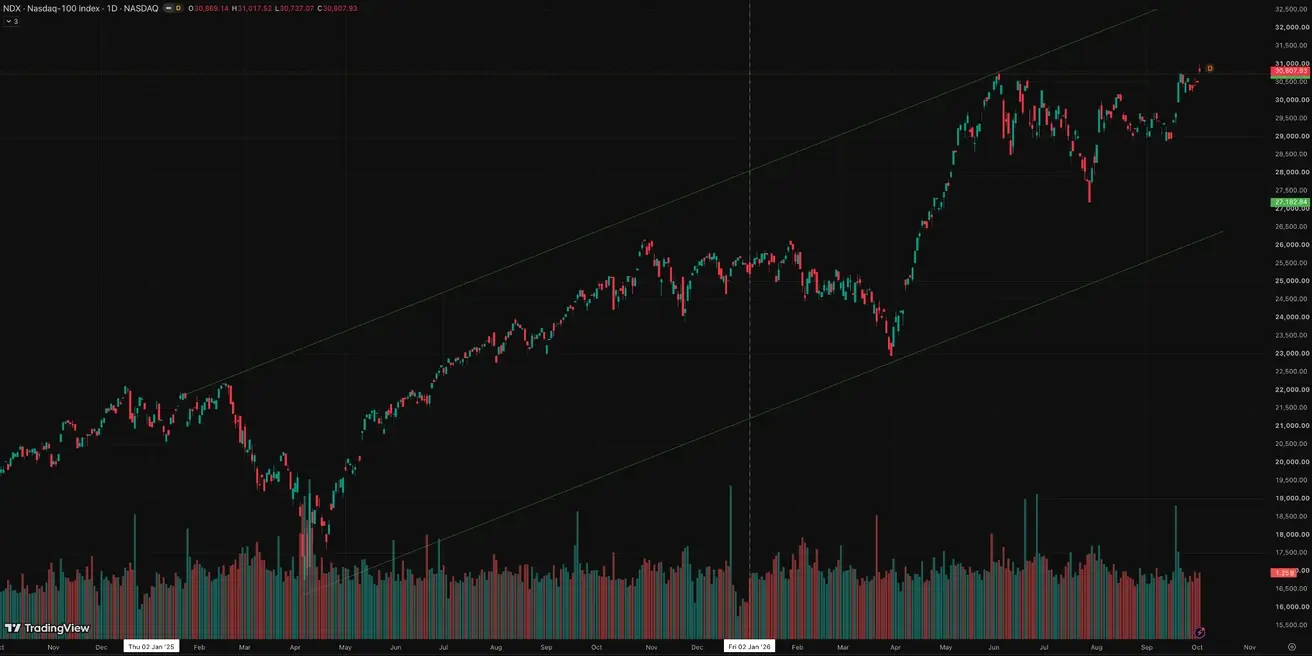
Nasdaq 100: в моменте исторический максимум, по итогу недели: +0,65% (закрытие недели 30807,93); с начала года: +22,01%:
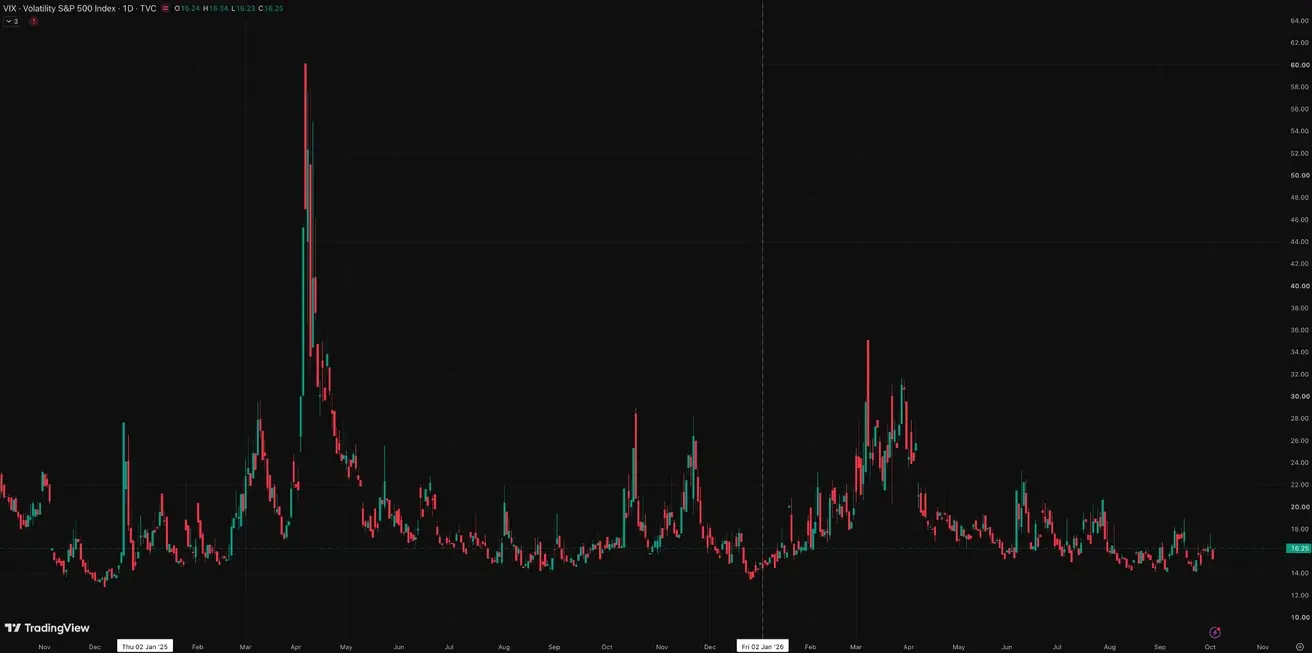
VIX (индекс волатильности): закрытие недели 16,25 пункта:
Еврозона
- ЕЦБ повысил ставки, риторика сохраняется жёсткой - риски инфляции сохраняются;
- На фоне конфликта на Ближнем Востоке ЕЦБ пересмотрел в сторону понижения свои прогнозы по ВВП и повысил прогноз по инфляции на ближайшие годы.
Риторика представителей ЕЦБ:
Член Исполнительного совета Европейского центрального банка (ЕЦБ) Изабель Шнабель выступила со знаковой речью на семинаре по рынкам капитала в Люксембурге. Известная своей жесткой («ястребиной») позицией, она послала рынкам четкий сигнал с призывом действовать на опережение: инфляция вернулась из-за новых шоков, и регулятор не может позволить себе медлить с жесткими мерами.
Следующее заседание ЕЦБ по ДКП - 29 октября.
Кристин Лагард: в выступлении 1 октября: основной акцент был не на ставках, а на рисках искусственного интеллекта для финансовой стабильности. Она выделила три ключевые зоны: торговлю на финансовых рынках, киберустойчивость и геополитику. По её словам, широкое использование схожих ИИ-моделей может усиливать синхронные сделки и рыночные движения, автономные ИИ-системы - усложнять контроль за торговыми решениями, а зависимость Европы от ограниченного числа передовых моделей из США и Китая создаёт дополнительный системный риск. Поэтому ЕЦБ и европейским регуляторам необходимо усиливать надзор, киберзащиту и развивать собственные технологические возможности. Нового сигнала по денежно-кредитной политике Лагард в этом выступлении не дала.
Макростатистика
Процентные ставки
- Ставка по депозитам: 2,50% (пред. 2,25%);
- Ставка маржевого кредитования: 2,90% (пред. 2,65%) (по ней банки могут брать у регулятора кредиты овернайт);
- Краткосрочная (ключевая) ставка: 2,65% (пред. 2,40%).
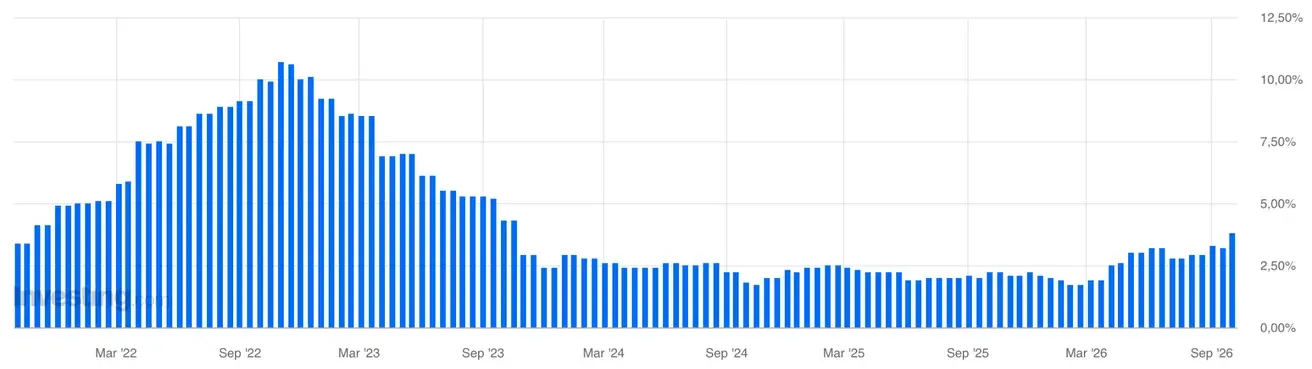
Инфляция в Еврозоне продолжила рост.
Инфляция: индекс потребительских цен (сентябрь, предварительные данные)
- Core CPI: (г/г) 2,5% (пред: 2,4%)
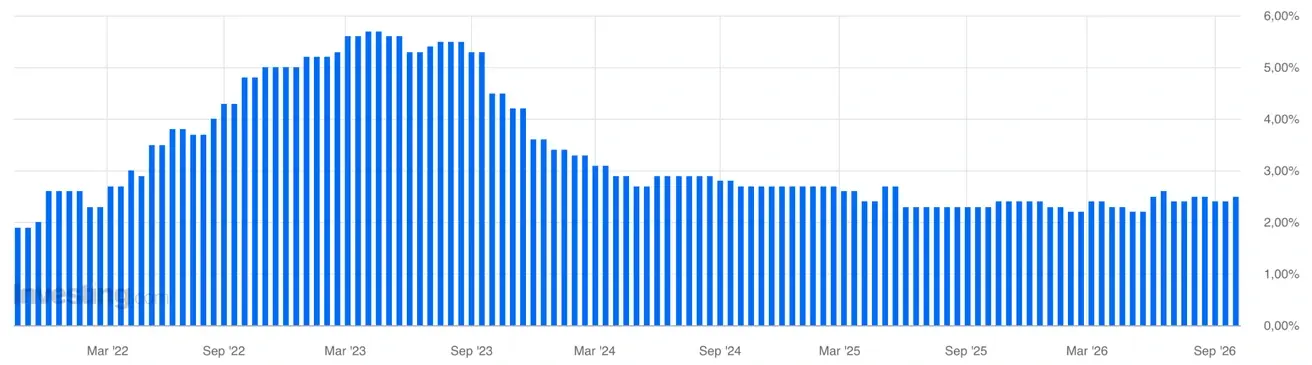
- CPI: (м/м) 0,4% (пред: 0,4%); CPI: (г/г) 3,8% (пред: 3,2%);
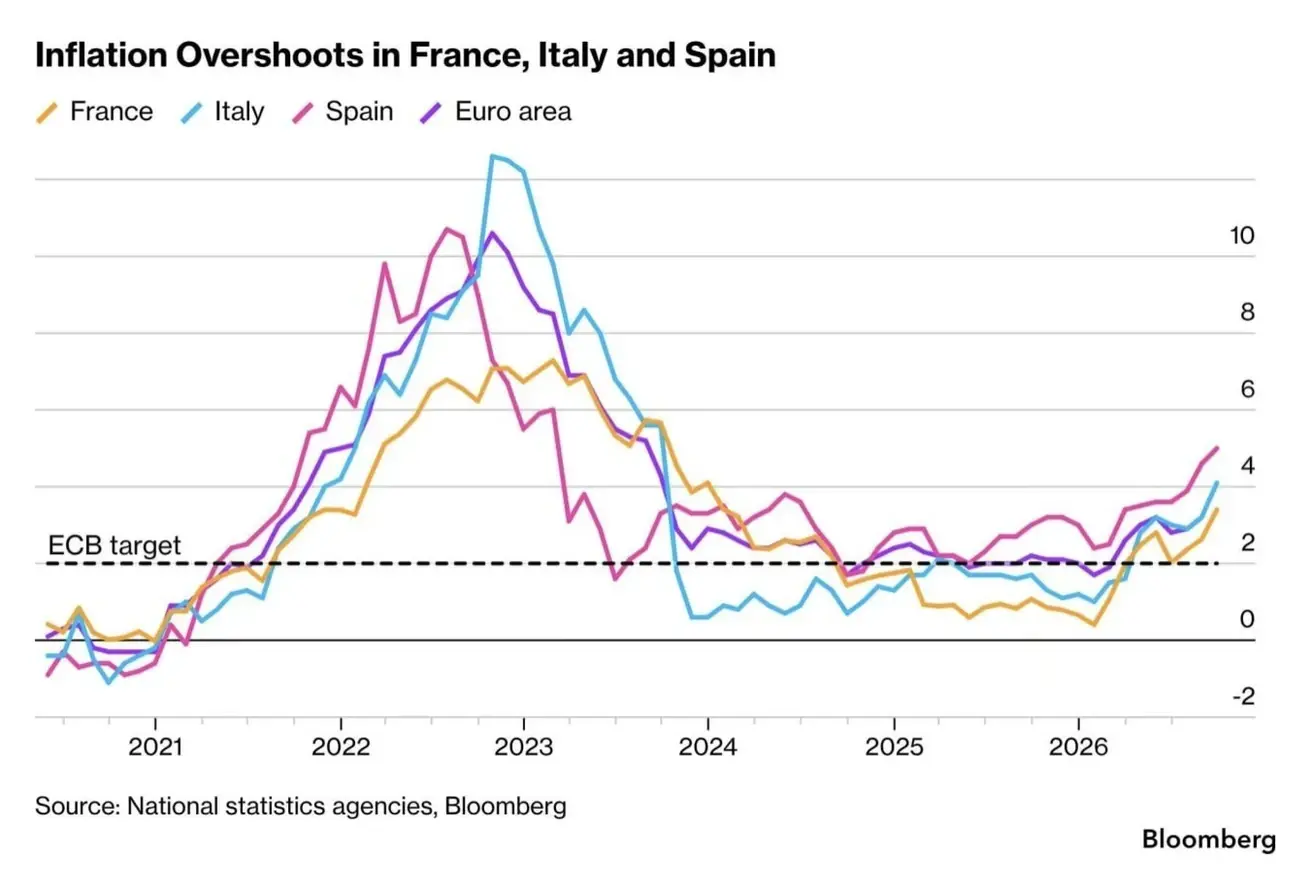
Инфляция в сентябре ускорилась сразу в трех крупных экономиках еврозоны: до 3,4% во Франции, 4,1% в Италии и 5% в Испании, превысив прогнозы аналитиков. Основной вклад в рост цен по-прежнему вносят энергоносители.
Во Франции цены на энергию выросли на 21,2% год к году, инфляция в услугах ускорилась до 2,2%, а в продовольствии - до 1,5%.
Данные усиливают давление на ЕЦБ, который уже дважды повысил ставку до 2,5%. Рынки ожидают дальнейшего ужесточения политики на фоне роста цен на нефть и газ.
ВВП 2Q26 (кв/кв): 0,6% (пред: -0,2%):
ВВП 2Q26 (итоговая): г/г: 0,5% (предварительная оценка: 0,4%); (пред. 0,3%).
Уровень безработицы (август): 6,4% (пред. 6,4%).
Объём промышленного производства (август): (м/м) -0,1% (пред: 0,0%), (г/г) 1,67% (пред. 1,37%)
Индекс деловой активности (PMI) (сентябрь)
- В секторе услуг: 53,0 (пред: 51,6);
- В производственном секторе: 52,9 (пред: 52,7);
- S&P Global Composite: 53,1 (пред: 52,0).
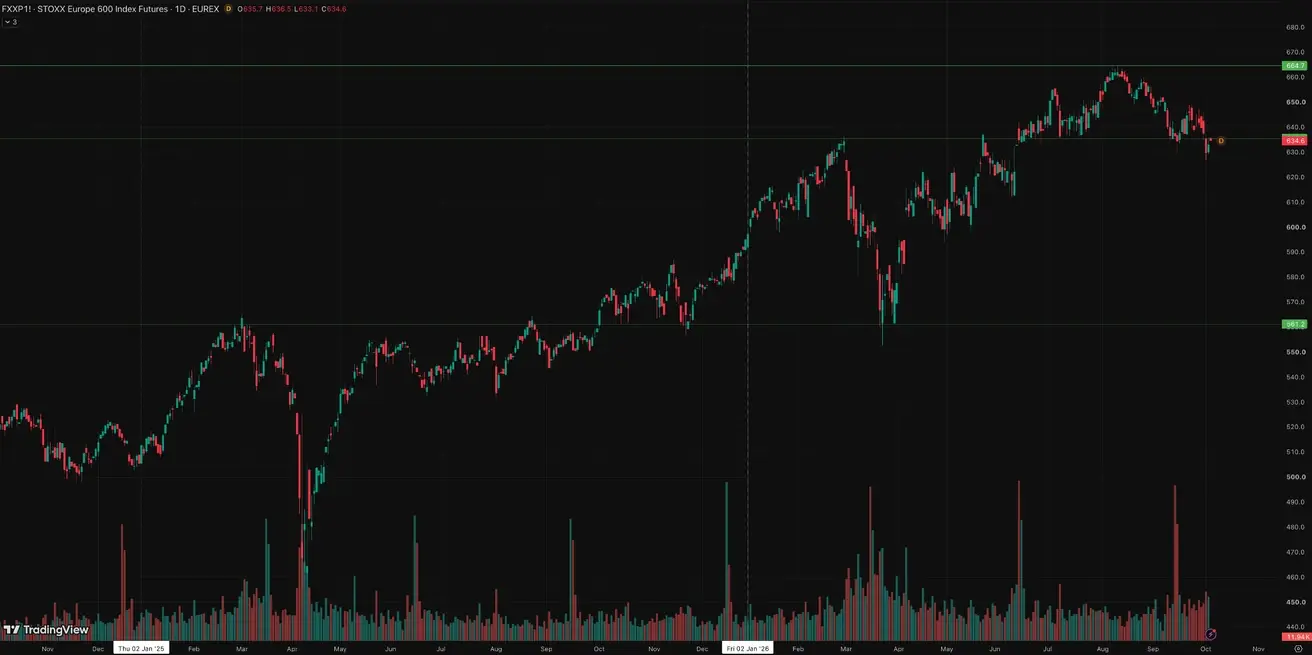
Euro Stoxx 600 (FXP1!): по итогу недели: -1,33%; (закрытие недели 633,0); с начала года: +6,57%:
Китай
Экономика стабилизируется за счет экспорта, при этом внутренний спрос и инвестиции восстанавливаются; стимулирование носит точечный и осторожный характер.
- Ставки без изменений;
- Режим ДКП мягкий;
- Китай сообщил о сохранении фискальной поддержки экономического роста в рамках плана на 2026 год (стимулирование внутреннего спроса, оптимизация налоговых льгот и субсидий, модернизация промышленности).
Макростатистика
Процентные ставки
- 1Y Loan Prime Rate (среднесрочное кредитование): 3,00%;
- 5Y Rate (пятилетняя ставка, влияет на ипотеку): 3,50%.
Инфляционные показатели (август)
- Индекс потребительских цен (CPI): м/м 0,4 (пред -0,1); г/г: 0,8%, пред: 0,5%):
- Индекс цен производителей (PPI): (г/г) 3,8%, пред: 3,5:
Объем импорта (август): (г/г) 28,2% (пред: 27,5%): Объем экспорта (август): (г/г) 25,0% (пред: 23,9%):
Сальдо торгового баланса (USD) (август, г/г): 119,9 млрд (пред: 112,5 млрд);
ВВП за 2Q2026: кв/кв: 0,9% (пред 1,3%); г/г: 4,3% (пред. 5,0%): - это ниже целевой траектории и отражает более слабый внутренний импульс.
Уровень безработицы (август): 5,3% (пред: 5,2%);
Объем промышленного производства (г/г): (август) 5,2% (пред: 4,5%)
Инвестиции в основной капитал (август), (г/г): -7,2% (пред: -6,7%):
Розничные продажи (июль) (г/г): 0,6% (пред: 0,9%).
Индексы деловой активности (PMI) (авг)
- В производственном секторе: 50,1 (пред: 49,8);
- В НЕпроизводственном секторе: 50,2 (пред: 49,0);
- Композитный индекс: 50,7 (пред: 49,5).
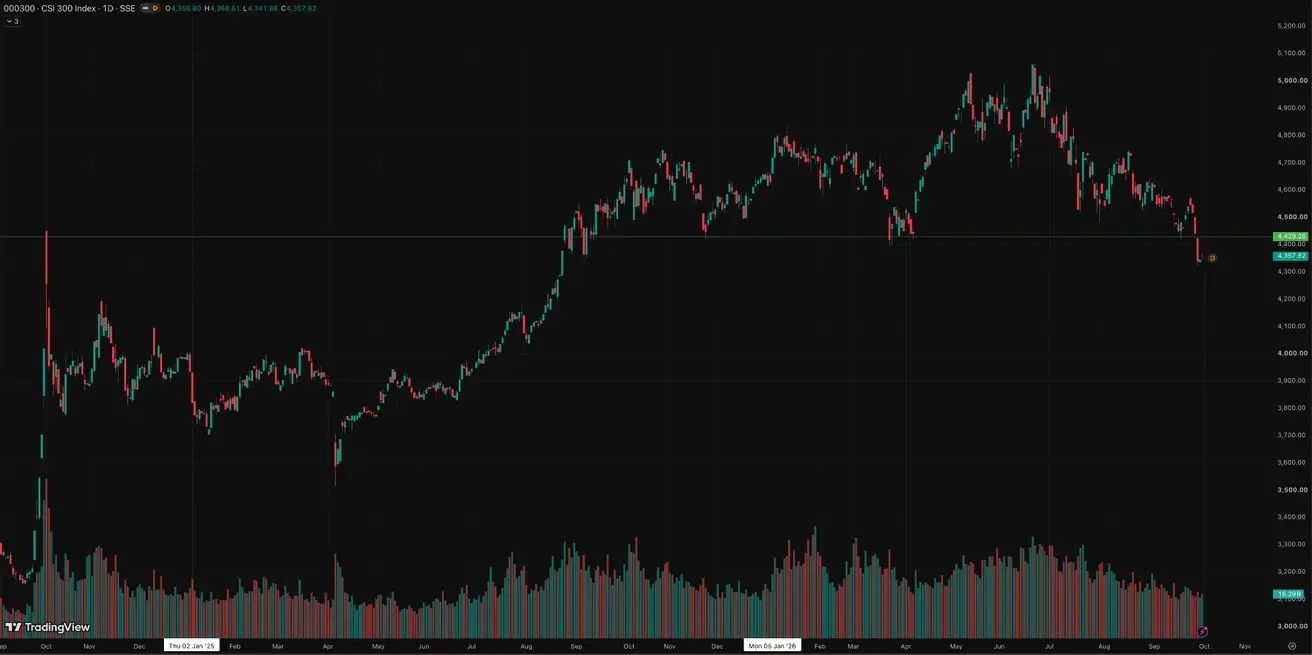
CSI 300 index (000300.HK): по итогу недели: +2,76% (закрытие недели 4357,62); с начала года: -6,52%:
Товарный рынок
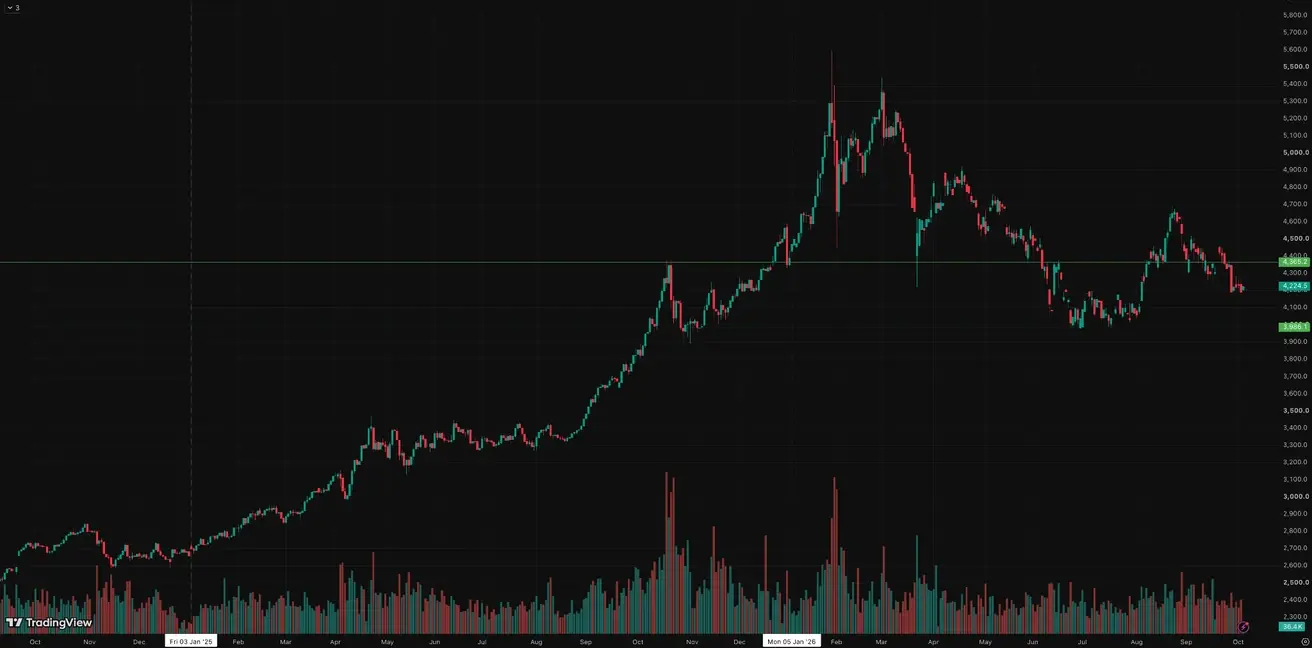
Фьючерс на золото (GC) по итогу недели: -0,34%, (закрытие недели 4224,2 $/тр унц.); с начала года: -2,49%.
Цена на золото остановило своё снижение на фоне ослабления ожиданий повышения процентных ставок в США, но укрепление доллара пока ограничивает рост.
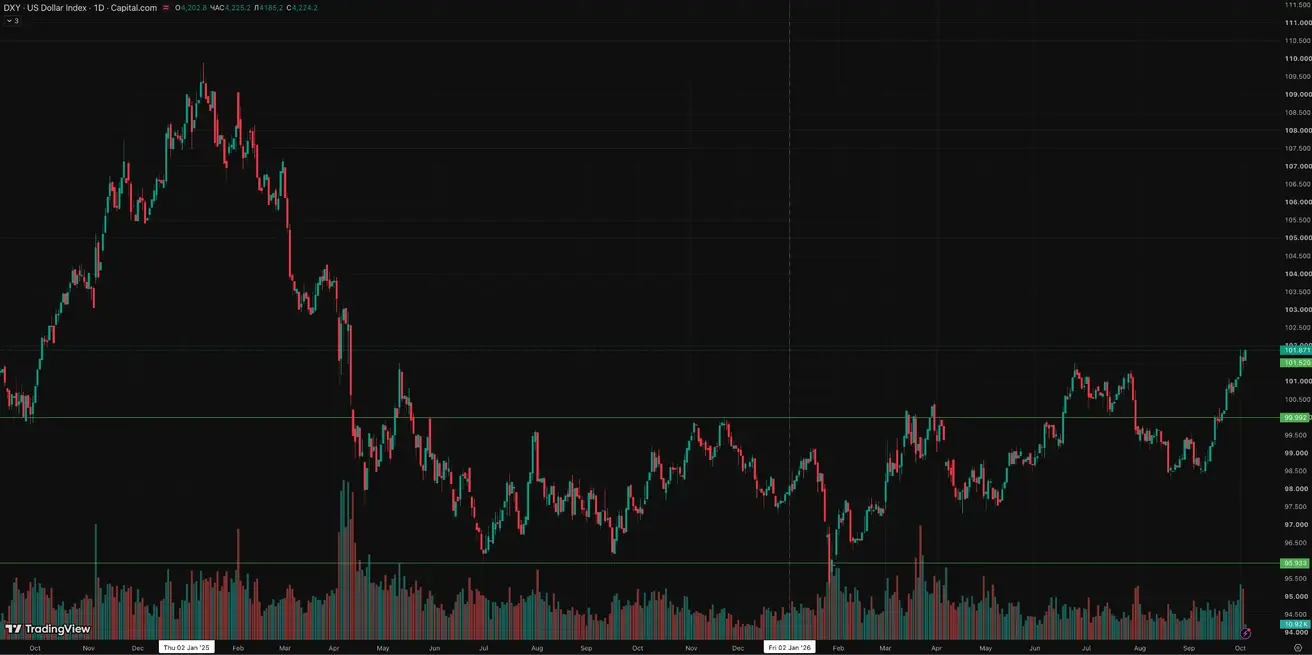
Фьючерс на индекс доллара (DXY) по итогу недели: +0,88% (закрытие недели: 101,564); с начала года: +3,64%:
Фьючерс на лёгкую нефть (CL) по итогу прошлой недели: -3,79% (закрытие недели 91,11 $/бар); с начала года: +58,70%:
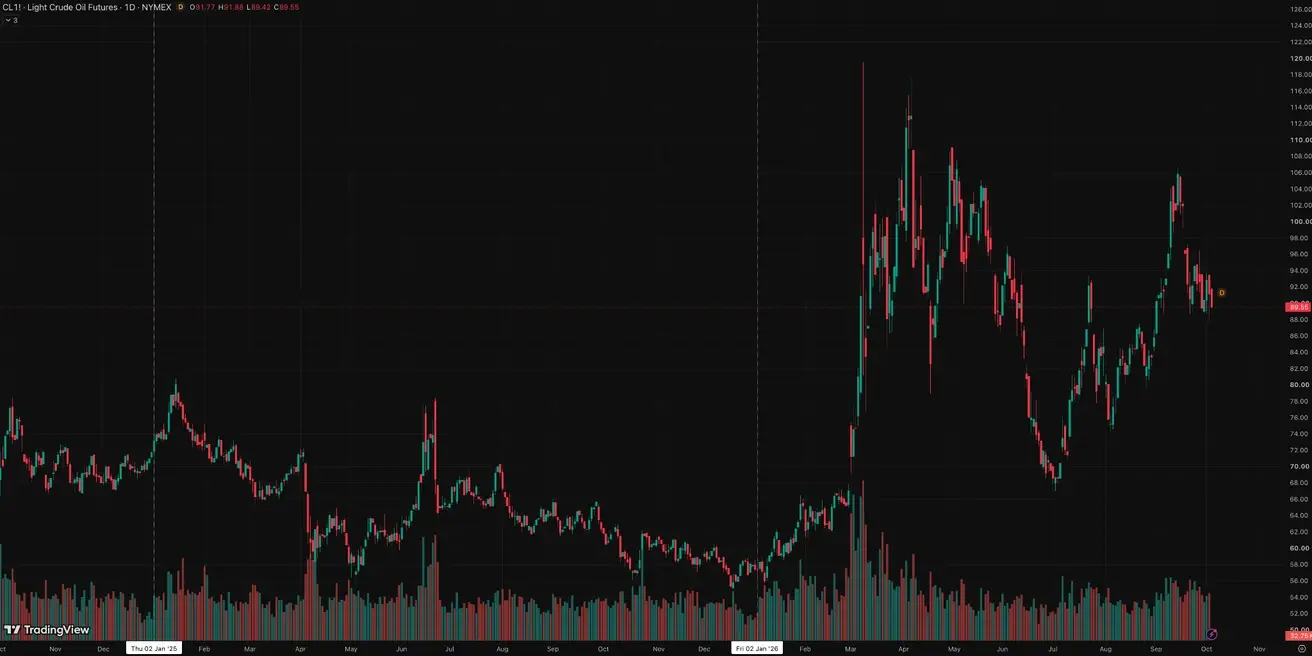
По данным Reuters, экспорт сырой нефти с Ближнего Востока превысил довоенный уровень в 4 из 7 дней последней недели сентября. 24 сентября и с 27 по 29 сентября он находился примерно в диапазоне 19,5 - 22,5 млн барр./сутки, тогда как средний довоенный уровень составлял около 18 млн барр./сутки. Семидневная скользящая средняя на 1 октября была около 18,5 млн барр./сутки.
Reuters указывает, что атаки на суда в районе Ормузского пролива продолжаются, и в последние дни было зафиксировано как минимум 7 инцидентов, что соответственно поддерживает геополитическую премию в ценах на нефть.
Страны G7 договорились через МЭА (Международное энергетическое агентство) высвободить около 100 млн баррелей нефти и дизельного топлива из чрезвычайных резервов, причем значительная часть дизельного топлива должна выйти на рынок уже в течение следующих 20 дней. Программа рассчитана примерно на четыре месяца.
Смысл меры - прежде всего снять напряжение на физическом рынке нефтепродуктов (особенно дизеля, где дефицит обычно быстрее передаётся в транспортные и производственные издержки) и соответственно на сдерживание ценового давления. В краткосрочной перспективе это может снизить инфляционные ожидания и поддержать облигации и риск-активы, однако устойчивый эффект будет зависеть от ситуации с дальнейшими фактическими поставками нефти. Соответственно, высвобождение 100 млн баррелей резервов лишь даст рынкам время, но не устранит дефицит.
Крипторынок
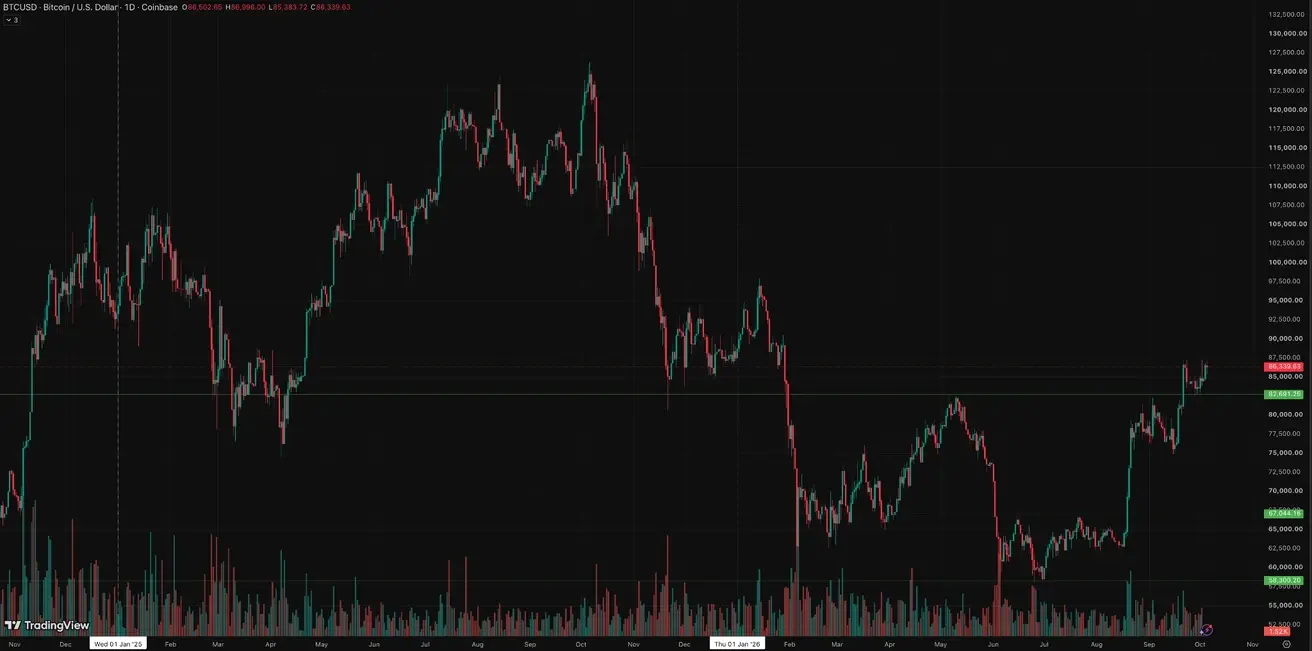
Bitcoin: по итогу прошлой недели: +2,42% (закрытие недели: $86507,11); с начала года: -1,38%:
Ethereum: по итогу недели: +1,43% (закрытие недели: $2726,66); с начала года: -8,31%:
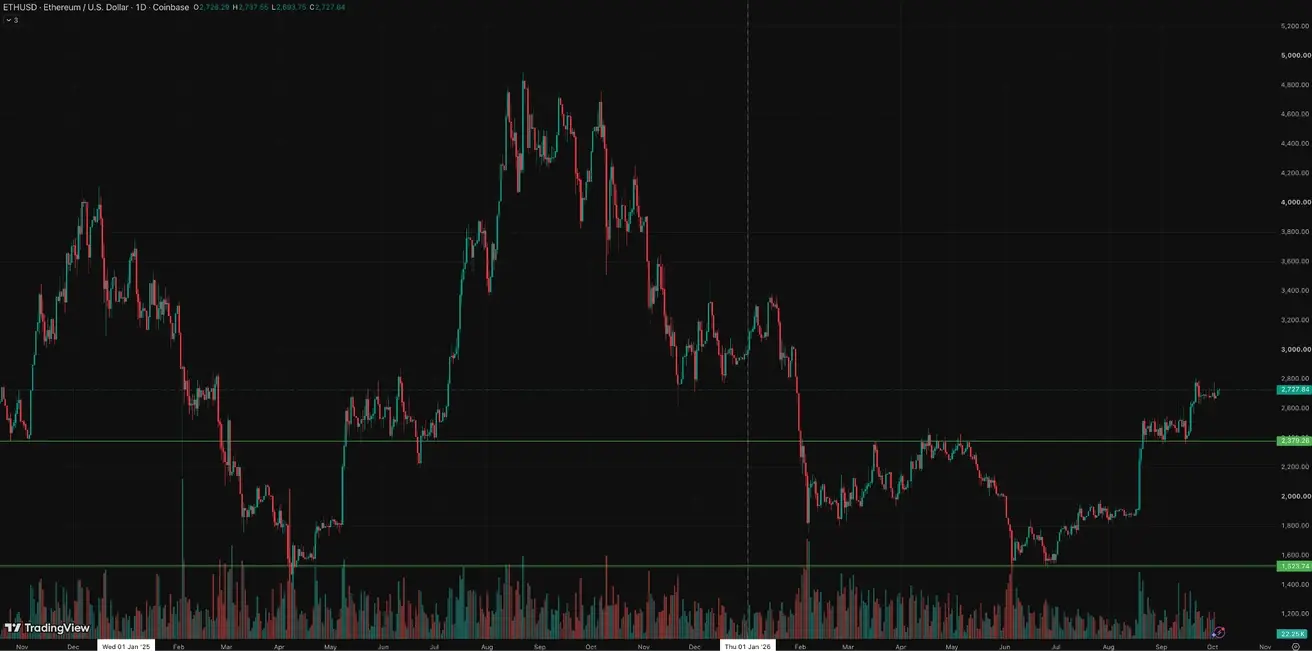
Citi повысила целевую цену ETHUSD на 12 месяцев до 3028 долларов с 2240 долларов.
Чистые потоки ETF
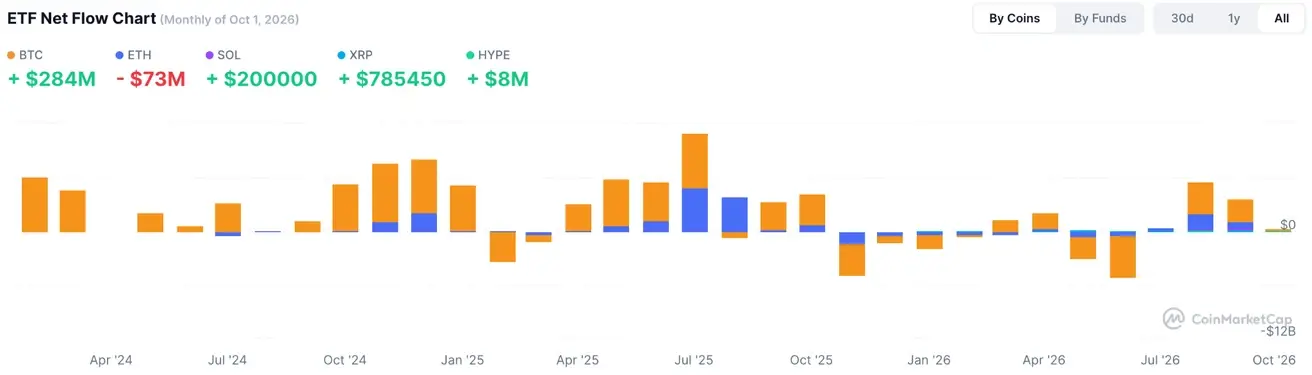
Капитализация крипто рынка: $2,948 трлн (vs $2,85 трлн неделей ранее) (coinmarketcap.com):
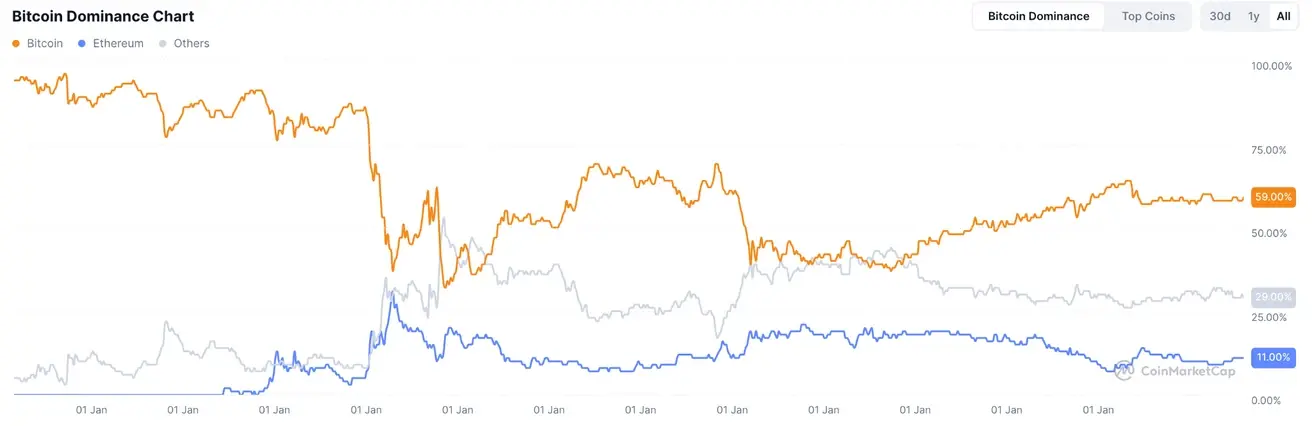
Доли крипто активов: Bitcoin: 59,0% (58,6%); Ethereum: 11,3% (11,3%); доля остальных: 29,6% (30,0%):