English
 Русский
 Қазақша
5. oktoober – 11. oktoober 2026: Nädala majandusülevaade
Peamised turu uuendused
Majandusülevaade
5. oktoober – 11. oktoober 2026
Peamised järeldused:
- Poliitikakork tõsteti vahemikku 3.75 - 4.00%; retoorika on kulliline;
- Rahapoliitika on endiselt mõõdukalt piirav;
- USA makromajanduslikud andmed toetavad jätkuvalt pehme maandumise stsenaariumi: inflatsiooniriskid kasvavad, tööturg jahtub ilma majanduslanguse märkideta ning praegused tingimused ei õigusta veel intressimäära langetamist.
- Fed parandas veidi oma SKP- ja tööhõiveprognoose ning tõstis lähiaja inflatsiooniprognoose.
Inflatsioon: tarbijahinnaindeks (august)
- Core CPI (MoM): 0.3% (previous: 0.2%).
- Core CPI (YoY): 2.4% (previous: 2.5%).
- CPI (MoM): 0.4% (previous: 0.1%).
- CPI (YoY): 3.4% (previous: 3.4%).
Tootjahinnaindeks (august)
- PPI (MoM): 0.4% (previous: 0.0%).
- Core PPI (MoM): 0.3% (previous: 0.2%).
Inflatsiooniootused (Michigan) (september)
- 12-month Inflation Expectations: 4.7% (previous: 4.6%).
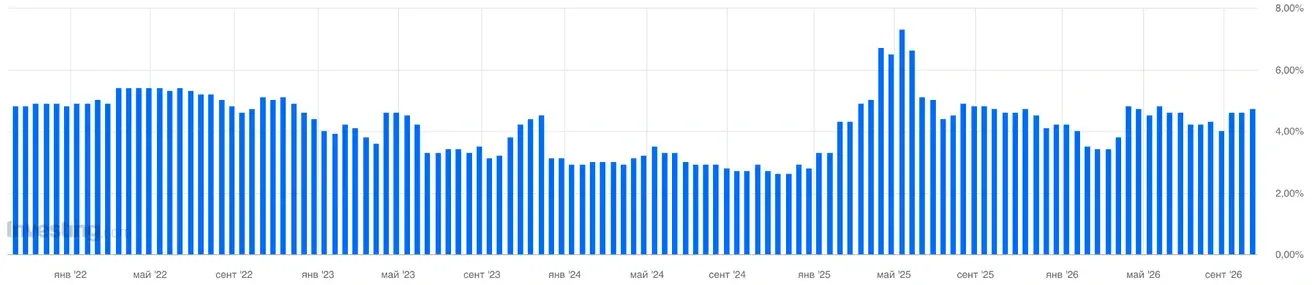
- 5-Year Inflation Expectations: 3.5% (previous: 3.4%).
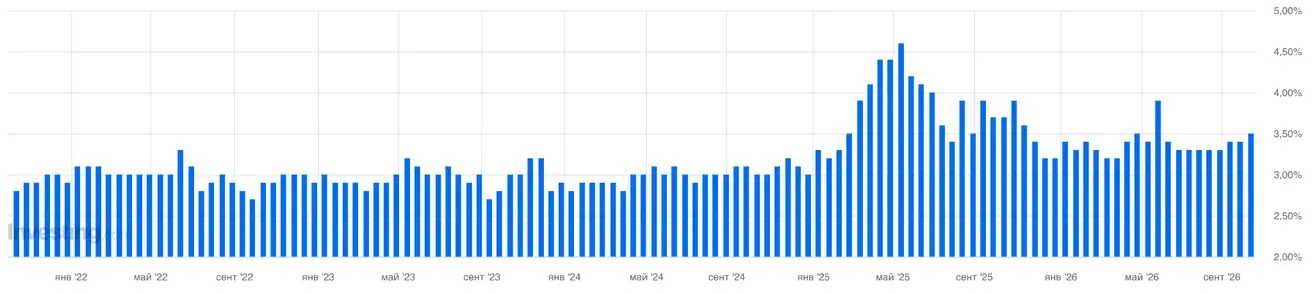
Fedi inflatsioonimõõdik:
Core PCE Price Index (August): MoM: 0.2% (previous: 0.1%); YoY: 3.0% (previous: 3.7%):
Headline PCE Price Index (August): MoM: 0.3% (previous: 0.1%); YoY: 3.4% (previous: 3.4%):
GDP (U.S. Bureau of Economic Analysis, BEA) — Q2 2026 annualized, third estimate: 2.2% (second estimate: +1.5%; Q1 2026 was revised from +2.1% to 2.5%).
GDPNow (the Atlanta Fed’s real-time estimate of official GDP growth ahead of release (Q3 2026)): 3.6% (previous: 3.7%).
Trade balance (July): -$88 bn (-$71.2 bn).
Tööturg (BLS) (september)
- Tööpuuduse määr: 4.2% (previous: 4.1%):
- USA-s töötushüvitisi saavate inimeste koguarv: 1,716K (previous: 1,719K);
- Esmaste töötushüvitise taotluste arv: 197K (previous: 197K);
- Muutus mittepõllumajanduslikes töökohtades: 29K (previous: 133K, revised):
- Muutus erasektori mittepõllumajanduslikes töökohtades: 46K (previous: -89K, revised):
- Keskmine tunnitasu (YoY): 3.0% (previous: 3.1%):
- JOLTS tööpakkumised: 7.271M (prev: 6.866M).
Äritegevuse indeks (PMI) (august)
(Üle 50 näitab kasvu; alla 50 näitab kahanemist)
- Services PMI: 58.8 (previous: 58.7).
- Manufacturing PMI: 55.9 (previous: 53.9).
- Composite PMI: 58.4 (previous: 58.4).
Rahapoliitika
Fedi ametnike retoorika:
Fedi juht Christopher Waller ütles 8. oktoobril 2026 Istanbulis toimunud Economic Forumil, et kui majandus areneb ligikaudu kooskõlas väljavaatega, vajab Fed inflatsiooni kiiremaks viimiseks tagasi 2% juurde täiendavaid intressitõuse. Samas rõhutas ta, et tõusud ei pea toimuma igal järjestikusel kohtumisel — Fedil on ajastuse osas teatav paindlikkus. Teisisõnu jääb retoorika kulliliseks, kuid ilma üleskutseta kohesele ja pidevale karmistamisele.
Fedi juht Michelle Bowman (6. oktoober): tema kõne keskendus peamiselt panganduse regulatsiooni ja järelevalve ajakohastamisele, mitte rahapoliitikale. Bowman pooldas sihipärasemat ja proportsionaalsemat regulatsioonikäsitlust, eriti piirkondlike ja väiksemate pankade puhul: vähem koormust seal, kus riskid on madalad, ja rohkem tähelepanu olulistele haavatavustele. Intressimäärade või inflatsiooni kohta ei andnud ta praktiliselt ühtegi uut signaali.
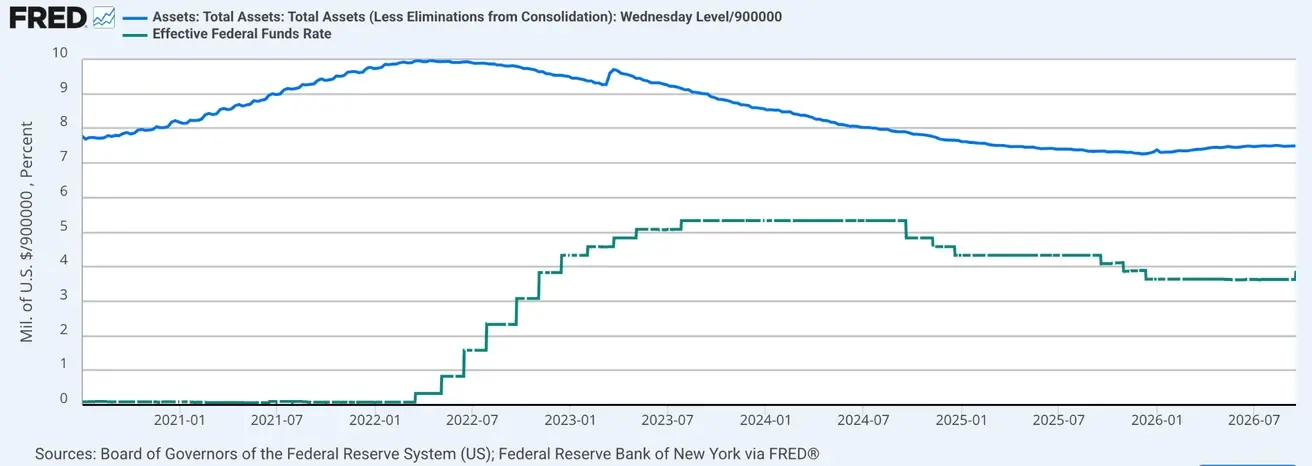
Federal funds rate (EFFR): 3.75%–4.00%
Federal Reserve balance sheet: $6.747 trillion, +3.24% since the end of QT ($6.535 trillion):
Intressimäära turuprognoos (FedWatch)
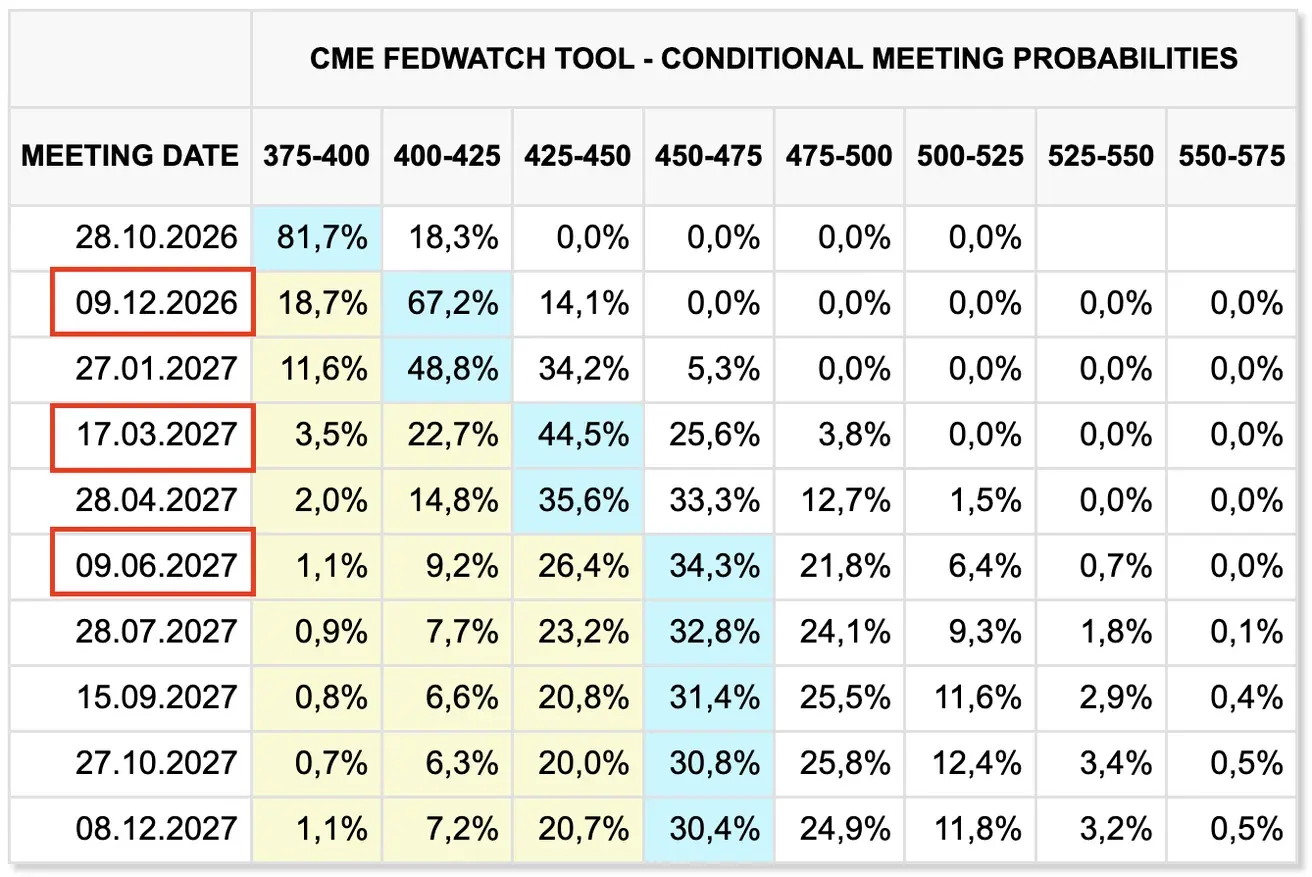
Järgmise FOMC kohtumise (28. oktoober) puhul püsib 0.25% intressitõusu hinnanguline tõenäosus mõõdukalt madalal tasemel 19.37% (nädal varem: 18.27%; kaks nädalat varem: 68.1%).
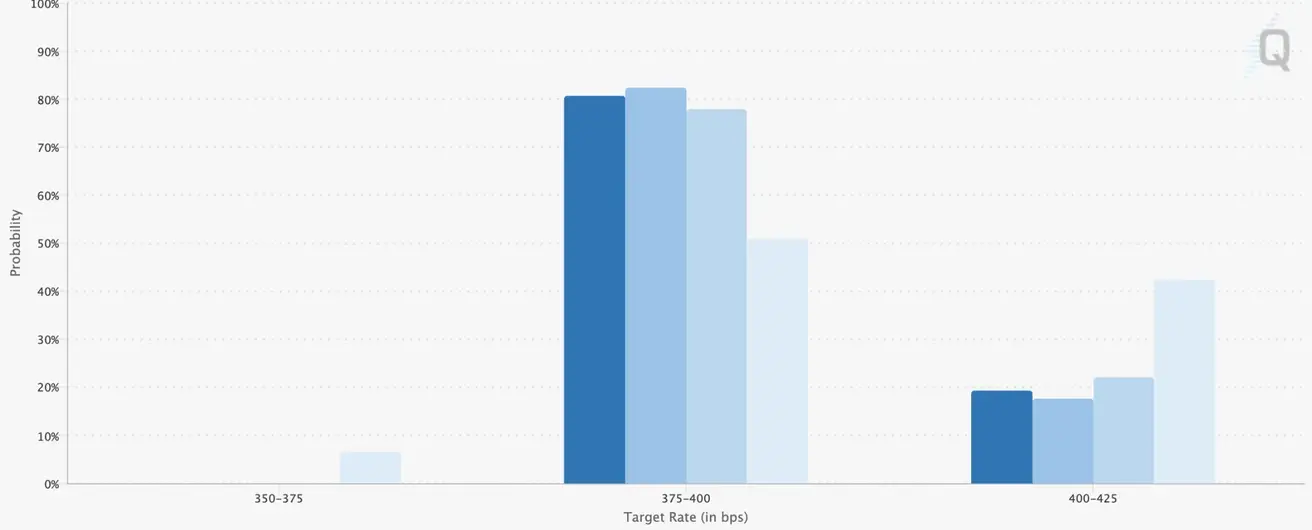
Järgmise 12 kuu jooksul on pilt muutumatu: turg ootab kolme 25 baaspunkti suurust intressitõusu vahemikku 4.50–4.75%, kusjuures viimane tõus on oodata 2027. aasta juunis:
Täna:
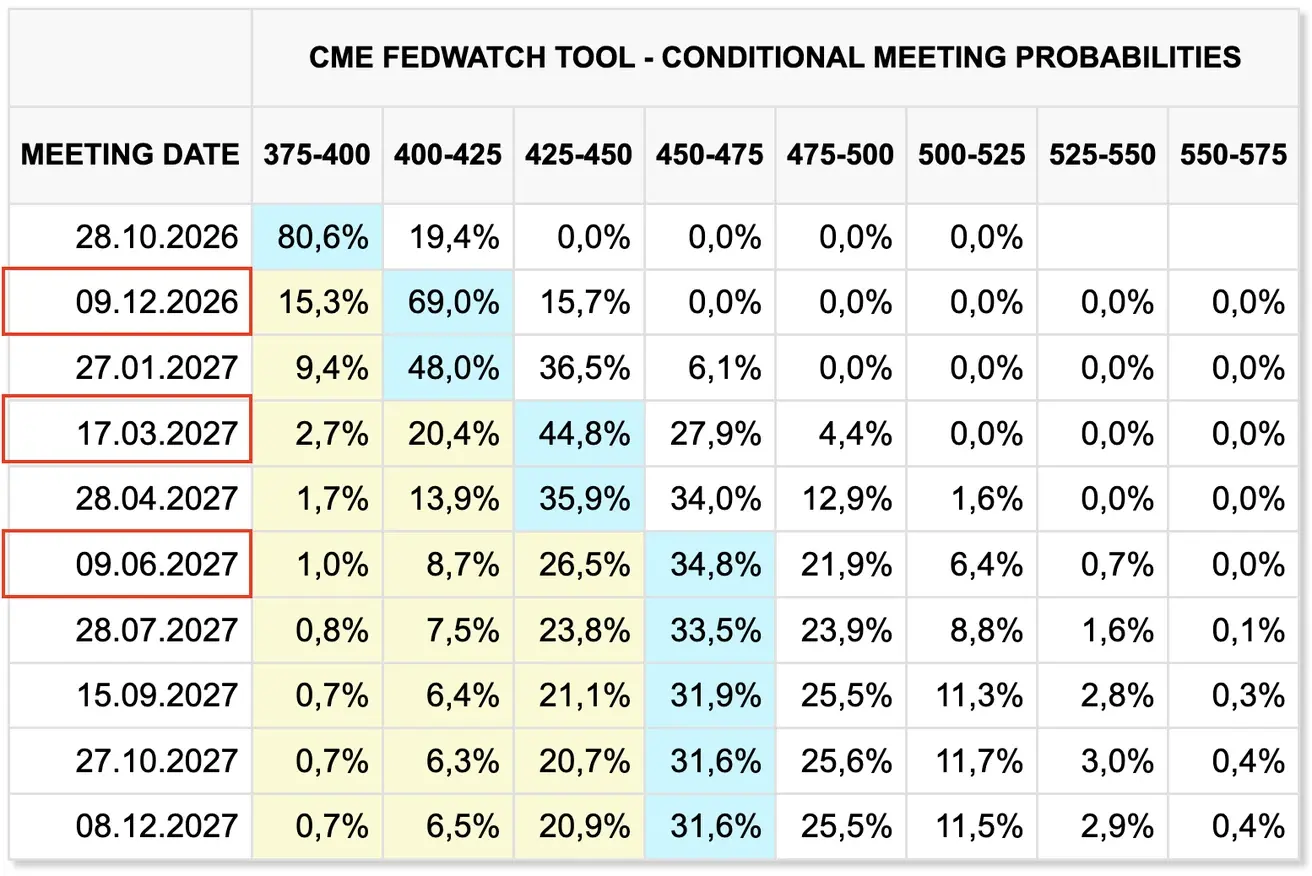
Nädal varem:
Võlakirjaturg
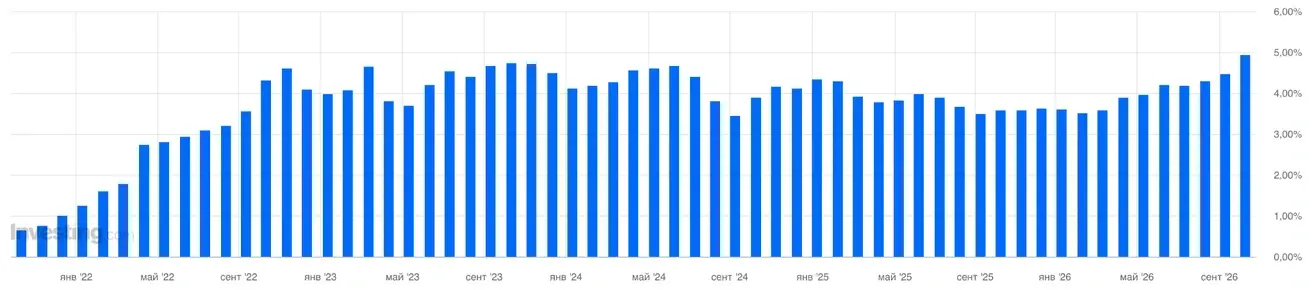
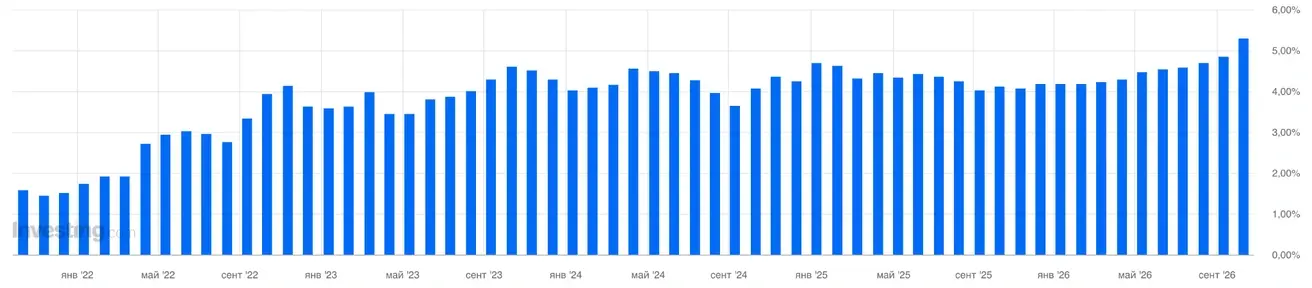
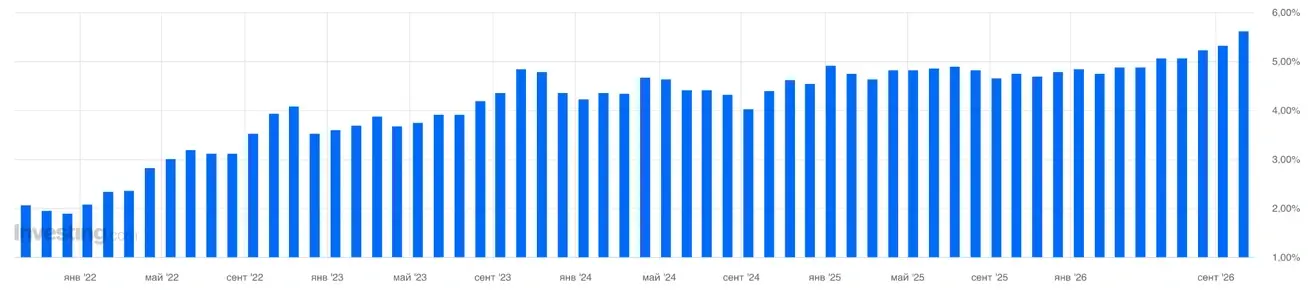
Esmased oksjonid kliriti mitmeaastaste kõrgete tootlustega: 3-aastase oksjoni hind oli 4.932%, 10-aastasel 5.300% ja 30-aastasel 5.618%.
10-aastase oksjoni tulemus oli väga tugev: pakkumise ja katte suhe oli 2.77, kaudsed pakkujad võtsid 80.3% ning esmased diilerid vaid umbes 2.5%. (*kaudsed pakkujad on suured institutsionaalsed investorid, kes esitavad pakkumisi Treasury oksjonitel esmase diileri kaudu, mitte otse).
30-aastase võlakirja oksjon kliriti 26 aasta kõrgeima tootlusega, kuid nõudlus oli samuti üsna tugev: pakkumise ja katte suhe oli 2.54 võrreldes keskmisega umbes 2.41 ning välis- ja kaudsed pakkujad võtsid samuti keskmisest suurema osa emissioonist.
Kõrged tootlused koos tugeva esmaturu nõudlusega tõid ostjaid ka järelturule, tõstes nädala teises pooles võlakirjade hindu (ja langetades tootlusi). See võib viidata sellele, et kohalik nõudlus Treasuryde järele kasvab pärast sügavat müügilainet.
3-aastase Treasury võlakirja oksjon: 4.932% (previous: 4.474%):
10-aastase Treasury võlakirja oksjon: 5.300% (previous: 4.834%):
30-aastase Treasury võlakirja oksjon: 5.618% (previous: 5.308%):
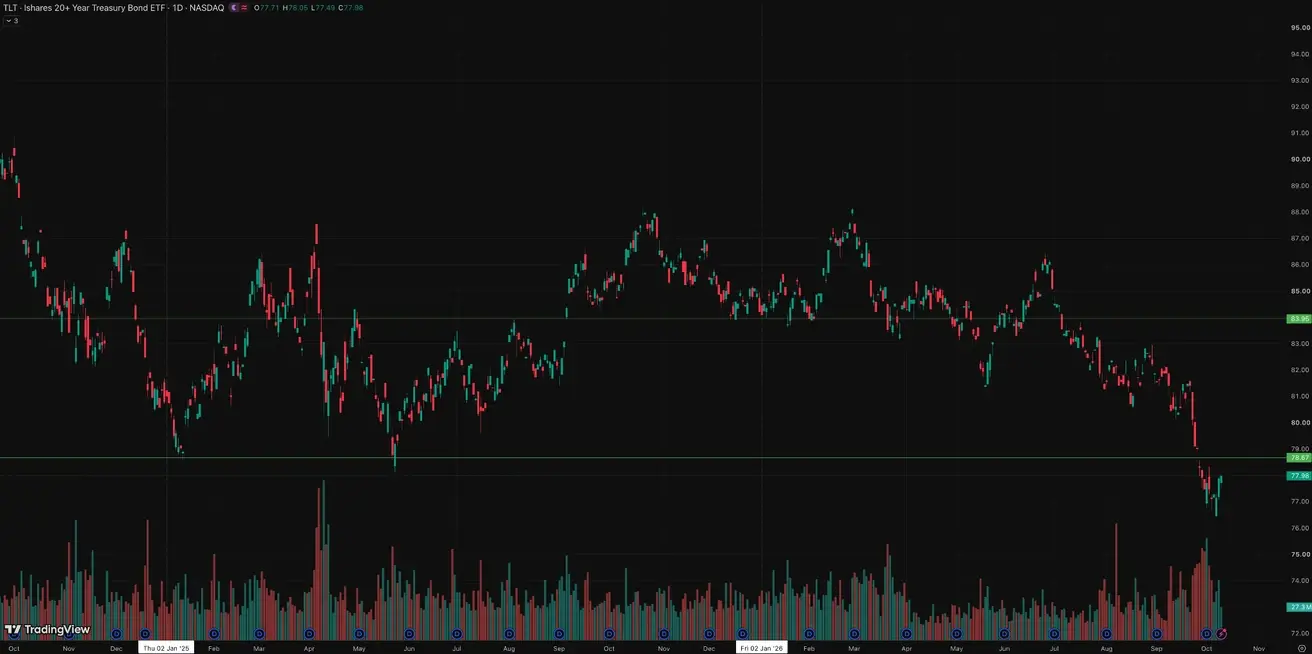
U.S. Treasury Bonds 20+ Years (TLT ETF): +1.88% rebound from the local low; weekly performance +0,65% (week close: $77,98); year-to-date: -10.53%
Tootlused ja vahed
- Market Yield on U.S. Treasury Securities at 10-Year Constant Maturity: 5.23% (previous: 5.27%);
- 2-Year U.S. Treasury Yield: 4.79% (previous: 4.81%);
- ICE BofA BBB US Corporate Index Effective Yield: 6.14% (previous: 6.19%).
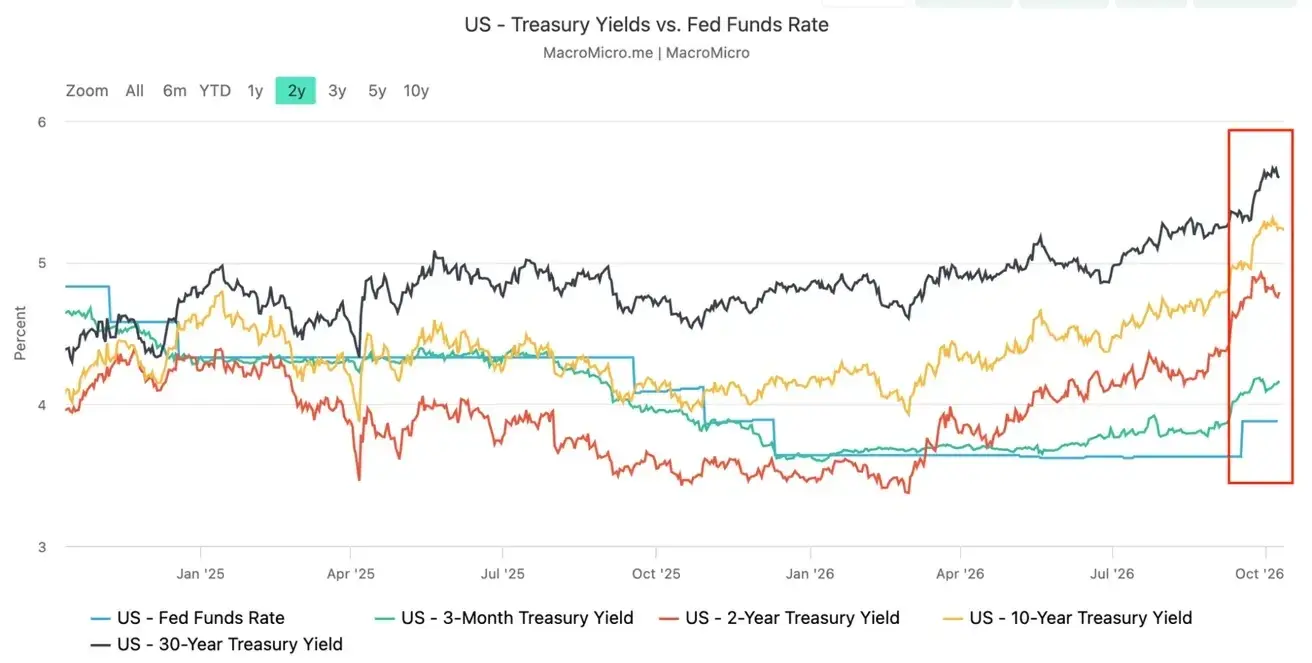
- The yield spread between 10-year and 2-year U.S. Treasury securities stands at 44 basis points (previous: 46 bps);
- The yield spread between 10-year and 3-month U.S. Treasury securities stands at 107 basis points (previous: 116 bps).
U.S. Treasury Yield Curve
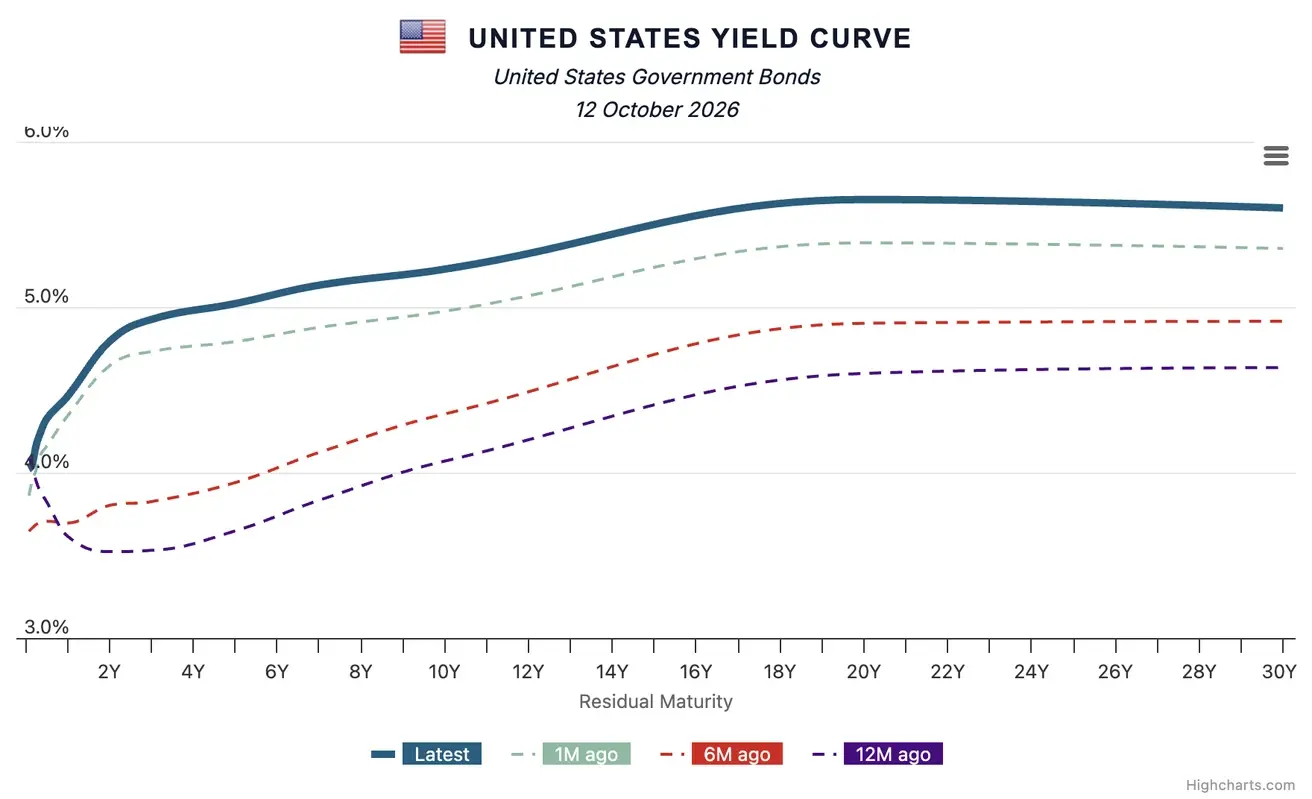
The U.S. yield curve continues to steepen: the short end through 2 years remains elevated versus a month earlier as expectations of Fed rate hikes persist, while the long end, despite a recent decline, remains high — the market still demands an elevated long-term premium for inflation and fiscal risks.
The cost of a 5-year U.S. Credit Default Swap (CDS) — a market-based measure of sovereign default insurance — is 37.36 basis points, compared with 33.32 basis points a week earlier.
SP500
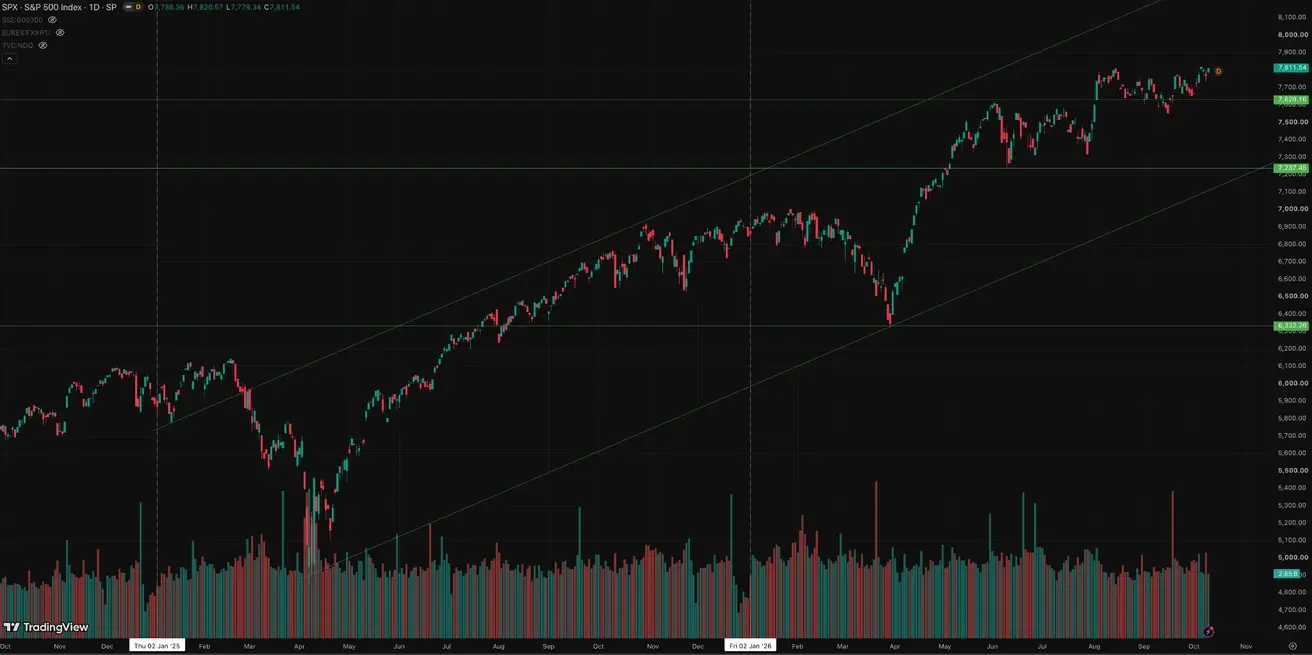
Trading near its all-time high.
Weekly performance: +1,15% (week-end close: 7811,54); year-to-date: +14,11%.
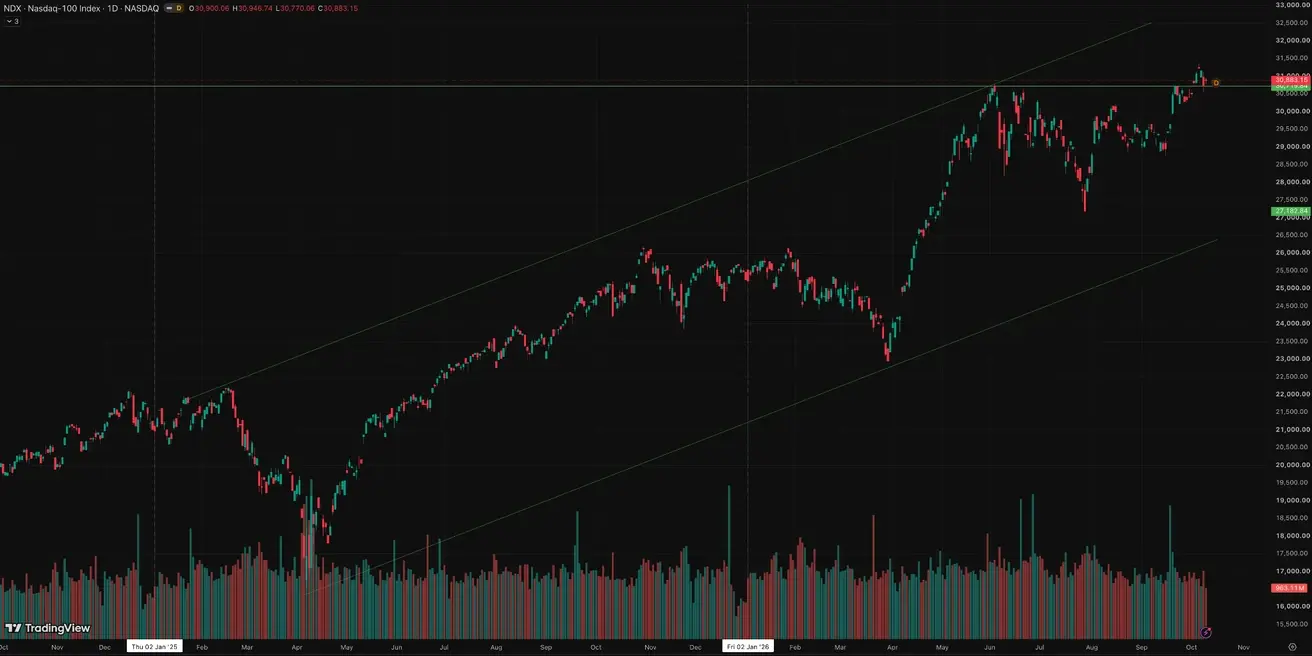
NASDAQ100
Hit an all-time intraday high of 31,361.37 on October 6; weekly performance: +0,24% (week-end close: 30883,15); year-to-date: +22,31%.
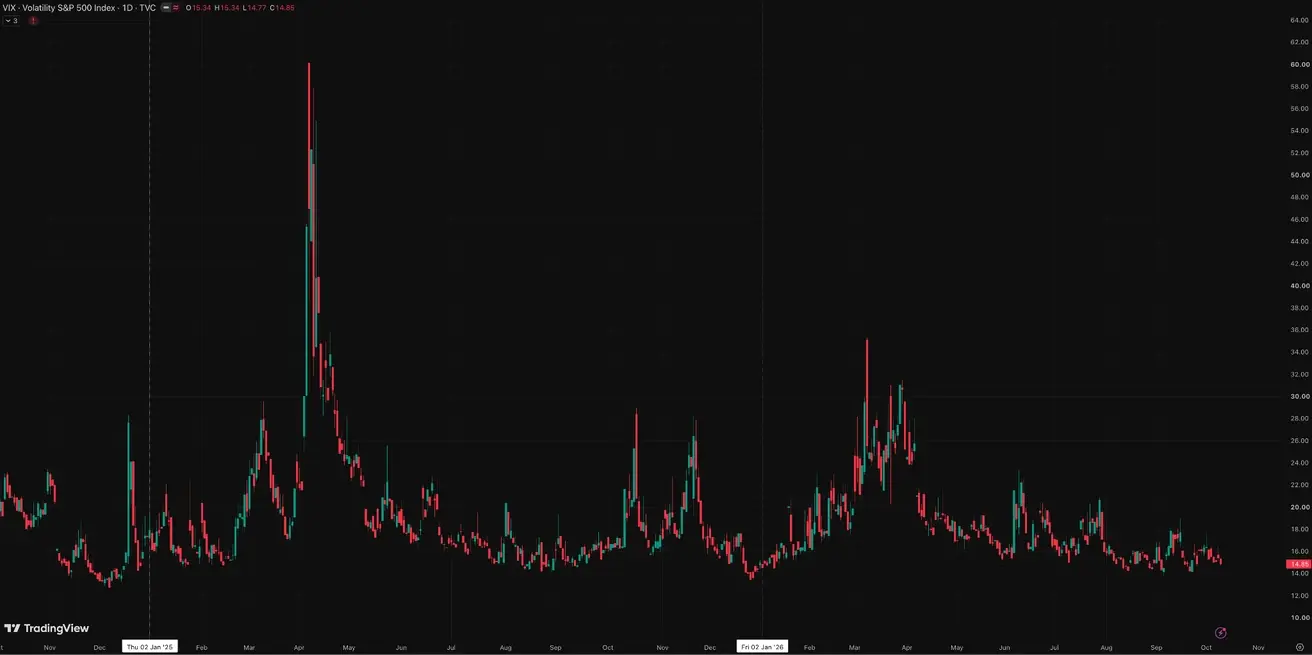
VIX
VIX (volatility index): week-end close at 14,85 points.
Euroala
- EKP tõstis intressimäärasid, säilitades samal ajal kullilise hoiaku, kuna inflatsiooniriskid jätkavad kasvu;
- Lähis-Ida konflikti taustal korrigeeris EKP oma SKP prognoose allapoole ja tõstis lähiaastate inflatsiooniprognoose.
EKP ametnike retoorika:
EKP peaökonomist ja nõukogu liige Philip Lane (5. oktoober): retoorika oli mõõdukalt ettevaatlik. Tema põhisõnum: energialöök suurendab lühiajalisi inflatsiooniriske, kuid samal ajal pidurdab see kasvu, reaalsissetulekuid ja nõudlust. Seetõttu ei tohiks EKP reageerida energiahindade tõusule mehaaniliselt täiendava karmistamisega; oluline on see, kui suur osa šokist kandub üle tuuminflatsiooni ja kui püsivaks osutuvad kodumaised hinnasurved. Sisuliselt vaidles Lane vastu liiga agressiivsetele intressitõusudele, mida ajendavad üksnes nafta ja gaas.
EKP juhatuse liige Isabel Schnabel (9. oktoober 2026), keda peetakse traditsiooniliselt üheks mõjukamaks hääleks finantsturgudel, jääb kulliliseks. Ta rõhutab, et korduvad šokid võivad kinnistada inflatsiooni leibkondade ja ettevõtete ootuste kaudu, mistõttu peab EKP pöörama suurt tähelepanu teise ringi mõjudele ja vältima ootuste lahtisidumist ankrust. Tema 9. oktoobri esinemise jaoks ei avaldatud uut teksti — see tugines samadele materjalidele nagu tema 30. septembri kõne. Tema seisukoha sisu ei ole muutunud: inflatsiooniriskid on taas ülespoole kaldu ning keskpank peab olema valmis tegutsema piisavalt jõuliselt, kui hinnasurved muutuvad püsivamaks.
EKP juhatuse liige ja järelevalvenõukogu aseesimees Frank Elderson (6. oktoober 2026): tema kõne käsitles pigem pangajärelevalvet kui intressimäärasid. Põhisõnum: EKP soovib järelevalvet lihtsustada ja muuta selle riskipõhisemaks, olles samal ajal rangem pankade kohustamisel kõrvaldada kiiresti tõeliselt olulised puudused. Vähem formaalseid nõudeid väiksemate rikkumiste puhul, rohkem tähelepanu põhiriskidele ja probleemide lahendamise tähtaegadele ning vajaduse korral kiirem jõustamismeetmete kasutamine. Eldersoni valem, sisuliselt: lihtsam seal, kus võimalik, rangem seal, kus vajalik.
Eurogrupi kohtumine (8. oktoober): otseseid rahapoliitilisi otsuseid ei tehtud. Fookuses olid valuutaturud ja ettevalmistused IMF-i/Maailmapanga kohtumisteks, samuti säästu- ja investeerimisliidu / ELi kapitaliturgude tegevuskava edendamine. Eraldi algatas Eurogrupp protseduuri Schnabeli järeltulija valimiseks EKP juhatuses. Põhisignaal: jätkuv pühendumus Euroopa kapitaliturgude süvendamisele ja ELi võime tugevdamisele suunata kodumaine säästmine investeeringutesse.
EKP rahapoliitika koosoleku protokolli avaldamine (8. oktoober 2026 — hõlmab 9.–10. septembri kohtumist, kus intressimäärasid tõsteti 25 baaspunkti võrra): protokolli põhisõnum on, et inflatsioonipilt on halvenenud, peamiselt energia ja kasvavate inflatsiooniootuste tõttu, mistõttu nõukogu pidas intressitõusu vajalikuks, et viia inflatsioon keskpikas perspektiivis tagasi 2% juurde. Samal ajal püsib EKP-s ettevaatlikkus: edasised otsused sõltuvad saabuvatest andmetest, tuuminflatsiooni püsivusest ja sellest, kuidas karmistamine majandusse kandub.
Järgmine EKP rahapoliitika koosolek toimub 29. oktoobril.
Makromajanduslikud andmed
Intressimäärad
- Hoiustamise püsivõimaluse määr: 2.5% (previous: 2.25%);
- Marginaalse laenuvõimaluse määr: 2.9% (previous: 2.65%) — the rate at which banks can obtain overnight funding from the central bank;
- Põhiline refinantseerimismäär (poliitikakork): 2.65% (previous: 2.40%).
Inflatsioon: tarbijahinnaindeks (CPI) (september, esialgsed andmed)
- Core CPI (YoY): 2.5% (previous: 2.4%);
- Headline CPI: 0.4% (MoM) (previous: 0.4%);
- CPI: 3.8% (YoY) (previous: 3.2%).
SKP (Q2 2026)
- QoQ: 0.6% (previous: -0.2%);
- YoY (final): 0.5% (preliminary estimate: 0.4%); (previous: 0.3%).
Tööpuuduse määr (august)
- 6.4% (previous: 6.4%).
Tööstustoodang (august)
- MoM: -0.1% (previous: 0.0%);
- YoY: 1.67% (previous: 1.37%).
Ostujuhtide indeks (PMI) (september)
- Services PMI: 51.3 (previous: 51.3, revised);
- Manufacturing PMI: 52.9 (previous: 52.7);
- S&P Global Composite PMI: 52.0 (previous: 51.3).
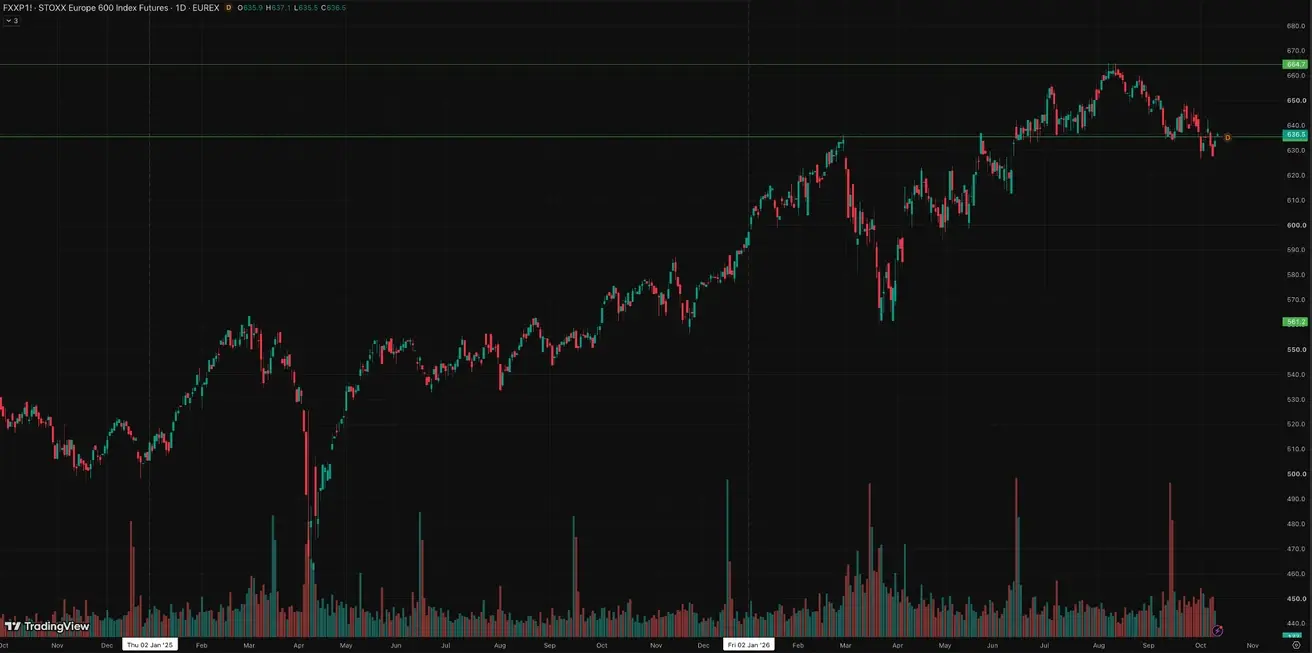
Euro Stoxx 600 (FXXP1!)
Weekly performance: +0,14% (week-end close: 633,90); year-to-date: +6,72%.
Hiina
Hiina majandus jätkab stabiliseerumist, mida toetavad tugevad ekspordid, samal ajal kui sisenõudlus ja investeeringud taastuvad järk-järgult. Poliitikakujundajad jäävad majandusstiimuli rakendamisel mõõdukaks ja sihipäraseks.
- Intressimäärad jäävad muutumatuks;
- Rahapoliitika jääb toetavaks;
- Hiina kinnitas taas oma pühendumust 2026. aasta plaani raames majanduskasvu eelarvelisele toetamisele, sealhulgas meetmetele sisenõudluse stimuleerimiseks, maksusoodustuste ja toetuste optimeerimiseks ning tööstusvõimsuse ajakohastamiseks.
Makromajanduslikud andmed
Intressimäärad
- 1-Year Loan Prime Rate (medium-term lending): 3.00%;
- 5-Year Loan Prime Rate (benchmark for mortgage lending): 3.50%.
Inflatsiooni näitajad (august)
- Consumer Price Index (CPI): 0.4% MoM (previous: -0.1%); 0.8% YoY (previous: 0.5%):
- Producer Price Index (PPI): 3.8% YoY (previous: 3.5%).
Kaubandusandmed
- Imports (August): 28.2% YoY (previous: 27.5%);
- Exports (August): 25.0% YoY (previous: 23.9%);
- Trade Balance (USD) (August, YoY): $119.9 billion (previous: $112.5 billion).
SKP (Q2 2026)
- QoQ: 0.9% (previous: 1.3%);
- YoY: 4.3% (previous: 5.0%).
See jääb alla sihttrajektoori ja peegeldab nõrgemat sisenõudlust.
Tööturg
- Unemployment Rate (August): 5.3% (previous: 5.2%).
Tööstustegevus
- Industrial Production (August, YoY): 5.2% (previous: 4.5%).
Põhivarainvesteeringud
- August, YoY: -7.2% (previous: -6.7%).
Jaemüük
- July, YoY: 0.6% (previous: 0.9%).
Ostujuhtide indeksid (PMI) (august)
- Manufacturing PMI: 50.1 (previous: 49.8);
- Non-Manufacturing PMI: 50.2 (previous: 49.0);
- Composite PMI: 50.7 (previous: 49.5).
CSI 300 Index (000300.HK)
Weekly performance: -0,93% (week-end close: 4317,25); year-to-date: -7,39%.
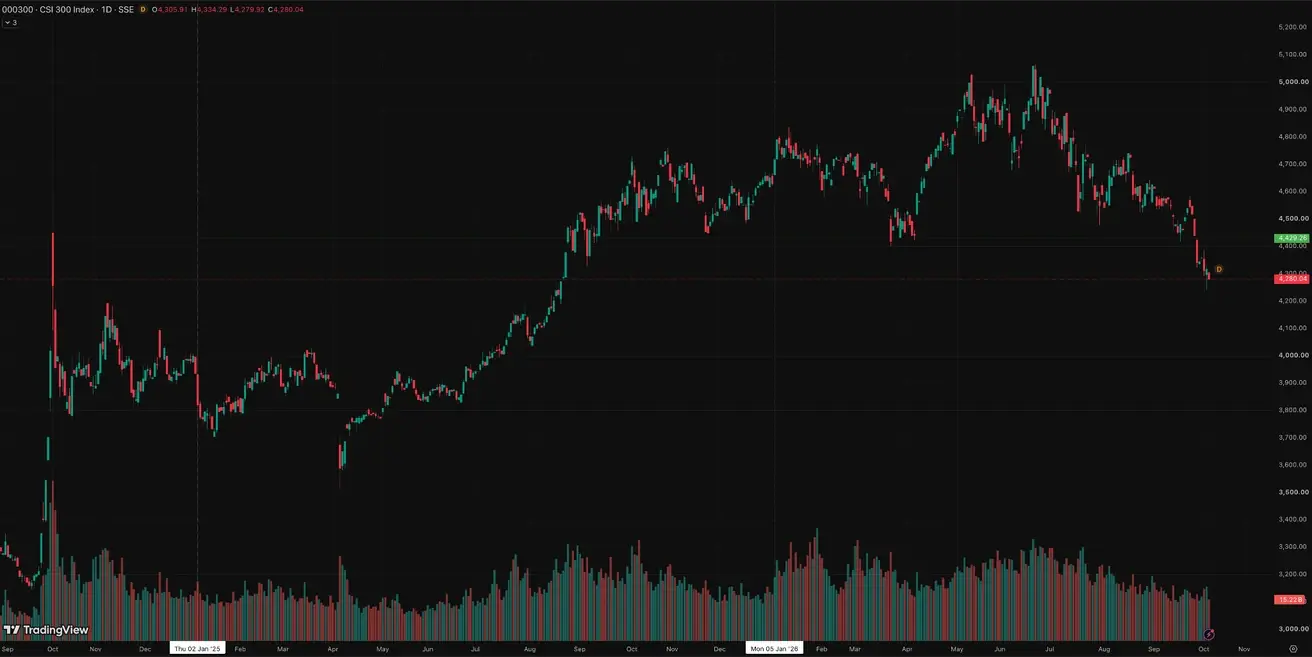
Eelmisel nädalal jätkas Hiina oma “Golden Week” pidustusi (Hiina Rahvavabariigi rahvuspäev). CSI 300 on juunikuu tipust umbes 15% allpool ja lõpetas lühendatud nädala 0.93% madalamal.
Põhjused on endiselt samad: nõrk sisenõudlus — turg ei näe endiselt veenvat taastumist tarbimises. Yonhap Infomax märkis, et tarbijate kulutused rahvuspüha ajal olid oodatust nõrgemad, mis suurendas taas kahtlusi sisenõudluse tugevuse suhtes. Rahapoliitiline stiimul on endiselt ebapiisav.
Kulla futuurid (GC)
Weekly performance: +0,37% (week close: $4239,8 per troy oz); year-to-date: -2,13%
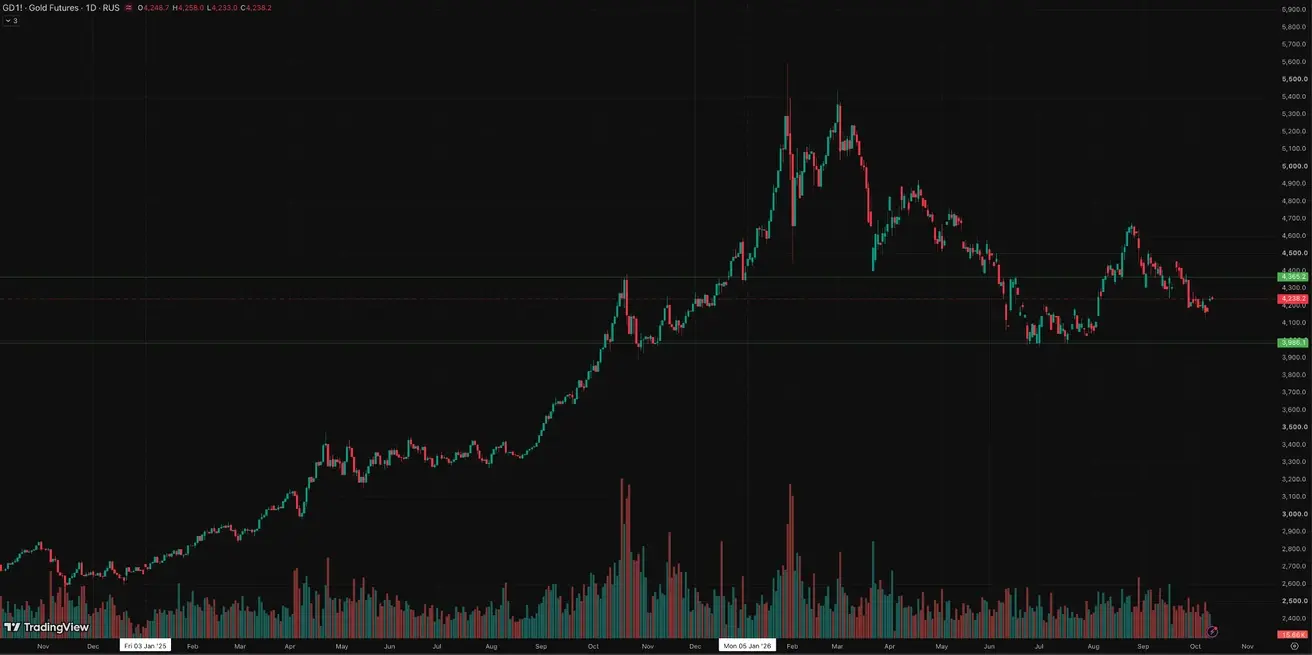
Vaatamata kõrgetele üleilmsetele inflatsiooniootustele püsib kuld keskpikas perspektiivis surve all tugevama dollari ja kõrgete pikaajaliste Treasury tootluste tõttu.
Lisaks tõusevad pikaajalised tootlused täna mitte ainult inflatsiooniriskide tõttu, vaid ka seetõttu, et reaalsed intressimäärad on kõrgemad ja tähtajapreemia kasvab. Praegu kaaluvad need tegurid üles inflatsioonist ajendatud turvasadama nõudluse kulla järele.
Põhjus: kuld ei maksa kupongi, samas kui 10–30-aastased Treasuryd, mille tootlus on üle 5%, pakuvad kõrgeid riskivabu rahavooge. Selle tulemusel kasvab kulla hoidmise alternatiivkulu ning osa kapitalist võib liikuda võlakirjadesse.
Dollar Index Futures (DX)
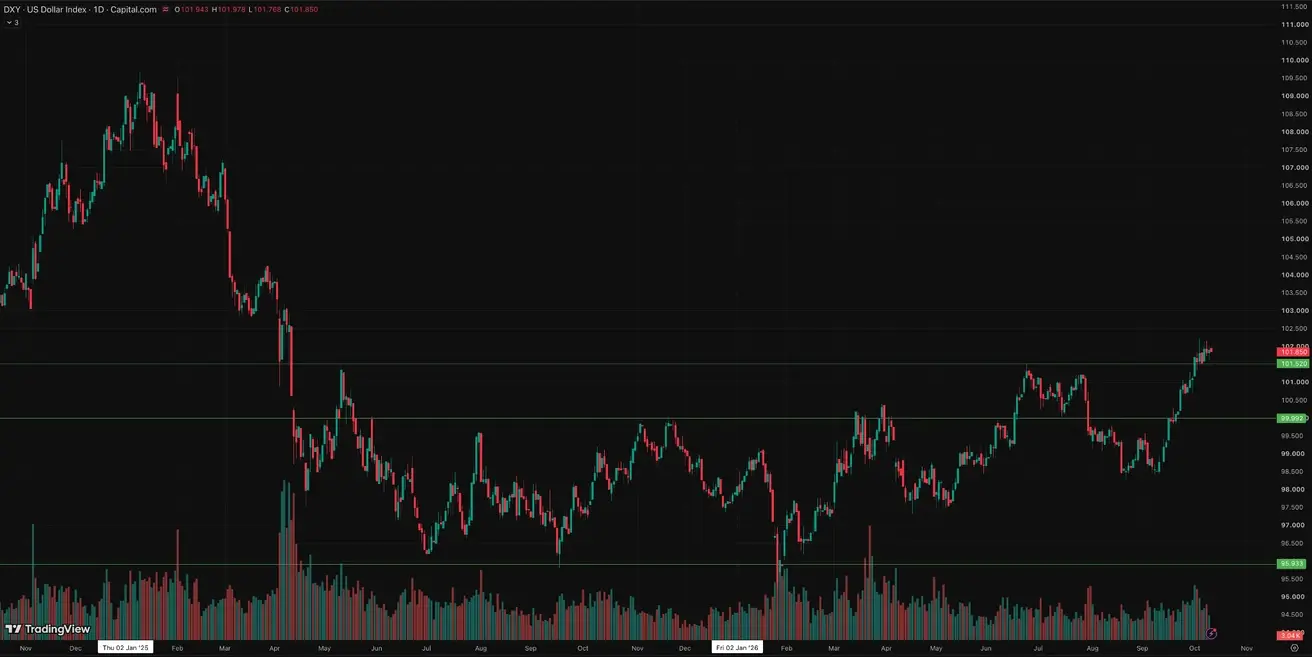
Weekly performance: +0,33% (week close: 101,903); year-to-date: +3,99%.
Naftafutuurid
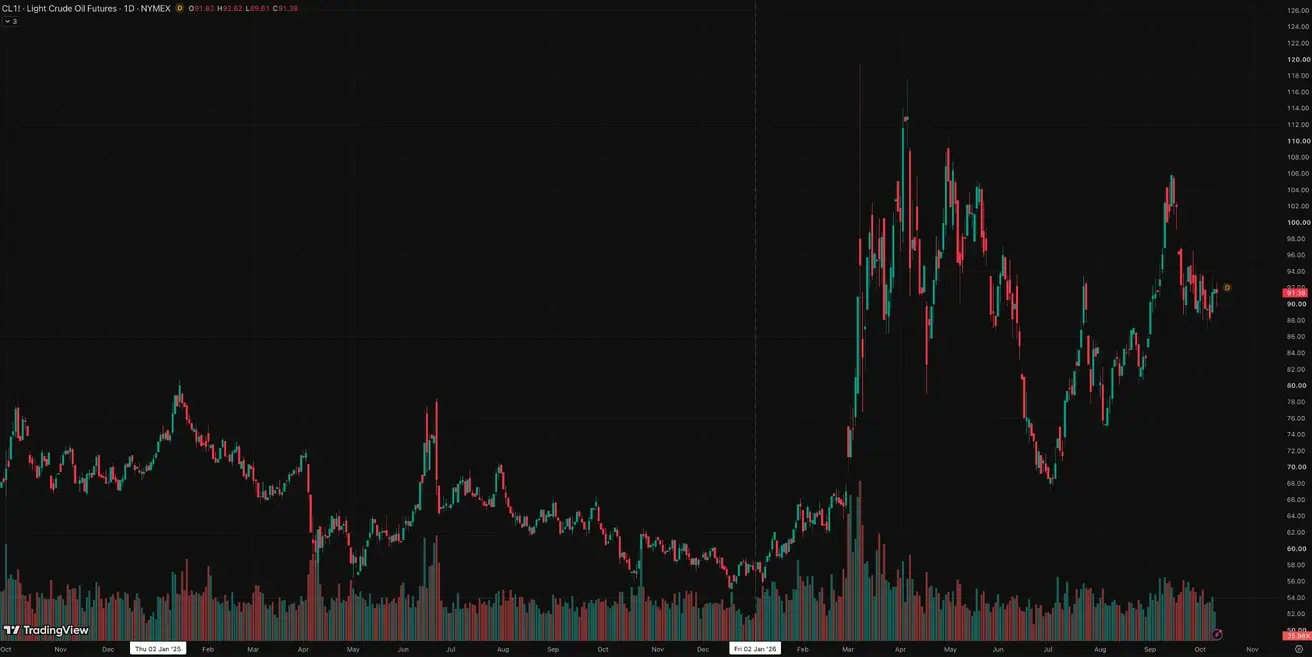
Weekly performance: +0,81% (week close: $91,85 per barrel); year-to-date: +59,99%
EIA (U.S. Energy Information Administration) Short-Term Energy Outlook:
- Oil: the EIA significantly raised its Brent forecast to an average of $96/bbl in 2026 and $84 in 2027, up from $91 and $74 previously. For Q4 2026, the EIA expects around $105/bbl. The main reasons are supply disruptions in the Middle East, declining global inventories, and a very tight diesel market;
- However, the EIA still expects prices to decline in 2027, as Middle East supply should gradually recover and production outside the region should grow;
- The U.S. continues to ramp up output: crude oil production is forecast at around 13.9 million b/d in 2026 and 14.3 million b/d in 2027;
- Petroleum products: forecasts for gasoline and diesel were raised; the diesel market is especially tight because of low inventories and limited global supply. The average retail diesel price is expected at $5.19/gallon in 2026, and gasoline at $3.91;
- Natural gas: the U.S. domestic market looks considerably calmer — inventories at the start of the heating season are expected to be about 2% above the five-year average, providing a buffer for the winter. Henry Hub is forecast to average around $3.48/MMBtu in 2026 and $3.16 in 2027;
- LNG: U.S. LNG exports continue to grow — to 17.6 Bcf/d in 2026 and 18.6 Bcf/d in 2027;
- Electricity: U.S. wholesale prices remain elevated — the EIA expects an average of around $52/MWh in 2026, 11% higher than in 2025, with a slight decline to $49 in 2027. Demand is supported by data centers and industry.
Note: the EIA’s October outlook reflects the announced exchange of 40 million barrels from the SPR, but does not yet reflect the subsequent G7 decision on an additional release of oil and petroleum products, as the calculations were finalized on October 1.
Crypto Market
BTC Futures
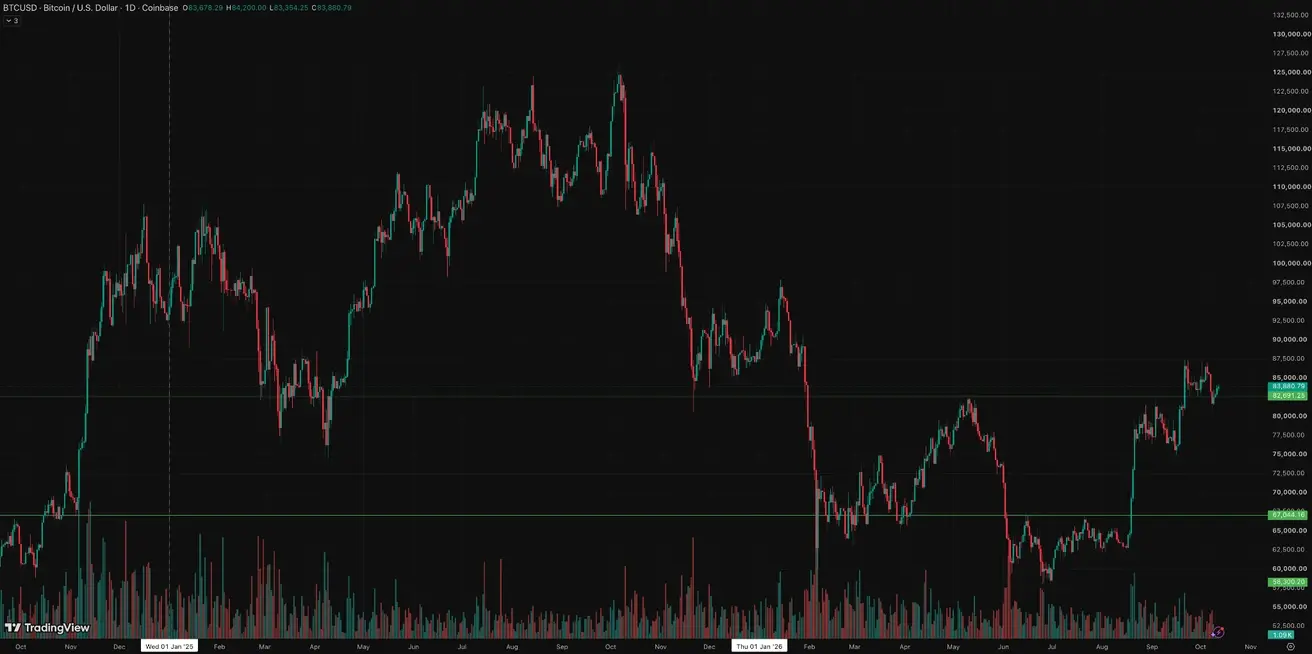
Weekly performance: -3,27% (week close: $83,678.29); year-to-date: -4,61%.
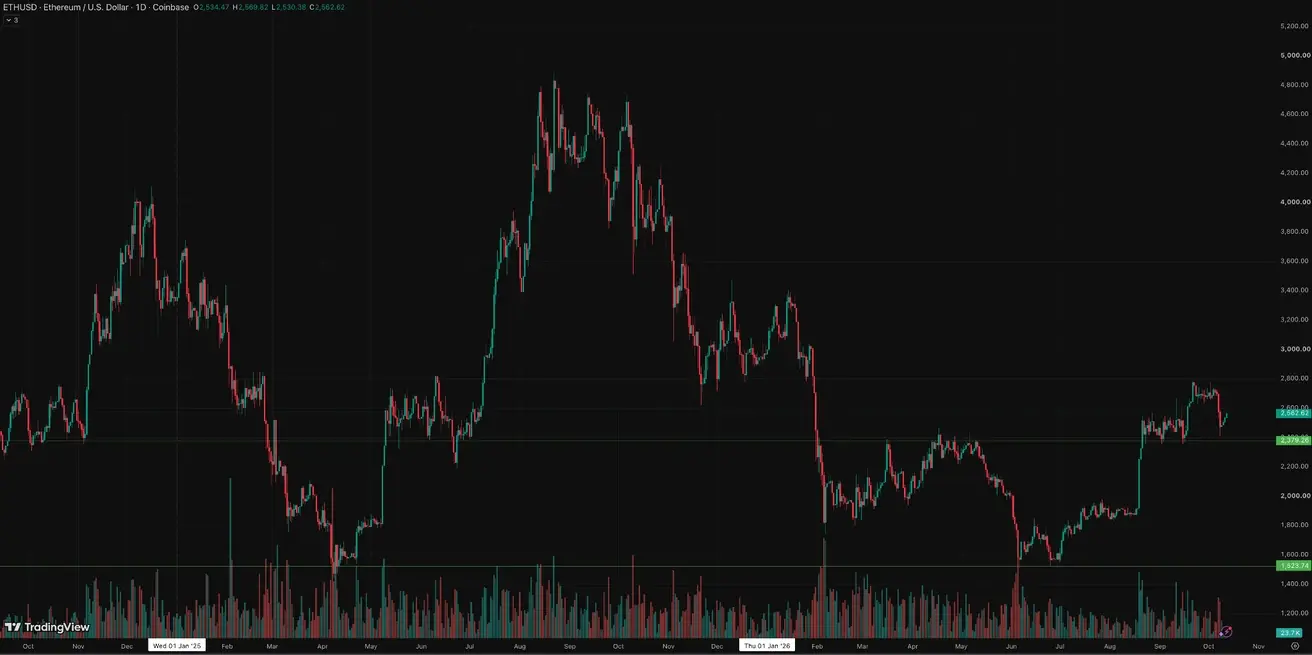
ETH Futures
Weekly performance: -7,06% (week close: $2534,22); year-to-date: -14,78%.
ETF Net Flows