English
 Қазақша
 Eesti
5 октября – 11 октября 2026: Еженедельный экономический обзор
Ключевые обновления рынка
- Ставка повышена до диапазона 3,75-4,00%, риторика "ястребиная";
- Режим ДКП умеренно жесткий;
- Макроданные США подтверждают сценарий мягкой посадки, риски инфляции растут, рынок труда охлаждается без признаков рецессии и пока не требует снижения ставки.
- ФРС немного улучшил прогнозы по ВВП и занятости, краткосрочные инфляционные прогнозы повышены.
Макростатистика. США
Потребительская инфляция (август)
- Core CPI: (м/м) 0,3% (пред: 0,2%); (г/г) 2,4% (пред: 2,5%):
- CPI: (м/м) 0,4% (пред: 0,1%); (г/г) 3,4% (пред: 3,4%):
Индексы цен производителей (август)
- PPI (м/м): 0,4%, (пред: 0,0%); Core PPI (м/м): 0,3%, (пред: 0,2%):
Инфляционные ожидания (Michigan) (сентябрь)
- 12-ти месячная ожидаемая инфляция: 4,7%, пред: 4,6%:
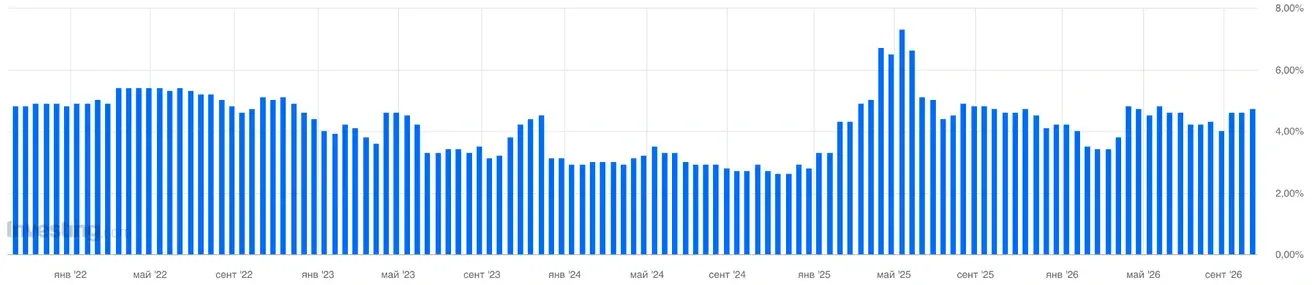
- 5-ти летняя ожидаемая инфляция: 3,5%, пред: 3,4%:
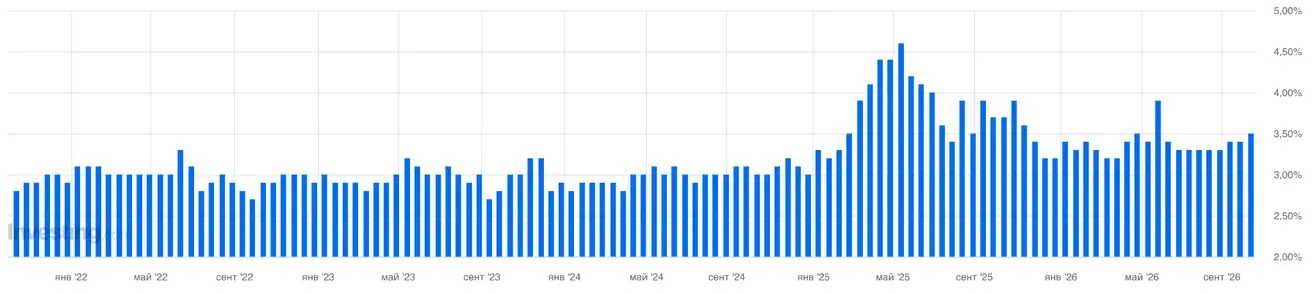
Инфляционный ориентир ФРС: ценовой индекс расходов на личное потребление (август):
- Core PCE: м/м: 0,2% (пред: 0,1%); г/г: 3,0% (пред: 3,7%):
- PCE: м/м: 0,3% (пред: 0,1%); г/г: 3,4% (пред: 3,4%):
ВВП (Бюро экономического анализа США, BEA) 2Q26 в годовом исчислении, третья оценка: 2,2%, (вторая оценка: +1,5%; 1Q26 был пересмотрен с +2,1% до 2,5%).
Индикатор GDPNow («текущая» версия официальной оценки до ее публикации) от Федерального резервного банка Атланты (3Q2026): 3,6% (пред: 3,7%).
Сальдо торгового баланса (июль): -88 млрд (-71,20 млрд):
Рынок труда (BLS) (сентябрь)
- Уровень безработицы 4,2% (пред: 4,1%):
- Общее число лиц, получающих пособия по безработице в США: 1716 К (пред: 1719 К);
- Число первичных заявок на получение пособий по безработице: 197К (пред: 197К);
- Изменение числа занятых в несельскохозяйственном секторе (Nonfarm Payrolls): 29К, (пред: 133K, пересмотр):
- Изменение числа занятых в частном несельскохозяйственном секторе: 46К (пред: - 89К, пересмотр):
- Средний почасовой заработок (г/г): 3,0% (пред: 3,1%):
- Число открытых вакансий на рынке труда JOLTS: 7,271M (пред: 6,866M).
Индексы деловой активности (PMI) от S&P Global (август/август)
(выше 50 - расширение экономики, ниже - замедление)
- В секторе услуг: 58,8 (пред: 58,7);
- В производственном секторе: 55,9 (пред: 53,9);
- Composite: 58,4 (пред: 58,4).
Денежно-кредитная политика и долговой рынок США
Риторика ФРС:
Член Совета управляющих ФРС Кристофер Уоллер 8 октября 2026 года на Экономическом форуме в Стамбуле заявил, что если экономика будет развиваться примерно в соответствии с прогнозом, дополнительные повышения ставки будут необходимы для более своевременного возвращения инфляции к 2%. Но, он специально подчеркнул, что повышения не обязаны происходить на каждом заседании подряд - у ФРС есть определённая гибкость по срокам. То есть риторика остаётся ястребиной, но без требования немедленного и непрерывного ужесточения.
Член Совета управляющих ФРС Мишель Боумен (6 октября): выступление было посвящено главным образом модернизации банковского регулирования и надзора, а не денежно-кредитной политике. Боумен выступила за более адресный и пропорциональный подход к регулированию, особенно для региональных и небольших банков: меньше избыточной нагрузки там, где риски невелики, и больше внимания к действительно значимым уязвимостям. Нового сигнала по ставке или инфляции она практически не дала.
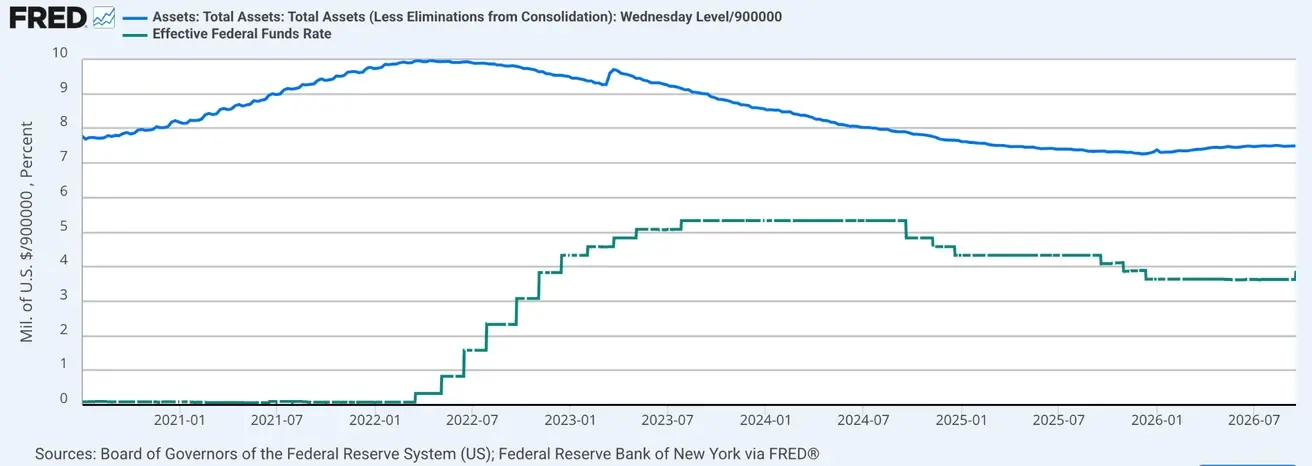
- Процентная ставка по федеральным фондам (EFFR): 3,75% - 4,00%;
- Баланс ФРС: $6,747 трлн: +3,24% с момента остановки QT ($6,535 трлн):
Fedwatch
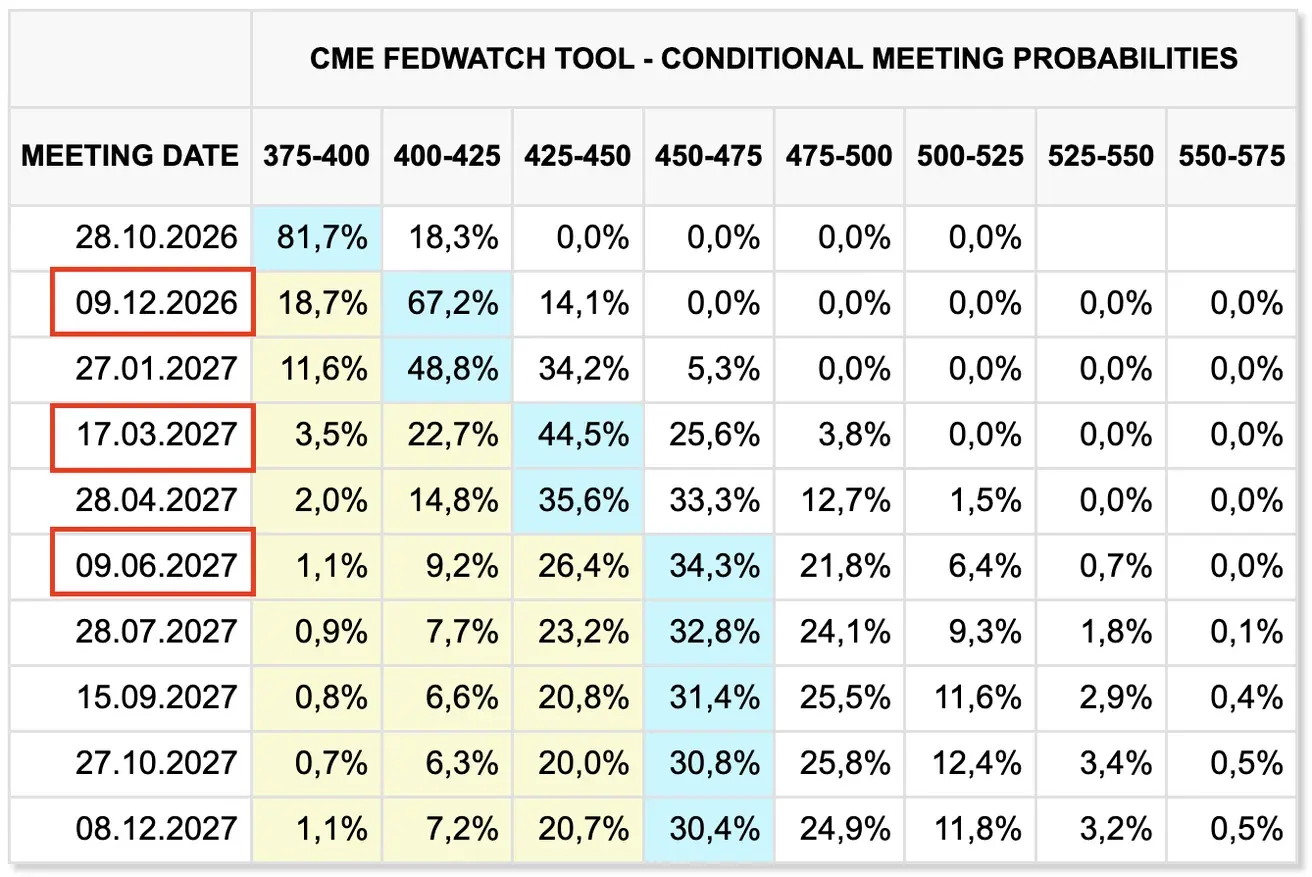
- На следующее заседание (28 октября) - оценочная вероятность повышения ставки на 0,25% остаётся на умеренно низком уровне и составляет 19,37% (неделей ранее 18,27%; две недели назад 68,1%):
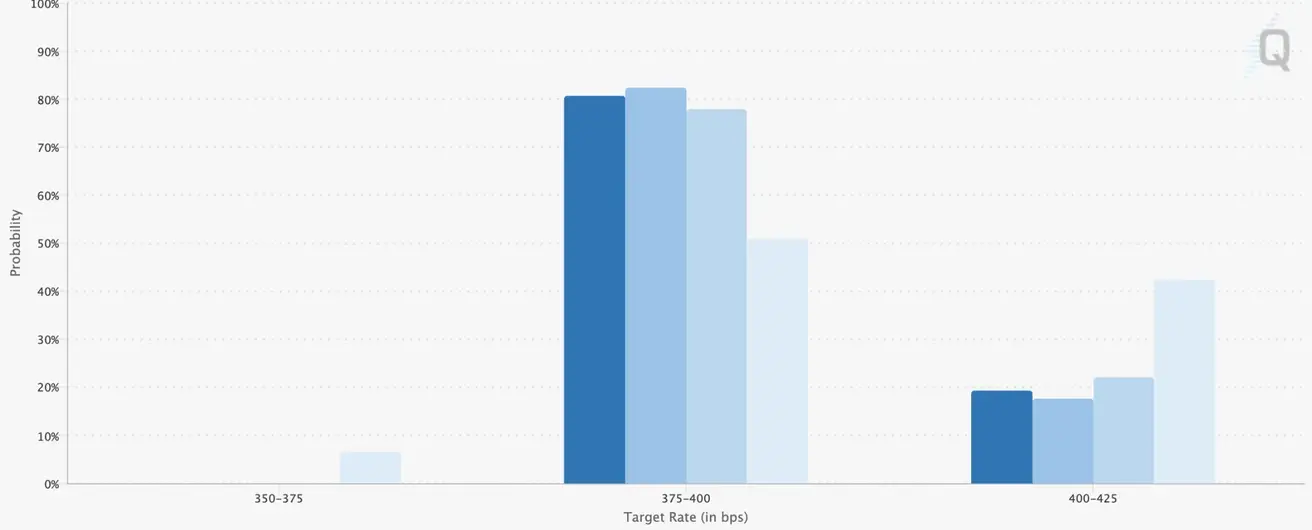
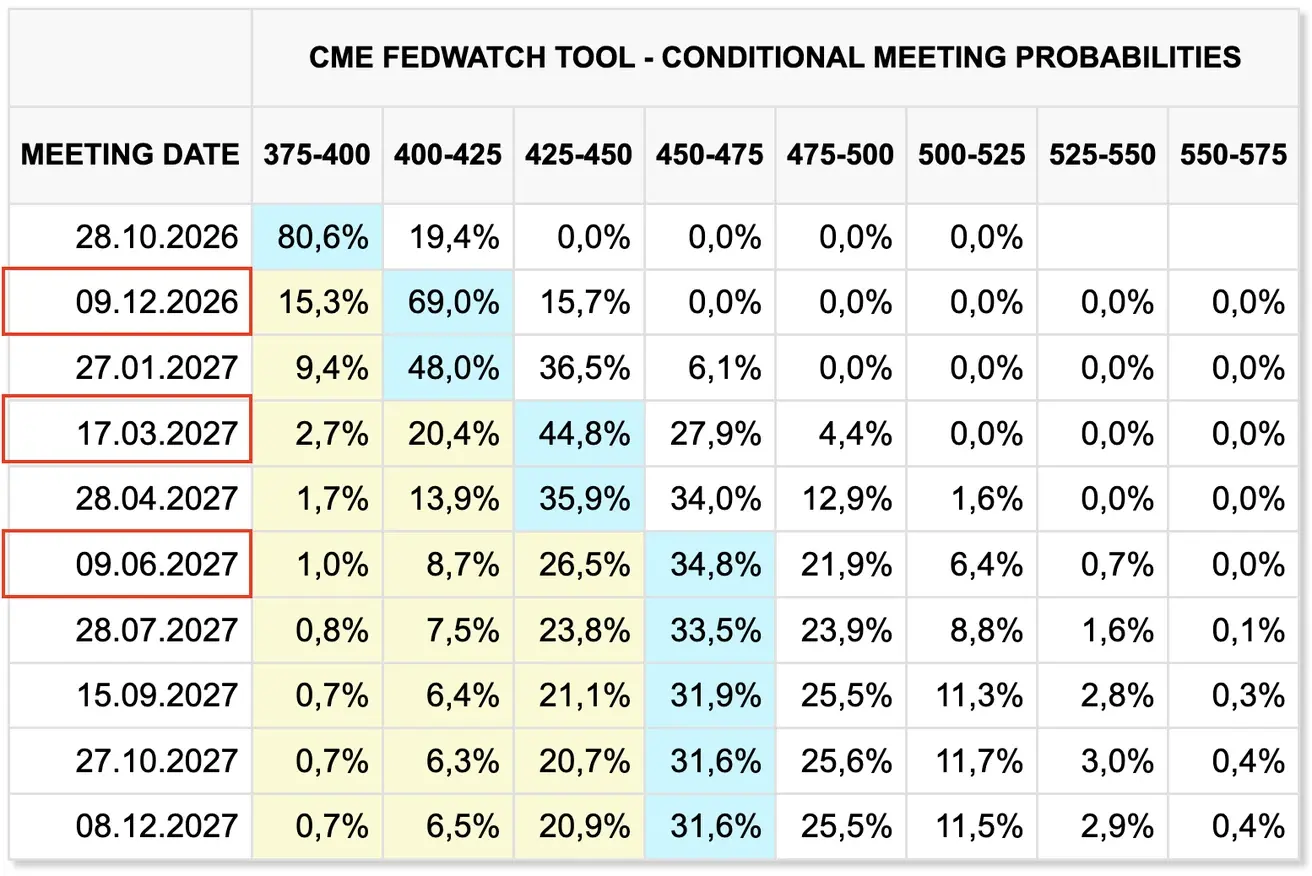
- На след 12 месяцев без изменений: рынок ожидает 3 шага повышения ставки по 0,25% до диапазона 4,50-4,75% с крайним повышением в июне 2027 года:
Сегодня:
Неделей ранее:
Долговой рынок США
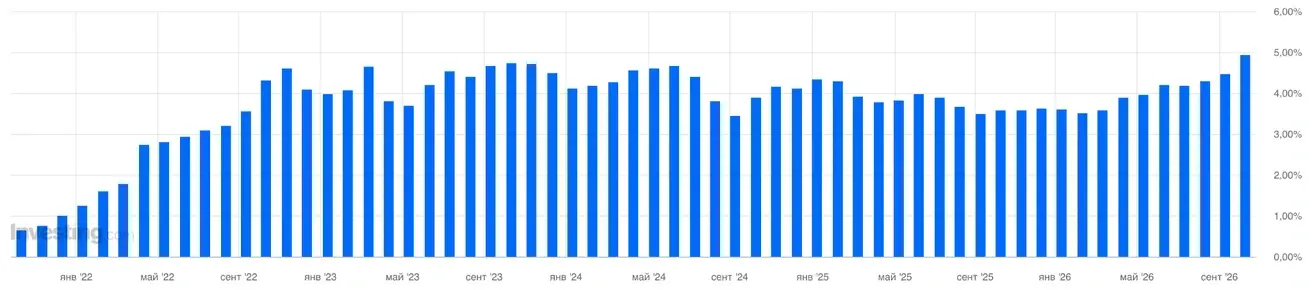
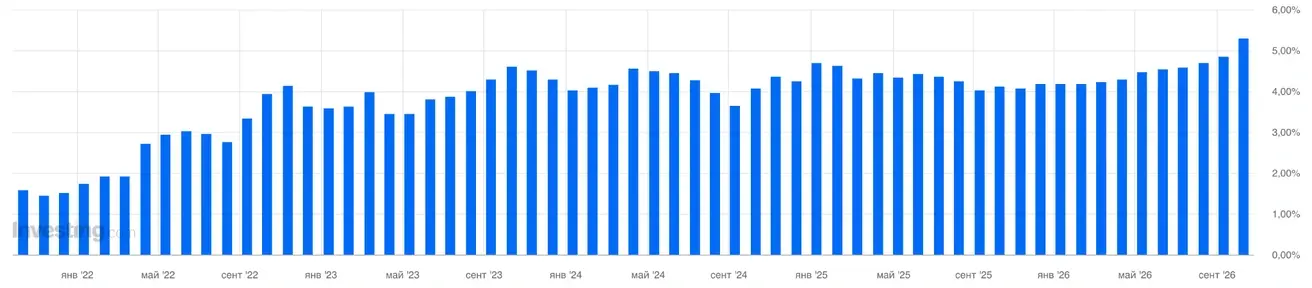
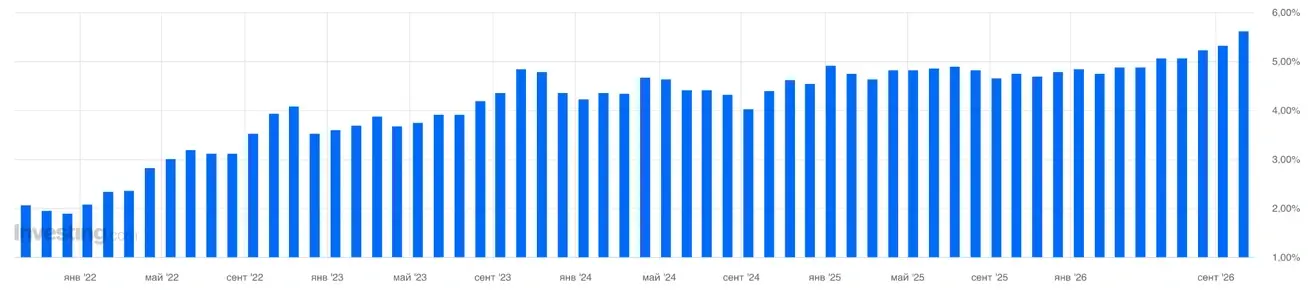
Первичные размещения прошли по максимальным за многие годы доходностям: 3-летние размещения прошли с доходностью - 4,932%; 10-летние - 5,300%; 30-летние - 5,618%.
10-летний аукцион прошёл очень сильно: коэффициент bid-to-cover составил 2,77, доля косвенных покупателей 80,3%, первичным дилерам досталось лишь около 2,5%.
(*косвенные покупатели - крупные институциональные инвесторы, которые подают заявки на аукцион Treasuries через первичных дилеров, а не напрямую).
По 30-летним трежерис аукцион прошел с самыми высокими доходностями за 26 лет, при этом спрос также был достаточно высоким: bid-to-cover 2,54 против среднего около 2,41, а иностранные/косвенные покупатели также взяли повышенную долю выпуска.
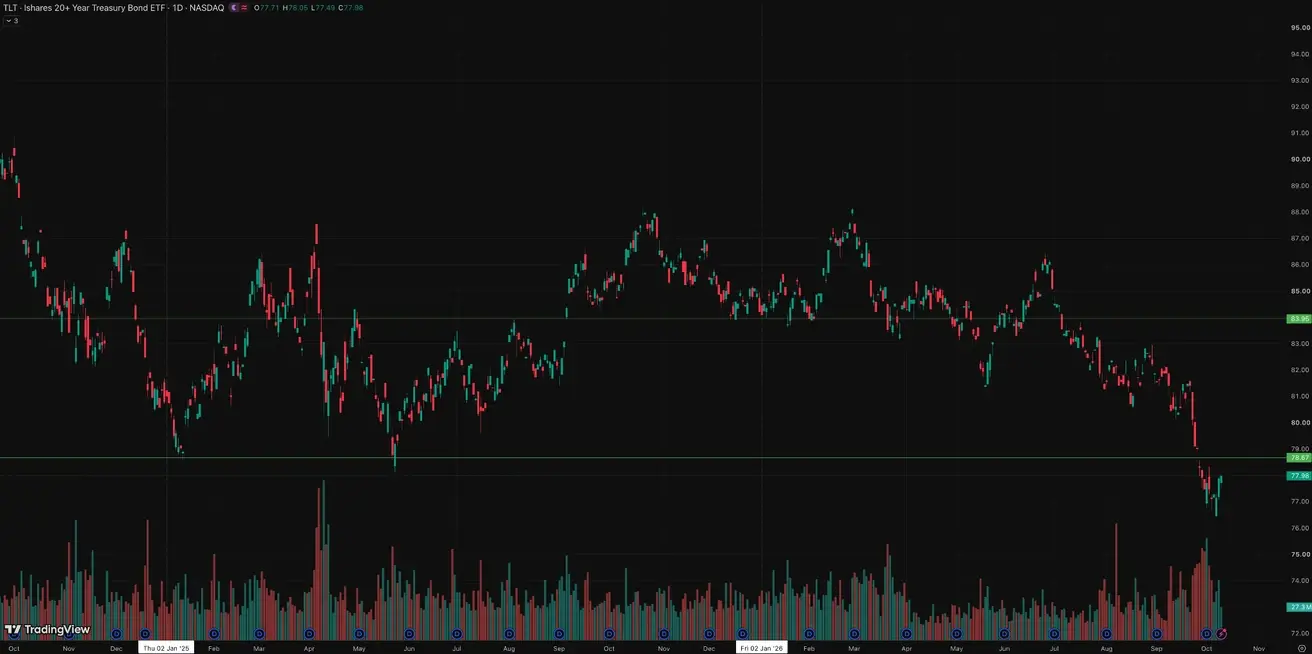
Высокий уровень доходностей с высоким спросом на первичном рынке привлёк покупателей и на вторичном рынке, что привело к росту цен облигаций (снижение доходностей) во второй половине недели. Это может указывать на формирование локального спроса на Treasuries после глубокой распродажи.
Аукцион по размещению 3-летних казначейских нот: 4,932% (4,474%):
Аукцион по размещению 10-летних казначейских нот: 5,300% (пред 4,834%):
Аукцион по размещению 30-летних казначейских облигаций: 5,618% (пред 5,308%):
Казначейские облигации 20+ (ETF TLT): рост от локального минимума +1,88%; по итогу недели: +0,65% (закрытие недели $77,98); с начала года: -10,53%:
Доходности и спреды
- Market Yield on U.S. Treasury Securities at 10-Year Constant Maturity: 5,23% (пред: 5,27%);
- Доходность по 2-х леткам: 4,79% (пред: 4,81%);
- ICE BofA BBB US Corporate Index Effective Yield: 6,14% (пред: 6,19%).
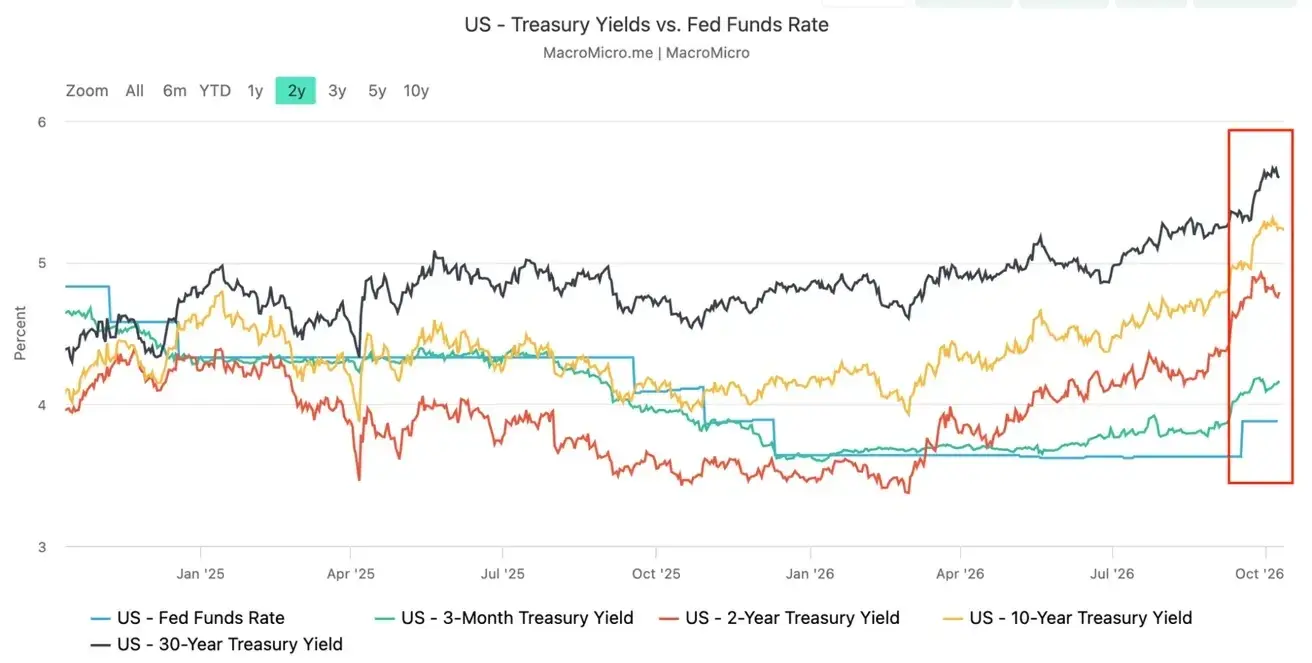
- Спред доходности между 10-летними и 2-летними государственными облигациями США составляет 44 базисных пунктов (пред: 46);
- Спред доходности между 10-летними и 3-х месячными государственными облигациями США составляет 107 базисных пунктов (пред: 116).
Кривая доходностей по государственному долгу США
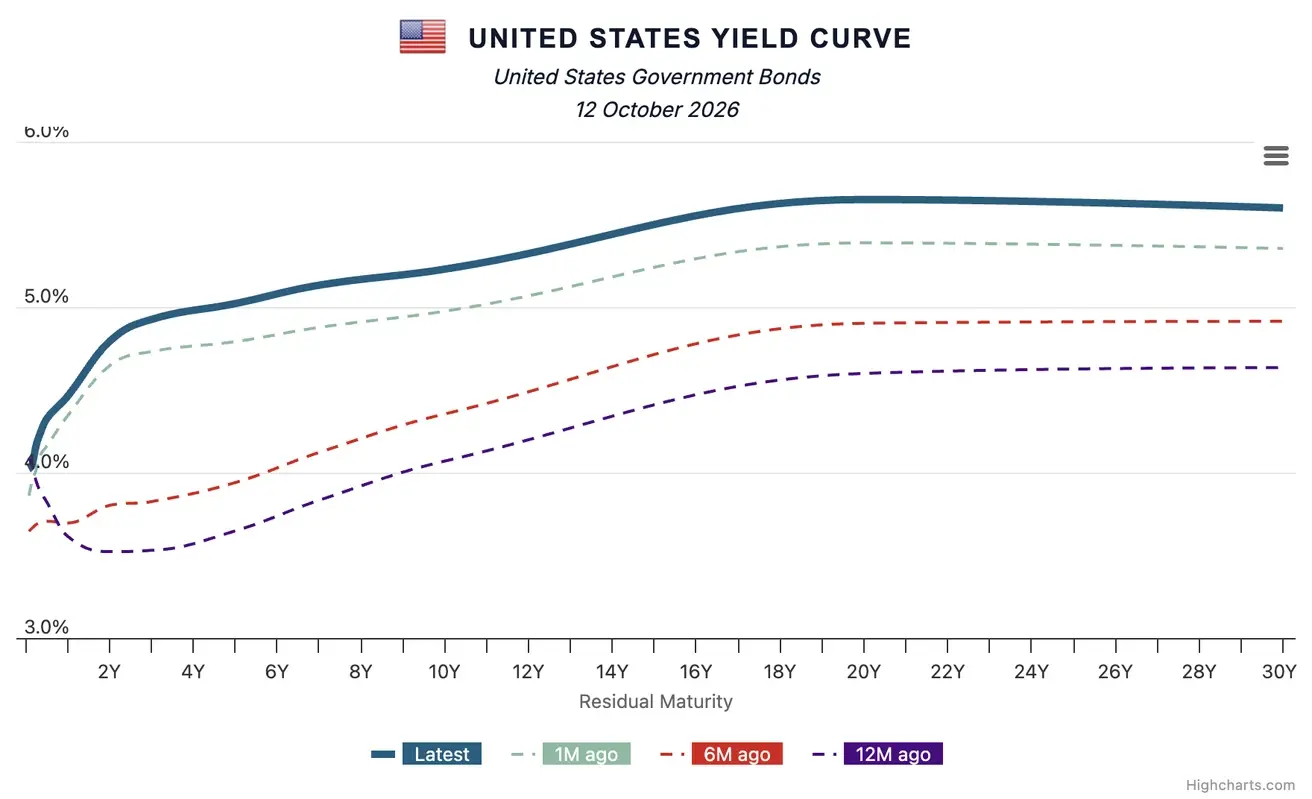
Кривая доходностей США продолжает становиться круче: короткий участок до 2-х лет остаётся повышенным по сравнению с месяцем ранее - сохраняются ожидания по повышению ставки ФРС, длинный участок доходностей не смотря некоторое недавнее снижение, остаётся на высоком уровне - рынок пока требует повышенную долгосрочную премию за инфляционные и фискальные риски.
Стоимость 5-летнего кредитного дефолтного свопа (CDS) США (страховка от дефолта): 37,36 б.п. (vs 33,32 б.п. на прошлой неделе).
Фондовый рынок
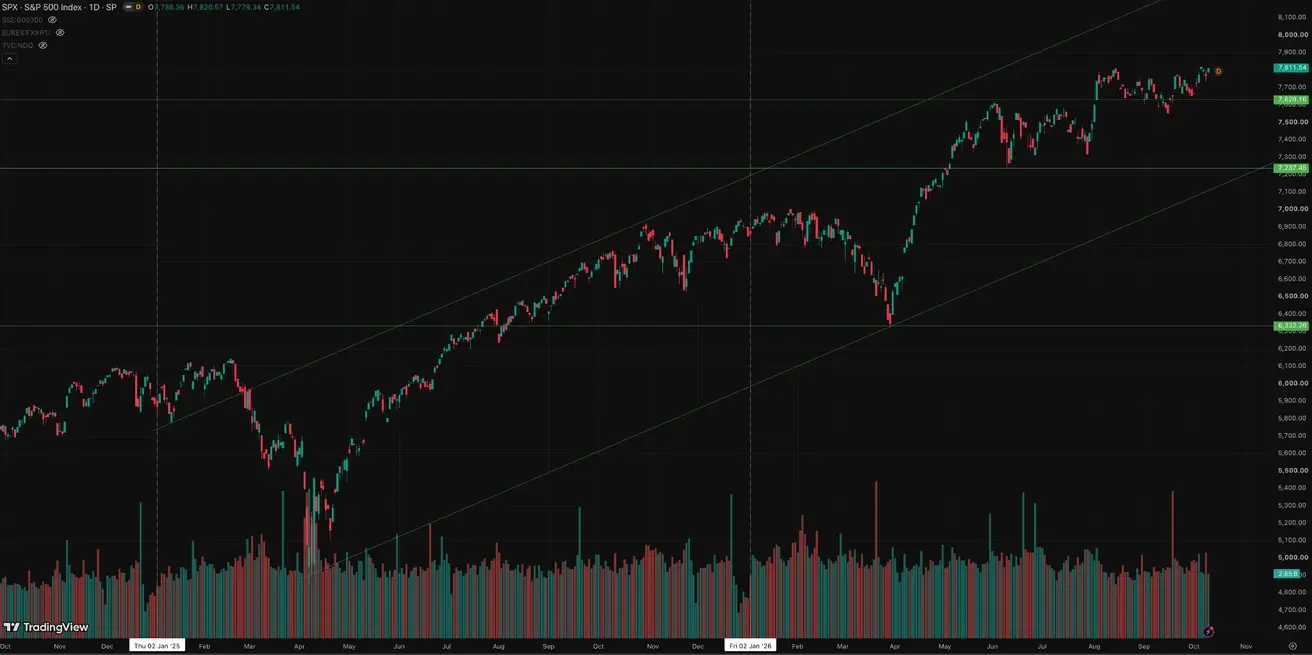
Индекс SP500 у исторического максимума, по итогу недели: +1,15% (закрытие недели 7811,54); с начала года: +14,11%:
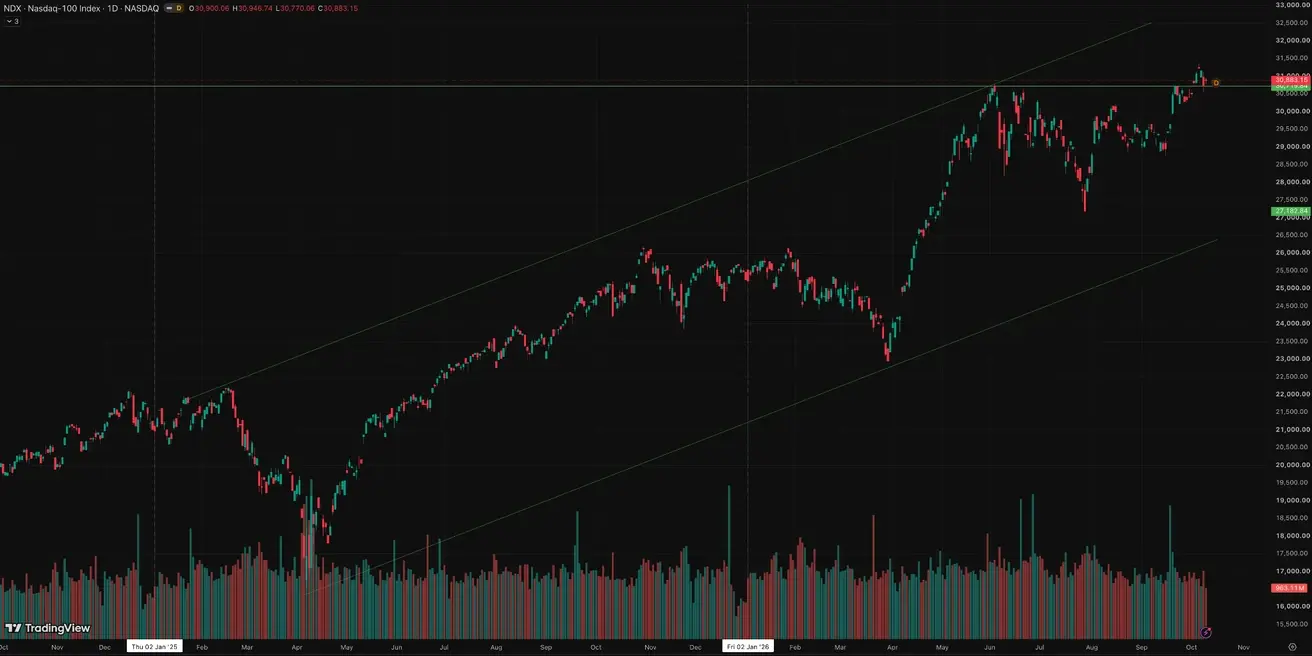
Nasdaq 100: в моменте 06 октября исторический максимум 31361,37; по итогу недели: +0,24% (закрытие недели 30883,15); с начала года: +22,31%:
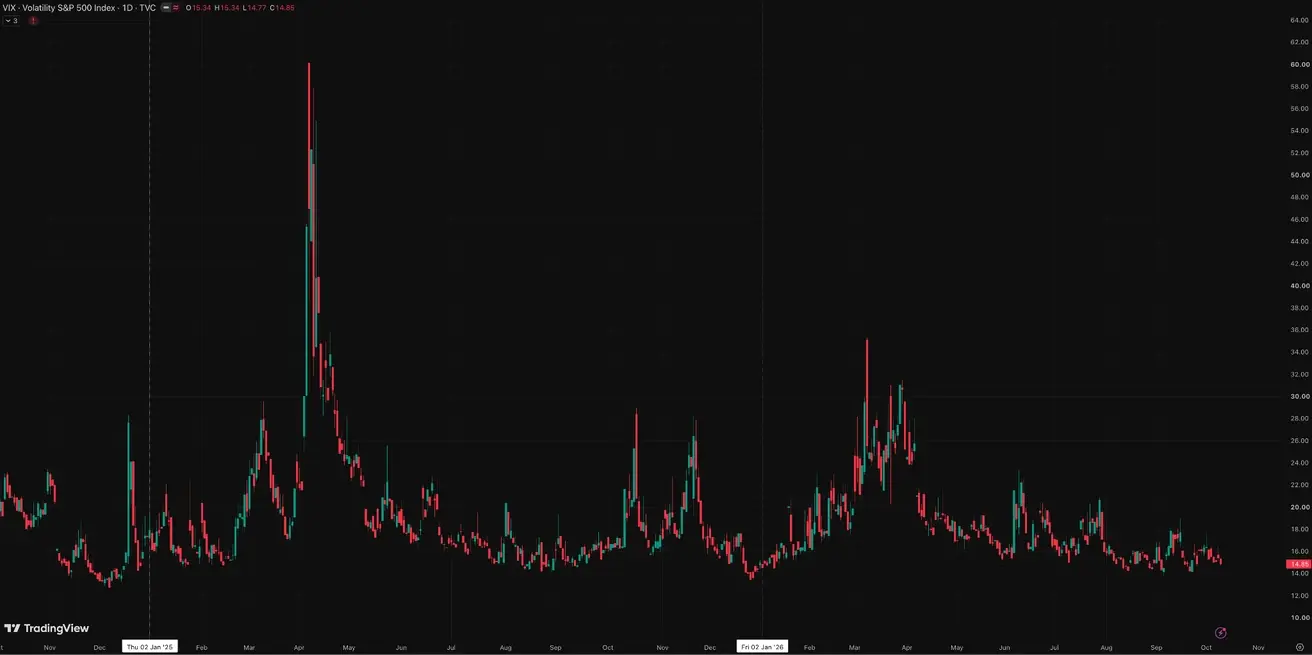
VIX (индекс волатильности): закрытие недели 14,85 пункта:
Еврозона
- ЕЦБ повысил ставки, риторика сохраняется жёсткой - риски инфляции сохраняются;
- На фоне конфликта на Ближнем Востоке ЕЦБ пересмотрел в сторону понижения свои прогнозы по ВВП и повысил прогноз по инфляции на ближайшие годы.
Риторика представителей ЕЦБ прошлой недели:
Главный экономист и член Управляющего совета Европейского центрального банка Филип Лейн (5 октября): риторика умеренно осторожная. Главный тезис - энергетический шок действительно повышает краткосрочные инфляционные риски, но одновременно давит на рост, реальные доходы и спрос. Поэтому ЕЦБ не должен механически реагировать на рост цен на энергоносители новым ужесточением; важно понять, насколько этот шок перейдёт в базовую инфляцию и насколько устойчивым окажется внутреннее ценовое давление. То есть Лейн фактически выступил против слишком агрессивного повышения ставок только из-за нефти и газа.
Член Исполнительного совета Европейского центрального банка Изабель Шнабель (9 октября 2026), (традиционно считается одной из самых влиятельных для финансовых рынков): риторика остаётся ястребиной. Она подчёркивает, что серия повторяющихся шоков может закрепить инфляцию через ожидания домохозяйств и бизнеса, поэтому ЕЦБ должен особенно внимательно следить за вторичными эффектами и не допускать разъякоривания ожиданий. При этом на выступлении 9 октября нового текста не публиковалось - использовались те же материалы, что и в её речи 30 сентября. Смысл позиции прежний: инфляционные риски снова смещены вверх, и регулятор должен быть готов действовать достаточно жёстко, если давление станет более устойчивым.
Член Исполнительного совета и вице-председатель Наблюдательного совета Европейского центрального банка Фрэнк Элдерсон (6 октября 2026): выступление было не про ставку, а про банковский надзор. Основной посыл - ЕЦБ хочет сделать надзор проще и более риск-ориентированным, но при этом жёстче требовать от банков своевременно устранять действительно существенные недостатки. Меньше формальных требований по мелким нарушениям, больше внимания к ключевым рискам, конечным срокам исправления проблем и более быстрому применению мер принуждения при необходимости. Формула Элдерсона по сути: проще там, где можно, жёстче там, где нужно.
Заседание Еврогруппы (8 октября): прямых решений по денежно-кредитной политике не было. Основное внимание - валютным рынкам и подготовке к встречам МВФ/Всемирного банка, а также продвижению Союза сбережений и инвестиций / рынка капитала ЕС. Отдельно Еврогруппа запустила процедуру выбора преемника Шнабель в Исполнительном совете ЕЦБ. Главный сигнал - продолжение курса на углубление европейских рынков капитала и повышение способности ЕС направлять внутренние сбережения в инвестиции.
Публикация протокола заседания ЕЦБ по монетарной политике (8 октября 2026 года - относится к заседанию 9-10 сентября, на котором ставки были повышены на 25 б.п.): ключевой смысл протокола - инфляционная картина ухудшилась, прежде всего из-за энергии и роста инфляционных ожиданий, поэтому Совет управляющих счёл повышение ставки необходимым для возвращения инфляции к 2% в среднесрочном горизонте. При этом внутри ЕЦБ сохраняется осторожность: дальнейшие решения будут зависеть от новых данных, устойчивости базовой инфляции и передачи ужесточения в экономику.
Следующее заседание ЕЦБ по ДКП - 29 октября.
Макростатистика
Процентные ставки
- Ставка по депозитам: 2,50% (пред. 2,25%);
- Ставка маржевого кредитования: 2,90% (пред. 2,65%) (по ней банки могут брать у регулятора кредиты овернайт);
- Краткосрочная (ключевая) ставка: 2,65% (пред. 2,40%).
Инфляция: индекс потребительских цен (сентябрь, предварительные данные)
- Core CPI: (г/г) 2,5% (пред: 2,4%)
- CPI: (м/м) 0,4% (пред: 0,4%); CPI: (г/г) 3,8% (пред: 3,2%);
ВВП 2Q26 (кв/кв): 0,6% (пред: -0,2%):
ВВП 2Q26 (итоговая): г/г: 0,5% (предварительная оценка: 0,4%); (пред. 0,3%).
Уровень безработицы (август): 6,4% (пред. 6,4%).
Объём промышленного производства (август): (м/м) -0,1% (пред: 0,0%), (г/г) 1,67% (пред. 1,37%)
Индекс деловой активности (PMI) (сентябрь)
- В секторе услуг: 51,3 (пред: 51,3 пересмотр);
- В производственном секторе: 52,9 (пред: 52,7);
- S&P Global Composite: 52,0 (пред: 51,3).
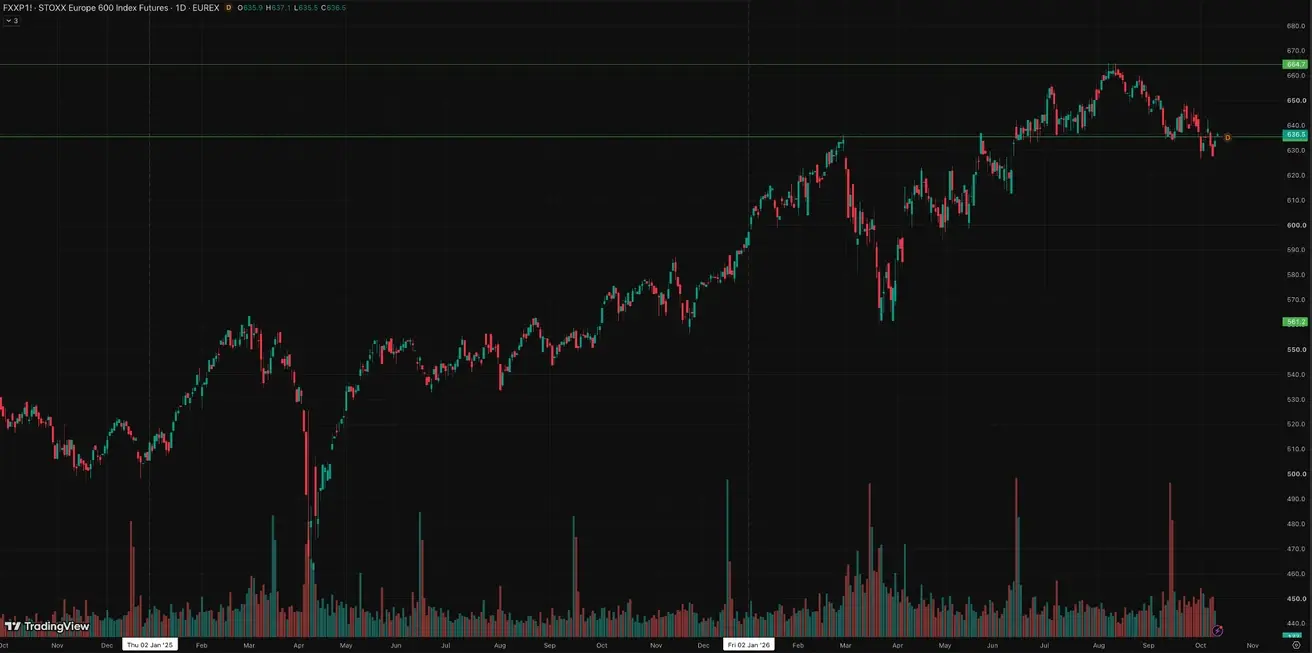
Euro Stoxx 600 (FXP1!): по итогу недели: +0,14%; (закрытие недели 633,90); с начала года: +6,72%:
Китай
Экономика стабилизируется за счет экспорта, при этом внутренний спрос и инвестиции восстанавливаются; стимулирование носит точечный и осторожный характер.
- Ставки без изменений;
- Режим ДКП мягкий;
- Китай сообщил о сохранении фискальной поддержки экономического роста в рамках плана на 2026 год (стимулирование внутреннего спроса, оптимизация налоговых льгот и субсидий, модернизация промышленности).
Макростатистика
Процентные ставки
- 1Y Loan Prime Rate (среднесрочное кредитование): 3,00%;
- 5Y Rate (пятилетняя ставка, влияет на ипотеку): 3,50%.
Инфляционные показатели (август)
- Индекс потребительских цен (CPI): м/м 0,4 (пред -0,1); г/г: 0,8%, пред: 0,5%):
- Индекс цен производителей (PPI): (г/г) 3,8%, пред: 3,5:
Объем импорта (август): (г/г) 28,2% (пред: 27,5%):
Объем экспорта (август): (г/г) 25,0% (пред: 23,9%):
Сальдо торгового баланса (USD) (август, г/г): 119,9 млрд (пред: 112,5 млрд);
ВВП за 2Q2026: кв/кв: 0,9% (пред 1,3%); г/г: 4,3% (пред. 5,0%): - это ниже целевой траектории и отражает более слабый внутренний импульс.
Уровень безработицы (август): 5,3% (пред: 5,2%);
Объем промышленного производства (г/г): (август) 5,2% (пред: 4,5%)
Инвестиции в основной капитал (август), (г/г): -7,2% (пред: -6,7%):
Розничные продажи (июль) (г/г): 0,6% (пред: 0,9%).
Индексы деловой активности (PMI) (авг)
- В производственном секторе: 50,1 (пред: 49,8);
- В НЕпроизводственном секторе: 50,2 (пред: 49,0);
- Композитный индекс: 50,7 (пред: 49,5).
CSI 300 index (000300.HK): по итогу недели: -0,93% (закрытие недели 4317,25); с начала года: -7,39%:
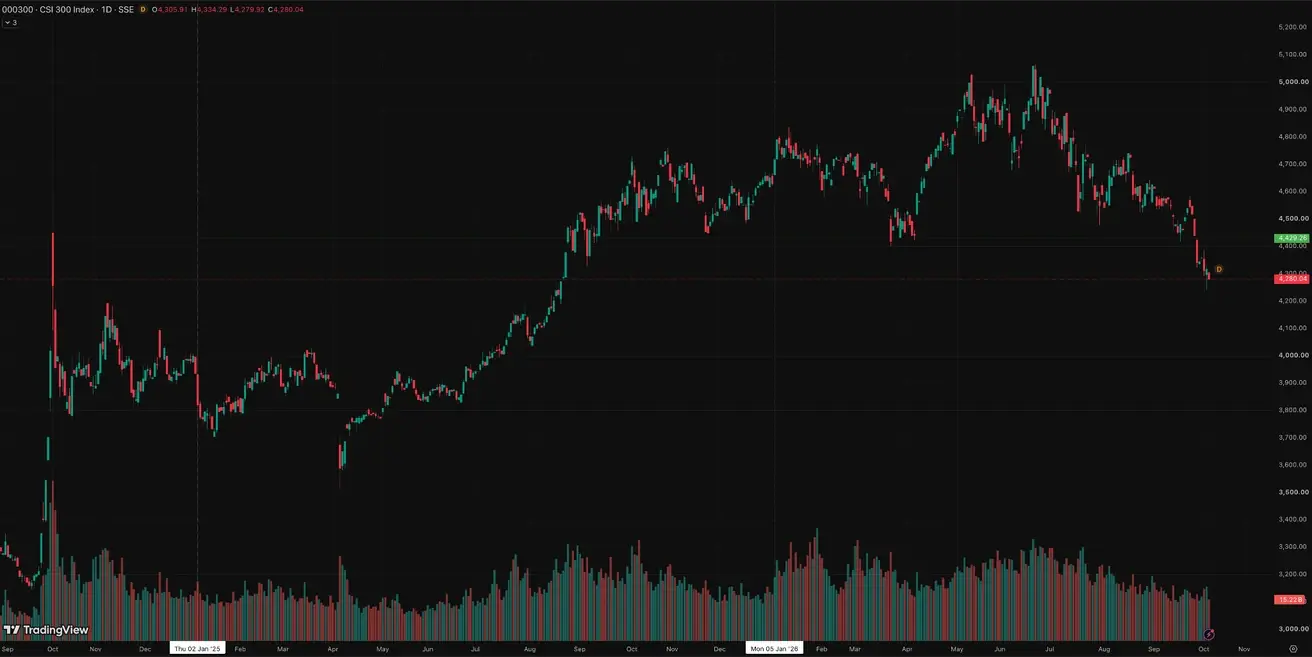
Китай на прошлой неделе продолжил празднование "Золотой недели" (День образования КНР). CSI 300 снизился примерно на 15% от июньского пика и завершил укороченную праздничную неделю в минусе 0,93%.
Причины сохраняются: слабый внутренний спрос - рынок по-прежнему не видит убедительного восстановления потребителя. Yonhap Infomax отмечал, что расходы потребителей даже во время National Day holiday оказались слабее ожиданий, что снова усилило сомнения в силе внутреннего спроса. Монетарные стимулы по-прежнему воспринимаются как недостаточно сильные.
Товарный рынок
Фьючерс на золото (GC) по итогу недели: +0,37%, (закрытие недели 4239,8 $/тр унц.); с начала года: -2,13%.
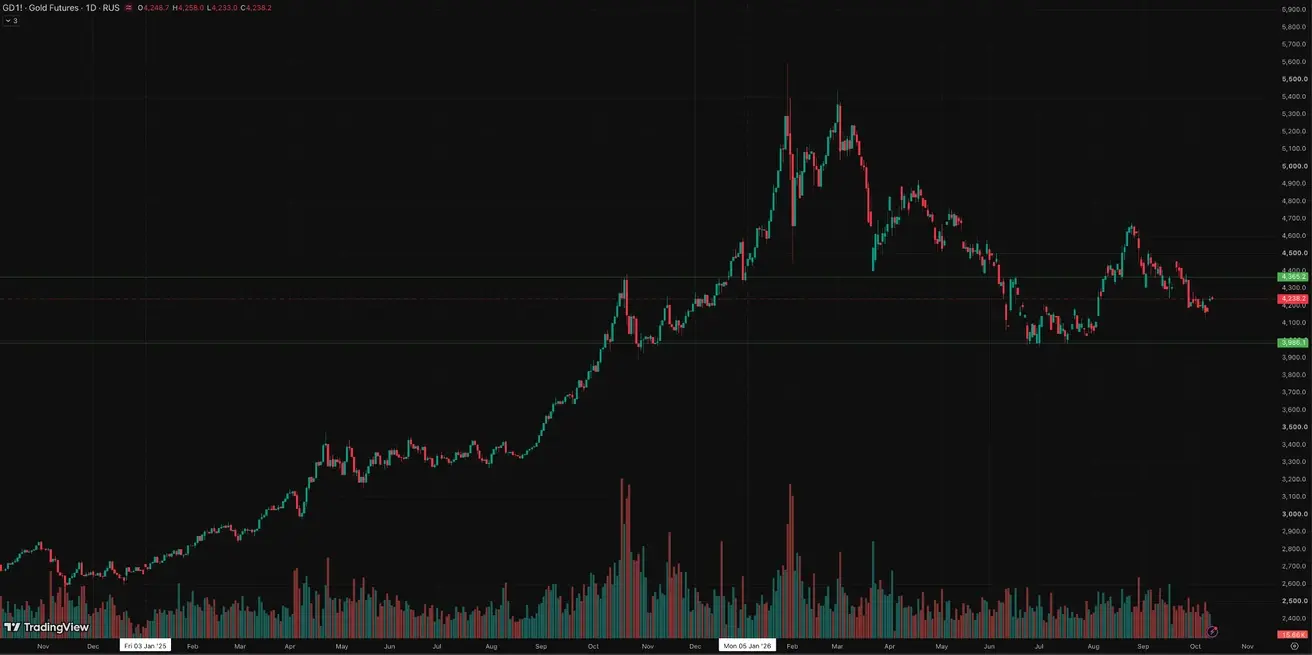
Несмотря на высокие мировые инфляционные ожидания, золото в среднесрочной перспективе остаётся под давлением на фоне укрепления доллара и высоких доходностей долгосрочных Treasuries.
Причём длинные доходности растут сегодня не только из-за инфляционных рисков, но и вследствие повышения реальных ставок и премии за срок. Пока эти факторы оказываются сильнее защитного спроса на золото, связанного с инфляцией.
Причина: золото не приносит купонного дохода, тогда как 10–30-летние Treasuries при доходности 5%+ предлагают высокий безрисковый денежный поток. В результате растёт альтернативная стоимость владения золотом, и часть капитала может перетекать в облигации.
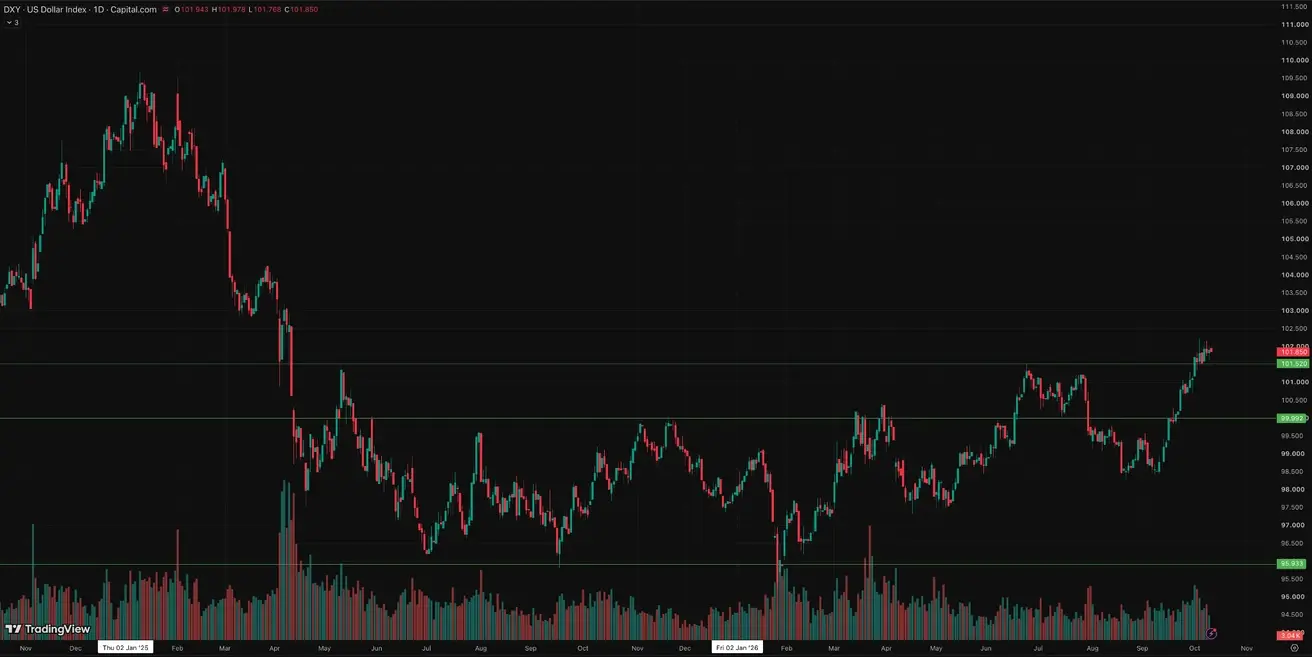
Фьючерс на индекс доллара (DXY) по итогу недели: +0,33% (закрытие недели: 101,903); с начала года: +3,99%:
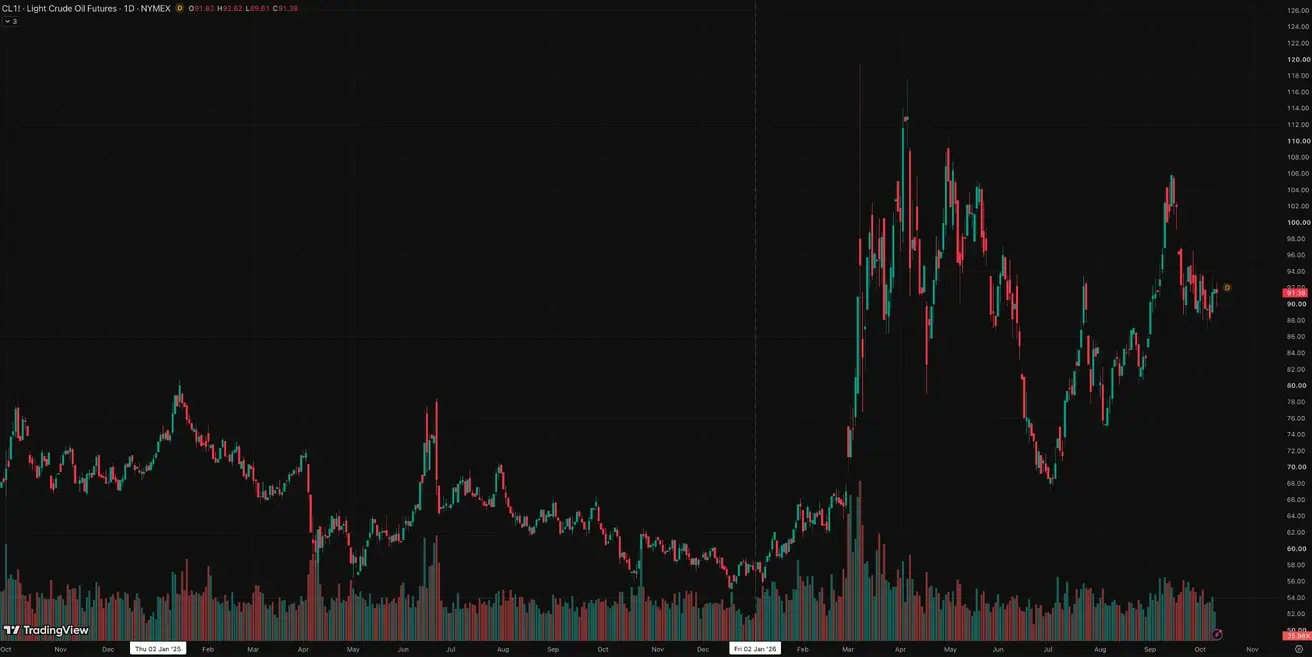
Фьючерс на лёгкую нефть (CL) по итогу прошлой недели: +0,81% (закрытие недели 91,85 $/бар); с начала года: +59,99%:
Краткосрочный прогноз ситуации на рынках энергоносителей от EIA (Американское энергетическое агенство):
- Нефть: EIA заметно повысило прогноз по Brent - до $96/барр. в среднем за 2026 год и $84 в 2027-м против прежних $91 и $74. На 4К26 EIA ждёт около $105/барр. Основные причины - перебои с поставками на Ближнем Востоке, снижение мировых запасов и очень напряжённый рынок дизельного топлива;
- Но в 2027 году EIA всё же ждёт снижения цен, поскольку поставки с Ближнего Востока должны постепенно восстанавливаться, а производство вне региона - расти;
- США продолжают наращивать добычу: прогноз производства нефти - около 13,9 млн барр./сутки в 2026 году и 14,3 млн в 2027-м;
- Нефтепродукты: повышены прогнозы по бензину и дизелю; особенно напряжён рынок дизельного топлива из-за низких запасов и ограниченного глобального предложения. Средняя розничная цена дизеля ожидается на уровне $5,19/галлон в 2026 году, бензина - $3,91;
- Природный газ: внутренний рынок США выглядит значительно спокойнее - запасы к началу отопительного сезона ожидаются примерно на 2% выше пятилетней нормы, что создаёт буфер на зиму. Henry Hub в среднем прогнозируется около $3,48/MMBtu в 2026 году и $3,16 в 2027-м;
- СПГ: экспорт американского СПГ продолжает расти - до 17,6 млрд куб. футов/сутки в 2026 году и 18,6 млрд в 2027-м;
- Электроэнергия: оптовые цены в США остаются повышенными - EIA ждёт в среднем около $52/МВт·ч в 2026 году, что на 11% выше 2025-го; в 2027-м - небольшое снижение до $49. Спрос поддерживают дата-центры и промышленность.
Прим: октябрьский прогноз EIA учитывает объявленный обмен 40 млн баррелей из SPR, но ещё не учитывает последующее решение G7 о дополнительном высвобождении нефти и нефтепродуктов, потому что расчёты были завершены 1 октября.
Крипторынок
Bitcoin: по итогу прошлой недели: -3,27% (закрытие недели: $83678,29); с начала года: -4,61%:
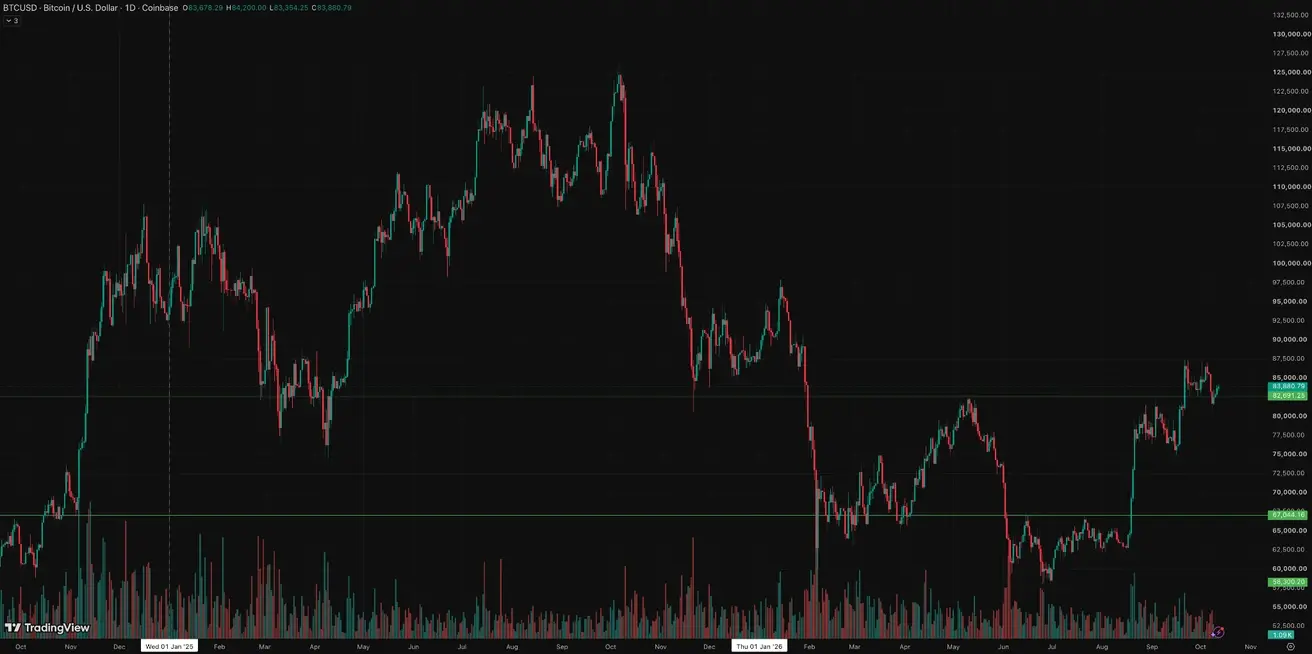
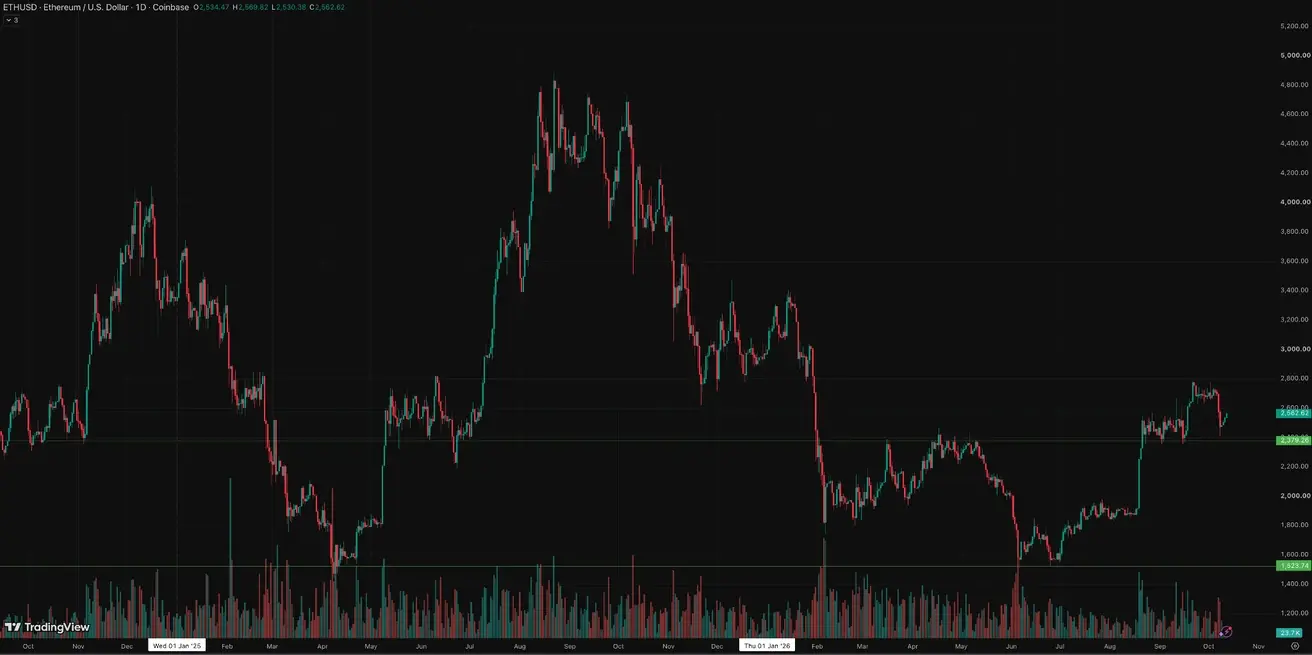
Ethereum: по итогу недели: -7,06% (закрытие недели: $2534,22); с начала года: -14,78%:
Чистые потоки ETF