English
 Русский
 Eesti
2026 жылғы 5 қазан – 2026 жылғы 11 қазан: Апталық экономикалық жаңарту
Негізгі нарық жаңартулары
Экономикалық шолу
2026 жылғы 5–11 қазан
Негізгі қорытындылар:
- Саясаттық мөлшерлеме 3.75 - 4.00% аралығына көтерілді; риторика қатаң;
- Ақша-кредит саясаты орташа шектеуші күйінде қалып отыр;
- АҚШ-тың макроэкономикалық деректері жұмсақ қону сценарийін қолдауды жалғастыруда: инфляциялық тәуекелдер артып келеді, еңбек нарығы рецессия белгілерінсіз баяулап жатыр, ал қазіргі жағдайлар әзірге мөлшерлемені төмендетуді ақтамайды.
- ФРЖ ЖІӨ және жұмыспен қамту болжамдарын сәл жақсартып, жақын мерзімдегі инфляция болжамдарын көтерді.
Инфляция: Тұтыну бағаларының индексі (тамыз)
- Core CPI (MoM): 0.3% (алдыңғысы: 0.2%).
- Core CPI (YoY): 2.4% (алдыңғысы: 2.5%).
- CPI (MoM): 0.4% (алдыңғысы: 0.1%).
- CPI (YoY): 3.4% (алдыңғысы: 3.4%).
Өндіруші бағаларының индексі (тамыз)
- PPI (MoM): 0.4% (алдыңғысы: 0.0%).
- Core PPI (MoM): 0.3% (алдыңғысы: 0.2%).
Инфляциялық күтулер (Michigan) (қыркүйек)
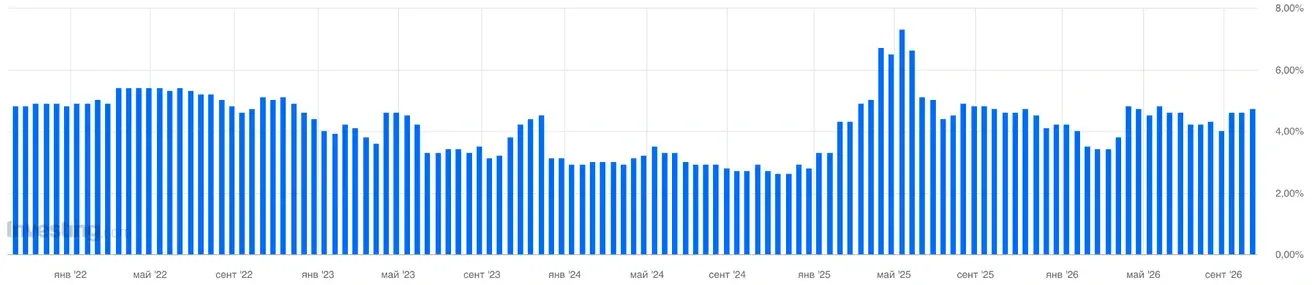
- 12 айлық инфляциялық күтулер: 4.7% (алдыңғысы: 4.6%).
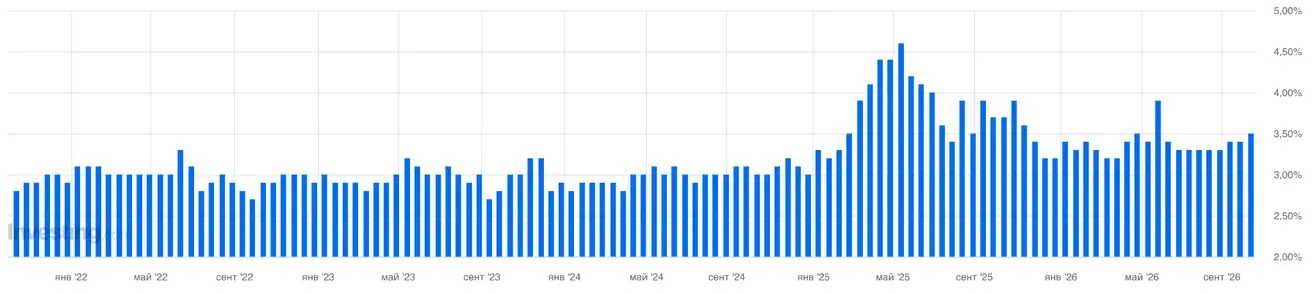
- 5 жылдық инфляциялық күтулер: 3.5% (алдыңғысы: 3.4%).
ФРЖ-ның инфляциялық бағдарлығы:
Core PCE Price Index (тамыз): MoM: 0.2% (алдыңғысы: 0.1%); YoY: 3.0% (алдыңғысы: 3.7%):
Headline PCE Price Index (тамыз): MoM: 0.3% (алдыңғысы: 0.1%); YoY: 3.4% (алдыңғысы: 3.4%):
ЖІӨ (U.S. Bureau of Economic Analysis, BEA) — 2026 ж. II тоқсан, жылдық мәнге келтірілген, үшінші бағалау: 2.2% (екінші бағалау: +1.5%; 2026 ж. I тоқсан +2.1%-дан 2.5%-ға қайта қаралды).
GDPNow (Atlanta Fed-тің ресми ЖІӨ өсімін жарияланар алдындағы нақты уақыттағы бағасы (2026 ж. III тоқсан)): 3.6% (алдыңғысы: 3.7%).
Сауда балансы (шілде): -$88 bn (-$71.2 bn).
Еңбек нарығы (BLS) (қыркүйек)
- Жұмыссыздық деңгейі: 4.2% (алдыңғысы: 4.1%):
- АҚШ-та жұмыссыздық бойынша жәрдемақы алатын адамдардың жалпы саны: 1,716K (алдыңғысы: 1,719K);
- Жұмыссыздық бойынша бастапқы өтініштер: 197K (алдыңғысы: 197K);
- Ауыл шаруашылығынан тыс жұмыс орындарының өзгерісі: 29K (алдыңғысы: 133K, қайта қаралған):
- Жеке ауыл шаруашылығынан тыс жұмыс орындарының өзгерісі: 46K (алдыңғысы: -89K, қайта қаралған):
- Орташа сағаттық жалақы (YoY): 3.0% (алдыңғысы: 3.1%):
- JOLTS бос жұмыс орындары: 7.271M (алдыңғысы: 6.866M).
Іскерлік белсенділік индексі (PMI) (тамыз)
(50-ден жоғары — кеңеюді; 50-ден төмен — қысқаруды білдіреді)
- Қызмет көрсету PMI: 58.8 (алдыңғысы: 58.7).
- Өңдеу өнеркәсібі PMI: 55.9 (алдыңғысы: 53.9).
- Жиынтық PMI: 58.4 (алдыңғысы: 58.4).
Ақша-кредит саясаты
ФРЖ өкілдерінің риторикасы:
ФРЖ губернаторы Кристофер Уоллер 2026 жылғы 8 қазанда Ыстамбұлдағы Экономикалық форумда сөйлеген сөзінде, егер экономика болжамға шамамен сәйкес дамыса, инфляцияны 2%-ға тезірек қайтару үшін ФРЖ-ға қосымша мөлшерлеме көтеру қажет болатынын айтты. Алайда ол көтерулер әрбір келесі отырыста міндетті түрде болмауы тиіс екенін атап өтті — ФРЖ-да уақыт бойынша белгілі бір икемділік бар. Басқаша айтқанда, риторика қатаң күйінде қалып отыр, бірақ дереу әрі үздіксіз қатаңдатуды талап етпейді.
ФРЖ губернаторы Мишель Боуман (6 қазан): Оның сөзі негізінен ақша-кредит саясатына емес, банк реттеуі мен қадағалауын жаңғыртуға арналды. Боуман реттеуге неғұрлым нысаналы, пропорционалды тәсілді қолдады, әсіресе өңірлік және шағын банктер үшін: тәуекел төмен болған жерде жүктемені азайту, ал елеулі осал тұстарға көбірек назар аудару. Ол мөлшерлемелер немесе инфляция бойынша іс жүзінде жаңа сигнал берген жоқ.
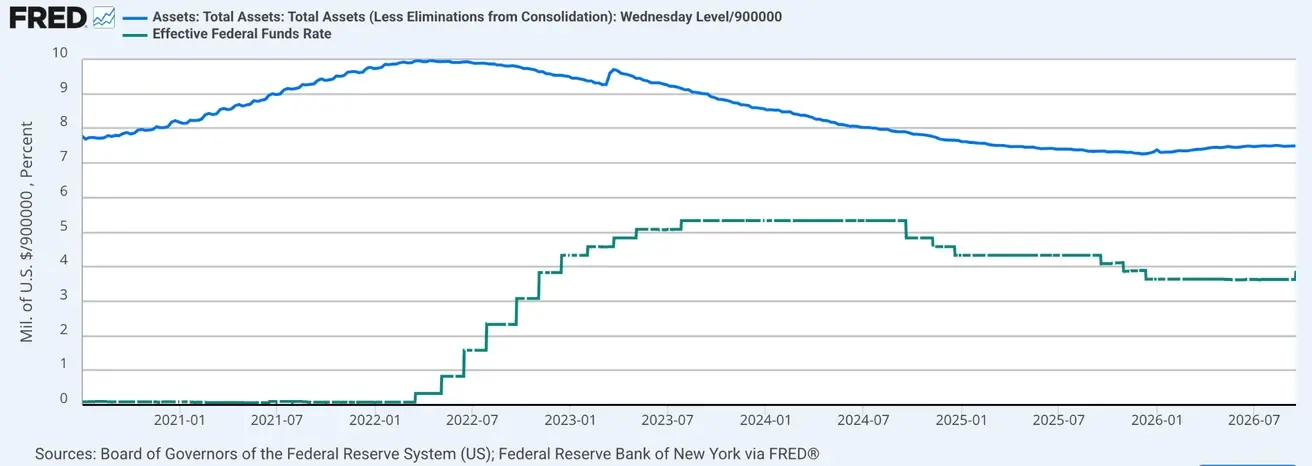
Федералдық қорлар мөлшерлемесі (EFFR): 3.75%–4.00%
Федералдық резервтің баланстық есебі: $6.747 трлн, QT аяқталғаннан бері +3.24% ($6.535 трлн):
Мөлшерлеме бойынша нарықтық болжам (FedWatch)
Келесі FOMC отырысы үшін (28 қазан) 0.25% мөлшерлеме көтеру ықтималдығының бағасы орташа төмен деңгейде қалып отыр — 19.37% (бір апта бұрын: 18.27%; екі апта бұрын: 68.1%).
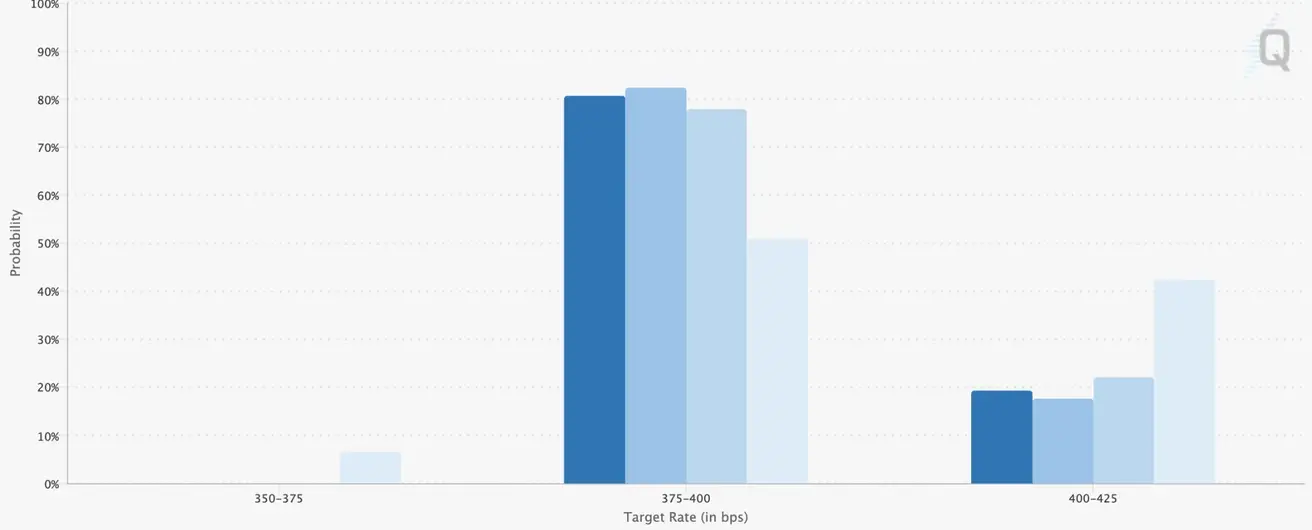
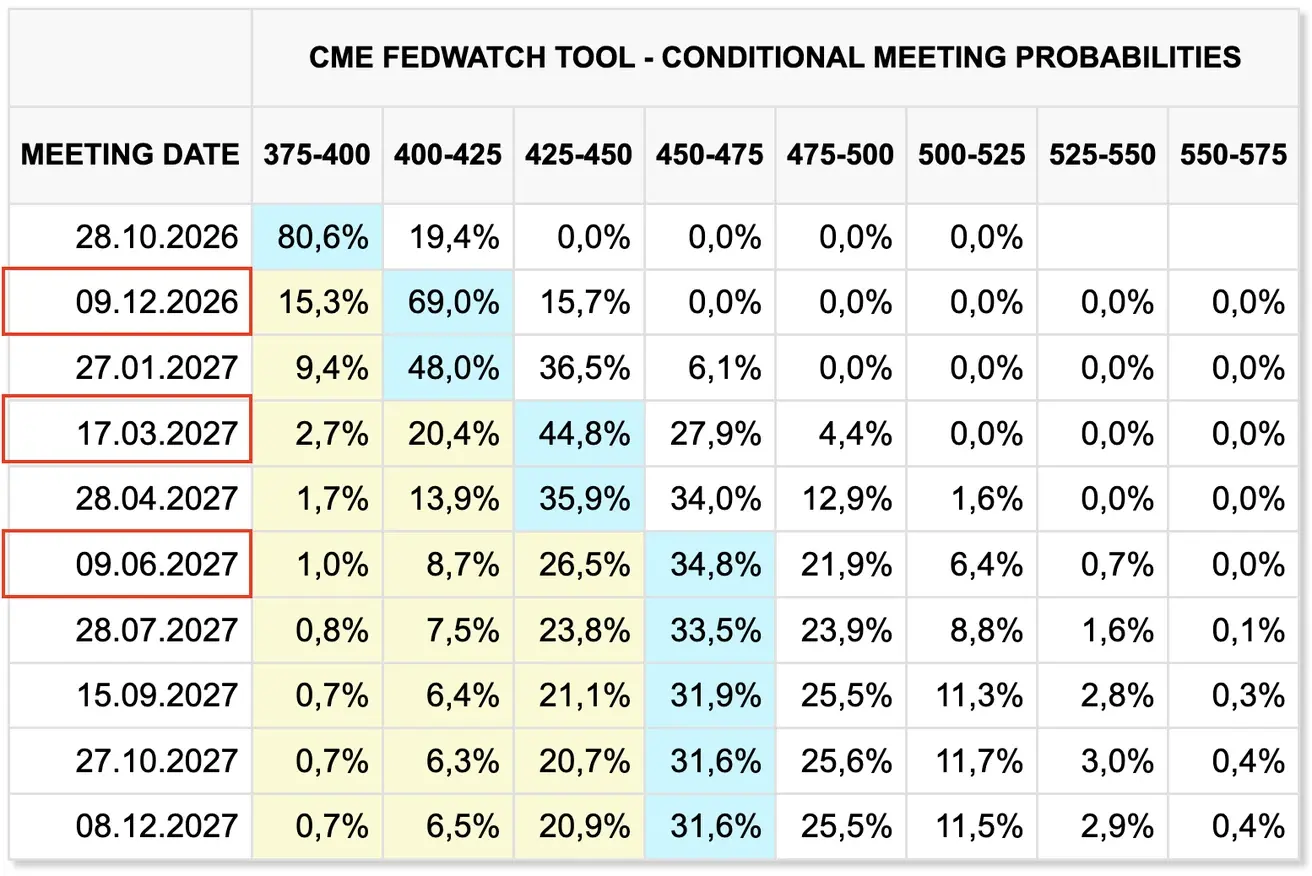
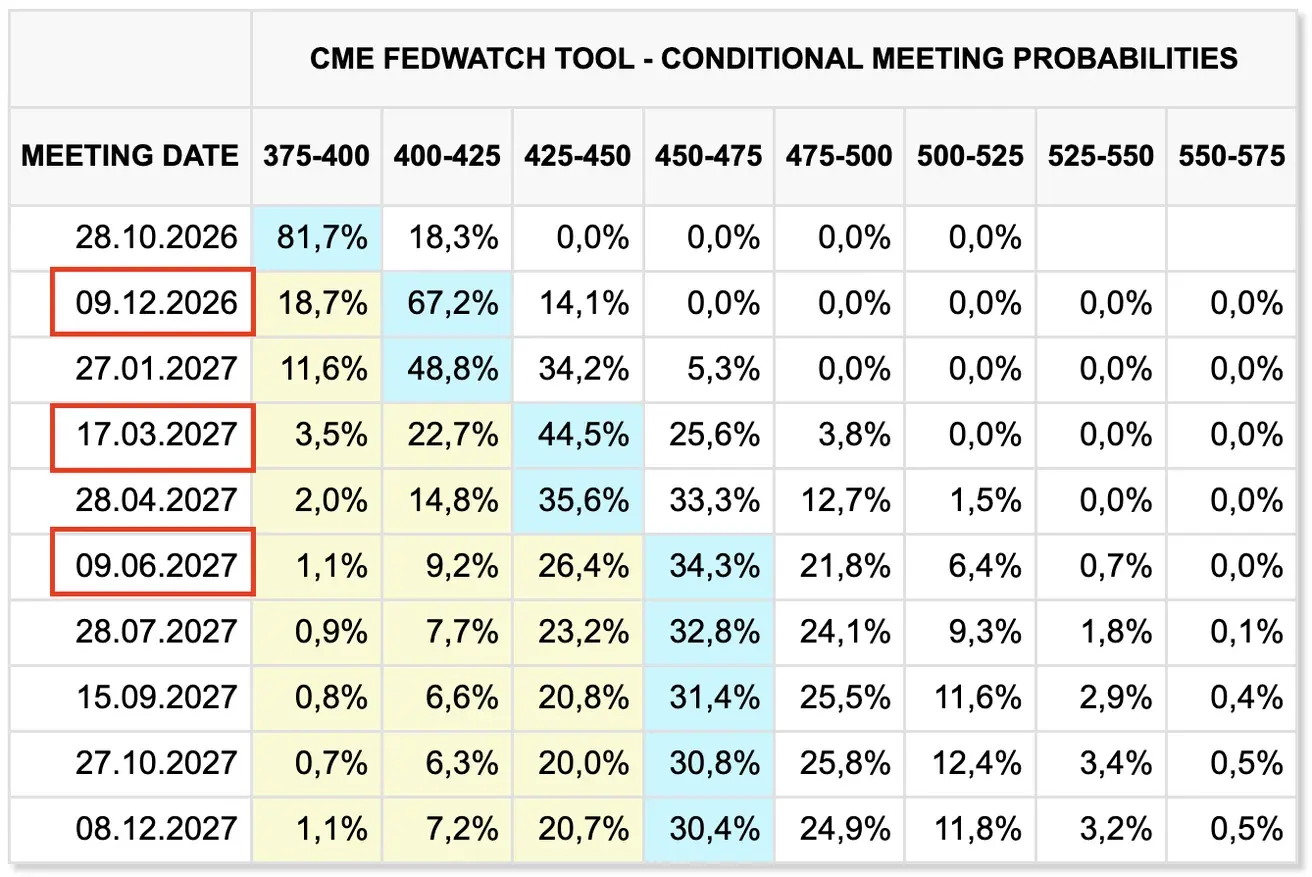
Алдағы 12 айда өзгеріссіз: нарық 25 базистік тармақтан тұратын үш мөлшерлеме көтеруді 4.50–4.75% аралығына күтеді, соңғы көтеру 2027 жылғы маусымда болады:
Бүгін:
Бір апта бұрын:
Облигациялар нарығы
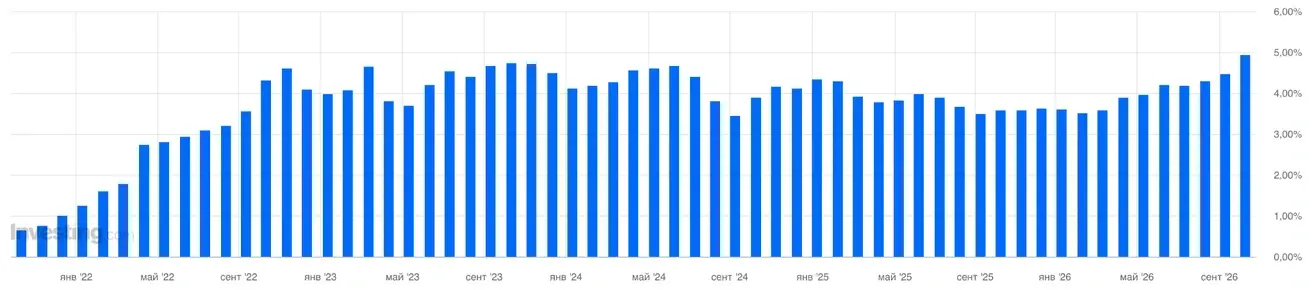
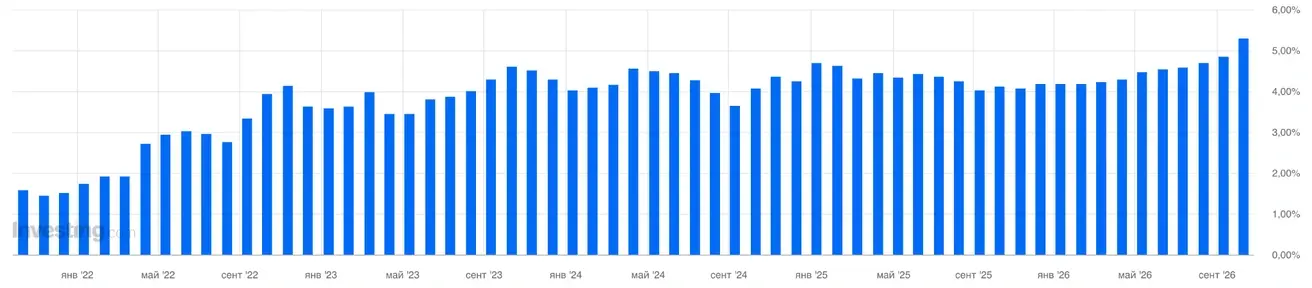
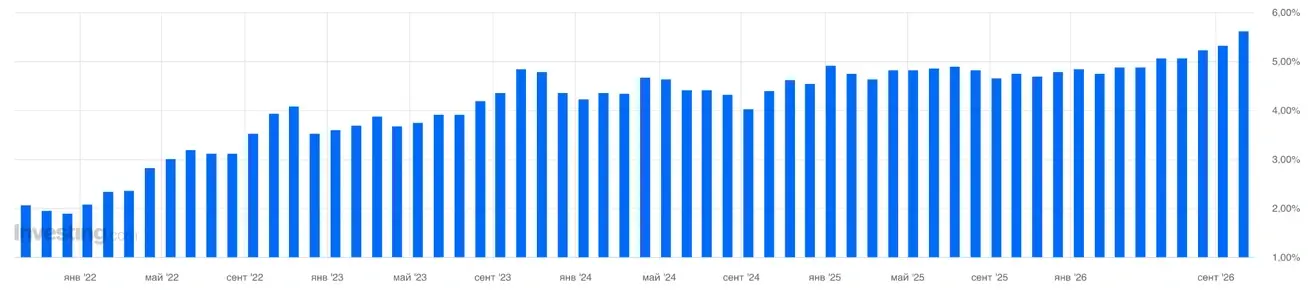
Бастапқы аукциондар көпжылдық ең жоғары кірістілікпен өтті: 3 жылдық аукцион 4.932% деңгейінде, 10 жылдық — 5.300%, 30 жылдық — 5.618% деңгейінде бағаланды.
10 жылдық аукцион өте күшті болды: bid-to-cover коэффициенті 2.77 болды, жанама қатысушылардың үлесі 80.3% құрады, ал бастапқы дилерлердің үлесі шамамен 2.5% ғана болды. (*жанама қатысушылар — қазынашылық аукциондарда тікелей емес, бастапқы дилерлер арқылы өтінім беретін ірі институционалдық инвесторлар).
30 жылдық облигация аукционы 26 жылдағы ең жоғары кірістілікпен өтті, бірақ сұраныс та айтарлықтай күшті болды: bid-to-cover 2.54 болды, орташа көрсеткіш шамамен 2.41, ал шетелдік/жанама қатысушылар да шығарылымның ортадан жоғары үлесін алды.
Жоғары кірістілік пен бастапқы нарықтағы күшті сұраныс қайталама нарыққа да сатып алушыларды тартты, бұл апта екінші жартысында облигация бағаларын көтеріп (және кірістілікті төмендетіп) жіберді. Бұл жергілікті Treasuries сұранысы терең сатылымнан кейін қалыптаса бастағанын көрсетуі мүмкін.
3 жылдық Treasury note аукционы: 4.932% (алдыңғысы: 4.474%):
10 жылдық Treasury note аукционы: 5.300% (алдыңғысы: 4.834%):
30 жылдық Treasury bond аукционы: 5.618% (алдыңғысы: 5.308%):
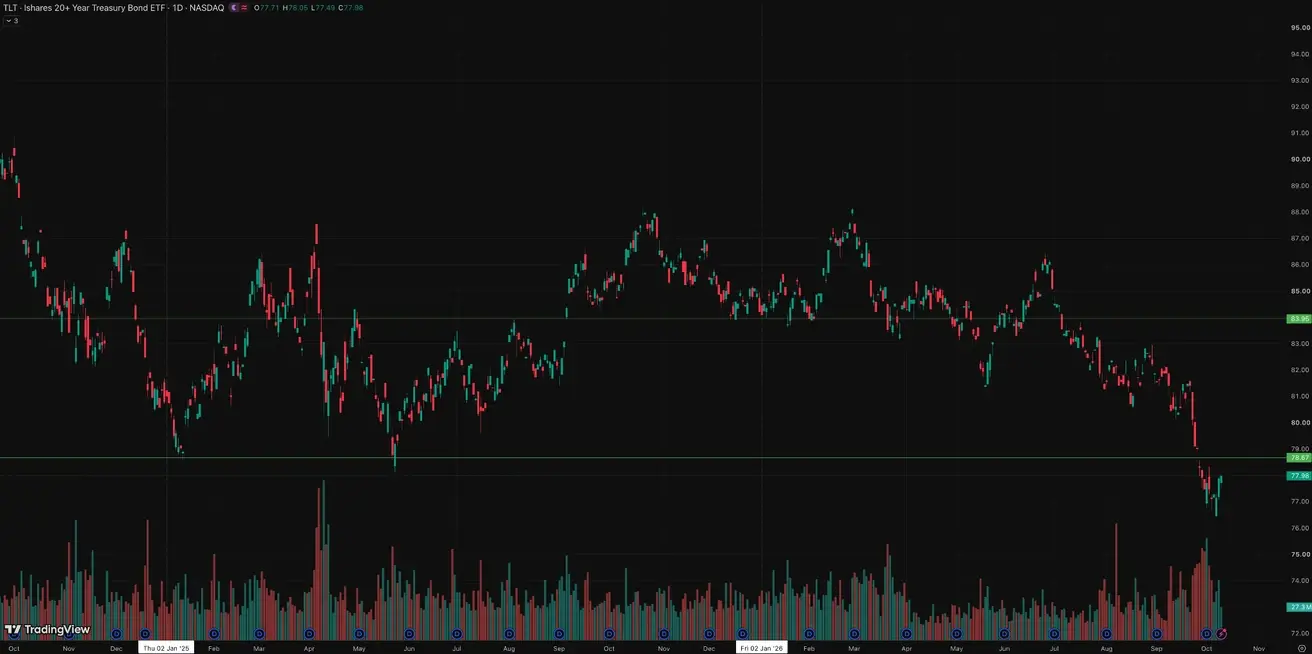
АҚШ қазынашылық облигациялары 20+ жыл (TLT ETF): жергілікті минимумнан +1.88% қалпына келу; апталық нәтиже +0,65% (апта соңындағы жабылу: $77,98); жыл басынан бері: -10.53%
Кірістілік және спрэдтер
- 10 жылдық өтеу мерзімі бар АҚШ қазынашылық бағалы қағаздарының нарықтық кірістілігі: 5.23% (алдыңғысы: 5.27%);
- 2 жылдық АҚШ қазынашылық кірістілігі: 4.79% (алдыңғысы: 4.81%);
- ICE BofA BBB US Corporate Index тиімді кірістілігі: 6.14% (алдыңғысы: 6.19%).
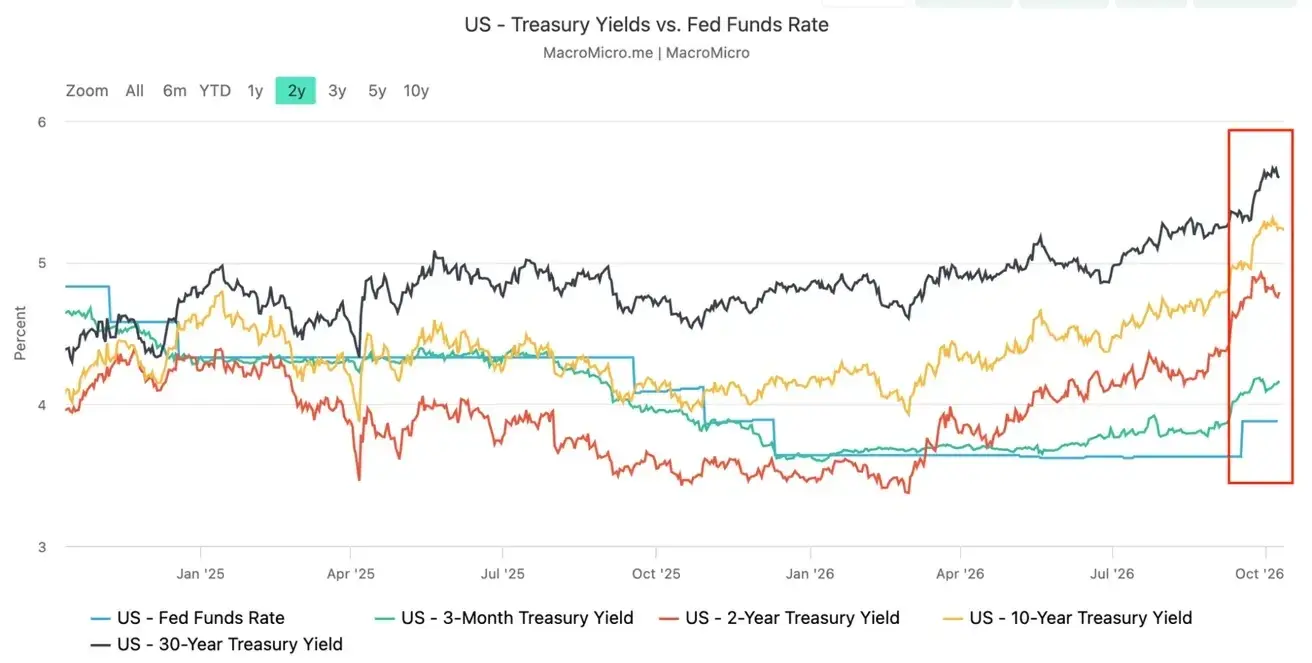
- 10 жылдық және 2 жылдық АҚШ қазынашылық бағалы қағаздары арасындағы кірістілік спрэдi 44 базистік тармақты құрайды (алдыңғысы: 46 bps);
- 10 жылдық және 3 айлық АҚШ қазынашылық бағалы қағаздары арасындағы кірістілік спрэдi 107 базистік тармақты құрайды (алдыңғысы: 116 bps).
АҚШ қазынашылық кірістілік қисығы
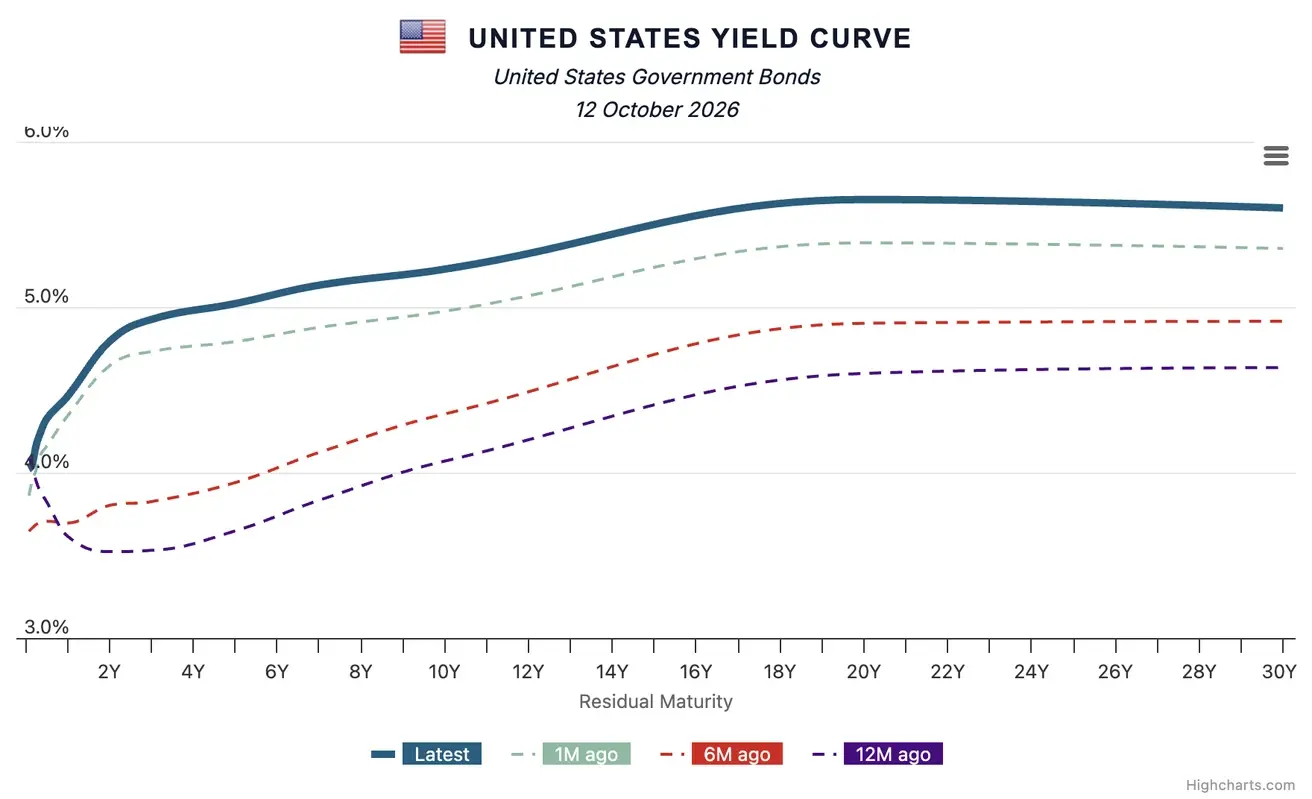
АҚШ кірістілік қисығы одан әрі тікеленіп келеді: 2 жылға дейінгі қысқа бөлік ФРЖ мөлшерлеме көтерулеріне қатысты күтулер сақталғандықтан бір ай бұрынғыдан жоғары деңгейде қалып отыр, ал ұзақ бөлік, жақында төмендегеніне қарамастан, әлі де жоғары — нарық инфляция мен фискалдық тәуекелдер үшін ұзақ мерзімді жоғары сыйақыны талап етеді.
5 жылдық АҚШ Credit Default Swap (CDS) құны — егемен дефолттан сақтандырудың нарықтық өлшемі — 37.36 базистік тармақты құрайды, бір апта бұрынғы 33.32 базистік тармақпен салыстырғанда.
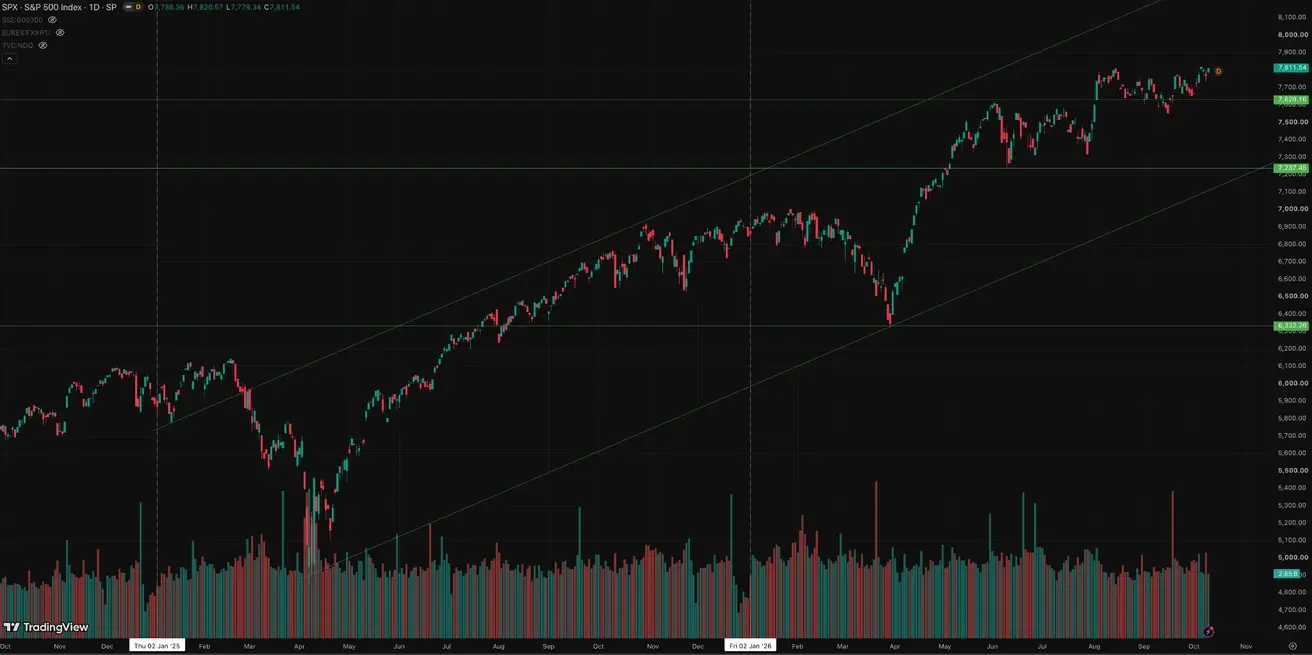
SP500
Тарихи ең жоғары деңгейіне жақын саудалануда.
Апталық нәтиже: +1,15% (апта соңындағы жабылу: 7811,54); жыл басынан бері: +14,11%.
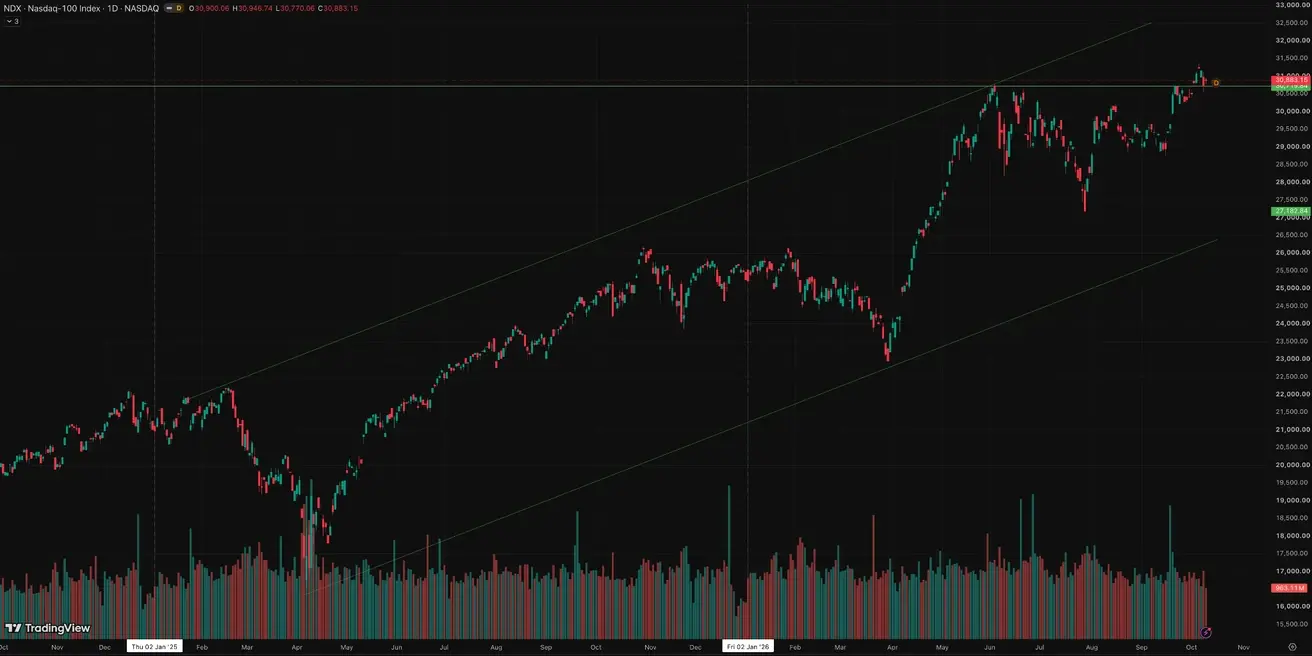
NASDAQ100
6 қазанда күн ішіндегі тарихи ең жоғары 31,361.37 деңгейіне жетті; апталық нәтиже: +0,24% (апта соңындағы жабылу: 30883,15); жыл басынан бері: +22,31%.
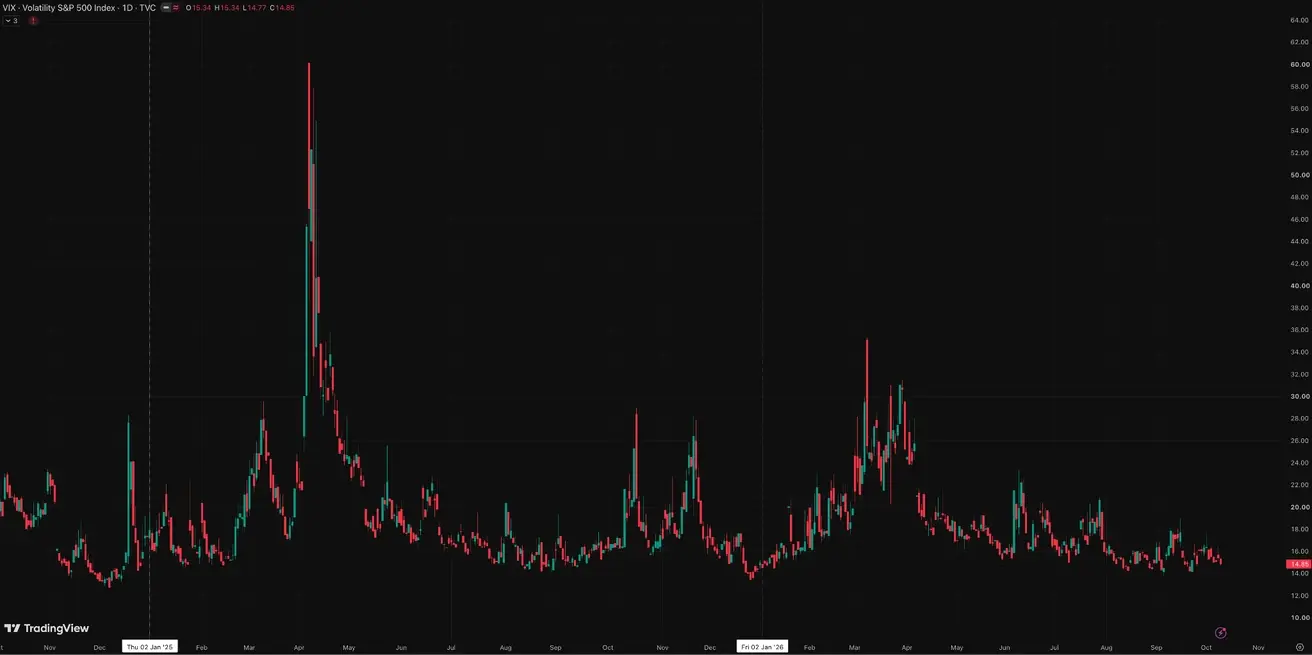
VIX
VIX (құбылмалылық индексі): апта соңындағы жабылу 14,85 пункт.
Еуроаймақ
- ЕОБ пайыздық мөлшерлемелерді көтерді, ал инфляциялық тәуекелдер артып келе жатқандықтан қатаң ұстанымды сақтап қалды;
- Таяу Шығыстағы қақтығыс аясында ЕОБ ЖІӨ болжамдарын төмендетіп, алдағы жылдарға арналған инфляция болжамдарын көтерді.
ЕОБ өкілдерінің риторикасы:
ЕОБ бас экономисі және Басқарушы кеңес мүшесі Филип Лейн (5 қазан): риторикасы орташа сақ болды. Оның негізгі ойы: энергия шокы қысқа мерзімді инфляциялық тәуекелдерді арттырады, бірақ ол өсімге, нақты табыстарға және сұранысқа да салмақ түсіреді. Сондықтан ЕОБ энергия бағасының өсуіне қосымша қатаңдатумен механикалық түрде жауап бермеуі тиіс; маңыздысы — шоктың қаншалықты бөлігі базалық инфляцияға өтеді және ішкі баға қысымының қаншалықты тұрақты болатыны. Іс жүзінде Лейн тек мұнай мен газға сүйеніп шамадан тыс агрессивті мөлшерлеме көтерулеріне қарсы шықты.
ЕОБ Атқарушы кеңесінің мүшесі Изабель Шнабель (9 қазан 2026), әдетте қаржы нарықтары үшін ең ықпалды дауыстардың бірі ретінде қарастырылады, қатаң ұстанымын сақтап отыр. Ол қайталанатын шоктар үй шаруашылықтары мен бизнес күтулері арқылы инфляцияны орнықтырып жіберуі мүмкін екенін атап өтеді, сондықтан ЕОБ екінші реттік әсерлерге мұқият назар аударып, күтулердің бекітілген күйден шығуына жол бермеуі тиіс. Оның 9 қазандағы сөз сөйлеуі үшін жаңа мәтін жарияланған жоқ — ол 30 қыркүйектегі сөзінің сол материалдарына сүйенді. Оның ұстанымының мәні өзгерген жоқ: инфляциялық тәуекелдер қайтадан жоғары бағытқа ығысқан, ал баға қысымы неғұрлым тұрақты бола түссе, орталық банк батыл әрекет етуге дайын болуы тиіс.
ЕОБ Атқарушы кеңесінің мүшесі және Қадағалау кеңесі төрағасының орынбасары Франк Элдерсон (6 қазан 2026): оның сөзі мөлшерлемелерге емес, банк қадағалауына арналды. Негізгі хабар: ЕОБ қадағалауды жеңілдетіп, оны тәуекелге көбірек негізделген еткісі келеді, бірақ банктерден шын мәнінде елеулі кемшіліктерді дер кезінде түзетуді талап етуге келгенде қатаңырақ болмақ. Ұсақ бұзушылықтар үшін формалды талаптар азаяды, негізгі тәуекелдер мен проблемаларды түзету мерзімдеріне көбірек назар аударылады, ал қажет болған жағдайда мәжбүрлеу шаралары тезірек қолданылады. Элдерсонның формуласы, мәні бойынша: мүмкін жерде қарапайым, қажет жерде қатаң.
Еуротоп отырысы (8 қазан): тікелей ақша-кредит саясаты шешімдері қабылданған жоқ. Негізгі назар валюта нарықтарына және ХВҚ/Дүниежүзілік банк кездесулеріне дайындыққа, сондай-ақ Жинақ және инвестициялар одағын / ЕО капитал нарықтары күн тәртібін ілгерілетуге ауды. Сонымен қатар, Еуротоп Шнабельдің ЕОБ Атқарушы кеңесіндегі мұрагерін таңдау рәсімін бастады. Негізгі сигнал: Еуропа капитал нарықтарын тереңдетуге және ЕО-ның ішкі жинақтарды инвестицияға бағыттау қабілетін күшейтуге бейілділік жалғасып отыр.
ЕОБ ақша-кредит саясаты отырысының хаттамасын жариялау (2026 жылғы 8 қазан — 9–10 қыркүйектегі, мөлшерлемелер 25 bps-ке көтерілген отырысты қамтиды): хаттаманың негізгі мәні — инфляциялық көрініс нашарлады, негізінен энергия мен инфляциялық күтулердің өсуі салдарынан, сондықтан Басқарушы кеңес инфляцияны орта мерзімде 2%-ға қайтару үшін мөлшерлемені көтеруді қажет деп санады. Сонымен бірге ЕОБ ішінде сақтық сақталып отыр: келесі шешімдер келіп түсетін деректерге, базалық инфляцияның тұрақтылығына және қатаңдатудың экономика арқылы қалай берілетініне байланысты болады.
Келесі ЕОБ ақша-кредит саясаты отырысы 29 қазанда өтеді.
Макроэкономикалық деректер
Пайыздық мөлшерлемелер
- Депозиттік мүмкіндік мөлшерлемесі: 2.5% (алдыңғысы: 2.25%);
- Маржиналдық кредит беру мүмкіндігінің мөлшерлемесі: 2.9% (алдыңғысы: 2.65%) — банктер орталық банктен бір түндік қаржыландыру ала алатын мөлшерлеме;
- Негізгі қайта қаржыландыру мөлшерлемесі (саясаттық мөлшерлеме): 2.65% (алдыңғысы: 2.40%).
Инфляция: Тұтыну бағаларының индексі (CPI) (қыркүйек, алдын ала деректер)
- Core CPI (YoY): 2.5% (алдыңғысы: 2.4%);
- Headline CPI: 0.4% (MoM) (алдыңғысы: 0.4%);
- CPI: 3.8% (YoY) (алдыңғысы: 3.2%).
ЖІӨ (2026 ж. II тоқсан)
- QoQ: 0.6% (алдыңғысы: -0.2%);
- YoY (final): 0.5% (алдын ала бағалау: 0.4%); (алдыңғысы: 0.3%).
Жұмыссыздық деңгейі (тамыз)
- 6.4% (алдыңғысы: 6.4%).
Өнеркәсіптік өндіріс (тамыз)
- MoM: -0.1% (алдыңғысы: 0.0%);
- YoY: 1.67% (алдыңғысы: 1.37%).
Сатып алу менеджерлерінің индексі (PMI) (қыркүйек)
- Қызмет көрсету PMI: 51.3 (алдыңғысы: 51.3, қайта қаралған);
- Өңдеу өнеркәсібі PMI: 52.9 (алдыңғысы: 52.7);
- S&P Global Composite PMI: 52.0 (алдыңғысы: 51.3).
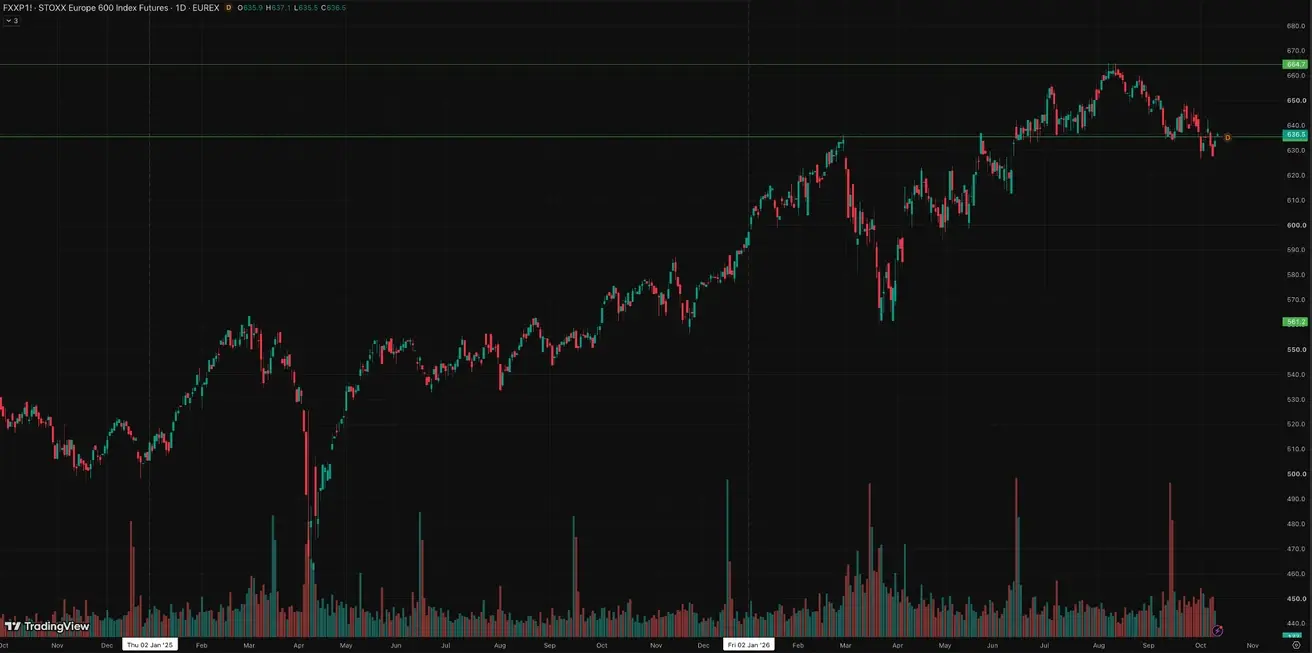
Euro Stoxx 600 (FXXP1!)
Апталық нәтиже: +0,14% (апта соңындағы жабылу: 633,90); жыл басынан бері: +6,72%.
Қытай
Қытай экономикасы күшті экспорттың қолдауымен тұрақтанып келеді, ал ішкі сұраныс пен инвестициялар біртіндеп қалпына келуде. Саясаткерлер экономикалық ынталандыруға байыпты әрі нысаналы тәсіл ұстанып отыр.
- Пайыздық мөлшерлемелер өзгеріссіз қалды;
- Ақша-кредит саясаты ынталандырушы күйінде қалып отыр;
- Қытай 2026 жылғы жоспары аясында экономикалық өсімді фискалдық қолдауға бейілділігін растады, соның ішінде ішкі сұранысты ынталандыру, салықтық жеңілдіктер мен субсидияларды оңтайландыру және өнеркәсіптік қуатты жаңғырту шаралары бар.
Макроэкономикалық деректер
Пайыздық мөлшерлемелер
- 1 жылдық Loan Prime Rate (орта мерзімді кредит беру): 3.00%;
- 5 жылдық Loan Prime Rate (ипотекалық кредит берудің бағдарлық мөлшерлемесі): 3.50%.
Инфляция көрсеткіштері (тамыз)
- Тұтыну бағаларының индексі (CPI): 0.4% MoM (алдыңғысы: -0.1%); 0.8% YoY (алдыңғысы: 0.5%):
- Өндіруші бағаларының индексі (PPI): 3.8% YoY (алдыңғысы: 3.5%).
Сауда деректері
- Импорт (тамыз): 28.2% YoY (алдыңғысы: 27.5%);
- Экспорт (тамыз): 25.0% YoY (алдыңғысы: 23.9%);
- Сауда балансы (USD) (тамыз, YoY): $119.9 billion (алдыңғысы: $112.5 billion).
ЖІӨ (2026 ж. II тоқсан)
- QoQ: 0.9% (алдыңғысы: 1.3%);
- YoY: 4.3% (алдыңғысы: 5.0%).
Бұл мақсатты траекториядан төмен және ішкі серпіннің әлсіздігін көрсетеді.
Еңбек нарығы
- Жұмыссыздық деңгейі (тамыз): 5.3% (алдыңғысы: 5.2%).
Өнеркәсіптік белсенділік
- Өнеркәсіптік өндіріс (тамыз, YoY): 5.2% (алдыңғысы: 4.5%).
Негізгі капиталға инвестициялар
- Тамыз, YoY: -7.2% (алдыңғысы: -6.7%).
Бөлшек сауда
- Шілде, YoY: 0.6% (алдыңғысы: 0.9%).
Сатып алу менеджерлерінің индекстері (PMI) (тамыз)
- Өңдеу өнеркәсібі PMI: 50.1 (алдыңғысы: 49.8);
- Өңдеу өнеркәсібіне жатпайтын PMI: 50.2 (алдыңғысы: 49.0);
- Жиынтық PMI: 50.7 (алдыңғысы: 49.5).
CSI 300 Index (000300.HK)
Апталық нәтиже: -0,93% (апта соңындағы жабылу: 4317,25); жыл басынан бері: -7,39%.
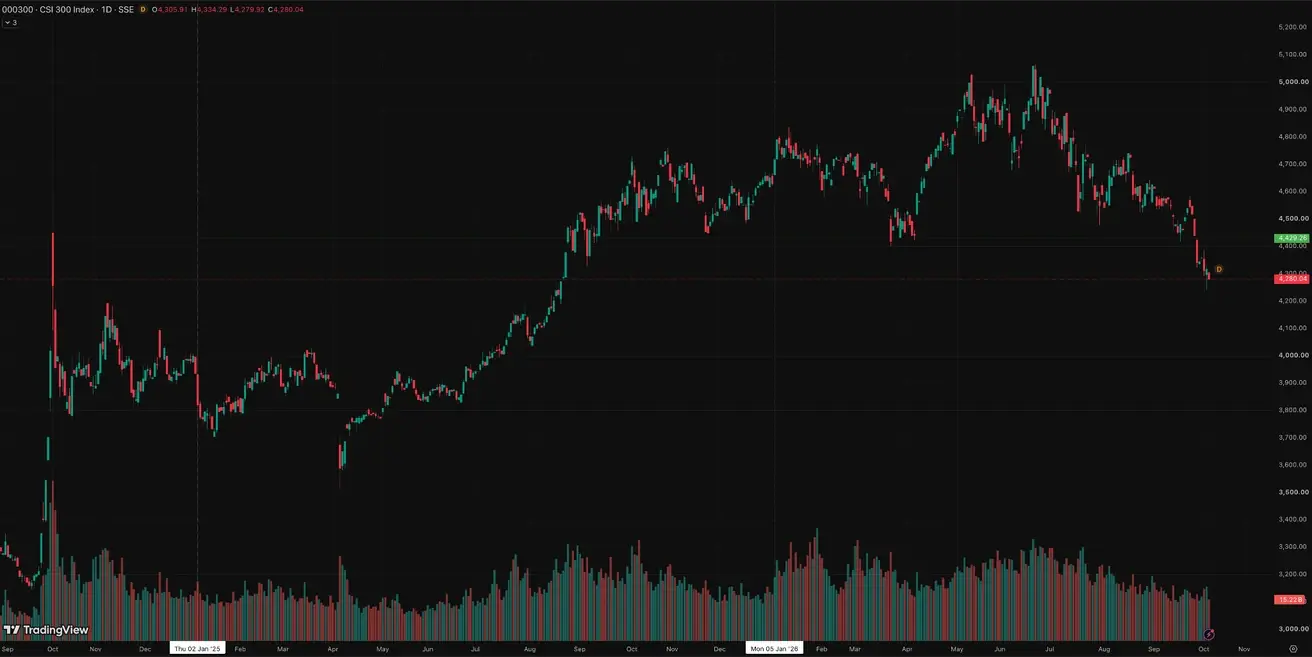
Өткен аптада Қытай «Алтын апта» мерекелеуін жалғастырды (ҚХР Ұлттық күні). CSI 300 маусымдағы шегінен шамамен 15% төмен және мерекеге байланысты қысқарған аптаны 0.93% төмен аяқтады.
Негізгі факторлар өзгеріссіз: ішкі сұраныс әлсіз — нарық тұтынуда сенімді қалпына келуді әлі көріп отырған жоқ. Yonhap Infomax Ұлттық күн мерекесі кезіндегі тұтынушылық шығындар күткеннен әлсіз болғанын атап өтті, бұл ішкі сұраныстың күшіне қатысты күмәнді қайта күшейтті. Ақша-кредиттік ынталандыру әлі де жеткіліксіз.
Алтын фьючерстері (GC)
Апталық нәтиже: +0,37% (апта соңындағы жабылу: $4239,8 троя унциясына); жыл басынан бері: -2,13%
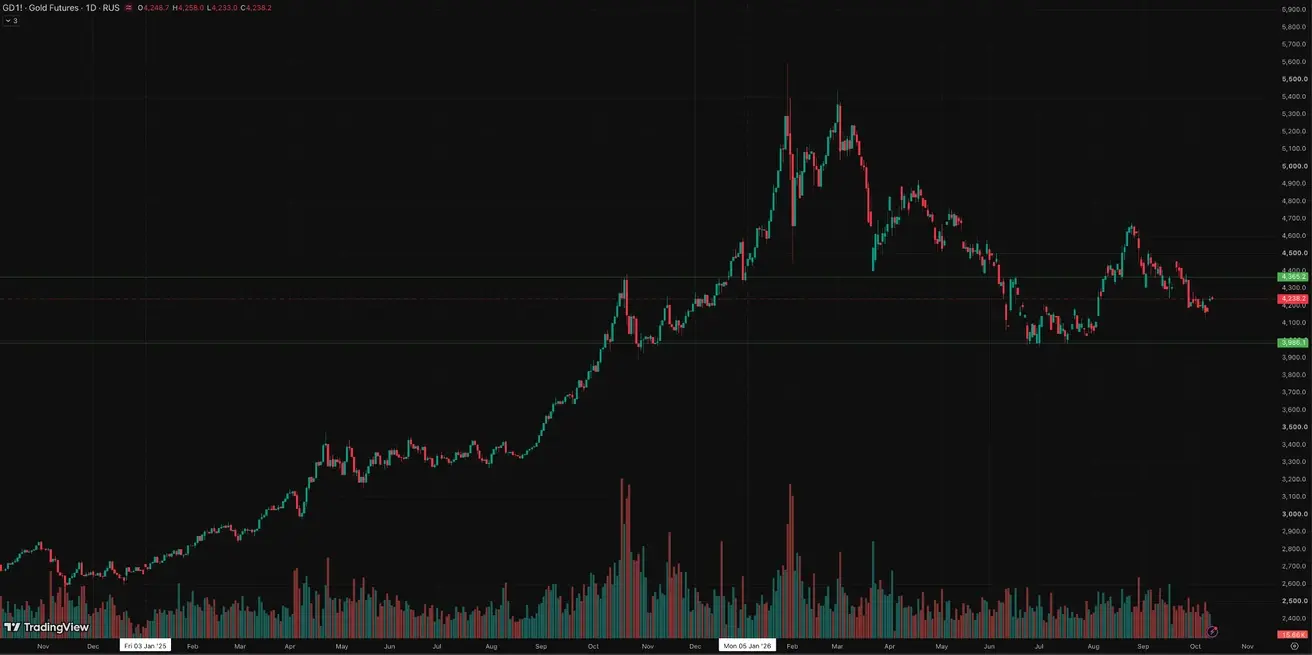
Жаһандық инфляциялық күтулер жоғары болғанына қарамастан, алтын күшті доллар мен ұзақ мерзімді қазынашылық кірістіліктің жоғары болуы аясында орта мерзімді қысымда қалып отыр.
Сонымен қатар, ұзақ мерзімді кірістіліктің өсуі бүгін тек инфляциялық тәуекелдермен ғана емес, нақты мөлшерлемелердің жоғарылауымен және мерзімдік сыйақының артуымен де байланысты. Әзірге бұл факторлар алтынға қатысты инфляциядан қорғаныш сұранысынан басым түсіп отыр.
Себебі: алтын купон төлемейді, ал 5%+ кірістілік беретін 10–30 жылдық Treasuries жоғары тәуекелсіз ақша ағындарын ұсынады. Соның нәтижесінде алтынды ұстаудың балама құны өседі, ал капиталдың бір бөлігі облигацияларға ауысуы мүмкін.
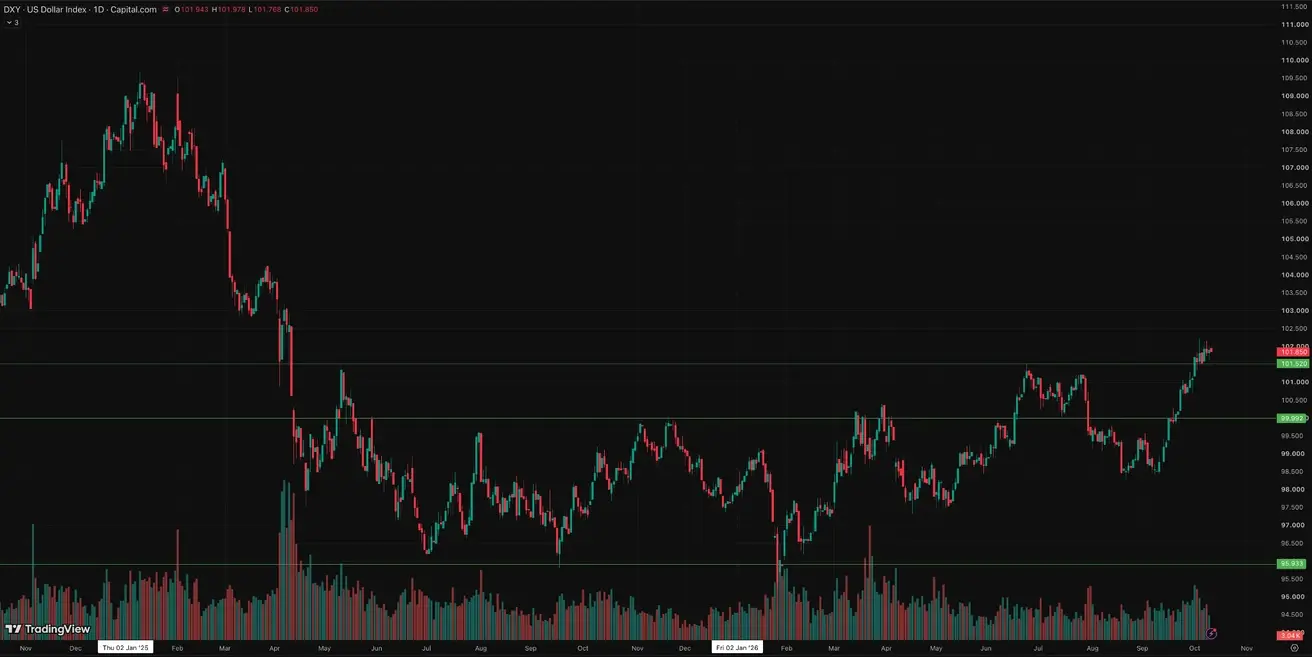
Dollar Index Futures (DX)
Апталық нәтиже: +0,33% (апта соңындағы жабылу: 101,903); жыл басынан бері: +3,99%.
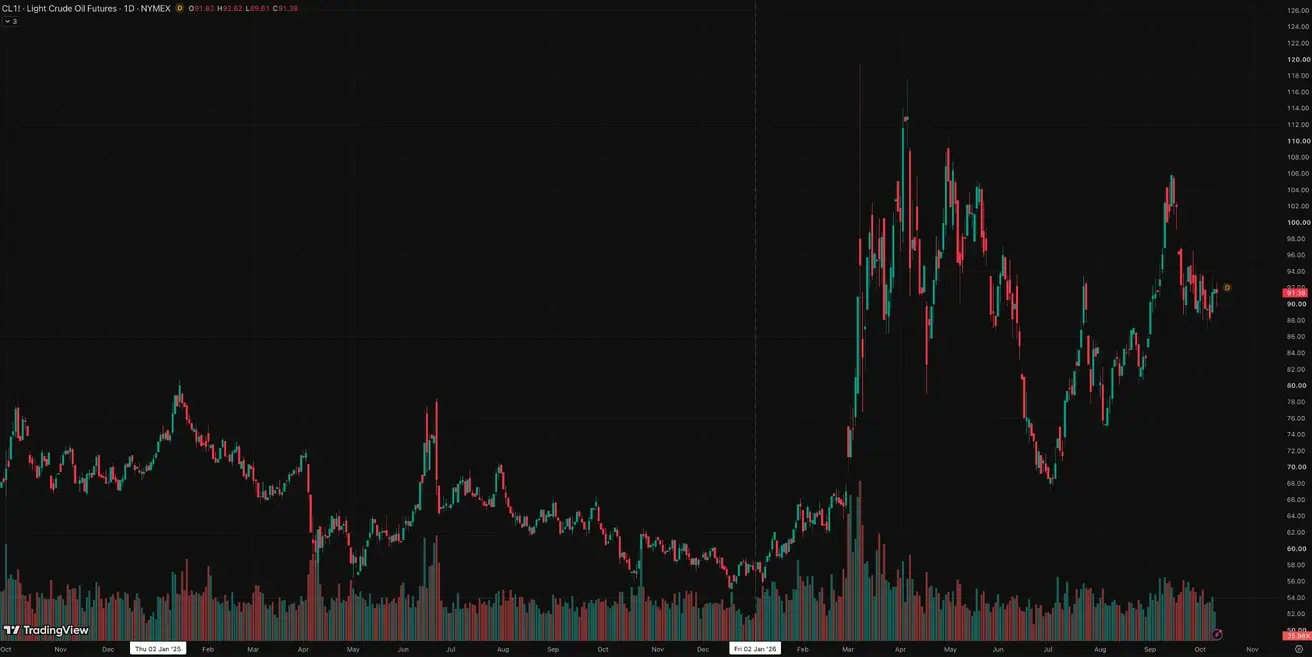
Мұнай фьючерстері
Апталық нәтиже: +0,81% (апта соңындағы жабылу: $91,85 баррельге); жыл басынан бері: +59,99%
EIA (U.S. Energy Information Administration) Қысқа мерзімді энергетикалық болжамы:
- Мұнай: EIA Brent бойынша болжамын 2026 жылы орташа $96/bbl және 2027 жылы $84 деңгейіне дейін айтарлықтай көтерді, бұрынғы $91 және $74-ке қарағанда. 2026 ж. IV тоқсан үшін EIA шамамен $105/bbl күтеді. Негізгі себептер — Таяу Шығыстағы жеткізілім үзілістері, жаһандық қорлардың азаюы және дизель нарығының өте тарлығы;
- Дегенмен, EIA 2027 жылы бағалар төмендейді деп әлі де күтеді, өйткені Таяу Шығыстағы жеткізілім біртіндеп қалпына келіп, аймақтан тыс өндіріс өседі;
- АҚШ өндірісті ұлғайтуды жалғастыруда: шикі мұнай өндіру 2026 жылы шамамен 13.9 million b/d және 2027 жылы 14.3 million b/d деңгейінде болжанып отыр;
- Мұнай өнімдері: бензин мен дизель бойынша болжамдар көтерілді; дизель нарығы әсіресе төмен қорлар мен жаһандық жеткізілімнің шектеулілігіне байланысты тар. Орташа бөлшек дизель бағасы 2026 жылы $5.19/gallon, ал бензин $3.91 болады деп күтіледі;
- Табиғи газ: АҚШ-тың ішкі нарығы едәуір тыныш көрінеді — жылыту маусымы басталғандағы қорлар бес жылдық орташа деңгейден шамамен 2% жоғары болады деп күтіледі, бұл қысқа буфер береді. Henry Hub 2026 жылы орташа шамамен $3.48/MMBtu және 2027 жылы $3.16 болады деп болжануда;
- LNG: АҚШ-тың LNG экспорты өсуді жалғастыруда — 2026 жылы 17.6 Bcf/d және 2027 жылы 18.6 Bcf/d дейін;
- Электр энергиясы: АҚШ-тың көтерме бағалары жоғары күйінде қалып отыр — EIA 2026 жылы орташа шамамен $52/MWh күтеді, бұл 2025 жылмен салыстырғанда 11% жоғары, ал 2027 жылы $49-ға аздап төмендейді. Сұранысты деректер орталықтары мен өнеркәсіп қолдап отыр.
Ескерту: EIA-ның қазан айындағы болжамы SPR-ден 40 миллион баррельді жарияланған айырбастауды көрсетеді, бірақ кейінгі G7-нің мұнай мен мұнай өнімдерінің қосымша босатылуы туралы шешімін әлі қамтымайды, өйткені есептеулер 1 қазанда аяқталған.
Crypto Market
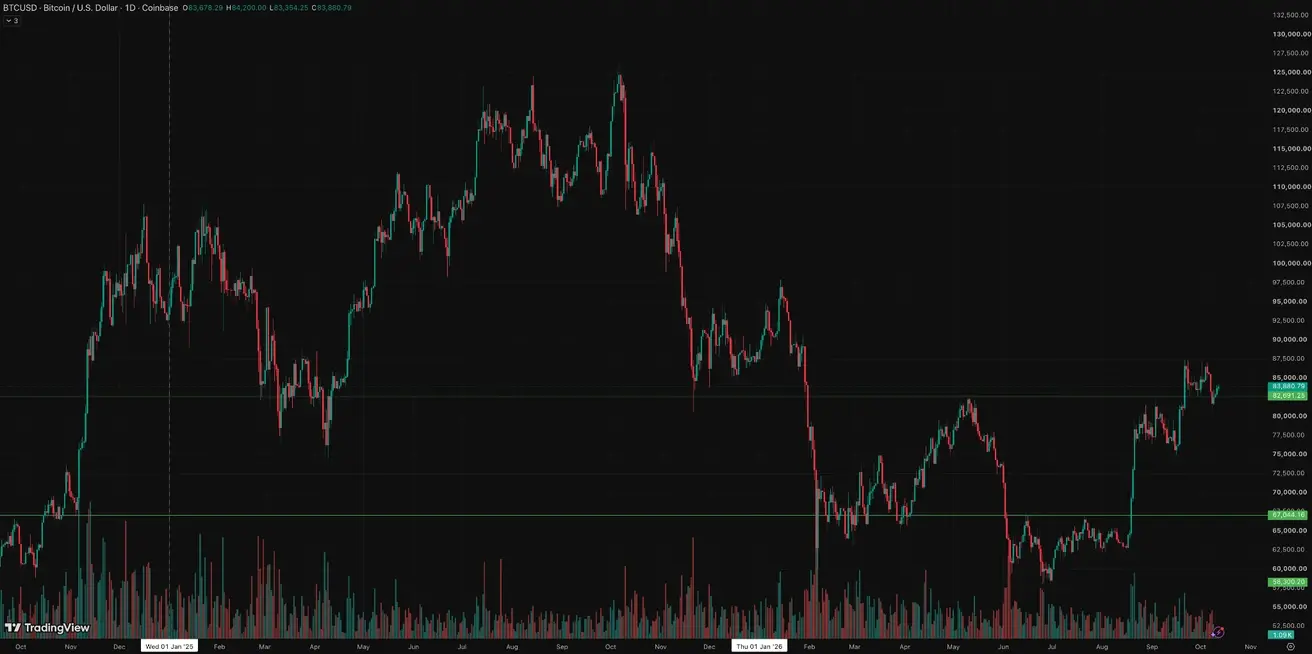
BTC Futures
Апталық нәтиже: -3,27% (апта соңындағы жабылу: $83,678.29); жыл басынан бері: -4,61%.
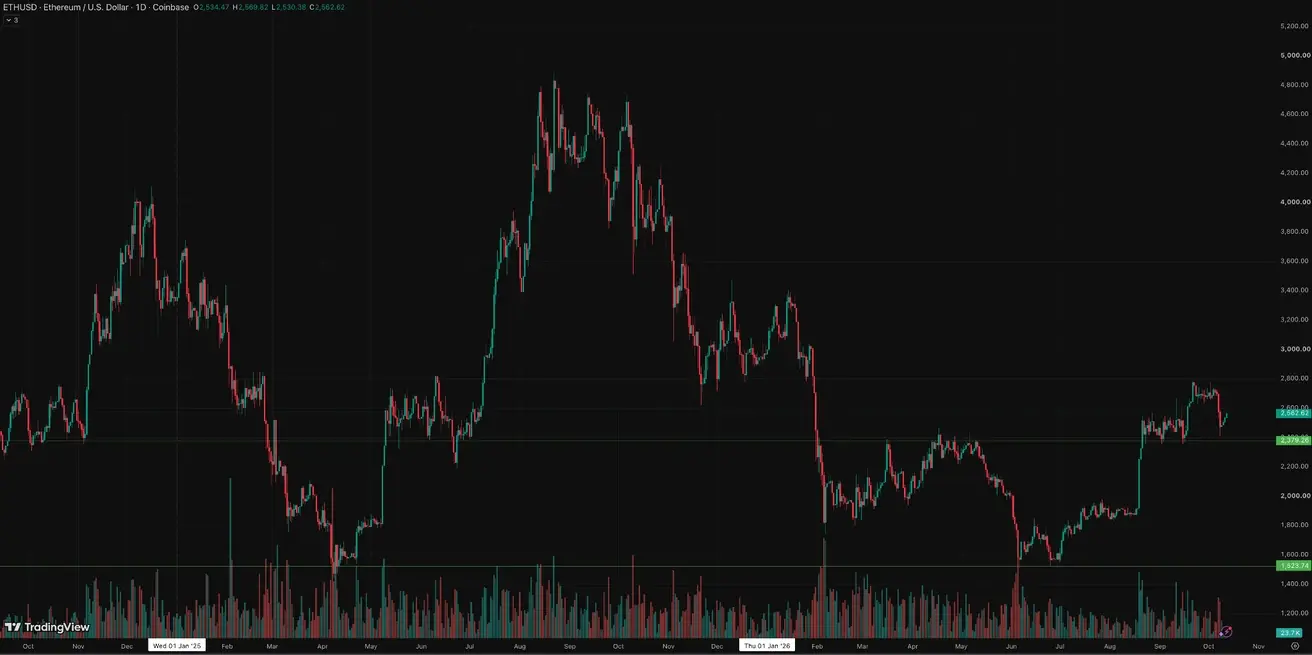
ETH Futures
Апталық нәтиже: -7,06% (апта соңындағы жабылу: $2534,22); жыл басынан бері: -14,78%.
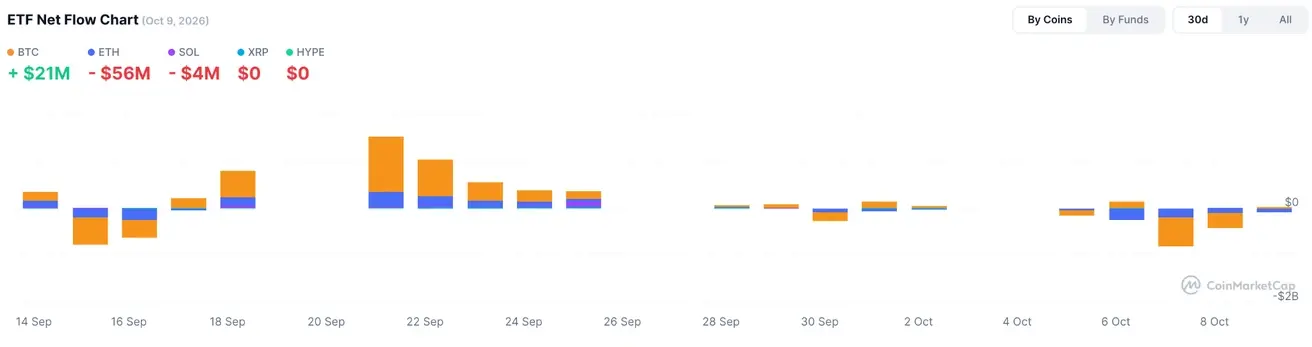
ETF Net Flows