English
 Русский
 Eesti
2026 жылғы 19 қазан – 25 қазан: Апталық экономикалық шолу
Негізгі нарық жаңартулары
Негізгі тұжырымдар:
- Саяси мөлшерлеме 3.75 - 4.00% аралығына көтерілді; риторика қатаңдау сипатта;
- Ақша-кредит саясаты орташа шектеуші күйінде қалып отыр;
- АҚШ-тың макроэкономикалық деректері жұмсақ қону сценарийін қолдауды жалғастыруда: инфляциялық тәуекелдер артып келеді, еңбек нарығы рецессия белгілерінсіз баяулап жатыр, ал қазіргі жағдай әзірге мөлшерлемені төмендетуді ақтамайды.
- ФРЖ ЖІӨ және жұмыспен қамту болжамдарын сәл жақсартып, жақын мерзімдегі инфляция болжамдарын көтерді.
АҚШ экономикасы «жұмсақ қону» траекториясын жалғастырып келеді: еңбек нарығы біртіндеп салқындап, жалақы қысымы бәсеңдеп, мөлшерлемеге сезімтал ипотекалық сұраныс әлсіз күйінде қалып отыр. Сонымен қатар, жалпы тұтынушылық шығындар мен инвестициялар орнықтылығын сақтап, қалыпты ЖІӨ өсімін қолдап отыр, ал бастапқы жұмыссыздық бойынша өтінімдердің төмен деңгейі ауқымды қысқартулардың жоқ екенін көрсетеді.
ФРЖ үшін бұл аралас көрініс: жұмыспен қамтудың баяулауы экономиканың шамадан тыс қызу қаупін азайтады, бірақ орнықты тұтыну мен инвестиция ақша-кредит саясатын жұмсартуға шұғыл қажеттілік туғызбайды. Алдағы мөлшерлеме бағыты негізінен инфляцияға байланысты болады.
Инфляция: Тұтыну бағаларының индексі (қыркүйек)
- Core CPI (MoM): 0.3% (бұрын: 0.3%).
- Core CPI (YoY): 2.6% (бұрын: 2.4%).
- CPI (MoM): 0.6% (бұрын: 0.4%).
- CPI (YoY): 3.7% (бұрын: 3.4%).
Өндіруші бағаларының индексі (қыркүйек)
- PPI (MoM): 1.3% (бұрын: 0.4%).
- Core PPI (MoM): 0.7% (бұрын: 0.3%).
Инфляциялық күтулер (Michigan) (қыркүйек)
- 12 айлық инфляциялық күтулер: 4.7% (бұрын: 4.6%).
- 5 жылдық инфляциялық күтулер: 3.5% (бұрын: 3.4%).
ФРЖ-ның инфляция бойынша бағдар көрсеткіші:
Core PCE Price Index (тамыз): MoM: 0.2% (бұрын: 0.1%); YoY: 3.0% (бұрын: 3.7%):
Headline PCE Price Index (тамыз): MoM: 0.3% (бұрын: 0.1%); YoY: 3.4% (бұрын: 3.4%):
ЖІӨ (АҚШ Экономикалық талдау бюросы, BEA) — 2026 жылғы II тоқсан, жылдық қарқынмен, үшінші бағалау: 2.2% (екінші бағалау: +1.5%; 2026 жылғы I тоқсан +2.1%-дан 2.5%-ға қайта қаралды).
GDPNow (Атланта ФРЖ-ның ресми ЖІӨ өсімі жарияланғанға дейінгі нақты уақыттағы бағасы (2026 жылғы III тоқсан)): 3.6% (бұрын: 3.6%).
Redbook Retail Sales Index, АҚШ тұтынушылық сұранысының жоғары жиілікті прокси көрсеткіші, 10.4%-дан 9.0% YoY-ға дейін баяулады. Алайда ұзақ мерзімде индекс 2026 жылдың басынан бері байқалған тұрақты өсу үрдісін сақтап отыр. Бұл еңбек нарығының салқындауына және жоғары пайыздық мөлшерлемелерге қарамастан тұтынушылық белсенділіктің сақталып отырғанын көрсетеді.
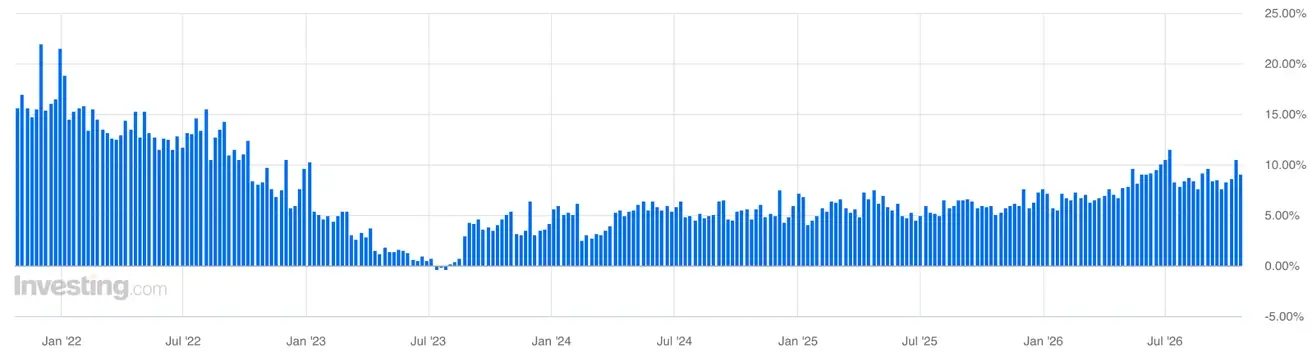
* Redbook номиналды сатылымдарды бақылайды, сондықтан өсімнің бір бөлігі нақты тұтыну көлемінің ұлғаюынан гөрі жоғары бағаларды көрсетуі мүмкін. Бұған қоса, индекс АҚШ тұтыну секторының толық ауқымын емес, ірі бөлшек сауда желілерінің үлгісін қамтиды. Дегенмен оның басты артықшылығы — апталық жиілігі, бұл ресми статистикадан бұрын тұтынушылық белсенділіктегі өзгерістерді бақылауға мүмкіндік береді.
Еңбек нарығы (BLS) (қыркүйек/қазан)
Айқын нашарлау белгілерінсіз салқындау жалғасуда. Әлсіз жалдау және бастапқы жұмыссыздық бойынша өтінімдердің төмен деңгейі әсіресе маңызды: компаниялар жалдауды баяулатып жатыр, бірақ әлі ауқымды қысқартуларға көшкен жоқ.
- Жұмыссыздық деңгейі: 4.2% (бұрын: 4.1%);
- АҚШ-та жұмыссыздық бойынша жәрдемақы алатын адамдардың жалпы саны: 1,728K (бұрын: 1,710K);
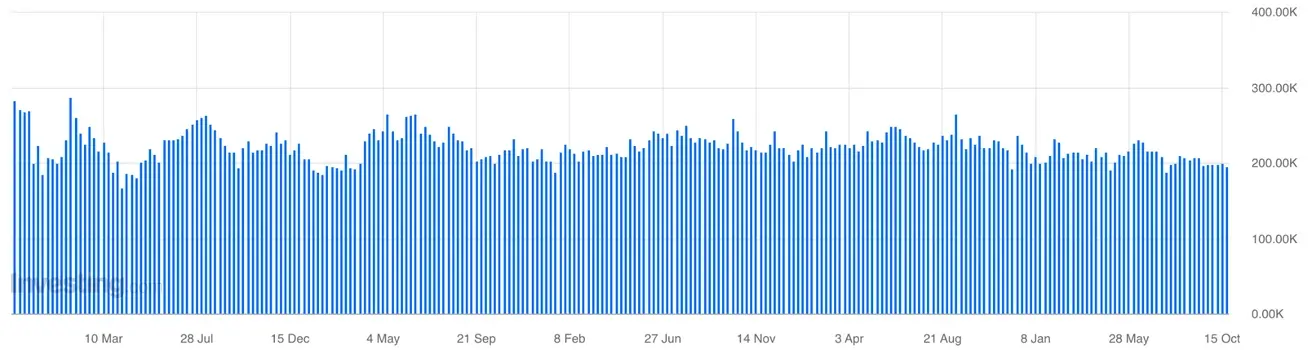
- Бастапқы жұмыссыздық бойынша өтінімдер: 194K (бұрын: 199K) — жаппай қысқартулардың белгісі жоқ;
- Nonfarm payrolls өзгерісі: 29K (бұрын: 133K, қайта қаралған) — жалдаудың айтарлықтай баяулауы;
- Private nonfarm payrolls өзгерісі: 46K (бұрын: 89K, қайта қаралған) — жалдаудың айтарлықтай баяулауы;
- Орташа сағаттық жалақы (YoY): 3.0% (бұрын: 3.1%) — баяулау, бұл инфляциялық қысым тұрғысынан оң белгі;
- JOLTS бос жұмыс орындары: 7.271M (бұрын: 6.866M).
Іскерлік белсенділік индексі (PMI) (қазан)
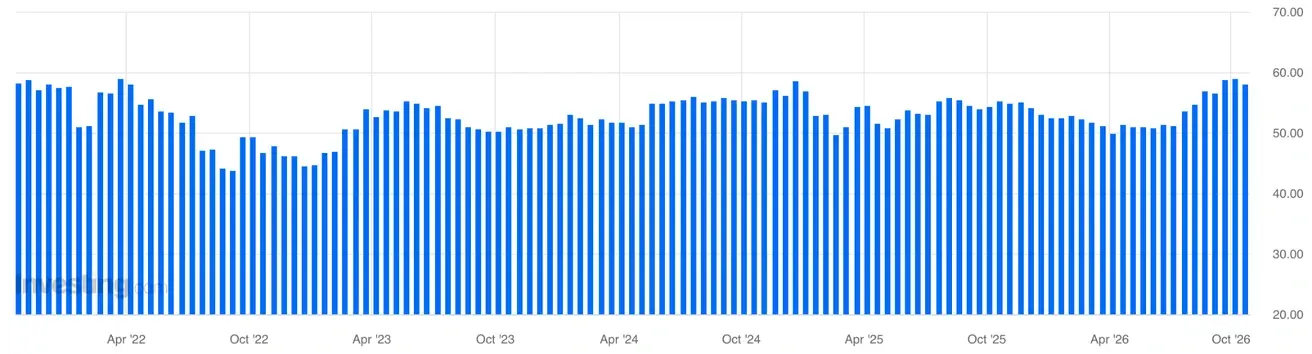
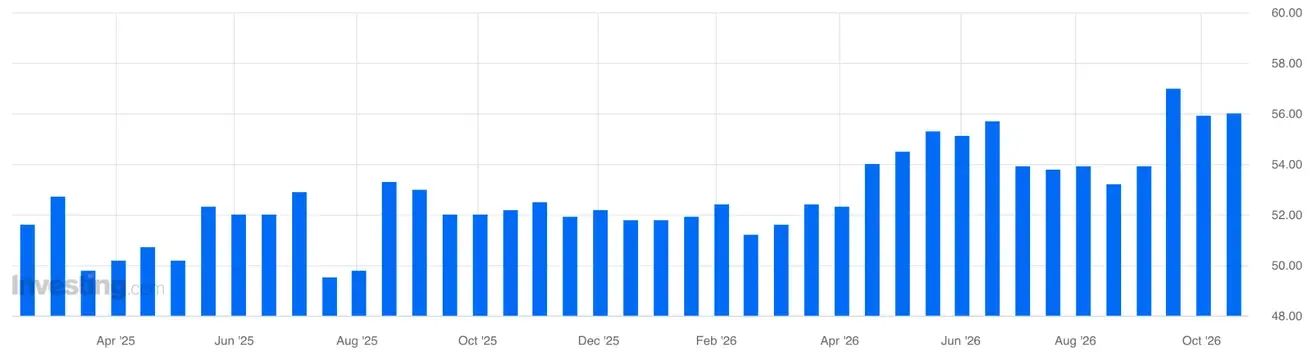
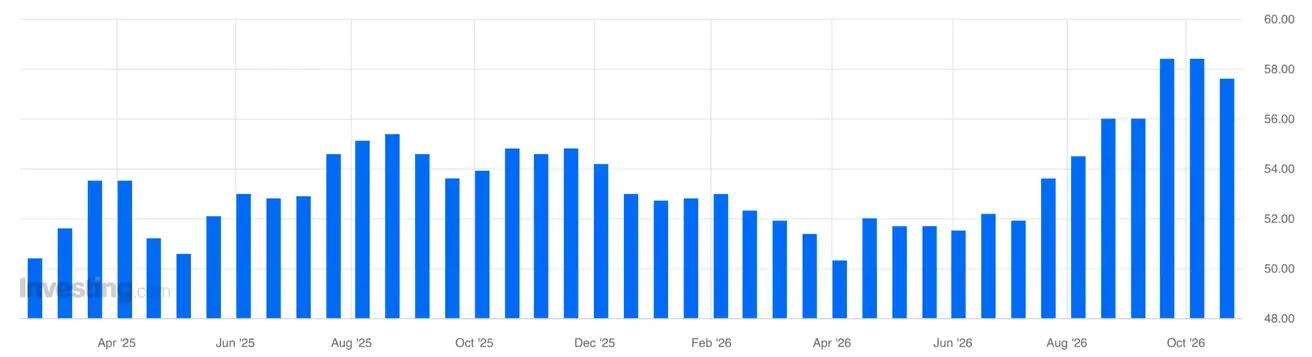
(50-ден жоғары мән — кеңеюді; 50-ден төмен мән — қысқаруды білдіреді)
- Қызмет көрсету PMI: 57.9 (бұрын: 58.8):
- Өңдеу өнеркәсібі PMI: 56.0 (бұрын: 55.9):
- Құрама PMI: 57.6 (бұрын: 58.4):
Тұрғын үй нарығы (қыркүйек/қазан)
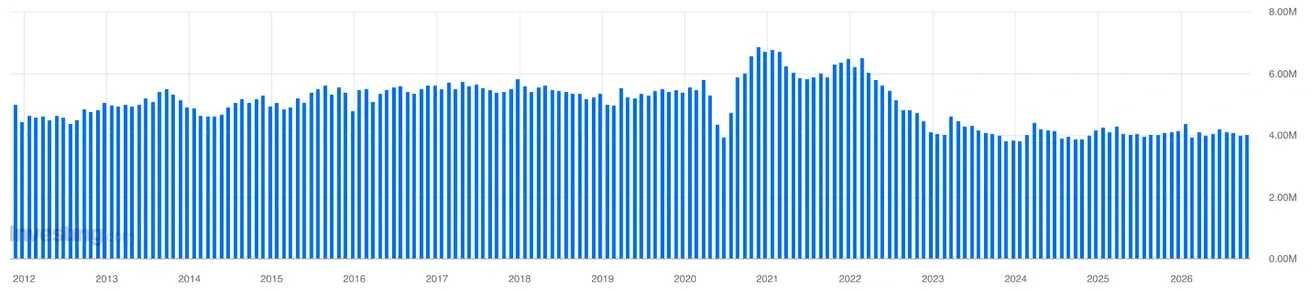
2022–2023 жылдардағы күрт салқындаудан кейін АҚШ тұрғын үй нарығы ұзақ тұрақтану кезеңіне өтті. Ипотекалық мөлшерлемелер жоғары болғанына қарамастан, қолданыстағы үйлердің сатылымы бірнеше жыл бойы жылдық қарқынмен шамамен 4 миллион деңгейінде сақталып келеді, ал жаңа үйлер нарығы салыстырмалы түрде тұрақты күйде қалды.
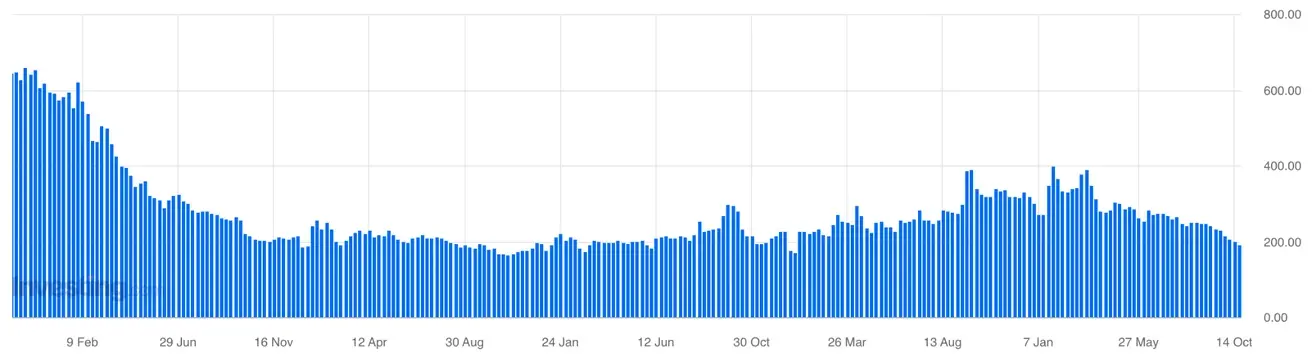
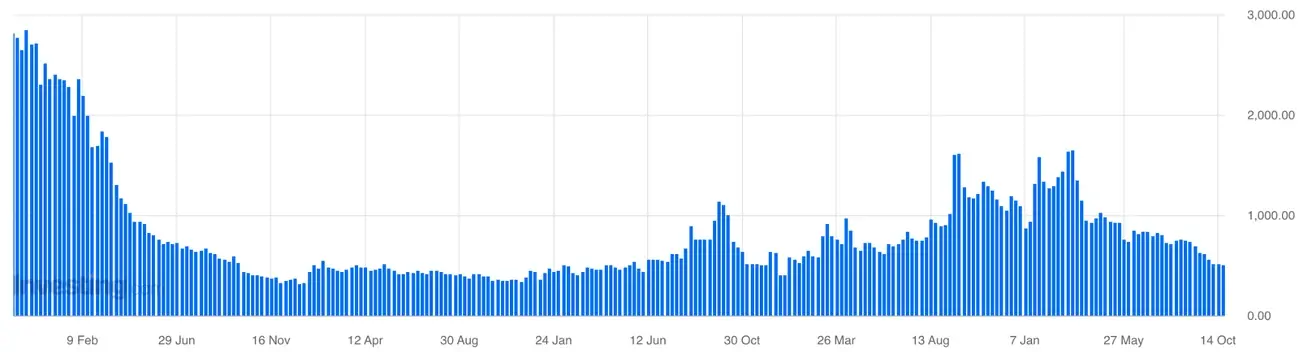
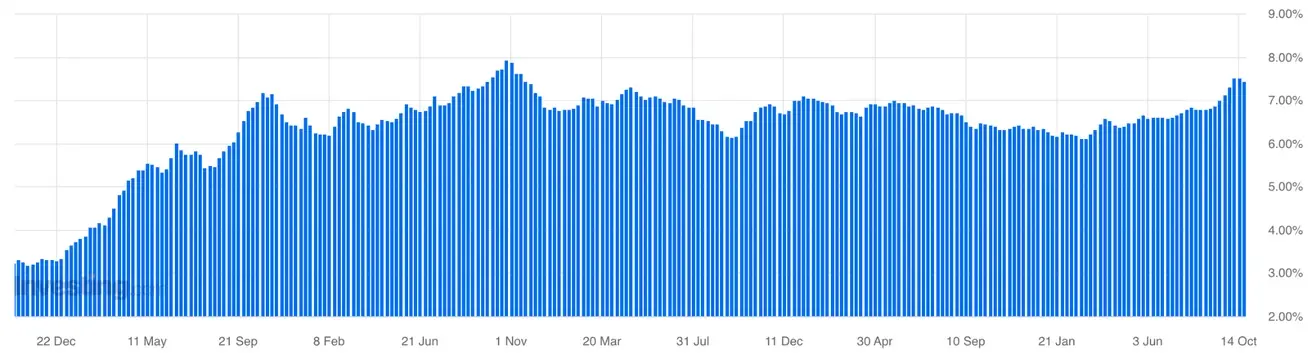
Алайда соңғы MBA деректері ипотекалық сұраныстың әлсірегенін көрсетеді: жиынтық өтінімдер индексі апта сайын 5.3%-ға төмендеді, сатып алу индексі 7.3%-ға, ал қайта қаржыландыру индексі 2.0%-ға азайды. 30 жылдық ипотекалық мөлшерлеменің 7.50%-дан 7.41%-ға төмендеуі әзірге ипотекалық сұранысты күшейткен жоқ — нарық ипотекалық мөлшерлемелердің одан әрі төмендеуін күтуде.
Жалпы алғанда, бұл динамика «жұмсақ қону» сценарийіне сай келеді: қарыз алу құны жоғары болғанымен сұранысқа қысым жасап отыр, бірақ әлі тұрғын үй сатылымының жаңа ауқымды төмендеуін туғызған жоқ. Демек, жүйелік жылжымайтын мүлік дағдарысының белгілері жоқ.
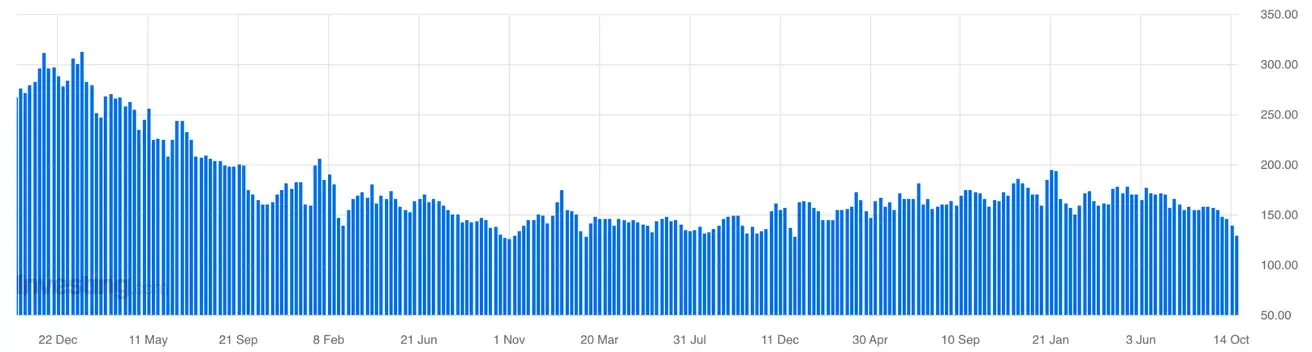
MBA Mortgage Market Index: 188.6 (бұрын: 199.2)
MBA Purchase Index: 129.2 (бұрын: 139.3)
MBA Refinance Index: 503.1 (бұрын: 513.5)
MBA 30-Year Mortgage Rate: 7.41% (бұрын: 7.50%)
Existing Home Sales: 3.99M (бұрын: 3.93M)
New Home Sales: 684K (бұрын: 643K)
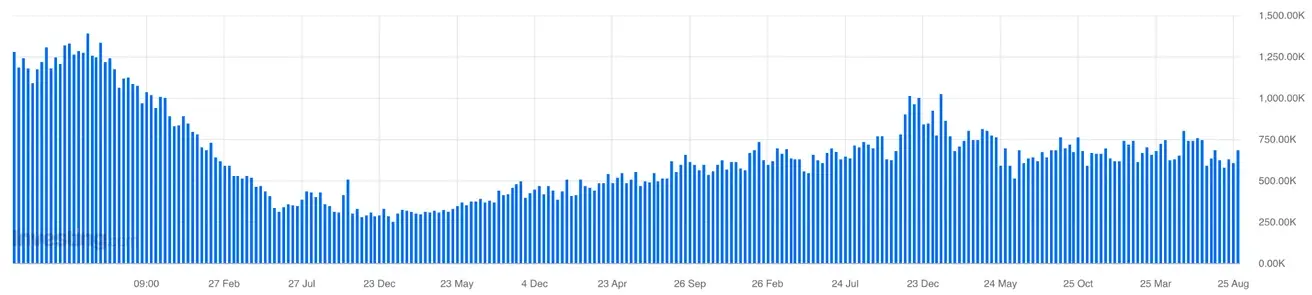
Ақша-кредит саясаты
Federal funds rate (EFFR): 3.75%–4.00%
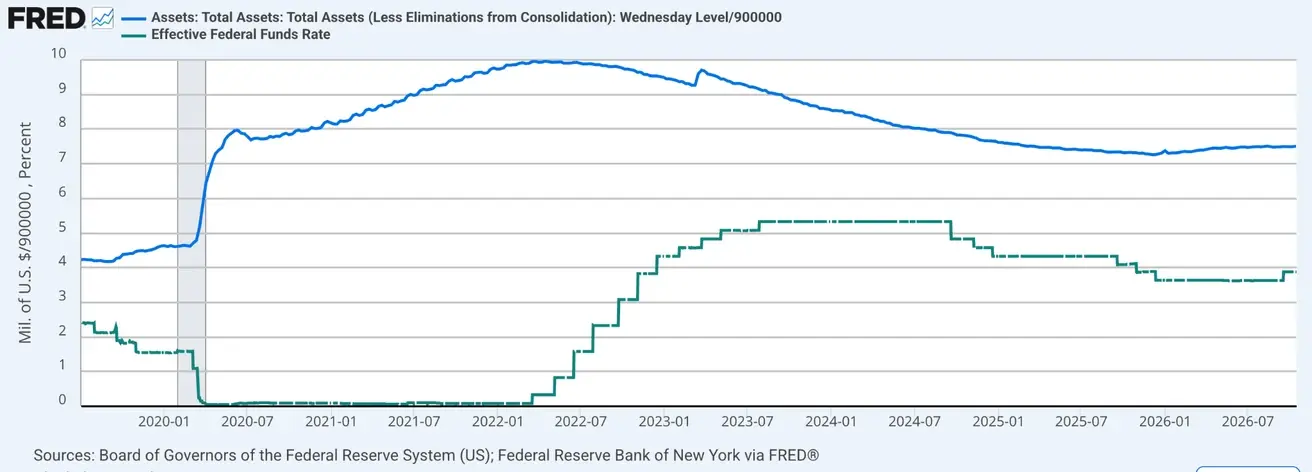
Federal Reserve balance sheet: $6.753 трлн, QT аяқталғаннан бері +3.34% ($6.535 трлн):
Мөлшерлеме бойынша нарықтық болжам (FedWatch)
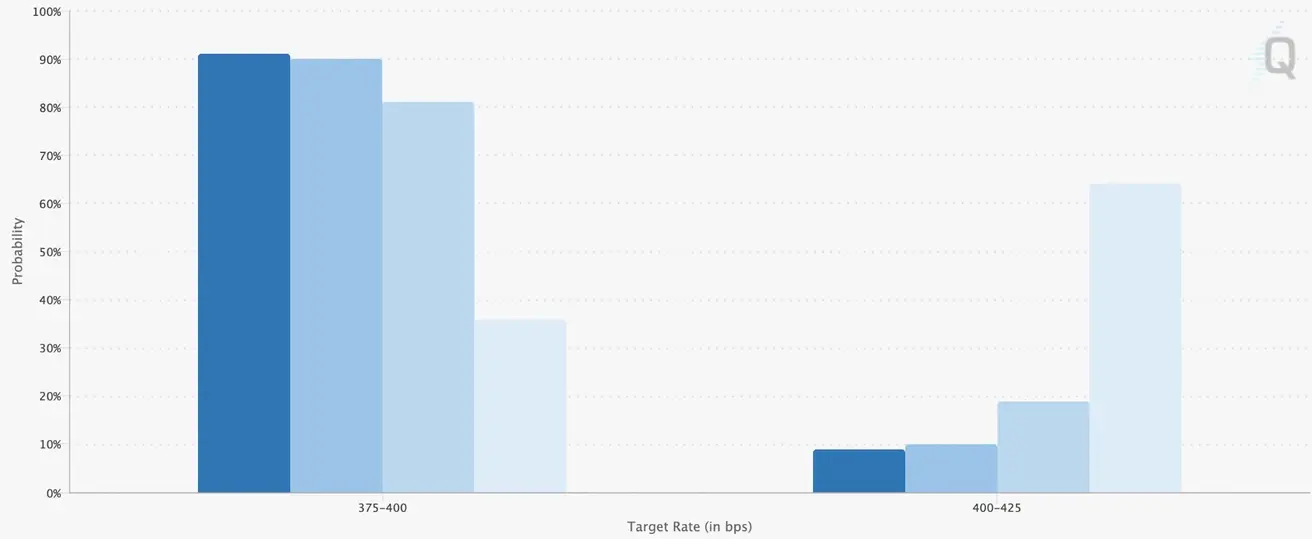
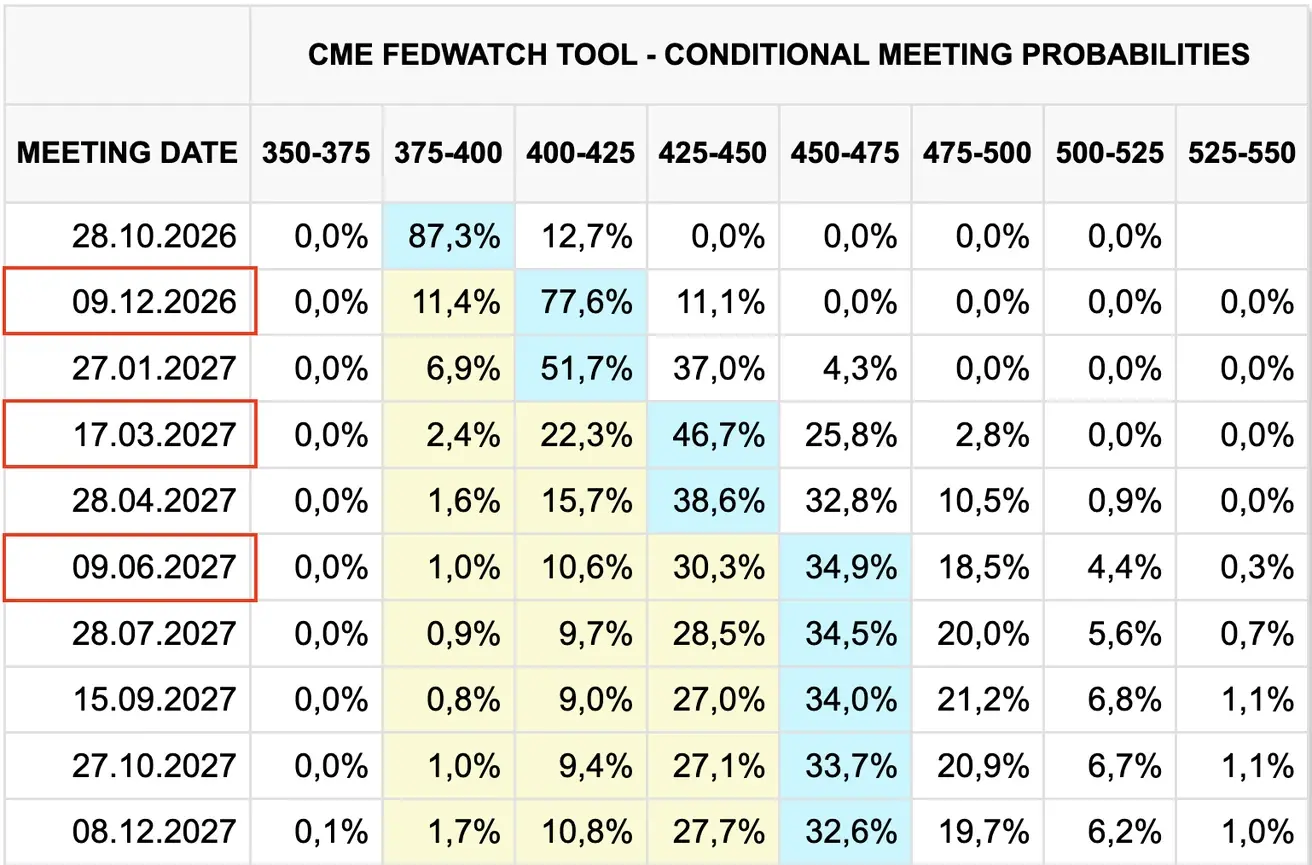
Келесі FOMC отырысы үшін (28 қазан) 0.25% мөлшерлеме көтеру ықтималдығы 8.86% деп бағаланады (бір апта бұрын: 12.73%; бір ай бұрын: 68.1%). Негізгі сценарий — мөлшерлемені өзгеріссіз қалдыру:
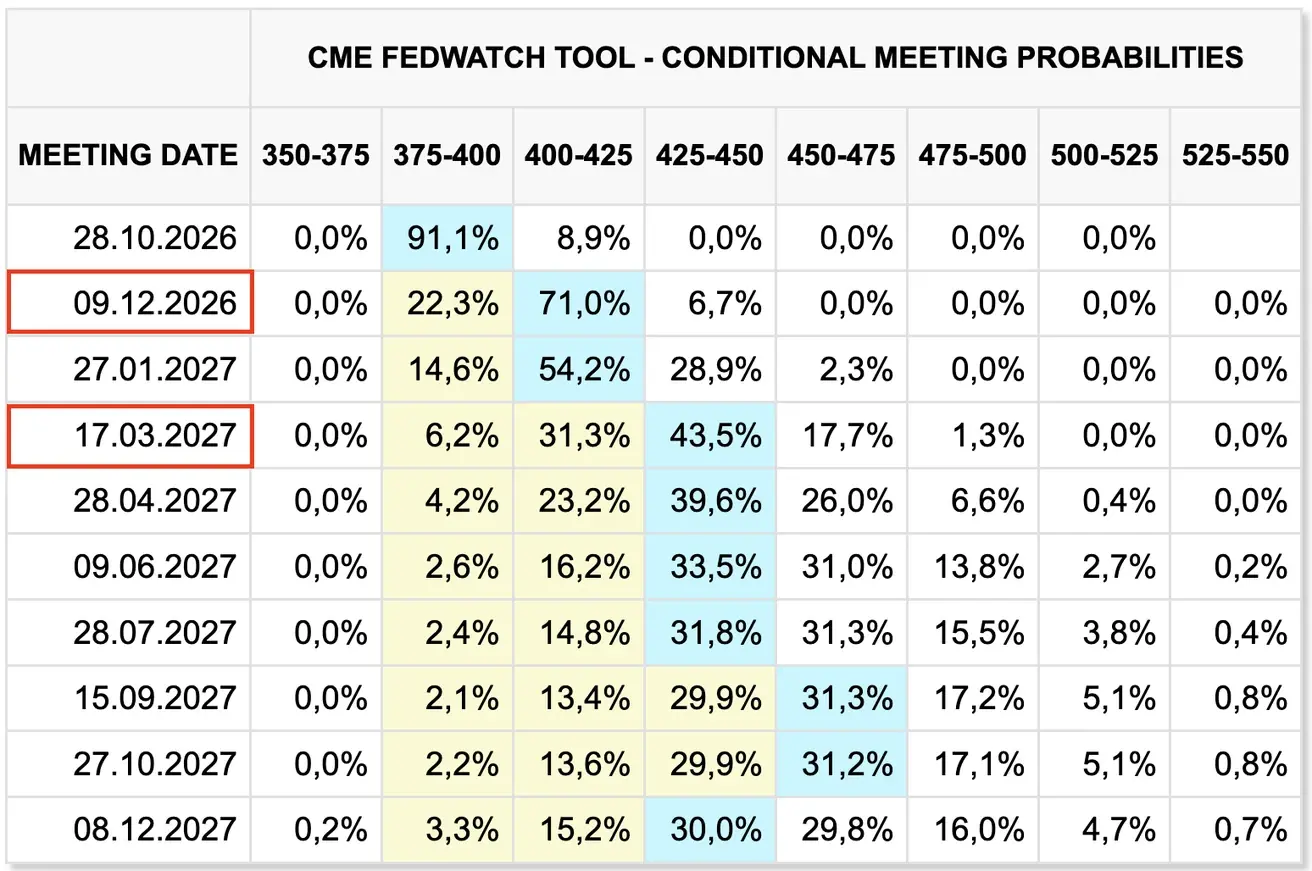
Алдағы 12 айда нарықтық көңіл күй жақсарды: нарық 0.25% көлемінде екі рет көтеруді күтеді, бұл мөлшерлемені 4.25–4.50% аралығына жеткізеді (2027 жылғы қазан айындағы ауытқыма мәнін қоспағанда):
Бүгін:
Бір апта бұрын:
Облигациялар нарығы
АҚШ қарыз нарығы: кірістілік бастапқы аукциондарда тұрақтанып, қайталама нарықта айтарлықтай төмендеді.
Өткен аптадағы қазынашылық аукциондар кірістілік өсімін баяулатты.
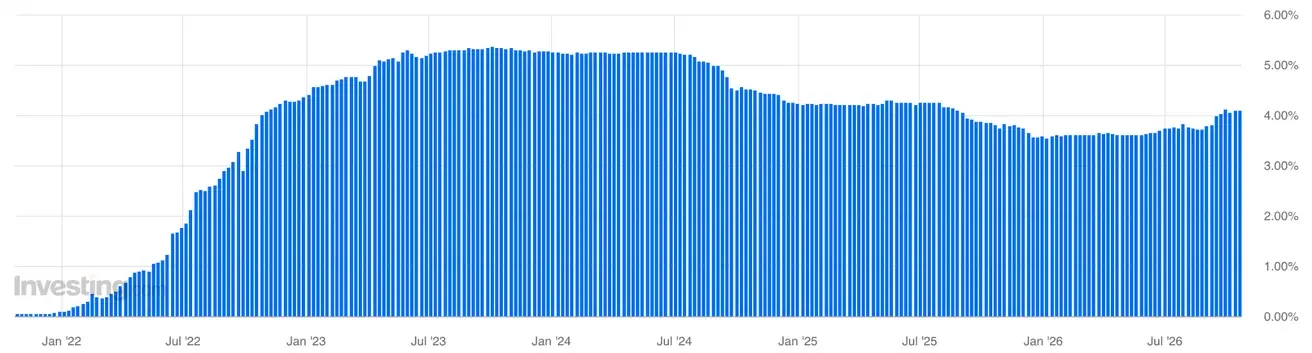
3 айлық қазынашылық вексель аукционы: 4.095% (бұрын: 4.085%)
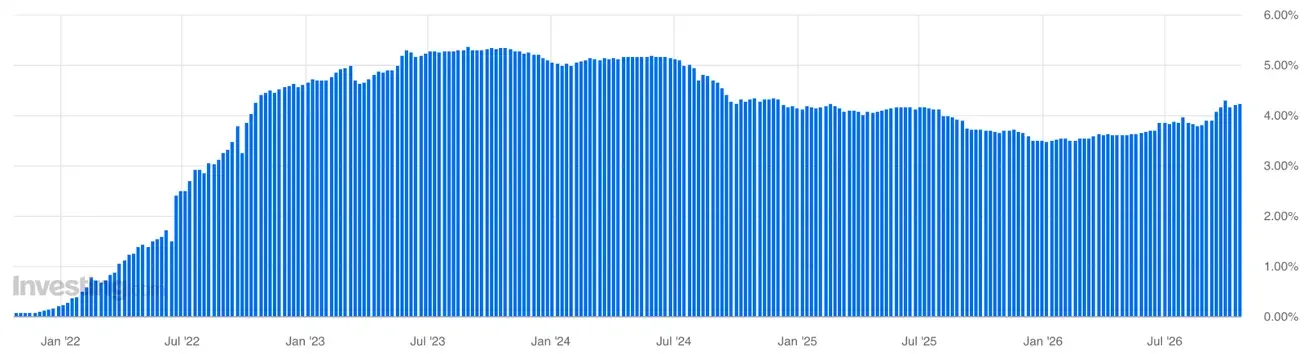
6 айлық қазынашылық вексель аукционы: 4.220% (бұрын: 4.200%)
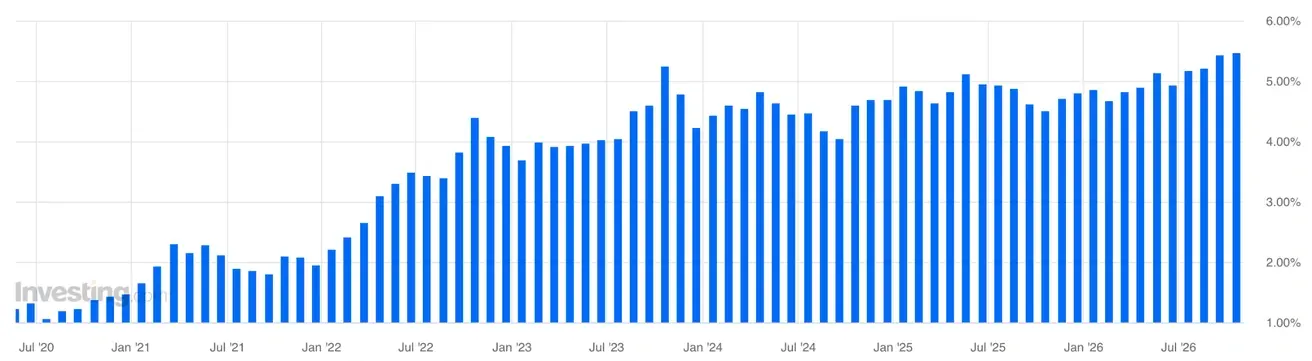
20 жылдық қазынашылық облигация аукционы: 5.469% (бұрын: 5.420%)
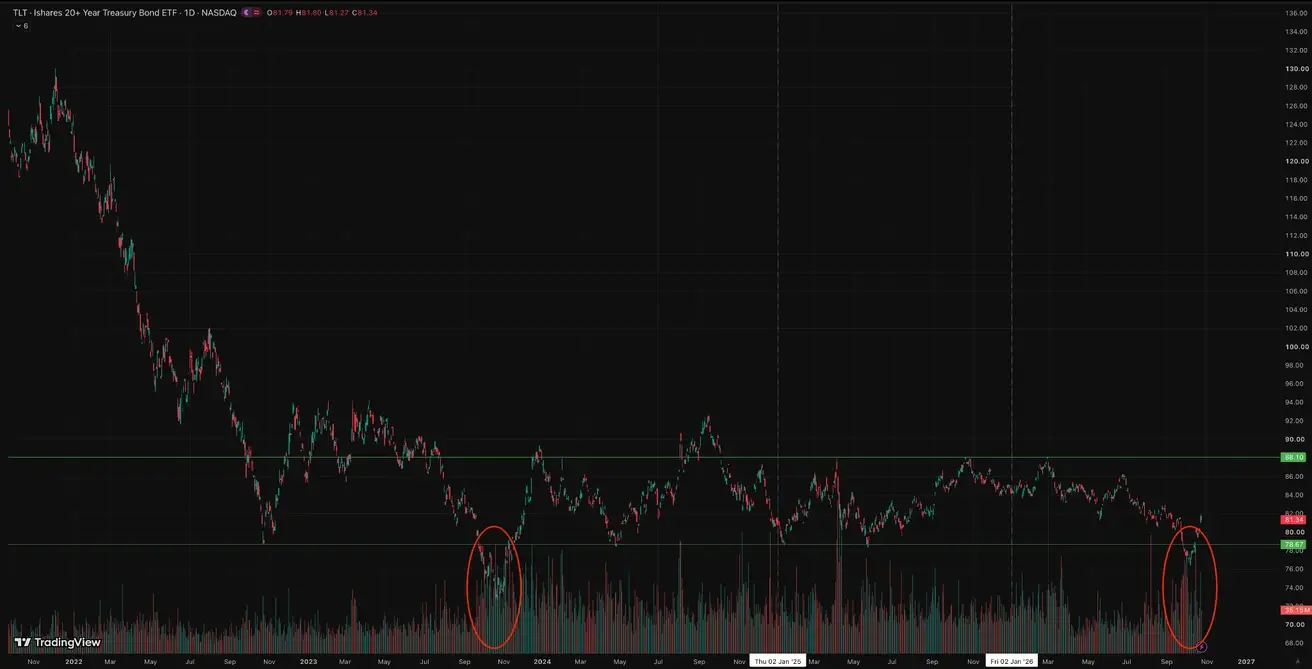
АҚШ қазынашылық облигациялары 20+ жыл (TLT ETF): апталық нәтиже: +1.65% (апта соңындағы жабылу бағасы: $81.34); жыл басынан бері: -6.68%
Екі атап көрсетілген кезеңде де TLT сауда көлемі көпжылдық минимумдарға жақын деңгейде күрт өсті, содан кейін баға қалпына келді.
Бұл ұзақ мерзімді қазынашылық нарықтағы ұсыныс пен сұраныс теңгерімінің өзгергенін білдіруі мүмкін. Төменгі деңгейлердегі жоғары көлем тек кең ауқымды сатуды ғана емес, сонымен қатар ірі сатып алушылардың ұсынысты белсенді сіңіріп жатқанын да көрсетуі мүмкін. Көлемнің күрт өсуі бағаның айқын қалпына келуімен қатар жүрді.
Кейбір инвесторлар қазіргі кірістілікті duration-ды ұлғайту үшін жеткілікті тартымды деп санайды. 30 жылдық қазынашылық облигациялар (5.30%) мен fed funds rate (3.88%) арасындағы спрэд 142 б.п. құрайды, бұл инвесторларға ұзақ мерзімді пайыздық тәуекелді қабылдағаны үшін елеулі сыйақы береді. Сонымен қатар, бұл спрэд жоғары term premium-ді, инфляциялық белгісіздікті және АҚШ-тың фискалдық тәуекелдерін де көрсетуі мүмкін.
2023 жылы TLT-нің айтарлықтай раллиі кейіннен бірінші түсіндірмені растады. 2026 жылы әзірге тек алғышарттар туралы ғана айтуға болады, өйткені фундаменталды факторлар өзгеше.
Кірістілік және спрэдтер
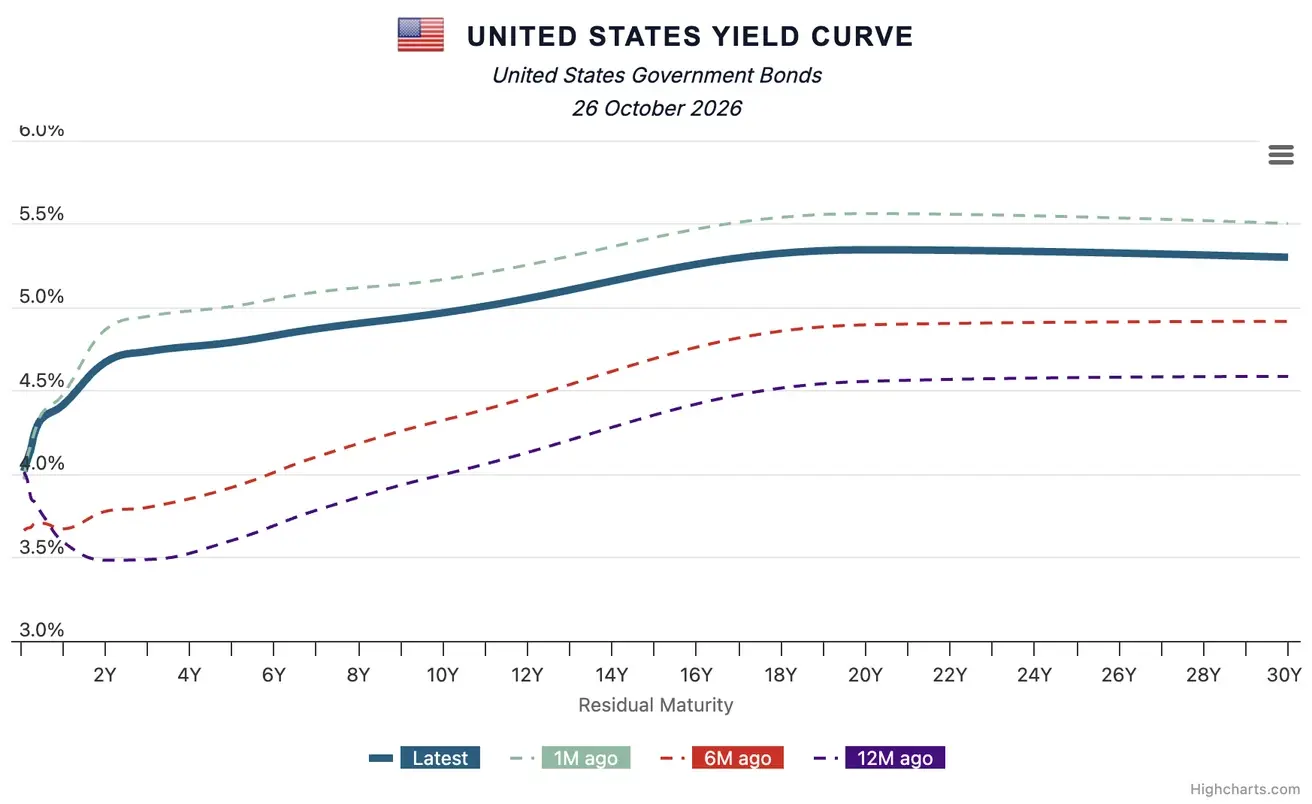
- АҚШ қазынашылық бағалы қағаздарының 10 жылдық тұрақты өтеу мерзімі бойынша нарықтық кірістілігі: 4.96% (бұрын: 5.07%);
- АҚШ қазынашылық бағалы қағаздарының 2 жылдық кірістілігі: 4.66% (бұрын: 4.72%);
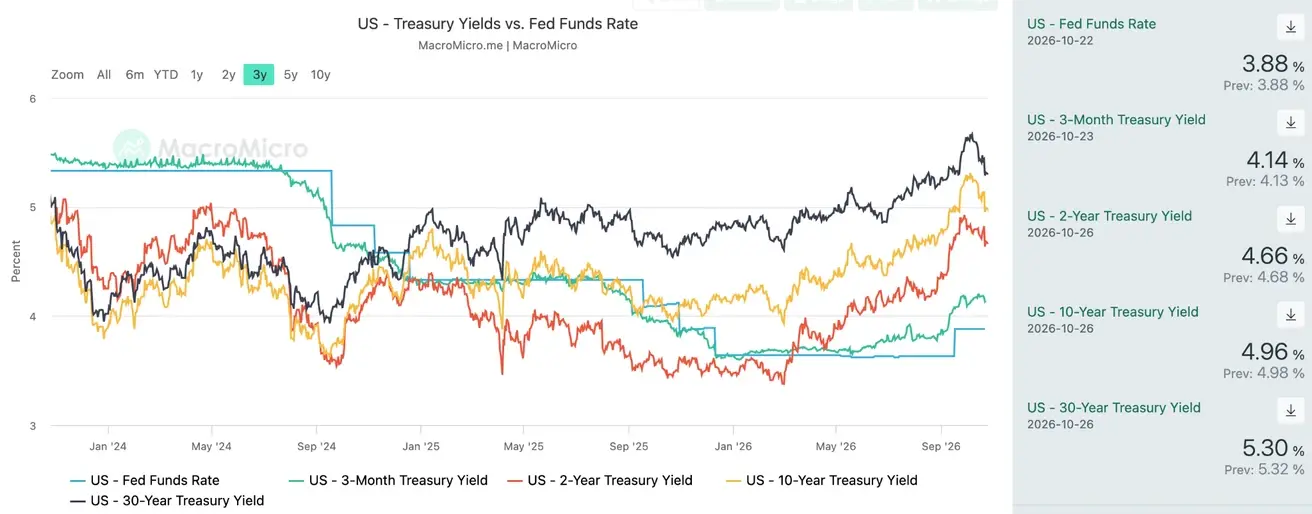
- АҚШ қазынашылық бағалы қағаздарының 10 жылдық және 2 жылдық кірістілігі арасындағы спрэд 30 б.п. құрайды (бұрын: 35 б.п.);
- АҚШ қазынашылық бағалы қағаздарының 10 жылдық және 3 айлық кірістілігі арасындағы спрэд 82 б.п. құрайды (бұрын: 89 б.п.).
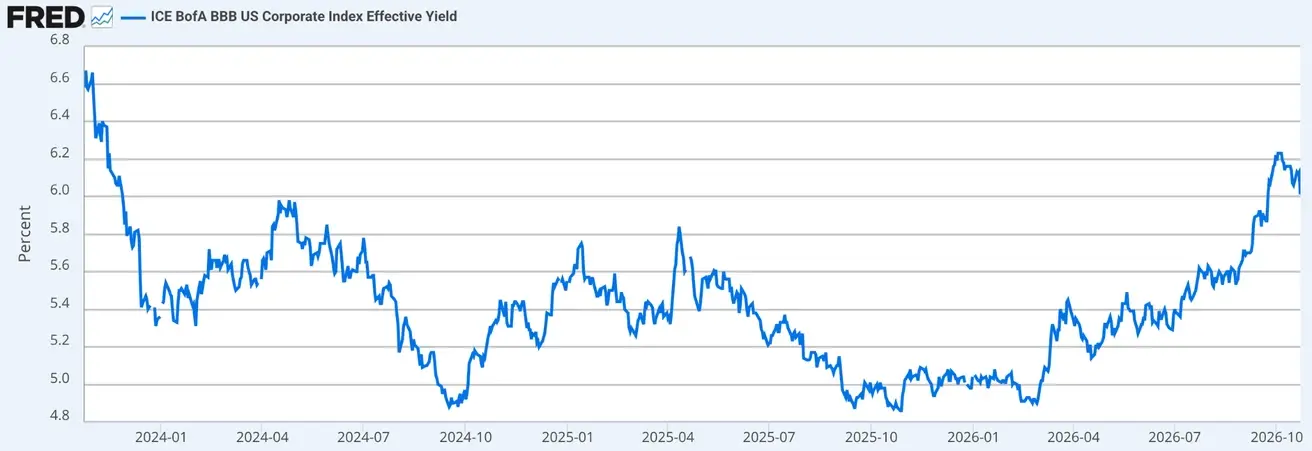
- ICE BofA BBB US Corporate Index тиімді кірістілігі: 6.01% (бұрын: 6.07%).
АҚШ қазынашылық кірістілік қисығы
5 жылдық АҚШ Credit Default Swap (CDS) құны — егемен дефолттан сақтандырудың нарықтық өлшемі — 34.14 б.п. (бір апта бұрын: 37.36 б.п.).
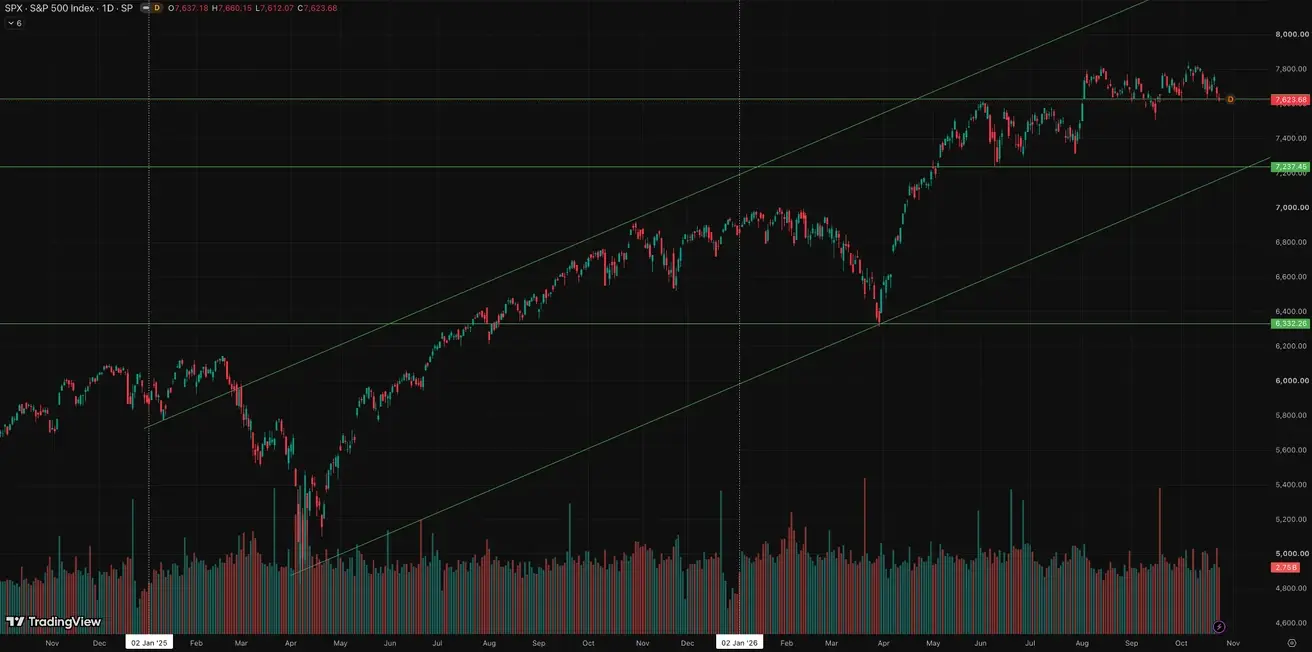
S&P500
Апталық нәтиже: -0.47% (апта соңындағы жабылу бағасы: 7,623.68); жыл басынан бері: +11.37%.
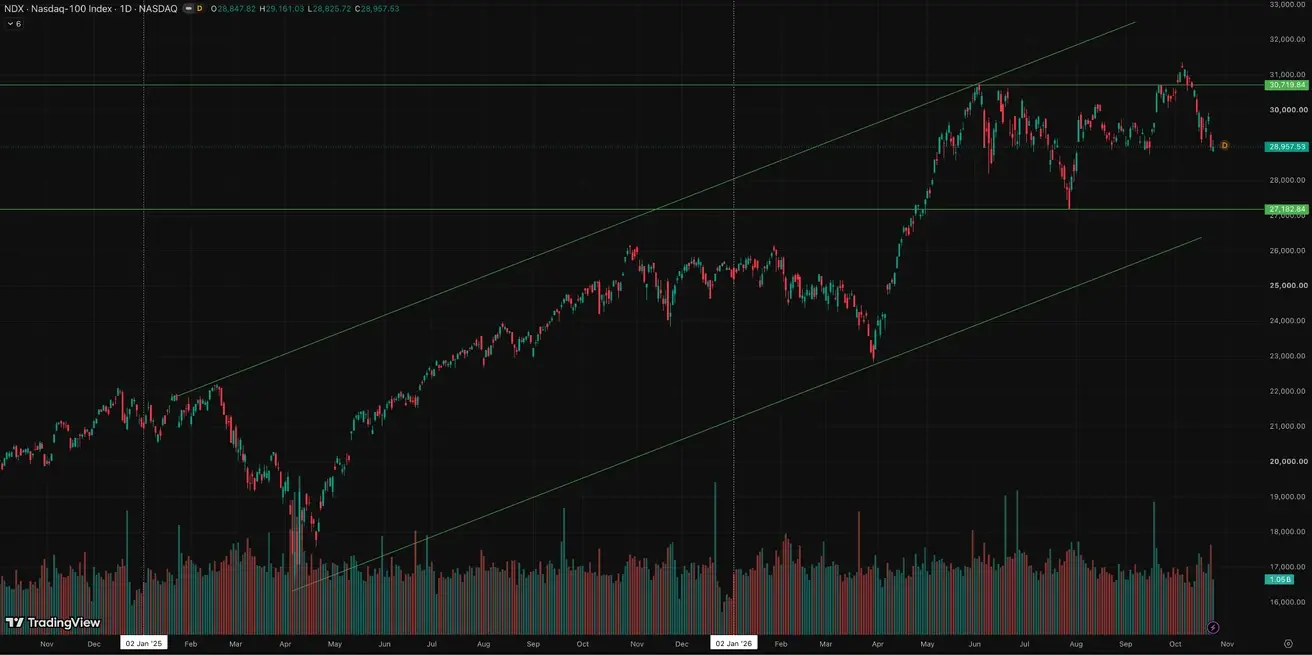
NASDAQ100
Апталық нәтиже: -0.79% (апта соңындағы жабылу бағасы: 28,957.53); жыл басынан бері: +14.68%.
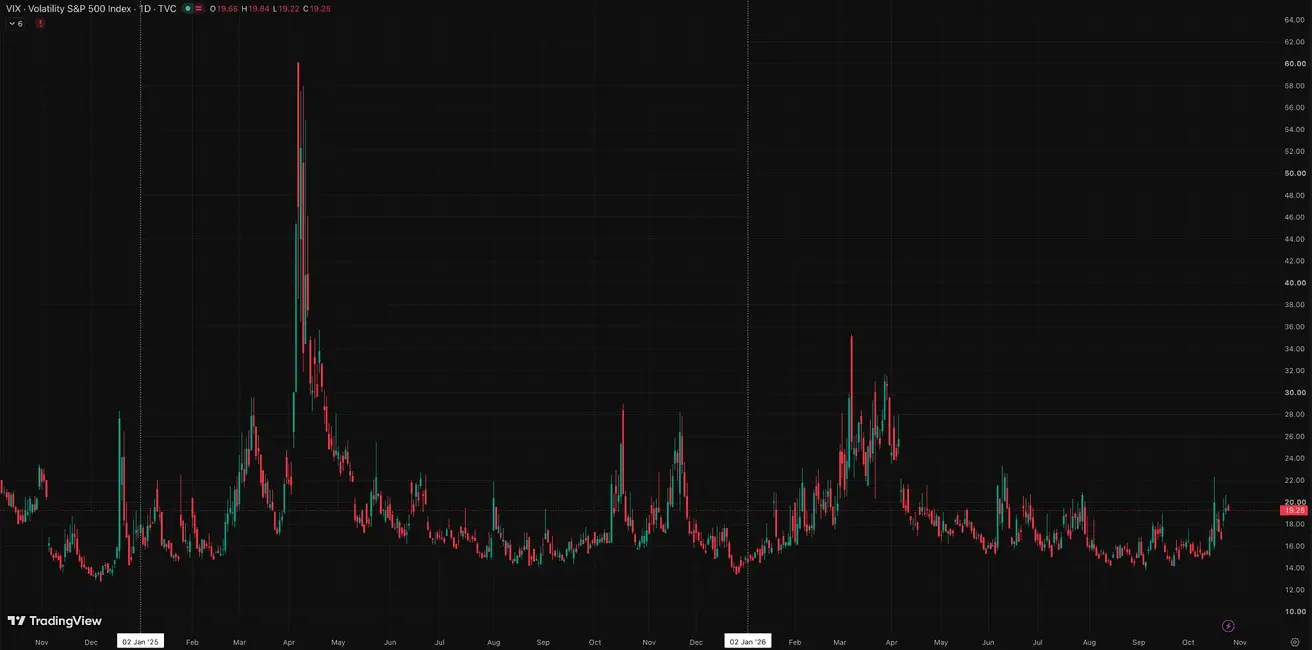
VIX
VIX (құбылмалылық индексі): апта соңындағы жабылу деңгейі 19.44 пункт.
Еуроаймақ
- ЕОБ пайыздық мөлшерлемелерді көтерді, ал инфляциялық тәуекелдер артып келе жатқандықтан қатаңдау ұстанымды сақтап қалды;
- Таяу Шығыстағы қақтығыс аясында ЕОБ ЖІӨ болжамдарын төмендетіп, алдағы жылдарға арналған инфляция болжамдарын көтерді.
ЕОБ өкілдерінің риторикасы:
Christine Lagarde. Тақырып: инфляциялық тәуекелдер, экономикалық орнықтылық және ақша-кредит саясатының келешегі.
ЕОБ президенті еуроаймақ экономикасы энергия шокы мен геосаяси белгісіздікке қарамастан орнықтылығын сақтап отырғанын атап өтті. Сонымен қатар, қыркүйекте инфляция 3.8%-ға, ал базалық инфляция 2.5%-ға дейін жеделдеді. Энергия бағасының жоғары болуы 2027 жылдың бірінші жартысында жалпы инфляцияны мақсатты деңгейден едәуір жоғары ұстап тұруы ықтимал.
Негізгі ақша-кредит сигналы: энергия шокы ЕОБ елемей қоя алатындай шағын емес, бірақ жауап өлшенген күйде қалуы тиіс. Әзірге ЕОБ энергия инфляциясының жалақыға және өзге бағаларға, болжамдарында ескерілген деңгейден тыс, айтарлықтай берілуін байқап отырған жоқ. Лагард сондай-ақ ұзақ мерзімді мөлшерлемелердің өсуінен туындаған қатаңырақ қаржылық жағдайларға назар аударды.
Түйін: риторика орташа қатаңдау, бірақ агрессивті мөлшерлеме көтерулерінің қажеті жоқ екенін білдіреді. ЕОБ инфляциялық тәуекелдерді мойындай отырып, қазірдің өзінде қатаңдаған қаржылық жағдайлардың салқындатушы әсерін ескеріп отыр.
Макроэкономикалық деректер
Түсіндірме
Еуроаймақ экономикасы орташа орнықтылық көрсетіп отыр және әзірге айқын құлдыраудан қашып отыр; алайда ол жеделдеген инфляциямен, әлсіз тұтынушылық сеніммен және өнеркәсіп өндірісінің баяулауымен бетпе-бет келуде.
Негізгі тәуекел, әрине, инфляция: ол 2% мақсаттан едәуір жоғары, бұл ақша-кредитті жұмсартуға шектеулі мүмкіндік қалдырады. Сонымен қатар, мөлшерлемелерді одан әрі көтеру ішкі сұраныс пен инвестицияға қосымша қысым түсіруі мүмкін.
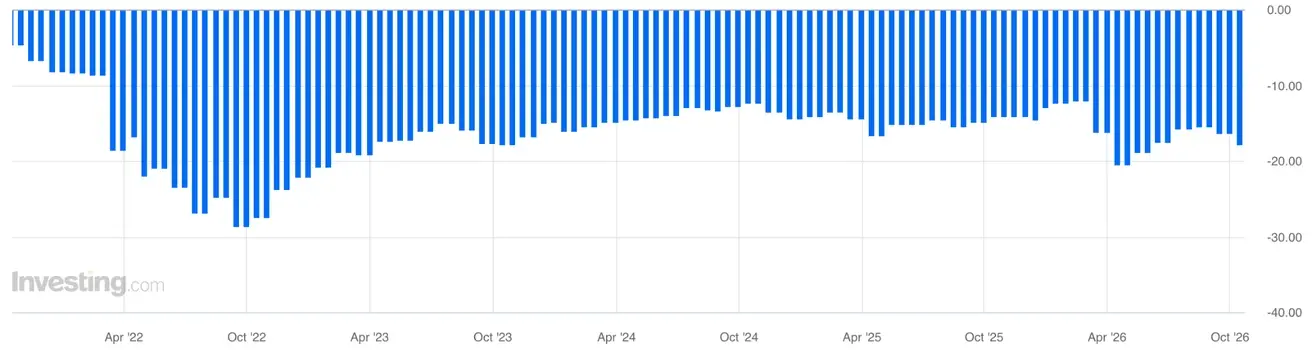
Өнеркәсіп өндірісі MoM бойынша 0.5%-ға және YoY бойынша 1.1%-ға төмендеді. Тұтынушылық көңіл күй әлсіз күйінде қалып отыр (индекс -17.9 деңгейінде), бұл жеке тұтыну мен ішкі сұраныстың қалпына келуіне қауіп төндіреді.
АҚШ-тан айырмашылығы, онда салқындап жатқан еңбек нарығы орнықты тұтынушылық сұраныспен қатар жүреді, еуроаймақ тұтынушылық сенімнің нашарлауы мен инфляцияның жеделдеуі арасындағы күрделірек үйлесімді көрсетіп отыр. Бұл ЕОБ саяси бағытын анағұрлым белгісіз етеді.
Пайыздық мөлшерлемелер
- Депозиттік мүмкіндік мөлшерлемесі: 2.50% (бұрын: 2.25%);
- Маржиналдық кредиттеу мүмкіндігі мөлшерлемесі: 2.9% (бұрын: 2.65%) — банктер орталық банктен түнгі қаржыландыру ала алатын мөлшерлеме;
- Негізгі қайта қаржыландыру мөлшерлемесі (саяси мөлшерлеме): 2.65% (бұрын: 2.40%).
Инфляция: Тұтыну бағаларының индексі (CPI) (қыркүйек)
- Core CPI (YoY): 2.5% (бұрын: 2.4%);
- Headline CPI: 0.6% (MoM) (бұрын: 0.4%);
- CPI: 3.8% (YoY) (бұрын: 3.2%).
ЖІӨ (2026 жылғы II тоқсан)
- QoQ: 0.6% (бұрын: -0.2%);
- YoY (final): 0.5% (алдын ала бағалау: 0.4%); (бұрын: 0.3%).
Сауда балансы (USD) (YoY): -16.1 bn (бұрын: 10.7 bn);
Өнеркәсіп өндірісі (қыркүйек): (MoM) -0.5% (бұрын: -0.3%, қайта қаралған).
Жұмыссыздық деңгейі (тамыз): 6.4% (бұрын: 6.4%).
Еуроаймақ тұтынушылық сенім индексі: -17.9 (бұрын: -16.8)
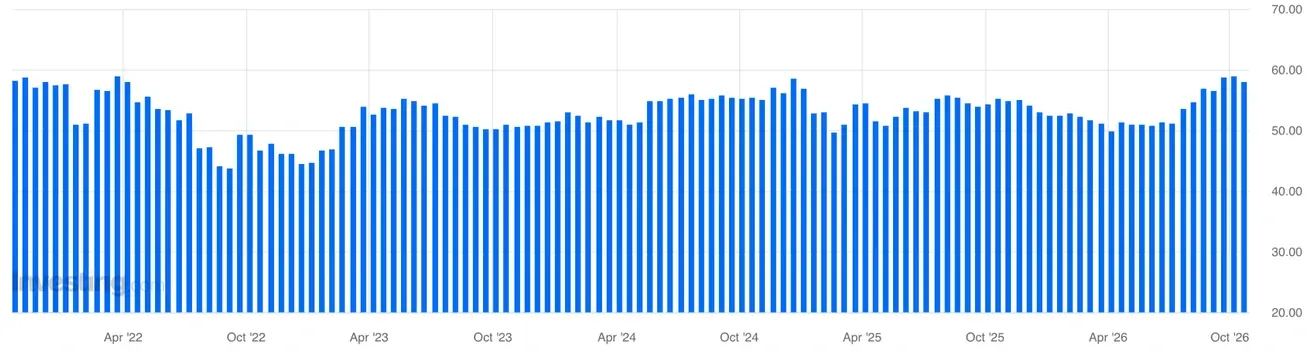
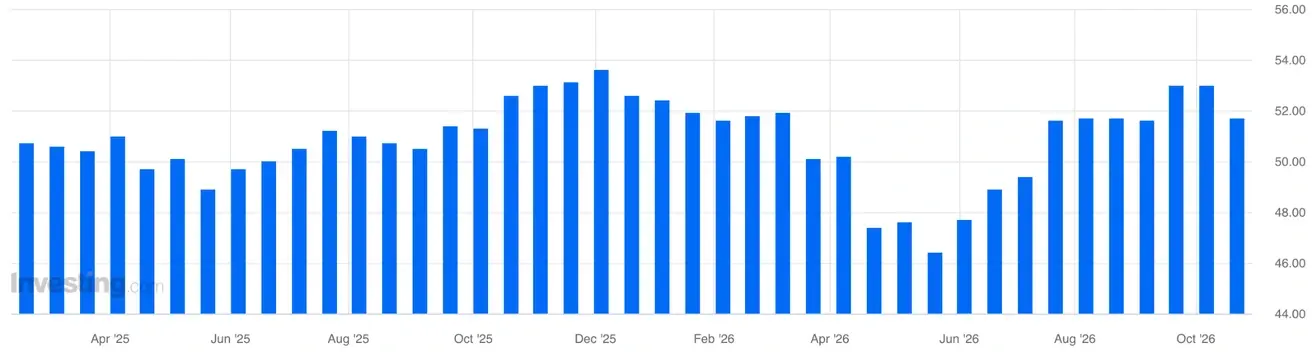
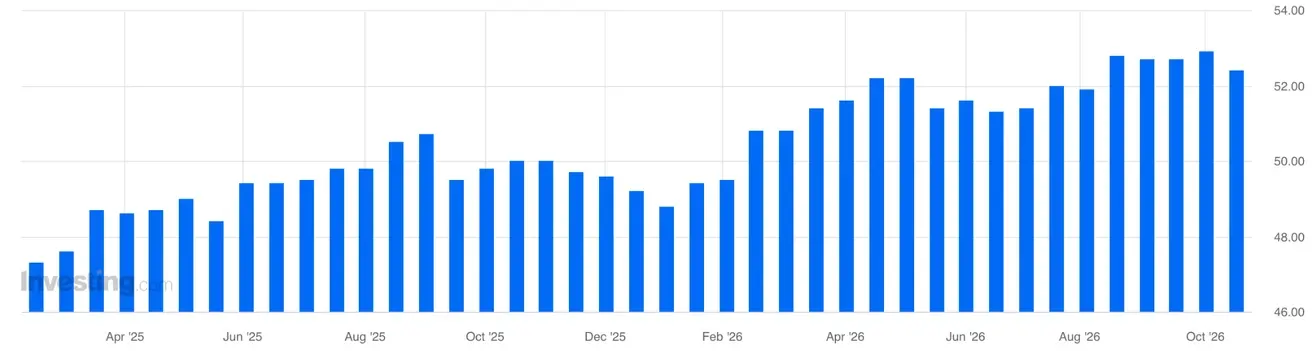
Сатып алу менеджерлерінің индексі (PMI) (қыркүйек)
- Қызмет көрсету PMI: 51.7 (бұрын: 53.0, қайта қаралған);
- Өңдеу өнеркәсібі PMI: 52.4 (бұрын: 52.9);
- S&P Global Composite PMI: 51.9 (бұрын: 52.9).
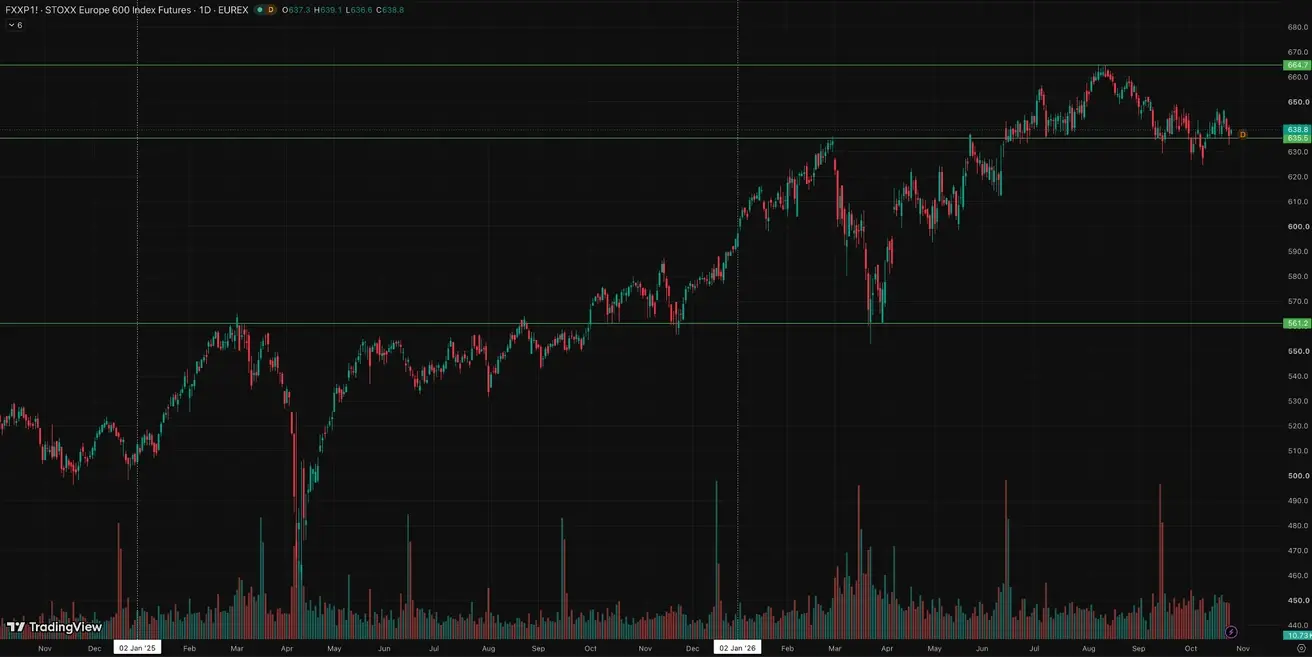
Euro Stoxx 600 (FXXP1!)
Апталық нәтиже: -1.50% (апта соңындағы жабылу бағасы: 636.40); жыл басынан бері: +7.14%.
Қытай
Қытай экономикасы күшті экспорттың қолдауымен тұрақтанып келеді, ал ішкі сұраныс пен инвестиция біртіндеп қалпына келуде. Саясаткерлер ынталандыру тәсілінде өлшенген және нысаналы ұстанымды сақтап отыр.
- Пайыздық мөлшерлемелер өзгеріссіз қалды;
- Ақша-кредит саясаты ынталандырушы күйінде қалып отыр;
- Қытай 2026 жылғы жоспар аясында экономикалық өсімді қолдауға арналған фискалдық қолдауға бейілділігін растады, соның ішінде ішкі сұранысты ынталандыру, салықтық жеңілдіктер мен субсидияларды оңтайландыру және өнеркәсіптік қуатты жаңғырту шаралары бар.
Түсіндірме
ҚХБ мөлшерлемелерді өзгеріссіз қалдырды.
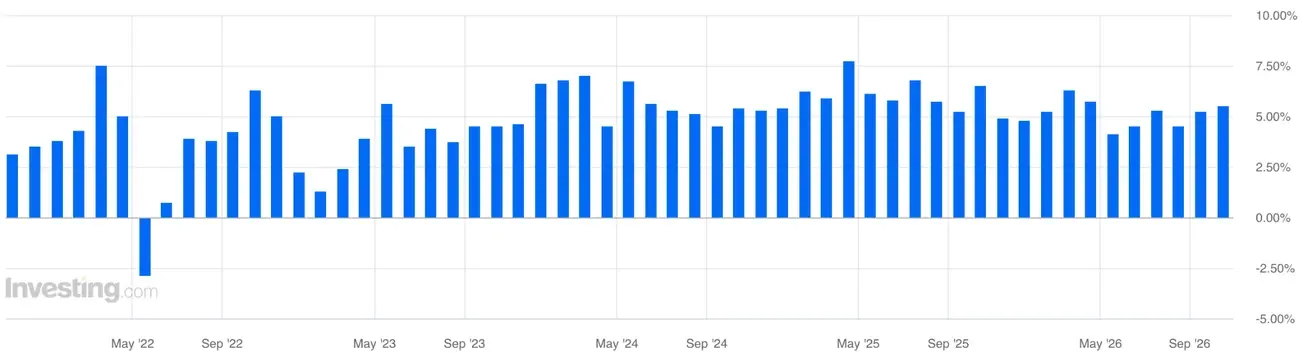
Қытай экономикасы өнеркәсіп (+5.5% YoY) және сыртқы сауда (+133 bn долларлық сауда профициті) есебінен салыстырмалы түрде жоғары қарқынмен өсіп келеді, ал экспорт күшті серпінді сақтап отыр (+36.3% YoY).
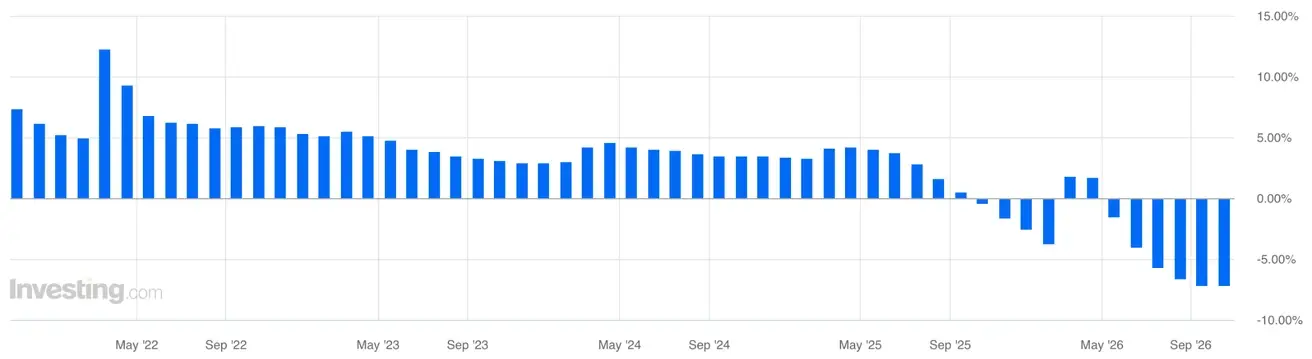
Алайда ішкі сұраныс (бөлшек сауда +1.1% YoY) және инвестициялық белсенділік (-7.2%) әлі де өте әлсіз, ал жылжымайтын мүлік нарығы қысым астында.
Сонымен бірге, өндіруші бағалар инфляциясы тұтынушылық инфляцияның төмен деңгейі (0.9%) аясында 5.0%-ға дейін жеделдеуде, бұл корпоративтік пайдаға шығын қысымын білдіреді — басты сұрақ компаниялар бұл шығындарды тұтынушыларға аудара ала ма.
+5.5% өнеркәсіптік өсім мен инвестицияның 7.2%-ға қысқаруы арасындағы үйлеспеушілік айқын құрылымдық теңгерімсіздікті көрсетеді. Егер ол сақталса, күшті экспортқа қарамастан Қытайдың орта мерзімді өсу әлеуетін шектеуі мүмкін. Бұған қоса, Қытайға ішкі сұраныстың жедел қалпына келуі өте қажет.
Макроэкономикалық деректер
Пайыздық мөлшерлемелер
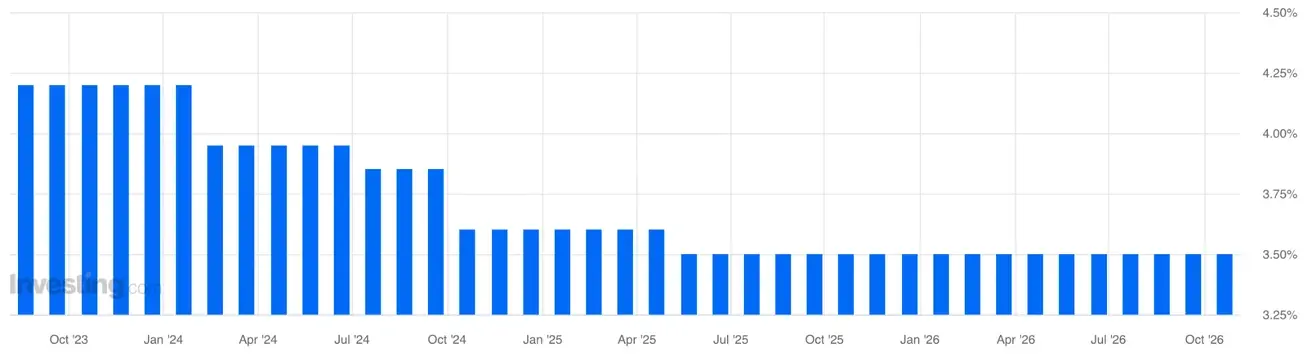
- 1 жылдық Loan Prime Rate (орта мерзімді кредиттеу): 3.00%;
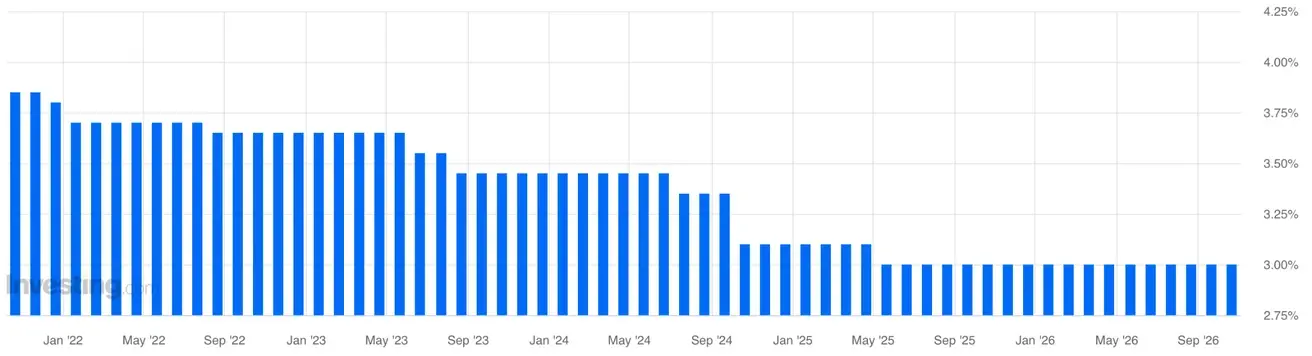
- 5 жылдық Loan Prime Rate (ипотекалық кредиттеудің бағдарлық мөлшерлемесі): 3.50%.
Инфляция көрсеткіштері (қыркүйек)
- Тұтыну бағаларының индексі (CPI): 0.2% MoM (бұрын: 0.4%)
- Тұтыну бағаларының индексі (CPI): 0.9% YoY (бұрын: 0.8%)
- Өндіруші бағаларының индексі (PPI): 5.0% YoY (бұрын: 3.8%).
Сауда деректері (қыркүйек)
Сауда балансы (USD) (YoY): $133.53 bn (бұрын: $119.9 bn);
Импорт: 31.0% YoY (бұрын: 28.2%);
Экспорт: 36.3% YoY (бұрын: 25.0%);
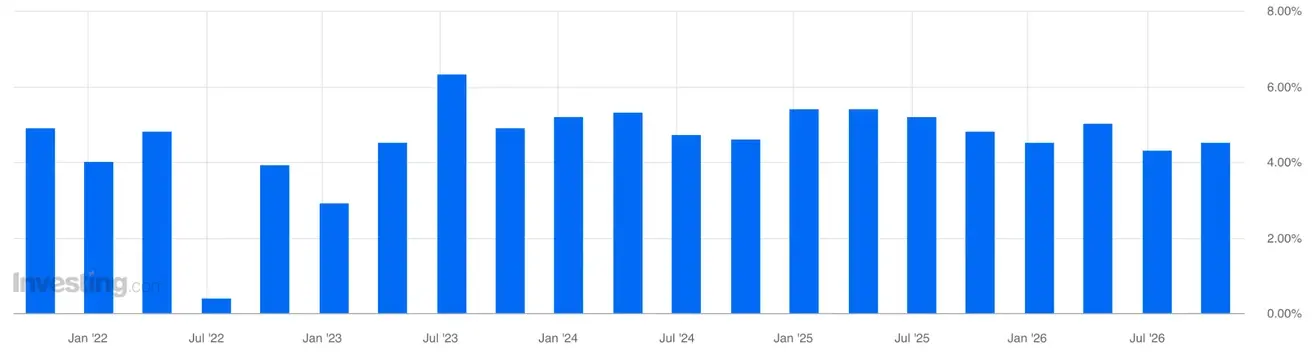
ЖІӨ (2026 жылғы III тоқсан)
- QoQ: 1.2% (бұрын: 0.9%);
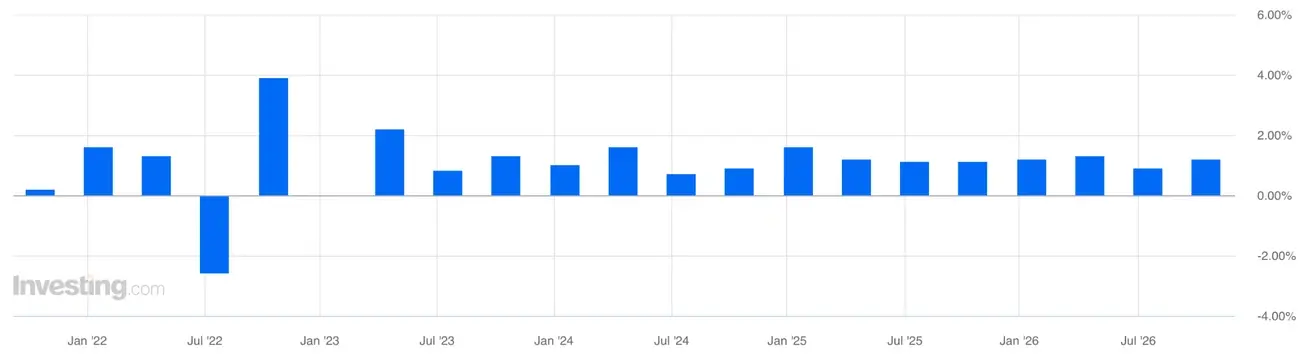
- YoY: 4.5% (бұрын: 4.3%).
Еңбек нарығы
- Жұмыссыздық деңгейі (қыркүйек): 5.2% (бұрын: 5.3%).
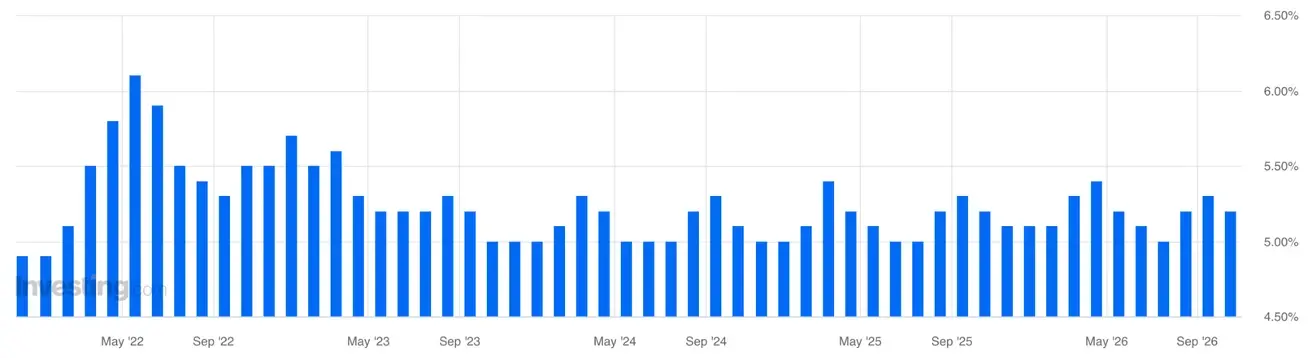
Өнеркәсіптік белсенділік
- Өнеркәсіп өндірісі (қыркүйек, YoY): 5.5% (бұрын: 5.2%).
Негізгі капиталға инвестициялар
- Қыркүйек, YoY: -7.2% (бұрын: -6.7%).
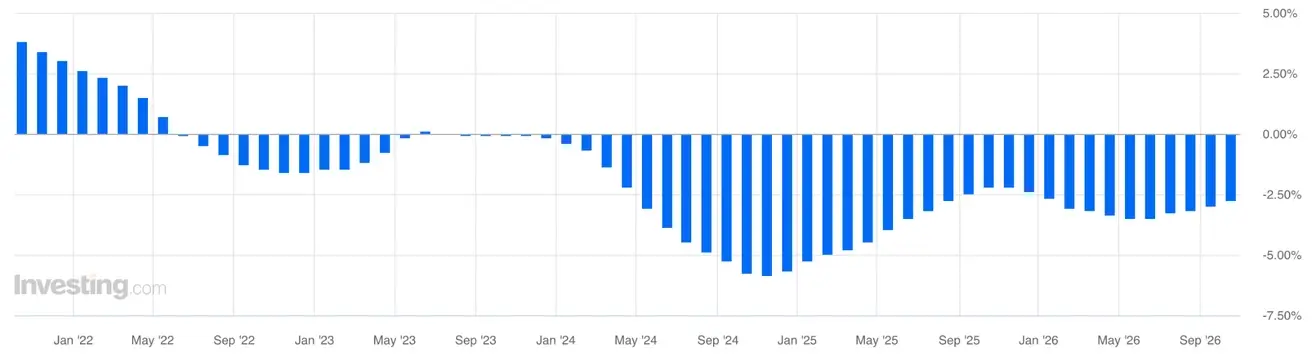
Тұрғын үй бағаларының индексі (YoY): -2.8% (бұрын: -3.0%):
Бөлшек сауда
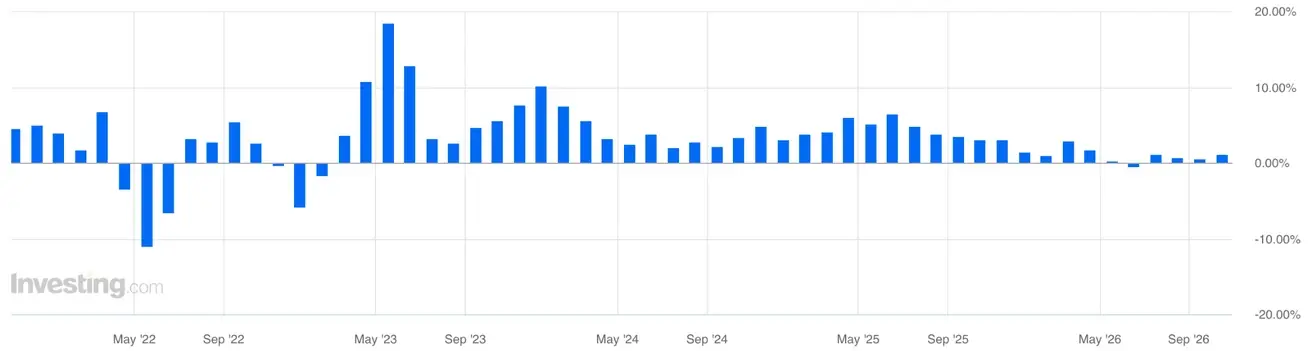
- Қыркүйек, YoY: 1.1% (бұрын: 0.4%):
Сатып алу менеджерлерінің индекстері (PMI) (тамыз)
- Өңдеу өнеркәсібі PMI: 50.1 (бұрын: 49.8);
- Өңдеуші емес PMI: 50.2 (бұрын: 49.0);
- Құрама PMI: 50.7 (бұрын: 49.5).
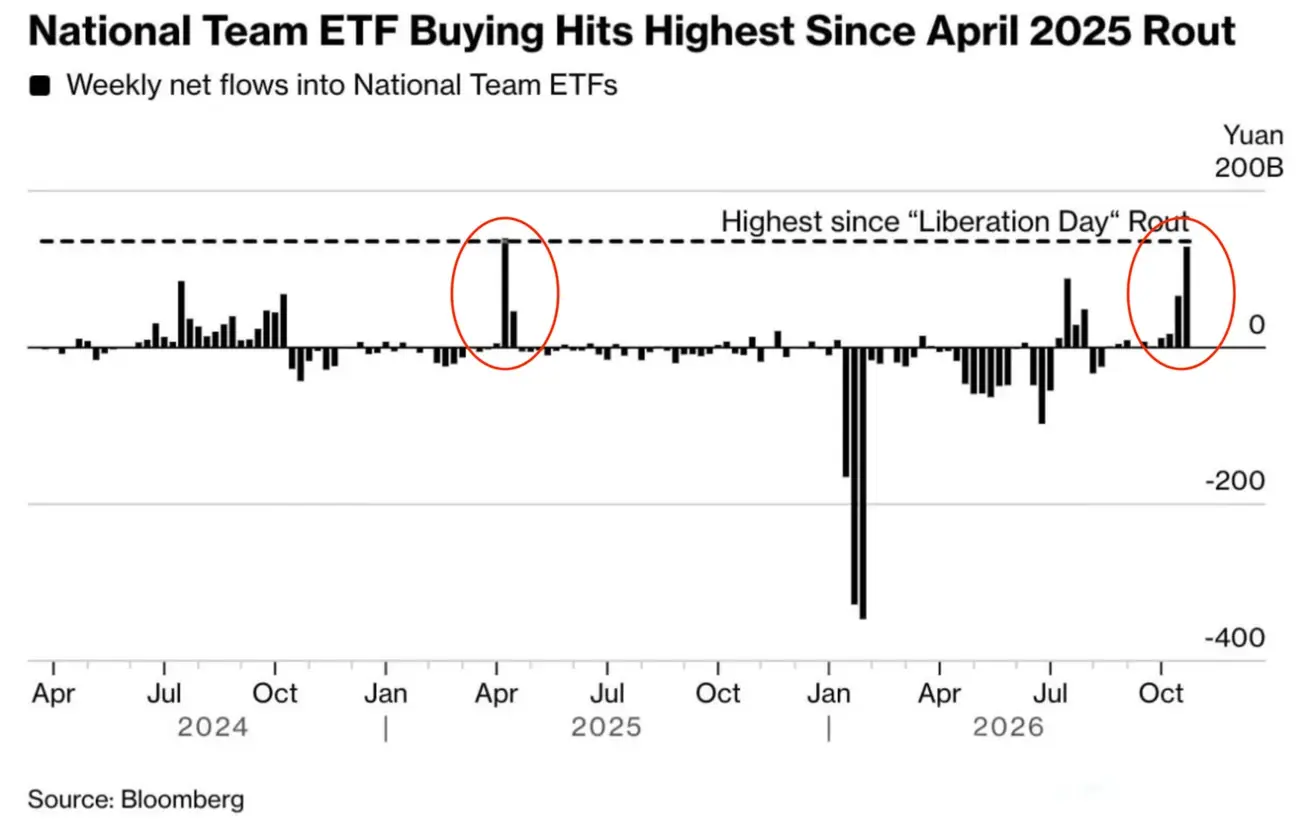
Bloomberg диаграммасына сәйкес, Қытайдың «National Team» тарапынан ETF-терге апталық таза ағындар CNY 129 bn ($19 bn) деңгейіне жетті, бұл 2025 жылғы сәуірден бергі ең жоғары көрсеткіш.
National Team — акциялар мен ETF-терді сатып алып, қор нарығын тұрақтандыратын мемлекет қолдайтын қаржы институттары тобының бейресми атауы. Ірі көлемдегі сатып алулар мемлекеттік инвесторлардың нарықты қолдау үшін араласуын күшейткенін көрсетуі мүмкін.
Осындай сатып алу серпіні 2025 жылғы сәуірде де, АҚШ-тың «Liberation Day» тарифтік мәлімдемесінен кейін, байқалған еді. Қазіргі көлемдер сол кезеңмен салыстырмалы, бұл жауап ауқымын айқындайды.
Негізгі қатысушылар:
- Central Huijin Investment: мемлекеттік инвестициялық компания.
- China Securities Finance Corporation (CSF): қор нарығын қолдауға арналған мемлекеттік құрылым.
- Ірі мемлекеттік қорлар мен қаржы институттары.
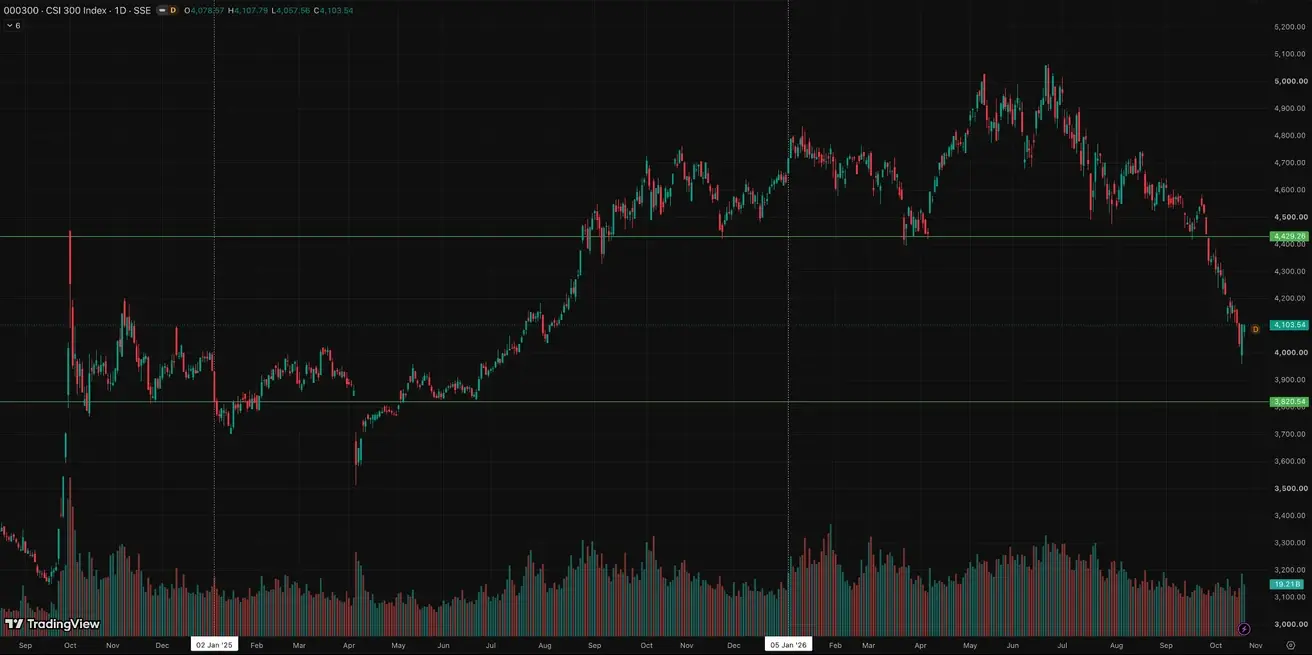
CSI 300 Index (000300.HK)
Апталық нәтиже: -1.57% (апта соңындағы жабылу бағасы: 4,105.33); жыл басынан бері: -11.93%.
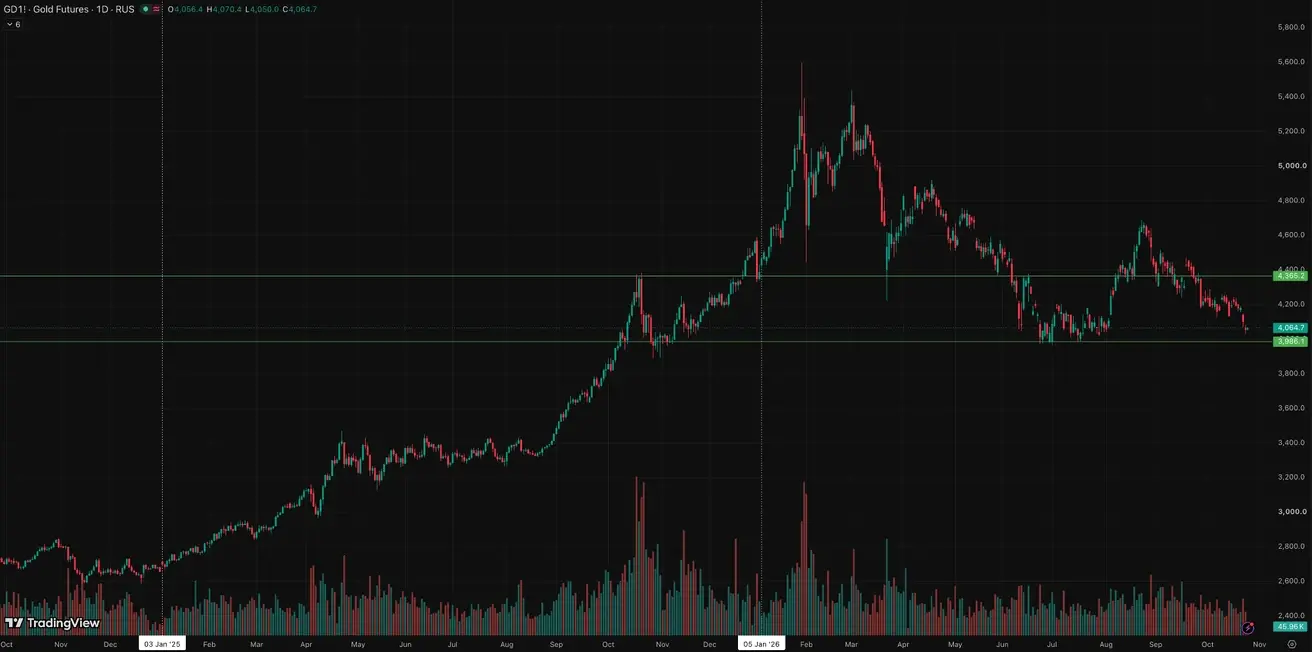
Gold Futures (GC)
Апталық нәтиже: -3.83% (апта соңындағы жабылу бағасы: $4,054.50 per troy oz); жыл басынан бері: -6.41%
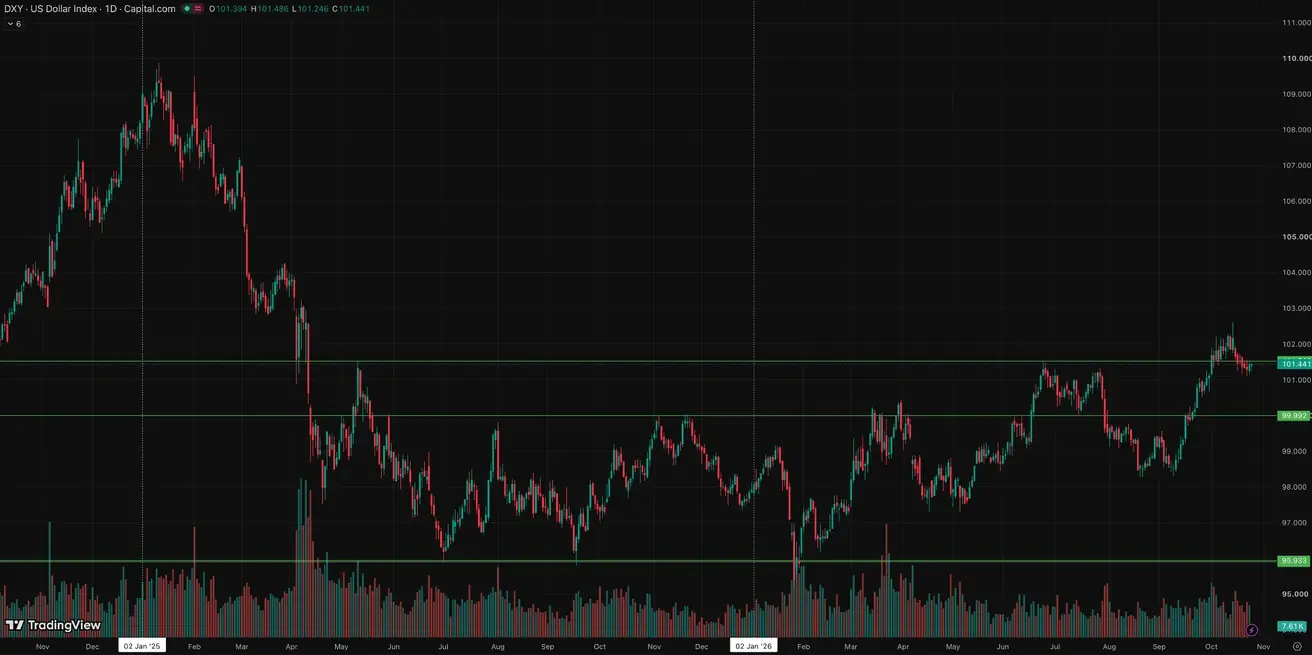
Dollar Index Futures (DX)
Апталық нәтиже: -0.02% (апта соңындағы жабылу бағасы: 101.436); жыл басынан бері: +3.51%.
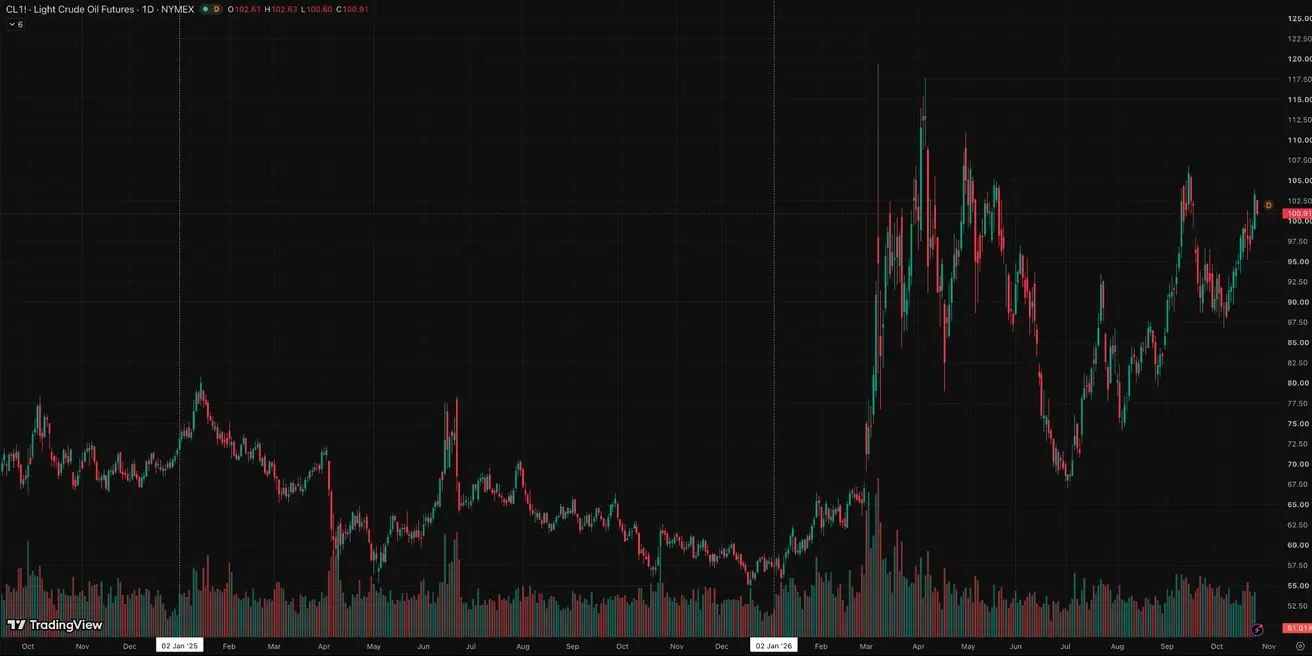
Oil Futures
Апталық нәтиже: +4.29% (апта соңындағы жабылу бағасы: $103.27 per barrel); жыл басынан бері: +79.88%
Crypto Market
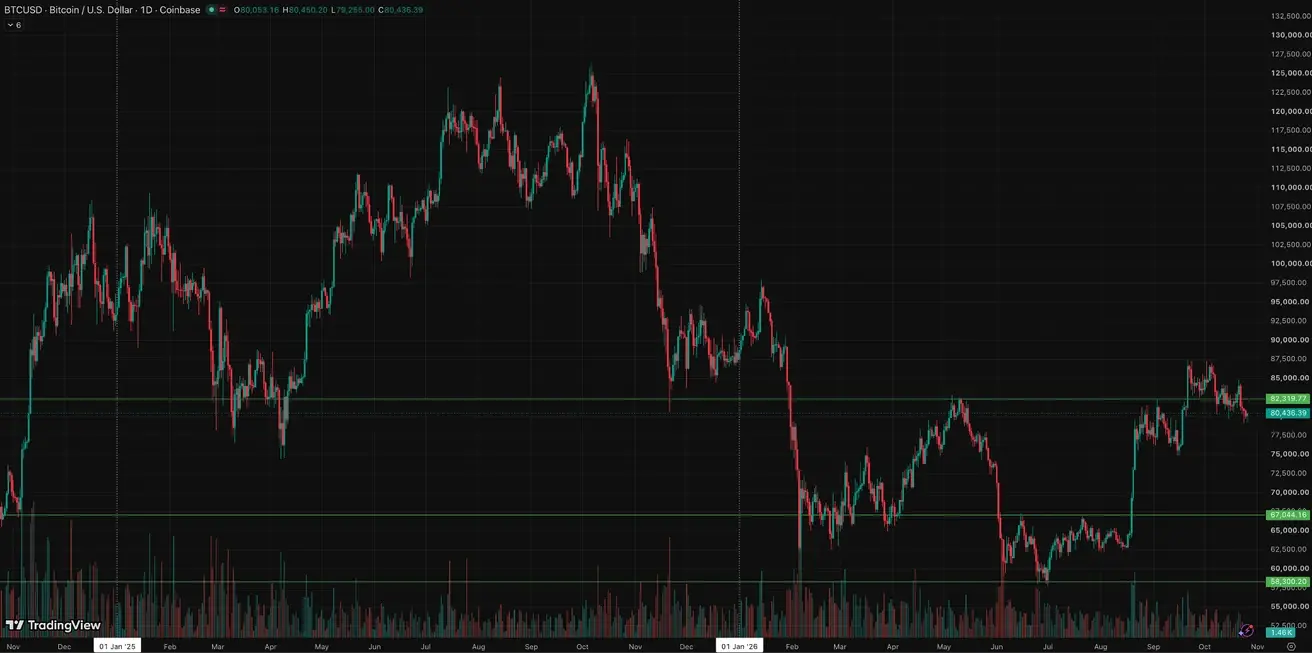
BTC Futures
Апталық нәтиже: -2.38% (апта соңындағы жабылу бағасы: $80,053.16); жыл басынан бері: -8.74%.
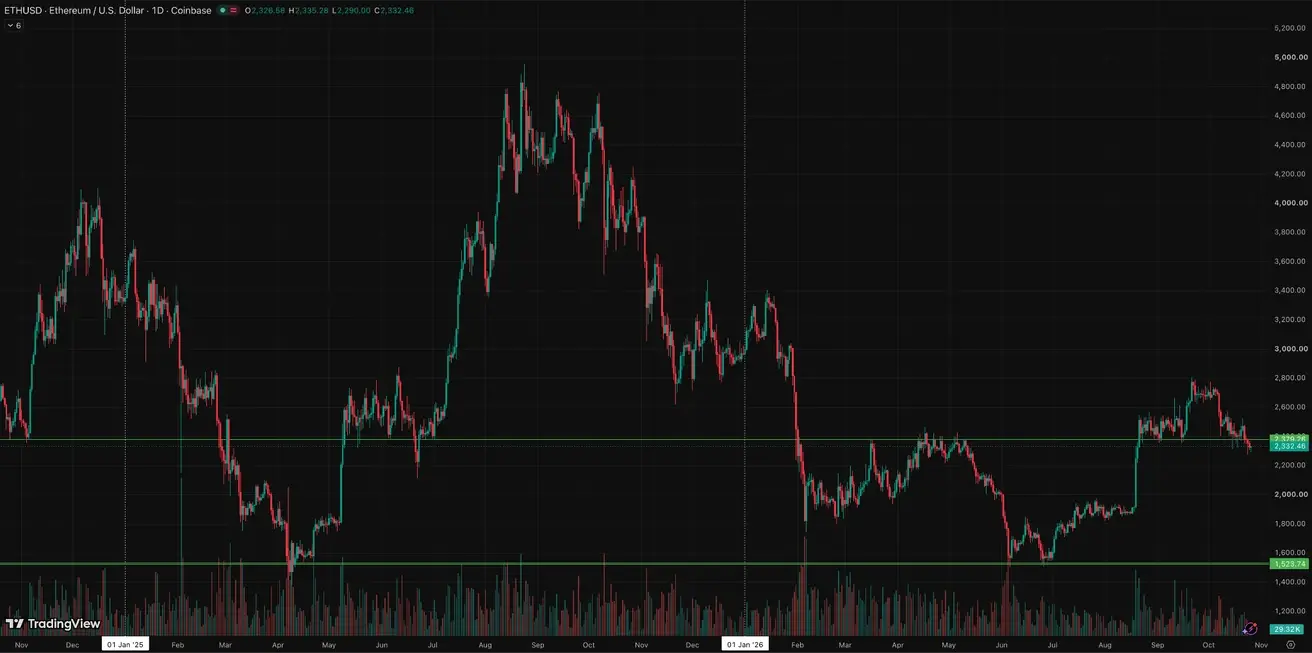
ETH Futures
Апталық нәтиже: -3.35% (апта соңындағы жабылу бағасы: $2,326.75); жыл басынан бері: -21.76%.
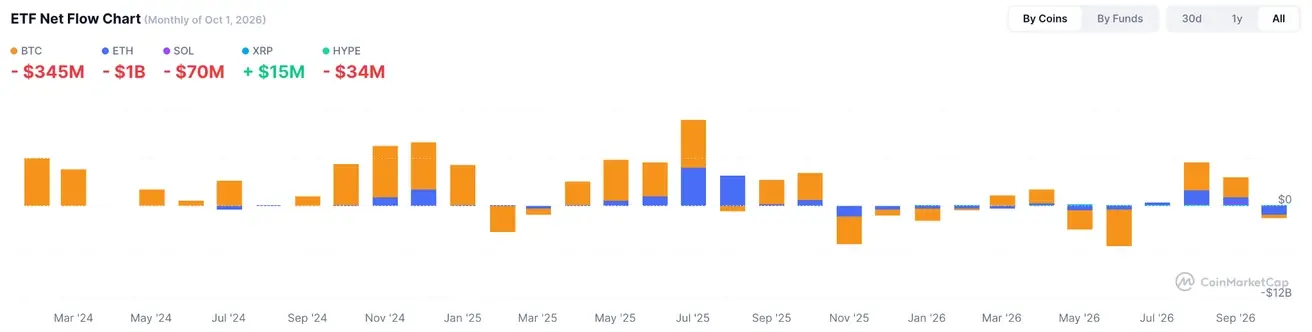
ETF Net Flows