English
 Русский
 Қазақша
19. oktoober – 25. oktoober 2026: Nädalane majandusülevaade
Peamised turuuuendused
Peamised järeldused:
- Põhimäär tõsteti vahemikku 3.75–4.00%; retoorika on kulliline;
- Rahapoliitika on endiselt mõõdukalt piirav;
- USA makromajandusandmed toetavad jätkuvalt pehme maandumise stsenaariumi: inflatsiooniriskid kasvavad, tööturg jahtub ilma majanduslanguse märkideta ning praegused tingimused ei õigusta veel intressimäära langetamist.
- Fed parandas veidi oma SKP ja tööhõive prognoose ning tõstis lähiaja inflatsiooniprognoose.
USA majandus liigub jätkuvalt „pehme maandumise” trajektooril: tööturg jahtub järk-järgult, palgasurve leeveneb ning intressitundlik hüpoteeginõudlus püsib nõrk. Samal ajal on üldine tarbimine ja investeeringud endiselt vastupidavad, toetades mõõdukat SKP kasvu, samas kui madalad esialgsed töötushüvitise taotlused viitavad ulatuslike koondamiste puudumisele.
Fedi jaoks on see segapilt: aeglasem tööhõive kasv vähendab ülekuumenemise riski, kuid vastupidav tarbimine ja investeeringud ei loo kiiret vajadust rahapoliitikat leevendada. Tulevane intressimäära trajektoor sõltub suurel määral inflatsioonist.
Inflatsioon: tarbijahinnaindeks (september)
- Põhi-CPI (MoM): 0.3% (eelmine: 0.3%).
- Põhi-CPI (YoY): 2.6% (eelmine: 2.4%).
- CPI (MoM): 0.6% (eelmine: 0.4%).
- CPI (YoY): 3.7% (eelmine: 3.4%).
Tootjahinnaindeks (september)
- PPI (MoM): 1.3% (eelmine: 0.4%).
- Põhi-PPI (MoM): 0.7% (eelmine: 0.3%).
Inflatsiooniootused (Michigan) (september)
- 12 kuu inflatsiooniootused: 4.7% (eelmine: 4.6%).
- 5 aasta inflatsiooniootused: 3.5% (eelmine: 3.4%).
Fedi inflatsioonimõõdik:
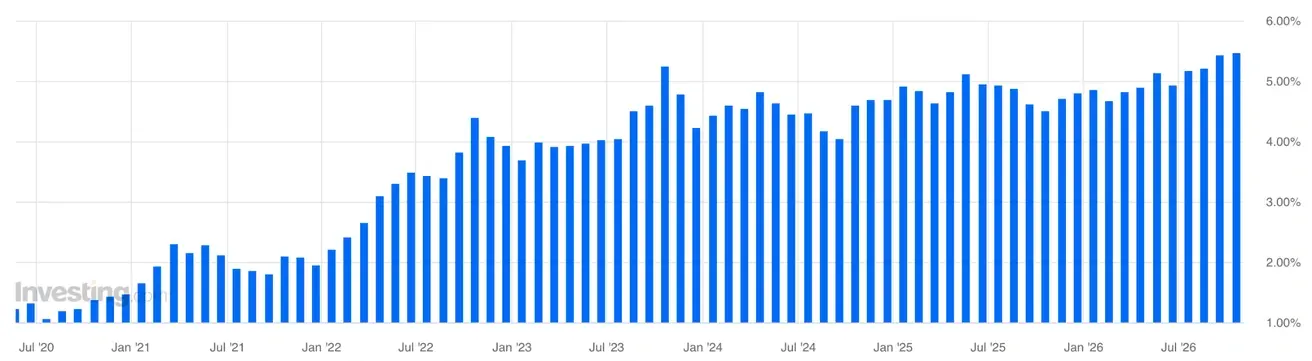
Põhiline PCE hinnaindeks (august): MoM: 0.2% (eelmine: 0.1%); YoY: 3.0% (eelmine: 3.7%):
Üldine PCE hinnaindeks (august): MoM: 0.3% (eelmine: 0.1%); YoY: 3.4% (eelmine: 3.4%):
SKP (U.S. Bureau of Economic Analysis, BEA) — 2026. aasta II kvartal, annualiseeritult, kolmas hinnang: 2.2% (teine hinnang: +1.5%; 2026. aasta I kvartal korrigeeriti +2.1%-lt 2.5%-le).
GDPNow (Atlanta Fedi reaalajas hinnang ametlikule SKP kasvule enne avaldamist (2026. aasta III kvartal)): 3.6% (eelmine: 3.6%).
Redbook Retail Sales Index, USA tarbijanõudluse kõrgsageduslik asendusnäitaja, aeglustus 9.0%-ni YoY võrreldes 10.4%-ga. Pikemas vaates säilitab indeks siiski 2026. aasta algusest alates täheldatud stabiilse tõusutrendi. See viitab püsivale tarbijate aktiivsusele vaatamata jahtuvale tööturule ja kõrgetele intressimääradele.
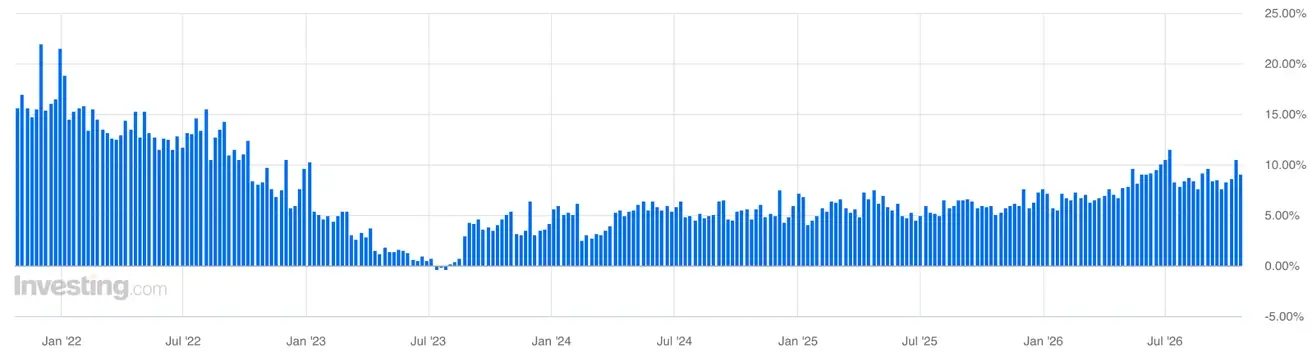
* Redbook jälgib nominaalset müüki, seega võib osa kasvust peegeldada kõrgemaid hindu, mitte suuremaid reaalseid tarbimismahte. Lisaks hõlmab indeks pigem suurte jaemüügikettide valimit kui kogu USA tarbijasektorit. Selle peamine eelis on aga nädalane sagedus, mis võimaldab jälgida muutusi tarbijate aktiivsuses enne ametlikku statistikat.
Tööturg (BLS) (september/oktoober)
Jahtumine ilma järsu halvenemise märkideta. Nõrk värbamine ja madalad esialgsed töötushüvitise taotlused on eriti kõnekad: ettevõtted aeglustavad värbamist, kuid ei ole veel liikunud ulatuslike koondamisteni.
- Töötuse määr: 4.2% (eelmine: 4.1%);
- USA-s töötushüvitisi saavate inimeste koguarv: 1,728K (eelmine: 1,710K);
- Esialgsed töötushüvitise taotlused: 194K (eelmine: 199K) — massiliste koondamiste märke ei ole;
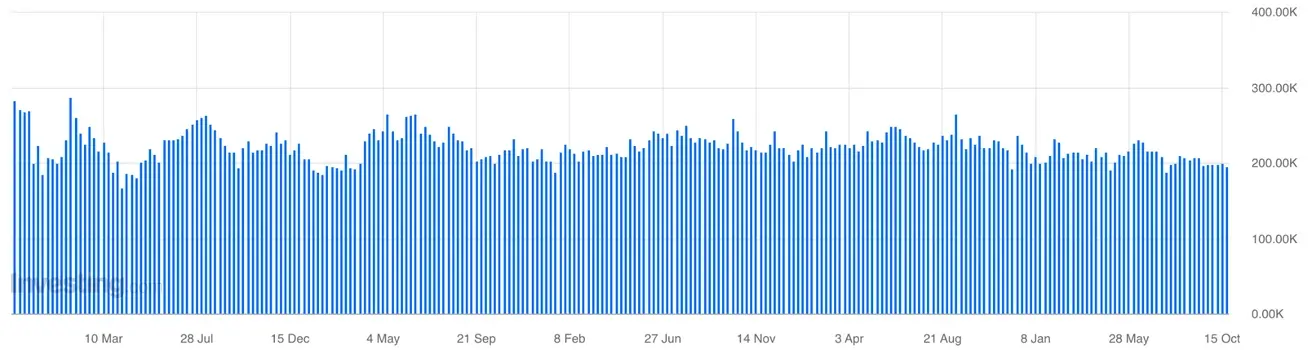
- Muutus põllumajandusest väljaspool loodud töökohtade arvus: 29K (eelmine: 133K, korrigeeritud) — märkimisväärne aeglustumine värbamises;
- Muutus erasektori põllumajandusest väljaspool loodud töökohtade arvus: 46K (eelmine: 89K, korrigeeritud) — märkimisväärne aeglustumine värbamises;
- Keskmine tunnitasu (YoY): 3.0% (eelmine: 3.1%) — aeglustumine, mis on inflatsioonisurve seisukohalt positiivne;
- JOLTSi töökohtade vakantsused: 7.271M (eelmine: 6.866M).
Äritegevuse indeks (PMI) (oktoober)
(Üle 50 näitab kasvu; alla 50 näitab kahanemist)
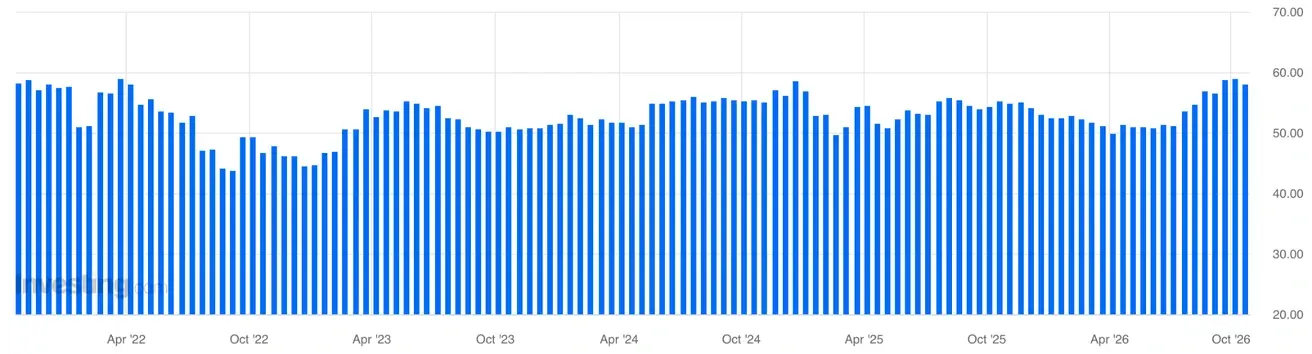
- Teenuste PMI: 57.9 (eelmine: 58.8):
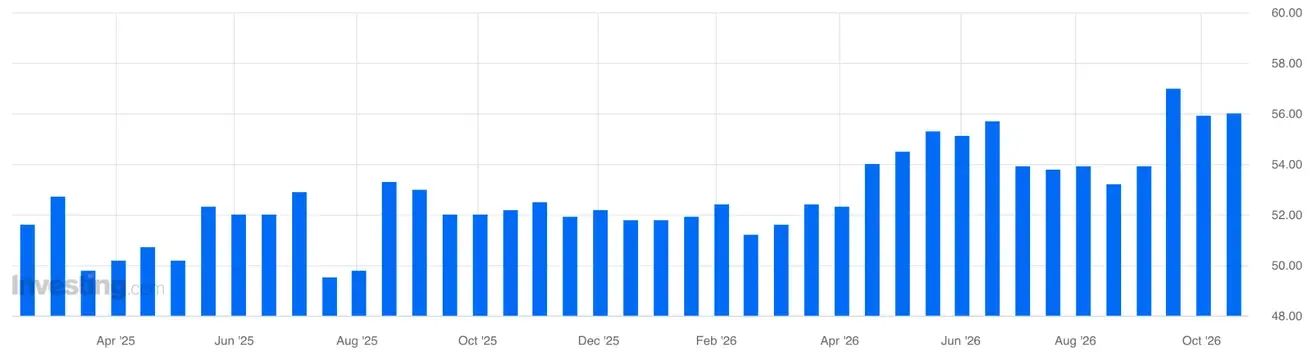
- Tööstuse PMI: 56.0 (eelmine: 55.9):
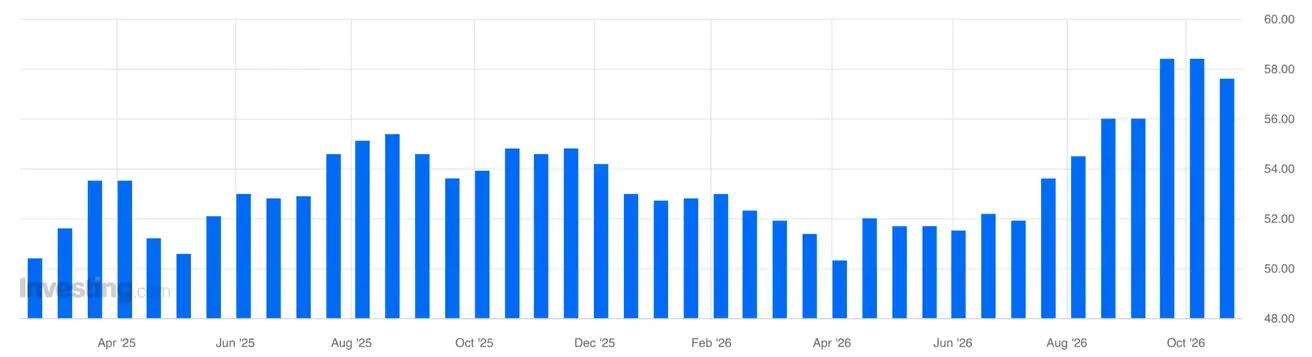
- Kombineeritud PMI: 57.6 (eelmine: 58.4):
Eluasemeturg (september/oktoober)
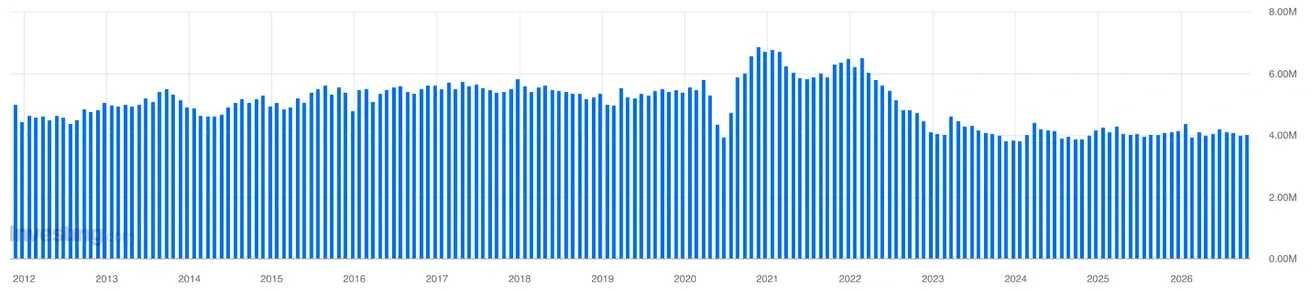
Pärast järsku jahtumist aastatel 2022–2023 on USA eluasemeturg jõudnud pikemaajalisse stabiliseerumisperioodi. Vaatamata kõrgetele hüpoteeklaenude intressimääradele on olemasolevate elamute müük püsinud mitu aastat umbes 4 miljoni aastasele tasemele viiduna, samas kui uute elamute turg on jäänud suhteliselt stabiilseks.
Viimased MBA andmed viitavad siiski hüpoteeginõudluse nõrgenemisele: koondtaotluste indeks langes nädalaga 5.3%, ostuindeks 7.3% ja refinantseerimisindeks 2.0%. 30-aastase hüpoteegi intressimäära langus 7.50%-lt 7.41%-le ei ole veel toonud kaasa tugevamat hüpoteeginõudlust — turg ootab suuremat langust hüpoteeklaenude intressimäärades.
Üldiselt sobivad need arengud „pehme maandumise” stsenaariumiga: kõrged laenukulud jätkavad nõudluse pidurdamist, kuid ei ole veel vallandanud uut ulatuslikku eluasememüügi langust. Seega ei ole süsteemse kinnisvarakriisi märke.
MBA hüpoteegituru indeks: 188.6 (eelmine: 199.2)
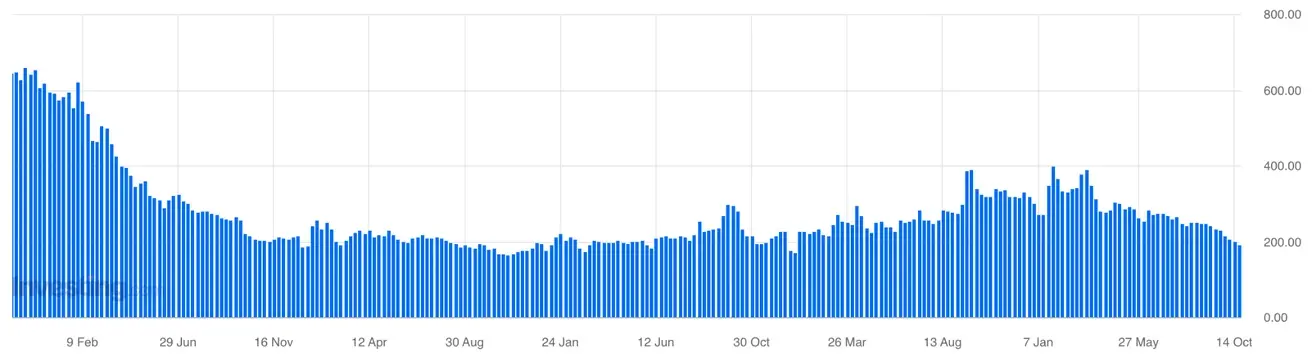
MBA ostuindeks: 129.2 (eelmine: 139.3)
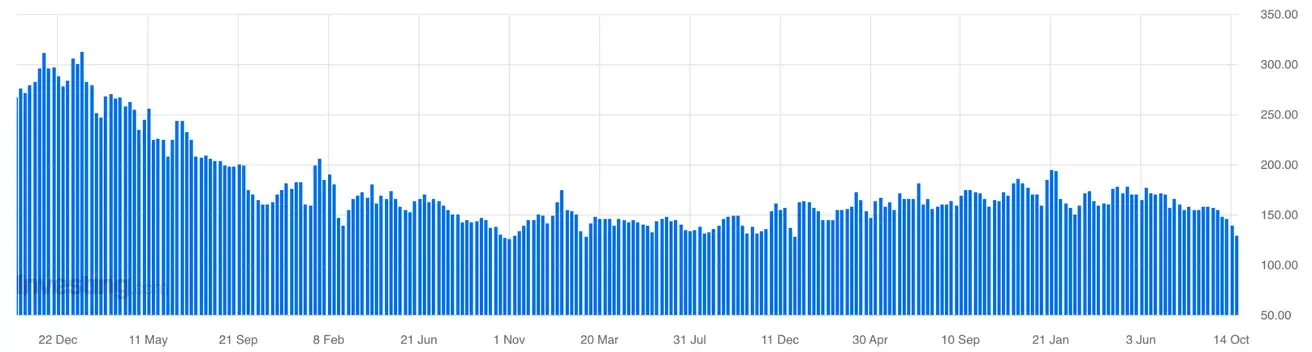
MBA refinantseerimisindeks: 503.1 (eelmine: 513.5)
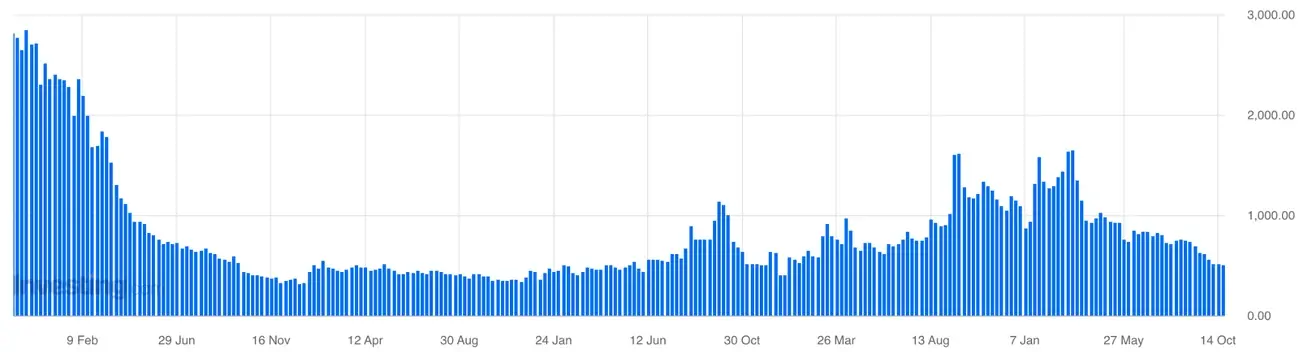
MBA 30-aastane hüpoteegi intressimäär: 7.41% (eelmine: 7.50%)
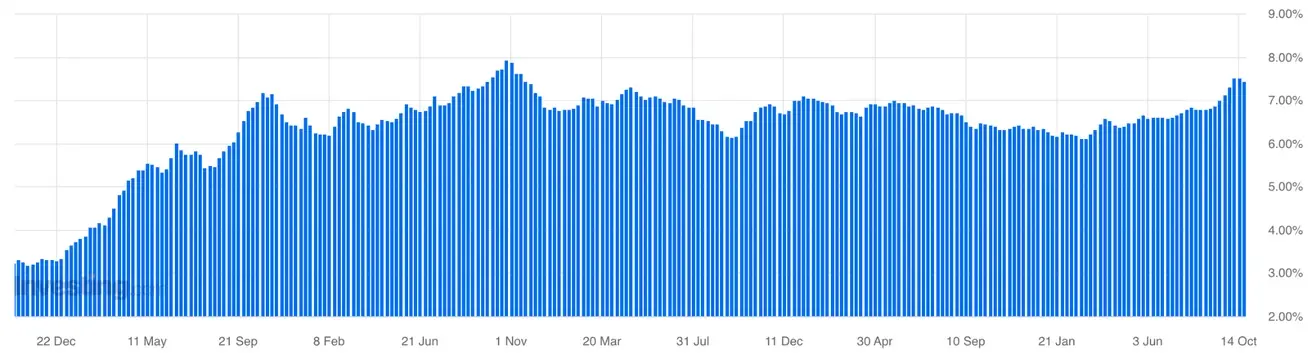
Olemasolevate elamute müük: 3.99M (eelmine: 3.93M)
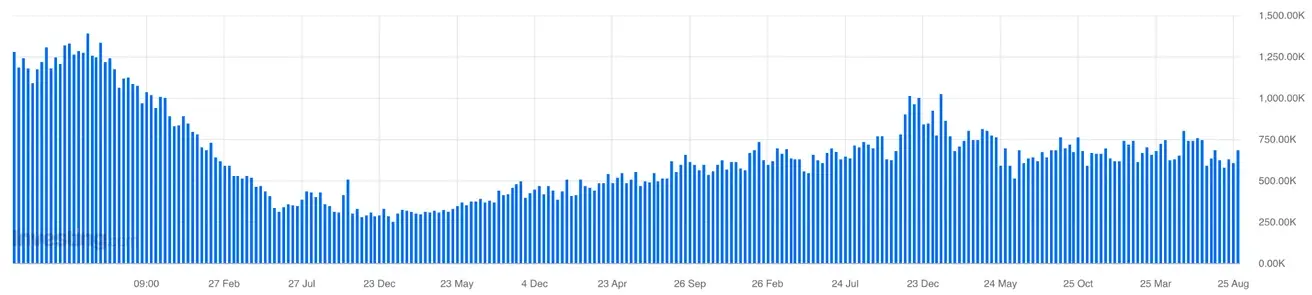
Uute elamute müük: 684K (eelmine: 643K)
Rahapoliitika
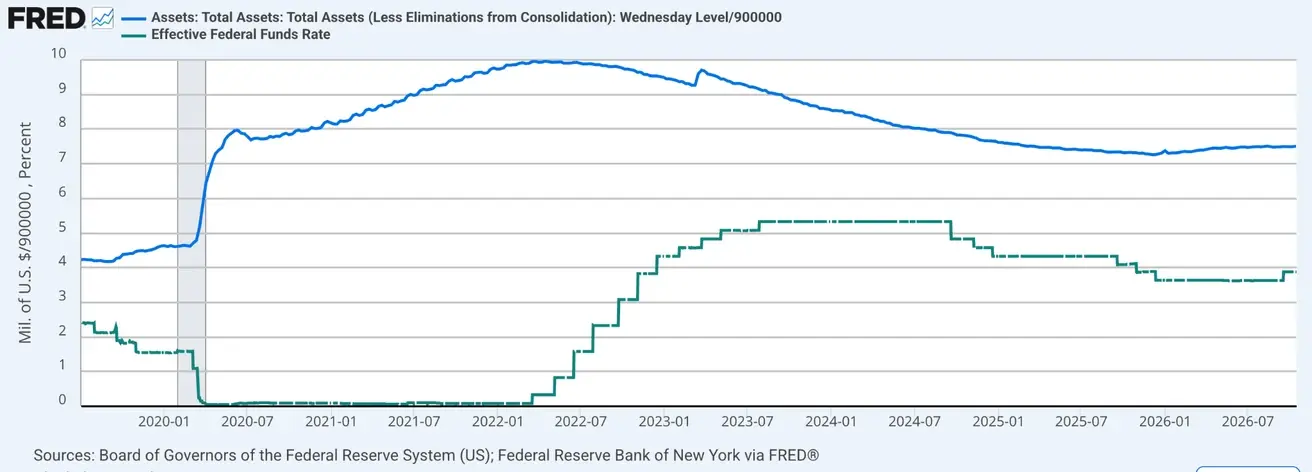
Föderaalfondide määr (EFFR): 3.75%–4.00%
Föderaalreservi bilanss: $6.753 triljonit, +3.34% alates QT lõppemisest ($6.535 triljonit):
Intressimäära turuprognoos (FedWatch)
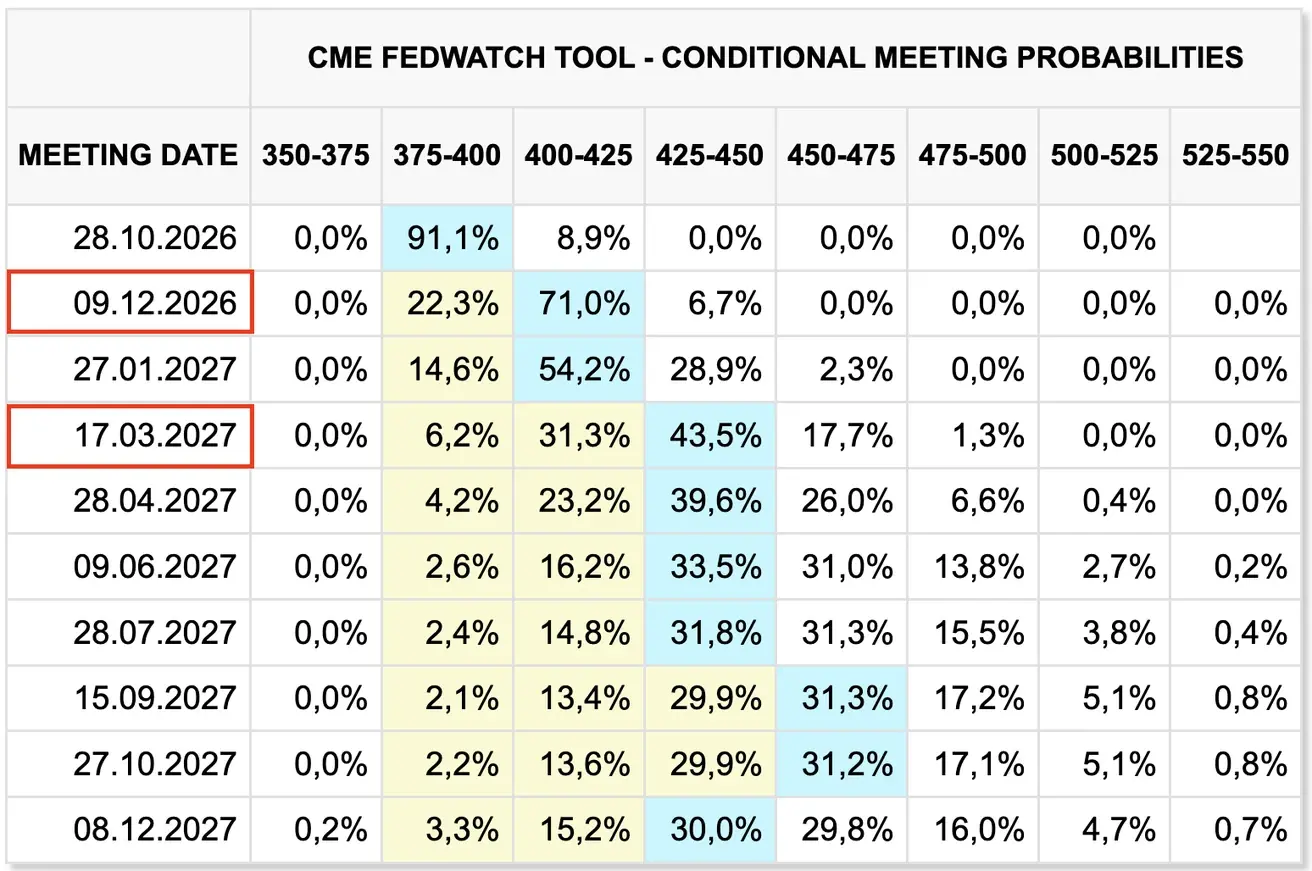
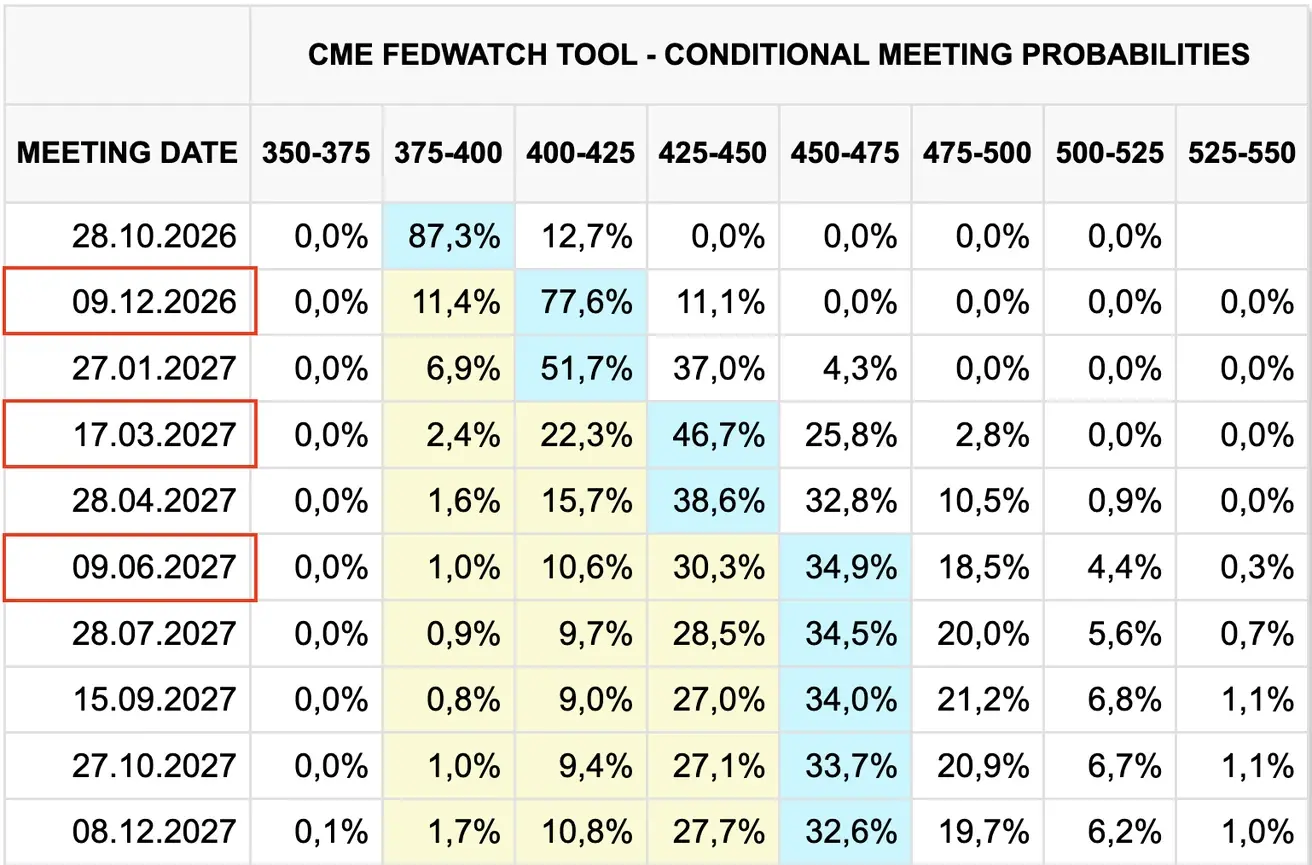
Järgmise FOMC koosoleku (28. oktoober) puhul on 0.25% intressitõusu hinnanguline tõenäosus 8.86% (nädal varem: 12.73%; kuu varem: 68.1%). Baassenaarium on intressimäära hoidmine:
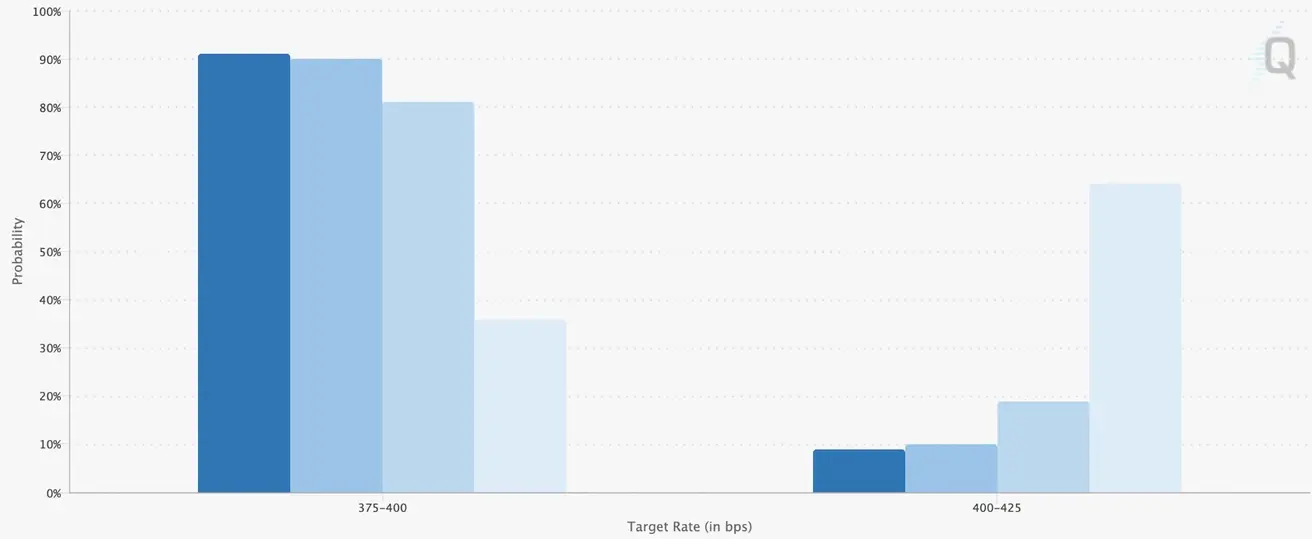
Järgmise 12 kuu jooksul on sentiment paranenud: turg ootab kahte 0.25% intressitõusu, mis viiks määra vahemikku 4.25–4.50% (välja arvatud 2027. aasta oktoobri kõrvalekalle):
Täna:
Nädal varem:
Võlakirjaturg
USA võlaturg: tulusused konsolideeruvad esmastel oksjonitel ja langevad märgatavalt järelturul.
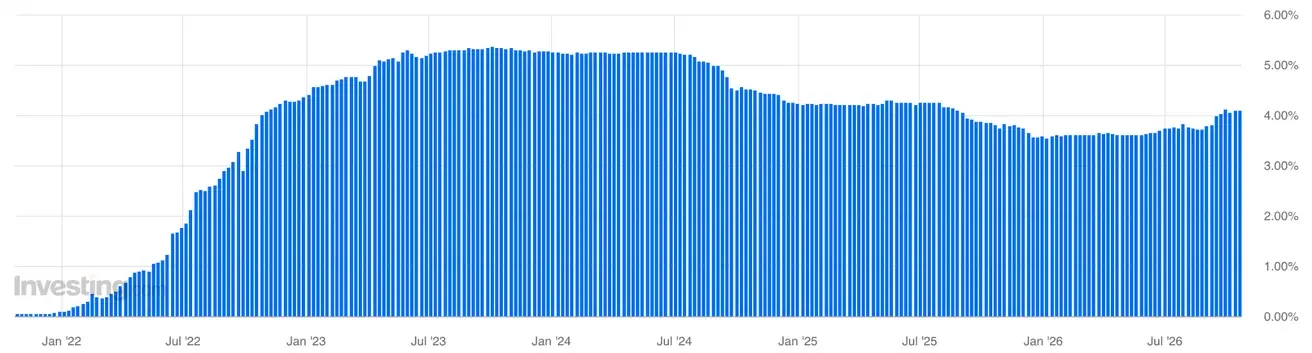
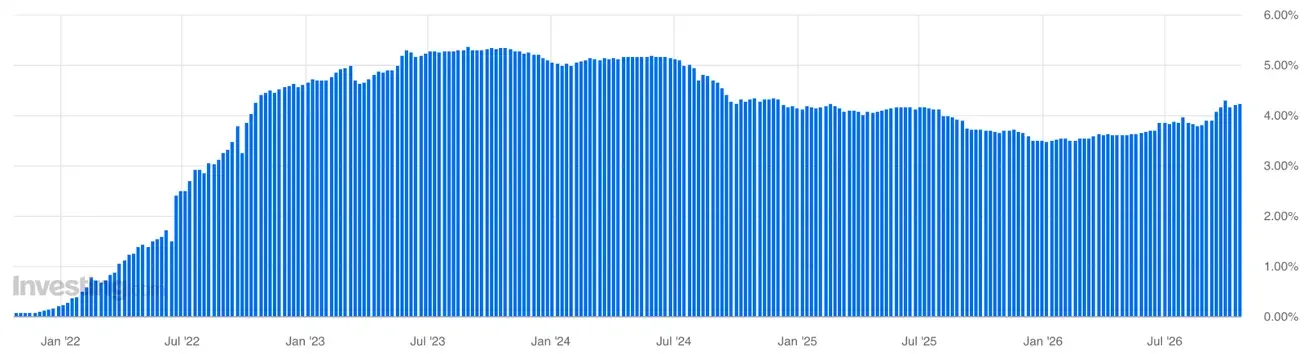
Eelmise nädala riigivõlakirjade oksjonid pidurdasid tulususe tõusu.
3 kuu riigivõlakirja oksjon: 4.095% (eelmine: 4.085%)
6 kuu riigivõlakirja oksjon: 4.220% (eelmine: 4.200%)
20 aasta riigivõlakirja oksjon: 5.469% (eelmine: 5.420%)
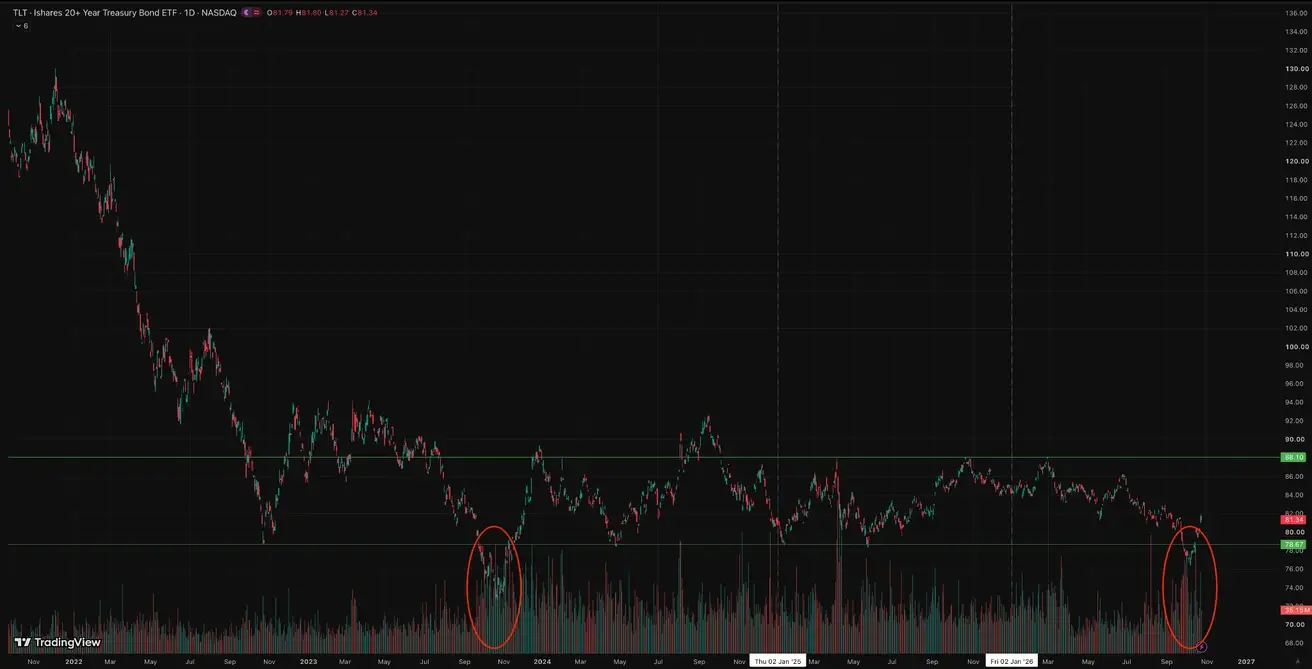
USA riigivõlakirjad 20+ aastat (TLT ETF): nädala tootlus: +1.65% (nädala lõpu sulgemishind: $81.34); aasta algusest: -6.68%
Mõlemas esile tõstetud perioodis kasvas TLT kauplemismaht mitmeaastaste madalpunktide lähedal järsult, millele järgnes hinnatõus.
See võib viidata pakkumise ja nõudluse tasakaalu muutusele pikaajaliste riigivõlakirjade turul. Suur maht madalpunktide lähedal võib peegeldada mitte ainult laialdast müüki, vaid ka suurte ostjate aktiivset pakkumise absorbeerimist. Mahutõusudega kaasnes järsk hinnapõrge.
Mõned investorid peavad praeguseid tulususi piisavalt atraktiivseks, et pikendada kestust. 30-aastaste riigivõlakirjade (5.30%) ja föderaalfondide määra (3.88%) vahe on 142 baaspunkti, mis tähendab, et investorid teenivad pikaajalise intressimäära riski võtmise eest märkimisväärset lisapreemiat. Samal ajal võib see vahe kajastada ka kõrgemat tähtajapreemiat, inflatsioonimääramatust ja USA fiskaalseid riske.
- aastal kinnitas märkimisväärne TLT ralli hiljem esimest tõlgendust. 2026. aastal saame praegu rääkida vaid eeldustest, kuna fundamentaalid on erinevad.
Tulusused ja vahed
- Turutulusus USA riigivõlakirjadele 10-aastase konstantse tähtajaga: 4.96% (eelmine: 5.07%);
- 2-aastase USA riigivõlakirja tulusus: 4.66% (eelmine: 4.72%);
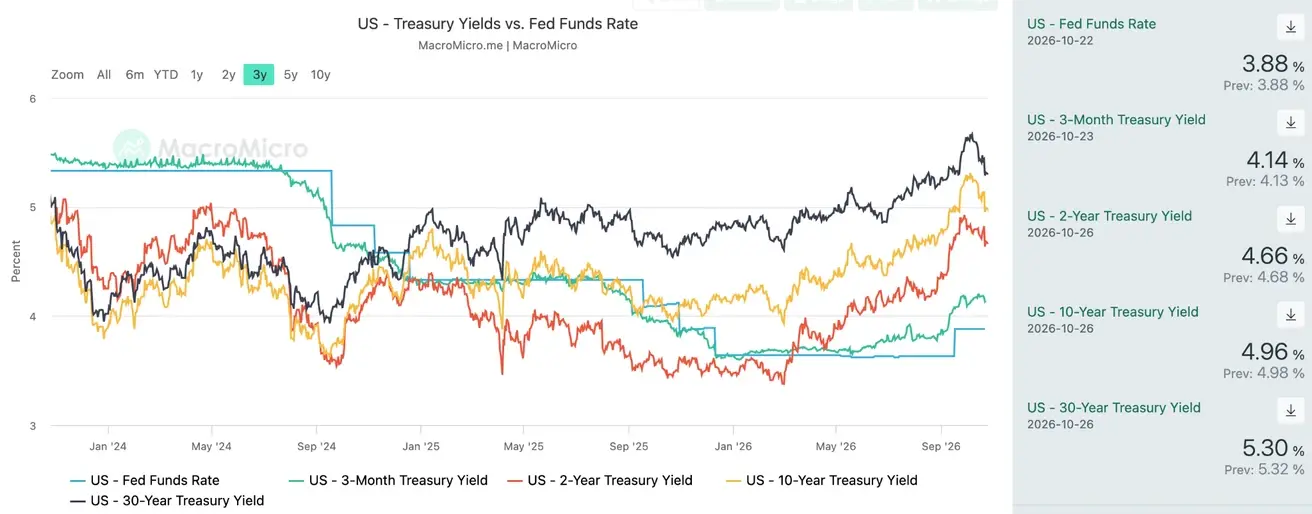
- 10-aastaste ja 2-aastaste USA riigivõlakirjade tulususe vahe on 30 baaspunkti (eelmine: 35 bps);
- 10-aastaste ja 3 kuu USA riigivõlakirjade tulususe vahe on 82 baaspunkti (eelmine: 89 bps).
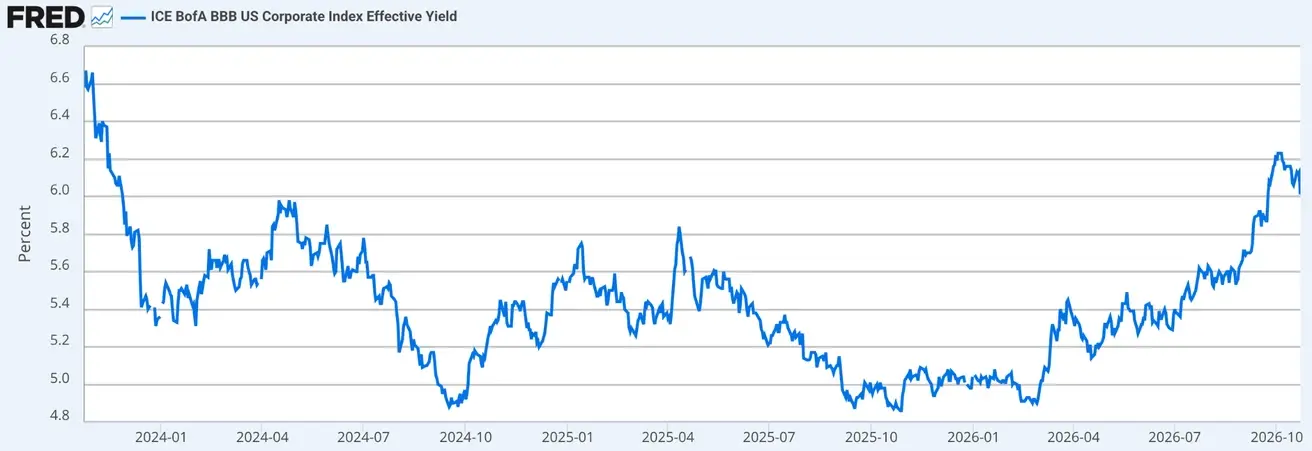
- ICE BofA BBB US Corporate Index Effective Yield: 6.01% (eelmine: 6.07%).
USA riigivõlakirjade tulukõver
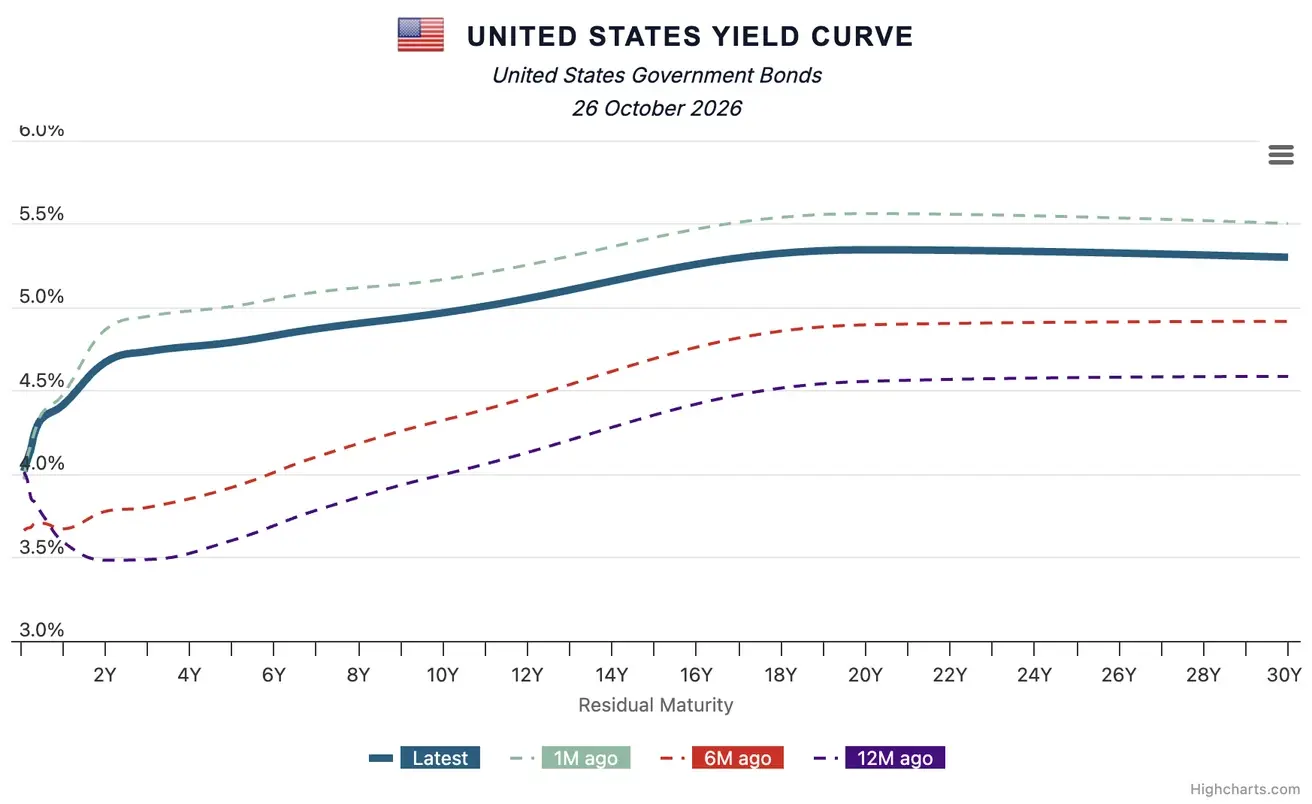
5-aastase USA krediidiriski vahetuslepingu (CDS) maksumus — turupõhine suveräänse maksejõuetuskindlustuse mõõdik — on 34.14 baaspunkti (võrreldes 37.36 baaspunktiga nädal varem).
S&P500
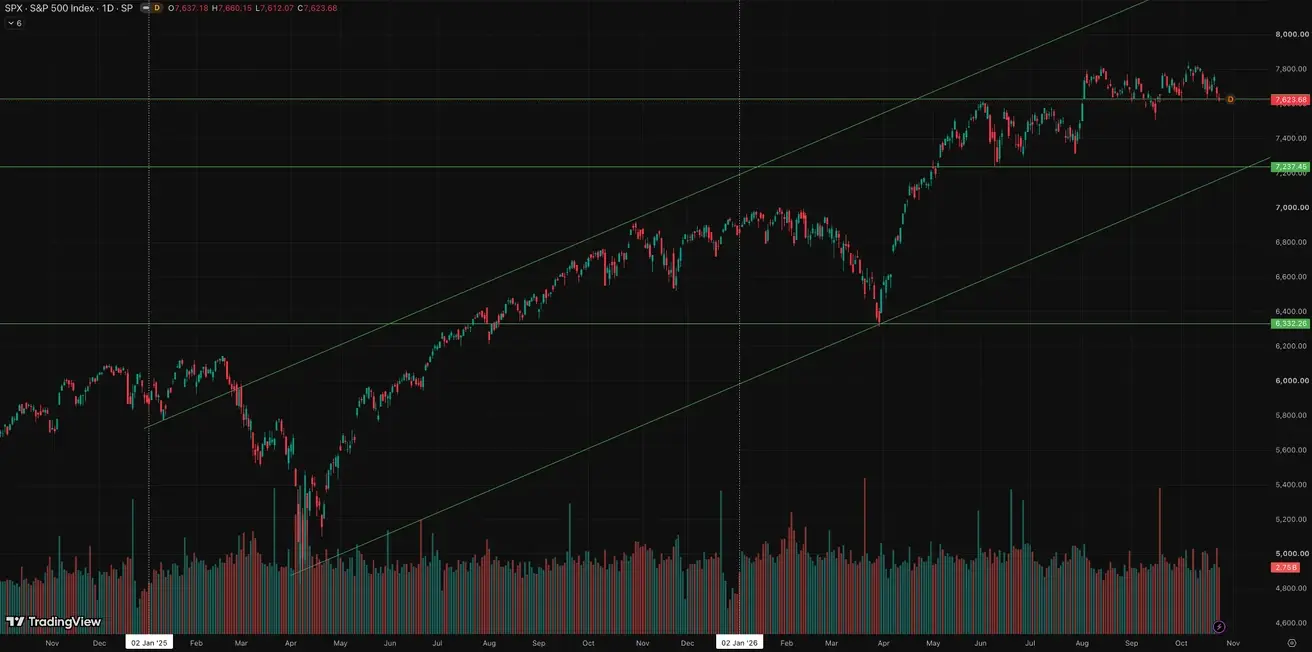
Nädala tootlus: -0.47% (nädala lõpu sulgemishind: 7,623.68); aasta algusest: +11.37%.
NASDAQ100
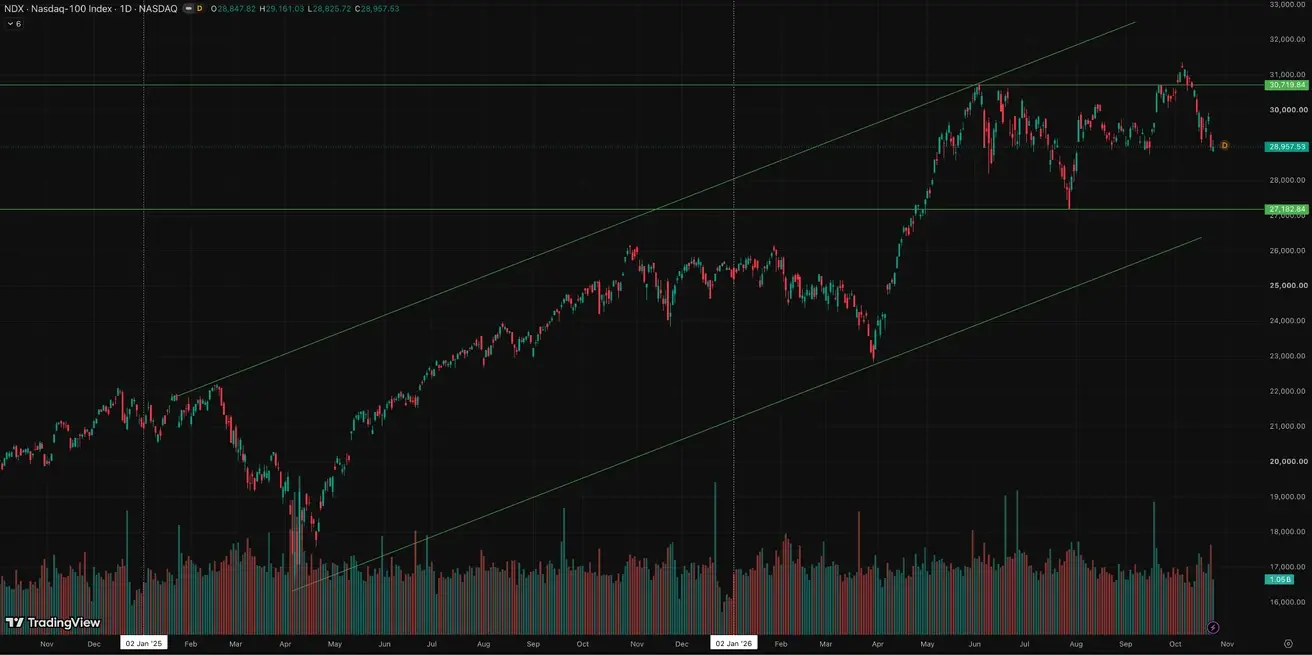
Nädala tootlus: -0.79% (nädala lõpu sulgemishind: 28,957.53); aasta algusest: +14.68%.
VIX
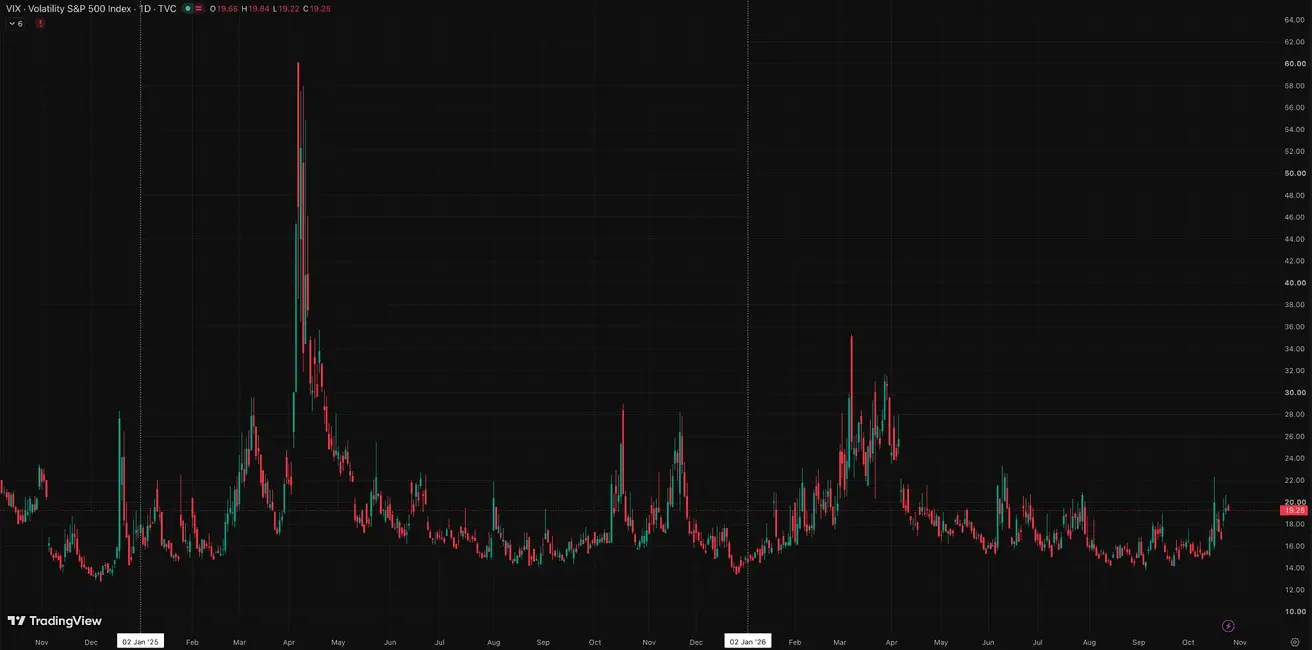
VIX (volatiilsusindeks): nädala lõpu sulgemishind 19.44 punkti.
Euroala
- EKP tõstis intressimäärasid, säilitades samal ajal kullilise hoiaku, kuna inflatsiooniriskid jätkavad kasvu;
- Lähis-Ida konflikti taustal korrigeeris EKP oma SKP prognoose allapoole ja tõstis lähiaastate inflatsiooniprognoose.
EKP ametnike retoorika:
Christine Lagarde. Teema: inflatsiooniriskid, majanduslik vastupidavus ja rahapoliitika väljavaade.
EKP president märkis, et euroala majandus püsib vastupidav hoolimata energialöögist ja geopoliitilisest ebakindlusest. Samal ajal kiirenes inflatsioon septembris 3.8%-ni ja põhinflatsioon 2.5%-ni. Kõrgemad energiahinnad hoiavad tõenäoliselt üldinflatsiooni 2027. aasta esimesel poolel sihttasemest märgatavalt kõrgemal.
Peamine rahapoliitiline signaal: energialöök on liiga suur, et EKP saaks seda ignoreerida, kuid vastus peab jääma mõõdukaks. Seni ei näe EKP energiahinnast tuleneva inflatsiooni olulist ülekandumist palkadesse ja muudesse hindadesse väljaspool seda, mis on juba prognoosides kajastatud. Lagarde viitas ka rangematele finantstingimustele, mis tulenevad kõrgematest pikaajalistest intressimääradest.
Järeldus: retoorika on mõõdukalt kulliline, kuid see ei viita vajadusele agressiivsete intressitõusude järele. EKP tunnistab inflatsiooniriske, arvestades samal ajal juba rangemate finantstingimuste jahutavat mõju.
Makromajandusandmed
Kommentaar
Euroala majandus näitab mõõdukat vastupidavust ja on seni vältinud selget langust; samas seisab see silmitsi kiireneva inflatsiooni, nõrga tarbijakindluse ja aeglustuva tööstustoodanguga.
Peamine risk on muidugi inflatsioon, mis on 2% eesmärgist märgatavalt kõrgemal, jättes rahapoliitiliseks leevendamiseks piiratud ruumi. Samal ajal võivad täiendavad intressitõusud veelgi pidurdada sisenõudlust ja investeeringuid.
Tööstustoodang langes 0.5% MoM ja 1.1% YoY. Tarbijate meeleolu püsib madalal (indeks on -17.9), mis seab ohtu eratarbimise ja sisenõudluse taastumise.
Erinevalt USA-st, kus jahtuva tööturuga kaasneb vastupidav tarbijanõudlus, on euroalal keerukam segu halvenevast tarbijameeleolust ja kiirenevast inflatsioonist. See muudab EKP poliitikatee vähem kindlaks.
Intressimäärad
- Hoiustamise püsivõimaluse määr: 2.50% (eelmine: 2.25%);
- Marginaalse laenuvõimaluse määr: 2.9% (eelmine: 2.65%) — määr, millega pangad saavad keskpangast üleöö rahastust;
- Põhiline refinantseerimismäär (põhimäär): 2.65% (eelmine: 2.40%).
Inflatsioon: tarbijahinnaindeks (CPI) (september)
- Põhi-CPI (YoY): 2.5% (eelmine: 2.4%);
- Üldine CPI: 0.6% (MoM) (eelmine: 0.4%);
- CPI: 3.8% (YoY) (eelmine: 3.2%).
SKP (II kvartal 2026)
- QoQ: 0.6% (eelmine: -0.2%);
- YoY (lõplik): 0.5% (esialgne hinnang: 0.4%); (eelmine: 0.3%).
Kaubandusbilanss (USD) (YoY): -16.1 bn (eelmine: 10.7 bn);
Tööstustoodang (september): (MoM) -0.5% (eelmine: -0.3%, korrigeeritud).
Töötuse määr (august): 6.4% (eelmine: 6.4%).
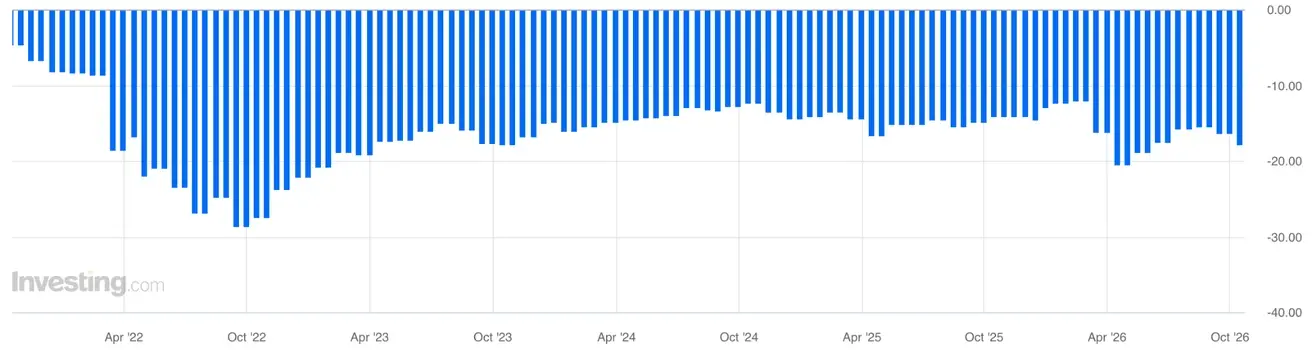
Euroala tarbijakindluse indeks: -17.9 (eelmine: -16.8)
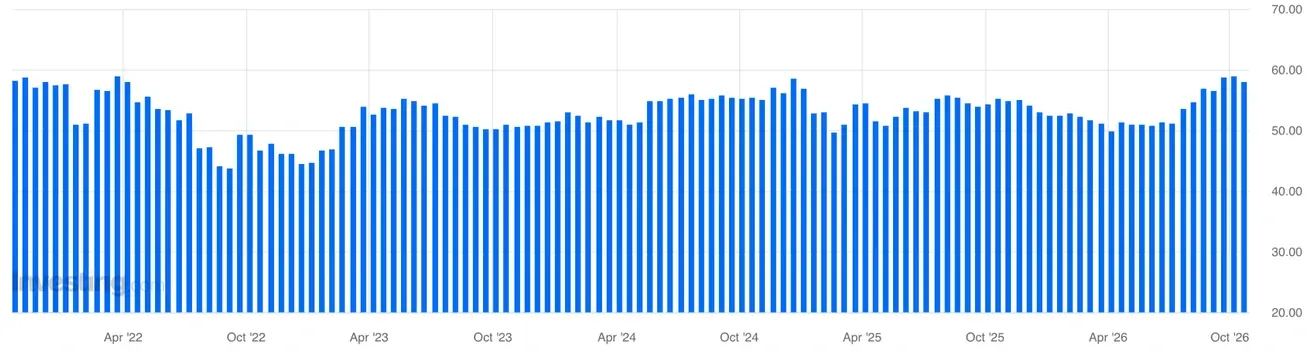
Ostujuhtide indeks (PMI) (september)
- Teenuste PMI: 51.7 (eelmine: 53.0, korrigeeritud);
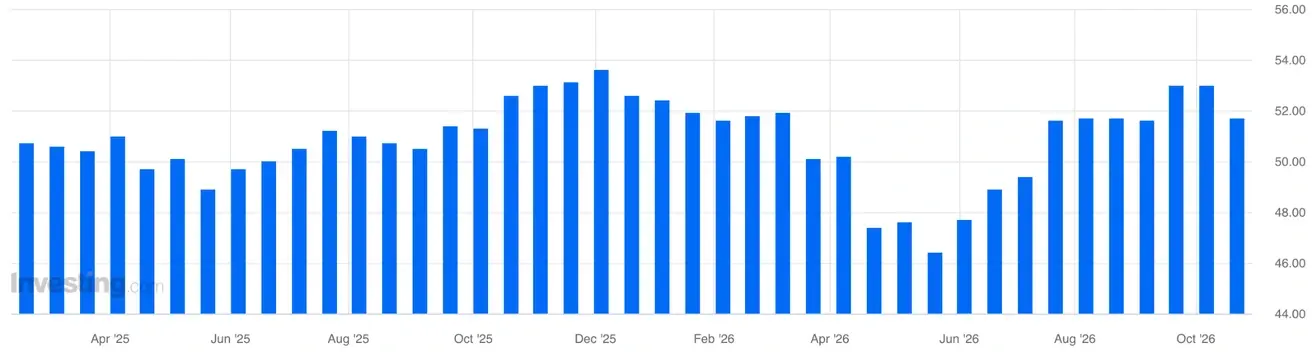
- Tööstuse PMI: 52.4 (eelmine: 52.9);
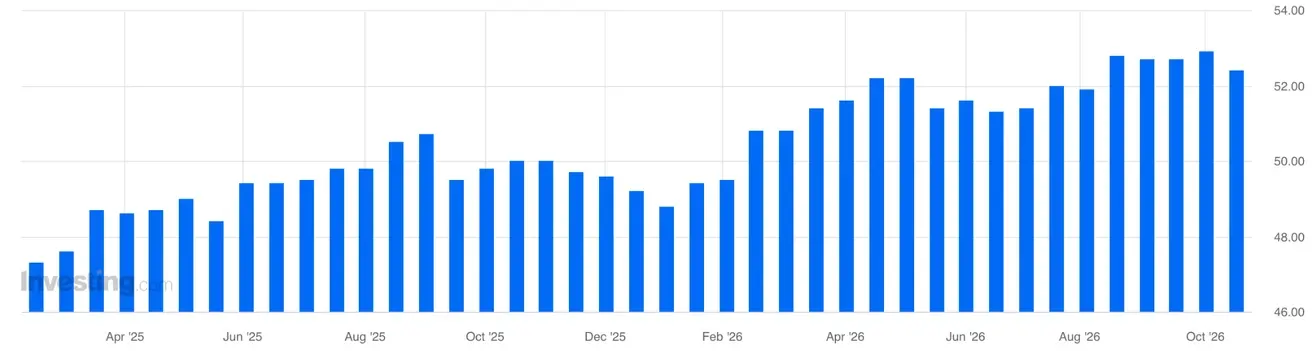
- S&P Globali kombineeritud PMI: 51.9 (eelmine: 52.9).
Euro Stoxx 600 (FXXP1!)
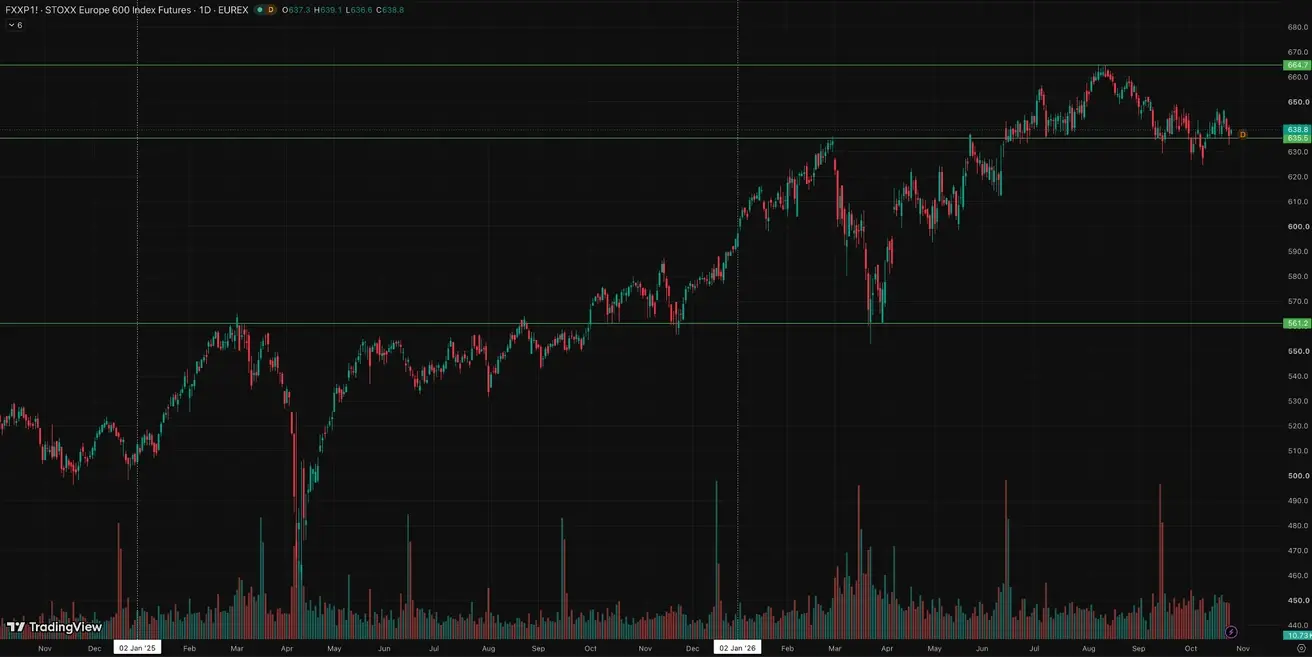
Nädala tootlus: -1.50% (nädala lõpu sulgemishind: 636.40); aasta algusest: +7.14%.
Hiina
Hiina majandus jätkab stabiliseerumist, mida toetavad tugevad ekspordid, samal ajal kui sisenõudlus ja investeeringud taastuvad järk-järgult. Poliitikakujundajad jäävad stiimulite rakendamisel mõõdukaks ja sihipäraseks.
- Intressimäärad jäid muutumatuks;
- Rahapoliitika on endiselt toetav;
- Hiina kinnitas oma pühendumust eelarvelisele toetusele majanduskasvu jaoks 2026. aasta plaani raames, sealhulgas meetmed sisenõudluse stimuleerimiseks, maksusoodustuste ja toetuste optimeerimiseks ning tööstusvõimsuse moderniseerimiseks.
Kommentaar
PBoC jättis intressimäärad muutmata.
Hiina majandus kasvab jätkuvalt suhteliselt tugevas tempos, mida veavad tööstus (+5.5% YoY) ja väliskaubandus (133 bn dollari suurune kaubandusülejääk), samal ajal kui eksport näitab jätkuvalt tugevat hoogu (+36.3% YoY).
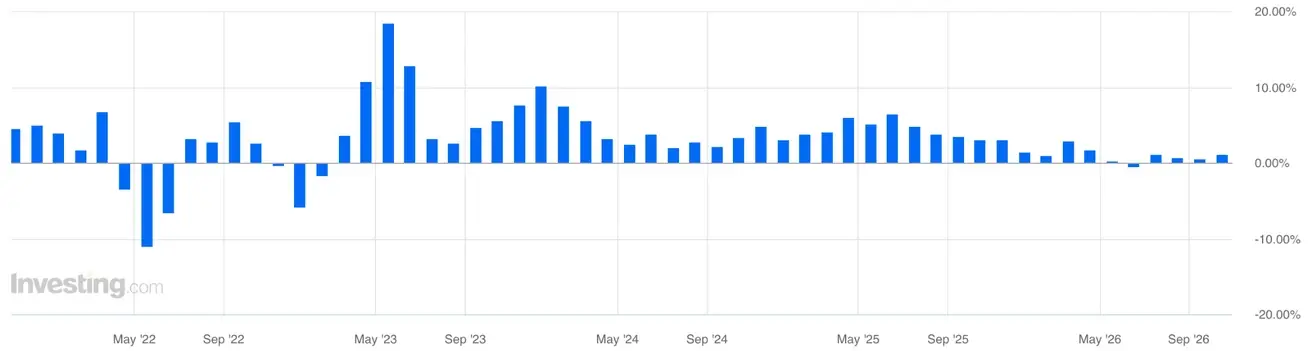
Samas on sisenõudlus (jaemüük +1.1% YoY) ja investeerimisaktiivsus (-7.2%) endiselt väga nõrgad ning kinnisvaraturg püsib surve all.
Samal ajal kiireneb tootjahinna inflatsioon 5.0%-ni madala tarbijainflatsiooni (0.9%) taustal, mis viitab kulusurvele ettevõtete kasumitele — võtmeküsimus on, kas ettevõtted suudavad need kulud klientidele edasi kanda.
+5.5% tööstuskasvu ja 7.2% investeeringute languse kombinatsioon viitab märkimisväärsele struktuursele tasakaalustamatusele. Kui see püsib, võib see piirata Hiina keskpika perioodi kasvupotentsiaali isegi tugeva ekspordi korral. Lisaks vajab Hiina kiiresti sisenõudluse taastumist.
Makromajandusandmed
Intressimäärad
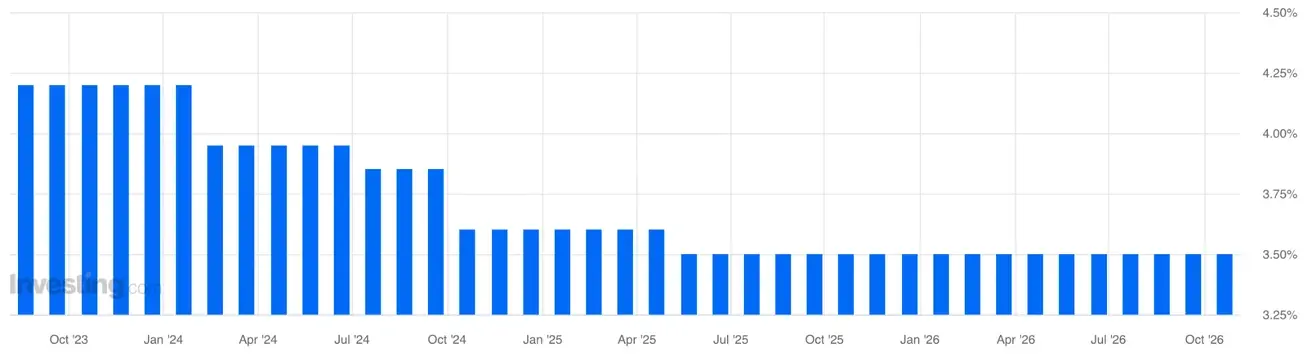
- 1-aastane Loan Prime Rate (keskmise tähtajaga laenamine): 3.00%;
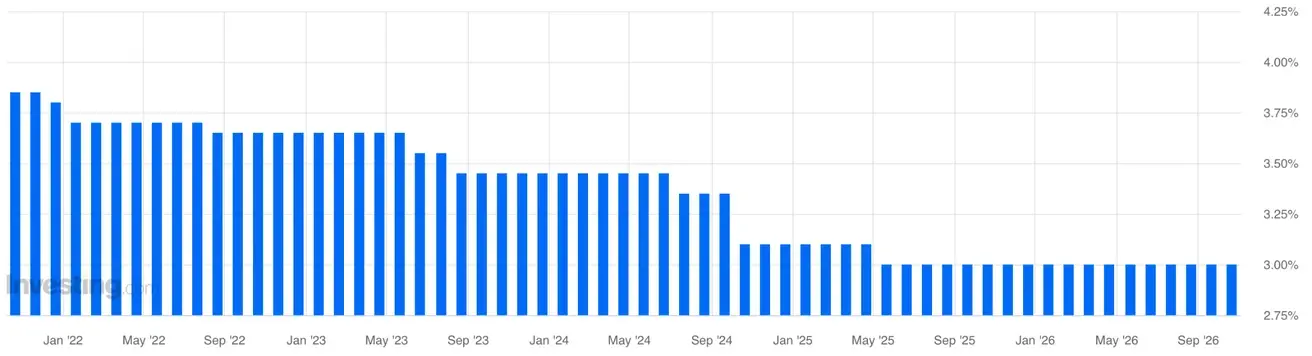
- 5-aastane Loan Prime Rate (hüpoteeklaenude võrdlusmäär): 3.50%.
Inflatsiooni näitajad (september)
- Tarbijahinnaindeks (CPI): 0.2% MoM (eelmine: 0.4%)
- Tarbijahinnaindeks (CPI): 0.9% YoY (eelmine: 0.8%)
- Tootjahinnaindeks (PPI): 5.0% YoY (eelmine: 3.8%).
Kaubandusandmed (september)
Kaubandusbilanss (USD) (YoY): $133.53 bn (eelmine: $119.9 bn);
Import: 31.0% YoY (eelmine: 28.2%);
Eksport: 36.3% YoY (eelmine: 25.0%);
SKP (III kvartal 2026)
- QoQ: 1.2% (eelmine: 0.9%);
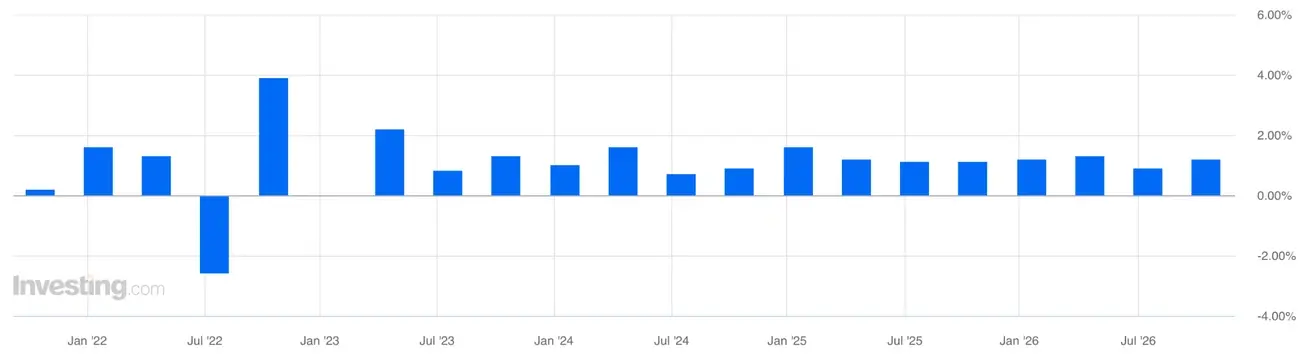
- YoY: 4.5% (eelmine: 4.3%).
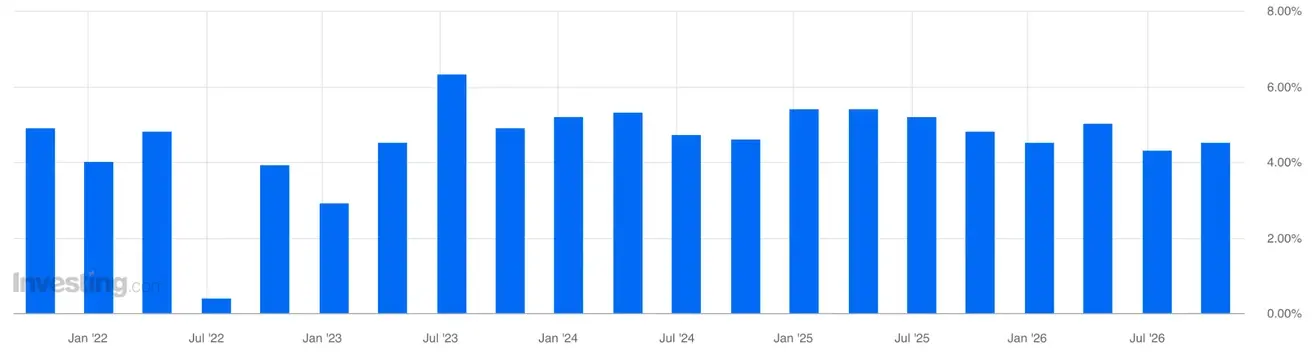
Tööturg
- Töötuse määr (september): 5.2% (eelmine: 5.3%).
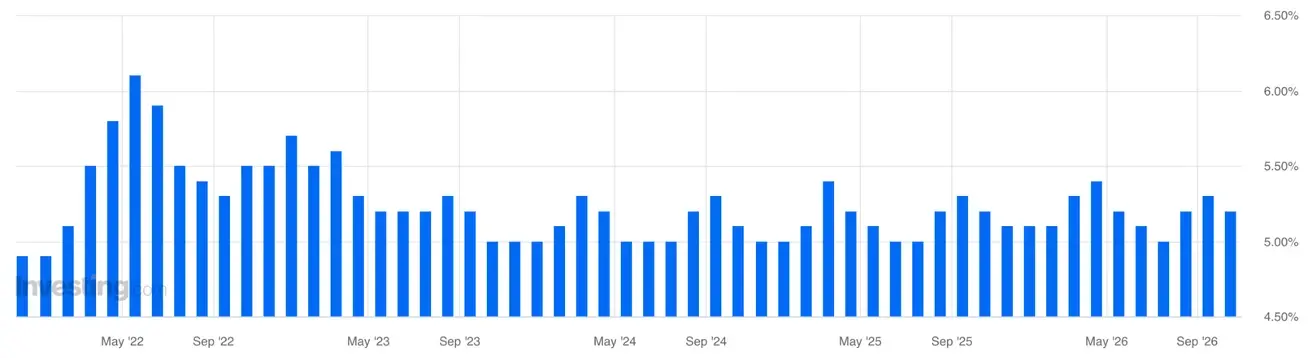
Tööstuslik aktiivsus
- Tööstustoodang (september, YoY): 5.5% (eelmine: 5.2%).
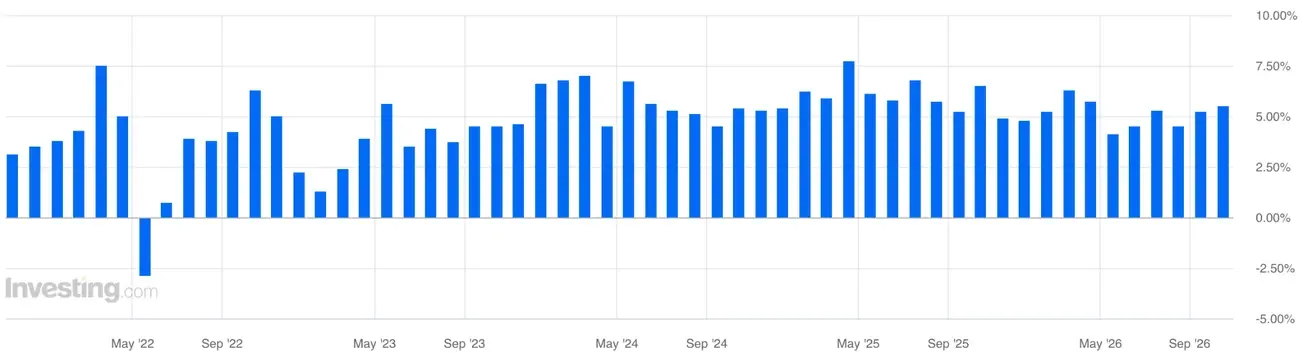
Põhivara investeeringud
- September, YoY: -7.2% (eelmine: -6.7%).
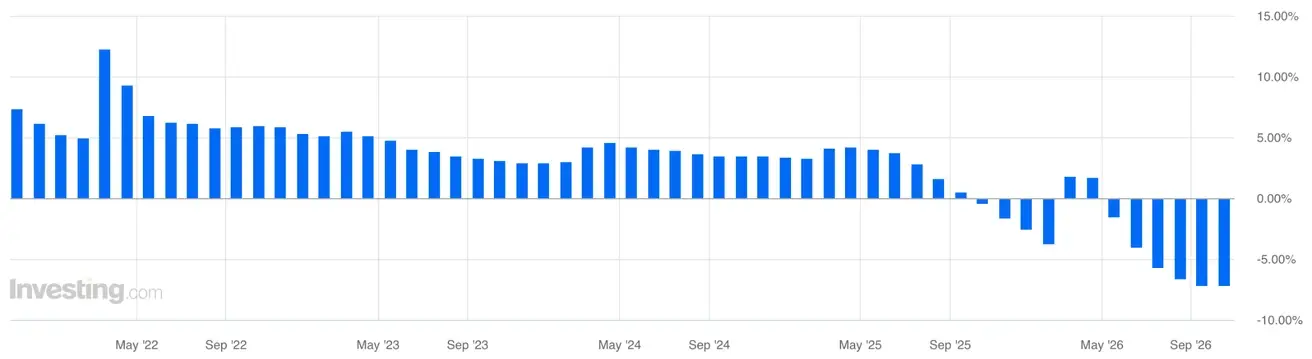
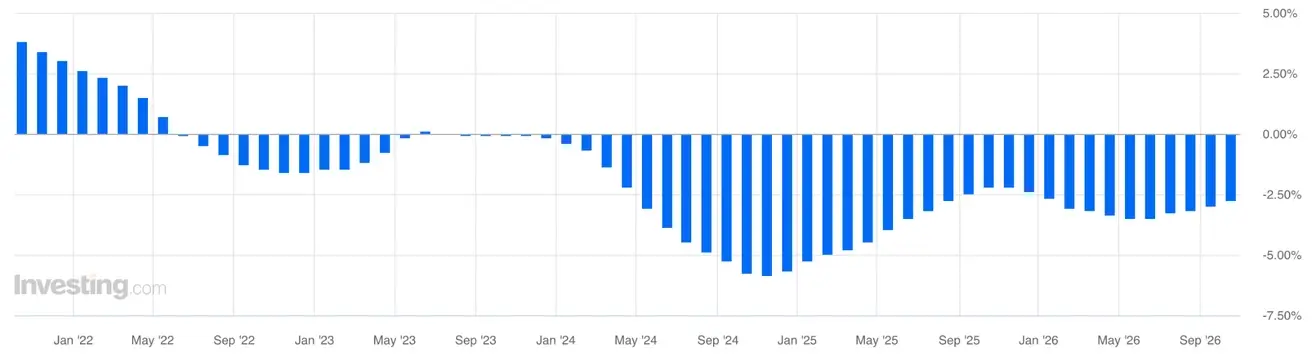
Eluasemehinnaindeks (YoY): -2.8% (eelmine: -3.0%):
Jaemüük
- September, YoY: 1.1% (eelmine: 0.4%):
Ostujuhtide indeksid (PMI) (august)
- Tööstuse PMI: 50.1 (eelmine: 49.8);
- Mittetööstuse PMI: 50.2 (eelmine: 49.0);
- Kombineeritud PMI: 50.7 (eelmine: 49.5).
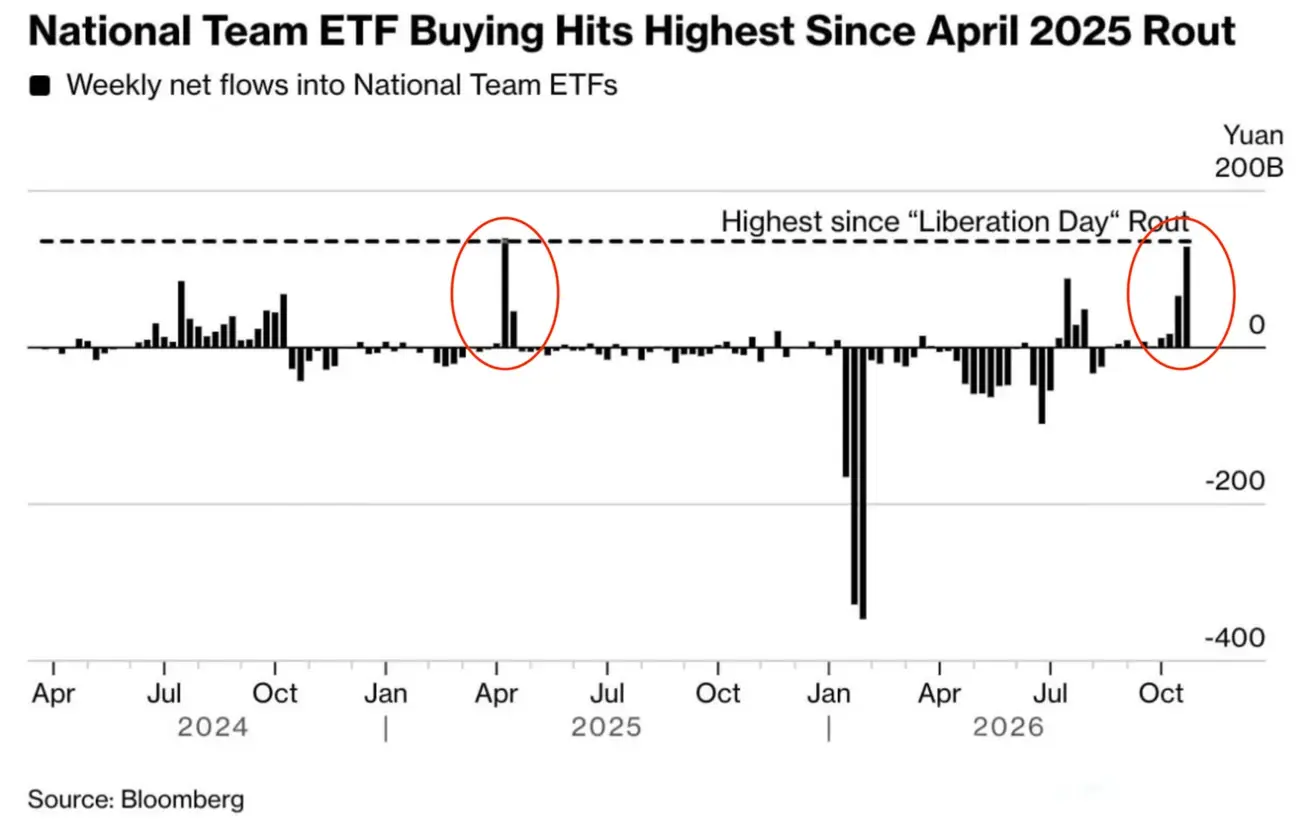
Bloombergi graafiku kohaselt ulatusid Hiina „National Teami” nädalased netosissevoolud ETF-idesse 129 bn jüaanini ($19 bn), mis on kõrgeim tase alates 2025. aasta aprillist.
National Team on mitteametlik nimetus riigi toetatud finantsasutuste rühmale, mis ostab aktsiaid ja ETF-e aktsiaturu stabiliseerimiseks. Suur ostumaht võib viidata riiklike investorite suurenenud sekkumisele turu toetamiseks.
Sarnane ostulaine toimus 2025. aasta aprillis pärast USA „Liberation Day” tariifiteadet. Praegused mahud on võrreldavad selle perioodiga, mis rõhutab reageeringu ulatust.
Peamised osalejad:
- Central Huijin Investment: riigile kuuluv investeerimisühing.
- China Securities Finance Corporation (CSF): riiklik vahend aktsiaturu toetamiseks.
- Suured riigiettevõtted ja finantsasutused.
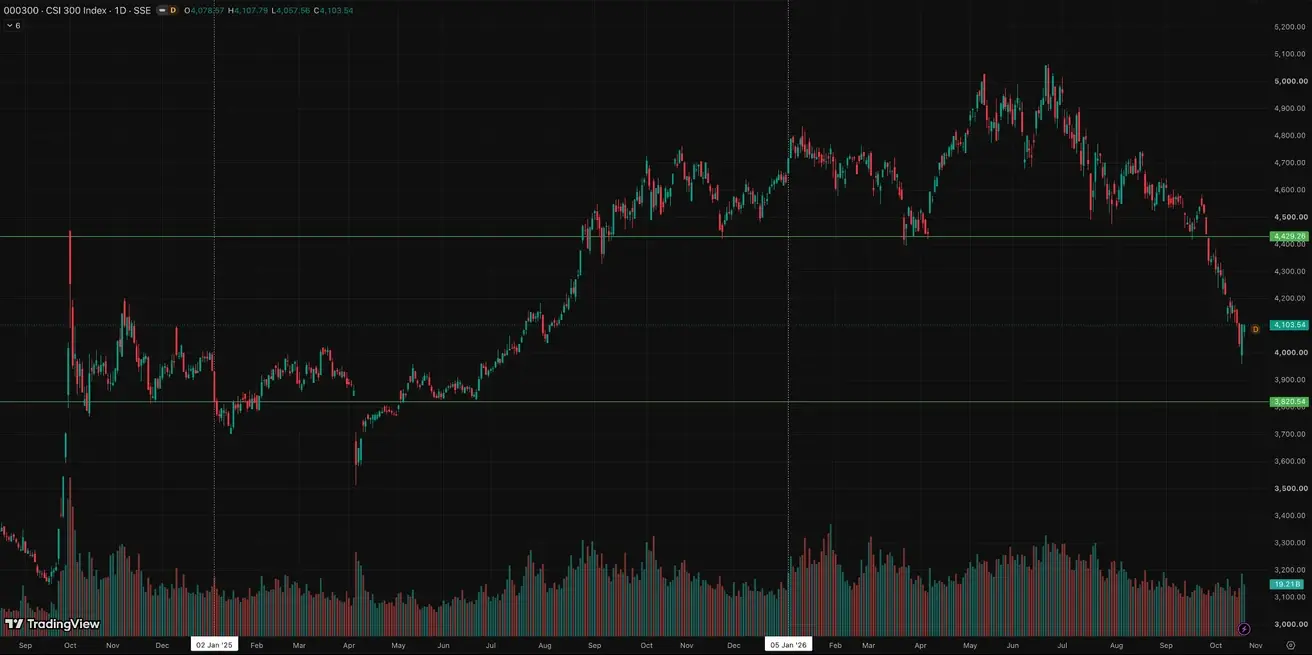
CSI 300 indeks (000300.HK)
Nädala tootlus: -1.57% (nädala lõpu sulgemishind: 4,105.33); aasta algusest: -11.93%.
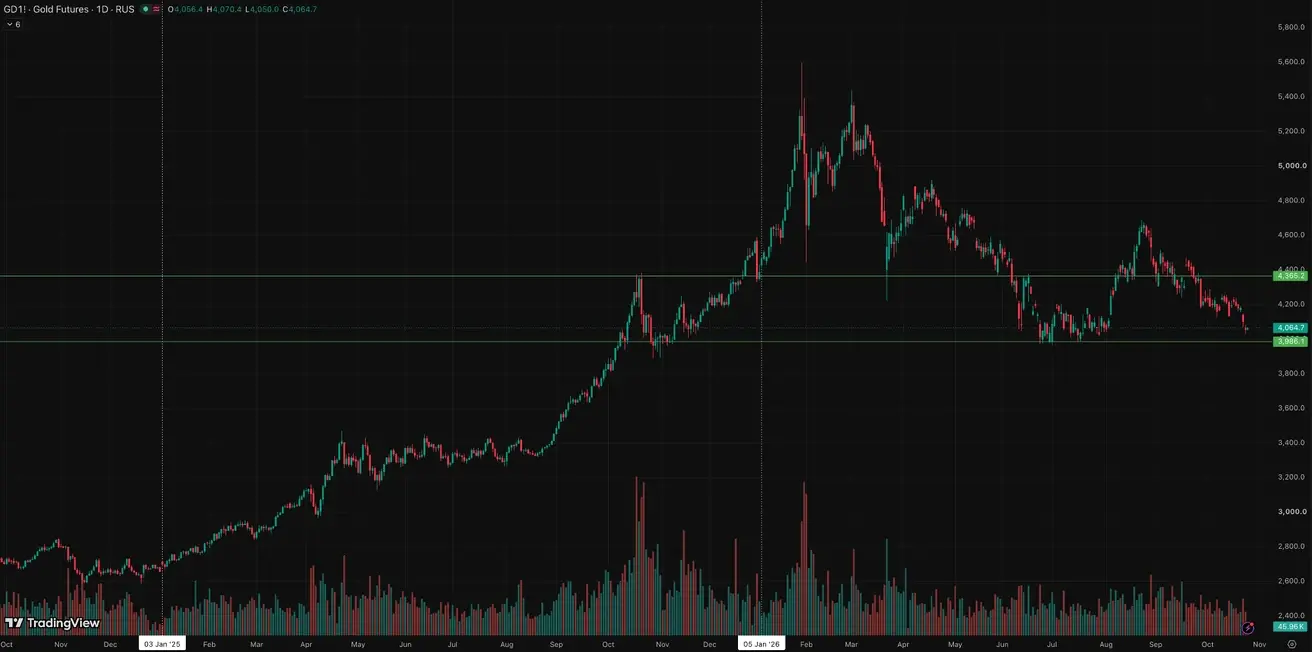
Kulla futuurid (GC)
Nädala tootlus: -3.83% (nädala lõpu sulgemishind: $4,054.50 troiuntsi kohta); aasta algusest: -6.41%
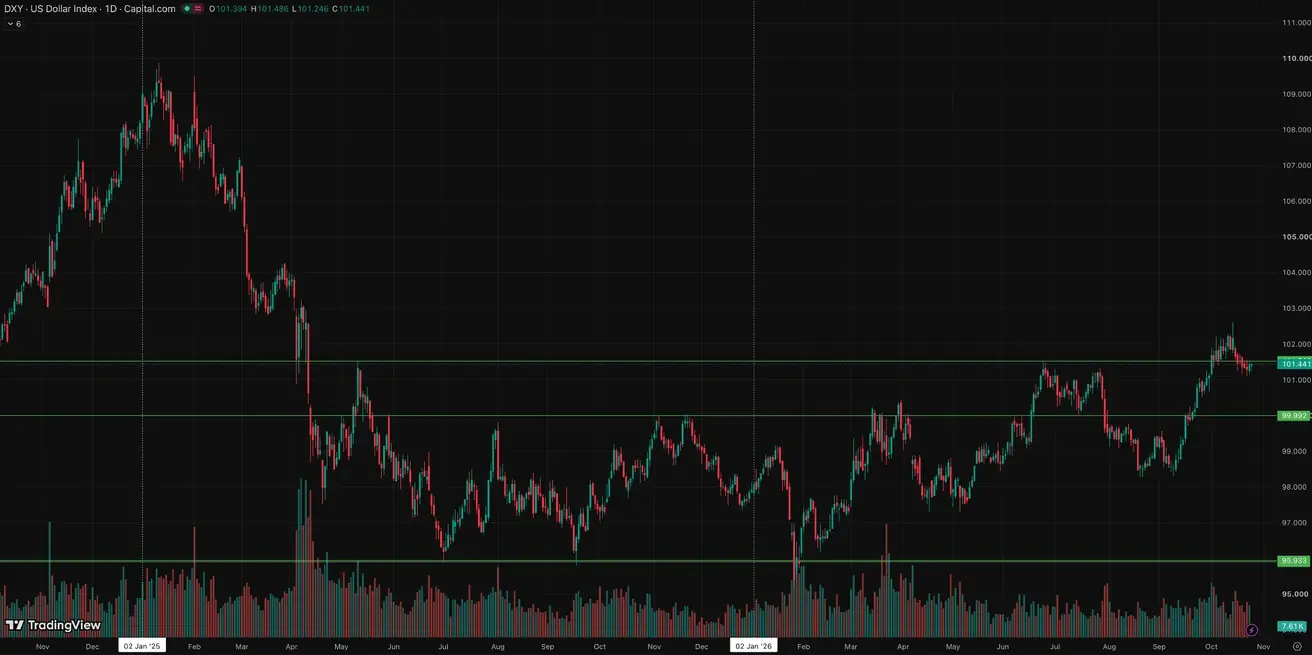
Dollari indeksi futuurid (DX)
Nädala tootlus: -0.02% (nädala lõpu sulgemishind: 101.436); aasta algusest: +3.51%.
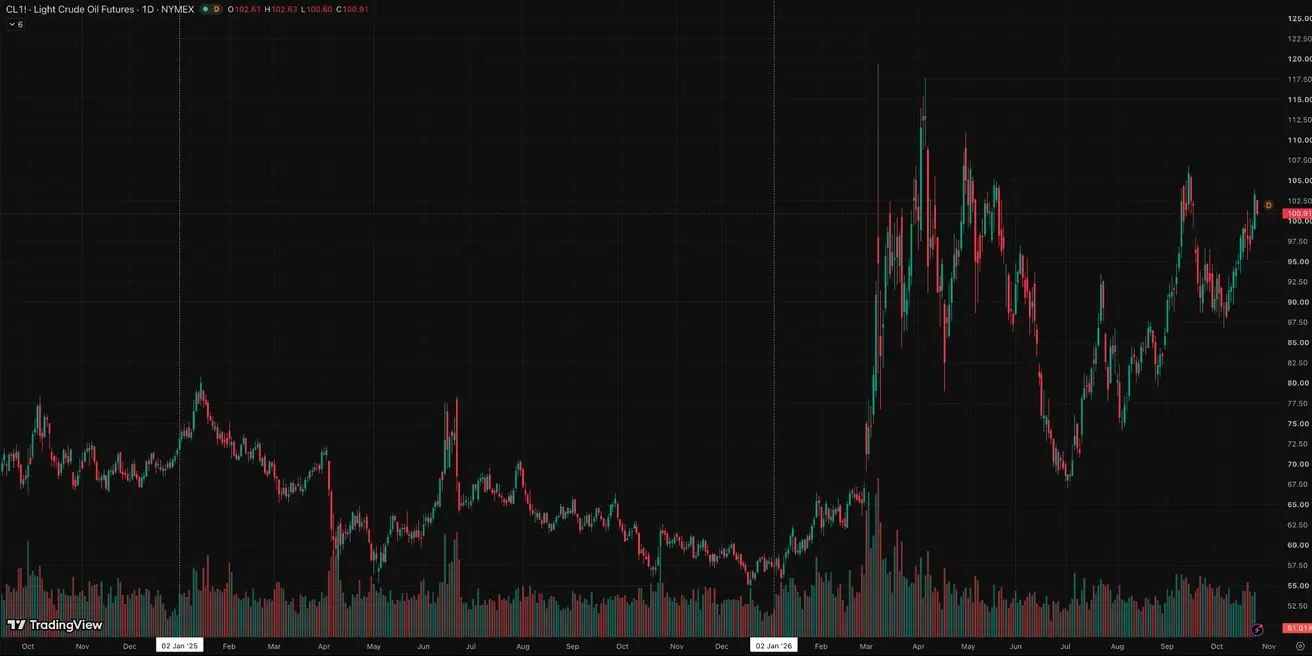
Naftafutuurid
Nädala tootlus: +4.29% (nädala lõpu sulgemishind: $103.27 barreli kohta); aasta algusest: +79.88%
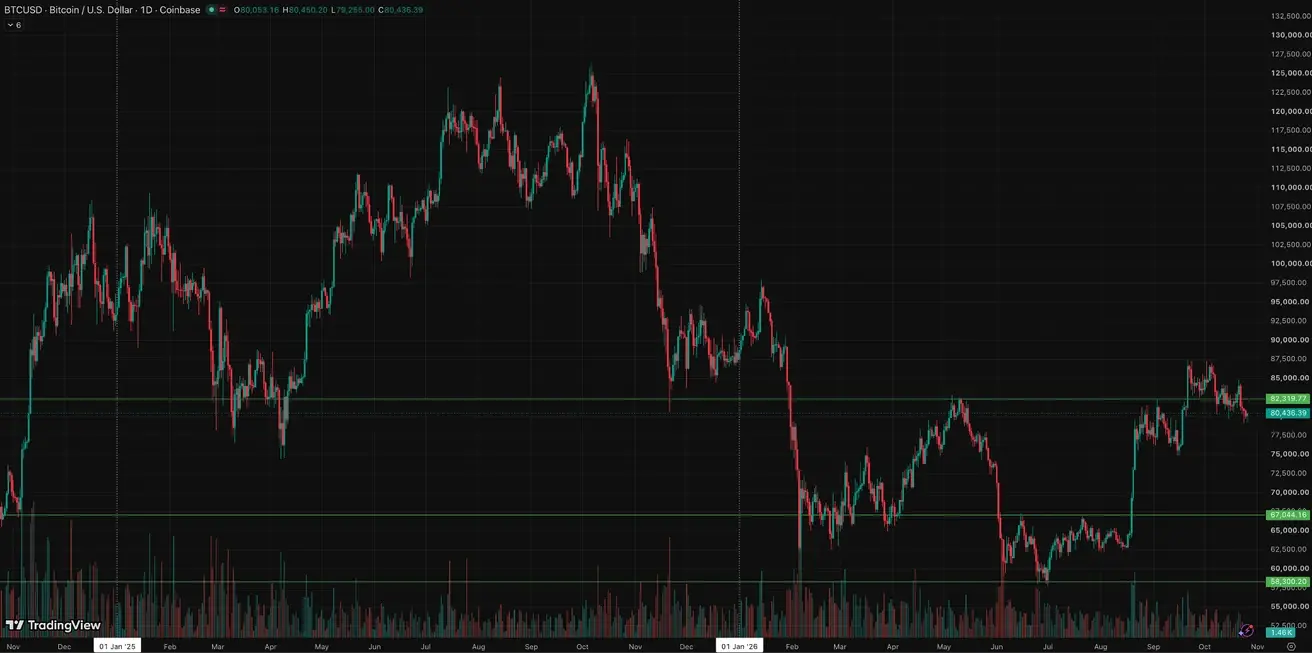
Krüptoturg
BTC futuurid
Nädala tootlus: -2.38% (nädala lõpu sulgemishind: $80,053.16); aasta algusest: -8.74%.
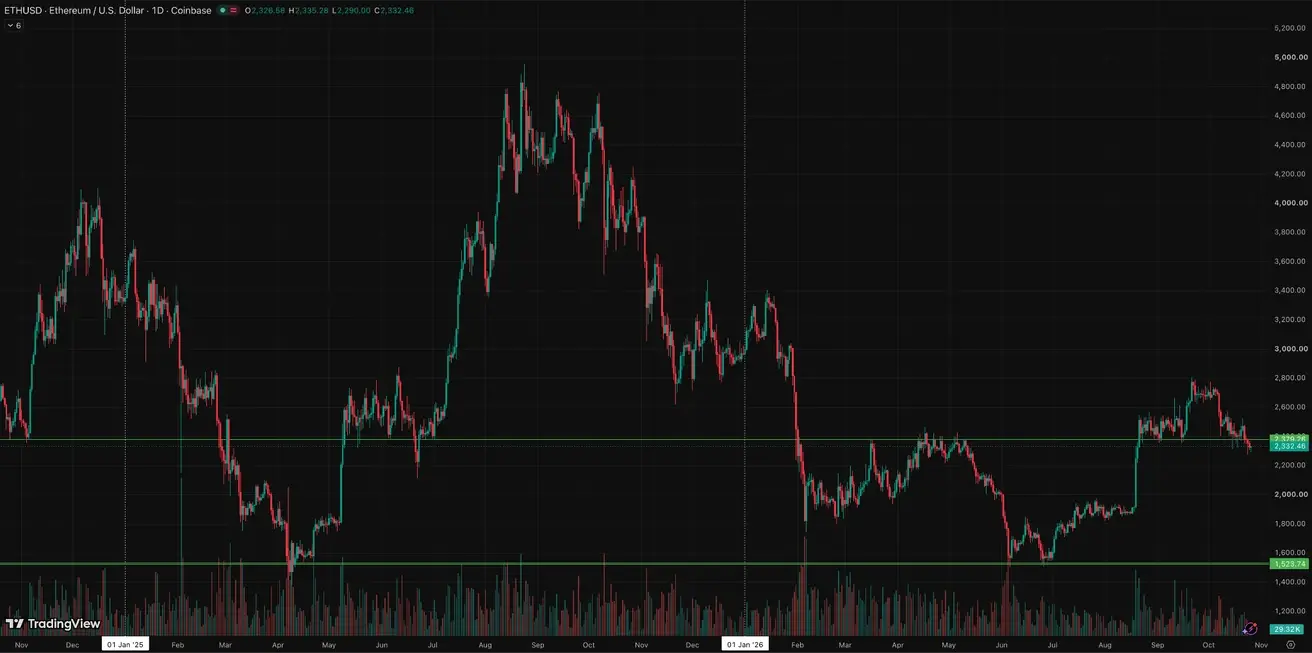
ETH futuurid
Nädala tootlus: -3.35% (nädala lõpu sulgemishind: $2,326.75); aasta algusest: -21.76%.
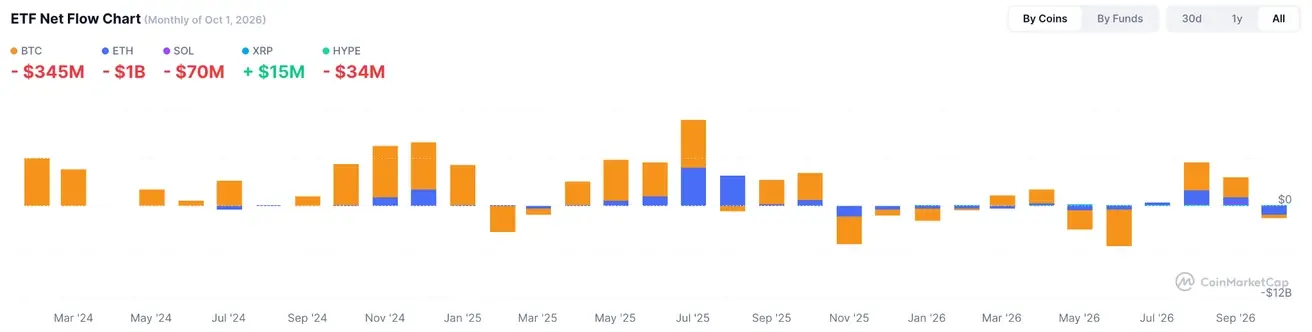
ETF-i netovood