English
 Қазақша
 Eesti
19 октября – 25 октября 2026: Еженедельный экономический обзор
Ключевые обновления рынка
Основные тезисы:
- Ставка повышена до диапазона 3,75-4,00%, риторика "ястребиная";
- Режим ДКП умеренно жесткий;
- Макроданные США подтверждают сценарий мягкой посадки, риски инфляции растут, рынок труда охлаждается без признаков рецессии и пока не требует снижения ставки.
- ФРС немного улучшил прогнозы по ВВП и занятости, краткосрочные инфляционные прогнозы повышены.
Макростатистика. США
Американская экономика продолжает двигаться по траектории "мягкой посадки": рынок труда постепенно охлаждается, зарплатное давление ослабевает, а чувствительный к процентным ставкам ипотечный спрос остаётся слабым. При этом общие потребительские расходы и инвестиции остаются устойчивыми, что обеспечивает умеренный рост ВВП, а низкий уровень первичных заявок на пособия свидетельствует об отсутствии масштабных увольнений.
Для ФРС это неоднозначная комбинация: замедление занятости снижает риски перегрева экономики, но сохраняющаяся устойчивость потребления и инвестиций не создаёт необходимости срочно смягчать денежно-кредитную политику. Дальнейшая траектория ставки будет во многом зависеть от инфляции.
Потребительская инфляция (сентябрь)
- Core CPI: (м/м) 0,3% (пред: 0,3%); (г/г) 2,6% (пред: 2,4%);
- CPI: (м/м) 0,6% (пред: 0,4%); (г/г) 3,7% (пред: 3,4%).
Индексы цен производителей (сентябрь)
- PPI (м/м): 1,3%, (пред: 0,4%);
- Core PPI (м/м): 0,7%, (пред: 0,3%).
Инфляционные ожидания (Michigan) (сентябрь)
- 12-ти месячная ожидаемая инфляция: 4,7%, пред: 4,6%;
- 5-ти летняя ожидаемая инфляция: 3,5%, пред: 3,4%.
Инфляционный ориентир ФРС: ценовой индекс расходов на личное потребление (август):
- Core PCE: м/м: 0,2% (пред: 0,1%); г/г: 3,0% (пред: 3,7%):
- PCE: м/м: 0,3% (пред: 0,1%); г/г: 3,4% (пред: 3,4%):
ВВП (Бюро экономического анализа США, BEA) 2Q26 в годовом исчислении, третья оценка: 2,2%, (вторая оценка: +1,5%; 1Q26 был пересмотрен с +2,1% до 2,5%).
Индикатор GDPNow («текущая» версия официальной оценки до ее публикации) от Федерального резервного банка Атланты (3Q2026): 3,6% (пред: 3,6%).
Индекс розничных продаж Redbook, выступающий косвенным оперативным индикатором потребительского спроса в США, замедлился с 10,4% до 9,0% г/г. Однако в более долгосрочной перспективе показатель сохраняет устойчивую восходящую динамику, наблюдаемую с начала 2026 года. Это свидетельствует о сохранении потребительской активности, несмотря на охлаждение рынка труда и высокие процентные ставки.
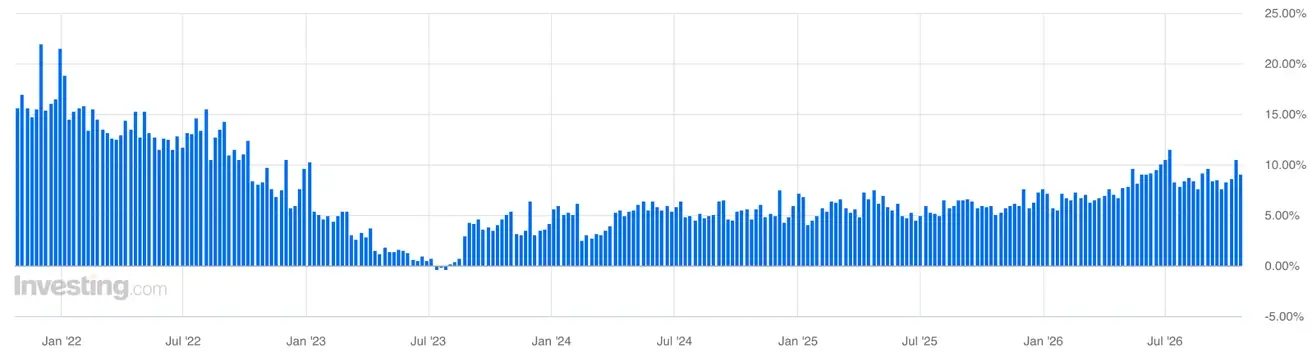
* Redbook отражает номинальные продажи, поэтому часть прироста может объясняться повышением цен, а не увеличением физических объёмов потребления. Плюс индекс охватывает выборку крупных розничных сетей, а не весь потребительский сектор США. Но у индекса есть важное преимущество - еженедельная периодичность, позволяющая отслеживать изменения потребительской активности раньше публикации официальной статистики.
Рынок труда (BLS) (сентябрь/октябрь)
Охлаждение без признаков резкого ухудшения. Особенно показательно сочетание слабого найма и низких первичных заявок на пособие по безработице: компании замедляют найм, но пока не переходят к масштабным сокращениям.
- Уровень безработицы 4,2% (пред: 4,1%):
- Общее число лиц, получающих пособия по безработице в США: 1728 К (пред: 1710 К);
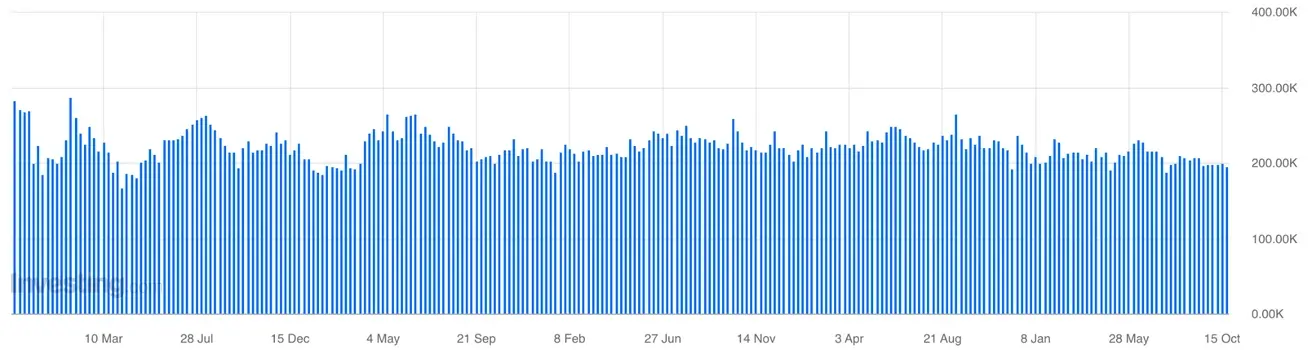
- Число первичных заявок на получение пособий по безработице: 194К (пред: 199К) - массовых увольнений не наблюдается:
- Изменение числа занятых в несельскохозяйственном секторе (Nonfarm Payrolls): 29К, (пред: 133K, пересмотр) - существенное замедление найма;
- Изменение числа занятых в частном несельскохозяйственном секторе: 46К (пред: 89К, пересмотр) - существенное замедление найма;
- Средний почасовой заработок (г/г): 3,0% (пред: 3,1%) - замедлился, что позитивно с точки зрения инфляционного давления.
- Число открытых вакансий на рынке труда JOLTS: 7,271M (пред: 6,866M).
Индексы деловой активности (PMI) от S&P Global (октябрь)
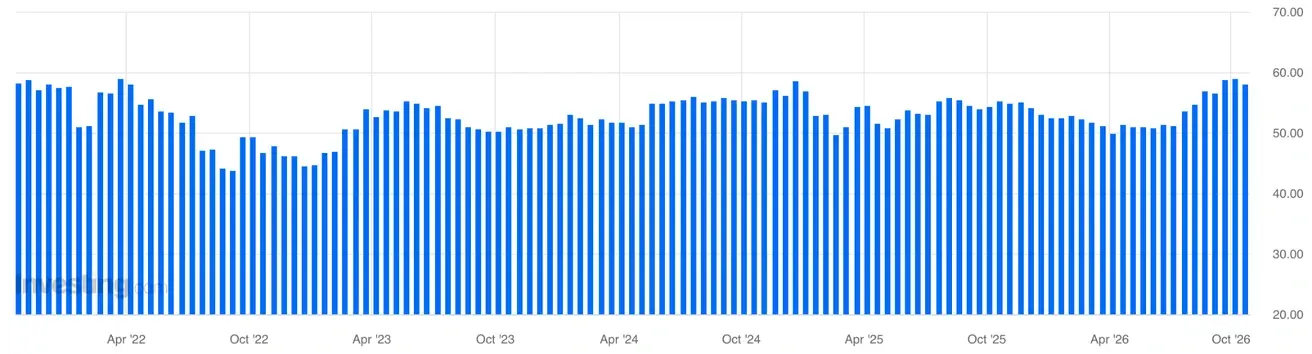
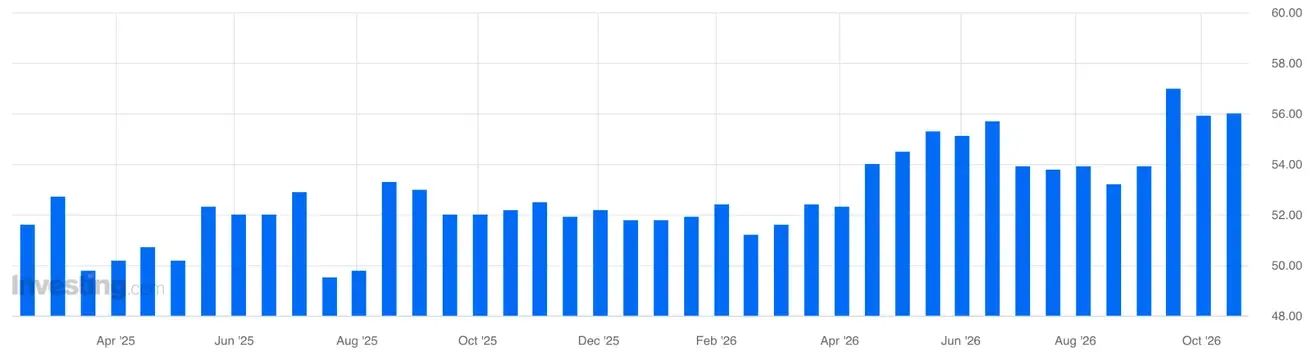
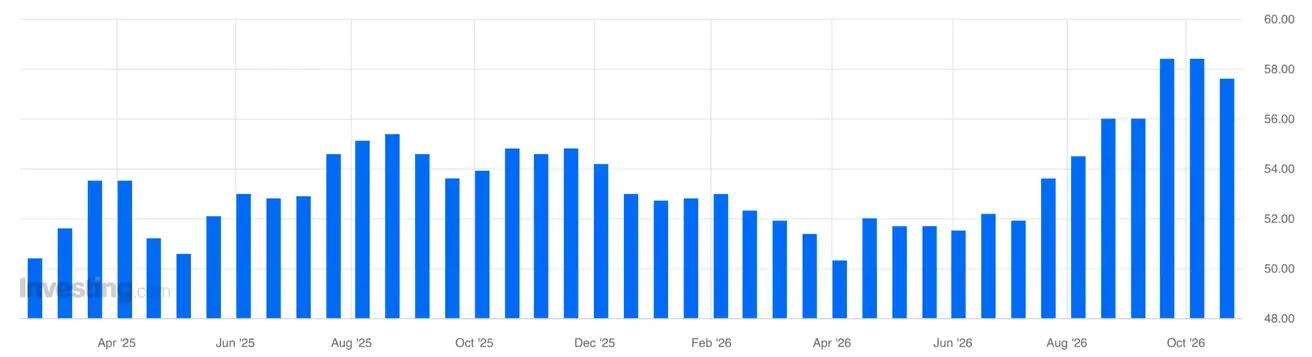
(выше 50 - расширение экономики, ниже - замедление)
- В секторе услуг: 57,9 (пред: 58,8):
- В производственном секторе: 56,0 (пред: 55,9):
- Composite: 57,6 (пред: 58,4):
Рынок недвижимости (сентябрь/октябрь)
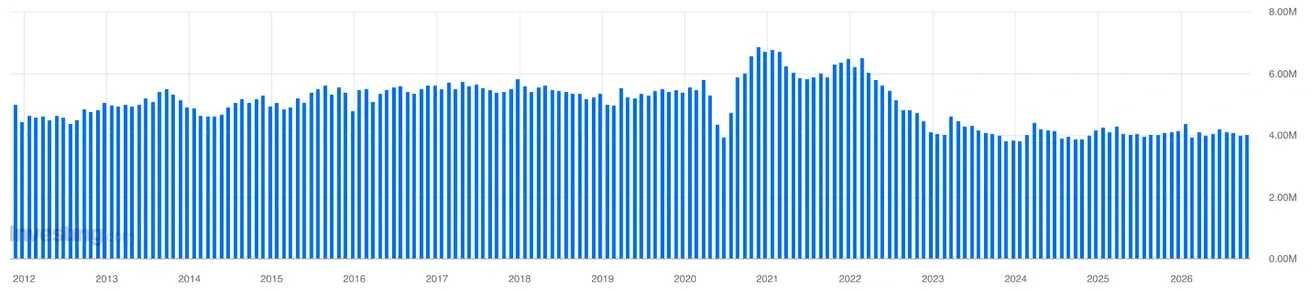
Рынок жилья США после резкого охлаждения в 2022–2023 годах перешёл к продолжительной стабилизации. Несмотря на высокие ипотечные ставки, продажи существующих домов уже несколько лет удерживаются около 4 млн в годовом выражении, а первичный рынок сохраняет относительно устойчивую активность.
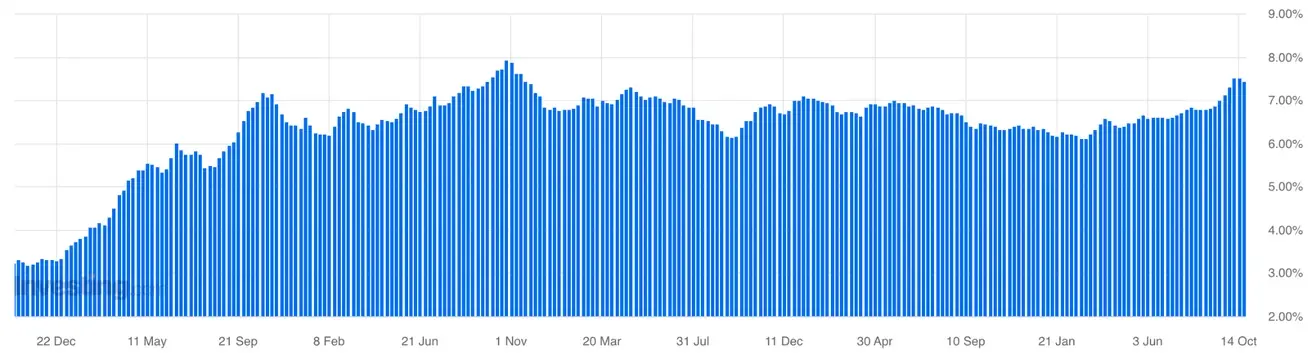
При этом последние данные MBA указывают на ослабление ипотечного спроса: совокупный индекс заявок снизился на 5,3% за неделю, индекс заявок на покупку жилья - на 7,3%, а индекс рефинансирования - на 2,0%. Снижение ставки по 30-летней ипотеке с 7,50% до 7,41% пока не отразилось на ипотечном спросе - рынок ждет большего снижения ипотечной ставки.
В целом, такая динамика согласуется со сценарием "мягкой посадки" экономики: высокая стоимость кредитования продолжает сдерживать спрос, однако пока не приводит к новому масштабному сокращению продаж жилья. Системного кризиса недвижимости соответственно не наблюдается.
Индекс ипотечного рынка: 188,6 (пред: 199,2)
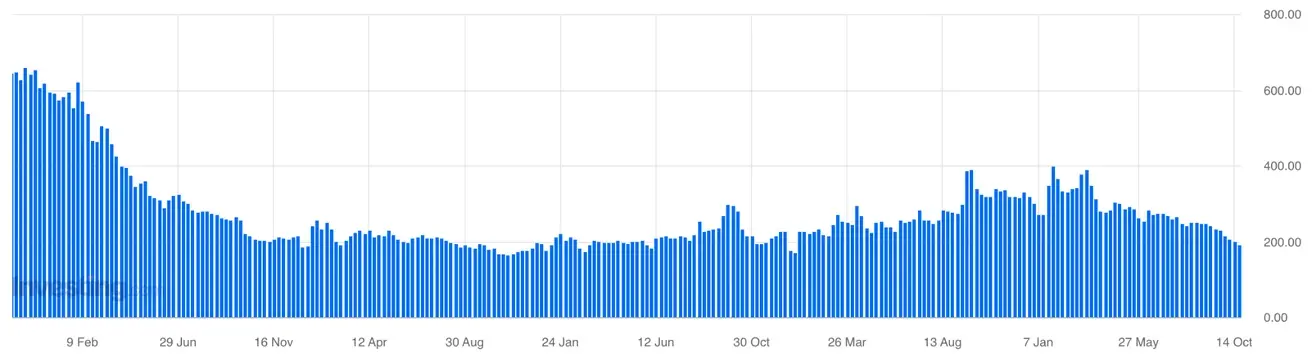
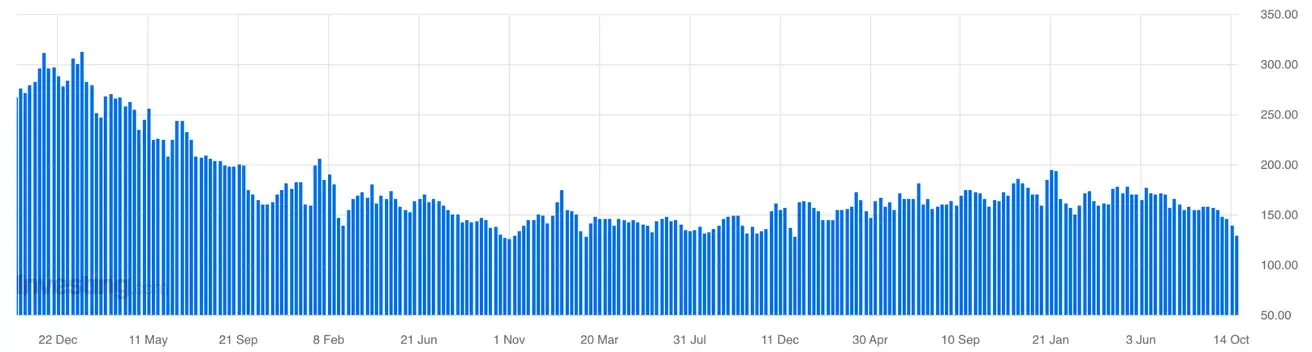
Индекс заявлений на покупку домов по ипотеке от MBA: 129,2 (пред: 139,3)
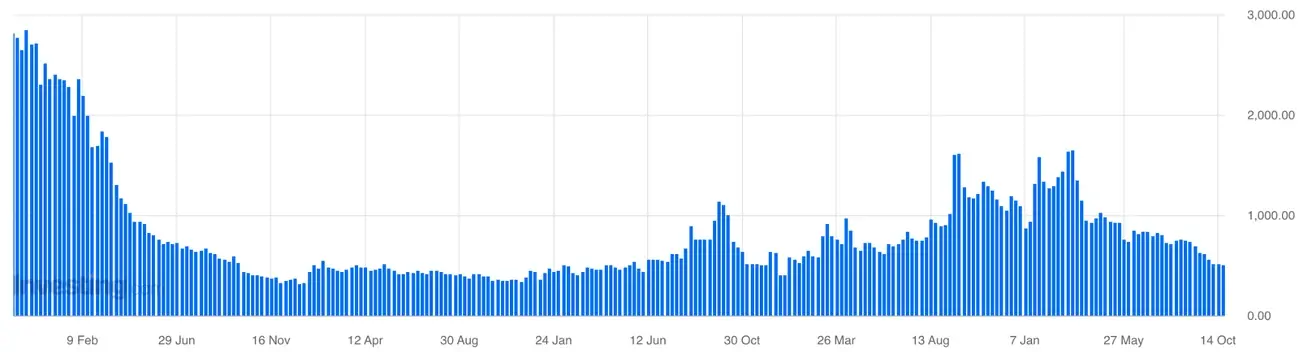
Индекс рефинансирования ипотечных кредитов: 503,1 (пред: 513,5)
Ставка по 30-летним ипотечным кредитам от MBA: 7,41% (пред: 7,50%)
Продажи существующего жилья: 3,99 млн (пред: 3,93 млн)
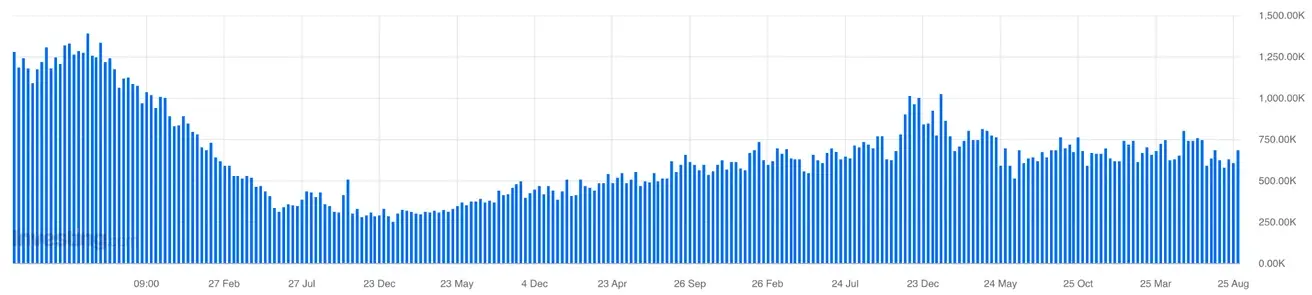
Продажи новых домов: 684,00К (пред: 643,00К)
Денежно-кредитная политика и долговой рынок США
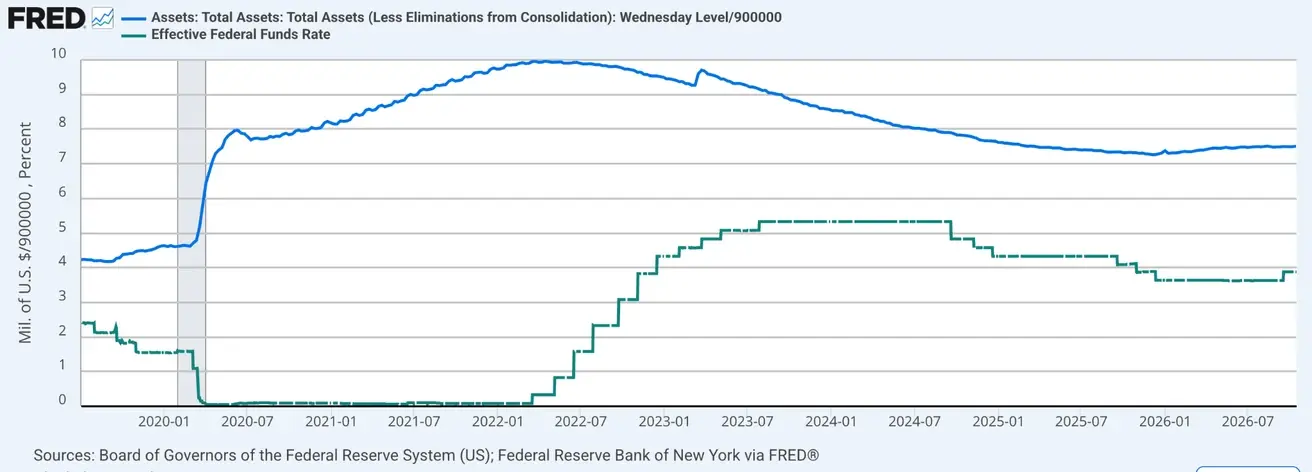
- Процентная ставка по федеральным фондам (EFFR): 3,75% - 4,00%;
- Баланс ФРС: $6,753 трлн: +3,34% с момента остановки QT ($6,535 трлн):
Fedwatch
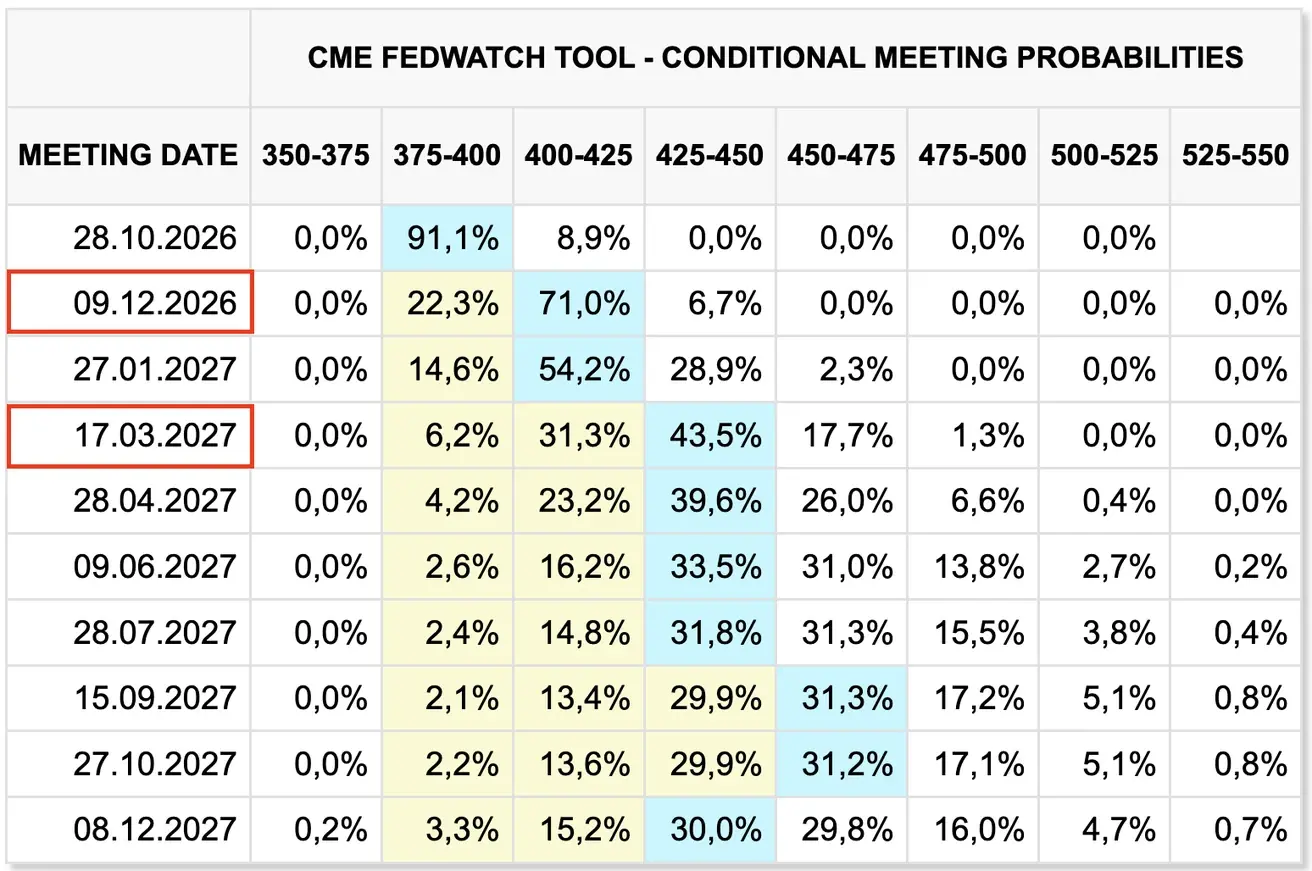
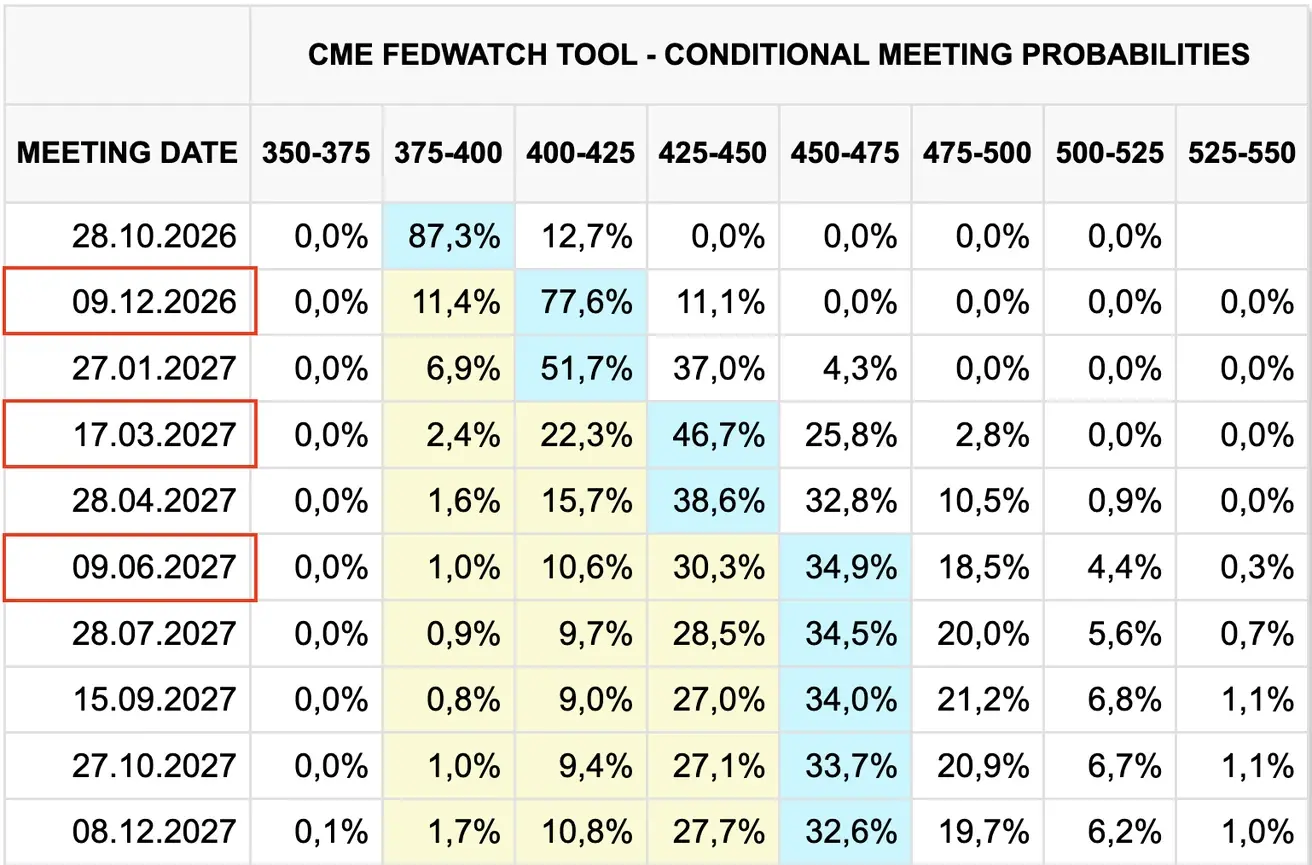
- На следующее заседание (28 октября) - оценочная вероятность повышения ставки на 0,25% составляет 8,86% (неделей ранее 12,73%; месяц назад 68,1%): базовый сценарий - сохранение ставки:
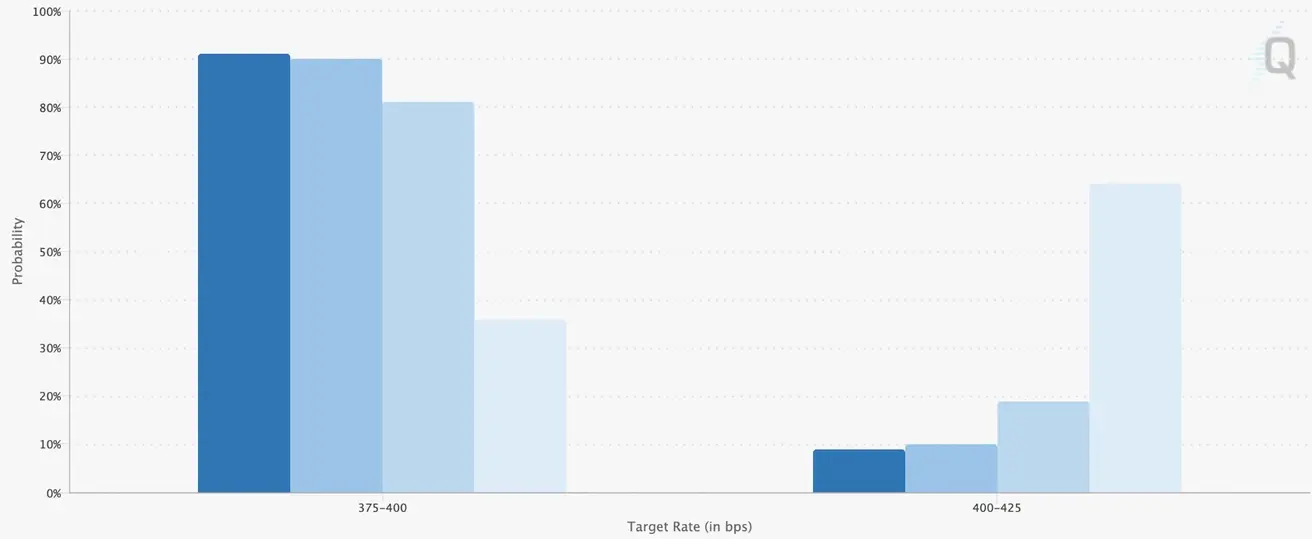
- На след 12 месяцев настроения улучшились: рынок ожидает 2 шага повышения ставки по 0,25% до диапазона 4,25 - 4,50% (без учёта выброса в октябре 2027 года):
Сегодня:
Неделей ранее:
Долговой рынок США
Консолидация доходностей на первичном рынке и заметное снижение на вторичном рынке.
В аукционах гос долга на прошлой неделе наблюдалось замедление роста доходностей.
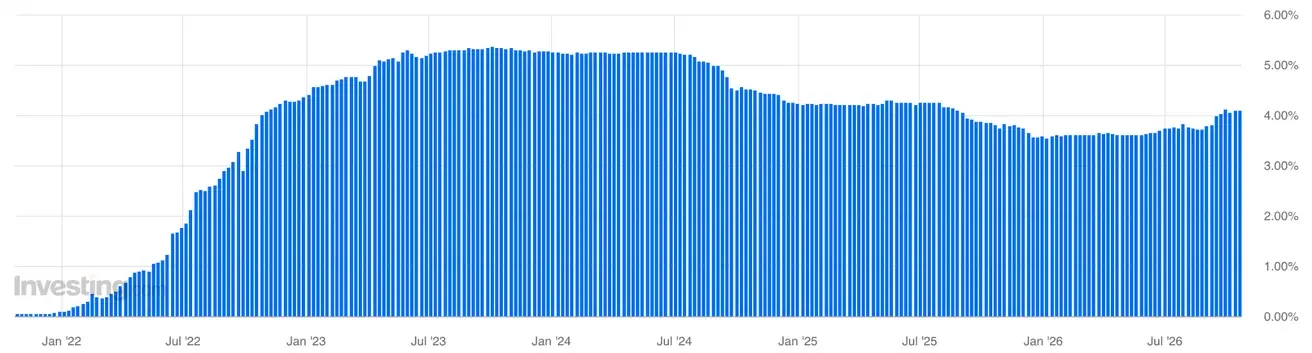
Аукцион по размещению 3-месячных казначейских векселей: 4,095% (пред: 4,085%)
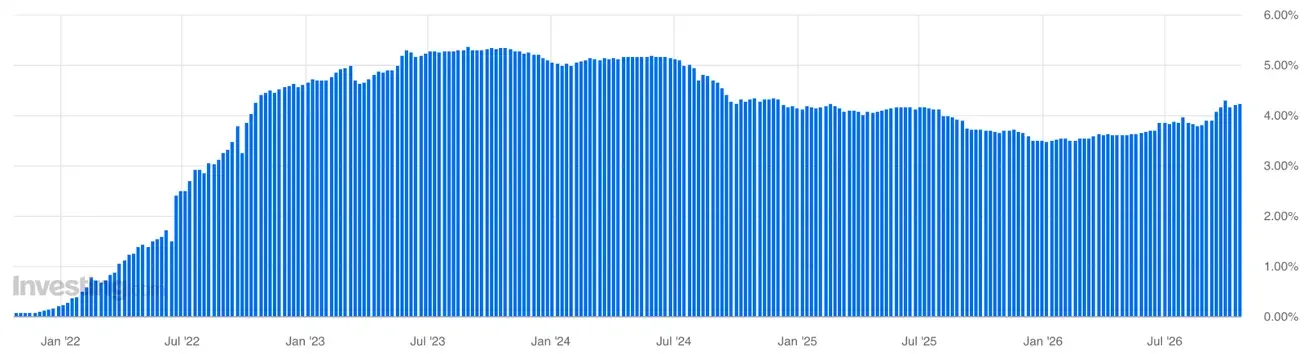
Аукцион по размещению 6-месячных казначейских векселей: 4,220% (пред: 4,200%)
Аукцион по размещению 20-летних казначейских облигаций: 5,469% (пред: 5,420%)
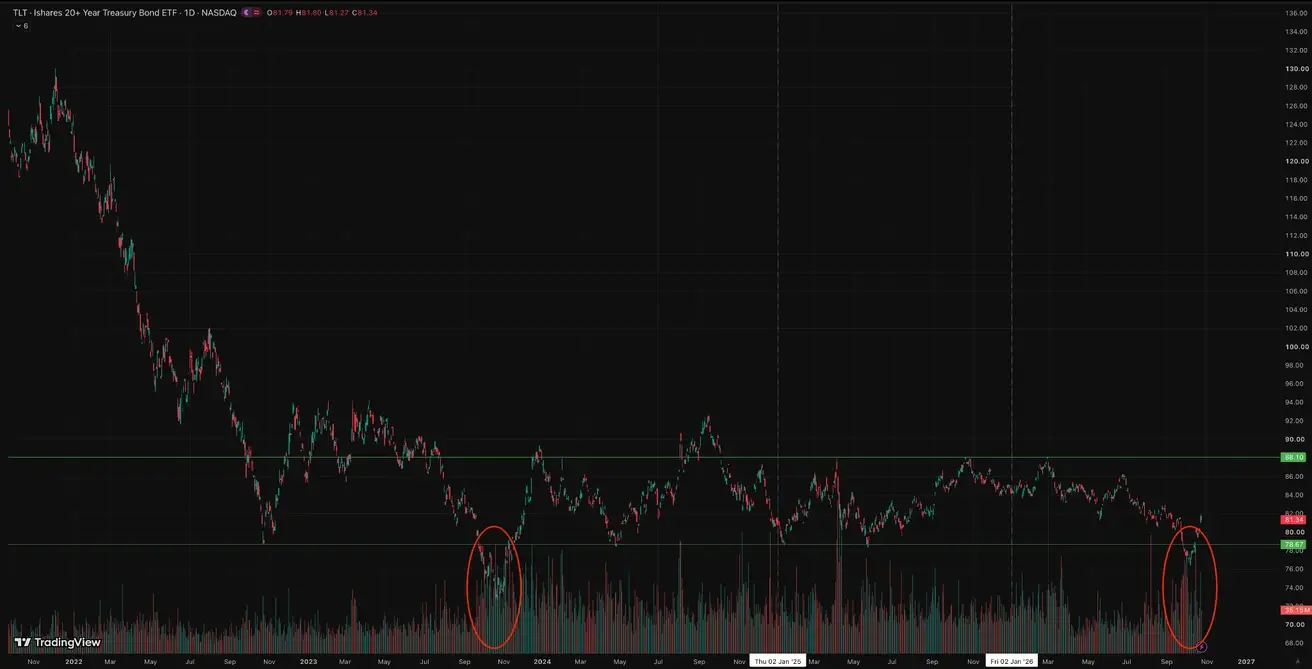
Казначейские облигации 20+ (ETF TLT): по итогу недели: +1,65% (закрытие недели $81,34); с начала года: -6,68%.
В обоих выделенных периодах наблюдается резкое увеличение объёмов торгов TLT вблизи многолетних минимумов, сопровождаемое последующим восстановлением котировок.
Это может указывать на возможную смену баланса спроса и предложения на рынке длинных казначейских облигаций. Высокие объёмы вблизи минимумов могут отражать не только массовые продажи, но и активное поглощение предложения крупными покупателями. Всплеск объёмов сопровождается резким отскоком (ростом) котировок.
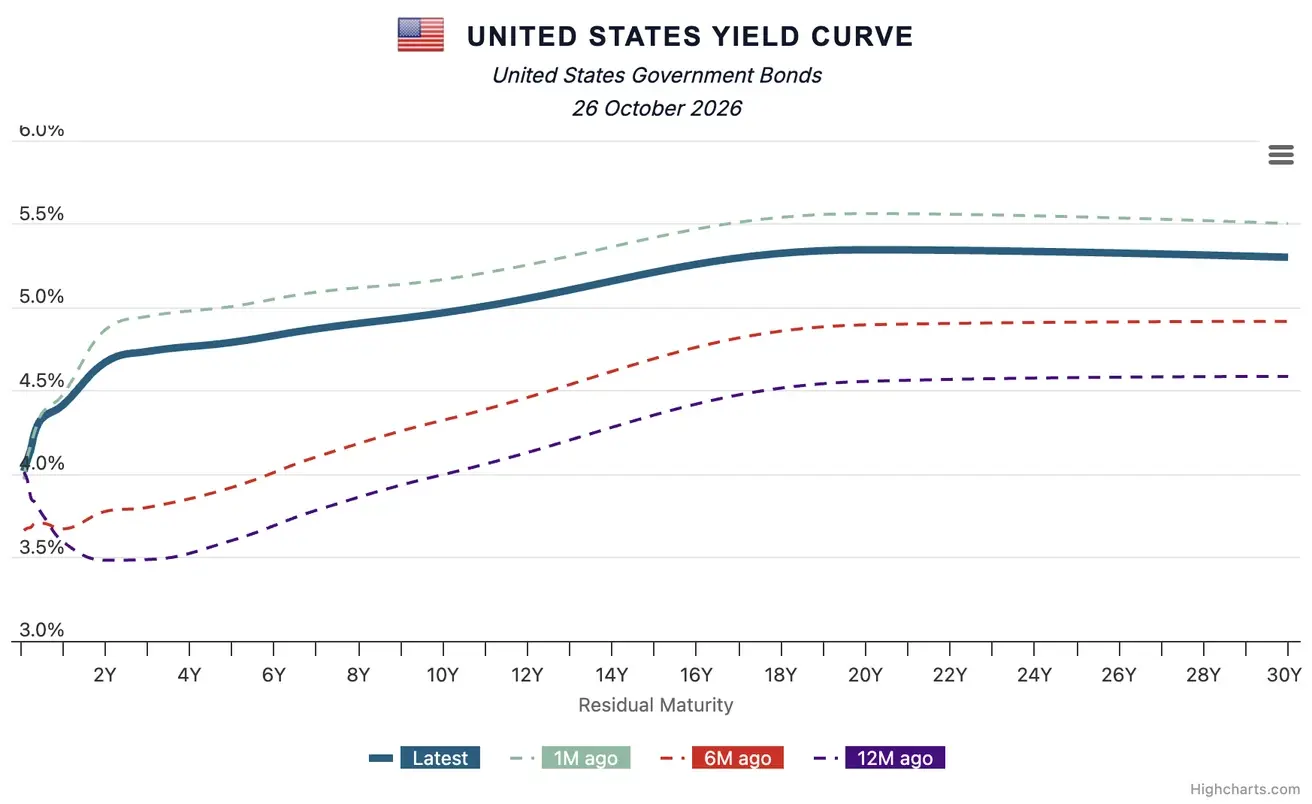
Вероятно часть инвесторов рассматривает текущие доходности как достаточно привлекательные для увеличения дюрации. Разница между 30-летними Treasuries (5,30%) и ставкой ФРС (3,88%) составляет 142 б.п. Это означает, что инвесторы получают заметную дополнительную доходность за принятие долгосрочного процентного риска. Но вместе с тем, такой спред может отражать и повышенную срочную премию, инфляционную неопределённость и фискальные риски США.
В 2023 году первая интерпретация впоследствии подтвердилась существенным ростом TLT. В 2026 году пока можно говорить лишь о предпосылках, так как фундаментальные факторы отличаются.
Доходности и спреды
- Market Yield on U.S. Treasury Securities at 10-Year Constant Maturity: 4,96% (пред: 5,07%);
- Доходность по 2-х леткам: 4,66% (пред: 4,72%);
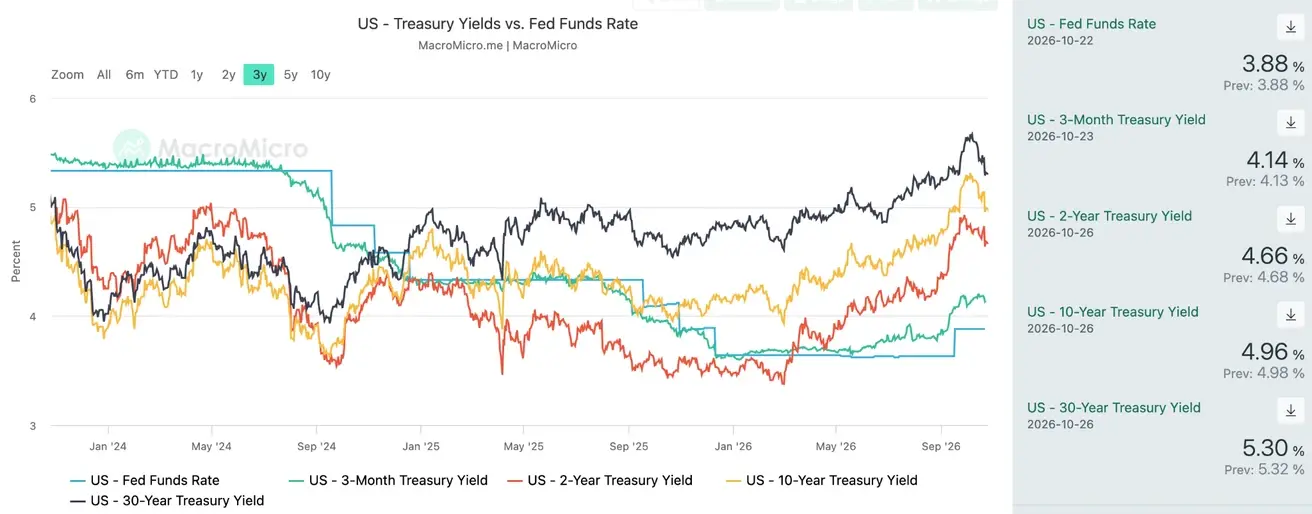
- Спред доходности между 10-летними и 2-летними государственными облигациями США составляет 30 базисных пунктов (пред: 35);
- Спред доходности между 10-летними и 3-х месячными государственными облигациями США составляет 82 базисных пункта (пред: 89).
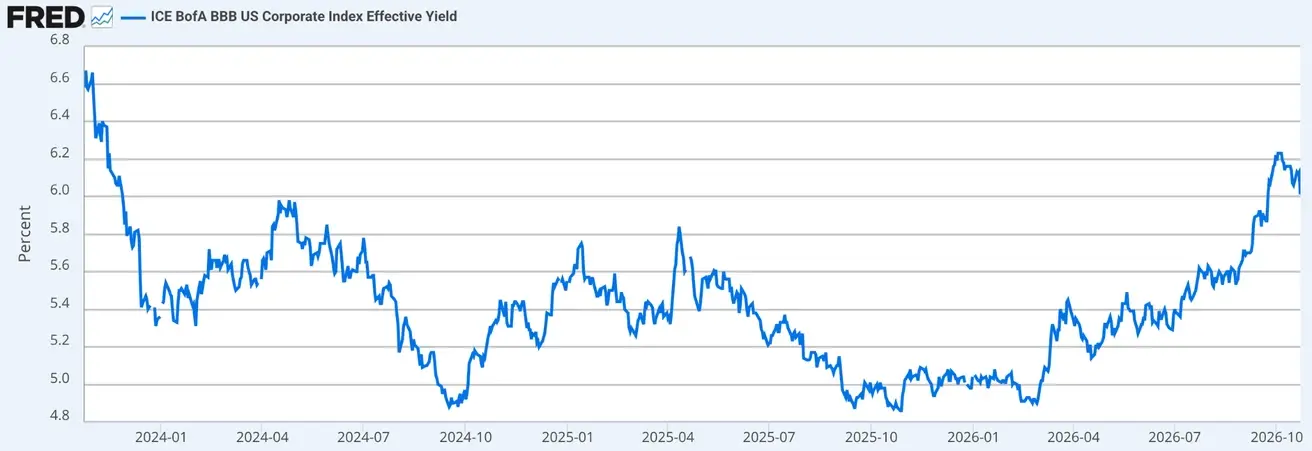
- ICE BofA BBB US Corporate Index Effective Yield: 6,01% (пред: 6,07%).
Кривая доходностей по государственному долгу США
Стоимость 5-летнего кредитного дефолтного свопа (CDS) США (страховка от дефолта): 34,14 б.п. (vs 37,36 б.п. на прошлой неделе).
Фондовый рынок
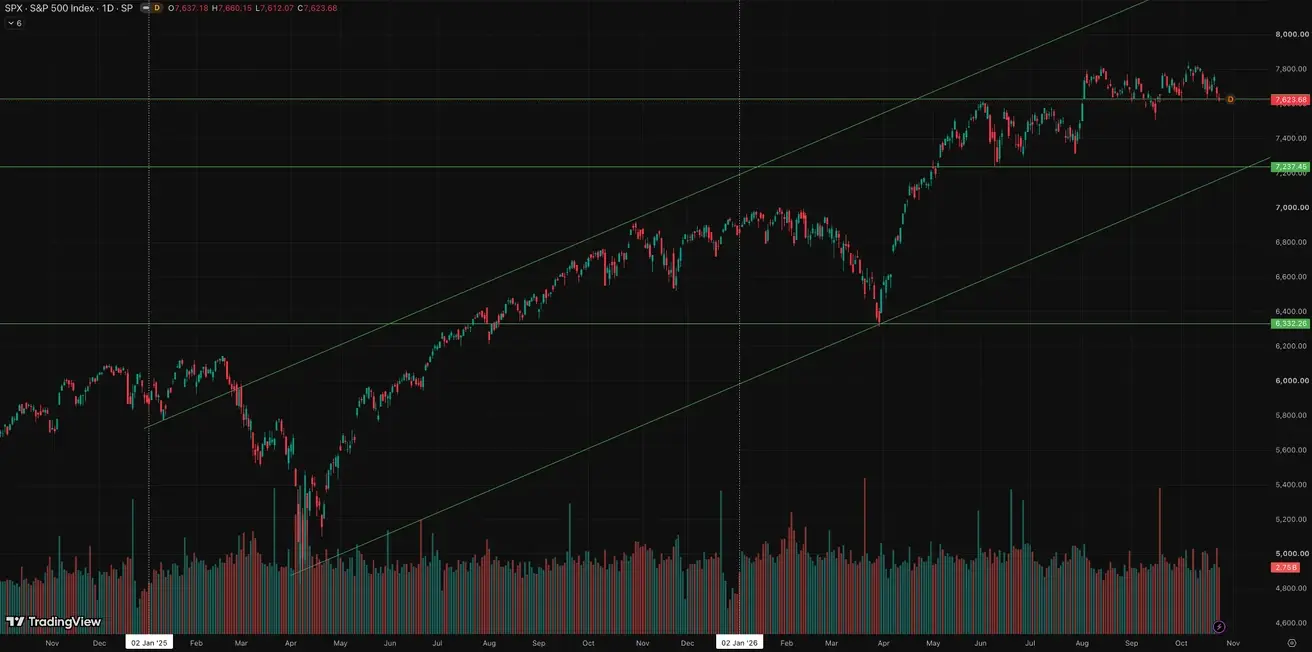
Индекс SP500: по итогу недели: -0,47% (закрытие недели 7623,68); с начала года: +11,37%:
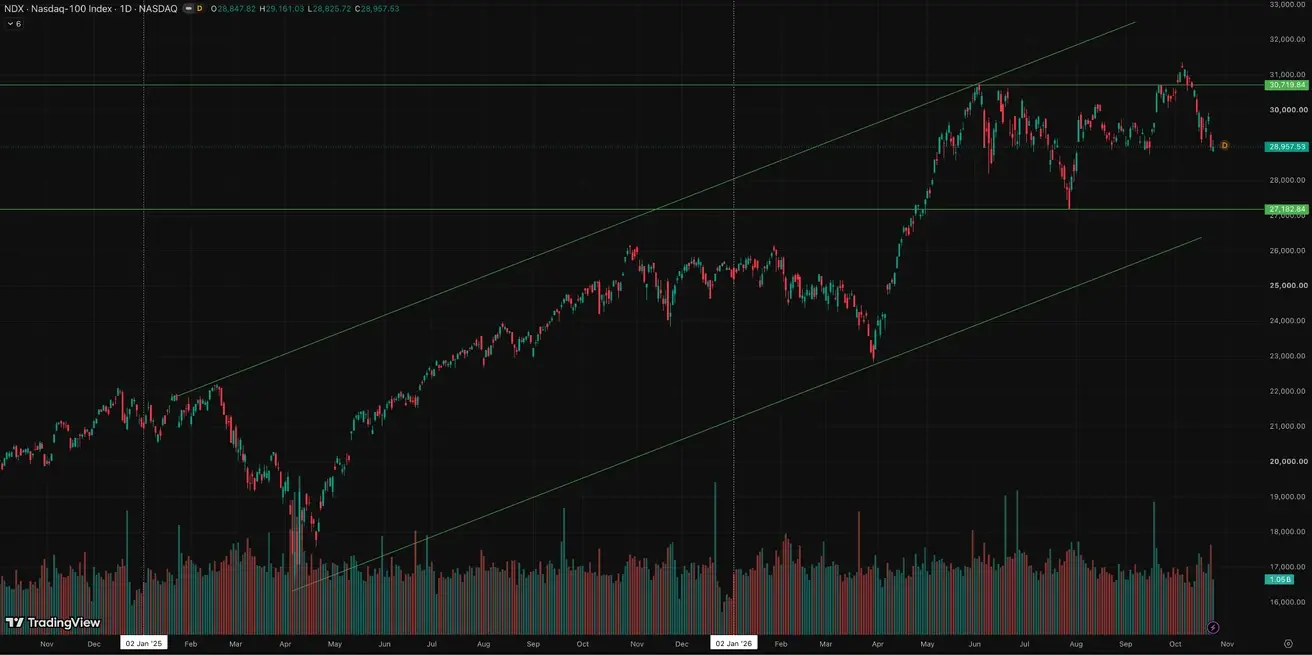
Nasdaq 100: по итогу недели: -0,79% (закрытие недели 28957,53); с начала года: +14,68%:
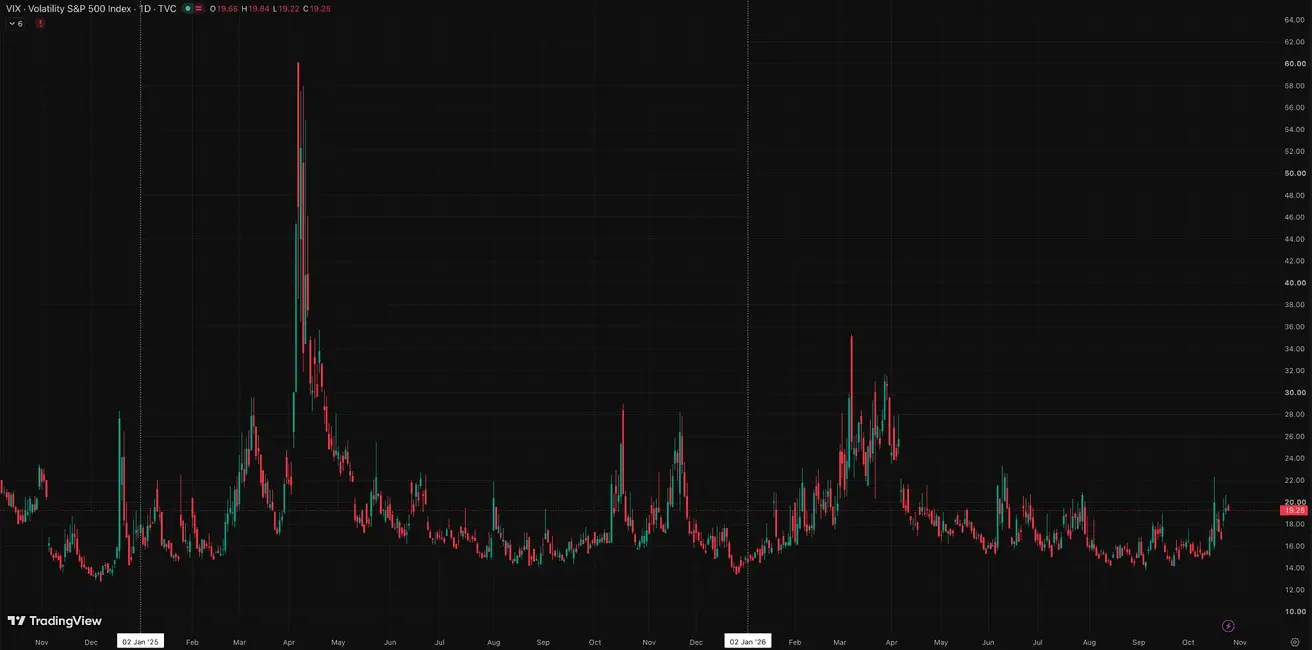
VIX (индекс волатильности): закрытие недели 19,44 пункта:
Еврозона
- ЕЦБ повысил ставки, риторика сохраняется жёсткой - риски инфляции сохраняются;
- На фоне конфликта на Ближнем Востоке ЕЦБ пересмотрел в сторону понижения свои прогнозы по ВВП и повысил прогноз по инфляции на ближайшие годы.
Риторика представителей ЕЦБ за 19 - 25 октября 2026 года:
Кристин Лагард. Тема: инфляционные риски, устойчивость экономики и дальнейшая ДКП.
Председатель отметила, что экономика еврозоны сохраняет устойчивость, несмотря на энергетический шок и геополитическую неопределённость. При этом инфляция в сентябре ускорилась до 3,8%, а базовая - до 2,5%. Повышение цен на энергоносители, вероятно, будет удерживать общую инфляцию существенно выше цели в первой половине 2027 года.
Важный монетарный сигнал: энергетический шок слишком значителен, чтобы ЕЦБ мог его игнорировать, однако реакция должна оставаться умеренной. Пока регулятор не наблюдает существенного переноса энергетической инфляции на заработные платы и остальные цены сверх уже заложенного в прогнозы. Дополнительно Лагард отметила ужесточение финансовых условий вследствие роста долгосрочных ставок.
Вывод: риторика умеренно ястребиная, но без сигнала о необходимости агрессивного повышения ставок. ЕЦБ признаёт инфляционные риски, одновременно учитывая охлаждающее воздействие уже ужесточившихся финансовых условий.
Макростатистика
Комментарий
Экономика еврозоны демонстрирует умеренную устойчивость и пока избегает выраженного спада, однако наблюдается сочетание ускоряющейся инфляции, слабого потребительского доверия и замедления производства.
Главный риск здесь конечно инфляция, которая значительно превышает целевые 2%, поэтому пространство для смягчения ДКП ограничено. Вместе с тем дальнейшее повышение ставок создаёт дополнительные риски для внутреннего спроса и инвестиций.
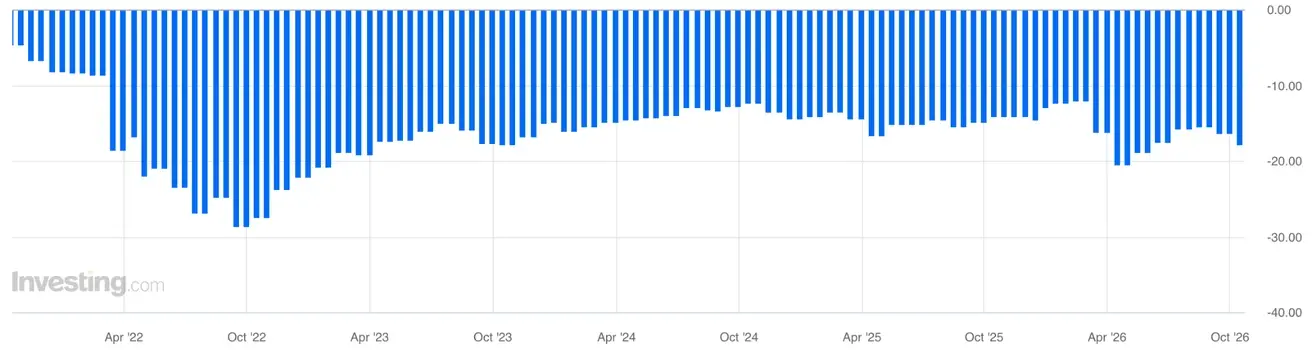
Объём промышленного производства замедлился на 0,5% (м/м) и на 1,1% (г/г). Потребительские настроения остаются подавленными (по индексу -17,9), что создаёт риски для восстановления частного потребления и внутреннего спроса.
В отличие от США, где охлаждение рынка труда сопровождается устойчивым потребительским спросом, в еврозоне мы видим более сложную комбинацию на фоне ухудшении потребительских настроений и ускорении инфляции. Это делает дальнейшую траекторию ДКП ЕЦБ менее определённой.
Процентные ставки
- Ставка по депозитам: 2,50% (пред. 2,25%);
- Ставка маржевого кредитования: 2,90% (пред. 2,65%) (по ней банки могут брать у регулятора кредиты овернайт);
- Краткосрочная (ключевая) ставка: 2,65% (пред. 2,40%).
Инфляция: индекс потребительских цен (сентябрь)
- Core CPI: (г/г) 2,5% (пред: 2,4%):
- CPI: (м/м) 0,6% (пред: 0,4%); (г/г) 3,8% (пред: 3,2%):
ВВП 2Q26 (кв/кв): 0,6% (пред: -0,2%):
ВВП 2Q26 (итоговая): г/г: 0,5% (предварительная оценка: 0,4%); (пред. 0,3%).
Сальдо торгового баланса (USD) (г/г): -16,1 млрд (пред: 10,7 млрд);
Объём промышленного производства (сентябрь): (м/м) -0,5% (пред: -0,3% пересмотр):
Уровень безработицы (август): 6,4% (пред. 6,4%).
Индекс доверия потребителей в еврозоне: -17,9 (пред: -16,8)
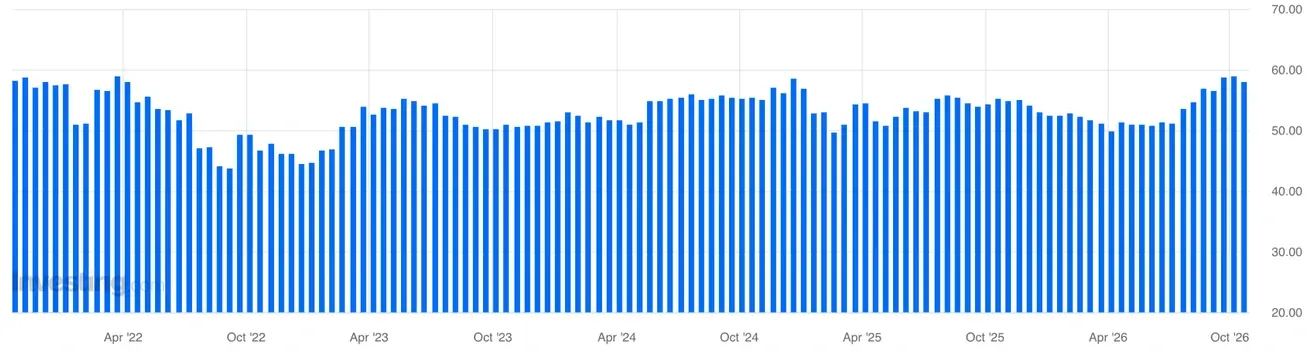
Индекс деловой активности (PMI) (сентябрь)
- В секторе услуг: 51,7 (пред: 53,0 пересмотр):
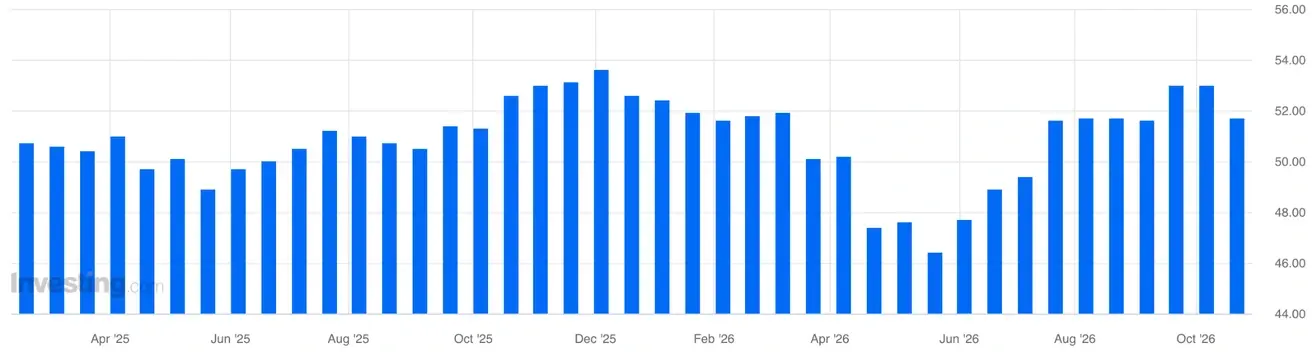
- В производственном секторе: 52,4 (пред: 52,9):
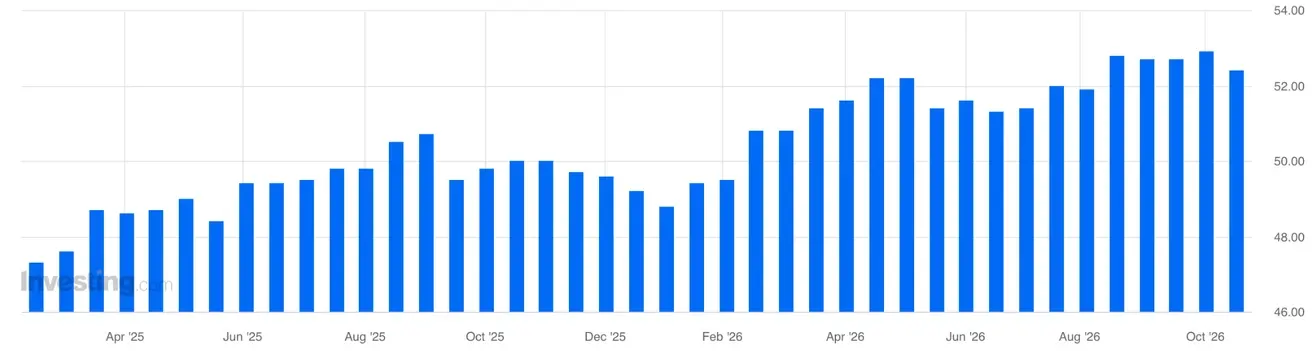
- S&P Global Composite: 51,9 (пред: 52,9 пересмотр):
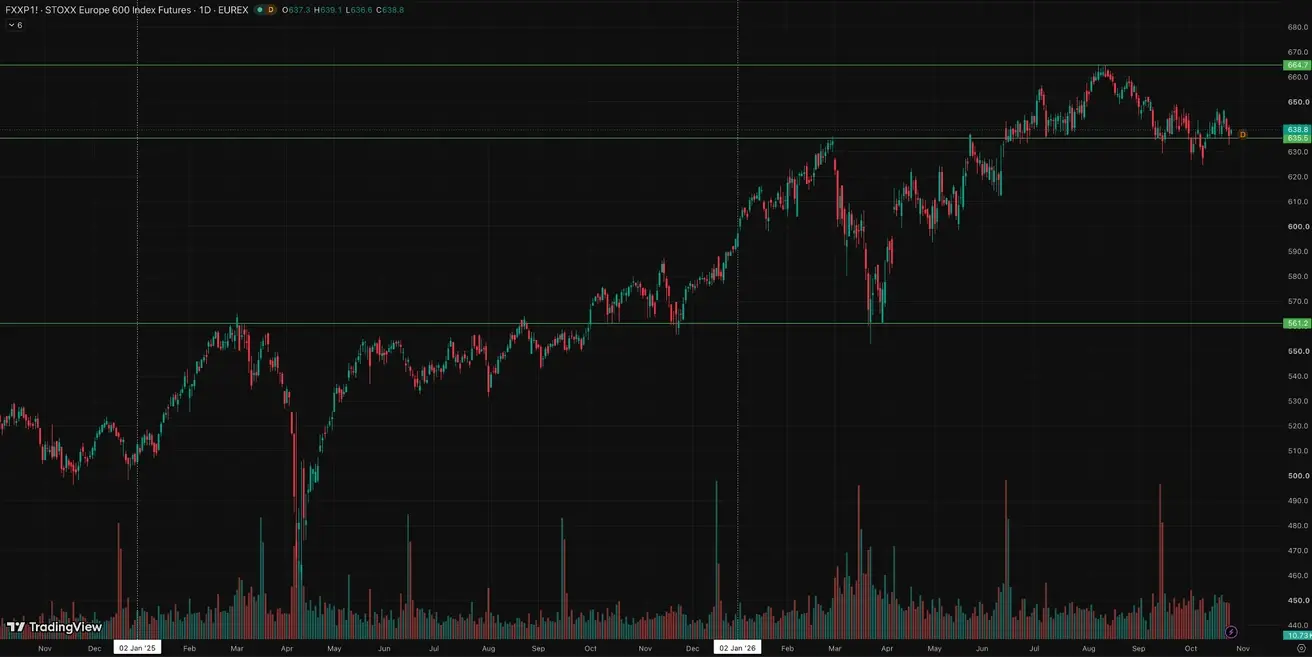
Euro Stoxx 600 (FXXP1!): по итогу недели: -1,50%; (закрытие недели 636,4); с начала года: +7,14%:
Китай
Экономика стабилизируется за счет экспорта, при этом внутренний спрос и инвестиции восстанавливаются; стимулирование носит точечный и осторожный характер.
- Ставки без изменений;
- Режим ДКП мягкий;
- Китай сообщил о сохранении фискальной поддержки экономического роста в рамках плана на 2026 год (стимулирование внутреннего спроса, оптимизация налоговых льгот и субсидий, модернизация промышленности).
Комментарий
НБК сохранил ставки без изменения.
Китайская экономика сохраняет относительно высокие темпы роста благодаря промышленности 5,5% (г/г) и внешней торговле (сальдо торгового баланса $133 млрд) и экспорт продолжает демонстрировать высокую динамику (36,3% г/г).
Но при этом внутренний спрос (розничные продажи +1,1% г/г) и инвестиционная активность (-7,2%) остаются крайне слабыми и рынок недвижимости продолжает испытывать давление.
Одновременно ускорение цен производителей до 5,0% при низкой потребительской инфляции (0,9%) указывает на возможное давление издержек на корпоративные прибыли - смогут ли компании переложить возросшие затраты на покупателей.
Сочетание промышленного роста +5,5% и сокращения инвестиций −7,2% указывает на важный структурный дисбаланс. Если он сохранится, то это может ограничить среднесрочный потенциал экономического роста, даже при сильном экспорте. Плюс, Китаю крайне необходимо восстановление внутреннего спроса.
Макростатистика
Процентные ставки
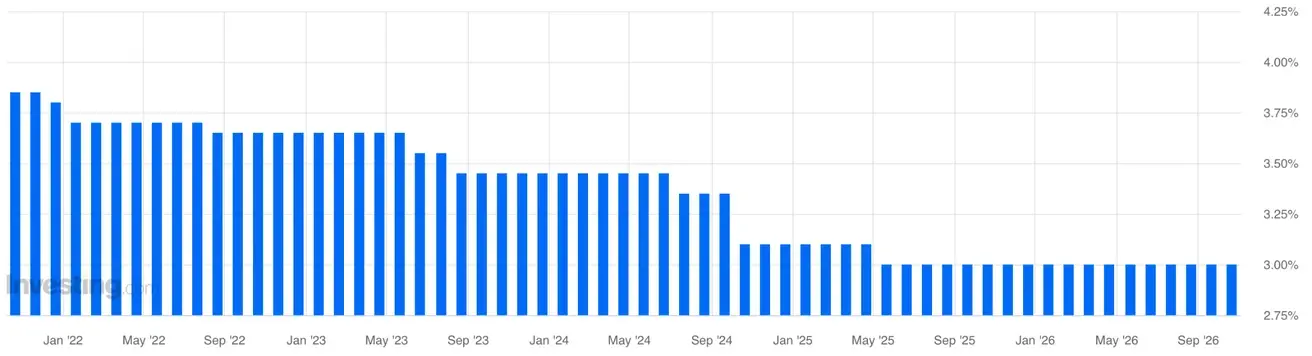
- 1Y Loan Prime Rate (среднесрочное кредитование): 3,00%:
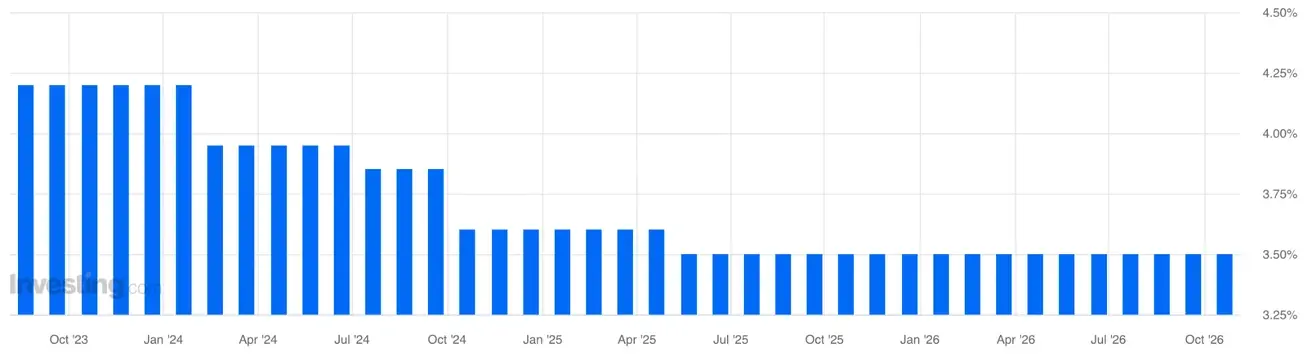
- 5Y Rate (пятилетняя ставка, влияет на ипотеку): 3,50%:
Инфляционные показатели (сентябрь)
- Индекс потребительских цен (CPI): м/м 0,2 (пред 0,4);
- Индекс потребительских цен (CPI): г/г: 0,9%, пред: 0,8%
- Индекс цен производителей (PPI): (г/г) 5,0%, пред: 3,8.
Торговый баланс (сентябрь)
Сальдо торгового баланса (USD) (г/г): 133,53 млрд (пред: 119,9 млрд);
Объем импорта: (г/г) 31,0% (пред: 28,2%);
Объем экспорта: (г/г) 36,3% (пред: 25,0%).
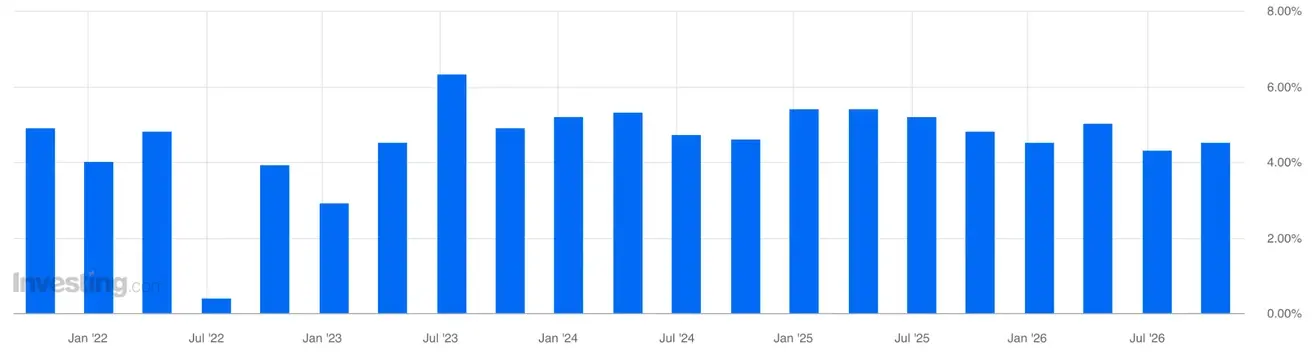
ВВП за 3Q2026
- кв/кв: 1,2% (пред 0,9%):
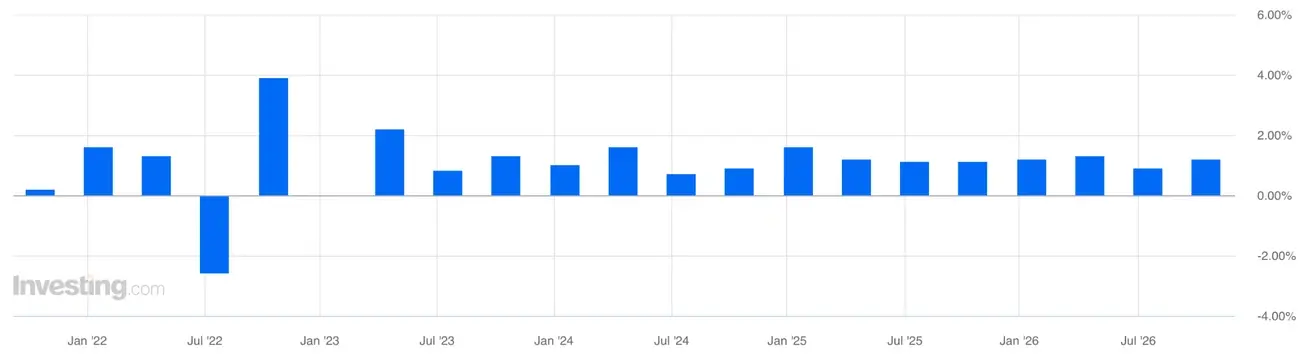
- г/г: 4,5% (пред. 4,3%):
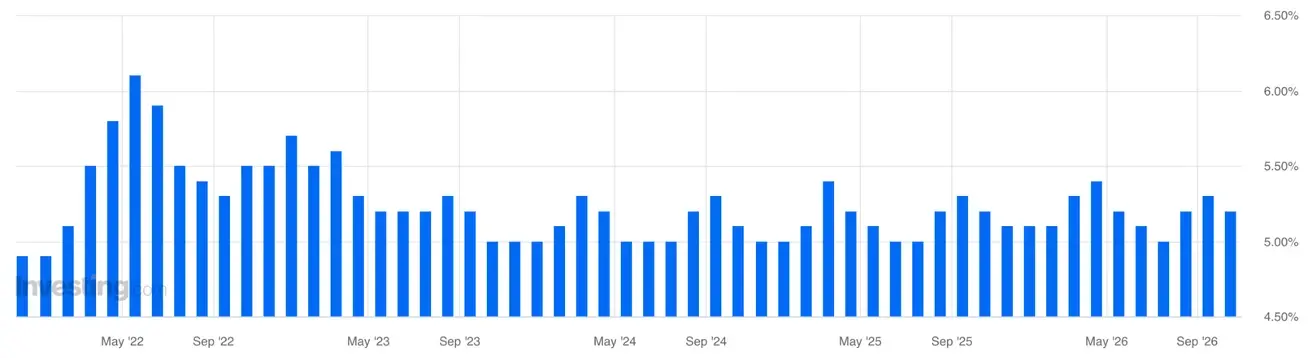
Уровень безработицы (сентябрь): 5,2% (пред: 5,3%):
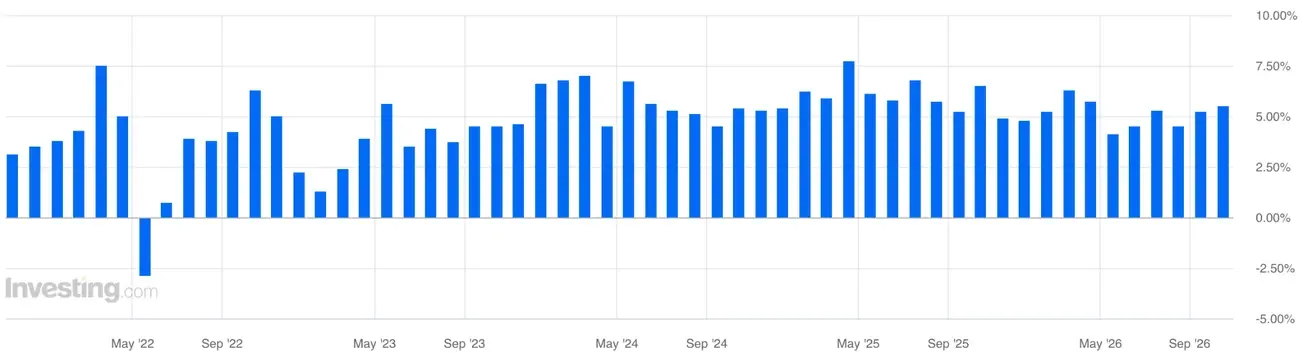
Объем промышленного производства (г/г): (сентябрь): 5,5% (пред: 5,2%):
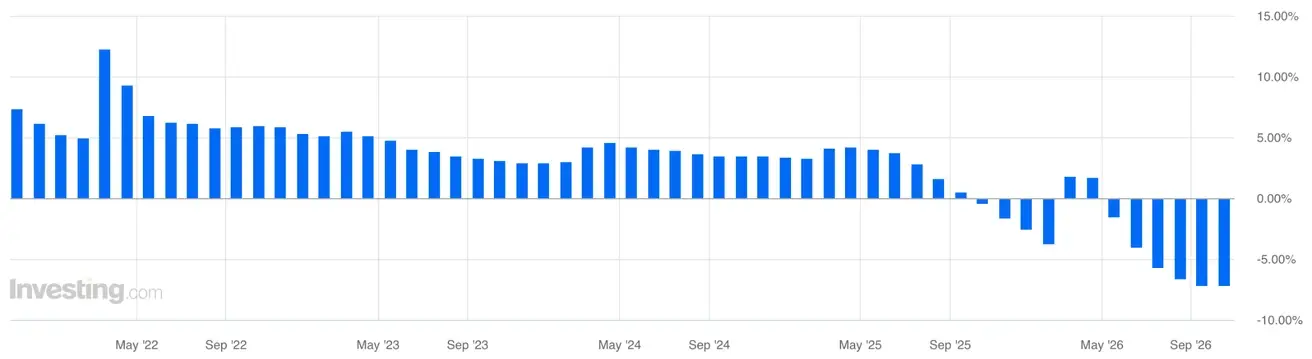
Инвестиции в основной капитал (сентябрь), (г/г): -7,2% (пред: -6,7%):
Индекс цен на жилье (г/г): -2,8% (пред: -3,0%):
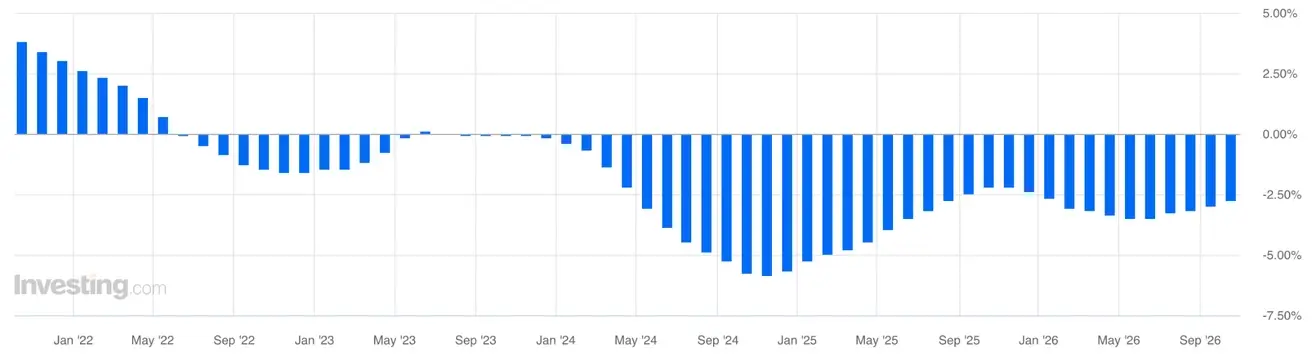
Розничные продажи (сентябрь) (г/г): 1,1% (пред: 0,4%):
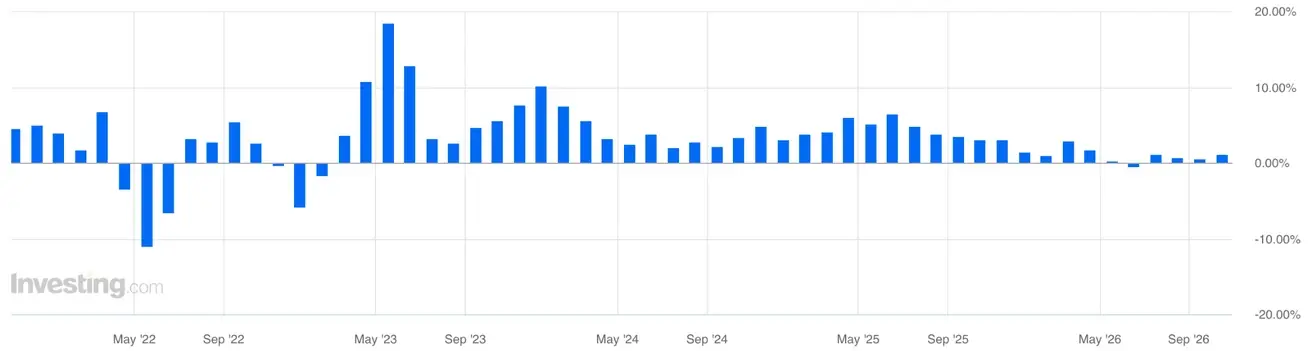
Индексы деловой активности (PMI) (авг)
- В производственном секторе: 50,1 (пред: 49,8);
- В непроизводственном секторе: 50,2 (пред: 49,0);
- Композитный индекс: 50,7 (пред: 49,5).
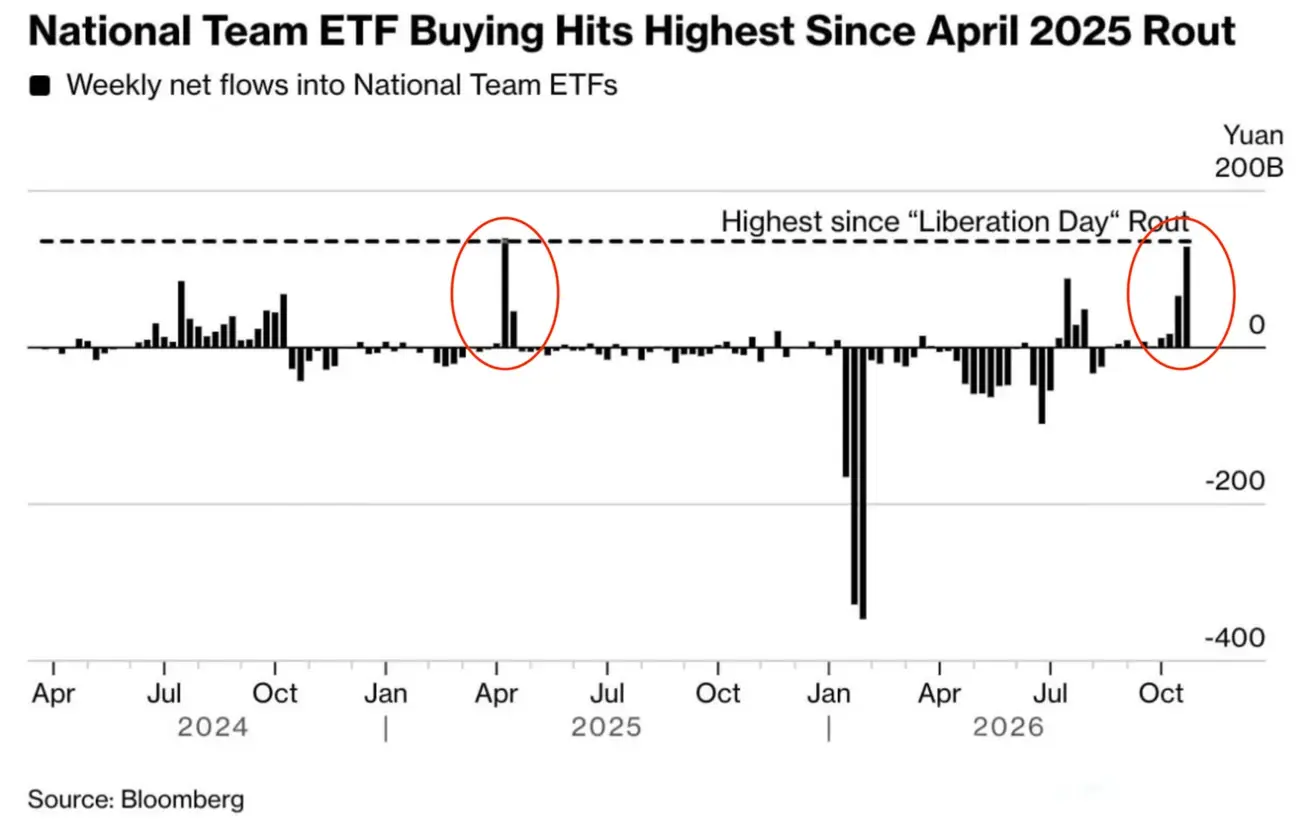
Согласно графику Bloomberg, недельный чистый приток средств в ETF со стороны китайской «национальной команды» (National Team) достиг 129 млрд юаней ($19 млрд) - максимального уровня с апреля 2025 года.
National Team («национальная команда») - неофициальное название группы государственных финансовых институтов, которые покупают акции и ETF для стабилизации фондового рынка.
Высокий объем покупок может свидетельствовать об активизации государственных инвесторов для стабилизации рынка.
В апреле 2025 года, после объявления американских тарифов в «День освобождения», также наблюдался всплеск покупок. Нынешний объём сопоставим с тем периодом, что подчёркивает серьёзность реакции.
Основные участники:
- Central Huijin Investment - государственная инвестиционная компания.
- China Securities Finance Corporation (CSF) - структура поддержки фондового рынка.
- Крупные государственные фонды и финансовые организации.
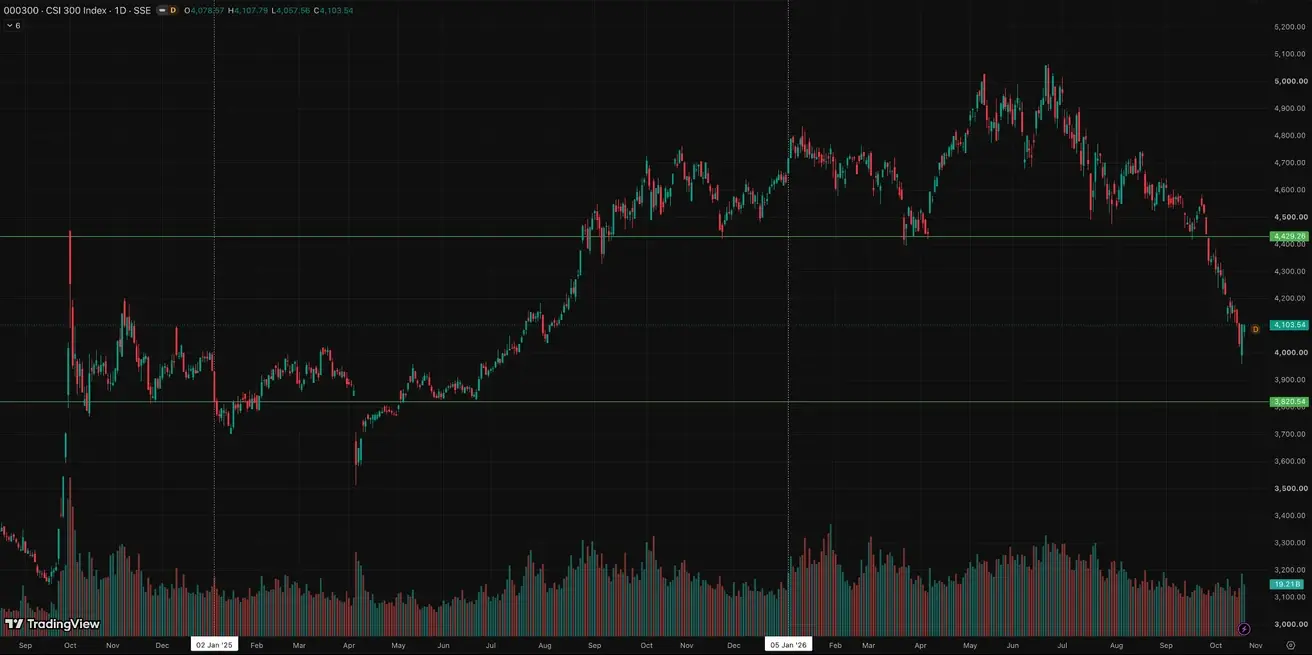
CSI 300 index (000300.HK): по итогу недели: -1,57% (закрытие недели 4105,33); с начала года: -11,93%:
Товарный рынок
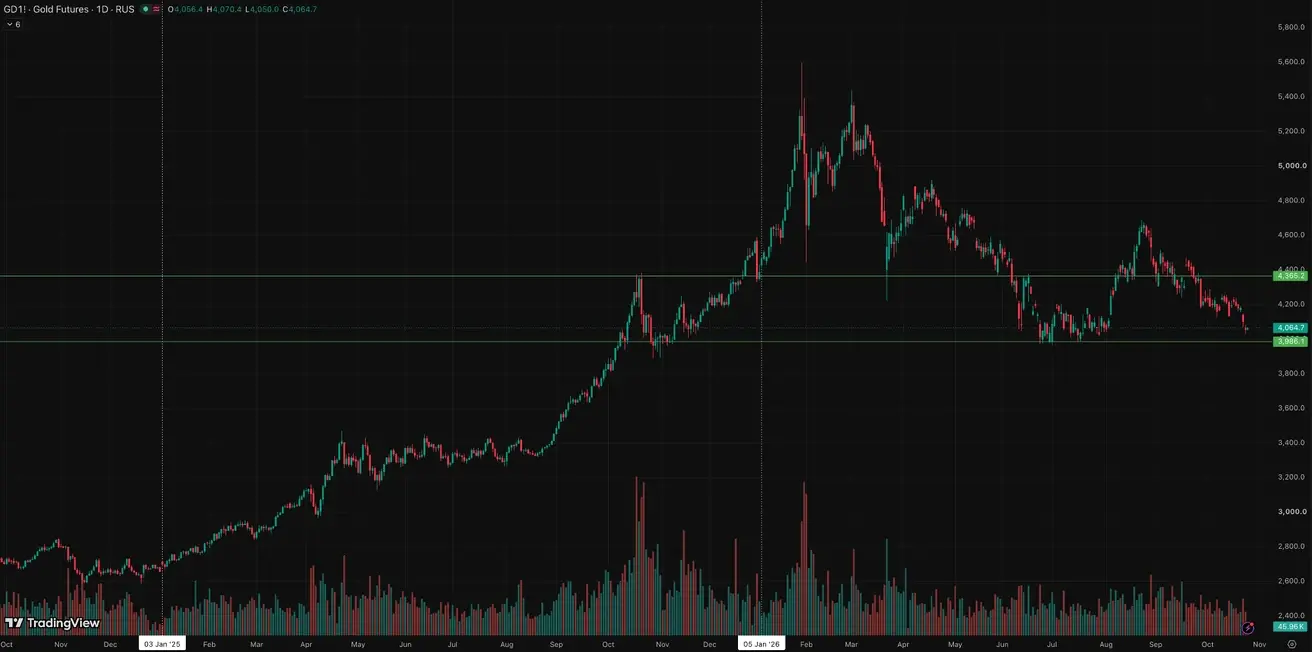
Фьючерс на золото (GC) по итогу недели: -3,83%, (закрытие недели 4054,5 $/тр унц.); с начала года: -6,41%.
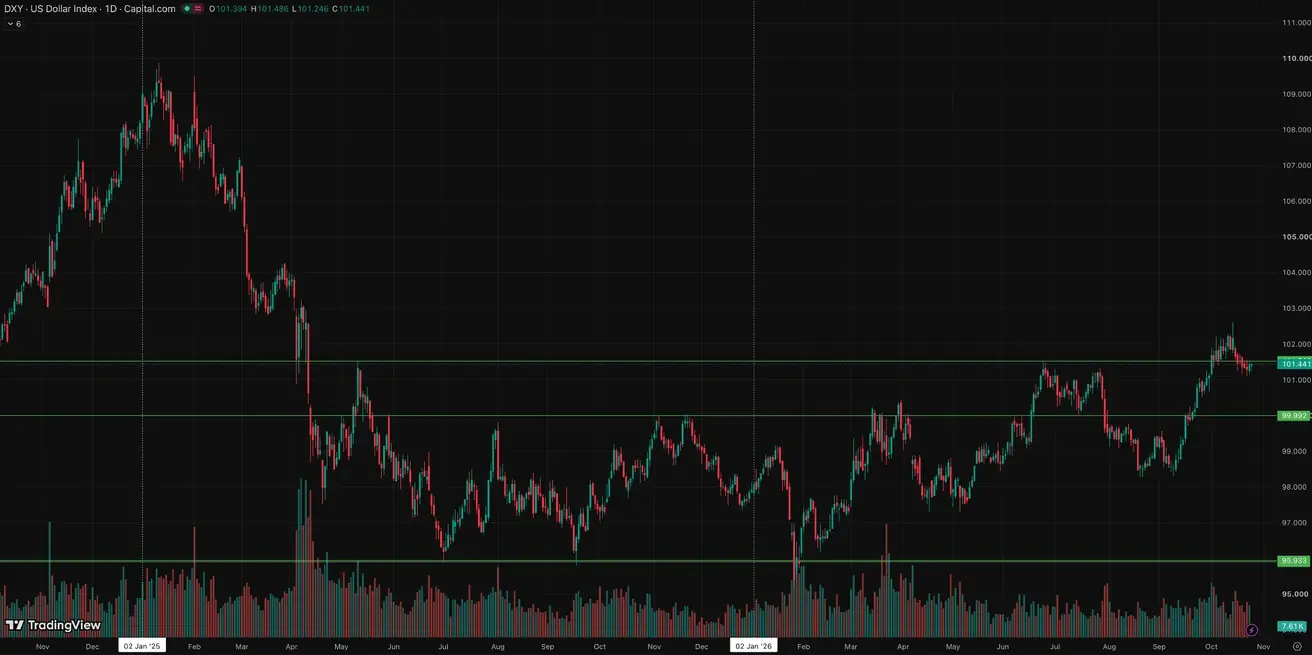
Фьючерс на индекс доллара (DXY) по итогу недели: -0,02% (закрытие недели: 101,436); с начала года: +3,51%:
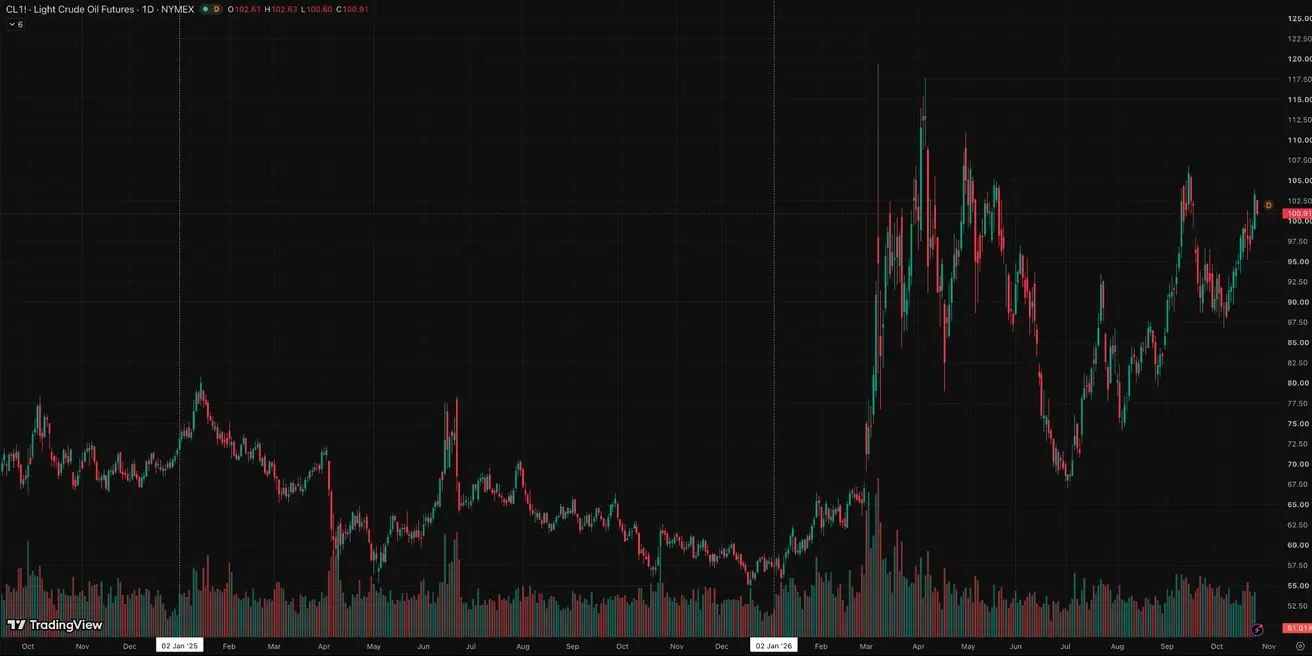
Фьючерс на лёгкую нефть (CL) по итогу прошлой недели: +4,29% (закрытие недели 103,27 $/бар); с начала года: +79,88%:
Крипторынок
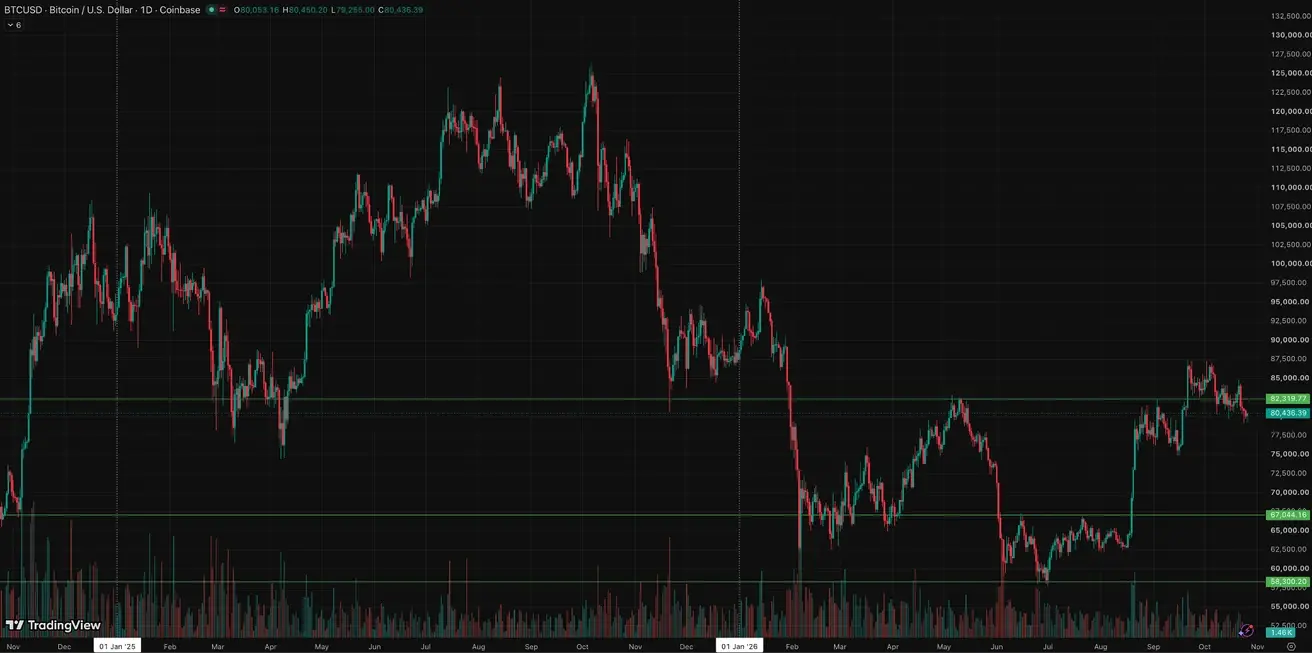
Bitcoin: по итогу прошлой недели: -2,38% (закрытие недели: $80053,16); с начала года: -8,74%:
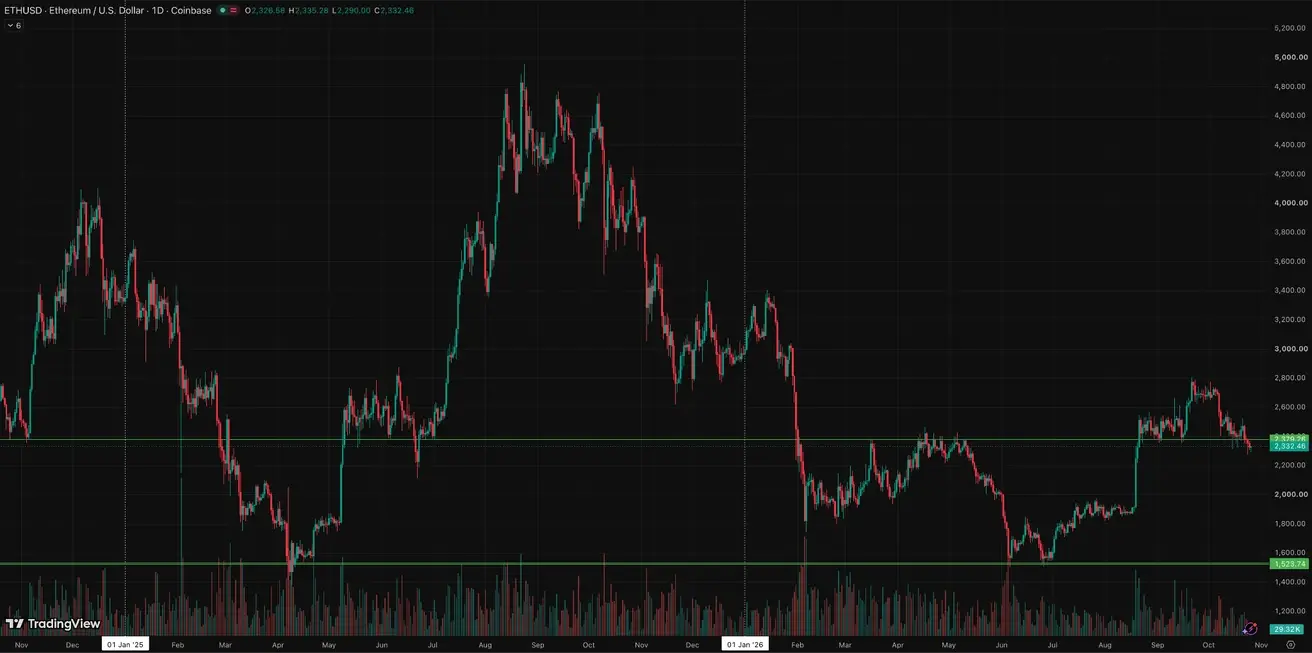
Ethereum: по итогу недели: -3,35% (закрытие недели: $2326,75); с начала года: -21,76%:
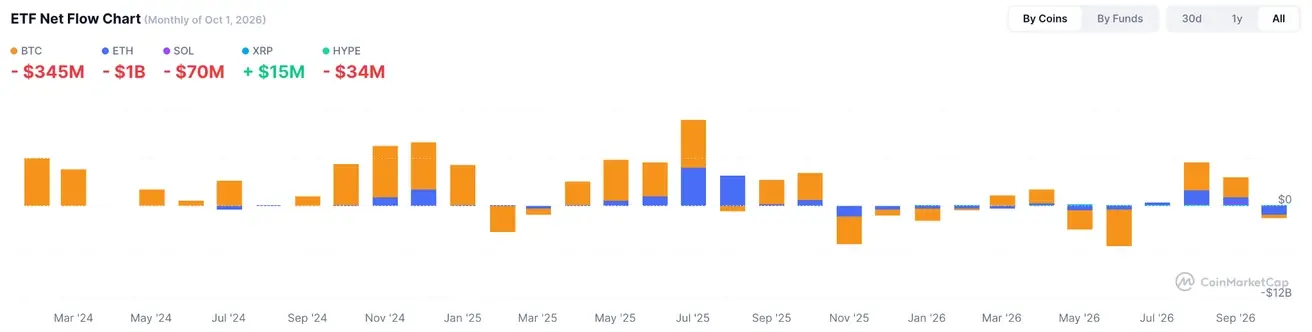
Чистые потоки ETF