English
 Қазақша
 Eesti
2 ноября – 8 ноября 2026: Еженедельный экономический обзор
Ключевые обновления рынка
Основные тезисы:
На прошлой неделе прошли промежуточные выборы в США, результаты которых повлияли на настроения на финансовых рынках.
Демократы получили контроль над Палатой представителей и Сенатом, что потенциально приведет к изменениям как во внутренней, так и во внешней политике США. Однако масштаб этих изменений пока оценить сложно: Дональд Трамп остается президентом еще два года и сохраняет право вето, поэтому существенная часть законодательных инициатив демократов потребует либо компромисса с Белым домом, либо широкой двухпартийной поддержки.
Контроль демократов относительный - формально Палата представителей сможет объявить Трампу импичмент простым большинством. Но для отстранения президента потребуется 2/3 голосов присутствующих сенаторов, а у демократов такого большинства нет. Поэтому, даже если процедура импичмента будет запущена, отстранение Трампа без значительной поддержки республиканцев крайне затруднительно.
Основные тезисы:
- Ставка повышена до диапазона 3,75-4,00%, риторика “ястребиная”;
- Режим ДКП умеренно жесткий;
- Макроданные США подтверждают сценарий мягкой посадки, риски инфляции растут, рынок труда охлаждается без признаков рецессии и пока не требует снижения ставки;
- ФРС немного улучшила прогнозы по ВВП и занятости, краткосрочные инфляционные прогнозы повышены.
Макростатистика. США
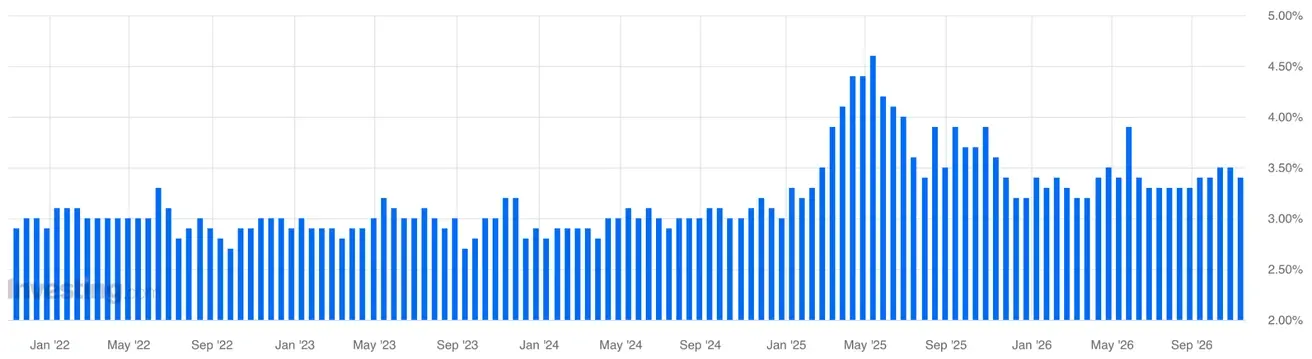
Потребительская инфляция (сентябрь)
- Core CPI: (м/м) 0,3% (пред: 0,3%); (г/г) 2,6% (пред: 2,4%);
- CPI: (м/м) 0,6% (пред: 0,4%); (г/г) 3,7% (пред: 3,4%).
Индексы цен производителей (сентябрь)
- PPI (м/м): 1,3% (пред: 0,4%);
- Core PPI (м/м): 0,7% (пред: 0,3%).
Инфляционные ожидания (Michigan) (октябрь)
- 12-месячная ожидаемая инфляция: 4,3% (пред: 4,7%):
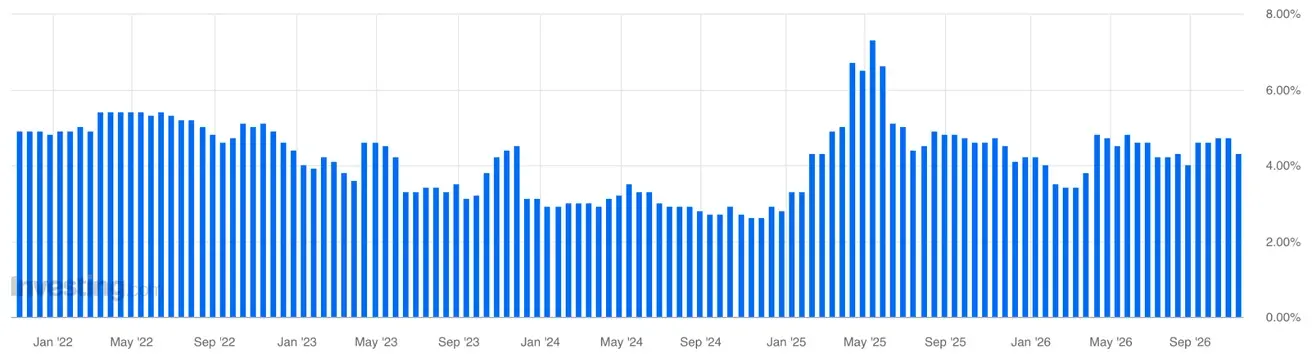
- 5-летняя ожидаемая инфляция: 3,4% (пред: 3,5%):
Инфляционный ориентир ФРС: ценовой индекс расходов на личное потребление (сентябрь):
- Core PCE: м/м 0,3% (пред: 0,2%); г/г 3,1% (пред: 3,0%);
- PCE: м/м 0,5% (пред: 0,3%); г/г 3,6% (пред: 3,4%).
ВВП (Бюро экономического анализа США, BEA) 3Q26 (кв/кв), предварительная оценка: 3,4% (2Q26: 2,2%).
Индикатор GDPNow («текущая» версия официальной оценки до ее публикации) от Федерального резервного банка Атланты (3Q2026): 3,7% (пред: 3,4%).
Индексы деловой активности (PMI) от S&P Global (октябрь)
(выше 50 - расширение экономики, ниже - замедление)
- В секторе услуг: 56,1 (пред: 58,8);
- В производственном секторе: 54,9 (пред: 56,0);
- Composite: 55,9 (пред: 58,4).
Рынок труда в США (BLS) (октябрь)
- Уровень безработицы: 4,1% (пред: 4,2%);
- Общее число лиц, получающих пособия по безработице в США: 1718К (пред: 1701К);
- Число первичных заявок на получение пособий по безработице: 189К (пред: 194К) - массовых увольнений не наблюдается;
- Изменение числа занятых в несельскохозяйственном секторе (Nonfarm Payrolls): 165К (пред: 60К, пересмотр);
- Изменение числа занятых в частном несельскохозяйственном секторе: 159К (пред: 78К, пересмотр);
- Средний почасовой заработок (г/г): 3,1% (пред: 3,2%, пересмотр) - замедлился, что позитивно с точки зрения инфляционного давления;
- Число открытых вакансий на рынке труда JOLTS: 7,523M (пред: 7,271M).
Денежно-кредитная политика и долговой рынок США
Риторика представителей ФРС
Президент ФРБ Ричмонда Томас Баркин (5 ноября): риторика ястребиная, но за постепенное ужесточение. Баркин заявил, что инфляция остается слишком высокой, безработица - очень низкой, поэтому дальнейшие повышения ставки, по его мнению, вероятны; при этом он предпочитает двигаться постепенно из-за высокой неопределенности и необходимости накапливать новые данные.
Президент ФРБ Нью-Йорка Джон Уильямс (6 ноября): сигнал осторожно-ястребиный. Он подчеркнул, что инфляция все еще «слишком высокая» и ее необходимо устойчиво вернуть к 2%, но одновременно отметил, что инфляционные ожидания остаются закрепленными, рост зарплат совместим с целью ФРС, а сейчас разумно накопить больше данных перед следующим решением, то есть без призыва к немедленному повышению.
Оба спикера: за дальнейшие, но постепенные повышения.
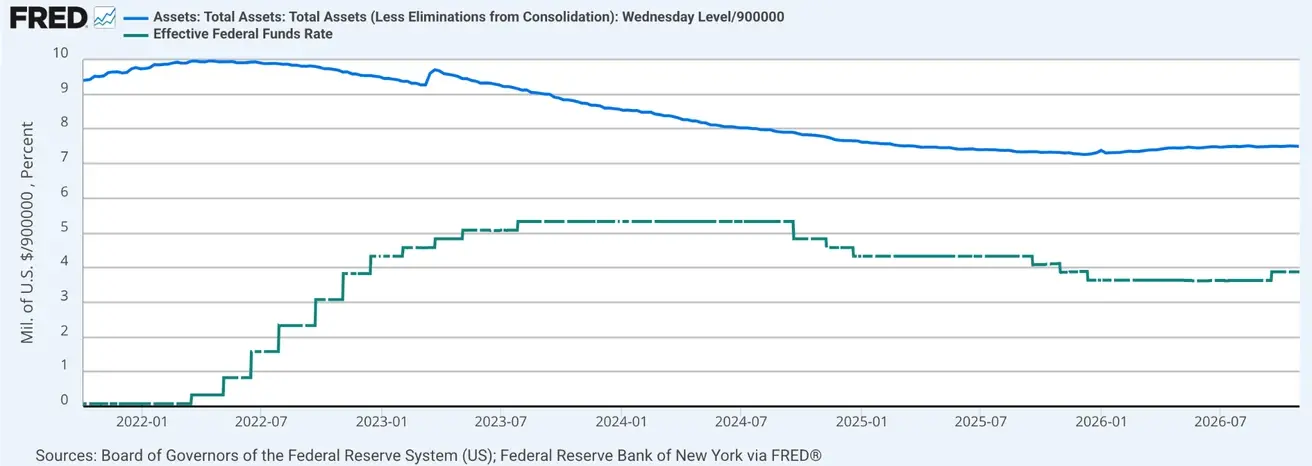
- Процентная ставка по федеральным фондам (EFFR): 3,75% - 4,00%;
- Баланс ФРС: $6,748 трлн: +3,26% с момента остановки QT ($6,535 трлн):
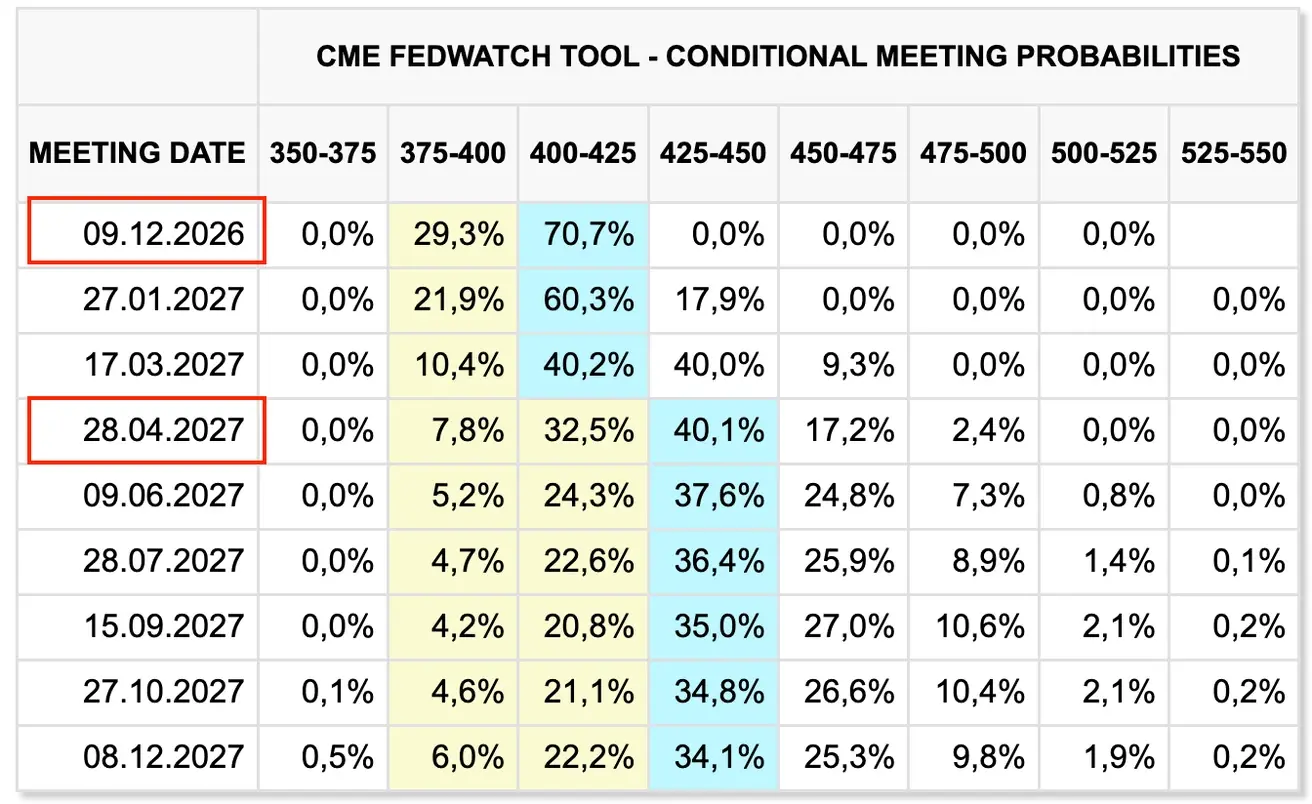
Fedwatch
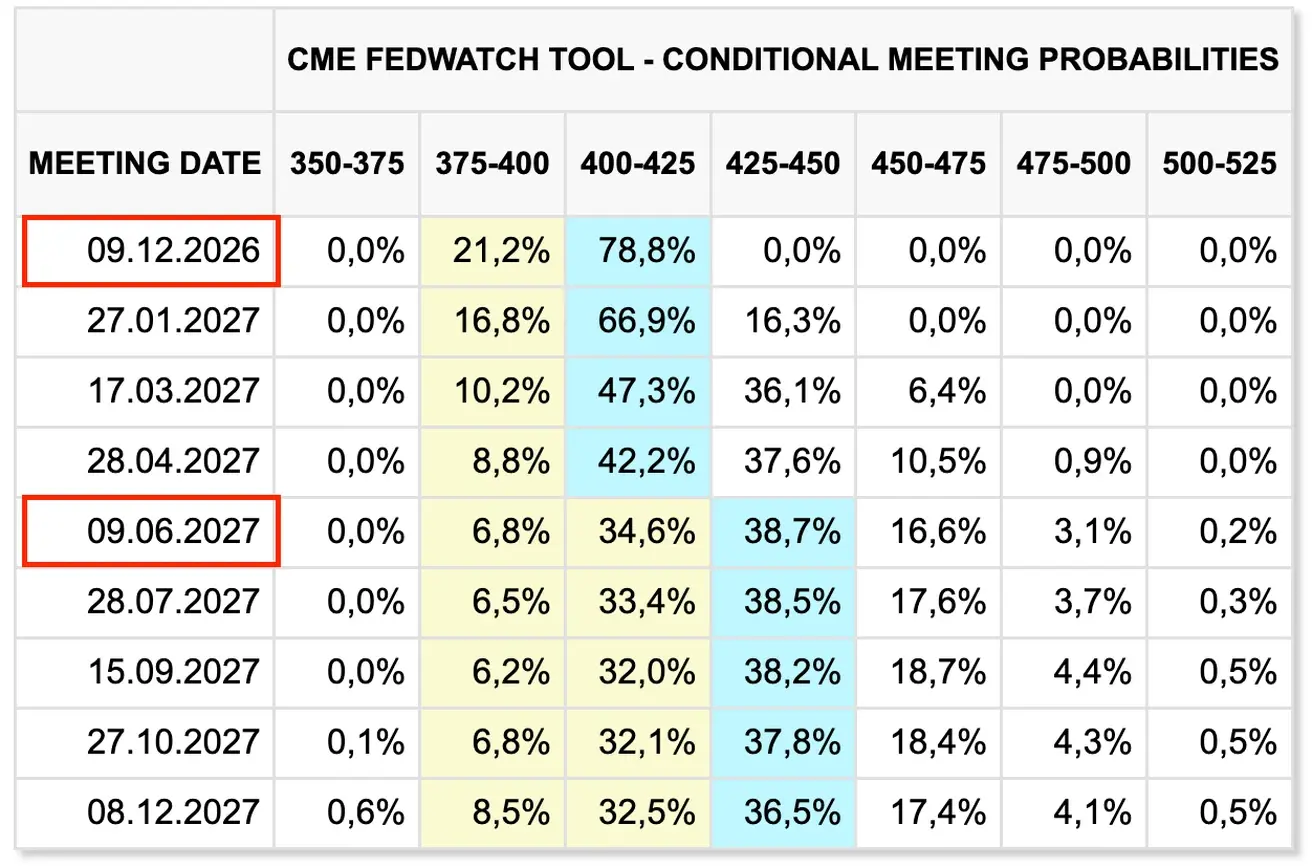
- На следующее заседание (9 декабря) преобладает вероятность повышения ставки на 0,25% - она составляет 78,83% (неделей ранее 70,74%):
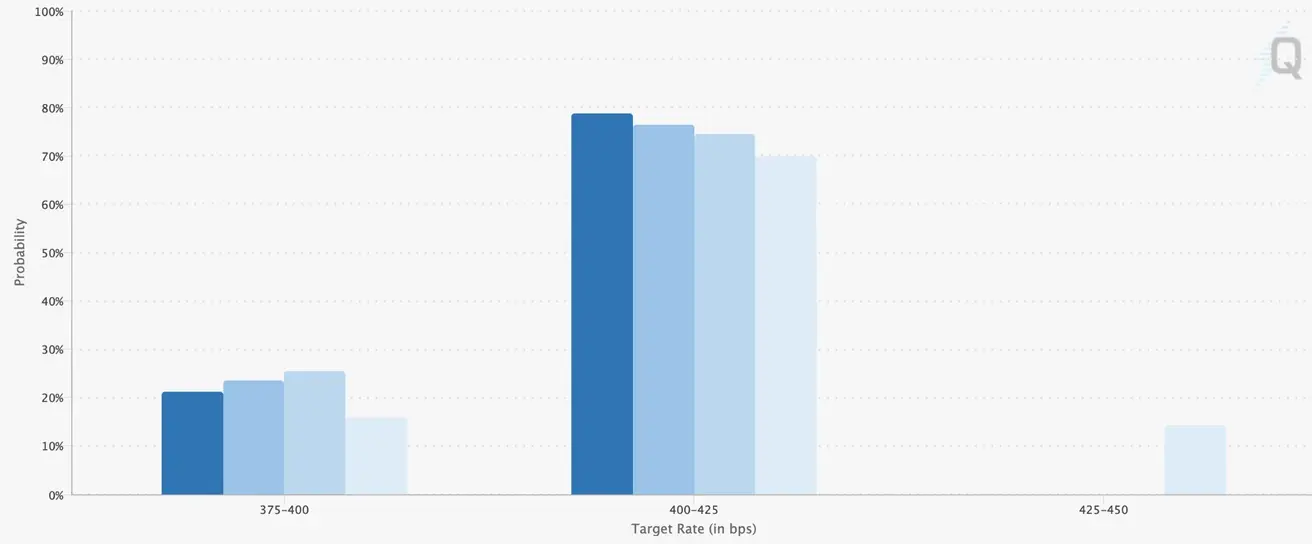
- На следующие 12 месяцев: 2 шага повышения ставки по 0,25% до диапазона 4,25-4,50% с первым повышением на следующем заседании:
Сегодня:
Неделей ранее:
Долговой рынок США
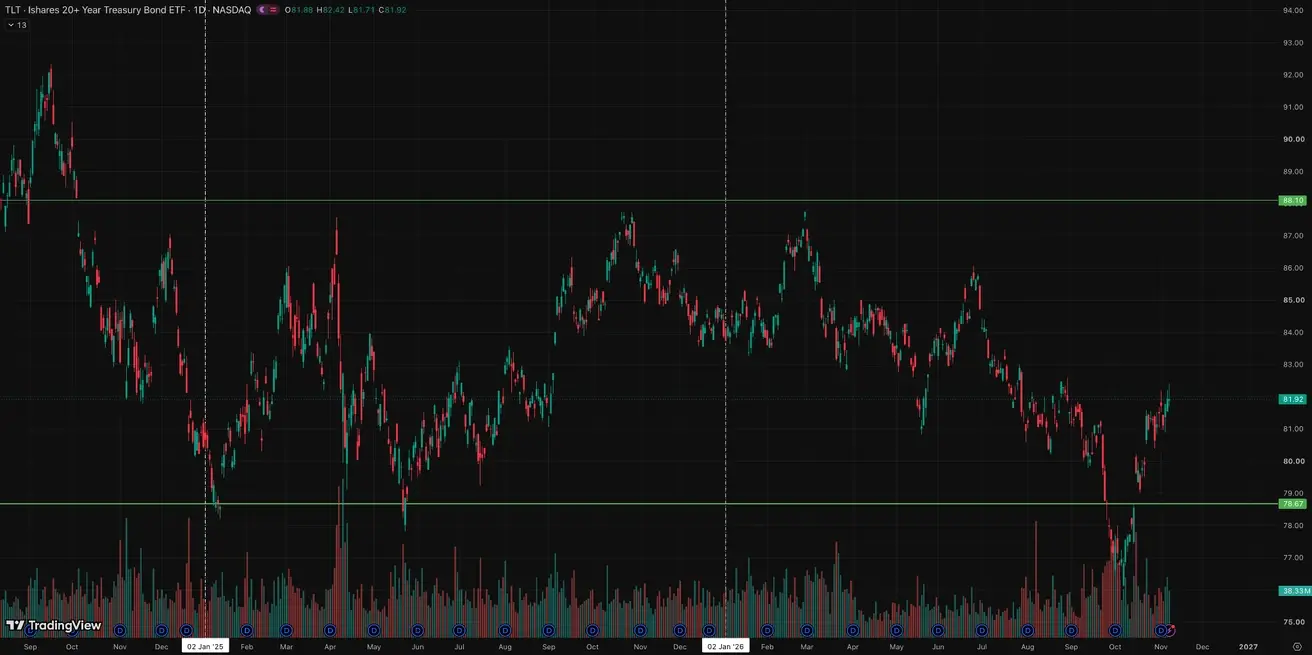
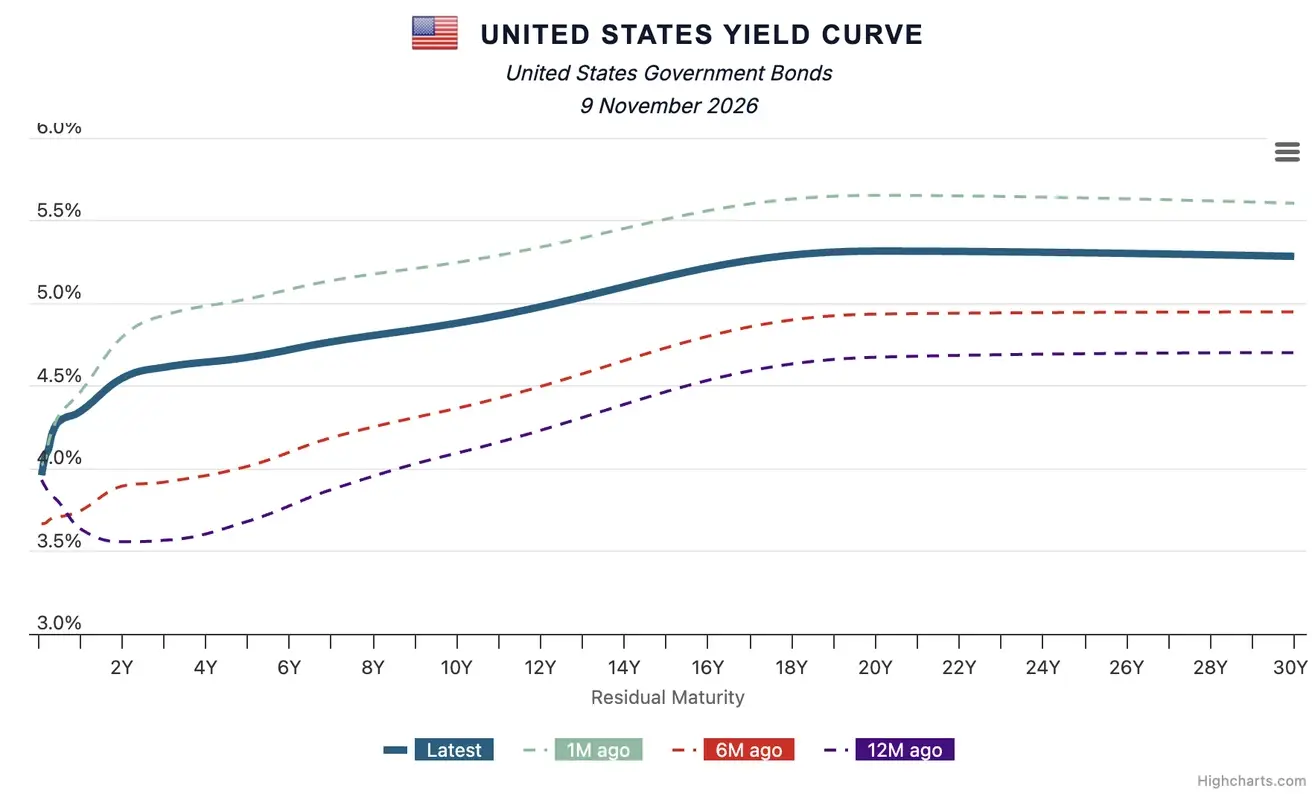
Доходности снизились по всей кривой - это указывает на рост спроса на облигации и частичное снижение премии за риск после октябрьской распродажи, хотя длинный конец кривой по-прежнему остается повышенным.
Казначейские облигации 20+ (ETF TLT): по итогу недели: +0,10% (закрытие недели $81,92); с начала года: -6,01%.
Доходности и спреды
- Market Yield on U.S. Treasury Securities at 10-Year Constant Maturity: 4,88% (пред: 4,93%);
- Доходность по 2-леткам: 4,54% (пред: 4,58%);
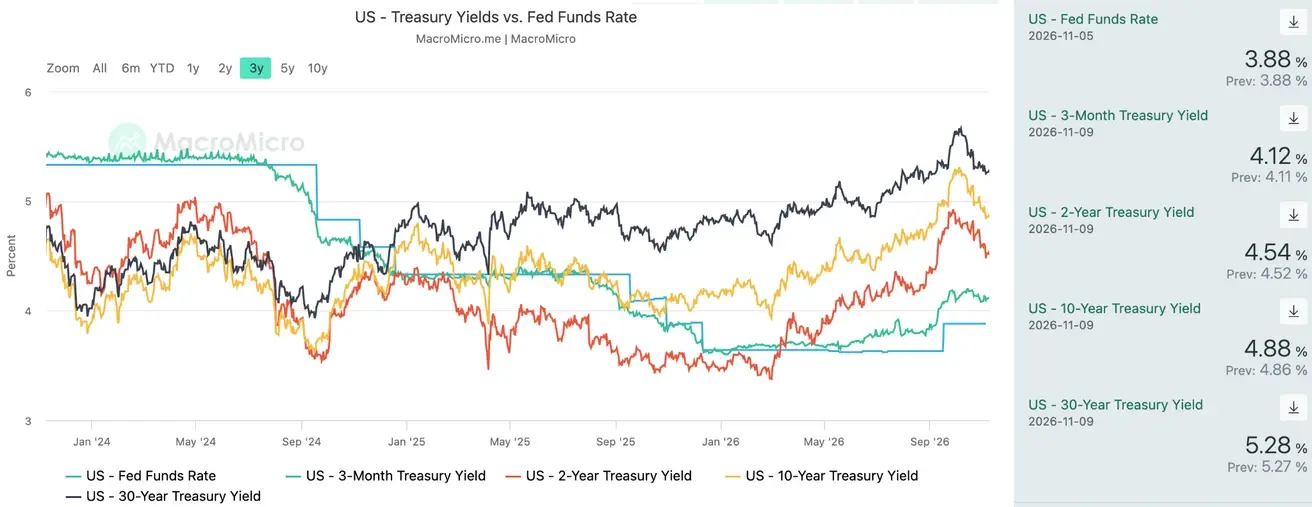
- Спред доходности между 10-летними и 2-летними государственными облигациями США составляет 34 базисных пункта (пред: 35);
- Спред доходности между 10-летними и 3-месячными государственными облигациями США составляет 76 базисных пунктов (пред: 85);
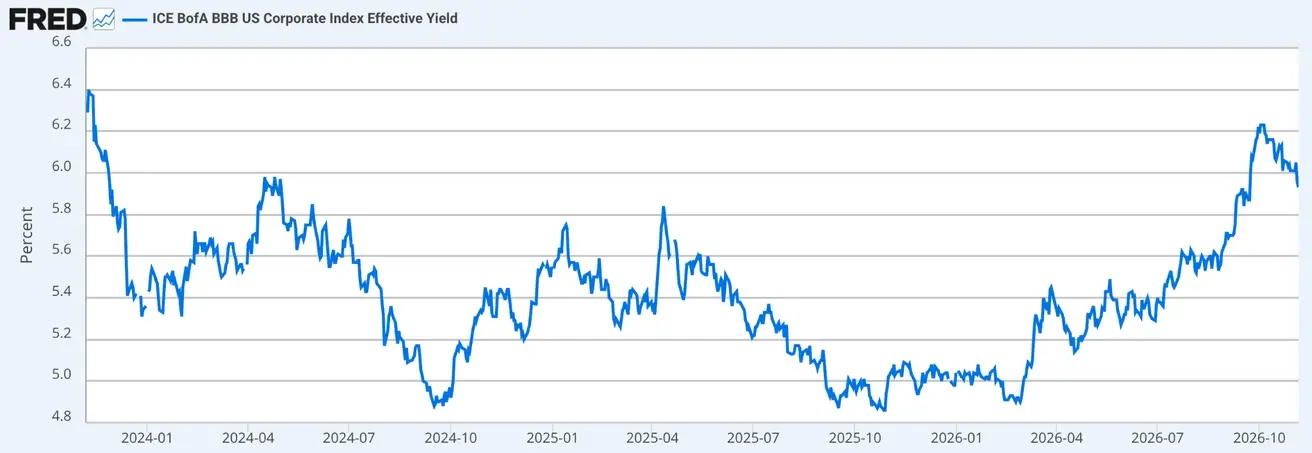
- ICE BofA BBB US Corporate Index Effective Yield: 5,93% (пред: 6,01%):
Кривая доходностей по государственному долгу США
Стоимость 5-летнего кредитного дефолтного свопа (CDS) США (страховка от дефолта): 34,87 б.п. (vs 34,87 б.п. на прошлой неделе).
Фондовый рынок США
В четверг распродажи акций технологических компаний сопровождались нарративами угрозы развитию искусственного интеллекта.
После победы демократов несколько кандидатов, выступавших ранее против центров обработки данных, выиграли губернаторские выборы в штатах, где сосредоточено развитие ИИ: Техас, Джорджия, Огайо и другие, на которые приходится около 40% запланированной мощности центров обработки данных в США.
Соответственно, на рынке сегодня есть опасения, что такой политический расклад может замедлить развитие ИИ. По некоторым оценкам, приостановка работы центров обработки данных на уровне штатов ставит под угрозу примерно 5-7% капитальных затрат на ИИ в 2027 году.
Большинство демократов в Палате представителей и Сенате начнет действовать с января 2027 года. Федеральный мораторий на центры обработки данных потребует подписи президента, и очень сомнительно, что Трамп его подпишет.
Если ограничения все же будут вводиться, гиперскейлеры будут переносить свои проекты в другие штаты, и это очень важное смягчение риска.
К тому же, если темпы капитальных затрат действительно замедлятся, крупные технологические компании смогут направить свой огромный операционный денежный поток на выкуп акций, выплату дивидендов и сокращение долговой нагрузки.
Распродажу прошлой недели скорее нужно трактовать как переоценку политического риска и ожиданий по темпам AI-capex, но не как фундаментальный слом инвестиционного цикла. При этом отчетность компаний в третьем квартале сохраняется на высоких показателях.
Бенефициарами прошлой недели стали защитные сектора:
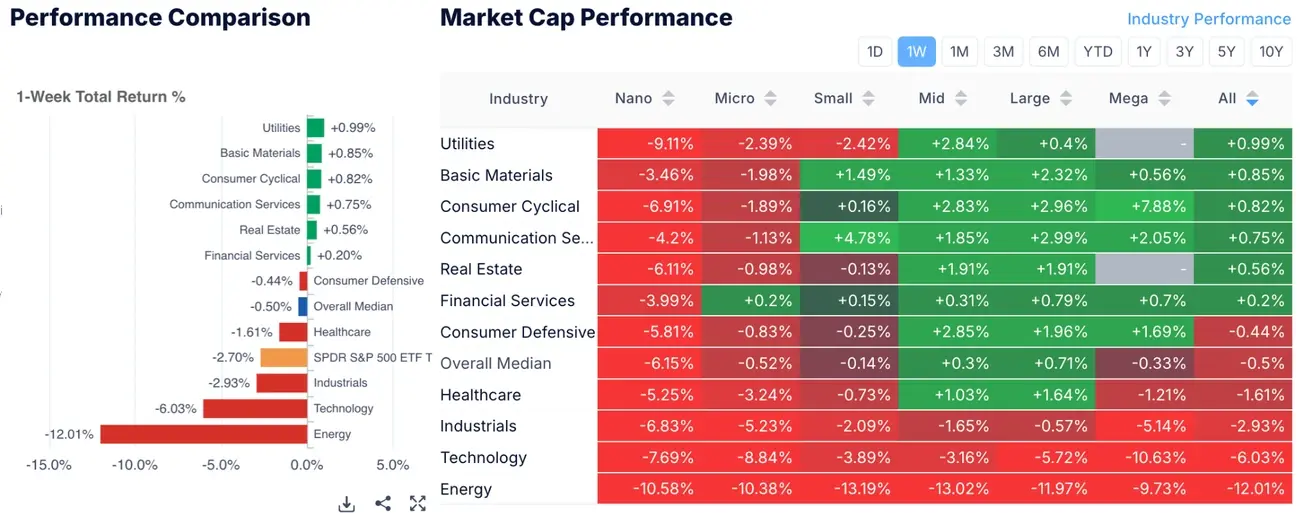
Фондовые индексы
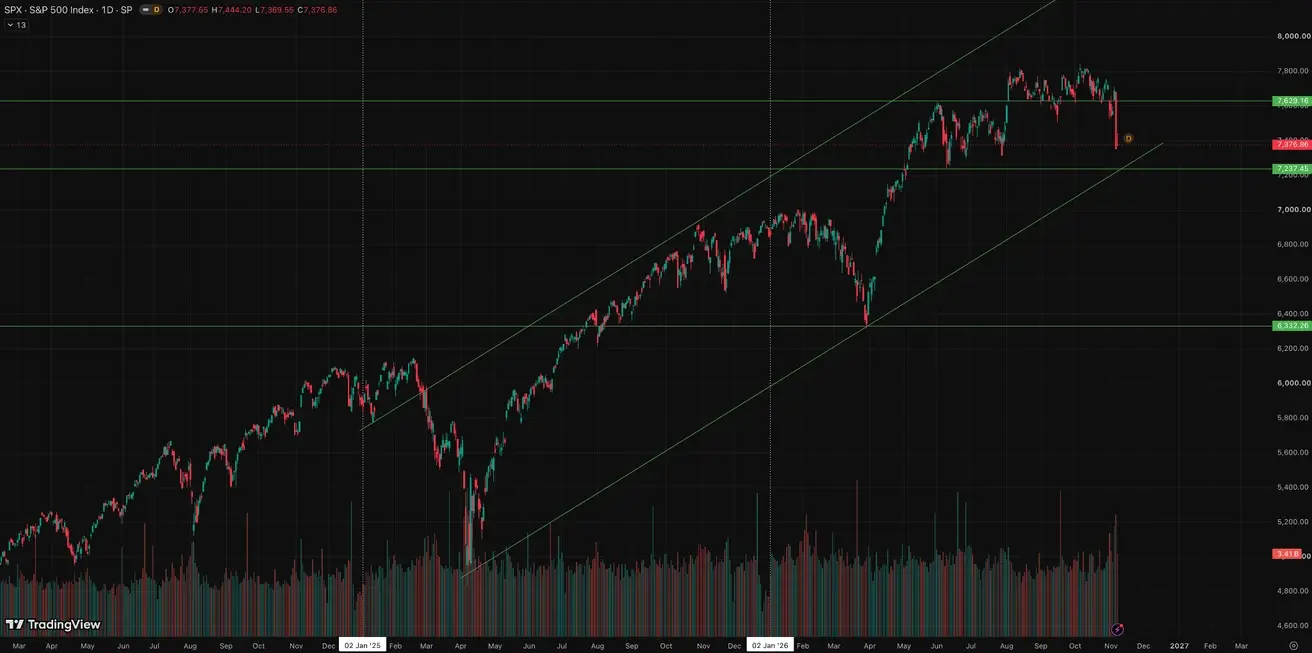
Индекс SP500: по итогу недели: -2,68% (закрытие недели 7376,86); с начала года: +7,76%:
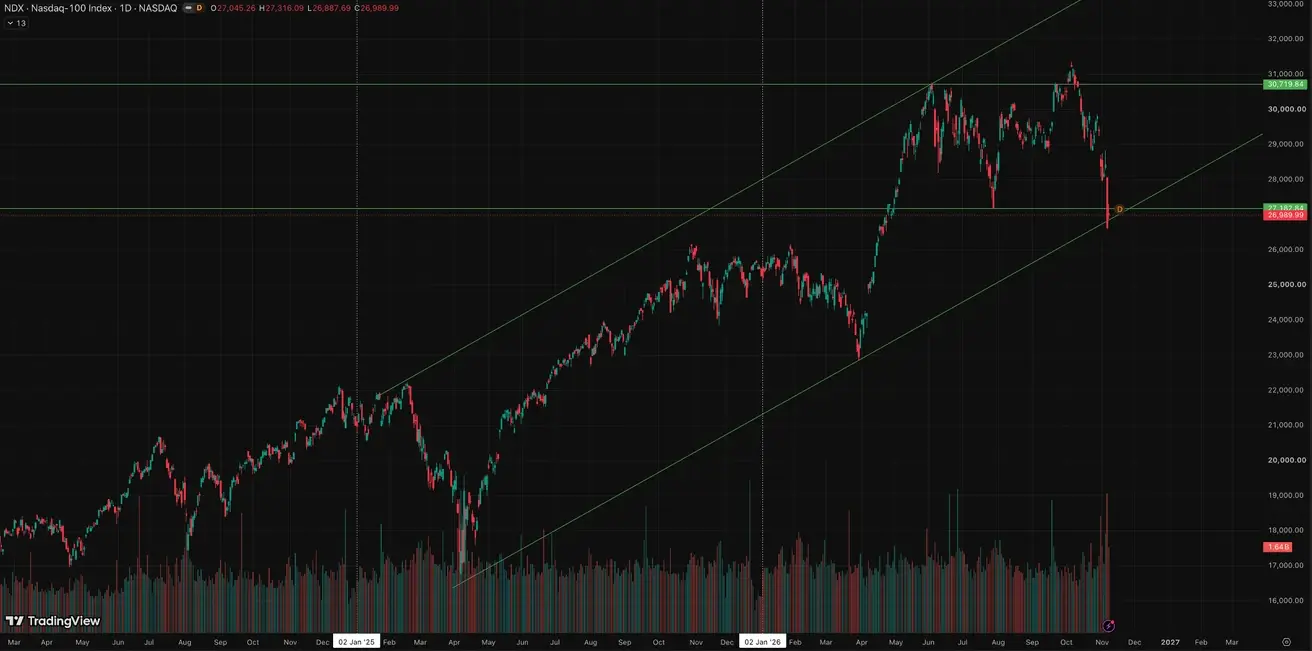
Nasdaq 100: по итогу недели: -4,91% (закрытие недели 26989,99); с начала года: +6,89%:
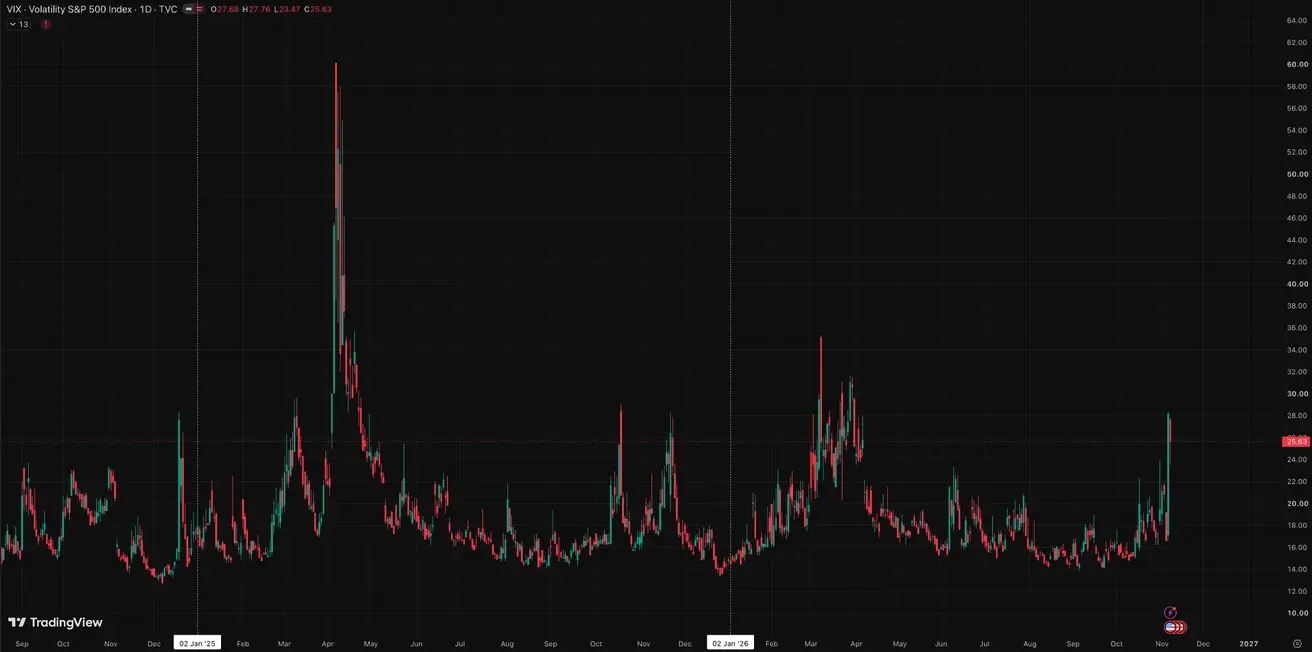
VIX (индекс волатильности): закрытие недели 25,63 пункта:
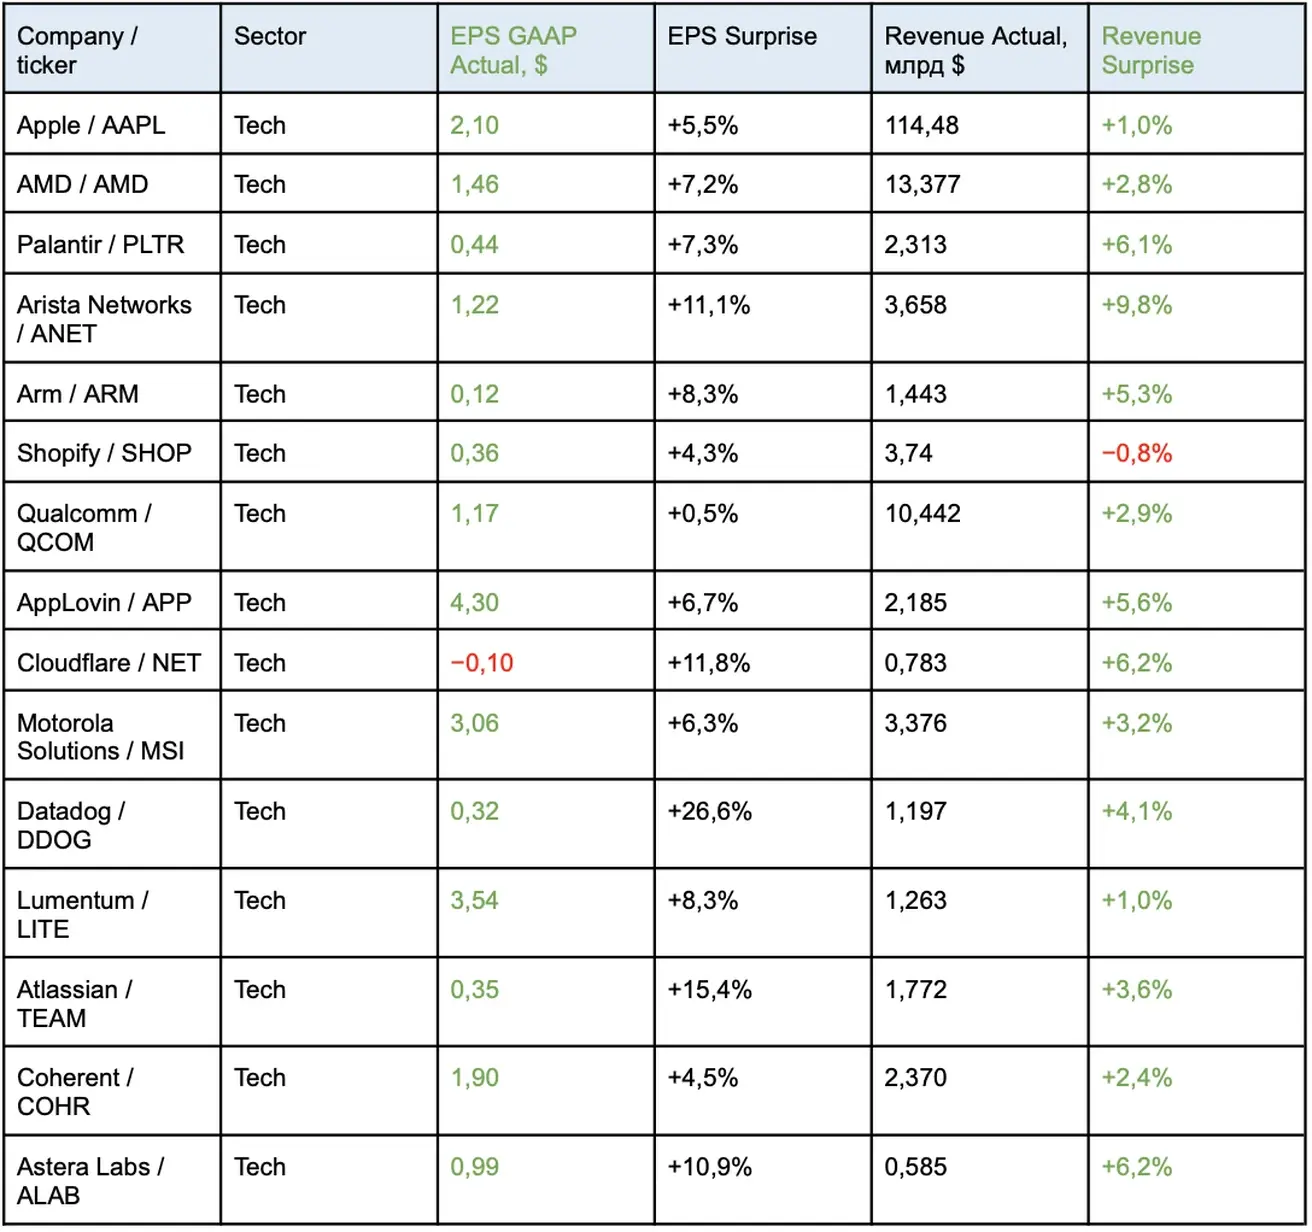
Отчетность 15 крупнейших технологических компаний за 2–6 ноября 2026 года
Комментарии:
Динамика позитивная. За неделю 2–6 ноября американский технологический сектор показал преимущественно сильные финансовые результаты: подавляющее большинство компаний в выборке превысили прогнозы аналитиков по прибыли и выручке. Особенно заметным оказалось превышение ожиданий по скорректированной прибыли у Datadog, Atlassian, Cloudflare и Arista Networks. Отчетность AMD, Palantir и производителей сетевого оборудования указывает на сохраняющийся высокий спрос на решения для ИИ и облачную инфраструктуру. В целом отчетность выглядит очень позитивно.
Однако стоит заметить, что 5 ноября, после промежуточных выборов в Конгресс США, американские технологические акции упали из-за опасений инвесторов по поводу победы демократов на выборах. Тем не менее финансовые показатели большинства техгигантов очень хорошие.
Прогнозы компаний:
В целом прогнозы позитивные: большинство руководителей ожидают роста выручки, сильного спроса или дальнейшего расширения бизнеса, особенно в сфере ИИ и облачной инфраструктуры, но у четырех компаний есть отдельные слабые направления или факторы давления:
- Apple ожидает рост выручки, но предупреждает о давлении на маржу из-за подорожания памяти и затрат на новые функции Siri;
- Shopify прогнозирует более медленный рост валовой прибыли, чем выручки;
- Arm отмечает, что роялти росли слабее, чем лицензионные доходы, и ниже ожиданий руководства;
- Atlassian ожидает снижения выручки от направления Data Center, хотя облачное направление продолжает расти.
Ни одна из компаний не ожидает снижения прибыли в следующем квартале.
Комментарии компаний по поводу выборов в Конгресс:
После выборов в Конгресс США ни одна из компаний не объявила, что меняет прогнозы именно из-за результатов выборов. Единственные комментарии были сделаны тремя компаниями в интервью 4 и 5 ноября.
AMD — глава AMD Лиза Су назвала результаты выборов поводом для отрасли яснее объяснять местным жителям пользу дата-центров. По ее словам, важно, чтобы выгоду от ИИ получали все, включая сообщества, где строится инфраструктура.
Arm — глава Arm Рене Хаас признал, что политические перемены могут краткосрочно повлиять на то, где и как строят дата-центры в США. Если одним штатам станет сложнее привлекать проекты, по его оценке, другие могут принять их. Он также предупредил: если США замедлят строительство, эту инфраструктуру будут развивать другие страны. Долгосрочную угрозу для Arm он не считает существенной.
Qualcomm — глава Qualcomm Криштиану Амон сказал, что опасения по поводу темпов строительства дата-центров не представляют для компании такой же угрозы, как для производителей, сильнее зависящих от этого рынка: дата-центры — лишь одна часть бизнеса Qualcomm. Он добавил, что спрос на вычисления остается, хотя меняются возможные места строительства (по штатам), а темпы расширения сейчас ограничены также доступностью оборудования и энергии.
Еврозона
Основные тезисы:
- ЕЦБ - риторика умеренно ястребиная, но без сигнала о необходимости агрессивного повышения ставок. Регулятор признает инфляционные риски, одновременно учитывая охлаждающее воздействие уже ужесточившихся финансовых условий;
- На фоне конфликта на Ближнем Востоке ЕЦБ пересмотрел в сторону понижения свои прогнозы по ВВП и повысил прогноз по инфляции на ближайшие годы.
Риторика представителей ЕЦБ:
Изабель Шнабель (5 ноября): главный посыл - мир стал менее предсказуемым, инфляционные шоки могут повторяться чаще, поэтому ЕЦБ должен сохранять гибкость и не полагаться на один инструмент или один сценарий. Шнабель отдельно подчеркнула риски фискального и финансового давления на центробанки и необходимость сохранять независимость и способность быстро реагировать на новые шоки. Риторика остается скорее ястребиной/осторожной.
Макростатистика
Процентные ставки
- Ставка по депозитам: 2,50% (пред: 2,50%);
- Ставка маржевого кредитования: 2,90% (пред: 2,90%) (по ней банки могут брать у регулятора кредиты овернайт);
- Краткосрочная (ключевая) ставка: 2,65% (пред: 2,65%).
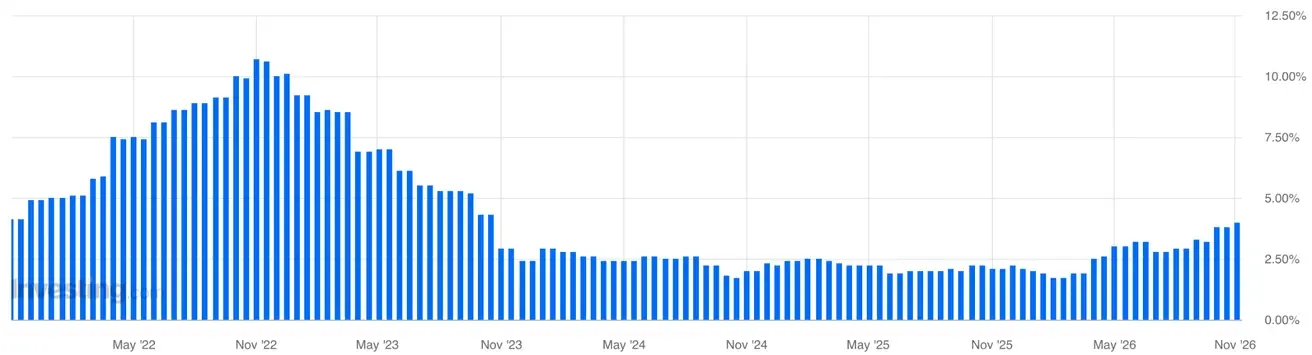
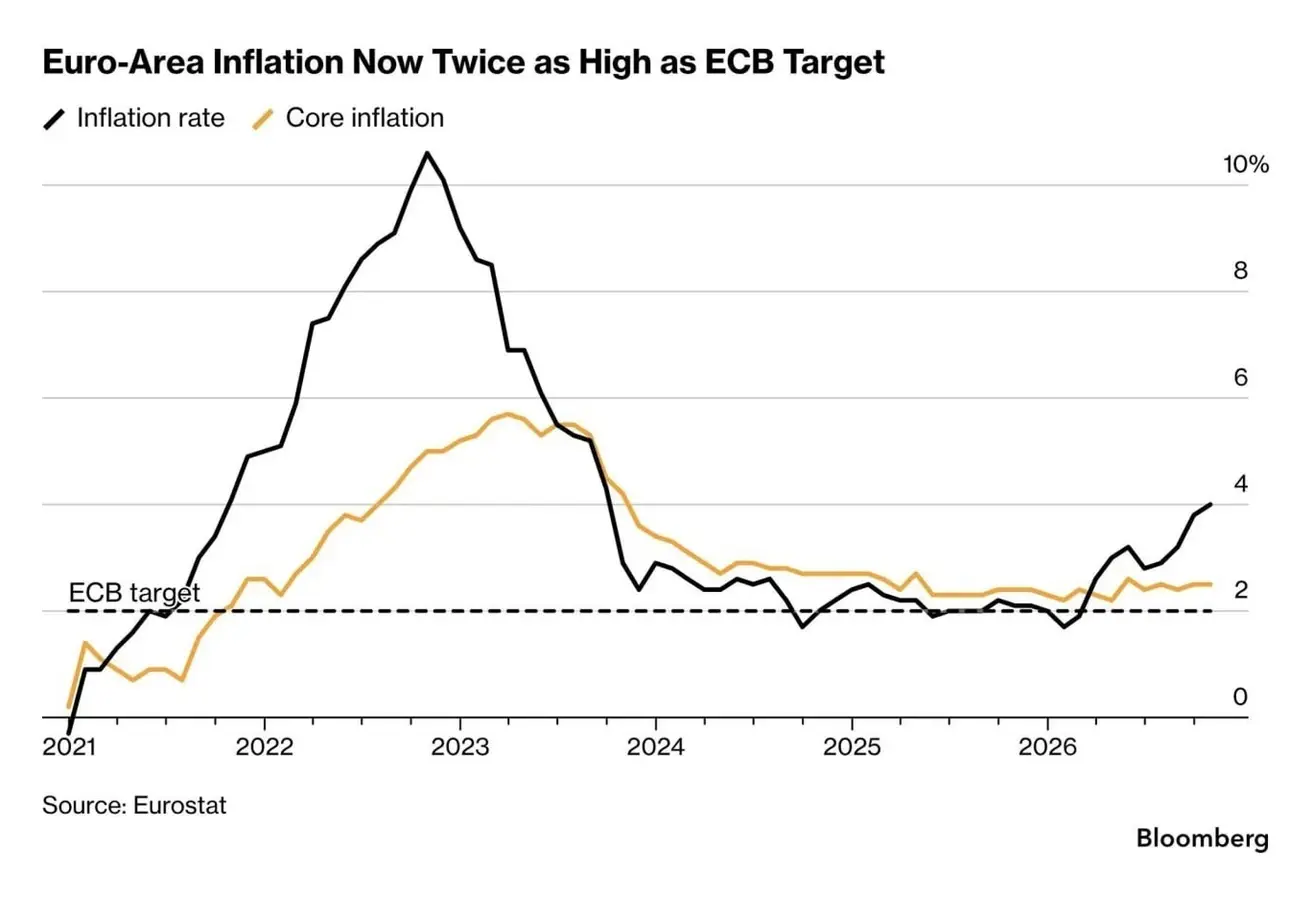
Инфляция: индекс потребительских цен (октябрь, предварительная оценка)
- Core CPI: (м/м) 0,3% (пред: 0,2%):
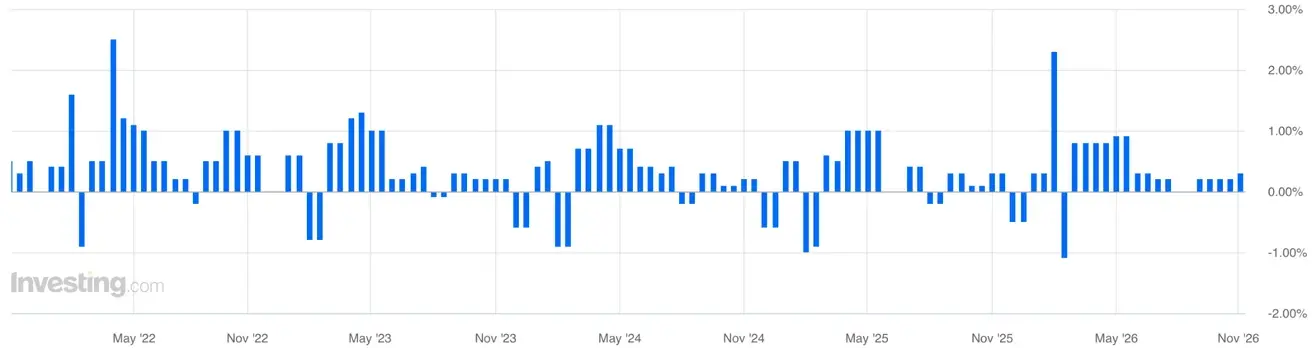
- Core CPI: (г/г) 2,5% (пред: 2,5%):
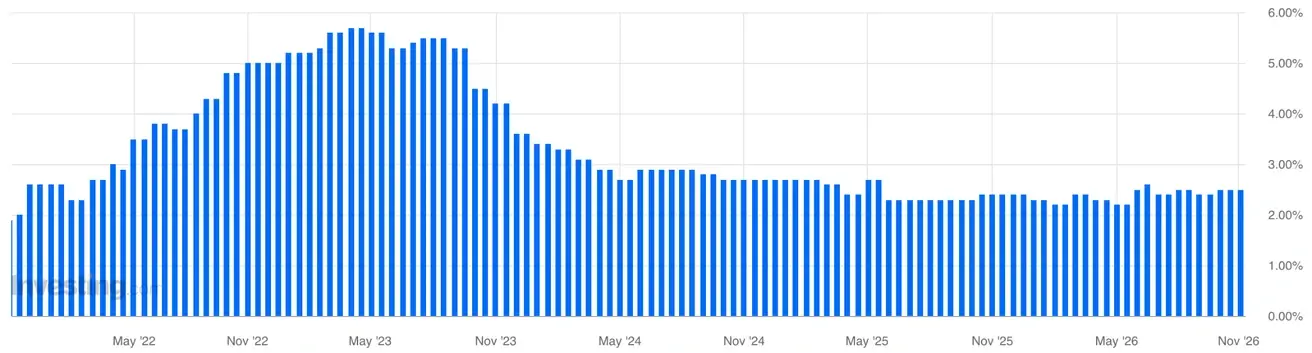
- CPI: (м/м) 0,4% (пред: 0,6%):
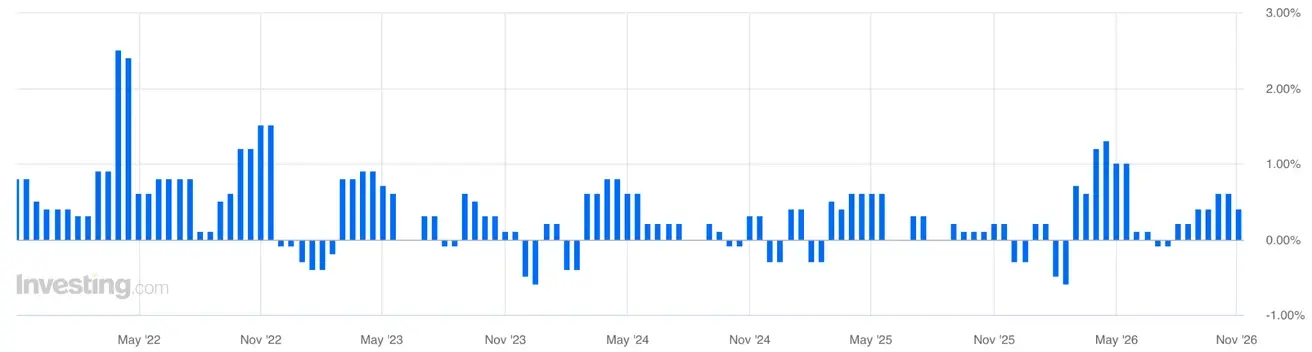
- CPI: (г/г) 4,0% (пред: 3,8%):
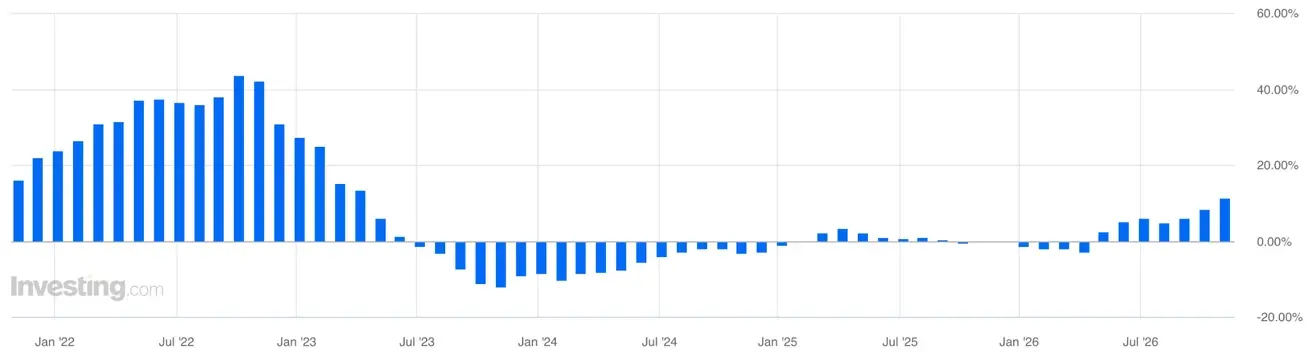
Индекс цен производителей (PPI) (октябрь)
- м/м: 2,5% (пред: 2,0%):
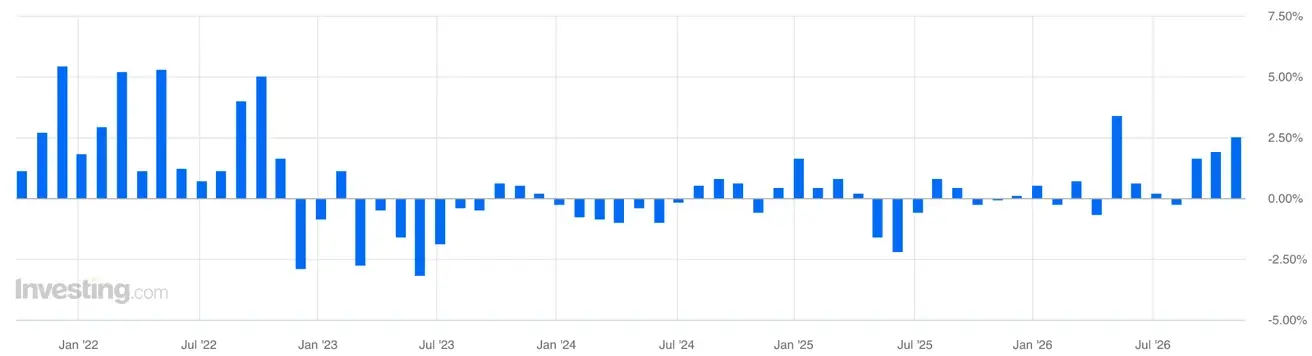
- г/г: 11,1% (пред: 8,3%):
ВВП 2Q26 (предварительная оценка)
- (кв/кв): 0,4% (пред: 0,6%);
- (г/г): 1,3% (пред: 0,5%).
Сальдо торгового баланса (USD) (г/г): -16,1 млрд (пред: 10,7 млрд);
Объем промышленного производства (сентябрь): (м/м) -0,5% (пред: -0,3%, пересмотр);
Уровень безработицы (сентябрь): 6,5% (пред: 6,4%);
Индекс доверия потребителей в еврозоне: -17,9 (пред: -16,8).
Индекс деловой активности (PMI) (сентябрь)
- В секторе услуг: 51,4 (пред: 53,0, пересмотр);
- В производственном секторе: 52,7 (пред: 52,9);
- S&P Global Composite: 51,7 (пред: 52,9).
Euro Stoxx 600 (FXXP1!): по итогу недели: +0,20% (закрытие недели 649,1); с начала года: +9,28%:
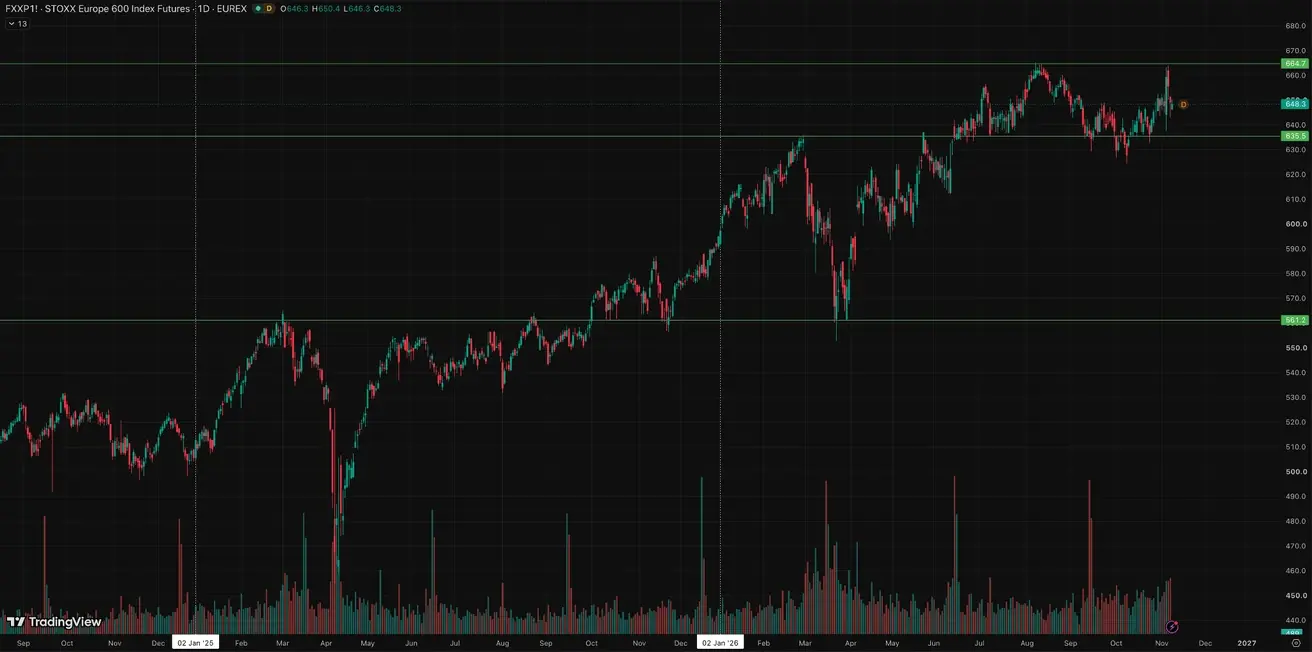
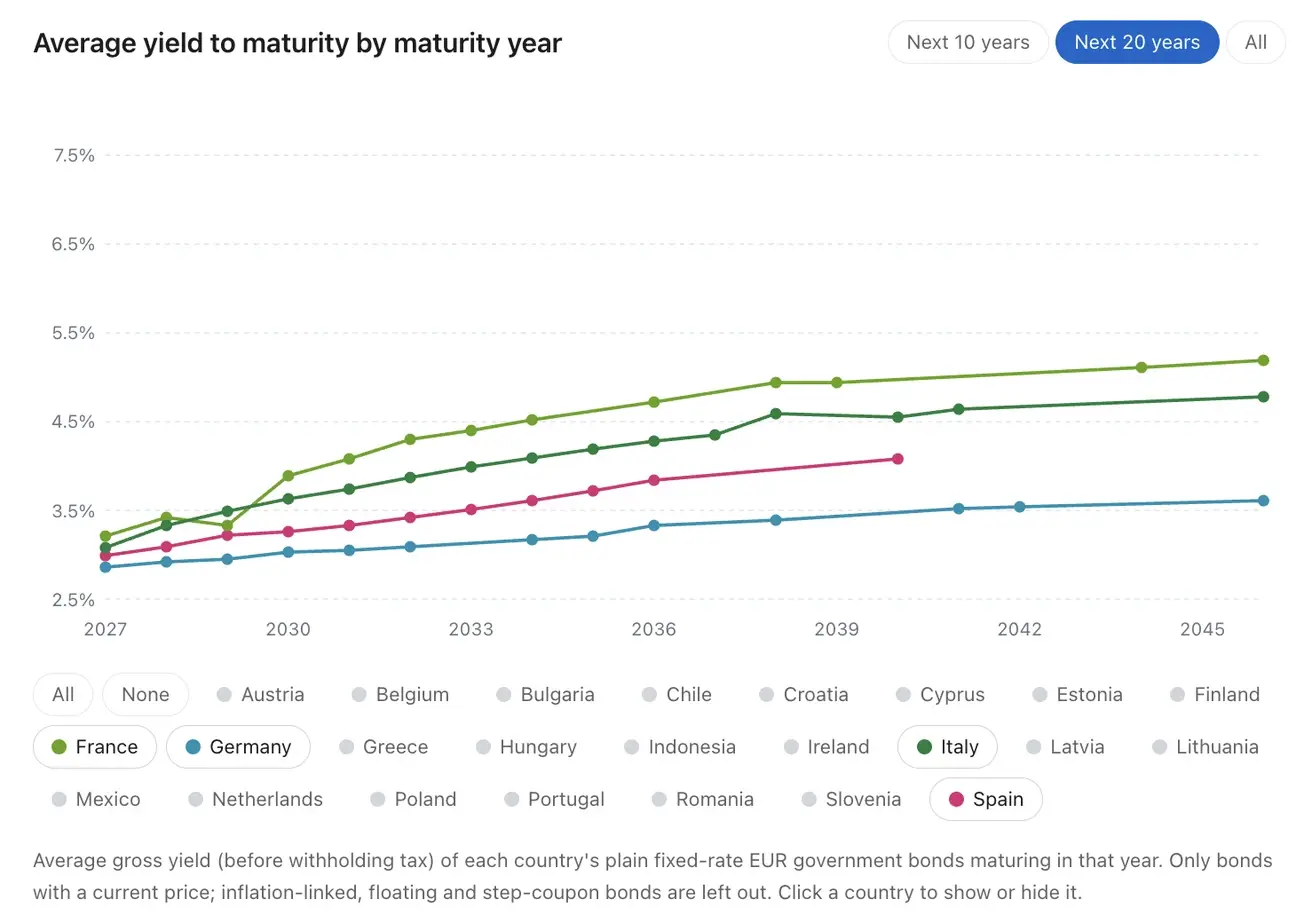
Рейтинговое агентство Fitch внепланово ухудшило прогноз по рейтингу Франции до негативного, сохранив рейтинг A+. Агентство указывает на слабый рост, высокую стоимость заимствований и ухудшение бюджетной траектории: долг может вырасти до ~124% ВВП к 2028 году, а для его стабилизации потребуется бюджетная корректировка около 3,5% ВВП.
Кривая доходностей еврозоны указывает на то, что фискальный риск уже становится устойчивой частью европейской премии за риск.
Доходности государственных облигаций по странам:
Китай
Основные тезисы:
Экономика стабилизируется за счет экспорта, при этом внутренний спрос и инвестиции восстанавливаются; стимулирование носит точечный и осторожный характер.
- Ставки без изменений;
- Режим ДКП мягкий;
- Китай сообщил о сохранении фискальной поддержки экономического роста в рамках плана на 2026 год (стимулирование внутреннего спроса, оптимизация налоговых льгот и субсидий, модернизация промышленности).
Макростатистика
Процентные ставки
- 1Y Loan Prime Rate (среднесрочное кредитование): 3,00%;
- 5Y Rate (пятилетняя ставка, влияет на ипотеку): 3,50%.
Инфляционные показатели (сентябрь)
- Индекс потребительских цен (CPI): м/м 0,2% (пред: 0,4%);
- Индекс потребительских цен (CPI): г/г 0,9% (пред: 0,8%);
- Индекс цен производителей (PPI): (г/г) 5,0% (пред: 3,8%).
Торговый баланс (сентябрь)
- Сальдо торгового баланса (USD) (г/г): 133,53 млрд (пред: 119,9 млрд);
- Объем импорта: (г/г) 31,0% (пред: 28,2%);
- Объем экспорта: (г/г) 36,3% (пред: 25,0%).
ВВП за 3Q2026
- кв/кв: 1,2% (пред: 0,9%);
- г/г: 4,5% (пред: 4,3%).
Уровень безработицы (сентябрь): 5,2% (пред: 5,3%);
Объем промышленного производства (сентябрь) (г/г): 5,5% (пред: 5,2%);
Инвестиции в основной капитал (сентябрь) (г/г): -7,2% (пред: -6,7%);
Розничные продажи (сентябрь) (г/г): 1,1% (пред: 0,4%).
Индексы деловой активности (PMI) (октябрь)
- В производственном секторе: 49,3 (пред: 50,1);
- В НЕпроизводственном секторе: 49,7 (пред: 50,2);
- Композитный индекс: 49,7 (пред: 50,7).
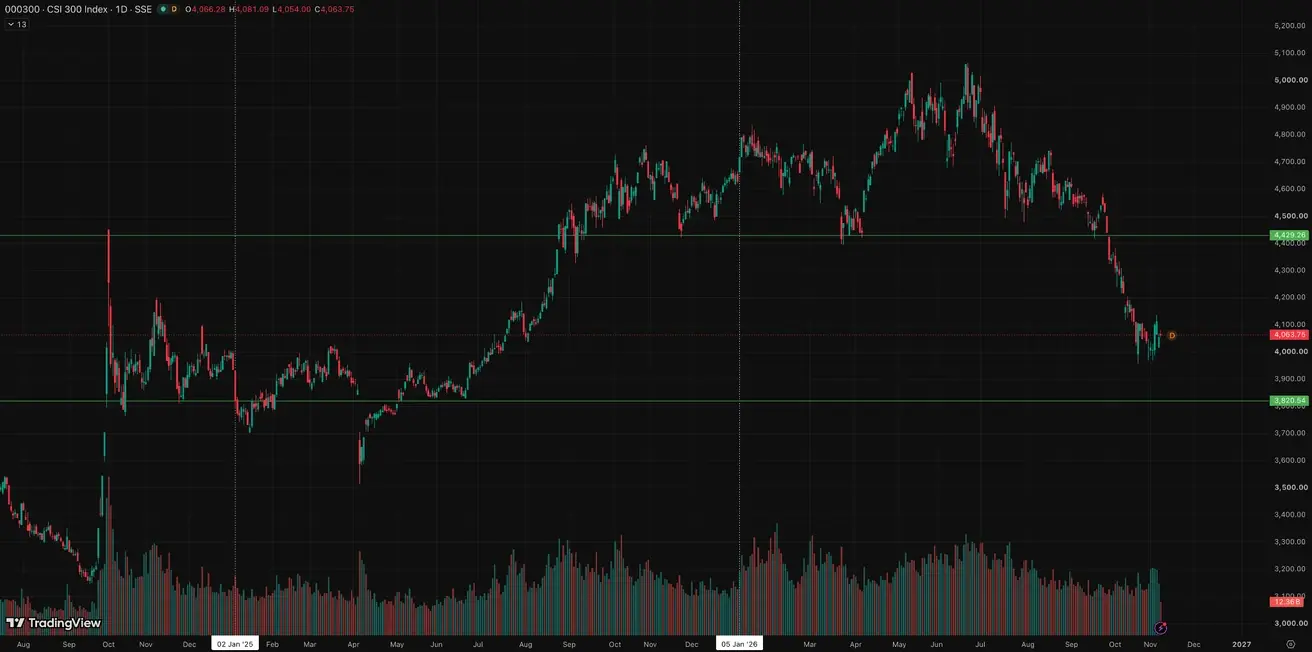
CSI 300 index (000300.HK): по итогу недели: +1,73% (закрытие недели 4054,28); с начала года: -13,03%:
Товарный рынок
Фьючерс на золото (GC) по итогу недели: +4,09% (закрытие недели 4094,4 $/тр унц.); с начала года: -5,49%.
Это сильный сигнал именно защитного спроса. На фоне распродажи акций, политической неопределенности после промежуточных выборов и повышенного спроса на защитные активы золото снова стало работать как хедж.
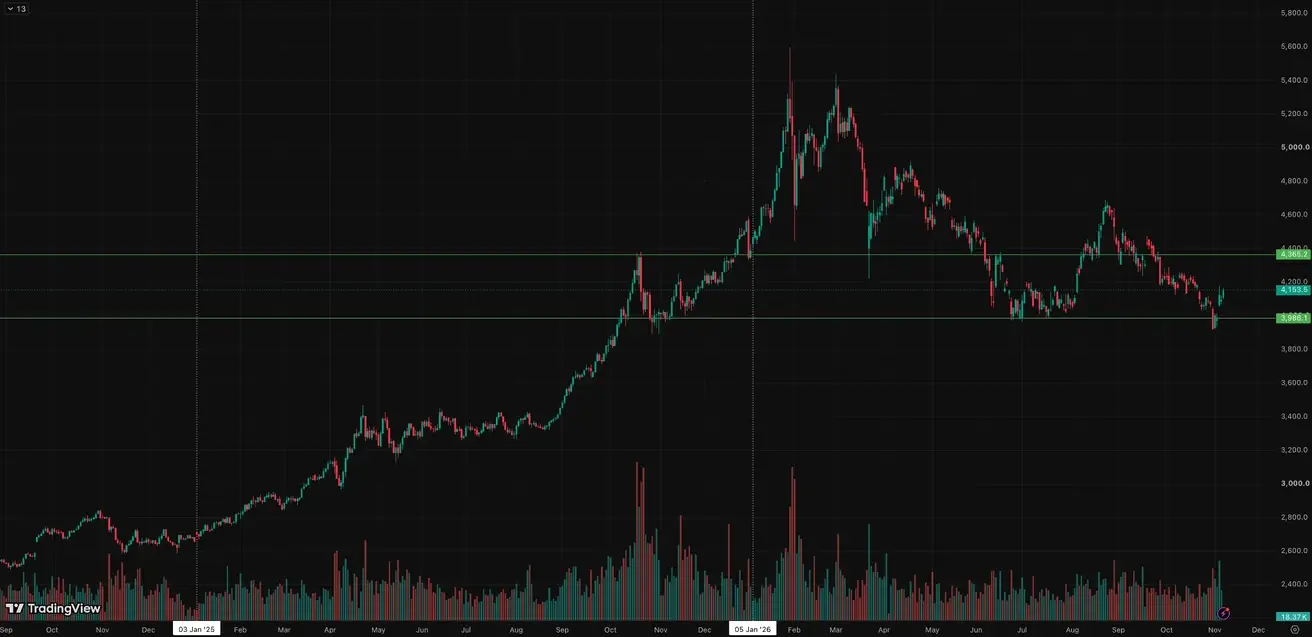
В третьем квартале центральные банки приобрели 321 тонну золота. Лидерами закупок стали Китай (+63 тонны) и Польша (+41 тонна). С начала года закупки золота центральными банками достигли 675 тонн.
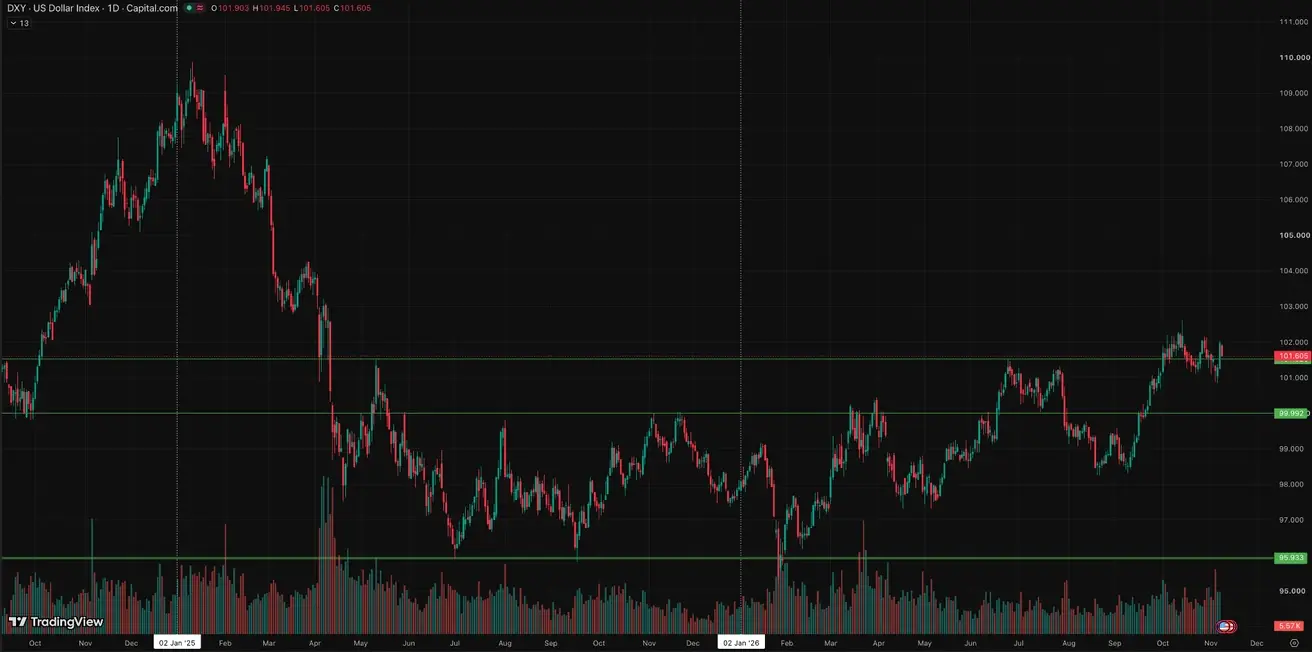
Фьючерс на индекс доллара (DXY) по итогу недели: +0,32% (закрытие недели: 101,964); с начала года: +4,05%. Доллар сейчас, как и золото, в период неопределенности может получать защитный спрос.
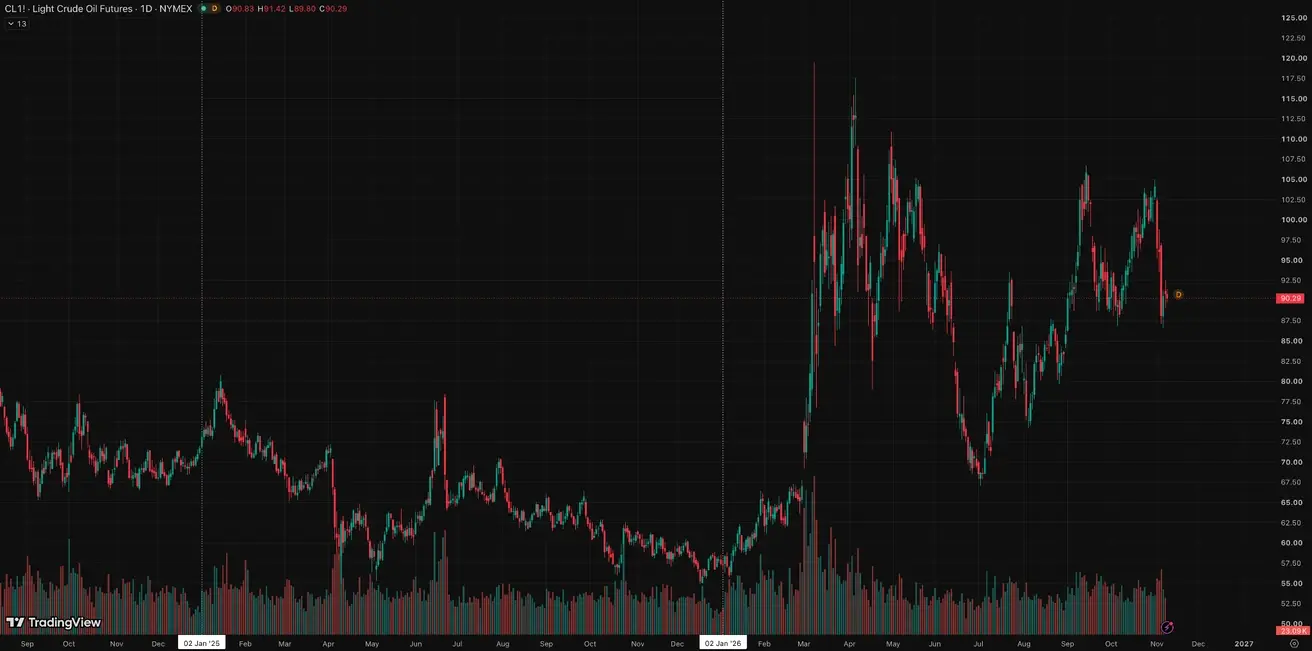
Фьючерс на легкую нефть (CL) по итогу прошлой недели: -12,76% (закрытие недели 90,83 $/бар.); с начала года: +58,21%.
Сильное снижение стоимости нефти - это дезинфляционный сигнал. Рынок начал снимать часть геополитической премии, особенно после слов сенатора-демократа Чака Шумера: «Мы положим конец войне с Ираном».
Для инфляционного фона это позитивно - если нефть закрепится ниже, давление на CPI в ближайшие месяцы должно уменьшаться.
По сообщению Bloomberg (2 ноября), президент Ирана Масуд Пезешкиан заявил, что верховный лидер Моджтаба Хаменеи предоставил правительству определенные полномочия для продолжения мирных переговоров. При этом конкретный объем этих полномочий не был раскрыт.
Крипторынок
Регуляторный фон для крипторынка ухудшился: вероятность принятия CLARITY Act в текущем виде резко снизилась.
Будущая повестка смещается в сторону более жесткого надзора, защиты инвесторов и контроля за DeFi и конфликтами интересов. Это усиливает политическую премию за риск для криптоактивов, хотя внутри Демократической партии сохраняется поддержка отдельных элементов крипторегулирования.
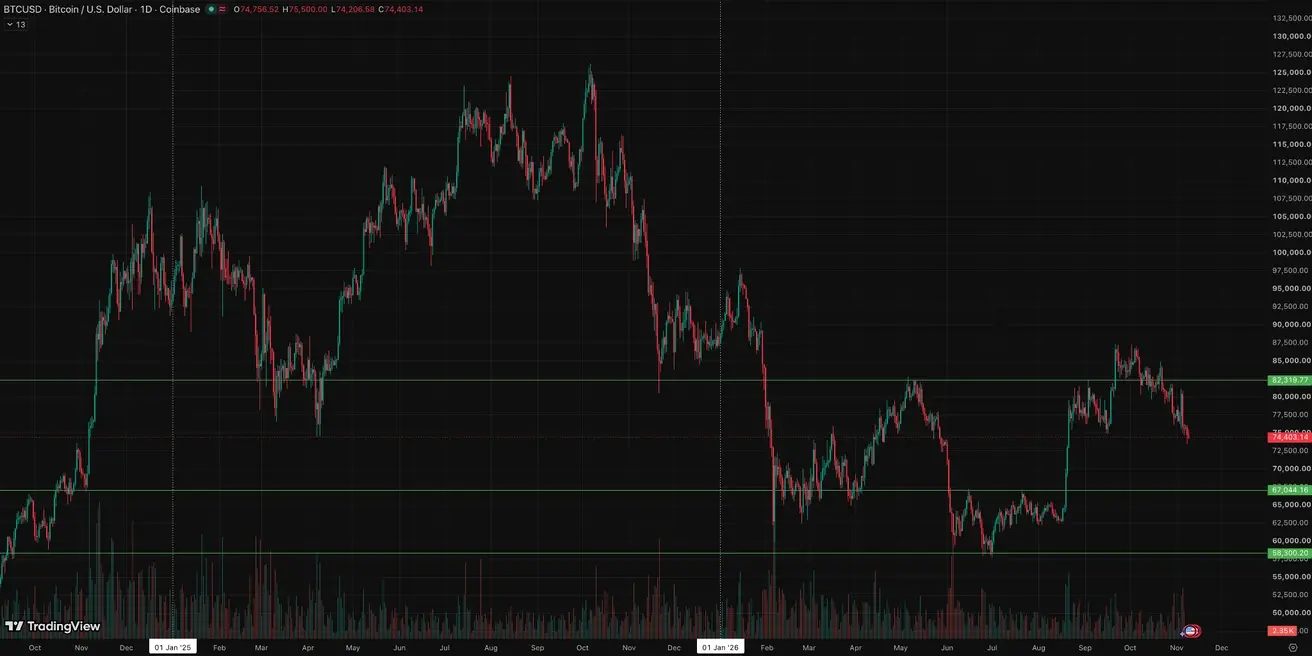
Bitcoin: по итогу прошлой недели: -4,44% (закрытие недели: $74754,08); с начала года: -14,78%:
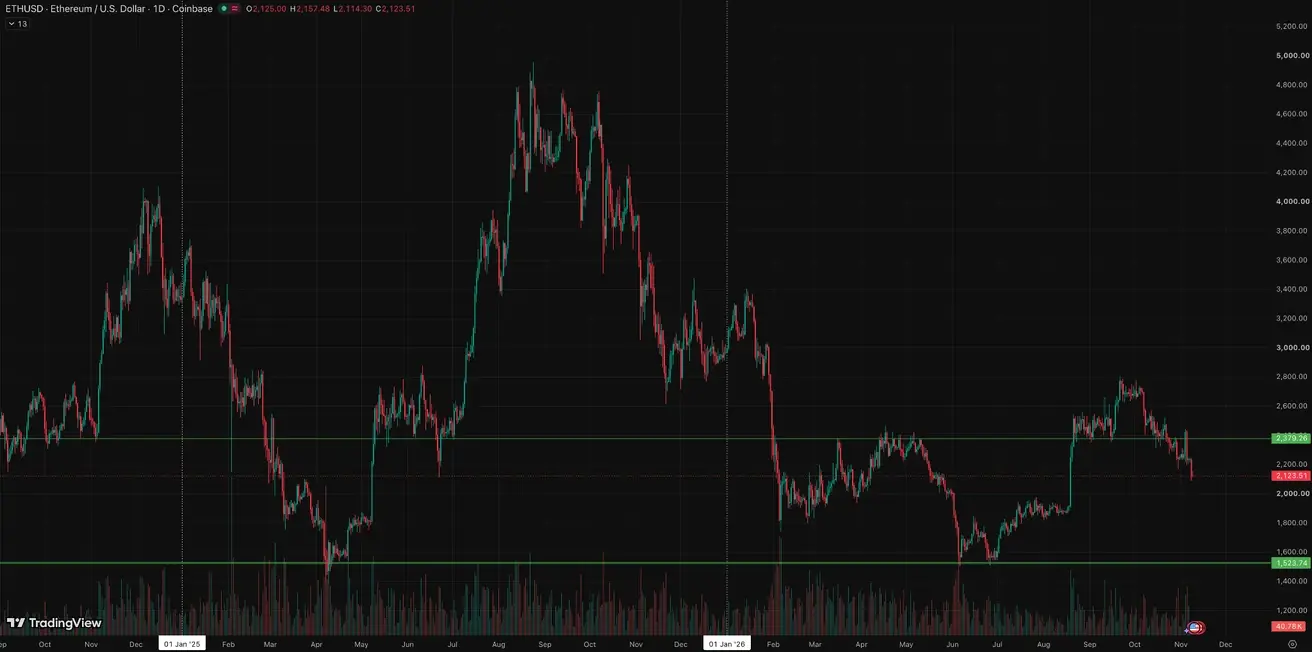
Ethereum: по итогу недели: -6,47% (закрытие недели: $2125,32); с начала года: -28,53%:
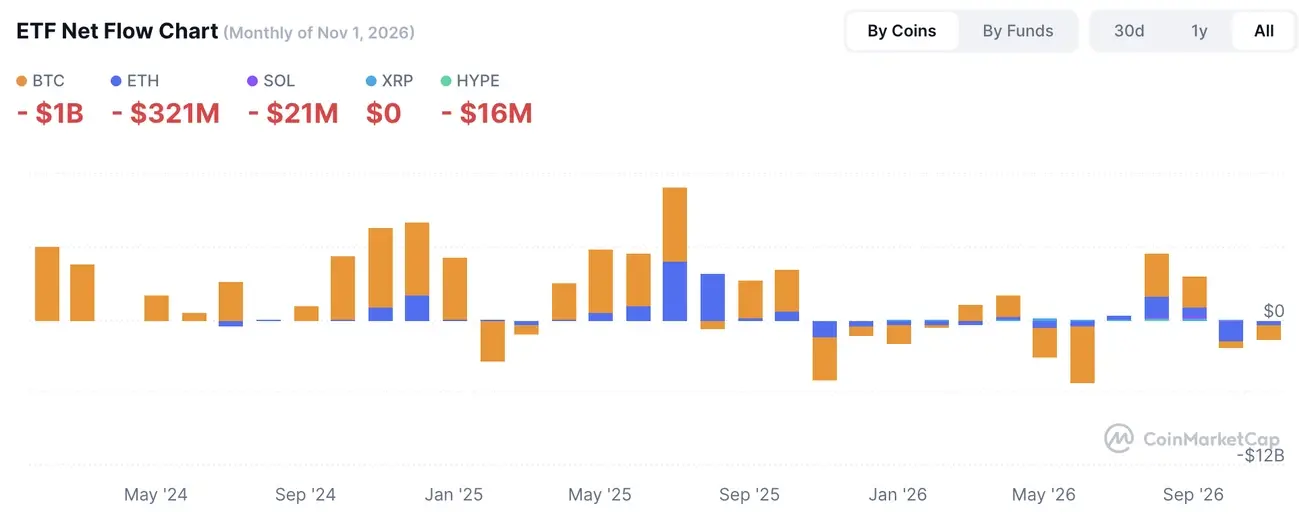
Чистые потоки ETF