English
 Русский
 Eesti
2026 жылғы 2 қараша – 2026 жылғы 8 қараша: Апталық экономикалық шолу
Негізгі нарық жаңартулары
Америка Құрама Штаттары
Өткен аптада АҚШ-та аралық сайлау өтті, оның нәтижелері қаржы нарықтарындағы көңіл-күйге әсер етті.
Демократтар Өкілдер палатасы мен Сенаттағы бақылауды жеңіп алды, бұл АҚШ-тың ішкі және сыртқы саясатына өзгерістер әкелуі мүмкін. Алайда бұл өзгерістердің ауқымын әзірге бағалау қиын: Дональд Трамптың президенттік өкілеттігі тағы екі жылға сақталады және оның вето құқығы бар, сондықтан демократтардың заңнамалық бастамаларының едәуір бөлігі Ақ үймен ымыраны немесе кең екіпартиялық қолдауды талап етеді.
Демократиялық бақылау салыстырмалы сипатта: формалды түрде Өкілдер палатасы Трампқа қарапайым көпшілік дауыспен импичмент жариялай алады. Бірақ президентті қызметінен шеттету үшін қатысып отырған сенаторлардың үштен екісі қажет, ал демократтарда мұндай көпшілік жоқ. Сондықтан импичмент рәсімі басталған күннің өзінде, елеулі республикалық қолдаусыз Трампты қызметінен кетіру өте қиын болар еді.
Негізгі тұжырымдар:
- Негізгі мөлшерлеме 3.75 - 4.00% дәлізіне көтерілді; риторика қатаң;
- Ақша-кредит саясаты орташа шектеуші күйде қалып отыр;
- АҚШ-тың макроэкономикалық деректері жұмсақ қону сценарийін қолдауды жалғастыруда: инфляциялық тәуекелдер артып келеді, еңбек нарығы рецессия белгілерінсіз баяулап жатыр, ал қазіргі жағдай мөлшерлемені төмендетуді әлі ақтамайды.
- ФРЖ ЖІӨ және жұмыспен қамту бойынша болжамдарын сәл жақсартып, жақын мерзімдегі инфляция болжамдарын көтерді.
Инфляция: Тұтыну бағаларының индексі (қыркүйек)
- Core CPI (MoM): 0.3% (алдыңғысы: 0.3%).
- Core CPI (YoY): 2.6% (алдыңғысы: 2.4%).
- CPI (MoM): 0.6% (алдыңғысы: 0.4%).
- CPI (YoY): 3.7% (алдыңғысы: 3.4%).
Өндіруші бағаларының индексі (қыркүйек)
- PPI (MoM): 1.3% (алдыңғысы: 0.4%).
- Core PPI (MoM): 0.7% (алдыңғысы: 0.3%).
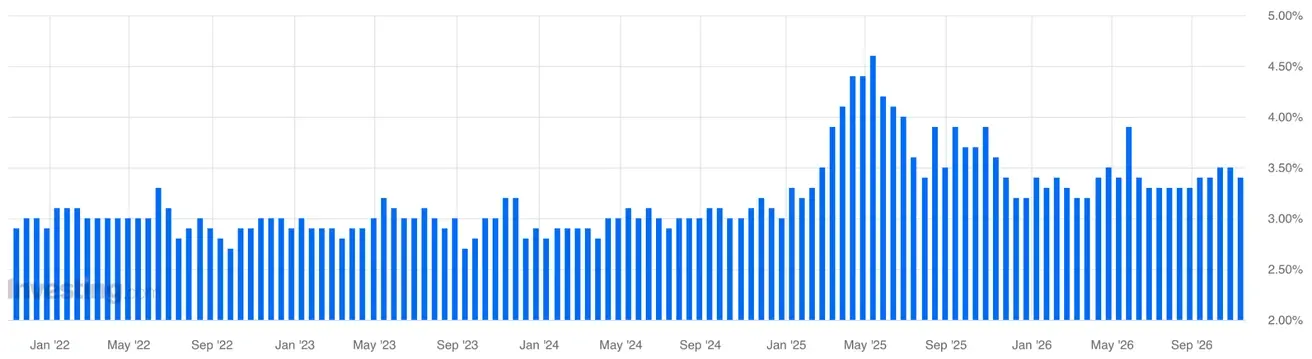
Инфляциялық күтулер (Michigan) (қазан)
- 12 айлық инфляциялық күтулер: 4.3% (алдыңғысы: 4.7%).
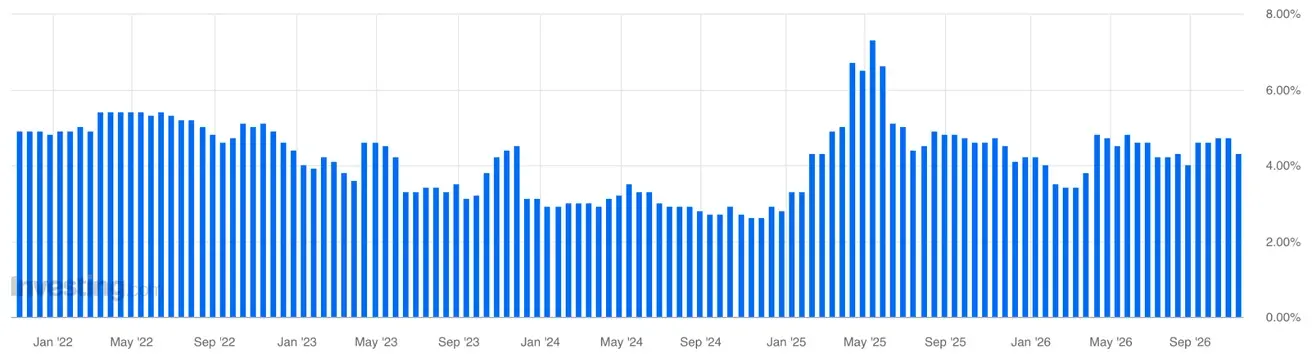
- 5 жылдық инфляциялық күтулер: 3.4% (алдыңғысы: 3.5%).
ФРЖ-ның инфляция бойынша бағдарлық көрсеткіші:
Core PCE Price Index (қыркүйек): MoM: 0.3% (алдыңғысы: 0.2%); YoY: 3.1% (алдыңғысы: 3.0%):
Headline PCE Price Index (қыркүйек): MoM: 0.5% (алдыңғысы: 0.3%); YoY: 3.6% (алдыңғысы: 3.4%):
ЖІӨ (АҚШ Экономикалық талдау бюросы, BEA) — 2026 ж. III тоқсан (QoQ), алдын ала бағалау: 3.4% (2026 ж. II тоқсан: 2.2%):
GDPNow (Атланта ФРЖ-ның ресми ЖІӨ өсімі жарияланғанға дейінгі нақты уақыттағы бағалауы (2026 ж. III тоқсан)): 3.4% (алдыңғысы: 3.6%).
Іскерлік белсенділік индексі (PMI) (қазан)
(50-ден жоғары — кеңеюді; 50-ден төмен — қысқаруды білдіреді)
- Қызмет көрсету PMI: 56.1 (алдыңғысы: 58.8)
- Өңдеу өнеркәсібі PMI: 54.9 (алдыңғысы: 56.0)
- Жиынтық PMI: 55.9 (алдыңғысы: 58.4)
Еңбек нарығы (BLS) (қазан)
- Жұмыссыздық деңгейі: 4.1% (алдыңғысы: 4.2%);
- АҚШ-та жұмыссыздық бойынша жәрдемақы алатын адамдардың жалпы саны: 1,718K (алдыңғысы: 1,701K);
- Алғашқы жұмыссыздық өтініштері: 189K (алдыңғысы: 194K) — жаппай қысқарту белгілері жоқ;
- Ауыл шаруашылығынан тыс жұмыс орындарының өзгерісі: 165K (алдыңғысы: 60K, түзетілген);
- Жеке ауыл шаруашылығынан тыс жұмыс орындарының өзгерісі: 159K (алдыңғысы: 78K, түзетілген);
- Орташа сағаттық жалақы (YoY): 3.1% (алдыңғысы: 3.2%, түзетілген) — баяулау, бұл инфляциялық қысым тұрғысынан оң белгі;
- JOLTS бос жұмыс орындары: 7.523M (алдыңғысы: 7.271M).
Ақша-кредит саясаты
ФРЖ өкілдерінің риторикасы:
Ричмонд ФРЖ президенті Томас Баркин (5 қараша): қатаң риторика, бірақ мөлшерлемені біртіндеп көтеруді қолдайды. Баркиннің айтуынша, инфляция әлі де тым жоғары, ал жұмыссыздық өте төмен, сондықтан оның пікірінше, мөлшерлемені одан әрі көтеру ықтимал; сонымен бірге, жоғары белгісіздік пен көбірек дерек жинау қажеттілігін ескере отырып, ол біртіндеп әрекет етуді жөн көреді.
Нью-Йорк ФРЖ президенті Джон Уильямс (6 қараша): сақтықпен қатаң сигнал. Ол инфляция әлі де «тым жоғары» екенін және оны тұрақты түрде 2%-ға қайтару қажет екенін атап өтті, бірақ инфляциялық күтулердің бекітілген күйде екенін, жалақы өсімі ФРЖ мақсатына сәйкес келетінін және келесі шешімге дейін көбірек дерек жинау орынды екенін де айтты — яғни, дереу мөлшерлеме көтеруге шақырған жоқ.
Екі спикер де: әрі қарай, бірақ біртіндеп көтеруді қолдайды.
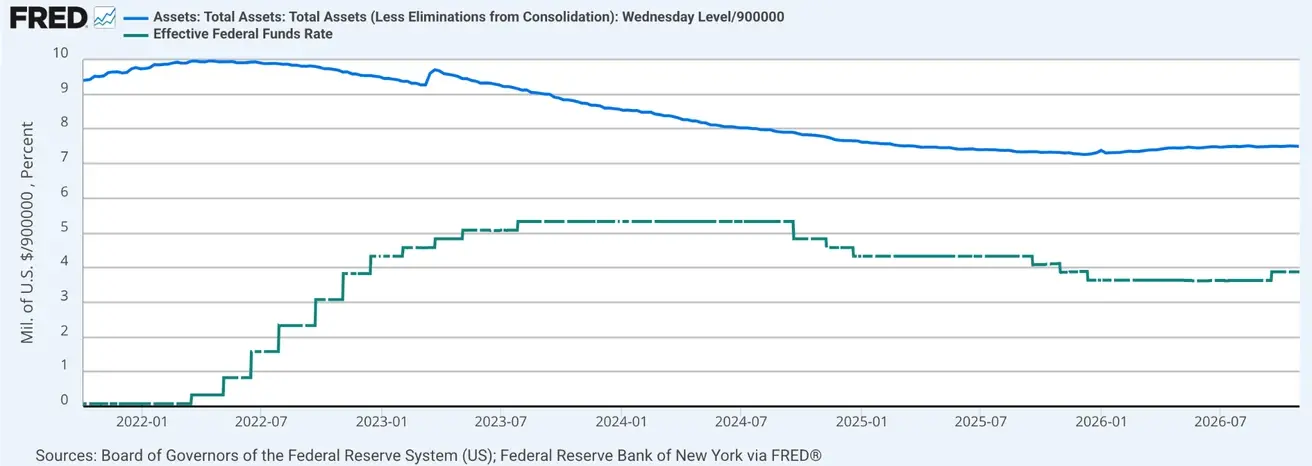
Федералдық қорлар мөлшерлемесі (EFFR): 3.75%–4.00%
Федералдық резервтің балансы: $6.748 трлн, QT аяқталғаннан бері +3.26% ($6.535 трлн):
Мөлшерлеме бойынша нарықтық болжам (FedWatch)
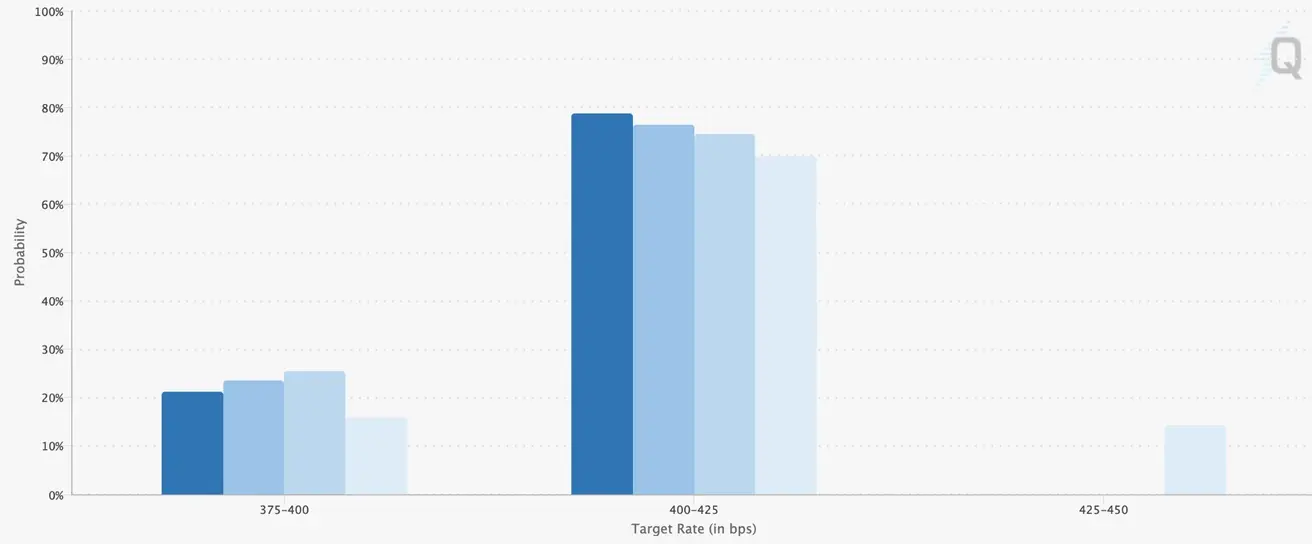
Келесі FOMC отырысы үшін (9 желтоқсан) мөлшерлемені көтеру ықтималдығы жоғарырақ күйінде қалып отыр: 0.25% көтеру ықтималдығы 78.83% (бір апта бұрын: 70.74%):
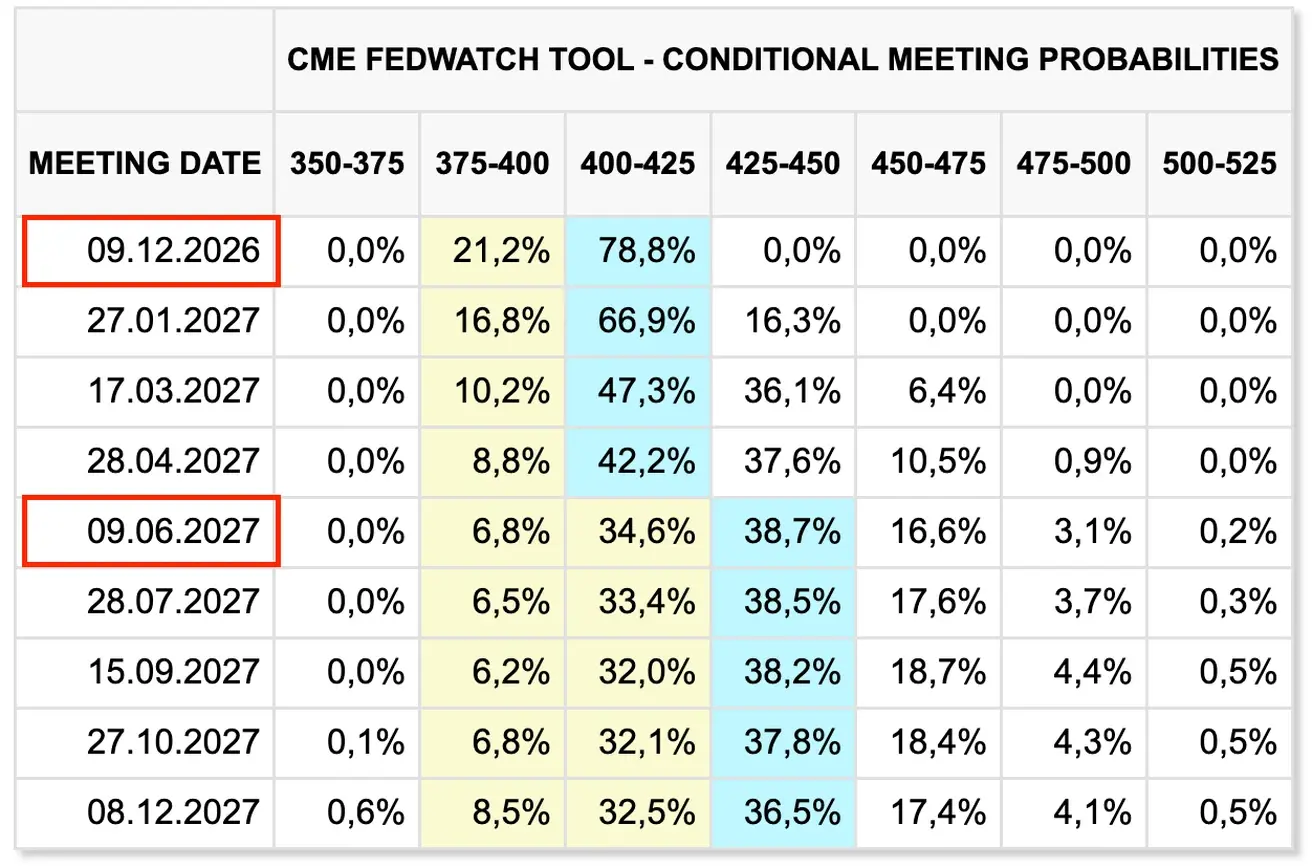
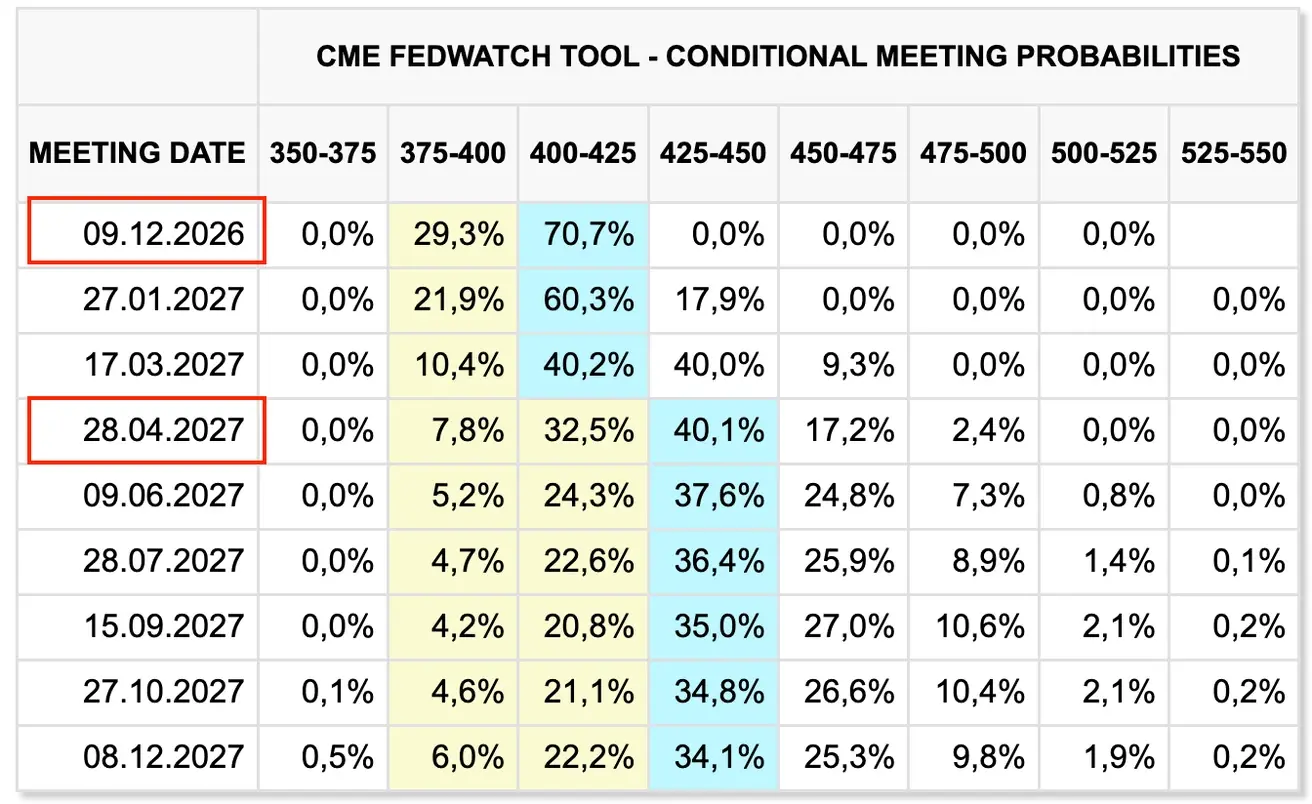
Алдағы 12 айда: мөлшерлемені 0.25%-дан екі рет көтеру, нәтижесінде мөлшерлеме 4.25–4.50% дәлізіне жетеді, алғашқы көтеру келесі отырыста болуы мүмкін:
Бүгін:
Бір апта бұрын:
Облигациялар нарығы
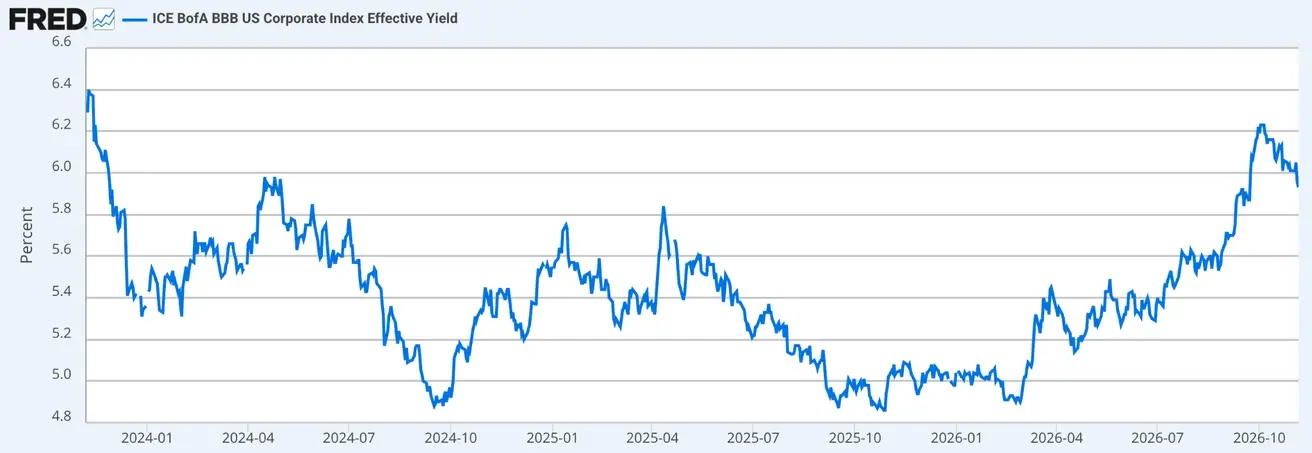
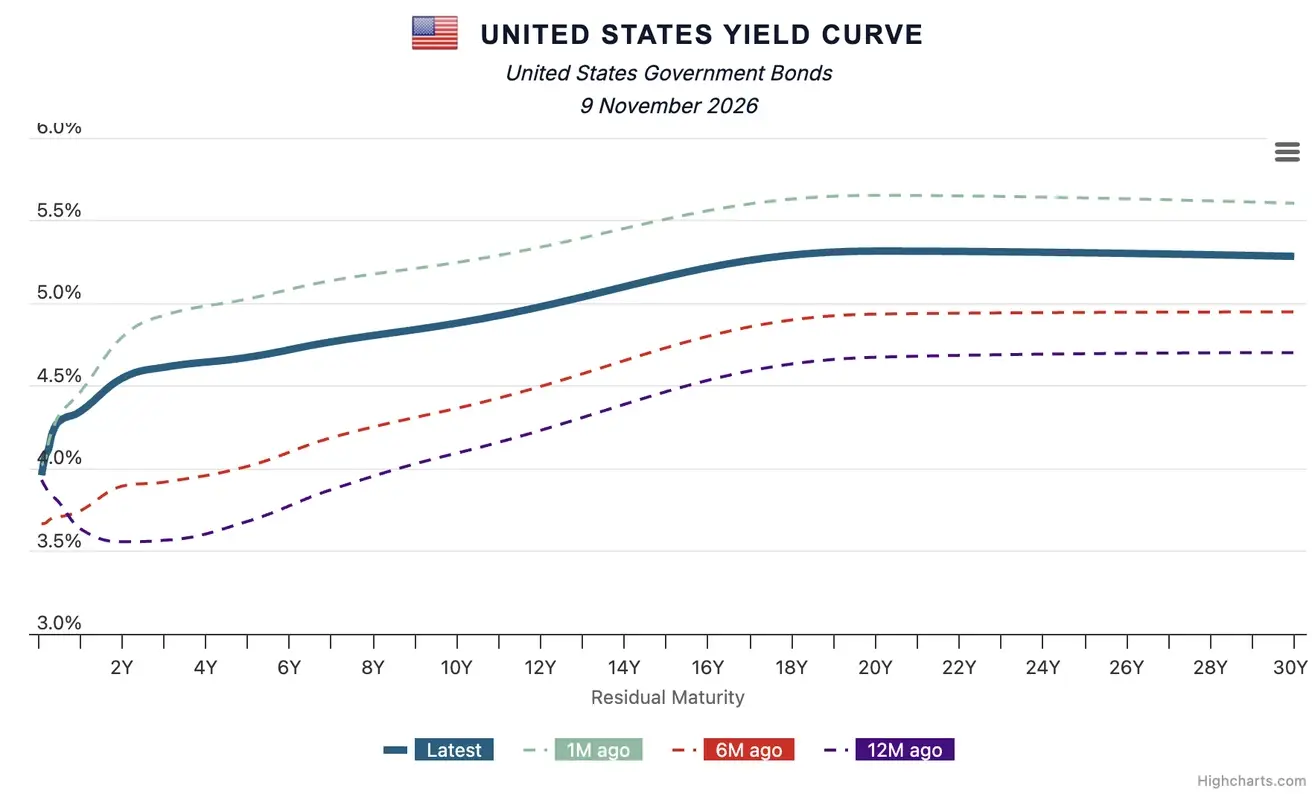
АҚШ қарыз нарығы: кірістілік қисық бойымен төмендеді, бұл облигацияларға сұраныстың артып, қазан айындағы сатылымнан кейін тәуекел сыйақысының ішінара төмендегенін көрсетеді, алайда қисықтың ұзақ бөлігі әлі де жоғары деңгейде қалып отыр.
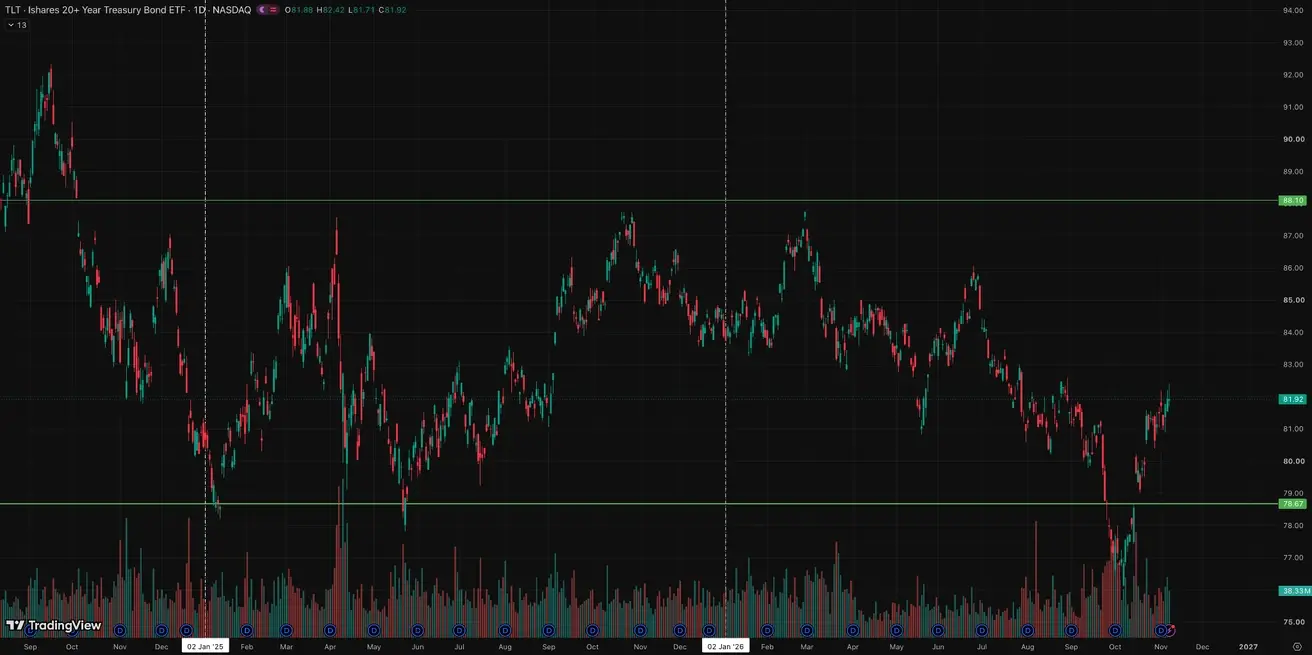
АҚШ қазынашылық облигациялары 20+ жыл (TLT ETF): апталық нәтиже: +0.10% (апта соңындағы жабылу: $81.92); жыл басынан бері: -6.01%
Кірістілік және спрэдтер
- Market Yield on U.S. Treasury Securities at 10-Year Constant Maturity: 4.88% (алдыңғысы: 4.93%);
- 2-Year U.S. Treasury Yield: 4.54% (алдыңғысы: 4.58%);
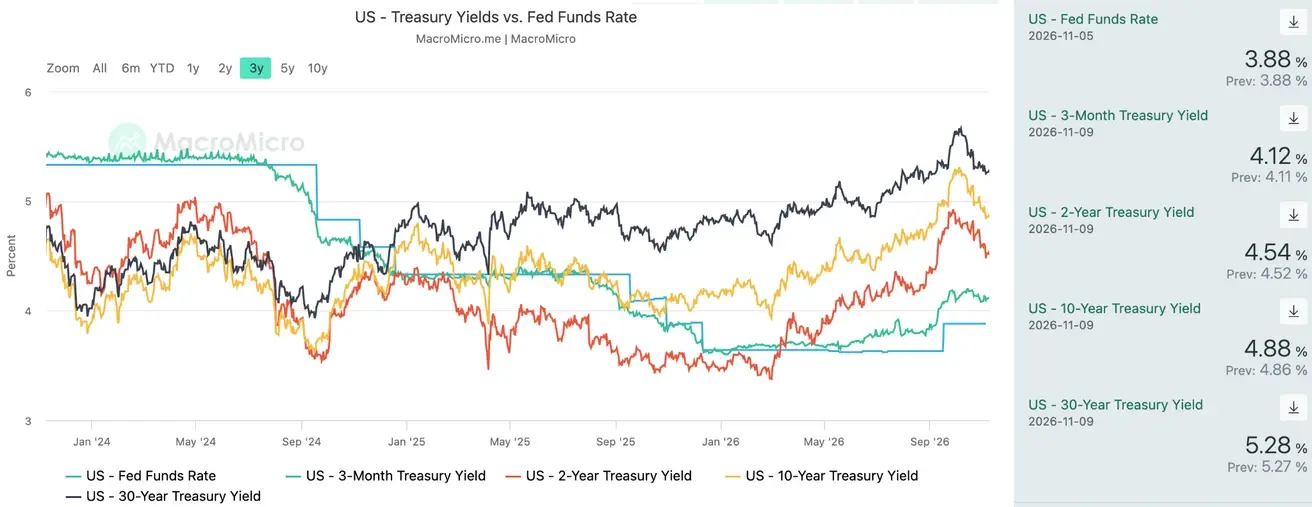
- 10 жылдық және 2 жылдық АҚШ қазынашылық бағалы қағаздары арасындағы кірістілік спрэді 34 базистік пунктті құрайды (алдыңғысы: 35 б.п.);
- 10 жылдық және 3 айлық АҚШ қазынашылық бағалы қағаздары арасындағы кірістілік спрэді 76 базистік пунктті құрайды (алдыңғысы: 85 б.п.).
- ICE BofA BBB US Corporate Index Effective Yield: 5.93% (алдыңғысы: 6.01%).
АҚШ қазынашылық кірістілік қисығы
5 жылдық АҚШ Credit Default Swap (CDS) құны (дефолттан сақтандыру): 34.87 б.п. (бір апта бұрын: 34.87 б.п.).
Бейсенбі күні технологиялық сектордағы сатылым AI дамуына төнетін қауіптер туралы әңгімелермен қатар жүрді.
Демократтардың жеңісінен кейін AI дамуы шоғырланған штаттарда — Техас, Джорджия, Огайо және басқаларында — бұрын деректер орталықтарына қарсы болған бірнеше кандидат губернаторлық сайлауда жеңіске жетті; бұл штаттар АҚШ-та жоспарланған деректер орталығы қуатының шамамен 40%-ын құрайды.
Сәйкесінше, нарық қазір осы саяси үйлесім AI дамуын баяулатуы мүмкін деп алаңдайды. Кейбір бағалаулар бойынша, деректер орталықтарының жұмысын штат деңгейінде тоқтату 2027 жылы AI-ға арналған күрделі шығындардың шамамен 5–7%-ын тәуекелге ұшыратады.
Өкілдер палатасы мен Сенаттағы демократиялық көпшілік 2027 жылғы қаңтарда күшіне енеді. Деректер орталықтарына федералдық мораторий енгізу үшін президенттің қолы қажет, ал Трамптың оған қол қоюы өте күмәнді.
Тіпті шектеулер енгізілсе де, hyperscalers өз жобаларын басқа штаттарға көшіреді, бұл негізгі тәуекелді азайтушы фактор болып табылады.
Сонымен қатар, егер capex өсімі баяуласа, ірі технологиялық компаниялар өздерінің орасан операциялық ақша ағынын акцияларды кері сатып алуға, дивидендтерге және қарызды азайтуға бағыттай алады.
Өткен аптадағы сатылымды инвестициялық циклдегі іргелі үзіліс ретінде емес, саяси тәуекел мен AI capex қарқынына қатысты күтулердің қайта бағалануы ретінде түсінген жөн. Сонымен қатар, үшінші тоқсандағы корпоративтік табыстар әлі де мықты.
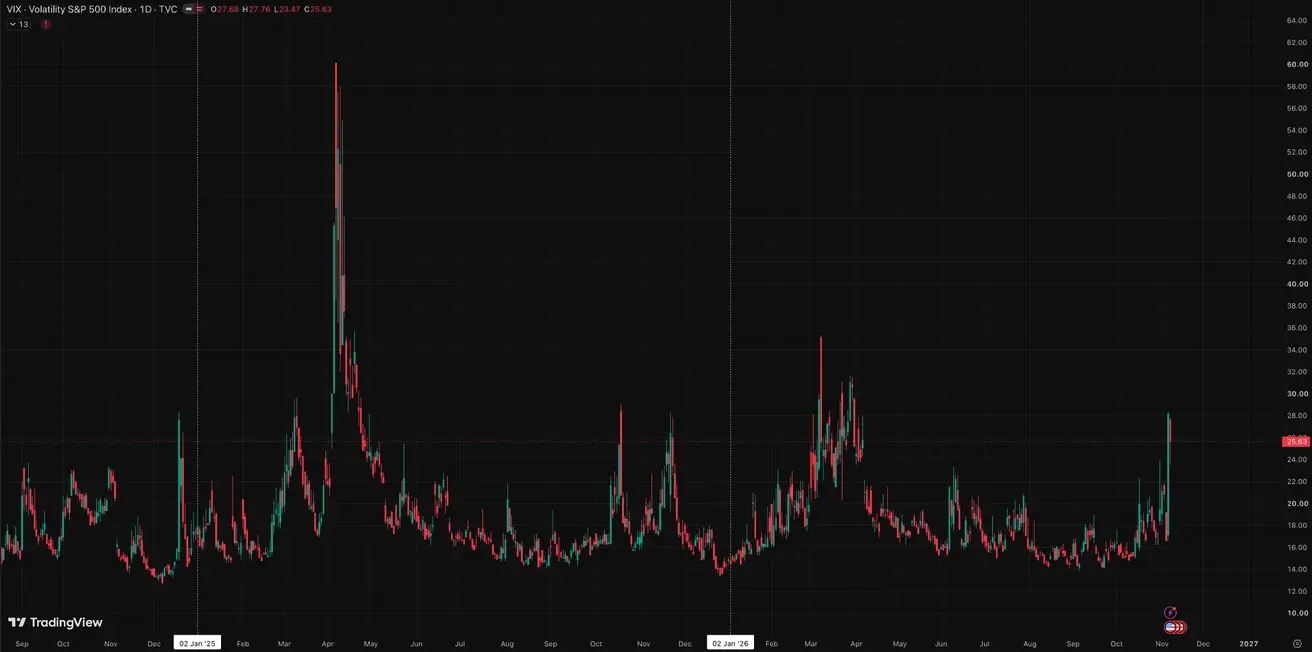
Өткен аптада қорғаныс секторлары ұтты:
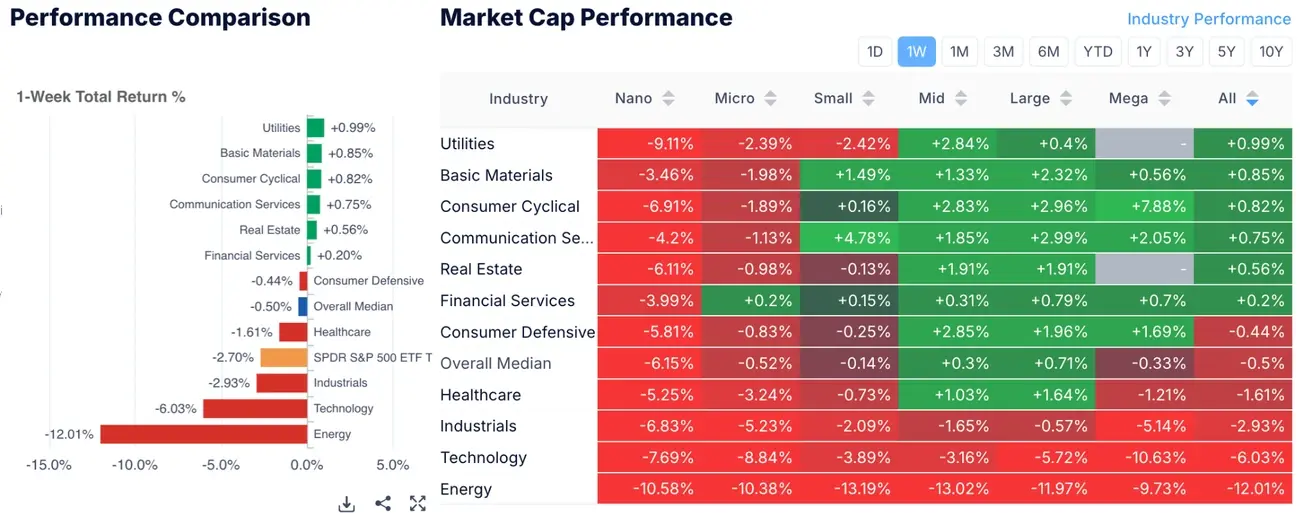
S&P500
Апталық нәтиже: -2,68% (апта соңындағы жабылу: 7376,86); жыл басынан бері: +7,76%.
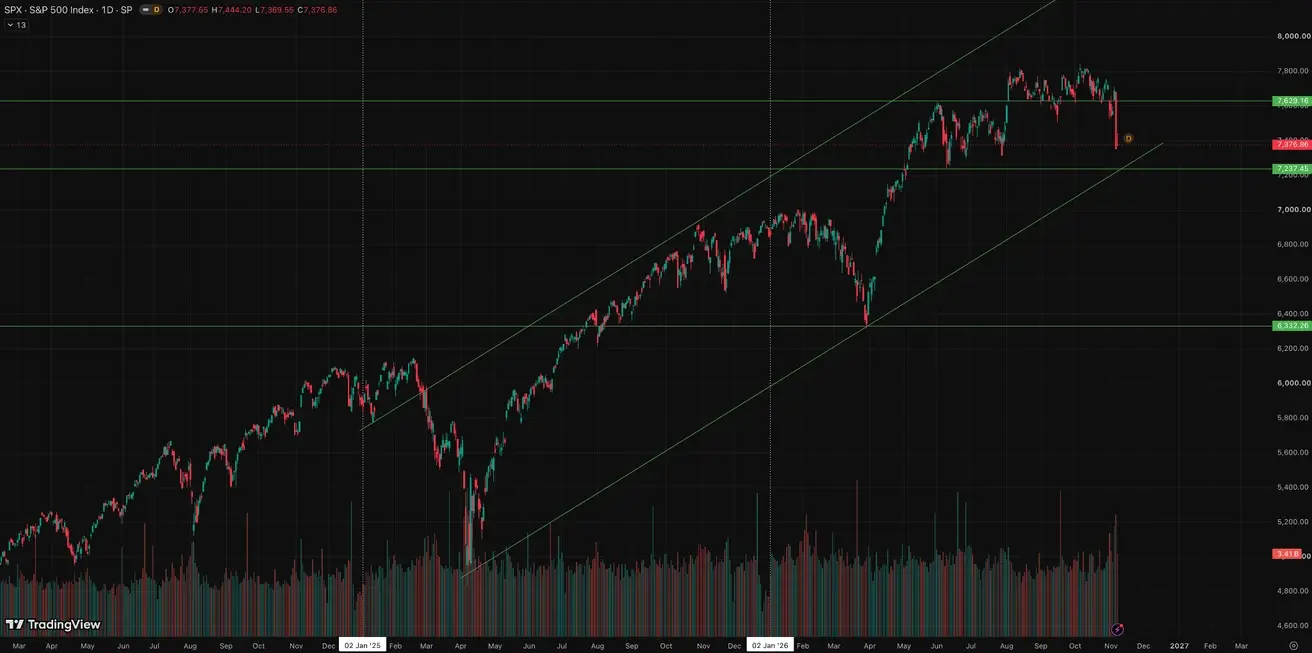
NASDAQ100
Апталық нәтиже: -4,91% (апта соңындағы жабылу: 26989,99); жыл басынан бері: +6,89%.
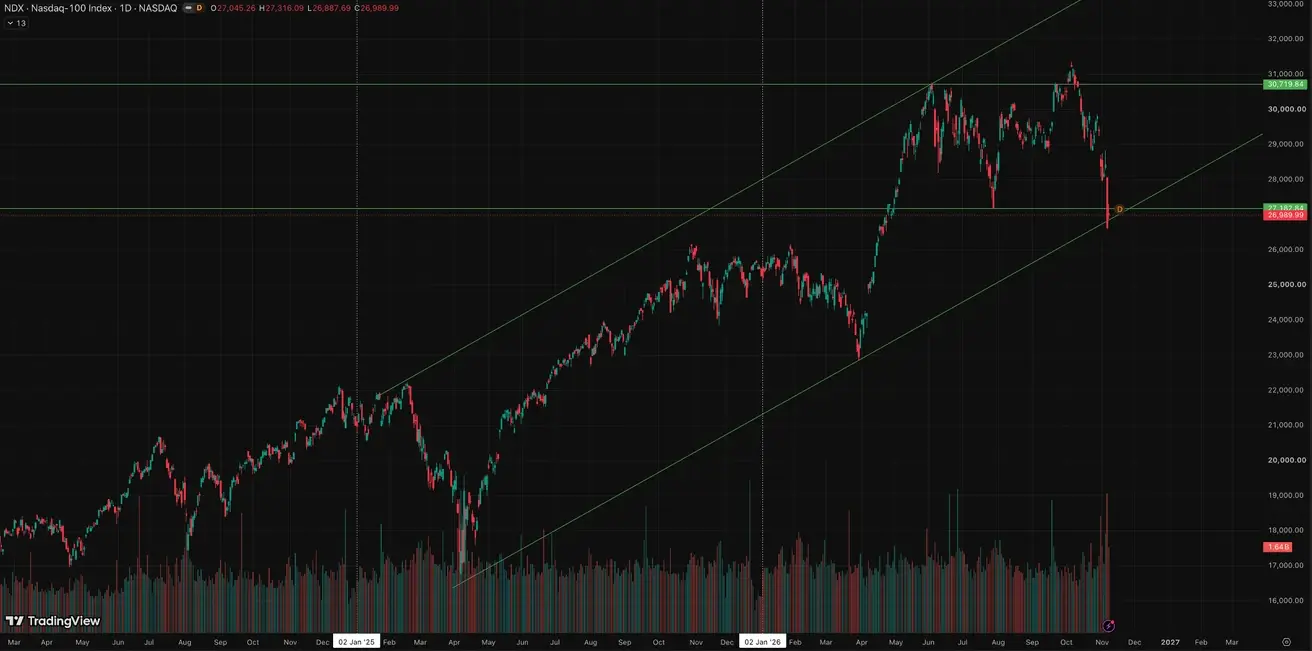
VIX
VIX (құбылмалылық индексі): апта соңындағы жабылу 25,63 пункт.
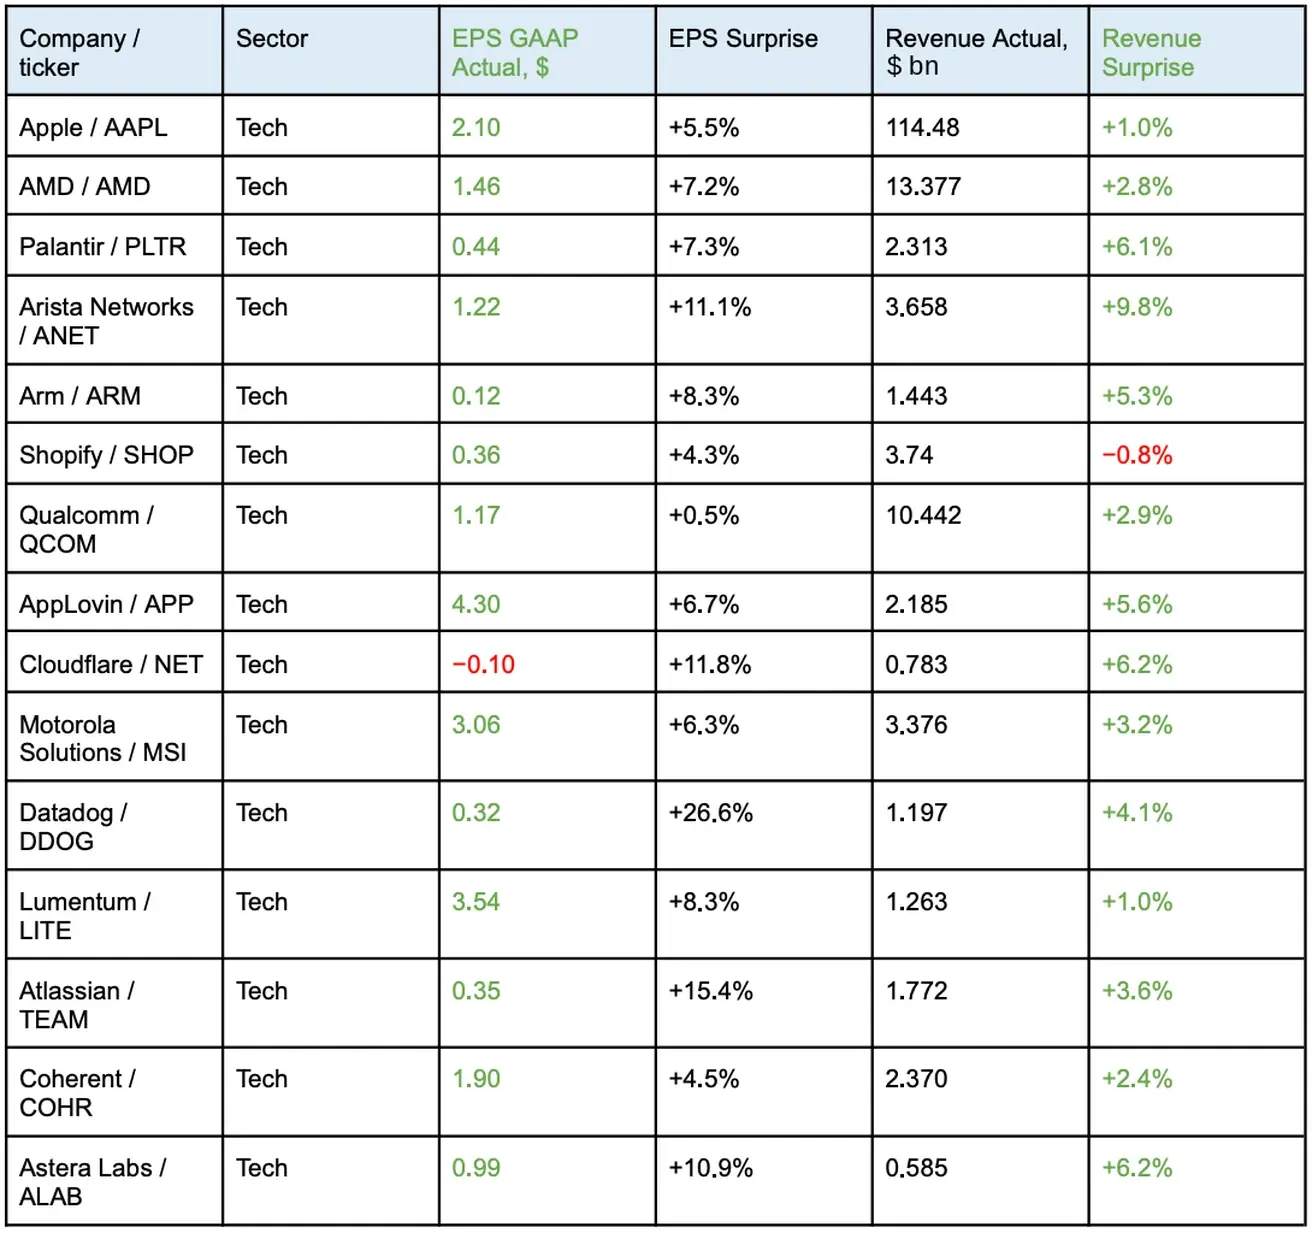
15 ірі технологиялық компанияның табыстары, 2026 жылғы 2–6 қараша
Түсіндірме:
Динамика оң. 2–6 қараша аптасында АҚШ технологиялық секторы негізінен мықты қаржылық нәтижелер көрсетті: іріктемедегі компаниялардың көпшілігі талдаушылардың табыс пен кіріс болжамдарынан асып түсті. Datadog, Atlassian, Cloudflare және Arista Networks түзетілген табыстың айқын артуын көрсетті. AMD, Palantir және желілік жабдық өндірушілерінің есептері AI шешімдері мен бұлттық инфрақұрылымға сұраныстың әлі де күшті екенін көрсетеді. Жалпы алғанда, табыстар өте оң көрінеді.
Алайда 5 қарашада, АҚШ-тағы аралық конгресс сайлауынан кейін, инвесторлардың демократтардың жеңісіне қатысты алаңдаушылығы аясында АҚШ технологиялық акциялары төмендеді. Соған қарамастан, технологиялық алыптардың көпшілігінің қаржылық көрсеткіштері өте жақсы.
Компаниялардың болжамдары:
Жалпы алғанда, болжамдар оң: басшылардың көпшілігі кірістің өсуін, күшті сұранысты немесе бизнестің одан әрі кеңеюін күтеді, әсіресе AI және бұлттық инфрақұрылымда, бірақ төрт компанияда нақты әлсіз тұстар немесе қысым факторлары бар:
- Apple кірістің өсуін күтеді, бірақ жад бағасының өсуі мен жаңа Siri функцияларының шығындарына байланысты маржа қысымын ескертеді.
- Shopify жалпы пайда өсімі кіріс өсімінен баяу болатынын болжайды.
- Arm роялтидің лицензиялық кіріске қарағанда баяуырақ өскенін және менеджменттің күтулерінен төмен болғанын атап өтті.
- Atlassian өзінің Data Center бизнесінен түсетін кірістің төмен болатынын күтеді, алайда оның cloud сегменті өсуді жалғастыруда.
Компаниялардың ешқайсысы келесі тоқсанда табыстың төмендеуін күтпейді.
Компаниялардың Конгресс сайлауы туралы пікірлері:
АҚШ конгресс сайлауынан кейін компаниялардың ешқайсысы сайлау нәтижелеріне байланысты болжамдарын өзгертетінін жариялаған жоқ. Тек үш компания 4 және 5 қарашадағы сұхбаттарда пікір білдірді.
AMD — AMD бас директоры Лиза Су сайлау нәтижелерін саланың деректер орталықтарының пайдасын жергілікті тұрғындарға анағұрлым анық түсіндіруі үшін себеп деп атады. Оның айтуынша, AI-дан барлығы пайда көруі тиіс, соның ішінде инфрақұрылым салынып жатқан қауымдастықтар да.
Arm — Arm бас директоры Рене Хаас саяси өзгерістер қысқа мерзімде АҚШ-та деректер орталықтарының қайда және қалай салынатынына әсер етуі мүмкін екенін мойындады. Оның пікірінше, егер кейбір штаттарға жобаларды тарту қиындаса, басқалары оларды өзіне ала алады. Ол сондай-ақ АҚШ құрылыс қарқынын баяулатса, бұл инфрақұрылымды басқа елдер дамытатынын ескертті. Ол Arm үшін ұзақ мерзімді қатерді елеулі деп санамайды.
Qualcomm — Qualcomm бас директоры Кристиано Амон деректер орталықтарын салу қарқынына қатысты алаңдаушылық компания үшін бұл нарыққа көбірек тәуелді өндірушілердегідей қауіп төндірмейтінін айтты: деректер орталықтары Qualcomm бизнесінің тек бір бөлігі ғана. Ол есептеу қуатына сұраныс сақталып отырғанын, алайда ықтимал құрылыс орындары (штаттар бойынша) өзгеріп жатқанын және кеңею қарқыны қазір жабдық пен электр қуатының қолжетімділігімен де шектеліп отырғанын қосты.
Еуроаймақ
- ECB — риторика орташа қатаң, бірақ агрессивті мөлшерлеме көтерулер қажет деген белгі жоқ. ECB инфляциялық тәуекелдерді мойындай отырып, қазірдің өзінде қатаңдаған қаржылық жағдайлардың тежеуші әсерін ескереді;
- Таяу Шығыстағы қақтығыс аясында ECB ЖІӨ болжамдарын төмендетіп, алдағы жылдарға арналған инфляция болжамдарын көтерді.
ECB өкілдерінің риторикасы:
Изабель Шнабель (5 қараша): Негізгі хабар — әлем болжап болмайтын бола түсті және инфляциялық шоктар жиірек қайталануы мүмкін, сондықтан ECB икемді болып, бір ғана құралға немесе бір ғана сценарийге сүйенбеуі тиіс. Шнабель орталық банктерге түсетін фискалдық және қаржылық қысым тәуекелдерін және тәуелсіздікті, сондай-ақ жаңа шоктарға тез жауап беру қабілетін сақтаудың қажеттігін бөлек атап өтті. Риторика әлі де біршама қатаң/сақтықты.
Макроэкономикалық деректер
Пайыздық мөлшерлемелер
- Депозиттік мүмкіндік мөлшерлемесі: 2.50% (алдыңғысы: 2.50%);
- Маржиналдық несие беру мөлшерлемесі: 2.9% (алдыңғысы: 2.9%) — банктер орталық банктен бір түндік қаржыландыру ала алатын мөлшерлеме;
- Негізгі қайта қаржыландыру мөлшерлемесі (негізгі мөлшерлеме): 2.65% (алдыңғысы: 2.65%).
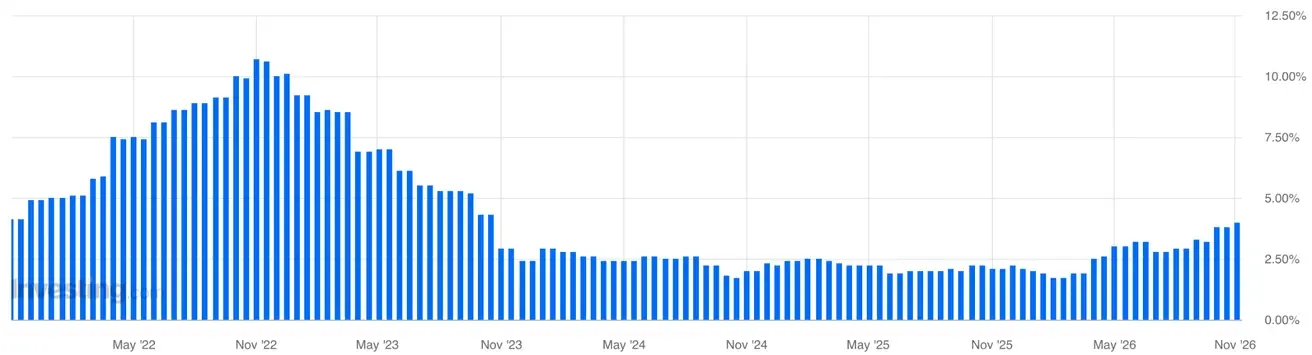
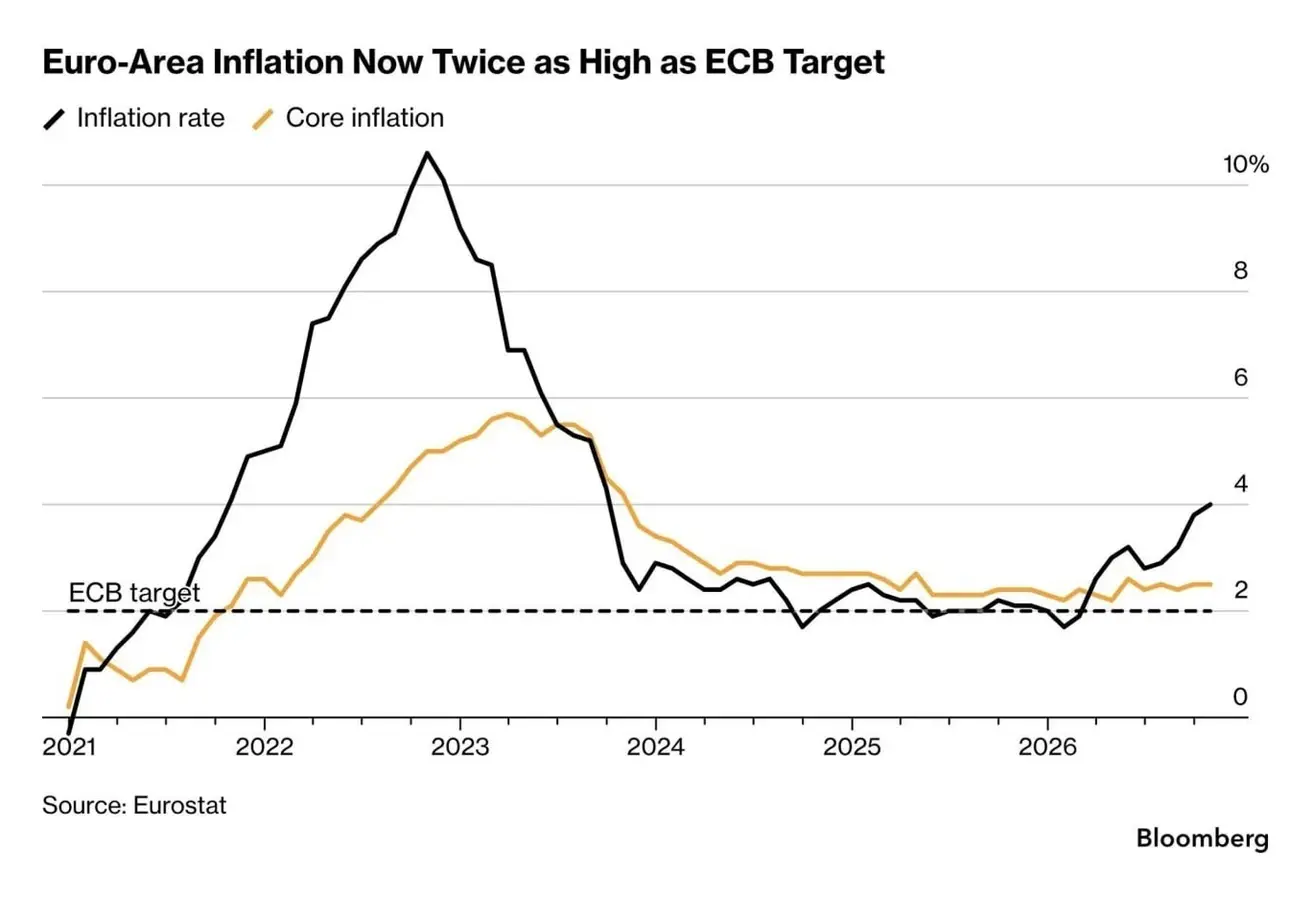
Инфляция: Тұтыну бағаларының индексі (CPI) (қазан, алдын ала бағалау)
- Core CPI (MoM): 0.3% (алдыңғысы: 0.2%):
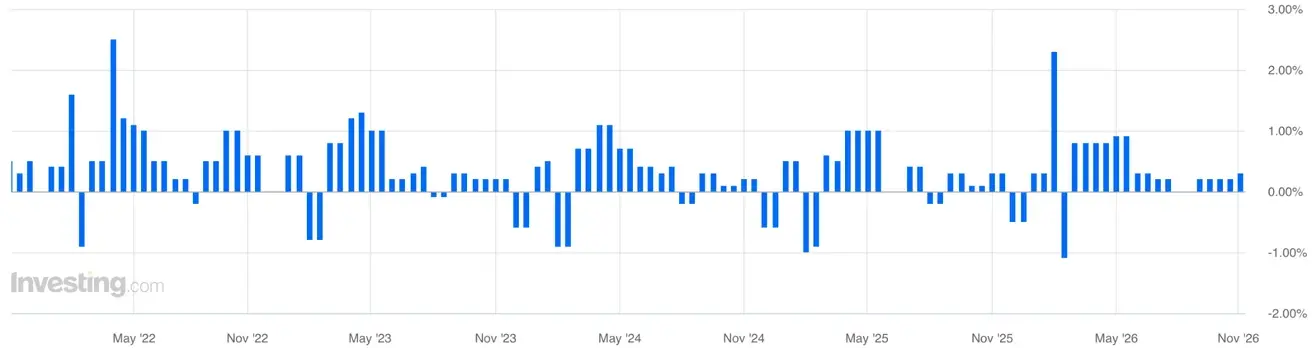
- Core CPI (YoY): 2.5% (алдыңғысы: 2.5%):
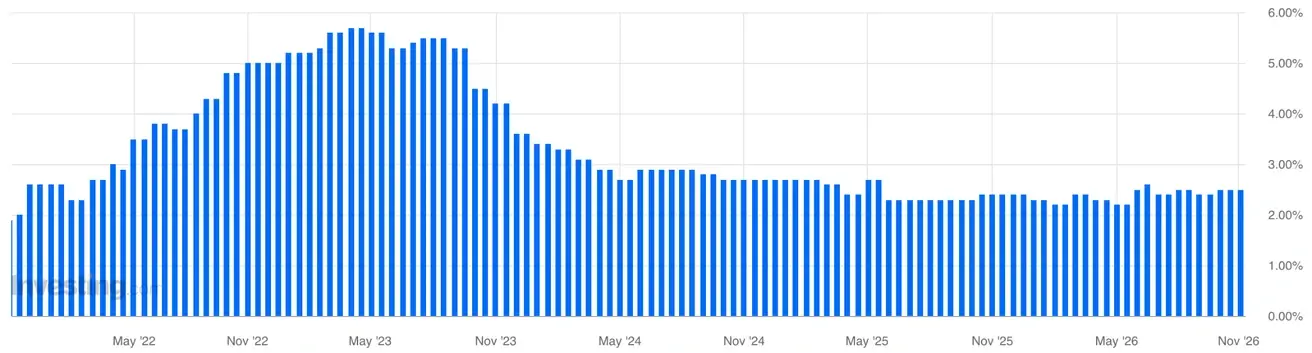
- Headline CPI: 0.4% (MoM) (алдыңғысы: 0.6%);
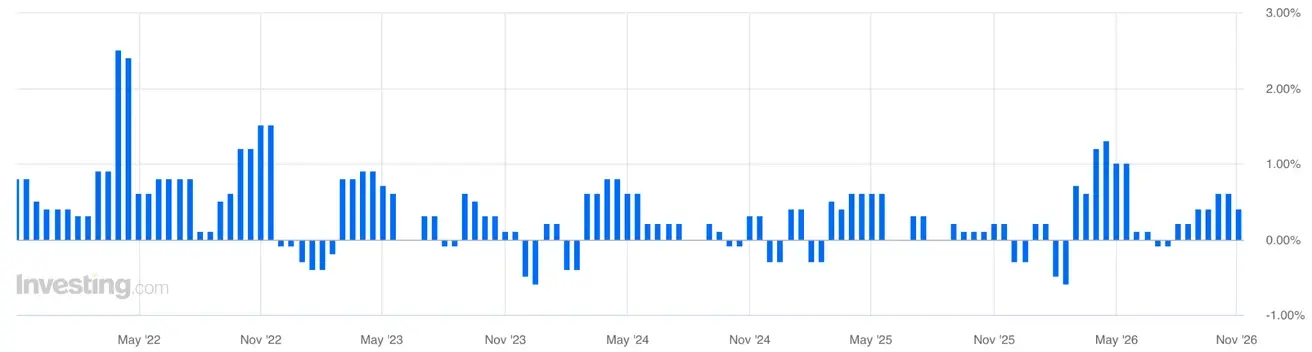
- CPI: 4.0% (YoY) (алдыңғысы: 3.8%).
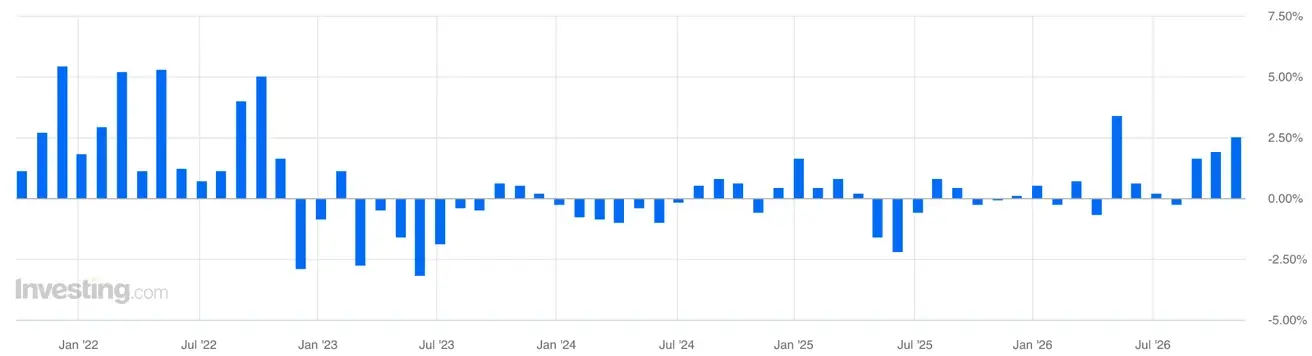
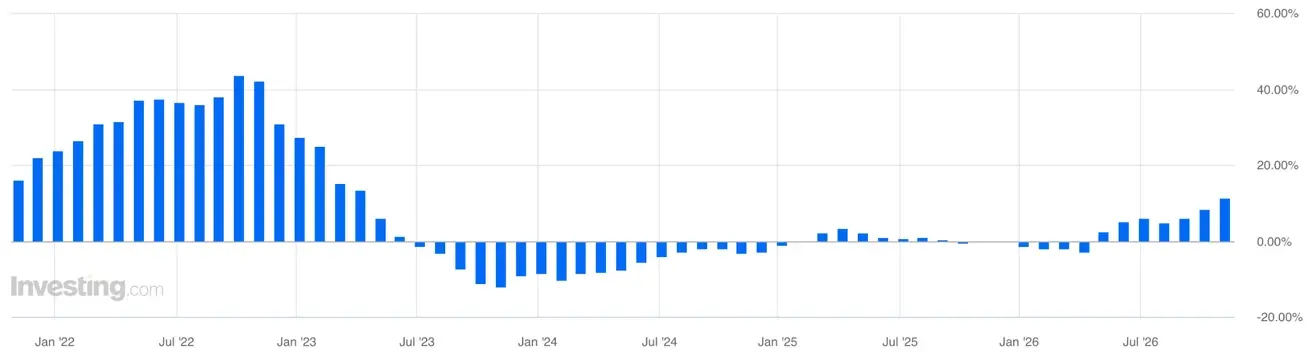
Өндіруші бағаларының индексі (PPI) (қазан)
- MoM: 2.5% (алдыңғысы: 2.0%):
- YoY: 11.1% (алдыңғысы: 8.3%):
ЖІӨ 2026 ж. II тоқсан (алдын ала бағалау)
- QoQ: 0.4% (алдыңғысы: 0.6%);
- YoY: 1.3% (алдыңғысы: 0.5%).
Сауда балансы (USD) (YoY): -16.1 млрд (алдыңғысы: 10.7 млрд);
Өнеркәсіптік өндіріс (қыркүйек): (MoM) -0.5% (алдыңғысы: -0.3%, түзетілген):
Жұмыссыздық деңгейі (тамыз): 6.5% (алдыңғысы: 6.4%).
Еуроаймақ тұтынушылық сенім индексі: -17.9 (алдыңғысы: -16.8)
Сатып алу менеджерлерінің индексі (PMI) (қыркүйек)
- Қызмет көрсету PMI: 51.4 (алдыңғысы: 53.0, түзетілген);
- Өңдеу өнеркәсібі PMI: 52.7 (алдыңғысы: 52.9);
- S&P Global Composite PMI: 51.7 (алдыңғысы: 52.9).
Euro Stoxx 600 (FXXP1!)
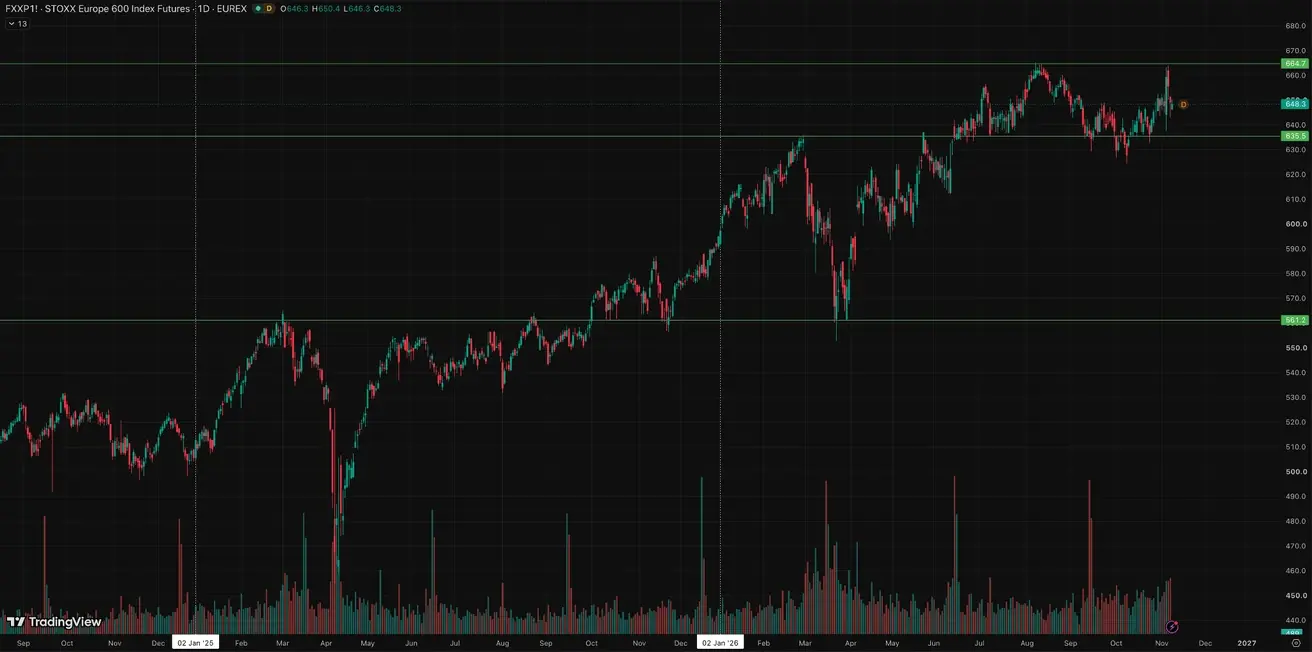
Апталық нәтиже: +0,20% (апта соңындағы жабылу: 649,1); жыл басынан бері: +9,28%.
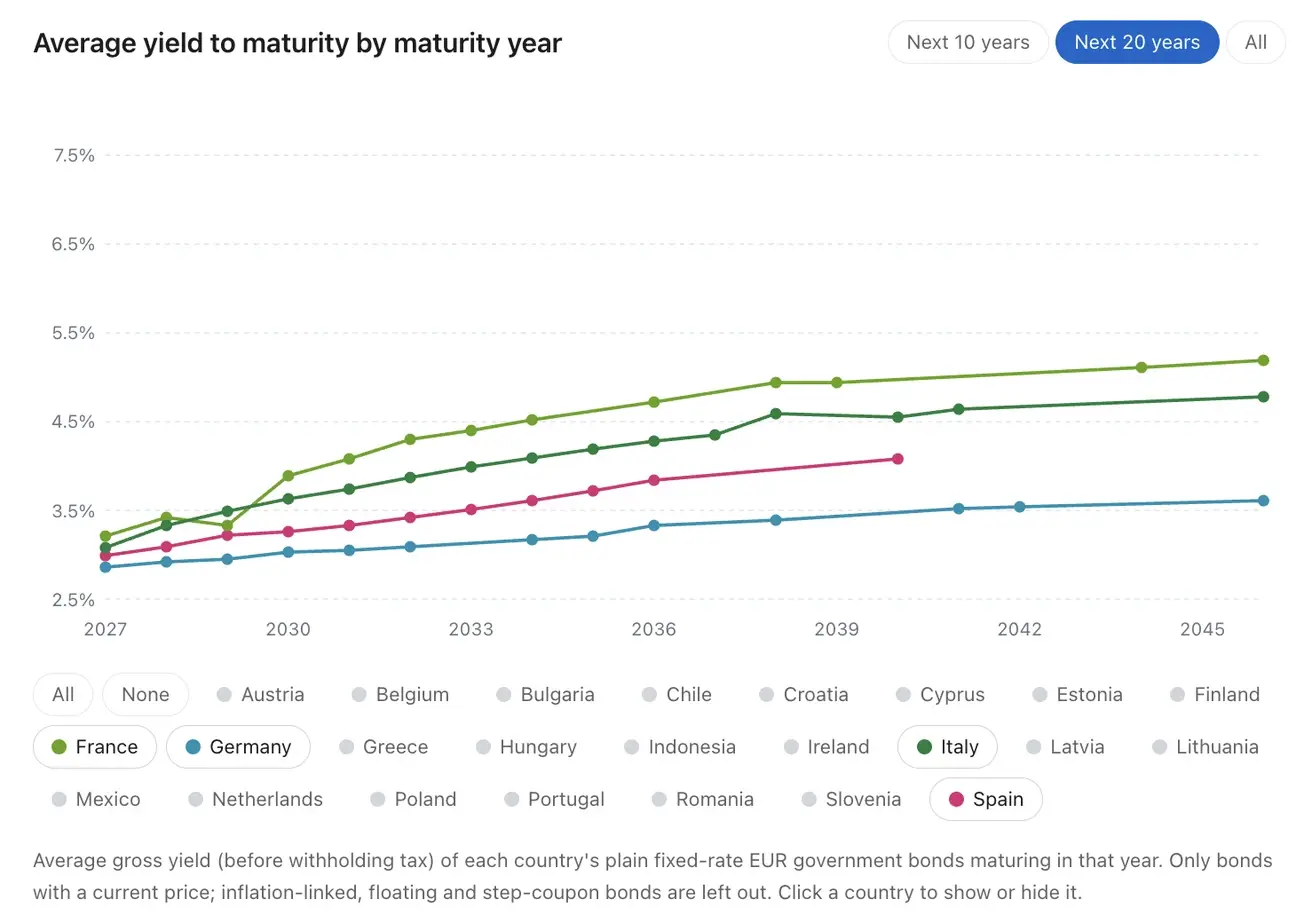
Fitch Ratings Францияның рейтингтік болжамын жоспардан тыс теріс бағытқа қайта қарап, рейтингті A+ деңгейінде растады. Агенттік әлсіз өсімді, жоғары қарыз алу құнын және нашарлап келе жатқан фискалдық траекторияны атап өтеді: қарыз 2028 жылға қарай ЖІӨ-нің ~124%-ына дейін өсуі мүмкін, ал оны тұрақтандыру үшін ЖІӨ-нің шамамен 3.5%-ына тең фискалдық түзету қажет болады.
Еуроаймақтың кірістілік қисығы фискалдық тәуекелдің Еуропалық тәуекел сыйақысының тұрақты бөлігіне айналып бара жатқанын көрсетеді.
Елдер бойынша мемлекеттік облигациялар кірістілігі:
Қытай
Қытай экономикасы күшті экспорттың қолдауымен тұрақтанып келеді, ал ішкі сұраныс пен инвестициялар біртіндеп қалпына келуде. Саясаткерлер ынталандыру тәсілінде өлшенген және нысаналы бағытты ұстанып отыр.
- Пайыздық мөлшерлемелер өзгеріссіз қалды;
- Ақша-кредит саясаты ынталандырушы күйде қалып отыр;
- Қытай 2026 жылғы жоспары аясында экономикалық өсімді фискалдық қолдауға бейілділігін растады, соның ішінде ішкі сұранысты ынталандыру, салықтық жеңілдіктер мен субсидияларды оңтайландыру және өнеркәсіптік қуатты жаңғырту шаралары бар.
Макроэкономикалық деректер
Пайыздық мөлшерлемелер
- 1 жылдық Loan Prime Rate (орта мерзімді кредит беру): 3.00%;
- 5 жылдық Loan Prime Rate (ипотекалық кредит беру үшін бағдар): 3.50%.
Инфляция көрсеткіштері (қыркүйек)
- Тұтыну бағаларының индексі (CPI): 0.2% MoM (алдыңғысы: 0.4%)
- Тұтыну бағаларының индексі (CPI): 0.9% YoY (алдыңғысы: 0.8%)
- Өндіруші бағаларының индексі (PPI): 5.0% YoY (алдыңғысы: 3.8%).
Сауда деректері (қыркүйек)
Сауда балансы (USD) (YoY): $133.53 млрд (алдыңғысы: $119.9 млрд);
Импорт: 31.0% YoY (алдыңғысы: 28.2%);
Экспорт: 36.3% YoY (алдыңғысы: 25.0%);
ЖІӨ (2026 ж. III тоқсан)
- QoQ: 1.2% (алдыңғысы: 0.9%);
- YoY: 4.5% (алдыңғысы: 4.3%).
Еңбек нарығы
- Жұмыссыздық деңгейі (қыркүйек): 5.2% (алдыңғысы: 5.3%).
Өнеркәсіптік белсенділік
- Өнеркәсіптік өндіріс (қыркүйек, YoY): 5.5% (алдыңғысы: 5.2%).
Негізгі капиталға инвестициялар
- Қыркүйек, YoY: -7.2% (алдыңғысы: -6.7%).
Бөлшек сауда
- Қыркүйек, YoY: 1.1% (алдыңғысы: 0.4%):
Сатып алу менеджерлерінің индекстері (PMI) (қазан)
- Өңдеу өнеркәсібі PMI: 49.3 (алдыңғысы: 50.1);
- Өңдеуден тыс PMI: 49.7 (алдыңғысы: 50.2);
- Жиынтық PMI: 49.7 (алдыңғысы: 50.7).
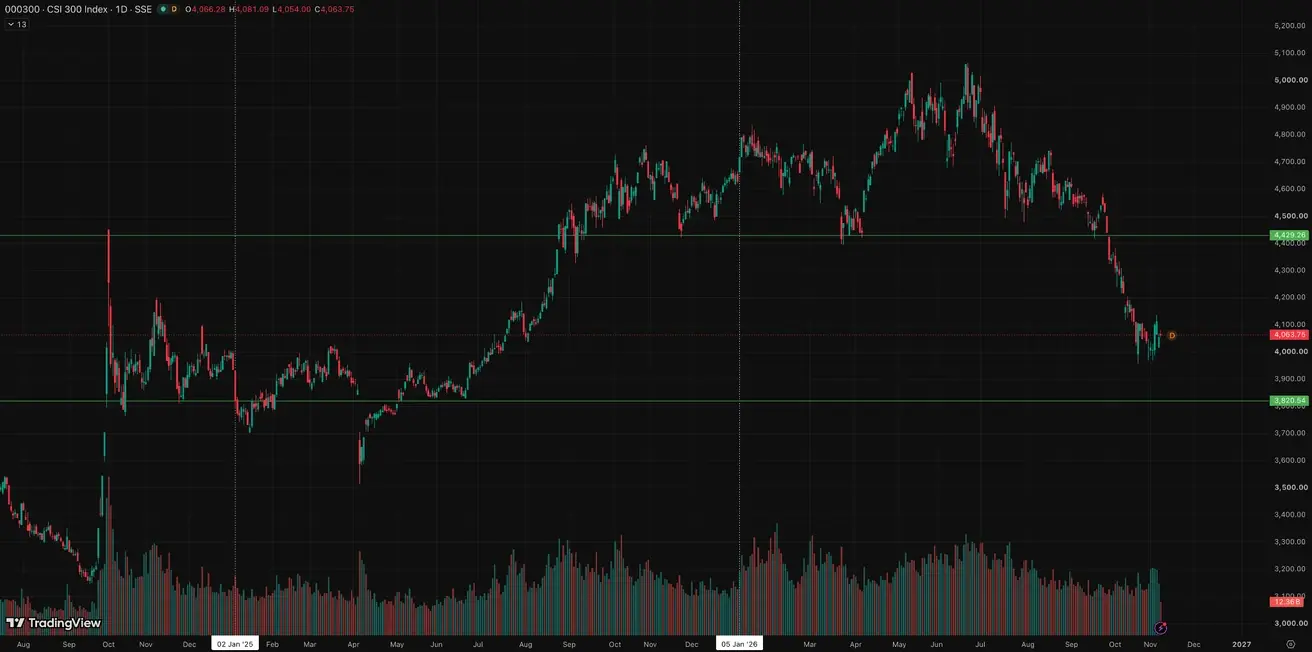
CSI 300 Index (000300.HK)
Апталық нәтиже: +1,73% (апта соңындағы жабылу: 4054,28); жыл басынан бері: -13,03%.
Алтын фьючерстері (GC)
Апталық нәтиже: +4,09% (апта соңындағы жабылу: $4094,4 трой унциясына); жыл басынан бері: -5,49%
Бұл нақты қауіпсіз активтерге сұраныстың күшті сигналы. Акциялардағы сатылым, аралық сайлаудан кейінгі саяси белгісіздік және қауіпсіз активтерге сұраныстың артуы аясында алтын қайтадан хедж ретінде әрекет етіп отыр.
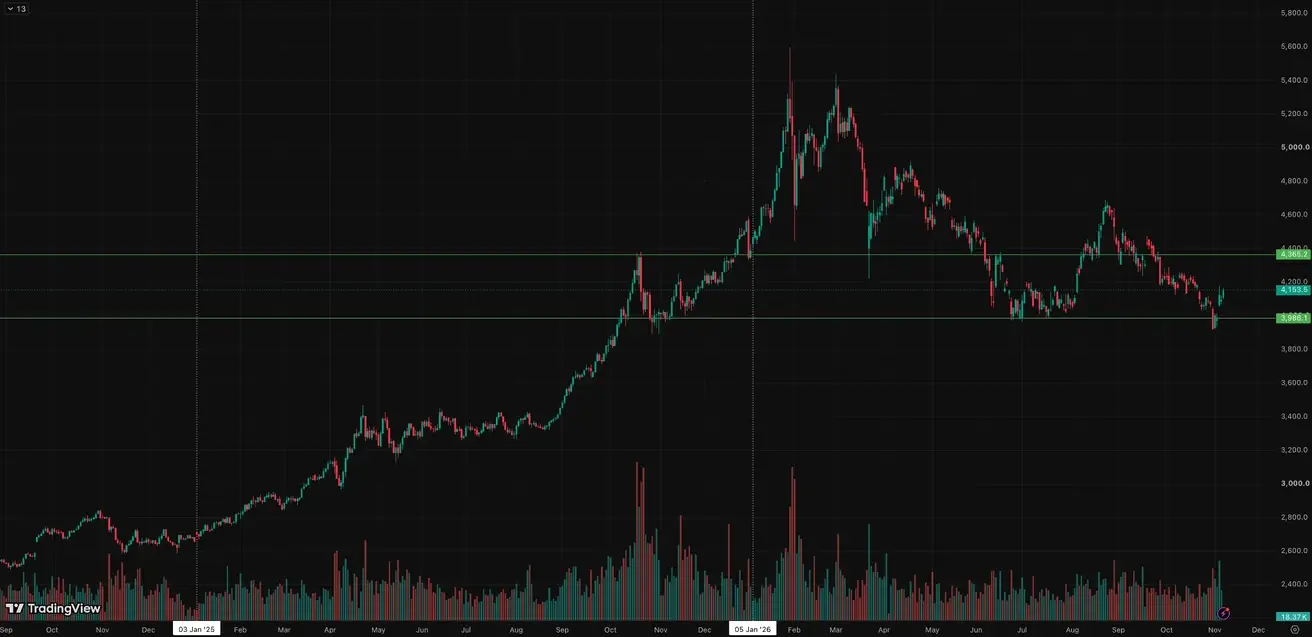
Үшінші тоқсанда орталық банктер 321 тонна алтын сатып алды. Сатып алуда Қытай (+63 тонна) және Польша (+41 тонна) көш бастады. Жыл басынан бері орталық банктердің алтын сатып алуы 675 тоннаға жетті.
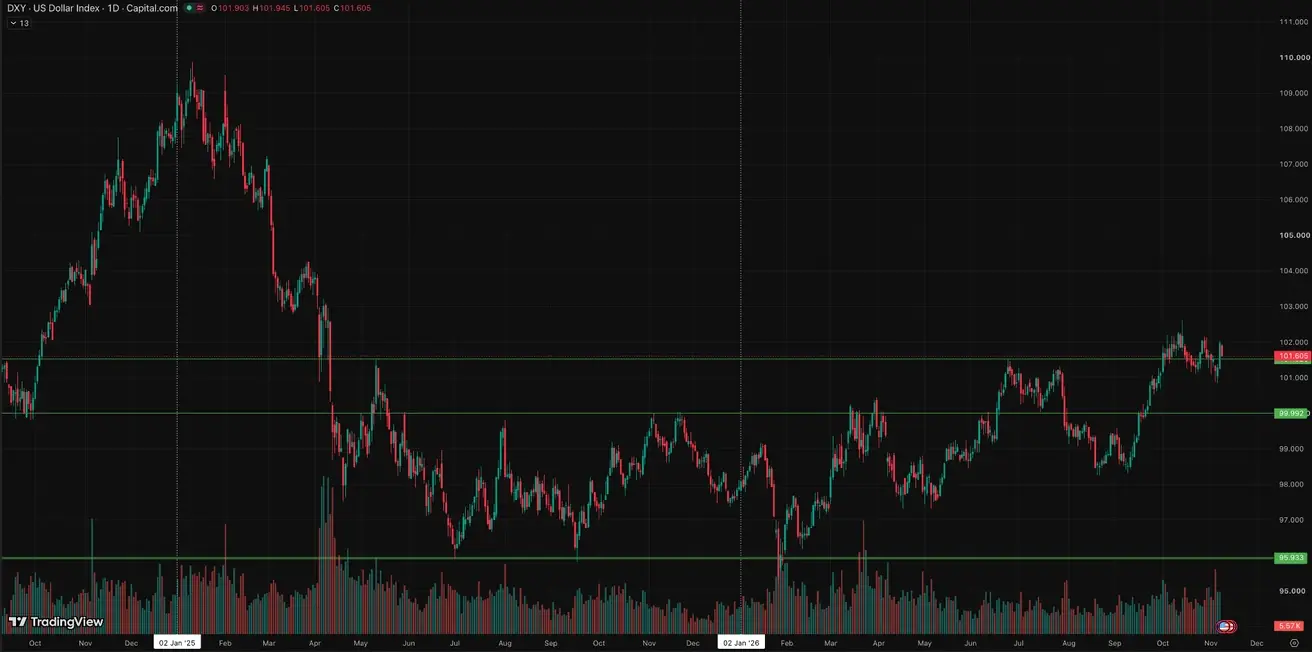
Dollar Index Futures (DX)
Апталық нәтиже: +0,32% (апта соңындағы жабылу: 101,964); жыл басынан бері: +4,05%.
Алтын сияқты, доллар да қазір белгісіздік кезеңінде қауіпсіз актив ретінде сұранысқа ие болуы мүмкін.
Мұнай фьючерстері
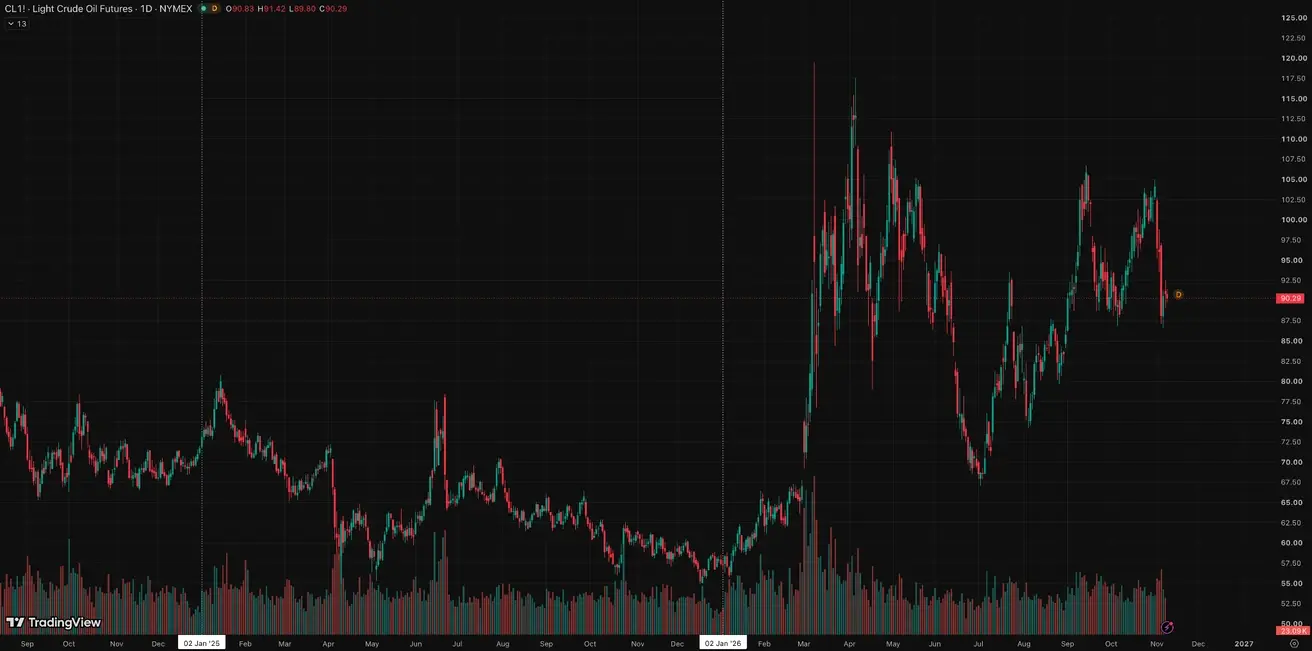
Апталық нәтиже: -12,76% (апта соңындағы жабылу: $90,83 баррель үшін); жыл басынан бері: +58,21%
Мұнай бағасының күрт төмендеуі дефляцияны білдіреді. Нарық геосаяси сыйақының бір бөлігін алып тастай бастады, әсіресе Демократ сенатор Чак Шумер: «Біз Иранмен соғысты аяқтаймыз» дегеннен кейін.
Бұл инфляция болжамы үшін оң: егер мұнай төмен деңгейде сақталса, алдағы айларда CPI қысымы бәсеңдеуі тиіс.
Bloomberg дерегінше (2 қараша), Иран президенті Масуд Пезешкиан Жоғарғы көшбасшы Моджтаба Хаменеи үкіметке бейбіт келіссөздерді жалғастыру үшін белгілі бір өкілеттіктер бергенін айтқан. Бұл өкілеттіктердің нақты ауқымы жария етілмеді.
Крипто нарығы
Крипто нарығы үшін реттеушілік ахуал нашарлады: CLARITY Act-тың қазіргі нұсқада қабылдану ықтималдығы күрт төмендеді.
Алдағы күн тәртібі қатаңырақ қадағалауға, инвесторларды қорғауға және DeFi мен мүдделер қақтығысын бақылауға қарай ауысып жатыр. Бұл крипто активтер үшін саяси тәуекел сыйақысын арттырады, дегенмен крипто реттеуінің кейбір элементтеріне қолдау Демократиялық партия ішінде сақталып отыр.
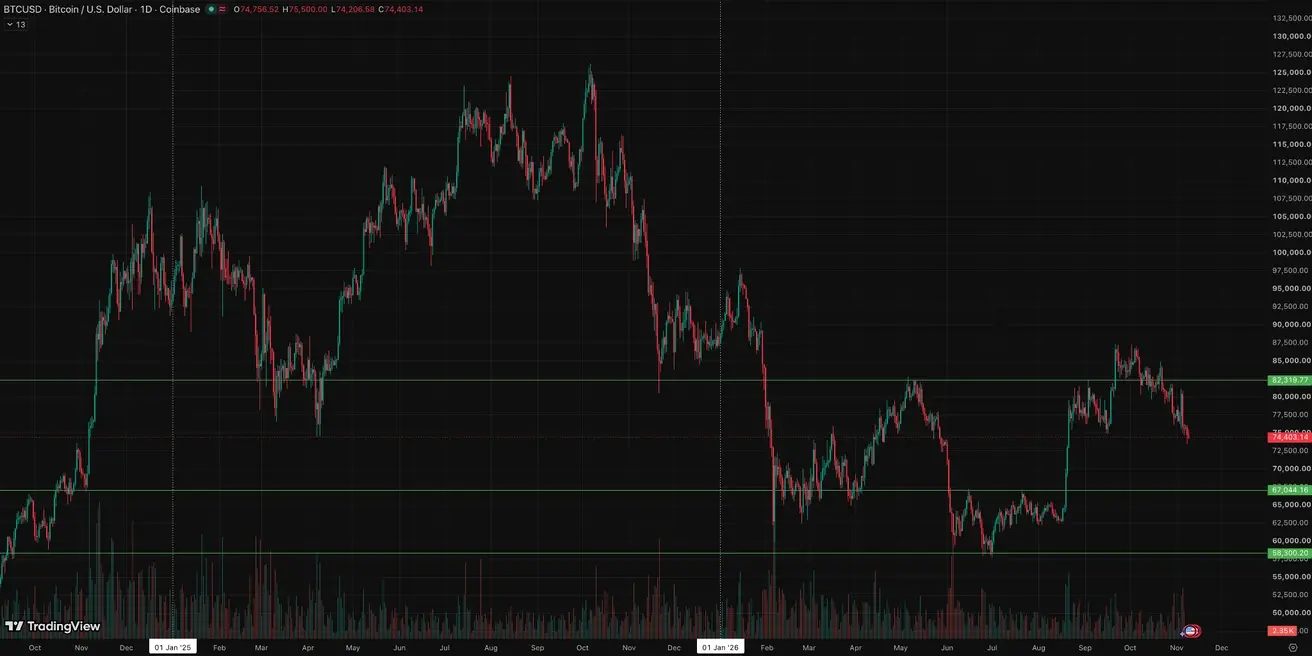
BTC фьючерстері
Апталық нәтиже: -4,44% (апта соңындағы жабылу: $74,754.08); жыл басынан бері: -14,78%.
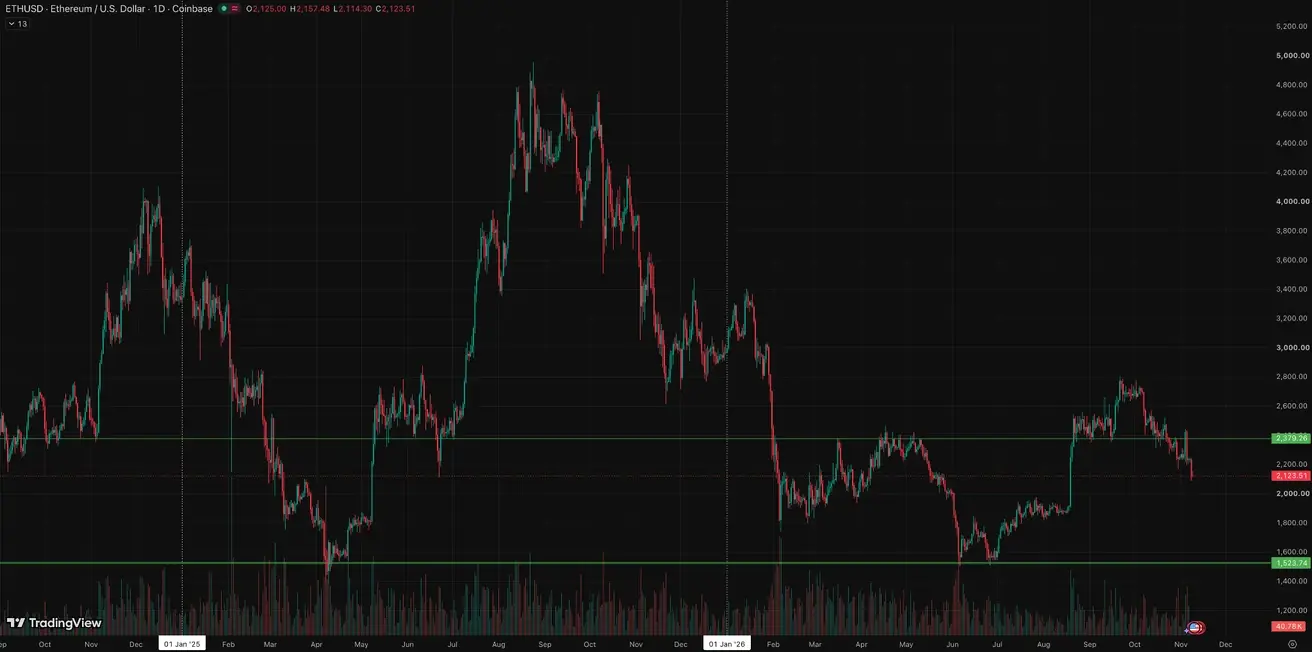
ETH фьючерстері
Апталық нәтиже: -6,47% (апта соңындағы жабылу: $2125,32); жыл басынан бері: -28,53%.
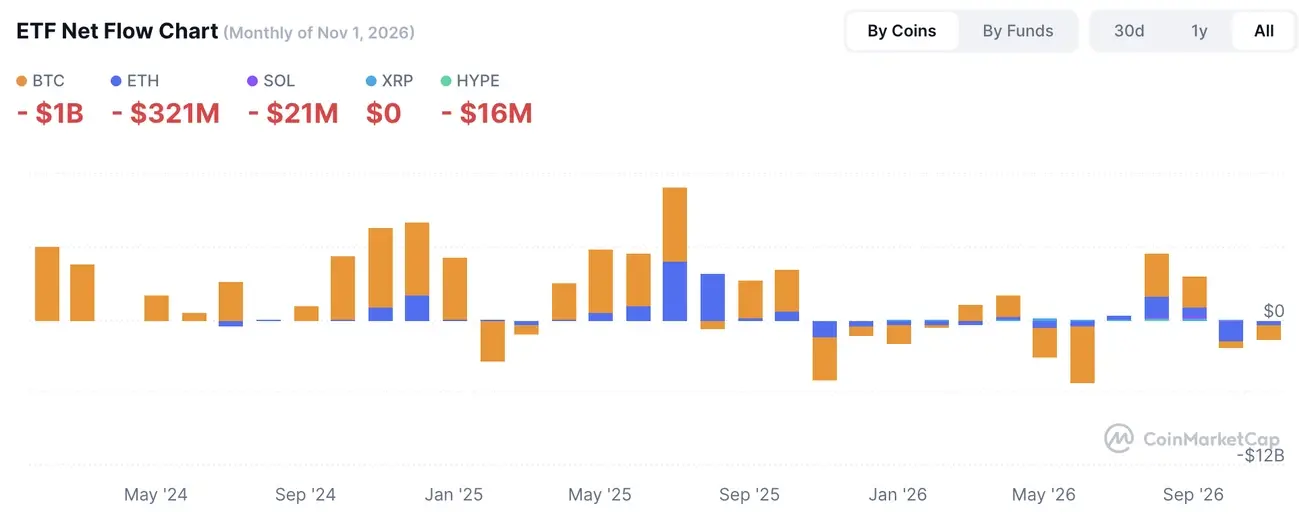
ETF таза ағындары