English
 Русский
 Қазақша
9. november – 15. november 2026: Nädalane majandusülevaade
Peamised turu uuendused
- Poliitikakork tõsteti vahemikku 3.75 - 4.00%; retoorika on kulliline;
- Rahapoliitika jääb mõõdukalt piiravaks;
- USA makromajandusandmed toetavad jätkuvalt pehme maandumise stsenaariumi: inflatsiooniriskid suurenevad, tööturg jahtub ilma majanduslanguse märkideta ning praegused tingimused ei õigusta veel intressimäära langetamist.
- Fed parandas veidi oma SKP ja tööhõive prognoose ning tõstis lähiaja inflatsiooniprognoose.
Eelmise nädala peamised arengud: võlakirjaturu tootluste järsk tõus, Fed-i retoorika kulliline nihe ja kõrgemad ootused föderaalfondide intressimäära tõusule.
Enamik Fed-i juhatuse hääleõiguslikke liikmeid esines nädala jooksul. Põhisõnum: Fed-i retoorika on märgatavalt kullilisemaks muutunud. Waller, Logan, Collins ja Bowman toetavad otseselt või kaudselt edasist karmistamist; Barkin on ettevaatlikum, kuid peab samuti peamiseks riskiks inflatsiooni. Samal ajal mainitakse üha sagedamini uut tegurit — tehisintellekti investeerimisbuumi kui täiendava nõudluse ja inflatsioonisurve allikat.
Samas näitavad CPI ja PPI andmed, et inflatsioonisurvet ei ole. Kõik volatiilsed näitajad (sh energia ja toit) jäid alla eelmistele avaldustele, samas kui tuumnäitajad jäid muutumatuks.
See vastandus hiljutise FOMC koosoleku retoorikaga ning praeguse inflatsiooniandmestiku taustal võimaldab meil jääda oma baasstsenaariumi juurde: regulaatori verbaalsed sekkumised jätkuvad.
Inflatsioon: tarbijahinnaindeks (oktoober)
- Tuum-CPI (MoM): 0.3% (previous: 0.3%); (YoY) — (previous: 2.4%):
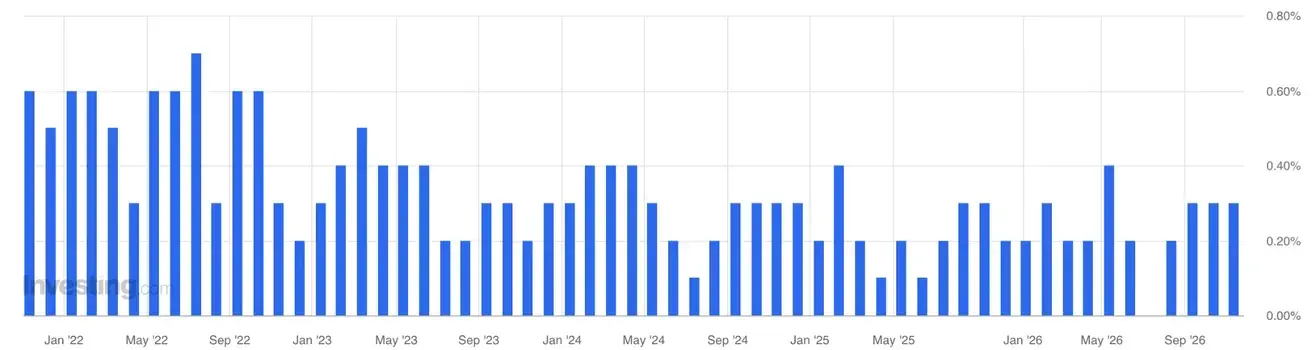
- CPI (MoM): 0.4% (previous: 0.6%); — (previous: 3.4%):
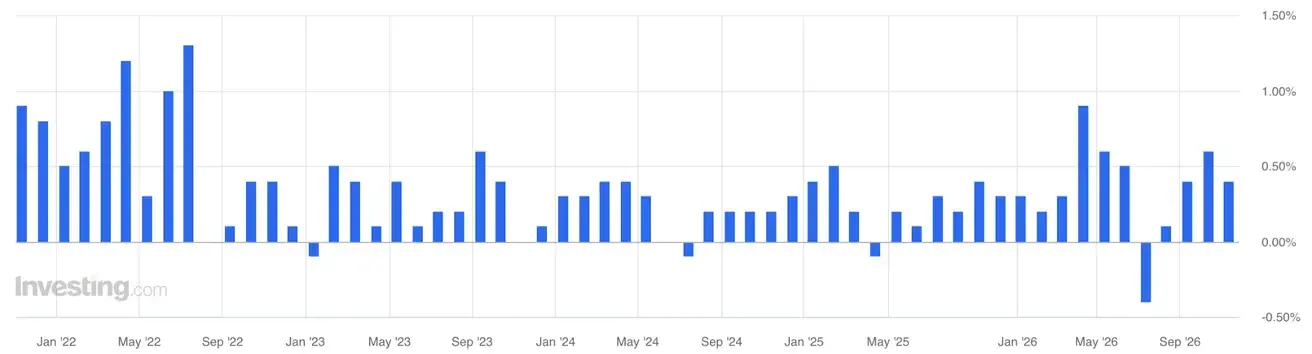
USA Tööstatistika Büroo (BLS) selgitas, et 2025. aasta oktoobris föderaalvalitsuse rahastamise katkemise tõttu ei kogutud CPI andmeid enamiku kategooriate kohta. Selle tulemusel puudub 2026. aasta oktoobri jaoks kehtiv võrdlusbaas 2025. aasta oktoobriga. Aastased näitajad peaksid uuesti ilmuma 2026. aasta novembris.
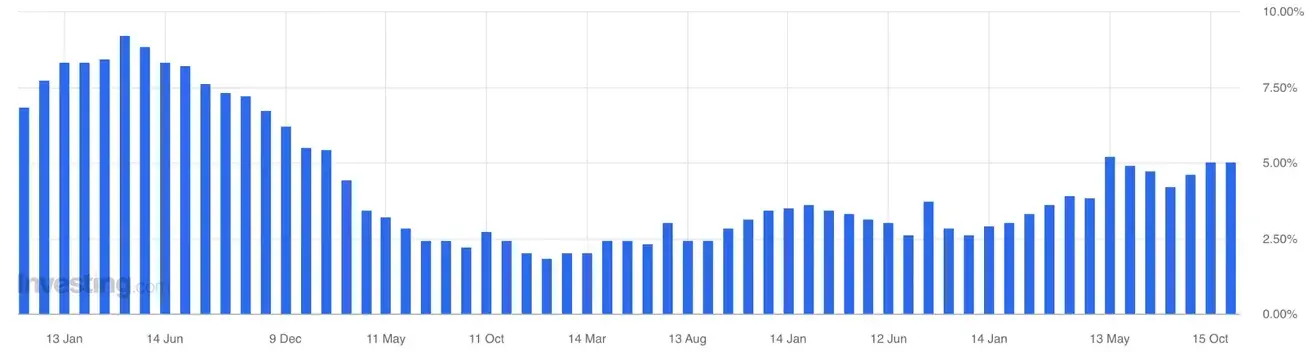
Tootjahinnaindeks (oktoober)
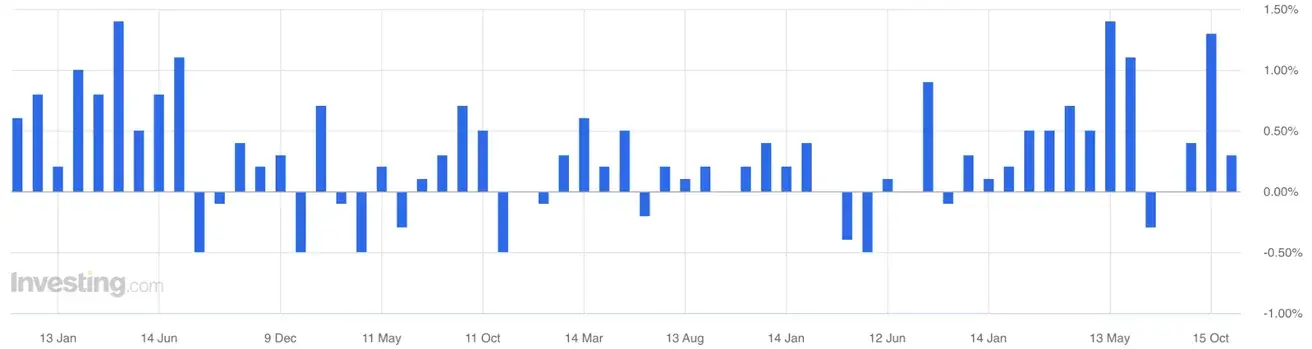
- PPI (MoM): 0.3% (previous: 1.4%, revised):
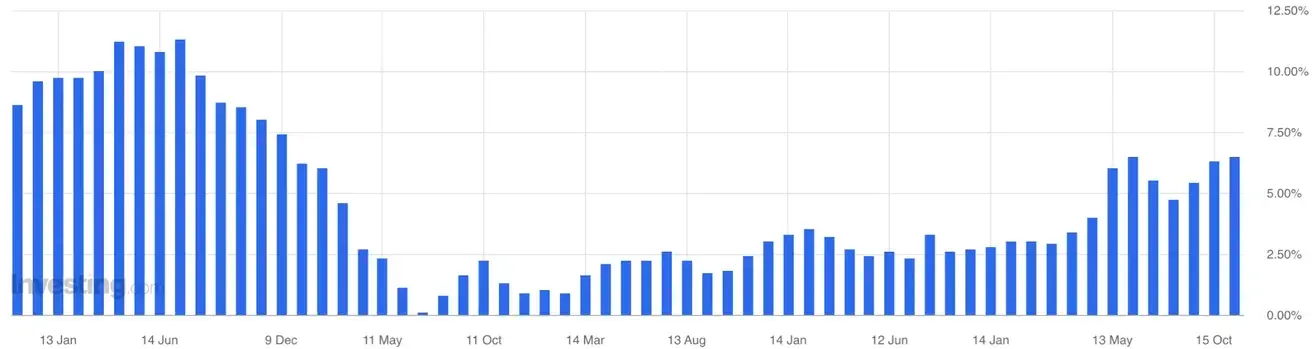
- PPI (YoY): 6.3% (previous: 6.5%):
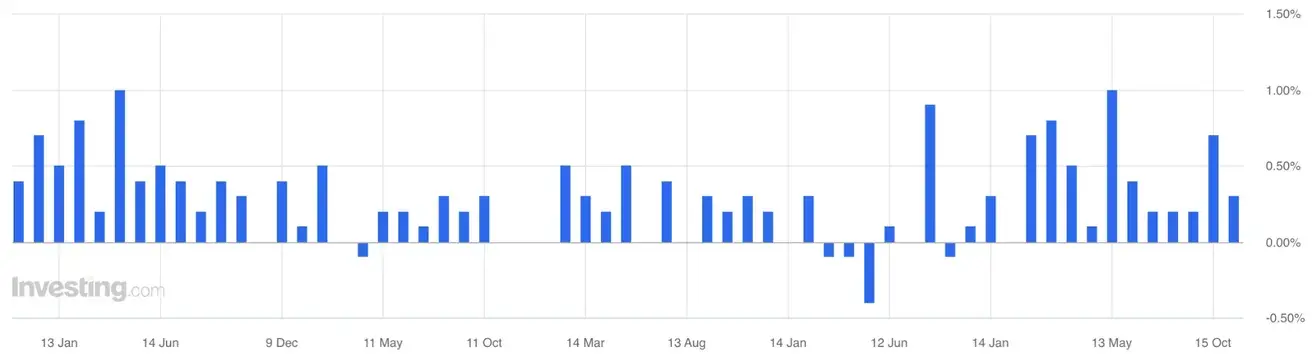
- Tuum-PPI (MoM): 0.3% (previous: 0.8%, revised):
- Tuum-PPI (YoY): 5.0% (previous: 5.0%):
Inflatsiooniootused (Michigan) (oktoober)
- 12 kuu inflatsiooniootused: 4.3% (previous: 4.7%).
- 5 aasta inflatsiooniootused: 3.4% (previous: 3.5%).
Fed-i inflatsioonimõõdik
Tuum-PCE hinnaindeks (september)
MoM: 0.3% (previous: 0.2%):
YoY: 3.1% (previous: 3.0%):
Üldine PCE hinnaindeks (september):
MoM: 0.5% (previous: 0.3%):
YoY: 3.6% (previous: 3.4%):
SKP (USA Majandusanalüüsi Büroo, BEA) — 2026. aasta III kvartal (QoQ), esialgne hinnang: 3.4% (2026. aasta II kvartal: 2.2%):
GDPNow (Atlanta Fedi reaalajas hinnang ametlikule SKP kasvule enne avaldamist (2026. aasta III kvartal)): 3.7% (previous: 3.4%).
Äritegevuse indeks (PMI) (oktoober)
(Üle 50 näitab kasvu; alla 50 näitab langust)
- Teenuste PMI: 56.1 (previous: 58.8)
- Tööstuse PMI: 54.9 (previous: 56.0)
- Kombineeritud PMI: 55.9 (previous: 58.4)
Tööturg (BLS) (oktoober)
- Tööpuuduse määr: 4.1% (previous: 4.2%);
- USA-s töötushüvitisi saavate inimeste koguarv: 1,697K (previous: 1,718K);
- Esmaste töötushüvitise taotluste arv: 200K (previous: 189K);
- Muutus põllumajandusest väljaspool loodud töökohtade arvus: 165K (previous: 60K, revised);
- Muutus erasektori põllumajandusest väljaspool loodud töökohtade arvus: 159K (previous: 78K, revised);
- Keskmine tunnitasu (YoY): 3.1% (previous: 3.2%, revised) — aeglustumine, mis on inflatsioonisurve seisukohalt positiivne;
- JOLTS-i töökohtade vakantsed kohad: 7.523M (prev: 7.271M).
Rahapoliitika
Fed-i ametnike retoorika
- Michelle Bowman (Fed Board Governor, FOMC member, November 10): pigem kulliline retoorika — inflatsioon osutub püsivamaks, kui oodati, samal ajal kui majandus ja tööturg püsivad tugevad. Bowman jätab ruumi edasiseks karmistamiseks, kuid rõhutab vajadust arvestada juba karmimate finantstingimuste ning AI capexi ja energia riskidega;
- Austan Goolsbee (Chicago Fed President, FOMC member, November 9 and 12): märgatavalt suurem mure inflatsiooni pärast — ta nimetas selle dünaamikat „murettekitavaks” ning märkis eraldi, et andmekeskuste ehitusbuum võib juba üle kuumeneda, tõstes seadmete, maa, ehituse ja energia hindu;
- Thomas Barkin (Richmond Fed President, FOMC member, November 9): inflatsioon on tema jaoks endiselt peamine risk, kuid ta eelistab otsuste tegemisel ettevaatlikku lähenemist — ta ei seo end detsembrikoosolekul kindla sammuga ning soovib oodata uusi inflatsiooni- ja tööhõiveandmeid;
- Christopher Waller (Fed Board Governor, FOMC member, November 10): üks nädala kõige kullilisemaid signaale — majandus kasvab tugevalt, tööturg on täistööhõive lähedal ning inflatsioon on liiga kõrge. Tema hinnangul on edasine karmistamine vajalik pigem varem kui hiljem, kuigi intressimäära ei pea igal koosolekul tõstma;
- Susan Collins (Boston Fed President, November 13): kulliline signaal — tema sõnul näib edasine intressitõus vajalik ning poliitikakurss võib püsiva inflatsiooni tõttu osutuda veidi karmimaks, kui ta varem ootas;
- Philip Jefferson (Fed Vice Chair, November 13): märkis vastupidavat majandust ja tööturgu, kuid inflatsioon on sihtmäärast kõrgem; ta peab inflatsioonitrendi tulevase poliitika peamiseks suunanäitajaks. Ta märkis ka, et AI võib suurendada tootlikkust ja potentsiaalselt ka neutraalset intressimäära.
Nädala põhisõnum: Fed-i retoorika on märgatavalt kullilisemaks muutunud.
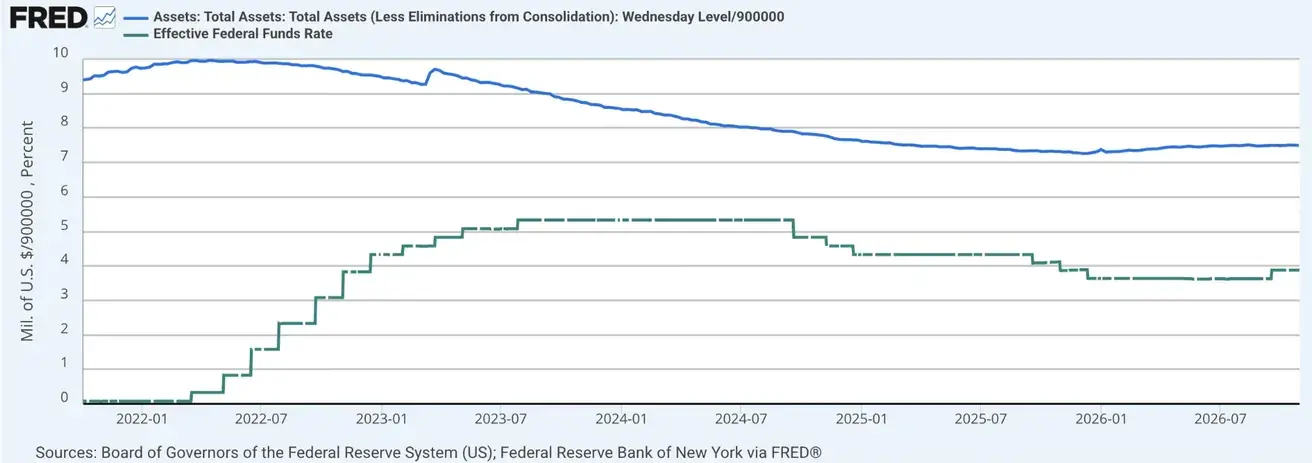
Föderaalfondide intressimäär (EFFR): 3.75%–4.00%
Föderaalreservi bilanss: $6.758 triljonit, +3.41% alates QT lõpust ($6.535 triljonit):
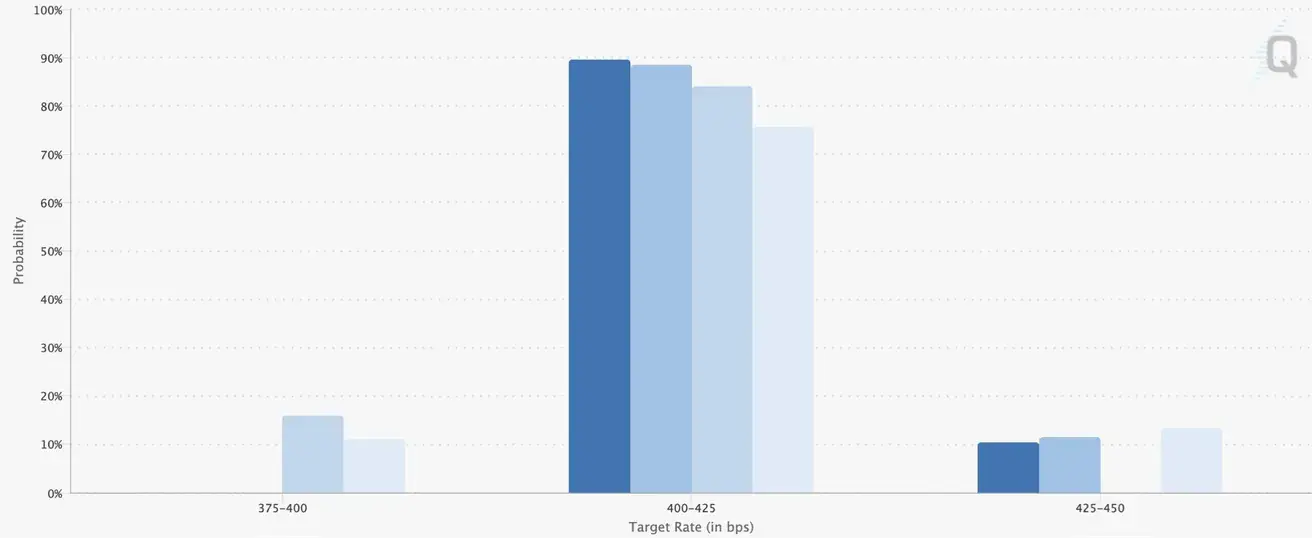
Turuprognoos intressimäära kohta (FedWatch)
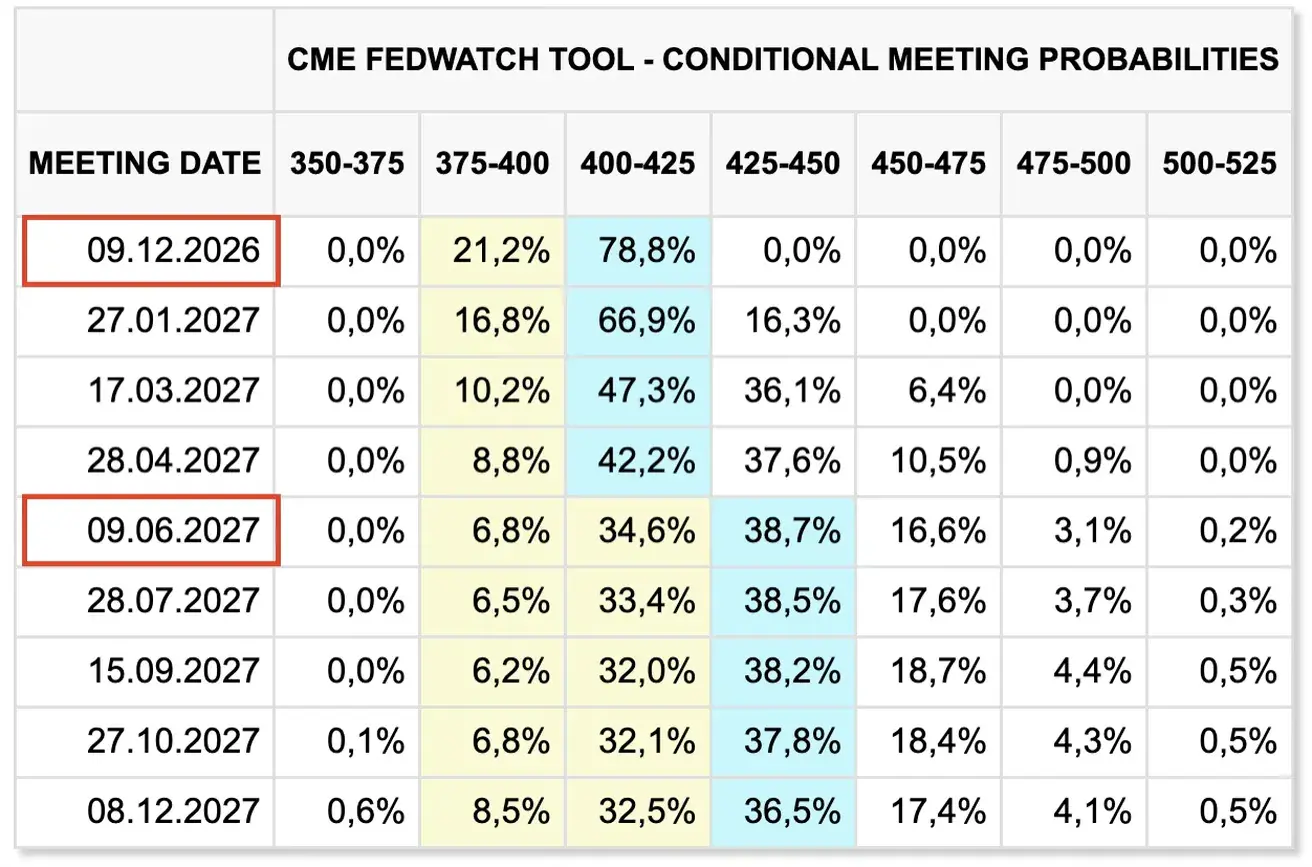
Järgmise FOMC koosoleku (9. detsember) puhul jääb tõenäolisemaks intressitõus: 0.25% tõusu tõenäosus on 89.69% (nädal varem: 78.83%; kaks nädalat varem: 70.74%):
Järgmise 12 kuu jooksul: ootused on halvenenud — kolm 0.25% intressitõusu viiksid määra vahemikku 4.50–4.75%, kusjuures igal järgneval koosolekul toimuks tõus:
Täna:
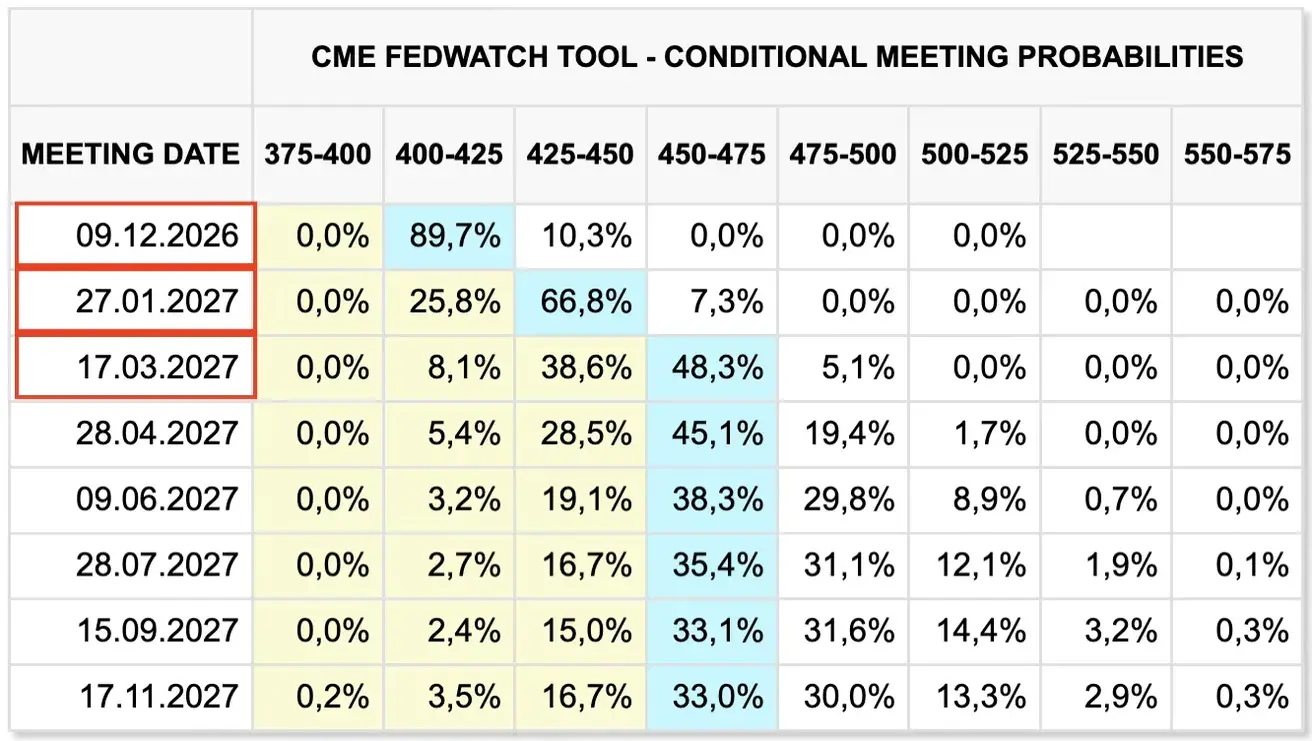
Nädal varem:
Võlakirjaturg
Negatiivne tegur on intressitõusude ootused ning nõrk nõudlus uute riigivõlakirjade emissioonide järele. Nädala jooksul toimus suur refinantseerimine: $58 miljardit 3-aastaseid võlakirju, $42 miljardit 10-aastaseid võlakirju ja $25 miljardit 30-aastaseid võlakirju.
3-aastaste võlakirjade oksjon oli nõrk: pakkumise ja katte suhe 2.53, madalaim alates 2025. aasta augustist. Ka 10-aastaste oksjon nõrgenes 2.46-ni võrreldes kuu aega varasema 2.77-ga ning 30-aastaste oma 2.36-ni võrreldes 2.54-ga.
Tootlused:
- 3 kuu riigivõlakirja oksjon: 4.060% (previous: 4.040%);
- 6 kuu riigivõlakirja oksjon: 4.145% (previous: 4.150%);
- 3 aasta riigivõlakirja oksjon: 4.627% (previous: 4.932%);
- 10 aasta riigivõlakirja oksjon: 5.020% (previous: 5.300%).
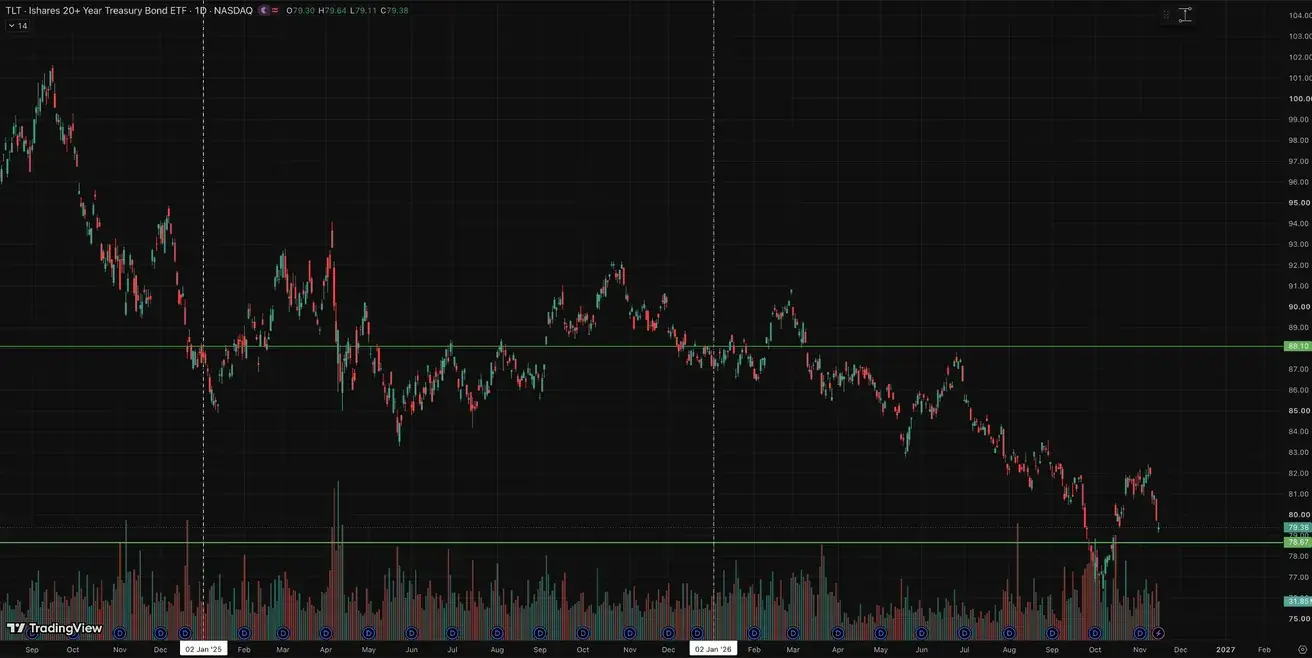
USA riigivõlakirjad 20+ aastat (TLT ETF): nädala tootlus: -3.10% (week close: $79.38); year-to-date: -9.93%
Tootlused ja spreadid
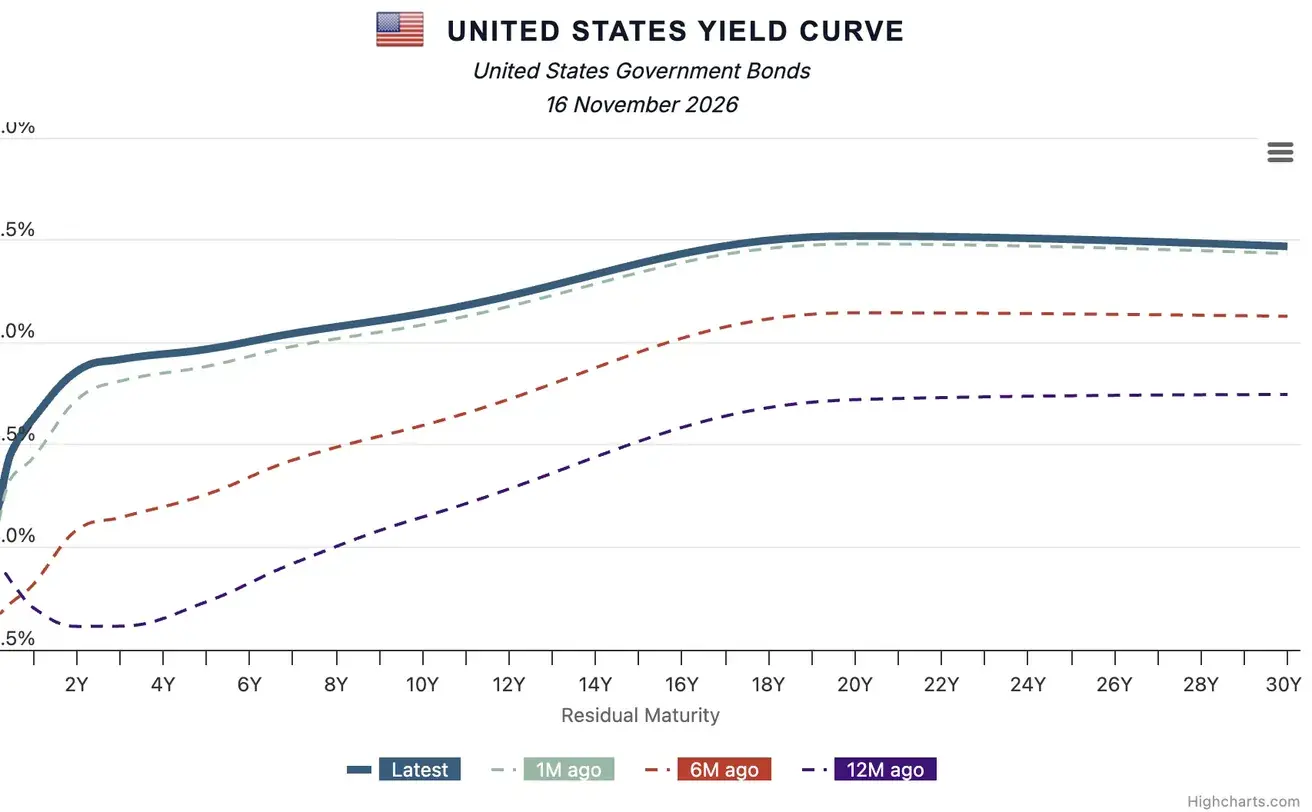
- USA riigiväärtpaberite 10-aastane turutootlus: 5.15% (previous: 4.88%);
- USA 2-aastase riigivõlakirja tootlus: 4.87% (previous: 4.54%);
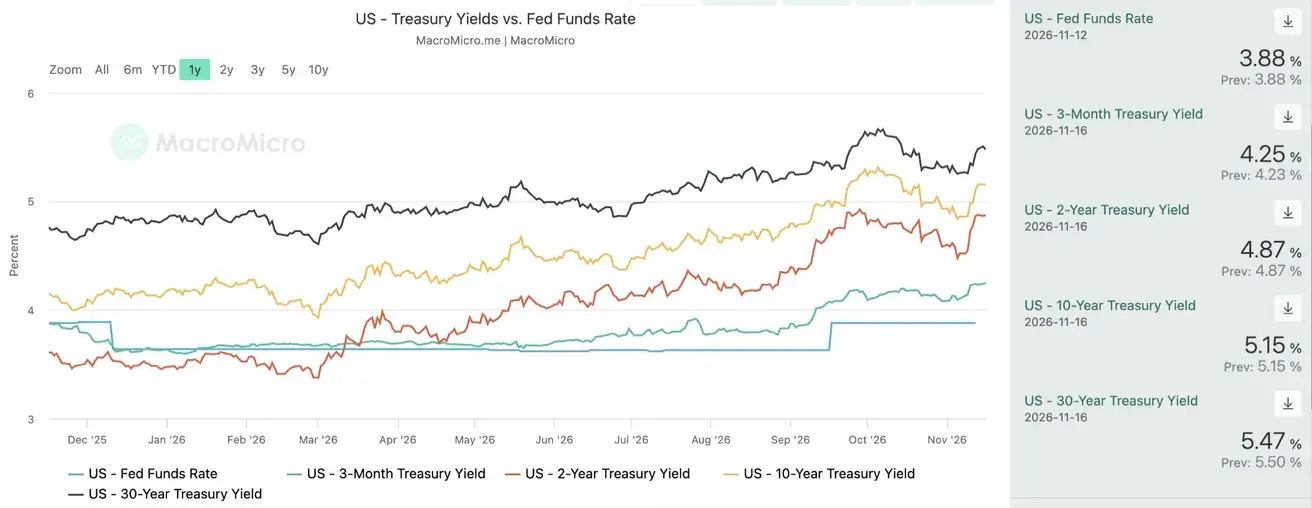
- USA 10-aastaste ja 2-aastaste riigivõlakirjade tootluse vahe on 28 baaspunkti (previous: 34 bps);
- USA 10-aastaste ja 3 kuu riigivõlakirjade tootluse vahe on 90 baaspunkti (previous: 76 bps).
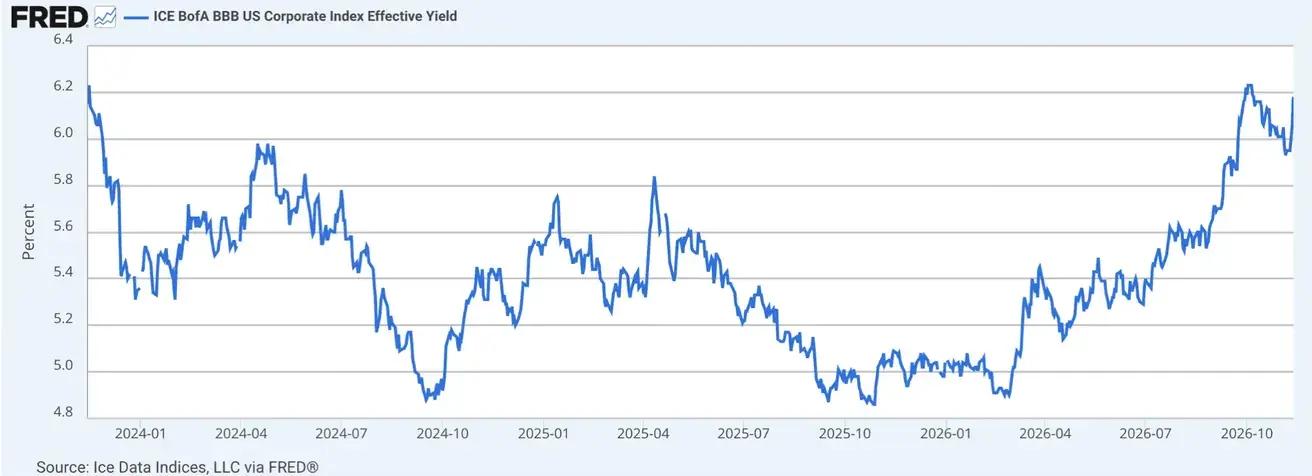
- ICE BofA BBB US Corporate Index Effective Yield: 6.18% (previous: 5.93%).
USA riigivõlakirjade tootluskõver
5-aastase USA krediidiriski vahetustehingu (CDS) maksumus (maksejõuetuse vastu kindlustus): 35.31 bps (vs. 34.87 bps nädal varem).
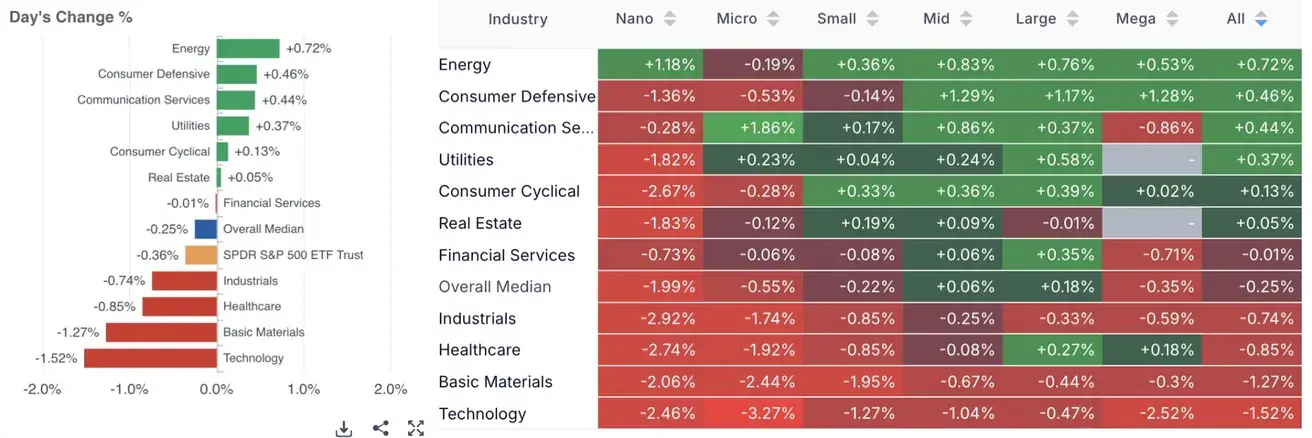
Energia- ja kaitsesektor said kasu. Mahajääjad: tehnoloogia, põhimaterjalid ja tööstus.
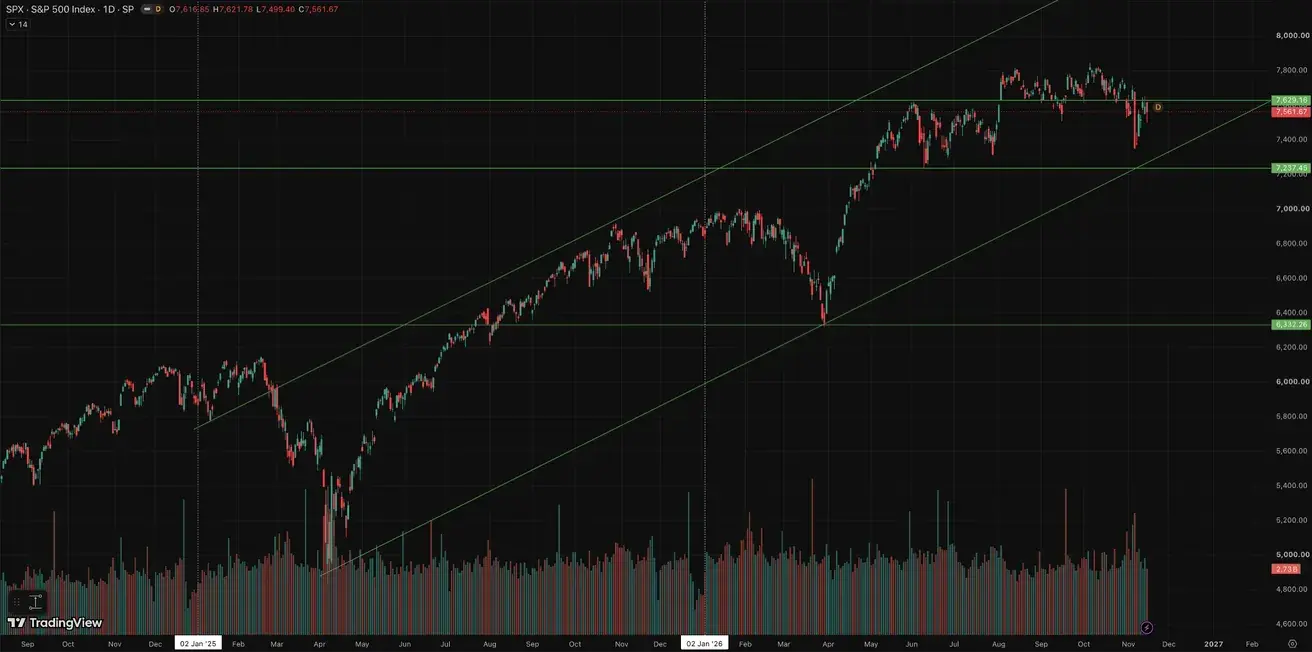
S&P500
Nädala tootlus: +2.51% (nädalalõpu sulgemishind: 7,561.67); year-to-date: +10.46%.
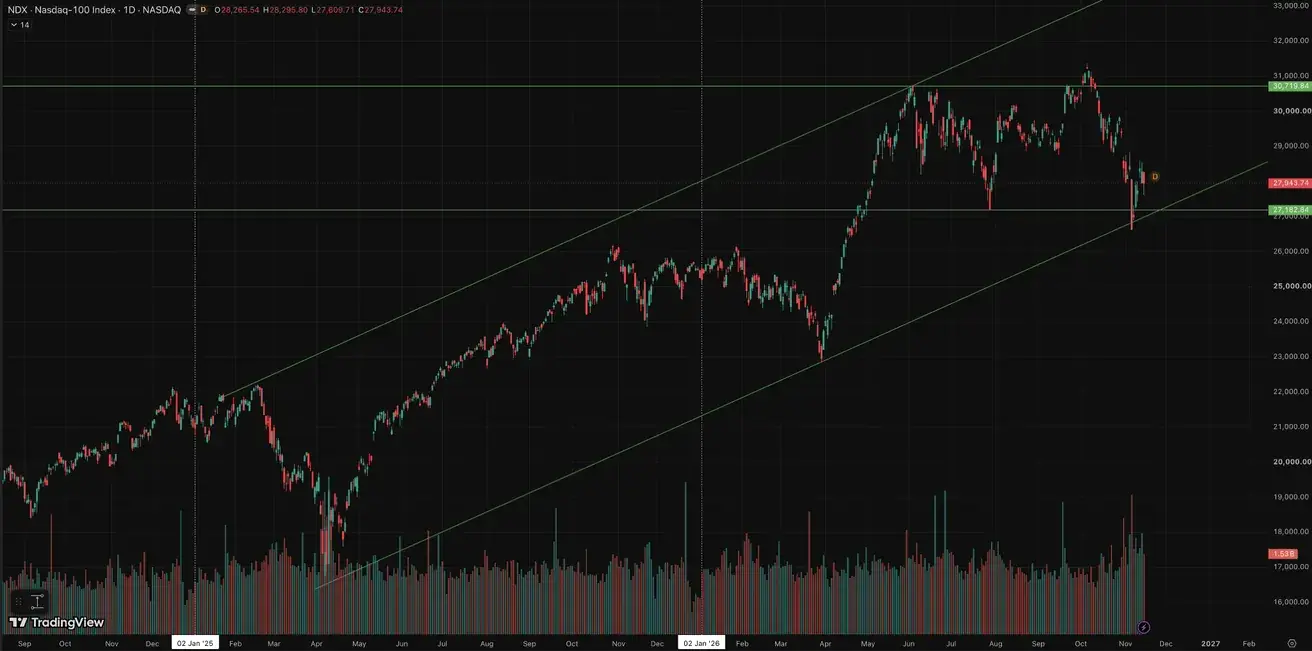
NASDAQ100
Nädala tootlus: +3.53% (nädalalõpu sulgemishind: 27,943.74); year-to-date: +10.67%.
VIX
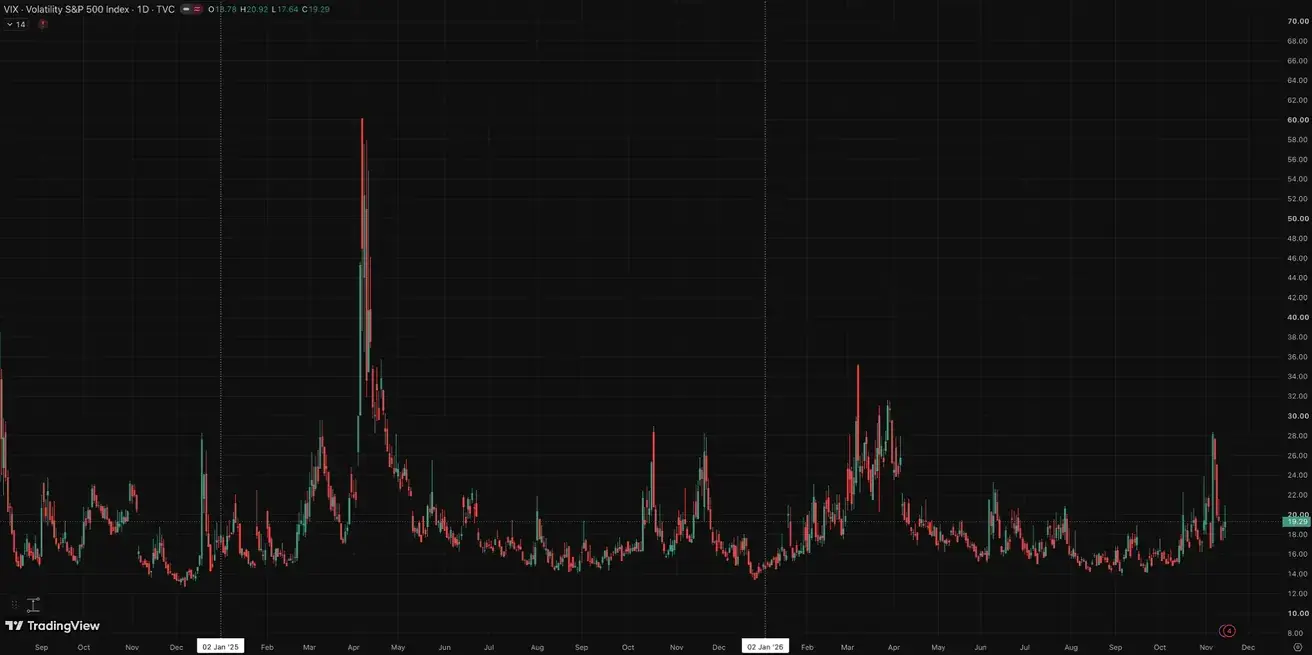
VIX (volatiilsusindeks): nädalalõpu sulgemishind 19.29 punkti.
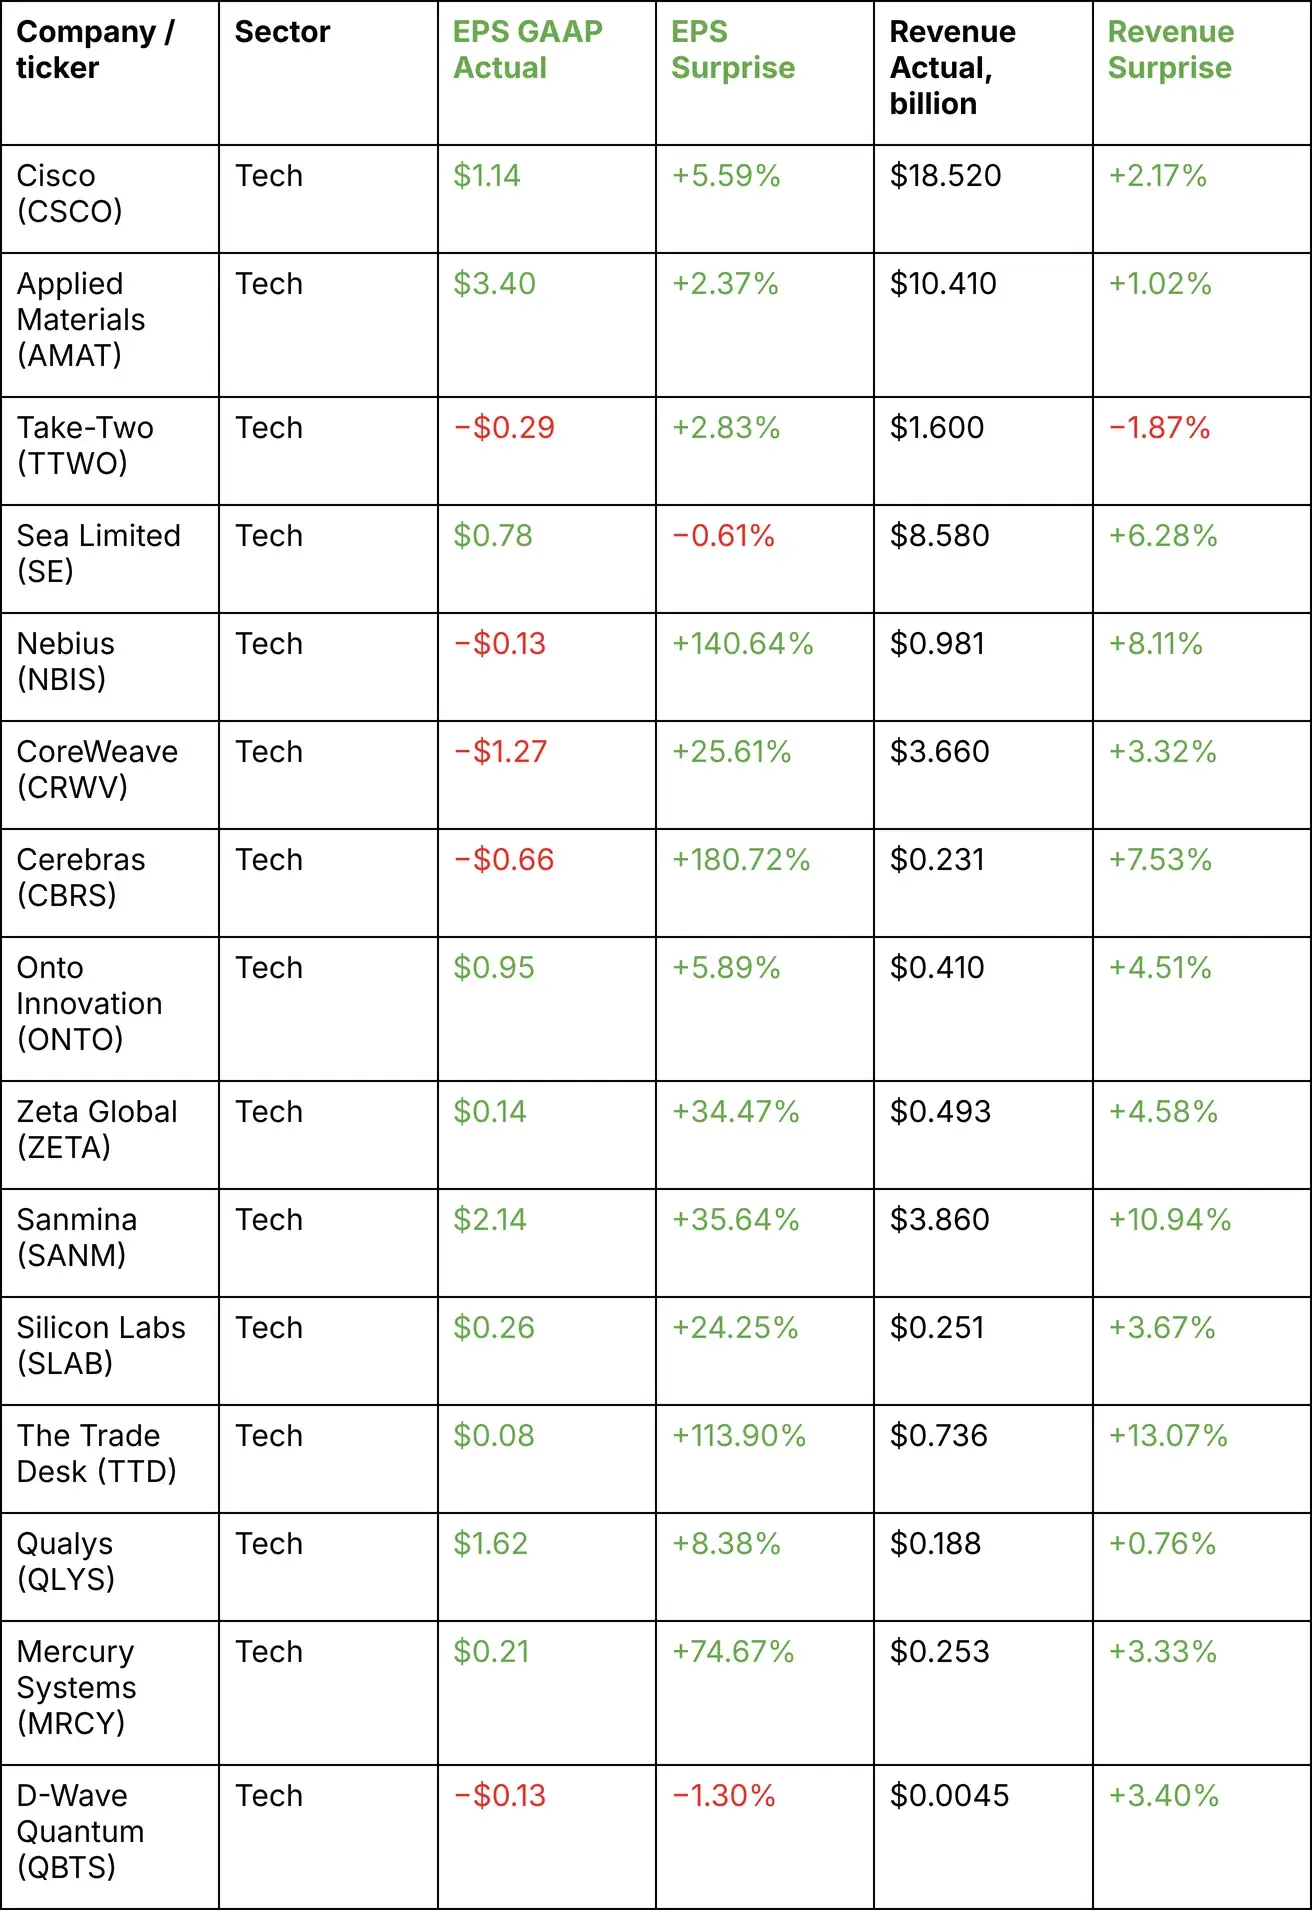
Tehnoloogiaettevõtete tulemused, 9.–13. november
Kommentaar:
Dünaamika: positiivne
Eelmisel nädalal tõusis USA tehnoloogiasektor umbes 2.7% ning kõik valimis olnud USA ettevõtted peale Take-Two ja D-Wave Quantum esitasid tugevad finantstulemused. Võrreldes eelmise nädalaga on kasuminumbrid nüüd märksa kõrgemad: eriti märkimisväärsed on Cerebrase, TTD, Nebiuse ja Mercury Systemsi EPS-i üllatused. Kuna tehnoloogiaturg on praegu aga volatiilsem, teatas 4 13-st USA ettevõttest sel nädalal negatiivsetest tulemustest (kuigi neid tasakaalustavad kolmekohalised EPS-i üllatused). Cisco, Applied Materials, CoreWeave ja Sanmina aruanded viitavad jätkuvalt tugevale nõudlusele AI taristu, pilvandmetöötluse, võrguseadmete ja pooljuhttehnoloogiate järele.
Arvestades demokraatide võitu USA üldvalimistel 5. novembril, mis on paljude tehnoloogiainvestorite seas tekitanud muret, on tehnoloogiasektori dünaamika selgelt positiivne.
Ettevõtete juhised:
Üldiselt on juhised valdavalt positiivsed: enamik juhiseid avaldanud ettevõtteid ootab tulude kasvu, püsivat tugevat nõudlust või edasist äritegevuse laienemist, eriti AI, pilvetaristu ja pooljuhtide vallas. Mõnel ettevõttel on siiski konkreetsed nõrgad kohad või vastutuul:
- Cisco tõstis kogu aasta tuluprognoosi, kuid ootab järgmisel kvartalil korrigeeritud EPS-i väikest järjestikust langust;
- CoreWeave tõstis 2026. aasta tuluprognoosi, kuid suured kapitalikulutused ja oodatavad intressikulud IV kvartalis jätkavad netotulu survestamist;
- Nebius langetas veidi 2026. aasta tuluprognoosi, kuna osa tulust nihkub 2027. aastasse, hoolimata jätkuvalt tugevast nõudlusest AI taristu järele;
- Sanmina ootab aastast tulukasvu, kuid prognoosib korrigeeritud kvartalilise EPS-i langust 4.43 dollarilt 3.50–3.85 dollarini;
- Qualys tõstis kogu aasta tuluprognoosi, kuid ootab IV kvartalis madalamat korrigeeritud EPS-i.
(Lisaks): Silicon Labs teatas, et selle omandab Texas Instruments; tehing peaks sulguma 2027. aasta esimesel poolel (TI ostab SL-i).
Euroala
- EKP — retoorika on mõõdukalt kulliline, kuid puudub signaal, et oleks vaja agressiivseid intressitõuse. EKP tunnistab inflatsiooniriske, arvestades samal ajal juba karmimate finantstingimuste jahutavat mõju;
- Lähis-Ida konflikti taustal alandas EKP oma SKP prognoose ja tõstis järgmiste aastate inflatsiooniprognoose.
Peamised punktid EKP koosolekutelt ja ametnike sõnavõttudest:
EKP majandusülevaade (12. november): varasem pilt kinnitati — inflatsioon püsib sihtmäärast kõrgemal, kuid majanduskasv on nõrk; finantstingimused on juba üsna karmid. Teisisõnu hoiab EKP ettevaatlikult kullilist, kuid mitte agressiivset lähenemist.
Philip Lane (EKP juhatuse liige, 10. november): kõne keskendus peamiselt rahapoliitika kommunikatsioonile. Põhisõnum: turud reageerivad mitte ainult intressimäärale endale, vaid ka sellele, kuidas EKP selgitab inflatsiooni ja poliitika tulevast trajektoori; kvaliteetne kommunikatsioon aitab juhtida ootusi ja finantstingimusi. Intresside kohta uut signaali peaaegu ei olnud.
Isabel Schnabel (EKP juhatuse liige, 13. november): tema kõne „Made in Europe” keskendus Euroopa konkurentsivõimele, investeeringutele, tehnoloogilisele mahajäämusele ja geopoliitilisele killustatusele. Põhisõnum: Euroopa ei ole määratud stagnatsioonile, kuid vajab sügavamaid kapitaliturge, investeeringuid ja kõrgemat tootlikkust. Rahapoliitiline signaal oli teisejärguline.
Eurogrupp (9. november): euroala rahandusministrid arutasid inflatsiooni, eelarveväljavaadet ja makromajanduslikku olukorda, samuti digitaalset eurot ja pangandussektori riske. Peamine taust on püsiv inflatsiooniline ebakindlus nõrga kasvu ja eelarvedistsipliini säilitamise vajaduse tingimustes.
ECOFIN (9. november, lisaks eraldi eelarvekohtumine 10. novembril): ministrid arutasid sõja majanduslikke tagajärgi, eelarvereegleid, taastefondi ja regulatiivset lihtsustamist; 10. novembril lepiti kokku EL-i 2027. aasta eelarve parameetrites — 199.7 miljardit eurot kulukohustusi ja 211.5 miljardit eurot makseid, prioriteetideks julgeolek, Ukraina ja majanduslik vastupanuvõime.
Makromajanduslikud andmed
Intressimäärad
- Hoiustamise püsivõimaluse määr: 2.50% (previous: 2.50%);
- Marginaalse laenuvõimaluse määr: 2.9% (previous: 2.9%) — määr, millega pangad saavad keskpangast üleöö rahastamist;
- Peamine refinantseerimismäär (poliitikamäär): 2.65% (previous: 2.65%).
Inflatsioon: tarbijahinnaindeks (CPI) (oktoober, esialgne hinnang)
- Tuum-CPI (MoM): 0.3% (previous: 0.2%):
- Tuum-CPI (YoY): 2.5% (previous: 2.5%):
- Üldine CPI: 0.4% (MoM) (previous: 0.6%);
- CPI: 4.0% (YoY) (previous: 3.8%).
Tootjahinnaindeks (PPI) (oktoober)
- MoM: 2.5% (previous: 2.0%):
- YoY: 11.1% (previous: 8.3%):
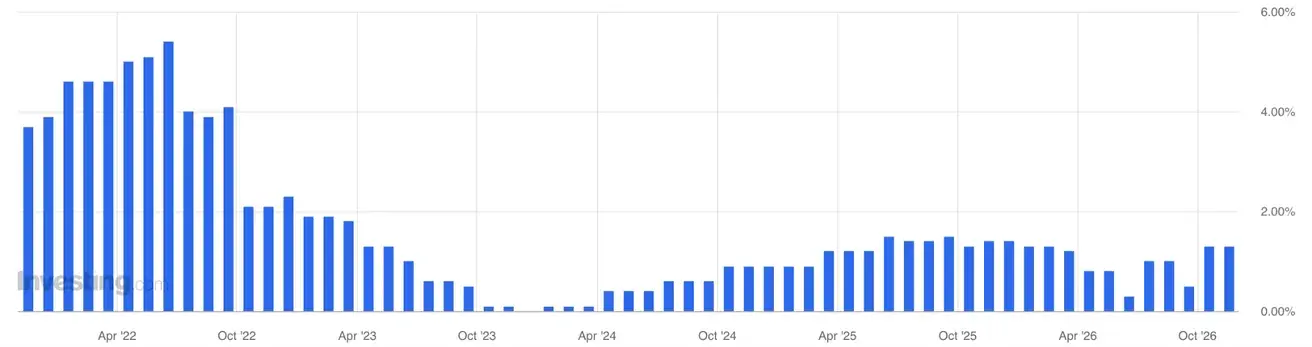
SKP 2026. aasta III kvartal (esialgne hinnang)
- QoQ: 0.4% (previous: 0.6%):
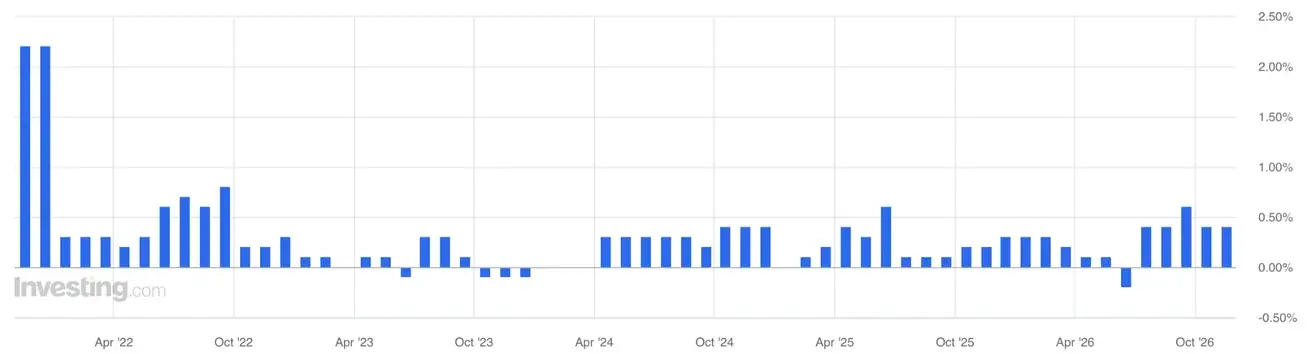
- YoY: 1.3% (previous: 1.2%, revised):
Kaubandusbilanss (USD) (YoY): -16.1 bn (previous: 10.7 bn);
Tööstustoodang (september): (MoM) -0.5% (previous: -0.3%, revised):
Tööpuuduse määr (september): 6.5% (previous: 6.4%).
Euroala tarbijate kindlustunde indeks: -17.9 (previous: -16.8)
Ostujuhtide indeks (PMI) (september)
- Teenuste PMI: 51.4 (previous: 53.0);
- Tööstuse PMI: 52.7 (previous: 52.9);
- S&P Global Composite PMI: 51.7 (previous: 52.9).
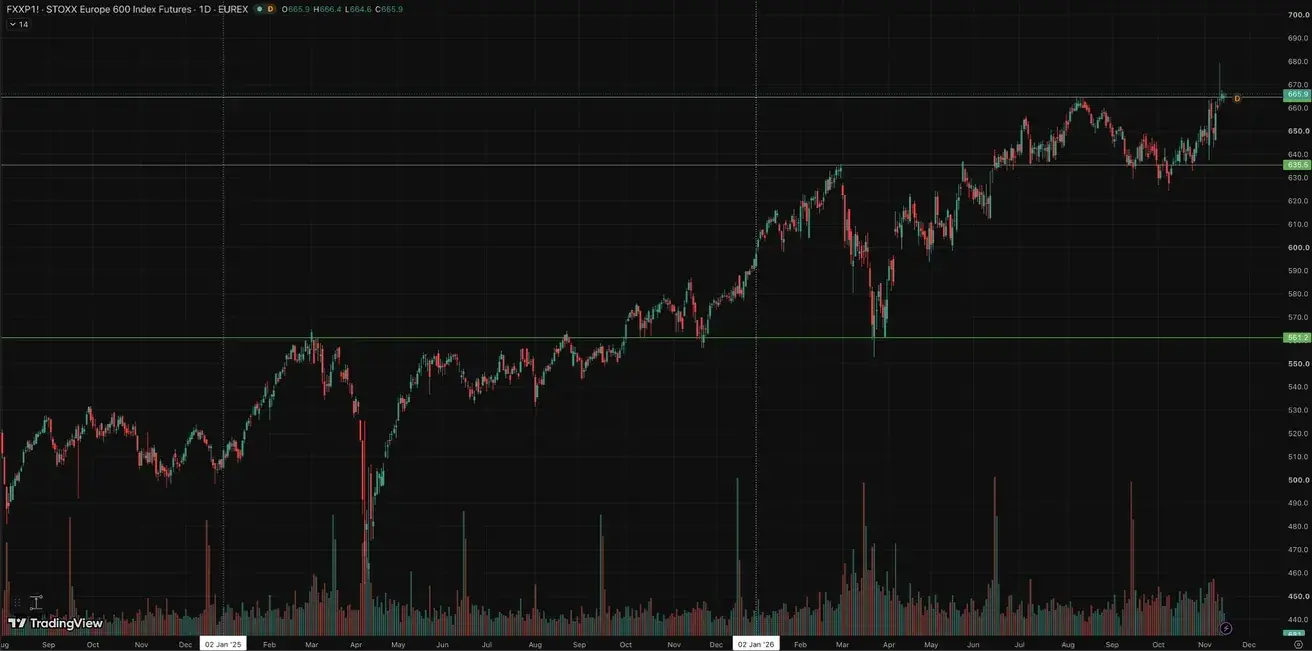
Euro Stoxx 600 (FXXP1!)
Nädala tootlus: +2.46% (nädalalõpu sulgemishind: 665.1); year-to-date: +11.78%.
Hiina
Hiina majandus jätkab stabiliseerumist, mida toetavad tugevad ekspordid, samal ajal kui sisenõudlus ja investeeringud taastuvad järk-järgult. Poliitikakujundajad jäävad oma stiimulipoliitikas mõõdukaks ja sihipäraseks.
- Intressimäärad jäävad muutumatuks;
- Rahapoliitika jääb toetavaks;
- Hiina kinnitas oma pühendumust 2026. aasta plaani raames majanduskasvu eelarvelisele toetamisele, sealhulgas meetmetele sisenõudluse stimuleerimiseks, maksusoodustuste ja toetuste optimeerimiseks ning tööstusvõimsuse moderniseerimiseks.
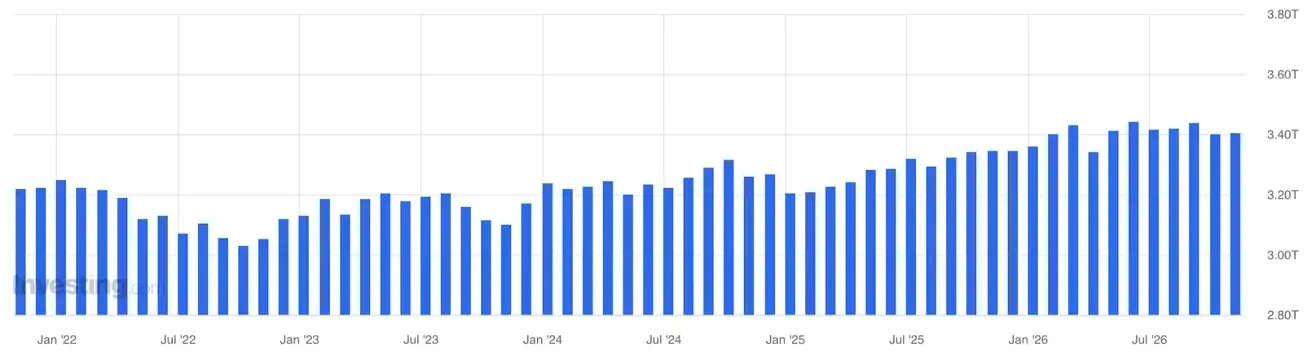
Rahvusvahelised välisvaluutareservid jäid oktoobris peaaegu muutumatuks, ulatudes 3.405 triljoni dollarini (+0.14% MoM). Reservide stabiilne tase säilitab majanduse jaoks olulise välise puhvri ega viita märgatavale survele reservidele jüaani vahetuskursi tõttu.
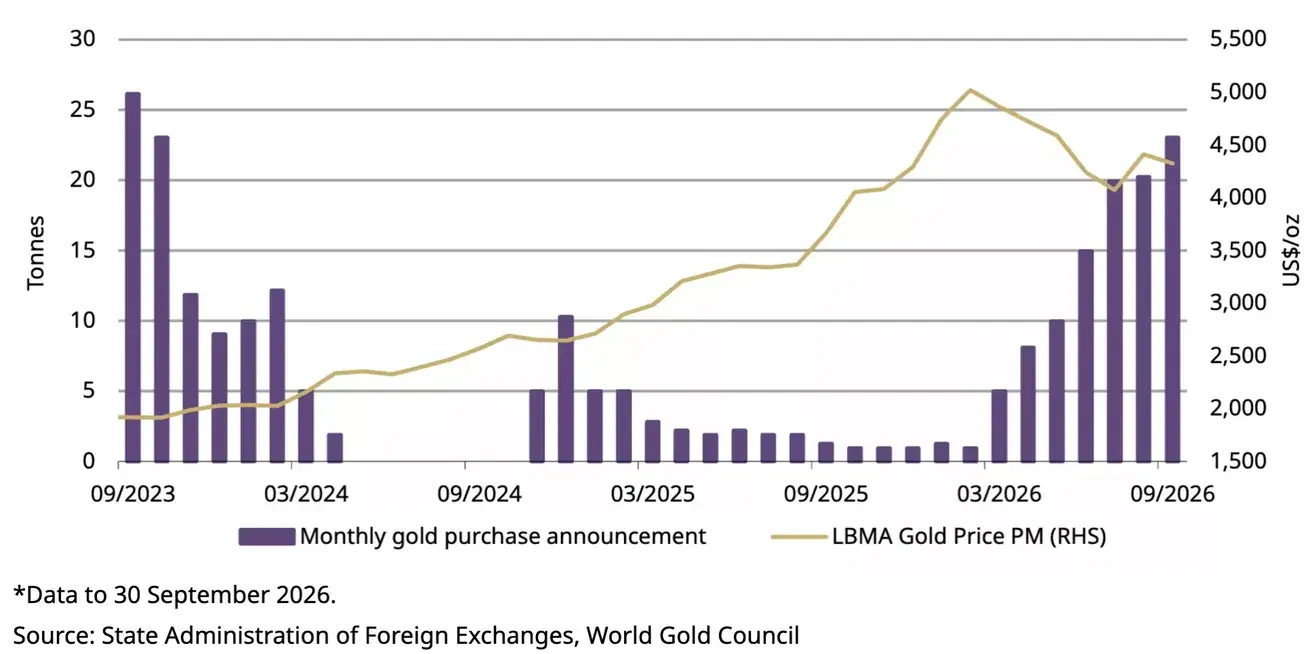
Hiina Rahvapank jätkab aktiivselt oma kullareservide suurendamist ning ostud kiirenesid just kullahinna korrektsiooni ajal. Septembris osteti umbes 23 tonni, kolmandas kvartalis 63 tonni ja aasta algusest 103 tonni. Oktoobri SAFE andmed näitavad jätkuvaid oste veel ligikaudu 26 tonni ulatuses:
Hiina jätkab oma reservvarade mitmekesistamist: otsesed USA riigivõlakirjade positsioonid on 2026. aasta algusest vähenenud umbes 105 miljardi dollari võrra.
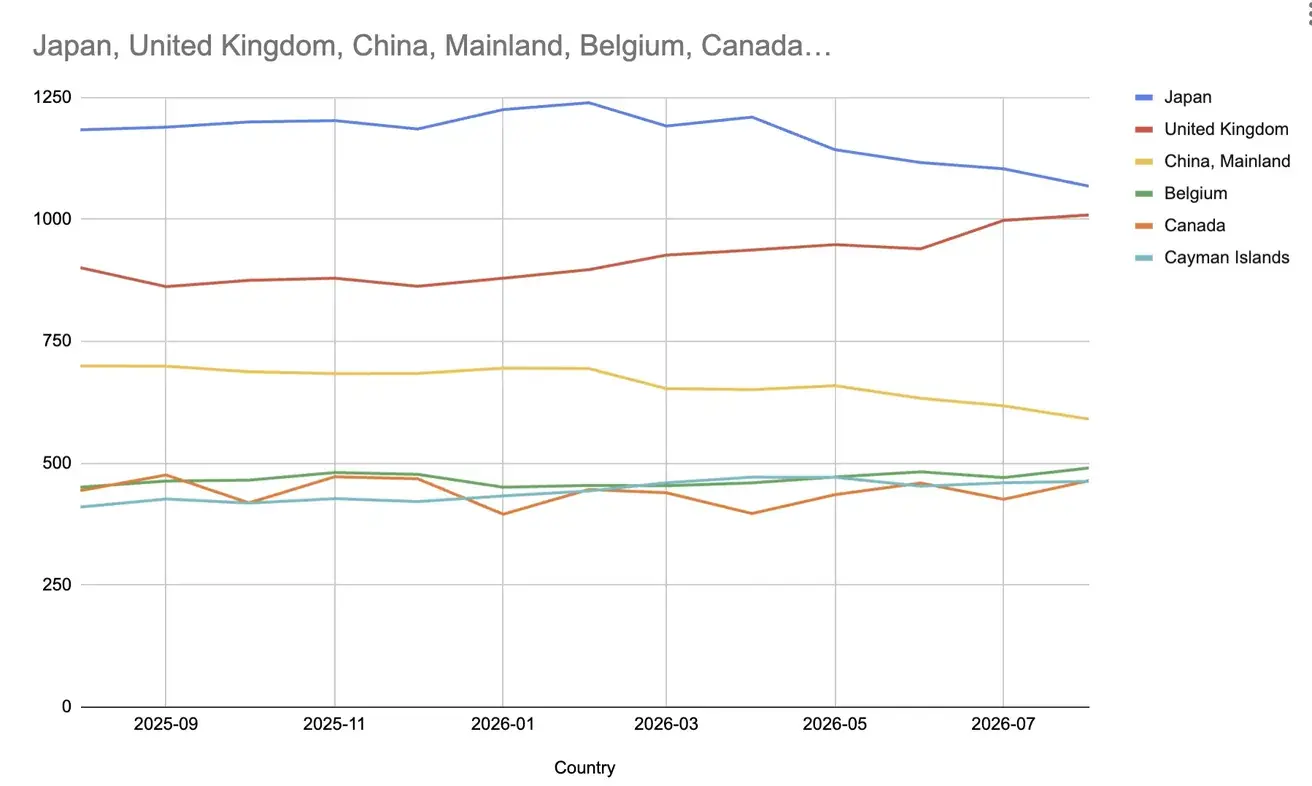
* diagramm põhineb andmetel ticdata.treasury.gov
Oluline trend ei ole reservide vähenemine, vaid nende ümberjaotamine. Hiina säilitab suure välise puhvri, kuid muudab jätkuvalt selle struktuuri: suurendab kullavarusid ja vähendab otsest kokkupuudet riigivõlakirjadega.
Makromajanduslikud andmed
Intressimäärad
- 1-aastane laenu baasintressimäär (keskmise tähtajaga laenamine): 3.00%;
- 5-aastane laenu baasintressimäär (hüpoteeklaenude võrdlusalus): 3.50%.
Inflatsiooninäitajad (oktoober)
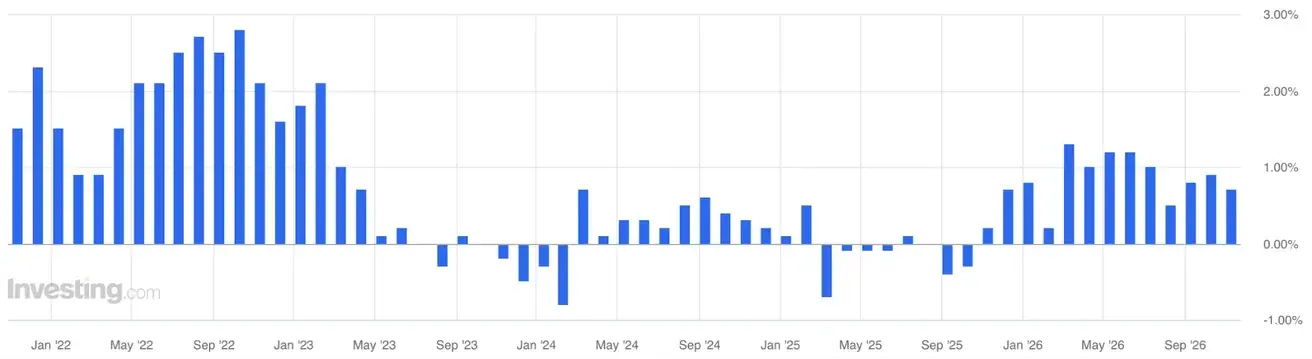
CPI aeglustus oktoobris 0.7%-ni YoY ning tuuminflatsioon 0.8%-ni. Toiduhinnad langesid 2.9% YoY, samal ajal kui teenused kasvasid vaid 0.7%, mis tähendab, et tarbijatelt ei tule endiselt tugevat siseriiklikku hinnasurvet.
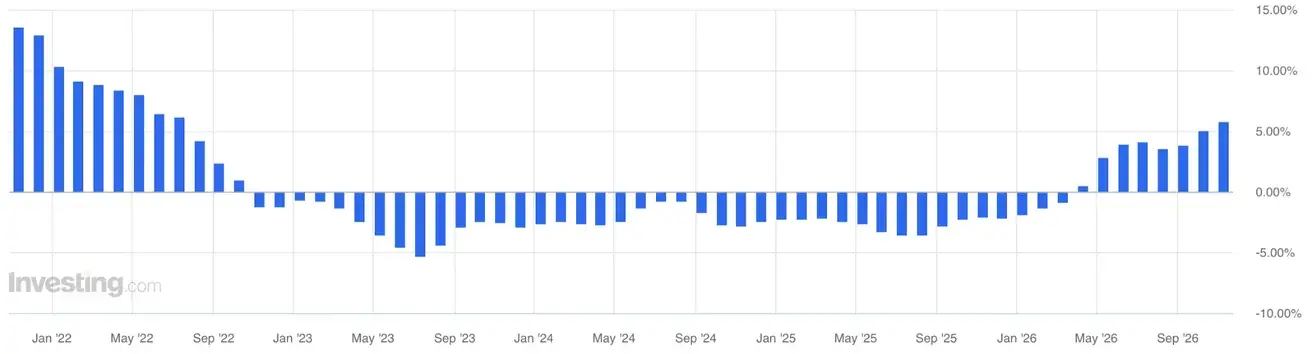
PPI aga kiirenes 5.7%-ni YoY, kusjuures tõus koondus peaaegu täielikult tootmissisenditesse: tootmiskaupade hinnad +7.4%, kaevandamine +27.9%, toorained +11.6%. Tootjahinnad tõusid veelgi rohkem, 7.9%, sealhulgas kütus ja energia +18.6% ning keemilised toorained +16.8%.
Seega on inflatsioon Hiinas endiselt peamiselt kulupõhine: peamine surve tekib kaevandamises, toorainetes ja energias, samas kui kasvavate kulude nõrk ülekandumine lõpphindadesse viitab püsivalt nõrgale sisenõudlusele ja survele tootjate marginaalidele.
- Tarbijahinnaindeks (CPI): 0.2% MoM (previous: 0.4%)
- Tarbijahinnaindeks (CPI): 0.7% YoY (previous: 0.9%)
- Tootjahinnaindeks (PPI): 5.7% YoY (previous: 5.0%)
Kaubandusandmed (oktoober)
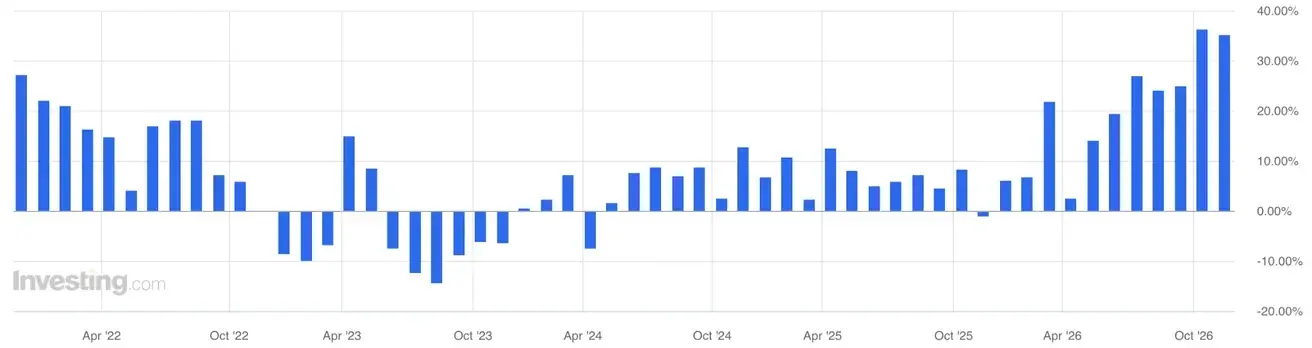
Hiina väliskaubandus püsib väga tugev, kuid oktoobri dünaamika muutus tasakaalustatumaks.
Eksport kasvas 35.2% YoY (säilitades peaaegu septembri 36.3% tempo). See kinnitab, et välissektor on endiselt üks majanduse peamisi vedureid.
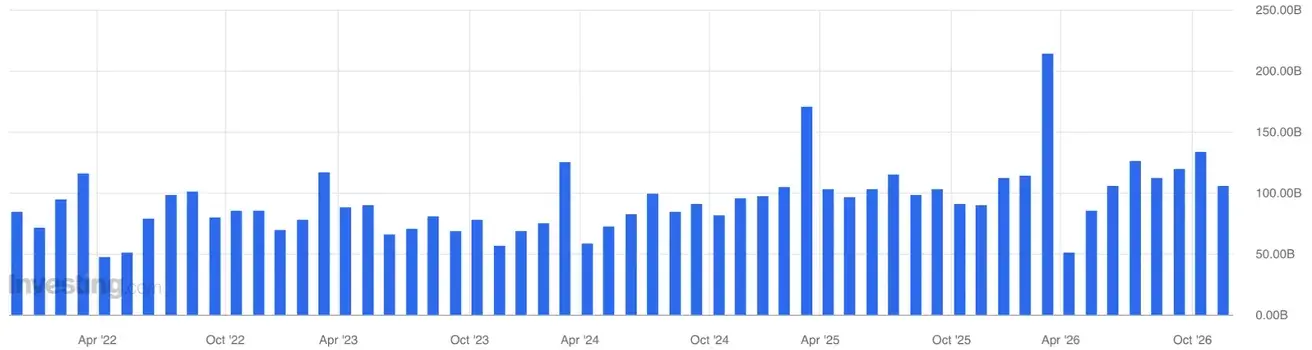
Import: +41.6% YoY (vs. 31.0% kuu varem). Selle tulemusel kahanes kaubandusülejääk 105.3 miljardi dollarini septembri 133.5 miljardilt. Teisisõnu vähenes ülejääk mitte ekspordi kokkuvarisemise, vaid peamiselt impordi järsu kiirenemise tõttu.
Ühelt poolt võiks öelda, et impordi kasv tähendab sisenõudluse kasvu, kuid Hiina puhul see praegu nii ei ole. Impordi kasvu veavad mitte tarbekaubad (autod, elektroonika, toit jne), vaid peamiselt nafta, gaas, metallid, pooljuhid, komponendid ja kapitalikaubad. See peegeldab pigem tööstustsükli tugevnemist, varude täiendamist või ettevalmistust edasiseks ekspordiks.
Kaubandusbilanss (USD) (YoY): $105.28 bn (previous: $133.53 bn):
Import: 41.6% YoY (previous: 31.0%):
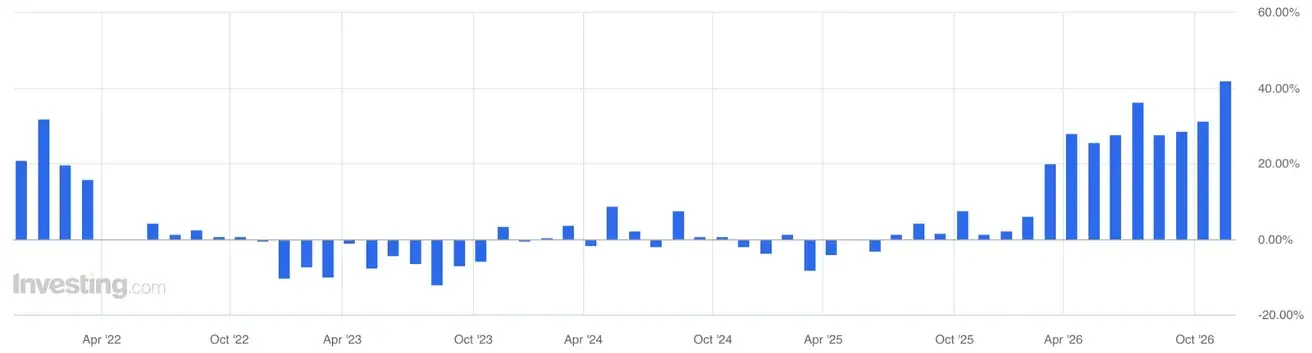
Eksport: 35.2% YoY (previous: 36.3%):
SKP (2026. aasta III kvartal)
- QoQ: 1.2% (previous: 0.9%);
- YoY: 4.5% (previous: 4.3%).
Tööturg
- Tööpuuduse määr (september): 5.2% (previous: 5.3%).
Tööstustegevus
- Tööstustoodang (september, YoY): 5.5% (previous: 5.2%).
Põhivarainvesteeringud
- September, YoY: -7.2% (previous: -6.7%).
Jaemüük
- September, YoY: 1.1% (previous: 0.4%):
Ostujuhtide indeksid (PMI) (oktoober)
- Tööstuse PMI: 49.3 (previous: 50.1);
- Mittetööstuslik PMI: 49.7 (previous: 50.2);
- Kombineeritud PMI: 49.7 (previous: 50.7).
Aktsiaturg
Huangi tagasiastumine ei olnud Hiina jaoks pelgalt Nvidia ettevõtteuudis, vaid uus poliitiline ja tehnoloogiline risk. Turg hakkas hinnastama tõenäosust, et USA piirangud AI kiipide tarnetele ja Hiina ettevõtete ligipääsule arvutitaristule karmistuvad, mis suurendas survet Hiina tehnoloogiasektorile ja aitas kaasa aktsiaturu langusele.
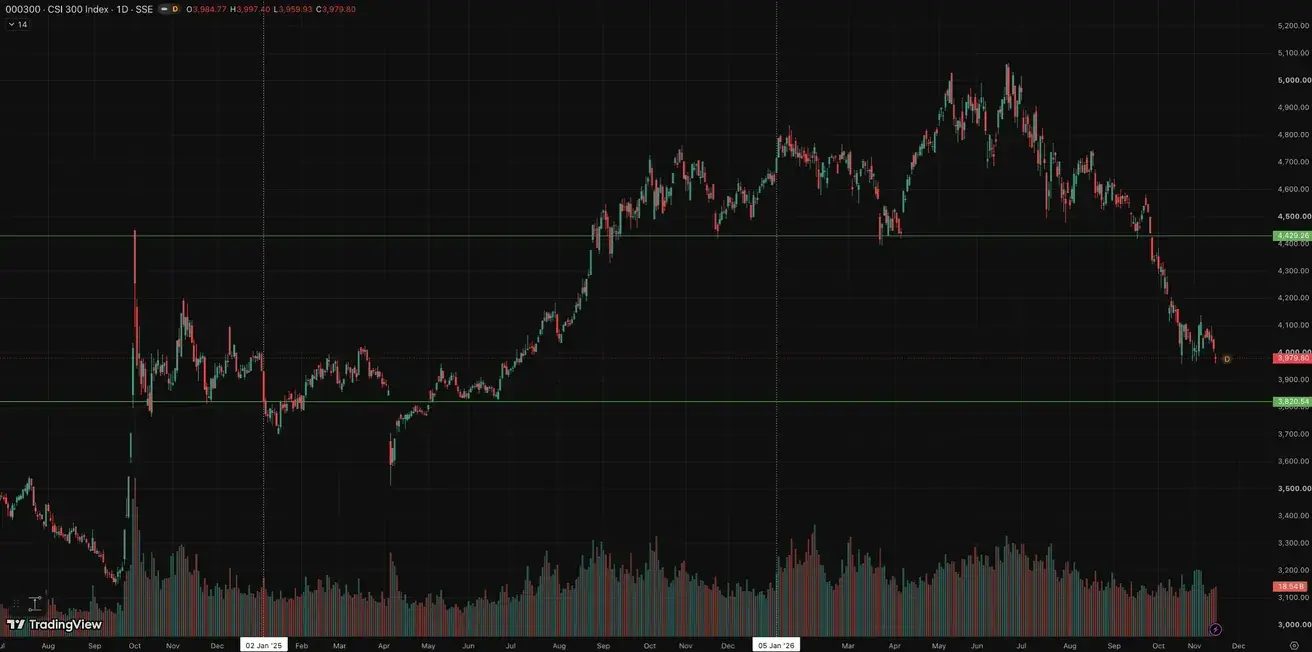
CSI 300 indeks (000300.HK)
Nädala tootlus: -0.94% (nädalalõpu sulgemishind: 4,016.29); year-to-date: -27.04%.
Kulla futuurid (GC)
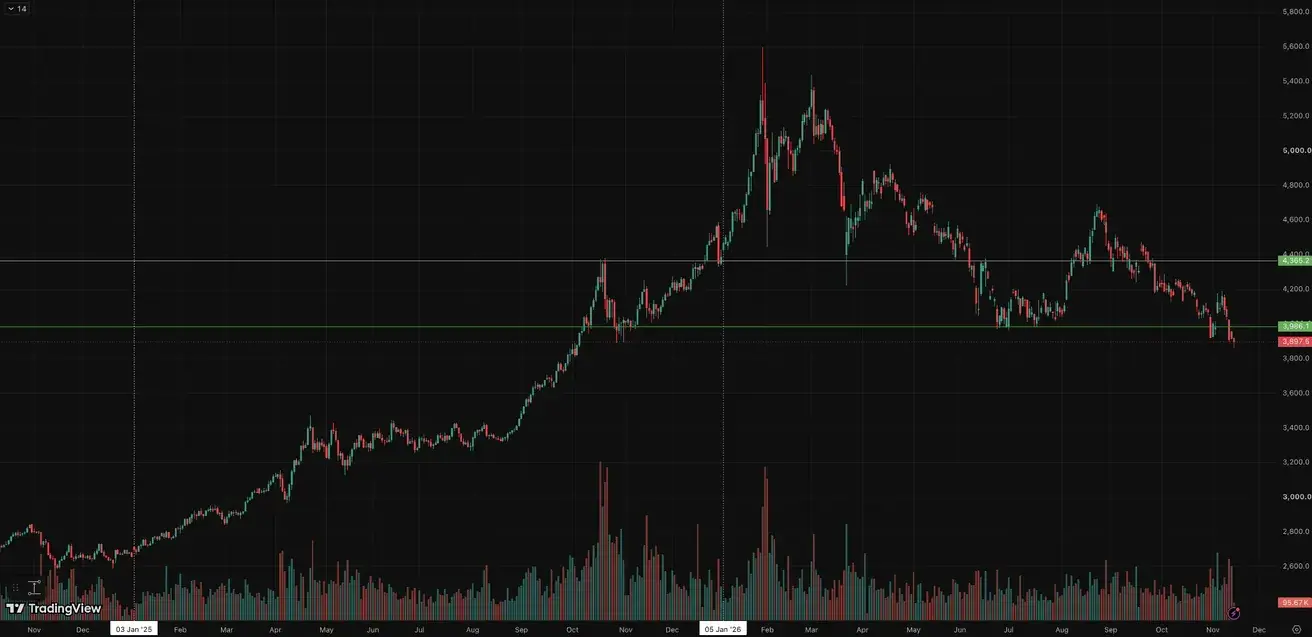
Kulla futuurid (GC): tugevam dollar ja tootluste järsk tõus survestavad kulda taas.
Nädala tootlus: -4.30% (week close: $3,918.4/troy oz); year-to-date: -9.55%.
Keskpankade kulliostud püsivad koondunult: 2026. aastal tuleb peamine nõudlus Poolast, Hiinast, Usbekistanist, Kasahstanist ja Tšehhist, samal ajal kui Türgi ja Venemaa jäävad suurimateks müüjateks. Hiina ja Poola jätkavad reservide suurendamist ka kõrge kullahinna juures, kinnitades reservide mitmekesistamise pikaajalist iseloomu.
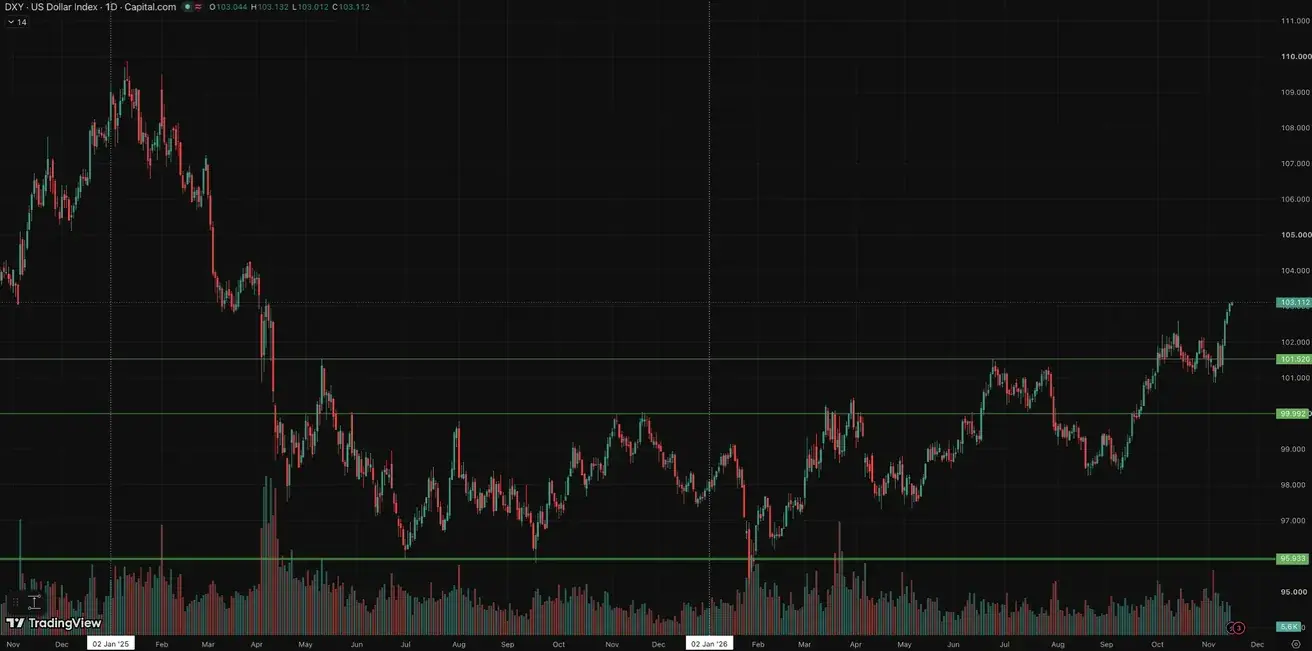
Dollariindeksi futuurid (DX)
Nädala tootlus: +1.09% (week close: 103.076); year-to-date: +5.18%.
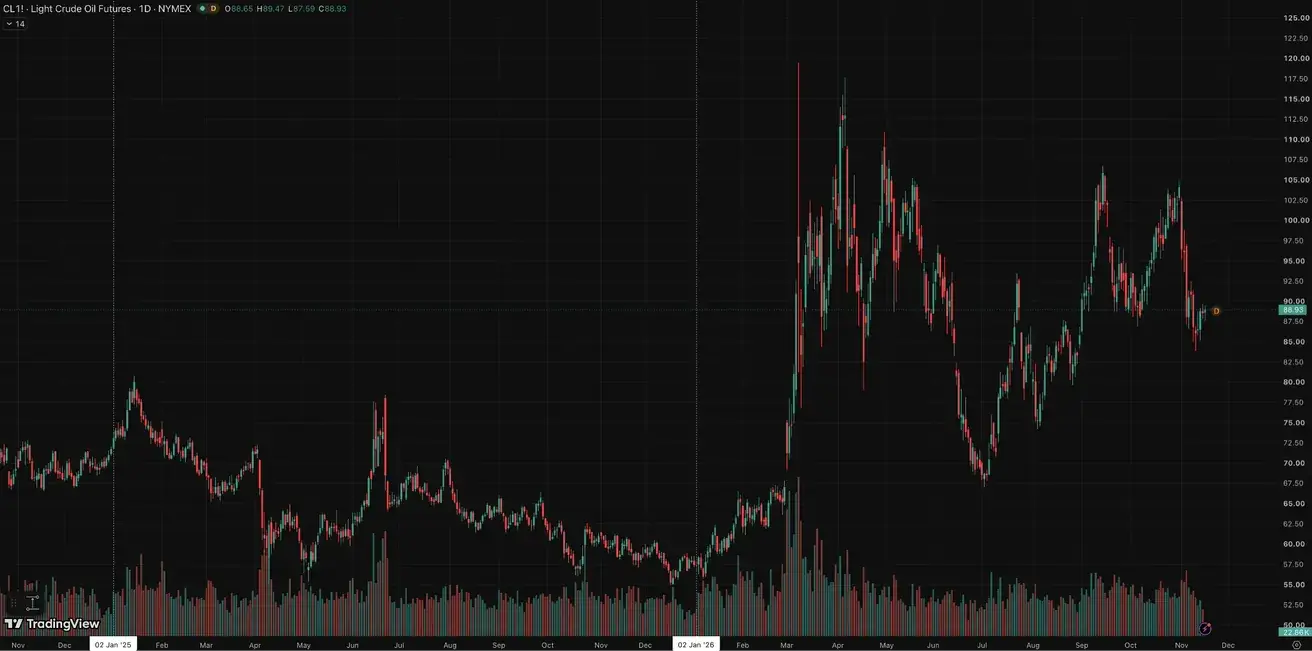
Naftafutuurid
Nädala tootlus: -2.50% (week close: $88.56 per barrel); year-to-date: +54.26%
Krüptovaluutad
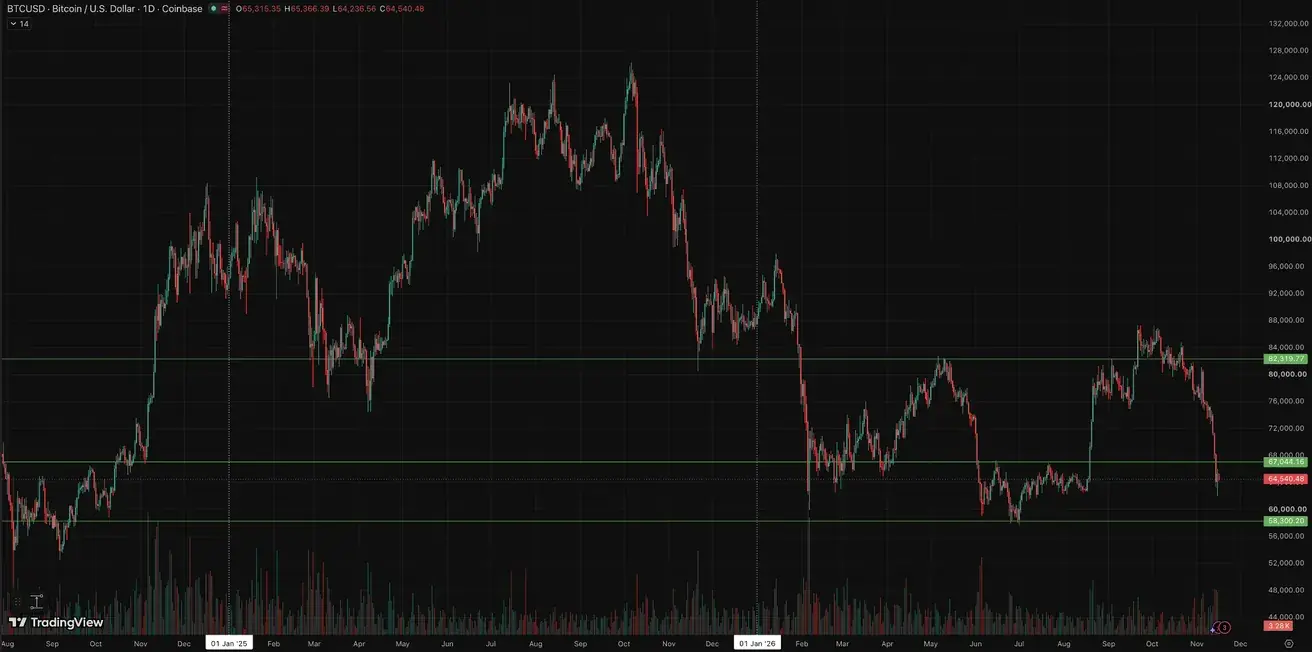
BTC futuurid
Nädala tootlus: -12.63% (week close: $65,315.35); year-to-date: -25.54%.
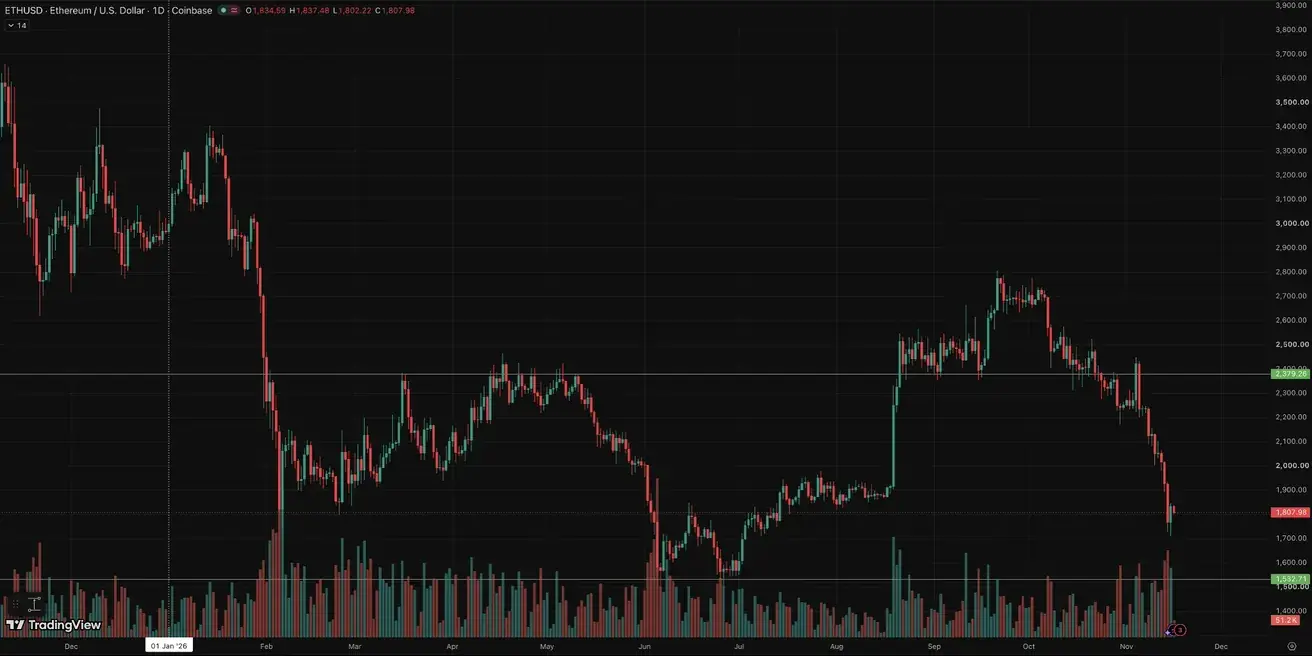
ETH futuurid
Nädala tootlus: -13.68% (week close: $1,834.54); year-to-date: -38.31%.
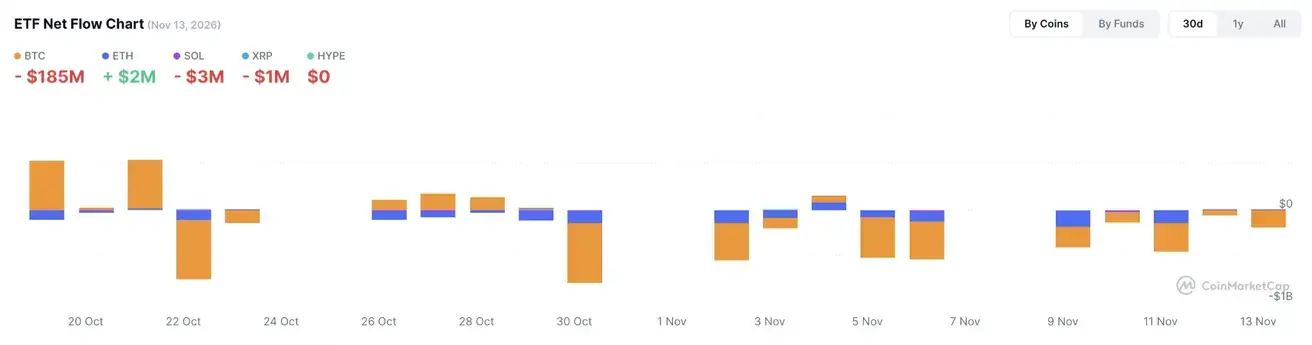
ETF-i netovood