English
 Русский
 Eesti
2026 жылғы 9 қараша – 15 қараша: Апталық экономикалық шолу
Негізгі нарық жаңартулары
- Пайыздық мөлшерлеме 3.75 - 4.00% аралығына көтерілді; риторика қатаңдау сипатта;
- Ақша-кредит саясаты орташа деңгейде шектеуші болып қала береді;
- АҚШ-тың макроэкономикалық деректері жұмсақ қону сценарийін қолдауды жалғастыруда: инфляциялық тәуекелдер артып келеді, еңбек нарығы рецессия белгілерінсіз баяулап жатыр, ал қазіргі жағдай әзірге мөлшерлемені төмендетуді ақтамайды.
- ФРЖ ЖІӨ және жұмыспен қамту бойынша болжамдарын сәл жақсартты және жақын мерзімдегі инфляция болжамдарын көтерді.
Өткен аптаның негізгі өзгерістері: борыш нарығы кірістілігінің күрт өсуі, ФРЖ риторикасының қатаңдау жағына ауысуы және федералдық қорлар мөлшерлемесін көтеру күтулерінің артуы.
Апта ішінде ФРЖ Басқарушылар кеңесінің дауыс беретін мүшелерінің көбі сөз сөйледі. Қорытынды: ФРЖ риторикасы айқын түрде қатаңдау бағытқа ауысты. Уоллер, Логан, Коллинз және Боуман қосымша қатаңдатуды тікелей немесе жанама түрде қолдайды; Баркин анағұрлым сақ, бірақ инфляцияны негізгі тәуекел деп санайды. Сонымен қатар, жаңа фактор барған сайын жиі аталып жүр — қосымша сұраныс пен инфляциялық қысым көзі ретінде AI инвестициялық бумы.
Сонымен қатар, CPI және PPI деректері инфляциялық серпіннің белгісін көрсетпейді. Барлық құбылмалы көрсеткіштер (энергия мен азық-түлікті қоса алғанда) алдыңғы жарияланымдардан төмен болды, ал базалық көрсеткіштер өзгеріссіз қалды.
Жақында өткен FOMC отырысымен салыстырғандағы риторикадағы бұл айырмашылық және ағымдағы инфляция есебінің аясында біздің базалық сценарийді ұстануға мүмкіндік береді: реттеушінің сөздік араласуы жалғасып жатыр.
Инфляция: Тұтыну бағалары индексі (қазан)
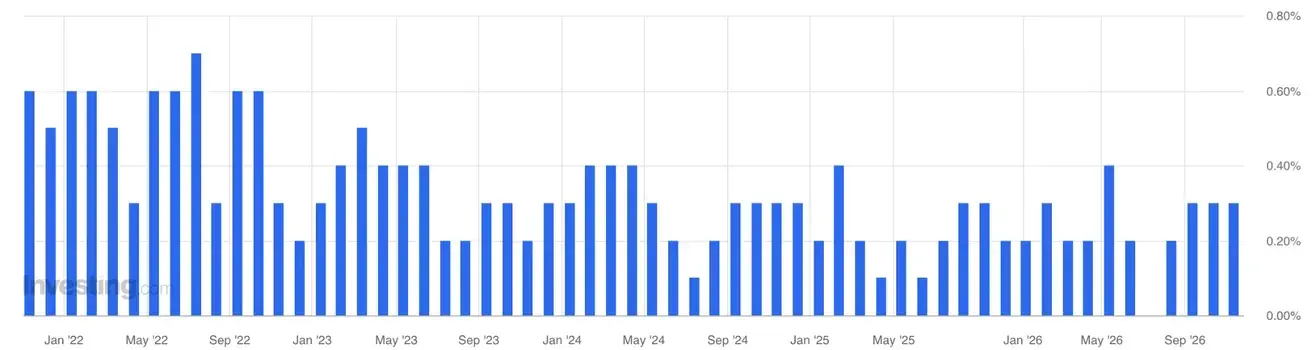
- Базалық CPI (MoM): 0.3% (алдыңғы: 0.3%); (YoY) — (алдыңғы: 2.4%):
- CPI (MoM): 0.4% (алдыңғы: 0.6%); — (алдыңғы: 3.4%):
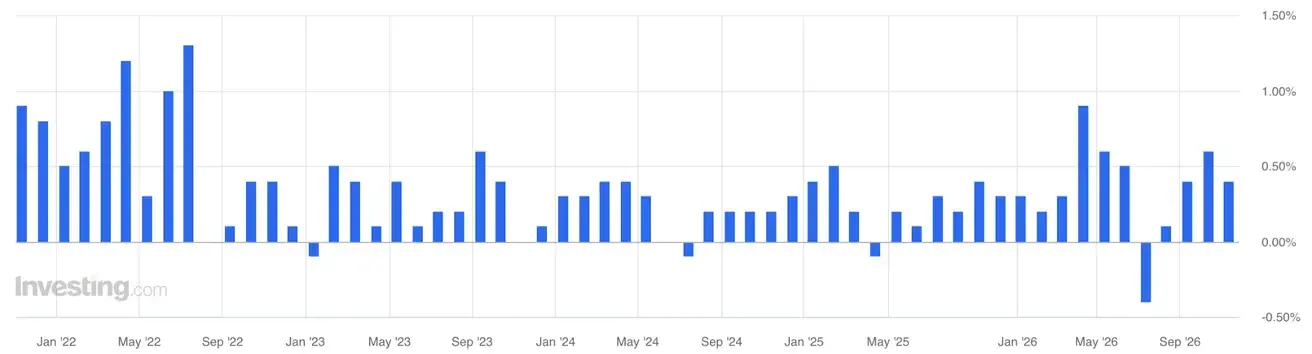
АҚШ-тың Еңбек статистикасы бюросы (BLS) 2025 жылғы қазанда федералдық үкіметті қаржыландырудағы үзіліске байланысты CPI деректері көптеген санаттар бойынша жиналмағанын түсіндірді. Соның нәтижесінде 2026 жылғы қазан үшін 2025 жылғы қазанмен салыстыруға жарамды база жоқ. Жылдық көрсеткіштер 2026 жылғы қарашада қайта пайда болады деп күтіледі.
Өндіруші бағалары индексі (қазан)
- PPI (MoM): 0.3% (алдыңғы: 1.4%, түзетілген):
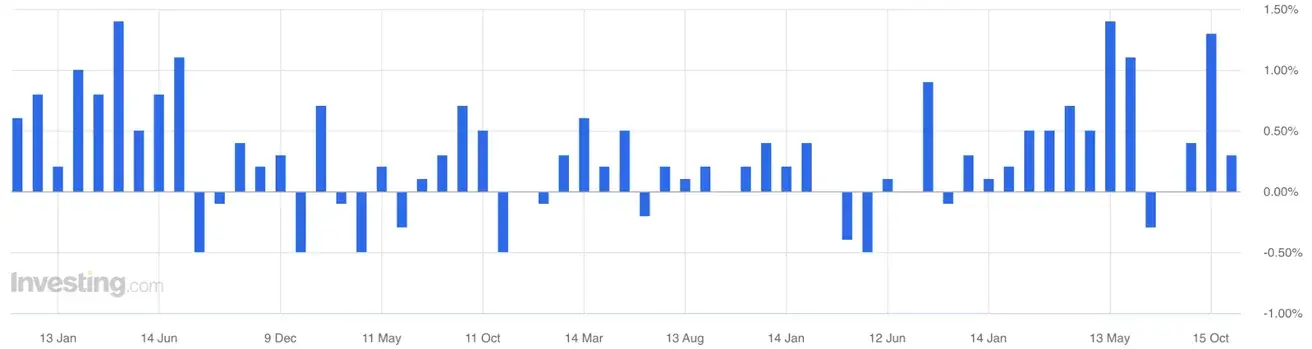
- PPI (YoY): 6.3% (алдыңғы: 6.5%):
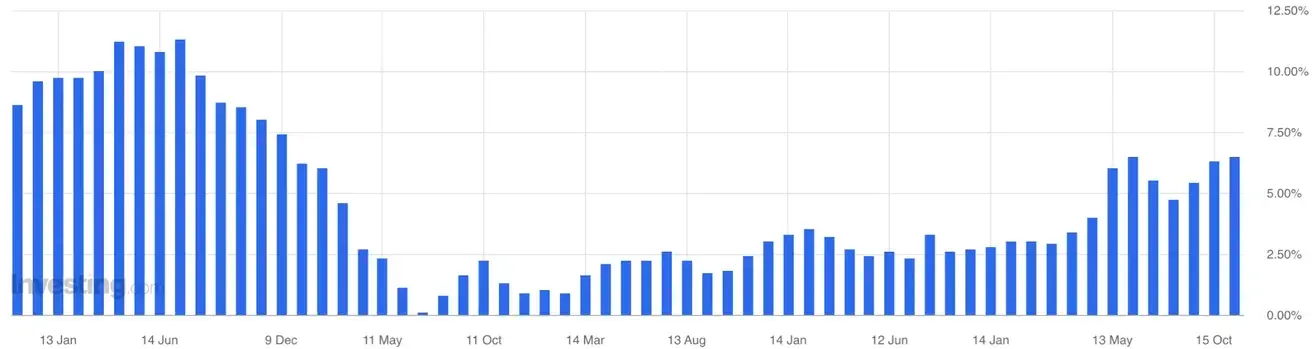
- Базалық PPI (MoM): 0.3% (алдыңғы: 0.8%, түзетілген):
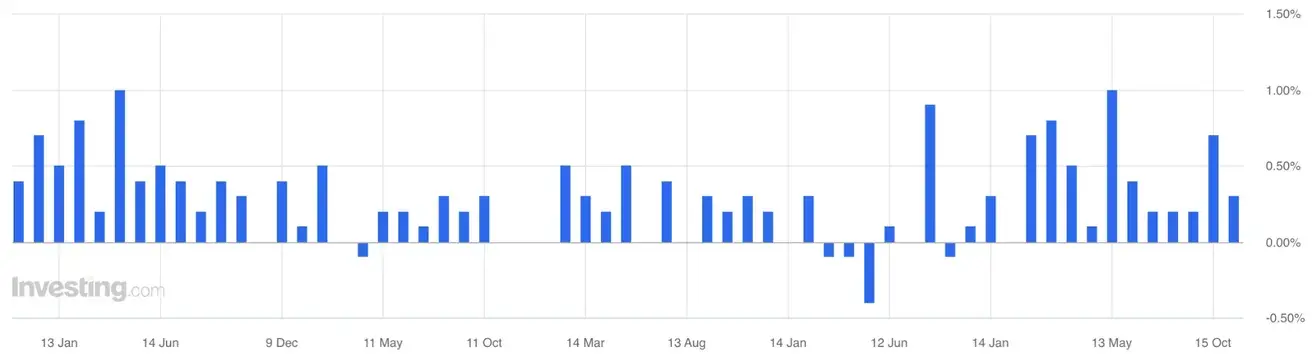
- Базалық PPI (YoY): 5.0% (алдыңғы: 5.0%):
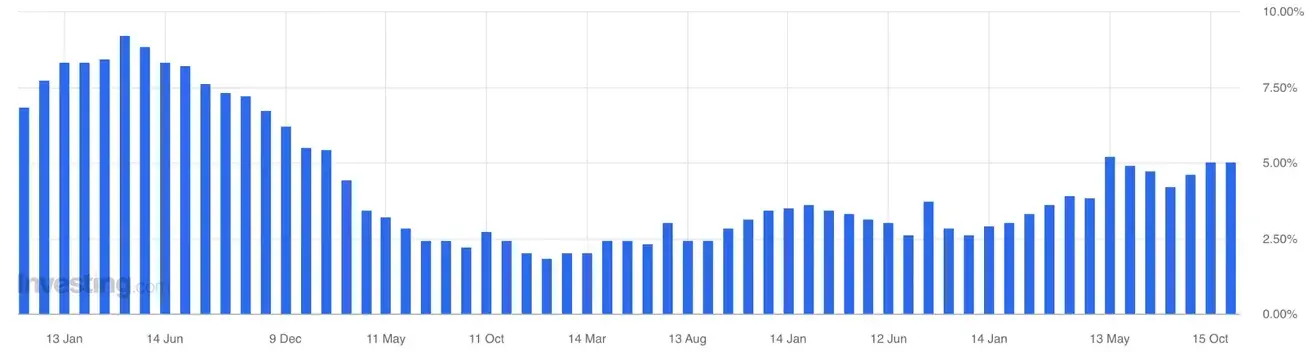
Инфляциялық күтулер (Michigan) (қазан)
- 12 айлық инфляциялық күтулер: 4.3% (алдыңғы: 4.7%).
- 5 жылдық инфляциялық күтулер: 3.4% (алдыңғы: 3.5%).
ФРЖ-ның инфляциялық бағдарлығы
Базалық PCE баға индексі (қыркүйек)
MoM: 0.3% (алдыңғы: 0.2%):
YoY: 3.1% (алдыңғы: 3.0%):
Жалпы PCE баға индексі (қыркүйек):
MoM: 0.5% (алдыңғы: 0.3%):
YoY: 3.6% (алдыңғы: 3.4%):
ЖІӨ (АҚШ-тың Экономикалық талдау бюросы, BEA) — 2026 ж. III тоқсан (QoQ), алдын ала бағалау: 3.4% (2026 ж. II тоқсан: 2.2%):
GDPNow (Атланта ФРЖ-ның ресми ЖІӨ өсімі жарияланар алдындағы нақты уақыттағы бағасы (2026 ж. III тоқсан)): 3.7% (алдыңғы: 3.4%).
Іскерлік белсенділік индексі (PMI) (қазан)
(50-ден жоғарысы — кеңеюді; 50-ден төмені — қысқаруды білдіреді)
- Қызмет көрсету PMI: 56.1 (алдыңғы: 58.8)
- Өңдеу өнеркәсібі PMI: 54.9 (алдыңғы: 56.0)
- Жиынтық PMI: 55.9 (алдыңғы: 58.4)
Еңбек нарығы (BLS) (қазан)
- Жұмыссыздық деңгейі: 4.1% (алдыңғы: 4.2%);
- АҚШ-та жұмыссыздық бойынша жәрдемақы алатын адамдардың жалпы саны: 1,697K (алдыңғы: 1,718K);
- Жұмыссыздық бойынша алғашқы өтінімдер: 200K (алдыңғы: 189K);
- Ауыл шаруашылығынан тыс жұмыс орындарының өзгерісі: 165K (алдыңғы: 60K, түзетілген);
- Жеке ауыл шаруашылығынан тыс жұмыс орындарының өзгерісі: 159K (алдыңғы: 78K, түзетілген);
- Орташа сағаттық жалақы (YoY): 3.1% (алдыңғы: 3.2%, түзетілген) — бұл инфляциялық қысым тұрғысынан оң болып саналатын баяулау;
- JOLTS бойынша бос жұмыс орындары: 7.523M (алдыңғы: 7.271M).
Ақша-кредит саясаты
ФРЖ шенеуніктерінің риторикасы
- Мишель Боуман (ФРЖ Басқарушылар кеңесінің мүшесі, FOMC мүшесі, 10 қараша): айқын қатаңдау риторика — инфляция күткеннен де тұрақтырақ болып отыр, ал экономика мен еңбек нарығы берік күйінде қалуда. Боуман әрі қарай қатаңдатуды жоққа шығармайды, бірақ қазірдің өзінде қатаңырақ қаржылық жағдайлар мен AI capex және энергияға қатысты тәуекелдерді ескеру қажеттігін атап өтеді;
- Аустан Гулсби (Чикаго ФРЖ президенті, FOMC мүшесі, 9 және 12 қараша): инфляцияға қатысты едәуір алаңдаулы — ол оның динамикасын «алаңдатарлық» деп атады және деректер орталықтарын салу бумы сұранысты қазірдің өзінде шамадан тыс қыздырып, жабдық, жер, құрылыс және энергия бағаларын көтеруі мүмкін екенін бөлек атап өтті;
- Томас Баркин (Ричмонд ФРЖ президенті, FOMC мүшесі, 9 қараша): ол үшін инфляция негізгі тәуекел болып қала береді, бірақ шешім қабылдауда сақ тәсілді қолдайды — ол желтоқсандағы отырыстағы қадамға алдын ала міндеттеме бермейді және жаңа инфляция және жұмыспен қамту деректерін күткісі келеді;
- Кристофер Уоллер (ФРЖ Басқарушылар кеңесінің мүшесі, FOMC мүшесі, 10 қараша): аптаның ең қатаң сигналдарының бірі — экономика қарқынды өсіп жатыр, еңбек нарығы толық жұмыспен қамтылуға жақын, ал инфляция тым жоғары. Оның пікірінше, әрі қарай қатаңдату ертерек емес, кешірек емес, қажет болады, дегенмен мөлшерлемені әр отырыста көтеру міндетті емес;
- Сьюзан Коллинз (Бостон ФРЖ президенті, 13 қараша): қатаңдау сигналы — ол қосымша мөлшерлеме көтеру қажет болып көрінетінін және тұрақты инфляцияға байланысты саясат траекториясы бұрын күткенінен біршама қатаңырақ болуы мүмкін екенін айтты;
- Филип Джефферсон (ФРЖ төрағасының орынбасары, 13 қараша): экономика мен еңбек нарығының орнықтылығын, бірақ инфляцияның мақсаттан жоғары екенін атап өтті; ол инфляция траекториясын болашақ саясаттың негізгі бағдаршысы деп санайды. Сондай-ақ AI өнімділікті арттырып, бейтарап мөлшерлемені ықтимал көтеруі мүмкін екенін айтты.
Аптаның қорытындысы: ФРЖ риторикасы айқын түрде қатаңдау бағытқа ауысты.
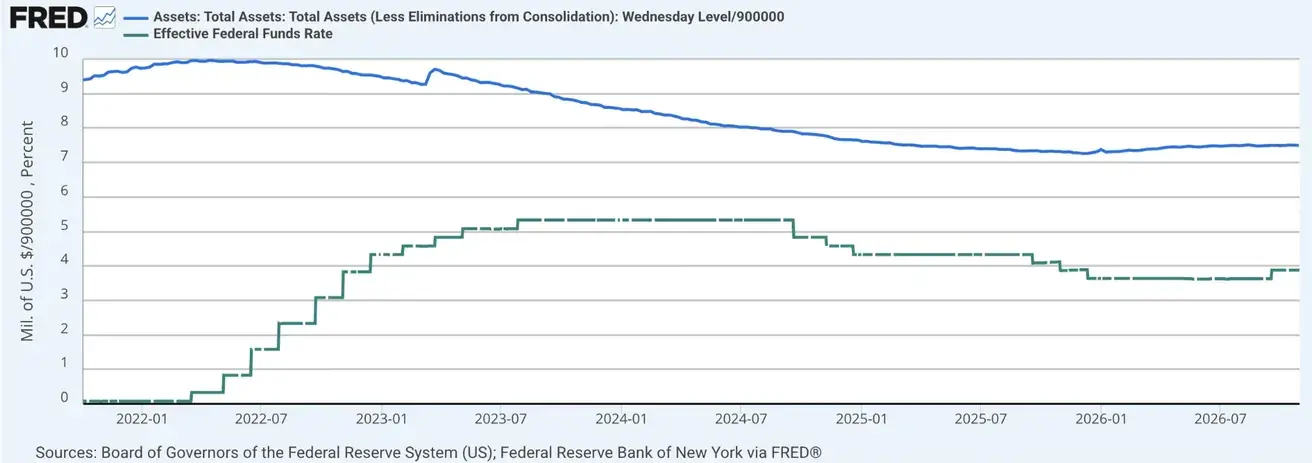
Федералдық қорлар мөлшерлемесі (EFFR): 3.75%–4.00%
Федералдық резервтің баланстық есебі: $6.758 трлн, QT аяқталғаннан бері +3.41% ($6.535 трлн):
Мөлшерлеме бойынша нарықтық болжам (FedWatch)
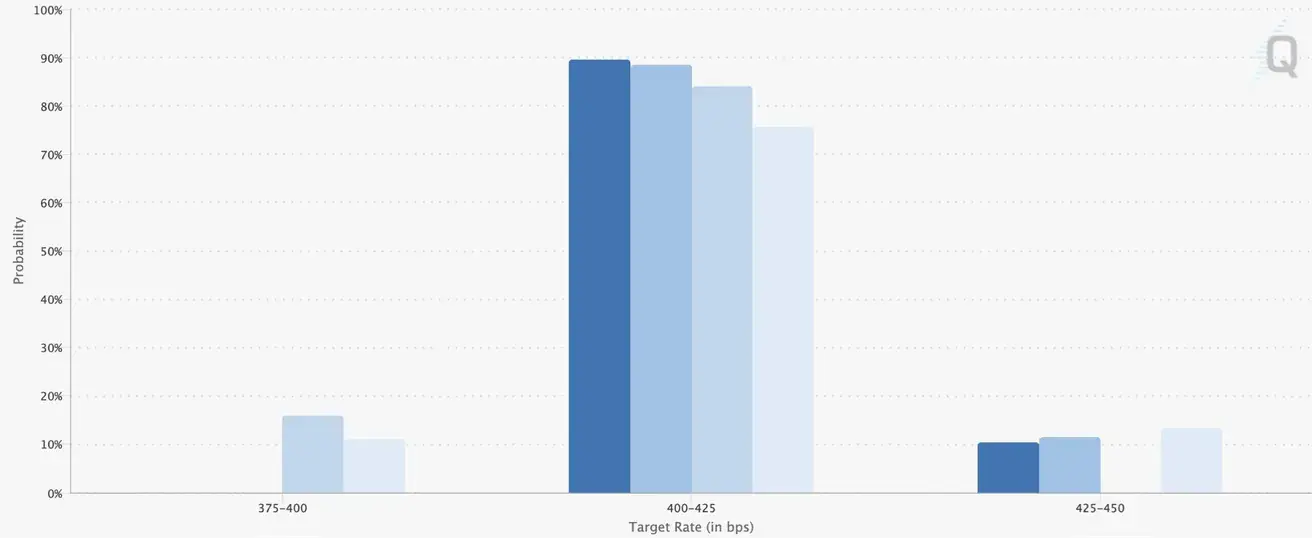
Келесі FOMC отырысы үшін (9 желтоқсан) мөлшерлемені көтеру ықтималдығы жоғарырақ күйінде қалып отыр: 0.25% көтерудің ықтималдығы 89.69% (бір апта бұрын: 78.83%; екі апта бұрын: 70.74%):
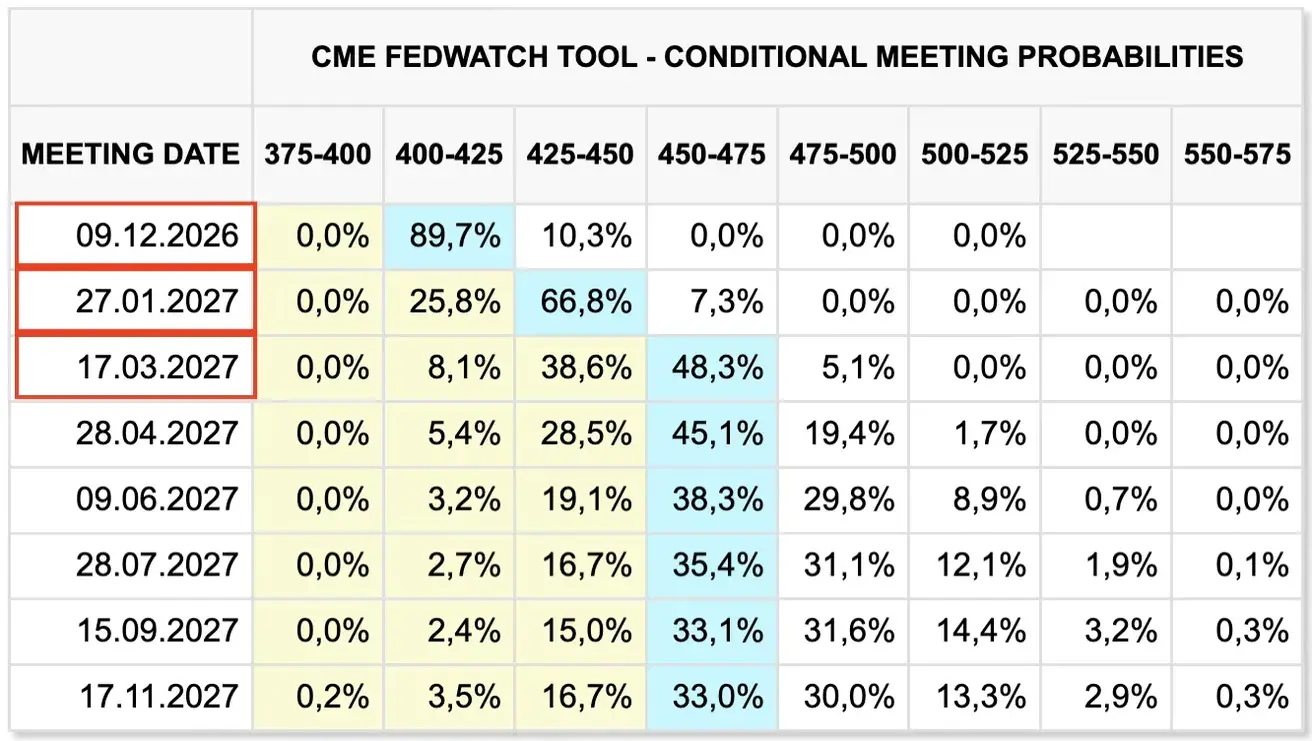
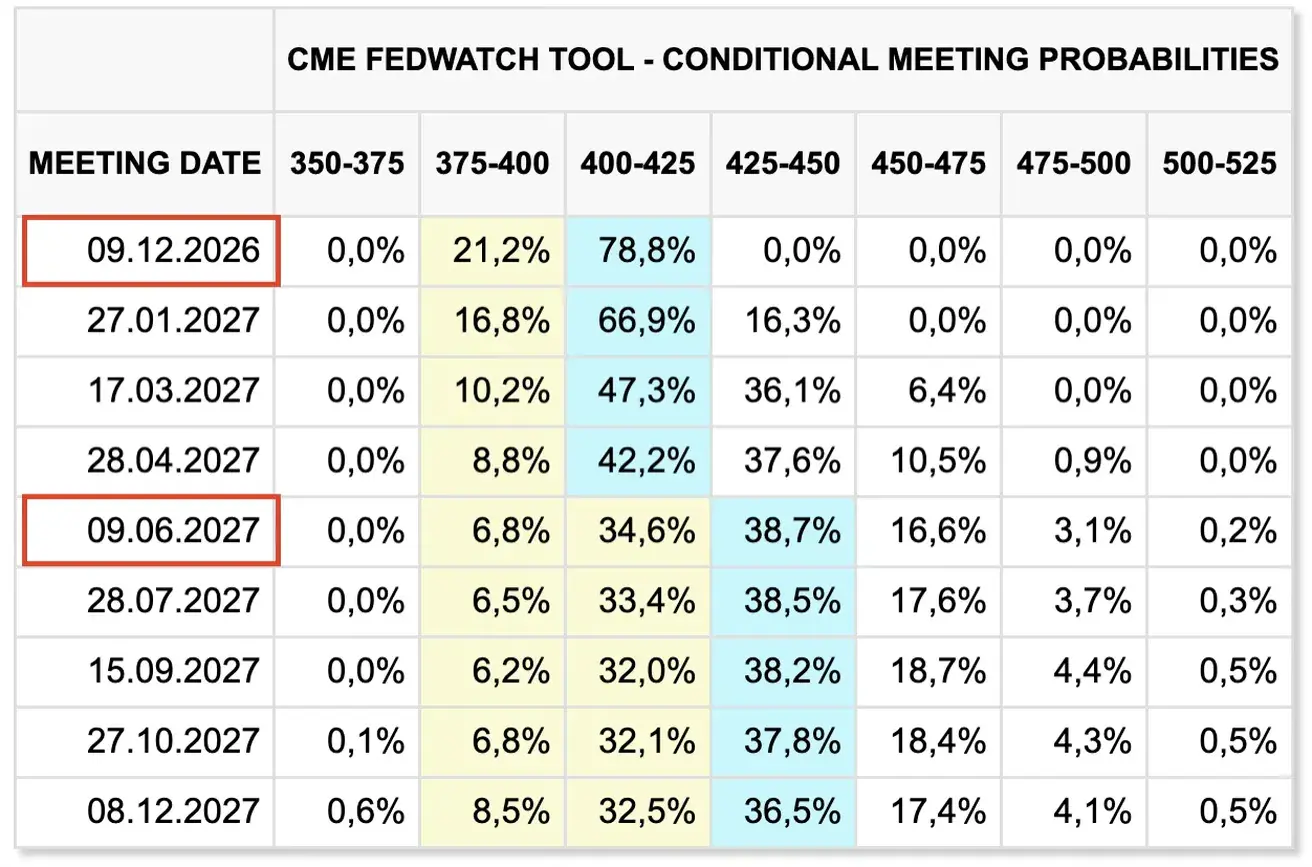
Алдағы 12 айда: күтулер нашарлады — мөлшерлемені 4.50–4.75% аралығына жеткізетін үш 0.25% мөлшерлеме көтеруі, әрі әр келесі отырыста көтеру күтіледі:
Бүгін:
Бір апта бұрын:
Облигациялар нарығы
Теріс фактор — мөлшерлемені көтеру күтулері және жаңа қазынашылық бағалы қағаздарды орналастыруға әлсіз сұраныс. Апта ішінде ірі қайта қаржыландыру өтті: 3 жылдық ноталар бойынша $58 млрд, 10 жылдық ноталар бойынша $42 млрд және 30 жылдық облигациялар бойынша $25 млрд.
3 жылдық аукцион әлсіз болды: bid-to-cover коэффициенті 2.53, бұл 2025 жылғы тамыздан бергі ең төменгі көрсеткіш. 10 жылдық аукцион да бір ай бұрынғы 2.77-ден 2.46-ға дейін әлсіреді, ал 30 жылдық — 2.54-тен 2.36-ға дейін.
Кірістіліктер:
- 3 айлық қазынашылық вексель аукционы: 4.060% (алдыңғы: 4.040%);
- 6 айлық қазынашылық вексель аукционы: 4.145% (алдыңғы: 4.150%);
- 3 жылдық қазынашылық нота аукционы: 4.627% (алдыңғы: 4.932%);
- 10 жылдық қазынашылық нота аукционы: 5.020% (алдыңғы: 5.300%).
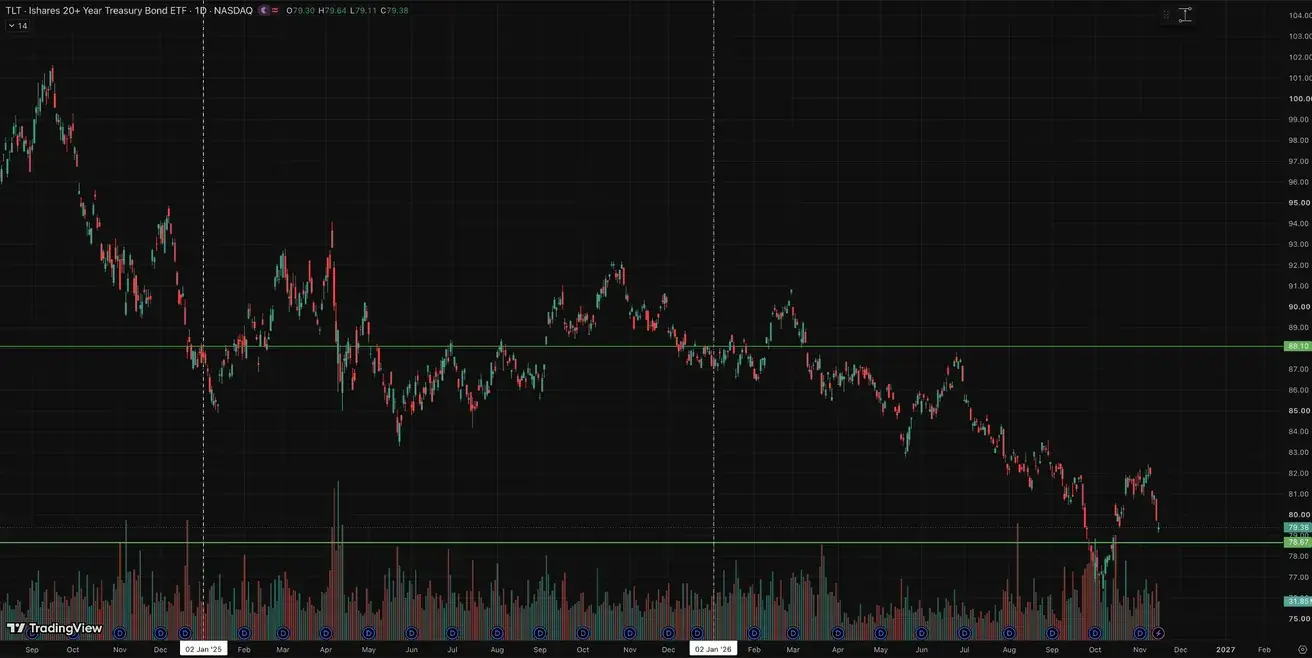
АҚШ қазынашылық облигациялары 20+ жыл (TLT ETF): апталық нәтиже: -3.10% (апта соңындағы жабылу: $79.38); жыл басынан бері: -9.93%
Кірістіліктер және спрэдтер
- АҚШ қазынашылық бағалы қағаздарының 10 жылдық тұрақты өтеу мерзімі бойынша нарықтық кірістілігі: 5.15% (алдыңғы: 4.88%);
- АҚШ қазынашылық облигацияларының 2 жылдық кірістілігі: 4.87% (алдыңғы: 4.54%);
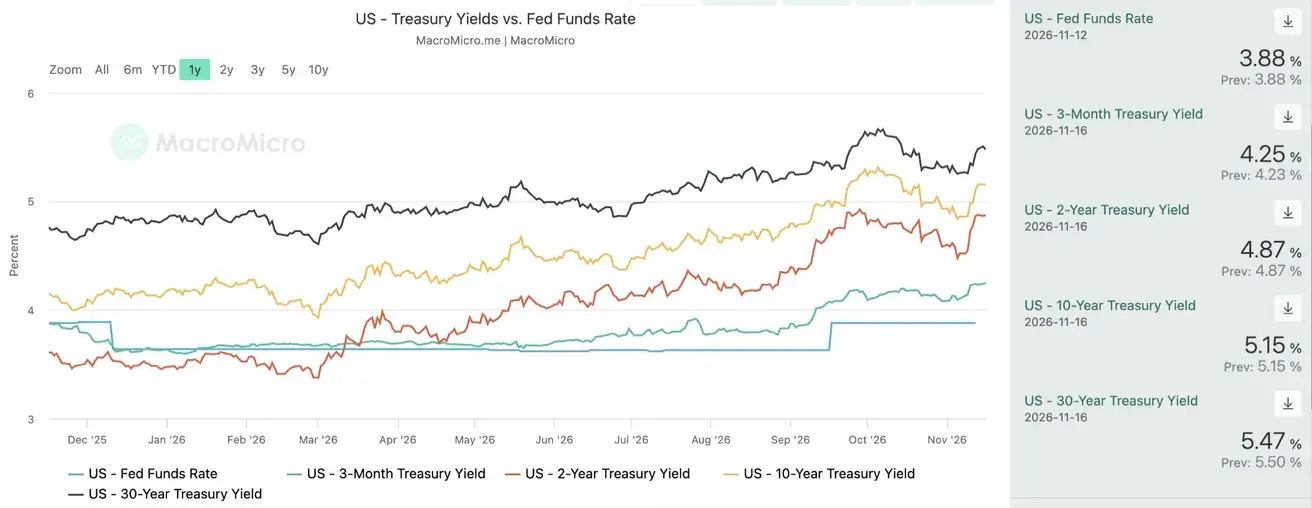
- 10 жылдық және 2 жылдық АҚШ қазынашылық бағалы қағаздары арасындағы кірістілік спрэдi 28 базистік пунктті құрайды (алдыңғы: 34 б.п.);
- 10 жылдық және 3 айлық АҚШ қазынашылық бағалы қағаздары арасындағы кірістілік спрэдi 90 базистік пунктті құрайды (алдыңғы: 76 б.п.).
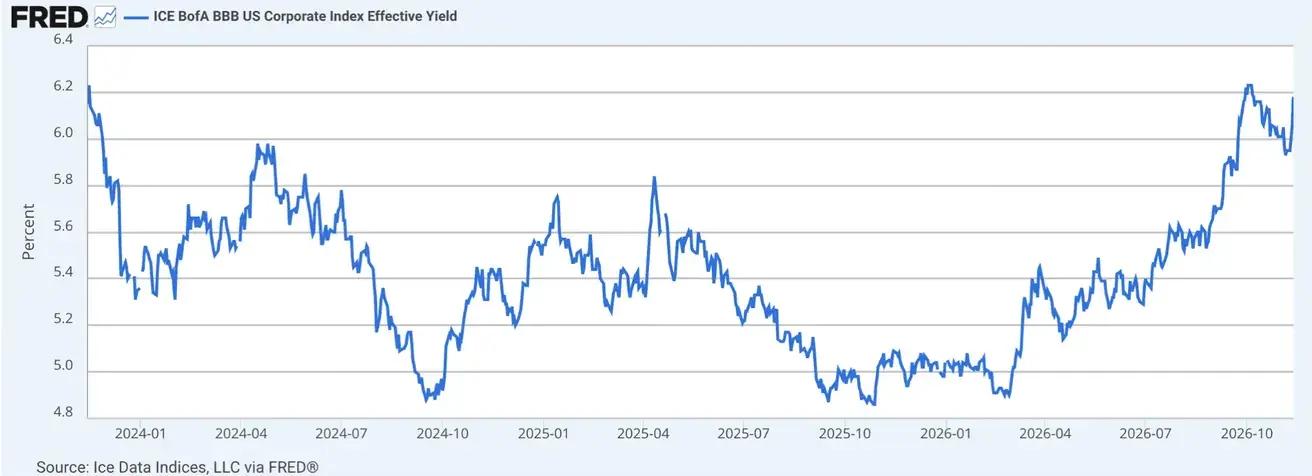
- ICE BofA BBB US Corporate Index тиімді кірістілігі: 6.18% (алдыңғы: 5.93%).
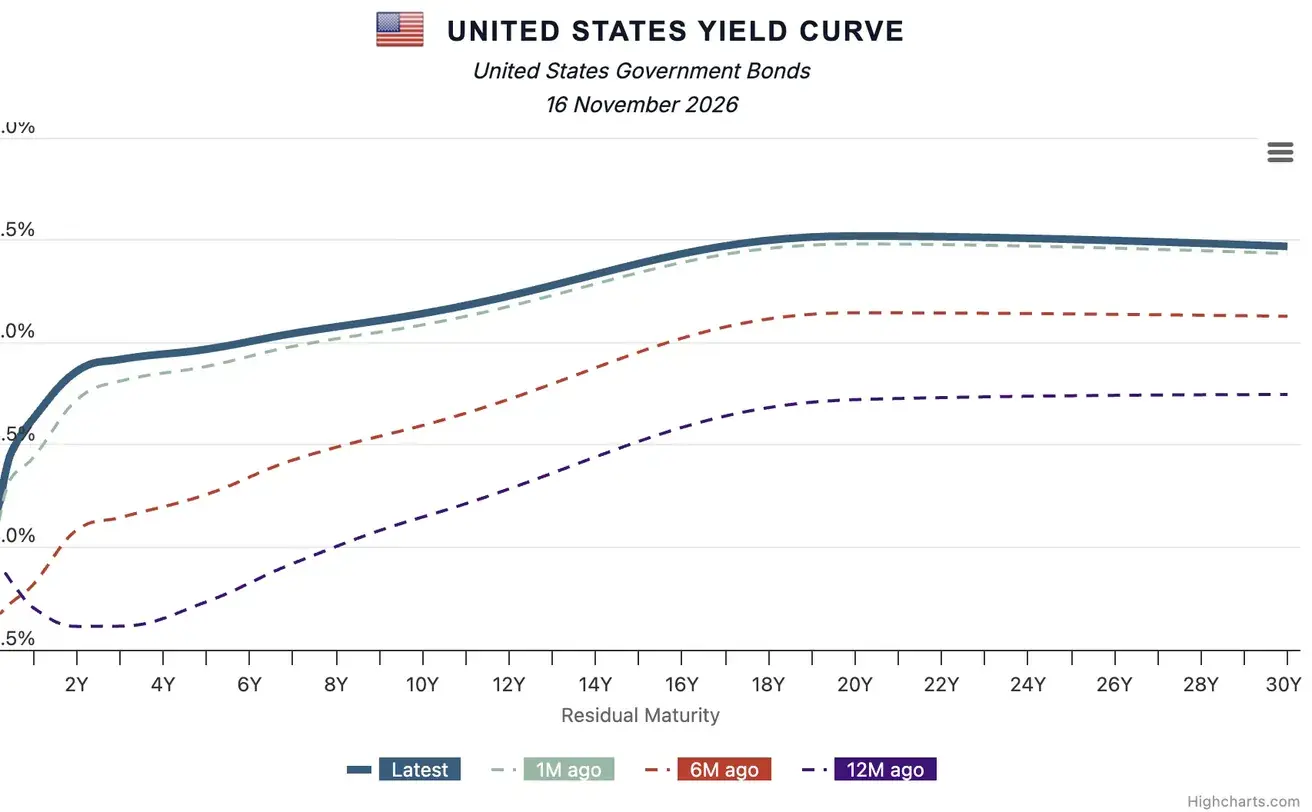
АҚШ қазынашылық кірістілік қисығы
5 жылдық АҚШ Credit Default Swap (CDS) құны (дефолттан сақтандыру): 35.31 б.п. (бір апта бұрын: 34.87 б.п.).
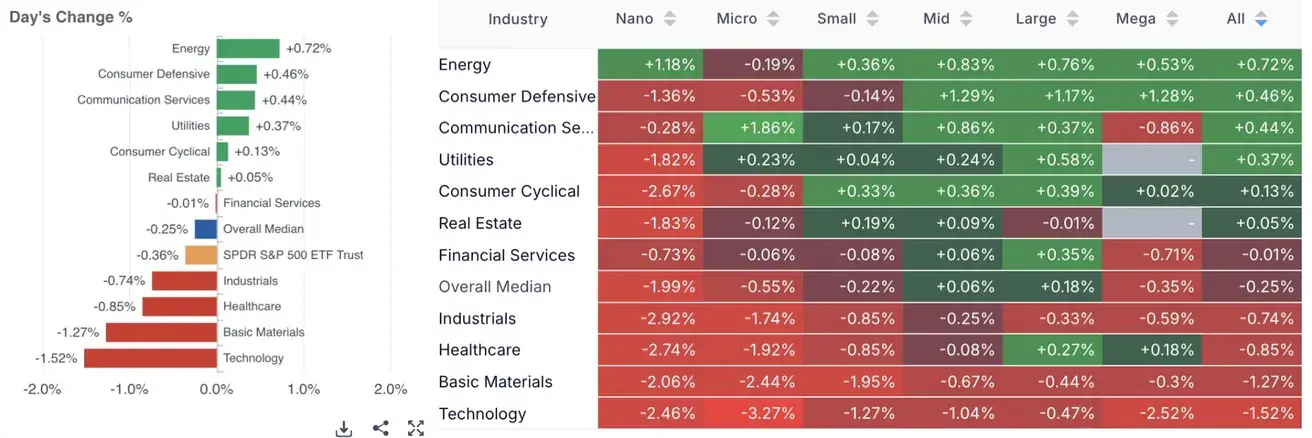
Энергетика және қорғаныс секторлары ұтты. Артта қалғандар: технология, негізгі материалдар және өнеркәсіп.
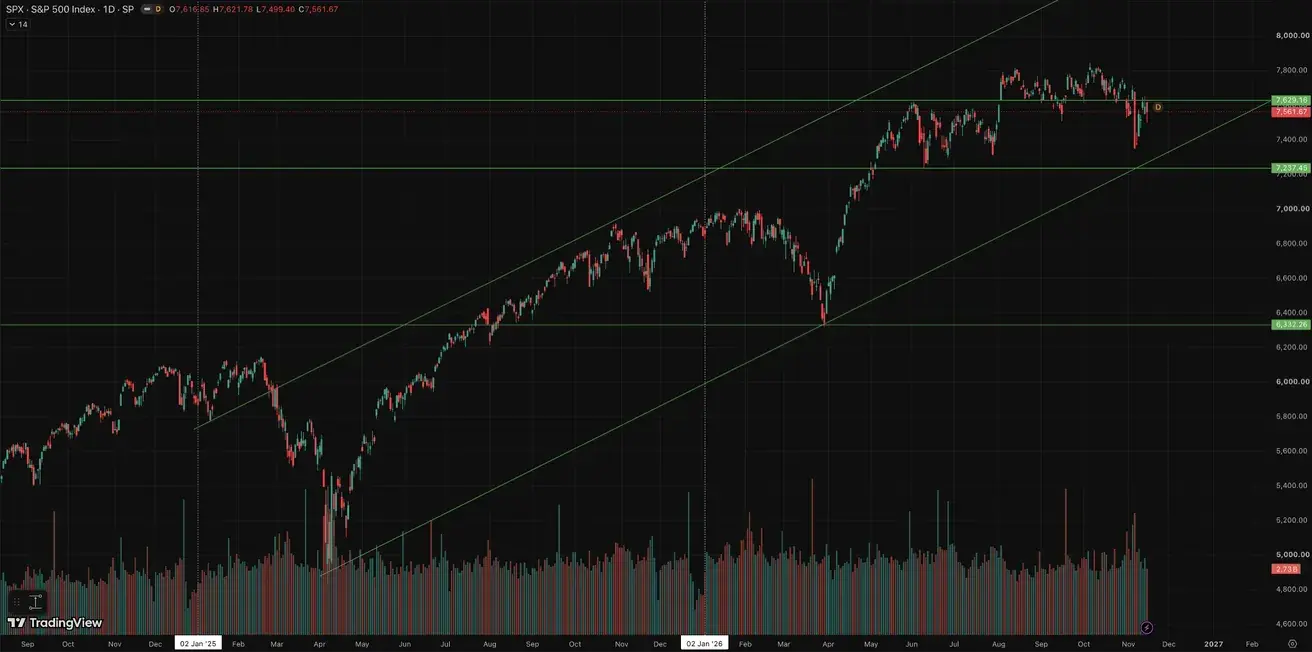
S&P500
Апталық нәтиже: +2.51% (апта соңындағы жабылу: 7,561.67); жыл басынан бері: +10.46%.
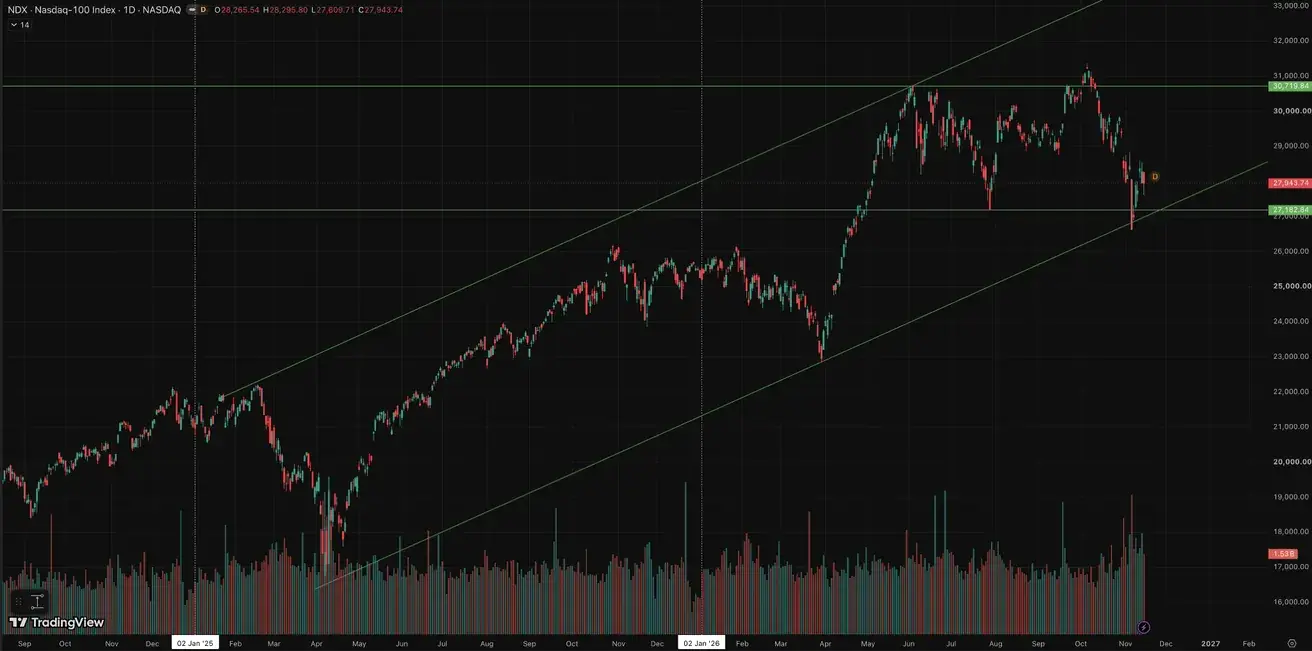
NASDAQ100
Апталық нәтиже: +3.53% (апта соңындағы жабылу: 27,943.74); жыл басынан бері: +10.67%.
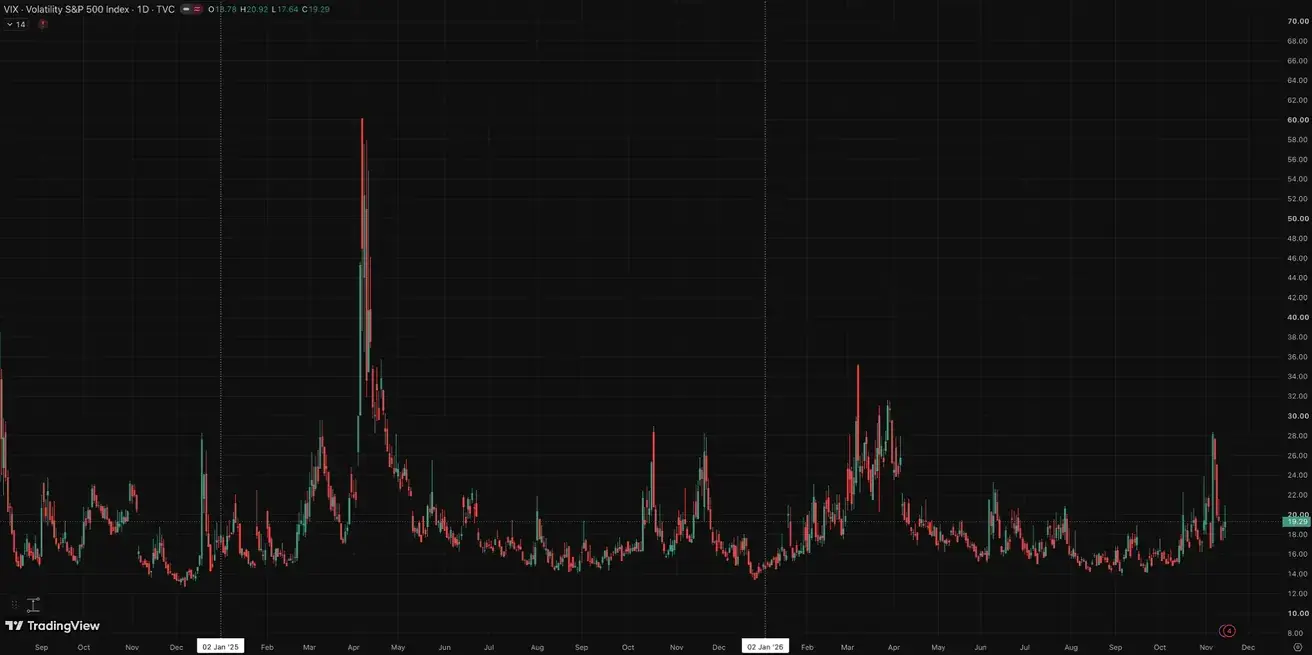
VIX
VIX (құбылмалылық индексі): апта соңындағы жабылу 19.29 пункт.
Технологиялық компаниялардың кірістері, 9–13 қараша
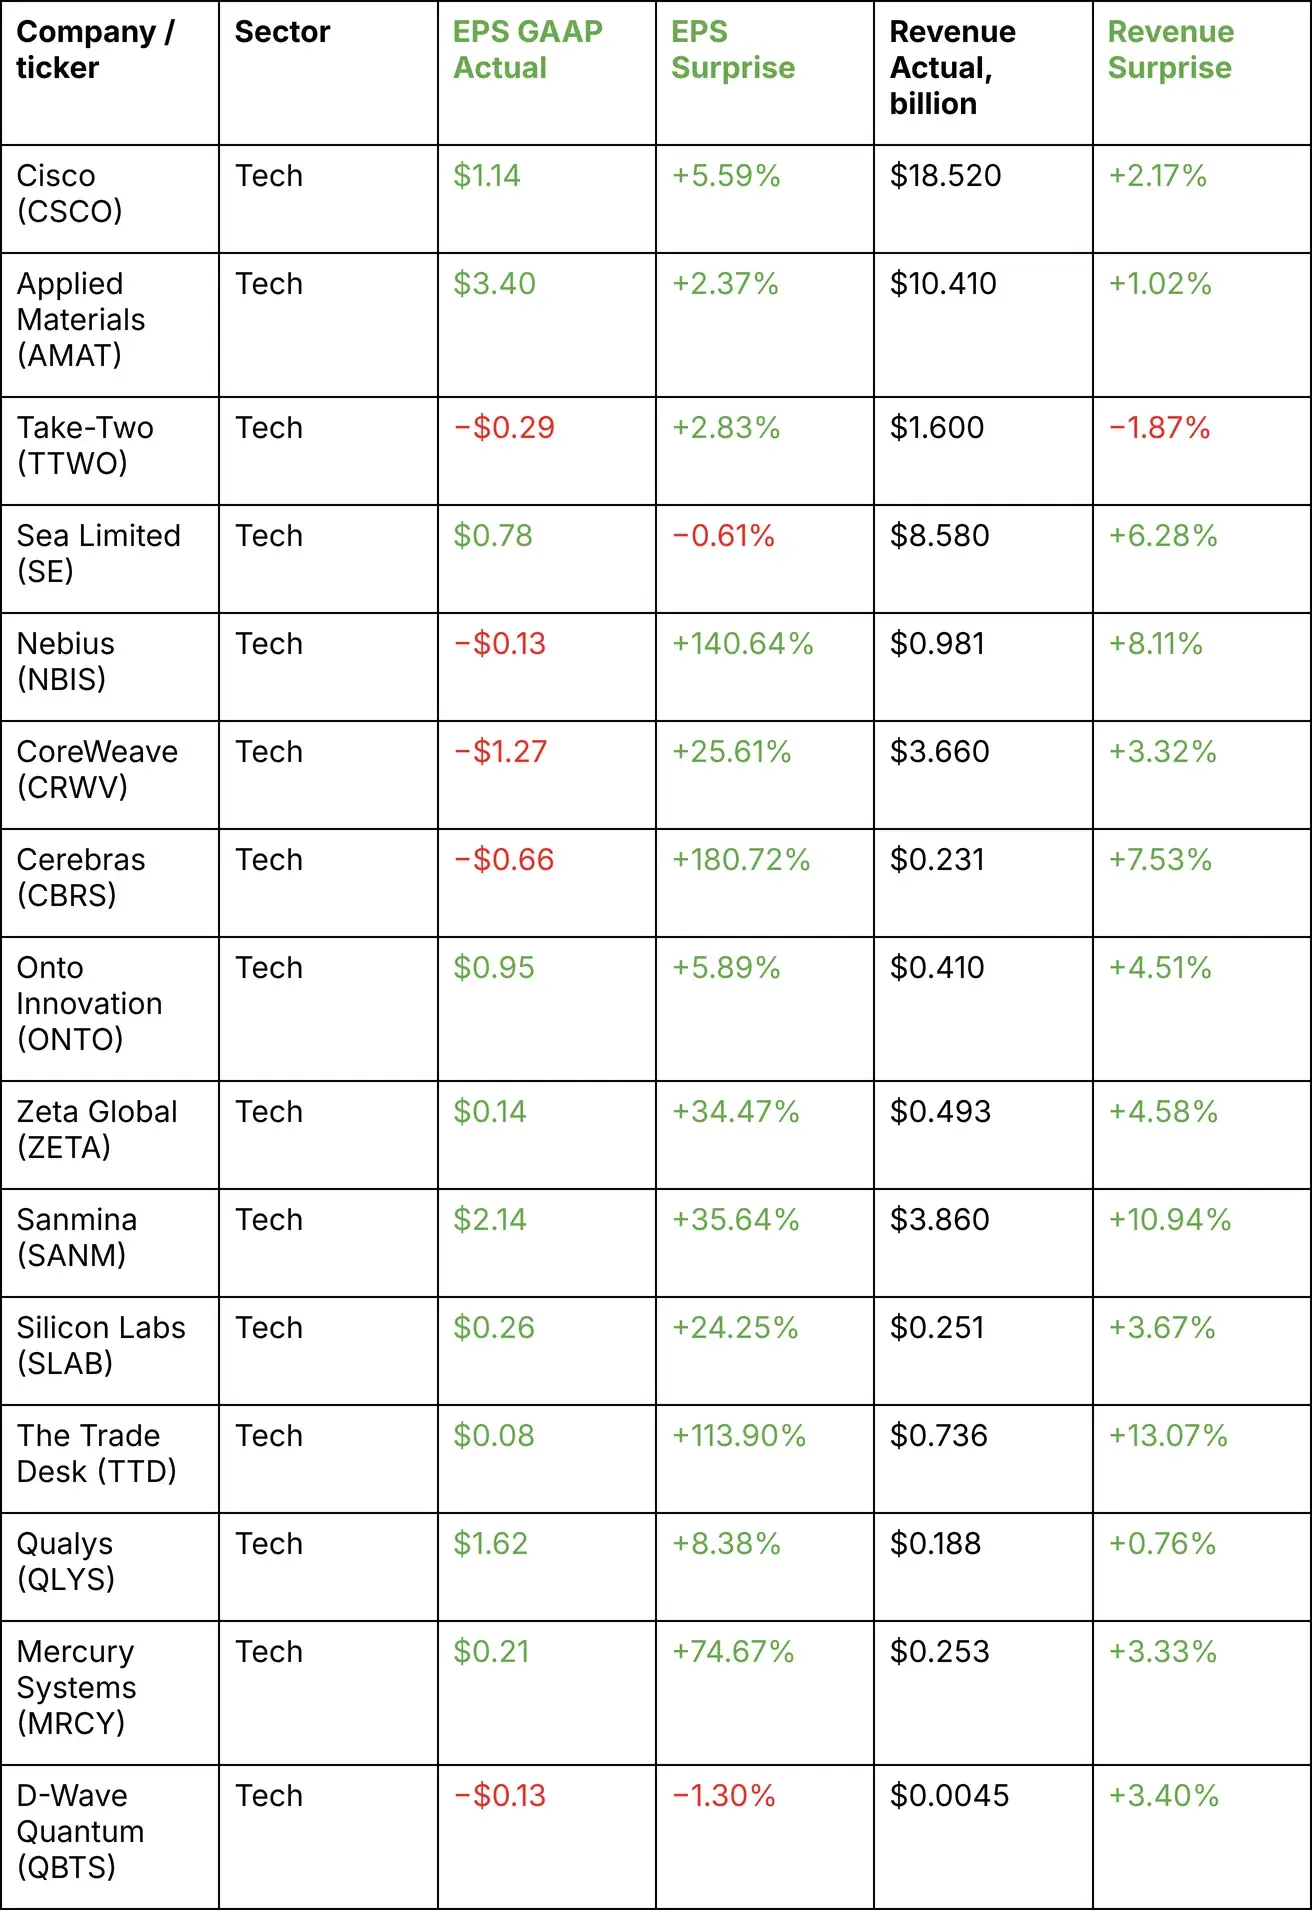
Түсіндірме:
Динамика: оң
Өткен аптада АҚШ-тың технология секторы шамамен 2.7% өсті, ал Take-Two мен D-Wave Quantum-нан басқа үлгідегі барлық АҚШ компаниялары мықты қаржылық нәтижелер көрсетті. Алдыңғы аптамен салыстырғанда, кіріс көрсеткіштері қазір әлдеқайда жоғары: Cerebras, TTD, Nebius және Mercury Systems-тің EPS бойынша оң ауытқулары әсіресе назар аударарлық. Алайда технология нарығы қазір құбылмалырақ болғандықтан, үлгідегі 13 АҚШ компаниясының 4-еуі осы аптада теріс нәтижелер көрсетті (дегенмен бұлар үш таңбалы EPS ауытқуларымен өтеледі). Cisco, Applied Materials, CoreWeave және Sanmina есептері AI инфрақұрылымына, бұлттық есептеулерге, желілік жабдыққа және жартылай өткізгіш технологияларға сұраныстың әлі де күшті екенін көрсетеді.
5 қарашадағы АҚШ жалпы сайлауында демократтардың жеңісі көптеген технология инвесторларының алаңдаушылығын күшейткенін ескерсек, технология секторының динамикасы анық оң.
Компаниялардың болжамдары:
Жалпы алғанда, болжамдар басым түрде оң: болжам берген компаниялардың көбі кірістің өсуін, тұрақты күшті сұранысты немесе бизнестің одан әрі кеңеюін күтеді, әсіресе AI, бұлттық инфрақұрылым және жартылай өткізгіштер салаларында. Дегенмен, бірнеше компанияда нақты әлсіз тұстар немесе қысым факторлары бар:
- Cisco жылдық кіріс болжамын көтерді, бірақ келесі тоқсанда түзетілген EPS-тің аздап тоқсандық төмендеуін күтеді;
- CoreWeave 2026 жылғы кіріс болжамын көтерді, бірақ жоғары күрделі шығындар мен Q4-та күтілетін пайыздық шығындар таза табысқа қысым жасап отыр;
- Nebius AI инфрақұрылымына сұраныс күшті болып қала бергеніне қарамастан, кірісінің бір бөлігі 2027 жылға ауысуына байланысты 2026 жылғы кіріс болжамын сәл төмендетті;
- Sanmina жылдық кірістің өсуін күтеді, бірақ түзетілген тоқсандық EPS-тің $4.43-тен $3.50–3.85-ке дейін төмендеуін болжайды;
- Qualys жылдық кіріс болжамын көтерді, бірақ Q4-та түзетілген EPS төмен болады деп күтеді.
(Қосымша): Silicon Labs Texas Instruments тарапынан сатып алынатынын хабарлады, мәміле 2027 жылдың бірінші жартысында аяқталады деп күтіледі (TI SL-ді сатып алады).
Еуроаймақ
- ECB — риторика орташа қатаңдау, бірақ агрессивті мөлшерлеме көтерулер қажет екені туралы белгі жоқ. ECB инфляциялық тәуекелдерді мойындайды, сонымен бірге қазірдің өзінде қатаңырақ қаржылық жағдайлардың баяулатушы әсерін ескереді;
- Таяу Шығыстағы қақтығыс аясында ECB ЖІӨ болжамдарын төмендетіп, алдағы жылдарға арналған инфляция болжамдарын көтерді.
ECB отырыстары мен шенеуніктердің сөздерінен негізгі тұстар:
ECB Экономикалық бюллетені (12 қараша): алдыңғы көрініс расталды — инфляция мақсаттан жоғары, бірақ экономикалық өсім әлсіз; қаржылық жағдайлар қазірдің өзінде едәуір қатаң. Басқаша айтқанда, ECB сақ қатаңдау, бірақ агрессивті емес тәсілді сақтап отыр.
Филип Лейн (ECB Атқарушы кеңесінің мүшесі, 10 қараша): сөз негізінен ақша-кредит саясаты коммуникациясына арналды. Негізгі ой: нарықтар тек мөлшерлеменің өзіне ғана емес, ECB инфляция мен саясаттың болашақ траекториясын қалай түсіндіретініне де жауап береді; сапалы коммуникация күтулер мен қаржылық жағдайларды басқаруға көмектеседі. Мөлшерлемелер бойынша жаңа сигнал дерлік болған жоқ.
Изабель Шнабель (ECB Атқарушы кеңесінің мүшесі, 13 қараша): оның “Made in Europe” сөзі Еуропаның бәсекеге қабілеттілігіне, инвестицияға, технологиялық артта қалуға және геосаяси бытыраңқылыққа арналды. Негізгі ой: Еуропа тоқырауға сотталмаған, бірақ оған тереңірек капитал нарықтары, инвестиция және жоғары өнімділік қажет. Ақша-кредит саясатына қатысты сигнал екінші орында болды.
Евротоп (9 қараша): еуроаймақ қаржы министрлері инфляцияны, фискалдық болжамды және макроэкономикалық жағдайды, сондай-ақ цифрлық еуро мен банк секторының тәуекелдерін талқылады. Негізгі фон — әлсіз өсім жағдайында сақталып отырған инфляциялық белгісіздік және фискалдық тәртіпті сақтау қажеттігі.
ECOFIN (9 қараша, сондай-ақ 10 қарашадағы бөлек бюджет отырысы): министрлер соғыстың экономикалық салдарын, фискалдық ережелерді, Қалпына келтіру қорын және реттеуді жеңілдетуді талқылады; 10 қарашада олар ЕО-ның 2027 жылғы бюджетінің параметрлері бойынша келісті — міндеттемелер бойынша €199.7 млрд және төлемдер бойынша €211.5 млрд, басымдықтар: қауіпсіздік, Украина және экономикалық орнықтылық.
Макроэкономикалық деректер
Пайыздық мөлшерлемелер
- Депозиттік мүмкіндік мөлшерлемесі: 2.50% (алдыңғы: 2.50%);
- Маржиналдық несие беру мүмкіндігі мөлшерлемесі: 2.9% (алдыңғы: 2.9%) — банктер орталық банктен түнгі қаржыландыру ала алатын мөлшерлеме;
- Негізгі қайта қаржыландыру мөлшерлемесі (негізгі мөлшерлеме): 2.65% (алдыңғы: 2.65%).
Инфляция: Тұтыну бағалары индексі (CPI) (қазан, алдын ала бағалау)
- Базалық CPI (MoM): 0.3% (алдыңғы: 0.2%):
- Базалық CPI (YoY): 2.5% (алдыңғы: 2.5%):
- Жалпы CPI: 0.4% (MoM) (алдыңғы: 0.6%);
- CPI: 4.0% (YoY) (алдыңғы: 3.8%).
Өндіруші бағалары индексі (PPI) (қазан)
- MoM: 2.5% (алдыңғы: 2.0%):
- YoY: 11.1% (алдыңғы: 8.3%):
ЖІӨ 2026 ж. III тоқсан (алдын ала бағалау)
- QoQ: 0.4% (алдыңғы: 0.6%):
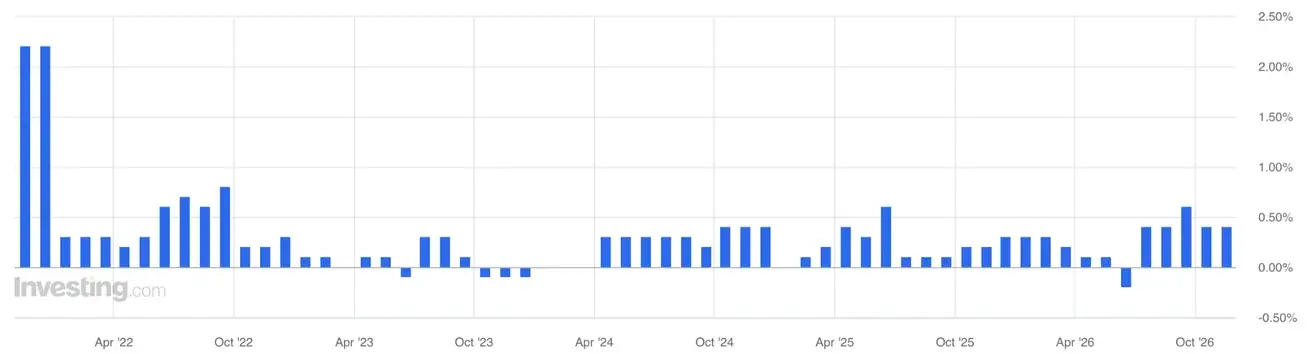
- YoY: 1.3% (алдыңғы: 1.2%, түзетілген):
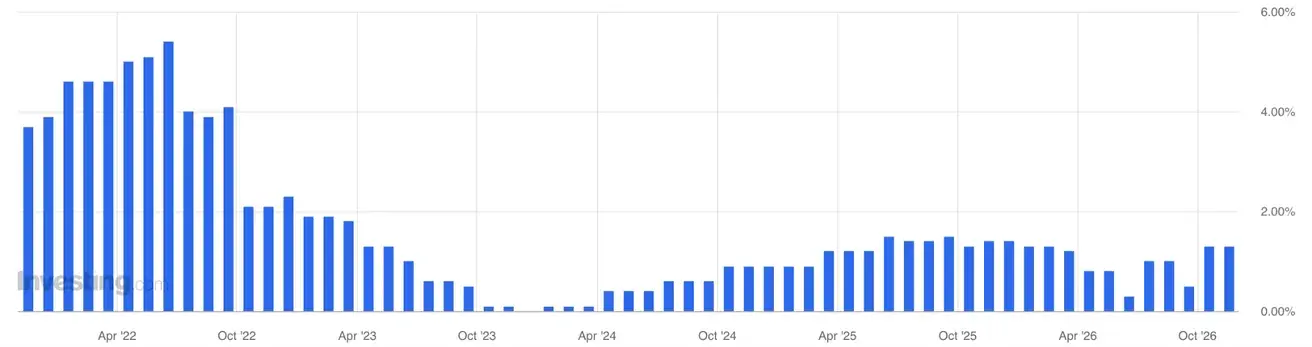
Сауда балансы (USD) (YoY): -16.1 bn (алдыңғы: 10.7 bn);
Өнеркәсіптік өндіріс (қыркүйек): (MoM) -0.5% (алдыңғы: -0.3%, түзетілген):
Жұмыссыздық деңгейі (қыркүйек): 6.5% (алдыңғы: 6.4%).
Еуроаймақ тұтынушылық сенім индексі: -17.9 (алдыңғы: -16.8)
Сатып алу менеджерлерінің индексі (PMI) (қыркүйек)
- Қызмет көрсету PMI: 51.4 (алдыңғы: 53.0);
- Өңдеу өнеркәсібі PMI: 52.7 (алдыңғы: 52.9);
- S&P Global жиынтық PMI: 51.7 (алдыңғы: 52.9).
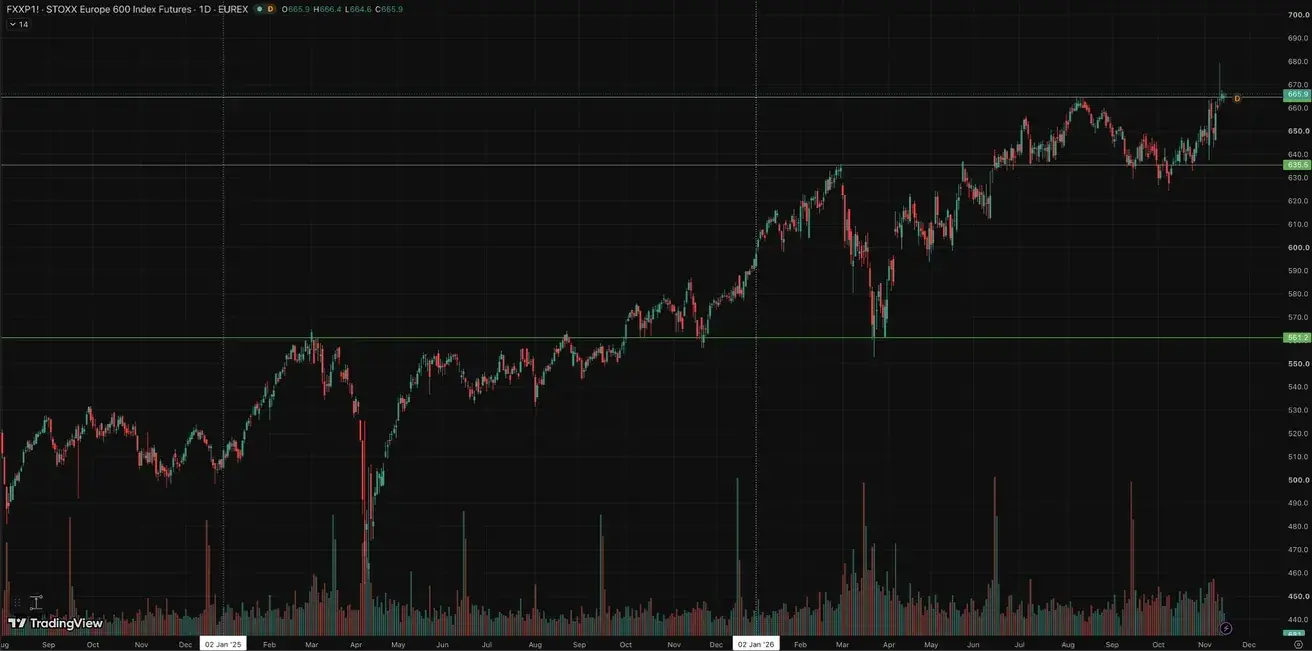
Euro Stoxx 600 (FXXP1!)
Апталық нәтиже: +2.46% (апта соңындағы жабылу: 665.1); жыл басынан бері: +11.78%.
Қытай
Қытай экономикасы күшті экспорттың қолдауымен тұрақтанып келеді, ал ішкі сұраныс пен инвестиция біртіндеп қалпына келуде. Саясаткерлер ынталандыру тәсілінде өлшенген және нысаналы бағытты сақтап отыр.
- Пайыздық мөлшерлемелер өзгеріссіз қалды;
- Ақша-кредит саясаты ынталандырушы болып қала береді;
- Қытай 2026 жылғы жоспары аясында экономикалық өсімді фискалдық қолдауға бейілділігін растады, соның ішінде ішкі сұранысты ынталандыру, салықтық жеңілдіктер мен субсидияларды оңтайландыру және өнеркәсіптік қуатты жаңғырту шаралары бар.
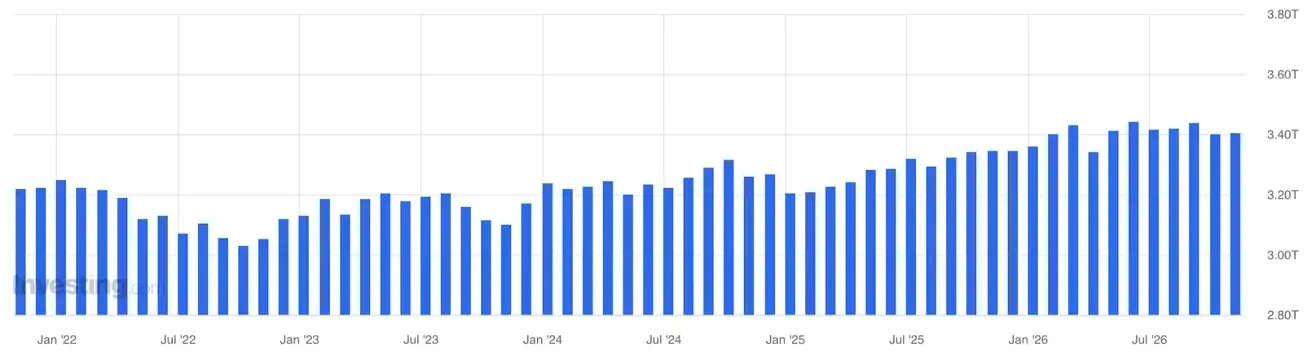
Халықаралық валюта резервтері қазанда $3.405 трлн деңгейінде іс жүзінде өзгеріссіз қалды (+0.14% MoM). Резервтердің тұрақты деңгейі экономика үшін елеулі сыртқы буферді сақтайды және юань бағамынан резервтерге айтарлықтай қысым бар екенін көрсетпейді.
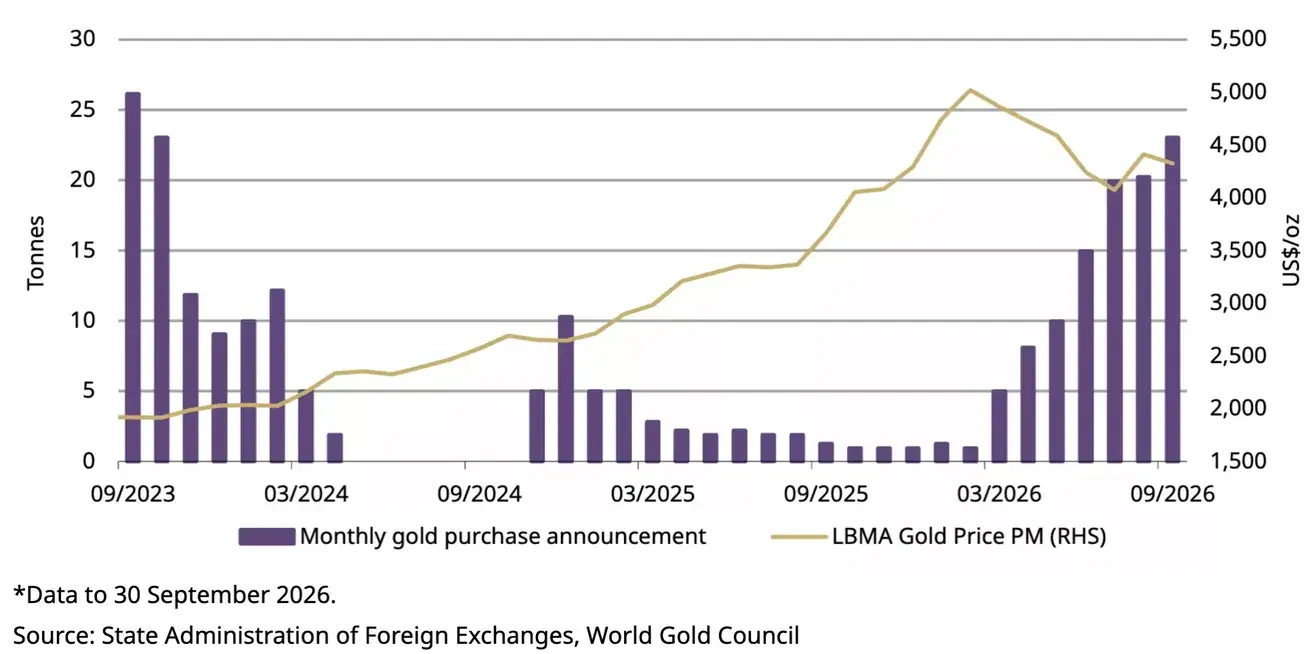
Қытай Халық банкі алтын резервтерін белсенді түрде толықтыруды жалғастырып келеді, ал сатып алулар дәл алтын бағасының түзетілуі кезінде жеделдеді. Қыркүйекте шамамен 23 тонна, үшінші тоқсанда 63 тонна және жыл басынан бері 103 тонна сатып алынды. Қазан айындағы SAFE деректері тағы шамамен 26 тонна сатып алудың жалғасқанын көрсетеді:
Қытай резервтік активтерін әртараптандыруды жалғастыруда: АҚШ қазынашылық облигацияларындағы тікелей үлесі 2026 жылдың басынан бері шамамен $105 млрд-қа азайды.
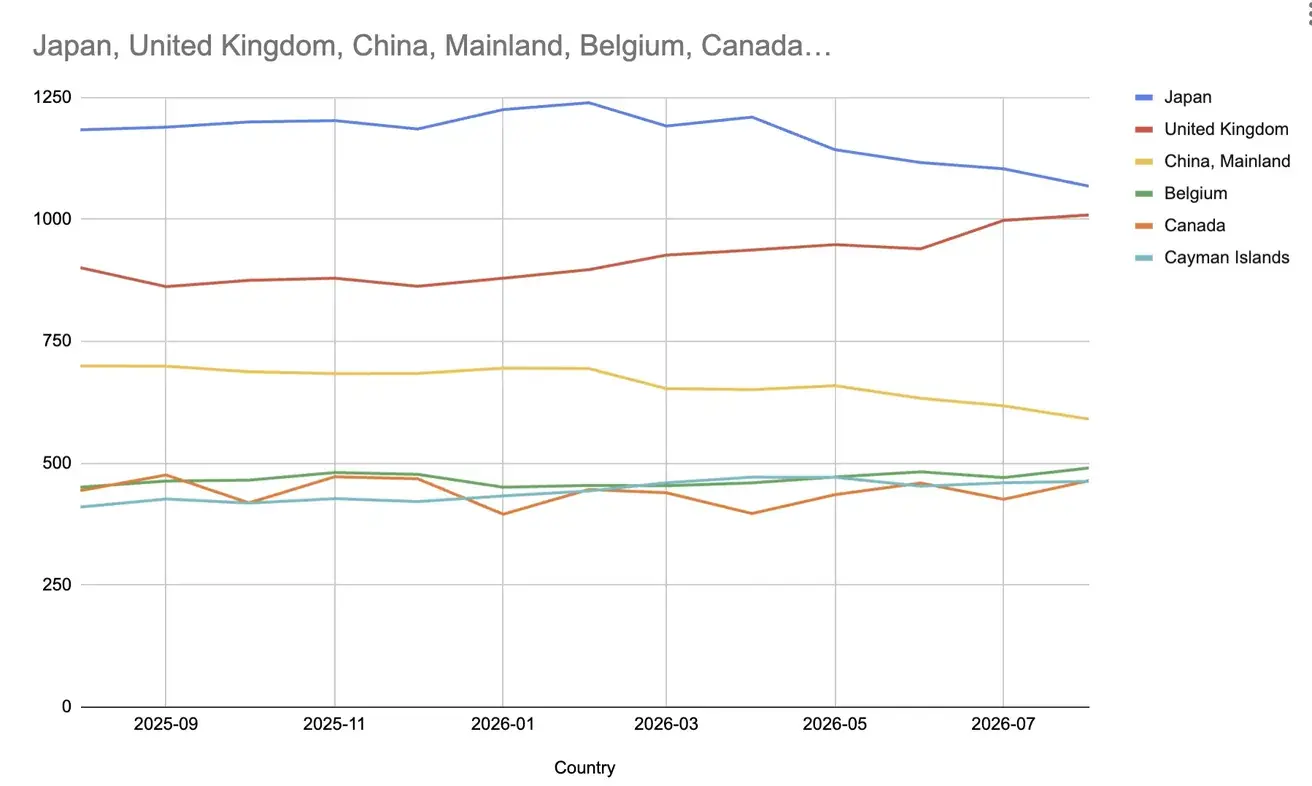
* график ticdata.treasury.gov деректері негізінде жасалған
Негізгі үрдіс резервтердің қысқаруы емес, олардың қайта бөлінуі. Қытай ірі сыртқы буферді сақтап отыр, бірақ оның құрылымын өзгертуді жалғастыруда: алтын қорын көбейтіп, қазынашылық облигацияларға тікелей тәуелділікті азайтуда.
Макроэкономикалық деректер
Пайыздық мөлшерлемелер
- 1 жылдық Loan Prime Rate (орта мерзімді несиелеу): 3.00%;
- 5 жылдық Loan Prime Rate (ипотекалық несиелеу үшін бағдар): 3.50%.
Инфляция көрсеткіштері (қазан)
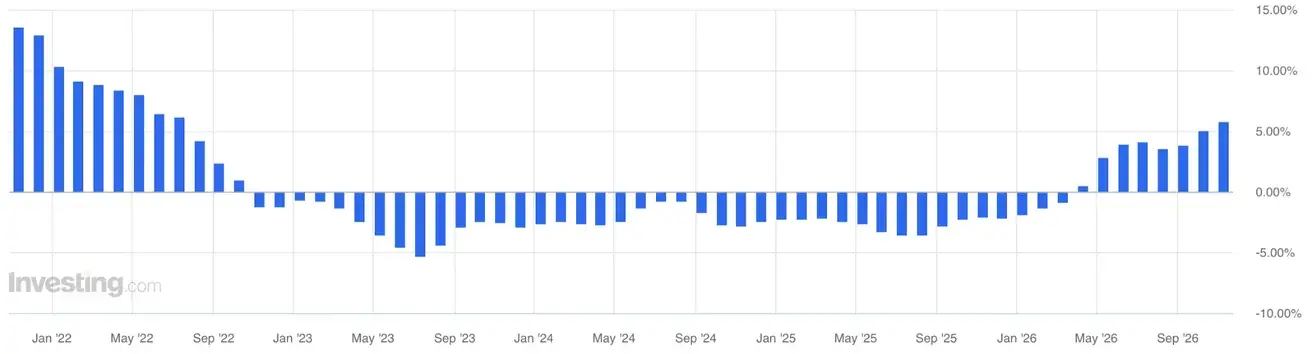
Қазанда CPI жылдық есептеуде 0.7%-ға дейін баяулады, ал базалық инфляция 0.8%-ға дейін төмендеді. Азық-түлік бағасы жылдық есептеуде 2.9%-ға төмендеді, ал қызметтер небәрі 0.7%-ға өсті, яғни тұтынушылар тарапынан әлі де күшті ішкі баға серпіні жоқ.
Алайда PPI жылдық есептеуде 5.7%-ға дейін жеделдеді, ал өсім негізінен өндірістік кірістерде шоғырланды: өндіріс құралдары +7.4%, тау-кен өндіру +27.9%, шикізат +11.6%. Өндірушілердің сатып алу бағалары одан да көп, 7.9%-ға өсті, соның ішінде отын мен энергия +18.6% және химиялық шикізат +16.8%.
Осылайша, Қытайдағы инфляция негізінен шығындармен айқындалады: негізгі қысым тау-кен өндіруде, шикізатта және энергияда қалыптасып жатыр, ал өсіп жатқан шығындардың түпкі бағаларға әлсіз берілуі ішкі сұраныстың ұзаққа созылған әлсіздігін және өндірушілер маржасына қысымды көрсетеді.
- Тұтыну бағалары индексі (CPI): 0.2% MoM (алдыңғы: 0.4%)
- Тұтыну бағалары индексі (CPI): 0.7% YoY (алдыңғы: 0.9%)
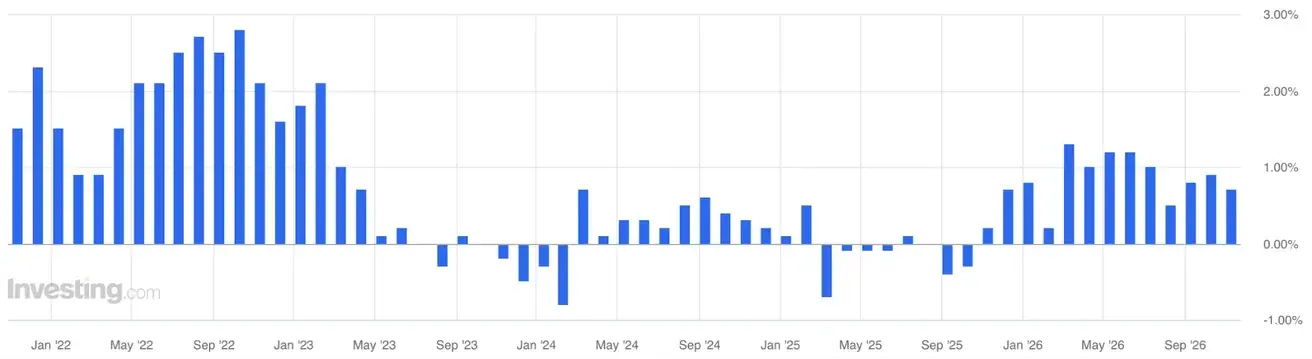
- Өндіруші бағалары индексі (PPI): 5.7% YoY (алдыңғы: 5.0%)
Сауда деректері (қазан)
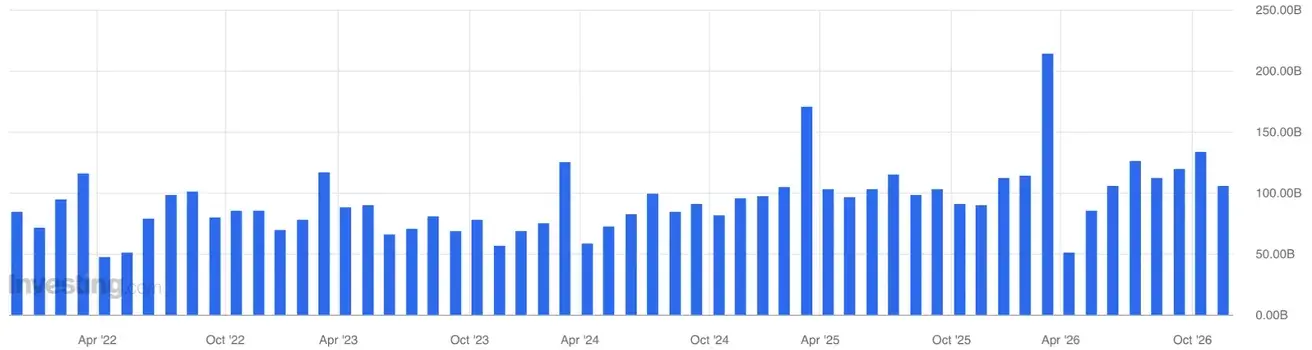
Қытайдың сыртқы саудасы өте күшті күйінде қалып отыр, бірақ қазандағы динамика анағұрлым теңгерімді болды.
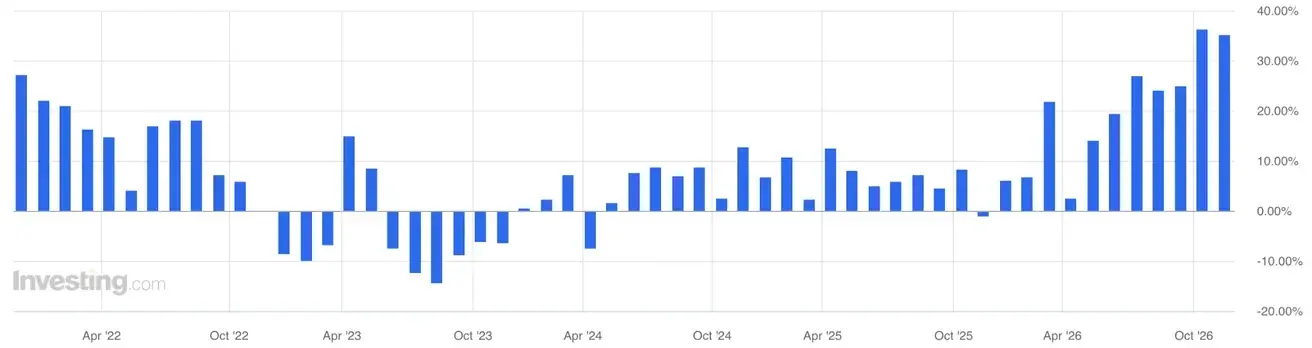
Экспорт жылдық есептеуде 35.2%-ға өсті (қыркүйектегі 36.3% қарқынын дерлік сақтады). Бұл сыртқы сектордың экономиканың негізгі драйверлерінің бірі болып қала беретінін растайды.
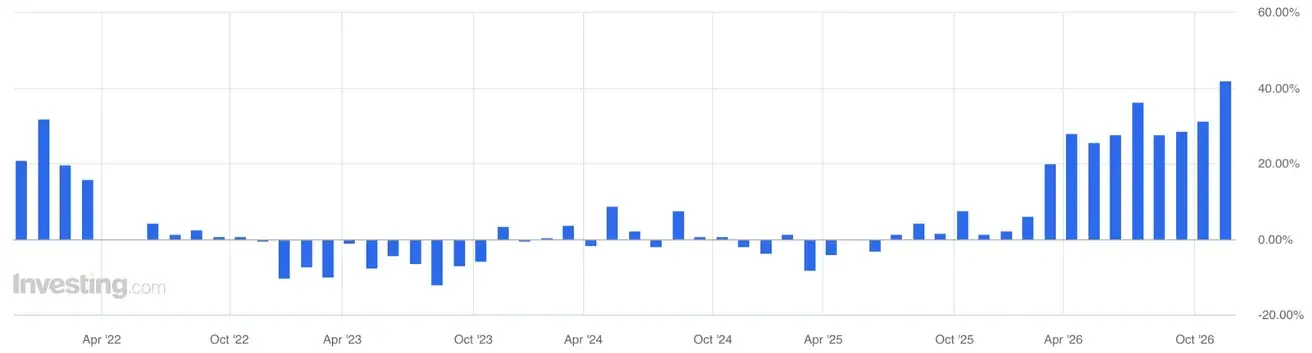
Импорт: +41.6% YoY (бір ай бұрынғы 31.0%-бен салыстырғанда). Нәтижесінде сауда профициті қыркүйектегі $133.5 млрд-тан $105.3 млрд-қа дейін қысқарды. Басқаша айтқанда, профицит экспорттың құлдырауынан емес, негізінен импорттың күрт жеделдеуі салдарынан азайды.
Бір жағынан, импорттың өсуі ішкі сұраныстың артуын білдіреді деуге болар еді, бірақ қазіргі Қытайда олай емес. Импорт өсімі тұтыну тауарларымен (автокөліктер, электроника, азық-түлік және т.б.) емес, негізінен мұнай, газ, металдар, жартылай өткізгіштер, компоненттер және капиталдық тауарлармен байланысты. Бұл керісінше өнеркәсіптік циклдің күшеюін, қорларды толықтыруды немесе әрі қарайғы экспортқа дайындықты көрсетеді.
Сауда балансы (USD) (YoY): $105.28 bn (алдыңғы: $133.53 bn):
Импорт: 41.6% YoY (алдыңғы: 31.0%):
Экспорт: 35.2% YoY (алдыңғы: 36.3%):
ЖІӨ (2026 ж. III тоқсан)
- QoQ: 1.2% (алдыңғы: 0.9%);
- YoY: 4.5% (алдыңғы: 4.3%).
Еңбек нарығы
- Жұмыссыздық деңгейі (қыркүйек): 5.2% (алдыңғы: 5.3%).
Өнеркәсіптік белсенділік
- Өнеркәсіптік өндіріс (қыркүйек, YoY): 5.5% (алдыңғы: 5.2%).
Негізгі капиталға инвестициялар
- Қыркүйек, YoY: -7.2% (алдыңғы: -6.7%).
Бөлшек сауда
- Қыркүйек, YoY: 1.1% (алдыңғы: 0.4%):
Сатып алу менеджерлерінің индекстері (PMI) (қазан)
- Өңдеу өнеркәсібі PMI: 49.3 (алдыңғы: 50.1);
- Өңдеуші емес сектор PMI: 49.7 (алдыңғы: 50.2);
- Жиынтық PMI: 49.7 (алдыңғы: 50.7).
Қор нарығы
Хуангтың отставкасы Қытай үшін жай ғана Nvidia-ның корпоративтік жаңалығы емес, жаңа саяси және технологиялық тәуекел болды. Нарық AI чиптерін жеткізуге және қытай компанияларының есептеу инфрақұрылымына қол жеткізуіне қатысты АҚШ шектеулерінің қатаңдау ықтималдығын бағаға қоса бастады, бұл Қытайдың технология секторына қысымды күшейтіп, қор нарығының төмендеуіне ықпал етті.
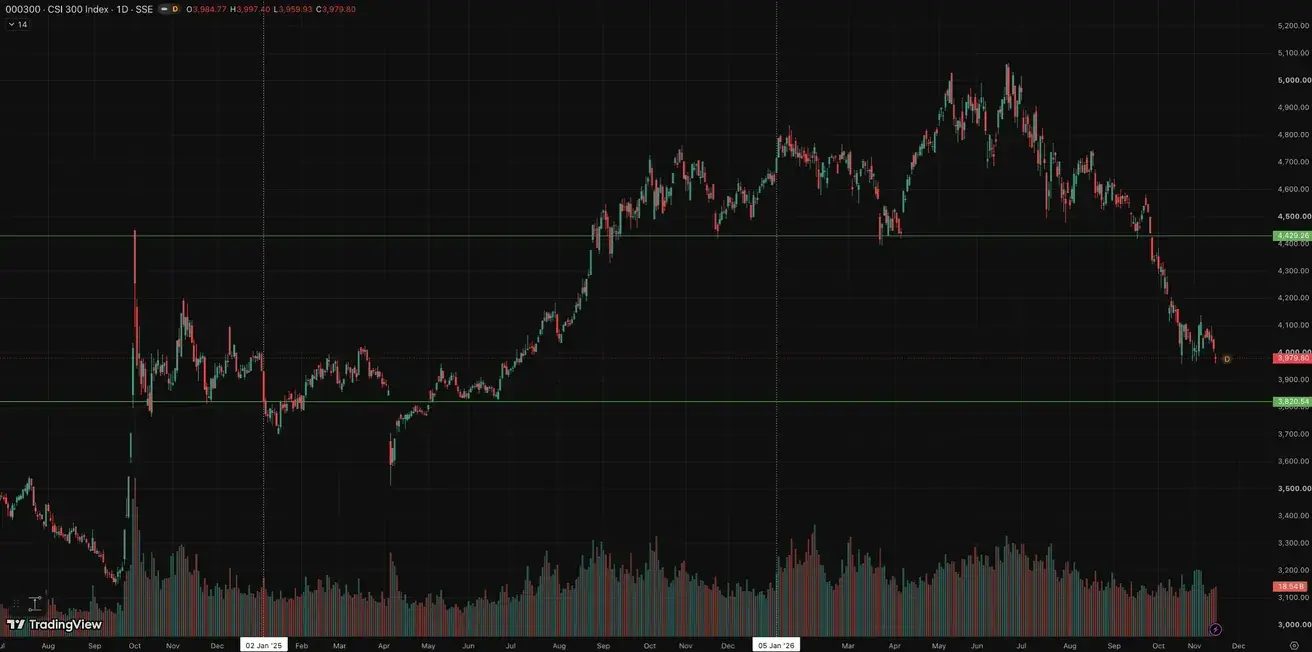
CSI 300 Index (000300.HK)
Апталық нәтиже: -0.94% (апта соңындағы жабылу: 4,016.29); жыл басынан бері: -27.04%.
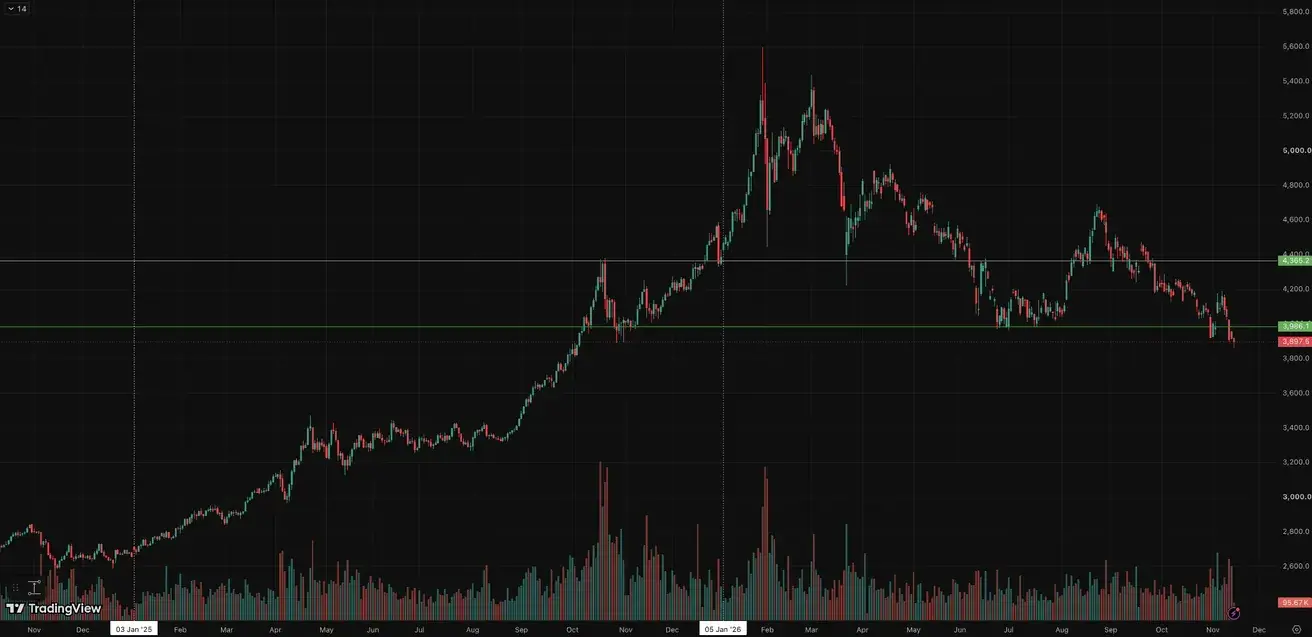
Алтын фьючерстері (GC)
Алтын фьючерстері (GC): күшті доллар мен кірістіліктің күрт өсуі алтынға қайтадан қысым түсіріп отыр.
Апталық нәтиже: -4.30% (апта соңындағы жабылу: $3,918.4/трой унция); жыл басынан бері: -9.55%.
Орталық банктердің алтын сатып алуы шоғырланған күйінде қалып отыр: 2026 жылы негізгі сұраныс Польша, Қытай, Өзбекстан, Қазақстан және Чехиядан келеді, ал Түркия мен Ресей ең ірі сатушылар болып қала береді. Қытай мен Польша алтын бағасы жоғары болса да резервтерін толықтыруды жалғастыруда, бұл резервтерді әртараптандырудың ұзақ мерзімді сипатын растайды.
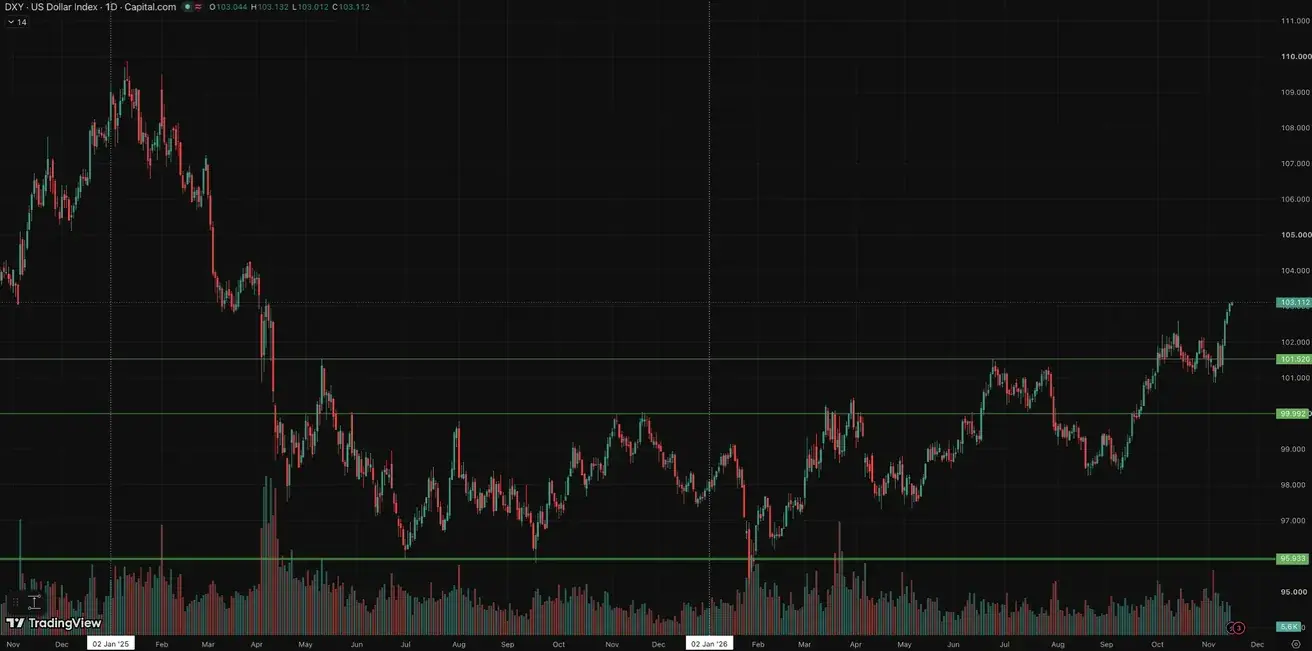
Dollar Index Futures (DX)
Апталық нәтиже: +1.09% (апта соңындағы жабылу: 103.076); жыл басынан бері: +5.18%.
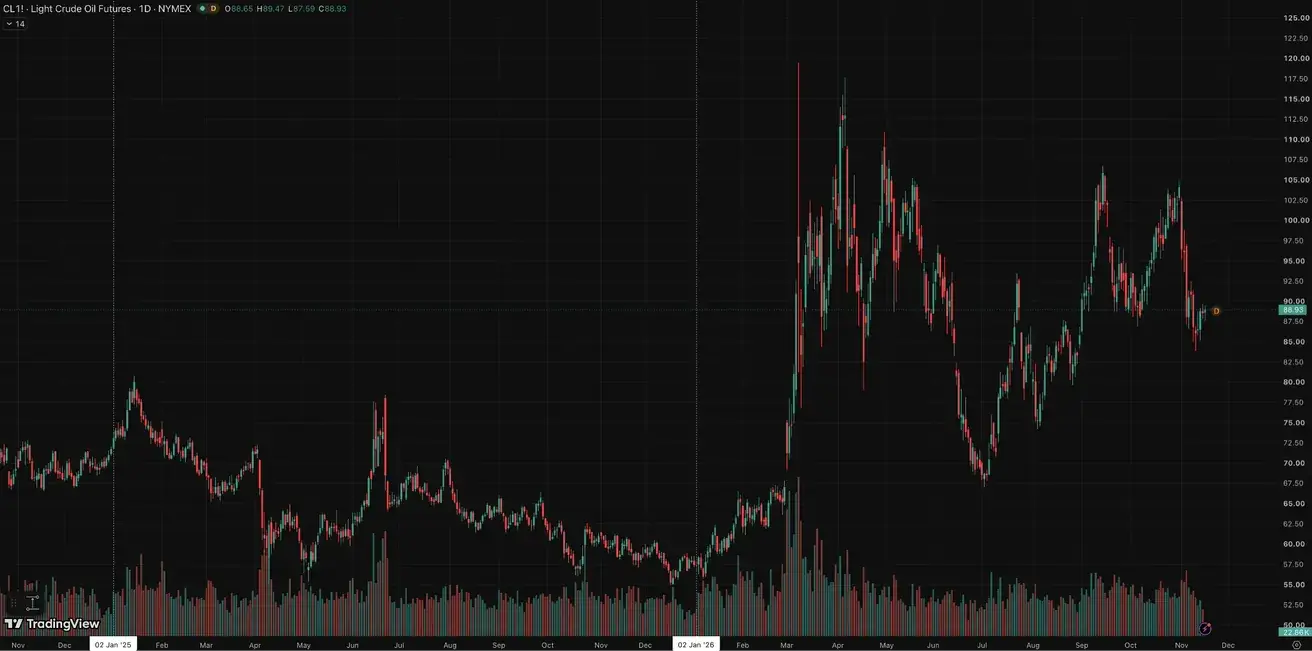
Мұнай фьючерстері
Апталық нәтиже: -2.50% (апта соңындағы жабылу: $88.56 баррель үшін); жыл басынан бері: +54.26%
Криптовалюталар
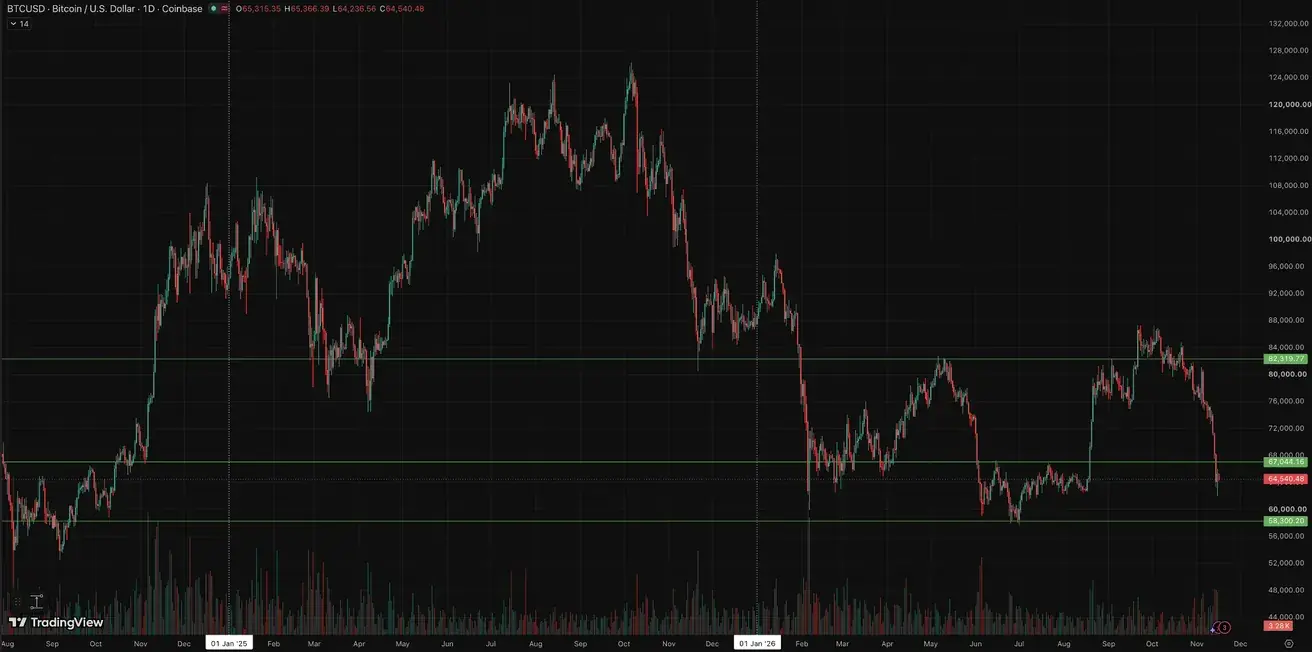
BTC фьючерстері
Апталық нәтиже: -12.63% (апта соңындағы жабылу: $65,315.35); жыл басынан бері: -25.54%.
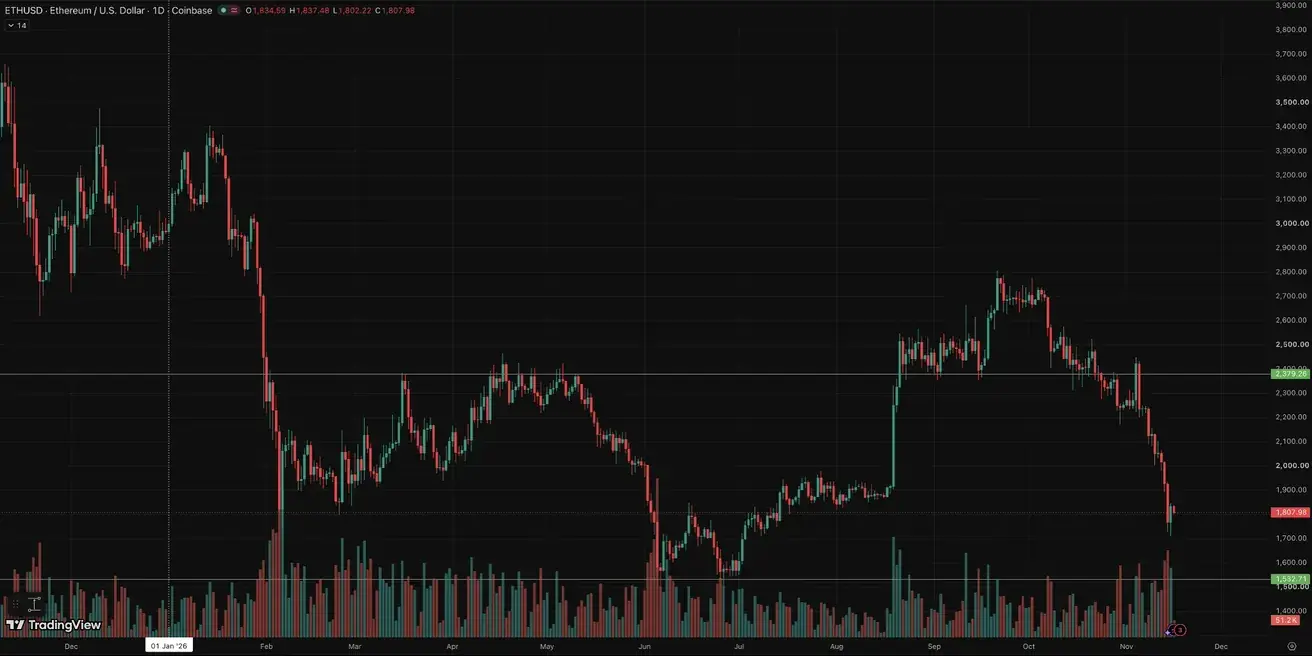
ETH фьючерстері
Апталық нәтиже: -13.68% (апта соңындағы жабылу: $1,834.54); жыл басынан бері: -38.31%.
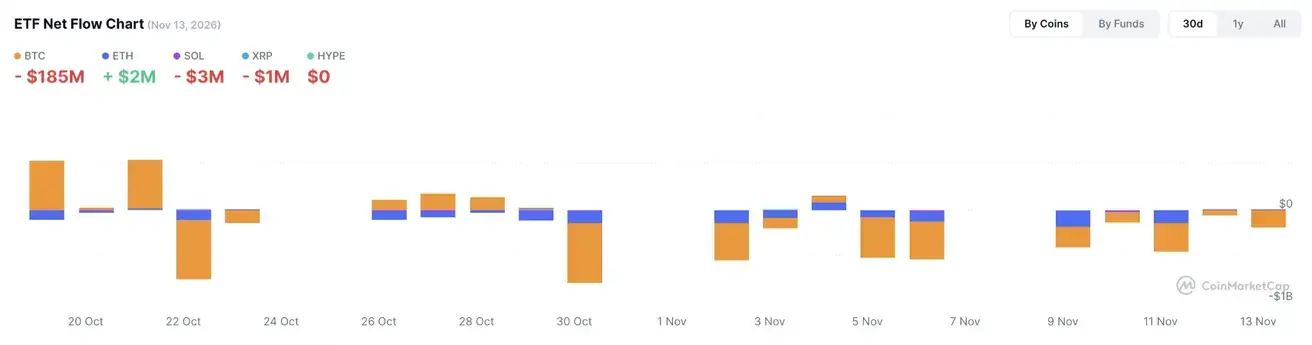
ETF таза ағындары