English
 Қазақша
 Eesti
9 ноября – 15 ноября 2026: Еженедельный экономический обзор
Ключевые обновления рынка
Основные тезисы:
- Ставка повышена до диапазона 3,75–4,00%, риторика «ястребиная»;
- Режим ДКП умеренно жесткий;
- Макроданные США подтверждают сценарий мягкой посадки, риски инфляции растут, рынок труда охлаждается без признаков рецессии и пока не требует снижения ставки;
- ФРС немного улучшила прогнозы по ВВП и занятости, краткосрочные инфляционные прогнозы повышены.
Макростатистика. США
Из главного прошлой недели: резкий рост доходностей на долговом рынке, ухудшение риторики ФРС и ожиданий по повышению ставки по федеральным фондам.
Выступило большинство голосующих членов правления ФРС. Итоговый вывод: риторика ФРС заметно сместилась в ястребиную сторону. Уоллер, Логан, Коллинз и Боуман прямо или косвенно поддерживают дальнейшее ужесточение; Баркин осторожнее, но также считает инфляцию главным риском. При этом всё чаще звучит новый фактор — AI-инвестиционный бум как источник дополнительного спроса и инфляционного давления.
При этом данные по CPI и PPI абсолютно не указывают на инфляционный импульс. Все волатильные показатели (учитывающие энергоносители и продукты питания) вышли ниже предыдущих релизов, базовые показатели без изменений.
Такой контраст в риторике по сравнению с недавним заседанием FOMC и на фоне текущего релиза по инфляции позволяет придерживаться основной версии: вербальные интервенции со стороны регулятора продолжаются.
Потребительская инфляция (октябрь)
- Core CPI: (м/м) 0,3% (пред: 0,3%); (г/г) — (пред: 2,4%):
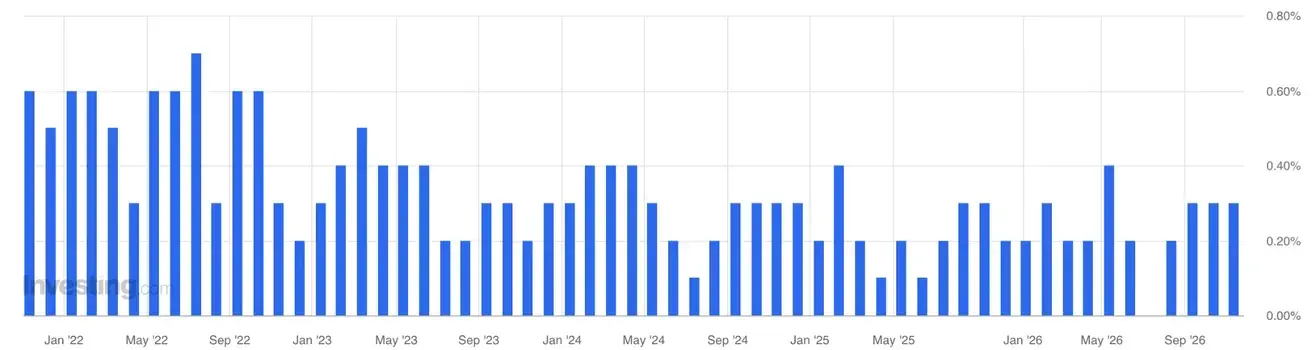
- CPI: (м/м) 0,4% (пред: 0,6%); (г/г) — (пред: 3,4%):
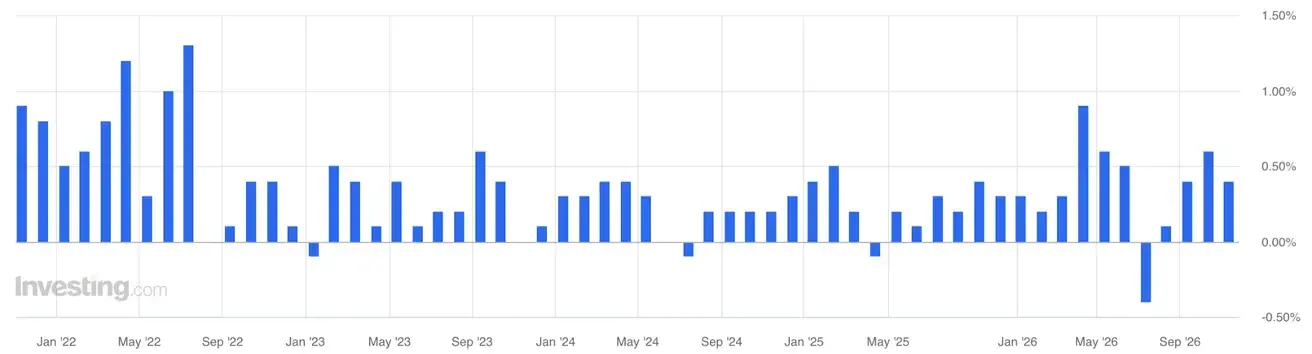
Бюро статистики труда США (BLS) объяснило, что в октябре 2025 года из-за приостановки финансирования федерального правительства не собирались данные CPI по большинству категорий. Поэтому для октября 2026 года отсутствует корректная база сравнения «октябрь 2025 / октябрь 2026». В ноябре 2026 года годовые показатели должны снова появиться.
Индексы цен производителей (октябрь)
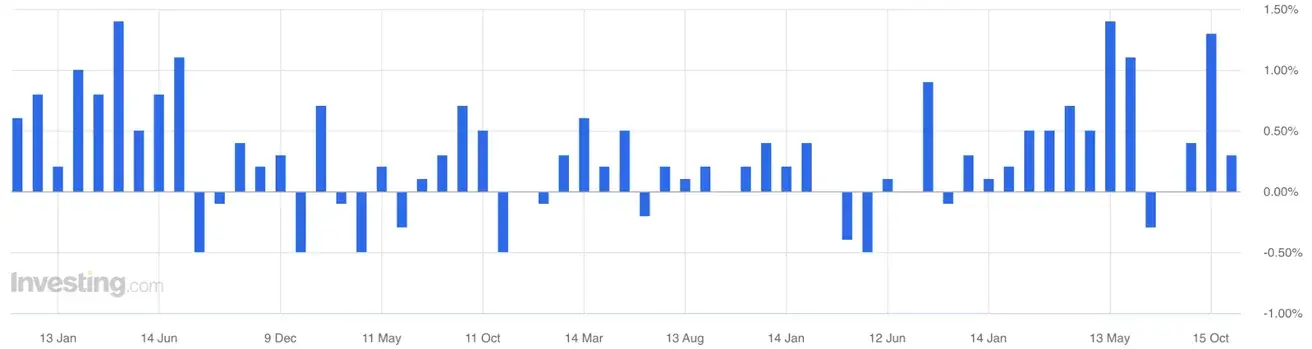
- PPI (м/м): 0,3%, (пред: 1,4% пересмотр):
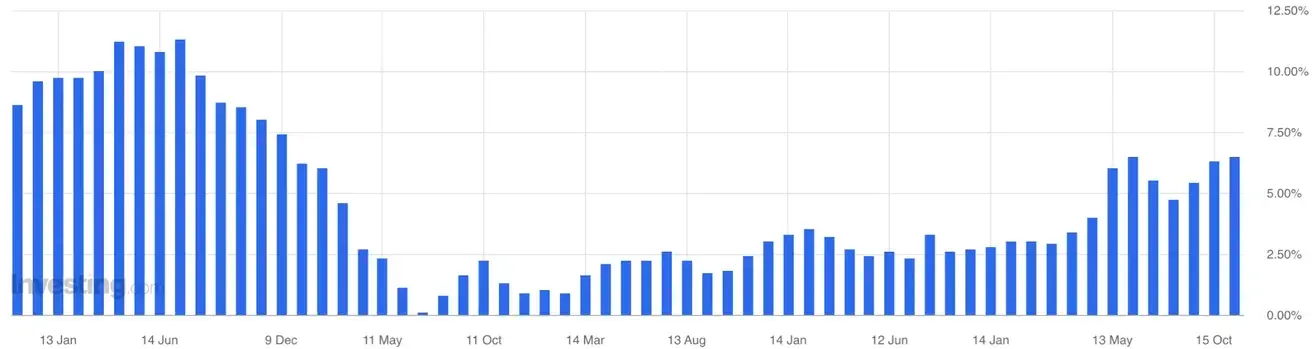
- PPI (г/г): 6,3%, (пред: 6,5%):
- Core PPI (м/м): 0,3%, (пред: 0,8% пересмотр):
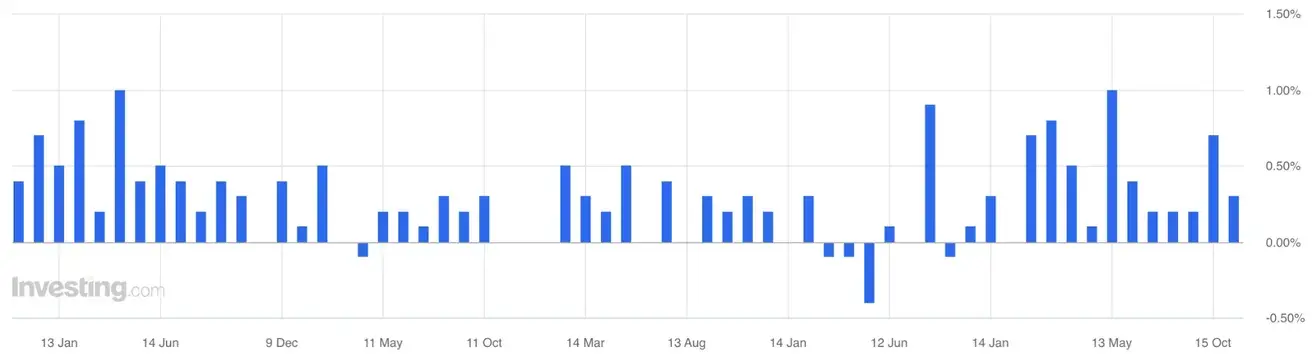
- Core PPI (г/г): 5,0%, (пред: 5,0%):
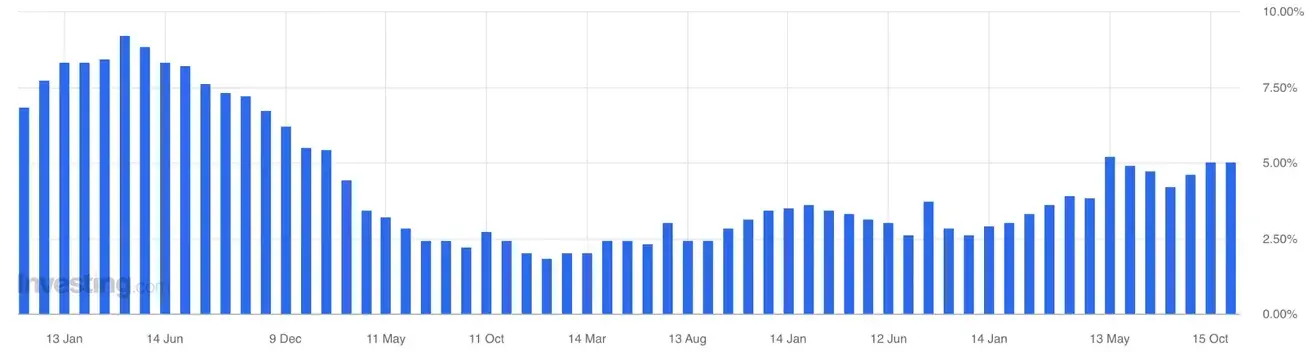
Инфляционные ожидания (Michigan) (октябрь)
- 12-месячная ожидаемая инфляция: 4,3% (пред: 4,7%);
- 5-летняя ожидаемая инфляция: 3,4% (пред: 3,5%).
Инфляционный ориентир ФРС: ценовой индекс расходов на личное потребление (сентябрь):
- Core PCE: м/м 0,3% (пред: 0,2%); г/г 3,1% (пред: 3,0%);
- PCE: м/м 0,5% (пред: 0,3%); г/г 3,6% (пред: 3,4%).
ВВП (Бюро экономического анализа США, BEA) 3Q26 (кв/кв), предварит. оценка: 3,4% (2Q26: 2,2%).
Индикатор GDPNow («текущая» версия официальной оценки до ее публикации) от Федерального резервного банка Атланты (3Q2026): 3,7% (пред: 3,4%).
Индексы деловой активности (PMI) от S&P Global (октябрь)
(выше 50 — расширение экономики, ниже — замедление)
- В секторе услуг: 56,1 (пред: 58,8);
- В производственном секторе: 54,9 (пред: 56,0);
- Composite: 55,9 (пред: 58,4).
Рынок труда в США (BLS) (октябрь)
- Уровень безработицы 4,1% (пред: 4,2%);
- Общее число лиц, получающих пособия по безработице в США: 1697К (пред: 1718К);
- Число первичных заявок на получение пособий по безработице: 200К (пред: 189К);
- Изменение числа занятых в несельскохозяйственном секторе (Nonfarm Payrolls): 165К (пред: 60К, пересмотр);
- Изменение числа занятых в частном несельскохозяйственном секторе: 159К (пред: 78К, пересмотр);
- Средний почасовой заработок (г/г): 3,1% (пред: 3,2%, пересмотр) — замедлился, что позитивно с точки зрения инфляционного давления;
- Число открытых вакансий на рынке труда JOLTS: 7,523M (пред: 7,271M).
Денежно-кредитная политика и долговой рынок США
Риторика представителей ФРС
- Мишель Боуман (член Совета управляющих ФРС, член FOMC, 10 ноября) — риторика скорее ястребиная: инфляция остается более устойчивой, чем ожидалось, экономика и рынок труда держатся крепко. Боуман допускает дальнейшее ужесточение, но подчеркивает необходимость учитывать уже ужесточившиеся финансовые условия и риски вокруг AI-capex и энергетики;
- Остин Гулсби (президент ФРБ Чикаго, член FOMC, 9 и 12 ноября) — заметно более обеспокоен инфляцией: назвал ее динамику «тревожной» и отдельно указал, что бурное строительство дата-центров может уже перегревать спрос, повышая цены на оборудование, землю, строительство и энергию;
- Томас Баркин (президент ФРБ Ричмонда, член FOMC, 9 ноября) — инфляция для него остается главным риском, но он выступает за осторожное принятие решений: заранее не определяет шаг на декабрьском заседании и хочет дождаться новых данных по инфляции и занятости;
- Кристофер Уоллер (член Совета управляющих ФРС, член FOMC, 10 ноября) — один из наиболее ястребиных сигналов недели: экономика растет сильно, рынок труда близок к полной занятости, а инфляция слишком высокая. По его мнению, дальнейшее ужесточение потребуется скорее раньше, чем позже, хотя повышать ставку необязательно на каждом заседании;
- Сьюзан Коллинз (президент ФРБ Бостона, 13 ноября) — ястребиный сигнал: заявила, что дальнейшее повышение ставки выглядит необходимым, а траектория политики может оказаться несколько жестче, чем она предполагала ранее, из-за устойчивой инфляции;
- Филип Джефферсон (заместитель председателя Совета управляющих ФРС, 13 ноября) — отметил устойчивую экономику и рынок труда, но инфляцию выше цели; главным ориентиром для дальнейшей политики считает именно траекторию инфляции. Отдельно отметил, что AI может повысить производительность и потенциально нейтральную ставку.
Итог недели: риторика ФРС заметно сместилась в ястребиную сторону.
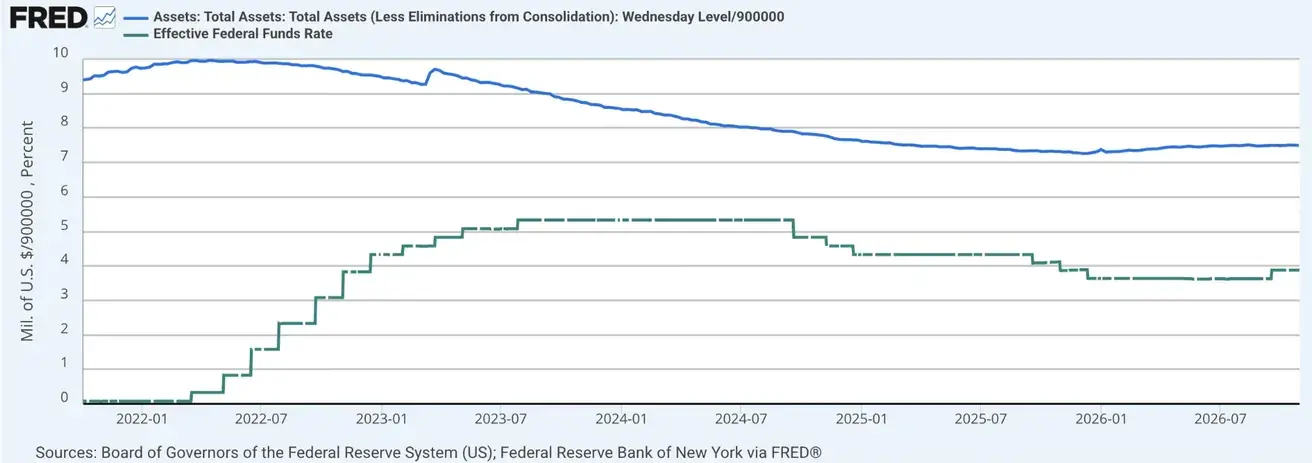
- Процентная ставка по федеральным фондам (EFFR): 3,75–4,00%;
- Баланс ФРС: $6,758 трлн: +3,41% с момента остановки QT ($6,535 трлн):
Fedwatch
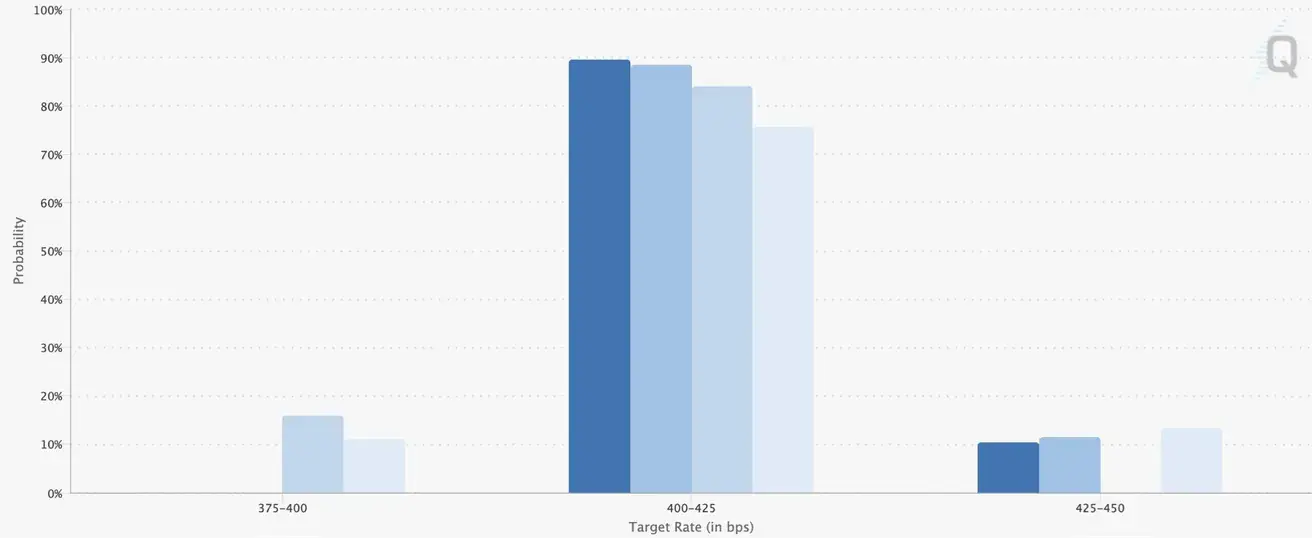
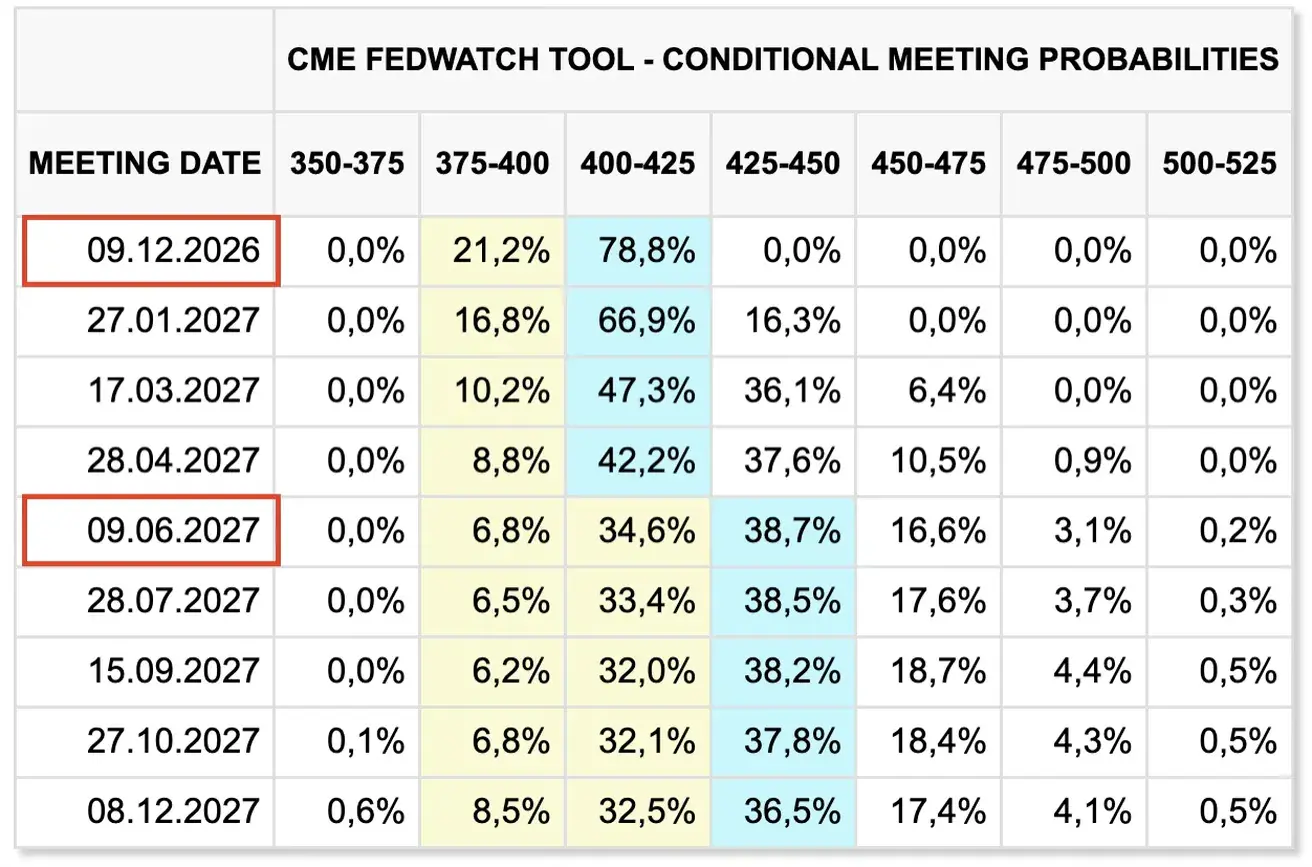
- На следующее заседание (9 декабря) преобладает вероятность повышения ставки на 0,25% и составляет 89,69% (неделей ранее: 78,83%, две недели назад: 70,74%):
- На следующие 12 месяцев ожидания ухудшились: 3 шага повышения ставки по 0,25% до диапазона 4,50–4,75% с повышением на каждом следующем заседании:
Сегодня:
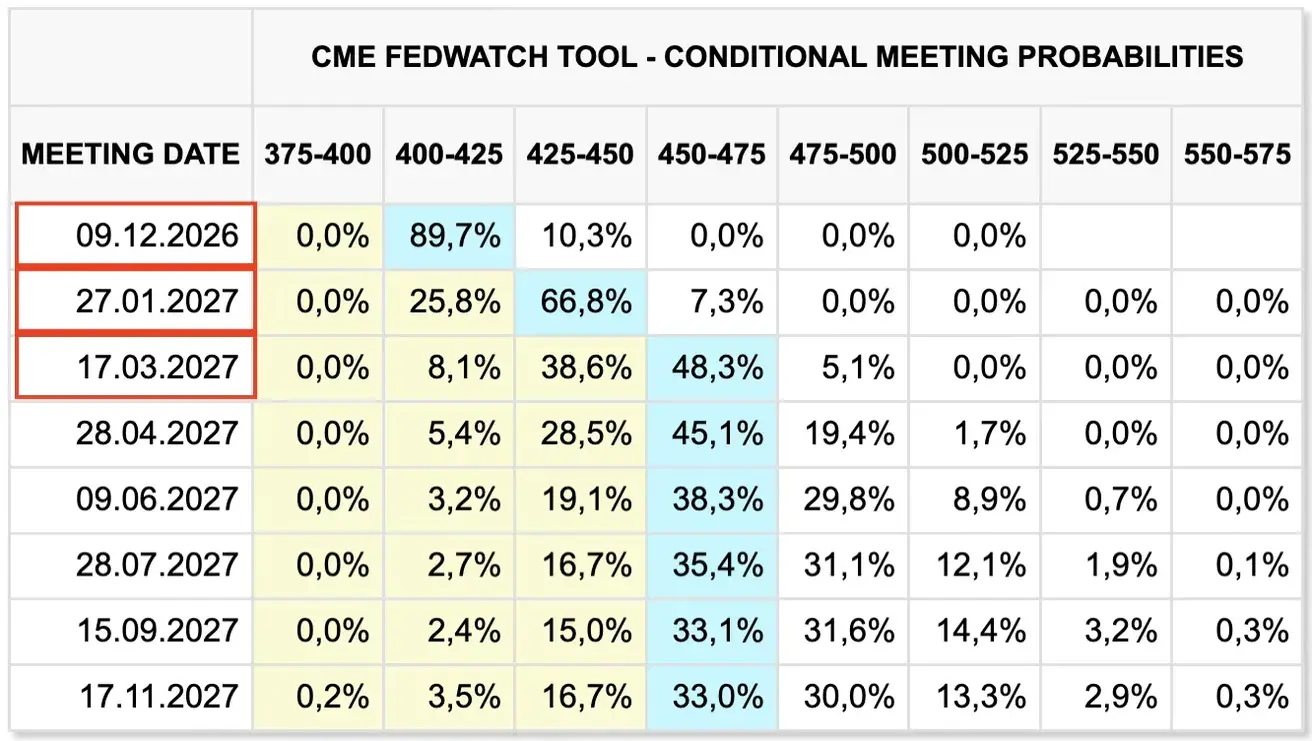
Неделей ранее:
Долговой рынок США
Рост доходностей
Негативный фактор — ожидания повышения ставки, а также слабый спрос на новые размещения Treasuries. На неделе прошел крупный refunding: $58 млрд 3-леток, $42 млрд 10-леток и $25 млрд 30-леток.
Аукцион 3-летних бумаг был слабым: bid-to-cover 2,53 — минимум с августа 2025 года. 10-летний тоже просел до 2,46 против 2,77 месяцем ранее, а 30-летний — до 2,36 против 2,54.
Доходности:
- Аукцион по размещению 3-месячных казначейских векселей: 4,060% (пред: 4,040%);
- Аукцион по размещению 6-месячных казначейских векселей: 4,145% (пред: 4,150%);
- Аукцион по размещению 3-летних казначейских облигаций: 4,627% (пред: 4,932%);
- Аукцион по размещению 10-летних казначейских облигаций: 5,020% (пред: 5,300%);
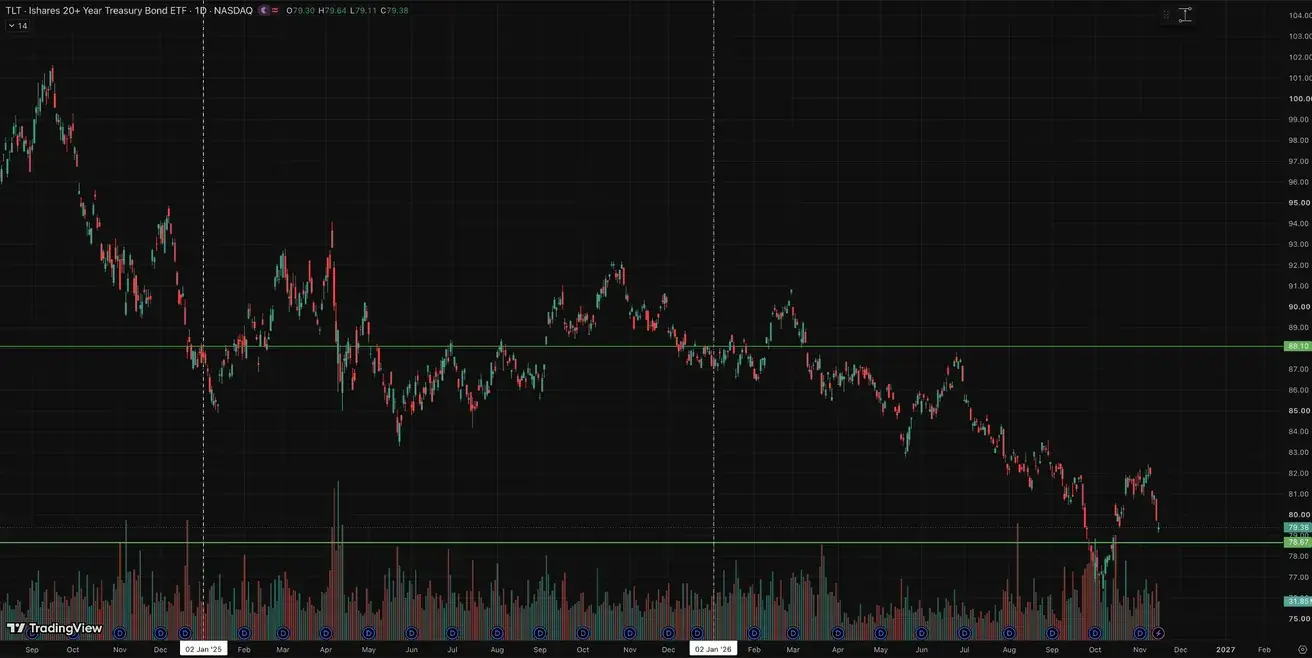
Казначейские облигации 20+ (ETF TLT): по итогу недели: -3,10% (закрытие недели $79,38); с начала года: -9,93%.
Доходности и спреды
- Market Yield on U.S. Treasury Securities at 10-Year Constant Maturity: 5,15% (пред: 4,88%);
- Доходность 2-летних облигаций: 4,87% (пред: 4,54%):
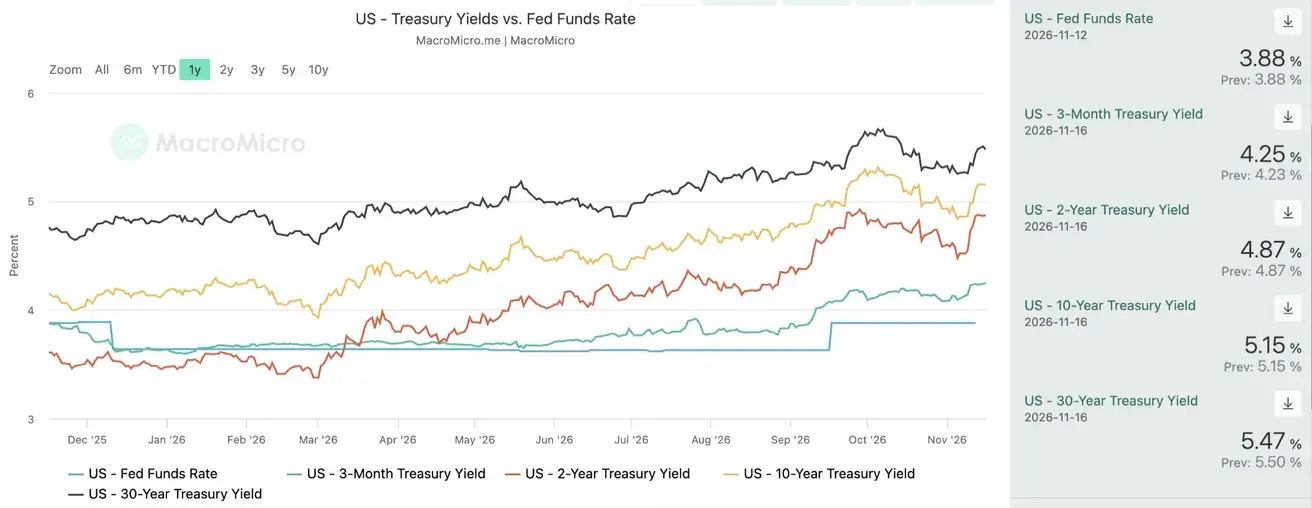
- Спред доходности между 10-летними и 2-летними государственными облигациями США составляет 28 базисных пунктов (пред: 34);
- Спред доходности между 10-летними и 3-месячными государственными облигациями США составляет 90 базисных пунктов (пред: 76).
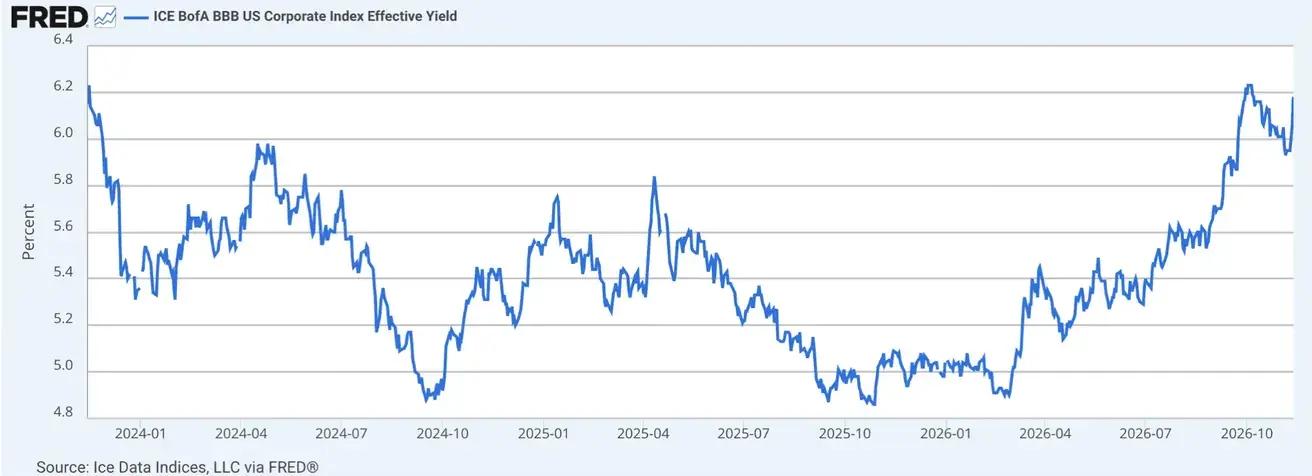
- ICE BofA BBB US Corporate Index Effective Yield: 6,18% (пред: 5,93%):
Кривая доходностей по государственному долгу США
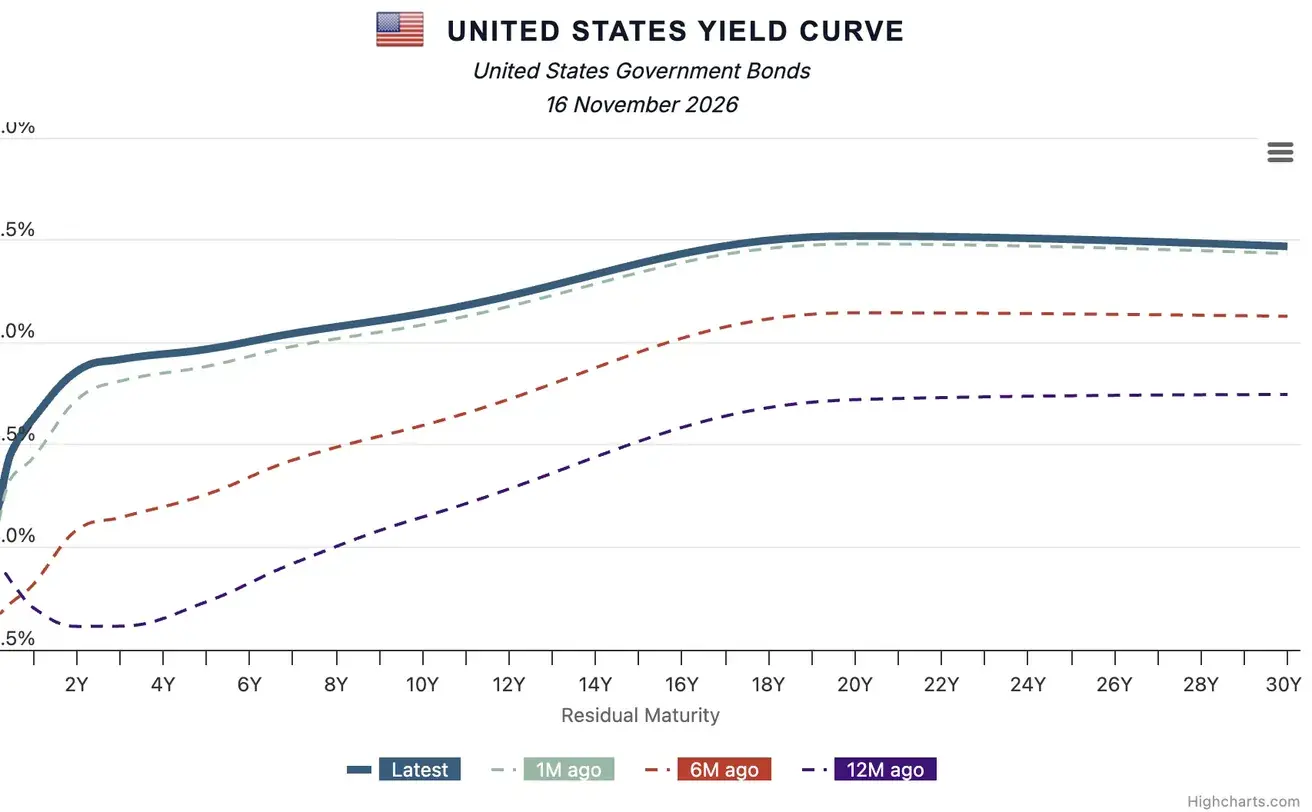
Стоимость 5-летнего кредитного дефолтного свопа (CDS) США (страховка от дефолта): 35,31 б.п. (против 34,87 б.п. на прошлой неделе).
Фондовый рынок США
Бенефициарами стали энергетический и защитные секторы. Аутсайдерами — технологический сектор, базовые материалы и промышленность.
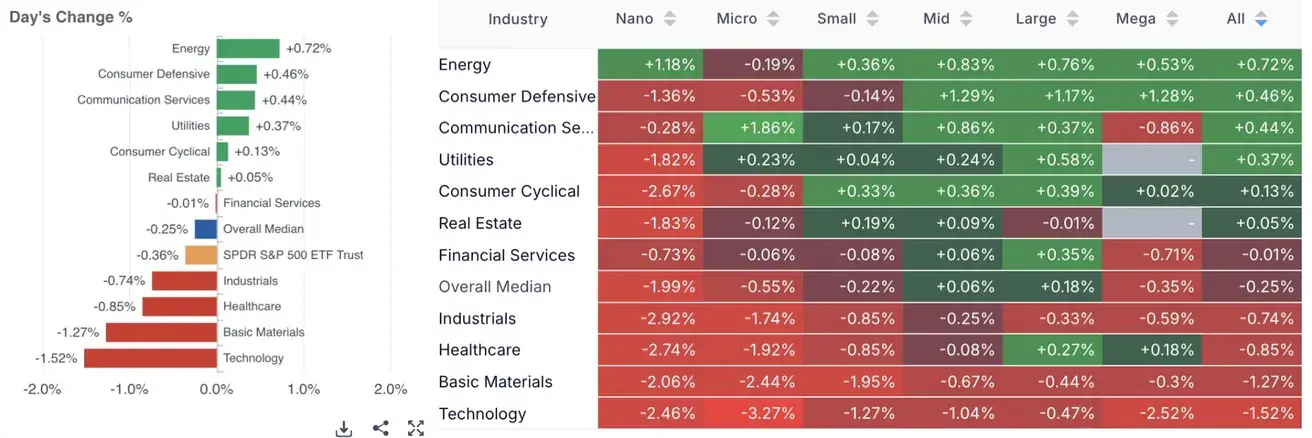
Фондовые индексы
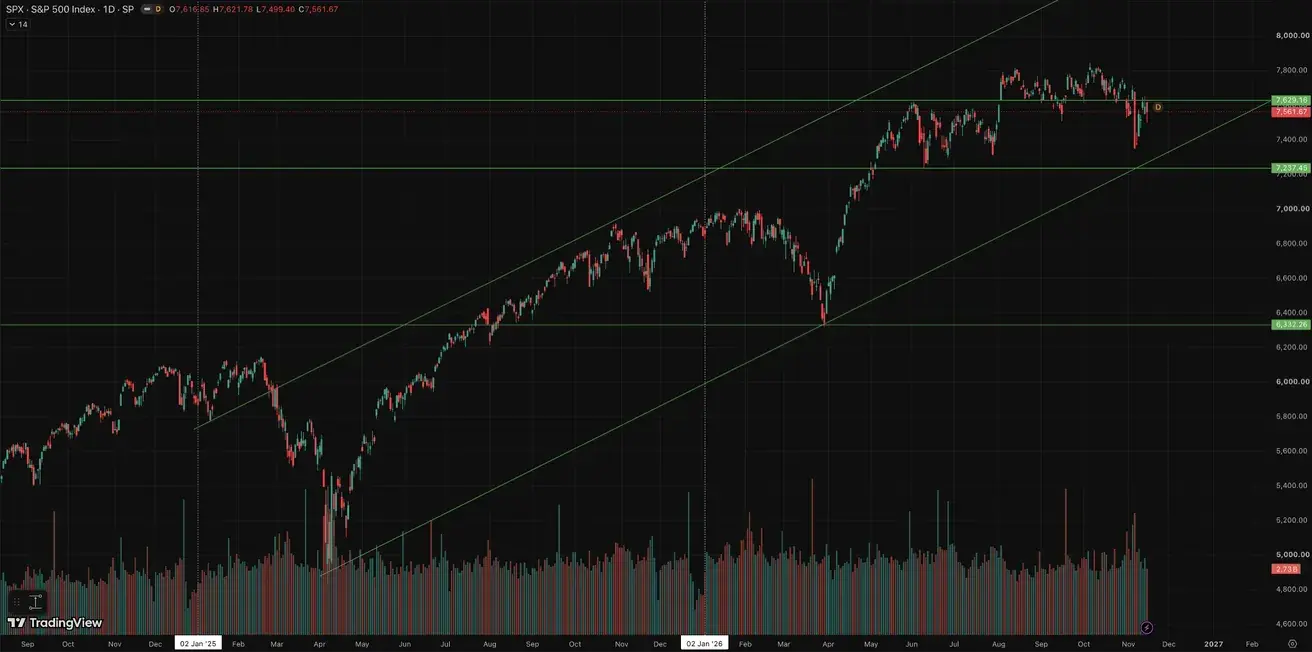
Индекс S&P 500: по итогу недели: +2,51% (закрытие недели 7561,67); с начала года: +10,46%:
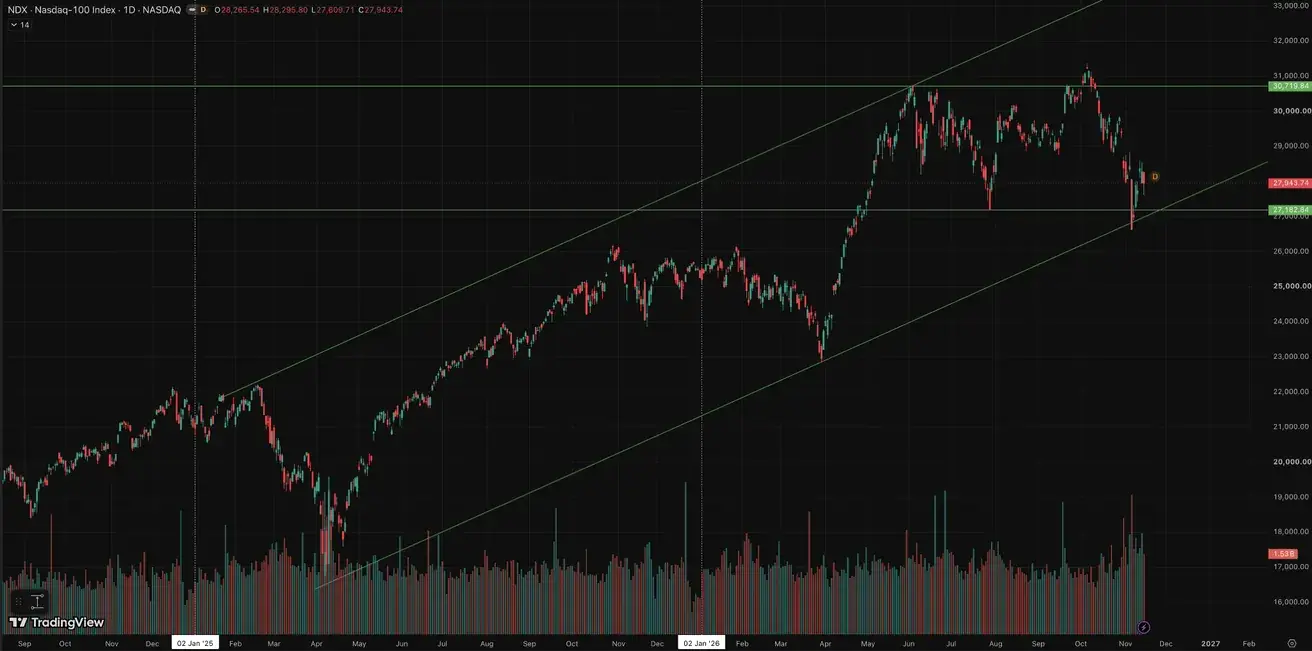
Nasdaq 100: по итогу недели: +3,53% (закрытие недели 27943,74); с начала года: +10,67%:
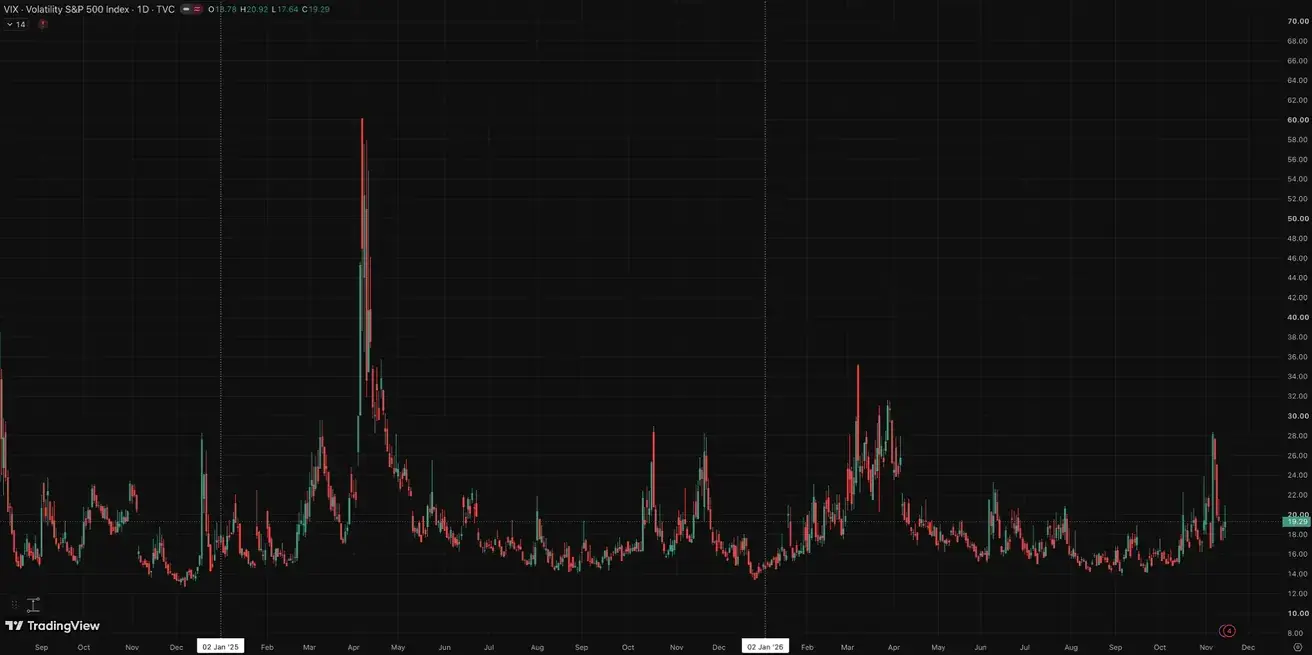
VIX (индекс волатильности): закрытие недели 19,29 пункта:
Отчётность тех-компаний 9-13 ноября
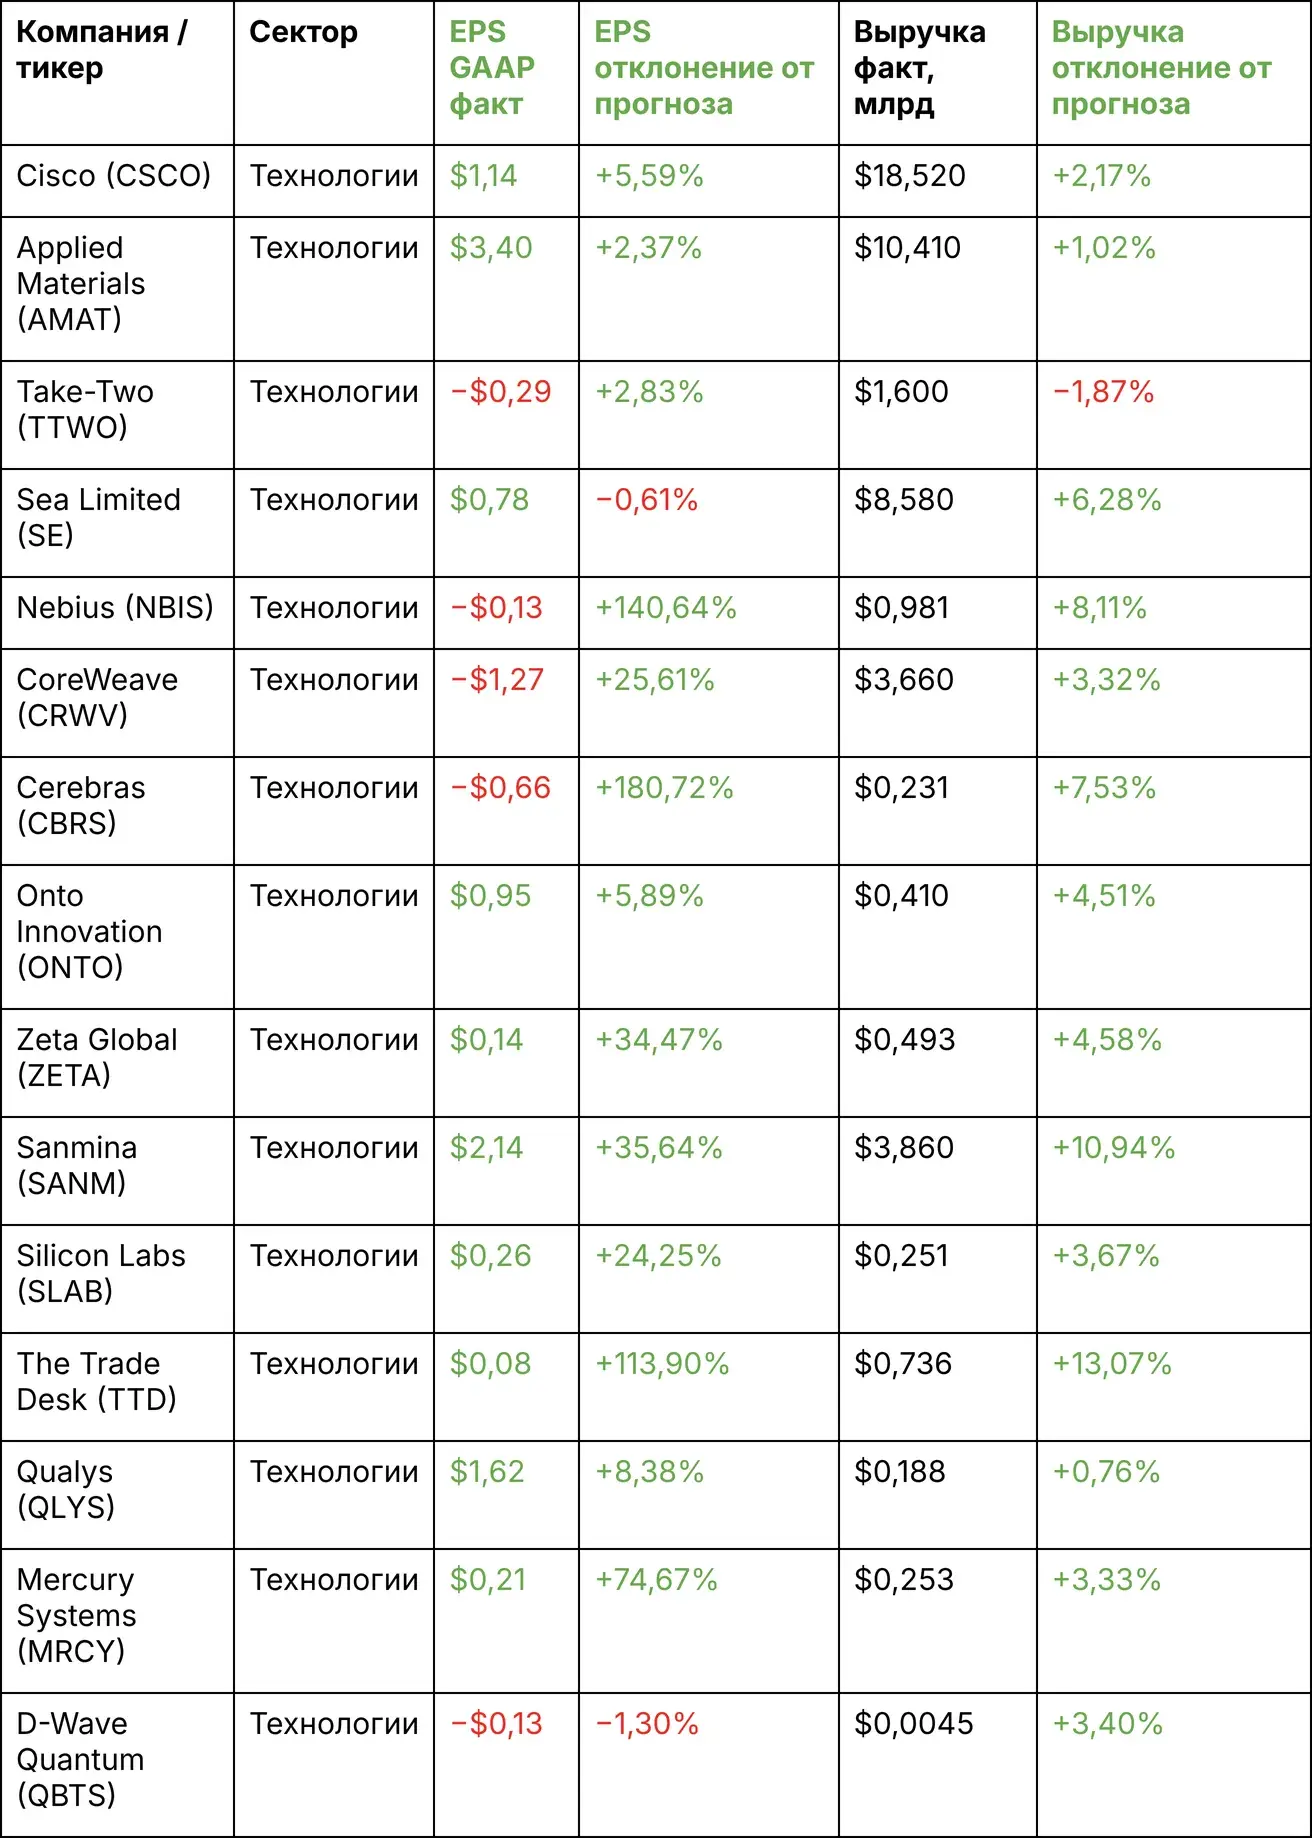
Комментарии:
Динамика: позитивная
За последнюю неделю Американский технологический сектор вырос примерно на 2,7%, а все Американские компании в выборке кроме Take Two и D-Wave Quantum продемонстрировали хорошие финансовые результаты. По сравнению с предыдущей неделью, показатели по прибыли у компаний сейчас намного выше: особенно примечательны показатели EPS Surprise компаний Cerebras, TTD, Nebius и Mercury Systems. Однако из-за того, что технологический рынок сейчас более волатилен, 4 из 13 Американских компаний в выборке показали негативные результаты на этой неделе (зато их компенсируют трёхзначные EPS Surprise). Отчётность Cisco, Applied Materials, CoreWeave и Sanmina указывают на сохраняющийся высокий спрос на ИИ-инфраструктуру, облачные вычисления, сетевое оборудование и полупроводниковые технологии.
Учитывая контекст победы Демократов на общих выборах в США 5 ноября, что вызывает опасения у многих инвестирующих в технологические акции, динамика у технологического сектора явно позитивная.
Прогнозы компаний:
В целом прогнозы преимущественно позитивные: большинство компаний, опубликовавших прогнозы, ожидают роста выручки, сохранения высокого спроса или дальнейшего расширения бизнеса, особенно в сфере ИИ, облачной инфраструктуры и полупроводников. Тем не менее у ряда компаний присутствуют отдельные слабые направления или факторы давления:
- Cisco повысила годовой прогноз выручки, однако ожидает небольшого последовательного снижения скорректированной EPS в следующем квартале;
- CoreWeave повысила прогноз выручки на 2026 год, однако высокие капитальные затраты и ожидаемые процентные расходы в IV квартале продолжают создавать давление на чистую прибыль;
- Nebius немного снизила прогноз выручки на 2026 год из-за переноса части доходов на 2027 год, несмотря на сохраняющийся высокий спрос на ИИ-инфраструктуру;
- Sanmina ожидает роста годовой выручки, но прогнозирует снижение скорректированной квартальной EPS с $4,43 до $3,50–3,85;
- Qualys повысила годовой прогноз выручки, однако ожидает снижение скорректированной EPS в IV квартале.
(Дополнительно): Silicon Labs объявила о своём поглощении компанией Texas Instruments, планируемого на первую половину 2027 года (TI купит SL).
Еврозона
Основные тезисы:
- ЕЦБ — риторика умеренно ястребиная, но без сигнала о необходимости агрессивного повышения ставок. Регулятор признает инфляционные риски, одновременно учитывая охлаждающее воздействие уже ужесточившихся финансовых условий;
- На фоне конфликта на Ближнем Востоке ЕЦБ пересмотрел в сторону понижения свои прогнозы по ВВП и повысил прогноз по инфляции на ближайшие годы.
Тезисы из заседаний и выступлений представителей ЕЦБ:
Экономический бюллетень ЕЦБ (12 ноября) — подтверждена прежняя картина: инфляция остается выше цели, но рост экономики слабый; финансовые условия уже достаточно жесткие. То есть ЕЦБ сохраняет осторожно-ястребиный, но не агрессивный подход.
Филип Лейн (член Исполнительного совета ЕЦБ, 10 ноября) — речь была в основном о коммуникации денежно-кредитной политики. Главный тезис: рынки реагируют не только на саму ставку, но и на то, как ЕЦБ объясняет будущую траекторию инфляции и политики; качественная коммуникация помогает управлять ожиданиями и финансовыми условиями. Нового сигнала по ставке почти не было.
Изабель Шнабель (член Исполнительного совета ЕЦБ, 13 ноября) — выступление «Made in Europe» было посвящено конкурентоспособности Европы, инвестициям, технологическому отставанию и геополитической фрагментации. Главный тезис: Европа не обречена на стагнацию, но ей нужны более глубокие рынки капитала, инвестиции и повышение производительности. Монетарный сигнал был вторичным.
Еврогруппа (9 ноября): министры финансов еврозоны обсуждали инфляцию, бюджетные перспективы и макроэкономическую ситуацию, а также цифровой евро и риски банковского сектора. Главный фон — сохраняющаяся инфляционная неопределенность при слабом росте и необходимости держать фискальную дисциплину.
ECOFIN (9 ноября и отдельное бюджетное заседание 10 ноября) — обсуждались экономические последствия войны, бюджетные правила, Recovery Fund и упрощение регулирования; 10 ноября согласовали параметры бюджета ЕС на 2027 год: €199,7 млрд обязательств и €211,5 млрд платежей, с приоритетами по безопасности, Украине и устойчивости экономики.
Макростатистика
Процентные ставки
- Ставка по депозитам: 2,50% (пред: 2,50%);
- Ставка маржевого кредитования: 2,90% (пред: 2,90%) (по ней банки могут брать у регулятора кредиты овернайт);
- Краткосрочная (ключевая) ставка: 2,65% (пред: 2,65%).
Инфляция: индекс потребительских цен (октябрь, предварительная оценка)
- Core CPI: (м/м) 0,3% (пред: 0,2%); (г/г) 2,5% (пред: 2,5%):
- CPI: (м/м) 0,4% (пред: 0,6%); (г/г) 4,0% (пред: 3,8%).
Индекс цен производителей (PPI) (октябрь)
- м/м: 2,5% (пред: 2,0%); г/г: 11,1% (пред: 8,3%).
ВВП 3Q26 (предварительная оценка)
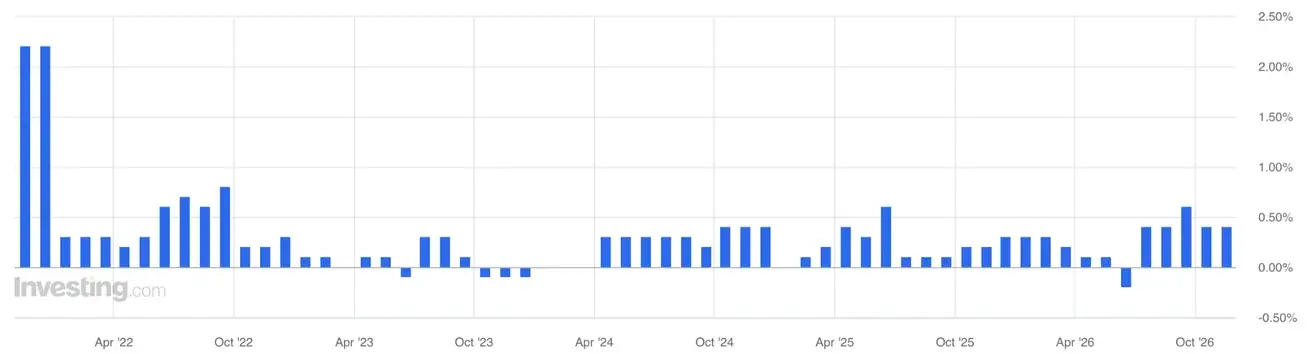
- кв/кв: 0,4% (пред: 0,6%):
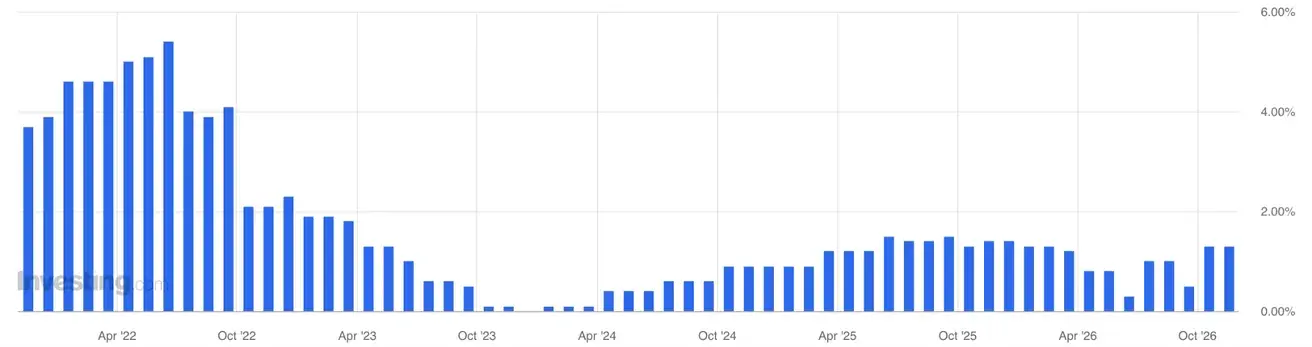
- г/г: 1,3% (пред: 1,2%, пересмотр):
Сальдо торгового баланса (USD) (г/г): -16,1 млрд (пред: 10,7 млрд);
Объем промышленного производства (сентябрь): (м/м) -0,5% (пред: -0,3%, пересмотр);
Уровень безработицы (сентябрь): 6,5% (пред: 6,4%);
Индекс доверия потребителей в еврозоне: -17,9 (пред: -16,8);
Индекс деловой активности (PMI) (сентябрь)
- В секторе услуг: 51,4 (пред: 53,0);
- В производственном секторе: 52,7 (пред: 52,9);
- S&P Global Composite: 51,7 (пред: 52,9).
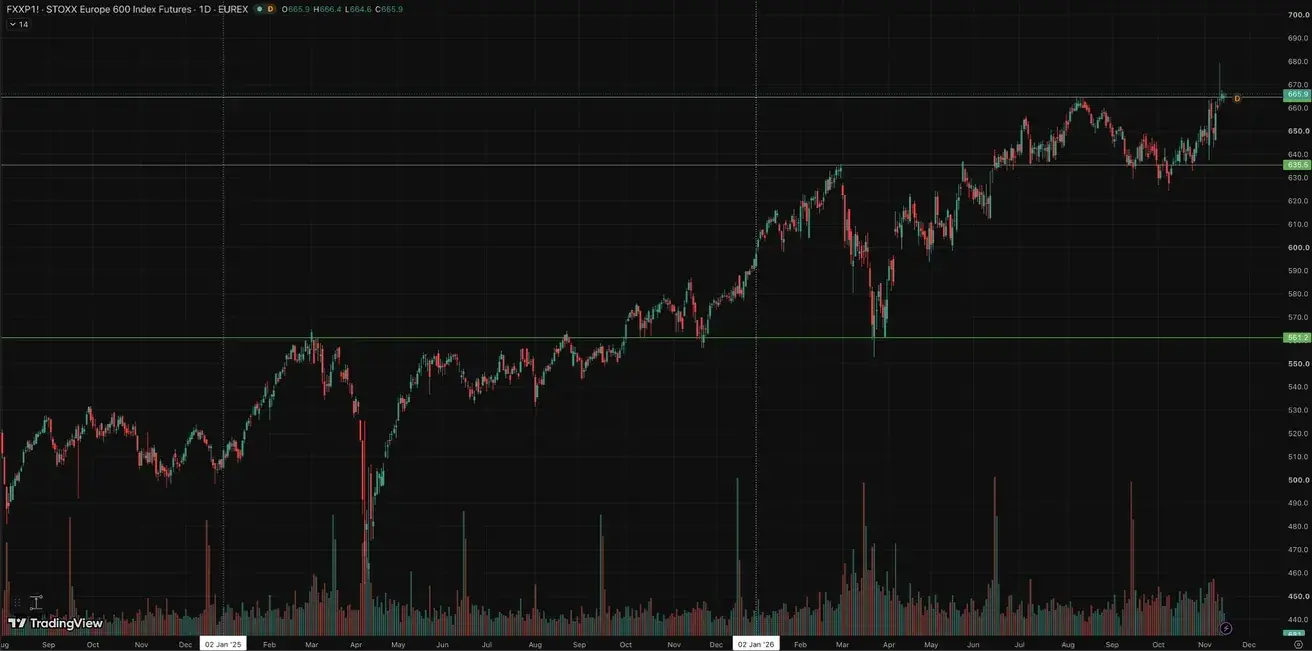
Euro Stoxx 600 (FXP1!): по итогу недели: +2,46%; (закрытие недели 665,1); с начала года: +11,78%:
Китай
Основные тезисы:
Экономика стабилизируется за счет экспорта, при этом внутренний спрос и инвестиции восстанавливаются; стимулирование носит точечный и осторожный характер.
- Ставки без изменений;
- Режим ДКП мягкий;
- Китай сообщил о сохранении фискальной поддержки экономического роста в рамках плана на 2026 год (стимулирование внутреннего спроса, оптимизация налоговых льгот и субсидий, модернизация промышленности).
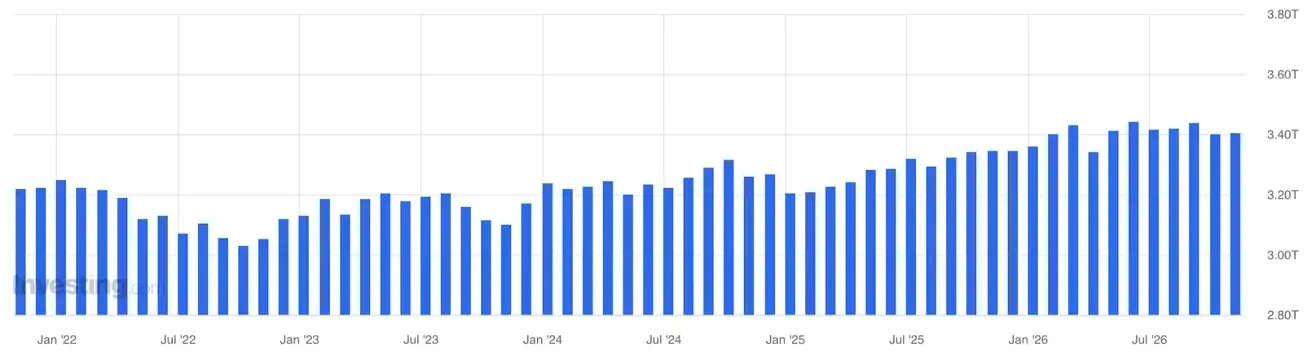
Международные валютные резервы в октябре практически не изменились и составили $3,405 трлн (+0,14% м/м). Стабильный объем резервов сохраняет значительный внешний буфер для экономики и не указывает на заметное давление на валютные резервы со стороны курса юаня.
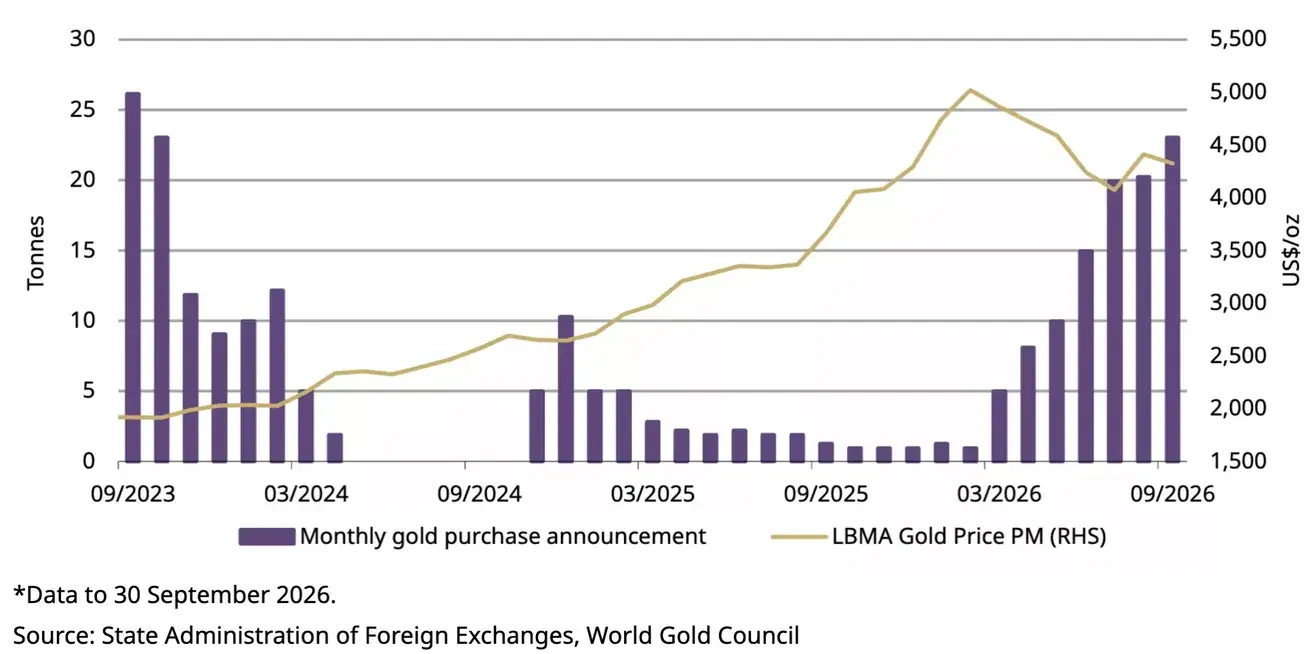
Народный банк Китая продолжает активно наращивать золотые резервы, причем покупки ускорились именно на фоне коррекции цены золота. В сентябре было приобретено около 23 тонн, за третий квартал — 63 тонны, а с начала года — 103 тонны. Октябрьские данные SAFE показывают продолжение покупок еще примерно на 26 тонн:
Китай продолжает диверсифицировать резервные активы: прямые вложения в U.S. Treasuries с начала 2026 года сократились примерно на $105 млрд.
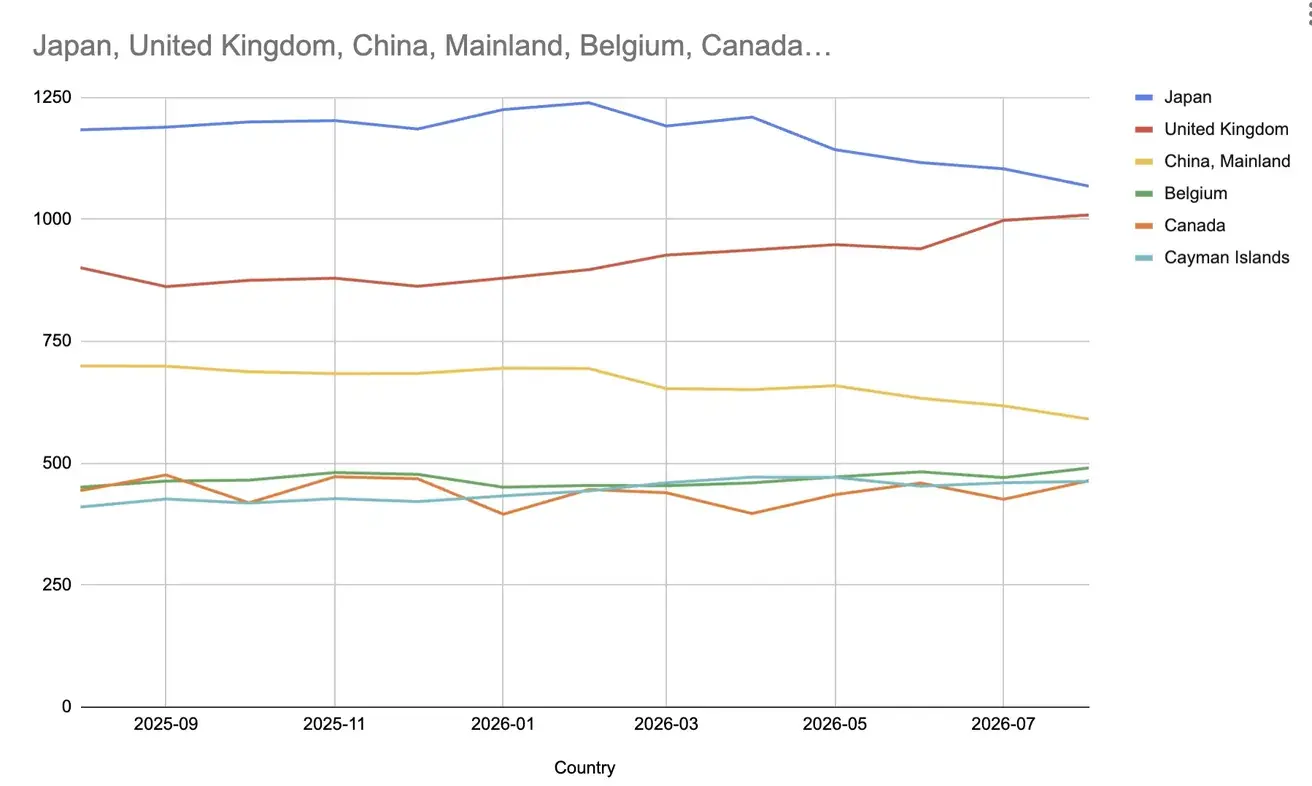
* график построен по данным ticdata.treasury.gov
Ключевой тренд — не сокращение резервов, а их перераспределение. Китай сохраняет крупный внешний буфер, но продолжает менять его структуру: наращивает золото и снижает прямую экспозицию на Treasuries.
Макростатистика
Процентные ставки
- 1Y Loan Prime Rate (среднесрочное кредитование): 3,00%;
- 5Y Rate (пятилетняя ставка, влияет на ипотеку): 3,50%.
Инфляционные показатели (октябрь)
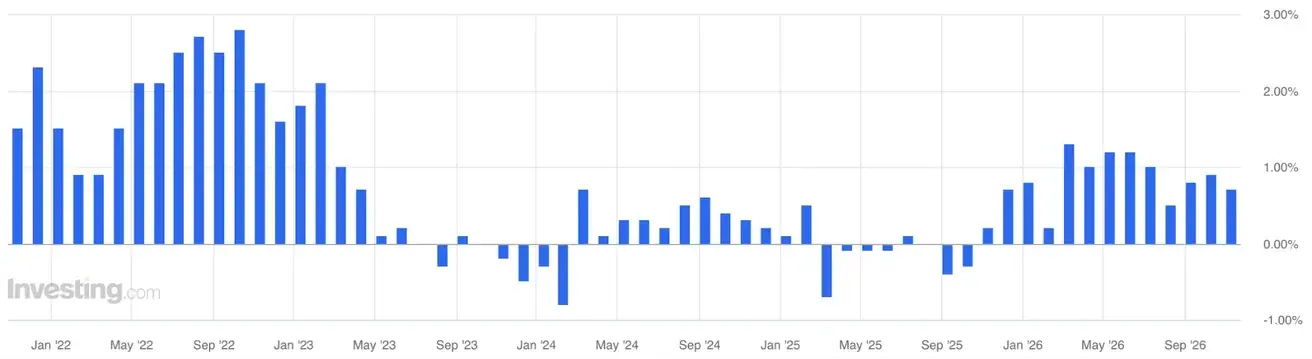
CPI в октябре замедлился до 0,7% г/г, а базовая инфляция до 0,8%. При этом продукты питания подешевели на 2,9% г/г, услуги выросли лишь на 0,7%, то есть сильного внутреннего ценового импульса со стороны потребителя пока не видно.
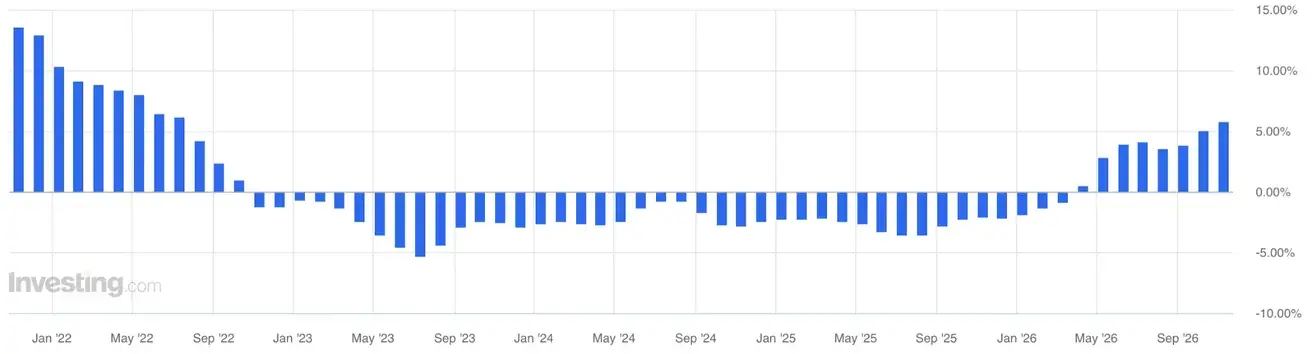
А вот PPI ускорился до 5,7% г/г, причем рост почти полностью сосредоточен в производственных ресурсах: средства производства +7,4%, добыча +27,9%, сырье +11,6%. Закупочные цены производителей выросли еще сильнее — на 7,9%, в том числе топливо и энергия +18,6%, химическое сырье +16,8%.
Таким образом, инфляция в Китае по-прежнему идет прежде всего со стороны издержек: основное давление формируется в добыче, сырье и энергетике, а слабая передача роста издержек в конечные цены указывает на сохраняющуюся слабость внутреннего спроса и давление на маржу производителей.
- Индекс потребительских цен (CPI): м/м 0,2% (пред: 0,4%); г/г 0,7% (пред: 0,9%):
- Индекс цен производителей (PPI): (г/г) 5,7% (пред: 5,0%):
Торговый баланс (октябрь)
Внешняя торговля Китая остается очень сильной, но октябрьская динамика стала более сбалансированной.
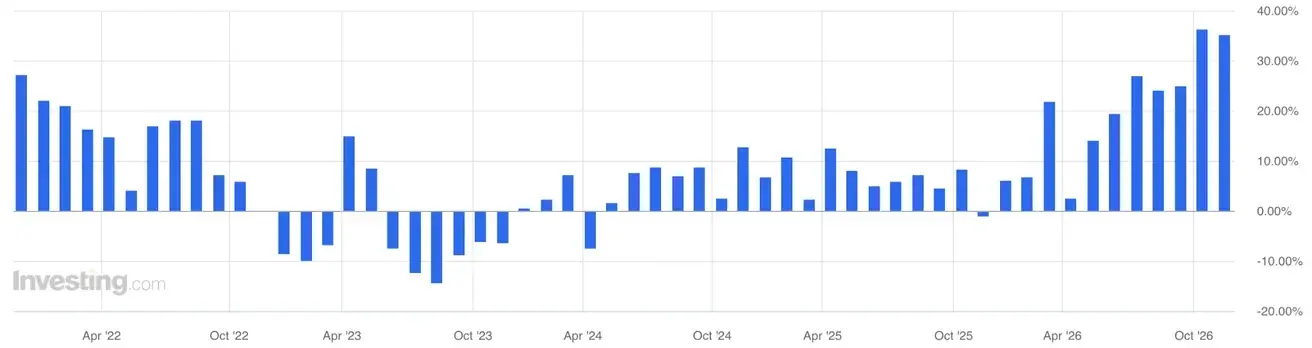
Экспорт вырос на 35,2% г/г (то есть почти сохранил сентябрьский темп 36,3%). Это подтверждает, что внешний сектор по-прежнему остается одним из главных драйверов экономики.
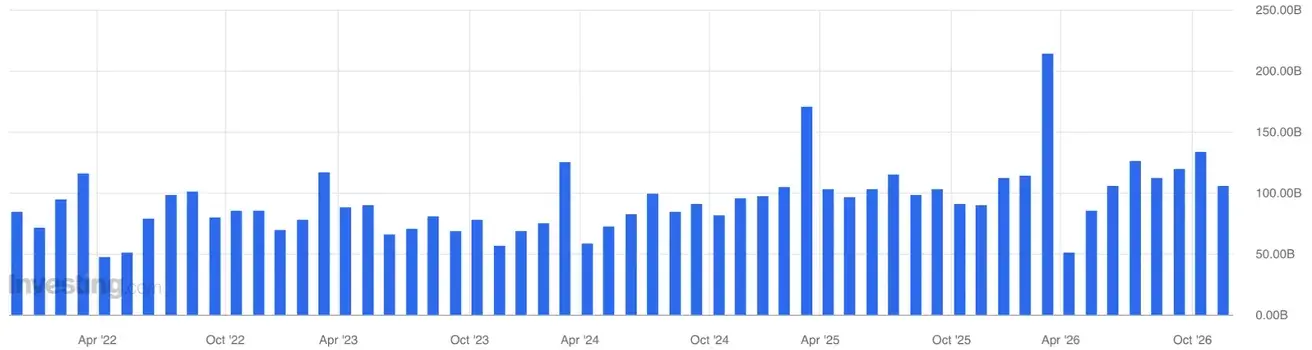
Импорт вырос на 41,6% г/г (против 31,0% месяцем ранее). За счет этого торговый профицит снизился до $105,3 млрд с $133,5 млрд в сентябре. То есть снижение профицита произошло не из-за обвала экспорта, а прежде всего из-за резкого ускорения импорта.
С одной стороны, можно было бы сказать, что рост импорта означает рост внутреннего спроса, но в случае Китая это сейчас не так. Рост импорта идет не за счет потребительских товаров (автомобилей, электроники, продуктов и т. п.), а в основном за счет нефти, газа, металлов, полупроводников, компонентов и инвестиционных товаров. Это скорее отражает усиление промышленного цикла, пополнение запасов или подготовку к дальнейшему экспорту.
- Сальдо торгового баланса (USD) (г/г): 105,28 млрд (пред: 133,53 млрд):
- Объем импорта: (г/г) 41,6% (пред: 31,0%):
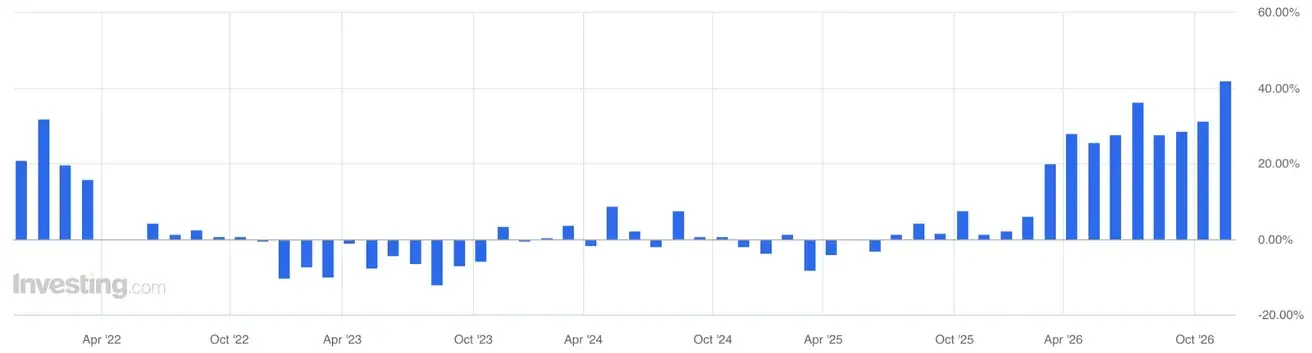
- Объем экспорта: (г/г) 35,2% (пред: 36,3%):
ВВП за 3Q2026
- кв/кв: 1,2% (пред: 0,9%);
- (г/г): 4,5% (пред: 4,3%).
Уровень безработицы (сентябрь): 5,2% (пред: 5,3%);
Объем промышленного производства (сентябрь) (г/г): 5,5% (пред: 5,2%);
Инвестиции в основной капитал (сентябрь) (г/г): -7,2% (пред: -6,7%);
Розничные продажи (сентябрь) (г/г): 1,1% (пред: 0,4%).
Индексы деловой активности (PMI) (октябрь)
- В производственном секторе: 49,3 (пред: 50,1);
- В непроизводственном секторе: 49,7 (пред: 50,2);
- Композитный индекс: 49,7 (пред: 50,7).
Фондовый рынок
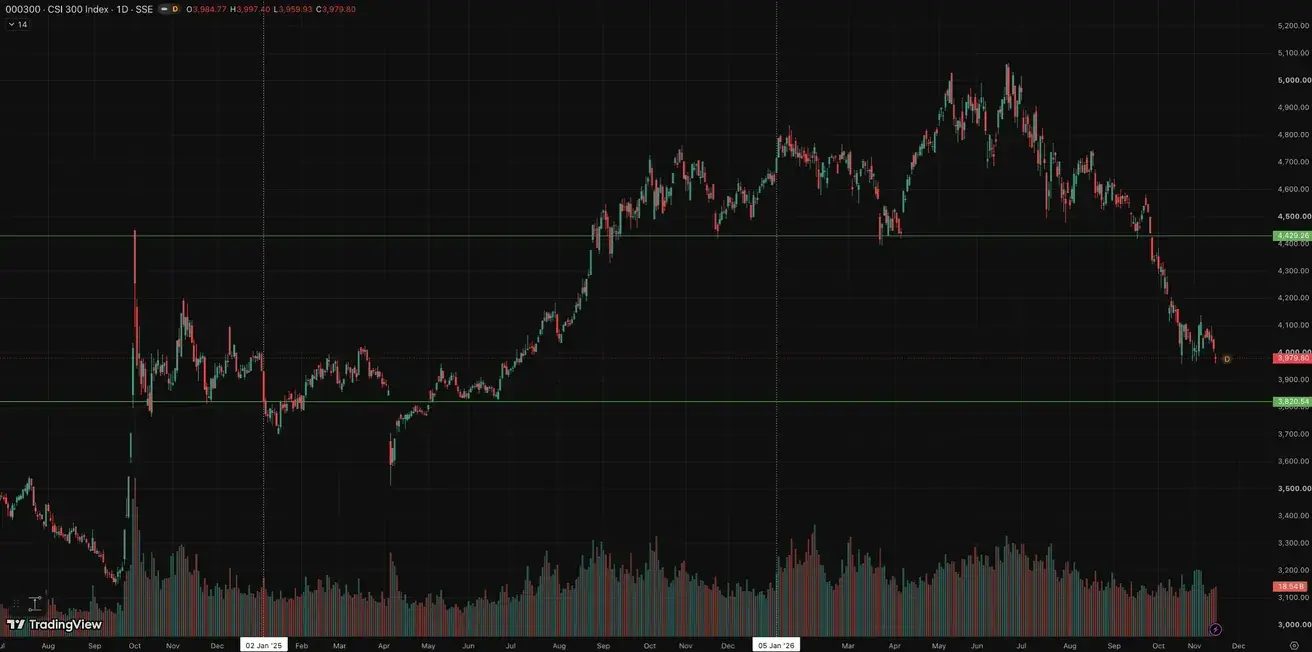
Отставка Хуанга стала для Китая не просто корпоративной новостью Nvidia, а новым политико-технологическим риском. Рынок начал закладывать вероятность более жестких ограничений США на поставки AI-чипов и доступ китайских компаний к вычислительной инфраструктуре, что усилило давление на китайский технологический сектор и стало одним из факторов снижения фондового рынка.
Индекс CSI 300 (000300.HK): по итогу недели: -0,94% (закрытие недели 4016,29); с начала года: -27,04%:
Товарный и валютный рынок
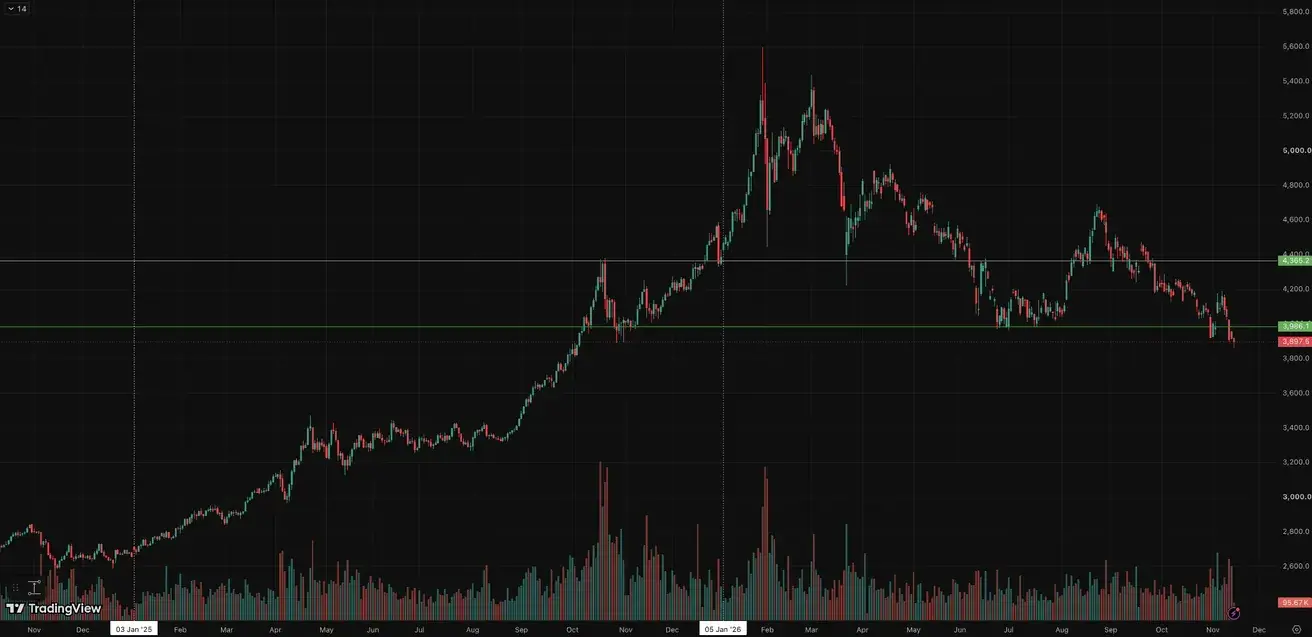
Фьючерс на золото (GC) — рост доллара и резкий рост доходностей снова оказывают давление на золото. По итогу недели: -4,30% (закрытие недели 3918,4 $/тр. унц.); с начала года: -9,55%.
Покупки золота центральными банками остаются концентрированными: основной спрос в 2026 году формируют Польша, Китай, Узбекистан, Казахстан и Чехия, тогда как крупнейшими продавцами остаются Турция и Россия. При этом Китай и Польша продолжают стратегическое наращивание резервов даже при высоких ценах на золото, что подтверждает долгосрочный характер диверсификации резервов.
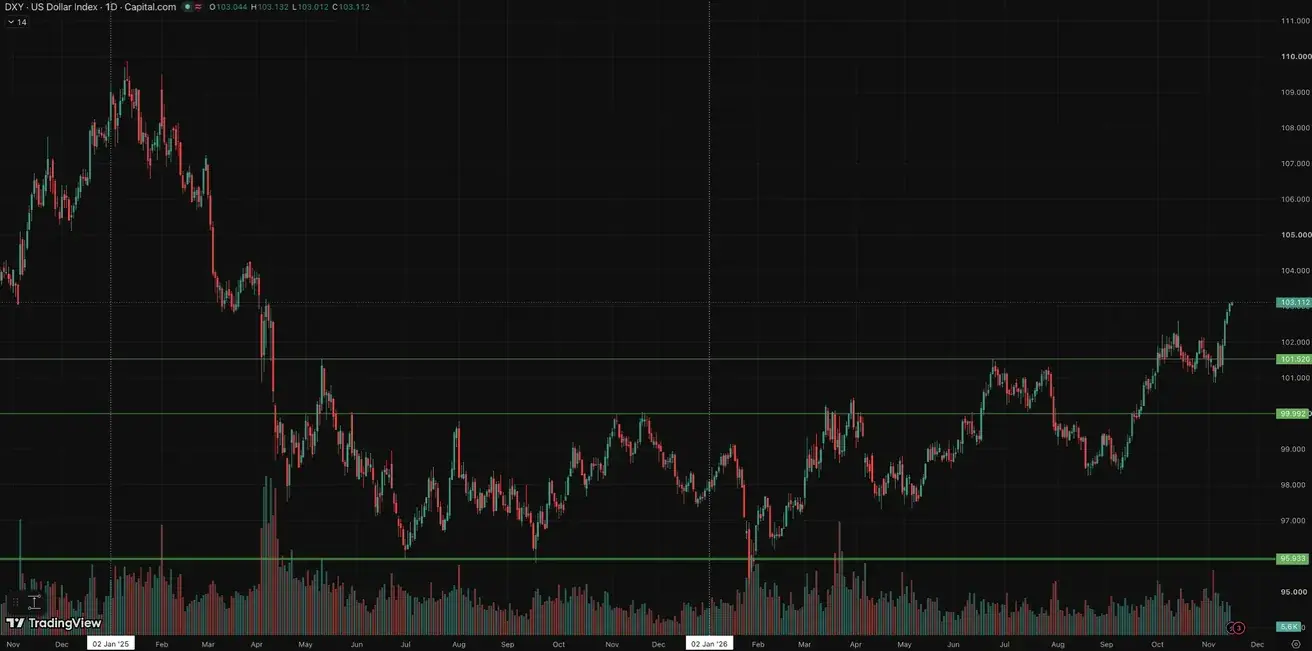
Фьючерс на индекс доллара (DXY) по итогу недели: +1,09% (закрытие недели: 103,076); с начала года: +5,18%.
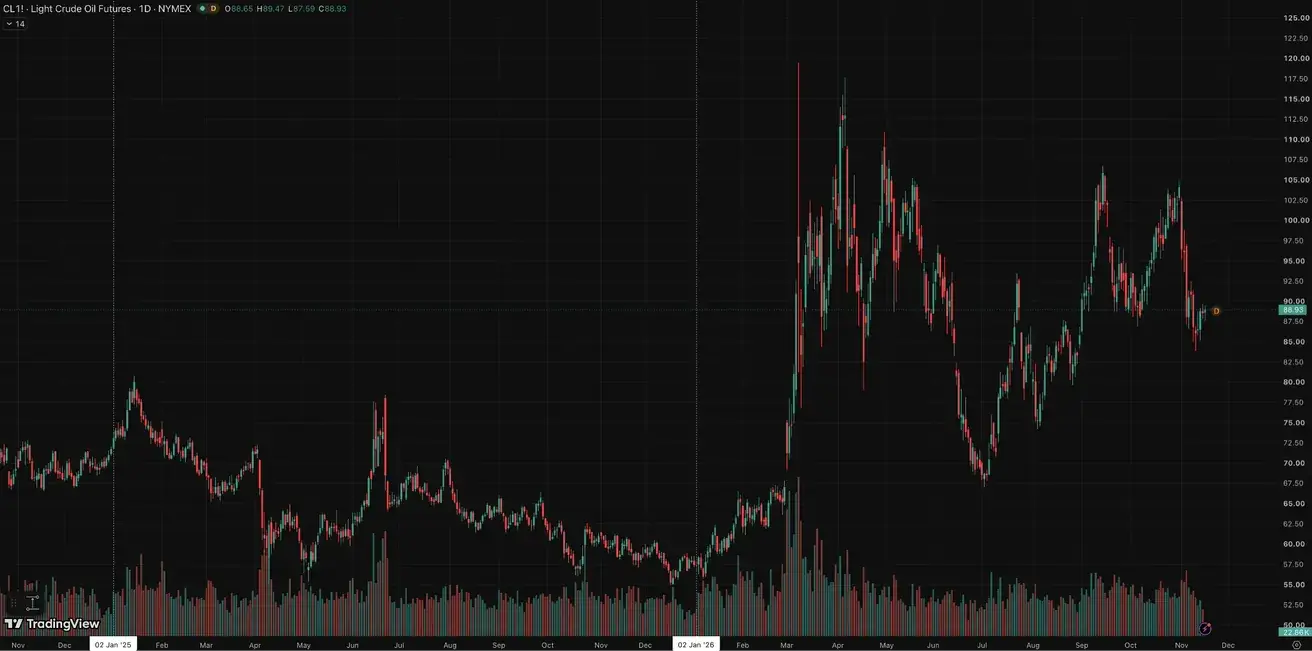
Фьючерс на легкую нефть (CL) по итогу недели: -2,50% (закрытие недели 88,56 $/барр.); с начала года: +54,26%.
Криптовалюты
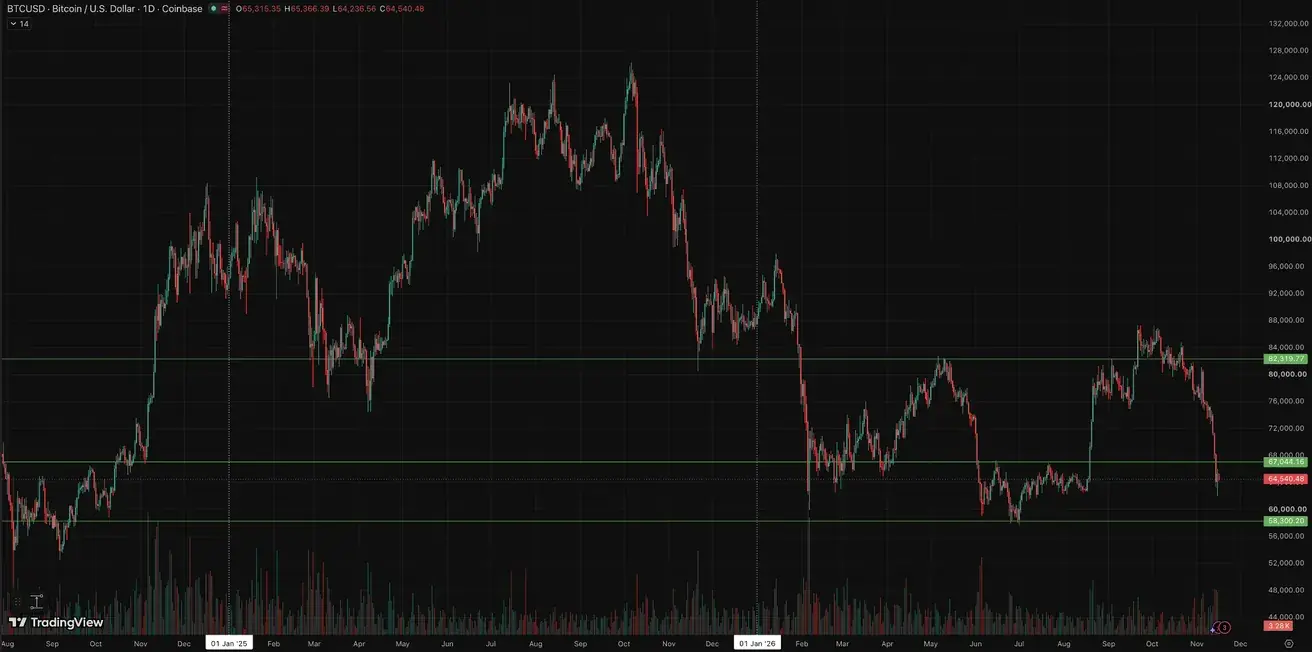
Bitcoin: по итогу недели: -12,63% (закрытие недели: $65315,35); с начала года: -25,54%:
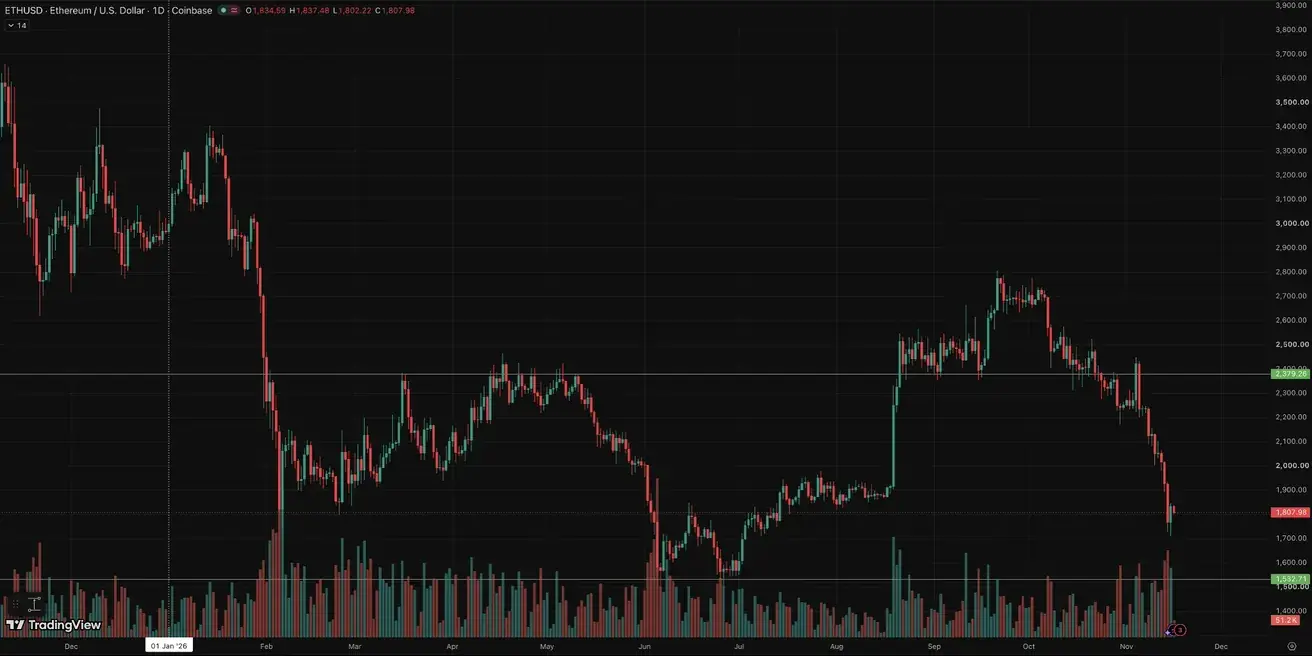
Ethereum: по итогу недели: -13,68% (закрытие недели: $1834,54); с начала года: -38,31%:
Чистые потоки ETF