 English
 Русский
 Қазақша
Anthropic: esimesed ametlikud andmed IPO kohta
Kuidas on korraldatud olemasolevate aktsionäride aktsiate paigutamine ja väljumine
- oktoobril avaldas Anthropic registreerimisvormi S-1 ja avalikustas esimest korda ametlikult, kuidas börsileminek toimub. Seni olid need andmed konfidentsiaalsed ning turg toetus vaid leketele ja meedia hinnangutele. Pärast dokumendi jõustumist kannab ettevõte selle sisu eest investorite ees juriidilist vastutust.
Prospektis puuduvad veel mõned andmed: hinnavahemik, pakutavate aktsiate arv ja 2026. aasta III kvartali tulu. Need lisatakse prospekti muudatustesse enne kohtumiste algust investoritega.
Selles materjalis selgitame, mis on S-1, kuidas toimub pakkumine, mis saab juba emiteeritud aktsiatest ja kuidas ettevõte valmistub kauplemise alguseks.
Mis on S-1
Enne Ameerika börsile minekut peab ettevõte avalikustama investoritele üksikasjaliku teabe oma äri kohta. Selleks esitab ta USA väärtpaberite ja börsikomisjonile (SEC) registreerimisdokumendi S-1, mis reguleerib riigi väärtpaberiturgu.
SEC nõuete kohaselt kirjeldatakse S-1-s ettevõtte äri, finantsseisundit, peamisi riske ja juhtkonda ning esitatakse sõltumatu audiitori kontrollitud finantsaruanded. Anthropicul on see dokument üle 300 lehekülje pikk.
Alguses võib ettevõte saata S-1 kavandi SEC-ile konfidentsiaalselt, nagu tegi Claude’i arendaja. Seejärel peab ta avalikult esitama registreerimisdokumendi koos konfidentsiaalsete mustanditega hiljemalt 15 päeva enne taotletud jõustumiskuupäeva. Anthropic on juba läbinud mõlemad etapid ja täiendab pakkumise eel prospekti muudatustega.
Lõplik versioon koos pakkumishinnaga ilmub pärast kohtumisi investoritega ning aktsiaid saab ettevõte müüa alles pärast seda, kui SEC tunnistab dokumendi jõustunuks.
Kuidas pakkumine korraldatakse
Anthropic esitas taotluse aktsiate noteerimiseks Nasdaqil märgisümboliga ANT. Ettevõte valis Global Select Marketi segmendi, millele börs esitab kõige rangemad nõuded finantstulemuste, turukapitalisatsiooni ja likviidsuse osas. Börsil hakatakse kauplema ainult A-klassi aktsiatega.
Iga A-klassi aktsia annab aktsionäride koosolekul ühe hääle. Kaasasutajatele kuulub 50,1% kõigist häältest: selle annab üksainus F-klassi aktsia, mis on emiteeritud nende loodud ettevõttele. Kõigist ülejäänud hääleõiguslikest aktsiatest, sealhulgas A-klassi aktsiatest, moodustab nende osa 49,9%.
Pakkumise korraldajad on Goldman Sachs ja Morgan Stanley. Kokku osaleb selles 22 panka, sealhulgas J.P. Morgan, Citigroup, Barclays ja Bank of America.
Aktsiaid müüvad nii Anthropic ise kui ka tema praegused aktsionärid, sealhulgas seitse kaasasutajat. Ettevõte saab raha ainult uute aktsiate müügist. Osa saadud vahenditest suunatakse arvutusvõimsuse ja taristu arendamisse.
Mis saab olemasolevate aktsionäride aktsiatest
Enne IPO-d konverteeritakse eelisaktsiad, mida fondid ja strateegilised partnerid said rahastamisvoorudes, sõltuvalt seeriast A- või N-klassi lihtaktsiateks.
Mõlema klassi majanduslikud õigused on samad. A-klassi aktsiad annavad hääleõiguse ja nendega kaubeldakse börsil. N-klassi aktsiad kuuluvad peamiselt ettevõtte strateegilistele partneritele ja ei anna hääleõigust. Kolmandale ostjale müümisel muutuvad need üldjuhul A-klassi aktsiateks. Pärast lukustusperioodi lõppu saavad aktsiate omanikud väärtpabereid börsil müüa.
Sama kord kehtib ka järelturult ostetud aktsiate puhul. Kui need on omandatud fondi kaudu, jääb registris aktsionäriks fond ise ning selle osalejate väljumiskorra määravad fondi dokumendid.
Veel üks aktsiaklass, T-klassi aktsiad, kuulub sõltumatule Long-Term Benefit Trustile. T-klassi aktsia võimaldab usaldusfondil valida juhatuse enamuse ja ei anna õigust dividendidele.
- septembril 2026 viis Anthropic läbi aktsiaspliti. A- ja N-klassi väärtpaberid jagati suhtes 10 : 1: iga aktsia muutus kümneks, samal ajal aktsionäride osalus ettevõttes ei muutunud. Samal päeval viis ettevõte läbi T-klassi aktsiate vastupidise spliti suhtes 1 : 1000, nii et nüüd on selliseid aktsiaid üks.
Lukustusperiood: väljumine osade kaupa
Pärast IPO-d ei saa Anthropicu praegused aktsionärid aktsiaid kohe müüa. Tavaliselt kehtib turul ühtne lukustusperiood: 180 päeva jooksul pärast pakkumist aktsionärid väärtpabereid ei müü ning seejärel kaotatakse piirangud kõigile korraga. Anthropicul kaotatakse piirangud järk-järgult ning igal aktsionäride rühmal on oma ajakava.
Järk-järguline ajakava vähendab riski, et pärast lukustusperioodi lõppu jõuab turule korraga suur hulk aktsiaid ja avaldab hinnale survet. Anthropicu puhul on see eriti oluline, kuna ettevõtte varajastel investoritel on suured osalused. Aktsiad vabanevad väikeste osadena ning enamik etappe on seotud 2026. aasta ja 2027. aasta esimese kolme kvartali aruannete avaldamisega. Uued müügivõimalused tekivad pärast seda, kui turg näeb ettevõtte värskeid tulemusi.
Prospekt eristab nelja aktsionäride rühma:
- Juhtkond, välja arvatud kaasasutajad, ja osa töötajatest. Hakkavad müüma kõige varem: esimese osa esimesel kauplemispäeval, teise pärast 2026. aasta aruannet. Piirangud kaotatakse täielikult pärast 2027. aasta I kvartali aruannet või 180. päeval.
- Rühm „180 päeva“. Sinna kuuluvad ülejäänud aktsionärid. Nad saavad aktsiaid müüa väikeste osadena alates 27. päevast pärast prospekti kuupäeva. Piirangud kaotatakse täielikult samadel tähtaegadel nagu juhtkonnal.
- Rühm „365 päeva“. Aktsionärid, kelle osalus ettevõttes ületab 0,5%. Neil on kõige pikem ajakava ning igas etapis vabastatakse väike osa paketist. Piirangud kaotatakse täielikult pärast 2027. aasta III kvartali aruannet või 365. päeval.
- Kaasasutajad. Nad ei saa aktsiaid müüa enne 2027. aasta I kvartali aruannet või 180. päeva. Pärast seda muutub neile kättesaadavaks 29% paketist ning ülejäänu pärast 2027. aasta III kvartali aruannet või 365. päeval.
Pakkumise korraldajatel on õigus piirangud ennetähtaegselt täielikult või osaliselt kaotada.
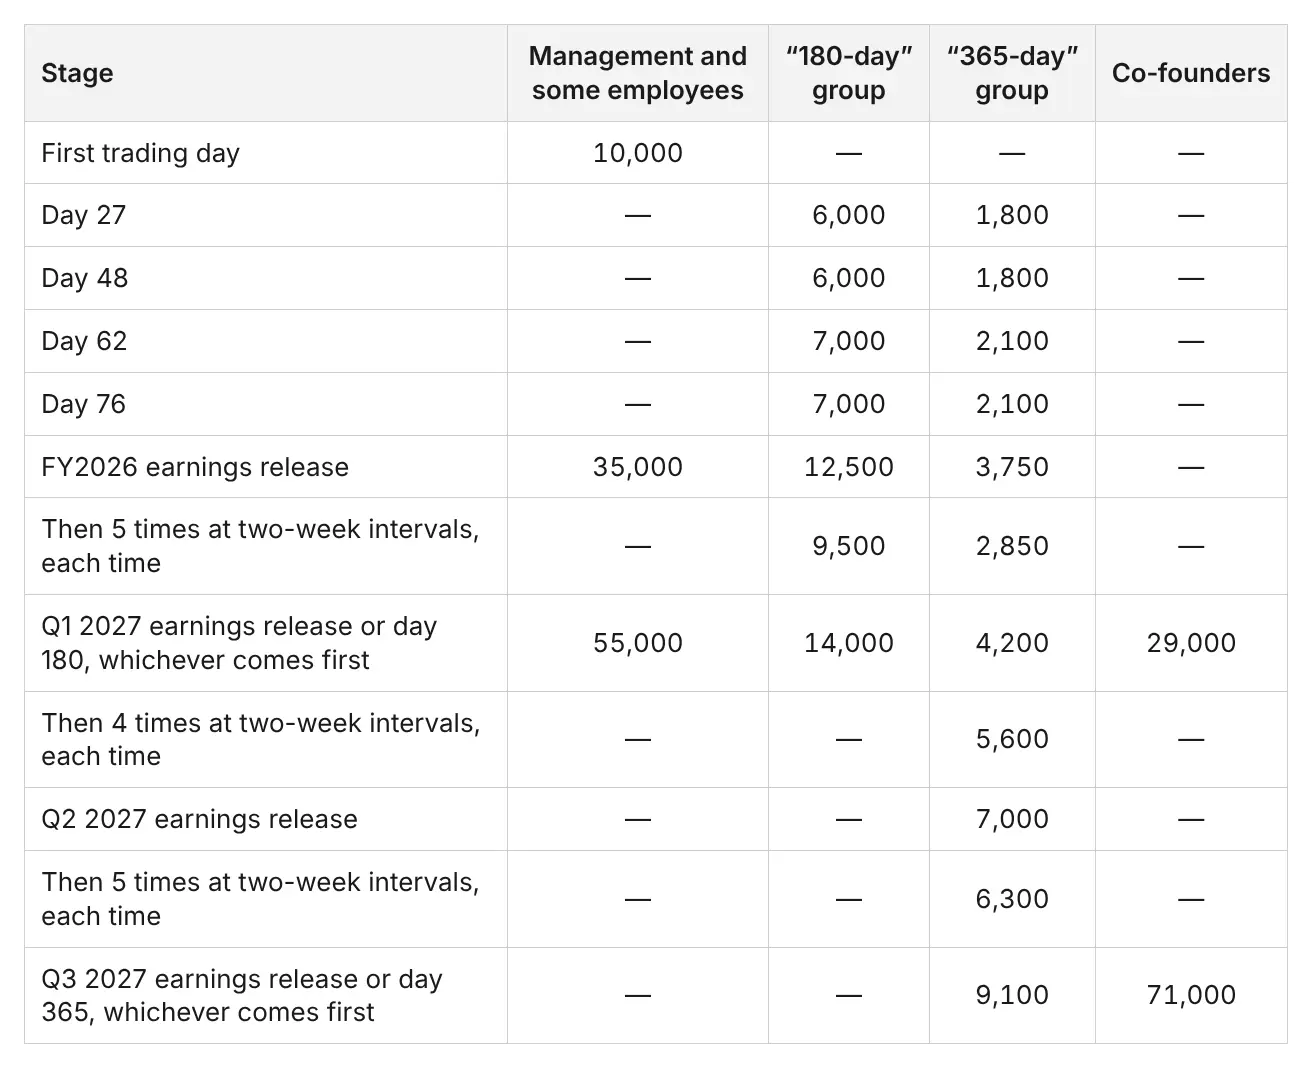
Allolevas tabelis on esitatud lukustusperioodi järkjärguline kaotamise ajakava, mille oleme näidanud 100 000 aktsia suuruse paketi näitel. Tabeli väärtused on otseselt seotud prospektis toodud protsentidega: 1000 aktsiat vastab 1% paketist, 6000 aktsiat vastab 6%-le. Lahtrites on näidatud, kui palju aktsiaid sellisest paketist saab igas etapis täiendavalt müüa.
Kõik protsendid arvutatakse konkreetse aktsionäri paketi alusel. Näiteks juhtkonna 10% tähendab kümnendikku aktsiatest, mis kuuluvad konkreetsele juhile. Kui suur osa Anthropicu kapitalist igale rühmale täpselt langeb, prospekt veel ei avalda.
Päevad arvestatakse prospekti lõpliku versiooni kuupäevast, mil kuulutatakse välja pakkumishind. Kahest tingimusest kehtib reas see, mis saabub varem.
Oluline on arvestada, et piirangute kaotamine annab aktsionäridele üksnes õiguse aktsiaid müüa. Igaüks neist otsustab ise, kas seda õigust kasutada ja millises mahus, seega ei saa ette öelda, kas lukustusperioodi etapid avaldavad hinnale survet ja kui tugev see on.
Kursi dünaamikat pikemas vaates määravad eelkõige ettevõtte finantstulemused ja turu ootused selle kasvu suhtes.
Kohtumised investoritega enne kauplemise algust
Enne IPO-d lisab Anthropic prospekti hinnavahemiku ning juhtkond viib läbi kohtumisi fondide ja teiste suurinvestoritega. Kohtumiste järel hindavad pangad nõudlust ning ettevõte määrab pakkumishinna. Järgmisel päeval hakkavad aktsiad börsil kauplema. Suurema osa IPO aktsiatest saavad tavaliselt pankade institutsionaalsed ja jõukad kliendid, samas kui erainvestorid ostavad väärtpabereid juba börsil.
Bloombergi andmetel arutab Anthropic võimalust eraldada erainvestoritele umbes 15–20% pakkumisest. Kohtumisi võib ettevõte alustada juba 9. novembril ning viia IPO läbi enne tänupüha, mis langeb sel aastal 26. novembrile.
Kuidas turg prospektile reageeris
Eelprospekti avaldamine tekitas arutelulaine ning turuosaliste arvamused läksid lahku. Osa investoreid nägi selles kinnitust tehisintellekti äripotentsiaalile. Teised kahtlevad, kas kiire tulukasv suudab kompenseerida ettevõtte suuri kulusid ja võimaldab tal aja jooksul kasumisse jõuda.
Positiivseid hinnanguid seostavad investorid ettevõtte korporatiivsete klientide ringi laienemise, nende kulutuste kasvu Anthropicu toodetele ja ettevõtte bilansis oleva rahavaruga. Bloombergi andmetel taastas prospekti avaldamine pärast kahenädalast langust huvi tehisintellektisektori ettevõtete aktsiate vastu.
Prospekt õhutas ahnust palju rohkem kui hirmu.
Max Gokhman
Franklin Templetoni tehisintellekti ja digitaalsete varade suuna juht.
Kahtlused on seotud kõrge oodatava väärtusega kahjude taustal ja suurte kohustustega arvutusvõimsuse hankimisel. Skeptikud juhivad tähelepanu sellele, et need kulud tasuvad end ära ainult kiire kasvu püsimisel. Thomas Hayes Great Hill Capitalist leiab, et oodatav väärtus on üle hinnatud. Michael Burry hoiatab, et kasvu peatumisel muutub haavatavaks kogu sektor.
Eraldi arutab turg riske, mille ettevõte ise avalikustas: alates kasvu aeglustumisest ja suurtest kohustustest arvutusvõimsuse osas kuni tehisintellekti väärkasutuse, mudelite ettearvamatu käitumise ja nende töö katastroofiliste tagajärgedeni, kirjutab Axios. Need hoiatused läksid finantsanalüüsi raamidest kaugemale.
Kokkuvõte
Prospekti avaldamine viis arutelu Anthropicu üle sisulisemasse tasandisse. Praegu arutleb turg kolme küsimuse üle: kui suur on ettevõtte äripotentsiaal, millist hinda on investorid selle eest valmis maksma ja kes kannab finants- ning ühiskondlikud tagajärjed, kui riskid realiseeruvad.
Järgmistes materjalides käsitleme Anthropicu finantsnäitajaid ja riske, mida ettevõte nimetab, ning jätkame prospekti muudatuste jälgimist.
Kas soovite teada, kuidas investeerida tehnoloogiaettevõtetesse enne börsile minekut? Jätke taotlus Raisoni botis ja ekspert vastab teie küsimustele.