English
 Русский
 Қазақша
 Eesti
2026 m. rugsėjo 07 d. – 2026 m. rugsėjo 13 d.: Savaitinis ekonomikos atnaujinimas
Pagrindiniai rinkos atnaujinimai
Pagrindinės įžvalgos:
- Politikos palūkanų norma nepakitusi, o Fed retorika išlieka atsargi, tačiau tapo griežtesnė;
- Pinigų politika išlieka vidutiniškai ribojanti;
- JAV makroekonominiai duomenys ir toliau palaiko minkšto nusileidimo scenarijų: infliacijos rizikos didėja, darbo rinka vėsta be recesijos požymių, o dabartinės sąlygos dar nepagrindžia palūkanų normos mažinimo.
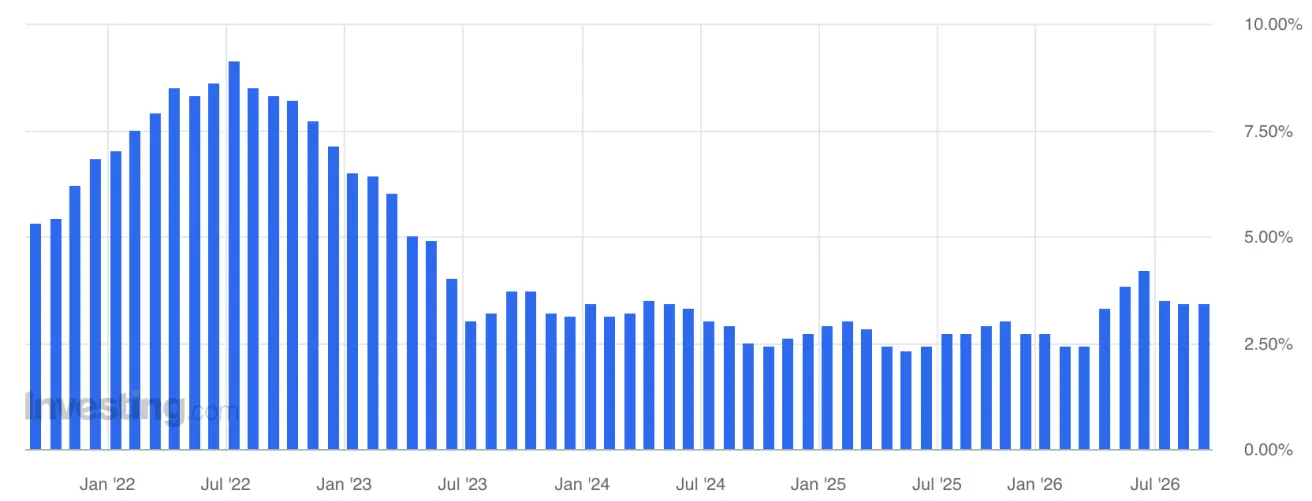
Infliacija: vartotojų kainų indeksas (rugpjūtis)
- Bazinis CPI (MoM): 0,3% (ankstesnis: 0,2%).
- Bazinis CPI (YoY): 2,4% (ankstesnis: 2,5%).
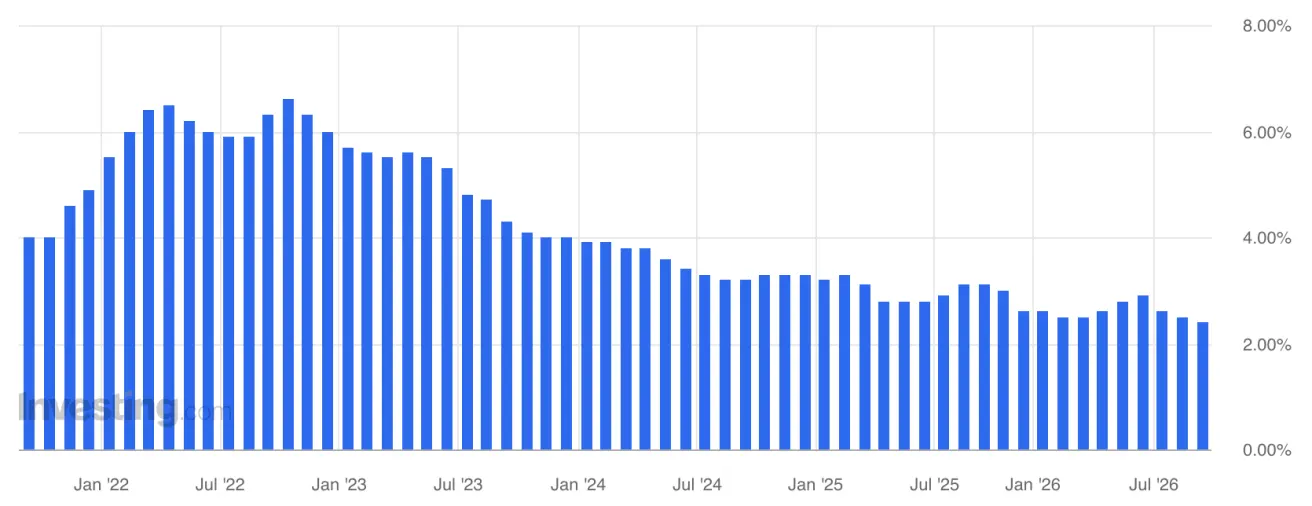
- CPI (MoM): 0,4% (ankstesnis: 0,1%).
- CPI (YoY): 3,4% (ankstesnis: 3,4%).
Gamintojų kainų indeksas (rugpjūtis)
- PPI (MoM): 0,4% (ankstesnis: 0,0%).
- Bazinis PPI (MoM): 0,3% (ankstesnis: 0,2%).
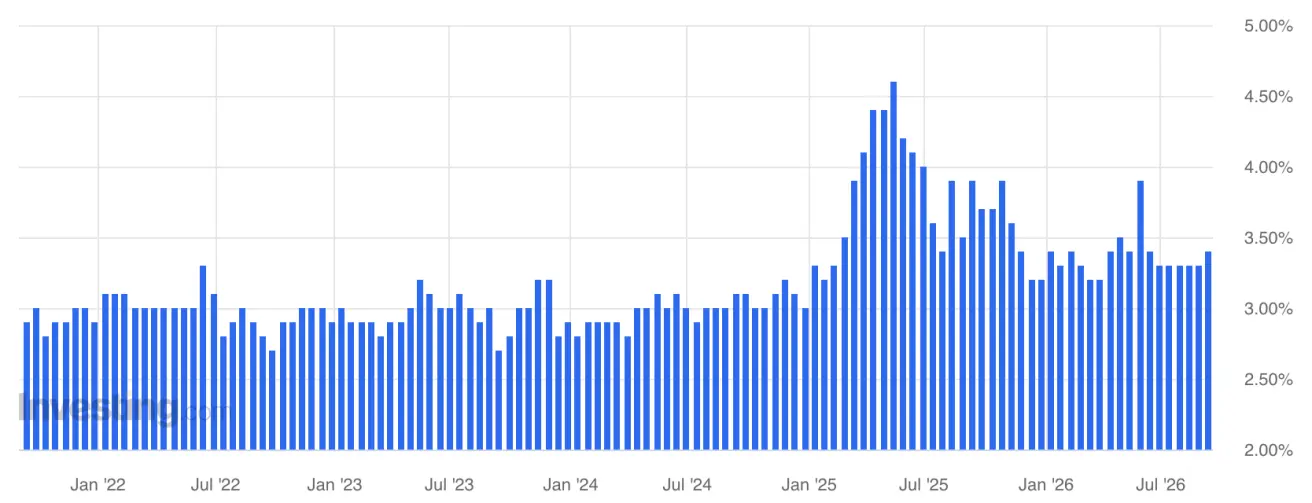
Infliacijos lūkesčiai (Michigan) (rugpjūtis)
- 12 mėnesių infliacijos lūkesčiai: 4,6% (ankstesnis: 4,3%).
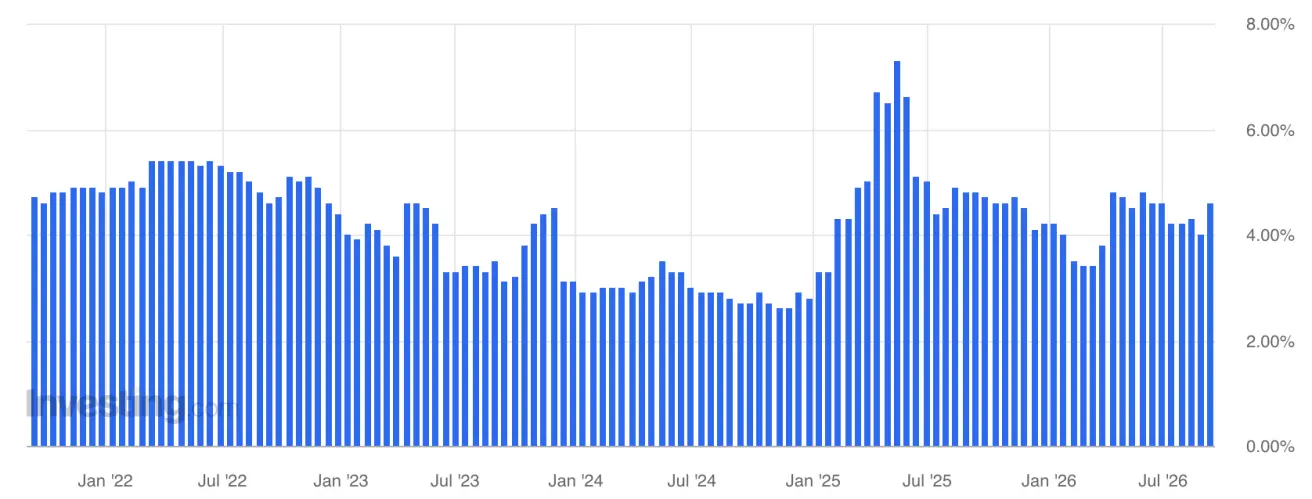
- 5 metų infliacijos lūkesčiai: 3,4% (ankstesnis: 3,3%).
BVP (JAV Ekonominės analizės biuras, BEA) — 2026 m. II ketv. metinis augimo tempas, preliminarus: +1,5% (2026 m. I ketv.: +2,1%); prognozė: 1,5%
GDPNow (Atlanta Fed realaus laiko oficialaus BVP augimo įvertis prieš paskelbimą (2026 m. III ketv.)): 4,4% (ankstesnis: 4,7%).
Prekybos balansas (liepa): -88 mlrd. (ankstesnis: -71,2 mlrd.).
Darbo rinka (BLS) (liepa/rugpjūtis)
- Nedarbo lygis: 4,1% (ankstesnis: 4,1%).
- Bendras asmenų, gaunančių nedarbo išmokas JAV, skaičius: 1 774 tūkst. (ankstesnis: 1 779 tūkst.).
- Pradiniai prašymai dėl nedarbo išmokų: 207 tūkst. (ankstesnis: 206 tūkst.).
- Darbo vietų ne žemės ūkio sektoriuje pokytis: 162 tūkst. (ankstesnis: 23 tūkst.).
- Užimtumo privačiame ne žemės ūkio sektoriuje pokytis: 127 tūkst. (ankstesnis: -30 tūkst.).
- Vidutinis valandinis darbo užmokestis (YoY): 3,1% (ankstesnis: 3,2%).
- JOLTS laisvos darbo vietos: 7,271 mln. (ankstesnis: 6,866 mln.).
Verslo aktyvumo indeksas (PMI) (liepa)
(Virš 50 rodo augimą; žemiau 50 rodo susitraukimą)
- Paslaugų PMI: 56,5 (ankstesnis: 56,8).
- Gamybos PMI: 53,9 (ankstesnis: 53,8).
- Sudėtinis PMI: 56,0 (ankstesnis: 56,0).
CPI duomenys labiau pagrindžia palūkanų normų palikimą nepakeistų, tačiau geopolitika — ypač staigus naftos kainų šuolis — pablogino FedWatch lūkesčius ir suprastino nuotaikas skolų rinkose.
Pinigų politika
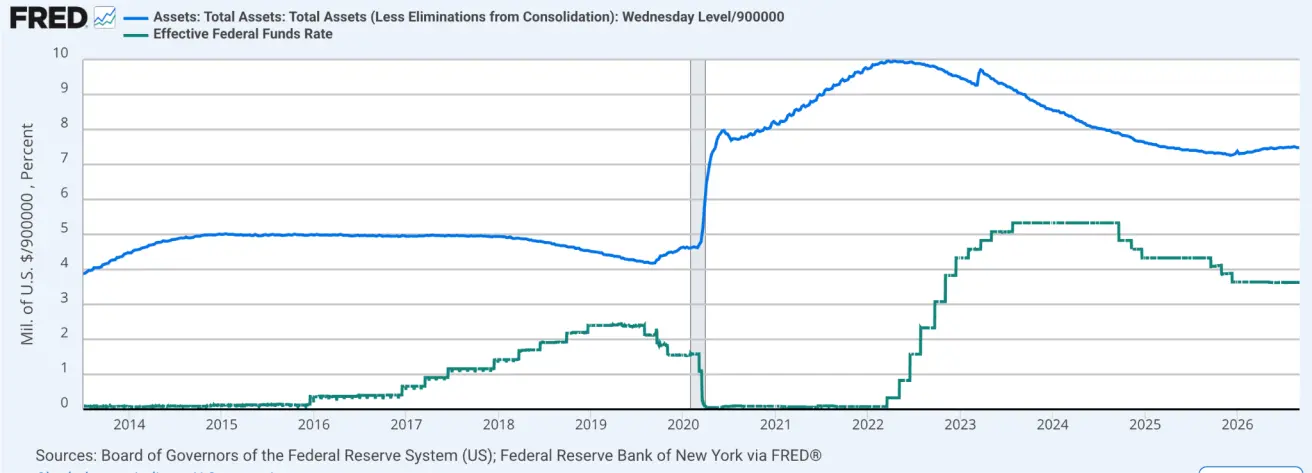
Efektyvioji federalinių fondų norma (EFFR): 3,50%–3,75%.
Federalinio rezervo balansas: 6,737 trln. USD, +3,09% nuo kiekybinio griežtinimo (QT) sustabdymo, kai balansas siekė 6,535 trln. USD.
Rugsėjo 16 d. – FOMC posėdis
Rinkos prognozė dėl normos (FedWatch)
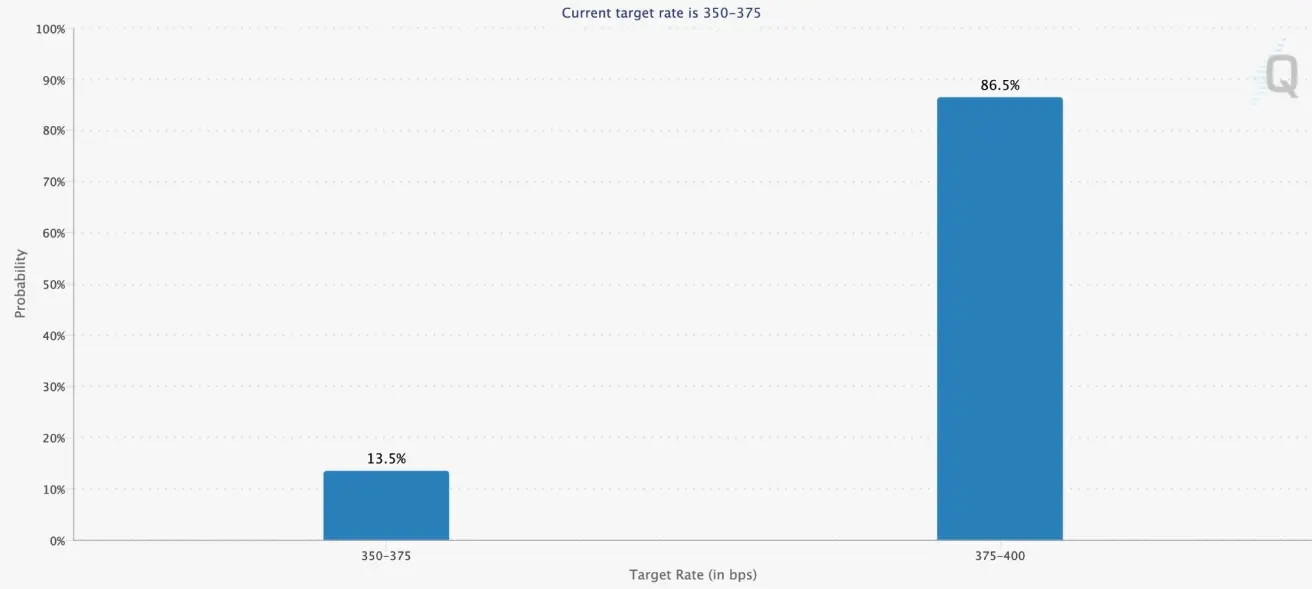
Kitam FOMC posėdžiui (rugsėjo 16 d.) numanoma 0,25% palūkanų normos padidinimo rinkos tikimybė yra 86,5% (prieš savaitę: 59,4%):
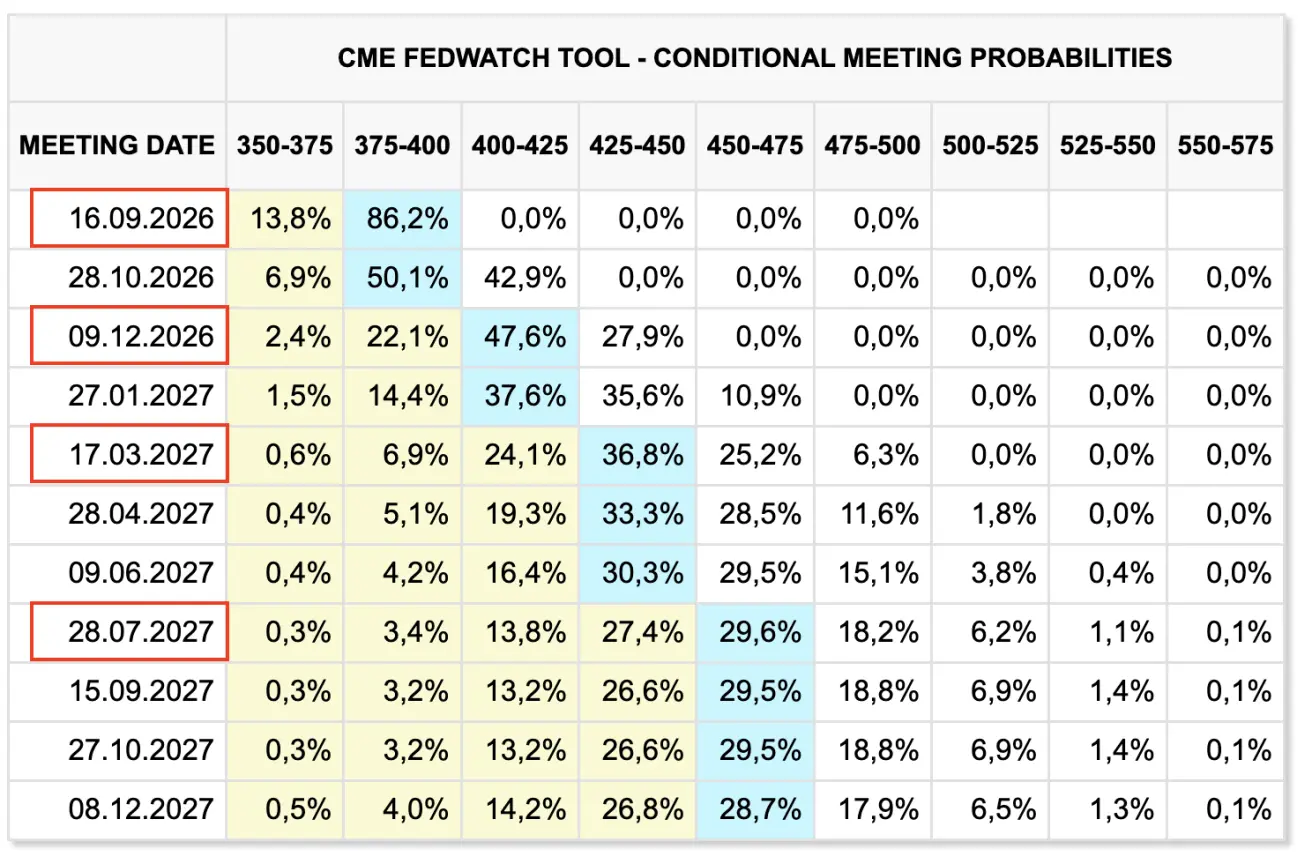
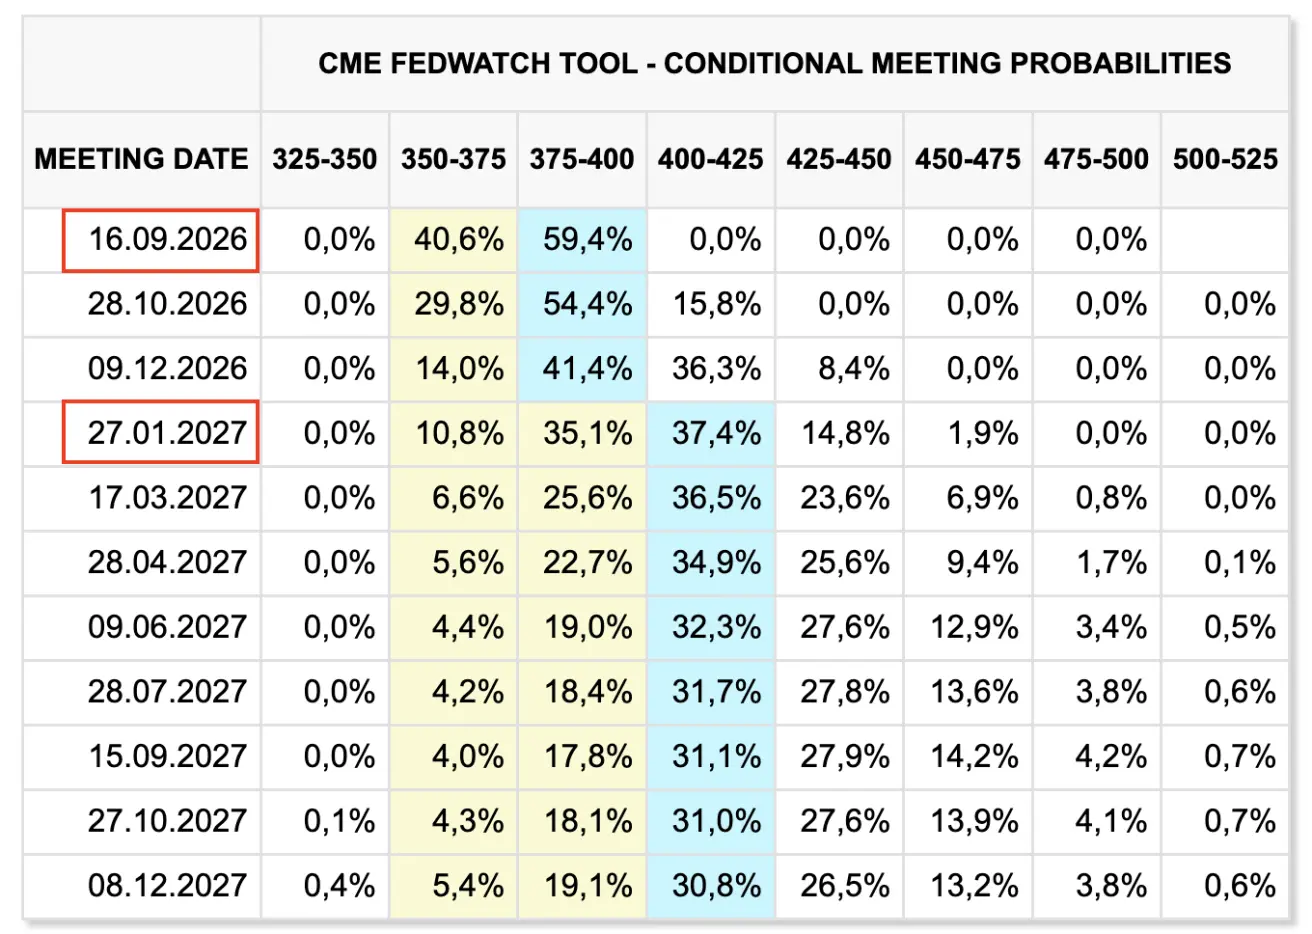
Per ateinančius 12 mėnesių rinka dabar tikisi keturių 25 bazinių punktų palūkanų normos padidinimų, kurie pakeltų tikslinį intervalą iki 4,50%–4,75%:
Šiandien:
Prieš savaitę:
Obligacijų rinka
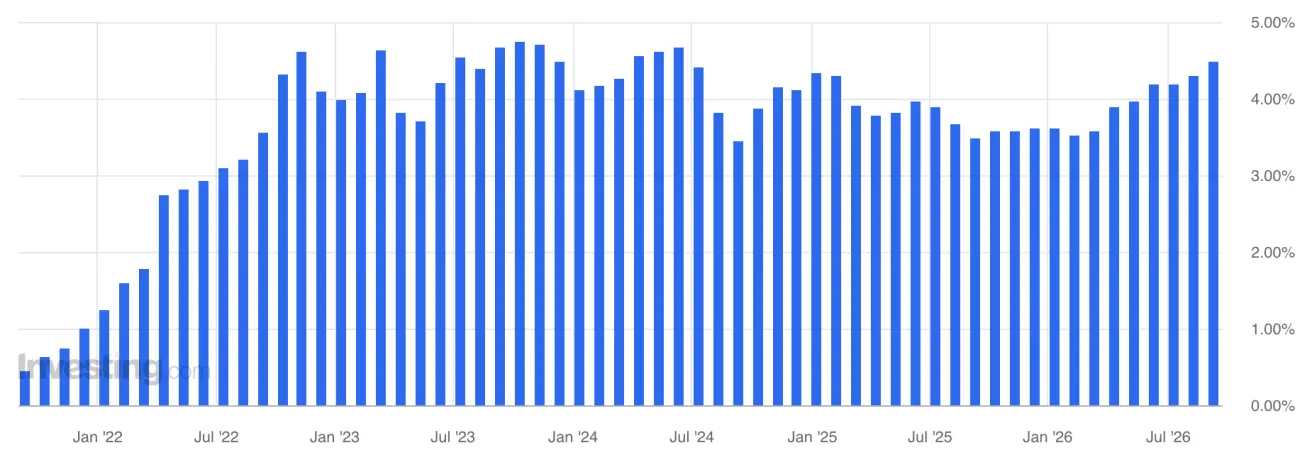
Pirminės rinkos aukcionų pajamingumai toliau kilo visame terminų spektre.
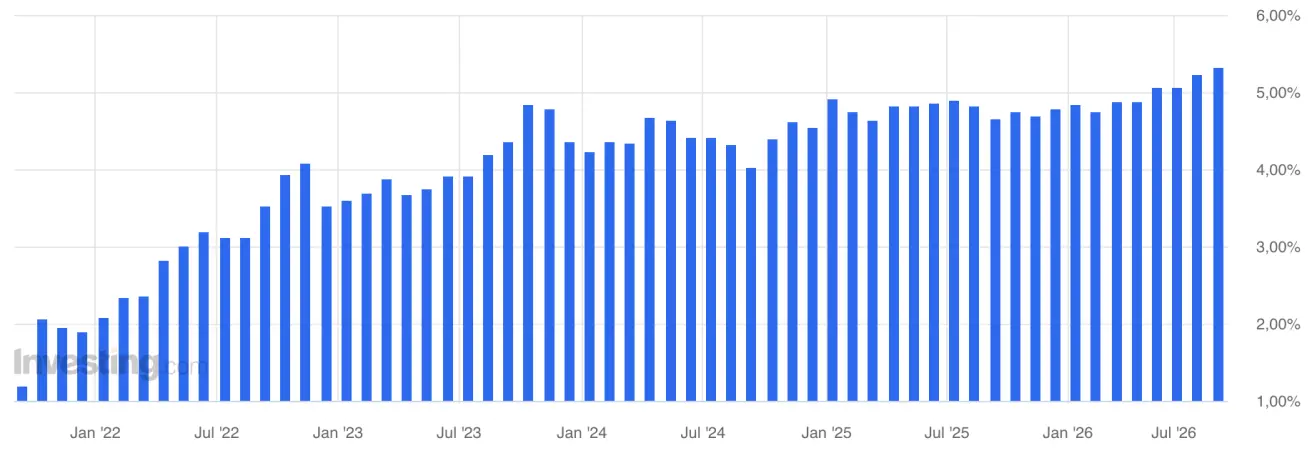
3 metų iždo vekselio aukcionas: 4,474% (ankstesnis: 4,291%):
10 metų iždo vekselio aukcionas: 4,834% (ankstesnis: 4,683%)
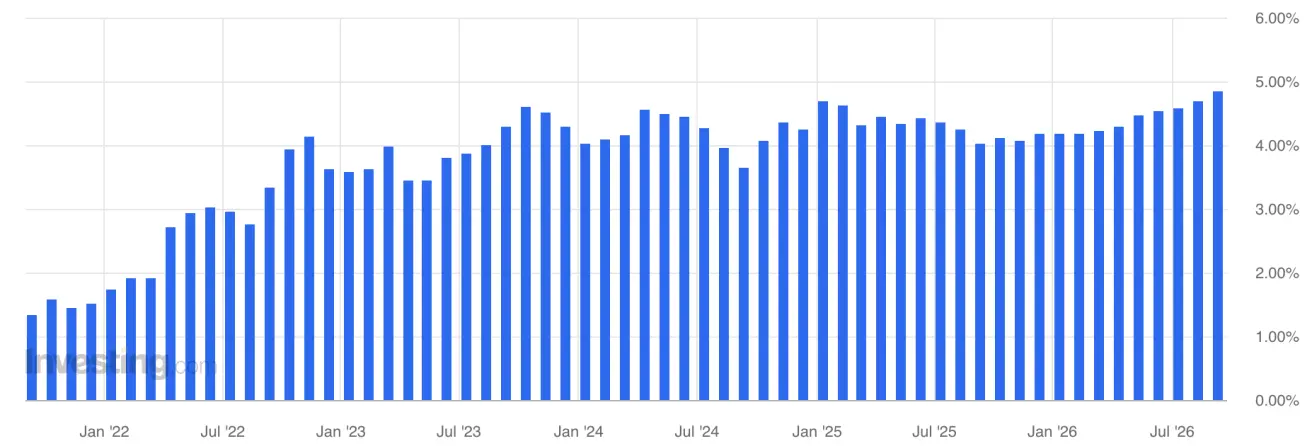
30 metų iždo obligacijos aukcionas: 5,308% (ankstesnis: 5,216%):
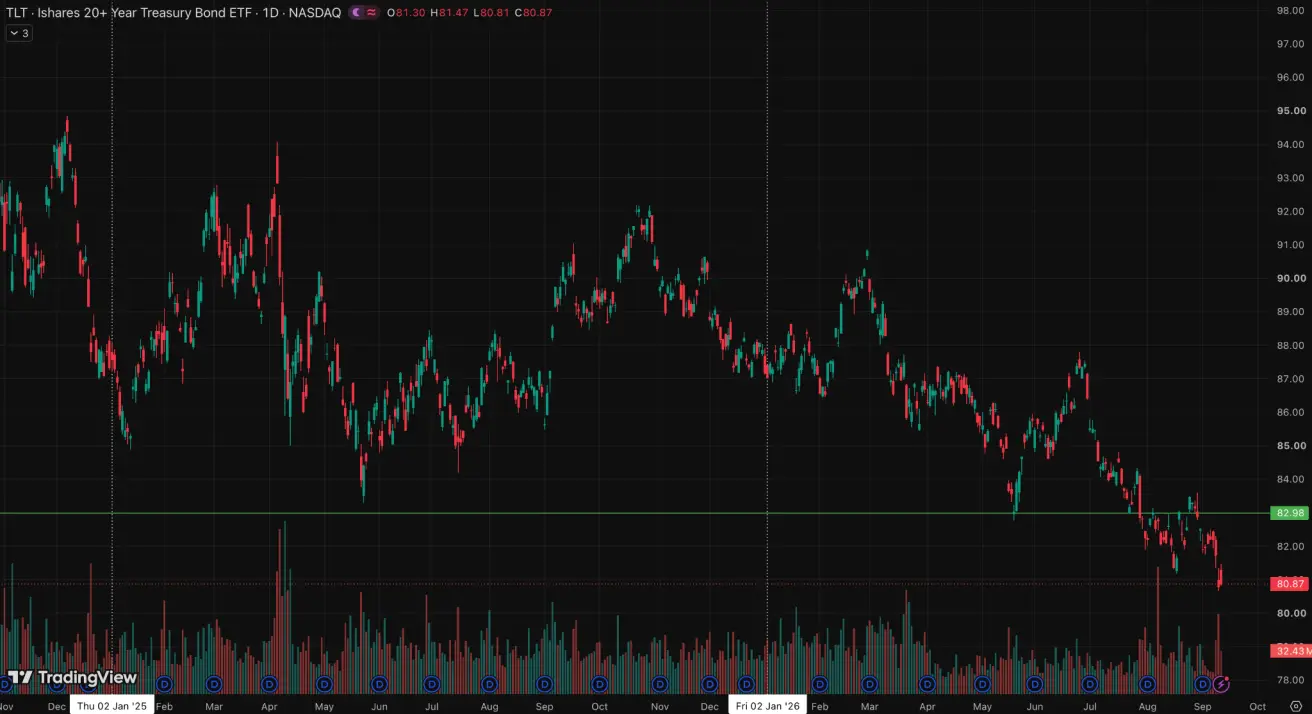
JAV iždo obligacijos 20+ metų (TLT ETF): -1,63% (savaitės pabaigos kaina: 80,87); -7,22% nuo metų pradžios.
Pajamingumai ir skirtumai
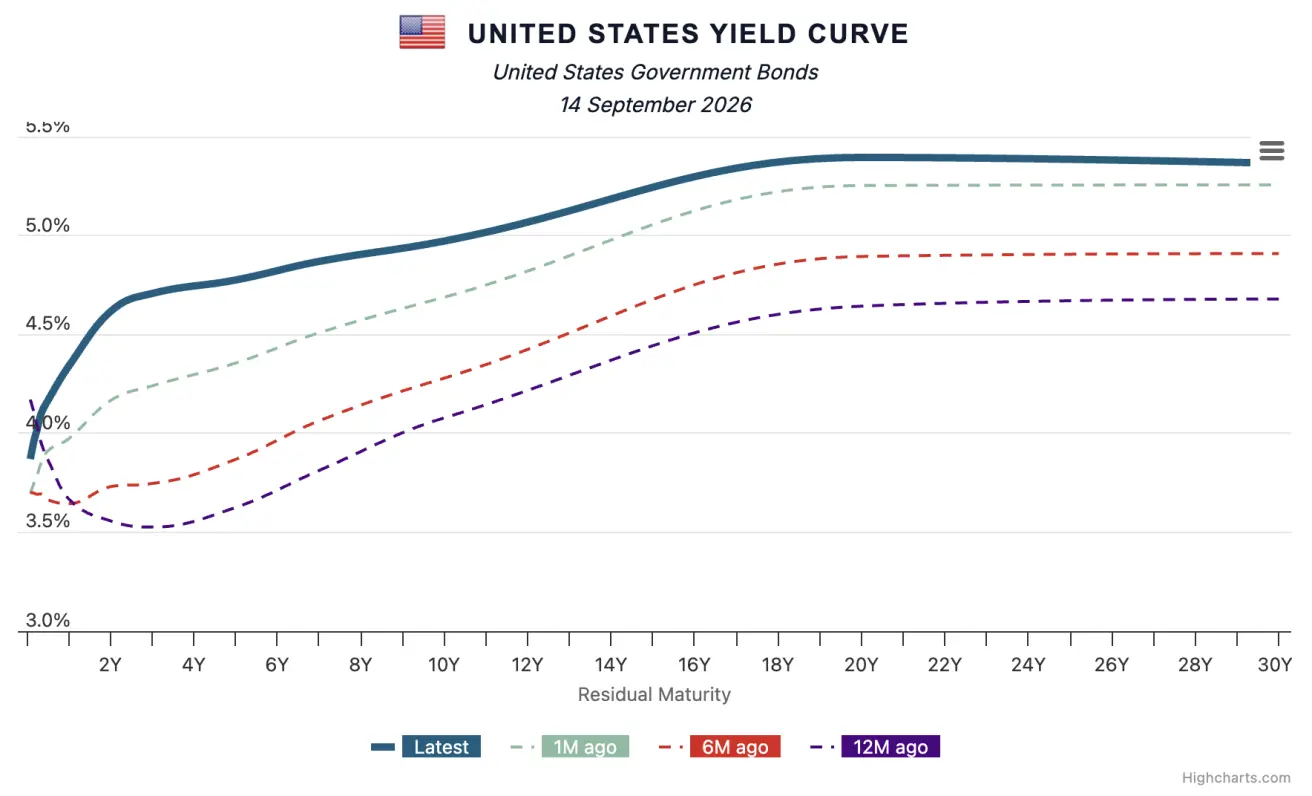
- Rinkos pajamingumas JAV iždo vertybiniams popieriams su 10 metų pastovia trukme: 4,98% (ankstesnis: 4,8%);
- 2 metų JAV iždo pajamingumas: 4,63% (ankstesnis: 4,38%);
- ICE BofA BBB JAV įmonių indekso efektyvusis pajamingumas: 5,86% (ankstesnis: 5,69%).
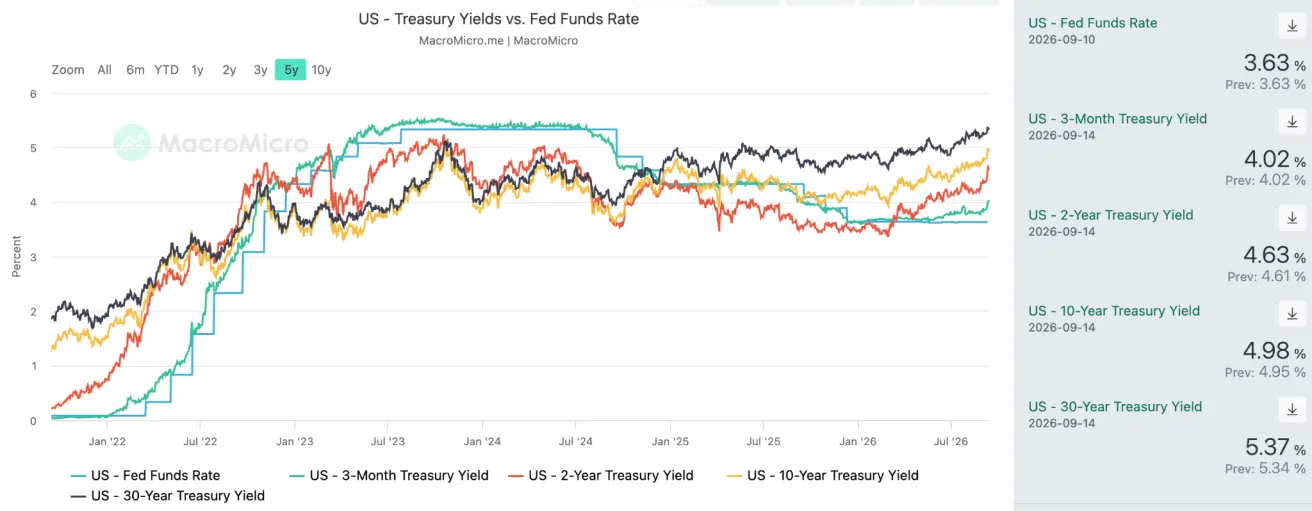
- Pajamingumo skirtumas tarp 10 metų ir 2 metų JAV iždo vertybinių popierių siekia 35 bazinius punktus (ankstesnis: 42 bps);
- Pajamingumo skirtumas tarp 10 metų ir 3 mėnesių JAV iždo vertybinių popierių siekia 96 bazinius punktus (ankstesnis: 94 bps).
JAV iždo pajamingumo kreivė
5 metų JAV kredito įsipareigojimų neįvykdymo apsikeitimo sandorio (CDS) kaina — rinkos pagrindu apskaičiuojamas valstybės įsipareigojimų neįvykdymo draudimo rodiklis — yra 31,95 bazinio punkto, palyginti su 32,38 bazinio punkto prieš savaitę.
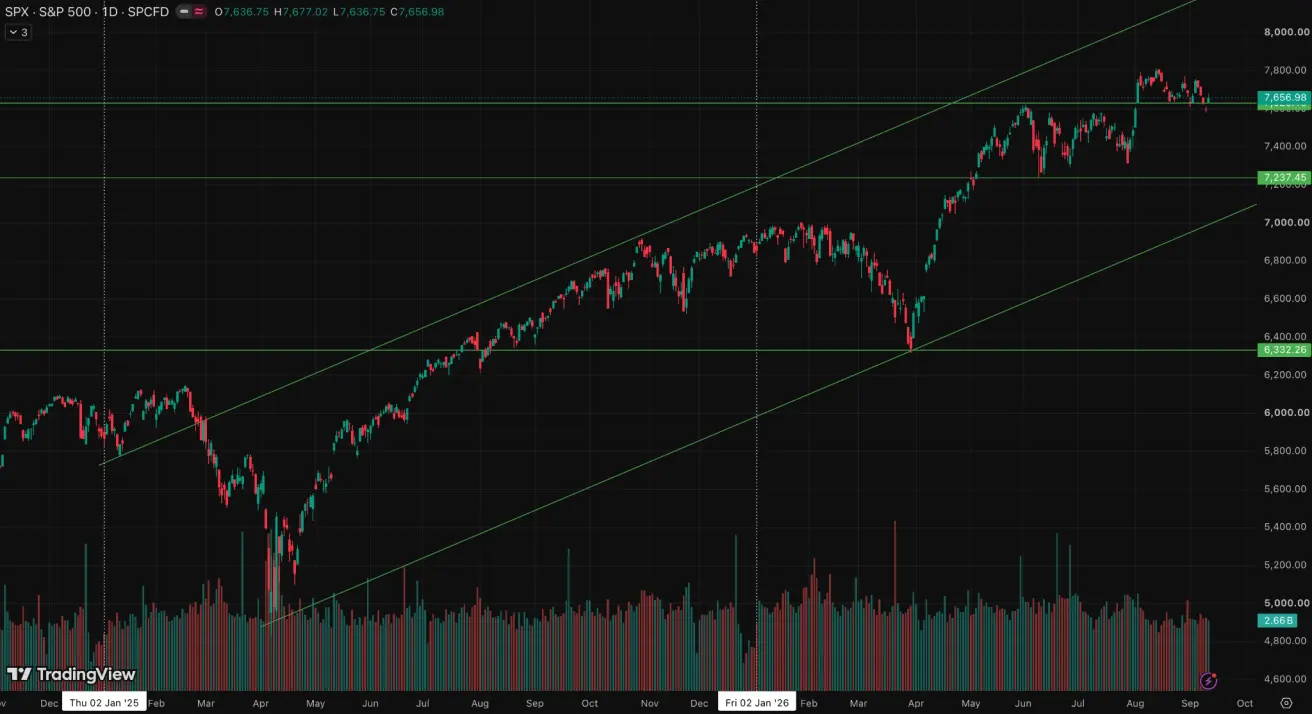
SP500
Savaitės rezultatas: -0,8% (savaitės pabaigos kaina: 7656,98); nuo metų pradžios: +11,85%.
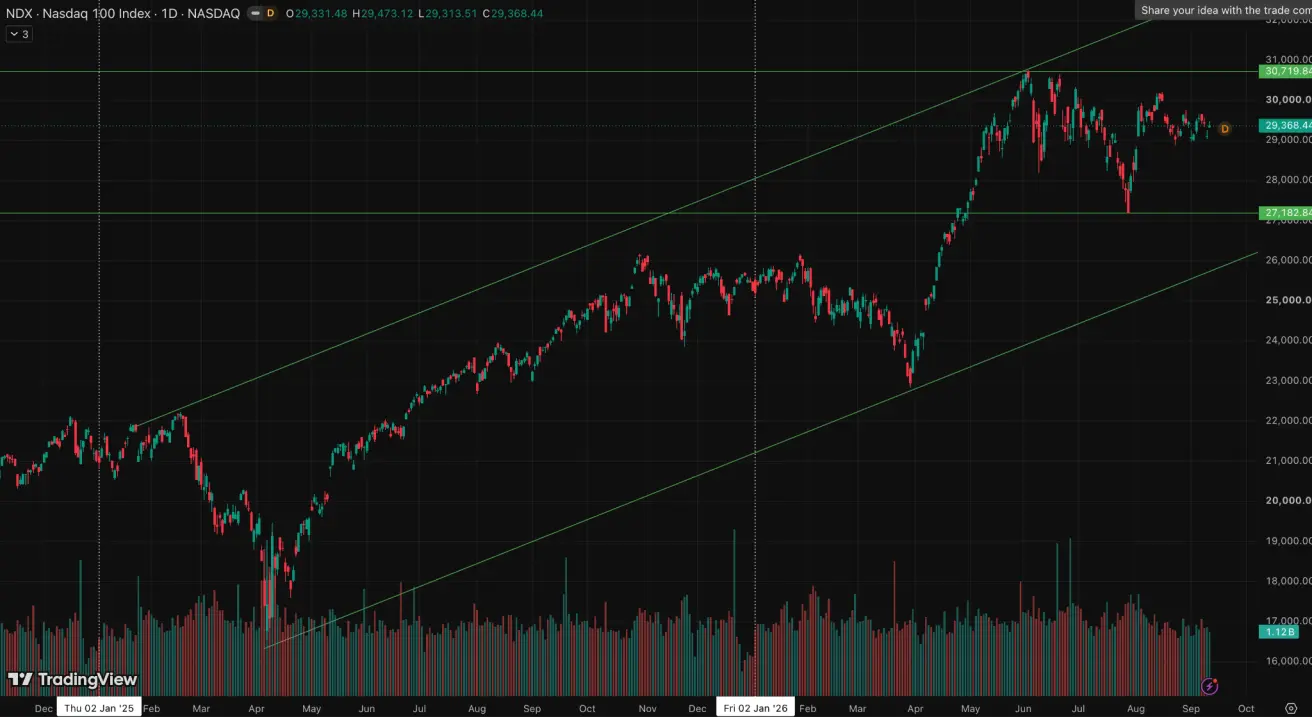
NASDAQ100
Savaitės rezultatas: -0,59% (savaitės pabaigos kaina: 29368,44); nuo metų pradžios: +16,31%.
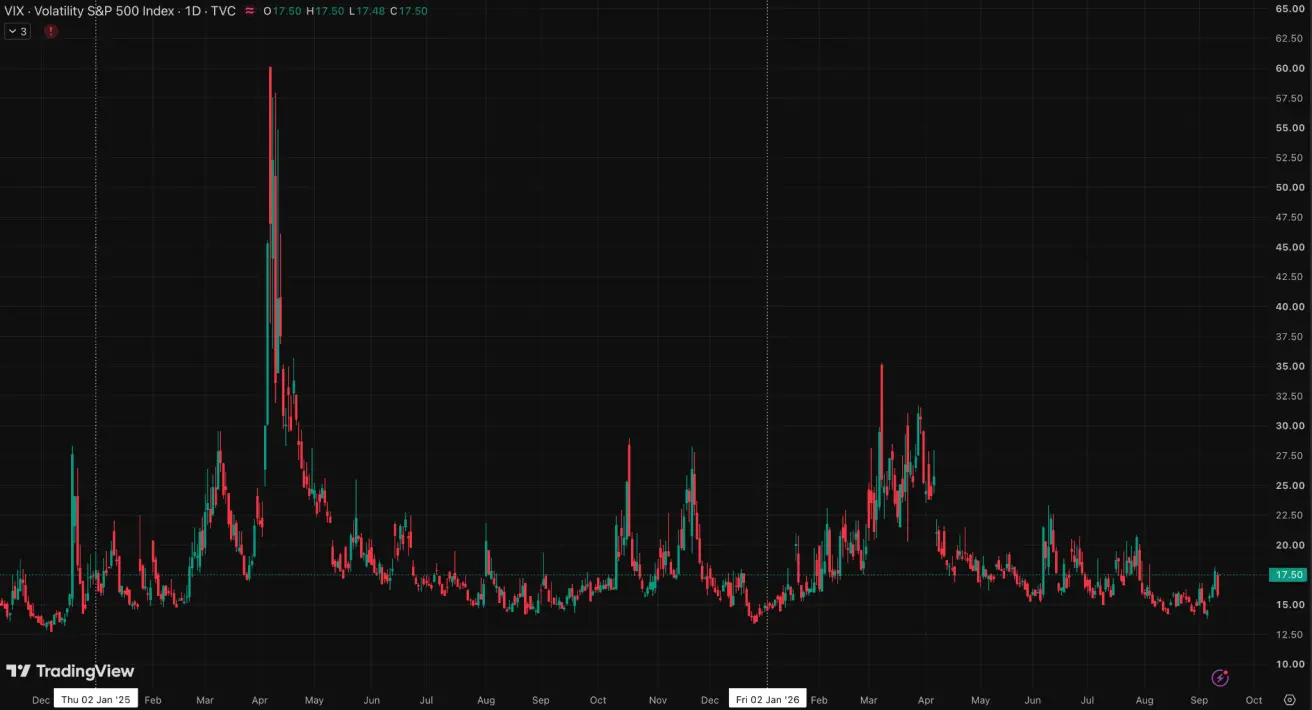
VIX
VIX (kintamumo indeksas): savaitės pabaigos reikšmė 15,85 punkto.
Euru zona
- ECB padidino palūkanų normas, išlaikydamas griežtą poziciją, nes infliacijos rizikos toliau didėja;
- Artimųjų Rytų konflikto fone ECB sumažino BVP prognozes ir padidino infliacijos projekcijas artimiausiems metams.
Svarbiausi ECB rugsėjo 10 d. sprendimo punktai ir Lagardės spaudos konferencijos įžvalgos:
Palūkanų normos
- Indėlių galimybės norma: 2,5% (ankstesnė: 2,25%);
- Ribinio skolinimosi galimybės norma: 2,9% (ankstesnė: 2,65%) — norma, už kurią bankai gali gauti vienos nakties finansavimą iš centrinio banko;
- Pagrindinė refinansavimo norma (politikos norma): 2,65% (ankstesnė: 2,40%).
Infliacija: vartotojų kainų indeksas (CPI) (rugpjūtis)
- Bazinis CPI (YoY): 2,4% (ankstesnis: 2,5%);
- Antraeilis CPI: 2,9% (MoM) (ankstesnis: 0,2%);
- CPI: 3,3% (YoY) (ankstesnis: 2,9%).
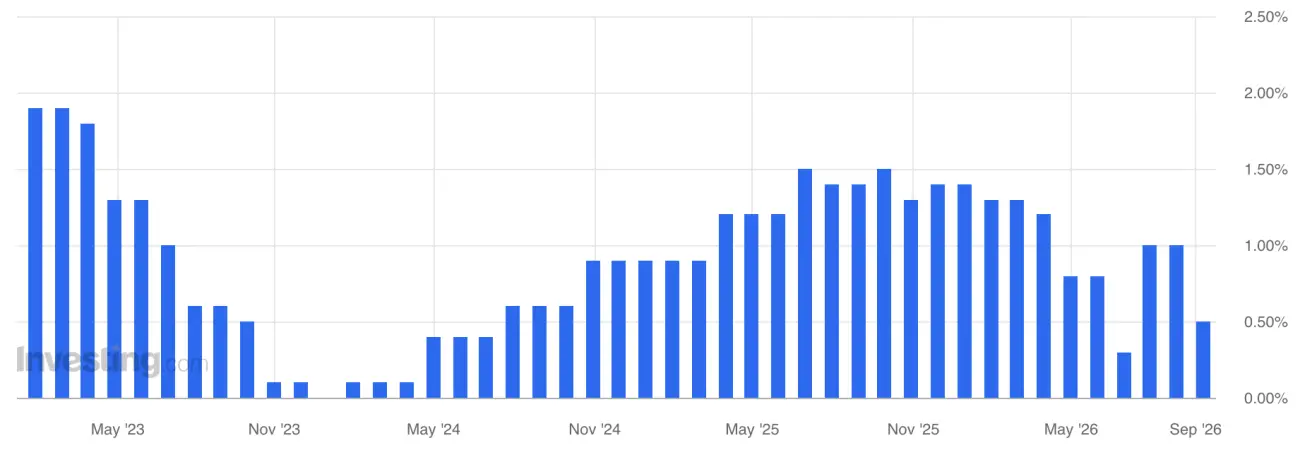
BVP (2026 m. II ketv. galutinis)
- QoQ: 0,6% (ankstesnis: -0,2%);
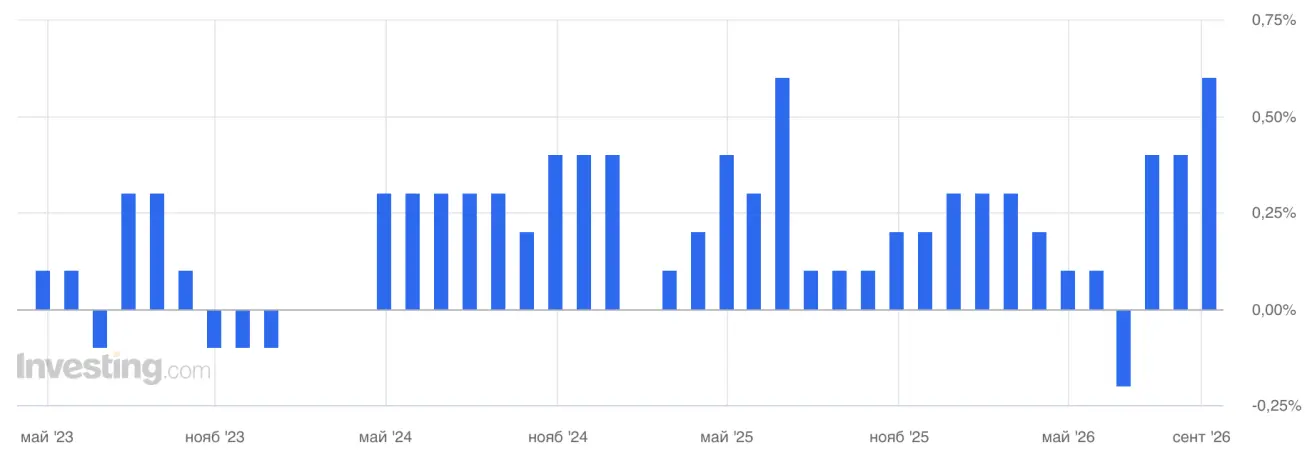
- YoY: 0,5% (preliminarus įvertis: 0,4%); (ankstesnis: 0,3%).
Nedarbo lygis (rugpjūtis)
- 6,4% (ankstesnis: 6,3%).
Pramonės gamyba (birželis)
- MoM: 0,0% (ankstesnis: 0,3% patikslintas);
- YoY: 1,67% (ankstesnis: 1,37%).
Pirkimo vadybininkų indeksas (PMI) (rugpjūtis)
- Paslaugų PMI: 51,6 (ankstesnis: 51,7);
- Gamybos PMI: 52,7 (ankstesnis: 52,8);
- S&P Global sudėtinis PMI: 52,0 (ankstesnis: 52,0).
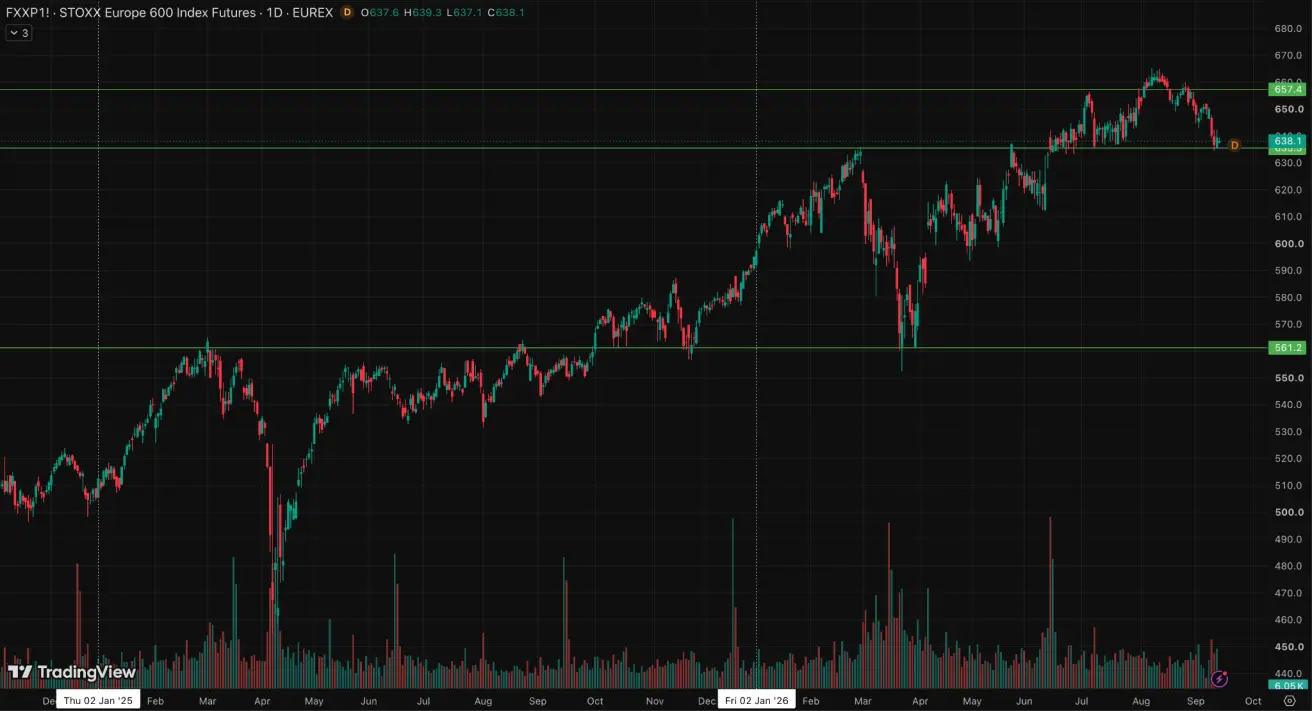
Euro Stoxx 600 (FXXP1!)
Savaitės rezultatas: -1,74% (savaitės pabaigos kaina: 639,4); nuo metų pradžios: +7,64%.
Kinija
Kinijos ekonomika toliau stabilizuojasi, ją palaiko stiprus eksportas, o vidaus paklausa ir investicijos palaipsniui atsigauna. Politikos formuotojai išlaiko nuosaikų ir tikslingą požiūrį į ekonomikos skatinimą.
- Palūkanų normos nepakitusios;
- Pinigų politika išlieka skatinamoji;
- Kinija patvirtino savo įsipareigojimą pagal 2026 m. planą teikti fiskalinę paramą ekonomikos augimui, įskaitant priemones vidaus paklausai skatinti, mokesčių paskatoms ir subsidijoms optimizuoti bei pramonės pajėgumams modernizuoti.
Stiprus Kinijos fiskalinės paramos signalas: Pekinas skirs 300 mlrd. juanių (44 mlrd. USD) iš specialių vyriausybės obligacijų pajamų aštuonių didžiausių šalies valstybinių finansų institucijų kapitalui padidinti. Lėšos sustiprins bankų, draudikų ir eksporto kreditų agentūrų pagrindinį 1 lygio kapitalą, padidins jų atsparumą rizikai ir išplės jų pajėgumus finansuoti realiąją ekonomiką. Kartu su kitų valstybinių investuotojų įnašais bendras kapitalo padidinimas sieks 360 mlrd. juanių.
Palūkanų normos
- 1 metų paskolų pagrindinė norma (vidutinės trukmės skolinimas): 3,00%;
- 5 metų paskolų pagrindinė norma (būsto paskolų etalonas): 3,50%.
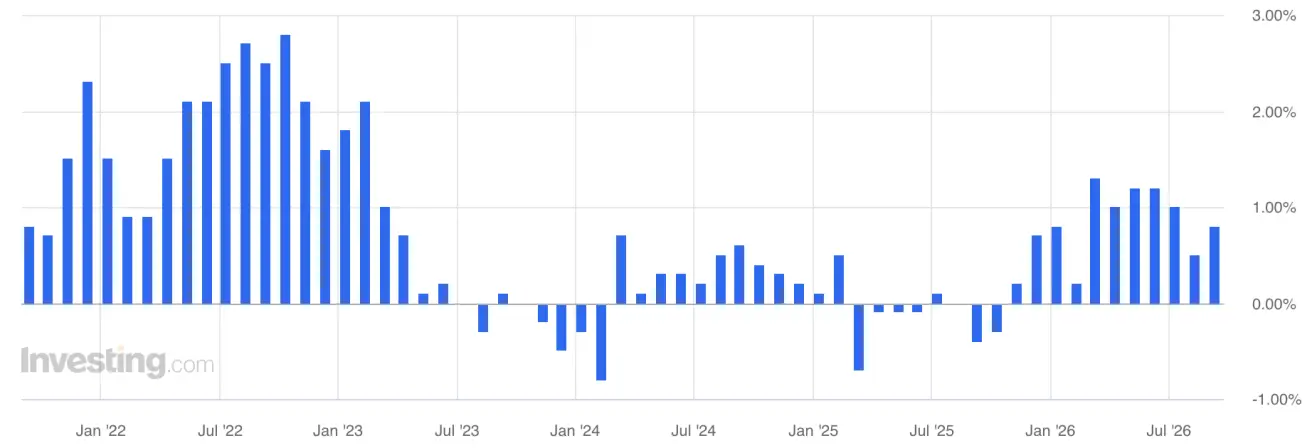
Infliacijos rodikliai (rugpjūtis)
- Vartotojų kainų indeksas (CPI): 0,4% MoM (ankstesnis: -0,1%); 0,8% YoY (ankstesnis: 0,5%):
- Gamintojų kainų indeksas (PPI): 3,8% YoY (ankstesnis: 3,5%).
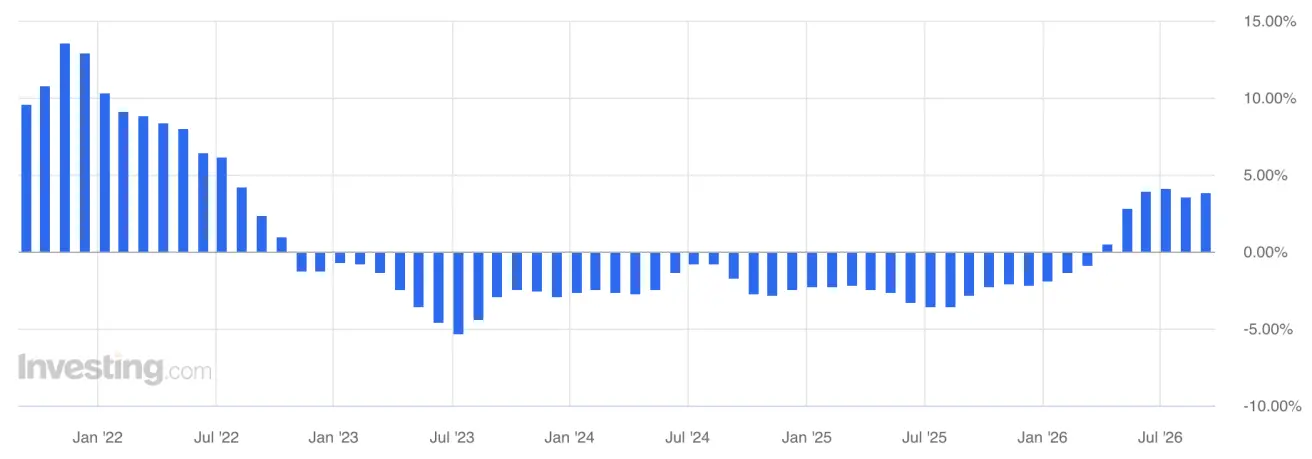
Prekybos duomenys
- Importas (rugpjūtis): 28,2% YoY (ankstesnis: 27,5%);
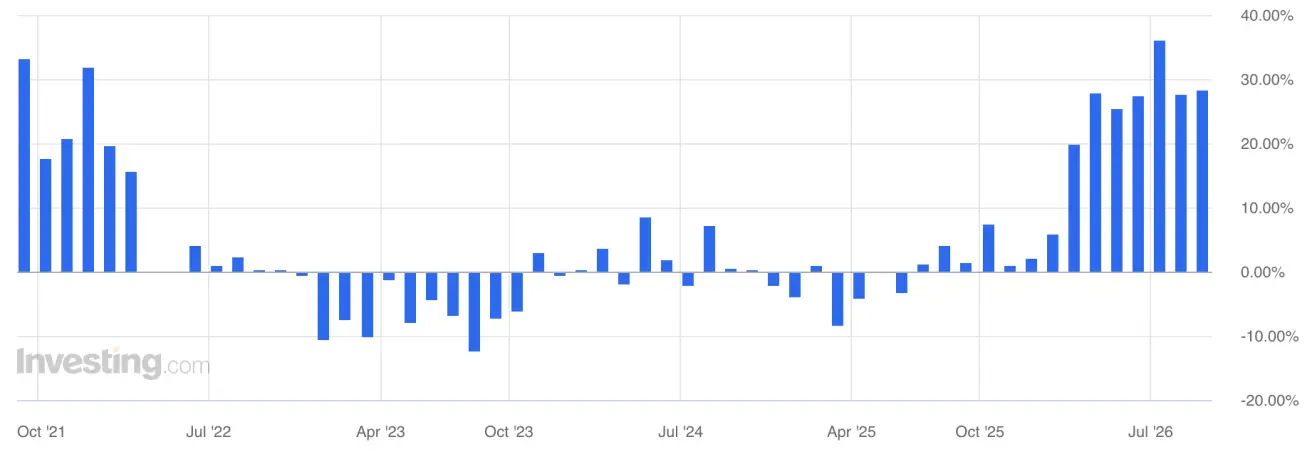
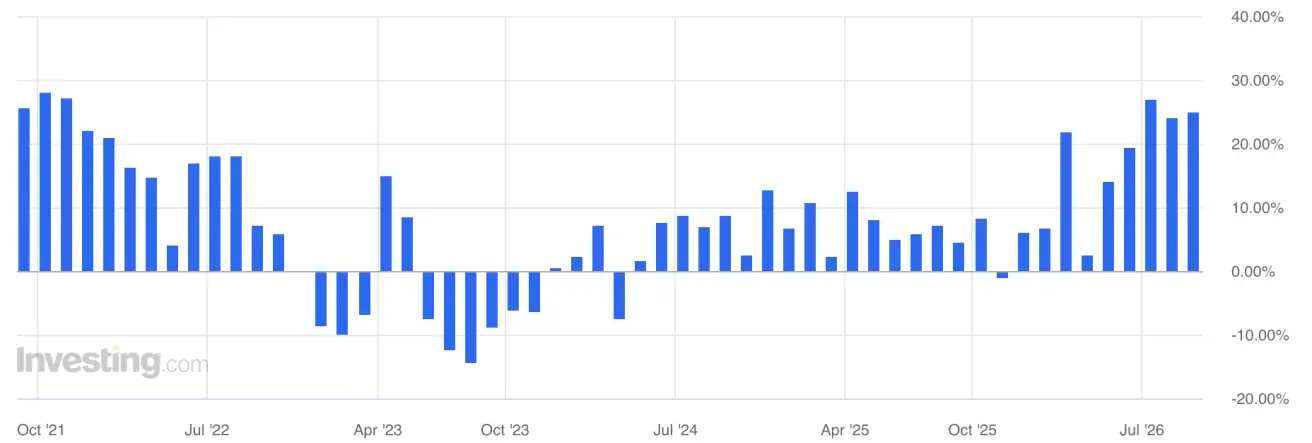
- Eksportas (rugpjūtis): 25,0% YoY (ankstesnis: 23,9%);
- Prekybos balansas (USD) (rugpjūtis, YoY): 119,9 mlrd. USD (ankstesnis: 112,5 mlrd. USD).
BVP (2026 m. II ketv.)
- QoQ: 0,9% (ankstesnis: 1,3%);
- YoY: 4,3% (ankstesnis: 5,0%).
Tai yra žemiau tikslinės trajektorijos ir atspindi silpnesnį vidaus pagreitį.
Darbo rinka
- Nedarbo lygis (liepa): 5,2% (ankstesnis: 5,0%).
Pramonės aktyvumas
- Pramonės gamyba (liepa, YoY): 4,5% (ankstesnis: 5,3%).
Fiksuotųjų aktyvų investicijos
- Birželis, YoY: -6,7% (ankstesnis: -5,7%).
Mažmeninė prekyba
- Liepa, YoY: 0,6% (ankstesnis: 0,9%).
Pirkimo vadybininkų indeksai (PMI) (rugpjūtis)
- Gamybos PMI: 49,8 (ankstesnis: 49,2);
- Ne gamybos PMI: 49,0 (ankstesnis: 49,0);
- Sudėtinis PMI: 49,5 (ankstesnis: 49,3).
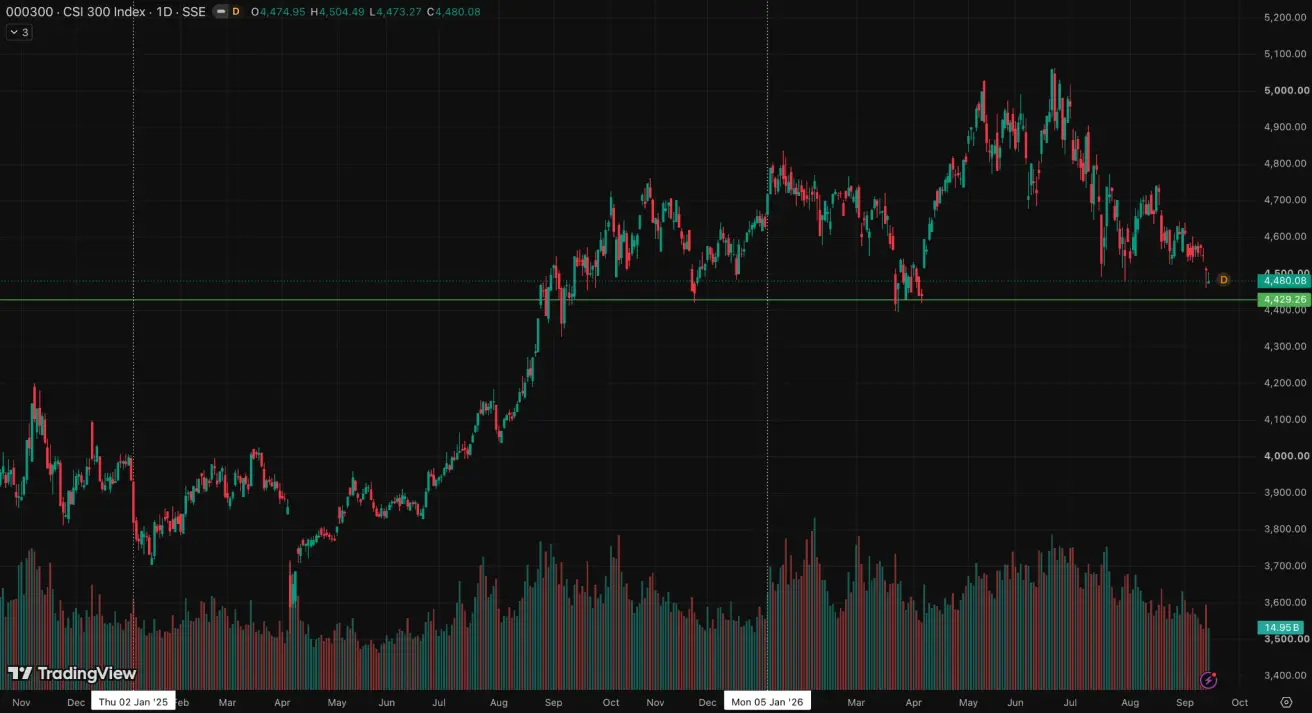
CSI 300 indeksas (000300.HK)
Savaitės rezultatas: -0,83% (savaitės pabaigos kaina: 4510,16); nuo metų pradžios: -3,25%.
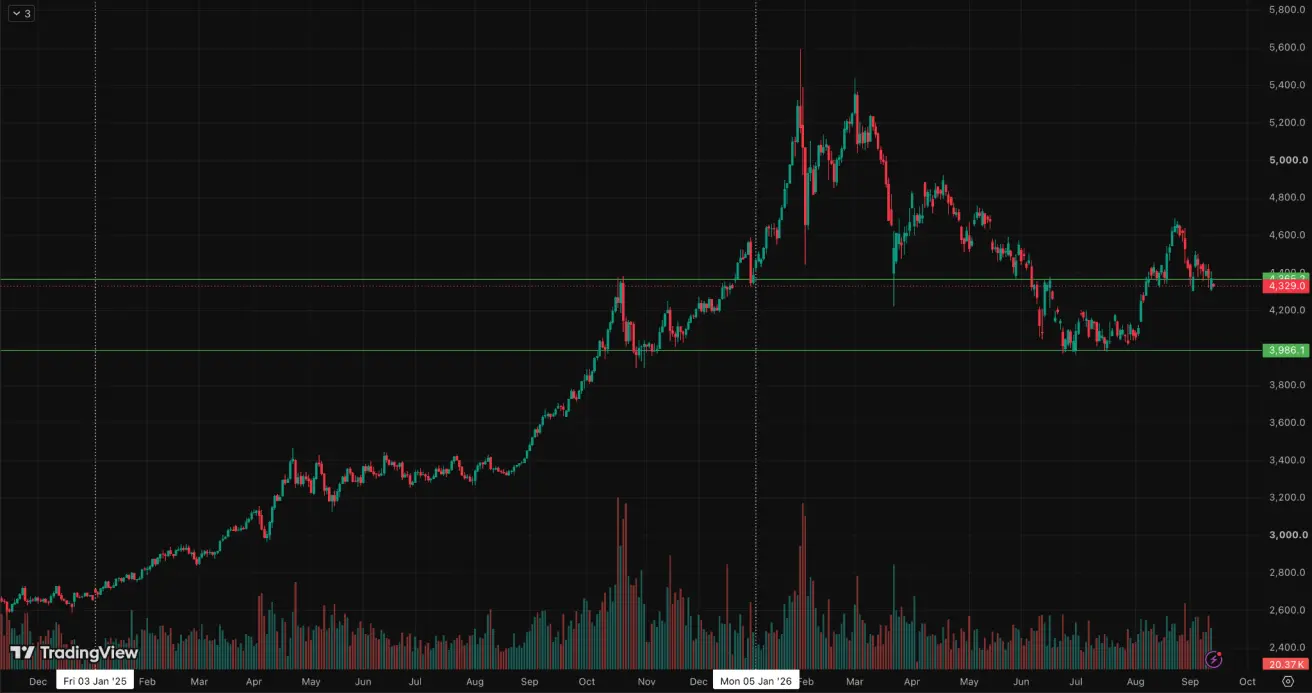
Aukso ateities sandoriai (GC)
Savaitės rezultatas: -1,63% (savaitės pabaigos kaina: 4373,6 USD už Trojos unciją); nuo metų pradžios: +0,96%.
Naftos ateities sandoriai
Savaitės rezultatas: +9,37% (savaitės pabaigos kaina: 100,05 USD už barelį); nuo metų pradžios: +74,27%.
Naftos kainos toliau kyla didėjant įtampai Hormūzo sąsiauryje.
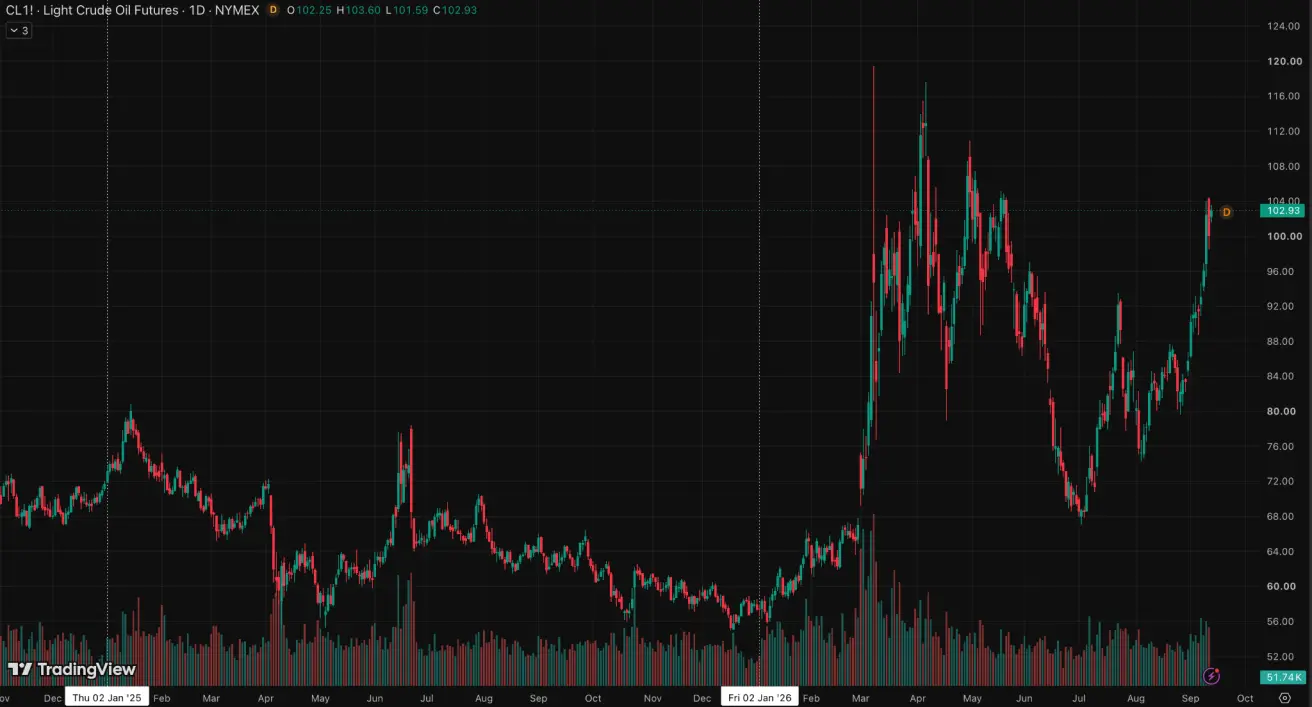
Per pastarąją savaitę geopolitinė padėtis smarkiai pablogėjo, visų pirma Artimuosiuose Rytuose. JAV surengė naujus smūgius Irano objektams ir sunaikino penkis Irano naftos tanklaivius; atsakydamas Iranas pareiškė, kad atakavo komercinius laivus netoli Hormūzo sąsiaurio ir amerikiečių objektus regione.
Tuo pat metu hutai sustiprino spaudimą Saudo Arabijai ir atakavo svarbų Rytų–Vakarų vamzdyną, naudojamą apeiti Hormūzą; Persijos įlankos valstybių ir Irano derybos dėl laivybos stabilizavimo buvo atidėtos.
EIA rugsėjo 9 d. STEO ataskaitos įžvalgos:
Pagrindinė rinkos problema išlieka pasiūla. IEA vertinimu, pasaulinė gavyba rugpjūtį sumažėjo 1,6 mln. barelių per dieną, o daugiau nei 10 mln. b/d pajėgumų Persijos įlankoje liko nenaudojami. EIA taip pat tikisi, kad Artimųjų Rytų eksporto apribojimai išliks iki metų pabaigos, o visiškas srautų atsigavimas nusitęs iki 2027 m. II ketv.
Atsargos sparčiai mažėja, todėl rinka išlieka fiziškai įtempta. IEA vertinimu, pasaulinės atsargos nuo vasario sumažėjo 507 mln. barelių, o vien rugpjūtį jos dar sumažėjo 95 mln. barelių. Trūkumas ypač ryškus dyzelino ir kitų distiliatų segmente dėl eksporto apribojimų Persijos įlankoje ir Rusijoje. EIA taip pat tikisi, kad pasaulinės atsargos toliau mažės iki 2026 m. pabaigos.
Nafta gali išlikti brangi, kol pasiūla normalizuosis, tačiau 2027 m. tikimasi kritimo. EIA padidino antrosios metų pusės Brent prognozę iki maždaug 90 USD/bbl, tačiau, atsigaunant Artimųjų Rytų gavybai ir atsargoms, 2027 m. ji tikisi vidutinės maždaug 74 USD kainos. Tuo pat metu IEA jau mato paklausos sunaikinimą: ji vertina, kad dėl aukštų kainų ir produktų trūkumo pasaulinė naftos paklausa 2026 m. sumažės 2,5 mln. b/d.
Remiantis Sinopec tyrimų padalinio vertinimais, Kinijos naftos paklausa 2026 m. sumažės 3,9% — tai bus treti iš eilės mažėjimo metai. Ryškiausiai kris benzino ir dyzelino vartojimas dėl aukštų kainų ir augančios elektromobilių dalies. Paklausos mažėjimas iš didžiausios pasaulyje naftos importuotojos iš dalies kompensuoja ribotos Artimųjų Rytų pasiūlos poveikį ir veikia kaip naftos kainas ribojantis veiksnys.
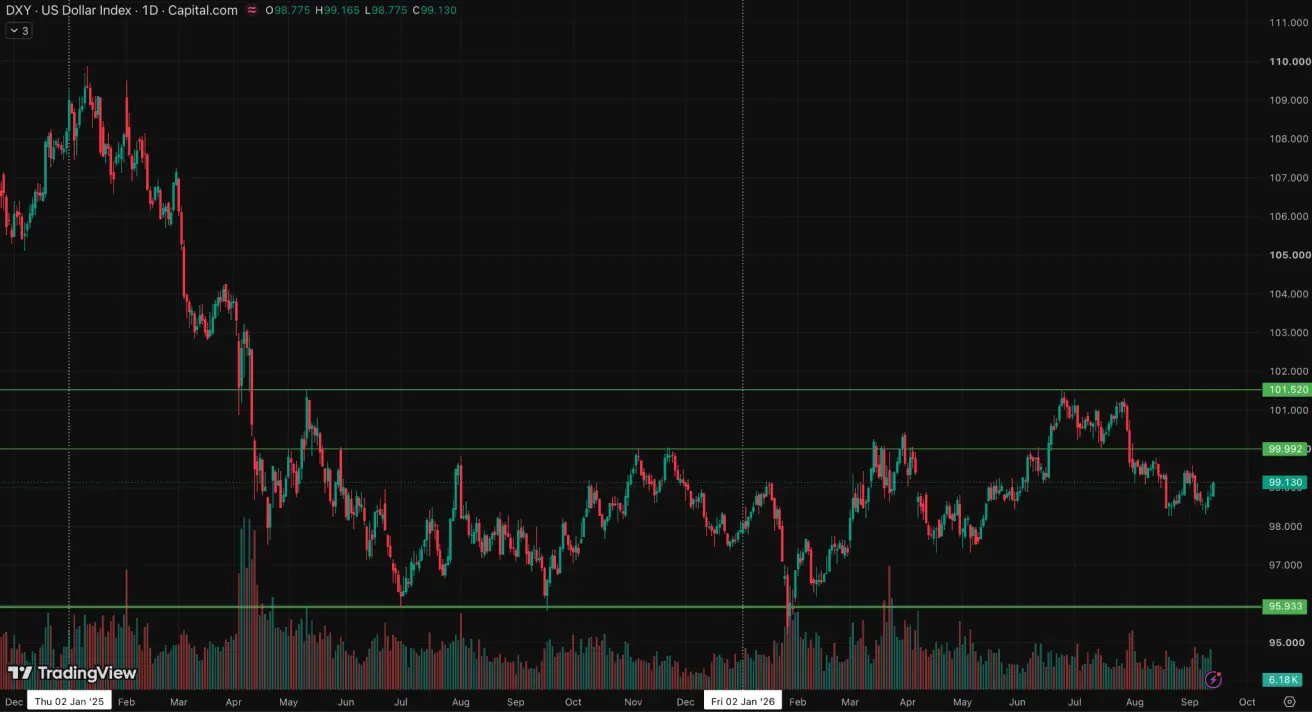
Dolerio indekso ateities sandoriai (DX)
Savaitės rezultatas: -0,08% (savaitės pabaigos kaina: 98,805); nuo metų pradžios: +0,83%.
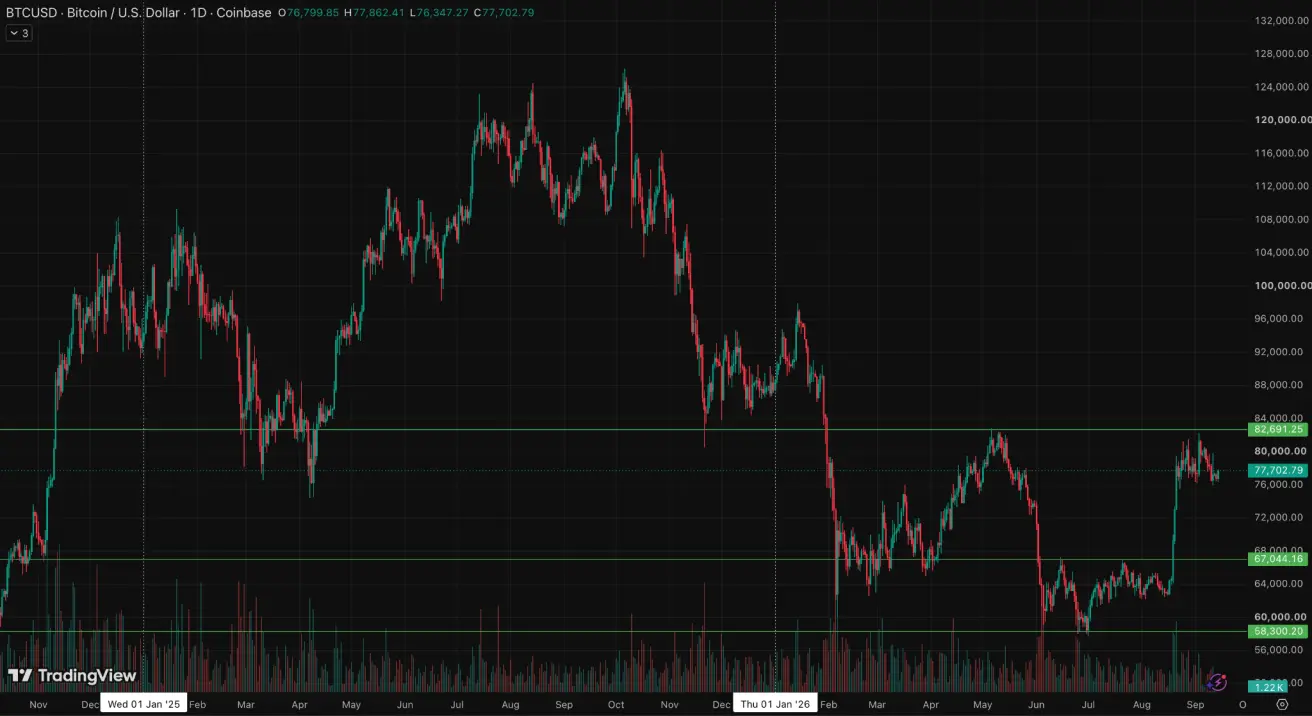
BTC ateities sandoriai
Savaitės rezultatas: -4,41% (savaitės pabaigos kaina: 79 799,85 USD); nuo metų pradžios: -12,45%.
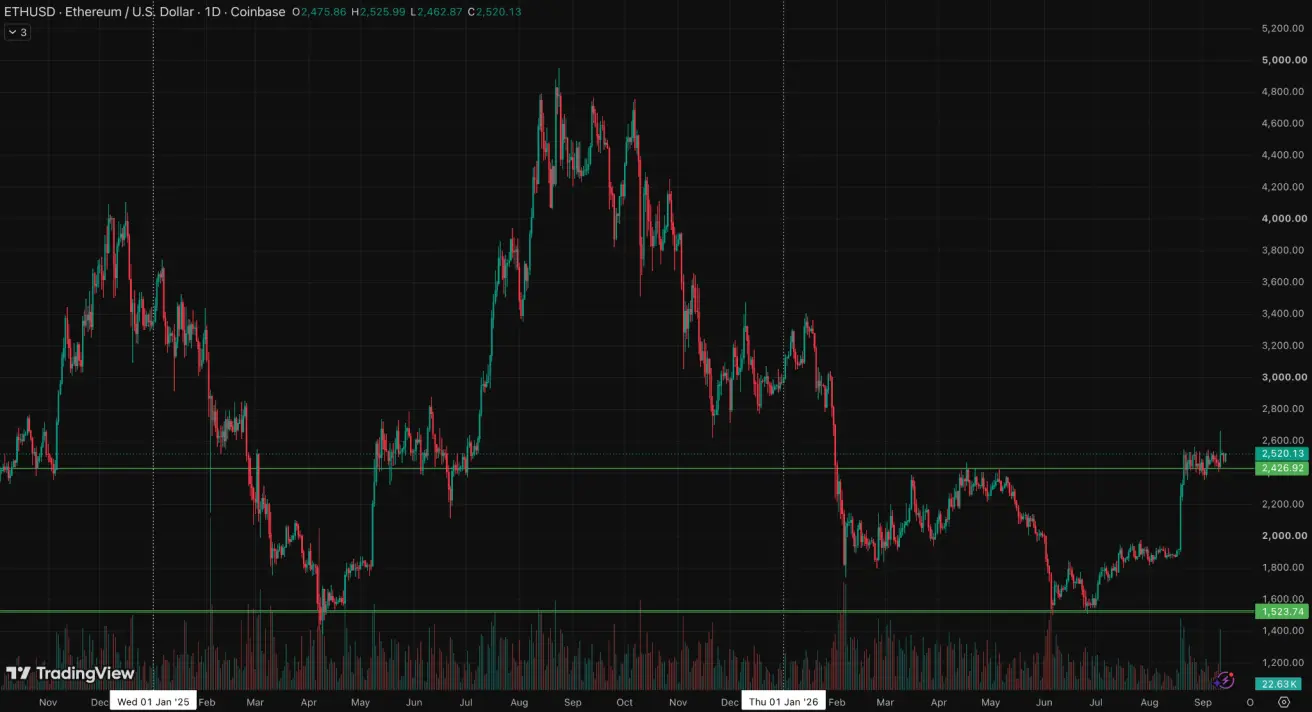
ETH ateities sandoriai
Savaitės rezultatas: -1,53% (savaitės pabaigos kaina: 2 475,86 USD); nuo metų pradžios: -16,75%.
Rugsėjo 15 d. tikimasi Senato balsavimo dėl CLARITY akto.
Senato respublikonai pateikė atnaujintą, 630 puslapių CLARITY akto versiją. Dokumente pridėta daugiau nei 114 Demokratų prašytų nuostatų, įskaitant naujus reikalavimus kriptografijos protokolams, kurie nėra visiškai decentralizuoti: jie turėtų registruotis CFTC, o CFTC kartu su Iždu įgytų teisę jiems rengti atskiras taisykles. Apskritai įstatymo projektu siekiama įtvirtinti SEC ir CFTC kompetencijų pasidalijimą ir sukurti nuolatinę federalinę skaitmeninio turto rinkos reguliavimo sistemą.
Tačiau įstatymo projekto priėmimas vis dar nėra garantuotas. Pagrindinis neišspręstas klausimas yra etikos apribojimai valstybės pareigūnams ir jų kriptovaliutų turėjimui; naujajame projekte šiuo klausimu esminių pakeitimų nėra. Šiuo metu atnaujintas tekstas dar nesulaukė būtinos demokratų paramos, o procedūriniam balsavimui rugsėjo 15 d. priimti reikės 60 balsų.
Apskritai įstatymo projektas pastebimai priartėjo prie kompromisinės versijos, tačiau rugsėjo 15 d. balsavimas išlieka svarbia rizika. Sėkmingas jo priėmimas būtų teigiamas reguliacinis signalas kriptovaliutų rinkai, nes reikšmingai padidintų ilgalaikės teisėkūros sistemos JAV tikimybę.
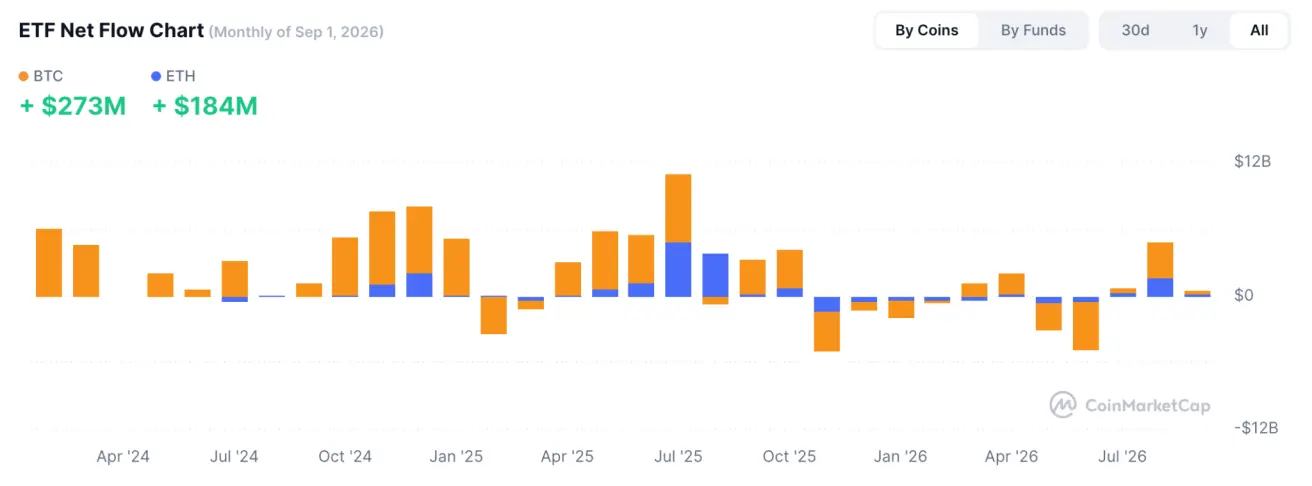
Bendra kriptovaliutų rinkos kapitalizacija
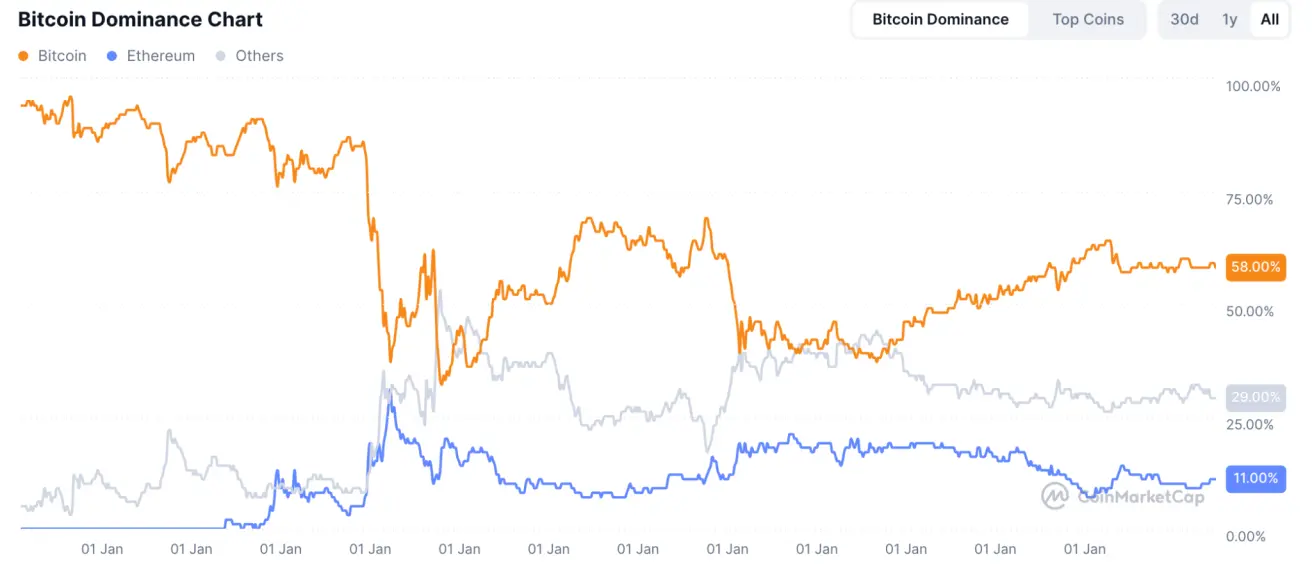
Bendra kriptovaliutų rinkos kapitalizacija: 2,66 trln. USD (palyginti su 2,7 trln. USD prieš savaitę) (coinmarketcap.com).
Kripto turto rinkos dalys:
- Bitcoin 58,9% (ankstesnis: 59,1%)
- Ethereum 11,6% (ankstesnis: 11,3%)
- Kiti 29,5% (ankstesnis: 29,7%)