English
 Русский
 Қазақша
 Eesti
2026 m. rugsėjo 14 d. – 2026 m. rugsėjo 20 d.: Savaitinė ekonominė apžvalga
Pagrindiniai rinkos atnaujinimai
Pagrindinės įžvalgos:
- Politikos palūkanų norma buvo padidinta iki 3,75–4,00 % intervalo; retorika tapo griežtesnė;
- Piniginė politika išlieka vidutiniškai ribojanti;
- JAV makroekonominiai duomenys toliau palaiko minkšto nusileidimo scenarijų: infliacijos rizikos didėja, darbo rinka vėsta be recesijos požymių, o dabartinės sąlygos dar nepagrindžia palūkanų normos mažinimo.
- Fed šiek tiek pagerino BVP ir užimtumo prognozes; artimiausio laikotarpio infliacijos prognozės buvo padidintos.
Infliacija: vartotojų kainų indeksas (rugpjūtis)
- Bazinis VKI (MoM): 0,3 % (ankstesnis: 0,2 %).
- Bazinis VKI (YoY): 2,4 % (ankstesnis: 2,5 %).
- VKI (MoM): 0,4 % (ankstesnis: 0,1 %).
- VKI (YoY): 3,4 % (ankstesnis: 3,4 %).
Gamintojų kainų indeksas (rugpjūtis)
- GKI (MoM): 0,4 % (ankstesnis: 0,0 %).
- Bazinis GKI (MoM): 0,3 % (ankstesnis: 0,2 %).
Infliacijos lūkesčiai (Michigan) (rugpjūtis)
- 12 mėn. infliacijos lūkesčiai: 4,6 % (ankstesnis: 4,3 %).
- 5 metų infliacijos lūkesčiai: 3,4 % (ankstesnis: 3,3 %).
BVP (JAV Ekonominės analizės biuras, BEA) — 2026 m. II ketv. metinis augimo tempas, antrasis įvertis: +1,5 % (2026 m. I ketv.: +2,1 %); prognozė: 1,5 %.
GDPNow (Atlanta Fed realaus laiko oficialaus BVP augimo įvertis prieš paskelbimą (2026 m. III ketv.)): 5,1 % (ankstesnis: 4,4 %).
Prekybos balansas (liepa): -88 mlrd. (-71,2 mlrd.).
Darbo rinka (BLS) (liepa/rugpjūtis)
- Nedarbo lygis 4,1 % (ankstesnis: 4,1 %):
- Bendras asmenų, gaunančių nedarbo išmokas JAV, skaičius: 1 774 tūkst. (ankstesnis: 1 779 tūkst.);
- Pradinės paraiškos dėl bedarbio pašalpos: 196 tūkst. (ankstesnis: 207 tūkst.);
- Užimtumo ne žemės ūkio sektoriuje pokytis: 162 tūkst. (ankstesnis: 23 tūkst.):
- Užimtumo privačiame ne žemės ūkio sektoriuje pokytis: 127 tūkst. (ankstesnis: -30 tūkst.):
- Vidutinis valandinis darbo užmokestis (m./m.): 3,1 % (ankstesnis: 3,2 %);
- JOLTS laisvos darbo vietos: 7,271 mln. (ankstesnis: 6,866 mln.).
Verslo aktyvumo indeksas (PMI) (liepa)
(Virš 50 rodo plėtrą; žemiau 50 rodo susitraukimą)
- Paslaugų PMI: 56,5 (ankstesnis: 56,8).
- Gamybos PMI: 53,9 (ankstesnis: 53,8).
- Sudėtinis PMI: 56,0 (ankstesnis: 56,0).
Piniginė politika
FOMC (Federalinis atvirosios rinkos komitetas) surengė posėdį. Komitetas padidino palūkanų normą 25 bps.
Pirmininko Kevino Warsho pagrindinė žinutė: JAV ekonomika stiprėja, tačiau infliacijos rizikos pakrypusios į viršų, o darbo rinkos rizikos iš esmės subalansuotos. Infliacija yra per aukšta ir tokia išliko per ilgai.
Apskritai tonas buvo pastebimai griežtesnis nei per ankstesnį posėdį.
Pateiktose prognozėse Komitetas šiek tiek pagerino BVP ir užimtumo perspektyvą. Trumpalaikės infliacijos prognozės buvo padidintos, ilgalaikės prognozės nepakito.
- Federalinių fondų norma (EFFR): 3,75–4,00 %
FOMC prognozės:
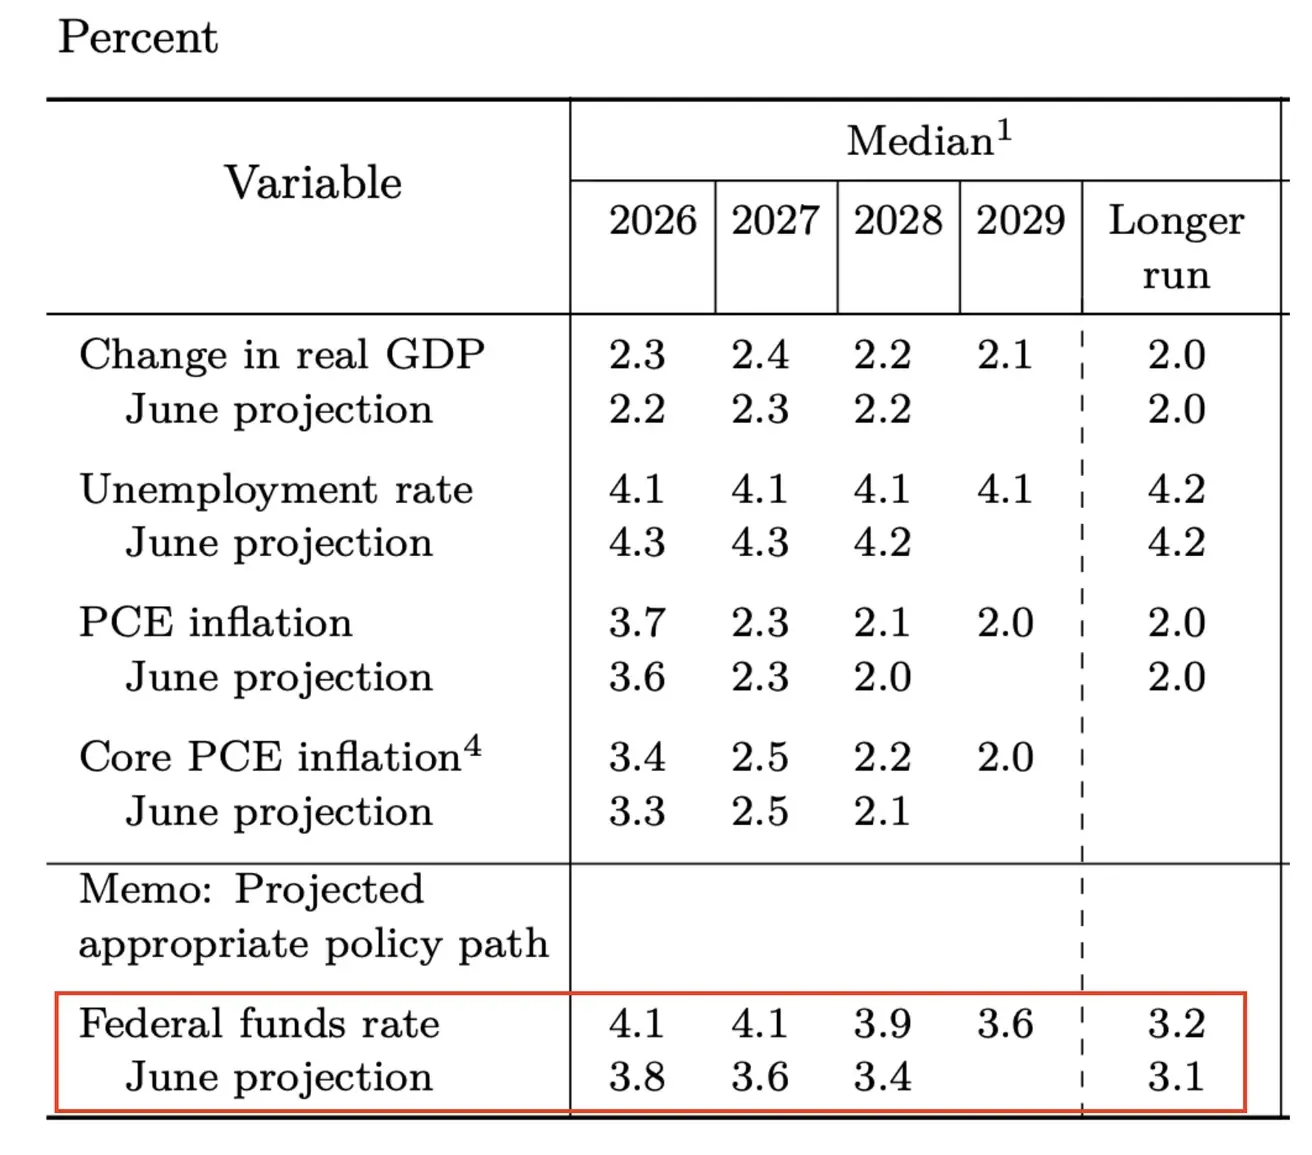
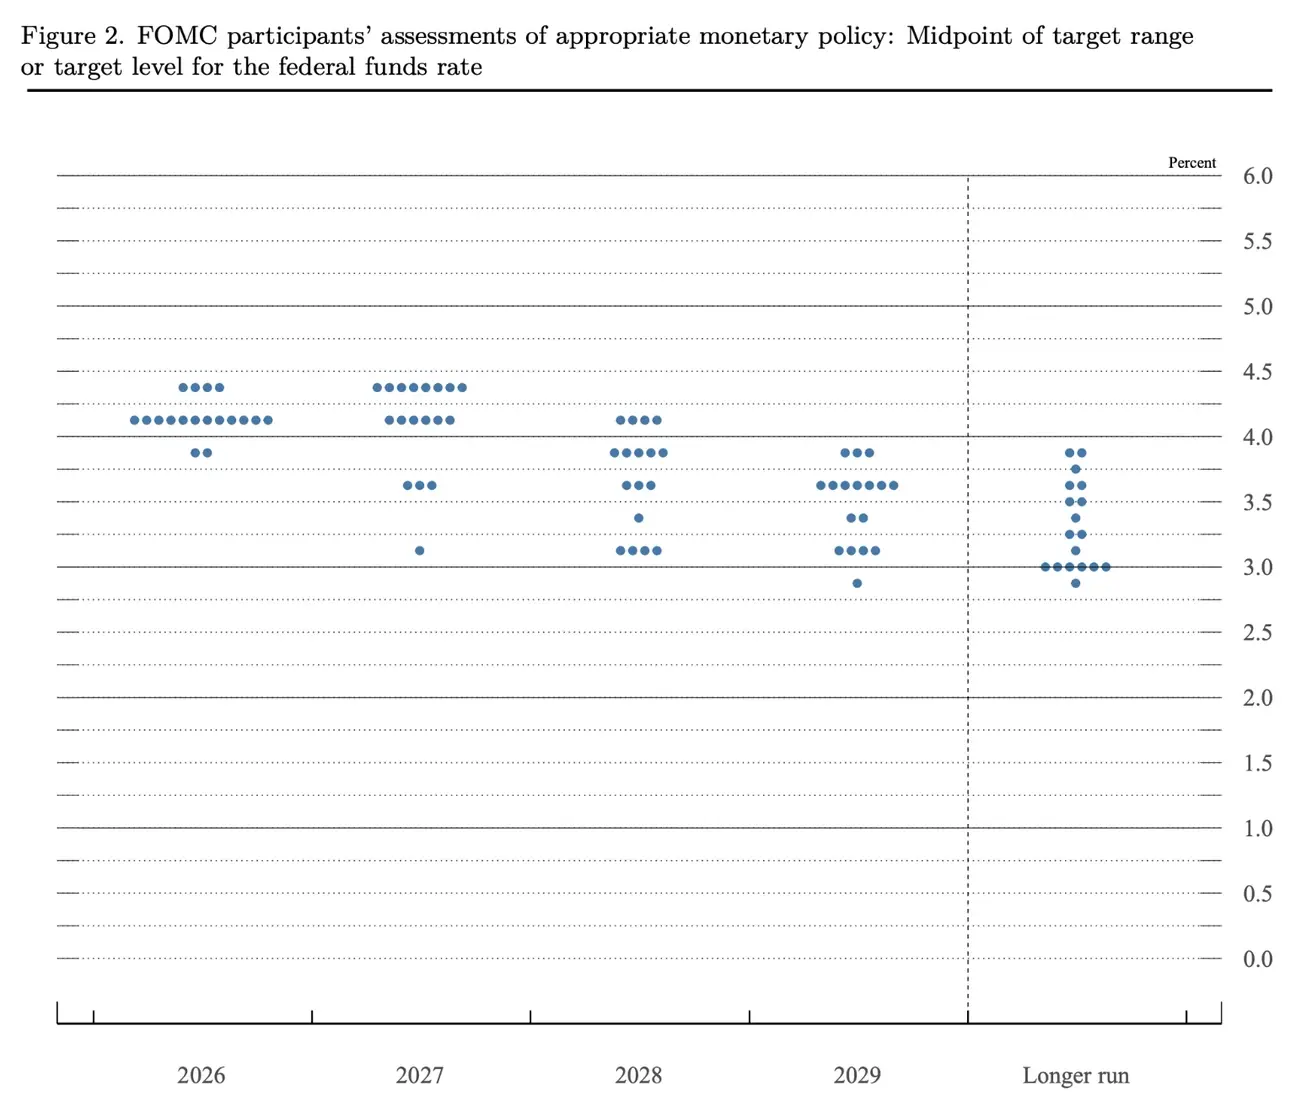
Mediana federalinių fondų normos prognozėje rodo 4,1 % lygį (papildomas +0,25 %) iki 2027 m. pabaigos. Ilgalaikės prognozės intervalas: 3,00–3,50 %.
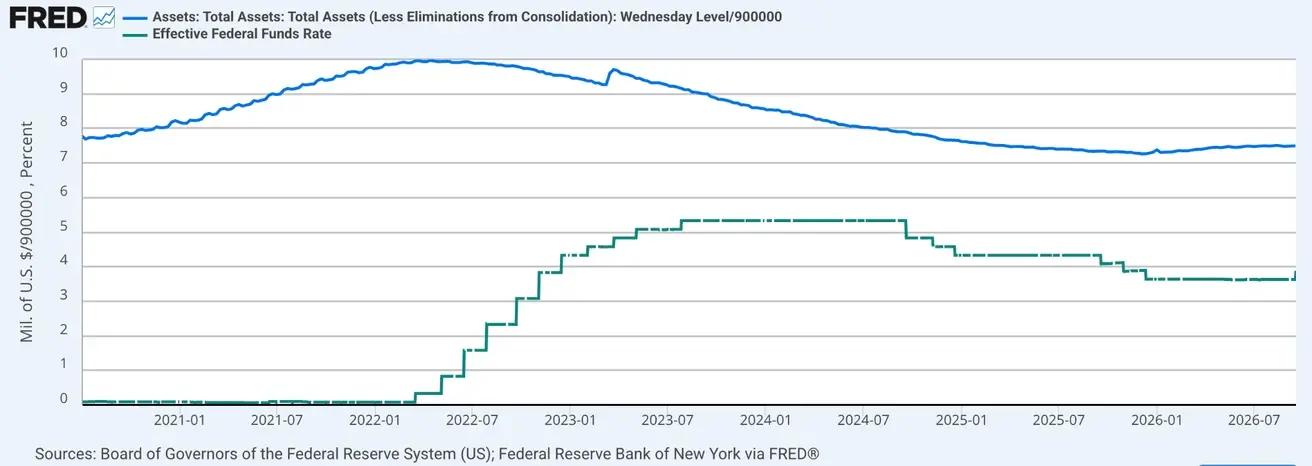
Federalinio rezervo balansas: 6,746 trln. USD, +3,23 % nuo kiekybinio griežtinimo (QT) sustabdymo, kai balansas siekė 6,535 trln. USD.
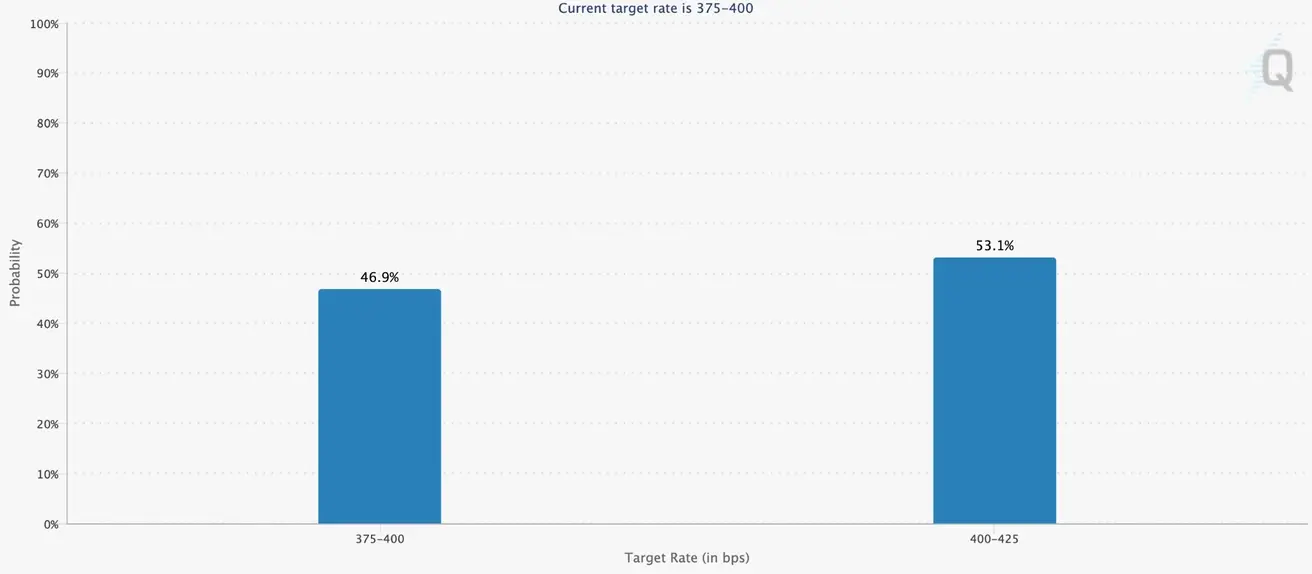
Rinkos palūkanų normos prognozė (FedWatch)
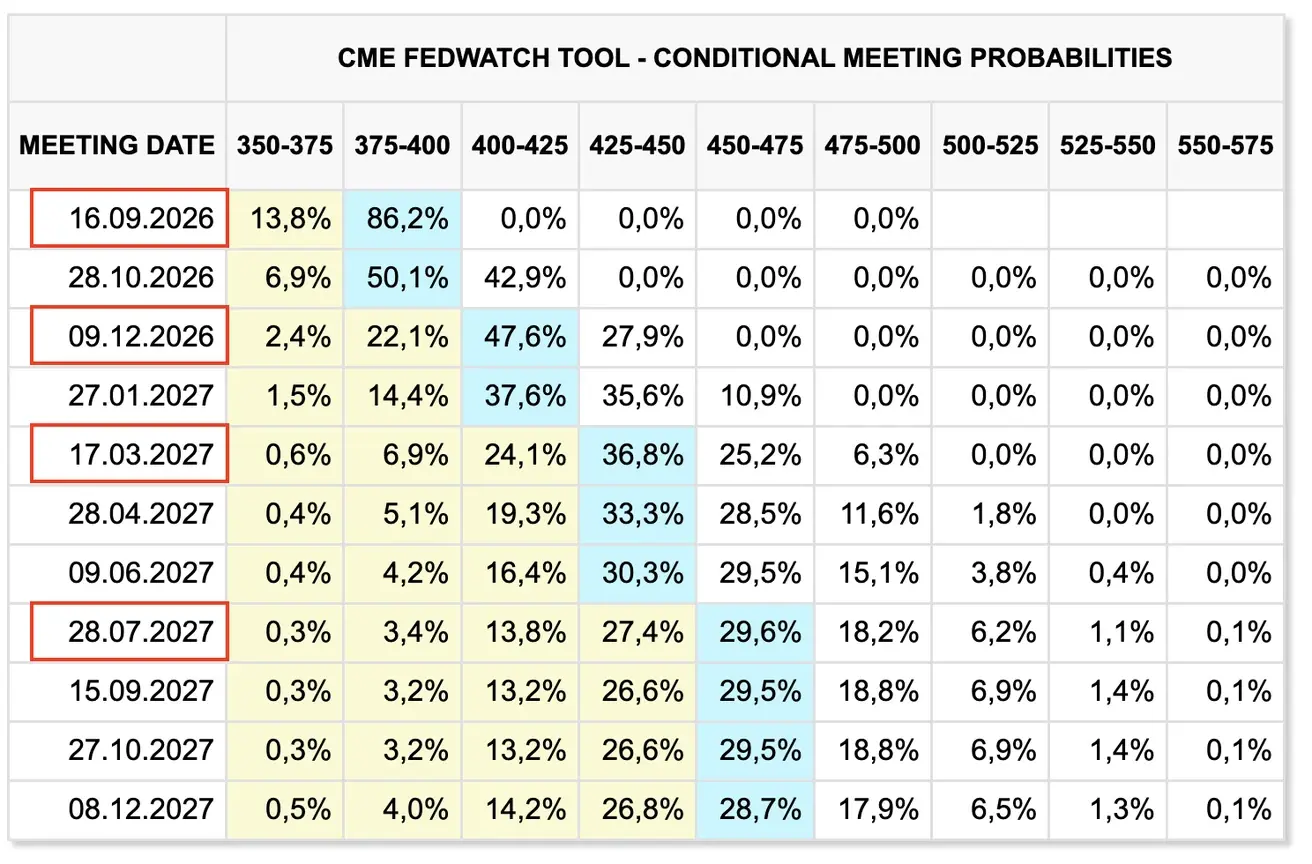
Kitam FOMC posėdžiui (spalio 28 d.) numatoma 0,25 % palūkanų normos padidinimo tikimybė yra 53,1 %:
Per artimiausius 12 mėnesių rinka toliau tikisi trijų 25 bazinių punktų palūkanų normos padidinimų iki 4,50–4,75 % intervalo, o paskutinis padidinimas numatomas 2027 m. balandį:
Šiandien:
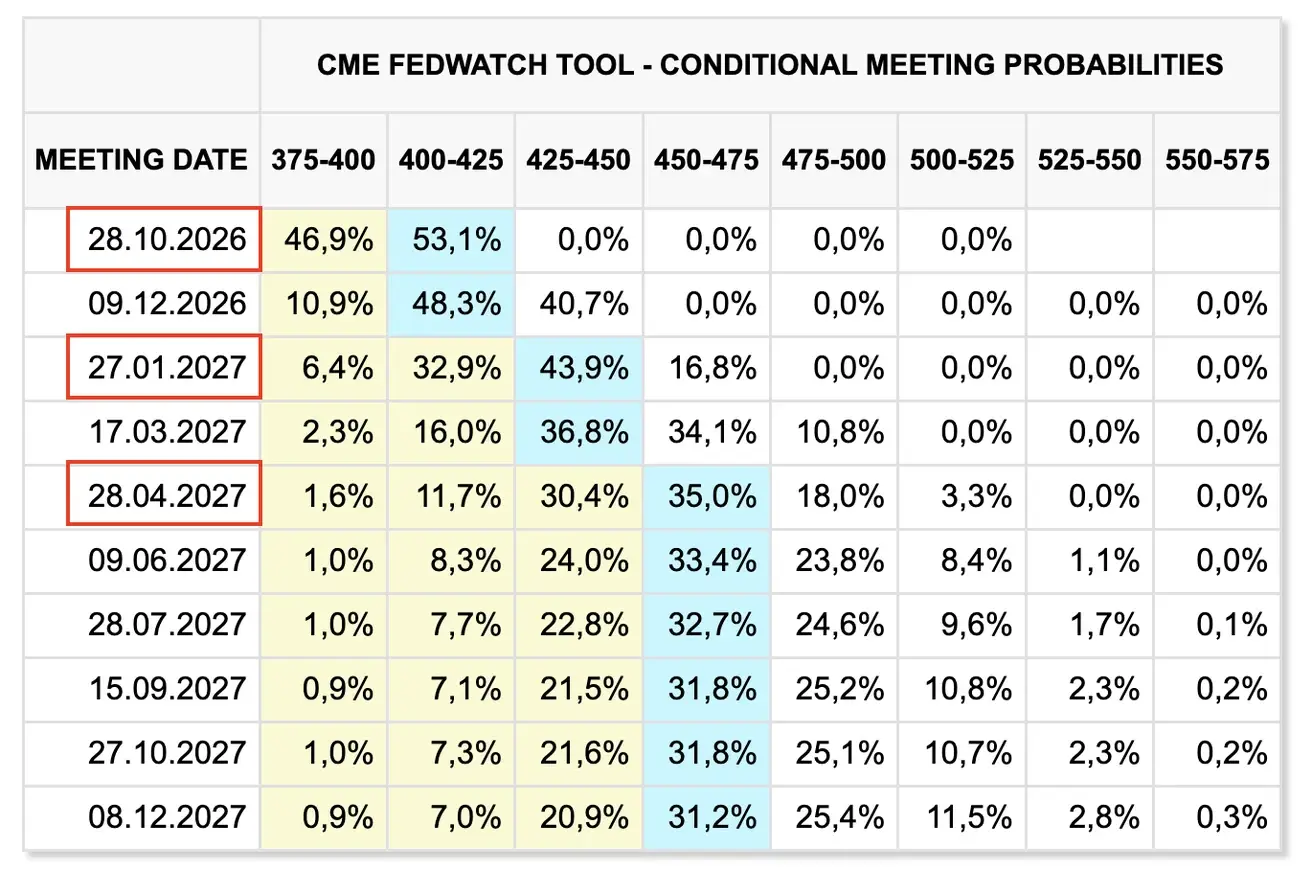
Prieš savaitę:
Obligacijų rinka
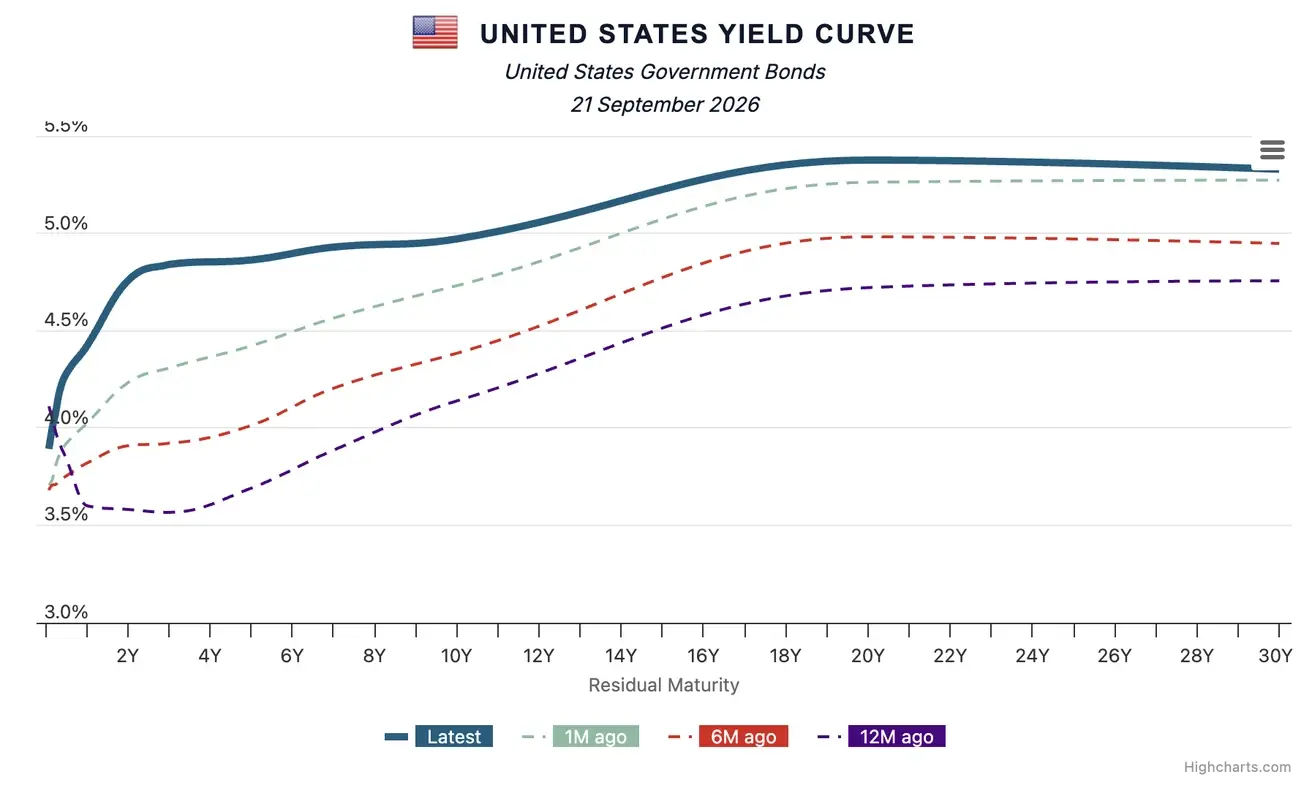
JAV obligacijų rinka — pajamingumas kilo trumpojo ir vidutinio termino kreivės dalyje, o 30 metų pajamingumas sumažėjo.
JAV iždo obligacijos 20+ metų (TLT ETF): +0,47 % (savaitės uždarymas: 81,25); nuo metų pradžios: -6,78 %
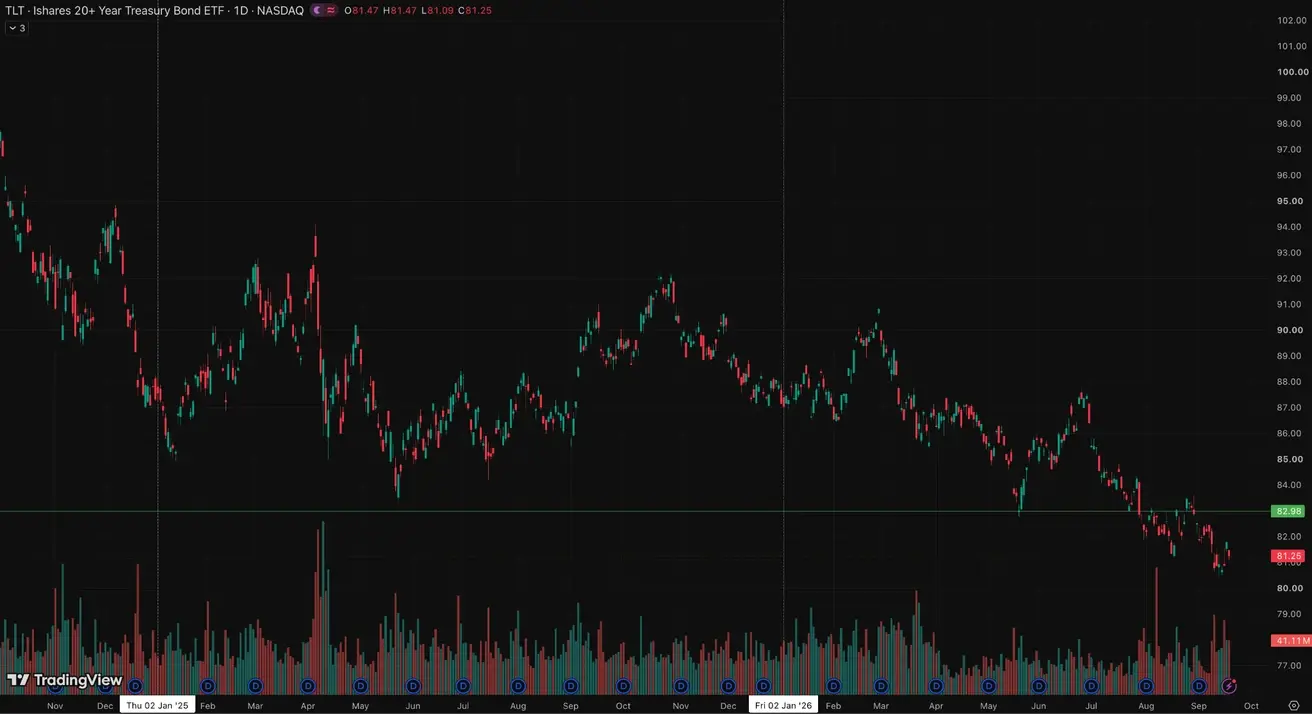
Ilgalaikės iždo obligacijos atspindi augantį pasitikėjimą ryžtingai antiinfliacine Fed laikysena. Trumpalaikiai pajamingumai po palūkanų normos padidinimo išliko spaudžiami į viršų, o ilgalaikiai pajamingumai sumažėjo. Tai galima vertinti taip: politika šiandien tapo griežtesnė, tačiau tikimybė, kad aukšta infliacija įsitvirtins ilgiems metams, šiek tiek sumažėjo.
Pajamingumai ir skirtumai
- 10 metų trukmės JAV iždo vertybinių popierių rinkos pajamingumas: 4,97 % (ankstesnis: 4,98 %);
- 2 metų JAV iždo obligacijų pajamingumas: 4,76 % (ankstesnis: 4,63 %);
- ICE BofA BBB JAV įmonių indekso efektyvusis pajamingumas: 5,84 % (ankstesnis: 5,86 %).
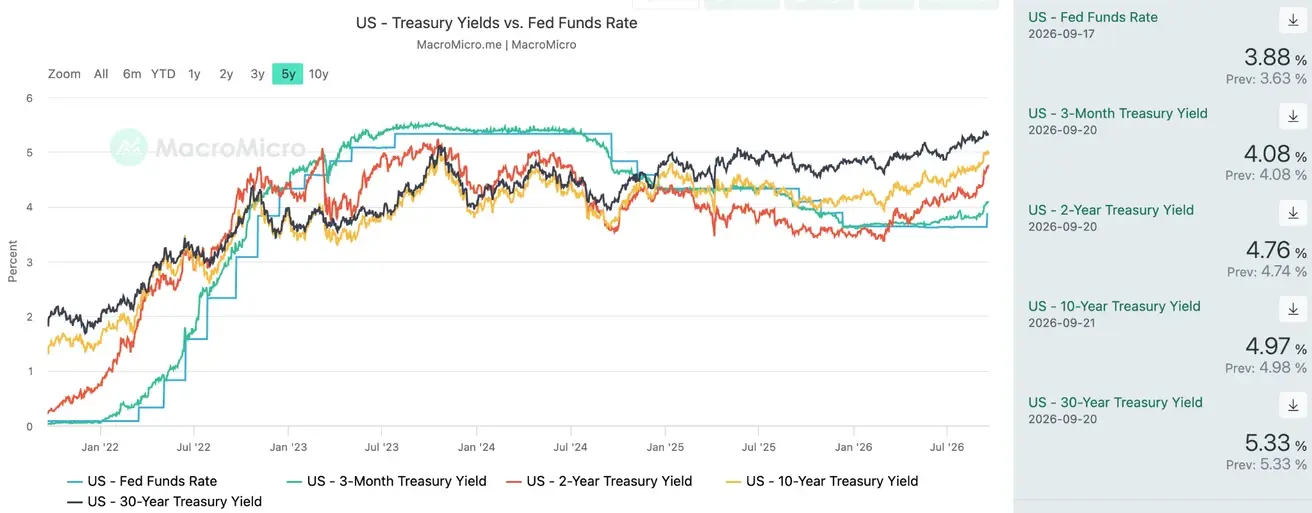
- 10 metų ir 2 metų JAV iždo vertybinių popierių pajamingumo skirtumas siekia 21 bazinį punktą (ankstesnis: 35 bps);
- 10 metų ir 3 mėnesių JAV iždo vertybinių popierių pajamingumo skirtumas siekia 89 bazinius punktus (ankstesnis: 96 bps).
JAV iždo pajamingumo kreivė
5 metų JAV kredito įsipareigojimų neįvykdymo apsikeitimo sandorio (CDS) kaina — rinkos pagrindu apskaičiuota valstybės įsipareigojimų neįvykdymo draudimo priemonė — yra 32,39 bazinio punkto, palyginti su 32,95 bazinio punkto prieš savaitę.
Akcijų rinka
Po Warsho spaudos konferencijos rinka iš pradžių posėdį įvertino kaip griežtesnį, nei tikėtasi. Tačiau dabar visas išpardavimas jau buvo atpirktas, ir rinka greičiausiai padarė išvadą, kad retorika buvo griežtesnė nei faktinė politikos trajektorija — daugiau žodinės intervencijos nei būsimų veiksmų. Pagrindinė rizika išlieka energijos kainos.
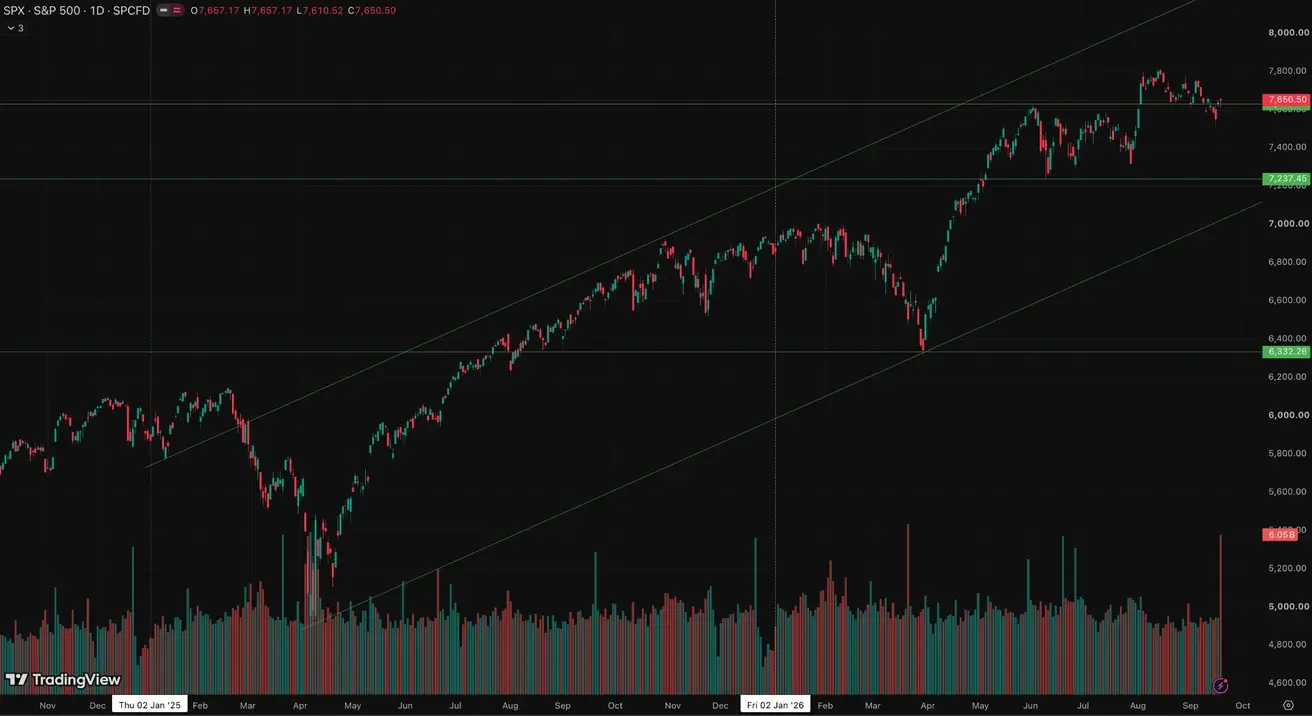
SP500
Savaitės rezultatas: -0,08 % (savaitės pabaigos uždarymas: 7650,50); nuo metų pradžios: +11,76 %.
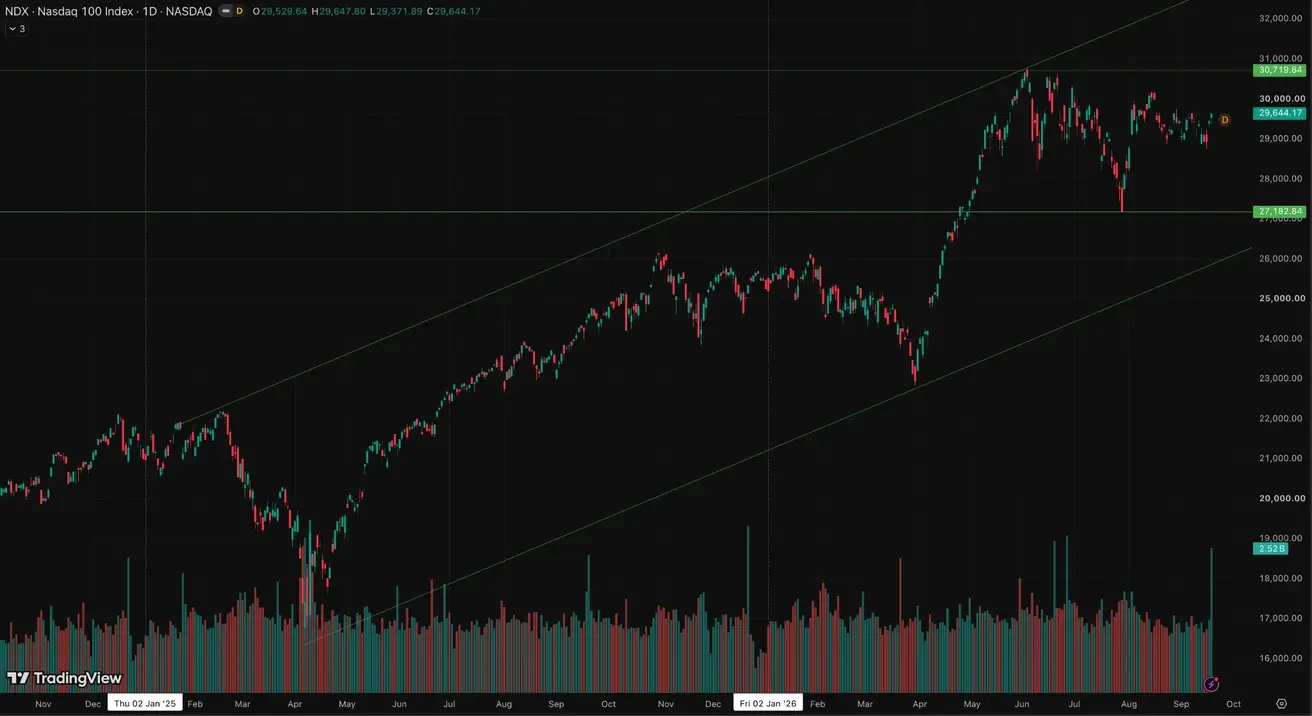
NASDAQ100
Savaitės rezultatas: +0,94 % (savaitės pabaigos uždarymas: 29644,17); nuo metų pradžios: +17,40 %.
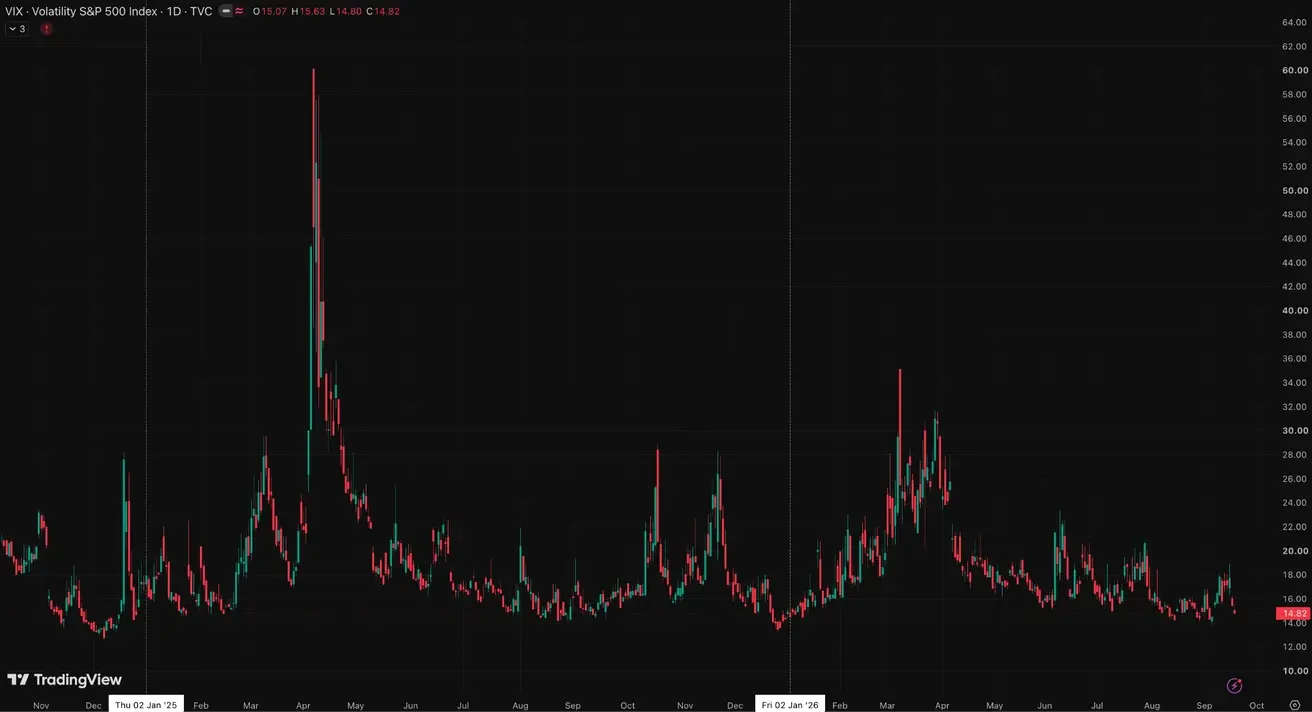
VIX
VIX (kintamumo indeksas): savaitės pabaigos uždarymas ties 14,82 punkto.
Wells Fargo sumažino 2026 m. pabaigos S&P 500 tikslinį lygį iki 7 700 nuo 7 950.
Euro zona
- ECB padidino palūkanų normas, kartu išlaikydamas griežtą laikyseną, nes infliacinės rizikos toliau didėja;
- Konflikto Artimuosiuose Rytuose fone ECB sumažino BVP prognozes ir padidino infliacijos projekcijas artimiausiems metams.
Makroekonominiai duomenys
Palūkanų normos
- Indėlių galimybės norma: 2,5 % (ankstesnė: 2,25 %);
- Ribinio skolinimosi galimybės norma: 2,9 % (ankstesnė: 2,65 %) — norma, už kurią bankai gali gauti vienos nakties finansavimą iš centrinio banko;
- Pagrindinė refinansavimo norma (politikos norma): 2,65 % (ankstesnė: 2,40 %).
Infliacija: vartotojų kainų indeksas (VKI) (rugpjūtis)
- Bazinis VKI (YoY): 2,4 % (ankstesnis: 2,5 %);
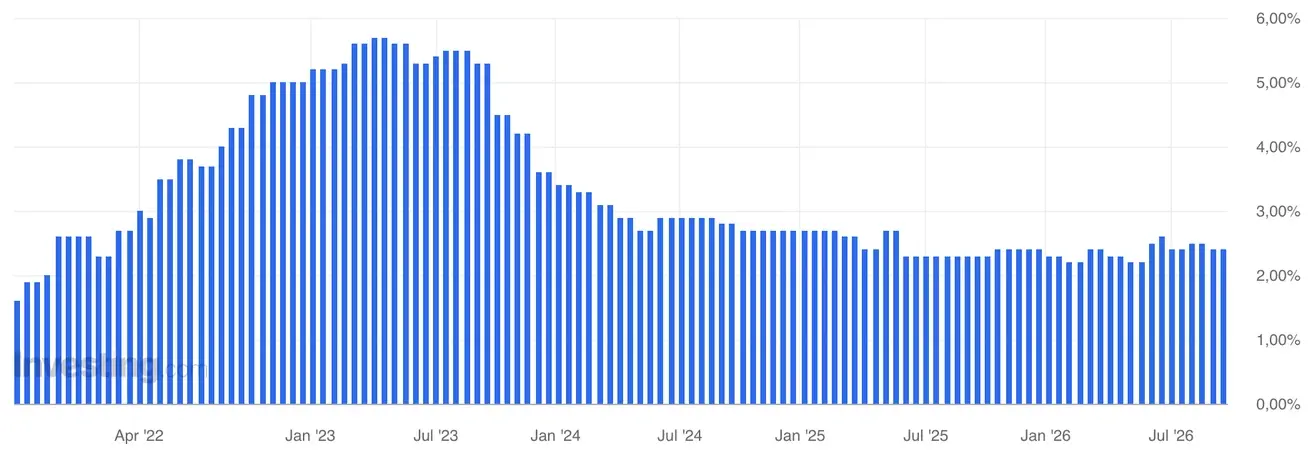
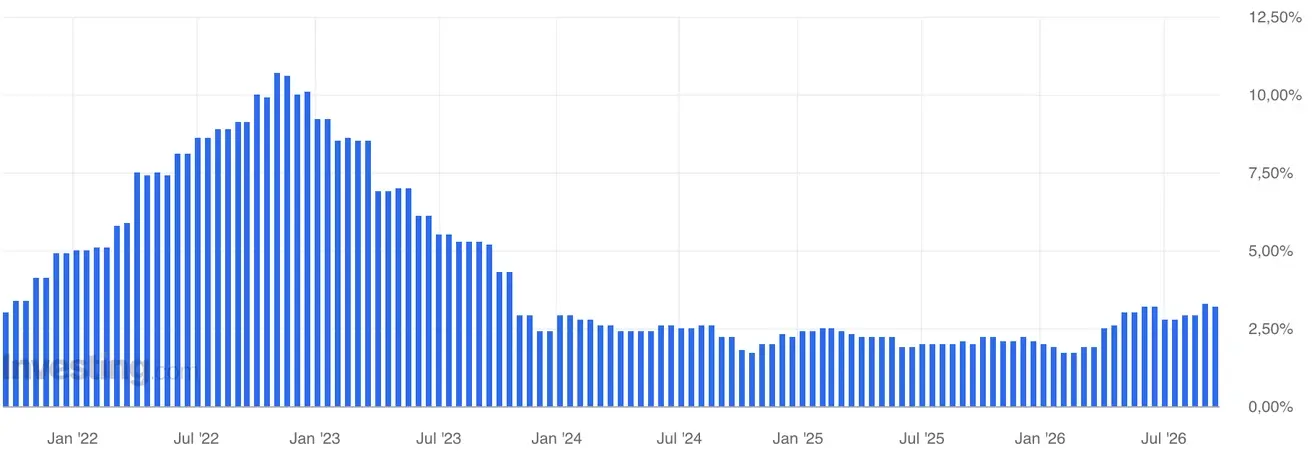
- Bendrasis VKI: peržiūrėtas nuo 2,9 % iki 0,4 % (MoM) (ankstesnis: 0,2 %);
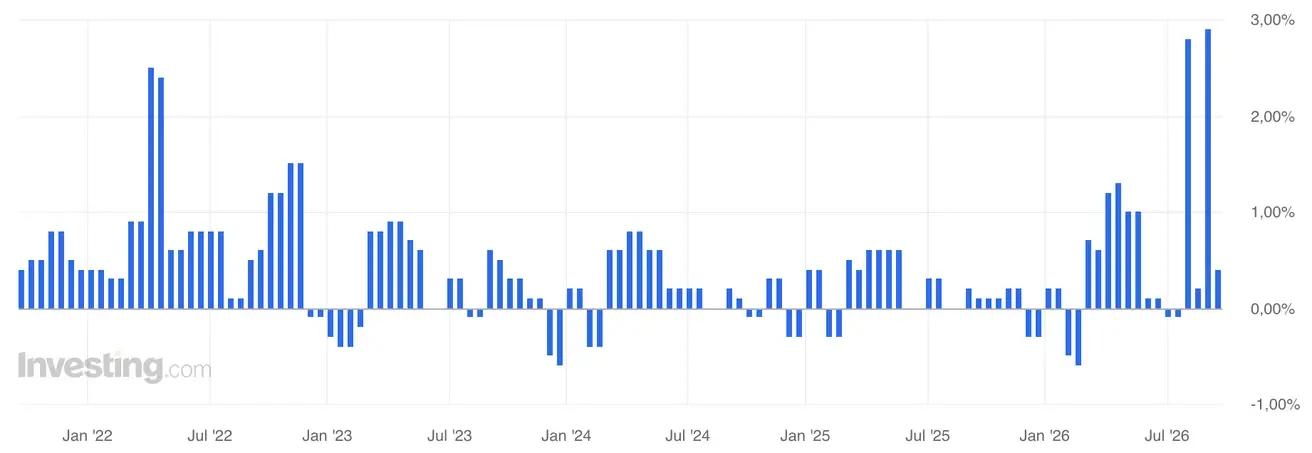
- VKI: 3,2 % (YoY) (ankstesnis: 2,9 %).
Infliacijos lūkesčiai (rugpjūtis)
- 1 metų lūkesčiai: 3,0 % (ankstesnis: 2,9 %).
- 3 metų lūkesčiai: 2,9 % (ankstesnis: 2,7 %).
BVP (2026 m. II ketv.)
- QoQ: 0,6 % (ankstesnis: -0,2 %);
- YoY: 0,5 % (preliminarus įvertis: 0,4 %); (ankstesnis: 0,3 %).
Nedarbo lygis (rugpjūtis)
- 6,4 % (ankstesnis: 6,3 %).
Pramonės gamyba (rugpjūtis)
- MoM: -0,1 % (ankstesnis: 0,0 %);
- YoY: 1,67 % (ankstesnis: 1,37 %).
Pirkimo vadybininkų indeksas (PMI) (rugpjūtis)
- Paslaugų PMI: 51,6 (ankstesnis: 51,7);
- Gamybos PMI: 52,7 (ankstesnis: 52,8);
- S&P Global sudėtinis PMI: 52,0 (ankstesnis: 52,0).
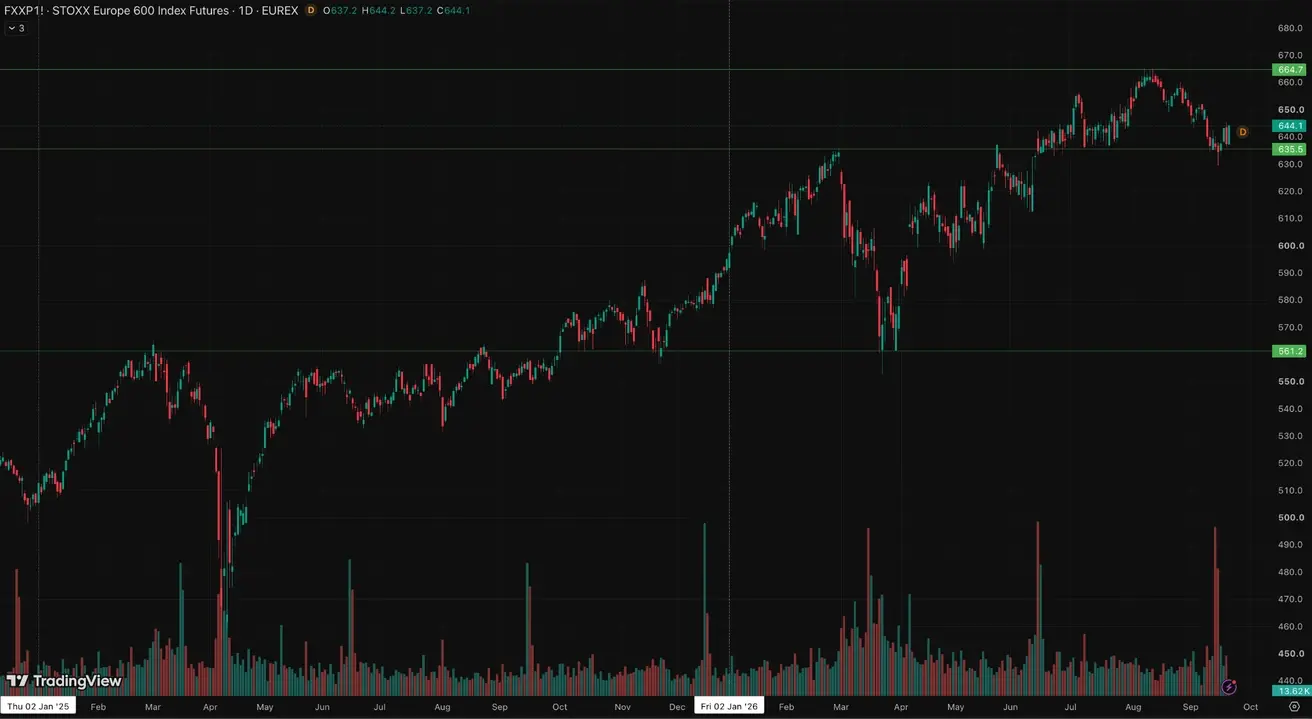
Euro Stoxx 600 (FXXP1!)
Savaitės rezultatas: +0,22 % (savaitės pabaigos uždarymas: 640,8); nuo metų pradžios: +7,88 %.
Kinija
Kinijos ekonomika toliau stabilizuojasi, ją palaiko stiprus eksportas, o vidaus paklausa ir investicijos palaipsniui atsigauna. Politikos formuotojai išlieka nuosaikūs ir tikslingi ekonomikos skatinimo priemonėse.
- Palūkanų normos išlieka nepakitusios;
- Piniginė politika išlieka skatinamoji;
- Kinija dar kartą patvirtino savo įsipareigojimą 2026 m. plane remti ekonomikos augimą fiskalinėmis priemonėmis, įskaitant vidaus paklausos skatinimą, mokesčių paskatų ir subsidijų optimizavimą bei pramonės pajėgumų modernizavimą.
Makroekonominiai duomenys
Palūkanų normos
- 1 metų paskolų pagrindinė norma (vidutinės trukmės skolinimas): 3,00 %;
- 5 metų paskolų pagrindinė norma (būsto paskolų orientyras): 3,50 %.
Infliacijos rodikliai (rugpjūtis)
- Vartotojų kainų indeksas (VKI): 0,4 % MoM (ankstesnis: -0,1 %); 0,8 % YoY (ankstesnis: 0,5 %):
- Gamintojų kainų indeksas (GKI): 3,8 % YoY (ankstesnis: 3,5 %).
Prekybos duomenys
- Importas (rugpjūtis): 28,2 % YoY (ankstesnis: 27,5 %);
- Eksportas (rugpjūtis): 25,0 % YoY (ankstesnis: 23,9 %);
- Prekybos balansas (USD) (rugpjūtis, YoY): 119,9 mlrd. USD (ankstesnis: 112,5 mlrd. USD).
BVP (2026 m. II ketv.)
- QoQ: 0,9 % (ankstesnis: 1,3 %);
- YoY: 4,3 % (ankstesnis: 5,0 %).
Tai yra žemiau tikslinės trajektorijos ir atspindi silpnesnį vidaus pagreitį.
Darbo rinka
- Nedarbo lygis (rugpjūtis): 5,3 % (ankstesnis: 5,2 %).
Pramonės aktyvumas
- Pramonės gamyba (liepa, YoY): 5,2 % (ankstesnis: 4,5 %).
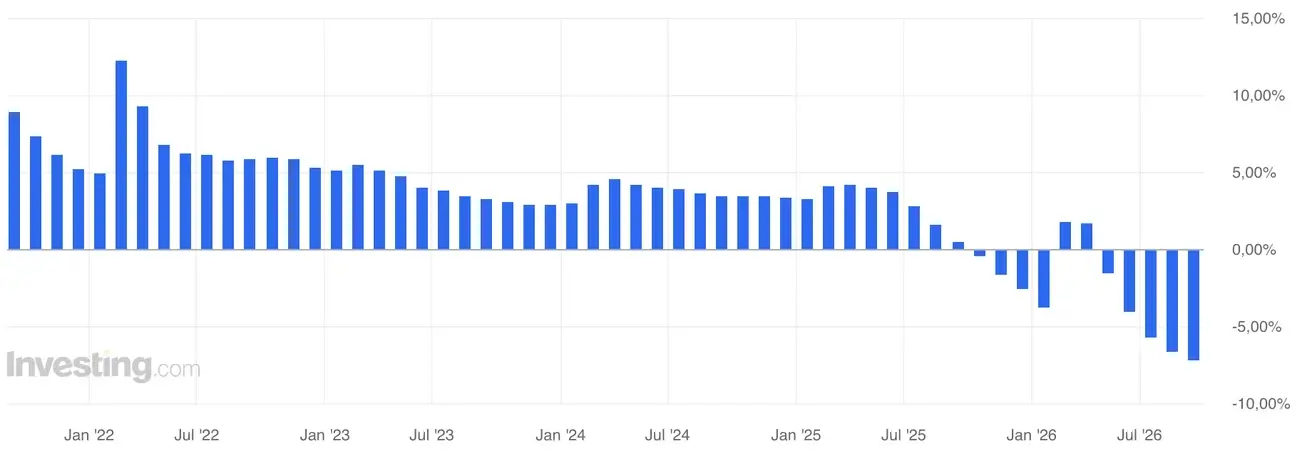
Fiksuotųjų aktyvų investicijos
- Birželis, YoY: -7,2 % (ankstesnis: -6,7 %).
Mažmeninė prekyba
- Liepa, YoY: 0,6 % (ankstesnis: 0,9 %).
Pirkimo vadybininkų indeksai (PMI) (rugpjūtis)
- Gamybos PMI: 49,8 (ankstesnis: 49,2);
- Ne gamybos PMI: 49,0 (ankstesnis: 49,0);
- Sudėtinis PMI: 49,5 (ankstesnis: 49,3).
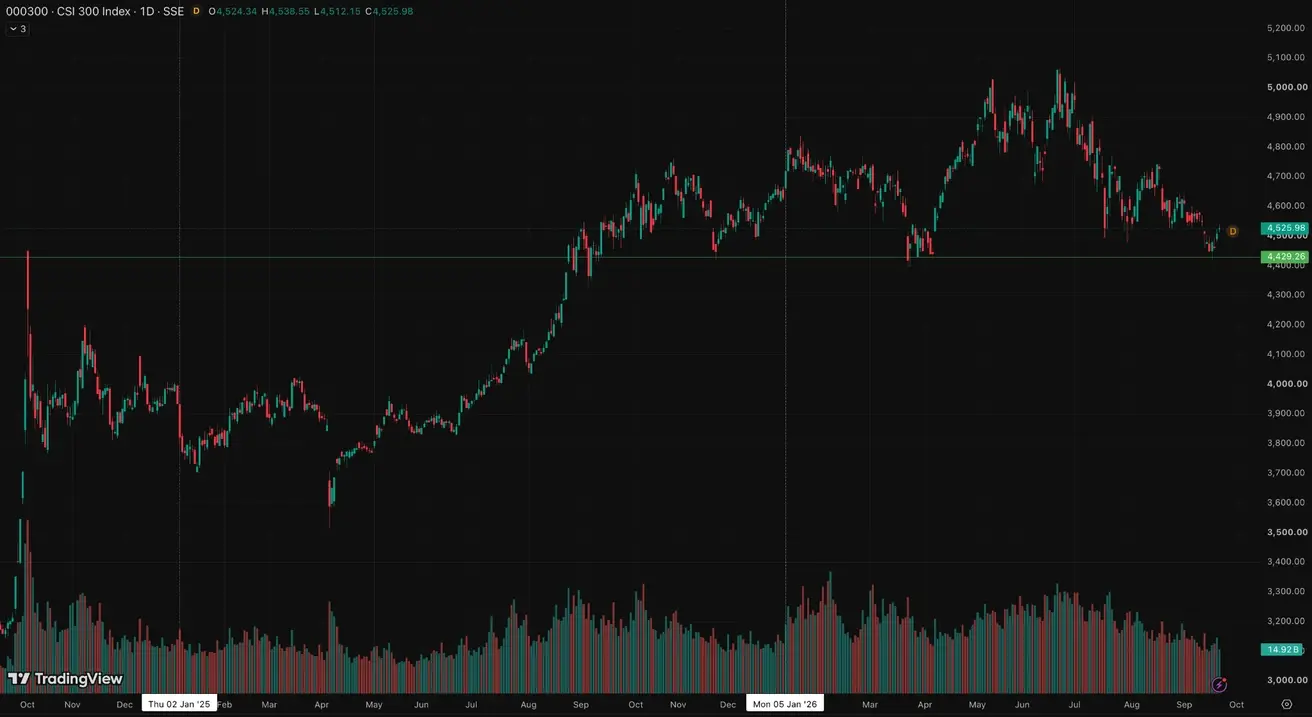
CSI 300 indeksas (000300.HK)
Savaitės rezultatas: -0,06 % (savaitės pabaigos uždarymas: 4525,98); nuo metų pradžios: -3,31 %.
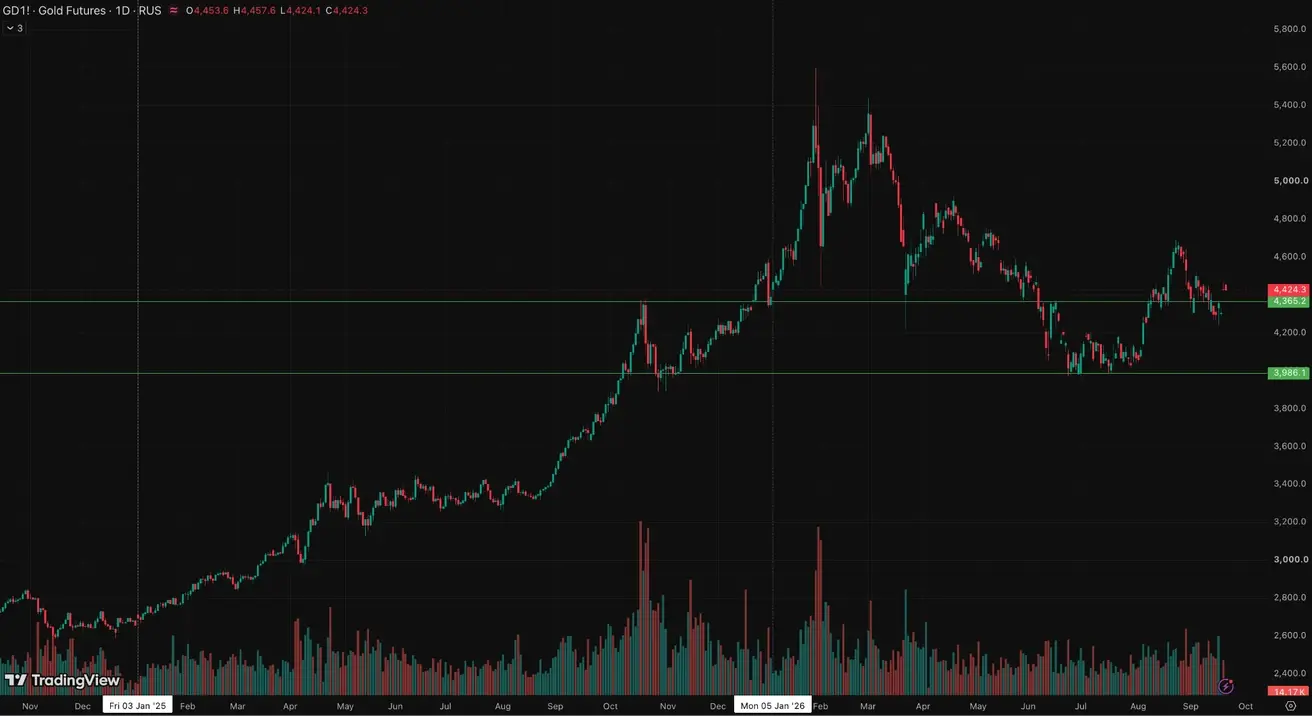
Aukso ateities sandoriai (GC)
Savaitės rezultatas: +1,25 % (savaitės uždarymas: 4428,2 USD už Trojos unciją); nuo metų pradžios: +2,22 %
Naftos ateities sandoriai
Savaitės rezultatas: -3,97 % (savaitės uždarymas: 96,08 USD už barelį); nuo metų pradžios: +67,36 %
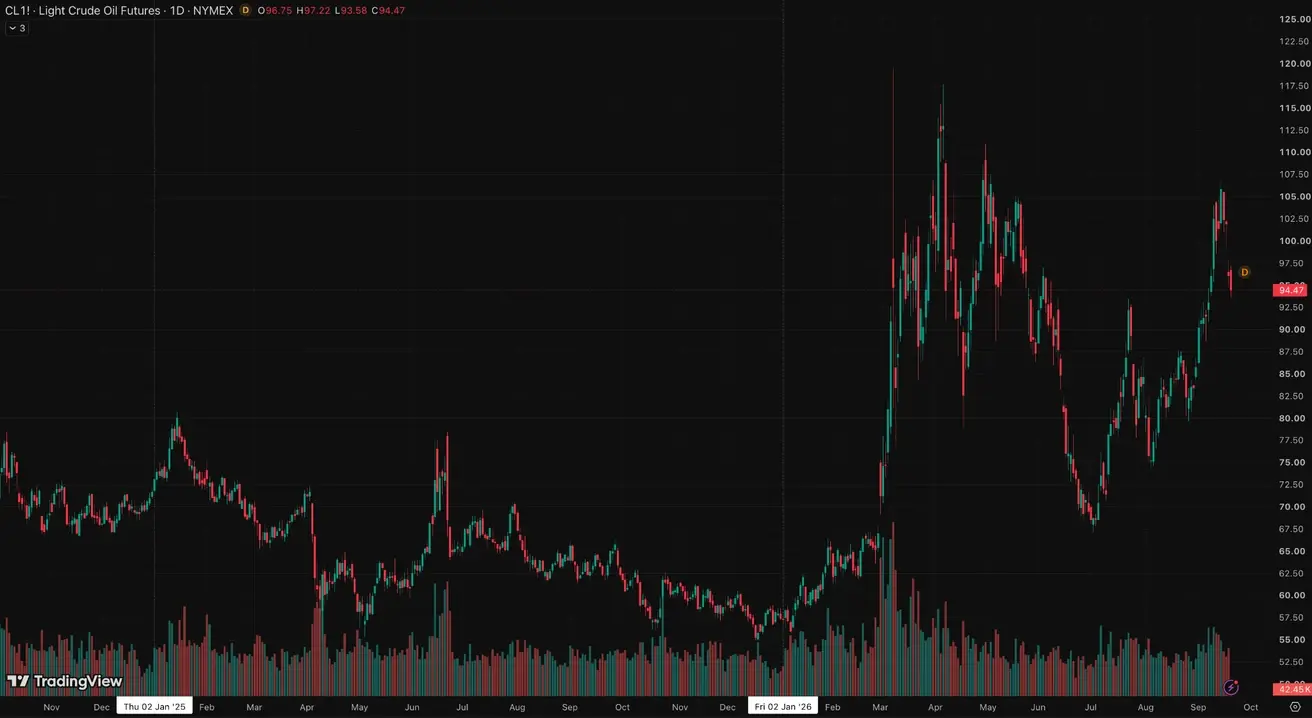
Nafta atpigo apie 4 %, nes sumažėjo pasiūlos nuogąstavimai, ypač dėl Saudo Arabijos žalios naftos srautų per Omaną. Rinkai tai natūraliai mažina infliacijos nuogąstavimus ir poreikį dar agresyvesniam centrinio banko atsakui.
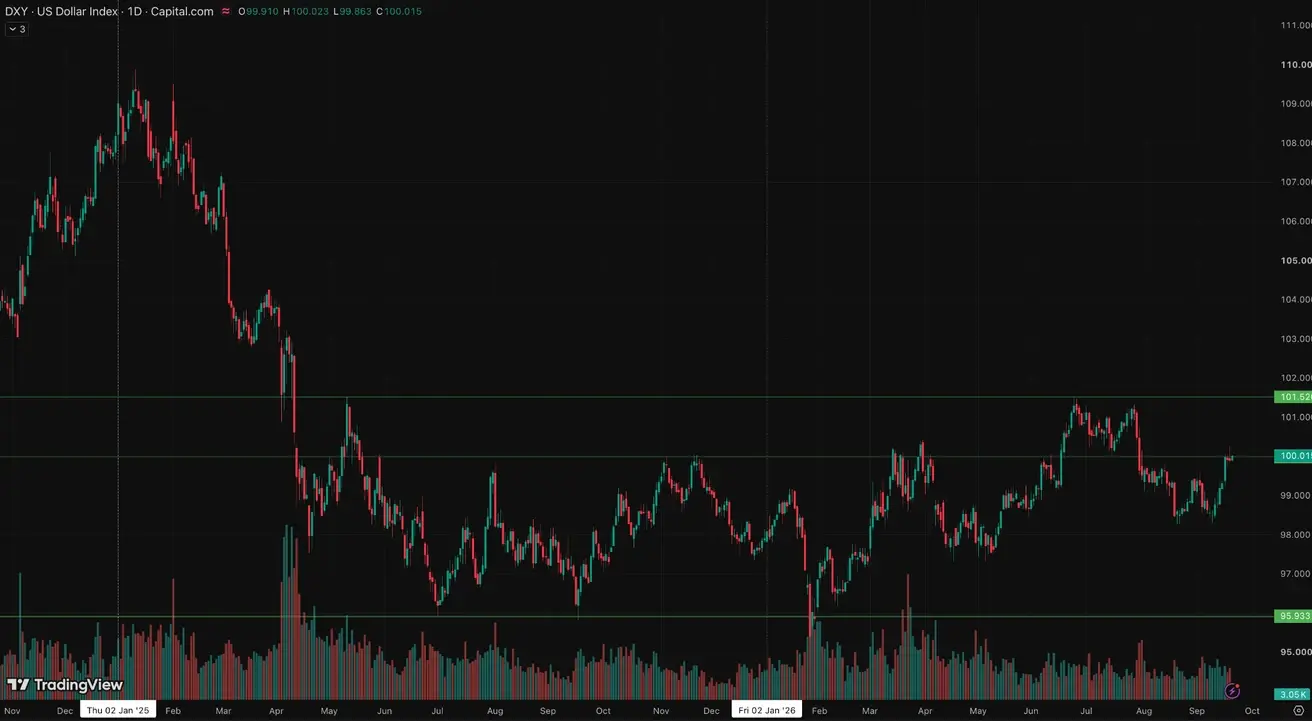
Dolerio indekso ateities sandoriai (DX)
Savaitės rezultatas: +1,10 % (savaitės uždarymas: 99,895); nuo metų pradžios: +1,94 %.
Kriptovaliutų rinka
CLARITY Act rugsėjo 15 d. nesurinko pakankamai balsų svarbiam Senato balsavimui ir šiuo etapu nebuvo priimtas. Senatas balsavo ne dėl galutinio įstatymo priėmimo, o dėl diskusijų užbaigimo ir perėjimo prie esminio svarstymo. Tam reikėjo 60 balsų, tačiau rezultatas buvo 49 už, 50 prieš ir vienas senatorius nebalsavo. Trumpai tariant, Senatas net nepradėjo esminio įstatymo projekto svarstymo.
Vis dėlto procedūrinė pakartotinio balsavimo galimybė buvo išsaugota. Norėdami ja pasinaudoti, respublikonai turės atnaujinti derybas ir surasti bent 11 papildomų balsų. Pagrindiniai kliuviniai išlieka etikos apribojimai, interesų konfliktai dėl administracijos pareigūnų kriptovaliutų valdų ir atskiri klausimai dėl stablecoin reguliavimo bei reguliuotojų įgaliojimų.
CFTC (Commodity Futures Trading Commission) vadovas pareiškė, kad agentūra yra pasirengusi įvesti kriptovaliutų taisykles, nepaisant nesėkmingo procedūrinio balsavimo dėl CLARITY Act Senate. SEC pirmininkas Atkinsas, sekdamas CFTC vadovu, taip pat teigė, kad SEC pateiks savo kriptovaliutų taisykles. Ši retorika palaikė kriptovaliutų rinką.
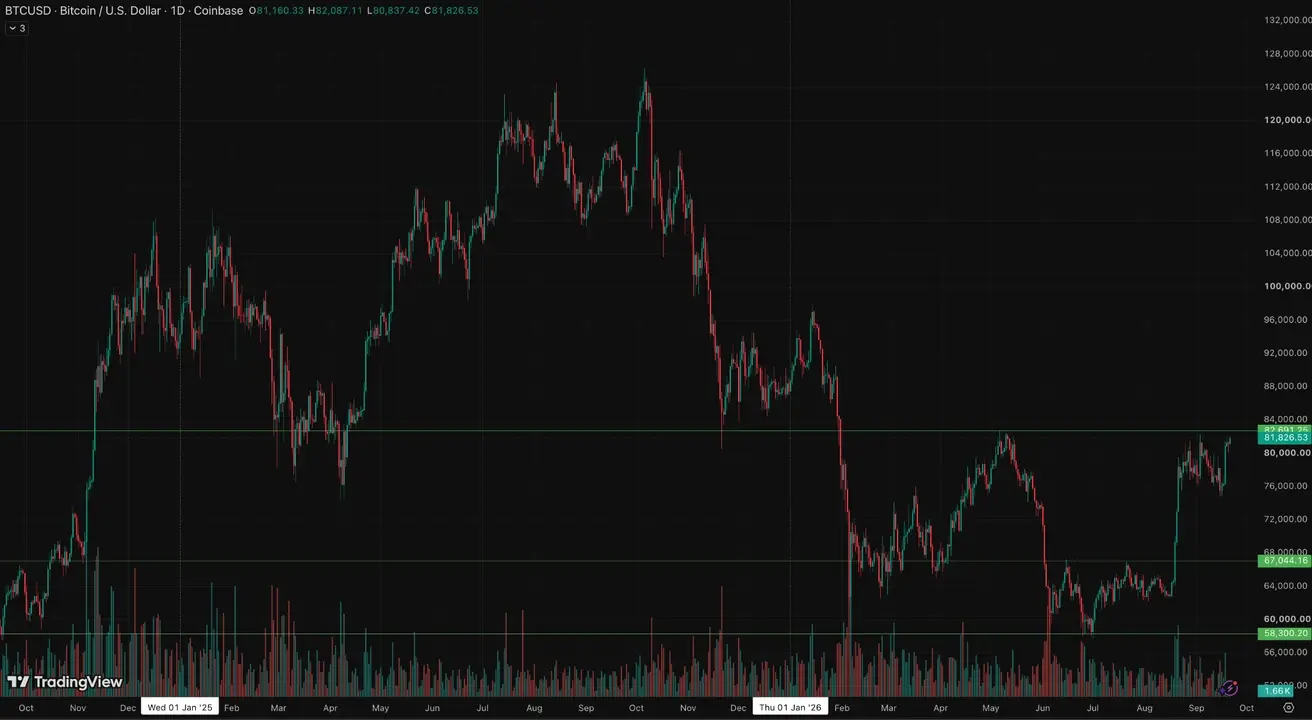
BTC ateities sandoriai
Savaitės rezultatas: +5,68 % (savaitės uždarymas: 81 159,64 USD); nuo metų pradžios: -7,48 %.
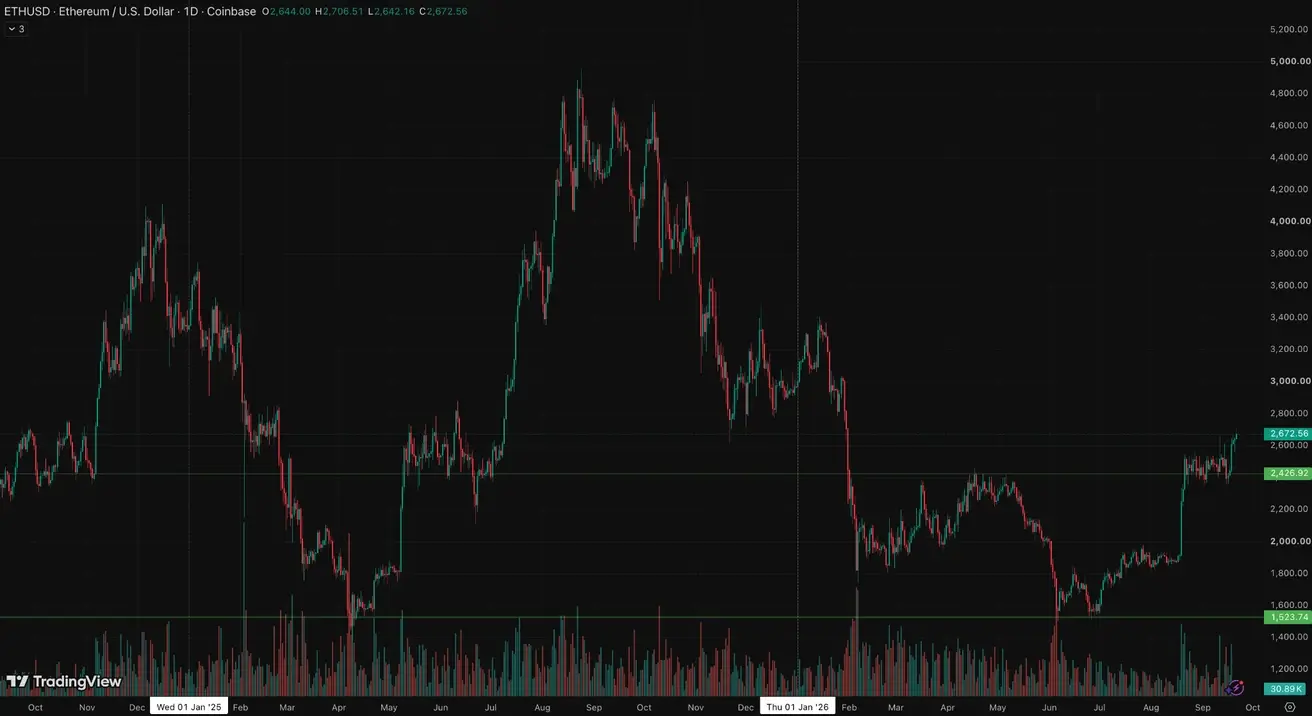
ETH ateities sandoriai
Savaitės rezultatas: +6,80 % (savaitės uždarymas: 2644,31 USD); nuo metų pradžios: -11,08 %.
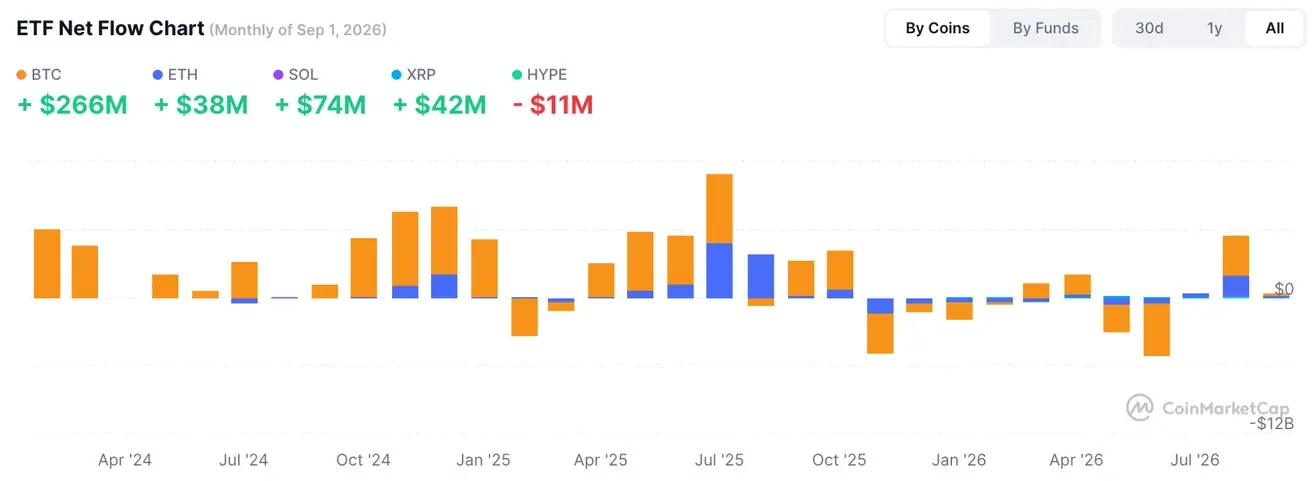
Bendra kriptovaliutų rinkos kapitalizacija
Bendra kriptovaliutų rinkos kapitalizacija: 2,87 trln. USD (palyginti su 2,66 trln. USD prieš savaitę) (coinmarketcap.com).
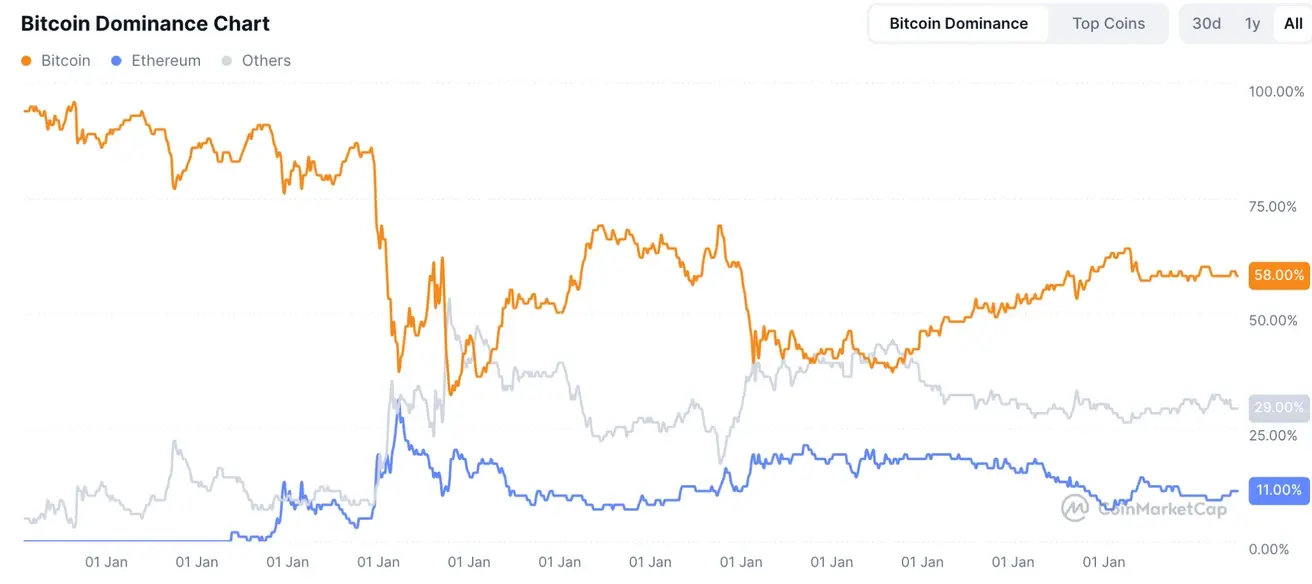
Kripto turto rinkos dalys:
- Bitcoin 58,9 % (ankst. (58,9 %)
- Ethereum 11,5 % (ankst. 11,6 %)
- Kiti 29,6 % (ankst. 29,5 %)