 English
 Русский
 Қазақша
FOMC koosoleku kokkuvõte: oktoober 2026
Intressimäär jäeti praegusesse vahemikku.
Eile pidas FOMC esimehe Kevin Warshi juhtimisel oma kolmanda koosoleku ning hoidis intressimäärad vahemikus 3,75–4,00%. Otsus võeti vastu häältega 10 : 2 (Lisa Cook ja Beth Hammack hääletasid 25 baaspunkti suuruse tõusu poolt).
Peamised punktid Kevin Warshi avasõnavõtust
- Majandusaktiivsus kasvab tugevas tempos ning sisenõudlus püsib vastupidav. Ettevõtete investeeringud peaksid kasvama kahekohalise määraga ning kapitalikulutused moodustavad ajalooliselt suure osa SKP-st.
- Inflatsioon püsib kõrge, kuid inflatsiooniootused liiguvad „õiges suunas” ning tööturg on tugev.
Pressikonverentsi järeldused
Warshi vastused ajakirjanike küsimustele paljastasid märgatava lõhe deklareeritud otsusekindluse ja tegeliku valmisoleku vahel tegutseda, mis kinnitab meie septembri hüpoteesi ennetavast verbaalsest karmistamisest.
Septembris oli loogika järgmine: inflatsioon on olnud liiga kõrge liiga kaua; finantstingimused ei ole piisavalt piiravad; seega on vaja tegutseda. Warsh püüdis veenda turgu Föderaalreservi otsusekindluses inflatsiooni vastu võidelda.
Oktoobris ei olnud alustingimused Warshi sõnul põhimõtteliselt muutunud: inflatsioon püsib eesmärgist kõrgemal, majandus tugevneb ning finantstingimused ei ole veel muutunud tõeliselt karmiks.
Ometi otsustas Föderaalreserv pausi teha. See viitab sellele, et enamik komitee liikmeid ei näe veel vajadust alustada püsivat intressimäärade tõstmise tsüklit.
Märgatav oli ka esimene retoorikamuutus: Warsh ütles, et juba võetud meetmed hakkavad toimima, kuigi lõplike järelduste tegemiseks ei ole veel piisavalt andmeid.
Ta andis huvitava vastuse ka majanduse seisu kohta: Warshi hinnangul ei muutu tugev majanduskasv iseenesest inflatsiooni allikaks. Föderaalreserv ei pea hinnastabiilsuse saavutamiseks tingimata majandusaktiivsust aeglustama.
Põhisõnum: pehmem retoorika ja praegu äraootav hoiak
Vaatamata Warshi retoorika mõningasele pehmenemisele ei ole veel piisavalt alust varajaseks intressimäära langetamiseks. Inflatsioon püsib eesmärgist kõrgemal, majandus on vastupidav ning välised geopoliitilised ja energiariskid ähvardavad endiselt uue inflatsioonilainega. Sellistes tingimustes võiks enneaegne rahapoliitiline lõdvendamine inflatsioonisurvet taas tugevdada.
Samas viitab oktoobri paus sellele, et regulaator ei pea veel täiendavat intressitõusu vajalikuks ning eelistab hinnata juba võetud meetmete mõju.
Föderaalreserv võib praegu kaaluda järgmist baasstsenaariumi:
Kui inflatsiooninäitajad hakkavad stabiliseeruma (uut inflatsioonilaine ei teki), võib regulaator liikuda pikema perioodi jooksul intressimäära hoidmisele, ilma täiendavate tõstmisteta ja ilma kiirustava rahapoliitilise lõdvendamiseta.
Samas kohaneks majandus järk-järgult suhteliselt kõrge kapitalihinnaga, säilitades positiivse SKP kasvu tänu vastupidavale tarbimisele, investeeringutele ja tootlikkuse kasvule. Selline trajektoor eeldab inflatsiooni järkjärgulist langust ilma majanduslangust vallandamata.
Siin muutub asjakohaseks Knut Wickselli loomuliku ehk neutraalse intressimäära kontseptsioon. Sisuliselt on majandusel tasakaaluline intressimäär, mille juures rahapoliitilised tingimused ei stimuleeri ega pidurda majandusaktiivsust ning ei tekita täiendavat inflatsiooni- ega deflatsioonisurvet.
Praeguses USA kontekstis võivad tootlikkuse kasv ja investeerimisnõudlus seda tasakaalutaset ülespoole nihutada, võimaldades majandusel säilitada positiivset hoogu ka suhteliselt kõrge Föderaalreservi intressimäära juures. Samal ajal peab rahapoliitika jääma piisavalt piiravaks, et inflatsioon järk-järgult alla tuua, kuid mitte nii karmiks, et see vallandaks majanduslanguse.
Selles stsenaariumis võiks Föderaalreserv saavutada hinnastabiilsuse mitte majandusaktiivsust järsult maha surudes, vaid hoides intressimäära pikema aja jooksul, kuni majandus kohaneb järk-järgult uute tasakaalutingimustega.
See oleks soodne stsenaarium, kuid välised geopoliitilised ja geoeconomilised riskid püsivad, eelkõige uus energiahindadest lähtuv inflatsioonilaine, mida Föderaalreserv ei saa otseselt mõjutada.
Näeme, kui suures ulatuses see stsenaarium praktikas realiseerub.
Turureaktsioon kirjutamise ajal
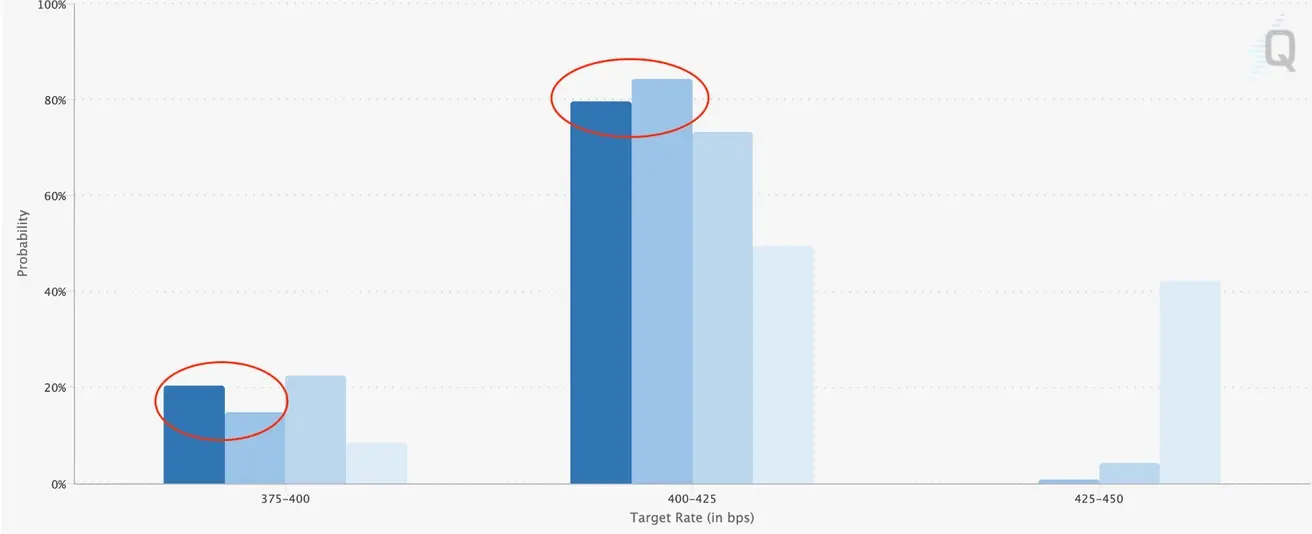
CME FedWatchi järgi tõusis turu poolt hinnastatud tõenäosus, et järgmisel koosolekul jäetakse intressimäär muutmata, 15,5%-lt 20,5%-le, samal ajal kui tõenäosus, et intressimäär tõstetakse, langes 84,5%-lt 79,5%-le, kuigi need ootused on endiselt ülekaalus:
USA riigivõlakirjade tootlused langesid:
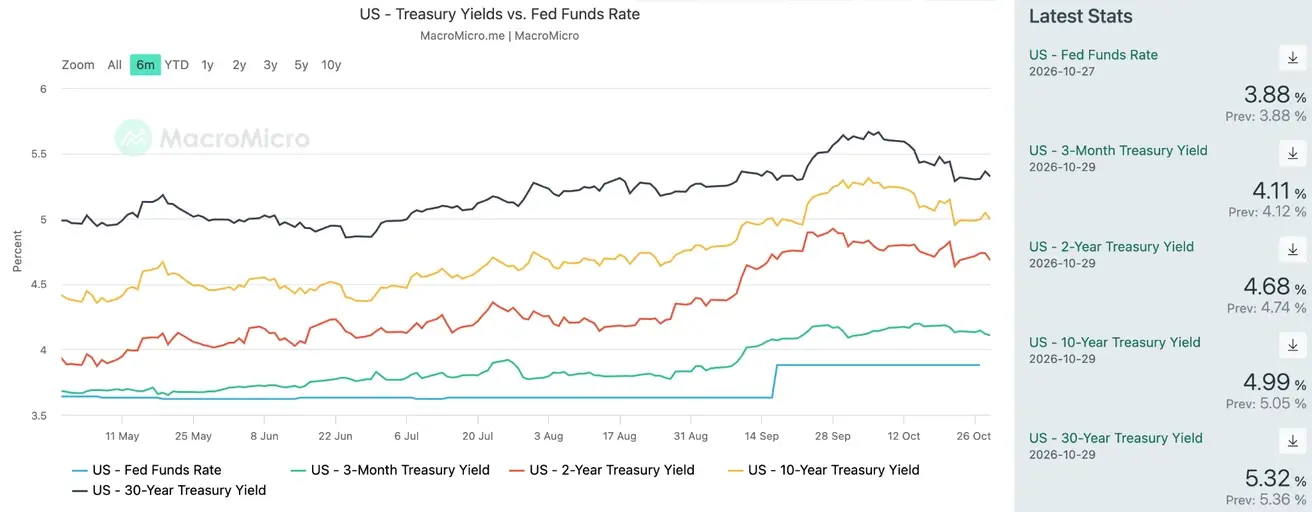
Riigivõlakirjade tootluste langus pärast koosolekut on kooskõlas FedWatchi ootuste mõõduka pehmenemisega Föderaalreservi edasise poliitika suhtes.
Indeksid — kerge langus:
- S&P500: -0,20%;
- Nasdaq 100: -0,78%;
- VIX: +0,86%.