 English
 Қазақша
 Eesti
Итоги заседания FOMC: октябрь 2026
Ставка сохранена в текущем диапазоне
Вчера состоялось третье заседание FOMC под председательством Кевина Уорша, на котором ставка была сохранена в текущем диапазоне 3,75—4,00%. Решение принято 10 голосами против 2 (Лиза Кук и Бет Хэммак выступили за повышение ставки на 25 б.п.).
Тезисы вступительного слова Кевина Уорша
- Экономическая активность растёт высокими темпами, внутренние расходы остаются устойчивыми. Ожидается двузначный рост инвестиций бизнеса, капитальные затраты составляют исторически высокую долю ВВП.
- Инфляция остаётся повышенной, но инфляционные ожидания движутся в «правильном направлении», рынок труда устойчивый.
Выводы из пресс-конференции
В ответах Уорша на вопросы журналистов прослеживалось заметное расхождение между объявленной решимостью и фактической готовностью действовать, что усиливает нашу сентябрьскую гипотезу о превентивном вербальном ужесточении.
В сентябре аргументация выглядела так: инфляция слишком высока слишком долго, финансовые условия недостаточно ограничительные, следовательно, необходимо действовать. Уорш пытался убедить рынок в решимости ФРС бороться с инфляцией.
В октябре исходные условия принципиально не изменились (также со слов Уорша): инфляция остаётся выше цели, экономика укрепляется, а финансовые условия ещё не стали по-настоящему жёсткими.
Но ФРС предпочла паузу. Это говорит о том, что большинство членов Комитета пока не видит необходимости переходить к последовательному циклу повышения ставки.
Также было заметно первое изменение риторики: Уорш сказал, что уже предпринятые меры начинают давать результат, хотя для окончательных выводов данных недостаточно.
Плюс был дан интересный ответ о состоянии экономики: Уорш не считает, что сильный экономический рост сам по себе становится источником инфляции. ФРС не обязательно должна затормозить экономическую активность для достижения ценовой стабильности.
Основной вывод: смягчение риторики и пока выжидательная позиция
Несмотря на некоторое смягчение риторики Уорша, предпосылок для скорого снижения ставки пока недостаточно. Инфляция остаётся выше целевого уровня, экономика демонстрирует устойчивость, а внешние геополитические и энергетические риски сохраняют угрозу нового инфляционного импульса. В таких условиях преждевременное смягчение денежно-кредитной политики может вновь усилить инфляционное давление.
В то же время октябрьская пауза показывает, что регулятор пока не считает необходимым дополнительное повышение ставки, предпочитая оценить эффект уже принятых мер.
Возможно ФРС сегодня рассматривает такой базовый сценарий:
Если инфляционные показатели начнут стабилизироваться (отсутствие нового инфляционного импульса), то регулятор может перейти к длительному удержанию ставки без дальнейшего повышения и без поспешного смягчения денежно-кредитной политики.
Экономика при этом будет постепенно адаптироваться к относительно высокой стоимости капитала, сохраняя положительную динамику ВВП благодаря устойчивому потреблению, инвестициям и росту производительности. Такая траектория предполагает постепенное снижение инфляции без необходимости провоцировать рецессию.
Здесь уместно обратиться к концепции естественной (нейтральной) ставки Кнута Викселля. Её суть заключается в том, что для экономики существует равновесный уровень процентной ставки, при котором денежно-кредитные условия не стимулируют и не подавляют экономическую активность, а также не создают дополнительного инфляционного или дефляционного давления.
Применительно к текущей ситуации в США, рост производительности и инвестиционного спроса может способствовать повышению этого равновесного уровня, позволяя экономике сохранять положительную динамику даже при относительно высокой ставке ФРС. При этом важно, чтобы денежно-кредитная политика оставалась достаточно ограничительной для постепенного снижения инфляции, но не настолько жёсткой, чтобы спровоцировать рецессию.
В таком сценарии ФРС может добиться ценовой стабильности не через резкое подавление экономической активности, а через длительное удержание ставки при постепенной адаптации экономики к новым равновесным условиям.
Это был бы благоприятный сценарий, однако сохраняются риски внешних геополитических и геоэкономических факторов, прежде всего нового энергетического инфляционного импульса, на которые ФРС не может непосредственно повлиять.
Посмотрим, насколько этот сценарий реализуется на практике.
Реакция рынков на момент написания статьи
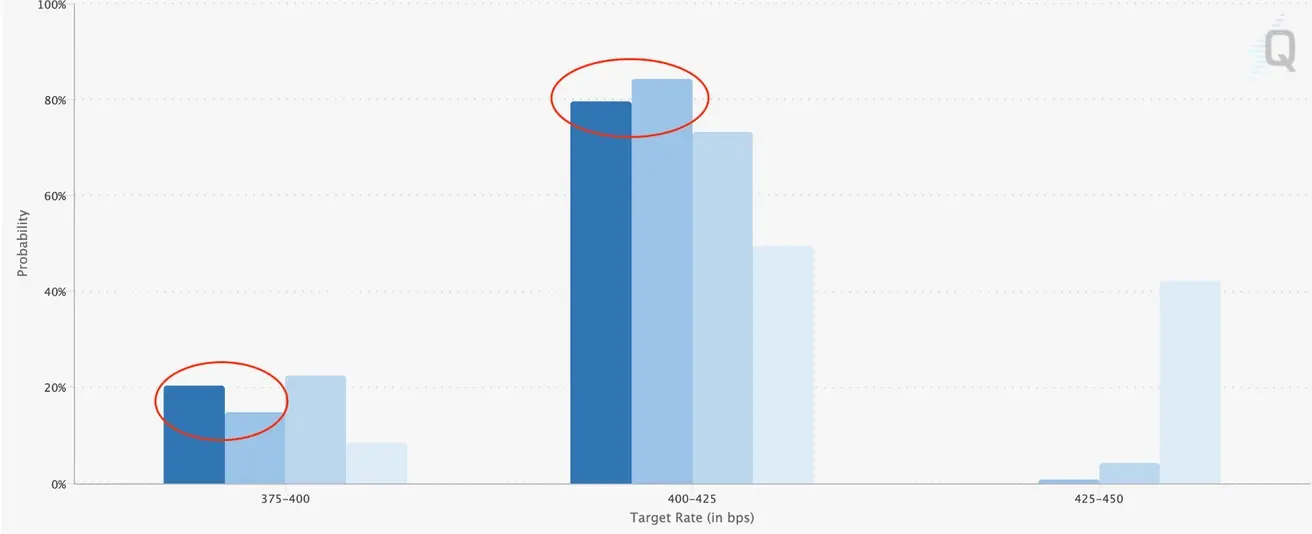
По данным CME FedWatch рыночная вероятность сохранения ставки на следующем заседании выросла с 15,5% до 20,5%, тогда как вероятность повышения снизилась с 84,5% до 79,5%, но пока эти ожидания преобладают:
Доходности казначейских облигаций снизились:
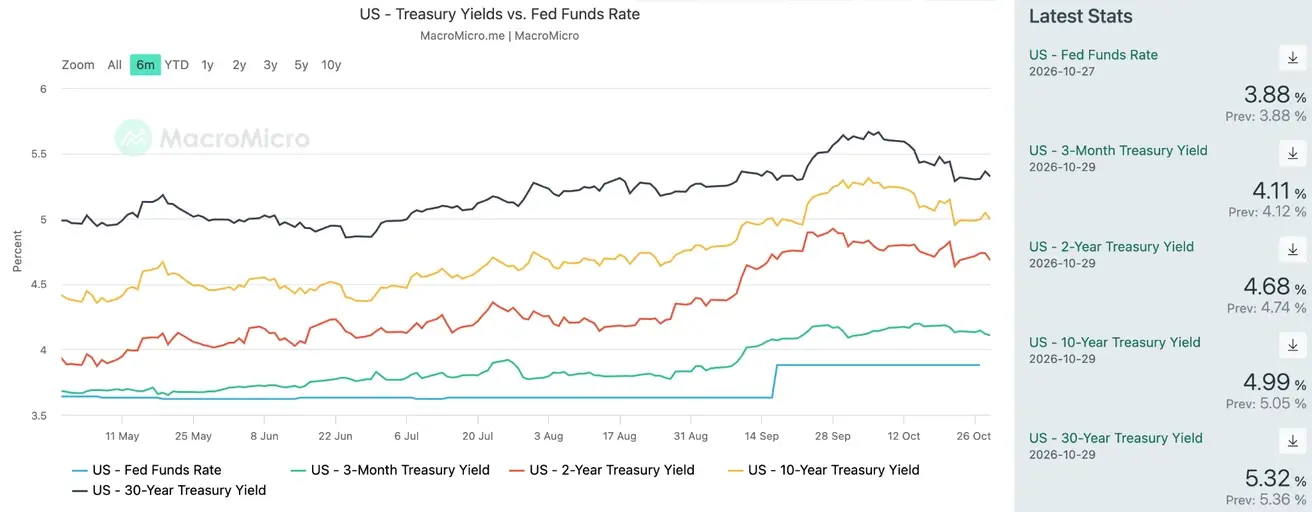
Снижение доходностей казначейских облигаций после заседания согласуется с умеренным смягчением ожиданий FedWatch относительно дальнейшей политики ФРС.
Индексы — небольшое снижение:
- S&P500: -0,20%;
- Nasdaq 100: -0,78%;
- VIX: +0,86%.