 English
 Русский
 Eesti
FOMC отырысының қысқаша мазмұны: 2026 жылғы қазан
Ставка сақталды в пределах текущего диапазона.
Кеше FOMC төраға Кевин Уорштың басшылығымен үшінші отырысын өткізіп, мөлшерлемелерді 3.75–4.00% аралығында қалдырды. Шешім 10 дауыспен 2-ге қабылданды (Лиза Кук пен Бет Хаммак 25 б.п. көтеруді қолдады).
Кевин Уорштың кіріспе мәлімдемесінен негізгі тұстар
- Экономикалық белсенділік қарқынды өсіп келеді, ал ішкі сұраныс орнықты болып отыр. Бизнестің инвестициялары екі таңбалы қарқынмен өседі деп күтіледі, ал капиталдық шығындар ЖІӨ-нің тарихи жоғары үлесін құрайды.
- Инфляция жоғары деңгейде қалып отыр, бірақ инфляциялық күтулер «дұрыс бағытқа» жылжып келеді, ал еңбек нарығы орнықты.
Баспасөз мәслихатынан түйіндер
Уорштың журналистер сұрақтарына берген жауаптары жарияланған қатаң ұстаным мен нақты әрекет етуге дайындық арасындағы айқын алшақтықты көрсетті, бұл біздің қыркүйектегі алдын ала сөз жүзіндегі қатаңдату туралы болжамымызды күшейтеді.
Қыркүйекте логика мынадай болды: инфляция тым ұзақ уақыт бойы тым жоғары; қаржылық жағдайлар жеткілікті түрде шектеуші емес; демек, әрекет қажет. Уорш нарықты ФРЖ-ның инфляциямен күресуге деген табандылығына сендіруге тырысты.
Қазанда негізгі жағдайлар түбегейлі өзгерген жоқ (тағы да Уорштың айтуынша): инфляция мақсаттан жоғары, экономика күшейіп келеді, ал қаржылық жағдайлар әлі шын мәнінде қатаң болған жоқ.
Соған қарамастан, ФРЖ кідіріс жасауға шешім қабылдады. Бұл Комитет мүшелерінің басым бөлігі әзірге мөлшерлемені ұзақ мерзімді көтеру цикліне кіру қажеттігін көрмейтінін білдіреді.
Риторикадағы алғашқы өзгеріс те байқалды: Уорш бұрын қабылданған шаралар нәтиже бере бастады деді, алайда түпкілікті қорытынды жасауға әлі дерек жеткіліксіз.
Ол сондай-ақ экономиканың жай-күйі туралы қызықты жауап берді: Уорштың пікірінше, күшті экономикалық өсімнің өзі инфляция көзіне айналмайды. Баға тұрақтылығына қол жеткізу үшін ФРЖ экономикалық белсенділікті міндетті түрде баяулатуы шарт емес.
Негізгі қорытынды: әзірге жұмсақтау риторика және күту ұстанымы
Уорштың риторикасы біршама жұмсарғанына қарамастан, ерте мөлшерлеме төмендетуге әлі жеткілікті негіз жоқ. Инфляция мақсаттан жоғары қалып отыр, экономика орнықты, ал сыртқы геосаяси және энергетикалық тәуекелдер жаңа инфляциялық серпін қаупін сақтап тұр. Осындай жағдайда мерзімінен бұрынғы ақша-кредитті жұмсарту инфляциялық қысымды қайта күшейтуі мүмкін.
Сонымен қатар, қазандағы кідіріс реттеушінің қосымша мөлшерлеме көтеруді әзірге қажет деп санамайтынын және бұрын қабылданған шаралардың әсерін бағалауды жөн көретінін көрсетеді.
Қазіргі уақытта ФРЖ мынадай базалық сценарийді қарастыруы мүмкін:
Егер инфляция көрсеткіштері тұрақтана бастаса (жаңа инфляциялық серпін болмаса), реттеуші мөлшерлемені ұзақ уақыт бойы өзгеріссіз ұстап, әрі қарай көтермей және ақша-кредитті асығыс жұмсартпай әрекет етуі мүмкін.
Осы аралықта экономика капитал құны салыстырмалы түрде жоғары болғанына бейімделіп, орнықты тұтыну, инвестиция және өнімділіктің өсуі есебінен ЖІӨ-нің оң өсімін сақтап қалар еді. Мұндай траектория рецессия туғызбай-ақ инфляцияның біртіндеп төмендеуін білдіреді.
Осы жерде Кнут Викселльдің табиғи (бейтарап) пайыз мөлшерлемесі тұжырымдамасы өзекті болады. Негізінде, экономикада ақша-кредит жағдайлары экономикалық белсенділікті ынталандырмайтын да, тежемейтін де және қосымша инфляциялық не дефляциялық қысым тудырмайтын тепе-тең пайыз мөлшерлемесі бар.
Қазіргі АҚШ жағдайында өнімділіктің өсуі мен инвестициялық сұраныс осы тепе-теңдік деңгейін жоғарырақ ығыстыруы мүмкін, бұл экономикаға ФРЖ мөлшерлемесі салыстырмалы түрде жоғары болса да оң серпінді сақтауға мүмкіндік береді. Сонымен қатар, ақша-кредит саясаты инфляцияны біртіндеп төмендетуге жеткілікті түрде қатаң болуы тиіс, бірақ рецессияға итермелейтіндей тым тарылтылған болмауы керек.
Осы сценарийде ФРЖ баға тұрақтылығына экономикалық белсенділікті күрт басу арқылы емес, мөлшерлемені ұзақ уақыт бойы ұстап тұрып, экономика жаңа тепе-теңдік жағдайларына біртіндеп бейімделуі арқылы қол жеткізе алады.
Бұл қолайлы сценарий болар еді, бірақ сыртқы геосаяси және геоэкономикалық тәуекелдер, ең алдымен ФРЖ тікелей ықпал ете алмайтын энергияға байланысты жаңа инфляциялық серпін қаупі сақталып отыр.
Бұл сценарийдің іс жүзінде қаншалықты жүзеге асатынын уақыт көрсетеді.
Жарияланған сәттегі нарық реакциясы
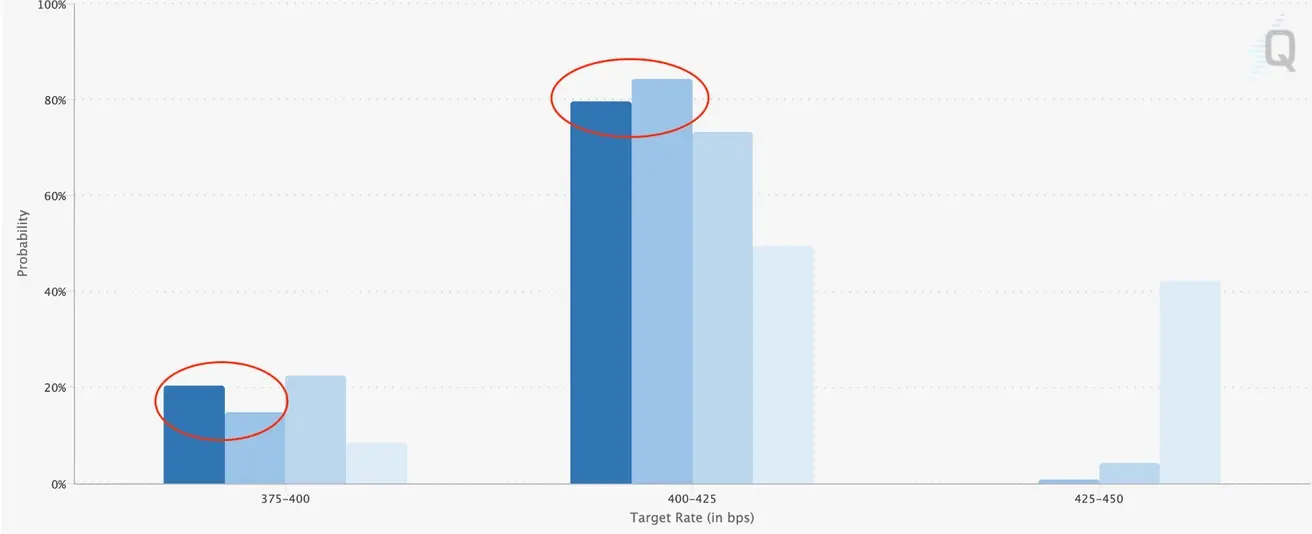
CME FedWatch деректеріне сәйкес, келесі отырыста мөлшерлемені өзгеріссіз қалдыру ықтималдығы 15.5%-дан 20.5%-ға өсті, ал мөлшерлемені көтеру ықтималдығы 84.5%-дан 79.5%-ға төмендеді, дегенмен бұл күтулер әлі де басым:
Қазынашылық облигациялар кірістілігі төмендеді:
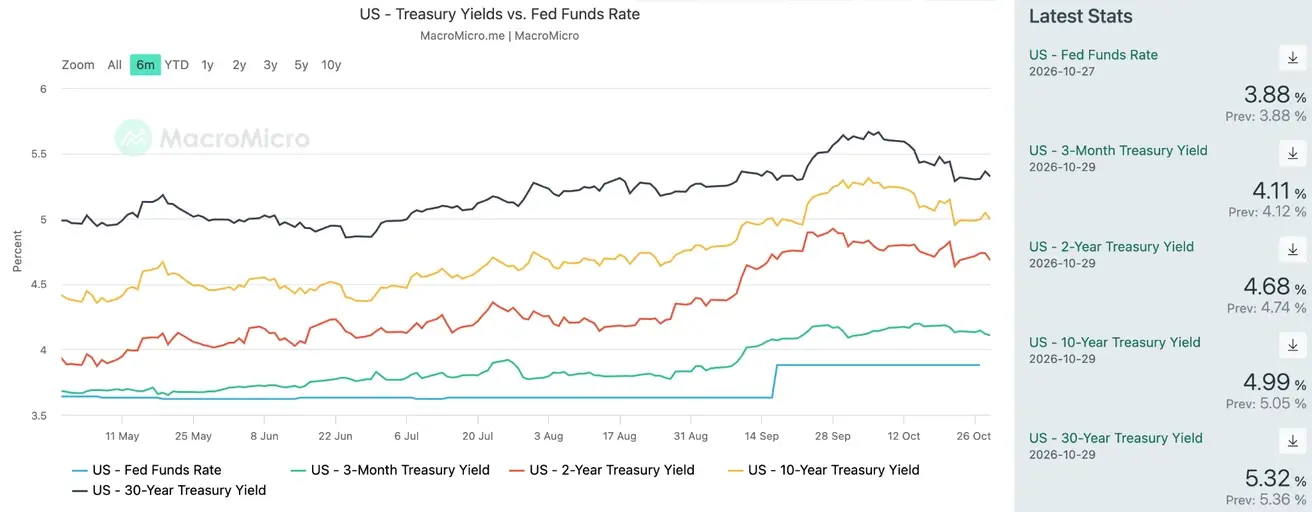
Отырыстан кейін Қазынашылық облигациялар кірістілігінің төмендеуі ФРЖ-ның болашақ саясатына қатысты FedWatch күтулерінің қалыпты жұмсаруымен сәйкес келеді.
Индекстер — аздаған төмендеу:
- S&P500: -0.20%;
- Nasdaq 100: -0.78%;
- VIX: +0.86%.