 English
 Русский
 Eesti
FOMC отырысының қорытындылары: 2026 жылғы қыркүйек
ФРЖ мөлшерлемені тұрақты экономика аясында көтеріп отыр
16 қыркүйекте Кевин Уорштың төрағалығымен Ашық нарықтар комитетінің (FOMC) үшінші отырысы өтті, онда мөлшерлеме 25 б.п.-ға көтеріліп, 3,75–4,00% диапазонына жеткізілді.
Ұсынылған болжамдарда Комитет ЖІӨ мен жұмыспен қамту бойынша болжамдарын сәл жақсартты. Қысқа мерзімді инфляциялық болжамдар көтерілді, ұзақ мерзімділері өзгеріссіз қалды.
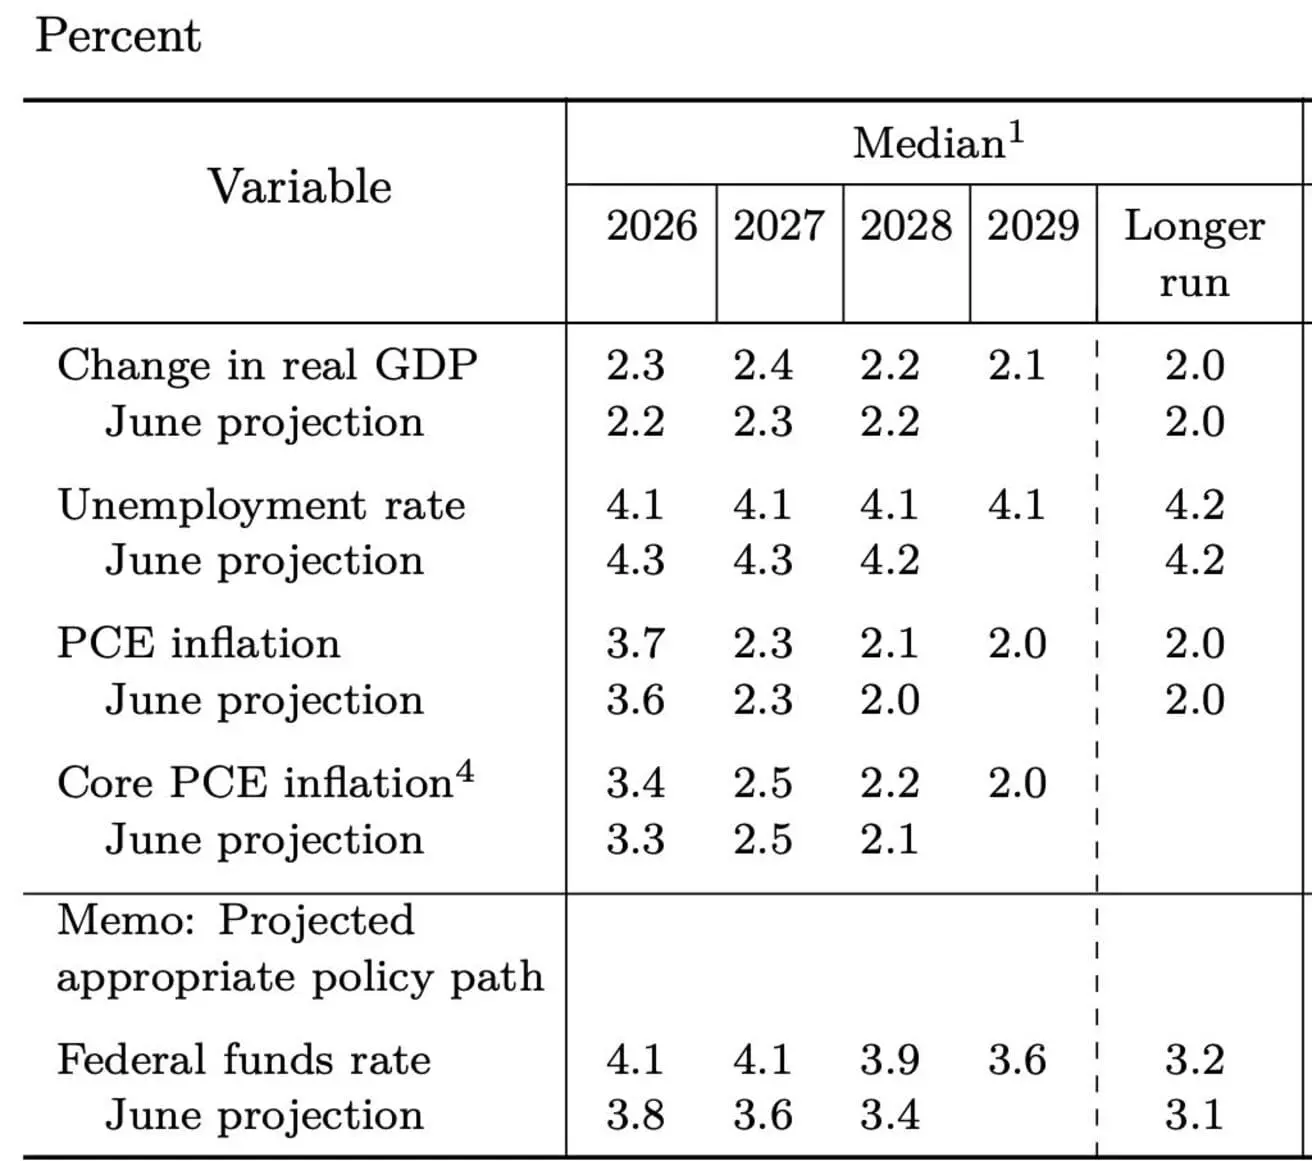
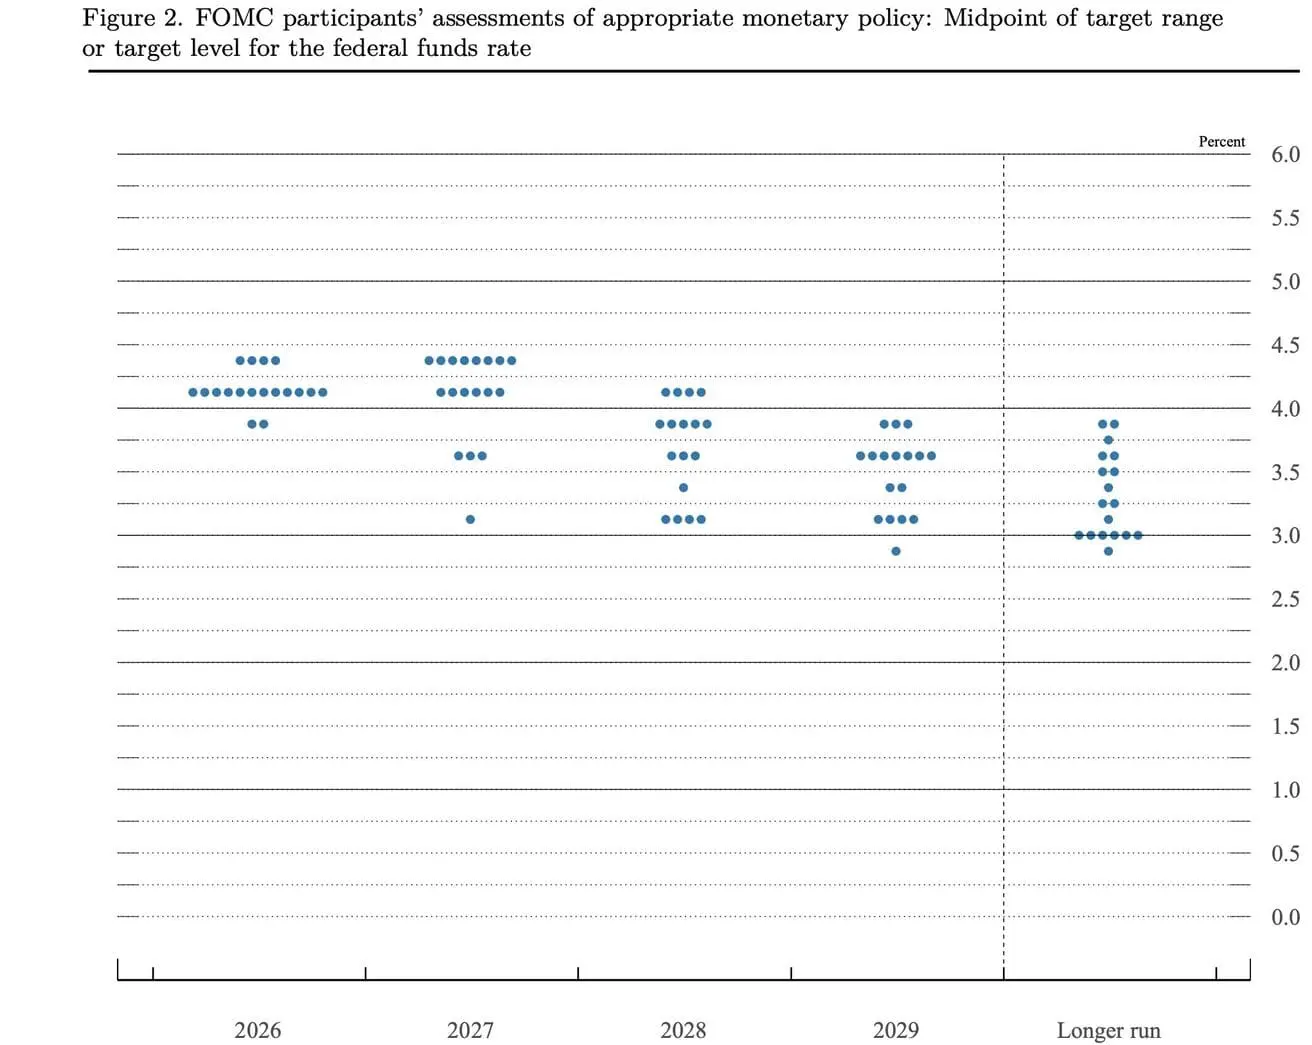
Дауыс бергендердің көпшілігінің пікірінше, федералдық қорлар мөлшерлемесі бойынша медианалық болжам 2027 жылдың соңына дейін 4,1% деңгейін (+0,25% қосымша) көздейді. Ұзақ мерзімді болжамды диапазон: 3,00–3,50%. Уорш өз болжамдарын тағы да берген жоқ.
Кевин Уорштың сөз сөйлеуіне қатысты пікірлер
Төрағаның негізгі ойы: шешім америкалық экономика нығайып келе жатқан сәтте қабылданды. Инфляция тәуекелдері жоғары қарай ығысқан, ал еңбек нарығы бойынша тәуекелдер шамамен теңгерілген. Инфляция тым жоғары және бұл жағдай тым ұзаққа созылып отыр. Соңғы айлардағы деректер жағдайдың жақсарғанын көрсетпейді.
Журналистің мөлшерлемені аз ғана көтеру жеткілікті бола ма деген бірінші маңызды сұрағына Уорш тікелей жауап бермеді, бірақ ФРЖ инфляцияны тежеу жөніндегі міндетін орындайтынын атап өтті.
Бүгінгі әрекеттер ФРЖ-ның байыпты екенін және инфляция мақсатына қысқарақ мерзімде жетуге тырысатынын көрсетеді (ескерт.: ФРЖ болжамдарының медианасы таргетке тек 2029 жылы жетуді көздейді). Алдағы бірнеше айда бізде көбірек дерек болады, бірақ мен болашақ әрекеттерге түсініктеме бермеймін.
Кевин Уорш
Сондай-ақ Уорш қазіргі қаржылық жағдайларды шектеуші деп сипаттау қиын екенін айтты.
Тиісінше, мұндай «қатаң» тезистер ФРЖ-ның инфляцияға қатысты неғұрлым қатаң ұстанымға өткенін көрсетеді. Мөлшерлемені 25 б.п.-ға көтеру туралы шешім бірауыздан қабылданды, бұл мына сигналды күшейтеді: қазіргі мөлшерлеме деңгейі инфляцияны мақсатқа қайтару үшін жеткіліксіз.
Уорш АҚШ экономикасын орнықты деп сипаттады: еңбек нарығы жақсы күйде қалып отыр, ішкі сұраныс сақталуда, капиталдық инвестициялар мен кредит ағындары күшті көрінеді. Демек, экономика әлсіз көрінбесе, ФРЖ-ның инфляцияның мақсаттан жоғары болуына төзетін себебі азаяды.
Қорытынды
Бір жағынан, өте маңызды «қатаң» сигнал тек мөлшерлемені көтерудің өзінен ғана емес, FOMC-тің жаңартылған болжамдарынан да байқалады — медиана 2027 жылдың соңына дейін мөлшерлеменің шамамен 4,1% деңгейінде сақталуын көрсетеді. Яғни Комитет саясаттың неғұрлым қатаң траекториясын ұзағырақ кезеңге меңзейді.
Бірақ екінші жағынан, Уорш өз риторикасына алдын ала ескерту сипатындағы вербалды шараны енгізіп отырғандай әсер қалдырады. Ол нарықтарды реттеушінің жаңа әкімшілігі инфляцияның мақсаттан жоғары болуына төзбейтінін және қажет болған жағдайда әрекет етуге дайын екенін сендіруге тырысады. Егер нарық бұл сигналды қабылдаса, ол инфляциялық күтулерді төмендетуге және қаржылық жағдайларды қатаңдатуға көмектесуі мүмкін. Мұндай сценарийде реттеушіге мөлшерлемені қосымша бірнеше рет көтеру қажет болмауы мүмкін — ФРЖ-ның шешіміне деген сенімді сақтау жеткілікті болады.
Алайда мұндай сценарий үшін негізгі тәуекел — энергетикалық және шикізаттық баға қысымы. Егер энергия ресурстары бағасының өсуі бизнес шығындарына және инфляциялық күтулерге кеңірек тарала бастаса, тек қатаң коммуникация жеткіліксіз болуы мүмкін, әрі ФРЖ риториканы кейінгі әрекеттермен растауға мәжбүр болады.
Неліктен FOMC отырыстарын бақылау маңызды
Федералдық резерв жүйесінің шешімдері бүкіл әлем бойынша капитал құнына тікелей әсер етеді. Бұған акциялар мен облигациялардың бағалануы, АҚШ долларының бағамы, инвестициялардың кірістілігі және тәуекелге бейімділік тәуелді. Мөлшерлеме сақталғанның өзінде, ФРЖ риторикасы нарықтарға ұзақ уақыт бойы бағыт бере алады: қатаң саясат, үзіліс немесе болашақ жұмсарту перспективаларын айқындайды.