 English
 Русский
 Қазақша
 Eesti
FOMC posėdžio rezultatai: 2026 m. rugsėjis
FED didina palūkanų normą esant atspariai ekonomikai
16 rugsėjo įvyko antrasis Atvirosios rinkos komiteto (FOMC) posėdis, kuriam pirmininkavo Kevinas Warshas, ir kuriame palūkanų norma buvo padidinta 25 b. p. iki 3,75–4,00%.
Pateiktose prognozėse Komitetas šiek tiek pagerino BVP ir užimtumo prognozes. Trumpalaikės infliacijos prognozės padidintos, ilgalaikės nepakitusios.
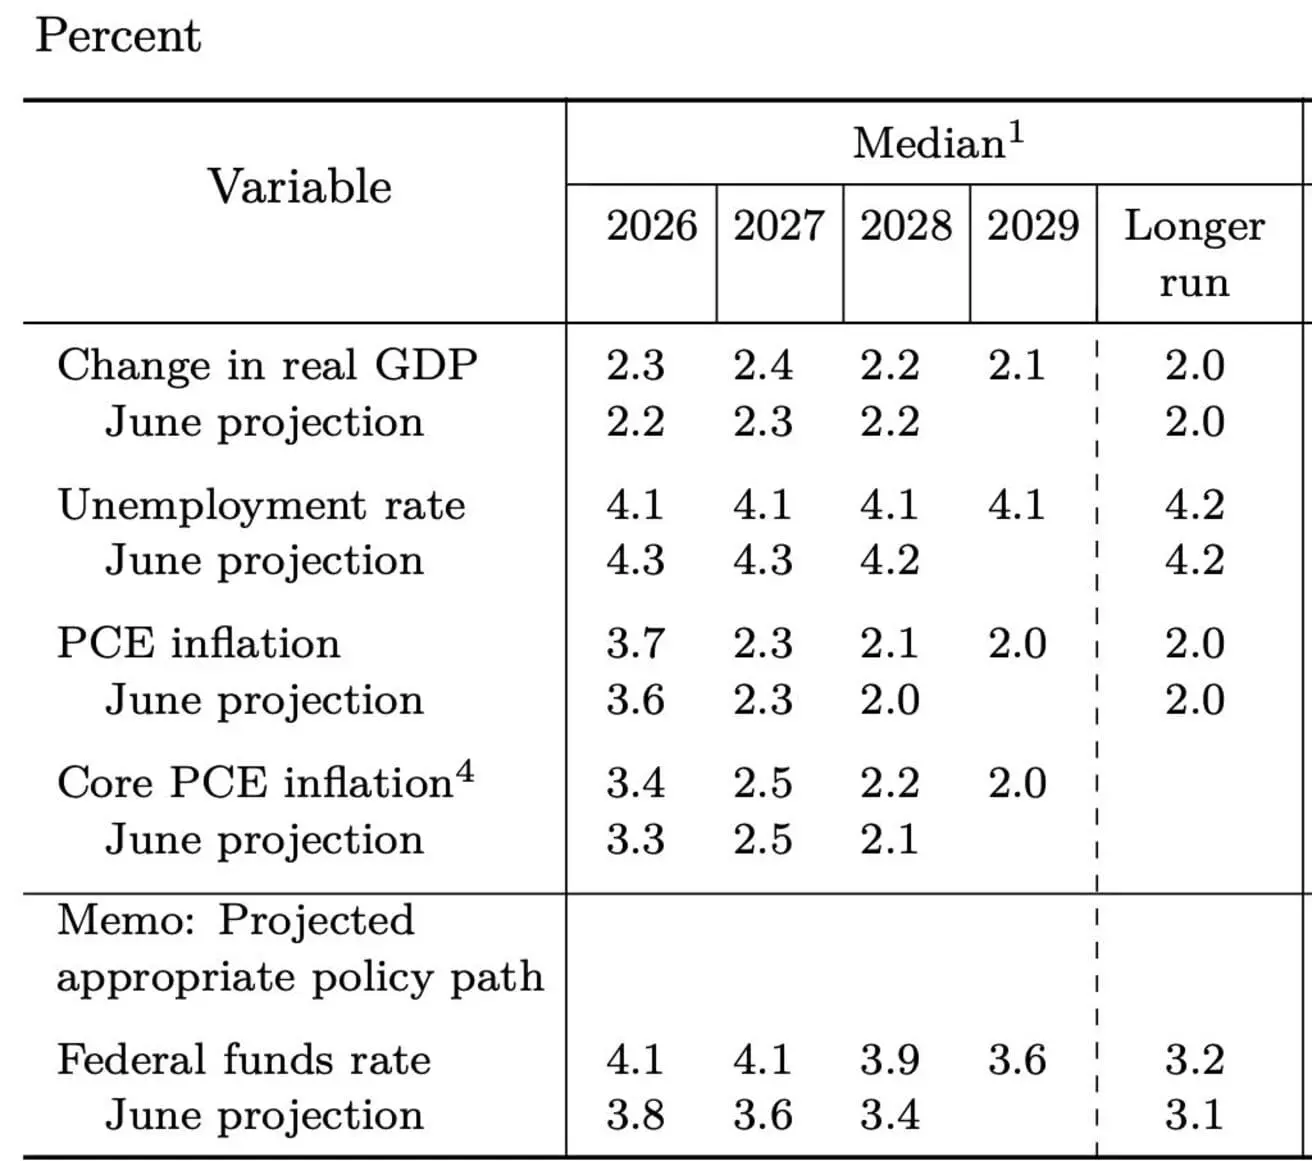
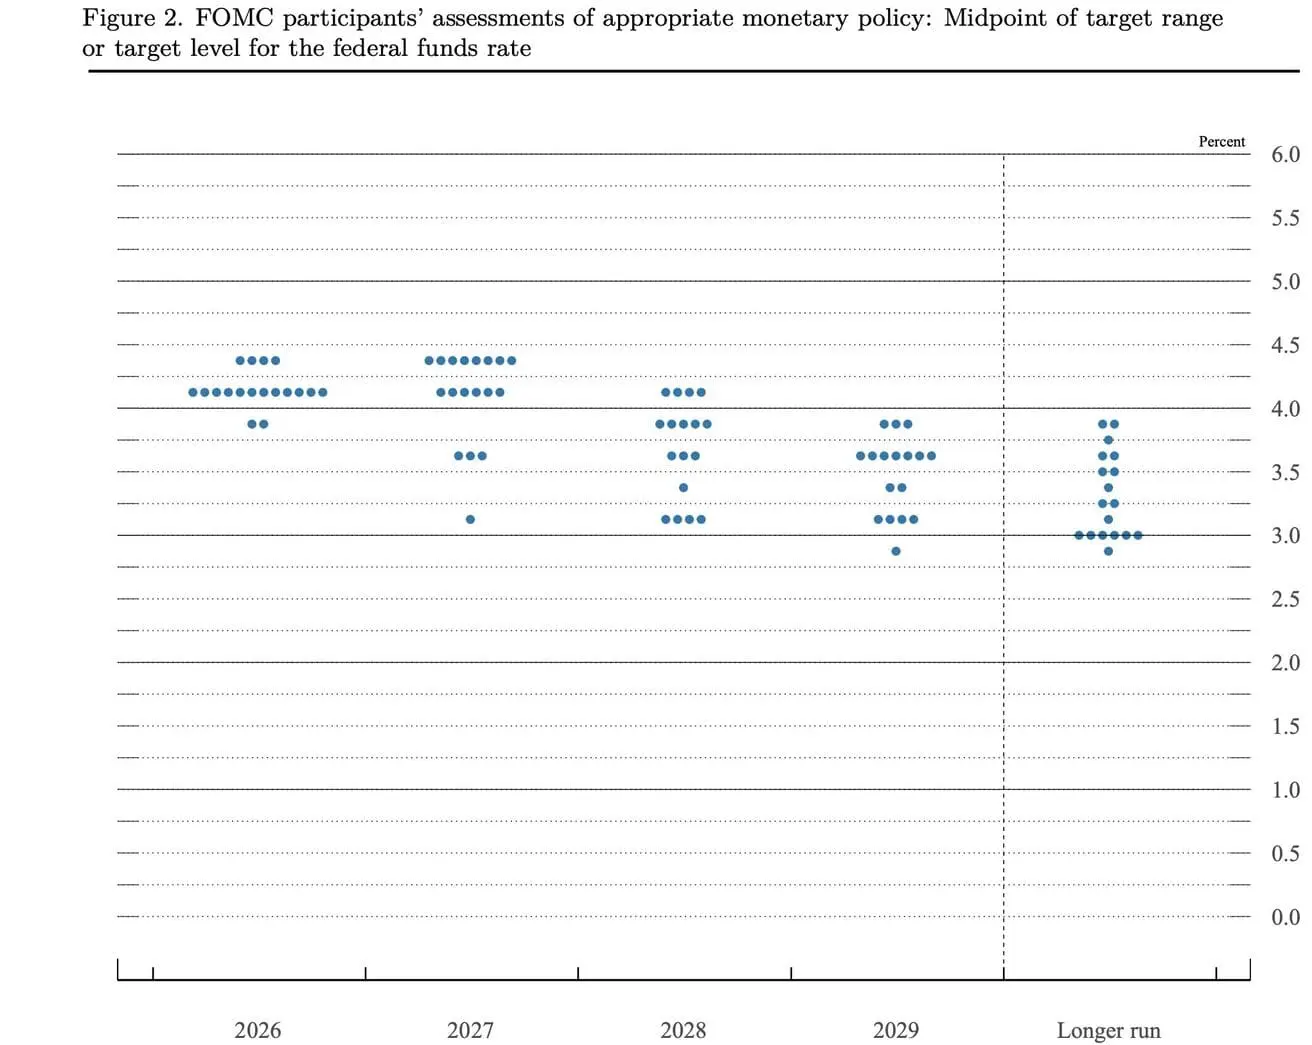
Daugumos balsavusiųjų nuomone, medianinė federalinių fondų palūkanų normos prognozė rodo 4,1% lygį (papildomi +0,25%) iki 2027 m. pabaigos. Ilgalaikis prognozuojamas intervalas: 3,00–3,50%. Warshas vėl nepateikė savo prognozių.
Kevino Warsho kalbos komentarai
Pagrindinė pirmininko žinutė: sprendimas buvo priimtas tuo metu, kai JAV ekonomika stiprėja. Infliacijos rizikos pasislinkusios į viršų, o darbo rinkos rizikos yra maždaug subalansuotos. Infliacija yra per aukšta ir tokia išlieka jau per ilgai. Pastarųjų mėnesių duomenys nerodo padėties pagerėjimo.
Į pirmą svarbų žurnalisto klausimą, ar pakaks tik nedidelio palūkanų normos padidinimo, Warshas tiesiogiai neatsakė, tačiau pažymėjo, kad FED įvykdys savo užduotį suvaldyti infliaciją.
Šiandienos veiksmai rodo, kad FED yra nusiteikusi rimtai ir stengsis pasiekti infliacijos tikslą per trumpesnį laiką (past.: FED prognozių mediana numato tikslo pasiekimą tik 2029 m.). Per artimiausius kelis mėnesius turėsime daugiau duomenų, bet aš nekomentuosiu būsimų veiksmų.
Kevinas Warshas
Warshas taip pat pridūrė, kad jam sunku dabartines finansines sąlygas apibūdinti kaip ribojančias.
Atitinkamai, tokie „vanagiški“ teiginiai rodo, kad FED perėjo prie griežtesnės pozicijos infliacijos atžvilgiu. Sprendimas padidinti palūkanų normą 25 b. p. buvo priimtas vienbalsiai, o tai sustiprina signalą: dabartinis palūkanų normos lygis nėra pakankamas, kad infliacija grįžtų prie tikslo.
Warshas JAV ekonomiką apibūdino kaip atsparią: darbo rinka išlieka geros būklės, vidaus paklausa laikosi, kapitalo investicijos ir kredito srautai atrodo stiprūs. Vadinasi, jei ekonomika neatrodo silpna, FED turi mažiau priežasčių toleruoti infliaciją, viršijančią tikslą.
Galutinė išvada
Viena vertus, labai svarbus „vanagiškas“ signalas matomas ne tik pačiame palūkanų normos padidinimo fakte, bet ir atnaujintose FOMC prognozėse — mediana numato, kad palūkanų norma apie 4,1% išliks iki 2027 m. pabaigos. Tai reiškia, kad Komitetas nurodo griežtesnę politikos trajektoriją ilgesniam laikotarpiui.
Kita vertus, susidaro įspūdis, kad į savo retoriką Warshas įtraukia prevencinę verbalinę priemonę. Jis bando įtikinti rinkas, kad naujoji reguliuotojo vadovybė netoleruos infliacijos, viršijančios tikslą, ir prireikus yra pasirengusi veikti. Jei rinka priims šį signalą, tai gali padėti sumažinti infliacijos lūkesčius ir sugriežtinti finansines sąlygas. Tokiu scenarijumi reguliuotojui gali neprireikti papildomų palūkanų normos didinimų serijos — pakaktų išlaikyti pasitikėjimą FED ryžtu.
Tačiau pagrindinė tokio scenarijaus rizika yra energetinis ir žaliavų kainų spaudimas. Jei energijos išteklių kainų augimas pradės plačiau persiduoti į verslo sąnaudas ir infliacijos lūkesčius, vien griežtos komunikacijos gali nepakakti, ir FED teks patvirtinti retoriką tolesniais veiksmais.
Kodėl svarbu stebėti FOMC posėdžius
Federalinio rezervo sistemos sprendimai tiesiogiai veikia kapitalo kainą visame pasaulyje. Nuo to priklauso akcijų ir obligacijų vertinimai, JAV dolerio kursas, investicijų grąža ir polinkis rizikuoti. Net ir palūkanų normai nepakitus, FED retorika gali ilgam nulemti rinkų toną, nurodydama griežtos politikos, pauzės ar būsimo švelninimo perspektyvas.