English
 Русский
 Қазақша
 Eesti
2026 m. rugsėjo 21 d. – rugsėjo 27 d.: Savaitinė ekonominė apžvalga
Pagrindiniai rinkos atnaujinimai
Pagrindinės įžvalgos:
- Politikos palūkanų norma buvo padidinta iki 3,75–4,00 % intervalo; retorika tapo griežtesnė;
- Pinigų politika išlieka vidutiniškai ribojanti;
- JAV makroekonominiai duomenys toliau palaiko minkšto nusileidimo scenarijų: infliacijos rizikos didėja, darbo rinka vėsta be recesijos požymių, o dabartinės sąlygos dar nepagrindžia palūkanų normos mažinimo.
- FED šiek tiek pagerino BVP ir užimtumo prognozes; artimiausio laikotarpio infliacijos prognozes jis padidino.
Infliacija: vartotojų kainų indeksas (rugpjūtis)
- Bazinis VKI (MoM): 0,3 % (ankstesnis: 0,2 %).
- Bazinis VKI (YoY): 2,4 % (ankstesnis: 2,5 %).
- VKI (MoM): 0,4 % (ankstesnis: 0,1 %).
- VKI (YoY): 3,4 % (ankstesnis: 3,4 %).
Gamintojų kainų indeksas (rugpjūtis)
- GKI (MoM): 0,4 % (ankstesnis: 0,0 %).
- Bazinis GKI (MoM): 0,3 % (ankstesnis: 0,2 %).
Infliacijos lūkesčiai (Michigan) (rugsėjis)
- 12 mėn. infliacijos lūkesčiai: 4,6 % (ankstesnis: 4,6 %).
- 5 metų infliacijos lūkesčiai: 3,4 % (ankstesnis: 3,3 %).
BVP (JAV Ekonominės analizės biuras, BEA) — 2026 m. II ketv. metinis augimo tempas, antrasis įvertis: +1,5 % (2026 m. I ketv.: +2,1 %); prognozė: 1,5 %.
GDPNow (Atlanta Fed realaus laiko oficialaus BVP augimo įvertis prieš paskelbimą (2026 m. III ketv.)): 5,0 % (ankstesnis: 5,1 %).
Prekybos balansas (liepa): -88 mlrd. USD (-71,2 mlrd. USD).
Darbo rinka (BLS) (rugpjūtis/rugsėjis)
- Nedarbo lygis 4,1 % (ankstesnis: 4,1 %):
- Bendras asmenų, gaunančių nedarbo išmokas JAV, skaičius: 1 719 tūkst. (ankstesnis: 1 774 tūkst.);
- Pirminės paraiškos dėl nedarbo išmokų: 196 tūkst. (ankstesnis: 207 tūkst.);
- Užimtumo ne žemės ūkio sektoriuje pokytis: 162 tūkst. (ankstesnis: 23 tūkst.):
- Užimtumo privačiame ne žemės ūkio sektoriuje pokytis: 127 tūkst. (ankstesnis: -30 tūkst.):
- Vidutinis valandinis darbo užmokestis (m./m.): 3,1 % (ankstesnis: 3,2 %);
- JOLTS laisvos darbo vietos: 7,271 mln. (ankstesnis: 6,866 mln.).
Verslo aktyvumo indeksas (PMI) (rugpjūtis)
(Virš 50 rodo plėtrą; žemiau 50 rodo susitraukimą)
- Paslaugų PMI: 58,7 (ankstesnis: 56,5).
- Gamybos PMI: 57,0 (ankstesnis: 53,9).
- Sudėtinis PMI: 58,4 (ankstesnis: 56,0).
Pinigų politika
Pagrindinės įžvalgos iš FED vicepirmininko priežiūros klausimais Michael S. Barr kalbos (ekonominės perspektyvos ir būstas):
- Barras pasiuntė tiesioginį ir gana griežtą signalą dėl pinigų politikos. Jis teigė, kad ekonomika auga tvirtai, o darbo rinka išlieka atspari, tačiau infliacija vis dar viršija 2 % ir neparodė pakankamai įtikinamo grįžimo prie tikslo. Pasak Barr, infliacijos rizikos padidėjo, o darbo rinkos rizikos sumažėjo;
- Atitinkamai jis palaikė rugsėjo palūkanų normos didinimą ir mano, kad FED anksčiau buvo „ne savo pozicijoje“. Savo baziniame scenarijuje Barr tikisi, kad tolimesni politikos koregavimai laiku grąžins infliaciją iki 2 %.
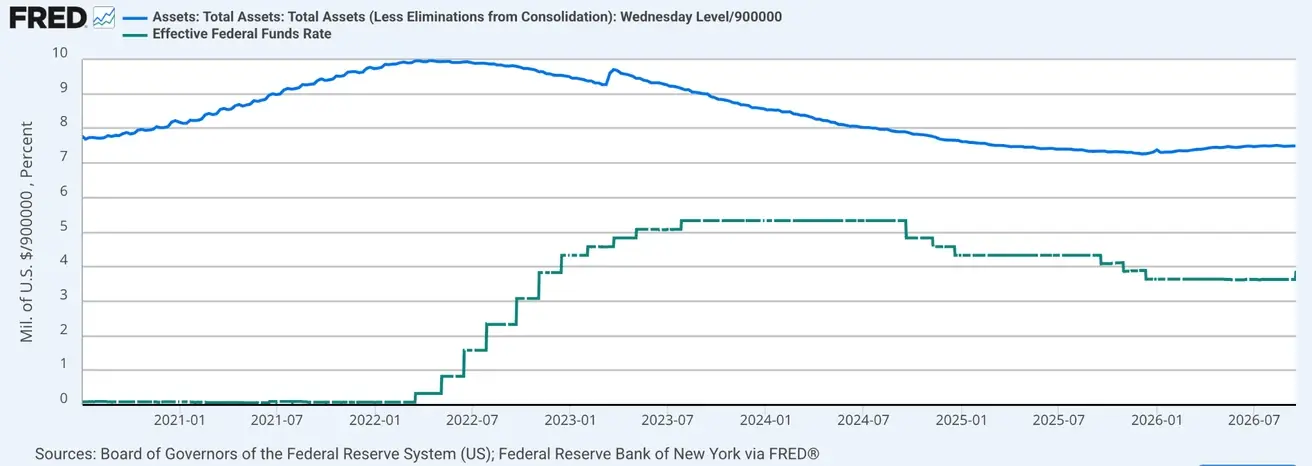
Federalinių fondų norma (EFFR): 3,75 %–4,00 %
Federalinio rezervo balansas: 6,747 trln. USD, +3,24 % nuo QT pabaigos (6,535 trln. USD):
Rinkos palūkanų normos prognozė (FedWatch)
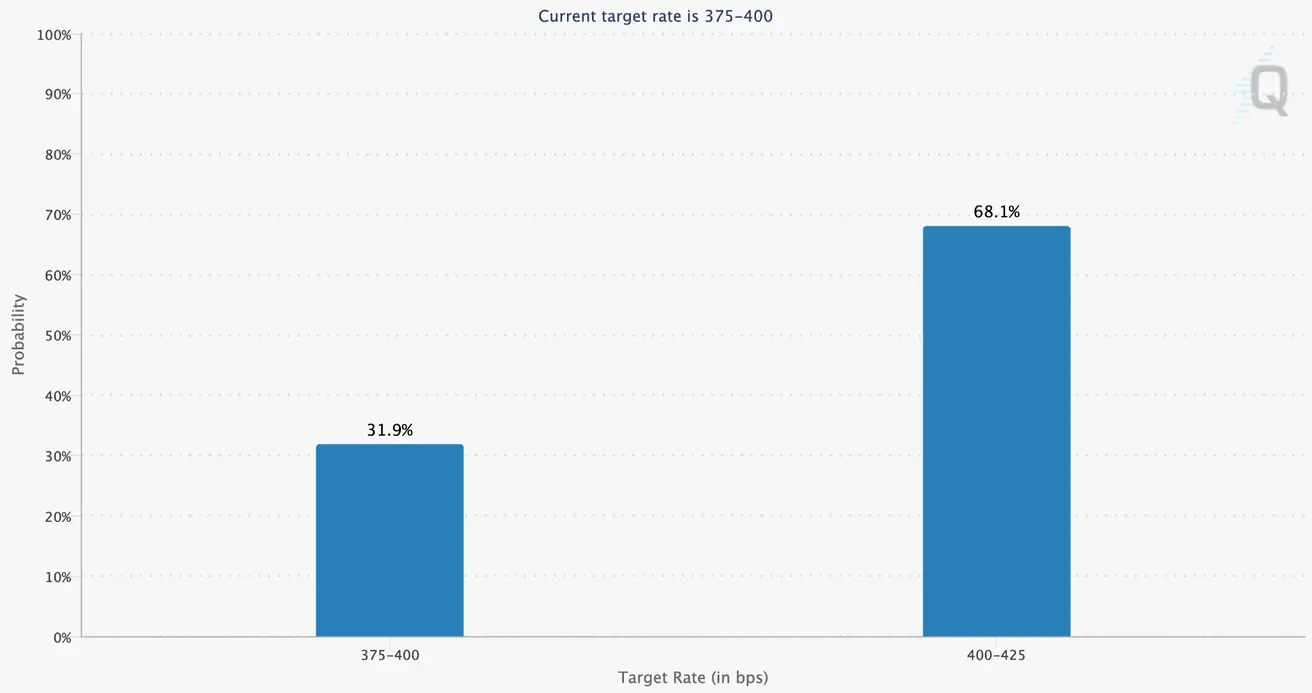
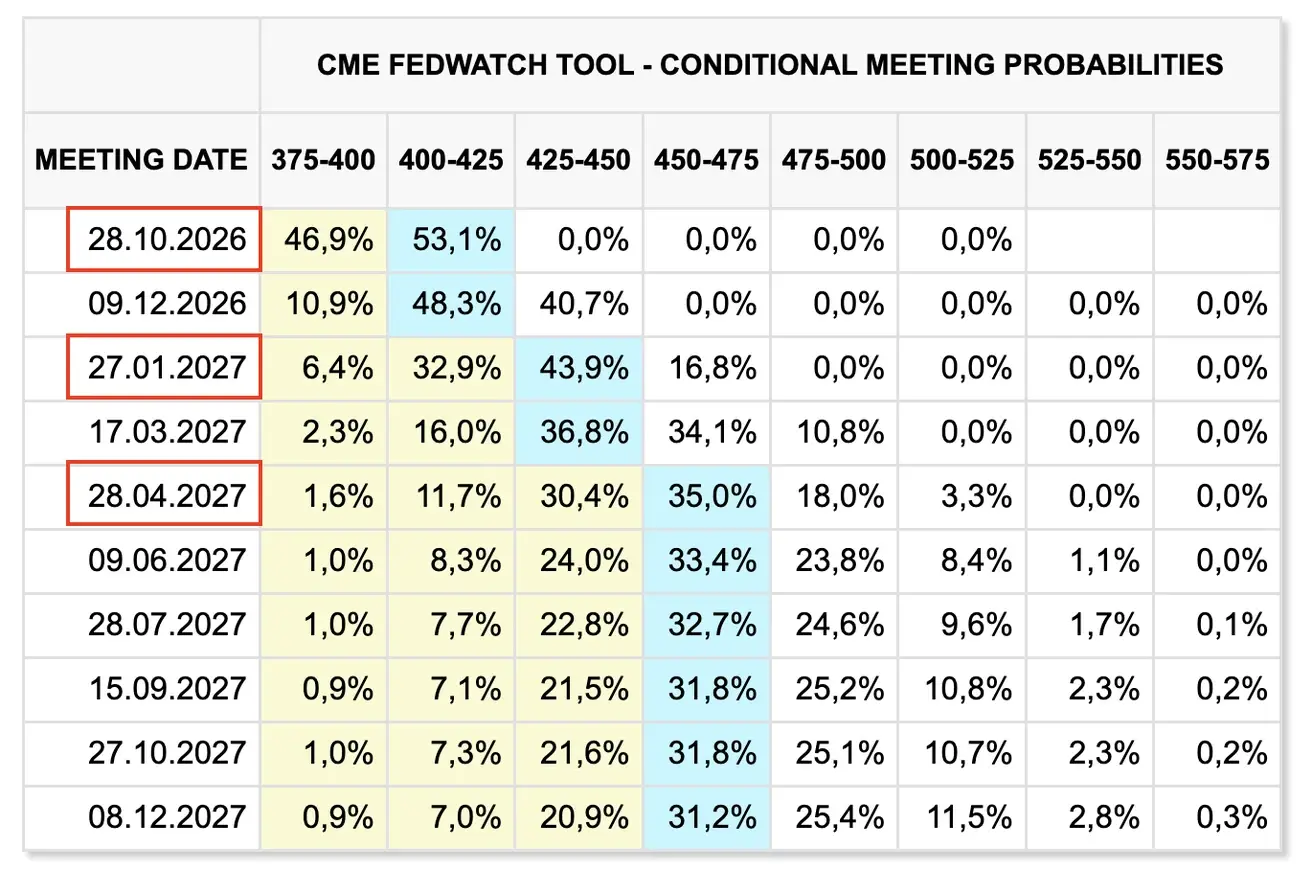
Kitam FOMC posėdžiui (spalio 28 d.) numatoma 0,25 % palūkanų normos padidinimo tikimybė yra 68,1 % (prieš savaitę: 53,1 %):
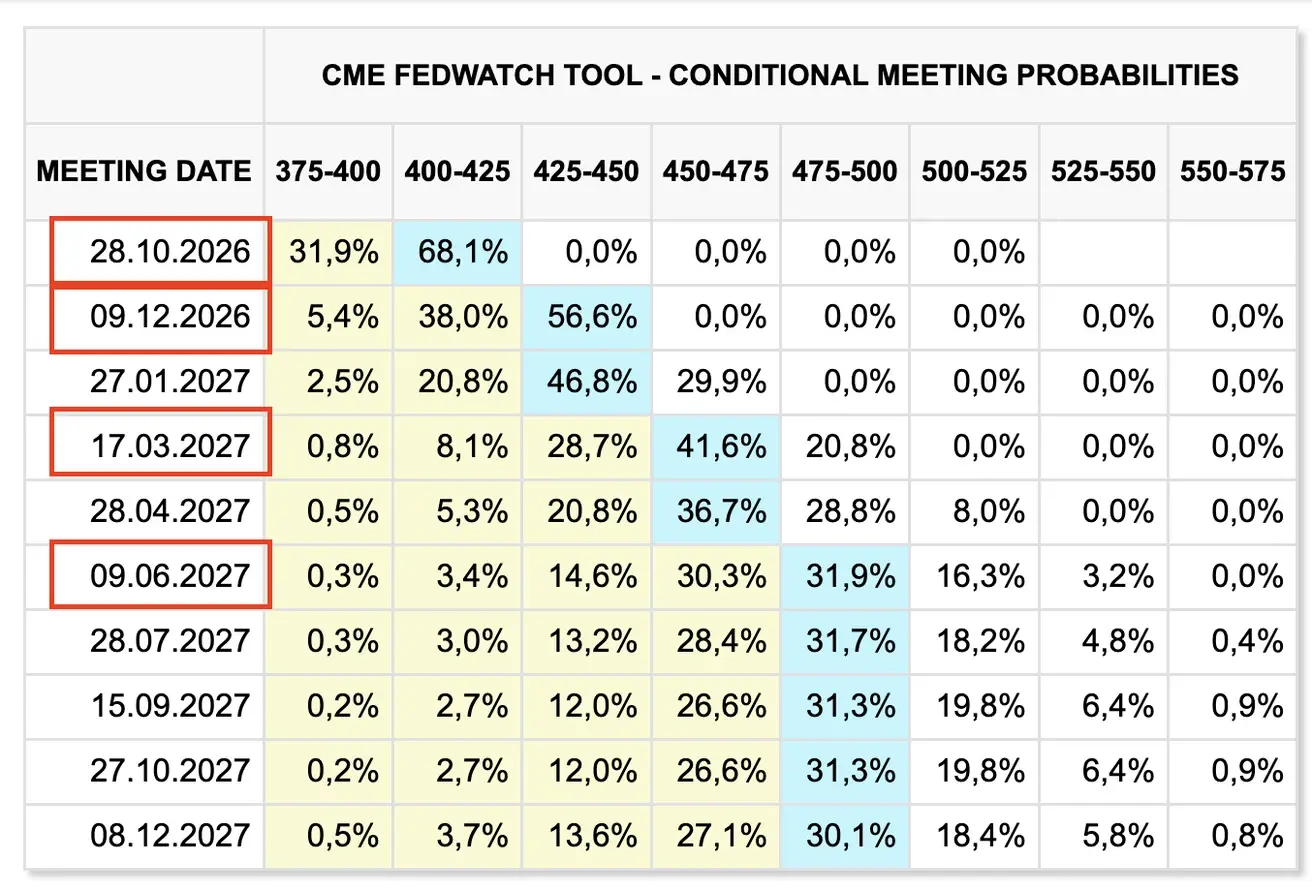
Per ateinančius 12 mėnesių rinka toliau tikisi keturių 25 bazinių punktų palūkanų normos padidinimų iki 4,75–5,00 % intervalo, o paskutinis padidinimas tikimasi 2027 m. birželį:
Šiandien:
Prieš savaitę:
Obligacijų rinka
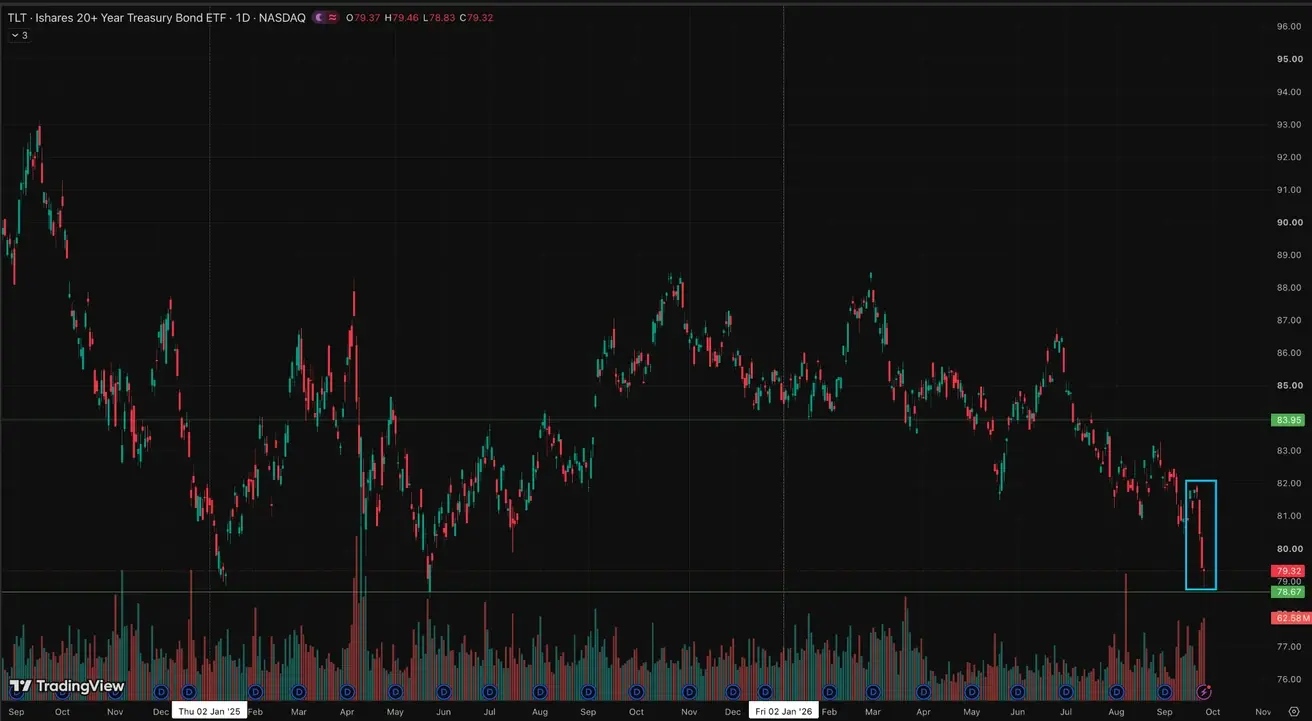
JAV obligacijų rinka — pajamingumai smarkiai kilo visoje kreivėje.
JAV iždo obligacijos 20+ metų (TLT ETF): -2,38 % (savaitės pabaigos uždarymas: 79,32); nuo metų pradžios: -8,99 %
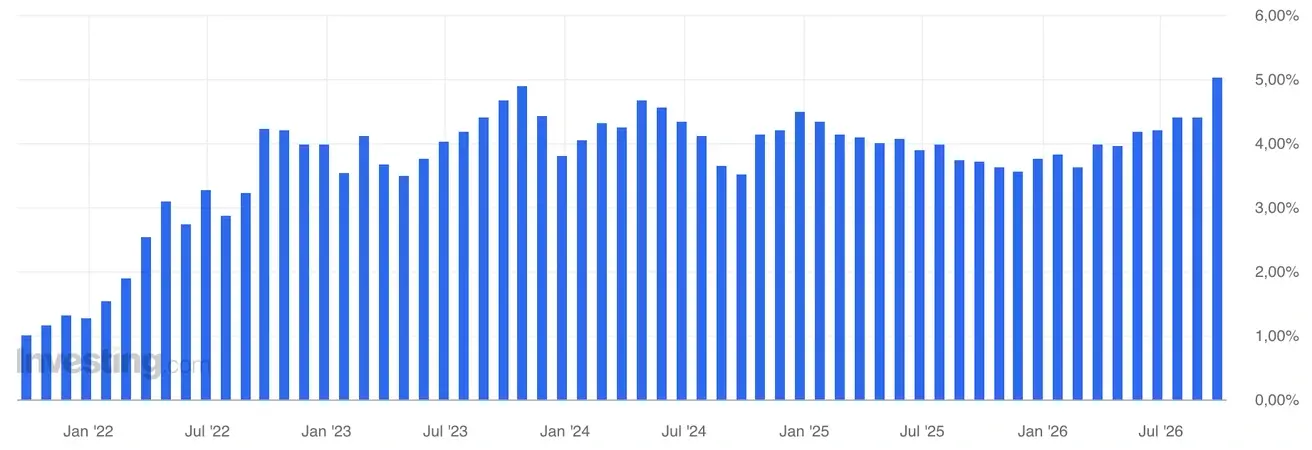
5 metų JAV iždo obligacijų aukcionas: 5,033 % (ankstesnis: 4,393 %):
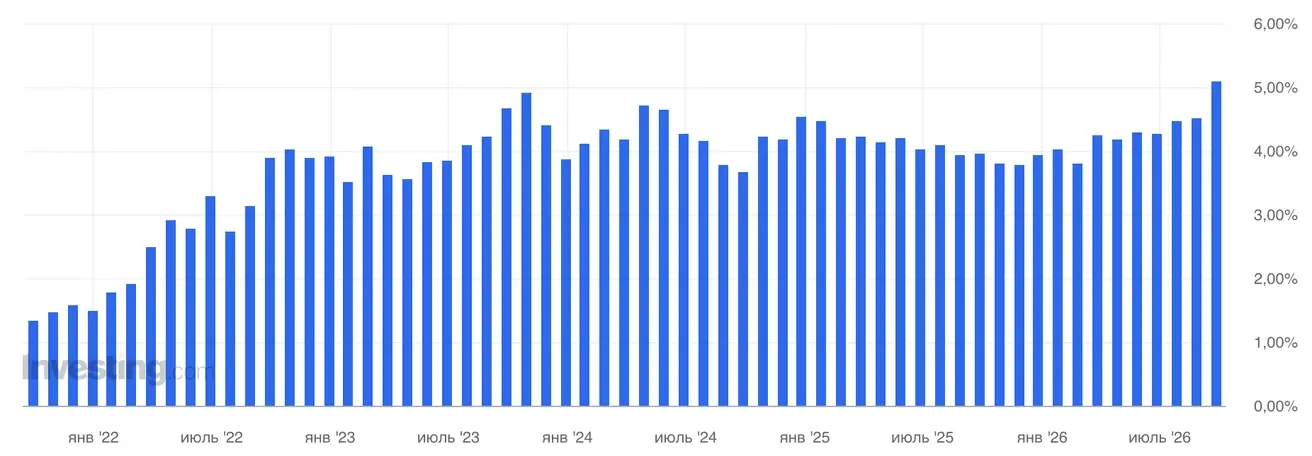
7 metų JAV iždo obligacijų aukcionas: 5,085 % (ankstesnis: 4,512 %):
Pajamingumai ir skirtumai
- Rinkos pajamingumas JAV iždo vertybiniams popieriams su 10 metų pastovia trukme: 5,21 % (ankstesnis: 4,97 %);
- 2 metų JAV iždo obligacijų pajamingumas: 4,91 % (ankstesnis: 4,76 %);
- ICE BofA BBB JAV įmonių indekso efektyvusis pajamingumas: 6,08 % (ankstesnis: 5,84 %).
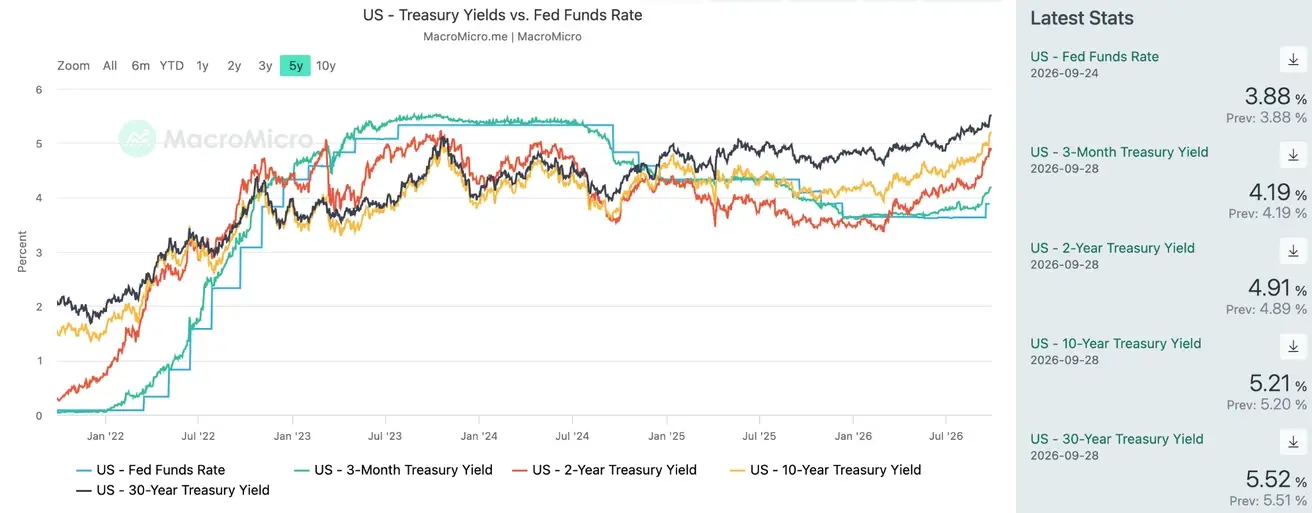
- 10 metų ir 2 metų JAV iždo vertybinių popierių pajamingumo skirtumas siekia 30 bazinių punktų (ankstesnis: 21 b. p.);
- 10 metų ir 3 mėnesių JAV iždo vertybinių popierių pajamingumo skirtumas siekia 102 bazinius punktus (ankstesnis: 89 b. p.).
JAV iždo obligacijų pajamingumo kreivė
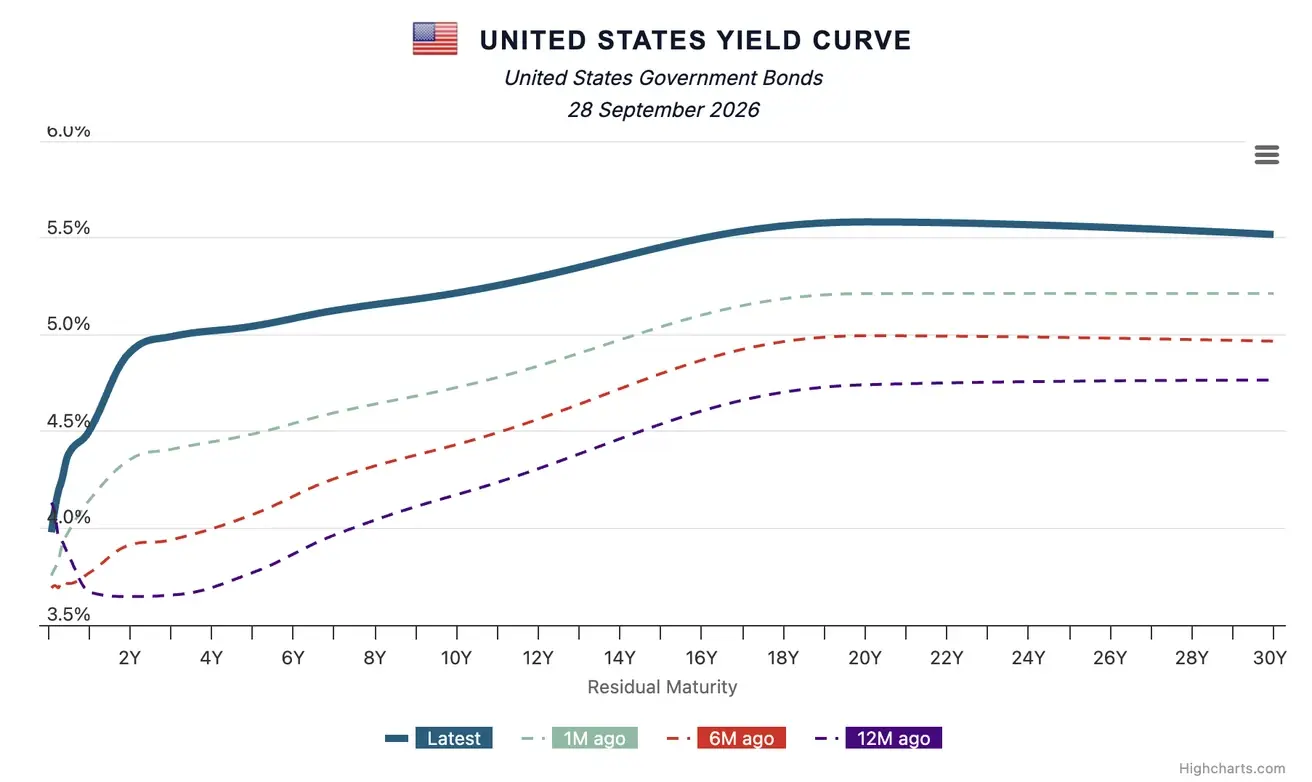
5 metų JAV kredito įsipareigojimų neįvykdymo apsikeitimo sandorio (CDS) kaina — rinkos pagrindu vertinamas valstybės skolos draudimo rodiklis — yra 33,75 bazinio punkto, palyginti su 32,39 bazinio punkto prieš savaitę.
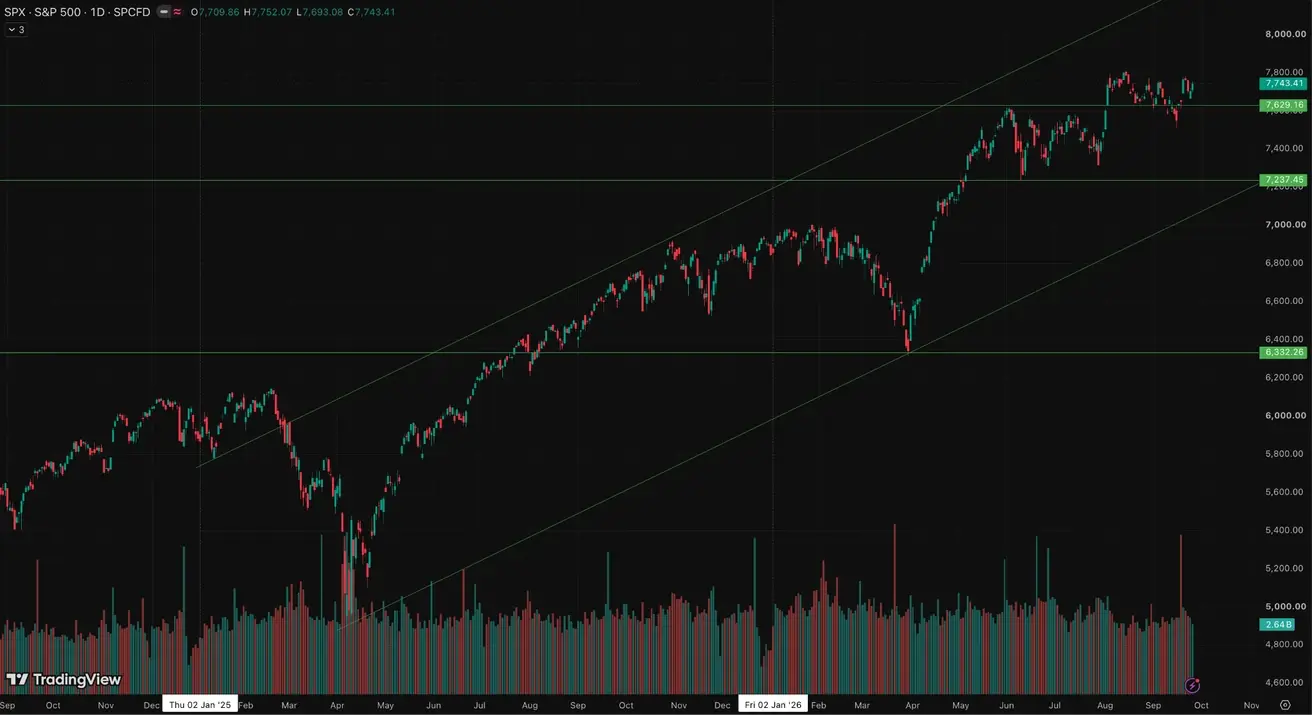
SP500
Savaitės rezultatas: +1,21 % (savaitės pabaigos uždarymas: 7743,41); nuo metų pradžios: +13,12 %.
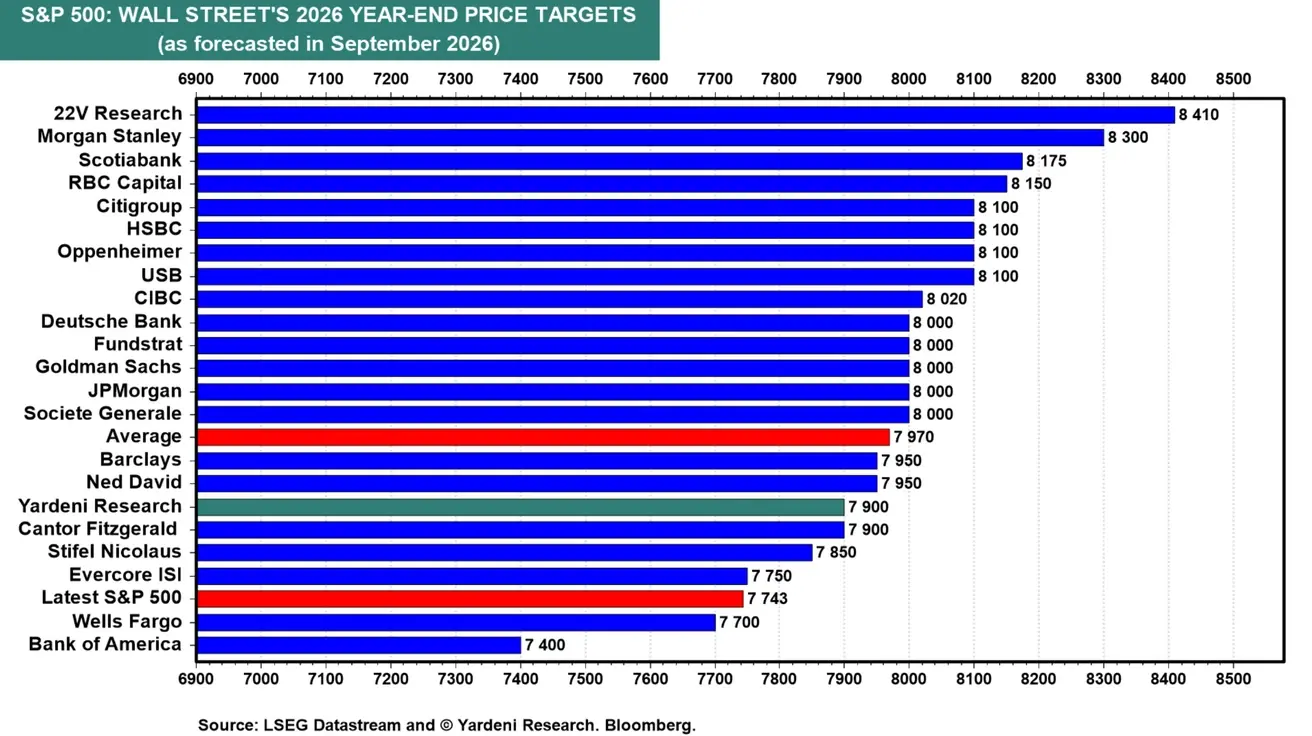
Volstrito konsensusas dėl S&P 500 2026 m. pabaigoje išlieka vidutiniškai teigiamas: vidutinis metų pabaigos tikslas yra 7 970 punktų, palyginti su dabartiniu 7 743 lygiu, o tai reiškia maždaug 3 % augimo potencialą.
20 iš 22 prognozių yra aukščiau už dabartinį indekso lygį. Tuo pat metu prognozių diapazonas išlieka platus — nuo 7 400 „Bank of America“ iki 8 410 „22V Research“.
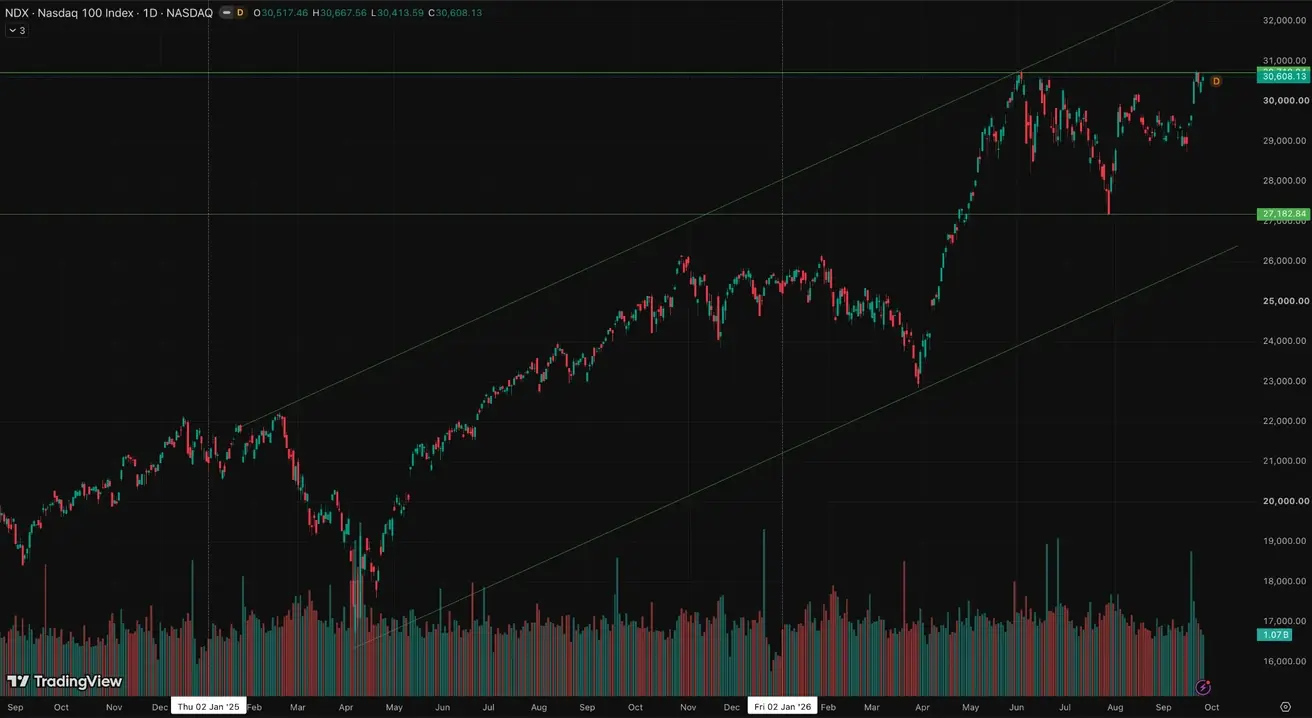
NASDAQ100
Pasiekė visų laikų dienos maksimumą; savaitės rezultatas: +3,25 % (savaitės pabaigos uždarymas: 30608,13); nuo metų pradžios: +21,22 %.
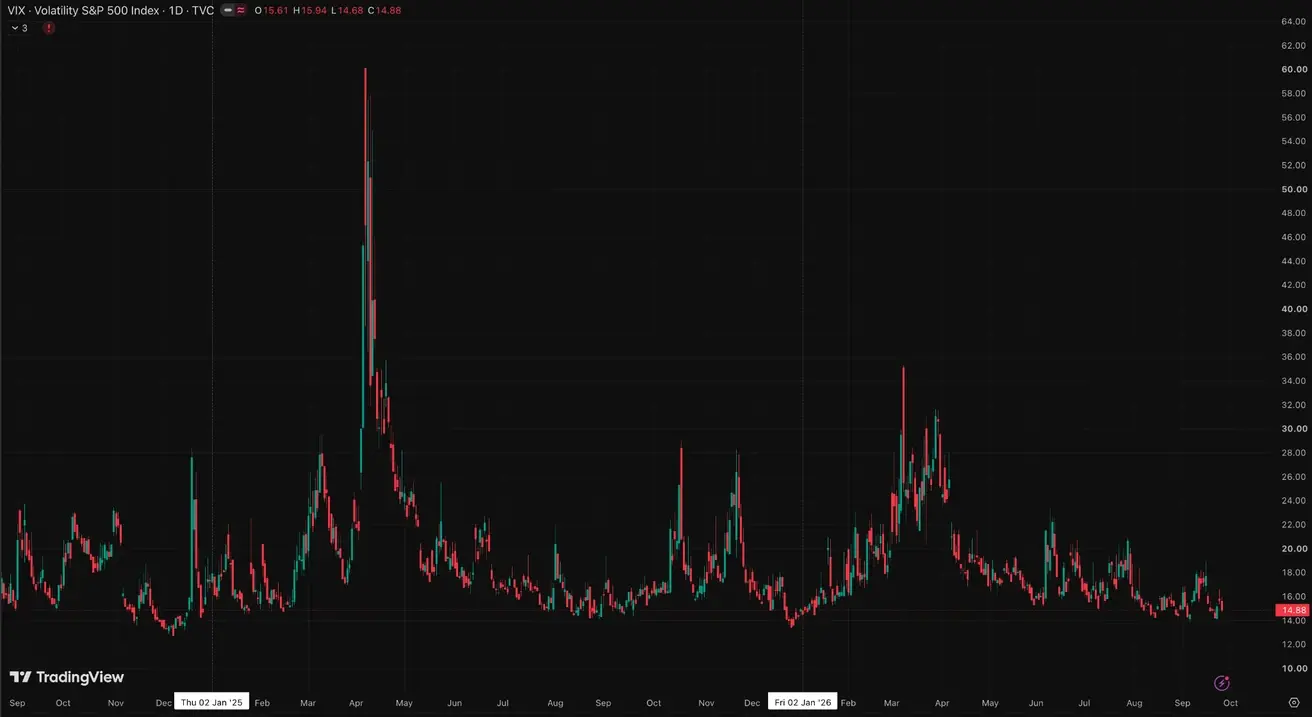
VIX
VIX (kintamumo indeksas): savaitės pabaigos uždarymas ties 14,88 punkto.
Eurozona
- ECB padidino palūkanų normas, išlaikydamas griežtą poziciją, nes infliacinės rizikos toliau didėja;
- Atsižvelgdamas į konfliktą Artimuosiuose Rytuose, ECB sumažino BVP prognozes ir padidino infliacijos projekcijas artimiausiems metams.
ECB pirmininkė Christine Lagarde: infliacijos rizikos išlieka, ypač dėl energijos; bankas ketina išlaikyti griežtą poziciją ir priimti sprendimus dėl palūkanų normų remdamasis gaunamais duomenimis. Tuo pat metu silpnas augimas reikalauja didesnių investicijų ir struktūrinių reformų Europoje.
Makroekonominiai duomenys
Palūkanų normos
- Indėlių galimybės norma: 2,5 % (ankstesnė: 2,25 %);
- Ribinio skolinimosi galimybės norma: 2,9 % (ankstesnė: 2,65 %) — norma, už kurią bankai gali gauti vienos nakties finansavimą iš centrinio banko;
- Pagrindinė refinansavimo norma (politikos norma): 2,65 % (ankstesnė: 2,40 %).
Infliacija: vartotojų kainų indeksas (VKI) (rugpjūtis)
- Bazinis VKI (YoY): 2,4 % (ankstesnis: 2,5 %);
- Bendrasis VKI: peržiūrėtas nuo 2,9 % iki 0,4 % (MoM) (ankstesnis: 0,2 %);
- VKI: 3,2 % (YoY) (ankstesnis: 2,9 %).
Infliacijos lūkesčiai (rugpjūtis)
- 1 metų lūkesčiai: 3,0 % (ankstesnis: 2,9 %)
- 3 metų lūkesčiai: 2,9 % (ankstesnis: 2,7 %)
BVP (2026 m. II ketv.)
- QoQ: 0,6 % (ankstesnis: -0,2 %);
- YoY: 0,5 % (preliminarus įvertis: 0,4 %); (ankstesnis: 0,3 %).
Nedarbo lygis (rugpjūtis)
- 6,4 % (ankstesnis: 6,3 %).
Pramonės gamyba (rugpjūtis)
- MoM: -0,1 % (ankstesnis: 0,0 %);
- YoY: 1,67 % (ankstesnis: 1,37 %).
Pirkimo vadybininkų indeksas (PMI) (rugsėjis)
- Paslaugų PMI: 53,0 (ankstesnis: 51,6);
- Gamybos PMI: 52,7 (ankstesnis: 52,7);
- S&P Global sudėtinis PMI: 53,1 (ankstesnis: 52,0).
Euro Stoxx 600 (FXXP1!)
Savaitės rezultatas: +0,11 % (savaitės pabaigos uždarymas: 641,5); nuo metų pradžios: +8,00 %.
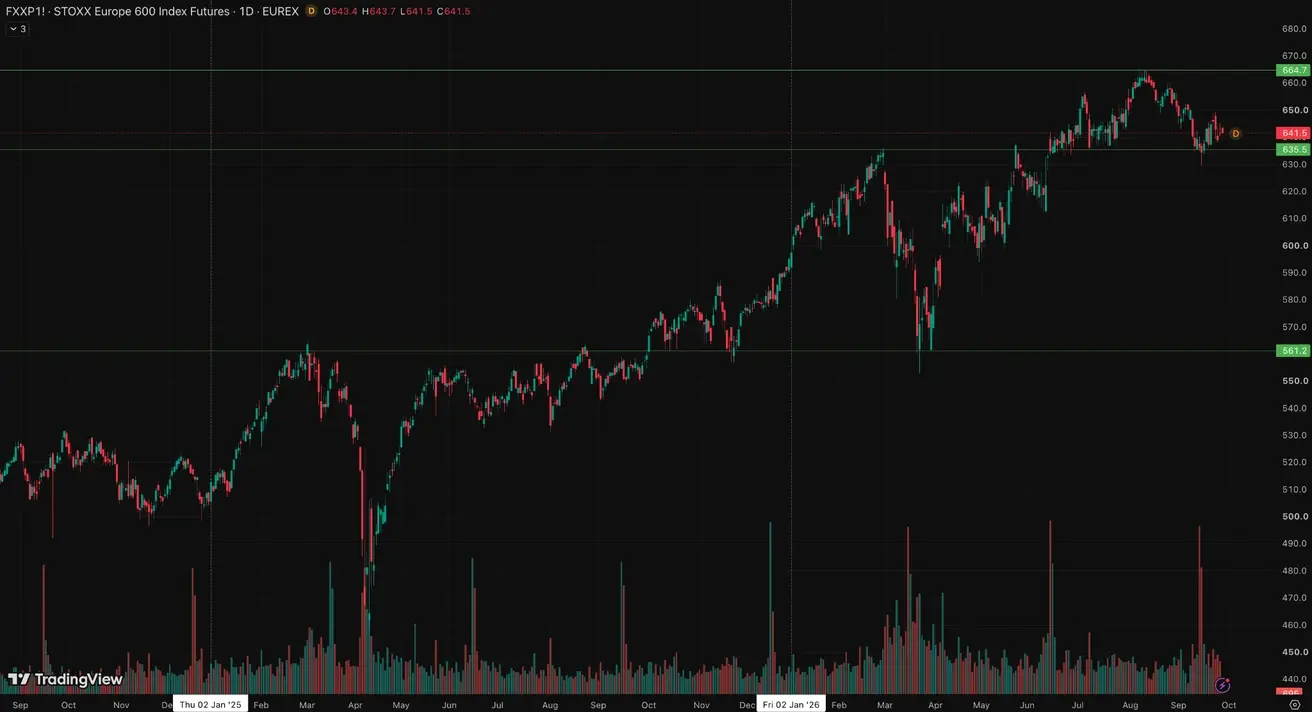
HSBC padidino savo 2026 m. pabaigos „Stoxx 600“ tikslą iki 680 nuo 670.
Kinija
Kinijos ekonomika toliau stabilizuojasi, ją palaiko stiprus eksportas, o vidaus paklausa ir investicijos palaipsniui atsigauna. Politikos formuotojai išlaiko nuosaikų ir tikslinį požiūrį į ekonomikos skatinimą.
- Palūkanų normos išlieka nepakitusios;
- Pinigų politika išlieka skatinamoji;
- Kinija dar kartą patvirtino savo įsipareigojimą 2026 m. plane remti fiskalinę ekonomiką, įskaitant priemones vidaus paklausai skatinti, mokesčių lengvatoms ir subsidijoms optimizuoti bei pramonės pajėgumams modernizuoti.
Kinijos liaudies bankas teigė, kad prieš ilgąsias „Auksinės savaitės“ atostogas (KLR Nacionalinę dieną) jis kasdien vykdys trumpalaikes likvidumo operacijas iki 1 trln. juanių. Pagrindinis tikslas — sušvelninti sezoninį likvidumo trūkumą, kurį lemia didesnė grynųjų pinigų paklausa, mokesčių mokėjimai ir kiti finansiniai srautai.
Po Xi Jinping ir Donald Trump susitikimo prekybos paliaubos buvo pratęstos tik dviem mėnesiams, nors rinka tikėjosi ilgesnio laikotarpio. Dėl Taivano klausimo taip pat nebuvo paskelbta jokių pranešimų.
Makroekonominiai duomenys
Palūkanų normos
- 1 metų paskolų pagrindinė norma (vidutinės trukmės skolinimas): 3,00 %;
- 5 metų paskolų pagrindinė norma (būsto paskolų etalonas): 3,50 %.
Infliacijos rodikliai (rugpjūtis)
- Vartotojų kainų indeksas (VKI): 0,4 % MoM (ankstesnis: -0,1 %); 0,8 % YoY (ankstesnis: 0,5 %):
- Gamintojų kainų indeksas (GKI): 3,8 % YoY (ankstesnis: 3,5 %).
Prekybos duomenys
- Importas (rugpjūtis): 28,2 % YoY (ankstesnis: 27,5 %);
- Eksportas (rugpjūtis): 25,0 % YoY (ankstesnis: 23,9 %);
- Prekybos balansas (USD) (rugpjūtis, YoY): 119,9 mlrd. USD (ankstesnis: 112,5 mlrd. USD).
BVP (2026 m. II ketv.)
- QoQ: 0,9 % (ankstesnis: 1,3 %);
- YoY: 4,3 % (ankstesnis: 5,0 %).
Tai yra žemiau tikslinės trajektorijos ir atspindi silpnesnį vidaus impulsą.
Darbo rinka
- Nedarbo lygis (rugpjūtis): 5,3 % (ankstesnis: 5,2 %).
Pramonės aktyvumas
- Pramonės gamyba (liepa, YoY): 5,2 % (ankstesnis: 4,5 %).
Fiksuotųjų aktyvų investicijos
- Rugpjūtis, YoY: -7,2 % (ankstesnis: -6,7 %).
Mažmeninė prekyba
- Liepa, YoY: 0,6 % (ankstesnis: 0,9 %).
Pirkimo vadybininkų indeksai (PMI) (rugpjūtis)
- Gamybos PMI: 49,8 (ankstesnis: 49,2);
- Ne gamybos PMI: 49,0 (ankstesnis: 49,0);
- Sudėtinis PMI: 49,5 (ankstesnis: 49,3).
CSI 300 indeksas (000300.HK)
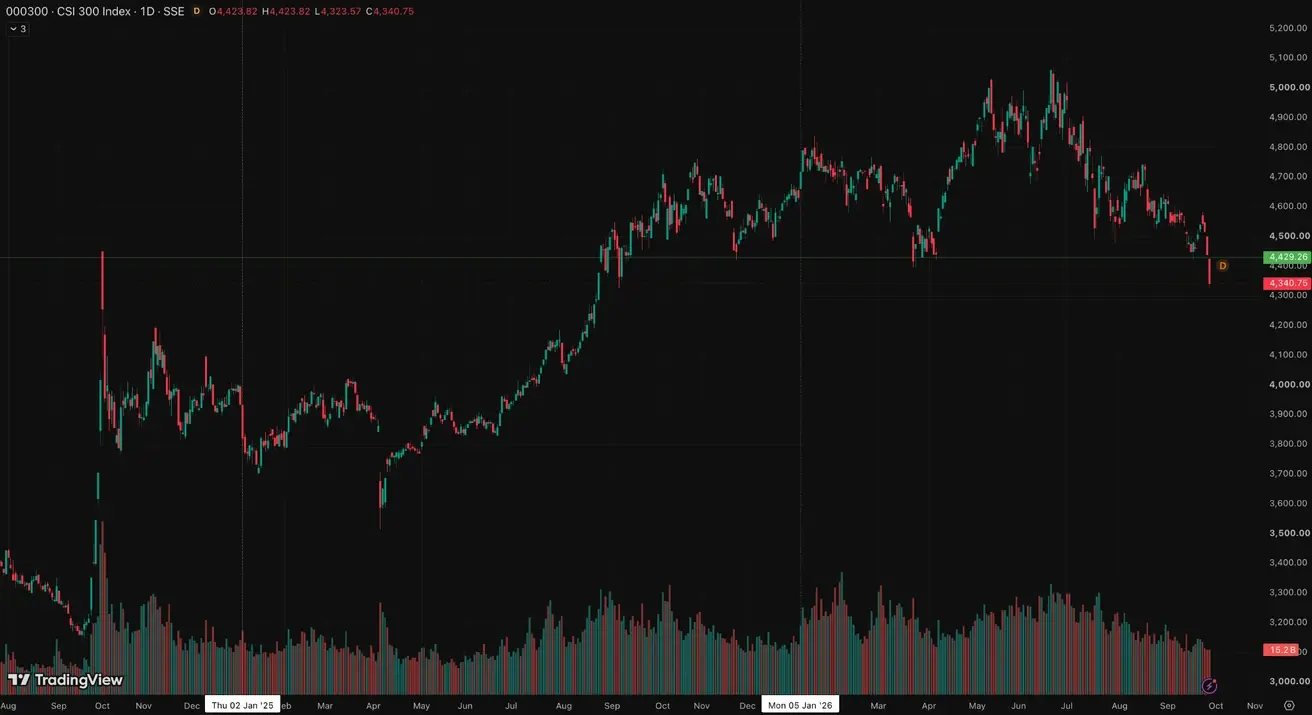
Savaitės rezultatas: -5,92 % (savaitės pabaigos uždarymas: 4340,75); nuo metų pradžios: -9,03 %.
Pasaulis
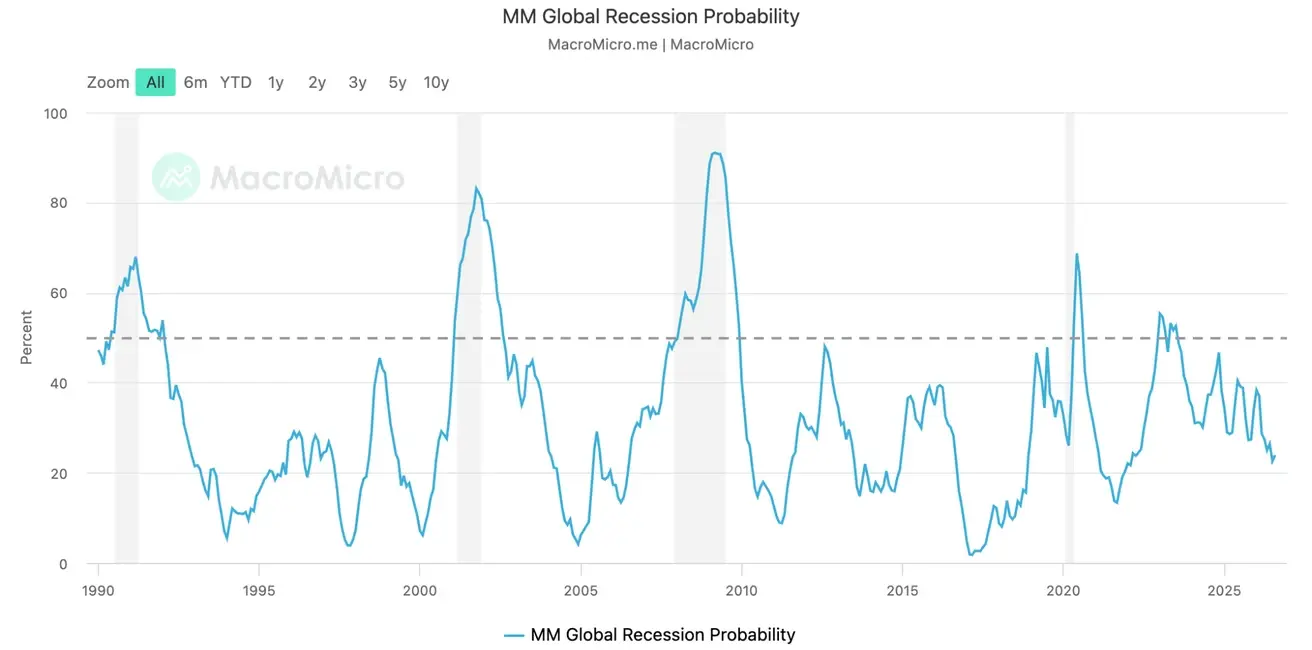
Pagal MacroMicro rodiklį pasaulinės recesijos tikimybė sumažėjo iki maždaug 25 % ir išlieka gerokai žemiau kritinės 50 % ribos. Dabartinė dinamika rodo tolesnio lėtėjimo scenarijų, pasaulio ekonomikai neperžengiant į recesiją:
Ekonominio bendradarbiavimo ir plėtros organizacija (EBPO) paskelbė 2026 m. rugsėjo tarpinę ekonominę apžvalgą:
Nepaisant geopolitinių sukrėtimų, įskaitant energijos rinkų šokus, pasaulio ekonomika rodo atsparumą. EBPO padidino 2026 m. pasaulinio BVP augimo prognozę iki 2,9 % (nuo 2,8 % birželio įverčiuose), tačiau sumažino 2027 m. lūkesčius iki 3,0 %.
Augimo varikliai ir teigiami veiksniai:
- Dirbtinio intelekto (DI) impulsas: Stipri veikla ir didelio masto investicijos į DI suteikia reikšmingą paramą technologijų sektoriui ir didina bendrą produktyvumą;
- Mažesnės energijos kainos: Nepaisant trumpalaikio nepastovumo, tikimasi, kad energijos kainos stabilizuosis ir 2027 m. koreguosis žemyn, taip palaikydamos vartotojus ir mažindamos verslo sąnaudas;
- Pajamų atsparumas: Daugelyje didžiųjų ekonomikų kainų spaudimas palaipsniui mažėja, todėl namų ūkių realiosios pajamos gali stabilizuotis.
Pagrindinės rizikos pasaulio ekonomikai
EBPO perspėja, kad jei toliau nurodytos rizikos pasireikš vienu metu, 2027 m. pasaulinis augimas gali sumažėti dar 0,7 %, o infliacija gali šoktelėti 1,1 %:
- Valstybės skolos krizė: ES vyriausybių obligacijų pajamingumai pasiekė daugelio metų aukštumas. EBPO griežtai rekomenduoja šalims riboti ir perskirstyti viešąsias išlaidas, kad būtų išvengta skolos žlugimo;
- Geopolitika ir energija: Užsitęsę konfliktai Artimuosiuose Rytuose sukelia staigius naftos ir dujų kainų šuolius;
- Klimato sukrėtimai: Stiprus El Niño kelia grėsmę derliui, o tai gali sukelti naują maisto infliacijos bangą;
- DI sektoriaus perskaičiavimas: Grąža iš trilijonų dolerių, investuotų į dirbtinį intelektą, gali būti mažesnė nei tikėtasi.
Aukso ateities sandoriai (GC)
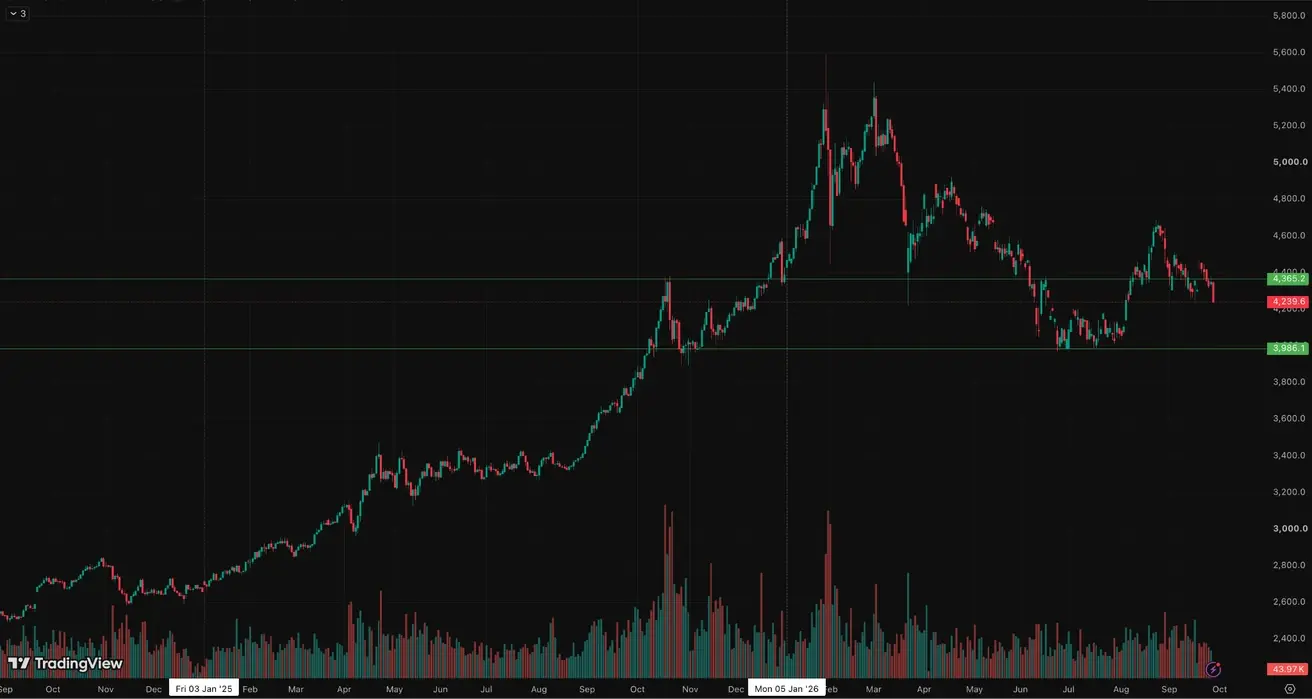
Savaitės rezultatas: -4,28 % (savaitės uždarymas: 4238,7 USD už Trojos unciją); nuo metų pradžios: -2,16 %
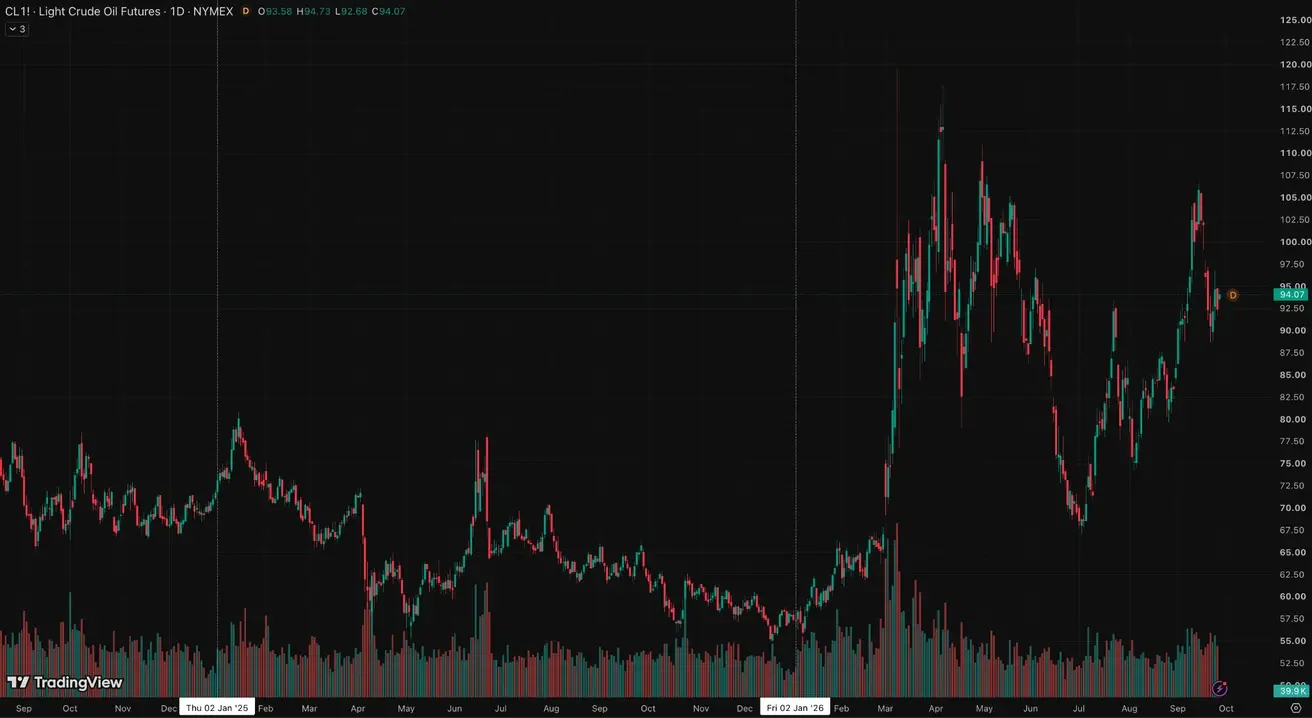
Naftos ateities sandoriai
Savaitės rezultatas: -1,44 % (savaitės uždarymas: 94,7 USD už barelį); nuo metų pradžios: +64,95 %
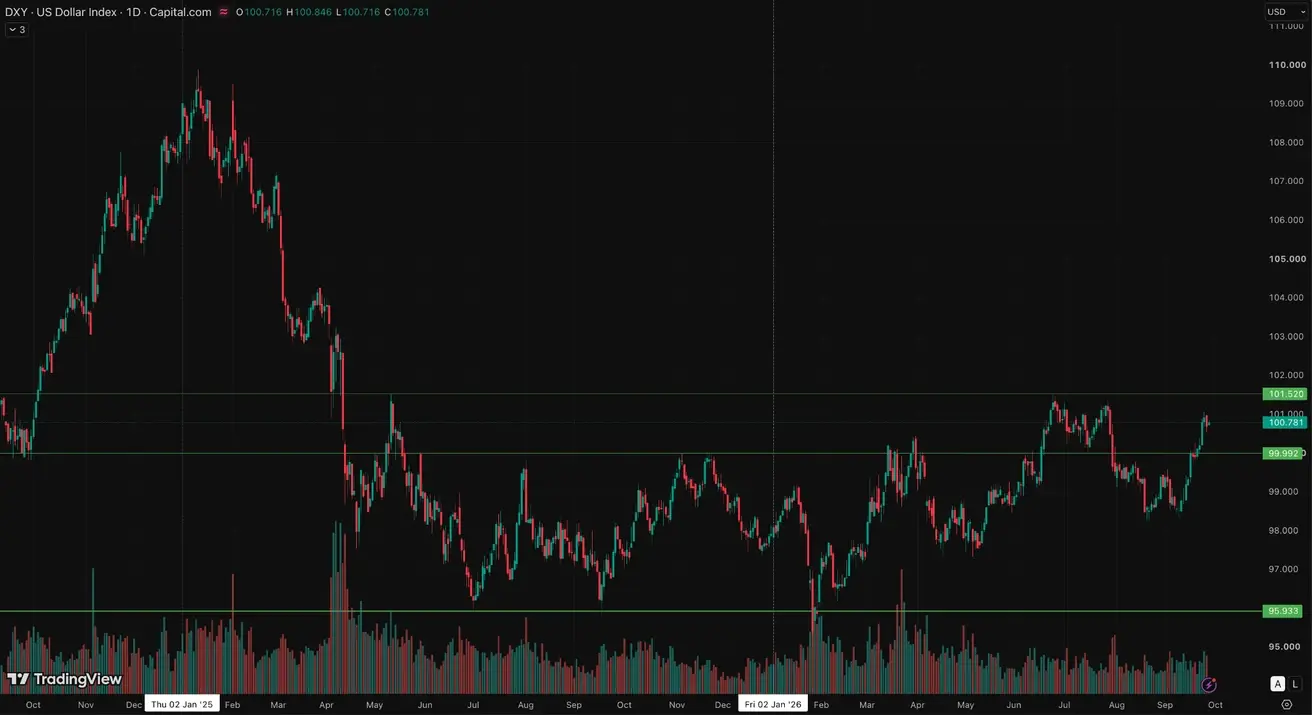
Dolerio indekso ateities sandoriai (DX)
Doleris stiprėja pagrindinių valiutų atžvilgiu, tikintis FED palūkanų normos didinimo ir staigaus obligacijų pajamingumų augimo.
Savaitės rezultatas: +0,79 % (savaitės uždarymas: 100,681); nuo metų pradžios: +2,74 %.
Kriptovaliutų rinka
Kriptovaliutų rinka konsoliduojasi po antrosios augimo bangos, laukdama naujų SEC ir CFTC reguliavimo taisyklių.
FED paskelbė viešoms pastaboms savo pasiūlymus dėl stabiliųjų monetų leidėjų reguliavimo sistemos pagal GENIUS aktą.
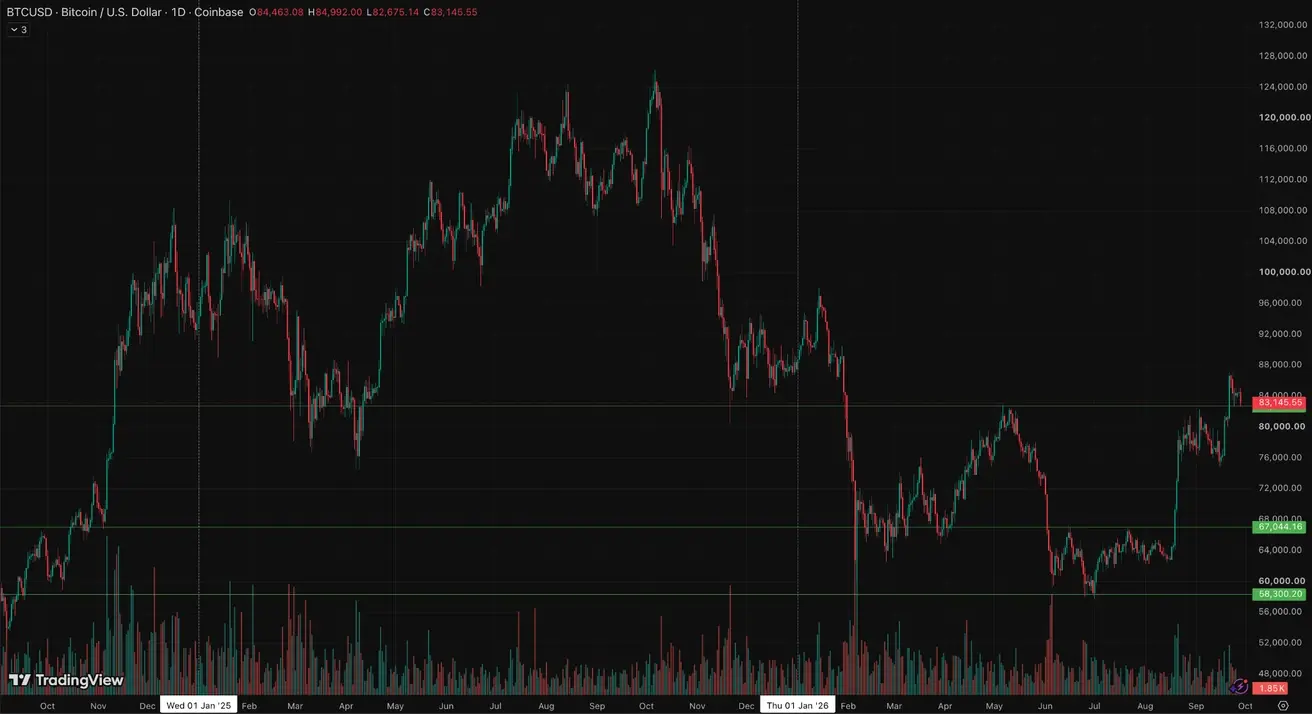
BTC ateities sandoriai
Savaitės rezultatas: +4,07 % (savaitės uždarymas: 84 462,14 USD); nuo metų pradžios: -3,71 %.
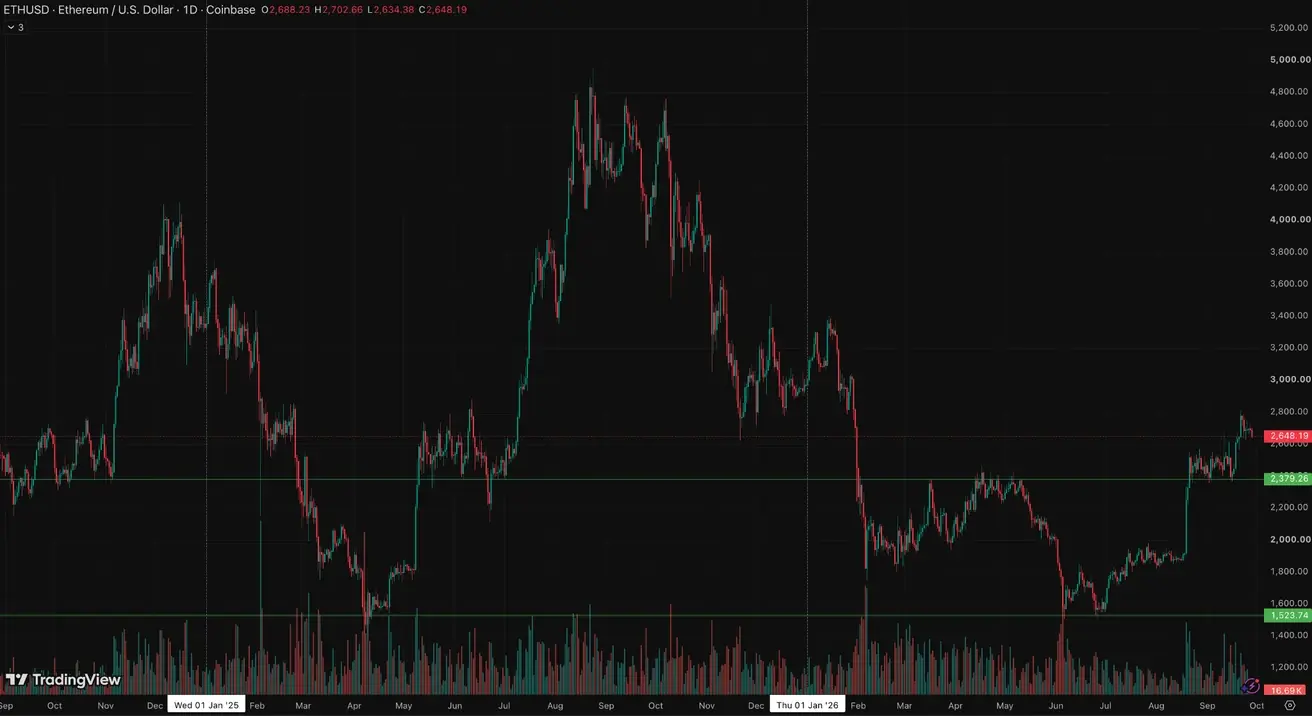
ETH ateities sandoriai
Savaitės rezultatas: +1,66 % (savaitės uždarymas: 2688,23 USD); nuo metų pradžios: -9,61 %.
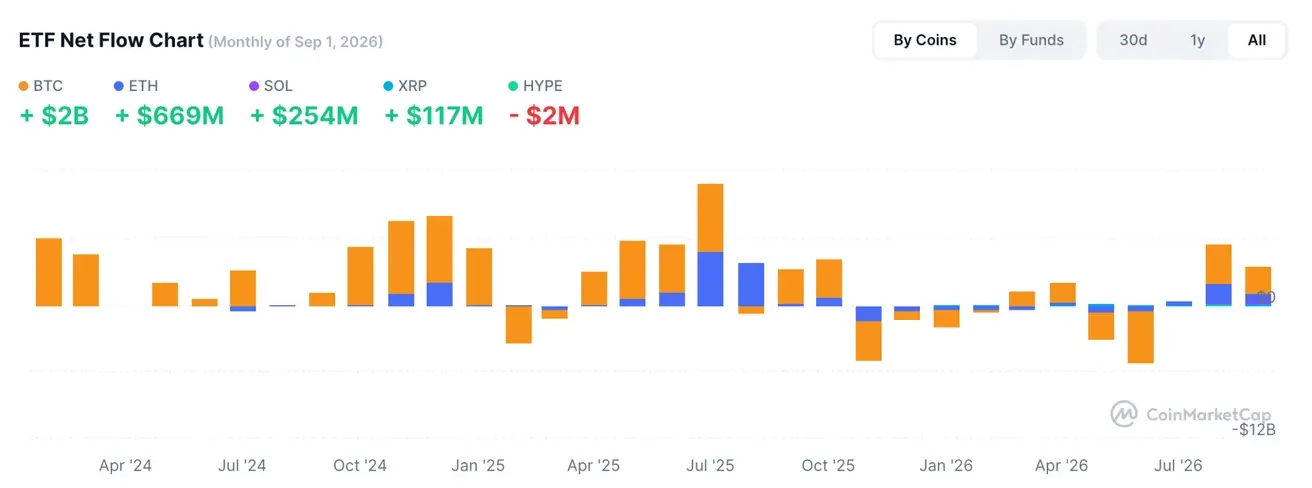
ETF grynieji srautai
Bendra kriptovaliutų rinkos kapitalizacija
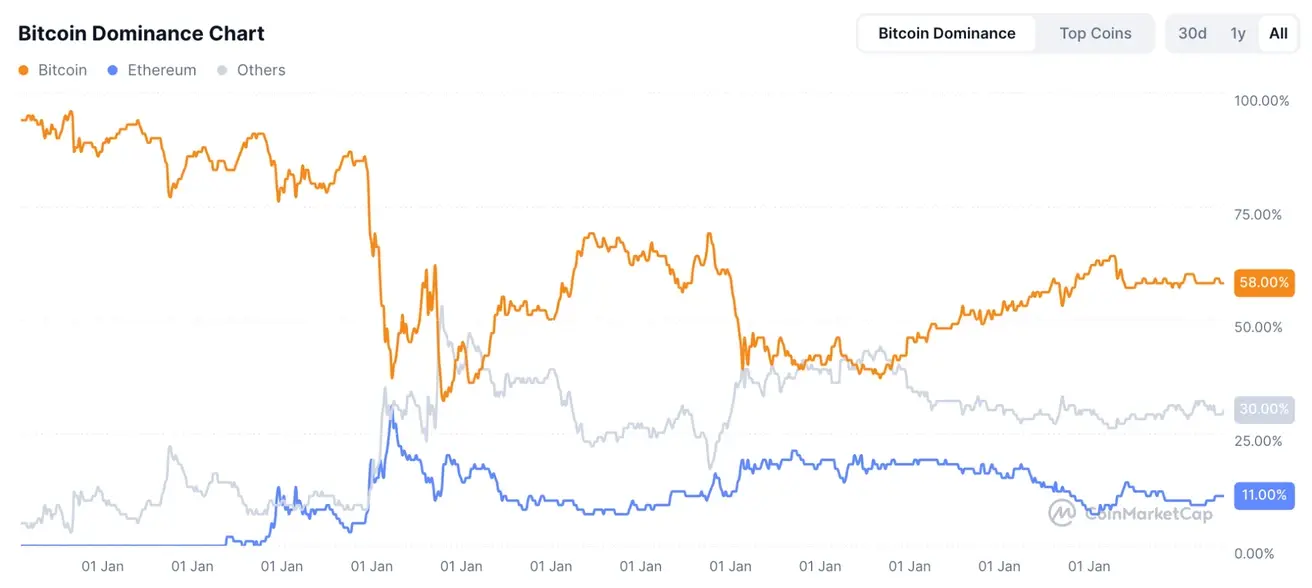
Bendra kriptovaliutų rinkos kapitalizacija: 2,85 trln. USD (palyginti su 2,87 trln. USD prieš savaitę) (coinmarketcap.com).
Kriptovaliutų turto rinkos dalys:
- Bitcoin 58,6 % (ankstesnis: 58,9 %)
- Ethereum 11,3 % (ankstesnis: 11,5 %)
- Kitos 30,0 % (ankstesnis: 29,6 %)